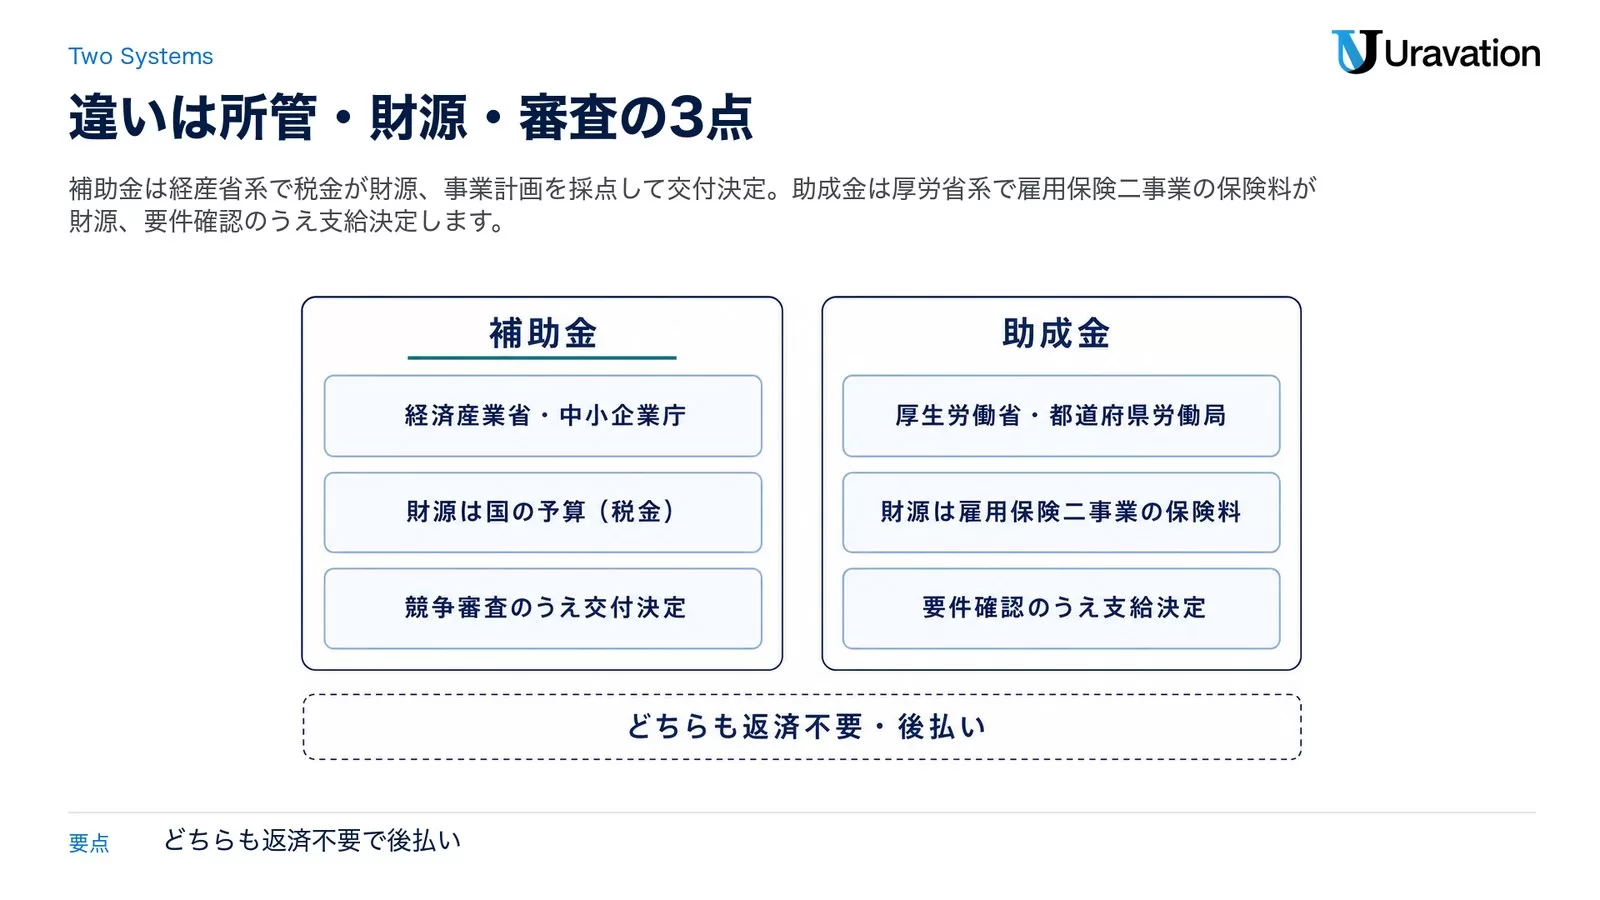
補助金と助成金の違いは「どこの役所の、どの財布から出るお金か」でほぼ決まります。補助金は経済産業省・中小企業庁が中心で、根拠は補助金等に係る予算の執行の適正化に関する法律(補助金適正化法)。税金を財源に、事業計画を審査して交付決定した相手にだけ出します。助成金は厚生労働省が中心で、根拠は雇用保険法第62条・第63条。主な財源は事業主だけが負担する雇用保険二事業の保険料(令和8年度は3.5/1,000)で、共通要領の要件を満たした事業主に支給決定します。
先に答え|7つの軸で見た違い(2026年9月25日に各省庁の公式ページで確認)
| 軸 | 補助金 | 助成金 |
|---|---|---|
| 主な所管 | 経済産業省・中小企業庁(自治体独自制度もあり) | 厚生労働省(都道府県労働局・ハローワーク) |
| 根拠 | 補助金適正化法+各制度の公募要領 | 雇用保険法第62条・第63条+雇用関係助成金共通要領 |
| 財源 | 国の予算(税金) | 雇用保険二事業の保険料(事業主のみ負担)※例外あり |
| 審査 | 外部有識者が事業計画を採点する競争審査。予算の範囲で採択されるため、要件を満たしても落ちる | 要件に当てはまるかの確認。不支給要件に1つでも当たれば不支給 |
| 申請のタイミング | 公募期間中だけ(回次制) | 取組の前に計画届、実施後に支給申請(期限は原則2か月以内) |
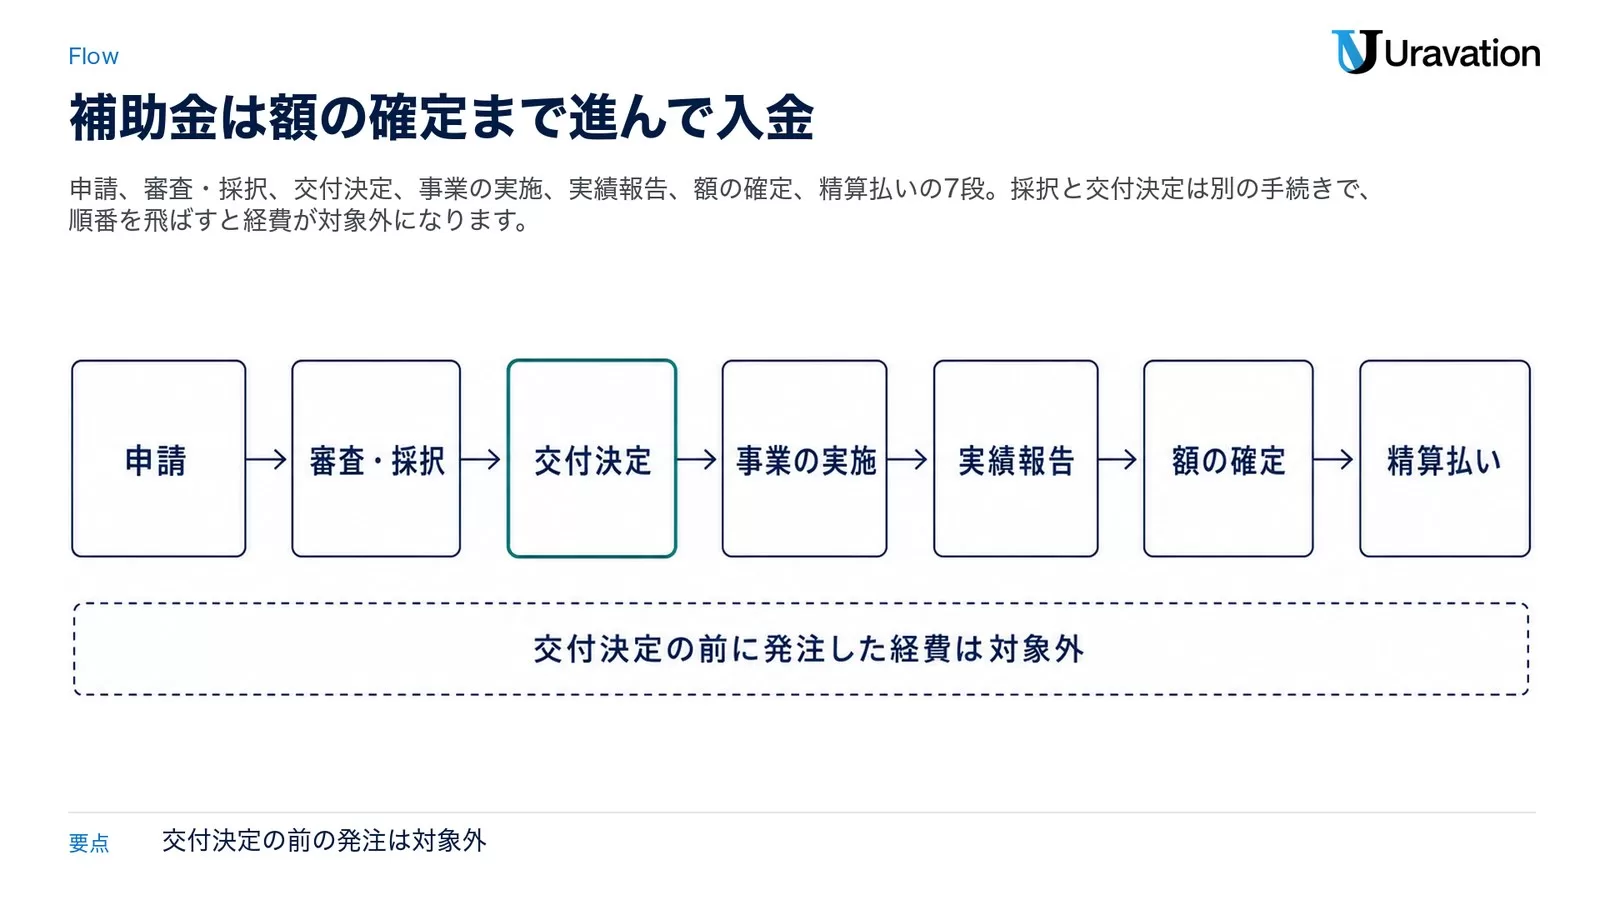
| お金の出方 | 交付決定 → 実施 → 実績報告 → 額の確定 → 精算払い | 計画・実施 → 支給申請 → 支給決定 → 振込 |
| 返済 | どちらも原則返済不要。ただし目的外使用・不正受給・条件違反は返還命令の対象 | |
どちらも「先に自社で全額を払ってから、後で戻ってくる」お金です。補助率2分の1で200万円の設備を入れるなら、まず200万円を用意する必要があります。ここを読み違えて資金がショートする会社が毎年出ます。
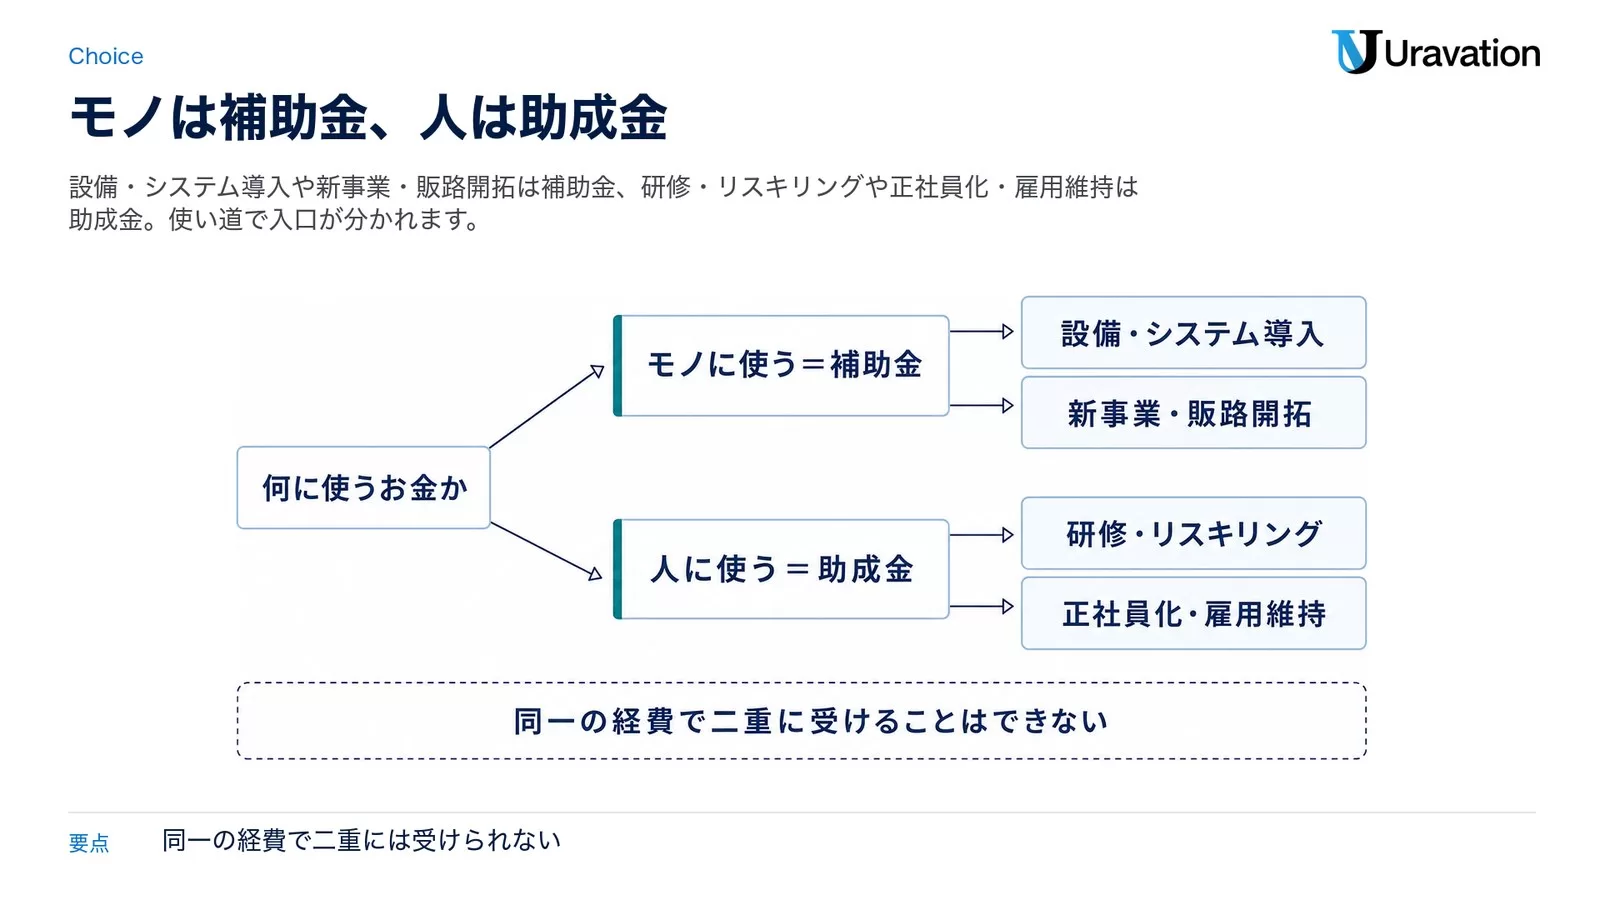
「補助金と助成金って、結局どっちが得なんですか」。中小企業の経営者からいちばん多く受ける質問がこれだ。答えは「用途が違うので比べるものではない」になる。設備やシステムを買うなら補助金、人を雇う・育てる・処遇を上げるなら助成金。両方を同時に使っている会社も珍しくない。
ただし、名前だけでは判断できない。厚生労働省の業務改善助成金は「助成金」という名前だが、設備投資に使うお金で、所管は労働基準局、交付決定と実績報告のある補助金型の手続きを踏む。逆に自治体の制度には「○○補助金」という名前で雇用支援をしているものもある。判断材料は名前ではなく、所管・財源・審査の3点だ。
【更新(2026年11月5日)】新事業進出・ものづくり商業サービス補助金は第2回の公募が2026年11月2日に始まりました。申請受付は11月30日15:00から、応募締切は12月25日15:00です(公式スケジュールで確認)。第1回は2026年10月30日18:00で締め切られたので、この記事の第1回の日程は締切前の情報です。第1回からの変更点は新事業進出・ものづくり補助金 第2回|変更点と申請手順【2026】にまとめました。
補助金と助成金は「どこのお金か」で分かれる
補助金適正化法 第2条は、この法律でいう「補助金等」を ①補助金 ②負担金(国際条約に基づく分担金を除く) ③利子補給金 ④その他相当の反対給付を受けない給付金であって政令で定めるもの と定義している(e-Gov法令検索)。ポイントは「相当の反対給付を受けない」の部分だ。モノやサービスを売った対価ではないから、後述するとおり消費税の課税対象にもならない。
一方の雇用関係助成金は、雇用保険法第62条(雇用安定事業)と第63条(能力開発事業)にもとづくもので、この2つをあわせて雇用保険二事業と呼ぶ。厚生労働省の令和8年度 雇用保険料率のご案内によれば、令和8年4月1日から令和9年3月31日までの雇用保険二事業の保険料率は3.5/1,000(建設の事業は4.5/1,000)で、事業主だけが負担する。失業等給付等の5/1,000が労使折半なのとは扱いが違う。
つまり、助成金の原資は事業主が毎年払っている保険料だ。「もらう」というより「払った分の一部を、要件を満たした会社が取り返す」制度に近い。この感覚を持っておくと、要件確認の手間をかける動機が理解しやすくなる。
| 項目 | 補助金 | 助成金 |
|---|---|---|
| 主な管轄 | 経済産業省・中小企業庁/自治体 | 厚生労働省(都道府県労働局・ハローワーク) |
| 審査方式 | 競争審査(外部有識者が事業計画を採点) | 要件審査(不支給要件に該当しないことの確認) |
| 採択率 | 回次ごとに変動(小規模事業者持続化補助金<一般型・通常枠>第17回は51.1%) | 公表される採択率という概念がない(要件充足で支給決定) |
| 申請期間 | 公募期間が限定(回次制) | 取組ごとに計画届と支給申請の期限がある |
| 主な目的 | 設備投資、IT・AI導入、新事業展開、販路開拓 | 雇用維持、正社員化、人材育成、両立支援、賃上げ |
| 返済 | 不要(条件違反時は返還命令あり) | 不要(不正受給時は返還+5年間の不支給措置) |
| 支払い方式 | 後払い(精算払い) | 後払い(実施後に支給申請) |
| 金額規模 | 数十万円〜数億円 | 数万円〜数百万円(コース・人数による) |
自社が中小企業に当たるかどうかは制度側で細かく決まっており、資本関係によっては「みなし大企業」として外れることがある。この判定はみなし大企業とは|中小企業の定義と補助金の対象外6条件で整理した。
審査の中身が違う|落ち方が根本的に別物
補助金は「予算の取り合い」で落ちる
補助金適正化法 第6条は、申請があったときに各省各庁の長が「書類等の審査及び必要に応じて行う現地調査等により、法令及び予算で定めるところに違反しないかどうか、補助事業等の目的及び内容が適正であるかどうか、金額の算定に誤がないかどうか等を調査し、補助金等を交付すべきものと認めたときは、すみやかに交付の決定をしなければならない」と定めている。要件を満たしていることは前提で、そのうえで内容の良し悪しが採点される。
実数で見るとわかりやすい。中小企業庁が2025年9月26日に公表した小規模事業者持続化補助金<一般型・通常枠>第17回公募の採択結果では、申請23,365件に対して採択11,928件(採択率51.1%)だった。半分近くが落ちている計算になる。制度と回次によって数字は上下し、ものづくり補助金の直近回次の傾向はものづくり補助金23次採択結果にまとめた。
もうひとつ、あまり知られていない条文がある。補助金適正化法 第24条の2は「補助金等の交付に関する各省各庁の長の処分については、行政手続法第2章及び第3章の規定は、適用しない」と定めている。行政手続法の第2章は申請に対する処分(審査基準の設定・公表、理由の提示)、第3章は不利益処分の章だ。つまり、不採択になった理由を詳しく示す法的な義務が、一般の許認可ほどには課されていない。「なぜ落ちたのか分からない」という声が出るのは、この構造に理由がある。だからこそ、公募要領の審査項目から逆算して書く作業に意味がある(補助金 事業計画書の書き方)。
助成金は「不支給要件」で落ちる
助成金には採択率がない。代わりに雇用関係助成金共通要領(令和8年4月8日現在)の0302 不支給要件があり、イからワまでのいずれかに当たると支給されない。主なものは次のとおりだ。
- 不正受給による不支給措置期間中であること(0702により、不正受給に係る助成金を不支給とした日または支給を取り消した日から5年間。その役員が別会社の役員になっている場合はその会社も同期間対象)
- 労働保険料の未納。支給申請日の属する年度の前年度より前のいずれかの保険年度の労働保険料を納付していない事業主(申請日の翌日から2か月以内に納付した場合等は除く)
- 労働関係法令の違反。支給申請日の前日から1年前の日までの間に、労働基準監督署等から送検された場合
- 風俗営業等関係事業主等、暴力団関係事業主等に該当すること
「要件を満たせば原則受給できる」というのは正しいが、「申請すれば必ずもらえる」は誤りだ。共通要領の0601には支給決定の手続きが置かれており、書類不備や要件の読み違いで不支給になる例は毎年出ている。特に労働保険料の納付状況は、申請する前に必ず確認しておきたい。
入金までの道のり|交付決定と支給決定は別の手続き
補助金の流れは補助金適正化法に条文で書かれている。順に追うと次のようになる。
- 公募・申請:公募要領を読み、事業計画と見積を添えて申請する。国の補助金の多くはjGrants(電子申請システム)から出すため、GビズIDプライムの取得が先に要る
- 審査・採択:外部有識者による審査
- 交付申請・交付決定(第6条):採択と交付決定は別。交付決定の前に発注・契約した経費は補助対象外になる
- 事業の実施(第11条):交付決定の内容と条件に従い、善良な管理者の注意をもって実施する。他の用途への使用は禁止
- 実績報告(第14条):事業が完了したら、成果を記載した実績報告書に定められた書類を添えて報告する
- 額の確定(第15条):報告書の審査と必要に応じた現地調査で、交付決定の内容と条件に適合しているかを調査し、交付すべき額を確定して通知する
- 精算払い:確定した額が振り込まれる
- 事後の義務:取得した財産は第22条により、承認なしに目的に反して使用・譲渡・交換・貸付け・担保に供することができない。制度ごとの処分制限期間は補助金で買った機器の処分制限で比較した
助成金側はもっと短い。取組の種類によって事前の計画届(人材開発支援助成金なら訓練開始日の6か月前から1か月前まで)を出し、実施したうえで支給申請する。共通要領0401により、支給申請は各助成金別要領で定める日の翌日から起算して2か月以内に行わなければならない(郵送・電子申請も期間内到達が必要)。この2か月を過ぎると、要件を満たしていても受け取れない。
どちらも後払いなので、手元資金が先に出ていく。設備投資で数百万円規模になる場合は、入金までの立て替えをどう作るかを申請前に決めておきたい。金融機関の制度融資を使う選択肢はつなぎ融資とは|補助金入金までの資金繰りにまとめた。実績報告でつまずくと入金がさらに遅れるので、補助金の実績報告・事業化報告の書き方も採択前に目を通しておくと早い。
税金の扱い|雑収入・圧縮記帳・消費税の3点
「返済不要」と「非課税」は別の話だ。補助金も助成金も、法人税・所得税では収入(雑収入)として扱われる。そのうえで、計上する事業年度と、消費税の扱いに違いが出る。
いつの事業年度の収入になるか
雇用関係の助成金については、法人税基本通達2-1-42(法令に基づき交付を受ける給付金等の帰属の時期)が直接規定している。原文はこうだ。
法人の支出する休業手当、賃金、職業訓練費等の経費を補塡するために雇用保険法、労働施策の総合的な推進並びに労働者の雇用の安定及び職業生活の充実等に関する法律、障害者の雇用の促進等に関する法律等の法令の規定等に基づき交付を受ける給付金等については、その給付の原因となった休業、就業、職業訓練等の事実があった日の属する事業年度終了の日においてその交付を受けるべき金額が具体的に確定していない場合であっても、その金額を見積り、当該事業年度の益金の額に算入するものとする。
(注) 法人が定年の延長、高齢者及び身体障害者の雇用等の雇用の改善を図ったこと等によりこれらの法令の規定等に基づき交付を受ける奨励金等の額については、その支給決定があった日の属する事業年度の益金の額に算入する。
整理すると、休業手当・賃金・訓練費を補塡するタイプは「事実があった事業年度」に見積もって計上、雇用改善の取組に対する奨励金タイプは「支給決定日」の事業年度になる。決算をまたぐ申請では、この線引きで税額が変わる。
設備を買った補助金は圧縮記帳を検討する
固定資産の取得に充てた国庫補助金等は、法人税法第42条の圧縮記帳により、補助金相当額を損金に算入して課税を繰り延べられる場合がある。適用の判定で重要なのが法人税基本通達10-2-1の注書きで、「補助金等に係る予算の執行の適正化に関する法律第15条《補助金等の額の確定等》の規定により交付すべき補助金等の額が確定し、その旨の通知を受けた国庫補助金等は、返還を要しないことが確定した国庫補助金等に該当する」とされている。つまり、額の確定通知が圧縮記帳のスイッチになる。個人事業主の場合は所得税のタックスアンサー No.2202 国庫補助金等を受け取ったときに、総収入金額不算入の取扱いと明細書の添付が説明されている。
消費税は「不課税」
国税庁のタックスアンサー No.6157 課税の対象とならないもの(不課税)の具体例は、「寄附金、祝金、見舞金、国または地方公共団体からの補助金や助成金等」を挙げ、理由を「一般的に対価を得て行う取引ではないから」としている。No.6209 非課税と不課税の違いにあるとおり、不課税取引は課税売上割合の分母にも分子にも算入しない。
ややこしいのは、補助金を受け取った側ではなく補助金制度の側のルールだ。多くの補助金では、補助対象経費に含まれる消費税のうち仕入税額控除できる部分は補助の対象外とされ、確定申告後に「消費税及び地方消費税の申告納税額の確定に伴う報告書」を出して返還する仕組みがある。計算方法は補助金の消費税仕入控除税額とはで解説した。
なお、圧縮記帳を使うか一時に益金計上するか、どの事業年度に計上するかは、決算の状況と制度の設計で判断が分かれる。金額が大きい場合は必ず顧問税理士に確認してほしい。この記事は公表されている通達・タックスアンサーの記載を整理したもので、個別の税務判断ではない。
併用できるか|境界線は「同一の行為」と「同一の経費」
併用の可否は、助成金側に明文のルールがある。雇用関係助成金共通要領0304 併給調整の原文は次のとおりだ。
- イ 同一の事業主等による同一の行為を根拠として、同時に二つ以上の助成金を支給してはならない
- ロ 同一の事業主等による同一の経費又は賃金の支出について、同時に二つ以上の助成金を支給してはならない
- ハ 助成金間の併給調整は、イ・ロのほか原則として別紙1〜3に掲げるところによる
- ニ 助成金以外の補助金等を受給している場合、趣旨・目的・助成内容が明らかに異なるもの、または次の3つすべてに当たるものは併給調整を行わない
(イ) 助成金と財源が異なるものであること
(ロ) 補助金等が助成金との調整を予定しておらず、併給を認めていること
(ハ) 助成対象について重複して助成を受けることが明確で、合算した額が自ら負担した経費または賃金の額を超えることが見込まれるものでないこと
ニの書きぶりが実務では効く。財源が違い(税金と雇用保険二事業)、補助金側も併給を認めていて、合計が自己負担額を超えない——この3条件がそろえば調整されない。設備・システムは補助金、その使い方を身につける研修は助成金という組み合わせが成り立つのはこのためだ。
| 組み合わせ | 可否 | 注意点 |
|---|---|---|
| デジタル化・AI導入補助金(ツール導入費)+ 人材開発支援助成金(AI研修費) | ⭕ | 同じ請求書を両方の対象経費にしない。領収書・仕訳を分けて保管する |
| 新事業進出・ものづくり商業サービス補助金(設備)+ 人材開発支援助成金(操作研修) | ⭕ | 訓練の計画届は訓練開始日の6か月前から1か月前までに提出 |
| 国の補助金 + 自治体の補助金 | △ | 自治体側が国の補助金との併用を禁じている場合がある。要綱で確認 |
| 同じ経費で補助金を2制度 | ❌ | 同一経費の二重補助は原則不可 |
| 同じ労働者の同じ取組で助成金を2つ | ❌ | 共通要領0304イ・ロに真正面から抵触 |
助成金どうしの細かい組み合わせは助成金の併給調整とは|同一労働者・同一経費の重複ルールに別紙1〜3の読み方を載せた。
2026年度に動いている代表的な制度の対応表
下の表は、2026年9月25日時点で公表されている値だ。補助金側は中小企業庁のミラサポplus「人気の補助金」、助成金側は厚生労働省の各コース案内から取った。公募回次によって上限額・補助率は変わるので、申請前に必ず最新の公募要領を見てほしい。
補助金(経済産業省・中小企業庁系)
| 制度名 | 補助率 | 補助上限額 | 主な用途 |
|---|---|---|---|
| 小規模事業者持続化補助金 | 2/3 | 最大250万円 | 販路開拓、広報、ウェブサイト構築 |
| デジタル化・AI導入補助金(旧:IT導入補助金) | 1/2〜4/5 | 最大450万円 | ITツール・AIソフトウェアの導入 |
| 省力化投資補助金 | 1/2以下もしくは1/2〜2/3 | 最大1億円 | IoT・ロボット等による省力化 |
| 新事業進出・ものづくり商業サービス補助金 | 1/2、2/3 | 9,000万円 | 新製品・新サービス開発、新市場進出、輸出体制強化 |
| 中小企業成長加速化補助金 | 1/2 | 5億円 | 工場・物流拠点の新設、大型の生産性向上投資 |
従来の「ものづくり補助金」と「新事業進出補助金」は統合され、新事業進出・ものづくり商業サービス補助金になった。中小企業庁は2026年6月30日に第1回公募要領の公開を告知しており、第1回の応募期間は2026年9月30日から10月30日18時まで。名称が変わった経緯は事業再構築補助金の後継|新事業進出→統合制度の移行ガイドで追える。
助成金(厚生労働省系)
| 制度名 | 助成内容(2026年9月25日時点) | 主な用途 |
|---|---|---|
| 人材開発支援助成金(事業展開等リスキリング支援コース) | 経費助成75%(中小企業以外は60%)、賃金助成 1人1時間1,000円(同500円)、設備投資加算は導入費用の50%。令和8年度末までの時限措置 | 事業展開・DX・GXに伴うAI研修等のOFF-JT |
| キャリアアップ助成金(正社員化コース) | 中小企業で有期→正規は1人80万円(重点支援対象者)/40万円、無期→正規は40万円/20万円 | 非正規雇用労働者の正社員化 |
| 業務改善助成金 | 助成率は事業場内最低賃金1,050円未満で4/5、1,050円以上で3/4。上限は最大600万円。令和8年度の申請期間は9月1日から、都道府県の地域別最低賃金の発効日の前日か11月30日の早い日まで | 賃金引上げとセットの設備投資 |
| 雇用調整助成金 | 休業手当等の一部を助成 | 事業活動縮小時の雇用維持 |
業務改善助成金は所管が労働基準局で、雇用保険二事業ではなく交付要綱にもとづく交付決定型の制度だ。「助成金」という名前でも手続きは補助金に近いという、冒頭で触れた例外がここに当たる。研修系の制度を横断で見たいときはリスキリング助成金とは?企業・個人向け全体地図、AI導入に絞るならAI導入に使える補助金・助成金完全まとめが入口になる。
どちらを使うか、3つの問いで絞る
自社に合う制度を選ぶときは、順番に3つだけ答えれば十分だ。
Q1:お金は「モノ」に使うか「人」に使うか
- 設備・システム導入 → デジタル化・AI導入補助金、省力化投資補助金、新事業進出・ものづくり商業サービス補助金
- 新事業の立ち上げ → 新事業進出・ものづくり商業サービス補助金、中小企業成長加速化補助金
- 社員の研修・教育 → 人材開発支援助成金
- 正社員化・処遇改善 → キャリアアップ助成金
- 賃上げとセットの設備投資 → 業務改善助成金
- 販路開拓・広報 → 小規模事業者持続化補助金
Q2:会社の規模はどこか
- 従業員20名以下(小規模事業者) → 持続化補助金が最もハードルが低い
- 従業員21〜300名(中小企業) → デジタル化・AI導入補助金、省力化投資補助金が主力
- 売上高100億円を目指す成長企業 → 中小企業成長加速化補助金
Q3:いつまでに現金が必要か
- 公募を待てない → 助成金(取組ごとに計画届を出せば通年で動ける)
- 半年〜1年後でよい → 補助金(公募→審査→採択→交付決定→実施→実績報告→額の確定と段階が多い)
3つの答えが出たら、該当制度の公募要領をダウンロードして「対象経費」の章だけ先に読む。ここで自社の支出が載っていなければ、その制度は候補から外してよい。各制度の補助率・上限額を横並びで見るなら中小企業向け補助金5制度 早見表が早い。
初めて申請する会社が最初にやる3つ
- GビズIDプライムを取得する(国の補助金はjGrantsからの電子申請が基本)→ GビズID登録ガイド
- 労働保険料の納付状況を確認する(助成金を検討するなら最優先。未納があると不支給要件に当たる)
- 地域の商工会議所・商工会、よろず支援拠点に相談する(無料。認定経営革新等支援機関の紹介も受けられる)
つまずくのはこの4パターン
失敗1: 交付決定の前に発注してしまう
❌ 採択通知が来たのですぐ業者に発注する
⭕ 交付申請を出し、交付決定通知を受け取ってから発注・契約する
なぜ重要か:採択と交付決定は別の手続きだ。補助金適正化法 第6条の交付決定より前の経費は対象外になり、数百万円がまるごと自己負担になる。
失敗2: 「後払い」を計算に入れていない
❌ 補助率1/2だから半額だけ用意すればいい
⭕ 全額を先に払い、額の確定後に補助金が入る前提で資金計画を組む
なぜ重要か:実績報告の不備で額の確定が遅れると、入金はさらに後ろにずれる。支払いサイトの長い設備投資ほど影響が大きい。
失敗3: 労働保険料の未納で助成金が不支給になる
❌ 要件は満たしているから大丈夫だろうと支給申請まで進む
⭕ 申請前に前年度より前の保険年度の労働保険料が納付済みか確認する
なぜ重要か:共通要領0302ロにより、未納があると助成金は支給されない(申請日の翌日から2か月以内に納付した場合等の例外はある)。取組自体は正しくても落ちる。
失敗4: 同じ経費で2つ申請してしまう
❌ 同じ研修費を人材開発支援助成金と自治体の補助金の両方に出す
⭕ 経費を分け、請求書・領収書・仕訳の段階で対応関係を明確にしておく
なぜ重要か:共通要領0304ロは「同一の経費又は賃金の支出について、同時に二つ以上の助成金を支給してはならない」と明記している。補助金側も同一経費の重複補助は原則できない。
よくある質問
助成金と補助金の違いは何ですか?
所管・財源・審査の3点です。補助金は経済産業省・中小企業庁が中心で税金が財源、事業計画を採点する競争審査があります。助成金は厚生労働省が中心で雇用保険二事業の保険料(事業主のみ負担・令和8年度は3.5/1,000)が主な財源、要件を満たし不支給要件に当たらなければ支給決定されます。
補助金と助成金と交付金の違いは何ですか?
補助金適正化法 第2条は「補助金等」に補助金・負担金・利子補給金・その他相当の反対給付を受けない給付金(政令で定めるもの)を含めています。「交付金」という語は、国から地方公共団体へ配分するお金に使われることが多い言葉で、事業者が直接申請する制度名としてはあまり使われません。呼び名より、根拠法令と申請窓口を見てください。
補助金と給付金の違いは何ですか?
給付金は、要件に当てはまる人・事業者へ一律の金額を支給する性格のものを指すことが多く、事業計画の審査や実績報告を伴わない設計が一般的です。補助金は実際にかかった経費の一部を、実績報告で確認したうえで精算払いします。領収書を出す必要があるかどうかが、実務上の分かれ目になります。
奨励金・支援金・負担金はどちらに入りますか?
名前で決まりません。国の制度であれば補助金適正化法上の「補助金等」に当たるかどうか、雇用保険二事業なら共通要領の適用対象かどうかで判断します。法人税の扱いでは、雇用改善の取組に対する奨励金等は法人税基本通達2-1-42の注により支給決定日の事業年度の益金になります。
助成金と補助金の会計処理の違いは何ですか?
どちらも雑収入として収益計上します。違いは計上時期で、休業手当・賃金・職業訓練費等を補塡する給付金は「事実があった事業年度」に見積計上(法人税基本通達2-1-42)、雇用改善の奨励金等は「支給決定日」の事業年度です。固定資産の取得に充てた国庫補助金等は法人税法第42条の圧縮記帳を検討できます。個別の判断は顧問税理士にご確認ください。
補助金や助成金に消費税はかかりますか?
かかりません。国税庁のタックスアンサー No.6157 は「国または地方公共団体からの補助金や助成金等」を不課税取引の例として挙げています。課税売上割合の分母にも分子にも算入しません。ただし補助金側の制度として、仕入税額控除できる消費税相当額を確定申告後に返還する報告義務が課されることがあります。
自治体の補助金と助成金の違いは何ですか?
自治体の制度は、国の補助金適正化法ではなく各自治体の交付要綱にもとづきます。名称の付け方に統一ルールがないため、「補助金」でも人材育成向け、「助成金」でも設備投資向けということが起こります。要綱の「対象経費」「交付決定」「実績報告」の3章を読むのが確実です。国の制度との併用可否も要綱に書かれています。
NPO法人も補助金・助成金を使えますか?
制度によります。雇用関係助成金は「事業の経営の主体である個人又は法人若しくは法人格がない社団若しくは財団」を事業主と定義しており(共通要領0201)、雇用保険適用事業所であればNPO法人も対象になり得ます。中小企業向け補助金は中小企業基本法上の会社・個人事業者に限る制度が多く、公募要領の「補助対象者」を確認してください。
補助金は何回でも申請できますか?
制度の公募要領によります。同一制度で過去に採択された事業者の再申請を制限するもの、減点対象とするものがあります。不採択になった場合は、次の回次に改善して再申請できる制度が一般的です。
不正受給をするとどうなりますか?
助成金では、共通要領0702により不支給とした日または支給を取り消した日から5年間すべての雇用関係助成金が支給されません。不正に関与した役員が別会社の役員になっている場合は、その会社も同じ期間対象になります。返還金が完納されない間は、この期間がさらに延長されます。補助金でも補助金適正化法 第17条により交付決定が取り消され、返還命令の対象になります。
補助金と助成金、どちらから手をつけるべきですか?
入金の早さと手間で言えば助成金が先です。公募を待たずに動け、審査で落ちる要素が少ないためです。ただし、金額規模が必要な設備投資は補助金しか選択肢がありません。研修や正社員化で助成金の手続きに慣れてから補助金に進むのが、社内に申請ノウハウを残す意味でも現実的です。
制度選びに迷ったときの相談先
補助金と助成金の違いを理解しても、実際にどの制度を使うべきか迷うケースは多いものです。以下の無料相談窓口を活用しましょう。
よろず支援拠点(全国47都道府県に設置):経営全般の無料相談ができ、補助金・助成金の組み合わせを提案してもらえます。予約制で、1回あたり60分程度。オンライン相談にも対応しています。
都道府県労働局・ハローワーク:雇用関係助成金の申請先であり相談窓口です。人材開発支援助成金の計画届、キャリアアップ助成金の支給申請など、様式の書き方まで確認できます。業務改善助成金は労働局の雇用環境・均等部(室)が窓口です。
商工会議所・商工会:持続化補助金の申請には商工会議所・商工会の「事業支援計画書」が必要で、経営指導員による事業計画のレビューも受けられます。小規模事業者にとって最も身近な支援機関です。
認定経営革新等支援機関:補助金によっては確認書の発行が要件になります。選び方の基準は認定経営革新等支援機関とはにまとめました。
AI研修に使うなら人材開発支援助成金から
AI・DXの内製化を進めたい会社にとって、実務で最初に効くのは人材開発支援助成金の事業展開等リスキリング支援コースです。厚生労働省の令和8年8月3日版の案内では、OFF-JTの経費助成率75%(中小企業以外は60%)、賃金助成は1人1時間あたり1,000円(同500円)、要件を満たせば設備投資加算として導入費用の50%が加算されます。令和8年度末までの時限措置である点に注意してください。
申請には「職業能力開発推進者」の選任と「事業内職業能力開発計画」の策定・周知が必要で、訓練開始日の6か月前から1か月前までに計画届を労働局へ提出します。研修を決めてから慌てて届出を出しても間に合わないので、カリキュラム設計と同時に進めるのが実務的です。具体的な組み立て方はAI研修の助成金活用術にシナリオ付きでまとめました。
あわせて読みたい
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典(公式サイト)
- 補助金等に係る予算の執行の適正化に関する法律 — e-Gov法令検索(参照日: 2026-09-25)
- 雇用関係助成金の申請にあたって(共通要領 令和8年4月8日現在) — 厚生労働省(参照日: 2026-09-25)
- 事業主の方のための雇用関係助成金 — 厚生労働省(参照日: 2026-09-25)
- 令和8年度 雇用保険料率のご案内 — 厚生労働省(参照日: 2026-09-25)
- 人材開発支援助成金 — 厚生労働省(参照日: 2026-09-25)
- 業務改善助成金(令和8年度) — 厚生労働省(参照日: 2026-09-25)
- 人気の補助金 — 中小企業庁 ミラサポplus(参照日: 2026-09-25)
- 小規模事業者持続化補助金<一般型・通常枠>第17回公募の採択事業者を決定 — 中小企業庁(参照日: 2026-09-25)
- 新事業進出・ものづくり商業サービス補助金の第1回公募要領を公開 — 中小企業庁(参照日: 2026-09-25)
- No.6157 課税の対象とならないもの(不課税)の具体例 — 国税庁(参照日: 2026-09-25)
- No.6209 非課税と不課税の違い — 国税庁(参照日: 2026-09-25)
- No.2202 国庫補助金等を受け取ったとき — 国税庁(参照日: 2026-09-25)
- 法人税基本通達 第7款 その他の収益等(2-1-42) — 国税庁(参照日: 2026-09-25)
- 法人税基本通達 第2節 国庫補助金等で取得した資産の圧縮記帳(10-2-1) — 国税庁(参照日: 2026-09-25)
- jGrants(補助金の電子申請システム) — デジタル庁(参照日: 2026-09-25)
AI導入・DX推進の計画づくりでお困りですか?
株式会社Uravationでは、AI研修・導入支援と合わせて、どの制度が自社の取組に合うかの整理もご相談いただけます(申請書の作成代行は行っておりません)。
→ 無料相談はこちら
執筆・監修: 株式会社Uravation 補助金ナビ編集部/監修: 佐藤 傑(株式会社Uravation 代表取締役)
100社以上のAI研修・導入支援の実績をもとに、中小企業のAI活用と制度活用の実務を整理しています。X (@SuguruKun_ai)
免責事項: 本記事の情報は2026年9月25日時点で各省庁・事務局が公表している資料に基づく参考情報です。補助金・助成金の制度内容は予告なく変更される場合があります。申請にあたっては、必ず各制度の公式サイトで最新の公募要領・支給要領をご確認ください。税務上の取扱いについては顧問税理士にご相談ください。本記事の情報に基づく申請の結果について、当サイトおよび株式会社Uravationは一切の責任を負いません。