2026年11月9日時点で、賞与の社会保険料は、賞与の額(税引き前の総支給額)から1,000円未満を切り捨てた「標準賞与額」に、健康保険・介護保険(40歳から64歳までの人)・子ども・子育て支援金・厚生年金保険の料率をかけて計算し、その額を会社と本人が半分ずつ負担します。雇用保険料だけは切り捨てをせず、賞与の額そのものに本人の率(令和8年度の一般の事業は5/1,000)をかけます。
標準賞与額には上限があります。健康保険(介護保険と子ども・子育て支援金を含む)は年度(毎年4月1日から翌年3月31日まで)の累計で573万円、厚生年金保険は1か月150万円です。令和8年度の協会けんぽの料率は、東京都なら健康保険9.85%で、40歳から64歳までの人はこれに介護保険1.62%が加わります。令和8年4月分からは全国一律の子ども・子育て支援金0.23%も加わりました。厚生年金保険は18.3%で固定です。
退職で資格を失った月に払った賞与は保険料の対象にならず、育児休業等の間の賞与は、事業主の申出があり「賞与を払った月の末日を含む、連続した1か月を超える休業」の時に免除されます。
最終更新:2026年11月9日。この記事は、日本年金機構の賞与と保険料免除の案内、全国健康保険協会(協会けんぽ)の令和8年度の保険料率と保険料額表、厚生労働省の令和8年度の雇用保険料率、こども家庭庁の子ども・子育て支援金の案内、健康保険法と厚生年金保険法を読み、給与の担当者向けに整理したものです。資料はすべて2026年11月9日時点で取得した公表物です。
賞与の社会保険料のしくみ|標準賞与額に料率をかけて折半する
賞与の社会保険料は、賞与の額(税引き前の総支給額)から1,000円未満を切り捨てる→標準賞与額が決まる→保険ごとの料率をかける→会社と本人が半分ずつ負担する、の順で決まります。日本年金機構も、標準賞与額に健康保険・厚生年金保険の保険料率をかけた額を事業主と被保険者が折半で負担する、と案内しています(日本年金機構「従業員に賞与を支給したときの手続き」)。法律も、被保険者と事業主がそれぞれ保険料の半分を負担すると定めています(健康保険法第161条・厚生年金保険法第82条)。
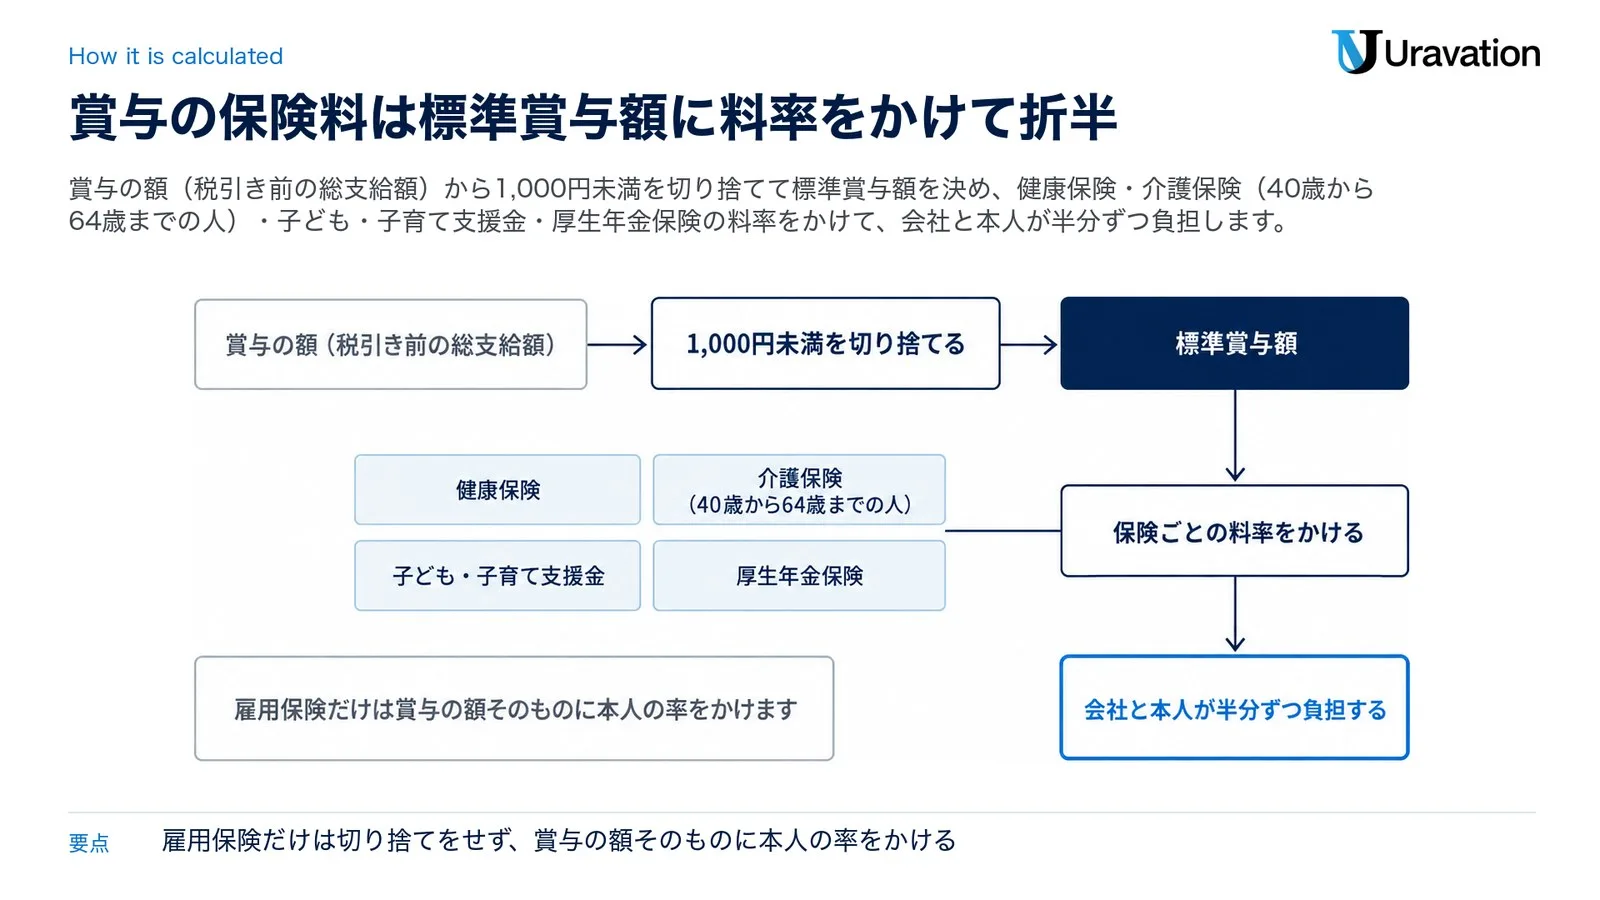
毎月の給与の保険料は、報酬を等級に当てはめた標準報酬月額で計算します。賞与はそうではありません。賞与を払った月ごとに、その月の賞与の額から標準賞与額を決めます(健康保険法第45条・厚生年金保険法第24条の4)。どの保険が賞与にかかり、誰が負担するかを並べると次のとおりです。
| 保険 | 料率をかける額 | 本人 | 会社 |
|---|---|---|---|
| 健康保険 | 標準賞与額 | 半分 | 半分 |
| 介護保険(40歳から64歳までの人) | 標準賞与額 | 半分 | 半分 |
| 子ども・子育て支援金(令和8年4月分から) | 標準賞与額 | 半分 | 半分 |
| 厚生年金保険 | 標準賞与額 | 半分 | 半分 |
| 雇用保険 | 賞与の額(総支給額) | 本人の率(一般の事業は5/1,000) | 会社の率(一般の事業は8.5/1,000) |
| 子ども・子育て拠出金(支援金とは別・会社だけが負担) | 厚生年金保険の標準賞与額 | なし | 全額(0.36%) |
表のとおり、雇用保険だけは賞与の額そのものに本人の率をかけます。会社は本人の分を賞与から差し引くことができ、差し引いたら控除の計算書を作って控除額を本人に知らせなければなりません(健康保険法第167条・厚生年金保険法第84条・労働保険徴収法第32条)。
「半分ずつ」が変わる場面もあります。健康保険組合は規約で会社が負担する割合を増やせるので(健康保険法第162条)、組合に入っている会社は料率と負担の割合を組合の案内で確かめてください。一方、2026年10月に始まった保険料調整制度は、賞与にかかる保険料が対象外です(日本年金機構「保険料調整制度を利用した場合の保険料額の計算方法」)。申出の手続きは保険料調整制度の申出書の書き方と期限にまとめています。
標準賞与額の出し方|1,000円未満を切り捨てる・年3回以下が賞与
標準賞与額は、実際に払った税引き前の賞与の額から1,000円未満の端数を切り捨てた額です。賞与が480,600円なら、標準賞与額は480,000円。同じ月に2回以上払った時は、その月の分を合算します(日本年金機構「厚生年金保険の保険料」)。自社製品などの現物で払った分も含みます。
どの支給が「賞与」に当たるかは、名前では決まりません。賃金、給料、手当、賞与など名称を問わず、労働の対償として受けるもののうち、年3回以下の回数で支給されるものが賞与です。日本年金機構は例として、賞与(役員賞与を含む)、ボーナス、期末手当、年末手当、夏(冬)季手当、越年手当、勤勉手当、繁忙手当、もち代、年末一時金などを挙げています。
| 支給のしかた | 社会保険での扱い |
|---|---|
| 年3回以下の回数で支給する(例:給与規程で7月と12月に「○○手当」を支給すると決めている) | 賞与(標準賞与額の対象) |
| 年4回以上支給する | 報酬(標準報酬月額の対象) |
| 結婚祝金など、労働の対償とみなされないもの | 対象外 |
法律の定義では、賞与は「三月を超える期間ごとに受けるもの」です(健康保険法第3条第6項・厚生年金保険法第3条第1項第4号)。回数の数え方で迷う支給は、年金事務所に確かめてください。
雇用保険は別です。労働保険徴収法の「賃金」には賞与も含まれ(第2条第2項)、雇用保険料は標準賞与額を使わずに、賃金総額(総支給額)に本人の率をかけて計算します(厚生労働省「雇用保険被保険者からの雇用保険料の控除方法」)。同じ480,600円の賞与でも、健康保険や厚生年金保険は480,000円、雇用保険は480,600円が計算のもとです。
標準賞与額の上限|健康保険は年度573万円・厚生年金は1か月150万円
標準賞与額の上限は、保険によって数え方が違います。健康保険は年度の累計573万円で、年度は毎年4月1日から翌年3月31日までです。厚生年金保険は1か月150万円で、同じ月に2回以上払った時は合算した額に上限をあてます(日本年金機構「従業員に賞与を支給したときの手続き」)。
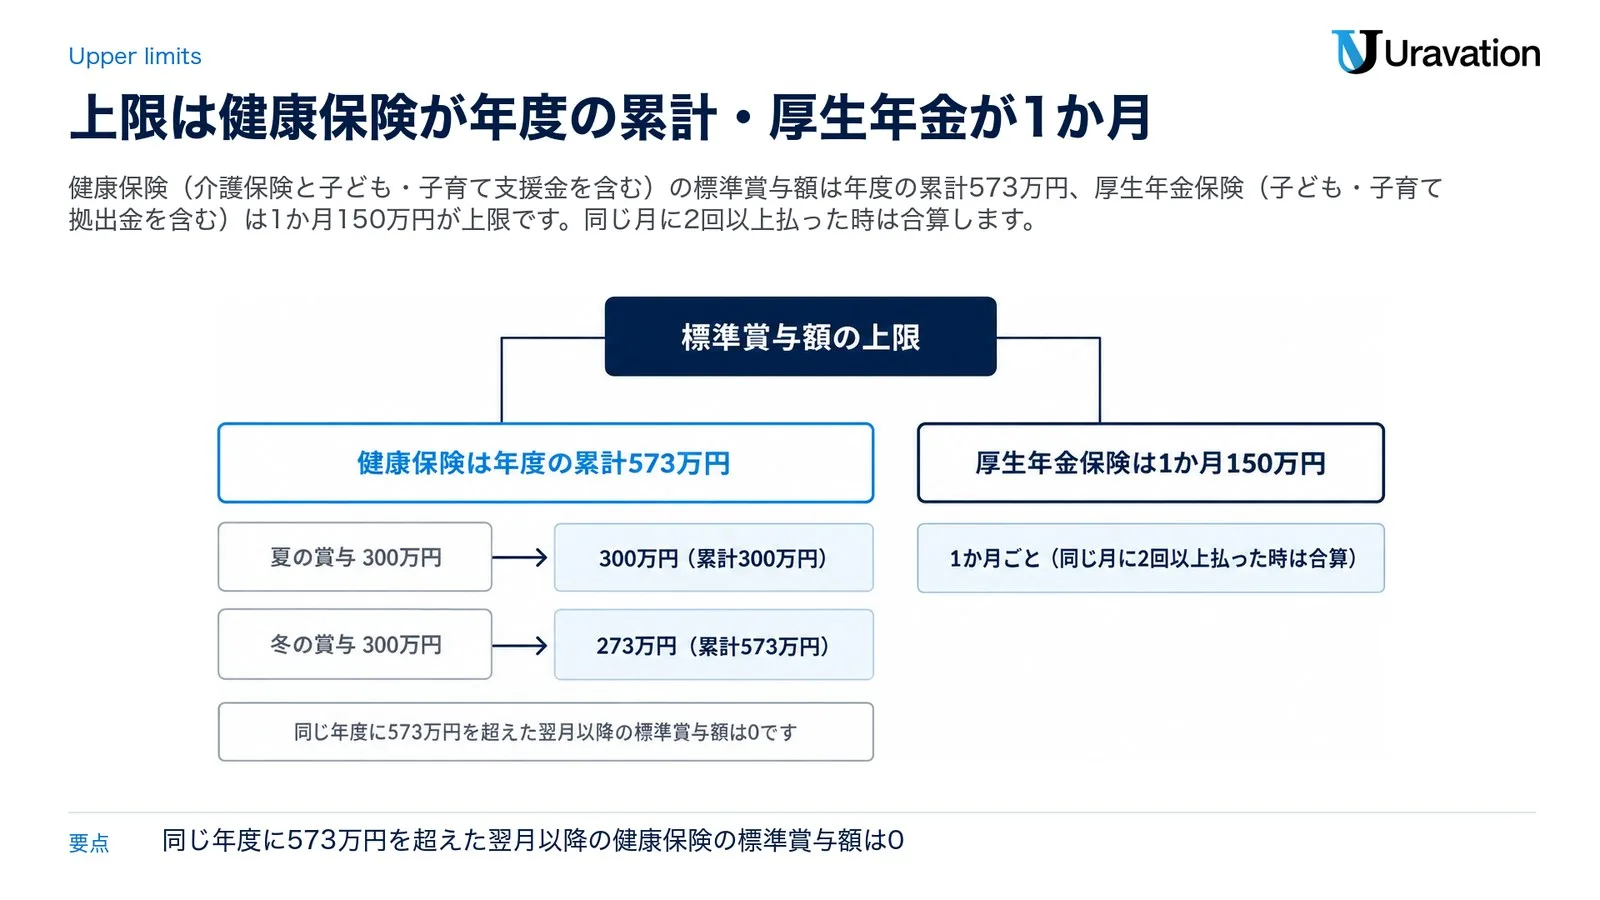
介護保険と子ども・子育て支援金も健康保険と同じ年間573万円、子ども・子育て拠出金も厚生年金保険と同じ月間150万円です(協会けんぽ 令和8年度保険料額表(東京支部)の注記)。
| 保険 | 上限 | 数え方 |
|---|---|---|
| 健康保険・介護保険・子ども・子育て支援金 | 573万円 | 年度(毎年4月1日から翌年3月31日まで)の累計 |
| 厚生年金保険・子ども・子育て拠出金 | 150万円 | 1か月ごと(同じ月に2回以上払った時は合算) |
健康保険で累計が573万円を超える月は、累計がちょうど573万円になるようにその月の標準賞与額を決めます。同じ年度に573万円を超えた翌月以降の標準賞与額は0です(健康保険法第45条・日本年金機構の留意事項)。想定例で、同じ年度の夏と冬に300万円ずつ払った人を見ると次のとおりです。
| 想定例 | 健康保険の標準賞与額 | 厚生年金保険の標準賞与額 |
|---|---|---|
| 夏の賞与 300万円 | 300万円(累計300万円) | 150万円 |
| 冬の賞与 300万円 | 273万円(累計573万円) | 150万円 |
同じ年度に転職などで資格の喪失と取得があった人は、保険者ごとに累計します。協会けんぽの中で被保険者期間が2つ以上あり、累計が573万円を超えた時は、本人の申出に基づいて会社が「健康保険 標準賞与額累計申出書」を出します(電子媒体・電子申請では出せません)。続けて加入している人は、573万円を超えても申出書は要りません(日本年金機構「従業員に賞与を支給したときの手続き」の留意事項・「年間の標準賞与額の累計額が573万円を超えたとき」)。
令和8年度の料率|協会けんぽ・介護保険・厚生年金・雇用保険
令和8年度(2026年度)の料率を並べると次のとおりです。協会けんぽの健康保険料率は都道府県ごとに違い、令和8年度は3月分(4月納付分)から改定されました(協会けんぽ「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」)。
| 保険 | 令和8年度の率 | いつの分から | 負担 |
|---|---|---|---|
| 健康保険(協会けんぽ) | 都道府県ごと(9.21%〜10.55%・東京都は9.85%) | 令和8年3月分(4月納付分)から | 会社と本人で半分ずつ |
| 介護保険(40歳から64歳までの人) | 1.62%(全国一律) | 令和8年3月分から | 会社と本人で半分ずつ |
| 子ども・子育て支援金 | 0.23%(全国一律) | 令和8年4月分(5月納付分)から | 会社と本人で半分ずつ |
| 厚生年金保険 | 18.3%(固定) | 平成29年9月分から | 会社と本人で半分ずつ |
| 雇用保険(一般の事業) | 13.5/1,000 | 令和8年4月1日から | 本人5/1,000・会社8.5/1,000 |
| 子ども・子育て拠出金 | 0.36% | 令和2年4月分から | 会社だけ |
介護保険料率は協会けんぽ「介護保険料率について」、厚生年金保険料率は日本年金機構「厚生年金保険の保険料」、拠出金率は協会けんぽの保険料額表の注記によります。
雇用保険の率は事業の種類で違います。令和8年度は、一般の事業が本人5/1,000・会社8.5/1,000、農林水産・清酒製造の事業が本人6/1,000・会社9.5/1,000、建設の事業が本人6/1,000・会社10.5/1,000です。令和7年度の一般の事業(本人5.5/1,000・会社9/1,000)から変わっているので、給与の計算の設定を見直してください(厚生労働省「令和8(2026)年度 雇用保険料率のご案内」)。
協会けんぽの都道府県ごとの健康保険料率(令和8年度)は次のとおりで、事業所がある都道府県の率を使います。どの都道府県でも子ども・子育て支援金0.23%がかかり、40歳から64歳までの人は介護保険料率1.62%も足します。
| 都道府県 | 健康保険料率 | 都道府県 | 健康保険料率 |
|---|---|---|---|
| 北海道 | 10.28% | 滋賀県 | 9.88% |
| 青森県 | 9.85% | 京都府 | 9.89% |
| 岩手県 | 9.51% | 大阪府 | 10.13% |
| 宮城県 | 10.10% | 兵庫県 | 10.12% |
| 秋田県 | 10.01% | 奈良県 | 9.91% |
| 山形県 | 9.75% | 和歌山県 | 10.06% |
| 福島県 | 9.50% | 鳥取県 | 9.86% |
| 茨城県 | 9.52% | 島根県 | 9.94% |
| 栃木県 | 9.82% | 岡山県 | 10.05% |
| 群馬県 | 9.68% | 広島県 | 9.78% |
| 埼玉県 | 9.67% | 山口県 | 10.15% |
| 千葉県 | 9.73% | 徳島県 | 10.24% |
| 東京都 | 9.85% | 香川県 | 10.02% |
| 神奈川県 | 9.92% | 愛媛県 | 9.98% |
| 新潟県 | 9.21% | 高知県 | 10.05% |
| 富山県 | 9.59% | 福岡県 | 10.11% |
| 石川県 | 9.70% | 佐賀県 | 10.55% |
| 福井県 | 9.71% | 長崎県 | 10.06% |
| 山梨県 | 9.55% | 熊本県 | 10.08% |
| 長野県 | 9.63% | 大分県 | 10.08% |
| 岐阜県 | 9.80% | 宮崎県 | 9.77% |
| 静岡県 | 9.61% | 鹿児島県 | 10.13% |
| 愛知県 | 9.93% | 沖縄県 | 9.44% |
| 三重県 | 9.77% |
この表は協会けんぽの率です。健康保険組合に加入している事業所は組合が決めた料率を使い、介護保険料率も保険者が定めるので(健康保険法第160条第13項・第16項)、加入している健康保険組合の料率を必ず確かめてください。厚生年金基金に加入している人の厚生年金保険料率は、基金ごとの免除保険料率を差し引いた率です(協会けんぽの保険料額表の注記)。
子ども・子育て支援金|令和8年度から賞与にも0.23%
子ども・子育て支援金は、令和8年4月保険料(5月に給与天引き)から始まった新しい拠出で、医療保険の保険料とあわせて徴収されます。被用者保険には国が一律の支援金率を示すことになっていて、令和8年度の支援金率は0.23%。基本的に支援金額の半分は企業が負担するので、会社と本人で半分ずつです(こども家庭庁「子ども・子育て支援金制度について」)。協会けんぽでは、一般の被保険者は令和8年4月分(5月納付分)からです(協会けんぽ「子ども・子育て支援金率について」)。
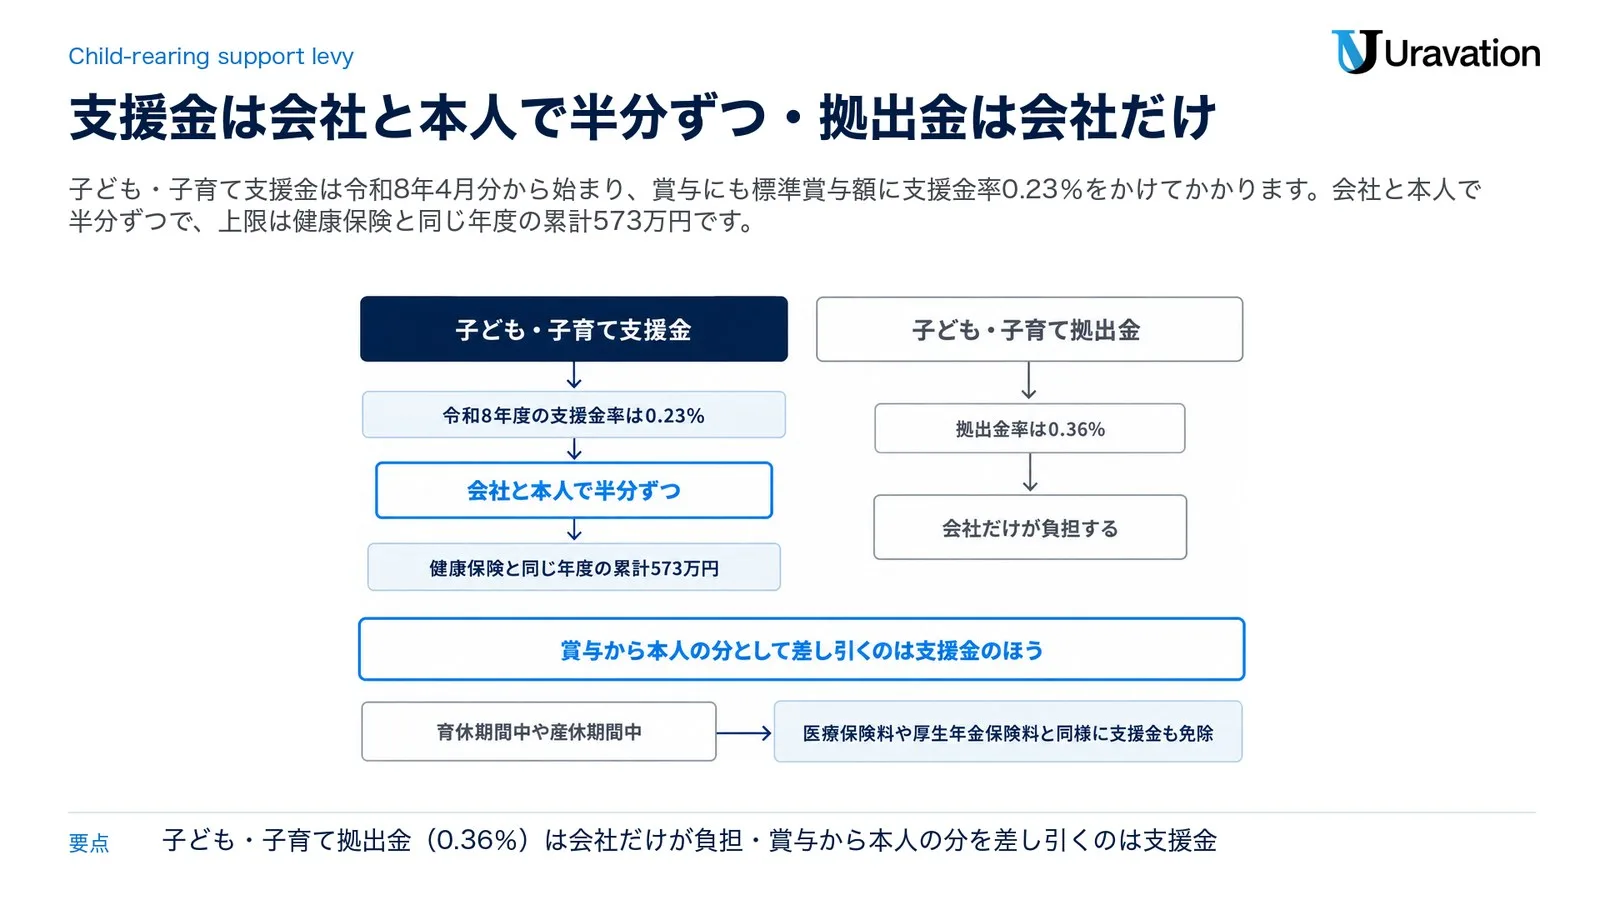
支援金は賞与にもかかります。こども家庭庁の事業主向けリーフレットは「賞与からも支援金を拠出いただきます(標準賞与×支援金率)」と書いています(こども家庭庁「事業主向けリーフレット」)。上限は健康保険と同じ年度の累計573万円です。健康保険法第156条も、標準賞与額に一般保険料率と子ども・子育て支援金率を合わせた率をかけると定めています。
同じリーフレットのQ&Aでは、育休期間中や産休期間中は、医療保険料や厚生年金保険料と同様に支援金も免除されると答えています。給与明細に支援金の額を分けて書くことは法令上の義務ではありませんが、こども家庭庁は内訳を書く取組への協力を求めています。
紛らわしいのが「子ども・子育て拠出金」です。こちらは児童手当の支給に要する費用などの一部として会社だけが負担するもので、本人の負担はありません。厚生年金保険の標準報酬月額と標準賞与額に拠出金率をかけ、拠出金率は0.36%、上限は厚生年金保険と同じ1か月150万円です(協会けんぽの保険料額表の注記)。賞与から本人の分として差し引くのは支援金のほうで、拠出金ではありません。
賞与の社会保険料の計算例|東京都・賞与480,600円の想定例
ここからは想定例で、実在の会社や人の数字ではありません。東京都にある協会けんぽの事業所が、45歳の社員に2026年12月に賞与480,600円(税引き前の総支給額)を払うとします。同じ月にほかの賞与はなく、年度の累計は573万円に届かず、雇用保険は一般の事業です。計算は次の5段です。
- 1,000円未満を切り捨てる:480,600円→標準賞与額480,000円
- 上限を確かめる:年度の累計573万円にも、1か月150万円にも届かない
- 料率をかける:健康保険と介護保険で11.47%、子ども・子育て支援金0.23%、厚生年金保険18.3%、子ども・子育て拠出金0.36%(会社だけ)
- 半分にして本人の分を出す(円未満の端数は下の決まりで処理)
- 雇用保険料は、切り捨て前の480,600円に本人の率5/1,000をかける
| 保険 | 計算 | 保険料の全額 | 本人(賞与から差し引く額) | 会社 |
|---|---|---|---|---|
| 健康保険(介護保険を含む) | 480,000円×11.47% | 55,056円 | 27,528円 | 27,528円 |
| 子ども・子育て支援金 | 480,000円×0.23% | 1,104円 | 552円 | 552円 |
| 厚生年金保険 | 480,000円×18.3% | 87,840円 | 43,920円 | 43,920円 |
| 雇用保険 | 480,600円×本人5/1,000・会社8.5/1,000 | ― | 2,403円 | 4,085.1円分(年度更新でまとめて計算) |
| 子ども・子育て拠出金 | 480,000円×0.36% | 1,728円 | 0円 | 1,728円 |
| 本人の分の合計 | ― | ― | 74,403円 | ― |
同じ賞与でも、40歳未満の人なら介護保険がかからないので、健康保険は480,000円×9.85%=47,280円、本人の分は23,640円で、本人の合計は70,515円になります。数字は2026年11月9日に、協会けんぽの令和8年度の料率と厚生労働省の令和8年度の雇用保険料率で検算しました。
この例は、賞与から差し引く本人の分に円未満の端数が出ない数字にしました。端数が出た時の決まりは協会けんぽの保険料額表の注記にあり、会社が賞与から本人の分を差し引く場合は、本人の分の端数が50銭以下なら切り捨て、50銭を超えれば切り上げて1円にします(本人が現金で払う場合は50銭未満切り捨て・50銭以上切り上げ。会社と本人の間に特約があれば特約で処理)。例えば標準賞与額301,000円の厚生年金保険料は55,083円で、半分の27,541.5円は端数がちょうど50銭なので、本人の分は27,541円です。
雇用保険料の本人の分も、賃金から差し引く場合は端数が50銭以下なら切り捨て、50銭1厘以上なら切り上げです。厚生労働省の手引の例では、賃金255,940円×5.0/1,000=1,279.7円なので、本人の分は1,280円になります。
社会保険料が決まると、次は所得税です。賞与から差し引く所得税は、賞与の額から社会保険料等を差し引いた金額に「算出率の表」の率をかけて計算します(国税庁 No.2523 賞与に対する源泉徴収)。算出率の表の使い方は、補助金ナビの「賞与の源泉徴収税額の計算|令和8年分の算出率の表と10倍の例外」で扱っています。
退職した月・産休・育休の賞与|保険料の扱いと免除の条件
まず退職です。資格を失った月(資格喪失月)に払った賞与は、保険料の対象になりません。資格を取った月は、資格取得日以降に払った賞与が対象です。資格の取得と喪失が同じ月にある時は、資格取得日から資格喪失日の前日までに払った賞与が対象になります(日本年金機構「従業員に賞与を支給したときの手続き」の留意事項)。
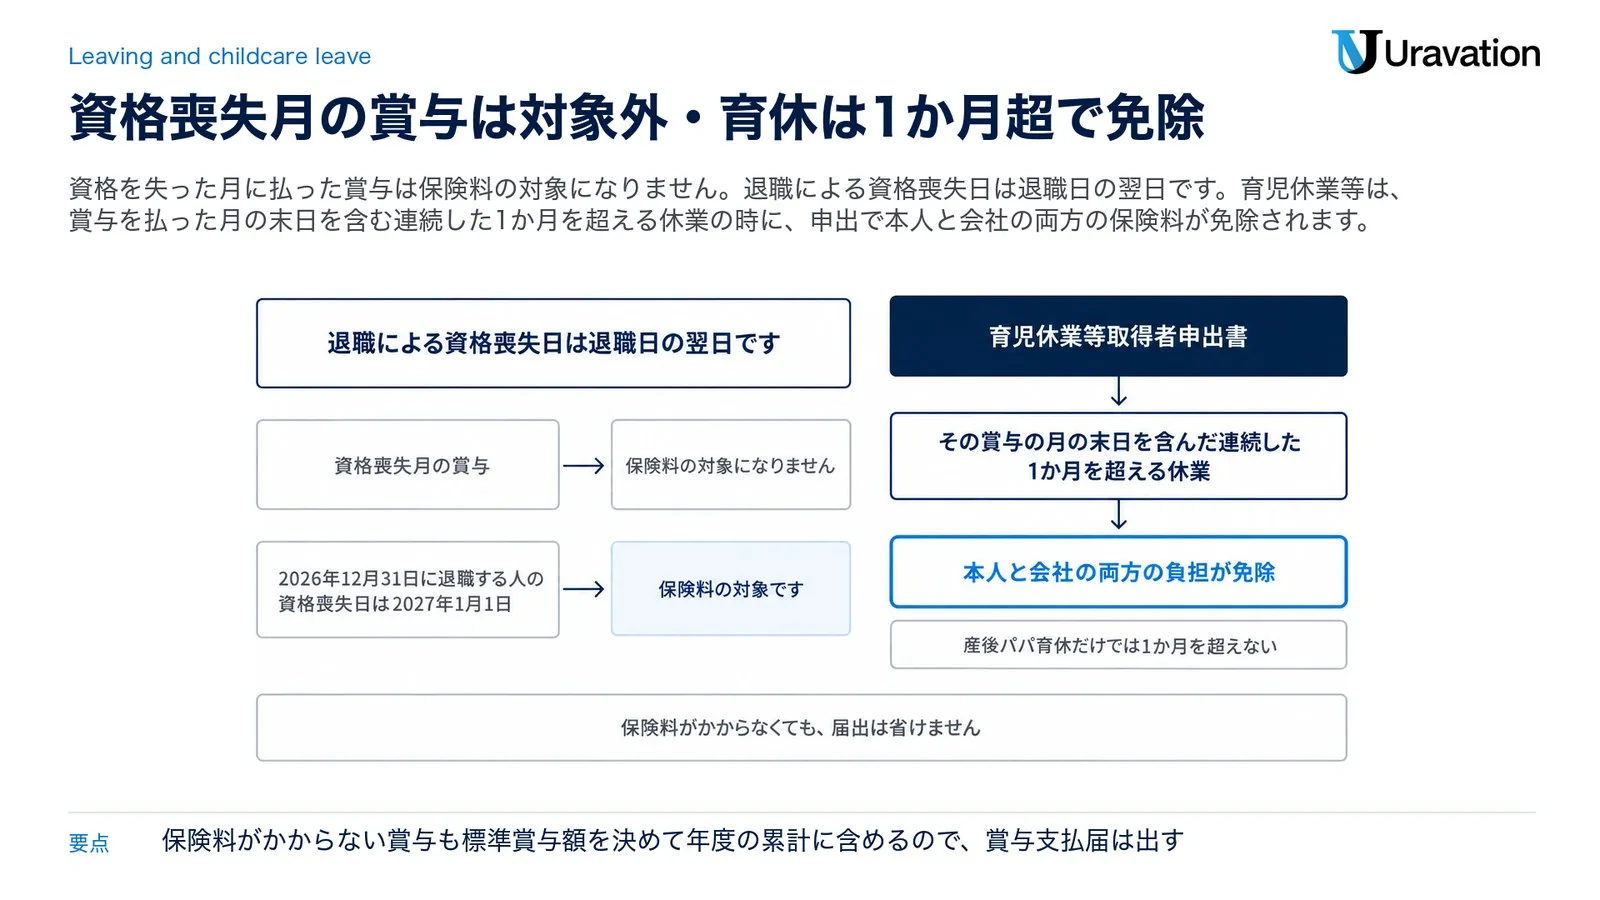
間違えやすいのが資格喪失日です。退職による資格喪失日は退職日の翌日です(日本年金機構「従業員が退職・死亡したとき(健康保険・厚生年金保険の資格喪失)の手続き」)。2026年12月31日に退職する人の資格喪失日は2027年1月1日なので、2026年12月に払う賞与は資格喪失月の賞与に当たらず、保険料の対象です。2026年12月15日に退職する人なら資格喪失日は2026年12月16日で、同じ12月に払う賞与は資格喪失月の賞与になります。退職日と支払日が近い人は、年金事務所にも確かめてから計算してください。
保険料がかからなくても、届出は省けません。健康保険では、資格喪失月でも資格喪失日の前日までに払った賞与は標準賞与額として決め、年度の累計573万円に含めます。育児休業等で保険料が免除される期間に払った賞与も同じ扱いです。
次に育児休業です。事業主が「育児休業等取得者申出書」を出すと、育児休業等の期間の保険料は本人と会社の両方の負担が免除され、賞与も、育児休業等の期間に月末が含まれる月に払ったものなら免除の対象です。ただし令和4年10月1日以降に始まった育児休業等は、その賞与の月の末日を含んだ連続した1か月を超える休業を取った場合に限られます(日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が育児休業等を取得・延長したときの手続き」・健康保険法第159条・厚生年金保険法第81条の2)。
産後パパ育休は、子の出生後8週間以内に4週間まで取る休業です。産後パパ育休だけでは1か月を超えないので、賞与の分は免除されません。続けて取る2つ以上の育児休業等は、1つの育児休業等とみなされます(健康保険法第159条第2項)。給付と手取りの関係は産後パパ育休で手取り10割になる条件と計算式、育休中の給付の上限は育休手当・育児休業給付金の上限額にあります。
産前産後休業(産前42日(多胎妊娠は98日)・産後56日のうち、妊娠や出産を理由に働かなかった期間)は、事業主が「産前産後休業取得者申出書」を出すと、本人と会社の両方の保険料が免除されます。免除の期間は、産前産後休業を始めた月から、終わった日の翌日が属する月の前月まで(終わった日が月末ならその月まで)です(日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が産前産後休業を取得したときの手続き」)。法律の条文には、育児休業等のような「1か月以下なら標準報酬月額に係る保険料に限る」という書き方はありません(健康保険法第159条の3・厚生年金保険法第81条の2の2)。この期間に賞与を払う時は、扱いを年金事務所か加入している健康保険組合に確かめてから計算すると確実です。育児休業の免除と期間が重なる時は、産前産後休業の免除が優先されます。
賞与を払った後の手続き|賞与支払届は5日以内・保険料は翌月末まで
賞与を払ったら、会社は「被保険者賞与支払届」を賞与支払日から5日以内に、事務センターか管轄の年金事務所へ出します。届出の内容で標準賞与額が決まり、それが賞与の保険料と、本人が将来受け取る年金額の計算の基礎になります(日本年金機構「従業員に賞与を支給したときの手続き」)。70歳以上被用者に払った賞与も、同じ届出の対象です。記入のしかたは賞与支払届の記入例|5日以内・不支給時も解説にまとめています。
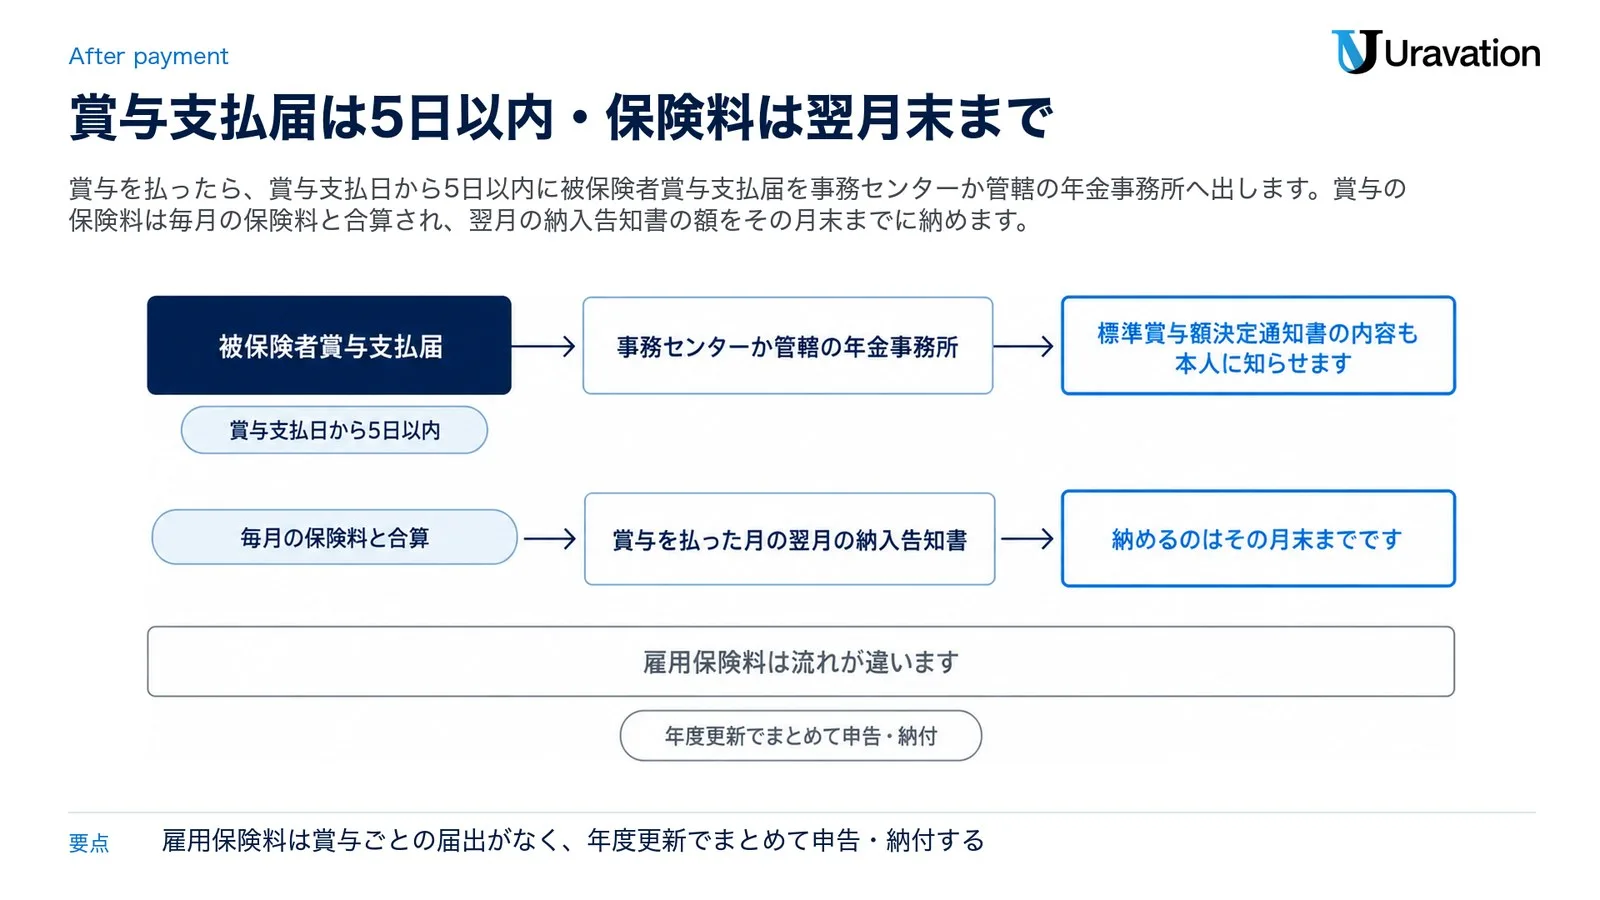
賞与の保険料は毎月の保険料と合算され、賞与を払った月の翌月の納入告知書(口座振替なら納入告知額通知書)で知らされます。納めるのはその月末までです。本人の分は賞与を払う時に差し引けます。差し引いたら控除の計算書を作って本人に知らせ、日本年金機構から届く標準賞与額決定通知書の内容も本人に知らせます。
雇用保険料は流れが違います。賞与ごとの届出はなく、会社は本人の分を賞与から差し引くことができ、保険料そのものは年度更新でまとめて申告・納付します。労働保険料は年度の初めに概算で申告・納付し、翌年度の初めに確定申告をして精算する仕組みです(厚生労働省「労働保険の適用・徴収」)。
給与の担当者が確かめること|料率の月・年度の累計・年齢
計算そのものは単純ですが、前提を1つ外すと計算をやり直すことになります。冬の賞与の前に見ておきたい所を並べました。
| 確かめる所 | 中身 |
|---|---|
| 料率の月 | 標準賞与額は賞与を払った月ごとに決まり、その月の保険料として翌月に納めます。協会けんぽの料率は令和8年度は3月分(4月納付分)から改定され、介護保険料率も平成29年3月分以降は毎年3月分から改定されています。2026年11月9日時点の協会けんぽの料率の一覧は令和8年度までなので、3月に賞与を払う会社は次の年度の料率の発表を確かめてください。 |
| 年度の累計 | 健康保険は、同じ年度(毎年4月1日から翌年3月31日まで)の夏の賞与なども合わせて573万円を超えないかを見ます。同じ月に追加で払った時は、その月の賞与をすべて合算して届け出ます。 |
| 40歳・65歳 | 介護保険料は、40歳の誕生日の前日が属する月からかかり、65歳の誕生日の前日が属する月からかからなくなり、65歳からは市区町村が集めます(協会けんぽ茨城支部「介護保険制度と介護保険料について」)。 |
| 70歳 | 70歳の誕生日の前日に厚生年金保険の資格を失い、70歳以上被用者の期間は厚生年金保険の保険料が徴収されません。健康保険は続きます(日本年金機構「従業員が70歳になったとき」の詳細説明)。 |
| 75歳 | 75歳になると健康保険の資格を失います。資格喪失日は誕生日の当日です(日本年金機構の資格喪失の案内)。 |
| 産休・育休・退職 | 休業の期間と賞与を払う月の末日の関係、申出書の有無、退職日と支払日の前後を見ます(「退職した月・産休・育休の賞与」の節)。 |
| 健康保険組合 | 組合の料率、介護保険料率、会社が負担する割合(規約で増やせる)を組合の案内で確かめます。 |
【要注意】賞与の社会保険料で読み違えやすい4点
1. 賞与も毎月の給与と同じ標準報酬月額で計算する
❌ 賞与の社会保険料は、毎月の給与の等級(標準報酬月額)に料率をかけて出す。
⭕ 賞与は、その月の賞与の額から1,000円未満を切り捨てた標準賞与額に料率をかけます(健康保険法第45条・厚生年金保険法第24条の4)。
2. 上限は厚生年金保険も年度の累計573万円
❌ 健康保険も厚生年金保険も、年度の累計573万円までかかる。
⭕ 年度の累計573万円は健康保険(介護保険と子ども・子育て支援金を含む)の上限です。厚生年金保険は1か月150万円で、同じ月に2回以上払った時は合算した額で見ます(日本年金機構)。
3. 育休中に払う賞与はいつも保険料が免除される
❌ 育児休業中の社員なら、賞与の保険料は必ず免除になる。
⭕ 令和4年10月1日以降に始まった育児休業等は、賞与を払った月の末日を含む、連続した1か月を超える休業の時に限って免除されます。産後パパ育休だけでは1か月を超えません(日本年金機構・健康保険法第159条)。
4. 子ども・子育て支援金は会社だけが払う
❌ 支援金は「子ども・子育て拠出金」と同じもので、本人の賞与からは引かない。
⭕ 支援金(0.23%)は基本的に半分を会社、半分を本人が負担し、賞与からも差し引きます。会社だけが負担するのは子ども・子育て拠出金(0.36%)で、別のものです(こども家庭庁・協会けんぽの保険料額表の注記)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
賞与の社会保険料はいつ納めますか?
毎月の保険料と合算され、賞与を払った月の翌月の納入告知書で知らされるので、その月末までに納めます。本人の分は賞与を払う時に賞与から差し引けます(日本年金機構)。迷う時は、年金事務所か加入している健康保険組合、社会保険労務士に確かめてください。
子ども・子育て支援金は賞与にもかかりますか?
かかります。令和8年4月保険料から、賞与からも標準賞与額に支援金率0.23%をかけた額を拠出し、基本的に半分は会社の負担です。上限は年度の累計573万円です(こども家庭庁・協会けんぽ)。迷う時は、年金事務所か加入している健康保険組合、社会保険労務士に確かめてください。
育児休業中の社員に賞与を払うと、社会保険料はかかりますか?
賞与を払った月の末日を含む、連続した1か月を超える育児休業等なら、事業主の申出で本人と会社の両方の保険料が免除されます(令和4年10月1日以降に始まった休業)。1か月以下なら賞与の分は免除されません。免除されても標準賞与額は決まり、健康保険の年度の累計に含めるので、賞与支払届は出します。迷う時は、年金事務所か加入している健康保険組合、社会保険労務士に確かめてください。
12月末で退職する社員の冬の賞与にも社会保険料はかかりますか?
2026年12月31日に退職する人は資格喪失日が2027年1月1日なので、2026年12月に払う賞与は資格喪失月の賞与ではなく、保険料の対象です。月の途中で退職し、その月に賞与を払う場合は、資格喪失月の賞与として保険料の対象になりません(日本年金機構)。迷う時は、年金事務所か加入している健康保険組合、社会保険労務士に確かめてください。
年に4回以上払う手当も、賞与として計算しますか?
しません。年4回以上支給されるものは標準報酬月額の対象となる報酬です。給与規程で7月と12月に払うと決めた手当は、年2回なので賞与になります(日本年金機構)。迷う時は、年金事務所か加入している健康保険組合、社会保険労務士に確かめてください。
健康保険組合に加入している会社も、協会けんぽと同じ料率ですか?
同じとは限りません。健康保険組合の一般保険料率と介護保険料率は組合が定め、規約で会社が負担する割合を増やすこともできます(健康保険法第160条・第162条)。厚生年金保険の18.3%(厚生年金基金の加入者を除く)と、国が被用者保険に一律で示す子ども・子育て支援金率0.23%は共通です。迷う時は、年金事務所か加入している健康保険組合、社会保険労務士に確かめてください。
冬の賞与の段取り|支給前の確認から翌月の納付まで
- 支給日の前に、加入している健康保険(協会けんぽの都道府県か健康保険組合)の令和8年度の料率と、雇用保険の事業の種類を確かめる。
- 対象者ごとに、年齢(40歳から64歳・70歳以上・75歳)、産休・育休、退職日と支払日の前後を確かめる。
- 1,000円未満を切り捨てて標準賞与額を出し、健康保険の年度の累計573万円と厚生年金保険の1か月150万円を確かめる。
- 料率をかけて半分にし、本人の分を賞与から差し引く(円未満は50銭以下切り捨て・50銭超切り上げ)。雇用保険料は賞与の額そのものに本人の率をかける。
- 社会保険料等を差し引いた額で所得税を計算し、控除の計算書を作って本人に知らせる。
- 支払日から5日以内に賞与支払届を出し、翌月の納入告知書の額をその月末までに納める。標準賞与額決定通知書が届いたら本人に知らせる。
12月は年末調整とも重なります。会社側の流れは令和8年分 年末調整のやり方(会社の6手順と書類)にまとめています。
給与計算や社会保険の事務の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(賞与支払届の作成・提出や保険料の計算の代行はお受けしていません)。保険料の扱いで迷う場合は、管轄の年金事務所(日本年金機構「年金事務所管轄区域」)、加入している健康保険組合、社会保険労務士にご相談ください。
参考・出典
- 従業員に賞与を支給したときの手続き・厚生年金保険の保険料・年間の標準賞与額の累計額が573万円を超えたとき — 日本年金機構(参照日: 2026-11-09)
- 厚生年金保険料等の免除(産前産後休業・育児休業等期間)・育児休業等を取得・延長したときの手続き・産前産後休業を取得したときの手続き — 日本年金機構(参照日: 2026-11-09)
- 従業員が退職・死亡したとき(健康保険・厚生年金保険の資格喪失)の手続き・従業員が70歳になったとき(詳細説明)・保険料調整制度を利用した場合の保険料額の計算方法 — 日本年金機構(参照日: 2026-11-09)
- 令和8年度の協会けんぽの保険料率・協会けんぽの介護保険料率について・協会けんぽの子ども・子育て支援金率について・令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)・介護保険制度と介護保険料について(茨城支部) — 全国健康保険協会(参照日: 2026-11-09)
- 雇用保険料率について(令和8(2026)年度 雇用保険料率のご案内)・令和8年度 労働保険年度更新申告書の書き方(継続事業用)(20 雇用保険被保険者からの雇用保険料の控除方法)・労働保険の適用・徴収 — 厚生労働省(参照日: 2026-11-09)
- 子ども・子育て支援金制度について(事業主向けリーフレット) — こども家庭庁(参照日: 2026-11-09)
- No.2523 賞与に対する源泉徴収 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-09)
- 健康保険法(第3条・第45条・第156条・第159条・第159条の3・第160条・第161条・第162条・第167条)・厚生年金保険法(第3条・第24条の4・第81条・第81条の2・第81条の2の2・第82条・第84条)・労働保険の保険料の徴収等に関する法律(第2条・第32条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-09)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月9日時点の法令(e-Gov法令検索)と、日本年金機構、全国健康保険協会、厚生労働省、こども家庭庁、国税庁の公表資料に基づく参考情報です。保険料率、上限、免除の要件、手続きは変わる場合があります。計算例は想定例で、実際の保険料は保険者の料率や本人の状況で変わります。個別の扱いで迷う場合は、管轄の年金事務所、加入している健康保険組合、社会保険労務士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。