2026年11月9日時点で、普通徴収切替理由書は、給与支払報告書を市区町村に出す時に、給与から天引きする特別徴収ではなく、本人が自分で納める普通徴収にする従業員がいる場合に、その理由と人数を知らせる書類です。東京都主税局は、従業員が1月1日時点で住む区市町村に、個人別明細書・総括表と一緒に「普通徴収切替理由書兼仕切書(紙)」を出すよう案内しています。
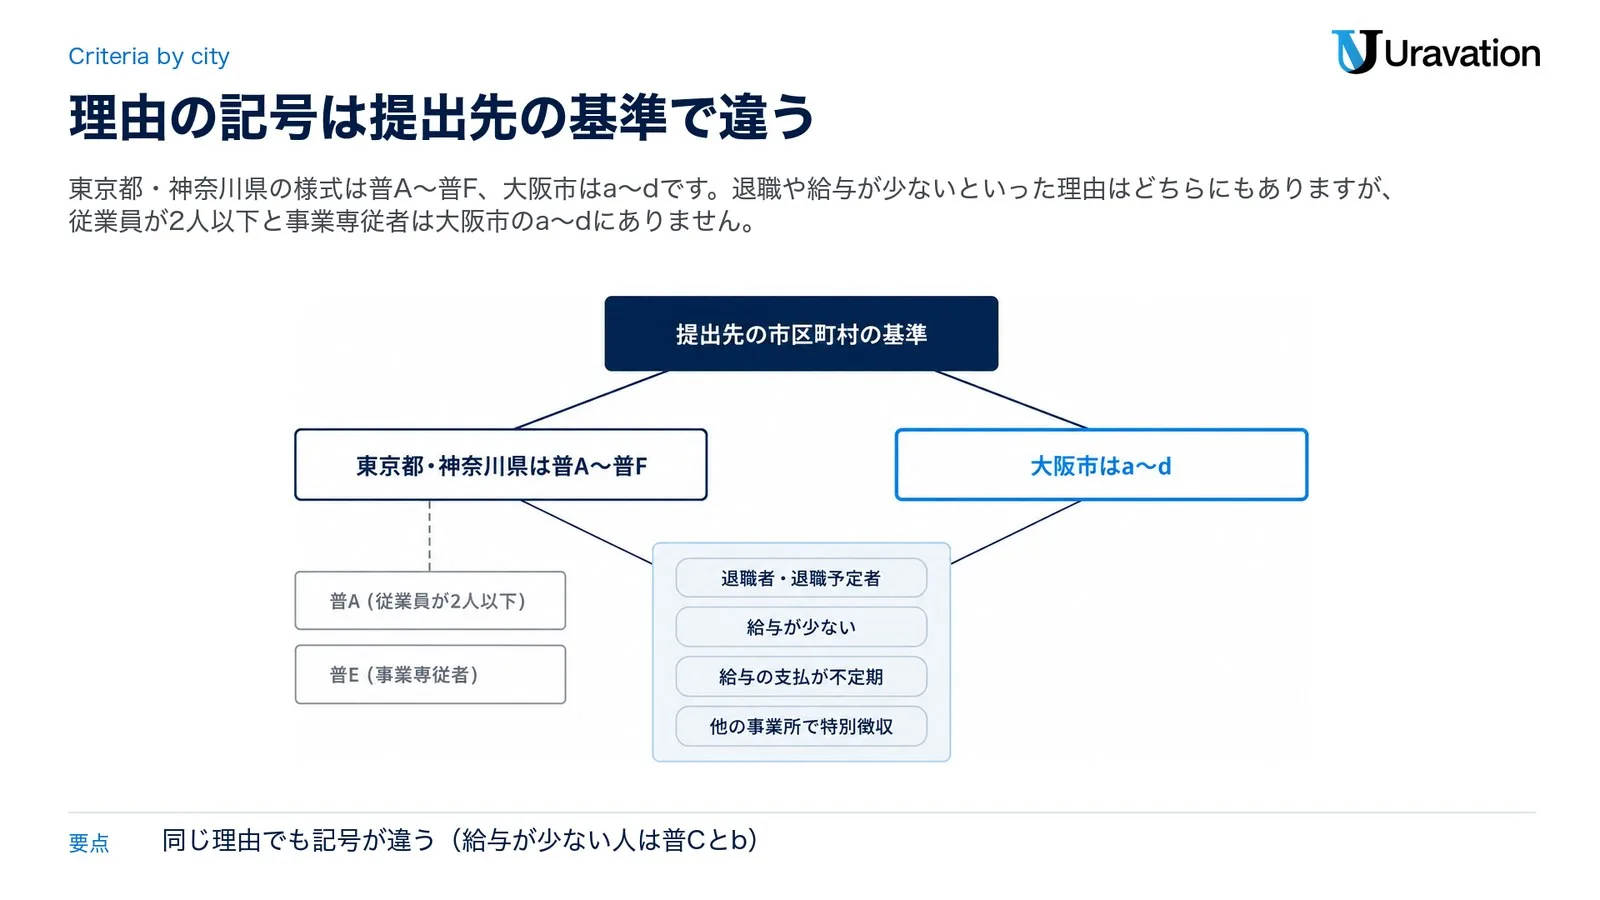
様式と、どんな理由なら普通徴収にできるかは、提出先の市区町村の案内に従います。東京都の標準的な様式例にも「都内区市町村により、様式が異なる場合があります」とあり、記号は東京都と神奈川県の様式が普A〜普F、大阪市がa〜dです。そもそも給与所得者の住民税は特別徴収が原則で(地方税法第321条の3)、従業員の希望で普通徴収を選ぶことはできません(東京都の特別徴収Q&A)。
書き方の要点は2つ。普通徴収にする人の個人別明細書の摘要欄に、提出先が決めた記号を書くこと。理由書の人数の合計を、総括表の普通徴収の人数とそろえることです。令和8年分(令和9年度の住民税)は、従業員の令和9年1月1日現在の住所の市区町村に、給与支払報告書と一緒に令和9年2月1日(月)までに出します。法律の期限の1月31日が、令和9年は日曜日に当たるためです。eLTAXで出す場合は、東京都・神奈川県・大阪市とも紙の理由書の添付を不要としています。
最終更新:2026年11月9日。この記事は、地方税法、総務省、地方税共同機構(eLTAX)、国税庁、東京都主税局・神奈川県・横浜市・大阪市・船橋市の公式のページと資料を読んで、会社の給与・総務の担当者向けに整理したものです。資料はすべて2026年11月9日時点で取得した公表物です。
普通徴収切替理由書とは|給与支払報告書に添える理由と人数
普通徴収切替理由書は、市区町村に出す給与支払報告書(総括表と個人別明細書)に添えて、普通徴収にする従業員の理由と人数を伝える紙です。総務省令の給与支払報告書の様式(第17号様式)の総括表には、「特別徴収対象者」「普通徴収対象者(退職者)」「普通徴収対象者(退職者を除く)」の人数を書く欄があります(記載要領10〜12)。この様式にあるのは人数の欄で、理由ごとの人数を書く理由書の様式は、東京都や神奈川県の「標準的な様式例」のように自治体が用意しています。
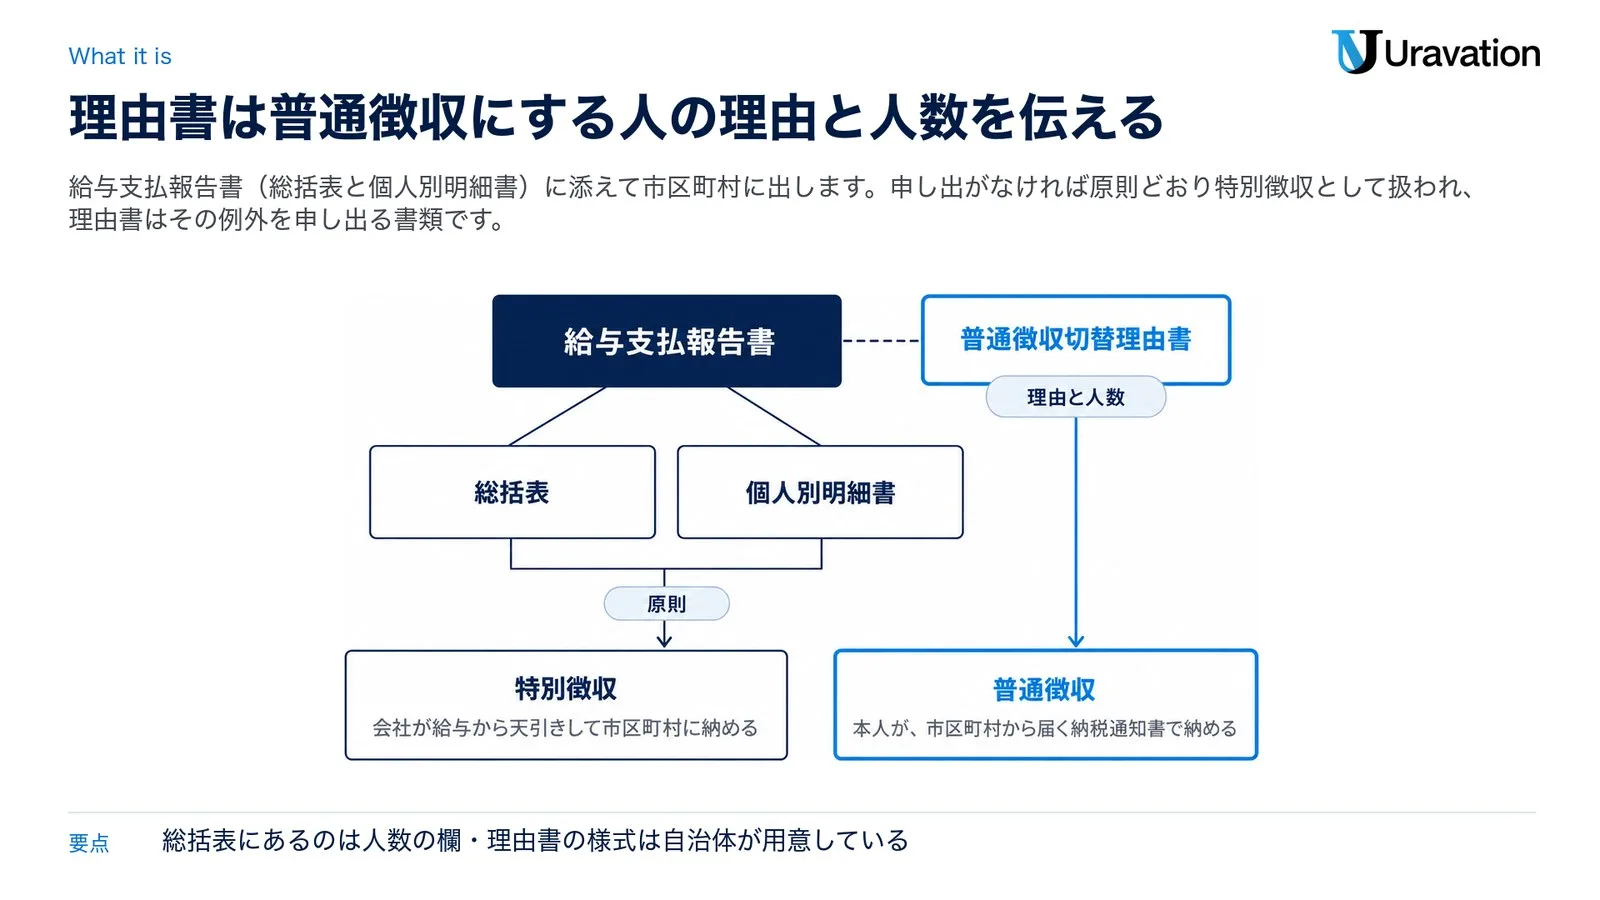
なぜこの書類が要るのか。給与所得者の住民税は、前年中に給与の支払を受け、かつその年度の初日(4月1日)にも給与の支払を受けている人について、特別徴収で徴収するのが原則だからです(地方税法第321条の3第1項)。所得税を源泉徴収して納める義務のある会社は、市区町村から特別徴収義務者に指定されます(同法第321条の4第1項)。
要するに、申し出がなければ原則どおり特別徴収として扱われます。東京都の様式例には「この普通徴収切替理由書の提出がない場合、原則どおり、特別徴収対象者となります」とあり、その例外を申し出るのが理由書、という関係になります。2つの納め方の違いは、ここで必要な分だけ表にします。
| 項目 | 特別徴収 | 普通徴収 |
|---|---|---|
| 納める人 | 会社が給与から天引きして市区町村に納める | 本人が、市区町村から届く納税通知書で納める |
| 回数と時期 | 6月から翌年5月までの12回。徴収した月の翌月10日までに納入 | 6月・8月・10月・1月中に、市区町村の条例で納期を決める(特別の事情があれば別の納期も) |
| 根拠 | 地方税法第321条の3・第321条の5 | 地方税法第319条の2・第320条 |
出典:総務省「個人住民税」、地方税法(e-Gov法令検索)。
住民税の額は、給与支払報告書などをもとに市区町村が計算します(東京都の特別徴収Q&A)。給与支払報告書そのものの欄の書き方は、令和8年分 給与支払報告書の書き方|総括表・提出先・eLTAXにまとめています。
普通徴収にできる基準|東京都・神奈川県は普A〜普F、大阪市はa〜d
どんな人なら普通徴収にできるかは、提出先の市区町村の基準で決まります。都道府県の中で基準をそろえている所もあり、神奈川県は「当面、例外的に普通徴収を認める場合の基準を県内市町村で統一したもの」を「神奈川県統一基準」と呼んでいます。例として、東京都の標準的な様式例の言葉と、神奈川県の様式との違いを並べます。
| 符号 | 普通徴収切替理由(東京都の標準的な様式例の言葉) | 神奈川県の様式との違い |
|---|---|---|
| 普A | 総従業員数が2人以下(下記「普B」~「普F」に該当する全ての(他市区町村分を含む)従業員数を差し引いた人数) | 同じ文(県の基準では「事業者の方の基準」に入る) |
| 普B | 他の事業所で特別徴収 | 「(例:乙欄適用者)」が付く |
| 普C | 給与が少なく税額が引けない(住民税非課税の場合など) | 括弧の中が「例:住民税非課税の場合など」 |
| 普D | 給与の支払が不定期(例:給与の支払が毎月でない) | 同じ |
| 普E | 事業専従者(個人事業主のみ対象) | 同じ |
| 普F | 退職者又は退職予定者(5月末日まで)。東京都の特別徴収Q&Aでは、休職等により4月1日現在で給与の支払を受けていない方を含む | 「退職者、退職予定者(5月末日まで)及び休職者」。休職者は、休職により4月1日現在で給与の支払を受けていない場合に限る |
出典:東京都主税局「普通徴収切替理由書の標準的な様式例」・「個人住民税と特別徴収について(特別徴収Q&A)」、神奈川県「個人住民税(市町村民税・県民税)特別徴収の事務手引き」3ページ・「個人住民税の特別徴収について」。
見てのとおり、東京都と神奈川県の様式はほぼ同じです。千葉県の船橋市が公開している令和9年度(令和8年分)の様式も同じ普A〜普Fの符号を使っていますが、普Cと普Dの括弧の中は東京都・神奈川県のどちらの様式とも違います。船橋市の普Cは「給与が少なく税額が引けない(船橋市の場合、年間の給与支給額が100万円以下)」、普Dは「給与の支払が不定期(例:給与の支払が毎月でない・丙欄適用者)」です。符号が同じでも、中身は提出先の様式の文で確かめてください。
一方、大阪市の記号はa〜dの4つです。
| 略号 | 普通徴収切替理由(大阪市の言葉) |
|---|---|
| a | 退職者または給与支払報告書を提出した年の5月31日までの退職予定者 |
| b | 給与が少なく、個人住民税を特別徴収しきれない者 |
| c | 給与の支払期間が不定期の者(例:給与の支払が毎月ではない) |
| d | 他から支給される給与から個人住民税が特別徴収されている者(乙欄適用者) |
出典:大阪市「電子申告等により提出する場合の留意事項」・「給与支払報告書の提出について」。
大阪市は「次の普通徴収切替理由(略号a~d)以外の理由により普通徴収(本人納付)の対象とすることはできません」としています。東京都・神奈川県の普A(従業員が2人以下)と普E(事業専従者)に当たる理由は、このa〜dにはありません。同じ「給与が少ない」でも、記号は東京都・神奈川県が普C、大阪市がbです。
国の資料にも、この違いは出てきます。総務省の平成29年度第2回個人住民税検討会(平成29年11月7日)の資料は、特別徴収の一斉指定をしていた24都道府県の間で、普通徴収を申し出る理由や、理由に対応する記号(①・ア・普A等)が違う場合があると整理しています。同じ資料では、平成31年度の実施予定まで含めて一斉指定を行う45都道府県のうち、32団体が普通徴収切替理由書などの様式の統一に取り組んでいました(平成29年時点・実績や予定、複数回答を含む)。
書き方と記入例|人数の数え方と摘要欄の記号
東京都の標準的な様式例で書く所は、上の市区町村名・指定番号・事業者名と、符号ごとの人数、その合計です。指定番号は、総括表と同じく提出先の市区町村が定めた番号です(第17号様式記載要領3)。あわせて、普通徴収にする人の個人別明細書の摘要欄に符号を書きます。紙で出す場合を、想定例で見てみましょう。
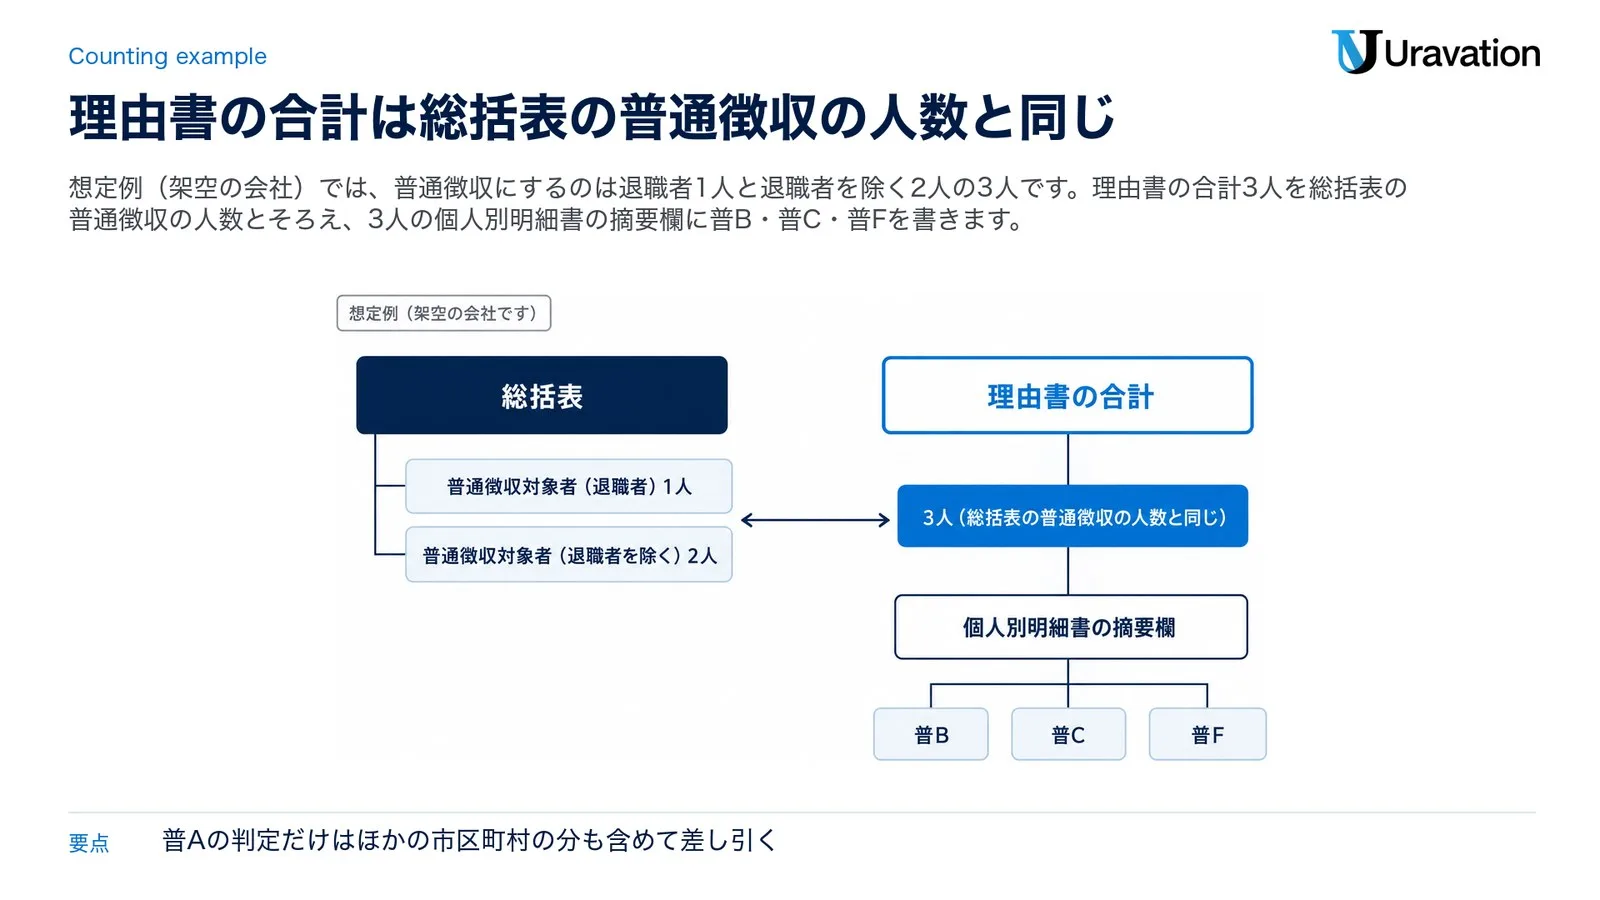
想定例(架空の会社です):令和9年1月1日現在で給与を払っている従業員が11人、令和8年中に退職した人が1人(令和8年中の給与は30万円超)。12人とも、提出先は都内の同じ区です。普通徴収にしたいのは、ほかの会社で特別徴収されているBさん、給与が少なく税額が引けないCさん、令和8年9月に退職したDさんの3人とします。
| 書く所 | 想定例での書き方 | よりどころ |
|---|---|---|
| 理由書の市区町村名・指定番号・事業者名 | 提出先の区の名前、区が定めた指定番号、会社名 | 東京都の様式例、第17号様式記載要領3 |
| 普A | 書かない(普B〜普Fに当たる人を差し引いても9人で、2人以下ではない) | 様式例の普Aの括弧書き |
| 普B・普C・普F | それぞれ1人 | 様式例の符号 |
| 合計 | 3人(総括表の普通徴収の人数と同じ) | 東京都の手続きのページ |
| 個人別明細書の摘要欄 | Bさん「普B」、Cさん「普C」、Dさん「普F」 | 東京都の様式例、神奈川県の事務手引き |
| 総括表の報告人員 | 特別徴収対象者9人、普通徴収対象者(退職者)1人、普通徴収対象者(退職者を除く)2人、報告人員の合計12人 | 第17号様式記載要領10〜13 |
合計の3人は、総括表の普通徴収対象者(退職者1人と退職者を除く2人)と同じ数です。東京都は総括表の普通徴収の人数と一致するよう理由書に人数を書くよう求めていて、船橋市の令和9年度の様式も、理由書の合計は「総括表の「②普通徴収」欄の人数と同一になります」としています。総括表は提出先の市区町村ごとに作るので(船橋市)、理由書の人数もその市区町村に出す分だけを数えます。普Aに当たるかの判定だけは、ほかの市区町村の分も含めて差し引く点に気をつけてください。
紙の綴り方も決まっています。神奈川県の作成例では、理由書を仕切りとして普通徴収の人の個人別明細書の上に挟み、総括表やほかの個人別明細書と一緒に綴じます。上から順に、総括表、特別徴収の人の個人別明細書、理由書、普通徴収の人の個人別明細書、という並びです。船橋市は、総括表を一番上にすること、ホチキスでは留めずにクリップか輪ゴムで留めることを求めています。
提出先と期限|従業員の住所の市区町村へ令和9年2月1日まで
理由書の提出先と期限は、給与支払報告書と同じです。給与支払報告書は1月1日現在の住所がある市区町村ごとに作って出し(地方税法第317条の6第1項)、理由書は、普通徴収にする人がいる市区町村に、その市区町村の総括表と一緒に出します(東京都の手続きのページ・神奈川県のQ&A)。
期限は、法律では1月31日です(地方税法第317条の6第1項)。ただ、令和9年1月31日は日曜日。地方税法第20条の5第2項は、期限が民法第142条に規定する休日(日曜日や祝日など)に当たる時は、その翌日を期限とみなすと定めています。そのため令和8年分の期限は令和9年2月1日(月)で、国税庁の手引も「提出期限は、いずれの場合も令和9年2月1日(月)です」と書いています。船橋市の令和9年度の総括表にも「2月1日までに提出してください」とあります。
| 項目 | 令和9年度分(令和8年分の給与) | 根拠 |
|---|---|---|
| 提出先 | 令和9年1月1日現在の住所の市区町村。令和8年中の退職者は退職した日現在の住所の市区町村(令和8年中の給与が30万円以下なら省略できる) | 地方税法第317条の6第1項・第3項、法定調書の手引 第2章3ページ |
| 期限 | 令和9年2月1日(月) | 地方税法第317条の6第1項・第20条の5第2項、法定調書の手引 第2章3ページ |
| 出し方 | eLTAX、光ディスク等、書面のいずれか | 法定調書の手引 第2章3ページ |
| 電子で出す義務 | 前々年に税務署へ出すべきだった給与所得の源泉徴収票が30枚以上なら、eLTAXか光ディスク等 | 法定調書の手引 第2章4ページ・eLTAX |
期限に遅れるとどうなるか。船橋市は「提出期限を過ぎると、新年度の最初の月からの課税・徴収に間に合わない場合があります」と案内しています。特別徴収は令和9年6月の給与から始まるので、1月の段取りの中で理由書まで仕上げておくのが確実です。
eLTAXで出す時|「普通徴収」欄のチェックと摘要欄の記号
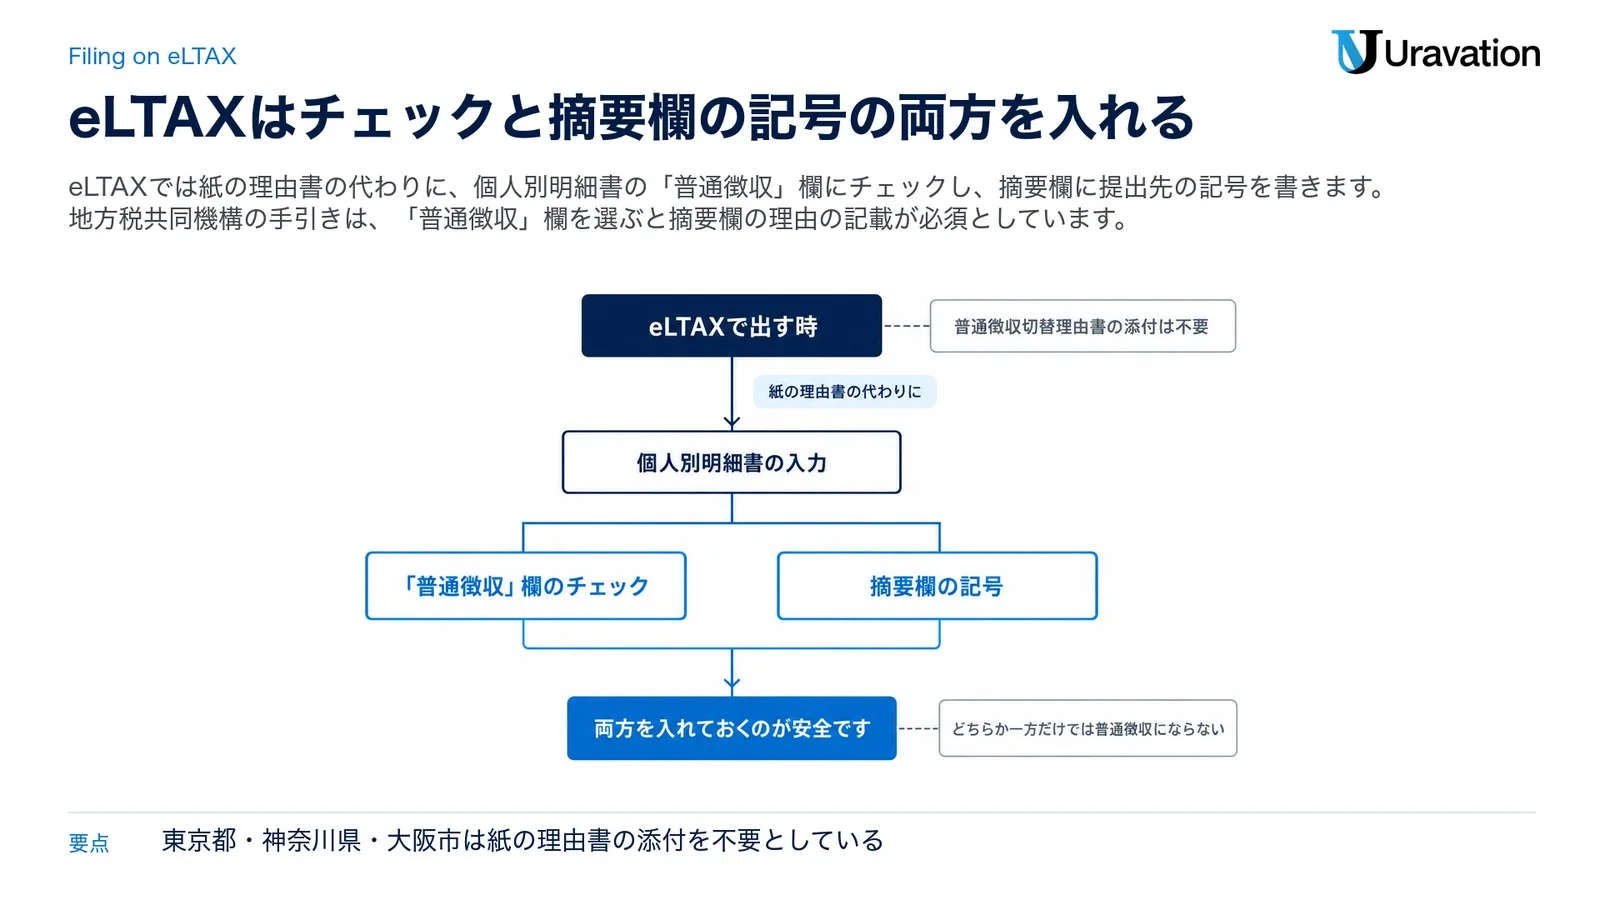
eLTAXで給与支払報告書を出す時は、紙の理由書の代わりに、個人別明細書の入力で普通徴収を知らせます。地方税共同機構の「手続き別ガイド 給与支払報告書提出」(1.0版・2026年9月)は、「「普通徴収」欄を選択した場合、「摘要」欄に普通徴収を希望する理由の記載が必須となります」と書き、入力方法は提出先の地方公共団体によって異なる場合があるとしています(31ページ)。
| 案内 | eLTAXで出す時の書き方 |
|---|---|
| 東京都(都内区市町村) | 普通徴収にする人は「普通徴収」欄に必ずチェックする。普通徴収切替理由書の添付は不要 |
| 神奈川県(事務手引き) | 「普通徴収」欄に必ずチェックし、摘要欄に記号(普A、普B〜普F)を書く。理由書の添付は不要 |
| 横浜市 | 摘要欄に記号を書き、「普通徴収」欄にもチェックする。チェックが無いと、摘要欄に記号があっても特別徴収になる |
| 大阪市 | 摘要欄の最初に略号a〜dを入れ、「普通徴収」欄にチェックする。どちらか一方だけでは普通徴収にならない。理由書は不要 |
出典:地方税共同機構「手続き別ガイド 給与支払報告書提出」31ページ、東京都主税局「特別徴収にかかる手続きについて」、神奈川県「特別徴収の事務手引き」4ページ、横浜市「よくある質問」、大阪市「電子申告等により提出する場合の留意事項」。
まとめると、eLTAXでは「普通徴収」欄のチェックと、摘要欄の提出先の記号の両方を入れておくのが安全です。光ディスク等で出す場合、大阪市は「普通徴収」欄に「1」を入れるよう案内しています。
日程にも注意がいります。2026年11月9日時点で、地方税共同機構のページは「令和8年分の給与支払報告書の送信可能日は、現在未定です。決まり次第お知らせします」と案内しています。令和8年分以後は「総務省通知形式CSV」を使うよう示されているので、給与計算ソフトから書き出す会社はソフト側の対応も見ておきましょう。
基準に当たらない時|希望や事務の手間では普通徴収にできない
理由書に書けるのは、提出先の基準にある理由だけです。横浜市は「「神奈川県統一基準」以外の理由による普通徴収は認められません」、大阪市はa〜d以外の理由では普通徴収の対象にできないとしています。基準に当たらない人は、原則どおり特別徴収です。
従業員の希望(下の【要注意】1)だけでなく、会社側の事情も理由になりません。東京都の特別徴収Q&Aは、次のように答えています。
- 手間が増えるのでやりたくない:事務の増加や経理担当者がいないといった理由で特別徴収を行わないことは、法令上認められない
- 就職・退職が多く事務が煩雑:就職や退職が多いことを理由に普通徴収にすることはできない
神奈川県のQ&Aも、特に理由もなく前の年と同じように普通徴収にしてほしいという問いに、「普通徴収とすべき理由がなければ普通徴収とはできません」と答えています。最後に判断するのは市区町村です。総務省の個人住民税検討会の資料(平成29年11月7日)は、各市区町村が、普通徴収切替理由書や個人別明細書で申し出た理由をもとに、普通徴収とすることが妥当か判断していると説明しています。理由書を出したから必ず普通徴収になる、というものではありません。
従業員が少なく毎月の納入が負担なら、納期の特例があります。給与の支払を受ける人が常時10人未満の事務所などは、市区町村長の承認を受ければ、6月から11月までの分を12月10日まで、12月から翌年5月までの分を6月10日までにまとめて納入できます(地方税法第321条の5の2)。毎月の給与からの差し引きは通常どおりです(東京都の特別徴収Q&A)。このほか神奈川県の基準には、電算システムの改修などですぐに特別徴収ができない事業者が「特別徴収実施困難理由届出書」を出す道があります。当てはまるか迷う時は、理由書を書く前に提出先の市区町村の住民税の担当に相談してください。
退職者・退職予定者・休職者|普Fの書き方と令和9年4月15日の届出
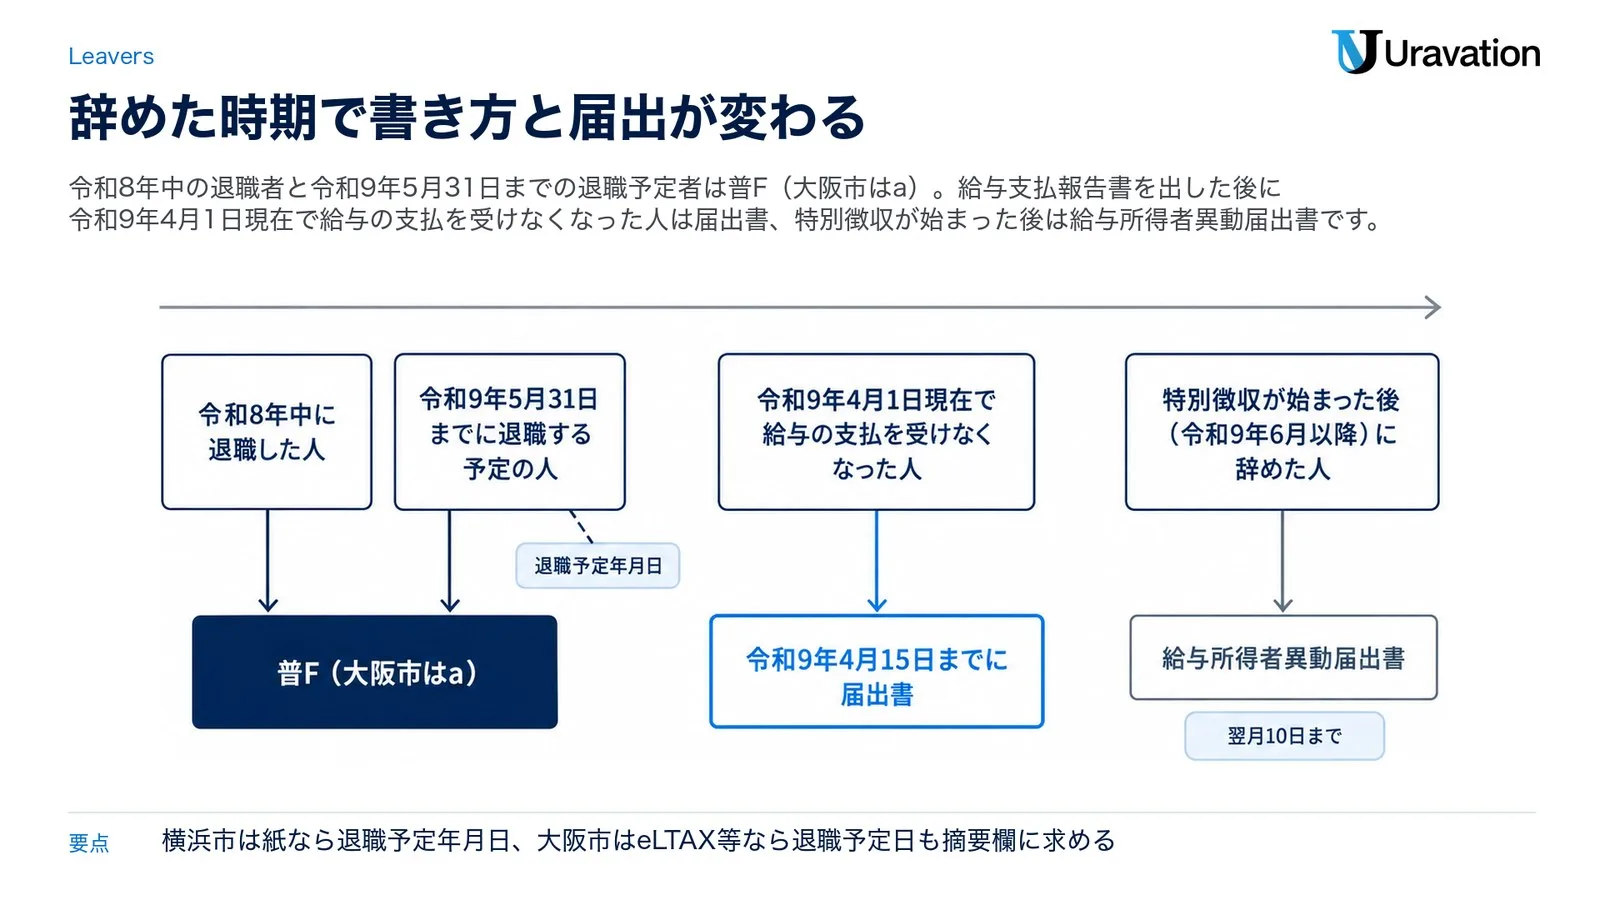
退職した人と退職する予定の人は、この記事で見た東京都・神奈川県・大阪市のどの基準にも入っています(普F・a)。総務省の平成29年の資料でも、24都道府県すべてが理由に挙げていました。ただ、書き方には細かい違いがあります。
| どんな人か | 書き方・手続き | よりどころ |
|---|---|---|
| 令和8年中に退職した人 | 給与支払報告書は退職した日現在の住所の市区町村へ(令和8年中の給与が30万円以下なら省略できる)。記号は普F(大阪市はa)。大阪市は、eLTAXや光ディスク等で出す場合、個人別明細書の退職欄に退職年月日があれば摘要欄の略号を省略できるとしている | 地方税法第317条の6第3項、大阪市の留意事項 |
| 令和9年5月31日までに退職する予定の人 | 記号は普F(大阪市はa)。摘要欄に、横浜市は紙で出す場合に退職予定年月日も、大阪市はeLTAXや光ディスク等で出す場合に退職予定日も書くよう求めている | 横浜市のよくある質問、大阪市の留意事項 |
| 休職している人 | 神奈川県の普Fの休職者は、休職により4月1日現在で給与の支払を受けていない場合に限る。横浜市は育児休業中の人も同じ質問の中で普Fとして答えている | 神奈川県の事務手引き、横浜市のよくある質問 |
| 給与支払報告書を出した後、令和9年4月1日現在で給与の支払を受けなくなった人 | 令和9年4月15日までに届出書を市区町村長に出す(大阪市の様式名は「給与支払報告に係る給与所得者異動届出書」) | 地方税法第317条の6第2項、大阪市・東京都の案内 |
この届出が遅れると、大阪市の案内では、出された給与支払報告書のとおり会社あてに特別徴収税額決定通知書が送られ、特別徴収義務が続いて督促状などが届く場合があり、退職者への納税通知書も遅れます。
特別徴収が始まった後(令和9年6月以降)に辞めた人は、理由書ではなく、給与所得者異動届出書で市区町村に知らせます。東京都は、退職や休職、転勤などがあった日の翌月10日までに出すよう案内しています。届出書の書き方は、補助金ナビの「給与所得者異動届出書の書き方と記入例|退職・転職と翌月10日」で扱っています。
よくある間違い|出し忘れ・記号の書き違い・提出先の取り違え
船橋市は「給与支払報告書提出の際の注意事項等について」で、毎年多い記載の誤りや記入漏れを並べています。理由書にかかわる物を中心に、ほかの自治体の案内と合わせて整理します。
| よくある間違い | どうなるか・どうするか |
|---|---|
| 紙で出したのに、理由書を付け忘れた | 東京都・神奈川県の様式例では、原則どおり特別徴収対象者になる。大阪市は、添付がないと全員が特別徴収の対象になるとしている |
| 個人別明細書の摘要欄に記号を書き忘れた | 横浜市は、理由書より後に綴られていても特別徴収になるとし、船橋市も特別徴収として処理されることがあるとしている |
| ほかの市区町村の記号をそのまま使った | 大阪市の記号はa〜d。提出先ごとに記号の定義を見て選ぶ(船橋市も「切替理由の記号を正しく理解していない」を挙げている) |
| 理由書の人数と、総括表や個人別明細書の枚数が合わない | 船橋市が、理由別の人数・合計人数と添付する個人別明細書の枚数が一致しているか確かめるよう求めている |
| 1月1日現在の住所を間違え、別の市区町村に出した | 船橋市は、異動届出書の提出と、正しい市区町村への再提出が必要になるとしている |
| 退職者の分を出していない、退職年月日を書いていない | 船橋市は、年の途中で退職した人の分も原則として必要で、退職年月日を必ず書くよう求めている |
出典:船橋市「給与支払報告書提出の際の注意事項等について」、東京都主税局・神奈川県の標準的な様式例、横浜市「よくある質問」、大阪市「給与支払報告書の提出について」。
出し忘れや書き違いに気づいたら、まず提出先の市区町村の住民税の担当に連絡して、どの書類で直すかを確かめてください。eLTAXで出し直す場合、船橋市は、2回目以降は提出区分を「訂正」「追加」「取消」のいずれかにし、対象の人の分だけを出すよう案内しています。「新規」で出し直すと正しく処理されない場合がある、とも書いています。
年末調整から6月の天引きまで|理由書を出す時期の前後
理由書は、年末調整から始まる一連の書類の流れの中で出します。令和8年分の給与について、会社がすることを時期の順に並べます。
| 時期 | 会社がすること | 根拠 |
|---|---|---|
| 令和8年12月(その年最後の給与の支払の時) | 年末調整。本年最後に給与の支払をする時に行い、通常は12月 | 国税庁「令和8年分 年末調整のしかた」 |
| 令和9年2月1日(月)まで | 受給者と税務署へ:源泉徴収票を受給者に交付(年の途中の退職者は退職の日以後1か月以内)。法定調書と合計表を税務署へ | 法定調書の手引 第2章12ページ・第1章 |
| 令和9年2月1日(月)まで | 市区町村へ:給与支払報告書(総括表・個人別明細書)と、普通徴収にする人がいれば理由書 | 地方税法第317条の6第1項・第20条の5第2項 |
| 令和9年4月15日まで | 令和9年4月1日現在で給与の支払を受けなくなった人の届出 | 地方税法第317条の6第2項 |
| 令和9年5月31日まで | 市区町村から会社に、会社を経由して本人に、特別徴収の税額が通知される | 地方税法第321条の4第1項・第2項 |
| 令和9年6月から令和10年5月まで | 毎月の給与から差し引き、徴収した月の翌月10日までに納入。普通徴収の人には市区町村から納税通知書が届く | 地方税法第321条の5第1項・第319条の2、総務省「個人住民税」 |
令和8年分から、市区町村に給与支払報告書を出すと、税務署に給与所得の源泉徴収票を出したものとみなされます(法定調書の手引 第2章3ページ)。受給者への源泉徴収票の交付は引き続き必要で、市区町村への給与支払報告書と理由書もこれまでどおり出します。
前後の書類の書き方は、年末調整が令和8年分 年末調整のやり方|会社の6手順と書類、源泉徴収票が令和8年分 源泉徴収票の書き方|摘要欄と交付、税務署へ出す合計表が令和8年分 法定調書合計表の書き方|不要な会社と30枚基準にあります。
【要注意】普通徴収切替理由書で読み違えやすい4点
1. 従業員が希望すれば普通徴収にできる
❌ 本人が「自分で納めたい」と言えば、理由書に書いて普通徴収にできる。
⭕ 給与所得者の住民税は原則として特別徴収で、従業員の希望により普通徴収を選ぶことはできません(東京都の特別徴収Q&A・神奈川県のQ&A)。理由書に書けるのは、提出先の基準にある理由だけです。
2. 普A〜普Fの記号は全国どこでも同じ
❌ 東京都の様式で覚えた普A〜普Fを、どの市区町村にもそのまま書く。
⭕ 大阪市の記号はa〜dで、従業員が2人以下や事業専従者に当たる理由もありません(大阪市)。同じ普A〜普Fを使う船橋市でも、普Cの括弧は「船橋市の場合、年間の給与支給額が100万円以下」で、東京都の様式の「住民税非課税の場合など」とは違います(船橋市の令和9年度の様式)。総務省の平成29年の資料も、都道府県の間で理由や記号(①・ア・普A等)が違う場合があると整理しています。
3. eLTAXなら「普通徴収」欄にチェックするだけでよい
❌ eLTAXでは理由書が要らないので、チェックだけ入れれば普通徴収になる。
⭕ eLTAXの手引きは、「普通徴収」欄を選んだら摘要欄に理由の記載が必須としています。大阪市は略号とチェックのどちらか一方だけでは普通徴収にならないとし、横浜市もチェックと記号の両方を求めています。
4. 事務が大変な会社は普通徴収でよい
❌ 経理担当者がいない、毎月の納入が面倒、という事情なら普通徴収にできる。
⭕ 事務の増加や経理担当者がいないといった理由で特別徴収を行わないことは、法令上認められず、従業員が少ない事業所でも特別徴収をしなければなりません(東京都の特別徴収Q&A)。東京都・神奈川県で人数を理由に普通徴収にできるのは、普Aの2人以下の場合です。給与の支払を受ける人が常時10人未満なら、承認を受けて納入を年2回にまとめる納期の特例もあります(地方税法第321条の5の2)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
従業員が「自分で納めたい」と言ったら、普通徴収にできますか?
できません。給与所得者の住民税は原則として特別徴収で、従業員の希望により普通徴収を選ぶことはできないとされています(東京都の特別徴収Q&A・神奈川県のQ&A)。普通徴収にできるのは、提出先の基準の理由に当たる人だけです。迷う時は、提出先の市区町村の住民税の担当に確かめてください。
普通徴収切替理由書の様式は、どこで手に入りますか?
提出先の市区町村のページで探します。東京都主税局の「標準的な様式例」もありますが、都内区市町村により様式が異なる場合があるとしています。船橋市のように、令和9年度の総括表と同じ用紙に理由書を付けている市もあります。迷う時は、提出先の市区町村の住民税の担当に確かめてください。
普通徴収切替理由書を出し忘れたら、どうなりますか?
東京都と神奈川県の様式例には、提出がない場合は原則どおり特別徴収対象者となる、と書かれています。大阪市も、添付がないと全員が特別徴収の対象になるとしています。気づいたら早めに提出先に連絡し、どの書類で直すかを聞いてください。迷う時は、提出先の市区町村の住民税の担当に確かめてください。
eLTAXで出す時も、普通徴収切替理由書は要りますか?
東京都・神奈川県・横浜市・大阪市は、eLTAXで出す場合の理由書の添付を不要としています。その代わり、個人別明細書の「普通徴収」欄にチェックを入れ、摘要欄に記号を書きます。迷う時は、提出先の市区町村の住民税の担当に確かめてください。
従業員が2人だけの会社は、普通徴収にできますか?
東京都・神奈川県には普A(普B〜普Fに当たる人を差し引いて総従業員数が2人以下)があり、当たれば普通徴収にできます。一方、大阪市のa〜dには従業員の人数を理由にするものがありません。家族だけの会社でも、所得税を源泉徴収する義務があれば特別徴収の義務があります(東京都の特別徴収Q&A)。迷う時は、提出先の市区町村の住民税の担当に確かめてください。
令和9年3月末で退職する予定の人は、どう書けばよいですか?
5月末日までの退職予定者として、東京都・神奈川県なら普F、大阪市ならaに当たります。摘要欄には記号と一緒に、横浜市は紙で出す場合に退職予定年月日を、大阪市はeLTAXや光ディスク等で出す場合に退職予定日を書くよう求めています。東京都・神奈川県の様式(普A〜普F)で紙で出す場合は、理由書の普Fの人数にも数えます。迷う時は、提出先の市区町村の住民税の担当に確かめてください。
給与の担当者の段取り|理由書を出すまでの6つの確認
- 令和9年1月1日現在の住所(令和8年中に辞めた人は退職時の住所)で、個人別明細書を提出先の市区町村ごとに分ける。
- 普通徴収にしたい人ごとに、提出先の基準のどの理由に当たるかを確かめる(従業員の希望や事務の手間は理由にならない)。普Aは、普B〜普Fの人をほかの市区町村の分まで含めて差し引いて数える。
- 普通徴収にする人の個人別明細書の摘要欄に、提出先の記号を書く(退職予定者は退職予定年月日も求める所がある)。
- 総括表の特別徴収・普通徴収の人数、理由書の理由別の人数と合計、個人別明細書の枚数をそろえる。
- 紙なら理由書を普通徴収の人の個人別明細書の上に挟んで総括表と一緒に綴じ、eLTAXなら「普通徴収」欄のチェックと摘要欄の記号を入れる。
- 令和9年2月1日(月)までに出す。その後に辞めて令和9年4月1日に給与を払っていない人がいれば、令和9年4月15日までに届出書を出す。
給与・総務の事務の段取りをAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(住民税の書類の作成・提出の代行はお受けしていません)。普通徴収にできるかの当てはめで迷う場合は、提出先の市区町村の住民税の担当にご相談ください。
参考・出典(参照日はすべて2026-11-09)
- 地方税法(第20条の5・第317条の6・第319条の2・第320条・第321条の3〜第321条の5の2)・民法(第142条) — e-Gov法令検索(e-Gov法令APIで取得)
- 個人住民税・地方税分野の主な申告手続等における様式(給与支払報告書 第17号様式・記載要領3・10〜13)・平成29年度第2回個人住民税検討会 資料4「特別徴収の推進について」(平成29年11月7日) — 総務省
- 給与支払報告書、給与所得者異動届出書を提出するには・手続き別ガイド 給与支払報告書提出(1.0版 2026年9月・31ページ) — 地方税共同機構
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第1章・第2章 3・4・12ページ)・令和8年分 年末調整のしかた(年末調整を行う時) — 国税庁
- 特別徴収にかかる手続きについて・個人住民税と特別徴収について(特別徴収Q&A)・普通徴収切替理由書の標準的な様式例 — 東京都主税局
- 個人住民税の特別徴収について・特別徴収の事務手引き(2〜4ページ)・個人住民税の特別徴収に関するQ&A — 神奈川県
- 個人住民税の特別徴収の推進について・よくある質問(理由書を提出する場合の記載方法・退職予定者・休職中の従業員) — 横浜市
- 給与支払報告書の提出について・電子申告等により提出する場合の留意事項 — 大阪市
- 給与支払報告書の提出について(令和9年度 総括表・普通徴収切替理由書)・給与支払報告書提出の際の注意事項等について — 船橋市
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月9日時点の法令(e-Gov法令検索)と、総務省・地方税共同機構・国税庁・東京都・神奈川県・横浜市・大阪市・船橋市の公表資料に基づく参考情報です。普通徴収にできる基準、記号、理由書の様式、eLTAXでの入力方法は、提出先の市区町村によって異なり、変わる場合があります。実際の提出では、提出先の市区町村の最新の案内を確かめ、当てはめで迷う場合は、提出先の市区町村の住民税の担当や税理士にご相談ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。