2026年11月9日時点の国税庁の説明では、年末調整は勤め先(給与の支払者)が、1年間に給与から源泉徴収した所得税等と1年間に納めるべき税額との差を精算する手続で、大部分の給与所得者はこれで所得税額が確定し、納税も完了します。確定申告は、1年間の所得と税額を自分で計算して確定させ、源泉徴収された税金などとの過不足を精算する手続です。給与の年間収入金額が2,000万円を超える人(年末調整の対象にもなりません)や、給与を1か所から受けていて給与所得・退職所得以外の所得が20万円を超える人などは、確定申告をしなければならず、医療費控除などを受ける人も確定申告をします(国税庁タックスアンサー No.1900・No.2020・No.2665・No.1120)。
医療費控除・寄附金控除(ふるさと納税を含む)・雑損控除は年末調整では受けられず、住宅借入金等特別控除(住宅ローン控除)も最初の年分は確定申告です。ふるさと納税ワンストップ特例を申請した人も、確定申告をするとその申請は無効になります(No.1120・No.1150・No.1110・No.1211-1・No.1155)。令和8年分の確定申告期間は2027年(令和9年)2月16日(火)から2027年3月15日(月)までで、還付申告は2027年2月15日(月)以前でも出せ、2027年1月1日から5年間出せます(国税庁「還付申告に当たっての注意事項〜給与所得者用〜」・No.2030)。
最終更新:2026年11月9日。この記事は、国税庁のタックスアンサー(No.1900 給与所得者で確定申告が必要な人ほか)・確定申告特集・「年末調整がよくわかるページ(令和8年分)」・令和8年分 年末調整のしかたと、総務省のふるさと納税ポータルサイトを読み、働く人の側から整理したものです。確定申告期間の日付は、2026年11月9日時点で国税庁のページから取得した給与所得者用の資料で確かめました。
年末調整と確定申告の違い|誰が・何を・いつ精算するか
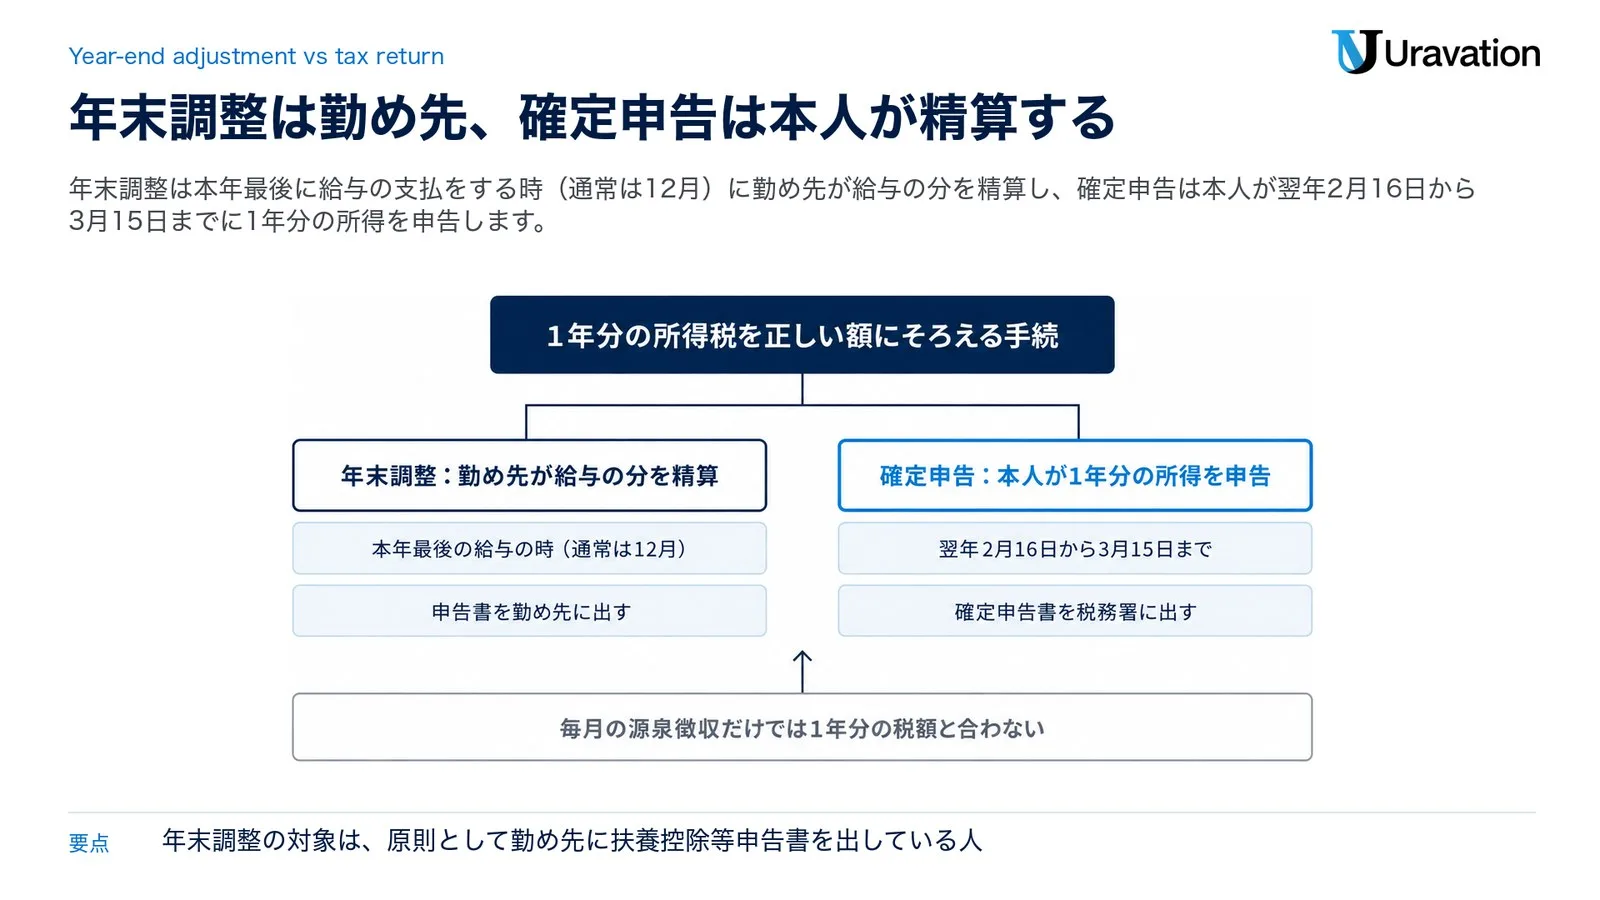
どちらも1年分の所得税を正しい額にそろえる手続ですが、手続をする人と精算の範囲が違います。年末調整は勤め先が給与の分を精算し、確定申告は本人が給与以外の所得や年末調整では受けられない控除も含めて1年分を申告します(No.2662・No.2020)。
| 比べる点 | 年末調整 | 確定申告 |
|---|---|---|
| 手続をする人 | 勤め先(給与の支払者) | 本人(申告先は所轄の税務署) |
| 精算する範囲 | その年の給与と、そこから源泉徴収した所得税等 | 1月1日から12月31日までの所得全体と、源泉徴収された税金や予定納税額 |
| 時期 | 本年最後に給与の支払をする時(通常は12月) | 原則として翌年2月16日から3月15日まで(還付申告は翌年1月1日から5年間) |
| 本人が出す物 | 扶養控除等申告書・基礎控除申告書・保険料控除申告書など(勤め先へ) | 確定申告書(e-Taxで送信、または郵送・持参) |
| 受けられる控除 | 申告書に書いた控除(住宅借入金等特別控除は2年目以後) | 医療費控除・寄附金控除・雑損控除を含む所得控除と、住宅借入金等特別控除の最初の年分 |
| 過不足の扱い | 多く引いていれば差額を還付、少なければ差額を徴収 | 納め過ぎは還付、不足は納付(期限は原則として翌年3月15日) |
出典:国税庁 No.2662・No.2665・No.2020・No.2030、令和8年分 年末調整のしかた 5〜6ページ、総務省「税金の控除について」。
源泉徴収税額表は1年間毎月の給与の額が変わらない前提で作られ、生命保険料や地震保険料の控除などは年末調整の時に差し引くので、毎月の源泉徴収だけでは1年分の税額と合わないのが普通です(令和8年分 年末調整のしかた 5ページ)。
年末調整の対象は、原則として勤め先に扶養控除等申告書を出している人です。基礎控除や配偶者控除などを受けるには、基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書・保険料控除申告書・住宅借入金等特別控除申告書も出します(年末調整がよくわかるページ「給与所得者(従業員)の方へ」)。書き方は令和8年分 基礎控除申告書の書き方|記入例と変更点と令和8年分 保険料控除申告書の書き方|23歳未満の新欄にあります。いつまでに出すかは、勤め先の案内を確かめてください。
年末調整だけで済む人|給与が1か所でほかの所得が20万円以下
国税庁は、給与の収入金額が2,000万円以下で、給与を1か所から受けていてその全部が源泉徴収される人のうち、給与所得・退職所得以外の所得金額が20万円以下の人などは、確定申告をしなくてもよいとしています(No.2020・所得税法第121条第1項第1号)。
もちろん、年末調整を受けていることが前提です。対象は扶養控除等(異動)申告書を年末調整を行う日までに出している一定の人で、12月の年末調整では、1年を通じて勤務している人と、年の中途で就職し年末まで勤務している人が対象です。1年間に支払うべきことが確定した給与の総額が2,000万円を超える人と、災害減免法で源泉徴収の猶予や還付を受けた人は除かれます(No.2665)。年の中途で就職した人は、前の勤め先にも扶養控除等申告書を出していれば、前の給与も含めて計算します(所得税法第190条第1号)。手順は前職の源泉徴収票と年末調整|中途入社の合算と届かない時にあります。
確定申告の義務がない人でも、源泉徴収された税金が1年分の税額より多ければ、還付申告で納め過ぎの分の還付を受けられます(No.2030)。医療費控除やふるさと納税の寄附金控除を受けたい時がこれに当たります。
年末調整の後も確定申告が要る人|国税庁No.1900の7つ
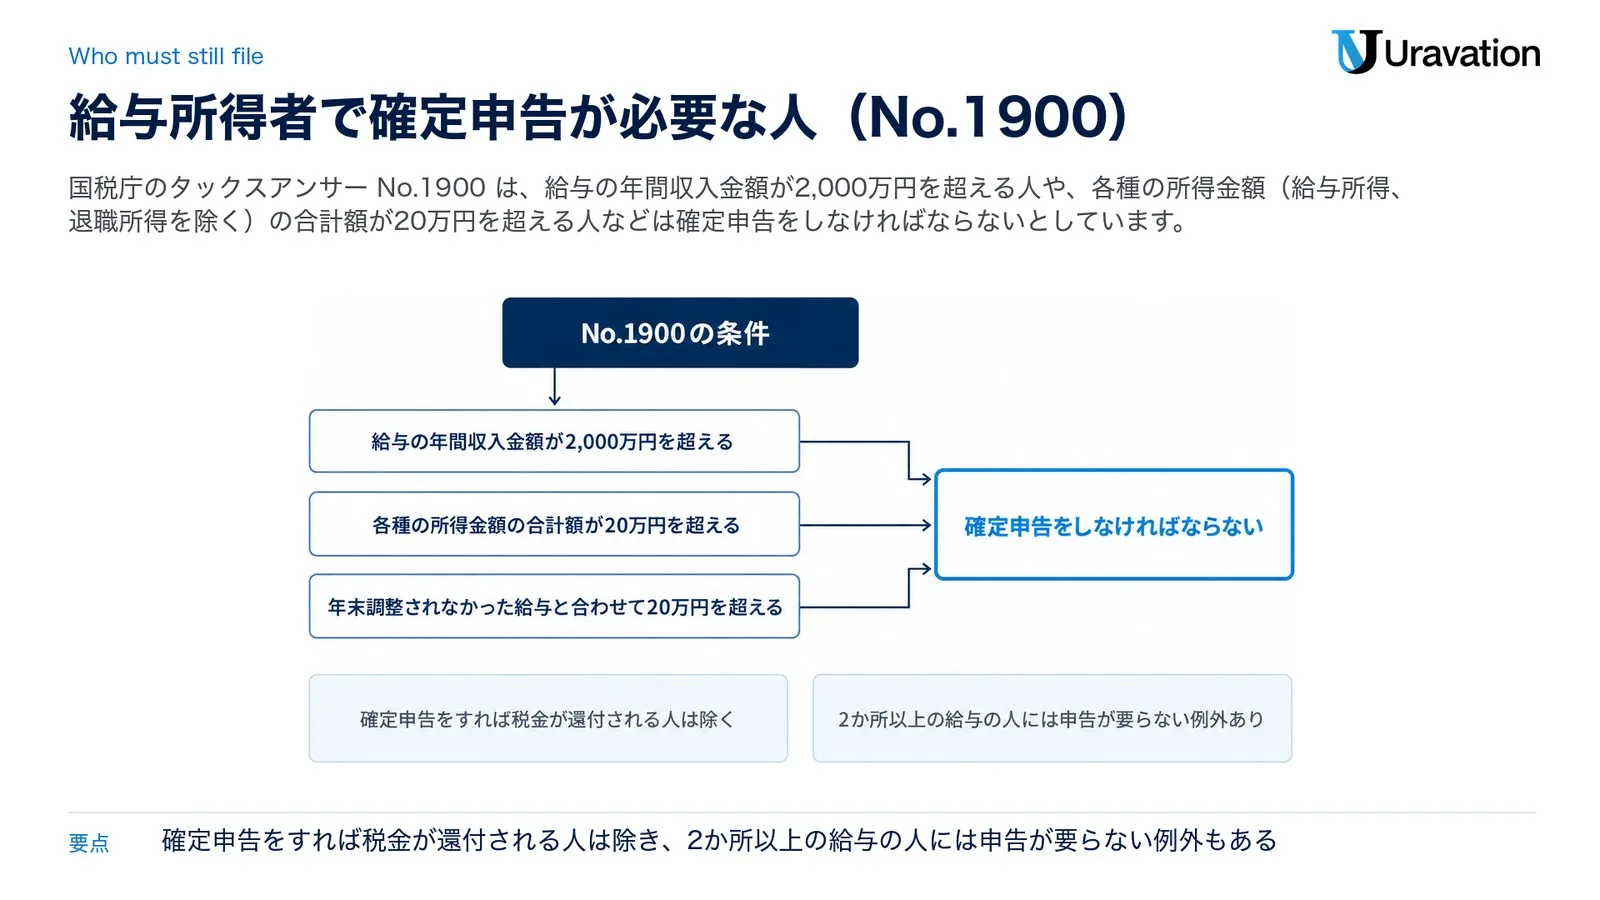
No.1900は、給与所得者でも次のいずれかに当てはまる人は確定申告をしなければならないとしています(確定申告をすれば税金が還付される人は除く)。左の列は国税庁の文のままです。
| No.1900の条件(原文のまま) | 補足 |
|---|---|
| 1 給与の年間収入金額が2,000万円を超える人 | 年末調整の対象にもならない(No.2665) |
| 2 給与を1か所から受けていて、かつ、その給与の全部が源泉徴収の対象となる場合において、各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人 | 副収入などで20万円を超える所得がある場合(No.1906) |
| 3 給与を2か所以上から受けていて、かつ、給与の全部が源泉徴収の対象となる場合において、年末調整されなかった給与の収入金額と、各種の所得金額(給与所得、退職所得を除く。)との合計額が20万円を超える人 | 申告が要らない例外あり(表の下) |
| 4 同族会社の役員などで、その同族会社から貸付金の利子や資産の賃貸料などを受け取っている人 | 給与のほかに、その会社から利子や賃貸料を受け取る場合 |
| 5 災害減免法により源泉徴収の猶予などを受けている人 | 年末調整の対象にもならない(No.2665) |
| 6 源泉徴収義務のない者から給与等の支払を受けている人 | 在日の外国公館に勤務する人や家事使用人の人など(確定申告特集) |
| 7 退職所得について正規の方法で税額を計算した場合に、その税額が源泉徴収された金額よりも多くなる人 | 退職金から源泉徴収された税額が足りない場合 |
出典:国税庁 No.1900(令和8年4月1日現在法令等)・No.2665・No.1906、令和7年分 確定申告特集「申告が必要かなどを調べる」。
3には例外があり、給与の収入金額の合計額から所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く。)を差し引いた金額が150万円以下で、さらに各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円以下の人は、申告は不要です(No.1900)。2か所以上で働く人(ダブルワーク)は3で判定し、扶養控除等申告書を出していない勤め先の給与は年末調整されないので、その収入金額を20万円の線に含めます(No.1900・令和8年分 年末調整のしかた 5ページ)。
2と3の「各種の所得金額」には、確定申告をしないことを選んだ上場株式等の配当等や源泉徴収選択口座での上場株式等の譲渡所得、源泉分離課税とされる預貯金の利子などは含まれません(No.1900)。なお、確定申告をする時は、原則として全ての収入を申告します(令和7年分 確定申告特集「こんな収入の申告漏れにご注意」)。
年末調整では受けられない控除|医療費・寄附金・雑損と住宅ローン控除の1年目
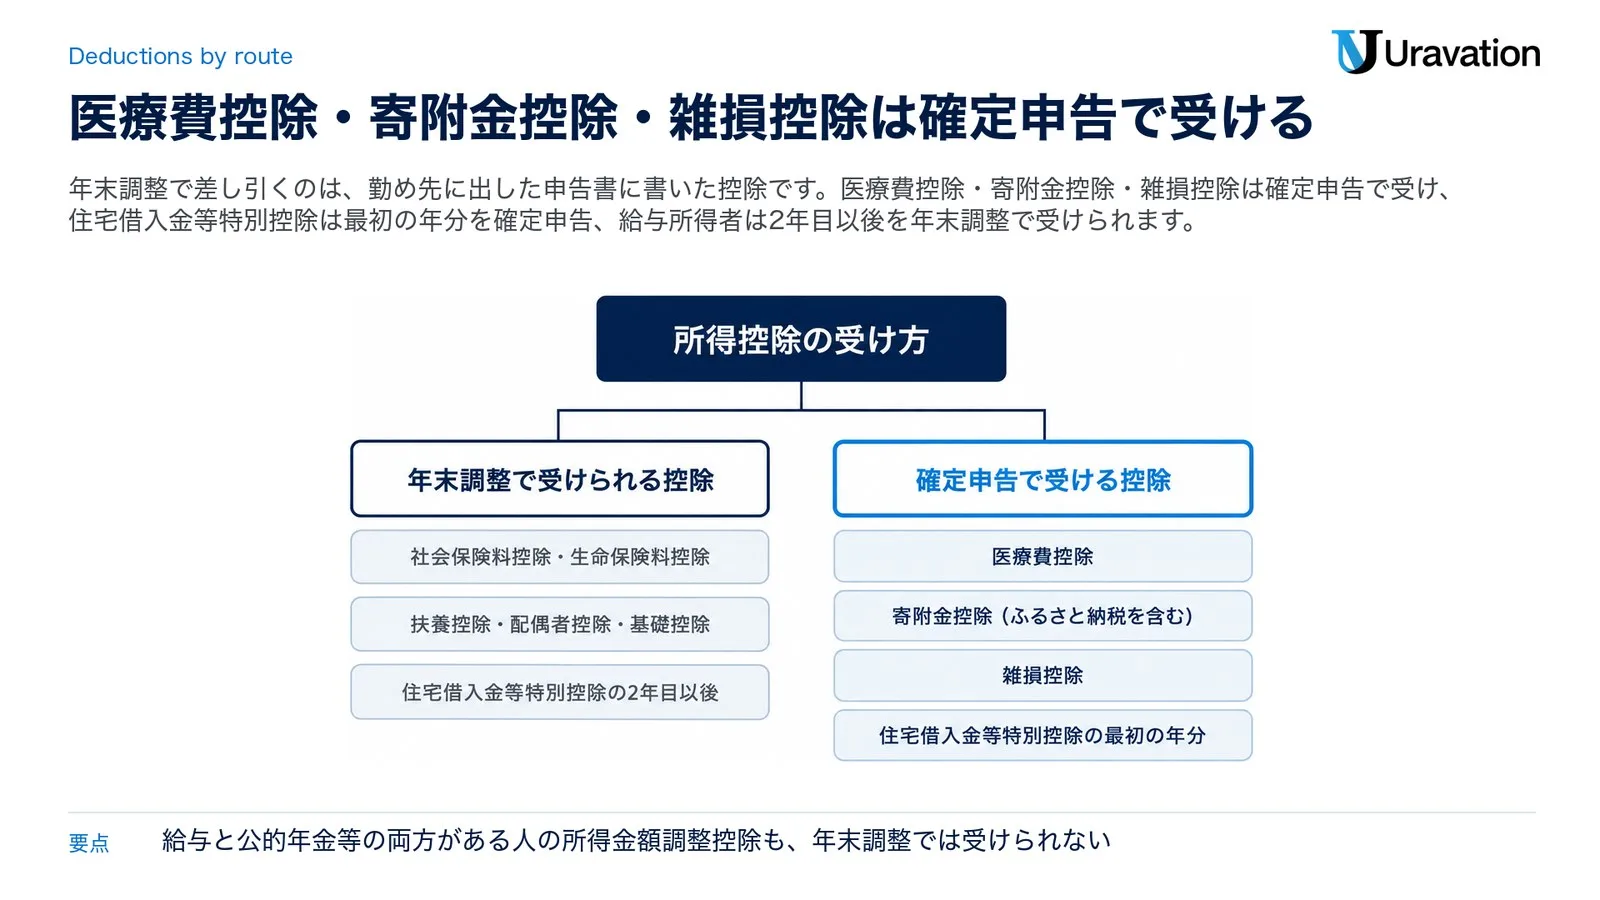
年末調整で差し引くのは、勤め先に出した申告書に書いた控除です。国税庁の法定調書の手引が、源泉徴収票の「所得控除の額の合計額」に入れるとしている13の控除(社会保険料控除・生命保険料控除・地震保険料控除・配偶者控除・扶養控除・基礎控除など)に、医療費控除・寄附金控除・雑損控除は入っていません(第2章 5ページ)。年末調整の計算を決めた所得税法第190条も同じです。
| 控除 | 受け方と国税庁の説明 |
|---|---|
| 医療費控除 | 確定申告。「医療費控除の明細書」などを確定申告書に添付する(No.1120) |
| 寄附金控除(ふるさと納税を含む) | 確定申告。寄附金の受領証などを添付か提示する(No.1150)。ふるさと納税は条件を満たせばワンストップ特例も使える(No.1155) |
| 雑損控除 | 確定申告。災害等に関連したやむを得ない支出の領収を証する書類を添付か提示する(No.1110) |
| 住宅借入金等特別控除 | 最初の年分は確定申告。給与所得者は2年目以後の年分を年末調整で受けられる(No.1211-1) |
| 所得金額調整控除のうち、給与と公的年金等の両方がある人の分(最大10万円) | 年末調整では受けられず、確定申告が必要(給与所得者(従業員)の方へ) |
出典:国税庁 No.1120・No.1150・No.1155・No.1110・No.1211-1、法定調書の作成と提出の手引(第2章 5ページ)、年末調整がよくわかるページ「給与所得者(従業員)の方へ(令和8年分)」。
医療費控除の額は、実際に支払った医療費の合計額から保険金などで補てんされる金額を引き、さらに10万円(その年の総所得金額等が200万円未満の人は総所得金額等の5パーセントの金額)を引いた金額で、最高200万円です(No.1120)。
住宅借入金等特別控除の2年目以後は、税務署から送られる控除証明書兼申告書と年末残高等証明書を勤め先に出します(No.1211-1)。書き方は令和8年分|住宅借入金等特別控除申告書の書き方で扱っています。
ふるさと納税と年末調整・確定申告|ワンストップ特例が使えない時
ふるさと納税は、寄附額のうち2,000円を超える部分について、所得税と個人住民税から控除を受けられる制度です(一定の上限あり・No.1155)。所得税では寄附金控除なので年末調整では控除されず、控除を受けるには原則として確定申告をします(No.1155・総務省「税金の控除について」)。
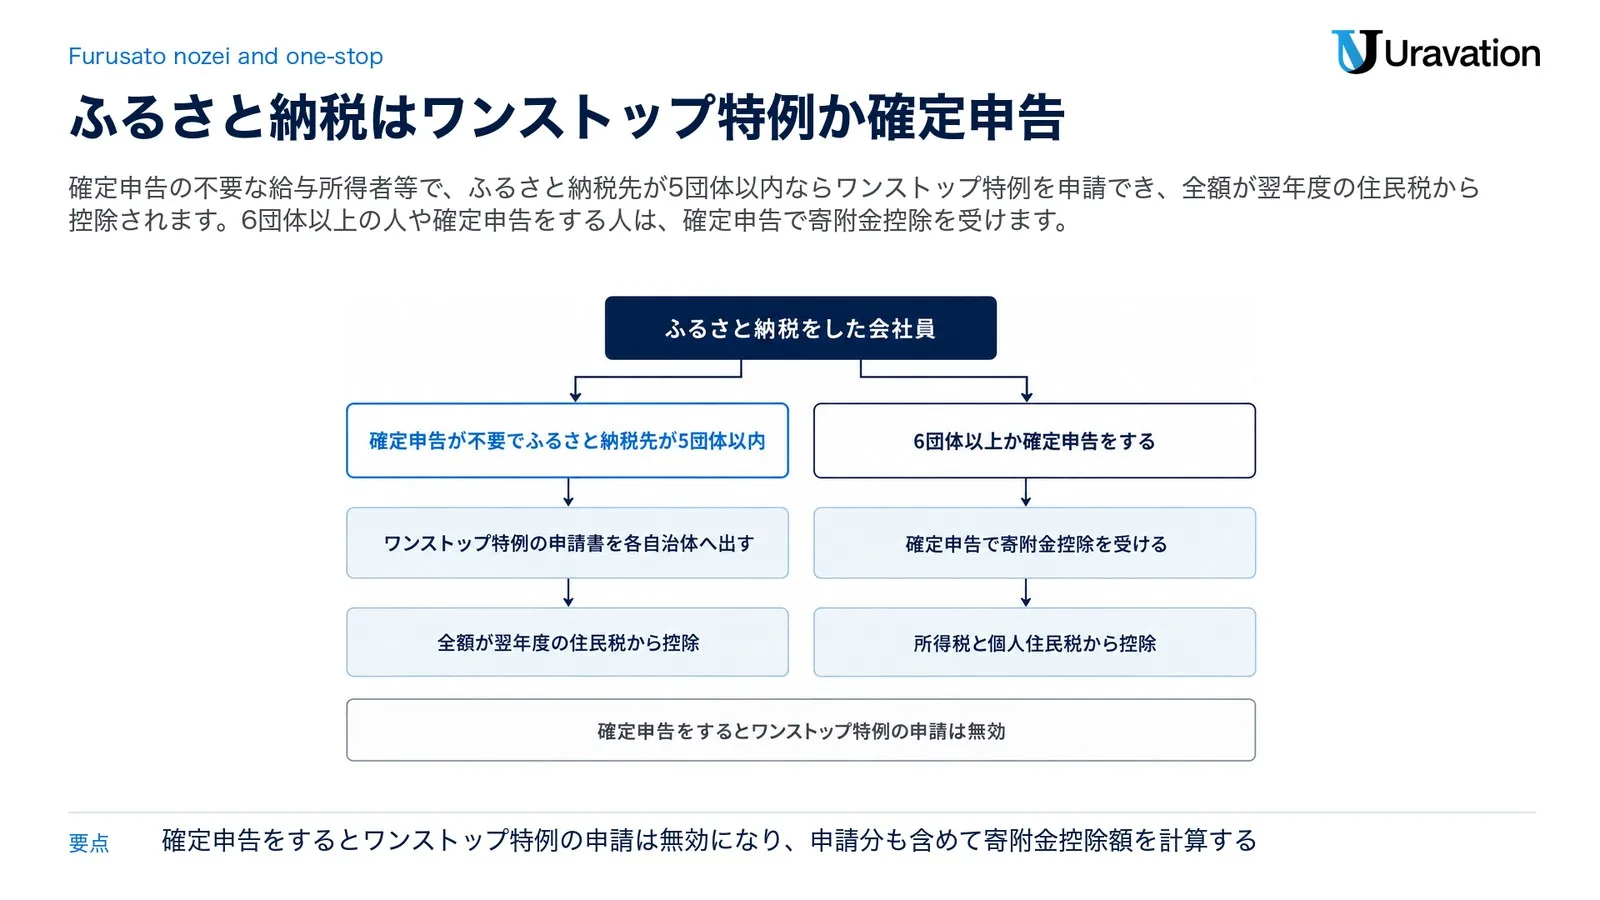
例外が「ふるさと納税ワンストップ特例制度」です。総務省によると、申請できるのは確定申告の不要な給与所得者等で、ふるさと納税先の自治体が5団体以内の場合に限られ、ふるさと納税を行う際に各自治体へ申請書を出します。特例が適用されると所得税からの控除は行われず、その分も含めた全額が翌年度の住民税から控除されます。申請後に転居などで内容が変わった時は、ふるさと納税を行った翌年の1月10日までに変更届出書を出します。
| こんな時 | ふるさと納税の控除の受け方 |
|---|---|
| 確定申告が不要な会社員で、ふるさと納税先が5団体以内 | ワンストップ特例を申請できる(全額が翌年度の住民税から) |
| ふるさと納税先が6団体以上 | 確定申告で寄附金控除を受ける |
| 医療費控除や住宅借入金等特別控除の最初の年分などで確定申告をする | ワンストップ特例の申請は無効。申請した分も含めて確定申告で寄附金控除額を計算する |
| No.1900の条件に当たり、確定申告をしなければならない | ワンストップ特例の対象外。確定申告で寄附金控除を受ける |
出典:国税庁 No.1155、総務省 ふるさと納税ポータルサイト(ふるさと納税の流れ・税金の控除について・ワンストップ特例制度の案内)。
読み落としやすいのは「医療費控除や住宅借入金等特別控除の最初の年分などで確定申告をする」場合です。確定申告をするとワンストップ特例の申請は無効になるので、申請した分も含めて寄附金控除額を計算します。含めずに確定申告をした時は、更正の請求で寄附金控除を受けられます(最終的な所得税等の額が変わらない場合は更正の請求ができず、市区町村に相談します)。更正の請求は、申告した内容の間違いで納める税金が多過ぎた場合や還付される税金が少な過ぎた場合に、更正の請求書を税務署長に出して訂正を求める手続です(No.2026)。確定申告書第二表の「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄にも金額を書かないと、個人住民税で控除されないことがあります(No.1155)。控除の上限額の計算は、お住まいの市区町村の住民税を担当する部署に問い合わせるよう総務省が案内しています(よくある質問 Q5)。
確定申告の期間と還付申告|令和8年分は2027年2月16日から
確定申告の期間は原則としてその年の翌年2月16日から3月15日までで、申告と納付の期限は原則として翌年3月15日です(No.2020・所得税法第120条)。令和8年分(2026年1月から12月までの所得)は、国税庁が次のように案内しています。
| 令和8年分の手続 | 日付・期間 |
|---|---|
| 確定申告の相談と申告書の受付(確定申告期間) | 2027年(令和9年)2月16日(火)から2027年3月15日(月)まで |
| 還付申告 | 2027年2月15日(月)以前でも出せる。出せるのは2027年1月1日から5年間(No.2030) |
| 税務署の閉庁日(土・日曜・祝日などの休日) | 相談と受付は通常行っていないが、e-Taxによる送信、郵便・信書便による送付、時間外収受箱への投函で提出できる |
出典:国税庁「還付申告に当たっての注意事項〜給与所得者用〜」(令和8年分 年末調整のしかた 給与所得者(従業員)の方用情報)、No.2030。
還付申告は確定申告期間とは関係なく出せるので(No.2030)、医療費控除などで納め過ぎの税金を取り戻すだけなら、2月16日を待たずに出せます。
確定申告書は、国税庁の「確定申告書等作成コーナー」で画面の案内に沿って金額などを入れると作成でき、e-Taxで送信できます。マイナンバーカードを使ってe-Taxで申告する時は、源泉徴収票などの情報をマイナポータル経由で取得して自動で入力することもできます(勤め先が源泉徴収票などをe-Tax等で提出していることなどが要件。還付申告に当たっての注意事項〜給与所得者用〜)。
両方する時の進め方|源泉徴収票の数字を確定申告に使う
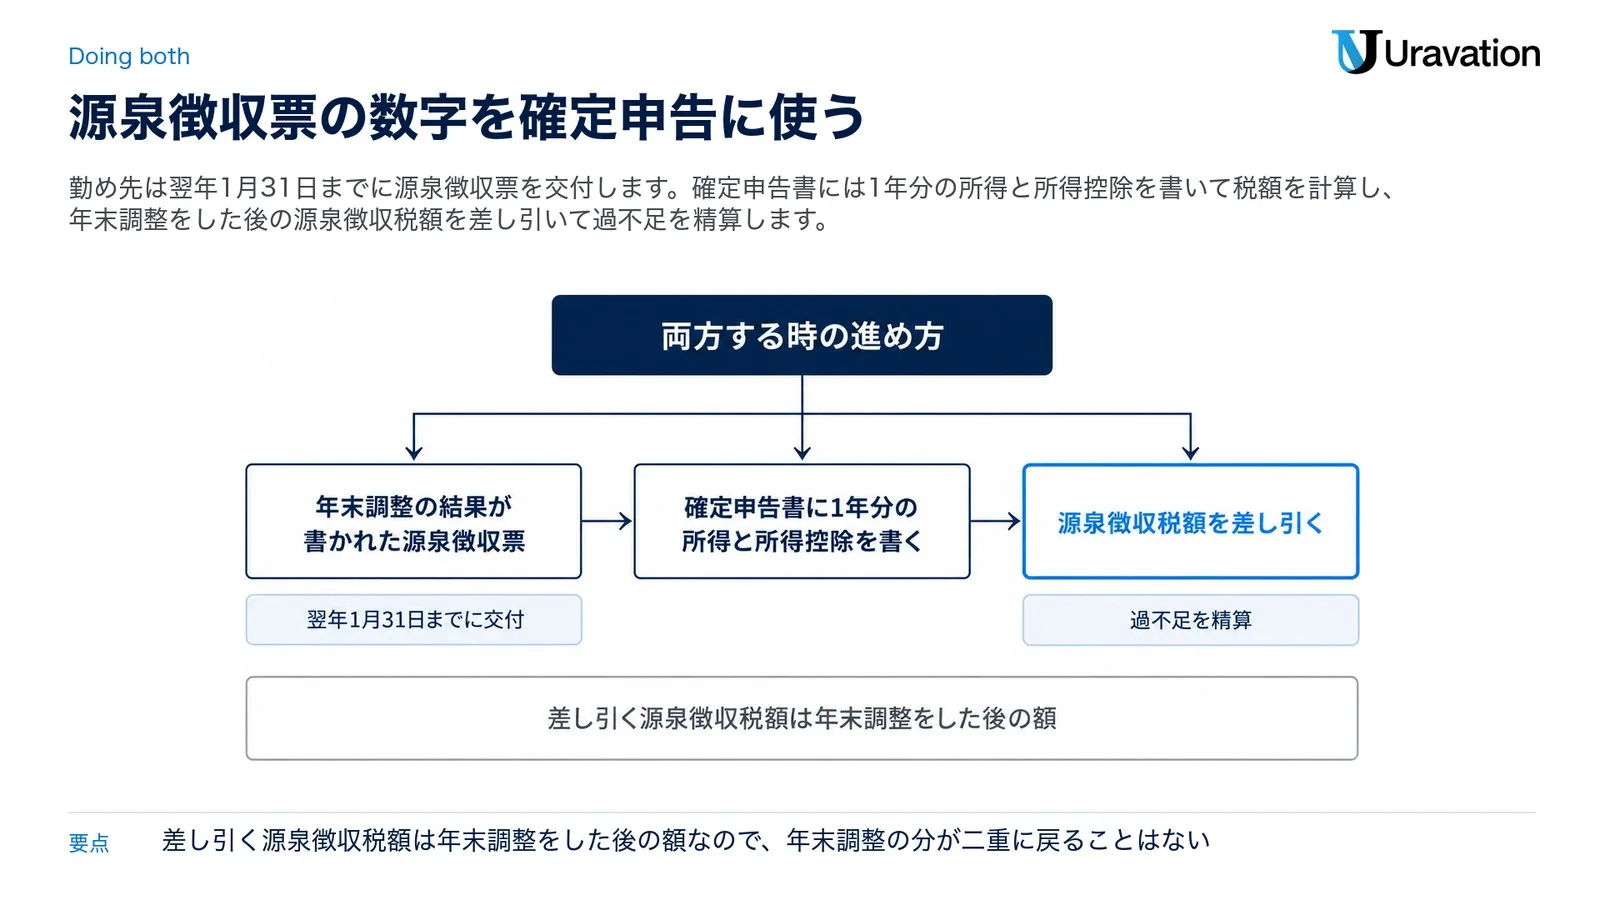
年末調整を受けた人が医療費控除などのために確定申告もする時は、年末調整の結果が書かれた給与所得の源泉徴収票を使います。勤め先は、すべての受給者に源泉徴収票をその年の翌年1月31日まで(年の中途で退職した人は退職の日以後1か月以内)に交付しなければなりません(No.7411)。令和8年分なら2027年1月31日までです。
| 源泉徴収票の欄 | 書かれている数字(法定調書の手引の説明) |
|---|---|
| 支払金額 | 令和8年中に支払の確定した給与等の総額(中途就職者で、前の勤め先の給与を通算して年末調整をした場合はその金額も含む) |
| 給与所得控除後の金額(調整控除後) | 年末調整をした人だけ。給与所得控除後の給与等の金額(所得金額調整控除がある時は、その額を引いた後の金額) |
| 所得控除の額の合計額 | 年末調整をした人だけ。社会保険料控除から基礎控除まで、年末調整で差し引いた所得控除の合計額 |
| 源泉徴収税額 | 年末調整をした給与は、年末調整をした後の源泉所得税及び復興特別所得税の合計額 |
出典:国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章 5ページ。
確定申告書には、1年分の所得と、雑損控除その他の所得控除の額を書いて税額を計算し、そこから源泉徴収された税額を差し引きます(所得税法第120条第1項第1号・第3号・第4号)。国税庁も、源泉徴収された税金などがある場合は確定申告によってその過不足を精算すると説明しています(No.2020)。差し引く源泉徴収税額は年末調整をした後の額なので、年末調整で戻った分や追加で引かれた分は、確定申告の計算にそのまま織り込まれます。年末調整で受けた社会保険料控除や生命保険料控除なども、確定申告書では医療費控除などと合わせて1年分の所得控除として書きます。
源泉徴収票は、確定申告書への添付や提出の際の提示は不要になりましたが、確定申告書を作る時には引き続き必要です(No.1120・No.1110・No.1211-1)。欄ごとの意味は令和8年分 源泉徴収票の書き方|摘要欄と交付も参考になります。なお、年末調整で控除の申告書を出し忘れていた時は、申告書を出せば翌年1月の源泉徴収票の交付の時まで勤め先が年末調整を計算し直せ、計算し直さずに本人が確定申告で還付を受けることもできます(令和8年分 年末調整Q&A 問12)。
確定申告をしなかった・遅れた時|期限後申告と還付申告の5年
確定申告をしなければならない人が期限までに出していなかった時は、気づいた時点でできるだけ早く申告します。期限を過ぎた申告は期限後申告として扱われ、申告内容などによっては、納める税金のほかに無申告加算税がかかります。期限後申告で納める税金は申告書を提出した日が納期限で、納付の日までの延滞税も合わせて納めます(No.2024)。
一方、確定申告をする義務がなく、納め過ぎの税金を取り戻すための還付申告だけをする人は、その年の翌年1月1日から5年間出せます(No.2030)。3月15日を過ぎていても、5年の間なら出せるということです。還付申告をした後で、還付を受けるべき税金を少なく申告していたと気づいた時は、更正の請求という手続で納め過ぎの所得税の還付を受けられ、その期間は原則として還付申告書を提出した日から5年以内です(同)。
勤め先の担当者に聞くこと・税務署に聞くこと
年末調整は勤め先の手続、確定申告は本人と税務署の手続です。迷った時に聞く相手も分かれます。
| 聞く相手 | 聞くこと |
|---|---|
| 勤め先の担当者 | 年末調整の申告書をいつまでに・どの方法で出すか/出し忘れた申告書を年末調整の後に出せるか(源泉徴収票を交付する時まで計算し直せる場合がある)/源泉徴収票をいつ・どの方法で受け取るか(書面の代わりに電磁的方法で受け取るには本人の承諾などの要件があり、請求すれば書面でも交付される) |
| 税務署(国税庁の相談窓口) | 自分が確定申告をしなければならない人か/医療費控除・寄附金控除・住宅借入金等特別控除などの要件と添付書類/還付申告や期限後申告の出し方/確定申告書等作成コーナーやe-Taxの使い方 |
出典:国税庁 No.7411、令和8年分 年末調整Q&A(問12)、税についての相談窓口。
国税庁の税についての相談窓口には、チャットボット(ふたば)やタックスアンサーのほか、電話相談センターの案内が載っています。会社の側の年末調整の流れは、令和8年分 年末調整のやり方|会社の6手順と書類にまとめています。
【要注意】年末調整と確定申告で読み違えやすい4点
1. 年末調整をしたら確定申告は要らない
❌ 会社で年末調整をしてもらったので、どんな場合でも確定申告はしなくてよい。
⭕ 大部分の給与所得者は年末調整で納税まで済みますが、給与の年間収入金額が2,000万円を超える人や、給与以外の所得が20万円を超える人などは確定申告が必要です(No.1900)。医療費控除・寄附金控除・雑損控除と、住宅借入金等特別控除の最初の年分も確定申告で受けます。
2. 確定申告をすると年末調整がやり直しになる
❌ 確定申告をするなら、勤め先に年末調整を取り消してもらわないといけない。
⭕ 確定申告では1年分の税額を計算し、源泉徴収票の「源泉徴収税額」(年末調整をした後の額)を差し引いて過不足を精算するので、年末調整の分が二重に戻ることはありません(No.2020・所得税法第120条・法定調書の手引)。年末調整Q&Aも、勤め先の計算し直しによらず本人が確定申告で還付を受けられる場面を示しています(問12)。
3. ふるさと納税は年末調整で控除される
❌ ふるさと納税の受領証を勤め先に出せば、年末調整で控除してもらえる。
⭕ 年末調整で差し引く所得控除に寄附金控除は入っていません(法定調書の手引 第2章)。確定申告をするか、確定申告の不要な給与所得者等でふるさと納税先が5団体以内ならワンストップ特例を申請します(総務省)。確定申告をする年は、ワンストップ特例の申請は無効です(No.1155)。
4. 還付申告も3月15日までに出す
❌ 医療費控除の還付申告も、3月15日を過ぎたら出せない。
⭕ 還付申告は確定申告期間とは関係なく、その年の翌年1月1日から5年間出せます(No.2030)。原則として翌年3月15日が期限なのは、確定申告をしなければならない人の申告と納付です(No.2020)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
副業の所得が20万円以下なら、確定申告はしなくてよいですか?
給与を1か所から受けていてその全部が源泉徴収の対象なら、給与所得・退職所得以外の所得の合計額が20万円以下である限り、No.1900の2には当たりません(給与が2,000万円を超えるなど、ほかの条件に当たれば申告が必要です)。ただし、医療費控除などのために確定申告をする時は、原則として全ての収入を申告します(令和7年分 確定申告特集)。住民税の扱いは、お住まいの市区町村に確かめてください。所得の区分や20万円の数え方で迷う時は、勤め先の担当か税務署に確かめてください。
ふるさと納税は、年末調整で控除されますか?
されません。年末調整で差し引く所得控除に寄附金控除は入っていないためです(法定調書の手引 第2章)。確定申告で寄附金控除を受けるか、条件を満たせばワンストップ特例を申請します。医療費控除などで確定申告をする年はワンストップ特例の申請が無効になり、申請した分も含めて寄附金控除額を計算します(No.1155)。迷う時は、勤め先の担当か税務署に確かめてください。
住宅ローン控除は、毎年確定申告をしないといけませんか?
確定申告が必要なのは、控除を受ける最初の年分です。給与所得者は2年目以後の年分を年末調整で受けられ、税務署から送られる控除証明書兼申告書と年末残高等証明書を勤め先に出します。2年目以後も、確定申告書に計算明細書と年末残高等証明書を添付して受けることはできます(No.1211-1)。迷う時は、勤め先の担当か税務署に確かめてください。
確定申告の還付金は、いつ、どのように受け取れますか?
国税庁は、2月・3月の確定申告期間中は還付金の支払手続におおむね1か月から1か月半程度かかるとし、自宅などからe-Taxで出した還付申告は3週間程度で処理しているとしています(同じ人の申告が複数回ある場合や、書類の不備、書面で別に送る書類がある場合は除く)。受け取り方は、預貯金口座への振込みか、ゆうちょ銀行の店舗・郵便局での受け取りです(確定申告期に多いお問合せ事項Q&A Q41・Q42)。いくら戻るかは人によって違うので、迷う時は勤め先の担当か税務署に確かめてください。
年の途中で退職して年末調整を受けていない時は、どうすればよいですか?
年の中途で退職した人は、死亡による退職や12月の給与を受けた後の退職などを除き、年末調整の対象になりません(No.2665)。その場合は自分で確定申告をして精算することになり(令和8年分 年末調整のしかた 6ページ)、源泉徴収税額が納め過ぎなら還付申告ができます(No.2030)。源泉徴収票は退職の日以後1か月以内に交付されることになっています(No.7411)。同じ年に再就職して年末まで勤めれば、新しい勤め先の年末調整の対象です(No.2665)。迷う時は、勤め先の担当か税務署に確かめてください。
働く人の段取り|年末調整から確定申告まで
- 年末調整の書類を受け取ったら、扶養控除等申告書・基礎控除申告書・保険料控除申告書など当てはまる申告書を勤め先の案内どおりに出す。住宅借入金等特別控除の2年目以後の人は、その申告書と年末残高等証明書も出す。
- No.1900の7つの条件に当たるかを確かめる。当たれば確定申告をする。
- 医療費控除・寄附金控除・雑損控除や住宅借入金等特別控除の最初の年分を受けるなら、医療費控除の明細書や寄附金の受領証などをそろえ、確定申告(還付申告)の準備をする。
- ふるさと納税は、確定申告の不要な給与所得者等でふるさと納税先が5団体以内ならワンストップ特例を申請する。確定申告をする年は、申請した分も寄附金控除に含める。
- 勤め先から交付される令和8年分の源泉徴収票(交付の期限は2027年1月31日)で、支払金額・所得控除の額の合計額・源泉徴収税額を確かめる。
- 確定申告書等作成コーナーなどで確定申告書を作り、2027年2月16日(火)から2027年3月15日(月)までに出す。還付申告だけなら2027年2月15日以前でもよく、2027年1月1日から5年間出せる。
勤め先で年末調整の書類の回収や確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(年末調整や確定申告の代行、個別の税務の相談はお受けしていません)。自分が確定申告をしなければならないかや、控除の要件で迷う場合は、国税庁「税についての相談窓口」で案内されている窓口か、税理士にご相談ください。
参考・出典
- 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-09): No.1900 給与所得者で確定申告が必要な人・No.2020 確定申告・No.2030 還付申告・No.2024 確定申告を忘れたとき・No.2026 確定申告を間違えたとき・No.1906 給与所得者がネットオークション等により副収入を得た場合・No.2665 年末調整の対象となる人・No.2662 年末調整のしかた・No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等・No.1120 医療費控除・No.1150 寄附金控除・No.1155 ふるさと納税・No.1110 雑損控除・No.1211-1 住宅借入金等特別控除
- 年末調整がよくわかるページ(令和8年分)・給与所得者(従業員)の方へ(令和8年分) — 国税庁(参照日: 2026-11-09)
- 令和8年分 年末調整のしかた(年末調整とは 5〜6ページ・各種控除について(給与所得者用)・還付申告に当たっての注意事項〜給与所得者用〜・年末調整Q&A 問12) — 国税庁(参照日: 2026-11-09)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章 5ページ) — 国税庁(参照日: 2026-11-09)
- 確定申告特集(申告が必要かなどを調べる・こんな収入の申告漏れにご注意。参照日の表示は令和7年分)・確定申告期に多いお問合せ事項Q&A(税金の還付)・税についての相談窓口 — 国税庁(参照日: 2026-11-09)
- 所得税法(第120条・第121条・第190条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-09)
- 税金の控除について・ふるさと納税の流れ・ワンストップ特例制度の案内・よくある質問 — 総務省 ふるさと納税ポータルサイト(参照日: 2026-11-09)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月9日時点の法令(e-Gov法令検索)と国税庁・総務省の公表資料に基づく参考情報です。手続の案内や様式は変わる場合があります。確定申告が必要か、控除を受けられるか、ふるさと納税の控除の上限などで迷う場合は、勤め先の担当者、所轄の税務署、お住まいの市区町村、税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。