2026年11月9日時点の国税庁の案内では、パートやアルバイトでも、勤め先に「給与所得者の扶養控除等(異動)申告書」を出して年末まで勤めている人は、その勤め先で年末調整を受けます。2か所以上で働くダブルワークの人がこの申告書を出せるのは、いずれか1か所の勤め先だけです。年末調整をするのも申告書を出した勤め先で、もう1か所の給与(従たる給与)は税額表の乙欄で源泉徴収され、原則として年末調整されません(国税庁 No.2520)。
そのため2か所目の給与がある人は、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額との合計が20万円を超えるなど、国税庁 No.1900の条件に当たると確定申告が必要です。条件に当たらない人でも、源泉徴収された税が1年分の税額より多ければ、還付申告で納め過ぎの税金の還付を受けることができます(No.2030)。
最終更新:2026年11月9日。この記事は、国税庁のタックスアンサー(No.2665・No.2520・No.1900ほか、令和8年4月1日現在法令等)、「年末調整がよくわかるページ(令和8年分)」、令和8年分 年末調整のしかた、令和8年度税制改正(基礎控除の引上げ等関係)Q&Aを読んで整理したものです。各ページと申告書の様式は、2026年11月9日時点で国税庁のサイトから取得して確かめました。会社側の手順ではなく、働く人の側から書いています。
パートやアルバイトにも年末調整はある|対象になる人・ならない人
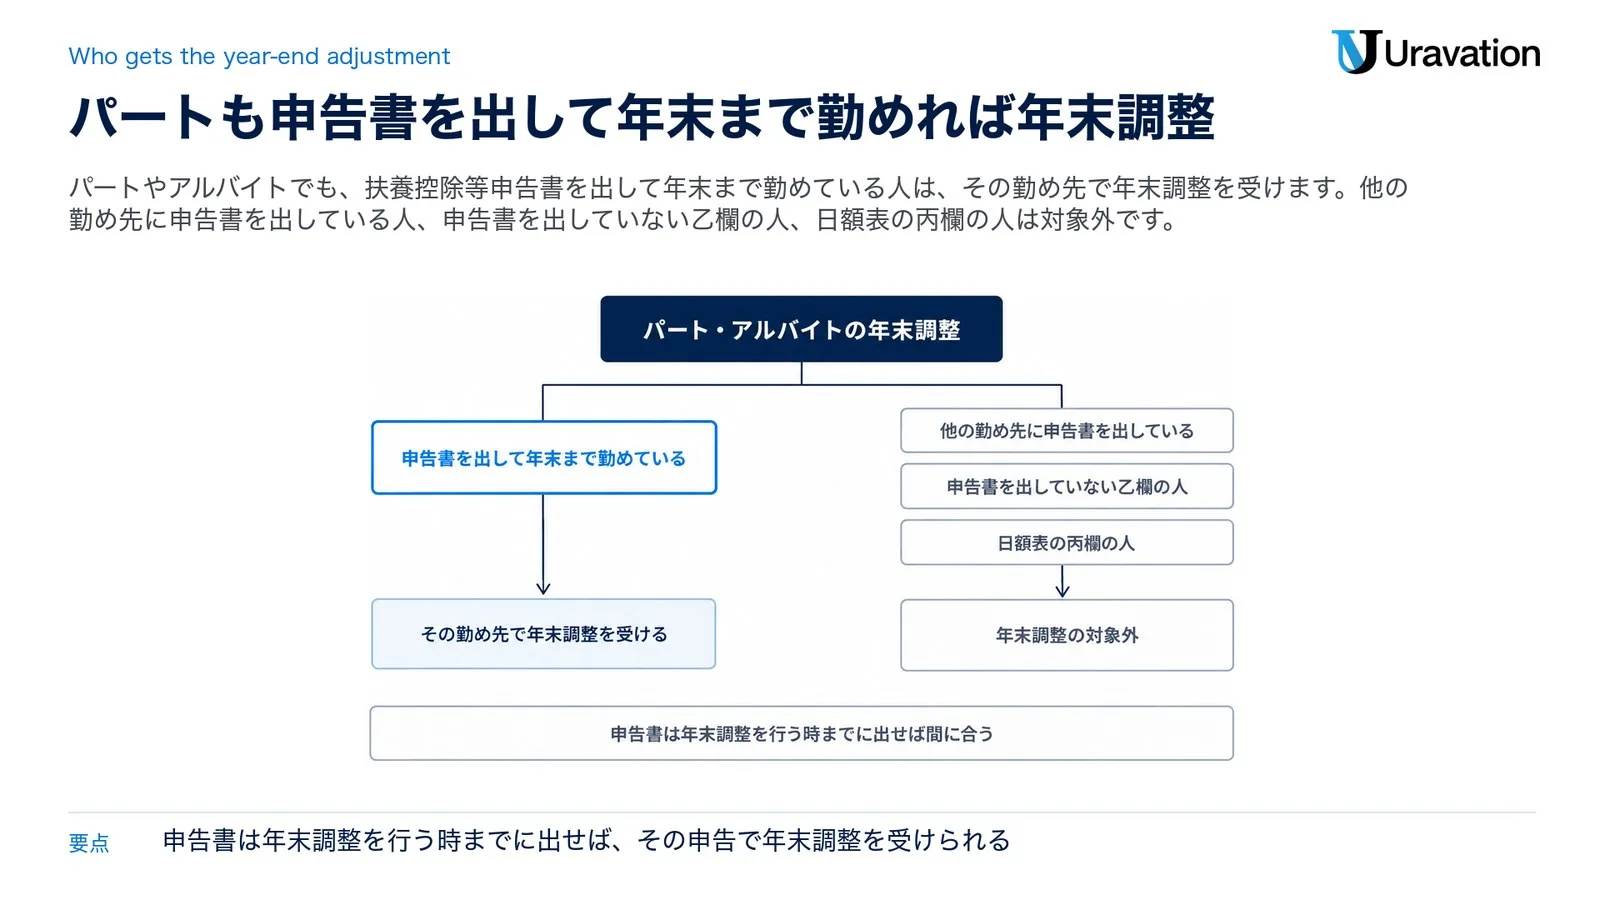
「パートだから年末調整は関係ない」は誤解です。国税庁 No.2514は、パートやアルバイトの給与の源泉徴収も一般の社員と同様に、扶養控除等申告書の提出の有無と支給方法に応じて月額表か日額表の甲欄・乙欄で求める、としています。年末調整の対象かどうかも、呼び名ではなく、申告書を出しているか・年末まで勤めているかで決まります。
| 年末調整の対象になる人 | 年末調整の対象にならない人 |
|---|---|
| 1年を通じて勤務している人 | 本年中の主たる給与の収入金額が2,000万円を超える人 |
| 年の中途で就職し、年末まで勤務している人 | 2か所以上から給与を受けていて、他の給与の支払者に扶養控除等(異動)申告書を出している人 |
| 年の中途で退職した人のうち、死亡により退職した人、著しい心身の障害のため退職し本年中に再就職できないと見込まれる人、12月中に支給期の来る給与の支払を受けた後に退職した人 | 年末調整を行う時までに扶養控除等(異動)申告書を出していない人(月額表・日額表の乙欄の人) |
| いわゆるパートタイマーとして働く人などが退職した場合で、本年中に支払を受ける給与の総額が136万円以下の人(退職後本年中に他の勤務先から給与の支払を受ける見込みのある人を除く) | 左の欄に当たらない年の中途の退職者 |
| 年の中途で海外の支店への転勤などにより非居住者となった人 | 非居住者、災害減免法により源泉所得税の徴収猶予や還付を受けた人、日雇労働者など(日額表の丙欄の人) |
出典:国税庁 No.2665「年末調整の対象となる人」、令和8年分 年末調整のしかた(5〜6ページ)。
パートで気をつけたいのは丙欄です。No.2514によると、あらかじめ定めた雇用契約の期間が2か月以内で、日給や時間給で払う給与は日額表の丙欄で源泉徴収します。丙欄の人は年末調整の対象になりません。ただし、契約の延長などで2か月を超えた日からは丙欄を使えません。
申告書を出し忘れていた人も大丈夫です。年末調整のしかた(9ページ)は、まだ出していない人でも、年末調整を行う時までに申告があれば、その申告に基づいて年末調整を行うとしています。勤め先の担当に早めに声をかけましょう。
年の途中で前の勤め先を辞めて今の勤め先に入った人は、前の勤め先に扶養控除等申告書を出していれば、前の勤め先の給与も含めて今の勤め先で年末調整を受けます。その確認に前の勤め先の源泉徴収票が要ります(No.2668)。手順は前職の源泉徴収票と年末調整|中途入社の合算と届かない時にまとめています。
パートの人が勤め先に出す書類|3つの申告書の書き方の要点
年末調整で各種の控除を受けるには、勤め先に申告書を出す必要があります。パートで出すことが多いのは次の3つです(配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書は、基礎控除申告書と1枚の兼用様式です)。
| 申告書 | 受けられる控除 | パート・2か所で働く人が押さえる点 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 | 扶養親族がいなくても原則として出す。2か所以上で働く人は1か所だけに出す |
| 給与所得者の基礎控除申告書(兼用様式) | 基礎控除(令和8年分は最大104万円) | 「本年中の合計所得金額の見積額」は、2か所以上の給与を全部合わせて計算する |
| 給与所得者の保険料控除申告書 | 生命保険料控除、地震保険料控除、自分で払った社会保険料の控除など | 給与から引かれていない国民年金保険料などを自分で払った時に書く |
出典:国税庁「給与所得者(従業員)の方へ(令和8年分)」、令和8年分 年末調整のしかた(8ページ・20ページ)、手続の案内 A2-1。
扶養控除等申告書は、扶養親族がいない人でも原則として出す書類です。出さないと毎月の源泉徴収で受けられる控除が受けられず、年末調整も行われません(A2-1)。出す時期は、その年最初の給与の前日まで(年の中途で就職した人は就職後最初の給与の前日まで)。欄ごとの書き方は令和9年分 扶養控除等申告書の書き方|所得62万円で扱っています。
基礎控除申告書は、年末調整で基礎控除を受けるために出します。ダブルワークの人が間違えやすいのは「合計所得金額の見積額」の欄。年末調整のしかた(20ページ)は、2か所以上から給与を受けている場合は、その給与の全部を基に計算する必要がある、としています。記入例は令和8年分 基礎控除申告書の書き方|記入例と変更点にあります。
保険料控除申告書には、生命保険料や地震保険料のほか、給与から引かれていない社会保険料で自分が直接払ったものを書きます。国民年金保険料は証明書類も要ります(国税庁「給与所得者(従業員)の方へ」)。書き方は令和8年分 保険料控除申告書の書き方|23歳未満の新欄へ。
学生のアルバイトの勤労学生控除は、下のよくある質問で扱います。書類を出す時期の全体は、補助金ナビの「年末調整はいつまで|書類の提出時期と還付はいつ【令和8年分】」で扱っています。
2か所で働く人の扶養控除等申告書は1か所だけ|主たる給与と従たる給与
ダブルワークで最初に決めることは、扶養控除等申告書をどちらの勤め先に出すかです。国税庁の手続の案内(A2-1)は「2以上の給与の支払者から給与の支払を受ける場合には、そのいずれか一の給与の支払者に対してのみ提出することができます」としています。令和9年分の申告書の様式の表面にも、2か所以上から給与の支払を受けている場合は「そのうちの1か所にしか提出することができません」と書かれています。
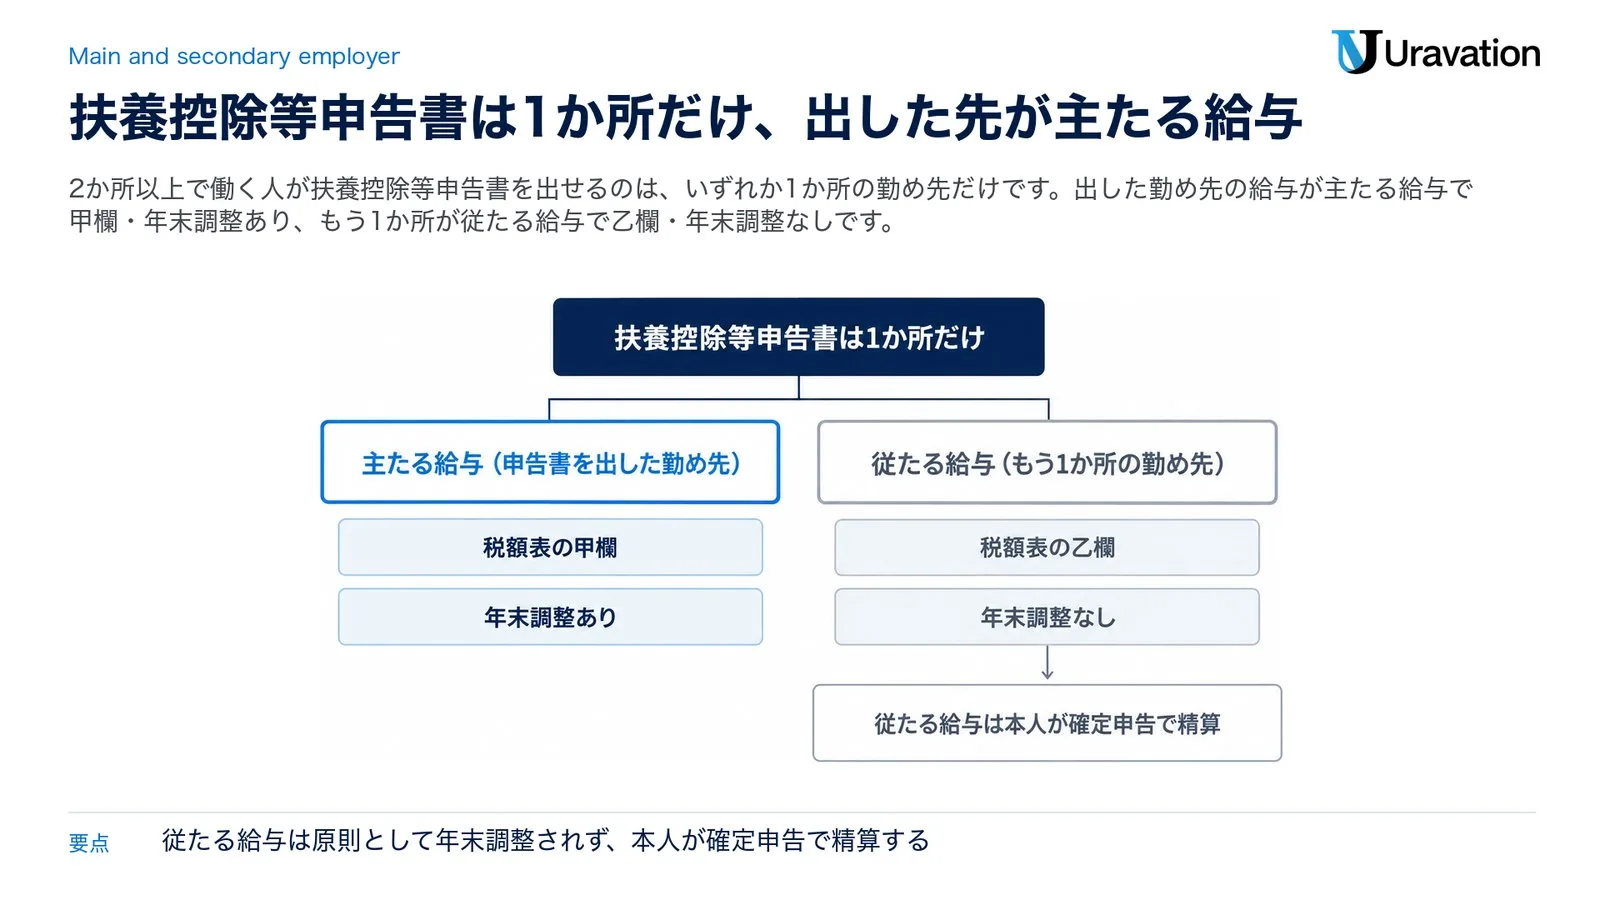
申告書を出した勤め先の給与が「主たる給与」、それ以外の勤め先の給与が「従たる給与」です(申告書の様式の裏面)。No.2520によると、主たる給与の源泉徴収税額は税額表の甲欄、従たる給与は乙欄で求めます。
| 比べる点 | 主たる給与(申告書を出した勤め先) | 従たる給与(もう1か所) |
|---|---|---|
| 毎月の源泉徴収 | 税額表の甲欄(扶養親族等の数に応じた額) | 税額表の乙欄 |
| 年末調整 | 本年最後に給与を払う時に行う | 原則として行わない |
| 1年分の税金の精算 | 年末調整で精算 | 本人が確定申告で精算(条件はNo.1900) |
出典:国税庁 No.2520、手続の案内 A2-1、令和8年分 年末調整のしかた(5〜6ページ)。
では、どちらに出せばよいのか。国税庁の案内は「いずれか一」「1か所」と書いており、この記事では給与の多い方などの基準を決めつけません。出した方が甲欄と年末調整の勤め先になる点を押さえ、迷う時は勤め先の担当か税務署に相談してください。年の中途で従たる給与を主たる給与に変えた人は、変更前の主たる給与の源泉徴収票などを申告書に添付します(様式の裏面)。
主たる給与が少なく、配偶者や扶養親族などの控除を主たる給与だけでは控除しきれない見込みの人は、もう1か所に「従たる給与についての扶養控除等申告書」を出せます(A2-5)。出すと乙欄の税額から扶養親族等1人につき月額表で1,610円、日額表で50円を控除します(No.2520)。主たる給与の勤め先に申告した源泉控除対象配偶者や源泉控除対象親族を、年の中途で従たる給与の勤め先へ申告替えすることはできますが、その逆はできません。
2か所目の給与は乙欄で源泉徴収|引かれる額が多く見える理由
「2か所目の給与明細だけ、所得税が多く引かれている」。ダブルワークで戸惑いやすい点ですが、これは乙欄で源泉徴収されているためです。No.2511によると、月額表と日額表は、扶養控除等申告書を出している人の給与は甲欄、その他の人の給与は乙欄で税額を求めます。国税庁の「給与所得者(従業員)の方へ」は、申告書の提出のない人の給与には乙欄が使われ、「この申告書を提出した場合よりも高い税率が適用されます」と説明しています。
令和8年分の月額表のいちばん上の行を見ると、差がよく分かります。
| その月の社会保険料等控除後の給与等の金額 | 甲欄(扶養控除等申告書あり) | 乙欄(申告書なし・従たる給与) |
|---|---|---|
| 105,000円未満 | 扶養親族等の数が0人から7人のどの列も0円 | その金額の3.063%に相当する金額 |
出典:国税庁 令和8年分 給与所得の源泉徴収税額表(月額表・1ページ)。
国税庁は税額表の22ページで、乙欄の使用例を示しています。給与の支給額が80,750円で、控除する社会保険料等がない人の場合、80,750円が含まれる「105,000円未満」の行の乙欄を見て、80,750円×3.063%=2,473円(1円未満切り捨て)がその給与から源泉徴収する税額です。同じ金額でも甲欄なら、上の表のとおり0円の行に当たります。
乙欄で引かれた税は、2か所目の勤め先では年末調整されません。引かれ過ぎかどうかは、1年分の所得で税額を計算して初めて分かります。その精算の場が確定申告です(No.2520)。なお、毎日・週ごと・日割で払う給与は日額表で求め、日額表にも甲欄と乙欄があります(No.2511。雇用契約が2か月以内の人などの丙欄は上で触れたとおりです)。
年末調整をするのは申告書を出した勤め先|2か所目の給与は対象外
年末調整を行うのは、扶養控除等申告書を出した勤め先です。所得税法第190条は、申告書を出した人に対し、その提出の際に経由した給与の支払者が、その年最後に給与を払う時に年末調整を行うと定めています。年末調整のしかた(6ページ)によると、本年最後に給与の支払をする時に行うので、通常は12月です。
2か所目の勤め先から見ると、ダブルワークの人は「2か所以上から給与の支払を受けている人で、他の給与の支払者に扶養控除等(異動)申告書を提出している人」に当たり、年末調整の対象になりません(年末調整のしかた 5ページ)。No.2520も、従たる給与については原則として年末調整できないので、本人が確定申告をして精算する必要がある、としています。
混同しやすいのが、年の途中で勤め先を替えた人です。前の会社に申告書を出していた人は、前の会社の給与も含めて今の勤め先が年末調整をします(No.2668)が、同時に2か所で働く人の従たる給与は含めません。
| 給与の種類 | 年末調整に含めるか |
|---|---|
| 申告書を出した勤め先(主たる給与)の給与 | 含める |
| 年の途中で辞めた前の勤め先の給与(前の勤め先にも申告書を出していた場合) | 含める(前の勤め先の源泉徴収票で確かめる) |
| 同じ時期に働くもう1か所(従たる給与)の給与 | 含めない(本人の確定申告で精算) |
出典:国税庁 No.2668・No.2520、令和8年分 年末調整のしかた(5ページ)。
年末調整の対象にならない人は「自分で確定申告をして税額の精算をすることになります」(年末調整のしかた 6ページ)。ただ、2か所目の給与が少ない場合などは申告が要らないこともあり、その分かれ目が次の節です。
確定申告が要る時・要らない時|2か所目の給与と20万円の条件
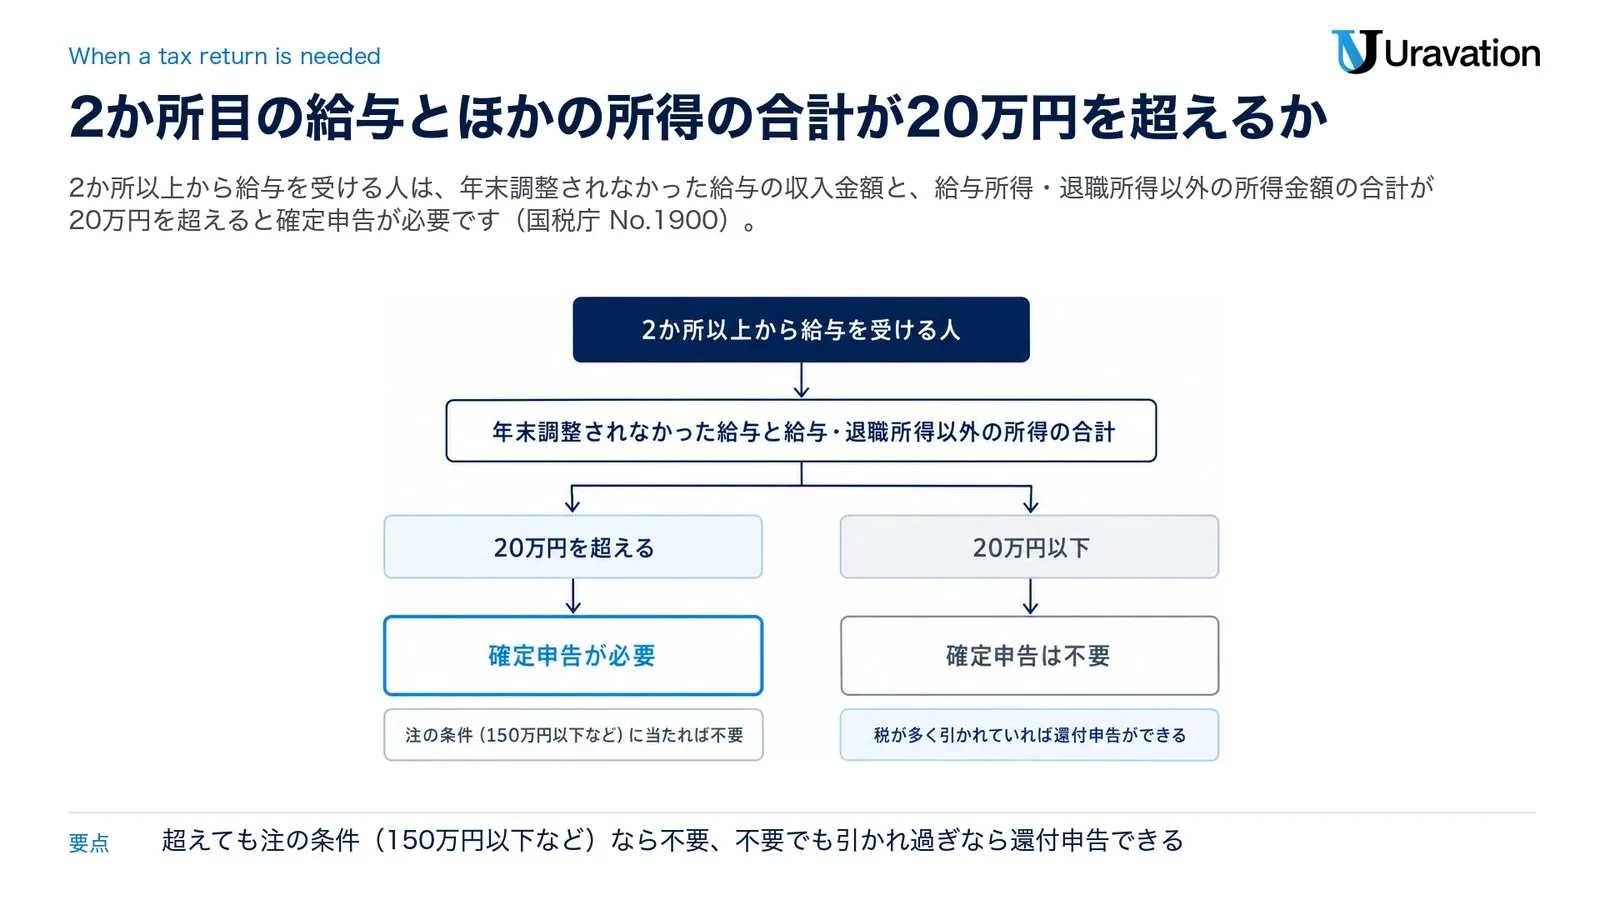
給与所得者の多くは年末調整で税額が確定し、確定申告は要りません。ただ国税庁 No.1900は、給与所得者でも確定申告をしなければならない人(確定申告をすれば税金が還付される人は除く)を挙げており、2か所以上から給与を受ける人については次のように書いています。
| No.1900の条件(2か所以上から給与を受ける人) | 確定申告 |
|---|---|
| 給与の全部が源泉徴収の対象で、年末調整されなかった給与の収入金額と、各種の所得金額(給与所得、退職所得を除く)との合計額が20万円を超える | 必要 |
| 上の場合でも、給与の収入金額の合計額から所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く)を差し引いた金額が150万円以下で、各種の所得金額(給与所得、退職所得を除く)の合計額が20万円以下 | 不要(No.1900の注) |
| 給与の年間収入金額が2,000万円を超える | 必要 |
| 源泉徴収義務のない者から給与等の支払を受けている(たとえば、常時2人以下のお手伝いさんなどの家事使用人だけに給与を支払っている個人は、その給与の源泉徴収をする必要がありません) | 必要 |
出典:国税庁 No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)。源泉徴収義務のない者の例は No.2502「源泉徴収義務者とは」によります。根拠の条文は所得税法第121条第1項第2号です。
要するに、ダブルワークの人がまず見るのは「年末調整されなかった給与」、つまり2か所目の給与の収入金額です。これと給与・退職所得以外の所得(副業の雑所得など)の合計が20万円を超えるかどうか。超える場合でも、注の150万円の条件に当たれば申告は要りません。所得控除の合計のどれを入れるかなど、当てはめで迷う時は税務署に確かめてください。
申告が要らない人でも、源泉徴収された税が多ければ、確定申告をして還付を受けられます(次の節)。その場合の注意として、No.1900のQ&A「確定申告を要しない場合の意義」は、1か所から給与を受けていて給与以外の所得が20万円以下の人でも、還付申告をする時はその20万円以下の所得も併せて申告する必要がある、と説明しています。
住民税の申告は、所得税の確定申告とは別の手続です。要るかどうかは、お住まいの市区町村に確かめてください(国税庁の手続の案内も、住民税に関する事項は最寄りの市区町村に確認するよう書いています)。
年末調整と確定申告の違いの全体は、補助金ナビの「年末調整と確定申告の違い|どちらが必要か・両方する人」で扱っています。
2か所目で引かれた税は確定申告で精算|還付申告は5年の間
No.2020によると、確定申告は1月1日から12月31日までの1年間に生じた所得の金額と、それに対する所得税等の額を計算して確定させる手続で、源泉徴収された税金があれば、その過不足を精算します。2か所目の乙欄で引かれた税も、ここで1年分の税額と比べて精算されます。源泉徴収された税の合計が多ければ還付、少なければ納付です。
確定申告の義務がない人でも、No.2030は、給与等から源泉徴収された所得税額が年間の所得金額について計算した所得税額よりも多いときは、確定申告をすることで納め過ぎの所得税の還付を受けられる、としています。これが還付申告です。
| 比べる点 | 確定申告が必要な人(No.1900の条件に当たる) | 還付申告をする人(義務はない) |
|---|---|---|
| 出す時期(令和8年分) | 原則2027年2月16日から3月15日まで(No.2020) | 2027年1月1日から5年間(No.2030の「翌年1月1日から5年間」) |
| 税が足りない時 | 申告と納付の期限は原則2027年3月15日 | — |
| 手元に置く物 | 2か所分の源泉徴収票(支払金額と源泉徴収税額が書かれている)。申告書は国税庁の「確定申告書等作成コーナー」でも作れる | |
出典:国税庁 No.2020「確定申告」・No.2030「還付申告」。
注意したいのは、戻るのは源泉徴収された税があった場合だけという点です。No.2030は、源泉徴収された所得税額がない人(源泉徴収票の「源泉徴収税額」欄が0の人など)は、申告しても還付される所得税額はないと書いています。いくら戻るかは1年分の所得や控除で変わるので、この記事では金額を示しません。計算で迷う時は税務署に確かめてください。
令和8年分で変わること|基礎控除の引上げと12月の年末調整
令和8年分の年末調整は、例年と少し違います。国税庁の令和8年度税制改正(基礎控除の引上げ等関係)Q&A(Q1-1)によると、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。一方、源泉徴収税額表の改正は令和9年1月1日以後に支払うべき給与からです。
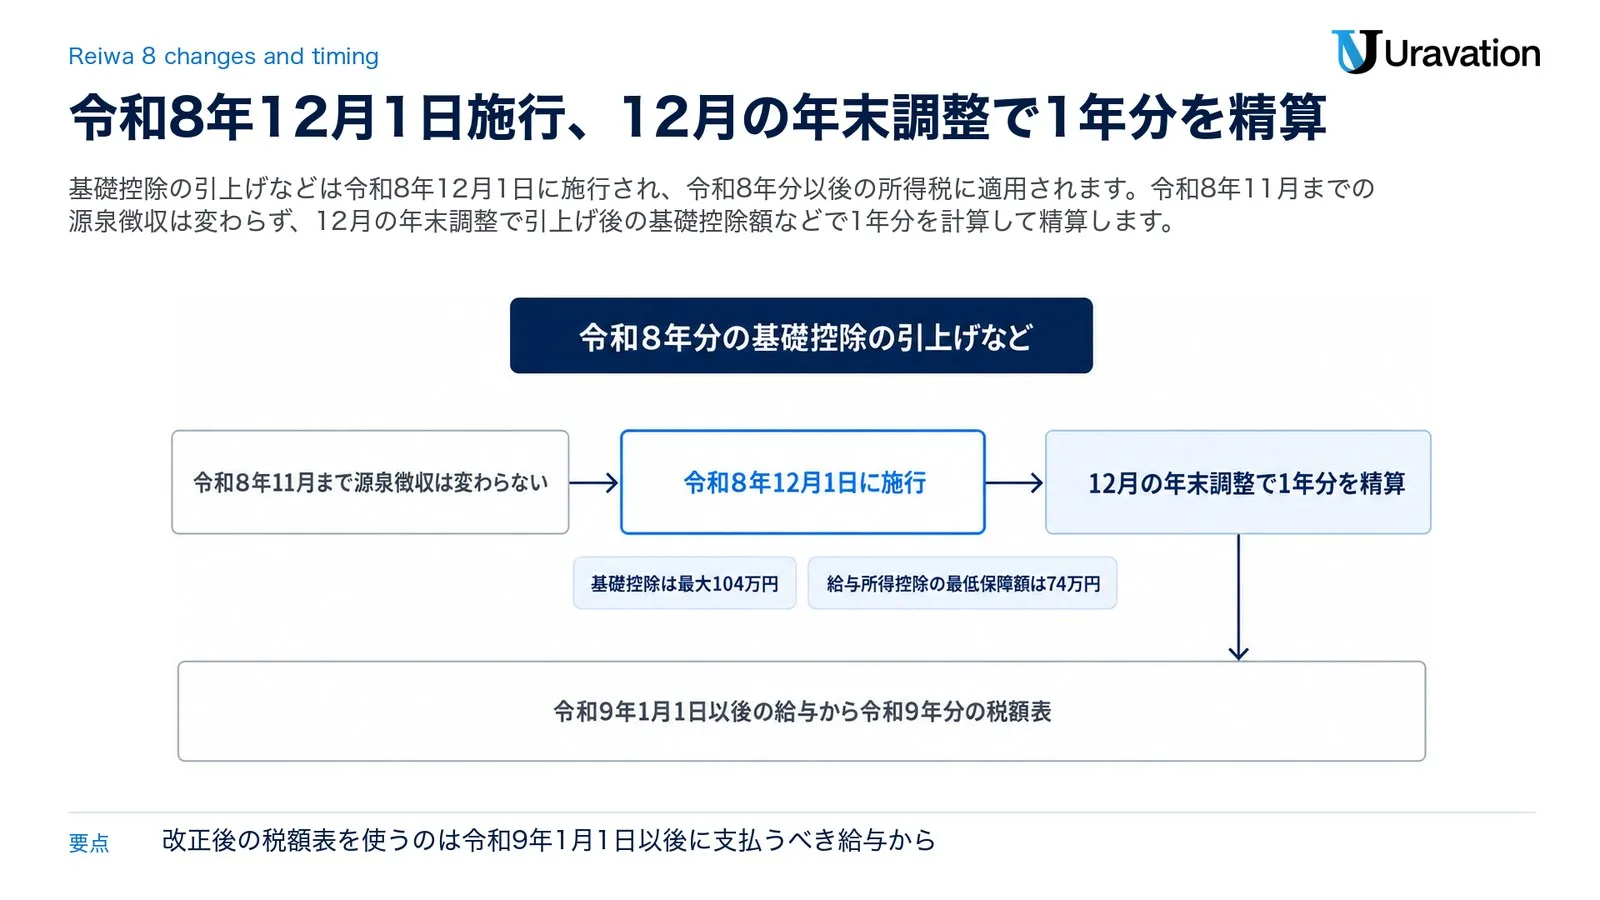
給与の源泉徴収で見ると、令和8年11月までの事務は変わりません。12月の年末調整で、引上げ後の基礎控除額などで1年分の税額を計算し、改正前の源泉徴収税額表で計算した源泉徴収税額との精算を行います(同Q&A)。働く人の側では、基礎控除申告書に改正後の基礎控除額を正しく書くことが大事です(Q2-2)。
| 項目 | 令和8年分(改正後) | 改正前 |
|---|---|---|
| 基礎控除(合計所得金額489万円以下の人) | 104万円 | 合計所得金額に応じて95万円・88万円・68万円 |
| 給与所得控除の最低保障額 | 74万円 | 65万円 |
| 扶養親族・同一生計配偶者の所得要件 | 合計所得金額62万円以下(給与だけなら収入136万円以下) | 58万円以下(123万円以下) |
| 勤労学生の所得要件 | 合計所得金額89万円以下(給与だけなら収入163万円以下) | 85万円以下(150万円以下) |
出典:国税庁 令和8年分 年末調整のしかた(3〜4ページ)、「給与所得者(従業員)の方へ(令和8年分)」。合計所得金額489万円超の基礎控除(令和8年分・改正後)は、655万円以下が67万円(改正前は63万円)、655万円超2,350万円以下が62万円(改正前は58万円)です。
ダブルワークの人が押さえたいのは、この精算が年末調整の中で行われる点です。2か所目の給与は年末調整されないので、確定申告をする人は、1年分の所得全体で改正後の控除を使って計算することになります。なお、Q&A(Q7-1)は、12月1日以後の年末調整で改正後の控除等が適用された人は、改正後の控除等を受けるための確定申告は不要としています。
「年収の壁178万円」という言葉が気になる人は、補助金ナビの「年収の壁178万円とは|令和8年分の年末調整と106万・130万」も参考にしてください。ここで扱った金額はすべて所得税のもので、健康保険の扶養など社会保険の基準は税とは別の制度です。
勤め先に伝えること・もらうもの|2か所目の存在と源泉徴収票
年末調整は勤め先がしてくれる手続ですが、ダブルワークの事情は伝えないと勤め先には分かりません。2つの勤め先それぞれに、次のことを伝えておくと手続が食い違いません。
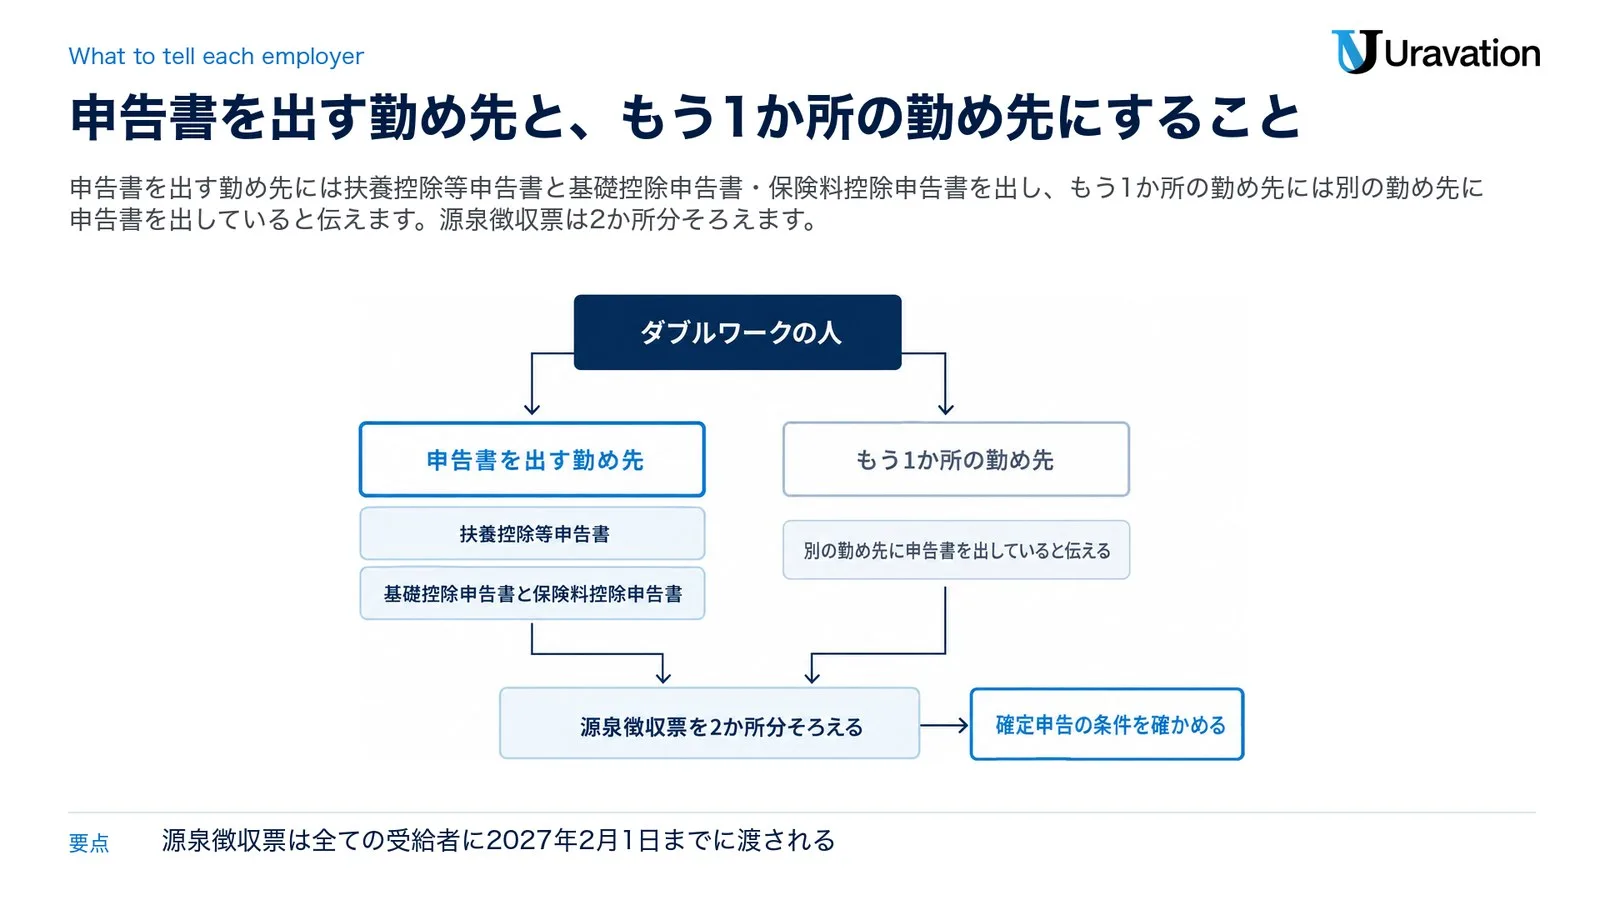
| 相手 | 伝えること・出すもの | 根拠 |
|---|---|---|
| 扶養控除等申告書を出す勤め先 | 扶養控除等申告書(その年最初の給与の前日まで。出し忘れていれば年末調整を行う時までに)と、基礎控除申告書・保険料控除申告書を出す。基礎控除申告書の合計所得金額の見積額には、2か所目の給与も入れる | A2-1、年末調整のしかた(9ページ・16ページ・20ページ) |
| もう1か所の勤め先 | 扶養控除等申告書は別の勤め先に出していると伝える(従たる給与についての扶養控除等申告書は、条件に当たる時だけ出せる) | A2-1・A2-5 |
| 申告書を出した勤め先(従たる給与についての申告書を出した勤め先も同じ) | 書いた内容が年の途中で変わったら、その後最初の給与の前日までに異動の申告をする | A2-1・A2-5 |
もらうものは源泉徴収票です。国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」によると、給与の支払者は全ての受給者について源泉徴収票を作り、2027年2月1日まで(年の中途で退職した人には退職の日以後1か月以内)に渡さなければなりません。年末調整をしない2か所目の勤め先も同じです。確定申告をする人は2枚そろえておきましょう。欄の意味は令和8年分 源泉徴収票の書き方|摘要欄と交付が参考になります。
会社の側がどんな順番で年末調整を進めるかは、令和8年分 年末調整のやり方|会社の6手順と書類にまとめています。
【要注意】パート・ダブルワークの年末調整で読み違えやすい4点
1. 2か所とも扶養控除等申告書を出す
❌ 両方の勤め先から申告書を渡されたので、両方に出す。
⭕ 2か所以上から給与を受ける人が出せるのは、いずれか1か所だけです(A2-1・申告書の様式)。出さなかった勤め先の給与は乙欄で源泉徴収されます。
2. パートは年末調整の対象外
❌ パートやアルバイトは正社員ではないので、年末調整は受けられない。
⭕ 申告書を出して年末まで勤めていれば、パートでも年末調整の対象です(No.2665・No.2514)。対象外になるのは、他の勤め先に申告書を出している人、申告書を出していない乙欄の人、日額表の丙欄の人などです。
3. 2か所目が少額なら何も申告しなくてよい
❌ 2か所目の給与が少ないので、所得税の確定申告も住民税の申告も一切要らない。
⭕ 所得税の確定申告が要るかは No.1900の条件(20万円・150万円の注)で決まります。要らない場合でも還付申告はできます。住民税の申告は所得税とは別なので、お住まいの市区町村に確かめます。
4. 所得税の改正で社会保険の扶養の基準も変わった
❌ 令和8年分の基礎控除の引上げや扶養親族の所得要件の改正で、健康保険の扶養の基準も同じように変わった。
⭕ 国税庁が案内しているのは所得税の基礎控除・給与所得控除・扶養親族等の所得要件の改正です(令和8年分 年末調整のしかた 3〜4ページ)。健康保険の扶養など社会保険は税とは別の制度で、基準も別に決まっています。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
毎月の所得税が0円のパートでも、年末調整の書類は出しますか?
出します。国税庁の手続の案内(A2-1)は、扶養親族の有無にかかわらず原則として扶養控除等申告書を出さなければならず、出さないと年末調整も行われないとしています。令和8年分の月額表では、社会保険料等を引いた給与が105,000円未満の月は甲欄なら0円ですが、乙欄ならその3.063%が引かれます。基礎控除申告書も、年末調整で基礎控除を受けるには提出が必要です(出し忘れに注意)。迷う時は勤め先の担当か税務署に確かめてください。
2か所目の勤め先からも年末調整の書類を渡されたら、どうすればよいですか?
扶養控除等申告書を出せるのは1か所だけです。もう1か所の勤め先は、他の勤め先に申告書を出している人の年末調整をしません(令和8年分 年末調整のしかた 5ページ)。年末調整のための書類は申告書を出した勤め先に出し、2か所目の勤め先には別の勤め先に申告書を出していることを伝えましょう。迷う時は勤め先の担当か税務署に確かめてください。
学生のアルバイトでも勤労学生控除は受けられますか?
条件に当たれば受けられます。国税庁の年末調整Q&A(問5)は、アルバイトで140万円の給与を受け、ほかに収入がない大学生の例で、勤労学生控除(27万円)を受けられると説明しています。条件は、合計所得金額が89万円以下(給与だけなら給与の収入金額163万円以下)で、給与所得等以外の所得金額が10万円以下であることなどです。扶養控除等申告書に勤労学生に当たる旨を書いて出します(一定の専修学校等の生徒は証明書類も要ります)。迷う時は勤め先の担当か税務署に確かめてください。
年の途中でパートを辞めた時、年末調整はどうなりますか?
No.2665によると、パートタイマーとして働く人などが退職した場合で、本年中に支払を受ける給与の総額が136万円以下の人(退職後本年中に他の勤務先から給与の支払を受ける見込みのある人を除く)は、退職の時に年末調整の対象になります。これに当たらない人は辞めた勤め先では年末調整されず、次の勤め先で前職分を含めて年末調整を受けるか、自分で確定申告をして精算します。Q&A(Q7-1)は、年の中途で退職して年末調整を受けていない人は、令和8年度改正後の控除等を受けるには確定申告が必要としています。迷う時は勤め先の担当か税務署に確かめてください。
2か所目の給与が20万円以下なら、住民税の申告も要りませんか?
所得税と住民税は分けて考えます。所得税の確定申告が要るかはNo.1900の条件で決まりますが、住民税の申告は市区町村の手続です。国税庁の手続の案内も、住民税に関する事項は最寄りの市区町村に確認するよう書いています。迷う時は、所得税は勤め先の担当か税務署に、住民税はお住まいの市区町村に確かめてください。
パート・ダブルワークの人の段取り|書類の提出から確定申告まで
- 扶養控除等申告書を出す勤め先を1か所に決める。すでに出しているなら、どちらに出したかを確かめる(出していない勤め先の給与は乙欄で源泉徴収される)。
- 申告書を出した勤め先に、基礎控除申告書と保険料控除申告書を年末調整を行う時までに出す。基礎控除申告書の合計所得金額の見積額には、2か所目の給与も入れる。
- もう1か所の勤め先には、別の勤め先に扶養控除等申告書を出していることを伝える(従たる給与についての扶養控除等申告書は、条件に当たる時だけ出せる)。
- 12月の年末調整の後、2027年2月1日までに渡される源泉徴収票を2か所分そろえる。
- No.1900の条件に当てはめ、確定申告が要る時は2027年2月16日から3月15日までに申告する。要らない時も、源泉徴収された税が1年分の税額より多ければ、2027年1月1日から5年間は還付申告ができる。
- 住民税の申告が要るかは、お住まいの市区町村に確かめる。
勤め先の給与・経理の担当の方で、年末調整の書類の回収や確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(年末調整や確定申告の代行、税額の計算はお受けしていません)。働く人の税額や申告の要否で迷う場合は、国税庁「税についての相談窓口」で案内されている窓口か、税理士にご相談ください。
参考・出典
- No.2665 年末調整の対象となる人・No.2520 2か所以上から給与をもらっている人の源泉徴収・No.2514 パートやアルバイトの源泉徴収・No.2511 税額表の種類と使い方・No.2668 年末調整の対象となる給与・No.2502 源泉徴収義務者とは — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-09)
- No.1900 給与所得者で確定申告が必要な人(確定申告を要しない場合の意義)・No.2020 確定申告・No.2030 還付申告 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-09)
- 年末調整がよくわかるページ(令和8年分)(給与所得者(従業員)の方へ(令和8年分)) — 国税庁(参照日: 2026-11-09)
- 令和8年分 年末調整のしかた(3〜4ページ・5〜6ページ・8〜9ページ・16〜20ページ。令和8年7月1日現在の法令に基づく)・令和8年分 年末調整Q&A(問1・問5) — 国税庁(参照日: 2026-11-09)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について(令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A 令和8年5月・Q1-1、Q2-2、Q7-1) — 国税庁(参照日: 2026-11-09)
- 令和8年分 源泉徴収税額表(月額表 1ページ・給与所得の源泉徴収税額の求め方 22ページ) — 国税庁(参照日: 2026-11-09)
- A2-1 給与所得者の扶養控除等の(異動)申告(令和8年分・令和9年分の申告書の様式)・A2-5 従たる給与についての扶養控除等の(異動)申告 — 国税庁(参照日: 2026-11-09)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章) — 国税庁(参照日: 2026-11-09)
- 所得税法(第121条・第190条・第194条・第195条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-09)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月9日時点の法令(e-Gov法令検索)と国税庁の公表資料に基づく参考情報です。税額表、手続の案内、申告書の様式は変わる場合があります。年末調整の対象になるか、扶養控除等申告書の出し先、確定申告や住民税の申告の要否で迷う場合は、勤め先の担当、所轄の税務署、お住まいの市区町村、税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。