判定に必要なものは3つです。登記事項証明書(履歴事項全部証明書)、直近3期分の確定申告書、そして株主名簿と役員名簿。この3点を手元に置いたら、次の順番で自社を見ていきます。
- 登記事項証明書の「資本金の額」と、自社の主たる業種を突き合わせる
- 常勤従業員の数を数える(役員は数に入れません)
- 株主名簿を開いて、大企業の持ち株比率を計算する
- 役員名簿を開いて、大企業の役員・職員を兼ねている人が何人いるか数える
- 確定申告書で、直近3年分の課税所得の年平均額を確認する
1と2が「中小企業者かどうか」、3〜5が「みなし大企業かどうか」の判定です。2026年9月時点で、中小企業庁の制度解説ページには「多くの補助金・助成金にて『みなし大企業』として大企業と密接な関係を有する企業が対象から外れる場合があります」と明記されています(中小企業庁「中小企業・小規模企業者の定義」/2026年9月14日参照)。資本金も従業員数も基準内なのに、株主構成だけで申請資格を失う。これがこの制度のいちばん厄介なところです。
順番に手を動かしていきましょう。
手順1: 業種と資本金・従業員数で「中小企業者」の線を引く
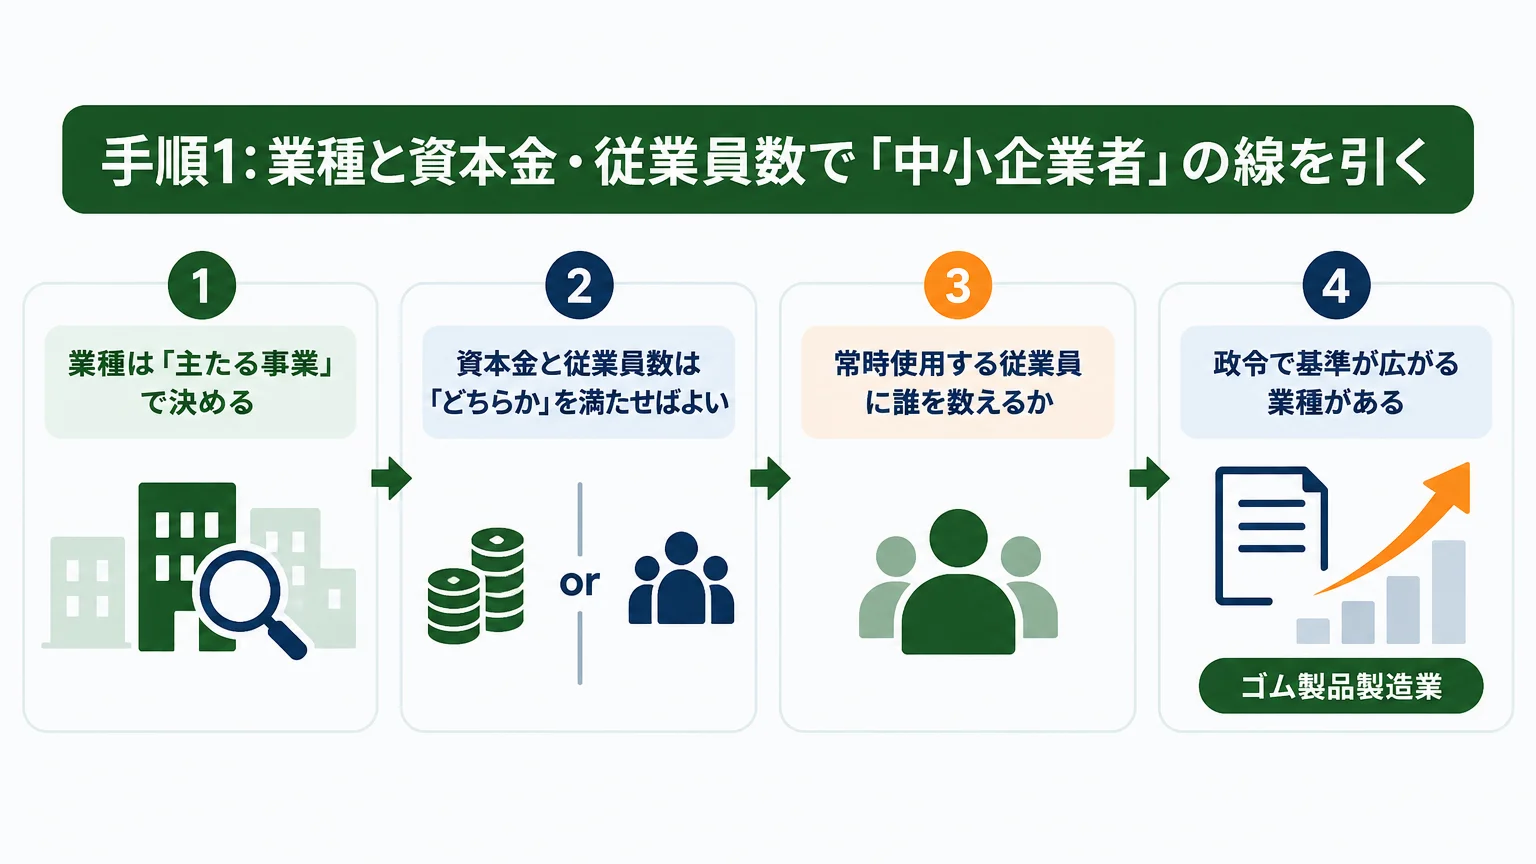
出発点は中小企業基本法第2条第1項です。業種ごとに、資本金の額(または出資の総額)と常時使用する従業員の数の基準が決まっています。
| 業種分類 | 資本金の額又は出資の総額 | 常時使用する従業員の数 | うち小規模企業者 |
|---|---|---|---|
| 製造業、建設業、運輸業その他の業種 | 3億円以下 | 300人以下 | 20人以下 |
| 卸売業 | 1億円以下 | 100人以下 | 5人以下 |
| サービス業 | 5,000万円以下 | 100人以下 | 5人以下 |
| 小売業 | 5,000万円以下 | 50人以下 | 5人以下 |
出典: 中小企業庁「中小企業の定義に関するよくある質問」Q1(2026年9月14日参照)。中小企業基本法上の正式な言い回しは「中小企業の定義」ではなく「中小企業者の範囲」、「小規模企業」ではなく「小規模企業者」です。
資本金と従業員数は「どちらか」を満たせばよい
ここを勘違いしている経営者がとても多い。同FAQのQ5にはこう書かれています。「両方の基準を満たす必要はありません。『資本金の額又は出資の総額』、『常時使用する従業員の数』のいずれかを満たせば、中小企業者に該当します」。
つまり製造業で資本金5億円でも、常時使用する従業員が280人なら中小企業者です。逆に資本金1,000万円でも従業員が400人いれば、資本金基準のほうで該当します。条文の「並びに」「及び」は法令用語の表記であって、いずれか一方で足りる、というのが中小企業庁の解釈です。
政令で基準が広がる業種がある
中小企業関連立法では、政令によって次の3業種に別の基準が置かれる場合があります。
- ゴム製品製造業(自動車又は航空機用タイヤ及びチューブ製造業並びに工業用ベルト製造業を除く): 資本金3億円以下 又は 従業員900人以下
- ソフトウェア業・情報処理サービス業: 資本金3億円以下 又は 従業員300人以下
- 旅館業: 資本金5,000万円以下 又は 従業員200人以下
ソフトウェア業は本来「サービス業」なので基準は5,000万円・100人。それが3億円・300人まで広がる。SIerやSaaS事業者には、対象になるかどうかがひっくり返る差です。ただし中小企業庁のページには「中小企業とする場合があります。法令所管課にお問合せ下さい」とあり、すべての制度で自動的にこの拡張が効くわけではありません。使う補助金の公募要領で、この3業種が表に入っているかを必ず見てください。
「常時使用する従業員」に誰を数えるか
同FAQのQ3によれば、中小企業基本法上の「常時使用する従業員」とは労働基準法第20条の「予め解雇の予告を必要とする者」を指します。ここから、次のように整理できます。
- 数えない: 会社役員、個人事業主(解雇予告を必要とする者に該当しないため)
- 数えない: 日々雇い入れられる者、2か月以内の期間を定めて使用される者、季節的業務に4か月以内の期間を定めて使用される者、試みの使用期間中の者(労基法第21条)
- 個別判断: パート、アルバイト、派遣社員、契約社員、非正規社員、出向者(労基法第20条の条文をもとに個別に判断されると解される、とされています)
「社員30人、うち役員が4人」の会社なら、従業員数は26人です。中小企業省力化投資補助事業(一般型)の第8回公募要領も同じ整理をしたうえで、「代表取締役や専従者等の常勤従業員に当てはまらない者が含まれていることが判明した場合、採択取消等になることがあります」と釘を刺しています(2026年8月・中小機構)。水増しは通りません。
業種は「主たる事業」で決める
複数の事業を持っている会社は、日本標準産業分類(最新は第14回改定)で分類したうえで、主たる事業に該当する業種で判定します。中小企業庁のFAQ Q4には、問い合わせの多い例として次の整理が載っています。
- 農林漁業 → 「その他の業種」(3億円・300人)
- 製造小売業(パン屋など): 製造した商品をその場で販売する場合 → 小売業(5,000万円・50人)
- 電気・ガス事業 → 「その他の業種」(ただし電気小売業・ガス小売業を除く)
パン屋が小売業扱いになると、資本金の上限は3億円ではなく5,000万円。この一段で対象から外れる会社が実際にあります。業種分類に迷いがあるなら、思い込みで進めず所管課に確認してください。
手順2: 従業員数だけで決まる「小規模企業者」を確認する
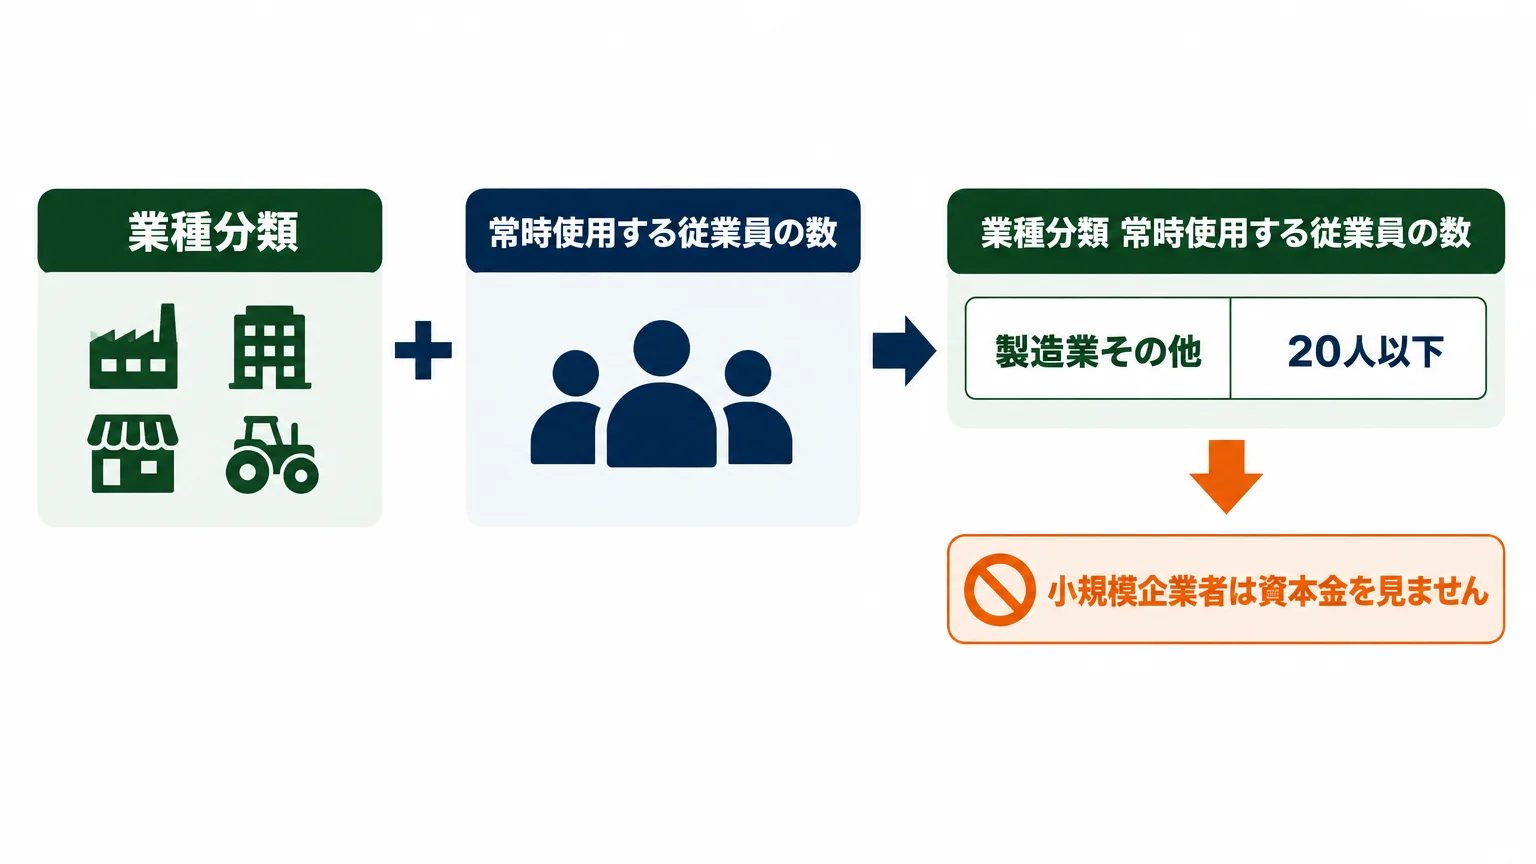
小規模企業者は資本金を見ません。中小企業基本法第2条第5項で、従業員数だけで定義されています。
| 業種分類 | 常時使用する従業員の数 |
|---|---|
| 製造業その他 | 20人以下 |
| 商業(卸売業・小売業)・サービス業 | 5人以下 |
加えて、小規模事業者支援法・中小企業信用保険法・小規模企業共済法の3法では、政令により宿泊業及び娯楽業を営む従業員20人以下の事業者を小規模企業としています(出典: 前掲・中小企業庁「中小企業・小規模企業者の定義」)。
なぜこれを確認するのかというと、多くの補助金で小規模企業者・小規模事業者は補助率が優遇されるからです。たとえば中小企業省力化投資補助事業(一般型)の公募要領には、小規模事業者の補助率は2/3だが「採択後、交付決定までの間に小規模企業者・小規模事業者の定義からはずれた場合は、補助率1/3〜1/2に変更となります」とあります。採択時点で固定される数字ではありません。
なお「小規模企業者」と「小規模事業者」は別の言葉です。前者は中小企業基本法の用語、後者は商工会及び商工会議所による小規模事業者の支援に関する法律第2条などの用語で、範囲が一致しません(FAQ Q8)。公募要領ではどちらの定義を採用しているかを読み取る必要があります。小規模事業者向けの制度そのものについては小規模事業者持続化補助金の制度解説にまとめています。
手順3: 株主名簿を開く — みなし大企業の6条件
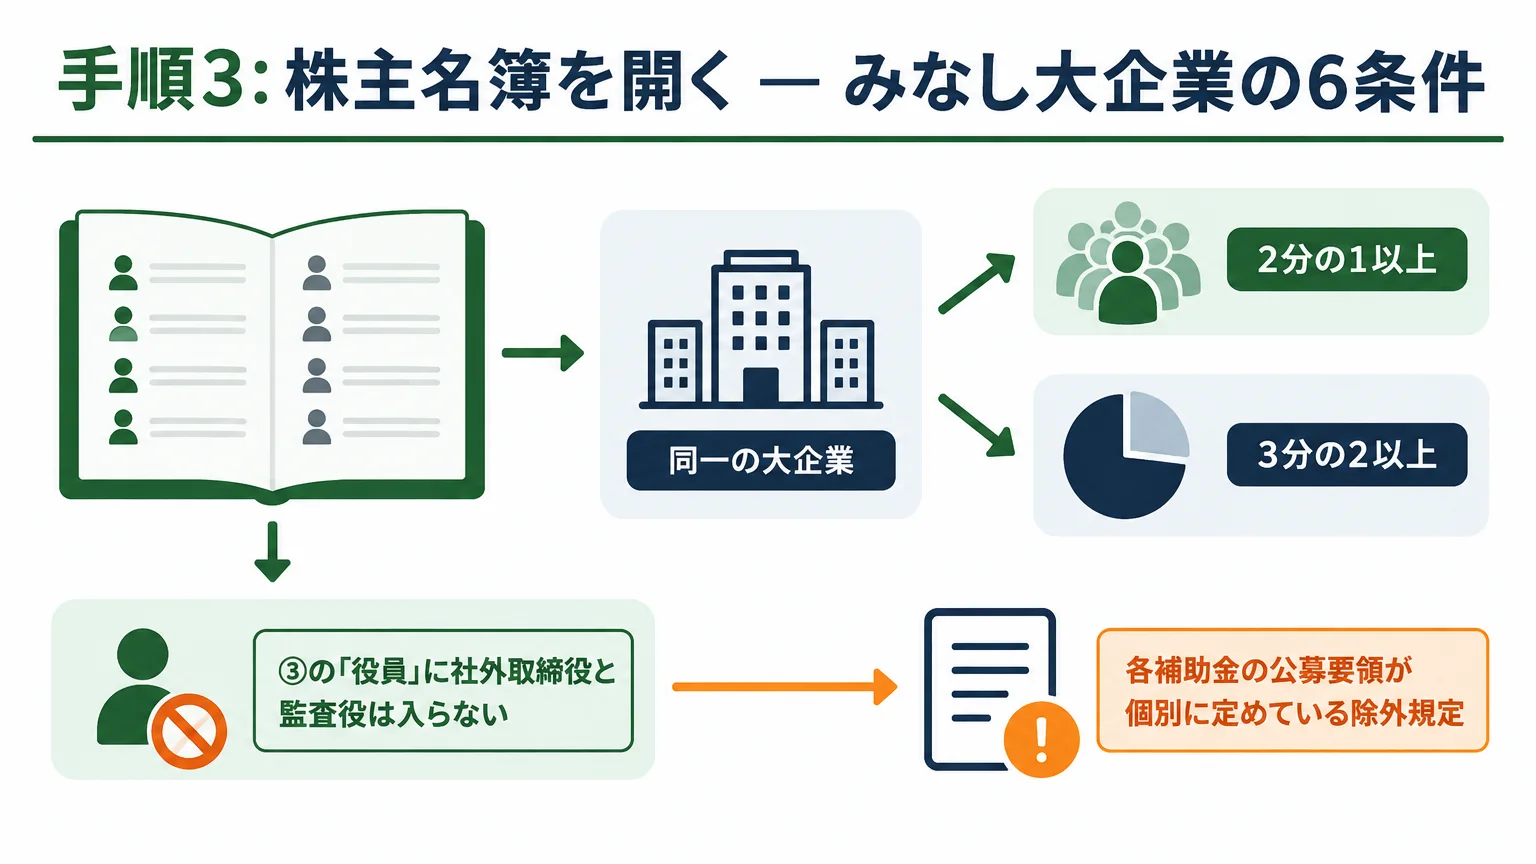
ここからが本題です。まず押さえておきたいのは、「みなし大企業」という言葉は中小企業基本法には存在しないという事実です。
中小企業庁のFAQ Q7は、大企業の支配下にある会社について明確に答えています。「中小企業基本法上にはいわゆる『みなし大企業』の規定はありませんので、同法第2条第1項第1号から第4号までのいずれかに該当する限り中小企業者に該当すると解します。ただし、その他の法律や補助金では支援対象から除外している場合があります」。
つまり、みなし大企業は各補助金の公募要領が個別に定めている除外規定です。法律に一本の定義があるわけではないので、一度判定したら永久に安心、とはいきません。制度ごとに条文を読み直す必要があります。
中小企業省力化投資補助事業(一般型)第8回の6条件
現在公募が動いている制度で、条文がもっとも読みやすいのがこちらです。第8回公募要領(2026年8月・独立行政法人中小企業基盤整備機構)の「2-2. 補助対象外となる事業者」には、次の①〜⑥のいずれかに該当する事業者をみなし大企業とすると書かれています。
| 番号 | 条件 | 見るべき書類 |
|---|---|---|
| ① | 発行済株式の総数又は出資価格の総額の2分の1以上を同一の大企業が所有している中小企業者等 | 株主名簿 |
| ② | 発行済株式の総数又は出資価格の総額の3分の2以上を大企業が所有している中小企業者等 | 株主名簿 |
| ③ | 大企業の役員又は職員を兼ねている者が役員総数の2分の1以上を占めている中小企業者等 | 役員名簿 |
| ④ | 発行済株式の総数又は出資価格の総額を、①〜③に該当する中小企業者が所有している中小企業者等 | 株主名簿(親会社の株主名簿も) |
| ⑤ | ①〜③に該当する中小企業者の役員又は職員を兼ねている者が役員総数の全てを占めている中小企業者等 | 役員名簿 |
| ⑥ | 応募申請時点において、確定している(申告済みの)直近過去3年間の各年又は各事業年度の課税所得の年平均額が15億円を超える中小企業者等 | 確定申告書 |
①と②の違いに注意してください。①は「同一の大企業」が2分の1以上、②は複数の大企業を合算して3分の2以上。大企業A社が40%、B社が30%を持つ会社は、①には当たりませんが合算70%で②に当たります。
④と⑤は、孫会社を捕まえるための条文です。「大企業の子会社(中小企業者)が100%出資して作った会社」は、直接の株主が大企業ではないので①②には引っかかりません。そこを④が塞いでいます。
⑥は資本関係とは無関係の、純粋な所得要件です。同族の非上場企業でも、3年平均の課税所得が15億円を超えていれば外れます。
③の「役員」に社外取締役と監査役は入らない
第8回公募要領の留意事項に明記があります。「上記③の役員には、会社法第2条第15号に規定する社外取締役及び会社法第381条第1項に規定する監査役は含まれません」。
これは実務的に大きい。取締役4名(うち大企業からの派遣2名)+社外取締役1名+監査役1名、という構成の会社があったとします。役員総数を6人として計算すれば2/6で2分の1未満ですが、社外取締役と監査役を除いた4人が母数になるので、2/4=ちょうど2分の1以上。③に該当してしまいます。母数の取り方を間違えると判定が逆になります。
親会社と一緒には申請できない — みなし同一法人
みなし大企業と混同されやすいのが「みなし同一法人」の規定です。第8回公募要領では、親会社が議決権の50%超を有する子会社が存在する場合、親会社と子会社は同一法人とみなされ、いずれか1社のみしか申請できません。孫会社・ひ孫会社にも同じ考え方が及びます。個人が複数の会社それぞれの議決権を50%超保有する場合も同様で、判定にあたっては配偶者・親子及びその他生計を同一にしている者はすべて同一として取り扱われます。代表者が同じ法人も同一法人とみなされます。
こちらは「大企業かどうか」とは無関係で、中小企業グループ内でも効きます。同じグループの2社が別々に応募すると、申請した全ての事業者が要件を満たさないものとして扱われます。
手順4: そもそも「大企業」とは何を指すのか
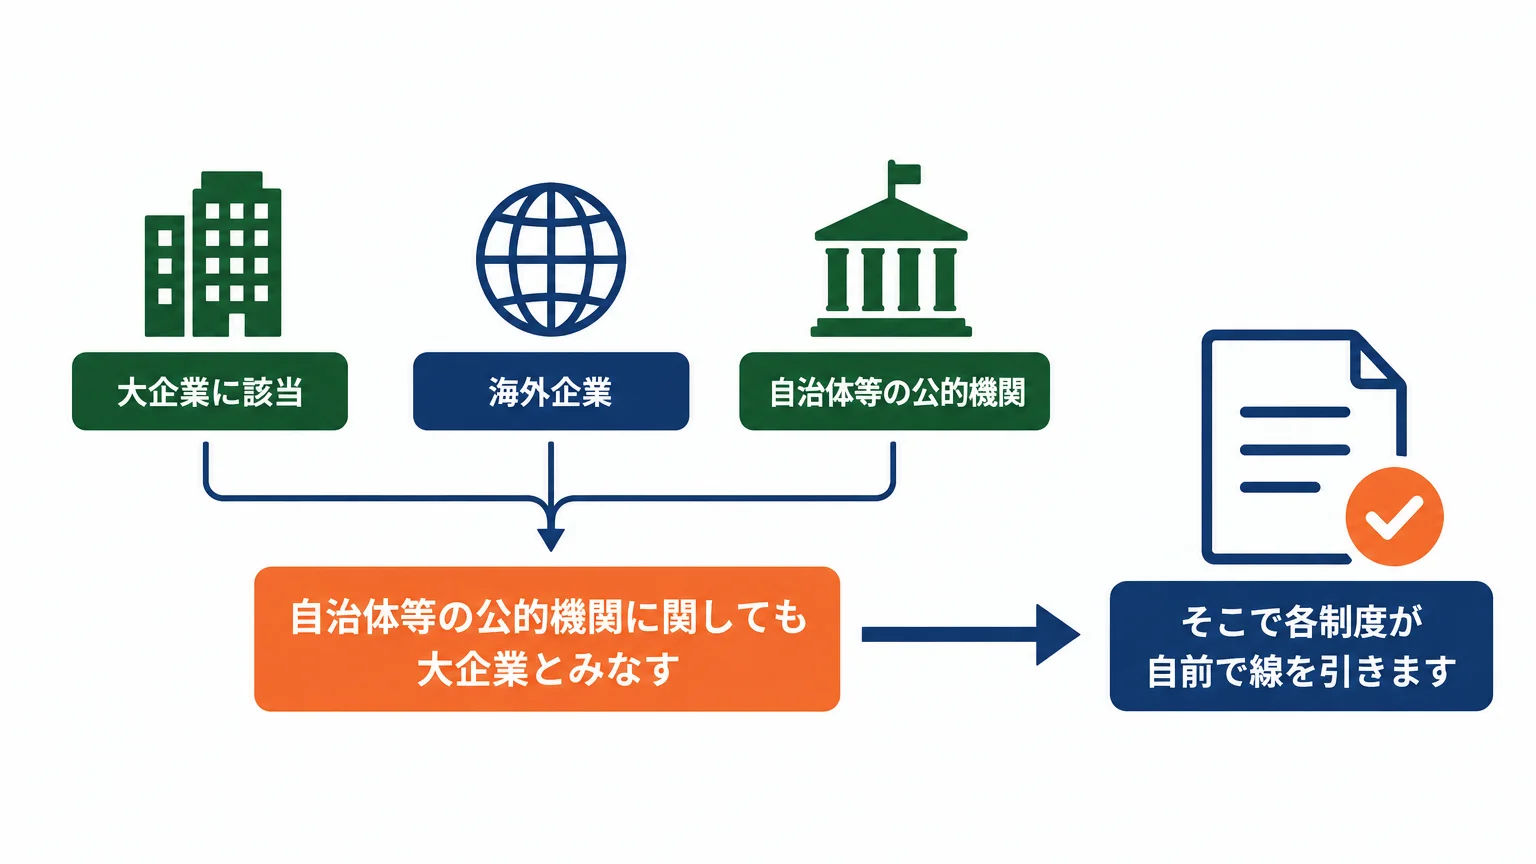
①〜③の判定は、株主が「大企業」であることが前提です。ところが中小企業基本法には大企業の定義がありません。FAQ Q7も「大企業の定義につきましては、中小企業基本法上には規定はありませんが、他の法律や補助金等において規定されている場合があります」と答えるにとどめています。
そこで各制度が自前で線を引きます。中小企業省力化投資補助事業(一般型)第8回公募要領の留意事項は、次のとおりです。
- 補助対象者のア〜キ(中小企業者、組合、特定事業者の一部、特定非営利活動法人、社会福祉法人、歯科医業を営む医療法人など)のいずれの要件も満たさない事業者は大企業に該当する
- 海外企業についても、資本金及び従業員数がともに表の数字を超える場合は大企業とみなす
- 自治体等の公的機関に関しても大企業とみなす
海外の親会社を持つ日本法人は、親会社の資本金と従業員数を確認しなければ判定できません。地方自治体や第三セクターの出資が入っている会社も同様で、「公的なお金だから大丈夫だろう」という直感は通用しません。中小企業新事業進出促進補助金の第3回公募要領も、自治体等の公的機関について「中小企業基本法の適用外であり、大企業とみなします」と記載しています。
手順5: ファンド・投資育成会社の出資は扱いが違う
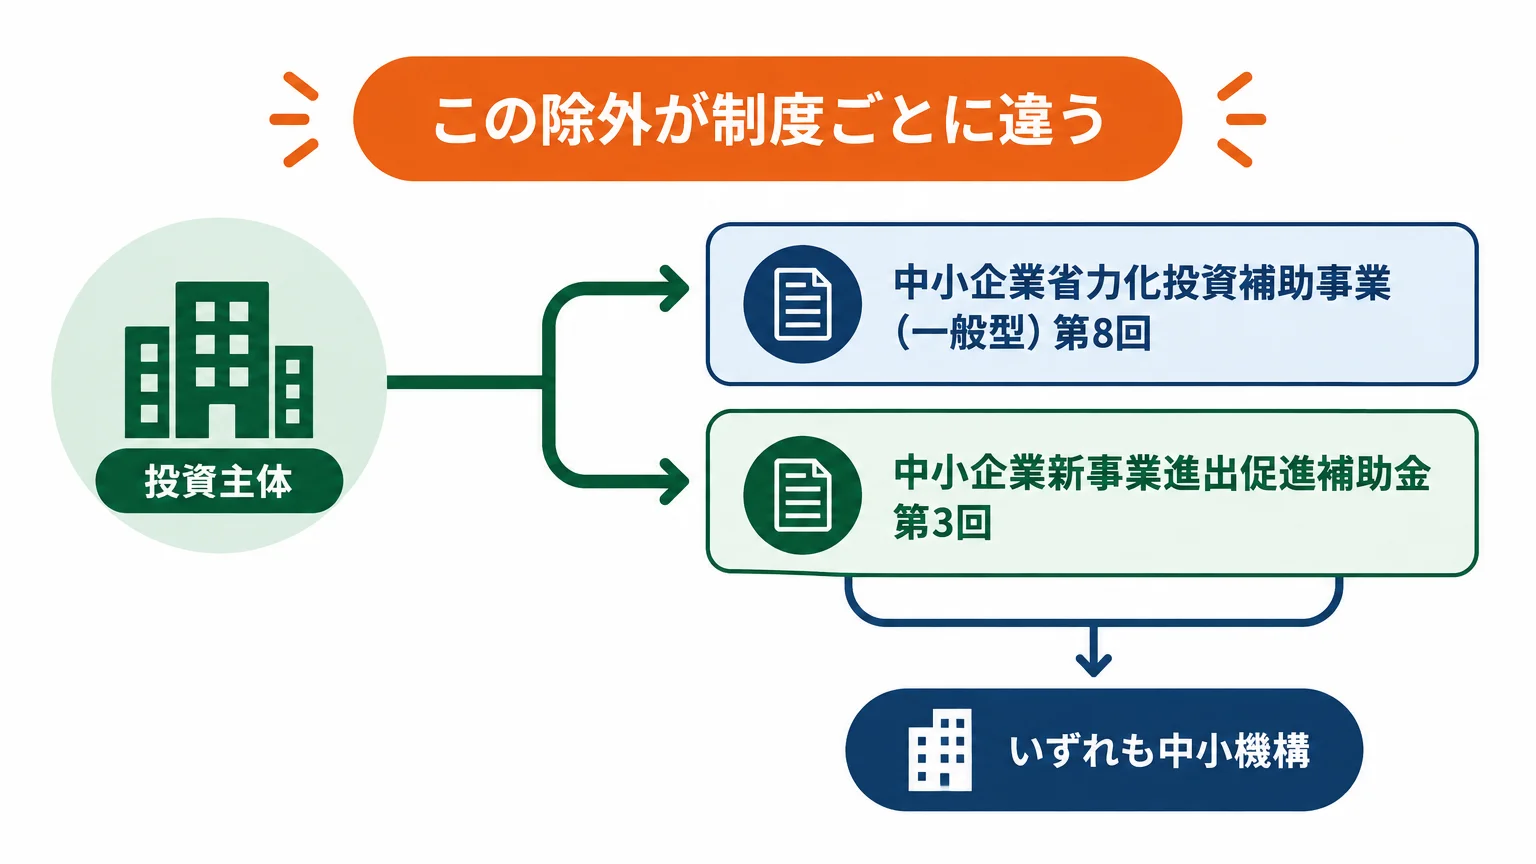
ベンチャーキャピタルから出資を受けている会社が真っ先に気にするのがここです。結論から書くと、一定の投資主体が持つ株式については、その保有比率をもってみなし大企業の規定を適用しないという除外が置かれています。
| 投資主体 | 中小企業省力化投資補助事業(一般型)第8回 | 中小企業新事業進出促進補助金 第3回 |
|---|---|---|
| 中小企業投資育成株式会社法に規定する中小企業投資育成株式会社 | 適用しない | 適用しない |
| 投資事業有限責任組合契約に関する法律に規定する投資事業有限責任組合(LPS) | 適用しない | 適用しない |
| 銀行法に規定する特定子会社(投資専門会社)が株式を保有する「事業承継会社」、及び事業承継会社が株式を保有する法人 | 公募要領の留意事項に記載なし | 適用しない(条件付き) |
出典: 中小企業省力化投資補助事業(一般型)第8回公募要領(2026年8月)、中小企業新事業進出促進補助金 公募要領 第3回 1.1版(令和8年1月・公募期間 令和7年12月23日〜令和8年3月26日18:00)。いずれも中小機構。
3段目の「事業承継会社」は、銀行法及び銀行法施行規則に規定されている、代表者の死亡及び高齢化その他の事由に起因して事業の承継のために支援の必要が生じた会社で、当該事業の承継に係る計画に基づく支援を受けている会社を指します。新事業進出補助金では、この会社と、この会社が株式を保有する法人も除外の対象です。
ここで強調しておきたいのは、この除外が制度ごとに違うということです。同じ「銀行系ファンドからの出資」でも、新事業進出補助金の要領には除外の記載があり、省力化投資補助金(一般型)第8回の留意事項には対応する記載が見当たりません。どちらに申請するかで結論が変わり得ます。VC出資を受けている企業は、制度を決めてから要領の該当箇所を読む、という順番を崩さないでください。
なお、この扱いは補助金に限りません。租税特別措置法上の「中小企業者」の判定でも、大規模法人から中小企業投資育成株式会社が除かれています(国税庁 タックスアンサー No.5432「措置法上の中小法人及び中小企業者」/令和7年4月1日現在法令等・2026年9月14日参照)。
制度ごとに条文が違う — 3制度の比較
「みなし大企業の定義」を一度覚えれば終わり、とはならない理由を、実際の公募要領で並べてみます。
| 比較項目 | 中小企業省力化投資補助事業(一般型)第8回 | 中小企業新事業進出促進補助金 第3回 | デジタル化・AI導入補助金2026 |
|---|---|---|---|
| 要領の日付・主体 | 2026年8月・中小機構 | 令和8年1月(1.1版)・中小機構 | 2026年3月10日公募要領公開・中小企業庁/事務局 |
| みなし大企業の条件数 | ①〜⑥(課税所得15億円超を⑥に内包) | (ア)〜(カ)の6類型。課税所得15億円超は別項目(10.)として独立 | 制度概要資料には業種別の対象者表を掲載。詳細は公募要領を参照 |
| 「2分の1以上を該当中小企業者が所有」の条文 | 留意事項で「2分の1以上をみなし大企業が所有している中小企業者もみなし大企業として取扱う」旨を規定(第1回要領) | (カ)として本文に明記 | — |
| みなし同一法人/同一事業者の議決権しきい値 | 50%超 | 50%以上 | — |
| JV(協同企業体)の扱い | 第1回要領で規定(出資総額の過半数が大企業又はみなし大企業なら準用し対象外) | 出資総額の過半数が大企業又はみなし大企業なら準用し対象外 | — |
| 大企業が申請できる例外 | なし | なし | インボイス枠(電子取引類型)では大企業も補助対象事業者に含む |
議決権の「50%超」と「50%以上」は一字違いですが、ちょうど50%ちょうどの持ち分がある会社では結論が反転します。こういう差が実際に存在する、というのがこの表でいちばん伝えたいことです。
デジタル化・AI導入補助金2026については、中小企業庁の制度概要資料(令和8年4月)で対象者が15区分の表にまとめられており、医療法人・社会福祉法人・学校法人は従業員300人以下、商工会・都道府県商工会連合会及び商工会議所は従業員100人以下、というように資本金を見ない区分が並びます。さらに脚注で「インボイス枠電子取引類型では、大企業も補助対象事業者に含む」と明記されています(出典: 中小企業庁『デジタル化・AI導入補助金2026』の概要/2026年9月14日参照)。大企業は補助金を一切使えない、という理解も正確ではありません。同制度の枠ごとの詳細はデジタル化・AI導入補助金の公募要領解説で整理しています。なおこの制度は、令和7年度補正予算事業から「デジタル化・AI導入補助金(旧: IT導入補助金)」へ名称が変更されています。
資本金を動かした会社が引っかかる場所
増資・減資は、中小企業判定にいちばん直接効くイベントです。3つに分けて整理します。
増資して資本金が基準を超えたとき
補助金の世界では、資本金と従業員数は「いずれか」を満たせばよい、が原則です。製造業で資本金を3億円超まで増やしても、常勤従業員が300人以下なら中小企業者の表には引き続き当てはまります。
一方、税制は違います。国税庁タックスアンサー No.5432によれば、措置法上の中小法人は「資本金の額もしくは出資金の額が1億円以下であるものまたは資本もしくは出資を有しないもの」。資本金1億円が単独のしきい値で、従業員数で救済されません。資本金を1億円超に増やした瞬間に、中小企業向けの税制特例は原則として使えなくなります。「補助金では中小企業のままなのに、税制では中小企業でなくなる」というねじれは、ここから生まれます。
大企業から出資を受けたとき
第三者割当増資で大企業に株を持ってもらうと、株主構成が動きます。1社で2分の1以上(条件①)、または複数の大企業の合算で3分の2以上(条件②)に届いた時点で、資本金・従業員数がいくら小さくてもみなし大企業です。
しかも判定のタイミングは申請時だけではありません。省力化投資補助金(一般型)第8回公募要領は「本条件の適用は、補助事業実施期間中にも及びます」と書いています。新事業進出補助金の第3回公募要領はさらに具体的で、「補助事業者が応募申請日から補助事業の完了までの間に株主又は役員を変更することによりみなし大企業に該当することとなった場合は、当該補助事業者の交付決定を取り消します」。補助事業の途中で資本提携を進める予定があるなら、事務局への相談を先に済ませてください。
補助金のために減資したとき
逆方向の操作は、はっきり封じられています。中小企業新事業進出促進補助金 第3回公募要領の補助対象外リストには、こうあります。「応募申請時点や事業実施期間に限って、一時的に資本金の減資や従業員数の削減を行うなど、専ら本補助金の補助対象者となることのみを目的として、資本金の額又は出資の総額並びに常勤従業員の数を変更していると認められる事業者」。
省力化投資補助金(一般型)第8回公募要領にも「本補助金を受けることを目的に、主要株主や出資比率を変更し、申請することも認められません」という一文が入っています。形式的に数字を合わせにいく設計変更は、申請要件を満たさないものとして扱われます。
税制の「中小企業者」は補助金と別の物差し
「みなし大企業だと税制優遇も受けられないのか」という質問が多いので、補助金の話とは切り分けて整理します。国税庁タックスアンサー No.5432(令和7年4月1日現在法令等)によると、租税特別措置法上の中小企業者に該当しない法人は次のとおりです。
- 発行済株式または出資の総数または総額の2分の1以上を同一の大規模法人に所有されている法人
- 発行済株式または出資の総数または総額の3分の2以上を複数の大規模法人に所有されている法人
形は補助金の条件①②とよく似ていますが、「大規模法人」の定義が別です。同ページでは、資本金の額または出資金の額が1億円を超える法人、資本または出資を有しない法人のうち常時使用する従業員の数が1,000人を超える法人、大法人との間にその大法人による完全支配関係がある普通法人などが挙げられ、中小企業投資育成株式会社は除かれます。
補助金の「大企業」は中小企業基本法の表を超えたかどうか(製造業なら3億円かつ300人)で決まり、税制の「大規模法人」は資本金1億円超などで決まります。数字が違うので、補助金ではみなし大企業ではないが税制では中小企業者に当たらない、あるいはその逆、という状態が普通に起こります。
さらに、基準年度の所得金額の年平均が15億円を超える法人は「適用除外事業者」として、一部の中小企業向け特例が使えません。補助金側の「課税所得の年平均額15億円超」と数字は揃っていますが、算定方法は各制度の定めに従います。自社の税務上の取り扱いは、顧問税理士に個別に確認してください。
判定でつまずきやすい5つの誤解
誤解1: 資本金が小さいから大丈夫
❌ 資本金1,000万円の会社がみなし大企業になるはずがない
⭕ 資本金の額とみなし大企業の判定は無関係。株主構成だけで決まる
条件①〜⑤はすべて持ち株比率と役員構成の話で、自社の資本金は一切出てきません。資本金1,000万円でも、大企業1社が60%を持っていれば①に該当します。
誤解2: 親会社が大企業でなければ関係ない
❌ うちの親会社は資本金3,000万円の中小企業だから問題ない
⭕ その親会社自身が①〜③に該当していれば、条件④⑤で自社も外れる
2段階・3段階の資本関係は、④と⑤が拾います。親会社の株主名簿まで遡って確認してください。
誤解3: 役員総数は登記されている役員の数でよい
❌ 取締役4名+社外取締役1名+監査役1名だから役員総数6名
⭕ 条件③の母数からは社外取締役(会社法第2条第15号)と監査役(同第381条第1項)を除く
母数が6人から4人に変わると、同じ「大企業からの派遣2名」でも2分の1未満から2分の1以上へ判定が反転します。
誤解4: 申請時に問題なければ後は関係ない
❌ 交付決定さえ取れば、あとは資本政策を自由に動かせる
⭕ 適用は補助事業実施期間中にも及び、期間中に該当すると交付決定が取り消される場合がある
ただし各要領には、補助事業実施期間終了後に該当した事業者は補助対象外とならない、という但し書きもあります。境目は「補助事業の完了」です。
誤解5: グループ会社それぞれで申請すれば採択確率が上がる
❌ 親会社と子会社で2件出せば、どちらかは通る
⭕ みなし同一法人・みなし同一事業者に該当すると、申請した全ての事業者が要件を満たさないものとして扱われる
2社出せば2倍ではなく、0になり得ます。グループ内でどの法人が申請するかは、事前に1社に決めてください。制度をまたぐ併用の可否は補助金の併用ルールでも整理しています。
判定結果を申請実務にどうつなげるか
「中小企業者に当たり、みなし大企業にも当たらない」と確認できたら、次の準備に進めます。
- GビズIDプライムアカウントを取得する。省力化投資補助金・新事業進出補助金・デジタル化・AI導入補助金はいずれも電子申請で、GビズIDプライムが前提です。取得には一定の期間がかかります(GビズID取得ガイド)
- 公募中の制度を確認する。電子申請ポータル jGrants(デジタル庁)や、中小企業庁の総合支援サイト ミラサポplusで、いま応募できる制度を洗い出します
- 選んだ制度の公募要領で対象者・対象外の章を読む。本記事で見たとおり、条文は制度ごとに違います
- 交付決定を待ってから発注する。採択と交付決定は別物で、交付決定前の発注は補助対象外になります(交付決定前の発注が対象外になる理由)
制度の全体像から比べたい場合は、中小企業向け補助金5制度の早見表から入るのが早いはずです。雇用関係の助成金には、これとは別系統の共通要件があります(雇用関係助成金の共通要件)。
よくある質問
Q1. みなし大企業とは何ですか。法律に定義はありますか。
中小企業基本法に「みなし大企業」の規定はありません。中小企業庁のFAQ Q7でも、大企業の支配下にある会社であっても同法第2条第1項第1号から第4号までのいずれかに該当する限り中小企業者に該当する、と解されています。みなし大企業は各補助金の公募要領が個別に定める除外規定であり、制度ごとに条文を確認する必要があります。
Q2. みなし大企業かどうかは、どうやって確認しますか。
株主名簿で大企業の持ち株比率を、役員名簿で大企業の役員・職員を兼任している人の数を、確定申告書で直近3年分の課税所得の年平均額を確認します。そのうえで、申請予定の補助金の公募要領にある「補助対象外となる事業者」の章と突き合わせてください。判断に迷う場合は、各補助金事務局のコールセンターに事実関係を伝えて確認するのが確実です。
Q3. 孫会社もみなし大企業になりますか。
なる場合があります。中小企業省力化投資補助事業(一般型)第8回公募要領の条件④は、発行済株式の総数又は出資価格の総額を①〜③に該当する中小企業者が所有している中小企業者等を、みなし大企業としています。直接の株主が大企業でなくても、その株主自身が大企業の支配下にあれば連鎖します。
Q4. ベンチャーキャピタルから出資を受けていますが、申請できますか。
出資元の法的な形態によります。中小企業投資育成株式会社法に規定する中小企業投資育成株式会社と、投資事業有限責任組合契約に関する法律に規定する投資事業有限責任組合(LPS)については、その保有比率をもってみなし大企業の規定を適用しない、と省力化投資補助金・新事業進出補助金の両要領が定めています。ただしこれは特定の法形式に対する除外であり、すべてのファンドが対象ではありません。出資契約書で組合の根拠法を確認したうえで、事務局にご確認ください。
Q5. みなし大企業は法人税の中小企業向け特例も使えませんか。
補助金の判定と税制の判定は別です。国税庁タックスアンサー No.5432によると、措置法上の中小企業者から除かれるのは、発行済株式等の2分の1以上を同一の大規模法人に、または3分の2以上を複数の大規模法人に所有されている法人です。大規模法人の定義(資本金1億円超など)は補助金の「大企業」とは異なります。自社の税務上の取り扱いは、顧問税理士にご相談ください。
Q6. 大企業は補助金を一切使えませんか。
制度によります。中小企業庁の『デジタル化・AI導入補助金2026』の概要資料には、インボイス枠(電子取引類型)では大企業も補助対象事業者に含む、と注記されています。中小企業向けの制度が大半であるのは事実ですが、枠ごとに対象者が設定されているため、公募要領の該当枠を確認してください。
要点の整理
この記事で確認したことを、判定の順に並べ直します。
- 中小企業者かどうかは業種ごとの資本金または従業員数のいずれかで決まる(製造業その他は3億円以下または300人以下、小売業は5,000万円以下または50人以下など)
- 小規模企業者は従業員数だけで決まる(製造業その他20人以下、商業・サービス業5人以下)
- みなし大企業は中小企業基本法にはない。各公募要領の除外規定であり、条文は制度ごとに違う
- 判定の軸は持ち株比率(2分の1以上/3分の2以上)・役員の兼任比率(2分の1以上)・課税所得の年平均額(15億円超)の3つ
- ③の役員総数から社外取締役と監査役は除く。母数の取り方で結論が変わる
- 中小企業投資育成株式会社と投資事業有限責任組合の保有分は、みなし大企業の規定を適用しない
- 適用は補助事業実施期間中にも及ぶ。期間中の資本政策の変更は事前に事務局へ確認する
- 税制の「中小企業者」は資本金1億円などの別の物差し。補助金の判定結果をそのまま持ち込まない
資本関係が入り組んでいて判定に自信が持てない場合は、申請予定の補助金事務局のコールセンターに事実関係を伝えて確認するのが最短です。株主構成や役員構成の設計そのものに踏み込むときは、弁護士・税理士・中小企業診断士などの専門家にご相談ください。
AI・DX導入の計画づくりの段階で、どの制度が自社の事業に合うか整理したい場合は、お問い合わせフォームからお気軽にご質問ください。
参考・出典
- 中小企業・小規模企業者の定義 — 中小企業庁(参照日: 2026-09-14)
- 中小企業の定義に関するよくある質問(Q1〜Q8) — 中小企業庁(参照日: 2026-09-14)
- 中小企業省力化投資補助事業(一般型)公募要領 第8回公募(2026年8月) — 独立行政法人中小企業基盤整備機構(参照日: 2026-09-14)
- 中小企業新事業進出促進補助金 公募要領 第3回 1.1版(令和8年1月) — 独立行政法人中小企業基盤整備機構(参照日: 2026-09-14)
- 中小企業デジタル化・AI導入支援事業『デジタル化・AI導入補助金2026』の概要(令和8年4月) — 中小企業庁(参照日: 2026-09-14)
- No.5432 措置法上の中小法人及び中小企業者 — 国税庁(令和7年4月1日現在法令等・参照日: 2026-09-14)
- jGrants(補助金の電子申請システム) — デジタル庁(参照日: 2026-09-14)
- ミラサポplus 補助金・給付金等一覧 — 中小企業庁(参照日: 2026-09-14)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年9月14日時点の各省庁・事務局の公表資料に基づく参考情報です。補助金・助成金の制度内容および公募要領は、公募回ごとに改訂される場合があります。申請にあたっては、必ず各制度の公式サイトで最新の公募要領をご確認ください。また、本記事は一般的な情報提供を目的としたものであり、個別の法務・税務判断を行うものではありません。本記事の情報に基づく申請の結果について、当サイトは一切の責任を負いません。