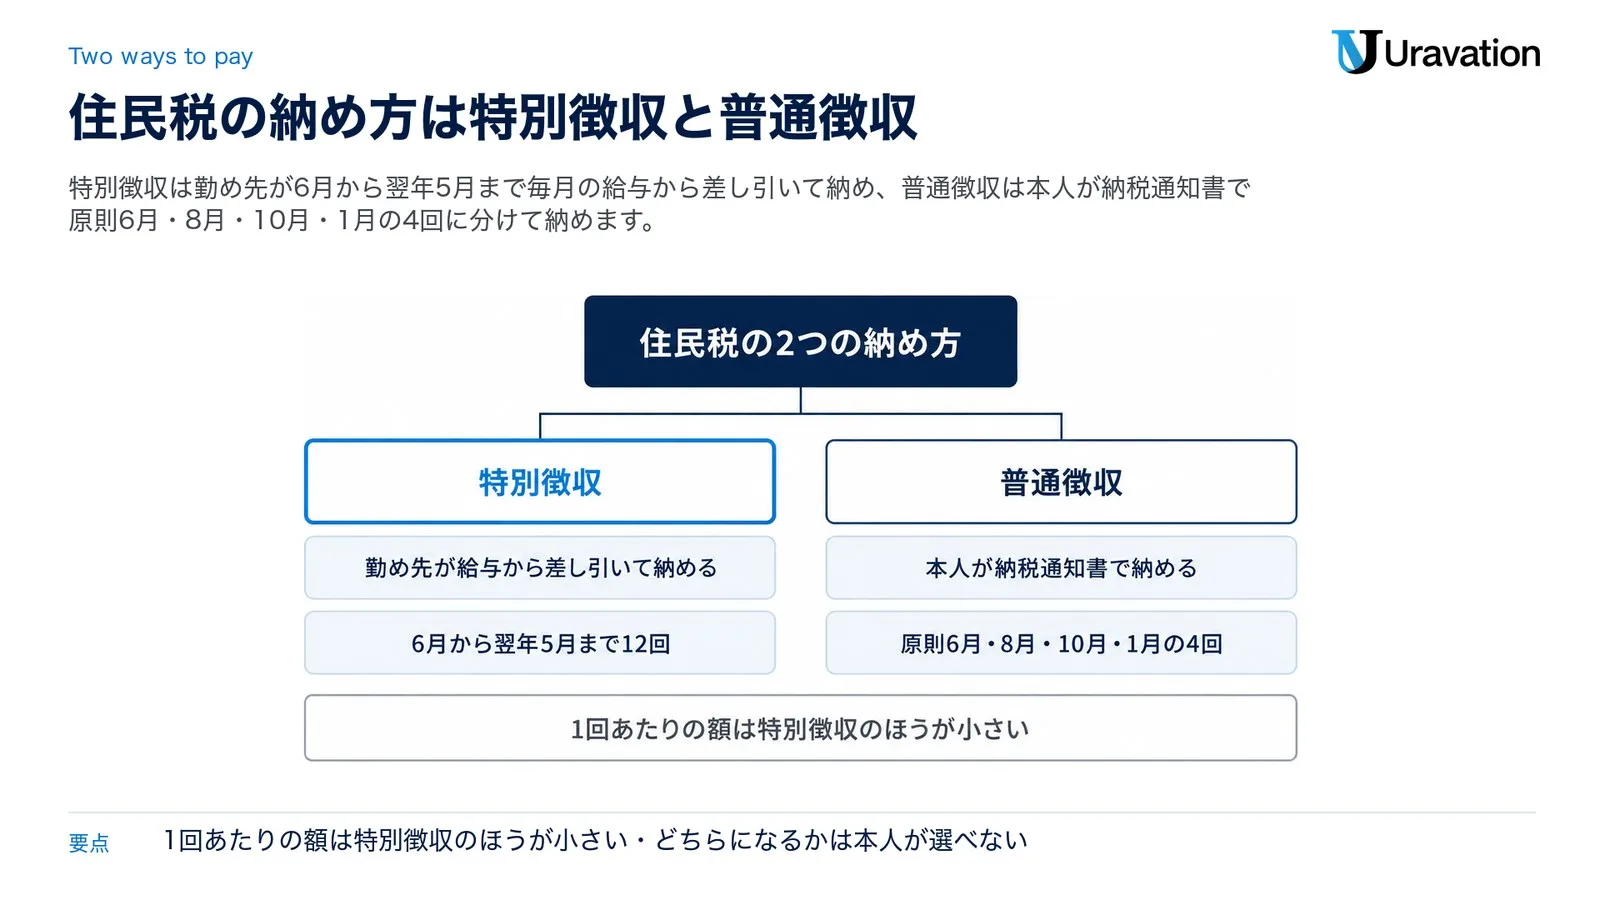
2026年11月9日時点で、住民税(個人住民税)の納め方には「特別徴収」と「普通徴収」の2つがあります。特別徴収は、勤め先などの給与の支払者が毎月の給与から住民税を差し引いて市区町村に納める方法で、普通徴収は、市区町村から届く納税通知書に従って本人が自分で納める方法です(総務省「やさしい地方税」)。
違うのは、誰が、いつ、何回に分けて納めるかです。特別徴収は6月から翌年5月までの12回、普通徴収は地方税法の原則で6月・8月・10月・1月の4回で、具体的な納期限はお住まいの市区町村が決めます。納め方が違っても、1年分の税額(総額)は増えも減りもしません。会社員は原則として特別徴収です。
退職や転職で給与からの天引きが止まると、残りの税額は最後の給与や退職金からの一括徴収か、普通徴収に切り替わります。次の勤め先で天引きに戻すには、勤め先を通じた届出が要ります。
最終更新:2026年11月9日。この記事は、総務省「やさしい地方税(個人住民税)」、地方税法(第41条・第318条〜第321条の7・第326条・第329条ほか)、eLTAX(地方税共同機構)の「手続き可能な税目」、東京都主税局・横浜市・大阪市・江東区の公式ページ、国税庁の法定調書の手引を読んで、働く人と会社の担当者の両方の側から整理したものです。資料は2026年11月9日時点で取得した公表物です(国税庁の手引だけは2026年11月10日に取得)。
普通徴収と特別徴収の違い|誰が・いつ・何回納めるか
住民税は、都道府県の分(道府県民税)と市区町村の分(市町村民税)を合わせた税金です。1月1日に住んでいた市区町村が、両方をまとめて課税し、集めます(地方税法第41条・第318条・第319条第2項、総務省)。税額は前年1月から12月までの所得で計算されます。その集め方が2つある、というのが普通徴収と特別徴収の話です。
| 比べる点 | 特別徴収 | 普通徴収 |
|---|---|---|
| 誰が納めるか | 給与の支払者(勤め先)が給与から差し引いて納める | 本人が自分で納める |
| 税額の知らせ | 5月31日までに市区町村から勤め先へ。本人の分は勤め先を通じて届く | 市区町村から本人へ納税通知書が届く(納期限の10日前まで) |
| 時期と回数 | 6月から翌年5月まで、毎月の給与の時に12回 | 原則6月・8月・10月・1月の4回(納期は市区町村の条例で決める) |
| 主に当たる人 | 前年中に給与を受け、4月1日にも給与を受けている人(会社員、パート・アルバイト、役員など) | 給与を受けていない人(自営業など)、4月1日に勤めていなかった人、退職で天引きが止まった人など |
| 原則はどちらか | 給与所得者は原則こちら。本人や勤め先の希望では普通徴収を選べない | 特別徴収に当たらない分はこちら(地方税法第319条) |
出典:総務省「やさしい地方税(個人住民税)」、地方税法第319条〜第321条の5、東京都主税局「個人住民税と特別徴収について」、大阪市(表の言葉を短くしています)。
1回あたりの額は、特別徴収のほうが小さくなります。年税額を12回に分けるからです。東京都主税局と大阪市は、普通徴収の4回と比べて1回あたりの負担が少ないことを特別徴収の利点に挙げています。本人が金融機関へ出向く手間も、納め忘れの心配もありません(大阪市)。
ただ、どちらで納めるかを本人が選べるわけではありません。主に「4月1日に給与を受けているか」で決まります(下の「どんな時に普通徴収になるか」の節)。なお、特別徴収には65歳以上の人の公的年金からの天引きもありますが、この記事で扱うのは給与からの天引きです。
特別徴収のしくみ|6月から翌年5月まで12回の天引き
特別徴収は、所得税の源泉徴収と同じように、勤め先が従業員に代わって給与から住民税を差し引き、市区町村に納める制度です(横浜市)。税額を計算するのは市区町村で、勤め先が自分で計算することはありません(東京都主税局)。1年の流れは次のとおりです。
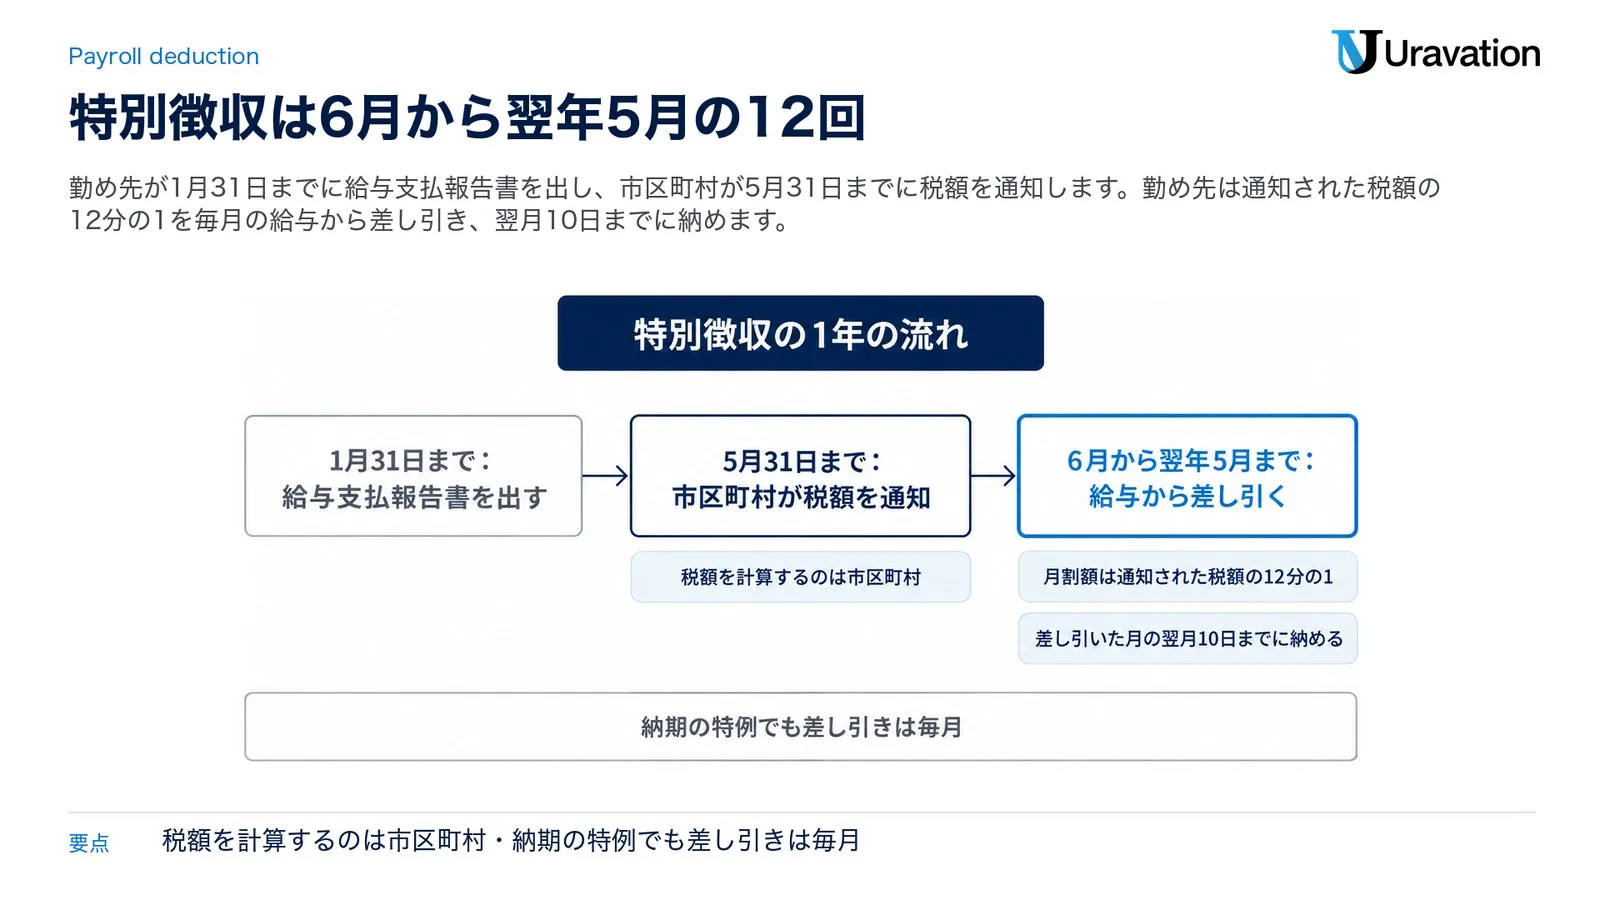
- 勤め先が、1月31日までに、従業員の前年の給与の額などを書いた給与支払報告書を、従業員の1月1日の住所の市区町村に出す(地方税法第317条の6第1項)。令和8年分の提出期限は令和9年2月1日(月)です(国税庁の法定調書の手引)。
- 出した後に、4月1日の時点で給与を払わなくなった人がいれば、4月15日までに届け出る(同条第2項)。
- 市区町村が税額を計算し、5月31日までに勤め先へ特別徴収税額を通知する。本人の分の通知書(納税義務者用)は勤め先を通じて届く(第321条の4第1項・第2項)。
- 勤め先は、通知された税額の12分の1(月割額)を、6月から翌年5月まで給与を払う時ごとに差し引き、差し引いた月の翌月10日までに市区町村に納める(第321条の5第1項)。
令和8年度分なら、令和8年6月分から令和9年5月分までの12回です。次の令和9年度分の税額は、令和9年5月31日(月)までに通知されます(第321条の4第2項)。通知が5月31日より後になった時は、通知のあった月の翌月から翌年5月までの月数で割った額を差し引きます。税額が均等割(所得にかかわらず定額でかかる部分)の額以下の人は、最初の月に全額を差し引きます(第321条の5第1項)。
特別徴収をするのは、所得税を源泉徴収して納める義務がある給与の支払者です(第321条の4第1項)。東京都主税局は、パートやアルバイトでも、前年中に給与を受け、4月1日にも給与を受けている人は特別徴収の対象としています。2か所以上で働く人は、原則として主たる給与を受けている勤め先で特別徴収されます(同)。
住民税は前年の所得で計算するので、月割額は基本的に1年間変わりません。後から確定申告を出した時や、扶養親族の状況が後から分かった時などに税額が計算し直されると、市区町村から特別徴収税額変更通知書が届き、勤め先は残りの月の額を変えます(東京都主税局・地方税法第321条の6)。
従業員が常時10人未満の勤め先は、市区町村の承認を受けると、納める回数を年2回(6月分から11月分は12月10日まで、12月分から5月分は6月10日まで)にできます。これは「納期の特例」と呼ばれる勤め先の納め方の特例で、給与からの差し引きは毎月行います(東京都主税局)。働く人の側から見れば、天引きの回数は12回のままです。
普通徴収のしくみ|原則は6月・8月・10月・1月の4回
普通徴収では、市区町村が確定した税額を納税通知書に書いて本人に送り、本人はその通知書に従って納めます(総務省)。納期について、地方税法第320条は、普通徴収の納期を「六月、八月、十月及び一月中」に市町村の条例で定めるとしています。税額が均等割の額以下なら6月中だけです。特別の事情がある時は、別の納期を定めることもできます。つまり4回が原則で、何日が納期限かは市区町村ごとの条例で決まります。
例として、大阪市の令和8年度の普通徴収の納期限は次のとおりです(第1期分から課税された場合)。
| 期 | 納期限(大阪市・令和8年度) |
|---|---|
| 第1期 | 令和8年6月30日(火) |
| 第2期 | 令和8年8月31日(月) |
| 第3期 | 令和8年11月2日(月) |
| 第4期 | 令和9年2月1日(月) |
出典:大阪市「令和8年度 市民税・府民税・森林環境税納税通知書の送付について」。ほかの市区町村の納期限は、届いた納税通知書とお住まいの市区町村のページで確かめてください。
納税通知書は、遅くとも納期限の10日前までに本人に渡すことになっています(地方税法第319条の2第3項)。大阪市は令和8年度の通知書を6月上旬に郵送し、その後に税額が新たに決まったり変わったりした人には順次送る、としています。口座振替や自動払込を使う人には、納付書は同封されません(同ページ)。
納める場所や方法は市区町村によって違います。大阪市の案内では、金融機関の窓口、コンビニエンスストア(30万円以内)、口座振替・自動払込、スマートフォン決済アプリ、クレジットカード、ペイジーなどが並びます(大阪市「納付場所・納付方法」)。領収証書が出ない方法もあるので、すぐ納税証明書が要る人は気をつけましょう。
後の期の分をまとめて納めることもできます(地方税法第321条・下のよくある質問)。各期の金額の端数にも決まりがあります。分割した各期の額に1,000円未満の端数が出ると、その端数は最初の納期の額にまとめるのが原則です(第20条の4の2第6項。条例で別に定めることもできます)。第1期の額だけ他の期と違うことがあるのは、このためです。
どんな時に普通徴収になるか|4月1日の在籍と給与以外の所得
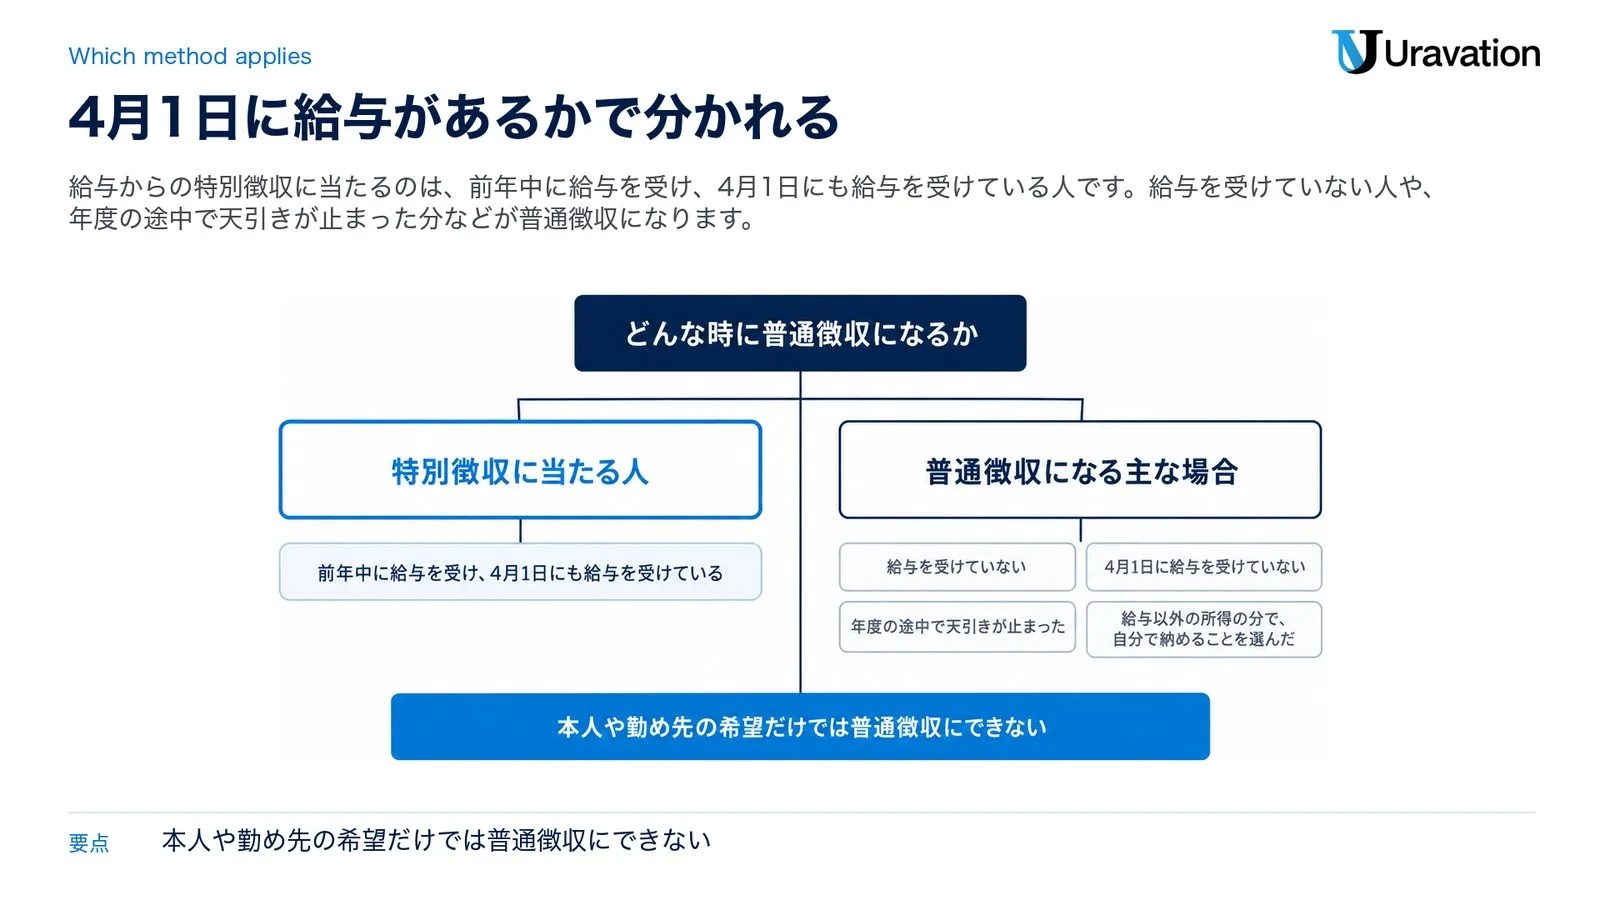
地方税法は、特別徴収に当たる場合を除いて、住民税は普通徴収で集めると定めています(第319条第1項)。給与からの特別徴収に当たるのは、前年中に給与を受け、かつ、その年度の初日(4月1日)に給与を受けている人です(第321条の3第1項・東京都主税局)。ここから外れる人や所得の分が、普通徴収になります。
| 普通徴収になる主な場合 | 例 | 根拠 |
|---|---|---|
| 給与を受けていない | 自営業の人など、給与の支払を受けていない人 | 地方税法第319条第1項 |
| 4月1日に給与を受けていない | 前年中に退職して4月1日に勤めていない人、4月2日以降に就職した人 | 第321条の3第1項、大阪市 |
| 年度の途中で天引きが止まった | 退職などで給与を受けなくなり、一括徴収されなかった残りの税額 | 第321条の7 |
| 給与以外の所得の分で、自分で納めることを選んだ | 事業や不動産など給与以外の所得について、申告の時に普通徴収を希望した分 | 第321条の3第2項、横浜市 |
| 勤め先が市区町村の基準に当たると届け出た | 退職予定者、給与が少なく差し引けない人、給与の支払が毎月でない人、ほかの勤め先で特別徴収されている人など | 東京都主税局、大阪市 |
最後の行の基準は市区町村ごとに決められていて、勤め先は給与支払報告書を出す時に、普通徴収切替理由書などで理由を示します(東京都主税局)。
本人や勤め先の希望だけでは、普通徴収にできません。東京都主税局は「従業員の希望により普通徴収を選択することはできません」とし、事務が増えることも理由にならないとしています(大阪市・横浜市も同じ案内)。
給与のほかに事業や不動産などの所得がある人は、その分の扱いを知っておきましょう。給与以外の所得にかかる住民税は、申告の時に普通徴収(自分で納める)を希望しない限り、給与の分と合わせて特別徴収されます(横浜市・地方税法第321条の3第2項)。徴収方法は、確定申告書の第2表にある住民税の欄でも選べます(大阪市)。
65歳以上で公的年金を受けている人の年金の分は、年金からの特別徴収の対象になります。大阪市は、その分の納め方を普通徴収や給与からの特別徴収に変えることはできないとしています(地方税法第321条の7の2)。
退職・転職の時の切り替え|退職した月で変わる3つの行き先
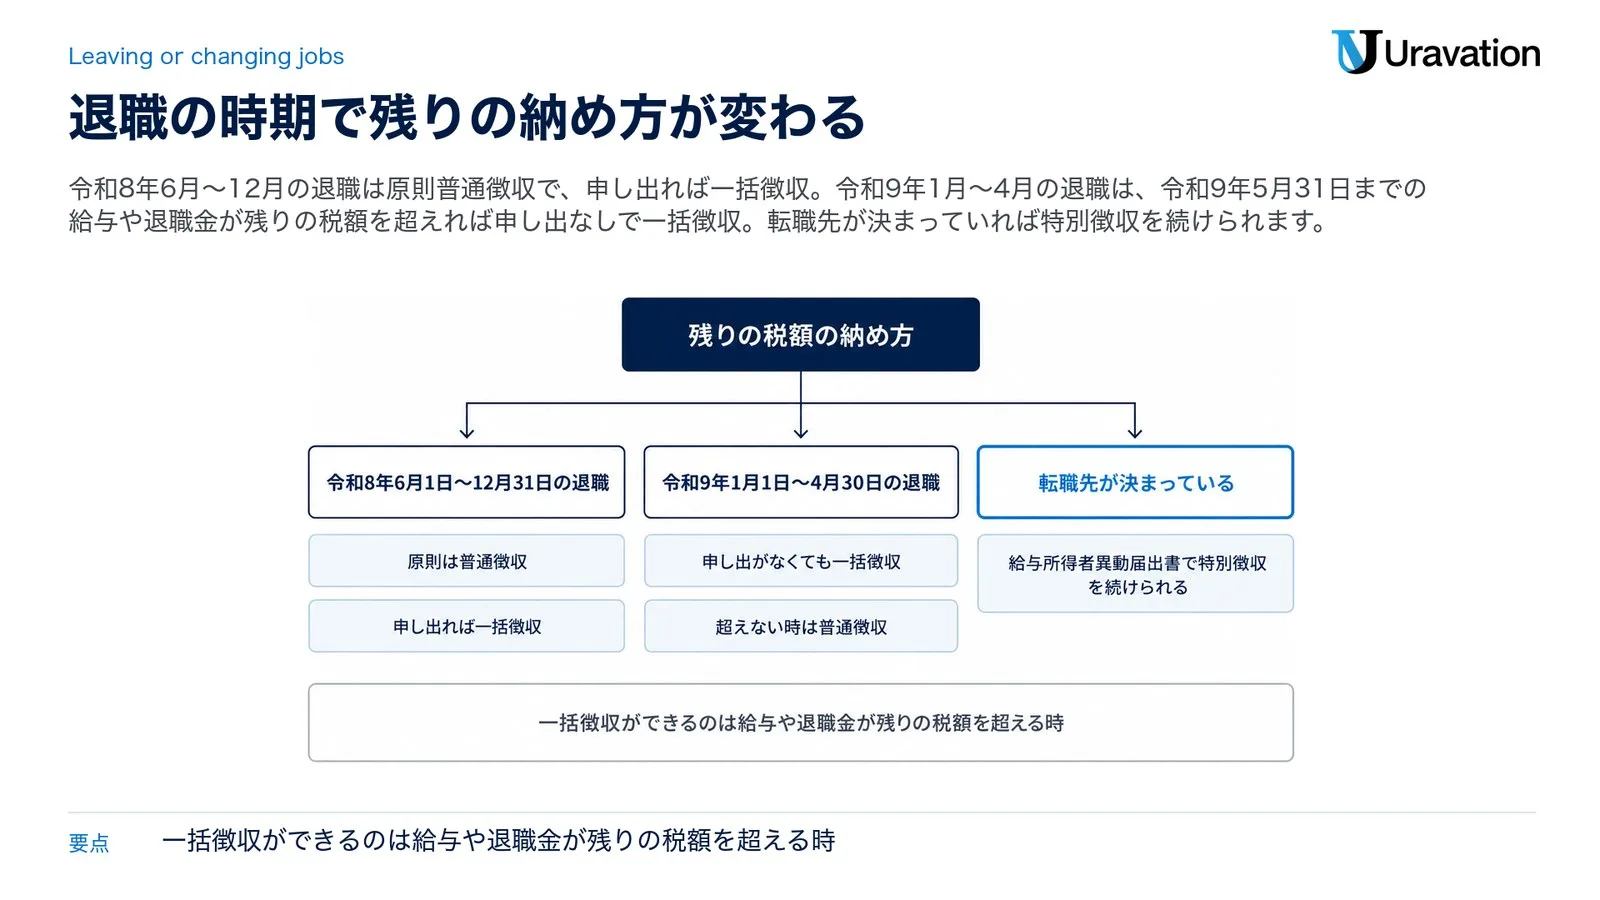
住民税は前年の所得にかかる税金です。大阪市は、所得のあった翌年度に前年中の所得で税額を決める制度なので、納める時の所得の状況にかかわらず納める、と案内しています。退職して収入がなくなっても、その年度の残りの税額はなくなりません。勤め先から給与を受けなくなると、翌月以降の月割額はその勤め先では差し引かれなくなり、残りは次のどれかで納めます(地方税法第321条の5第2項)。
| 退職などの時期(令和8年度分の場合) | 残りの税額の納め方 |
|---|---|
| 令和8年6月1日〜12月31日 | 原則は普通徴収に切り替わり、本人が納税通知書で納める。本人が申し出れば、最後の給与や退職金から残りをまとめて差し引く(一括徴収) |
| 令和9年1月1日〜4月30日 | 令和9年5月31日までに支払われる給与や退職金が残りの税額を超える時は、申し出がなくても一括徴収。超えない時は普通徴収 |
| 令和9年5月 | 最終月の分として、特別徴収で納める |
| 転職先が決まっている | 給与所得者異動届出書を出せば、新しい勤め先で特別徴収を続けられる |
出典:地方税法第321条の4第5項・第321条の5第2項、東京都主税局「特別徴収にかかる手続きについて」、大阪市「市民税・府民税・森林環境税(給与所得に係る特別徴収)に関するQ&A」Q4・Q5。一括徴収ができるのは、5月31日(令和8年度分なら令和9年5月31日)までに支払われる給与や退職金が残りの税額を超える時に限られます(第321条の5第2項)。
死亡による退職の時は一括徴収ができず、普通徴収になります(大阪市・江東区)。一括徴収した税額は、勤め先が差し引いた月の翌月10日までに市区町村に納めます(第321条の5第2項・江東区)。大阪市は勤め先に、一括徴収を従業員に勧めるよう求めています。一括徴収は最後の給与や退職金を払う時に差し引くものなので、6月から12月に辞める人で一括を望む時は、早めに勤め先の担当に伝えましょう。
普通徴収に切り替わった分は、その後に来る納期に分けて納め、残りの納期がない時は直ちに納めます(第321条の7)。退職の時期によっては残りの納期が少なくなり、1回に納める額が大きくなることがあります。
転職先で特別徴収を続ける時は、給与所得者異動届出書を使います。横浜市は、届出書の「給与支払者」欄を前の勤め先が、「新しい勤務先」欄を新しい勤め先が書き、新しい勤め先から出すよう案内しています。江東区も、届出書の下の欄(転勤(転職)等による特別徴収届出書)を使い、前の勤め先から新しい勤め先を経由して出すとしています。地方税法では、前の勤め先から給与を受けなくなった月の翌月10日(翌年4月中なら4月30日)までに、新しい勤め先を通じて申し出ることになっています(第321条の4第5項)。転職先が決まっていない時や、税額のやり取りができない時は、普通徴収への切替の手続きになります(横浜市)。
勤め先は、退職・休職・転勤などがあると、異動が生じた月の翌月10日までに、税額の通知を受けた市区町村へ給与所得者異動届出書を出します(東京都主税局・地方税法第321条の5第3項)。届出書の欄ごとの書き方は、補助金ナビの「給与所得者異動届出書の書き方と記入例|退職・転職と翌月10日」で扱っています。
なお、退職金そのものにかかる住民税は、ここまでの話とは別の税額で、退職金の支払の時に差し引かれます(第328条・第328条の5)。くわしくは下のよくある質問で扱います。
普通徴収から特別徴収に切り替える届出|様式の名前と天引きの始まり
普通徴収になっている人も、年度の途中から勤め先の給与での天引き(特別徴収)に切り替えられます。東京都主税局は、4月1日に在籍しておらずその後に就職した従業員について、従業員が事業主を通じて1月1日の居住地の区市町村に切替の申請書を送れば、途中からでも特別徴収に切り替えられるとしています。届出を出すのは勤め先で、本人は勤め先の担当に「住民税を給与から引いてほしい」と伝えます。
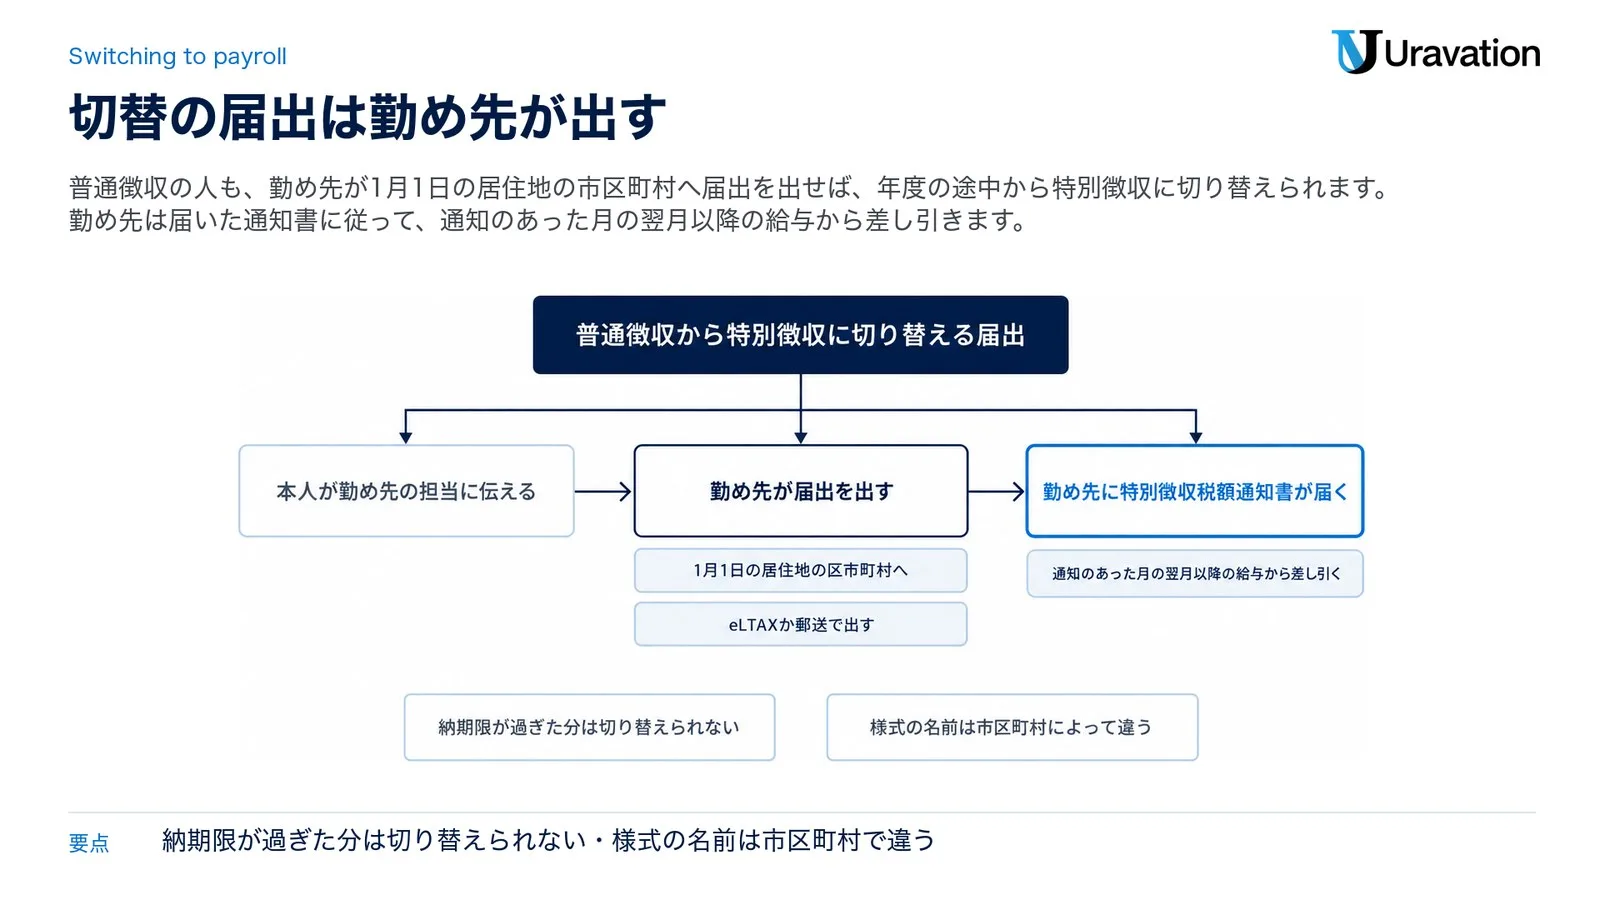
様式の名前は、市区町村によって違います。
| 案内している所 | 様式・手続きの名前 |
|---|---|
| 東京都主税局(都内の区市町村についての案内) | 特別徴収への切替申請書(区市町村により名称等が異なる場合がある) |
| 江東区・大阪市 | 特別徴収切替届出(依頼)書 |
| 横浜市 | 特別徴収への切替依頼書 |
| eLTAX(電子申告) | 普通徴収から特別徴収への切替申請 |
出典:東京都主税局、江東区、大阪市、横浜市、地方税共同機構「eLTAXでできること(手続き可能な税目)」。
切り替えられるのは、納期限がまだ来ていない普通徴収の税額だけです。東京都主税局は、普通徴収の納期限が過ぎているものと過年度の分は切り替えられないとしています。横浜市と大阪市も同じ扱いで、納期限が過ぎた分は本人が金融機関などで納めます(大阪市)。
いつから天引きになるかは、届出が市区町村に届いた時期で決まります。大阪市は、特別徴収を始めたい月の前月10日までに出すよう求めていて、6月から始めたい時は4月10日までです。出した後、勤め先に特別徴収税額決定(変更)通知書が送られます。横浜市は、毎月10日までに届いた分は、原則としてその月の月末に特別徴収税額通知書を送るとしています。勤め先は、届いた通知書に従って、通知のあった月の翌月以降の給与から差し引きます(地方税法第321条の5第1項)。
出し方は、eLTAXによる電子申告か郵送です(大阪市・横浜市・江東区)。eLTAXの「手続き可能な税目」には、個人住民税の手続きとして「普通徴収から特別徴収への切替申請」が載っています。大阪市は、書面よりeLTAXでの提出を勧めています。
給与以外の所得の分を最初から天引きにしたい人には、申告の時に選ぶ方法もあります。大阪市は、翌年以降に所得税の確定申告書を出す時、第2表の住民税の欄で「給与から差引き」を選べば、当初から勤め先の給与からの差し引き(特別徴収)にできると案内しています。
納め忘れた時|督促状・延滞金と納付の相談
普通徴収の納期限までに納めないと、市区町村から督促状が届きます。地方税法第329条は、納期限後20日以内に督促状を出すと定めています(特別の事情がある市区町村は、条例で別の期間にできます)。大阪市も、納期限を過ぎると督促状等を送る場合があり、延滞金を合わせて納めてもらう場合がある、と案内しています。
延滞金は、納期限の翌日から納める日までの日数に応じて、税額に加えて納めるお金です(第326条第1項)。割合は地方税法などで決まっていて(この記事では細かい率は省きます)、日数が延びるほど増えます。さらに、督促状を出した日から10日を過ぎても納めない時は、市区町村は滞納者の財産を差し押さえなければならないとされています(第331条第1項)。気づいたら、手元の納付書や督促状に書かれた方法で早めに納め、分からない点は通知書に書かれた市区町村の窓口に問い合わせます。
特別徴収の人は、督促の相手になりません。第329条は、督促の対象から「特別徴収の方法によつて市町村民税を徴収される納税者」を除いています。勤め先が差し引いた税額を納めない時は、勤め先(特別徴収義務者)に督促状が送られます(東京都主税局)。ただ東京都主税局は、特別徴収すべき税額に滞納があると、従業員が納税証明書を取れないなどの不利益を受けることがあるとしています。
納めるのが難しい時は、早めに市区町村に相談します。大阪市は、失業や大幅な所得の減少などで条例の要件に当たる人には減額・免除の制度があり、当たらない場合でも納税を猶予する制度があると案内しています。どの制度があるかは市区町村で違うので、通知書に書かれた窓口に確かめてください。
会社の担当者が確かめること|中途入社の人と給与支払報告書
住民税の特別徴収は、勤め先が毎年1月31日までに出す給与支払報告書から始まります。従業員の1月1日の住所の市区町村ごとに作って出し、年の途中で退職した人の分は、退職の日の住所の市区町村へ出します(地方税法第317条の6第1項・第3項。その年の給与が30万円以下の退職者は省略できます)。令和8年分の提出期限は、どちらも令和9年2月1日(月)です(国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章3ページ)。総括表や個人別明細書の書き方、提出先の分け方は令和8年分 給与支払報告書の書き方|総括表・提出先・eLTAXにまとめています。
住民税の税額は市区町村が計算するので、所得税の年末調整のように、勤め先が1年分の税額を計算し直す手間はありません(東京都主税局)。所得税の年末調整の進め方は、令和8年分 年末調整のやり方|会社の6手順と書類で扱っています。
年度の途中で担当者が確かめる所を、場面ごとに並べます。
| 場面 | すること | 根拠 |
|---|---|---|
| 5月に市区町村から通知書が届いた | 特別徴収税額の決定通知書のうち納税義務者用を本人に渡し、6月の給与から月割額を差し引いて、翌月10日までに納める | 地方税法第321条の4・第321条の5、大阪市 |
| 前の勤め先で特別徴収されていた人が入社した | 前の勤め先から回ってくる給与所得者異動届出書の「新しい勤務先」欄を書き、市区町村に出す | 横浜市、江東区 |
| 普通徴収の人が入社した | 本人が天引きを望めば、納期限が来ていない分を特別徴収にする切替の届出を出す | 東京都主税局、大阪市 |
| 退職・休職・転勤の人が出た | 異動が生じた月の翌月10日までに給与所得者異動届出書を出す。6月〜12月の退職で本人から一括徴収の申し出があれば、最後の給与や退職金から差し引く。1月〜4月の退職で、5月31日までに払う給与や退職金が残りの税額を超える時は、申し出がなくても一括徴収する | 東京都主税局、地方税法第321条の5第2項 |
| 税額の変更通知書が届いた | 通知に従って、残りの月の月割額を変える | 東京都主税局 |
eLTAXで給与支払報告書を出した勤め先は、特別徴収税額の通知を電子データで受け取ることも選べます。大阪市は、納税義務者用(本人の分)の通知は特別徴収義務者用(勤め先の分)より最大2週間程度遅れて届く可能性があるとしたうえで、納税義務者用を速やかに従業員に渡すよう求めています。
中途入社の人は、住民税のほかに所得税の年末調整でも前の勤め先の書類が関わります。所得税の側の確認(前の勤め先の源泉徴収票との合算など)は前職の源泉徴収票と年末調整|中途入社の合算と届かない時にまとめています。入社の時に、住民税が前の勤め先で天引きだったか、自分で納めていたかを本人に聞いておくと、どちらの届出が要るかがすぐ分かります。就職や退職が多いことを理由に普通徴収にすることはできません(東京都主税局)。
働く人が確かめること|通知書の見方と相談先
特別徴収の人には、市区町村が5月31日までに勤め先へ送る通知書のうち、本人の分(納税義務者用)が勤め先から渡されます。名前は市区町村で少しずつ違い、大阪市では「特別徴収税額の決定・変更通知書(納税義務者用)」です。書かれているのは、6月から翌年5月までに差し引かれる年税額と月割額です(東京都主税局)。
月割額に100円未満の端数が出る時は、その端数を最初の月の額にまとめるのが原則です(地方税法第20条の4の2第6項・第8項)。6月分だけ7月分以降と違う額になることがあるのは、このためです。
普通徴収の人には、市区町村から納税通知書と納付書が届きます。大阪市の「納税通知書の見方」によると、通知書には次のことが書かれています。
- その年度の税額の総額(年税額)と、そのうち給与から差し引く分・年金から差し引く分・納税通知書で納める分の内訳
- 納税通知書で納める分(普通徴収税額)の各期の納付額と納期限
- 前年中の所得金額の内訳と、所得控除の額の内訳
- 問い合わせ先の窓口と、問い合わせの時に伝える番号
均等割がかかる人の通知書の税額には、国の森林環境税(年1,000円)も入っています。住民税の均等割と併せて、市区町村が集めているためです(総務省・地方税法第319条第2項)。大阪市の通知書も「市民税・府民税・森林環境税」の名前で届きます。
給与から天引きされているのに納税通知書も届いた、という人もいます。大阪市は、前年中に給与以外の所得がある人には、勤め先を通じた通知書とは別に納税通知書を送る場合があるとしています。退職などで天引きが止まり、残りが普通徴収に切り替わった時も、改めて納税通知書が届きます(地方税法第321条の7・江東区)。
税額や納め方で分からない点は、通知書に書かれた市区町村の住民税の担当に問い合わせます。大阪市は、問い合わせ先を納税通知書の封筒か表面に書いているとしています。天引きの開始や切替の届出、一括徴収の申し出は、勤め先の担当に確かめます。
【要注意】普通徴収と特別徴収で読み違えやすい4点
1. 普通徴収にすれば住民税が安くなる
❌ 自分で納める普通徴収のほうが、給与からの天引きより税額が少なくなる。
⭕ 大阪市の「納税通知書の見方」は、徴収(納付)方法の違いで税額(総額)が増減することはないとしています。違うのは納める人・時期・回数です。1回あたりの額は、12回に分ける特別徴収のほうが小さくなります。
2. 退職したら住民税は払わなくてよい
❌ 会社を辞めて給与がなくなったので、住民税の残りも払わなくてよい。
⭕ 住民税は前年の所得で決まる税金で、残りの税額は最後の給与や退職金からの一括徴収か、普通徴収で納めます(地方税法第321条の5第2項・第321条の7)。大阪市も、納める時の所得の状況にかかわらず納める制度だとしています。
3. 転職したら自動で天引きに戻る
❌ 新しい会社に入れば、何もしなくても住民税は給与から引かれる。
⭕ 新しい勤め先で天引きを続けるには、給与所得者異動届出書の「新しい勤務先」欄を書いて出します。普通徴収に切り替わった後なら、切替の届出を出します(横浜市・大阪市)。どちらも出さなければ、納税通知書で自分で納めることになります。
4. 希望すれば普通徴収を選べる
❌ 会社に頼めば、給与から引かずに自分で納める方法に変えてもらえる。
⭕ 給与所得者は原則として特別徴収で、事業主や従業員の意思では選べません(大阪市・横浜市・東京都主税局)。普通徴収になるのは、市区町村の基準に当たる場合などに限られます。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
普通徴収と特別徴収では、どちらが得ですか?
1年分の税額(総額)は同じです。大阪市は、徴収方法の違いで税額が増減することはないとしています。1回に納める額は、12回に分ける特別徴収のほうが小さくなります(東京都主税局)。迷う時は、お住まいの市区町村の住民税の担当か勤め先の担当に確かめてください。
普通徴収の納税通知書は、いつ届きますか?
遅くとも納期限の10日前までに届くことになっています(地方税法第319条の2第3項)。大阪市の令和8年度は6月上旬に郵送され、その後に税額が新たに決まったり変わったりした人には順次送られます。退職などで年度の途中から普通徴収になった人にも、改めて納税通知書が送られます(江東区)。迷う時は、お住まいの市区町村の住民税の担当か勤め先の担当に確かめてください。
普通徴収の住民税は、まとめて納められますか?
納められます。地方税法第321条は、到来した納期の分を納める時に、後の納期の分も合わせて納付できるとしています。まとめて納めた人に報奨金を出すかどうかは、市区町村の条例によります。大阪市には、口座振替で全期分をまとめて納める申し込み(全期前納)もあります。迷う時は、お住まいの市区町村の住民税の担当か勤め先の担当に確かめてください。
退職金から住民税が引かれたのに、納税通知書が届いたのはなぜですか?
2つは別の税額です。退職金から引かれたのは、退職金そのものにかかる住民税で、他の所得と分けて計算され、支払の時に勤め先が差し引きます(地方税法第328条・第328条の5)。納税通知書の税額は、前年の所得にかかる住民税の残りです。退職金の住民税の額は、勤め先から交付される特別徴収票で確かめられます(原則として退職の日以後1か月以内に交付・第328条の14)。迷う時は、お住まいの市区町村の住民税の担当か勤め先の担当に確かめてください。
年の途中で引っ越したら、住民税はどこに納めますか?
その年度の分は、1月1日に住んでいた市区町村に納めます。住民税の賦課期日は1月1日で、その日に住所がある市区町村が1年分を課税するためです(地方税法第318条・総務省)。引っ越し先の市区町村の住民税は、翌年の1月1日にそこに住んでいれば、翌年度の分から納めます。迷う時は、お住まいの市区町村の住民税の担当か勤め先の担当に確かめてください。
アルバイトやパートでも、特別徴収になりますか?
なります。前年中に給与を受け、4月1日にも給与を受けている人は、パートやアルバイト、役員でも特別徴収の対象です(東京都主税局・大阪市)。給与が少なく差し引けない人など、市区町村の基準に当たる人は、勤め先の届出で普通徴収になることがあります。迷う時は、お住まいの市区町村の住民税の担当か勤め先の担当に確かめてください。
段取りのまとめ|働く人と会社の担当者それぞれの順番
働く人の段取り
- 勤め先から渡される特別徴収税額の通知書か、市区町村から届く納税通知書かで、自分の納め方を確かめる。
- 普通徴収なら、納税通知書の各期の納付額と納期限を見て、口座振替やコンビニなど納める方法を決める。
- 退職が決まったら、残りの税額を一括徴収にするかを早めに勤め先の担当に伝える(6月〜12月の退職の時)。
- 転職先が決まっているなら、給与所得者異動届出書で新しい勤め先での特別徴収を続けたいと、両方の勤め先に伝える。
- 普通徴収のまま入社した時は、天引きにしたいかを新しい勤め先の担当に伝える(納期限が過ぎた分は切り替えられない)。
- 納め忘れたら早めに納め、納めるのが難しい時は通知書に書かれた市区町村の窓口に相談する。
会社の担当者の段取り
- 給与支払報告書を、従業員の1月1日の住所の市区町村へ出す(令和8年分は令和9年2月1日(月)まで。普通徴収にする人は市区町村の基準と理由書の要否を確かめる)。
- 4月1日の時点で給与を払っていない人がいれば、4月15日までに届け出る(令和9年は4月15日(木))。
- 市区町村から5月31日までに届く通知書(令和9年度分は令和9年5月31日(月)まで)の納税義務者用を本人に渡し、6月の給与から月割額を差し引いて、翌月10日までに納める。
- 退職・休職・転勤があれば、翌月10日までに給与所得者異動届出書を出し、6月〜12月の退職なら一括徴収の申し出があるかを確かめる。1月〜4月の退職なら、5月31日までに払う給与や退職金が残りの税額を超える時は、申し出がなくても一括徴収する。
- 中途入社の人は、前の勤め先からの異動届出書か、切替の届出で、天引きを始める。
- 変更通知書が届いたら、残りの月の月割額を変える。
給与計算や住民税の事務の確認手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(住民税の届出書の作成・提出の代行はお受けしていません)。税額や納め方で迷う場合は、お住まいの市区町村の住民税の担当か、勤め先の担当にご確認ください。
参考・出典
- やさしい地方税「個人住民税」(均等割と所得割・納税義務者・納付の方法) — 総務省(参照日: 2026-11-09)
- 地方税法(第20条の4の2・第41条・第317条の6・第318条・第319条・第319条の2・第320条・第321条・第321条の3〜第321条の7の2・第326条・第328条・第328条の5・第328条の14・第329条・第331条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-09)
- eLTAXでできること(手続き可能な税目) — 地方税共同機構(参照日: 2026-11-09)
- 個人住民税と特別徴収について(特別徴収Q&A)・特別徴収にかかる手続きについて — 東京都主税局「個人住民税の特別徴収推進ステーション」(参照日: 2026-11-09)
- 個人住民税の特別徴収の推進について・よくある質問(転勤先または再就職先で引き続き特別徴収を希望する場合) — 横浜市(参照日: 2026-11-09)
- 令和8年度 市民税・府民税・森林環境税納税通知書の送付について(納税通知書の見方)・普通徴収から特別徴収への切り替えについて・特別徴収切替届出(依頼)書・市民税・府民税・森林環境税(給与所得に係る特別徴収)に関するQ&A・令和8年度 特別徴収税額の決定・変更通知書の送付について・納付場所・納付方法 — 大阪市(参照日: 2026-11-09)
- 給与からの特別徴収 — 江東区(参照日: 2026-11-09)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章 3ページ・給与支払報告書の提出先と提出期限) — 国税庁(参照日: 2026-11-10)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月9日時点の法令(e-Gov法令検索)と、総務省・地方税共同機構・国税庁・東京都主税局・各市区町村の公表資料に基づく参考情報です。住民税の納期限、届出の様式と提出先、一括徴収や切替の扱いは市区町村ごとに違い、変わる場合があります。手続きはお住まいの市区町村と勤め先の案内で確かめ、税額や納め方で迷う場合は、お住まいの市区町村の住民税の担当か勤め先の担当にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。