税理士事務所のAI導入に、補助金は使えるのか。使えます。ただし「どの制度が使えるか」は、AIツールの中身よりも先に、事務所の組織形態(個人事業か、税理士法人か)と職員数でほぼ決まります。
2026年9月18日時点で、税理士・会計事務所が現実的に検討できるのは4制度です。直近の締切はデジタル化・AI導入補助金の5次締切(2026年9月29日17:00)、次いで中小企業省力化投資補助金 一般型 第8回(2026年10月16日17:00)、小規模事業者持続化補助金 第20回(2026年12月15日17:00)。職員研修に使う人材開発支援助成金だけは通年で受け付けています。
制度選びより先に決まってしまう、3つの線引き
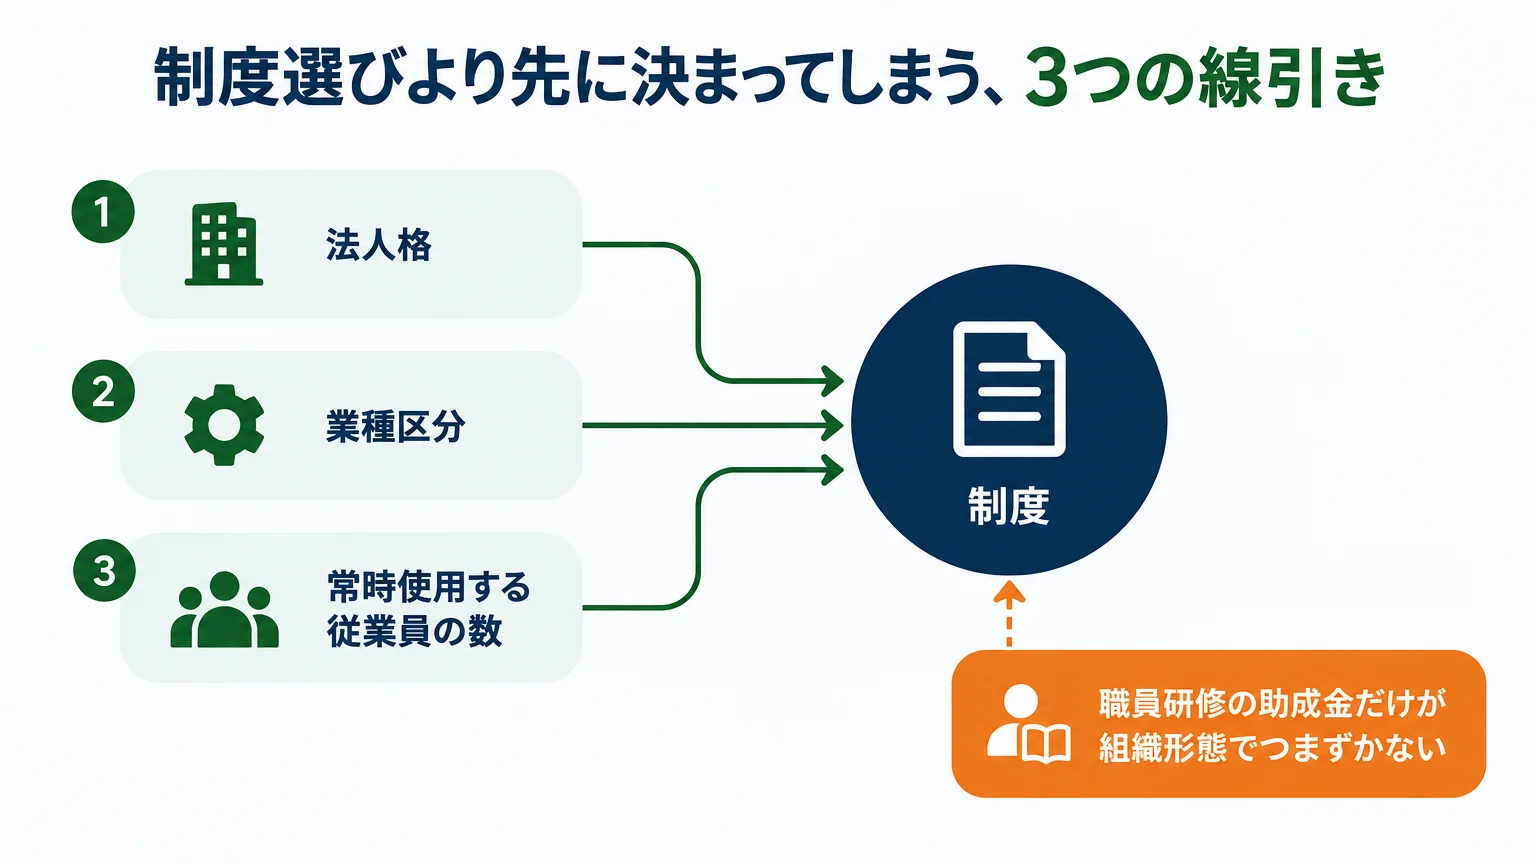
士業の補助金相談でいちばん多いつまずきは、ツール選定を終えてから「うちは対象外でした」と判明するパターンです。順番が逆です。先に確認すべき線引きは3つあります。
- 法人格 — 補助金の多くは補助対象者を「会社及び個人事業主」と定義しています。税理士法人は会社法上の会社ではないため、制度ごとに扱いが分かれます。
- 業種区分 — 税理士事務所は日本標準産業分類で大分類L(学術研究,専門・技術サービス業)、中分類72(専門サービス業〈他に分類されないもの〉)、小分類724(公認会計士事務所、税理士事務所)に入ります。各制度の業種区分では「サービス業」として扱われるのが基本です。
- 常時使用する従業員の数 — ここが士業の急所です。持続化補助金は商業・サービス業で5人以下が上限。所長1人+職員6人の事務所は、その時点で対象から外れます。
この3つを当てはめると、4制度の可否は次のように整理できます。
| 制度 | 個人事業の税理士事務所 | 税理士法人 | 根拠となる定義 |
|---|---|---|---|
| デジタル化・AI導入補助金2026 (旧IT導入補助金) |
対象 | 公募要領の定義で確認が必要 | サービス業は「資本金5,000万円以下の会社又は従業員100人以下の会社及び個人事業主」。過去に申請を受け付けた主な組織形態の一覧に士業法人の記載はない |
| 人材開発支援助成金 (事業展開等リスキリング支援コース) |
対象 | 対象 | 雇用保険適用事業所の事業主であること。中小企業判定はサービス業=資本金5,000万円以下または従業員100人以下 |
| 小規模事業者持続化補助金 (一般型 通常枠) |
対象(従業員5人以下) | 対象(従業員5人以下) | 補助対象となりうる者に「士業法人(弁護士・税理士等)」を明記。商業・サービス業は常時使用する従業員5人以下 |
| 中小企業省力化投資補助金 (一般型) |
対象 | 公募要領の定義で確認が必要 | 対象は中小企業者、小規模企業者・小規模事業者、特定事業者の一部、特定非営利活動法人、社会福祉法人 |
ここで注目してほしいのは、職員研修の助成金だけが組織形態でつまずかないという点です。人材開発支援助成金は「雇用保険適用事業所の事業主」であることが入口なので、税理士法人でも個人事業でも同じ土俵に乗ります。設備やソフトの補助金で門前払いになった事務所が、研修側なら普通に通る。この非対称は知っておく価値があります。
4制度をAI導入という軸で横並びに見たい場合は、AI導入に使える補助金・助成金7制度の比較もあわせて確認してください。
会計・税務ソフトのAI機能を入れるなら、本命はインボイス枠
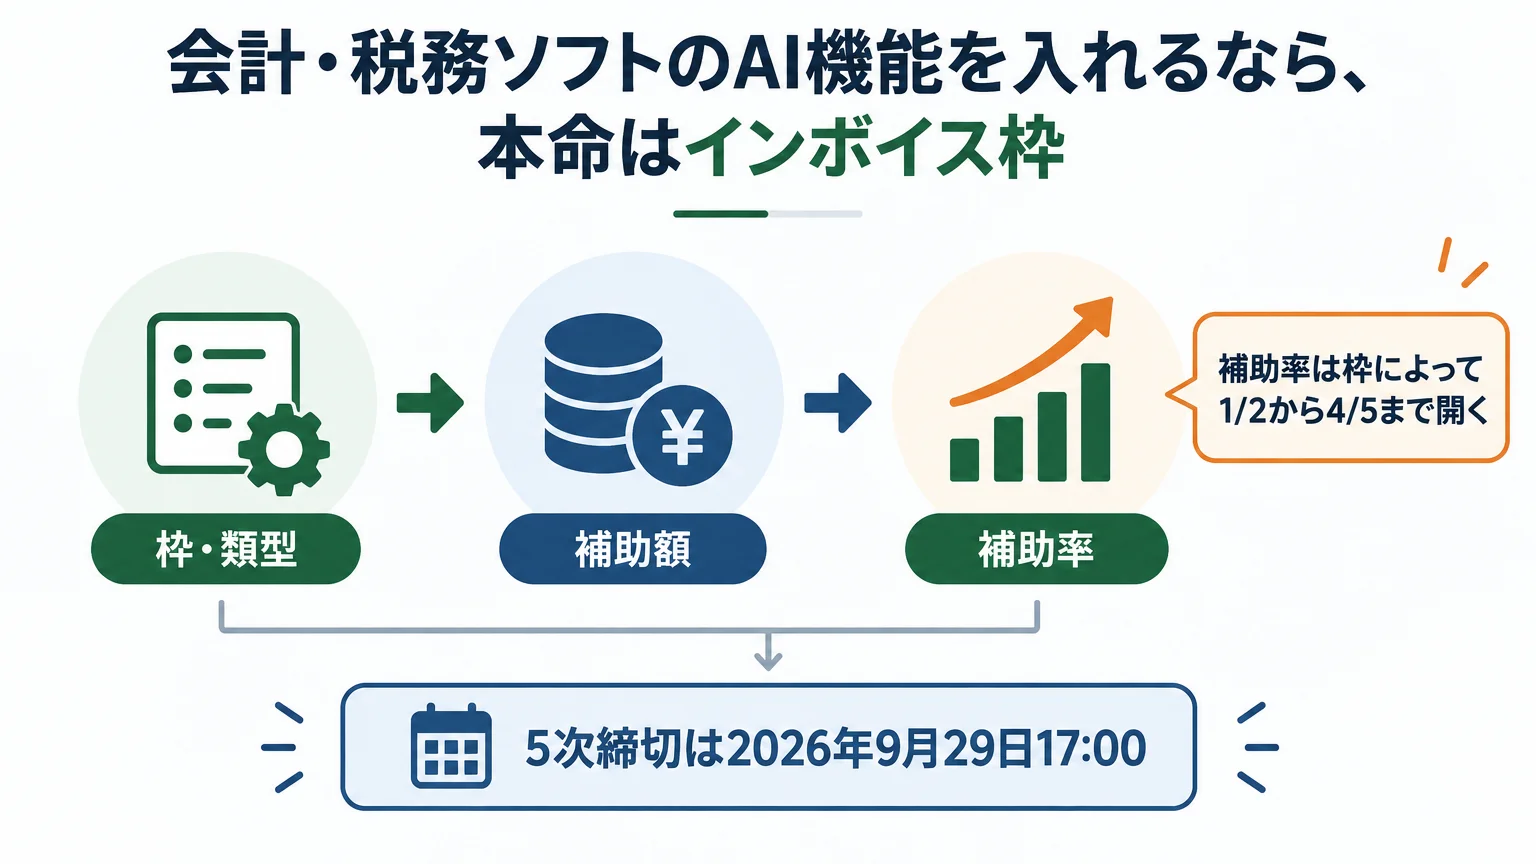
記帳・仕訳の自動化、証憑の読み取り、申告書のチェック支援。この領域のソフトを入れるなら、デジタル化・AI導入補助金2026が第一候補になります。ただし、多くの事務所が「通常枠」だけを見て検討を終えてしまう。実はもったいない。
補助率は枠によって1/2から4/5まで開く
2026年8月28日改訂の公募要領に基づく、枠ごとの補助率と補助額は次のとおりです。
| 枠・類型 | 補助額 | 補助率 | 機能要件 |
|---|---|---|---|
| 通常枠(1プロセス以上) | 5万円〜150万円未満 | 1/2以内 (最低賃金近傍の従業員が30%以上などの条件を満たす場合は2/3以内) |
業務プロセス1以上 |
| 通常枠(4プロセス以上) | 150万円〜450万円以下 | 同上 | 業務プロセス4以上・賃上げ目標が必須要件 |
| インボイス枠(インボイス対応類型) ITツールのうち50万円までの部分 |
下限なし〜350万円 | 3/4以内 (小規模事業者は4/5以内) |
会計・受発注・決済のうち1機能以上 |
| インボイス枠(インボイス対応類型) 50万円超〜350万円の部分 |
同上 | 2/3以内 | 会計・受発注・決済のうち2機能以上 |
| インボイス枠 PC・タブレット等 |
〜10万円 | 1/2以内 | 上記ITツールの使用に資するもの |
| セキュリティ対策推進枠 | 5万円〜150万円 | 中小企業1/2以内 小規模事業者2/3以内 |
「サイバーセキュリティお助け隊サービスリスト」掲載サービス |
会計ソフトは、インボイス対応類型の「会計・受発注・決済」の会計機能に真正面から当たります。50万円までの部分で補助率3/4、小規模事業者なら4/5。通常枠の1/2とは景色が違います。加えて、通常枠では対象外のPC・タブレットが上限10万円・補助率1/2で乗せられる。職員の端末を同時更新したい事務所には効きます。
「専門・技術サービス業」の業種固有プロセスに何が入るか
通常枠は、汎用プロセスだけでは申請できません。業種特化型プロセスを含む必要があります。税理士事務所が属する専門・技術サービス業(プロセスコード:専P-06)の機能例として、公募要領は次を挙げています。
- 案件・契約管理、実行予算管理
- 工程管理、進捗管理、調査
- 業務報告書作成
- 登記書類作成・管理
- 専用開発ツール(2D、3Dデザインツール等)
顧問先ごとの進捗管理、決算・申告の工程管理、業務報告書の自動生成。このあたりをAIで回すツールなら、業種固有プロセスとして説明が立ちます。逆に「議事録を要約する」「メールの下書きを作る」だけでは、汎用プロセスの話に寄ってしまう。申請書の組み立てはここで決まります。
交付決定の割合は、通常枠よりインボイス枠のほうが高い
事務局が2026年9月2日に更新した申請数・交付決定数によると、2026年の実績は次のとおりです。
| 締切回 | 枠 | 申請数 | 交付決定数 | 交付決定の割合 |
|---|---|---|---|---|
| 1次締切分 | 通常枠 | 2,028 | 891 | 43.9% |
| 2次締切分 | 通常枠 | 1,879 | 819 | 43.6% |
| 3次締切分 | 通常枠 | 1,913 | 807 | 42.2% |
| 1次締切分 | インボイス枠(インボイス対応類型) | 4,324 | 2,027 | 46.9% |
| 2次締切分 | インボイス枠(インボイス対応類型) | 3,790 | 2,096 | 55.3% |
| 3次締切分 | インボイス枠(インボイス対応類型) | 3,982 | 1,781 | 44.7% |
3回とも、インボイス枠のほうが通常枠を上回っています。割合が示すのは審査の難易度そのものではなく、あくまで申請数に対する交付決定数の比です。それでも、会計ソフト中心の投資計画をわざわざ通常枠に寄せる理由は、あまり見当たりません。
5次締切は2026年9月29日17:00
通常枠・インボイス枠・セキュリティ対策推進枠の1〜5次締切は2026年9月29日(火)17:00、交付決定は2026年11月9日(月)予定、事業実施期間は交付決定から2027年4月30日(金)17:00までの予定です。複数者連携デジタル化・AI導入枠は締切が別で、2026年10月30日(金)17:00となっています。
申請にはGビズIDプライムとSECURITY ACTION(★一つ星または★★二つ星)の宣言、そしてIT導入支援事業者との共同申請が必要です。この3点は着手から完了まで日数がかかります。締切当日に思い立って間に合う設計にはなっていません。実際の入力画面ごとの手順はデジタル化・AI導入補助金 5次締切9/29の申請手順にまとめています。
職員のAI研修に回すなら、経費の75%が助成対象になる
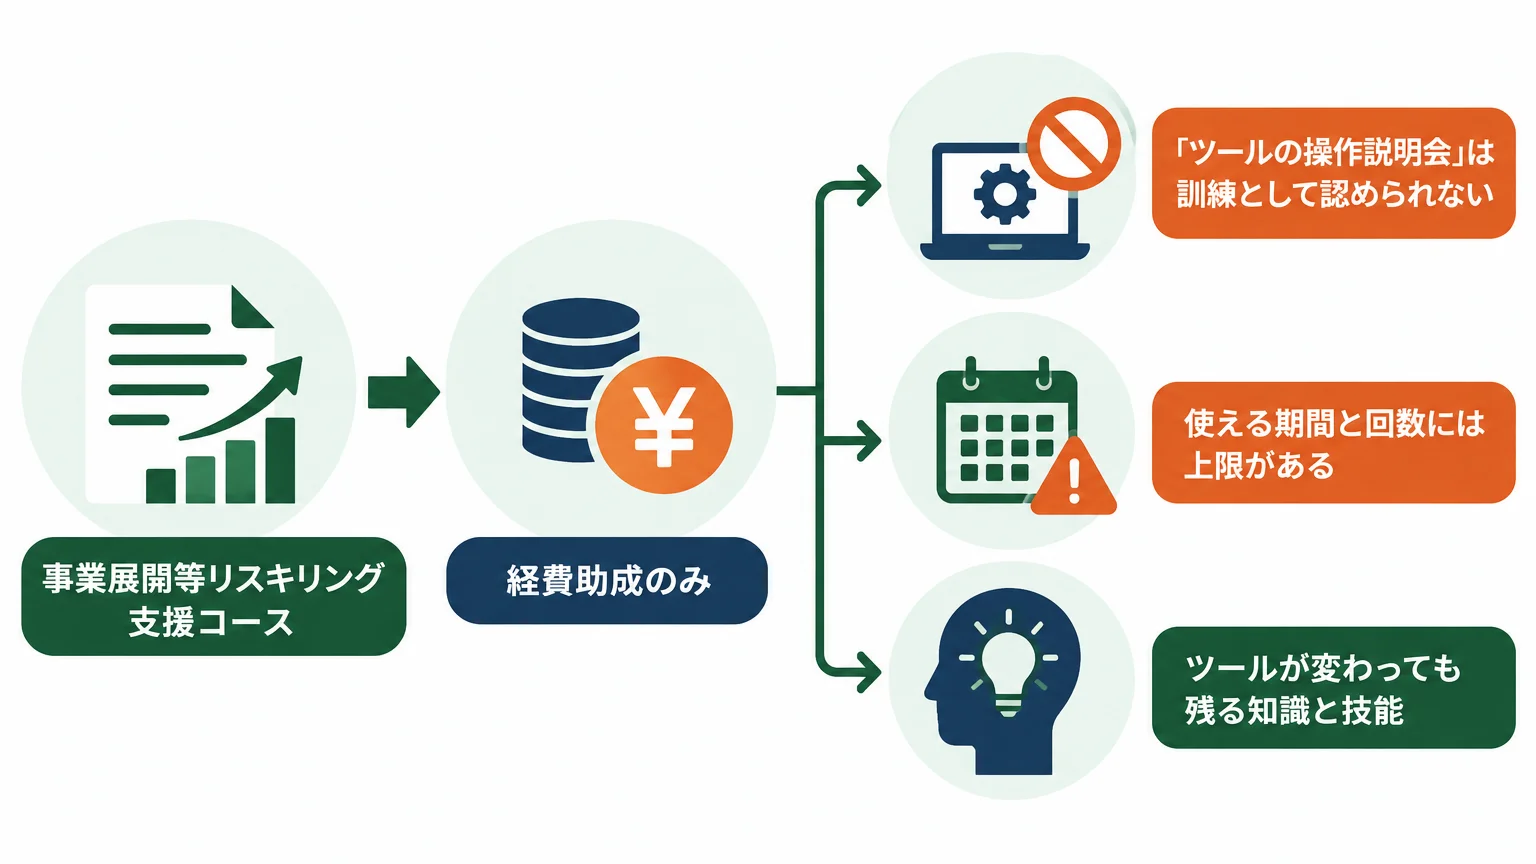
ツールを入れても職員が使わない。士業の現場でいちばん起きやすい失敗です。そこで効いてくるのが人材開発支援助成金の事業展開等リスキリング支援コース。DX化に関連する業務に従事させるうえで必要な知識・技能を習得させる訓練が対象で、事務所側が費用を負担して業務命令で受講させる形が前提になります。
助成率と限度額(2026年9月18日時点・要件審査あり)
厚生労働省が令和8年8月3日版として公開しているパンフレット(詳細版)の数値は次のとおりです。
| 項目 | 中小企業事業主 | 中小企業以外 |
|---|---|---|
| 経費助成率 | 75% | 60% |
| 賃金助成額(1人1時間当たり) | 1,000円 | 500円 |
| 設備投資加算(1コースの導入費用当たり) | 50% | — |
経費助成には1人1訓練当たりの限度額があります。
| 実訓練時間数 | 中小企業事業主 | 中小企業以外 |
|---|---|---|
| 10時間以上100時間未満 | 30万円 | 20万円 |
| 100時間以上200時間未満 | 40万円 | 25万円 |
| 200時間以上 | 50万円 | 30万円 |
| eラーニング・通信制による訓練等 | 15万円 | 10万円 |
| 定額制サービスによる訓練 | 1人1月当たり2万円 | |
注意したいのは、eラーニング・通信制・定額制サービス・育児休業中訓練は経費助成のみで、賃金助成が付かないこと。研修サブスクだけで組むと、時間当たり1,000円の賃金助成は乗りません。集合研修やオンラインの同時双方向型と組み合わせる設計が、金額面では有利になります。
設備投資加算は、実技の訓練で実際に使用する機器・設備等と同種で、事業展開等に資するものを導入した場合の加算です。限度額は支給対象労働者1人につき15万円、10人以上の場合は人数にかかわらず150万円。デスクワーク中心の事務所では成立させにくい加算なので、無理に狙わないほうが計画は通りやすくなります。
「ツールの操作説明会」は訓練として認められない
ここが税理士事務所でいちばん誤解されるポイントです。パンフレットは対象外の例をはっきり書いています。
- 単にデジタル機器を使用して文章・数値の入力や、書式・レイアウトの変更程度の初歩的な操作を行う内容のみの訓練
- 単に既存のアプリやシステムを購入してその操作方法を習得する場合
- コンサルタントによる指導
導入したばかりの会計ソフトについて、ベンダーに来てもらって操作説明会を開く。これは訓練ではなく導入支援と見なされます。助成の対象にしたいなら、ソフトの操作手順ではなく、生成AIの仕組み・プロンプト設計・データの取り扱い・自動化の設計といった、ツールが変わっても残る知識と技能をカリキュラムに据える必要があります。
使える期間と回数には上限がある
このコースは令和4年度から8年度までの期間限定の助成金として創設されたもので、令和8年度末までの時限措置とされています。あわせて、助成対象となる訓練等の受講回数は1労働者につき1年度で3回まで(eラーニングによる訓練は1年度で1回まで)、1事業所が1年度に受給できる助成額は1億円が上限です。
計画届は訓練開始日の6か月前から1か月前までの間に労働局へ提出する必要があります。あとから「あの研修も対象にしておけば」は効きません。対象となる訓練の線引きが年度で変わっている点は事業展開等リスキリング支援コースの改正内容に、コース全体の選び方は人材開発支援助成金のコース一覧と申請の流れに整理しています。なお、助成は要件審査を経たうえでのもので、支給を保証するものではありません。
持続化補助金は、士業法人が名指しで対象に入る数少ない制度
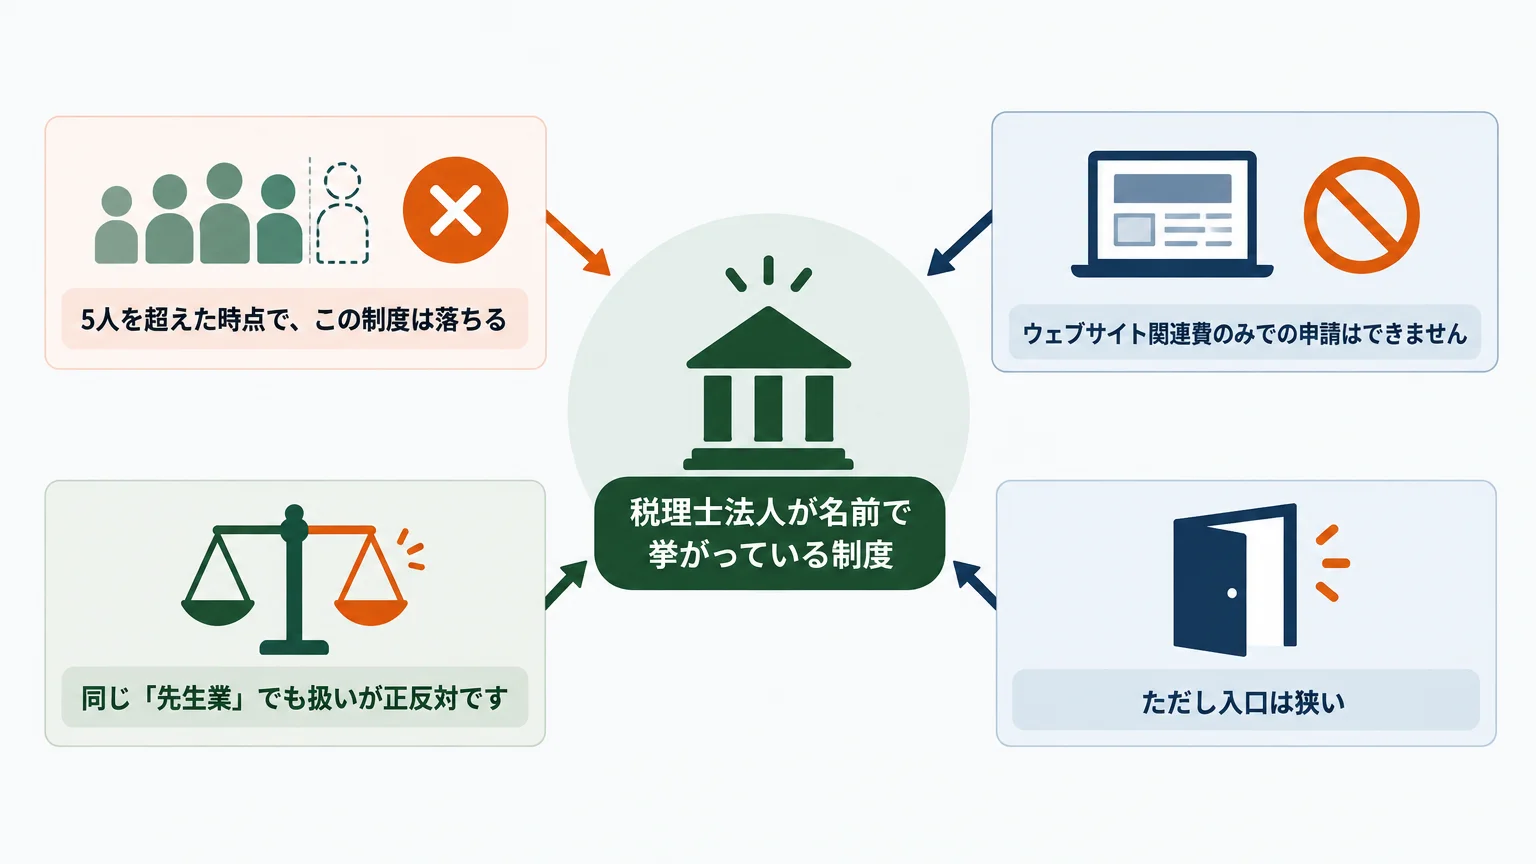
小規模事業者持続化補助金の第20回公募要領には、補助対象となりうる者として「会社および会社に準ずる営利法人(株式会社、合名会社、合資会社、合同会社、特例有限会社、企業組合・協業組合、士業法人(弁護士・税理士等))」と明記されています。税理士法人が名前で挙がっている制度は、そう多くありません。
対照的に、補助対象にならない者には医師、歯科医師、助産師、医療法人、一般社団法人、学校法人などが並びます。同じ「先生業」でも扱いが正反対です。
5人を超えた時点で、この制度は落ちる
ただし入口は狭い。商業・サービス業(宿泊業・娯楽業を除く)は、常時使用する従業員の数が5人以下。ここでいう従業員には、会社役員および同居の親族従業員は含まれず、日雇労働者や2か月以内の期間を定めて使用される者、試用期間中の者も含まれません。所長と配偶者以外に職員が6人いる事務所は対象外です。
補助上限は50万円。インボイス特例の対象事業者は50万円、賃金引上げ特例の対象事業者は150万円が上乗せされ、両方に該当すれば200万円の上乗せとなります。補助率は2/3(賃金引上げ特例のうち赤字事業者は3/4)。
ソフトウェアは「ウェブサイト関連費」扱いで、上限30万円
AI導入の観点でいちばん効くのがこの経費区分です。公募要領は、ウェブサイトやシステム(オフライン含む)の開発・構築・更新・改修・運用の経費をウェブサイト関連費として計上するよう定め、当経費の補助金交付申請額の上限を30万円(税込)としています。しかもウェブサイト関連費のみでの申請はできません。必ず他の経費と組み合わせる必要があります。
対象となる経費例には「業務効率化のためのソフトウェア」「顧客管理システムの構築」が挙がる一方、対象とならない例に「家庭および一般事務用ソフトウェア」「既に導入しているソフトウェアの更新料」が明記されています。汎用の生成AIサブスクや、すでに使っている会計ソフトの更新料は、この区分では通りません。経費区分の線引きは持続化補助金の経費区分早見表で確認できます。
第20回の日程は、申請受付開始が2026年11月5日(木)、申請受付締切が2026年12月15日(火)17:00。地域の商工会・商工会議所が発行する事業支援計画書(様式4)の発行受付締切は2026年12月4日(金)で、この締切以降の発行依頼はいかなる理由があっても受け付けられません。採択発表は2027年3月頃の予定です。準備の並びは持続化補助金 第20回の準備スケジュールにまとめています。
省力化投資補助金は金額が大きい分、約束も重い
中小企業省力化投資補助金の一般型は、補助上限が従業員5人以下でも750万円(大幅な賃上げを行う場合は1,000万円)、6〜20人で1,500万円(同2,000万円)と、桁がひとつ違います。補助率は中小企業が1/2(大幅な賃上げ時は2/3)、小規模企業者・小規模事業者が2/3。補助対象経費は機械装置・システム構築費が必須で、技術導入費、専門家経費、運搬費などを組み合わせます。
ただし、交付にあたっての基本要件がかなり重い。
- 労働生産性を年平均成長率4.0%以上増加させること
- 1人当たり給与支給総額を年平均成長率3.5%以上増加させること
- 事業実施都道府県の最低賃金+30円以上の水準を満たすこと
- 従業員21名以上の事業者は、育成支援計画の公表が必須
職員5人の事務所が、給与総額を毎年3.5%ずつ引き上げ続ける計画を立てられるか。ここは金額の魅力だけで判断すべきところではありません。正直、小規模な税理士事務所にとって一般型は「候補には入るが本命にはなりにくい」制度です。第8回の申請受付は2026年9月18日(金)10:00開始、申請締切は2026年10月16日(金)17:00、採択発表は2027年2月上旬の予定です。詳しい手順は省力化投資補助金 第8回 申請ガイドを参照してください。
顧問先の情報をAIに渡す前に、税理士法38条から逆算する
補助金の話とは別軸ですが、士業のAI導入では避けて通れない論点です。税理士法第38条は「税理士は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に洩らし、又は窃用してはならない。税理士でなくなつた後においても、また同様とする」と定めています。
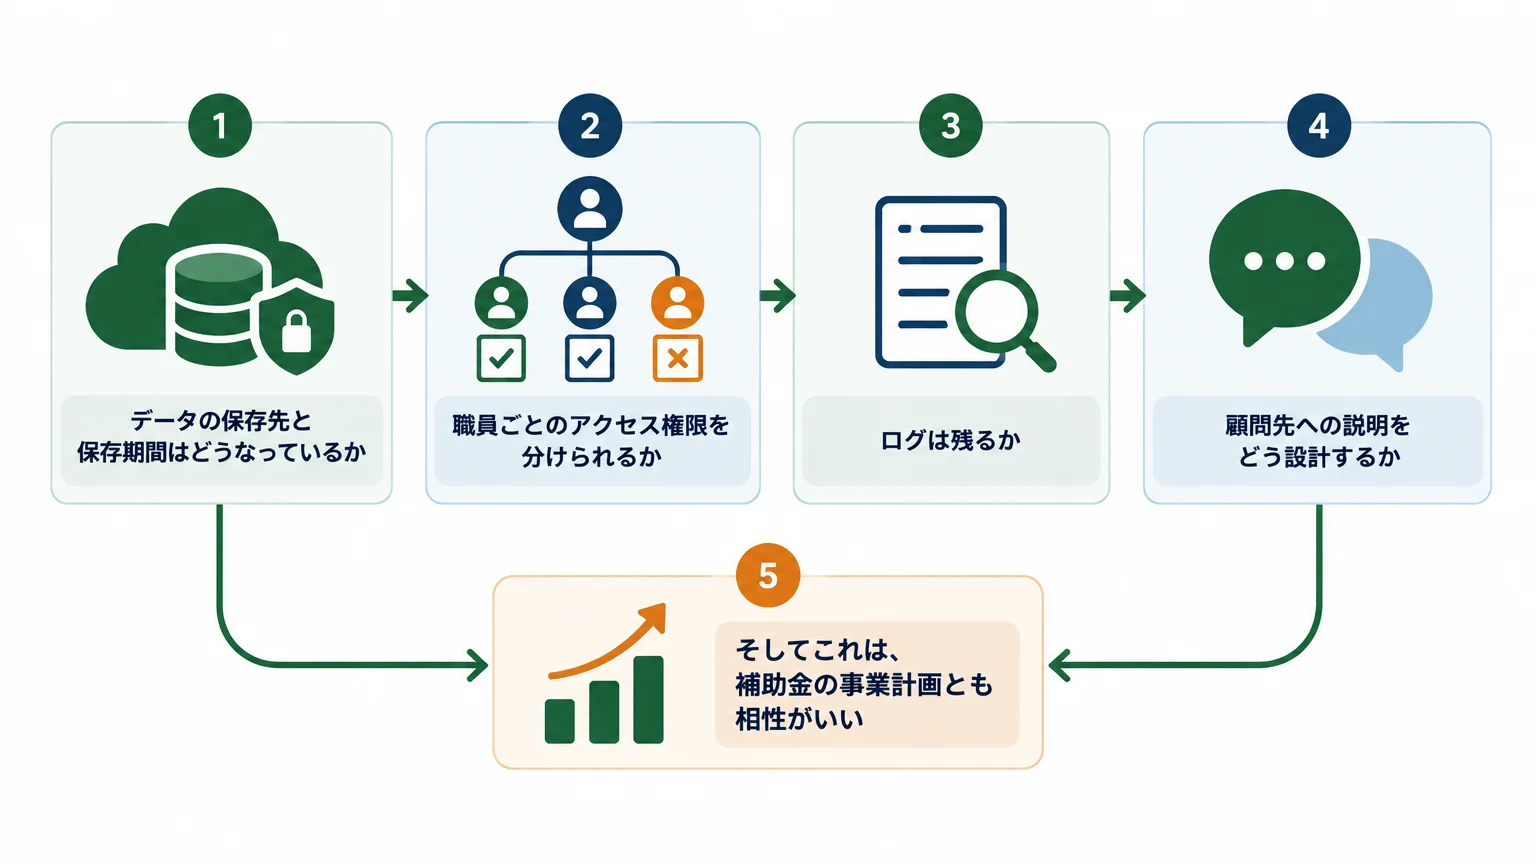
この条文から逆算すると、ツール選定の要件は自然に決まります。入力データが学習に使われない設定になっているか。データの保存先と保存期間はどうなっているか。職員ごとのアクセス権限を分けられるか。ログは残るか。顧問先への説明をどう設計するか。
そしてこれは、補助金の事業計画とも相性がいい。「AIで効率化します」だけの計画より、「顧問先の秘密保持義務を満たす運用設計とセットで導入します」と書けるほうが、実施体制の説明として厚みが出ます。具体的な運用ルールの線引きは、所属税理士会や顧問弁護士に確認したうえで固めてください。判断が分かれる領域です。
士業の申請で止まりやすい5つの場面
1. 交付決定の前に契約してしまう
❌ 締切に間に合わせるため、申請と同時にベンダーと契約を結んだ
⭕ 交付決定通知に記載された交付決定日を確認してから、発注・契約・支払いに進む
補助金で最も多い失格理由です。持続化補助金では、交付決定日以降に発生し補助事業期間中に支払いが完了した経費であることが補助対象の条件として明記されています。
2. 汎用の生成AIサブスクだけで申請しようとする
❌ ChatGPTの事務所アカウント利用料を、そのまま補助対象経費として申請した
⭕ 事務局に登録されたITツールの中から、業種固有プロセスを満たすものを選ぶ
デジタル化・AI導入補助金は、IT導入支援事業者が事前に登録したITツールを導入する仕組みです。汎用プロセスのみでの申請はできません。持続化補助金でも「家庭および一般事務用ソフトウェア」は対象外とされています。
3. ベンダーの操作説明会を研修として助成申請する
❌ 新しい会計ソフトの使い方講習を、リスキリング支援コースの訓練として計画届に書いた
⭕ ツールに依存しない知識・技能を10時間以上のOFF-JTとして設計し、カリキュラムで示す
既存アプリの操作方法の習得や、コンサルタントによる指導は対象になりません。計画届の段階で差し戻されると、訓練開始日の1か月前という提出期限に間に合わなくなります。
4. 職員6人で持続化補助金に申請する
❌ 「小規模事業者向けだから士業も使えるはず」と考えて、職員6人で申請準備を進めた
⭕ 常時使用する従業員の数を、役員・同居の親族従業員を除いて数え直してから判断する
商業・サービス業の基準は5人以下。しかも補助対象者は事業終了まで小規模事業者であることが必要です。事業期間中の増員計画がある事務所は、そこも織り込んでください。
5. 税理士法人のまま、会社向けの制度に申請する
❌ 補助対象者の定義を読まずに、税理士法人名義でGビズIDを取得して申請作業を始めた
⭕ 各制度の公募要領で対象となる法人形態を読み、判断がつかなければ事務局へ問い合わせる
デジタル化・AI導入補助金の公募要領は、中小企業等の定義を「会社及び個人事業主」を軸に置き、参考として過去に申請を受け付けた主な組織形態を列挙していますが、そこに士業法人は挙がっていません。持続化補助金とは逆の構図です。制度ごとに読み直す以外に近道はありません。
締切から逆算した、着手の並べ方
- GビズIDプライムの取得 — デジタル化・AI導入補助金、持続化補助金、省力化投資補助金のいずれも必須。GビズIDの公式サイトから手続きします。取得までの期間を見込んで最初に着手してください。
- 対象可否の確定 — 法人格・業種区分・常時使用する従業員の数を、公募要領の定義に当てはめて確定させます。ここで迷ったまま先に進まないこと。
- SECURITY ACTIONの宣言 — デジタル化・AI導入補助金の申請要件です。★一つ星または★★二つ星のいずれかを宣言します。
- IT導入支援事業者とITツールの選定 — 業種固有プロセス(専P-06)を満たすツールかどうかを、支援事業者と一緒に確認します。
- 研修を使うなら、事業内職業能力開発計画の策定と職業能力開発推進者の選任 — 人材開発支援助成金は、計画届を提出する日までにこの2つが済んでいることが必要です。計画届の提出は訓練開始日の6か月前から1か月前まで。
- 交付決定を待って発注 — 5次締切に申請した場合、交付決定は2026年11月9日(月)予定です。
GビズIDから電子申請までの具体的な画面操作はGビズID→jGrants申請の完全フローに手順を載せています。
よくある質問
税理士法人でもデジタル化・AI導入補助金に申請できますか?
公募要領の中小企業等の定義は業種ごとに「会社又は…会社及び個人事業主」という形で書かれており、参考として掲載されている「過去のIT導入補助金において、申請を受け付けた主な組織形態」の一覧に士業法人の記載はありません。この一覧は例示であるため、税理士法人での申請を検討する場合は、申請前に事務局のコールセンターへ直接問い合わせて判断してください。個人事業として開業している税理士事務所であれば、サービス業の基準を満たす限り対象です。
ChatGPTなど汎用の生成AIの利用料は補助対象になりますか?
デジタル化・AI導入補助金は、IT導入支援事業者が事務局に登録したITツールの導入を支援する仕組みです。汎用プロセスのみでの申請はできず、業種特化型プロセスを含む構成が求められます。持続化補助金でも「家庭および一般事務用ソフトウェア」は対象とならない経費例に挙げられています。汎用チャットツールの月額料金をそのまま申請する形は、いずれの制度でも成立しにくいと考えてください。
職員5人の事務所です。持続化補助金とデジタル化・AI導入補助金を両方使えますか?
制度そのものは別々に申請できますが、同一の経費に対して複数の補助金を重ねて受けることはできません。会計ソフトをデジタル化・AI導入補助金で、販路開拓の取り組みを持続化補助金で、というように対象経費を明確に分けて計画する必要があります。実際の申請にあたっては、それぞれの事務局に経費の切り分けを確認してください。
eラーニング形式のAI研修でも助成されますか?
対象になり得ます。事業展開等リスキリング支援コースでは、eラーニングによる訓練等および通信制による訓練等について、標準学習時間が10時間以上または標準学習期間が1か月以上であることが要件です。ただし経費助成のみで賃金助成は付かず、経費助成の限度額は中小企業で15万円。さらに、eラーニングによる訓練の受講回数は1労働者につき1年度で1回までという制限があります。
顧問先の補助金申請を事務所の業務として手伝ってよいですか?
補助金申請書類の作成代行は行政書士の独占業務に関わる領域で、税理士業務との線引きは個別の事情によって判断が分かれます。所属税理士会や行政書士など、関与できる範囲を判断できる専門家に確認したうえで対応してください。本記事は事務所自身がAI導入に補助金を使う場合を扱っています。
結論
税理士事務所のAI導入で補助金を検討するなら、順番はこうです。
- まず対象可否を確定する — 法人格(個人事業か税理士法人か)と、役員・同居の親族を除いた常時使用する従業員の数を書き出す。この2つで候補が3制度に絞られるか、1制度に絞られるかが決まります。
- 会計ソフト中心ならインボイス枠を検討する — 通常枠の1/2と、インボイス対応類型の3/4(小規模事業者は4/5)では、同じ投資額でも負担が変わります。5次締切は2026年9月29日17:00です。
- 研修は組織形態でつまずかない唯一のルートとして押さえる — 人材開発支援助成金は雇用保険適用事業所の事業主であることが入口。ただし令和8年度末までの時限措置で、計画届は訓練開始日の1か月前までです。
あわせて読みたい
- AI導入に使える補助金・助成金7制度の比較 — 業種を問わず制度全体を俯瞰したい場合に
- 歯科医院のAI導入に使える補助金4選 — 同じ「先生業」でも対象可否が逆になる例として
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- デジタル化・AI導入補助金2026 通常枠 公募要領(2026年8月28日更新) — 中小企業デジタル化・AI導入支援事業事務局(参照日: 2026-09-18)
- デジタル化・AI導入補助金2026 事業スケジュール — 同事務局(参照日: 2026-09-18)
- デジタル化・AI導入補助金2026 申請の対象となる方 — 同事務局(参照日: 2026-09-18)
- 人材開発支援助成金 — 厚生労働省(参照日: 2026-09-18)
- 人材開発支援助成金(事業展開等リスキリング支援コース)のご案内(詳細版・令和8年8月3日版) — 厚生労働省(参照日: 2026-09-18)
- 小規模事業者持続化補助金<一般型 通常枠> 第20回公募 — 小規模事業者持続化補助金事務局(商工会議所地区)(参照日: 2026-09-18)
- 中小企業省力化投資補助金(一般型) — 中小企業基盤整備機構(参照日: 2026-09-18)
- 中小企業省力化投資補助金(一般型)スケジュール — 中小企業基盤整備機構(参照日: 2026-09-18)
- 日本標準産業分類 小分類724 公認会計士事務所、税理士事務所 — 政府統計の総合窓口(e-Stat)(参照日: 2026-09-18)
- 税理士法 — e-Gov法令検索(参照日: 2026-09-18)
- jGrants(補助金電子申請システム) — デジタル庁(参照日: 2026-09-18)
どの制度を軸に据えるか迷ったとき、判断材料になるのは補助率よりも「対象可否」と「事務所が約束できる数値目標」です。AI導入の計画づくりや、職員向け研修カリキュラムの設計でお困りでしたら、お問い合わせフォームからお気軽にご相談ください。なお、当社が提供するのはAI導入のコンサルティングと研修であり、補助金の申請代行ではありません。
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年9月18日時点の各省庁・事務局の公表資料に基づく参考情報です。補助金・助成金の制度内容は予告なく変更される場合があります。申請にあたっては、必ず各制度の公式サイトで最新の公募要領をご確認ください。補助金・助成金の交付は各事務局・労働局の審査によるもので、支給を保証するものではありません。本記事の情報に基づく申請の結果について、当サイトは一切の責任を負いません。