
2026年9月24日 確認|先に答え(第20回公募・公募要領 第8版)
- 既に導入しているソフトウェアの更新料は対象外:公募要領の「③ウェブサイト関連費」の「対象とならない経費例」に「既に導入しているソフトウェアの更新料」と明記されています(第20回公募 公募要領 第8版・2026年7月21日・p.14)。
- 同じ表で対象外になるもの:家庭および一般事務用ソフトウェア/販売を目的としたシステムやソフトウェア開発/ウェブサイト・システムに関連するコンサルティング・アドバイス費用/補助事業期間内に運用に至らなかったホームページ・ランディングページ。機械装置等費でも「単なる取替え更新」は対象外です。
- 対象になる形:本事業(販路開拓・業務効率化の取組)のために新規に導入する「業務効率化のためのソフトウェア」「販路開拓等のための特定業務用ソフトウェア(設計用3次元CAD・顧客管理ソフト等)」、ウェブサイト・ECの作成や更新、効果の明確なSEO対策。POSソフトは計画書の業務効率化の取組に記載した場合に限ります。
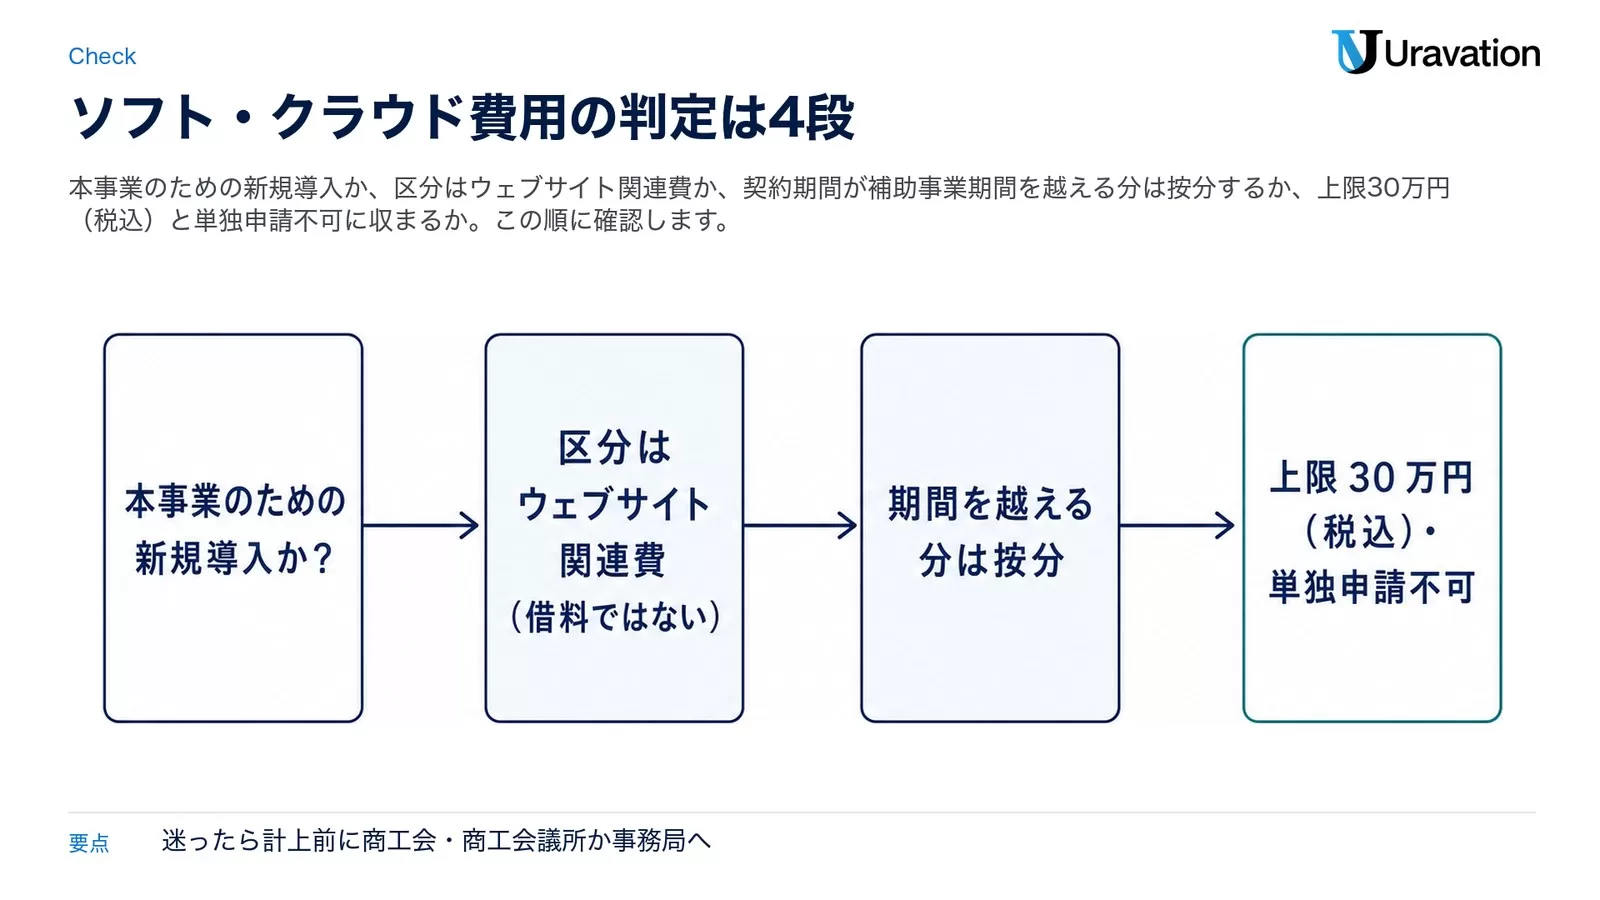
- ウェブサイト関連費の条件:この経費だけでの申請は不可、交付申請額の上限は30万円(税込)、契約期間が補助事業期間を越えるソフトウェア使用権は按分した補助事業期間分のみ。
- 迷ったら:計上前に商工会・商工会議所の経営指導員か補助金事務局に区分を確認してください。第20回の申請受付は2026年11月5日〜12月15日17:00(様式4の発行受付締切は12月4日)です。
小規模事業者持続化補助金は、商工会議所・商工会の伴走支援を受けながら、販路開拓や生産性向上の取り組みに使える補助金です。第20回公募(一般型 通常枠)では補助上限50万円・補助率2/3で、インボイス特例(50万円上乗せ)と賃金引上げ特例(150万円上乗せ・赤字事業者は補助率3/4)を組み合わせると最大250万円まで補助されます。AIで作ったチラシ・LPの制作費、ECサイト構築、新規導入する業務ソフトまで、対象経費の幅が広いのが特徴です。
その一方で、検索で多いのが「既に導入しているソフトウェアの更新料はなぜ対象外なのか」という疑問です。公募要領の対象外経費の一文が短いため、どこまでが対象外で、どうすれば対象になるのかが分かりにくいのです。この記事では、まずその該当箇所の原文と理由、対象になる新規導入の形、ウェブサイト関連費の条件を整理し、そのあとで枠・特例・申請の流れ・商工会議所での伴走支援・よくある不備を実務目線でまとめます(2026年9月24日に公募要領 第8版と新旧対照表を取得して確認)。
なお、この補助金には他の補助金にはない独特のハードルがあります。申請前に必ず商工会議所または商工会で「事業支援計画書(様式4)」を発行してもらう必要がある点です。正直、ここを軽く見ると締切ギリギリで詰みます。
既に導入しているソフトウェアの更新料はなぜ対象外か(公募要領の該当箇所)
第20回公募の公募要領(第8版・2026年7月21日)は、対象経費を8区分に限定したうえで、区分ごとに「対象となる経費例」と「対象とならない経費例」の表を置いています。ソフトウェアに関する経費は「③ウェブサイト関連費」に集約されており、その対象外の表に次の一文があります。
対象とならない経費例:ウェブサイトおよびシステムに関連するコンサルティング、アドバイス費用/電子書籍の出版に係る費用/販売を目的としたシステムやソフトウェア開発/家庭および一般事務用ソフトウェア/既に導入しているソフトウェアの更新料/補助事業期間内に運用に至らなかったホームページ・ランディングページ/有料配信する動画の制作費/有料の講座で使用する動画や電子教材の作成/ウェブサイトに使用する画像等における被写体や商品の購入に係る費用(第20回公募 公募要領 第8版 p.14・2026年9月24日確認)
なぜ対象外なのかは、公募要領の別の2か所を合わせて読むと分かります。1つ目は「①機械装置等費」の注記で、「通常の事業活動のための費用、単なる取替え更新の機械装置等の購入は補助対象外」と書かれています。2つ目は補助対象経費の共通条件で、「使用目的が本事業の遂行に必要なものと明確に特定できる経費」「交付決定日以降に発生し補助事業期間中に支払が完了した経費」に限られます。つまりこの補助金は「経営計画に基づく販路開拓等の新たな取組」に要する経費を補助する制度で、すでに使っているソフトを継続するための更新料は「通常の事業活動のための費用」に当たる、という整理です。
| 対象外になるもの(公募要領の表から) | 理由の読み方 |
|---|---|
| 既に導入しているソフトウェアの更新料 | 継続利用のための費用=通常の事業活動。新たな取組ではない |
| 家庭および一般事務用ソフトウェア | 汎用性が高く、本事業のために特定できない(機械装置等費でも「汎用性が高く目的外使用になりえるもの」は対象外) |
| 販売を目的としたシステムやソフトウェア開発 | 商品そのものの開発は補助の趣旨(販路開拓・業務効率化の手段)から外れる。新商品開発費でも対象外 |
| ウェブサイト・システムに関連するコンサルティング、アドバイス費用 | 成果物ではなく助言への支払い |
| 補助事業期間内に運用に至らなかったホームページ・ランディングページ | 補助事業期間中に支払と運用が完了していない |
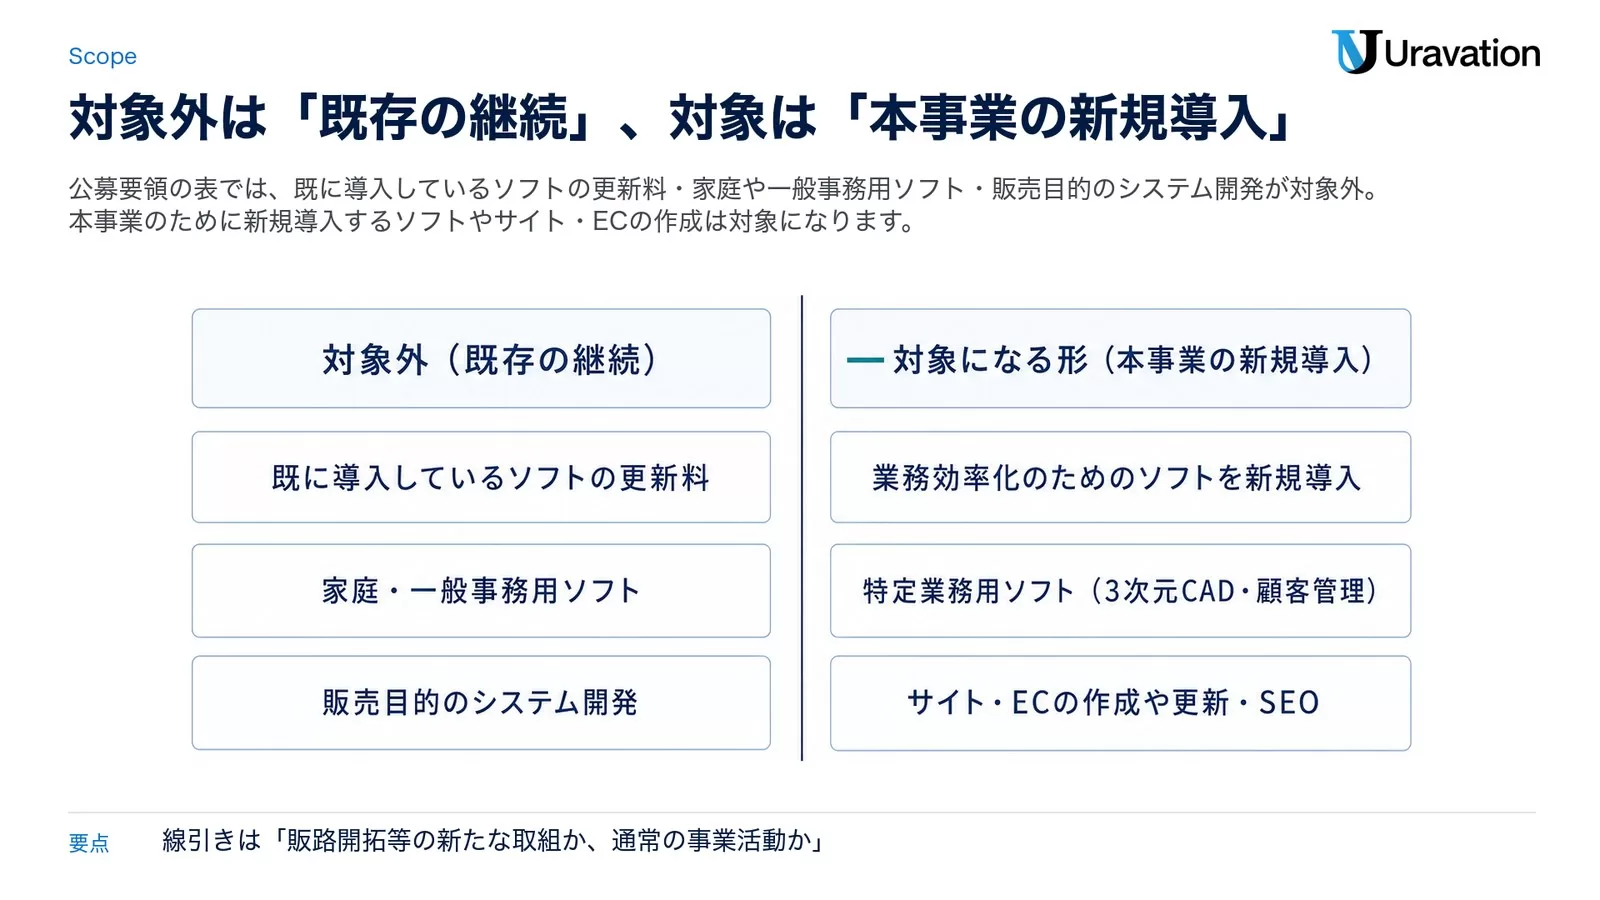
| 対象になる形(同じ表の「対象となる経費例」から) | 条件 |
|---|---|
| 業務効率化のためのソフトウェア(本事業のために新規導入) | 経営計画に書いた取組に必要なことが特定できる。契約期間が補助事業期間を越えるソフトウェア使用権は按分 |
| 販路開拓等のための特定業務用ソフトウェア(精度の高い図面提案のための設計用3次元CADソフト、販促活動に役立てる顧客管理ソフト等) | POSソフトは補助事業計画の「3.業務効率化(生産性向上)の取組内容」に記載した場合に限る |
| オフライン含むシステム開発、顧客管理システムの構築、アプリケーション開発 | 販売目的のシステム開発は不可。委託・外注する場合もウェブサイト関連費で計上 |
| 商品販売のためのウェブサイト作成や更新、効果や作業内容が明確なSEO対策、ECサイトの宣材写真・画像・動画の作成 | ウェブサイト関連費のみでの申請は不可・上限30万円(税込) |
よくある勘違い3つ
- 「バージョンアップ料なら対象になる?」:公募要領が対象外としているのは「既に導入しているソフトウェアの更新料」で、名目がバージョンアップ料でも既存ソフトの継続に当たる支払いは同じ扱いになります。機能追加を伴う場合に「新規導入」として整理できるかは公募要領に個別の記載がないため、計上前に事務局へ確認してください。
- 「按分すれば既存のSaaSも対象になる?」:按分ルールは「契約期間が補助事業期間を越えるソフトウェア使用権を購入する場合」のもので、本事業のために新規に契約するソフトが前提です。既存ソフトの更新料を按分しても対象外のままです。
- 「クラウド利用料は借料に入る?」:入りません。借料は「機器・設備等のリース料・レンタル料」で、ソフトウェア関連はウェブサイト関連費に計上します(詳しくは次章)。
この線引きを踏まえて、次章では8つの経費区分のどこにAI関連の費用が入るかを整理します。
対象経費 — AI関連はどこまで通るか
第20回公募(一般型 通常枠)の対象経費は8区分です(公募要領 第8版 p.12・2026年9月24日確認)。以前の公募回にあった資料購入費・雑役務費・設備処分費は第20回の公募要領にはなく、「開発費」は「新商品開発費」という名称です。AI活用の文脈でよく使われるのは、機械装置等費・広報費・ウェブサイト関連費・展示会等出展費・委託・外注費あたりです。
| 経費区分(第20回・8区分) | 具体例(AI活用切り口) |
|---|---|
| ①機械装置等費 | AI搭載POSレジ、自動釣銭機、AI画像解析カメラ、3Dプリンター(パソコン・タブレット・WEBカメラ等の汎用品は対象外) |
| ②広報費 | ChatGPT等で原稿作成したチラシ印刷、ポスティング、新聞折込、SNS広告 |
| ③ウェブサイト関連費 | ECサイト構築、ホームページリニューアル、SEO対策、新規導入する業務ソフト(上限30万円・単独申請不可) |
| ④展示会等出展費 | 業界展示会の出展料、関連する運搬費・通訳料・翻訳料(オンライン展示会・商談会を含む) |
| ⑤旅費 | 展示会出展や販路開拓のための出張費 |
| ⑥新商品開発費 | 新商品の試作、AIで生成したパッケージデザインの試作費 |
| ⑦借料 | 機器・設備のリース料・レンタル料、PRイベントの会場借料(クラウド利用料は含まない) |
| ⑧委託・外注費 | 店舗改装工事、自ら実行することが困難な業務の外注(ウェブサイト・システム開発の外注は③で計上) |
ウェブサイト関連費には「上限ルール」がある
意外と知られていないのが、ウェブサイト関連費には申請額の上限ルールがあるという点です。現行の第20回公募(公募要領 第8版・2026年7月21日)では、「当経費の補助金交付申請額の上限は30万円(税込)」という定額の上限です。以前の公募回にあった「補助金交付申請額の1/4(最大50万円)」という按分計算はもう使われていません。この上限額の計算方法は公募回ごとに改定されることがあるため、申請時は必ず最新の公募要領で確認してください。
つまり、ECサイト構築費としてウェブサイト関連費から補助を受けられるのは、インボイス特例・賃金引上げ特例を使う場合でも最大30万円(税込)までです。「ECサイト作りたいから持続化補助金!」と勢いで申請する人がいますが、それ以上の規模でECサイトを作りたい場合は、他の経費区分や自己負担分と組み合わせて計画してください(出典: 第20回公募 公募要領(第8版) p.13)。
ソフトウェア・クラウドサービス利用料は「ウェブサイト関連費」で計上する
結論: クラウドサービスやSaaS・ソフトウェアの利用料は、公募要領上「借料」ではなく「ウェブサイト関連費」の区分で計上します。「借料」の対象は機器・設備の物理的なリース/レンタルに限られるためです。
- 区分: ウェブサイト関連費(借料・機械装置等費ではない)
- 期間按分: 契約期間が補助事業期間を超えるソフトウェア使用権は、按分等の方式で算出した補助事業期間分のみが対象
- 上限: ウェブサイト関連費全体で補助金交付申請額の上限30万円(税込・第20回公募時点)。サイト構築費と利用料の合算がこの上限に収まるかを先に確認する
迷ったら計上前に商工会議所・商工会の経営指導員か補助金事務局に区分を確認してください(出典: 第20回公募 公募要領(第8版・2026年7月21日)p.13-16。按分の具体的な計算手順は後述の「SaaS利用料の按分計算」参照)。創業型でのクラウド利用料の扱いは持続化補助金<創業型>のクラウド利用料は借料?按分ルールで別途整理しています。
AIツールの月額サブスクは原則NG
もう一つ注意。ChatGPT Plus・Claude Pro・Notion AI・各種AIツールの月額サブスク費用は、原則として対象外です。理由は「交付決定日以降に発生し、補助事業期間中に支払いが完了する費用」が原則で、かつ「家庭および一般事務用ソフトウェア」は対象外だからです。継続利用が前提の汎用サブスクは、この2つの条件に引っかかります。
例外的に、本事業のために新規に契約する特定業務用のソフトウェアで、補助事業期間内に支払いが完了し、按分で補助事業期間分だけを計上できるものは対象になる可能性があります。ただし、ここは商工会議所の経営指導員と事前に擦り合わせるのが安全です。
AIで作ったチラシ・LPは「広報費」「ウェブサイト関連費」で取れる
逆に、AI活用の現実解として効くのが「AIで原稿・デザインを作って、印刷・公開する費用」を経費計上するパターン。
- ChatGPTでキャッチコピーを作る → 印刷代5万円(広報費)
- Canva AIでチラシデザインを作る → ポスティング代10万円(広報費)
- AI画像生成で商品写真を撮る → ECサイトに掲載(ウェブサイト関連費)
- Claude Codeで自社サイトを構築 → 公開費用(ウェブサイト関連費)
「AIで作った成果物の流通費」は経費として認められやすい。逆に「AIツールそのもののサブスク」は通りにくい。この区別を理解しておくと、申請計画が組みやすくなります。
SaaS利用料の按分計算 — 補助対象期間分だけを切り出す方法
前項で「AIツールの月額サブスクは原則NG」と説明しましたが、実は条件を満たせば対象になるケースもあります。ポイントは「契約期間のうち、補助事業期間に対応する分だけを按分して計上する」という考え方です。公募要領には、契約期間が補助事業期間を越えるソフトウェア使用権を購入する場合、按分等の方式により算出された補助事業期間分のみ補助対象となると明記されています。
まず確認すべき3つの条件
SaaS利用料を経費計上する前に、以下の3条件をすべて満たすか確認してください。
- 使用目的が本事業(経営計画に記載した販路開拓等の取組)の遂行に必要なものと明確に特定できること
- 交付決定日以降に発生し、補助事業期間中に支払いが完了していること
- 請求書・契約書・利用明細等の証憑資料によって金額が確認できること
この3条件はすべての補助対象経費に共通する大前提で、SaaS利用料も例外ではありません。
契約形態別の按分の考え方
公募要領は「按分等の方式」とだけ定めており、具体的な計算式までは指定していません。実務でよく使われる整理は次のとおりです。
| 契約形態 | 按分の考え方 |
|---|---|
| 月払い | 補助事業期間中に発生・支払いが完了した月分のみが対象。該当月の請求書があればそのまま計上できる |
| 年払い(1年契約) | 契約期間12か月のうち、補助事業期間に含まれる月数分だけを按分して計上 |
| 複数年契約(2年・3年等) | 契約期間全体のうち、補助事業期間に含まれる月数分だけを按分。残りは自己負担 |
計算例 — 年額12万円のAI搭載SaaSを新規契約した場合
例えば、年額12万円(税抜)のAI搭載顧客管理SaaSを本事業のために新規契約し、交付決定日から補助事業終了日までの補助事業期間が6か月だったとします。
- 契約期間: 12か月/契約金額: 12万円
- 補助事業期間: 6か月
- 按分計算: 12万円 ×(6か月 ÷ 12か月)= 6万円
この場合、補助対象経費として計上できるのは6万円のみです。残りの6万円は補助事業期間外の利用分にあたるため自己負担になります。補助率2/3なら、6万円 × 2/3 = 4万円が補助額の目安です。
注意点 — 「既に導入済みのSaaSの更新料」は対象外
公募要領のウェブサイト関連費の対象とならない経費例には、「既に導入しているソフトウェアの更新料」が明記されています。つまり、この補助金の申請より前から使っていたSaaSを単に更新・継続利用するだけでは対象になりません。按分計算の対象になり得るのは、あくまで本事業のために新規契約・新規導入したSaaSに限られます。
また、補助事業は「区分経理」が必須で、補助対象経費は本事業に使用したものとして明確に区分でき、かつ証憑書類で金額が確認できるものに限られます。全社共通で使っている既存SaaSを事業用とプライベート・他事業用に按分して計上するようなケースは、この区分経理の要件を満たしにくく、認められない可能性が高いのが実務上の傾向です。安全に計上したいなら「本事業のためだけに新規契約したSaaS」に絞るのが確実です。
按分計算の具体的な方式(月割りか日割りか等)や、個別のSaaS契約が対象になるかどうかの最終判断は、商工会議所・商工会の経営指導員、または補助金事務局への事前確認が必須です。自己判断で計上し、実績報告時に否認されると、交付決定額から減額される場合があります。
「いくらもらえるか」— 第20回の補助上限と特例
金額の話も押さえておきます。第20回公募(一般型 通常枠)は通常枠1本で、そこに2つの特例(上乗せ)が付く構成です。以前の公募回で設けられていた特別な区分(賃金引上げ、卒業、後継者支援、創業)は、第20回の公募要領にはありません(創業者向けは別制度「小規模事業者持続化補助金<創業型>」で、通常枠との同時申請はできません)。
| 区分(第20回) | 補助率 | 補助上限額 | 要件の概要 |
|---|---|---|---|
| 通常枠 | 2/3 | 50万円 | 小規模事業者等の販路開拓等の取組 |
| +インボイス特例 | 2/3 | 50万円上乗せ(計100万円) | 免税事業者から適格請求書発行事業者に転換した事業者等(要件は公募要領p.8) |
| +賃金引上げ特例 | 2/3 (赤字事業者は3/4) |
150万円上乗せ(計200万円) | 2027年4月1日〜2028年3月31日と前年同月の12か月を比べ、従業員1人あたり給与支給総額が年平均3.0%以上増加。申請時の事業場内最低賃金が地域別最低賃金以上 |
| 両特例 | 2/3(赤字は3/4) | 200万円上乗せ(計250万円) | 両方の要件を満たす |
AI関連のサブスク費用を経費計上する都合上、インボイス登録済の事業者は多いので、該当するなら特例の希望を忘れずに選択しましょう(出典: 公募要領 第8版 p.3・p.7-10・2026年9月24日確認)。
そもそも「小規模事業者」って誰のこと?
この補助金、名前のとおり「小規模事業者」しか申請できません。中堅企業や中小企業でも、規模が大きいとアウトです。具体的な定義は業種で分かれます。
- 商業・サービス業(宿泊業・娯楽業除く): 常時使用する従業員数 5人以下
- サービス業のうち宿泊業・娯楽業: 常時使用する従業員数 20人以下
- 製造業その他: 常時使用する従業員数 20人以下
「常時使用する従業員」というのが地味に重要で、ここから役員・個人事業主本人・家族従業員・パート/アルバイト(週20時間未満の短時間労働者)などは除外されます。週30時間程度のパートさんは「常時使用する」に含まれるので注意。
飲食店なら商業・サービス業に該当するので、従業員5人以下が対象です。意外と「うちは小規模なつもりだったけど、パートさん含めると7人いた…」となるケースがあります。飲食店向けの補助金は持続化以外にもいくつか選択肢がありますので、規模が合わなければ他制度を検討してください。
商工会議所/商工会の確認印が必須 — ここで詰む人が多い
この補助金の最大の特徴であり、最大の落とし穴がここです。申請には、地元の商工会議所または商工会が発行する「事業支援計画書(様式4)」が必須。これがないと申請書類が受理されません。
つまり、申請の流れはこうなります。
- 事業者が経営計画書(様式2)と補助事業計画書(様式3)を作成
- 地元の商工会議所/商工会に持ち込み、経営指導員と面談
- 経営指導員が内容を精査・助言(これが「伴走支援」)
- OKが出たら様式4(事業支援計画書)を発行してもらう
- 4点セット(様式1〜4)+添付書類を電子申請システムから提出
ここで重要なのが、事業支援計画書の発行には申請締切より前の受付締切があることです。第20回では申請受付締切が2026年12月15日(火)17:00、様式4の発行受付締切が2026年12月4日(金)で、公募要領は「受付締切以降の発行依頼は、いかなる理由があってもできません」と明記しています。さらに繁忙期(締切直前)は経営指導員のアポが取れず、面談まで2-3週間待ちもあります。
正直に言うと、ここを軽く見て「公募締切日まであと2週間あるから余裕でしょ」と動き出すと、ほぼ確実に間に合いません。公募開始の告知が出たらすぐに、まず商工会議所/商工会に電話する。これが鉄則です。第20回の準備スケジュールは持続化補助金 第20回の準備スケジュールと変更点にまとめています。
なお、商工会議所と商工会は別組織です。事業所の所在地が市部なら商工会議所、町村部なら商工会の管轄になるのが基本。会員でなくても申請支援は受けられますが、会員のほうが優先される傾向はあります。
特例の選び方 — インボイス特例と賃金引上げ特例
第20回は通常枠1本なので「枠選び」はなく、2つの特例を希望するかどうかを決めます。特例を希望した場合、通常枠と特例の要件を1つでも満たさないと不採択になるため、要件を確認したうえで選択してください。
賃金引上げ特例 — 上乗せ150万円、赤字なら補助率3/4
公募要領の要件は、2027年4月1日から補助事業実施期限日(2028年3月31日)までの期間と前年同月の12か月を比べ、従業員(非常勤を含む。代表者・役員・専従者は含めない)1人あたりの給与支給総額が年平均3.0%以上増加することです。加えて、申請時に支給している事業場内最低賃金が地域別最低賃金以上である必要があります。業績が赤字の事業者は補助率が3/4に上がり、赤字賃上げ加点で優先採択の対象になります。AI導入で生産性を上げて、その分を従業員の賃金に還元するというストーリーが組めるなら、この特例は検討する価値があります。ただし要件を満たせなかった場合の扱いは公募要領で確認してください。
インボイス特例 — 上乗せ50万円
免税事業者から適格請求書発行事業者に転換した小規模事業者等が対象で、補助上限が一律50万円上乗せされます。要件と必要書類(適格請求書発行事業者の登録通知書の写し等)は公募要領p.8を確認してください。
通常枠のみ — 上乗せなしで50万円
どちらの特例にも該当しないなら通常枠50万円。「少額でいいから初めて補助金を取ってみたい」「AIツールで作ったチラシを印刷したい」程度の話なら、通常枠で十分です。創業3年以内の事業者は、別制度の持続化補助金<創業型>も候補になります。
経営計画書(様式2)の書き方 — AI活用で差をつける
持続化補助金の審査で評価される最大のポイントが、経営計画書(様式2)です。様式2は4つの項目から構成されます。
- 企業概要 — 事業内容、提供商品・サービス、ターゲット顧客
- 顧客ニーズと市場の動向 — 自社のお客様は何を求めているか、市場はどう変化しているか
- 自社や自社の提供する商品・サービスの強み — 競合と比べた強み
- 経営方針・目標と今後のプラン — 今後どう成長していくか
ここに「AI活用」を組み込むのですが、ただ「AIを導入します」と書くだけだと弱い。審査員が見たいのは、「自社の経営課題」→「その解決にAIがどう効くか」→「結果として売上/利益がどう改善するか」の流れです。
たとえば飲食店なら、「常連客の予約管理が口頭ベースで属人化している(課題) → AI予約管理システムを導入してデータ蓄積(解決策) → 来店履歴に基づくDM配信で再来店率を15%向上(成果)」という具合に、AIの導入を売上・利益という経営数字に紐付けて書くと刺さります。
逆に弱い書き方は、「AIは今の時代必須なので導入します」「ChatGPTで業務を効率化します」のような抽象論。商工会議所の経営指導員もここを最も指摘すると言われています。補助金申請の経営計画書の書き方はどの制度でも共通する部分が多いので、合わせて読むと精度が上がります。
申請の全工程 — GビズID取得から入金まで
申請から補助金入金まで、ざっくり1年前後かかります。全体感を掴んでおきましょう(第20回の日程は公募要領 第8版)。
- GビズIDプライム取得(1-3週間) — 電子申請に必須。時間がかかるので、まずこれを取る
- 商工会議所/商工会への相談予約(初回コンタクト)
- 経営計画書・補助事業計画書の作成(2-4週間) — ここがメイン作業
- 商工会議所/商工会で事業支援計画書(様式4)を発行(面談+1-2週間・第20回の発行受付締切は2026年12月4日)
- 電子申請システムから申請(第20回は2026年11月5日〜12月15日17:00・郵送不可)
- 審査 — 第20回の採択発表は2027年3月頃の予定
- 採択 → 交付申請 — 採択されただけでは交付決定にならない。見積書等を提出して交付決定を受ける(採択発表から概ね1〜2か月かかる場合がある)
- 交付決定 → 補助事業開始(発注・契約はこの後でないとNG)
- 補助事業実施 — 補助事業実施期間は交付決定日から2028年3月31日(金)まで。発注・納品・支払いをこの期間内に完了
- 実績報告書提出(交付規程が定める期限まで)
- 確定検査 → 補助金請求 → 入金
つまり「申請してから入金まで1年前後」と思っておくのが安全です。補助金は後払い。手元の運転資金で事業を回せる前提でないと回らないことに注意してください。
よくある不備で落ちるケース
商工会議所の経営指導員や採択結果分析からよく聞く、申請でハマるパターンを4つ。
❌ 事業支援計画書(様式4)の発行を間に合わせられない
もう繰り返しますが、これが最頻出。「公募締切まで2週間あるから余裕」と動き出して、商工会議所の面談予約が取れず詰む。
⭕ 公募開始の発表が出たら、その日のうちに商工会議所に電話。様式4の発行受付締切(第20回は12月4日)から逆算して、最低3週間前には面談を済ませる。
❌ 経営計画書がAIツール導入の説明に偏りすぎ
「ChatGPTを使ってこれをこうして…」とツール解説ばかりで、自社の経営課題と成果の話が薄い。
⭕ 経営計画書は「自社の経営課題7割・AI活用の話3割」の配分が目安。AIは手段で、目的は売上・利益・顧客満足。
❌ 対象外経費を計上してしまう
既に導入しているソフトの更新料、汎用のAIサブスク、パソコン・タブレット・WEBカメラ等の汎用品、車両購入費(「機械及び装置」区分に該当するものを除く)、商品仕入れ、人件費(社員の通常給与)などは原則対象外。これらを大きく計上していると、減額査定や不採択になります。
⭕ 経費は事前に商工会議所と1つずつ確認。「これは経費区分のどこに該当しますか?」と聞いておく。
❌ 交付決定前に発注・契約してしまう
採択発表で「やった!」となって、すぐに発注してしまう人がいます。これNG。
⭕ 「採択」と「交付決定」は別物。採択発表後に改めて交付申請を出し、交付決定通知をもらってから初めて発注・契約OK。これを破ると、その経費は補助対象外になります。
採択率の目安と過去傾向
持続化補助金は、ものづくり補助金や事業再構築補助金のような厳しい審査というよりは、商工会議所の伴走支援を経て、計画書がきちんと作り込まれていれば通る制度設計になっています。逆に言うと、伴走支援を雑にやって計画書が薄いまま出すと、平均より低い採択率になります。
採択率は公募回ごとに変動するので、最新の採択者一覧(第19回受付締切分は2026年9月24日時点で公式サイトに公開済み)や、中小企業庁・商工会議所連合会の公表データで確認してください。公式サイトは小規模事業者持続化補助金【一般型・通常枠】(商工会地区)と商工会議所地区の公式サイトに分かれています。
持続化補助金 vs デジタル化・AI導入補助金(旧:IT導入補助金) — どっちを使うべきか
AI/IT導入の文脈で迷うのが、持続化補助金とデジタル化・AI導入補助金。両者は性格が違うので、用途で使い分けます。
| 観点 | 持続化補助金 | デジタル化・AI導入補助金 |
|---|---|---|
| 対象企業 | 小規模事業者(5/20人以下) | 中小企業全般(資本金/従業員数の条件あり) |
| 主目的 | 販路開拓・生産性向上の幅広い活動 | ITツール・ソフトウェアの導入 |
| 補助率 | 2/3(賃金引上げ特例の赤字事業者は3/4) | 類型により1/2〜3/4 |
| 上限額 | 50万円(特例で最大250万円) | 類型により50万円〜450万円 |
| 独特の要件 | 商工会議所/商工会の確認印 | 登録IT導入支援事業者経由での導入 |
| 対象経費の柔軟性 | ○(チラシ・展示会・設備など幅広い) | ×(認定IT導入ツールに限定) |
ざっくりした使い分けはこう。
- 持続化補助金が向く: 小規模事業者で、AI×チラシ・ECサイト・店舗改装・展示会出展など販路開拓全般をやりたい
- デジタル化・AI導入補助金が向く: 中堅規模も含めて、認定IT導入支援事業者が扱う特定のAIツール・SaaSを導入したい
実際の事例で比べたい方はAI導入補助金の選び方|持続化orデジタルAI 3つの事例を参照してください。製造業で本格的なAI設備投資をしたいなら、ものづくり補助金など製造業向けの大型補助金のほうがマッチします。
商工会議所/商工会の活用法 — 経営指導員は最強のパートナー
最後に、この補助金で勝率を一番上げるコツを書いておきます。それは「商工会議所/商工会の経営指導員を、書類の判子押し係ではなく、最強の事業相談パートナーとして使い倒す」こと。
経営指導員は地域の事業者を何百社も見てきた経営のプロです。補助金の採択傾向、地元の市場動向、補助対象になる経費の解釈、計画書のブラッシュアップまで、本気で相談すれば応えてくれます。
具体的にはこんな使い方ができます。
- 事業計画のたたき台を持ち込んで「ここの数字どう思いますか?」と相談
- 「他社で類似のAI活用事例ありますか?」と地域事例を聞く
- 申請書の文章で「ここの表現、審査で響くと思いますか?」と確認
- 採択後の交付申請・実績報告まで継続的にフォロー
商工会議所/商工会の経営指導員は無料で使えます(会員でなくても相談可、会員になればより深い支援)。年会費は地域・規模により異なるので、補助金を本気で取りに行くなら入会のメリットを地元の窓口で確認してみてください。
逆に言うと、経営指導員を判子押し要員としか見ていない申請は、計画書の質が伸びず、採択率も平均以下になりがち。せっかく地域の経営支援のプロが伴走してくれる制度なので、フルに活用しましょう。
AI活用申請テンプレ — 業種別・申請書の組み立て方
「AI活用を組み込んだ申請書」と言っても、業種によって組み立て方が変わります。100社以上のAI研修・導入支援で見てきた中で、業種別の「通る型」を3つ紹介します。
飲食店・小売店の場合
テーマ: 「常連客の見える化と再来店促進」
- 課題: 来店履歴・好み・誕生月などの顧客データが店主の頭の中だけで属人化。スタッフが代わると関係性がリセットされる。
- 解決策: AI予約・顧客管理システム(POSレジ連携)を導入し、来店履歴・注文履歴を自動蓄積。ChatGPTで顧客セグメント別のDM文面を生成し、LINE公式アカウントから配信。
- 計上経費: AI機能付きPOSレジ(機械装置等費・POSソフトは計画書の業務効率化の取組に記載)、LINE公式アカウント運用代行(委託・外注費)、AI生成チラシ印刷(広報費)
- 成果KPI: 既存客の再来店率15%向上、客単価10%UP、半年で売上+200万円
製造業・町工場の場合
テーマ: 「Webからの新規受注獲得」
- 課題: 既存取引先からの受注頼みで、新規開拓のチャネルがない。営業マンを雇う余裕もない。
- 解決策: AI画像生成で自社加工事例の3Dレンダリング画像を作成し、技術紹介ECサイトを構築。SEO対策で「○○加工 小ロット」等の検索流入を獲得。
- 計上経費: ECサイト構築(ウェブサイト関連費・上限注意)、加工事例の宣材写真の制作(ウェブサイト関連費)、業界展示会出展(展示会等出展費)
- 成果KPI: 月間問い合わせ件数5件→20件、新規取引先3社獲得、年間売上+800万円
サービス業・士業の場合
テーマ: 「業務効率化と顧客接点の拡大」
- 課題: 既存顧客対応に時間を取られ、新規開拓に手が回らない。専門知識の発信もできていない。
- 解決策: AIで業務マニュアル・FAQを整備して問い合わせ対応を効率化。空いた時間でAI生成のブログ記事・SNS投稿を継続発信。
- 計上経費: 業務マニュアル整備の外注(委託・外注費・自ら実行することが困難な業務に限る)、自社ホームページのリニューアル(ウェブサイト関連費)、SNS広告(広報費)
- 成果KPI: 既存顧客対応時間30%削減、月間新規問い合わせ3件→10件
共通するのは、「AIで何ができるか」ではなく「自社の経営課題が、AIで具体的にどう改善されるか」を主語にすること。AIはあくまで道具で、計画書の主役は自社の事業です。
補助金事務局からよく出る指摘 — 不採択を避ける細部
採択率を上げるには、商工会議所の経営指導員が伴走支援で指摘するポイントを先回りで潰しておくと効きます。よく指摘される細部を整理しておきましょう。
① 数字に根拠がない
「売上15%UP」「コスト30%削減」と書いても、その根拠が示されていないと弱い。
⭕ 「現状の月間問い合わせ件数5件→AI導入後20件想定(同業他社の事例を参考)→受注率20%として月3件の新規受注→単価40万円×3件で月120万円増」のように、逆算で根拠を示す。
② 補助金がなくてもできる事業に見える
「補助金がなくても自費でやればいいのでは?」と思われたら審査で減点。
⭕ 「補助金がなければ自己資金の制約で○○の範囲に限定せざるを得ないが、補助金活用で○○まで踏み込める」と、補助金による事業拡張効果を明示する。
③ 補助事業期間内に終わらない計画
システム開発で「数年かけてリリース」みたいな計画だと、補助事業実施期間(交付決定日から2028年3月31日まで)に収まらず減額査定。
⭕ 補助事業期間内に発注・納品・支払いが完了する範囲に経費を絞る。長期プロジェクトの一部だけ補助金で進めるという建付にする。
④ 見積書が雑
計上経費に対応する見積書がない、内訳が不明瞭、必要な相見積がない。
⭕ 公募要領では、発注総額(1件あたり)が50万円(税込)超の機械装置等の購入は2者以上からの見積が必要で、中古品は金額にかかわらず2者以上の見積が必要です。発注先と相談して、内訳を明確に書いた見積書を出してもらう。
⑤ 経営方針と補助事業がズレている
経営計画(様式2)では「BtoB事業を強化」と書いているのに、補助事業計画(様式3)では「BtoC向けECサイトを構築」というように、軸がズレている。
⭕ 経営方針と補助事業の関連性を、明示的に1〜2文で繋ぐ。「BtoB事業強化の一環として、技術PRサイトをECとして整備し、BtoB顧客の新規開拓チャネルとする」など。
AI導入の計画策定で迷ったら
「AIを活用した経営計画書をどう書けばいいか分からない」「自社の業務にどのAIツールが最適か判断できない」というご相談は、Uravationでもよくいただきます。100社以上のAI研修・導入支援の経験から、補助金の対象経費に乗せやすいAI活用の組み立て方をアドバイスできます。
申請書の作成代行は行政書士の独占業務のためお引き受けできませんが、AI導入の計画策定・コンサルティング・研修のかたちでお力になれます。お問い合わせフォームからお気軽にどうぞ。
持続化補助金が「向く投資」「向かない投資」早見表
対象経費に該当するかどうかと、「その投資にこの補助金が向いているか」は別の話です。制度上は申請できても、補助金の趣旨(小規模事業者の販路開拓・地道な売上づくりの後押し)と投資の性質がずれていると、審査で評価されにくかったり、採択されても費用構造に合わずメリットが小さかったりします。ここでは「自社のやりたい投資が、そもそも持続化補助金と相性が良いか」を、判断する前のあたりをつけるための早見表として整理します。実際に対象経費・補助率・上限に当てはまるかは、年度・公募回により変動するため、必ず持続化補助金の公式や、地域の商工会議所・商工会で確認してください。
| 投資の種類 | 相性の目安 | 理由・考え方 |
|---|---|---|
| 新規顧客向けのチラシ・パンフレット制作、展示会出展 | 向きやすい | 販路開拓そのもので、補助金の趣旨と合致しやすい。AIで原稿・デザイン案を作る作業も含めて計画に落とし込める場合がある |
| 集客用ウェブサイト・LP・ECの新規制作や改修 | 条件付きで向く | 販路開拓に直結すれば評価されやすい一方、ウェブサイト関連費には補助額に対する上限ルールが設けられる回がある。全体の中での比率に注意 |
| 業務効率化のための小規模なAI・ITツールの初期導入 | ケースによる | 効率化が売上拡大や販路開拓にどうつながるかを説明できれば対象になる場合がある。効率化が主目的なら他制度の方が合うこともある |
| 毎月の利用料が続くSaaS・AIサービスのサブスク費用 | 向きにくい | 継続的に発生するランニング費用は対象外とされる場合が多い。初期費用と月額費用を切り分けて考える必要がある |
| 大規模な設備投資・生産ラインの自動化・省人化 | 向きにくい | 補助上限の規模感が小さく、本格的な省力化・設備投資は別制度の方が目的に合う場合がある |
| 人件費・仕入れ・運転資金などの一般的な経費 | 原則向かない | 事業の運転資金的な支出は補助対象外とされるのが一般的。販路開拓の取り組みに紐づく費用かどうかが分かれ目 |
判断のコツは、「この投資は新しいお客様や売上をどう生むのか」を一文で説明できるかです。説明できる投資ほど持続化補助金と相性が良く、効率化・省人化・設備更新が主目的の投資は、後述する他制度を検討した方が目的に合う場合があります。なお、対象・対象外の線引きや上限ルールは公募回ごとに改廃されるため、最終的な可否は必ず公式・商工会議所・商工会で確認してください。
目的・規模で選ぶ — 持続化・IT導入・省力化投資の使い分け
「AIやデジタルに投資したい」と思ったとき、選択肢は持続化補助金だけではありません。何を実現したいか(目的)と投資の規模によって、向いている制度は変わります。ここでは代表的な3つの制度を、目的・規模の観点でざっくり比較します。各制度の補助率・補助上限・要件・公募スケジュールは年度や公募回ごとに変動するため、金額は記載せず方向性のみを示します。具体的な条件は、それぞれの公式情報で必ず確認してください。
| 制度 | 主な目的 | 向いている投資の例 | 規模感の目安 |
|---|---|---|---|
| 小規模事業者持続化補助金 | 販路開拓・売上づくり(広報・宣伝中心) | チラシ・展示会・集客サイト・小規模なデジタル活用 | 比較的小規模 |
| デジタル化・AI導入補助金 | 業務効率化・DX(ソフトウェア導入中心) | 会計・予約・在庫管理などのITツール、関連するクラウド利用 | 小〜中規模 |
| 中小企業省力化投資補助金 | 人手不足対応・省力化(設備・自動化中心) | 省人化につながる機器・システムの導入 | 中規模以上が中心 |
選び方の目安は次のとおりです。いずれも目的が複合する場合があるため、どの制度が最適かは商工会議所・商工会や各制度の窓口に相談するのが確実です。
- 新しいお客様を増やしたい・広報を強化したい → 持続化補助金が候補になりやすい
- 業務の手間を減らすソフトを入れたい → デジタル化・AI導入補助金が候補になりやすい
- 人手不足を設備や自動化で補いたい → 省力化投資補助金が候補になりやすい
注意 — 同じ経費を複数の補助金に重ねて使うことはできない
制度を比較するうえで必ず押さえておきたいのが、同一の経費を複数の補助金で重複して受け取ること(二重計上)は認められていないという点です。たとえば1つのウェブサイト制作費を、持続化補助金とIT導入補助金の両方で申請して二重に補助を受けることはできません。「Aの投資は持続化補助金、Bの投資はIT導入補助金」のように、経費を明確に分けて計画する必要があります。どこまでが別の経費として扱えるか、複数制度の併用が可能かは公募回ごとに条件が異なるため、必ず公式や窓口で確認してください。各制度の最新情報は、IT導入補助金、中小企業省力化投資補助金、運営元である中小機構、および地域の全国商工会連合会・日本商工会議所の公式情報で確認できます。
よくある質問(経費区分編)
Q. 既に導入しているソフトウェアの更新料は対象経費になりますか?
なりません。小規模事業者持続化補助金<一般型・通常枠>の公募要領には、「ウェブサイト関連費」の対象とならない経費例として「既に導入しているソフトウェアの更新料」が明記されています。すでに導入済みのソフト・システムを単に更新・継続利用するだけの費用は対象外という扱いです。
一方で、本事業のために新規に契約・導入するソフトウェア(業務効率化のためのソフトウェアや、販路開拓のための特定業務用ソフトウェア等)は対象になり得ます。契約期間が補助事業期間を超える場合は、按分等の方式により算出した補助事業期間分のみが補助対象になる点も公募要領に明記されています。「既存ソフトの延長・更新」なのか「本事業のための新規導入」なのかで扱いが分かれるので、経費計上前に区分を確認してください(出典: 小規模事業者持続化補助金<一般型・通常枠>第20回公募 公募要領(第8版・2026年7月21日) p.14)。
Q. なぜ更新料だけ対象外なのですか?
この補助金が補助するのは「経営計画に基づく販路開拓等の新たな取組」に要する経費で、対象経費の共通条件は「使用目的が本事業の遂行に必要なものと明確に特定できる」「交付決定日以降に発生し補助事業期間中に支払が完了した」ものに限られます。既に使っているソフトの更新料は、公募要領が機械装置等費で対象外としている「通常の事業活動のための費用、単なる取替え更新」と同じ性質のため、対象外に置かれています。
Q. 機能追加や上位プランへの切り替えなら対象になりますか?
公募要領には「機能追加」「プラン変更」を個別に扱う記載がありません(2026年9月24日時点)。既存ソフトの継続に当たる支払いは更新料と同じ扱いになる可能性が高いため、本事業のための新規導入として整理できるかどうかを、計上前に商工会・商工会議所か補助金事務局に確認してください。
Q. クラウドサービスの利用料は「借料」として計上できますか?
原則できません。公募要領上、「借料」は「補助事業遂行に直接必要な機器・設備等のリース料・レンタル料として支払われる経費」と定義されており、対象は機器・設備の物理的なリース/レンタルです。クラウドサービスやSaaSの利用料のようなソフトウェア関連の経費は、借料ではなく「ウェブサイト関連費」の区分で計上します。
ウェブサイト関連費として計上する場合も、契約期間が補助事業期間を超えるソフトウェア使用権を購入するときは、按分等の方式により算出した補助事業期間分のみが対象になります。また、ウェブサイト関連費には補助金交付申請額に対する上限ルールが公募回ごとに設けられており、上限額・計算方法は改定されることがあります。「クラウド利用料=借料に入れられる」という思い込みで計上せず、区分と上限は必ず事前に商工会議所・商工会の経営指導員または補助金事務局に確認するのが確実です(出典: 小規模事業者持続化補助金<一般型・通常枠>第20回公募 公募要領(第8版・2026年7月21日) p.13-16)。
Q. ウェブサイト関連費の上限はいくらですか?
第20回公募では、ウェブサイト関連費の補助金交付申請額の上限は30万円(税込)で、この経費だけでの申請はできません。ウェブサイトやシステムを50万円(税抜き)以上で作成・更新する場合は処分制限財産に当たり、通常は取得日から5年間、事務局の承認なしに処分できません。
Q. 「汎用性の高いもの」とは何を指しますか?
機械装置等費の対象外の例として、公募要領はパソコン・事務用プリンター・複合機・タブレット端末・WEBカメラ・ウェアラブル端末・PC周辺機器・電話機・家庭用電気機械器具を挙げ、「その他汎用性が高く目的外使用になりえるもの」も対象外としています。ソフトウェアでは「家庭および一般事務用ソフトウェア」がこれに当たります。
Q. 本事業のために新しく契約したSaaSなら、全額が対象になりますか?
契約期間が補助事業期間を越える場合は、按分等の方式で算出した補助事業期間分のみが対象です。月払いなら補助事業期間中に発生・支払いが完了した月分、年払いなら補助事業期間に含まれる月数分だけを計上します(計算例は「SaaS利用料の按分計算」参照)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第8版・2026年7月21日) — 補助上限・特例・対象経費8区分・ウェブサイト関連費の対象外経費(p.3、p.7-16)(参照日: 2026-09-24)
- 公募要領 新旧対照表(第6版・第7版から第8版) — 第8版の変更点は日程・注意事項が中心で、対象経費の記載に変更なし(参照日: 2026-09-24)
- 小規模事業者持続化補助金【一般型・通常枠】公式サイト(商工会地区)(参照日: 2026-09-24)
- 小規模事業者持続化補助金 公式サイト(商工会議所地区)(参照日: 2026-09-24)
- 日本商工会議所
- 全国商工会連合会
- 中小企業庁
- Jグランツ(電子申請ポータル)
免責事項: 本記事の情報は2026年9月24日時点で確認した第20回公募 公募要領(第8版)に基づきます。補助率・上限額・公募回・対象要件は公募回ごとに変更されることがあります。実際の申請にあたっては、必ず最新の公募要領および地元の商工会議所/商工会で確認してください。本記事は補助金活用に関する情報提供を目的としており、特定の申請結果を保証するものではありません。申請書類の作成は事業者ご本人による作成、または行政書士等の有資格者にご依頼ください。本記事の情報に基づく申請結果について、当サイトは一切の責任を負いません。
この記事は補助金ナビ編集部がお届けしました。
公式情報リンク集(必ず最新の公募要領で確認してください)
本記事の制度詳細・補助率・上限額・公募期間は予告なく改正される場合があります。申請前に必ず以下の公式情報源で最新の公募要領をご確認ください。
- 中小企業庁公式サイト — https://www.chusho.meti.go.jp/(補助金・助成金制度の総合窓口)
- J-Grants(電子申請ポータル) — https://www.jgrants-portal.go.jp/(経産省系補助金の電子申請)
- 経済産業省公式サイト — https://www.meti.go.jp/(産業政策・補助金関連)
- 厚生労働省公式サイト — https://www.mhlw.go.jp/(助成金・人材開発関連)
- 国税庁公式サイト — https://www.nta.go.jp/(消費税・税務関連)
- ミラサポplus — https://mirasapo-plus.go.jp/(中小企業向け総合支援サイト)
注記:本記事は2026年9月24日時点の公開情報をもとに編集しています。制度名・補助率・上限額・スケジュール等は変更される可能性があります。最終的な可否判断は認定経営革新等支援機関・税理士・社労士・行政書士等の専門家にご相談ください。
関連|ピラーガイドで全体像をつかむ
制度全体の中での位置づけを確認したい方は、中小企業向け補助金5制度の早見表で全体像を整理できます。
【完全比較】中小企業向け補助金5制度 早見表(2026年版)を見る
あわせて読みたい:両立支援等助成金 全コースと申請方法 完全ガイド2026
あわせて読みたい:個人事業主・フリーランスが使える補助金ガイド