2026年11月20日時点で、育児休業中でも、令和8年中に勤め先から給与(賞与を含む)の支払を受け、扶養控除等申告書を出している人は、原則として年末調整の対象です。国税庁が挙げる「年末調整の対象とならない人」(1年間の給与の総額が2,000万円を超える人、年の中途で退職した人など)に、育児休業中の人は入っていません。育児休業給付金(育休手当)は非課税所得なので、基礎控除申告書の「収入金額」には書かず、勤め先から支払を受けた給与と賞与だけを書きます(国税庁 No.2665、国税庁「令和8年分 年末調整のしかた」5〜6ページ、厚生労働省「Q&A~育児休業等給付~」Q100)。
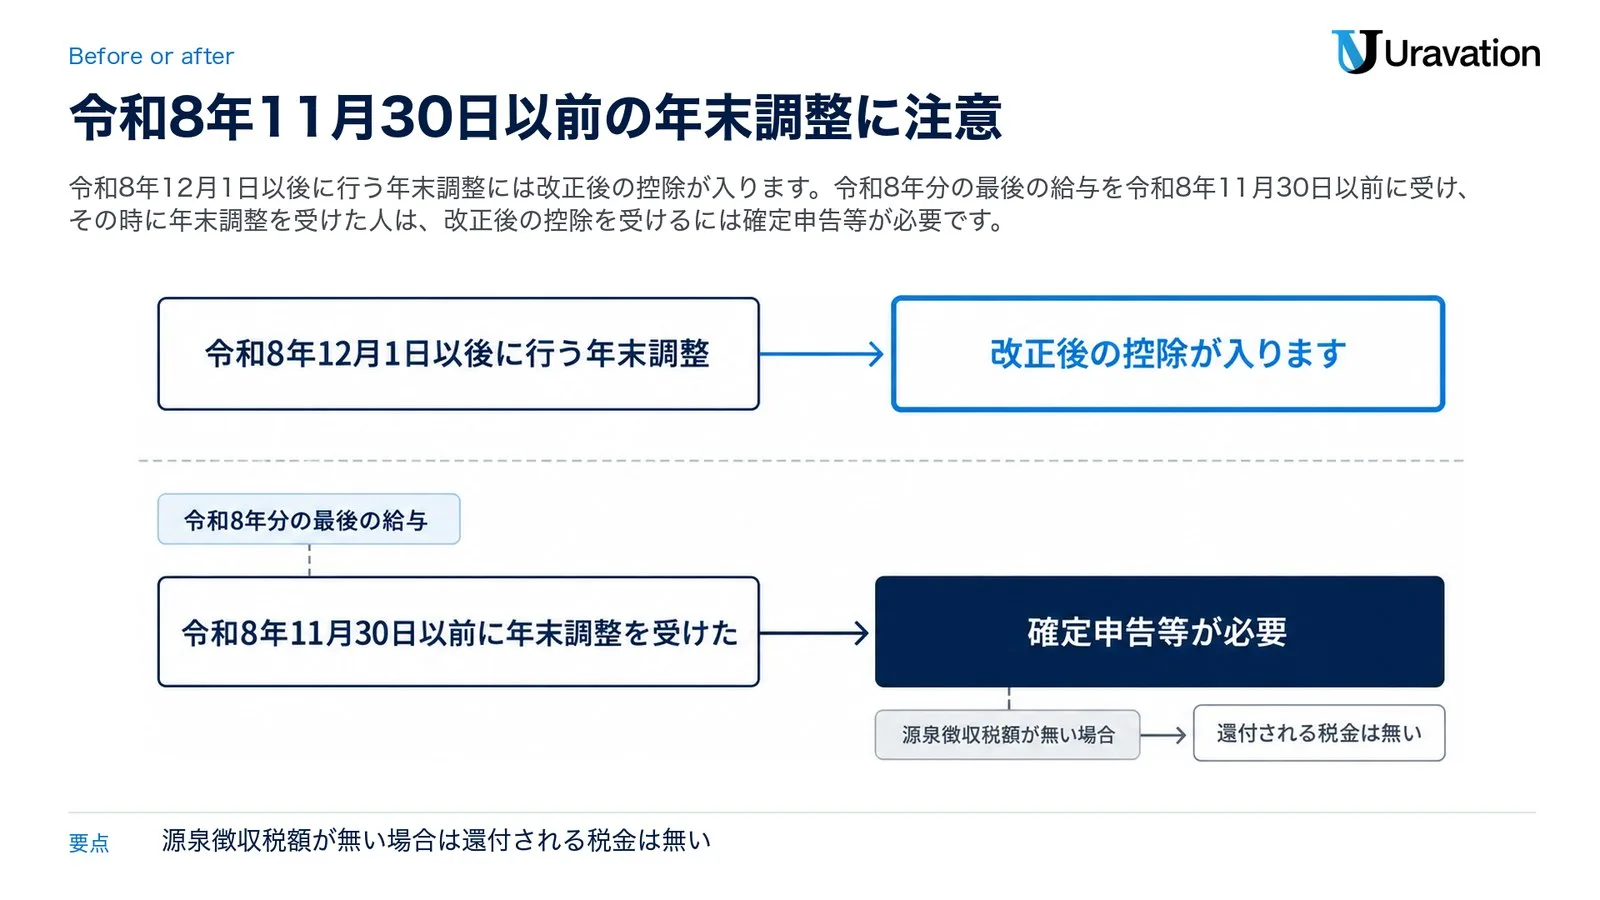
令和8年分には、もう一つ気をつけたい点があります。令和8年度税制改正で引き上げられた基礎控除などは令和8年12月1日に施行され、令和8年12月1日以後に行う年末調整から使われます。休業や休職をして令和8年末までに復職せず、令和8年11月30日以前の最後の給与の時に年末調整を受けた人は、改正後の控除を受けるには確定申告が必要です(国税庁 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A Q7-1)。育休に入る前の給与や育休中に出た賞与など、令和8年分の最後の給与の時に年末調整が済んでいるかは、勤め先に聞いておくと安心です。令和8年中に給与の支払が1回も無い人は、年末調整があるかどうかも勤め先に確かめてください。
最終更新:2026年11月20日。この記事は、国税庁の年末調整の資料(令和8年分の様式・記載例・年末調整のしかた・Q&A)と厚生労働省の「Q&A~育児休業等給付~(令和8年8月版)」、日本年金機構の案内、雇用保険法と所得税法の条文を読んで整理したものです。資料は2026年11月18日時点で公式ページを確認しました。個別の判定で迷う時は、勤め先の担当か税務署に確かめてください。
育休中でも年末調整はあるか|対象になる人と給与の支払が無い年
年末調整は、毎月の給与から源泉徴収した所得税(復興特別所得税を含みます)の合計と、その人が1年間に納める税額との差を精算する手続です。国税庁のタックスアンサーは、対象となる人を「「給与所得者の扶養控除等(異動)申告書」を年末調整を行う日までに提出している一定の人」とし、12月に行う年末調整の対象を「会社などに1年を通じて勤務している人や、年の中途で就職し年末まで勤務している人」と書いています(国税庁 No.2665 年末調整の対象となる人)。
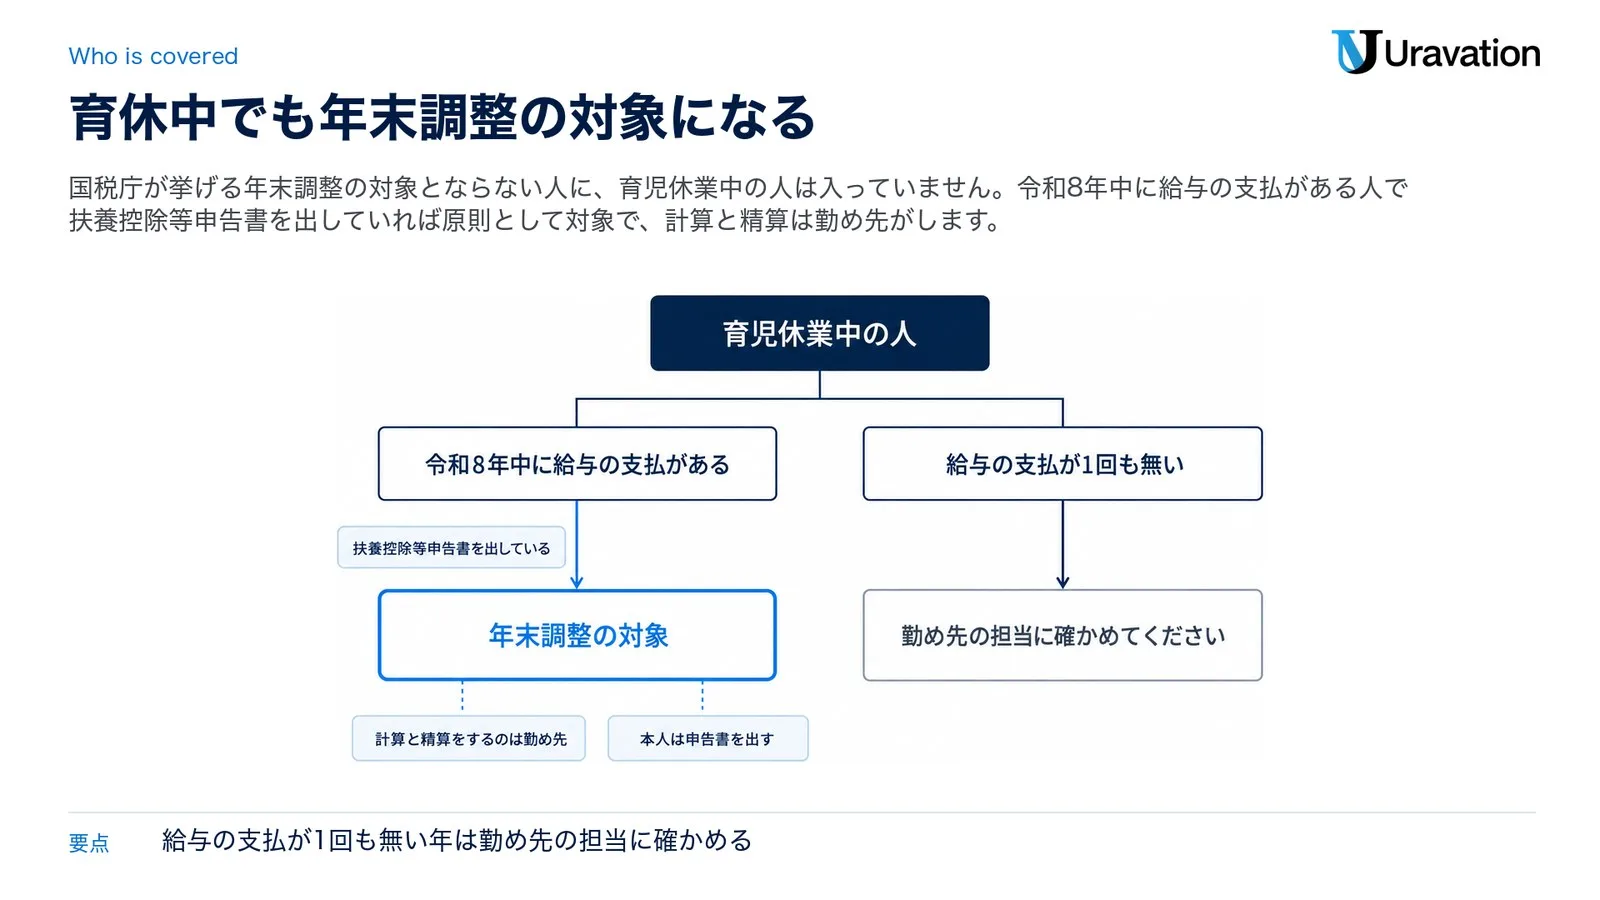
「令和8年分 年末調整のしかた」はもう少し具体的です。年末調整は「原則として給与の支払者に給与所得者の扶養控除等(異動)申告書…を提出している人の全員について行います」とし、例外として対象とならない人を次のように挙げています(国税庁「令和8年分 年末調整のしかた」5〜6ページ)。
- 本年中の主たる給与の収入金額が2,000万円を超える人
- 災害減免法の規定で、本年分の給与に対する源泉所得税の徴収猶予や還付を受けた人
- 2か所以上から給与を受けていて、ほかの勤め先に扶養控除等申告書を出している人や、年末調整の時までに扶養控除等申告書を出していない人(月額表・日額表の乙欄の人)
- 年の中途で退職した人(死亡による退職など一部を除きます)
- 非居住者
- 継続して同じ雇用主に雇われない、いわゆる日雇労働者など(日額表の丙欄の人)
この一覧に育児休業中の人は入っていません。育児休業は退職ではなく休業です。国税庁の令和8年度税制改正Q&A Q7-1も、「休業や休職した方」が令和8年分の最後の給与の支払を受けた際に年末調整を受ける場合を取り上げています。まとめると、令和8年中に給与の支払がある人で扶養控除等申告書を出していれば、育休中でも原則として年末調整の対象です。
計算するのは勤め先、本人は申告書を出す
計算と精算をするのは勤め先(給与の支払者)です。所得税法第190条は、扶養控除等申告書を出した人について、給与の支払者が「その年最後に給与等の支払をする場合」に税額の過不足を精算すると定めています(所得税法第190条)。本人がするのは、基礎控除申告書や保険料控除申告書を勤め先に出すことです。会社側の段取りは「令和8年分 年末調整のやり方|会社の6手順と書類」にまとめています。
令和8年中に給与の支払が1回も無い時
迷いやすいのが、前の年から育休が続いていて、令和8年中に勤め先から給与も賞与も受けていない人です。国税庁は「年末調整は、給与の支払者がその年最後に給与の支払をする際に行うこととされています」と説明しています(令和8年度税制改正Q&A Q1-3)。ただ、給与の支払が1回も無い年をどう扱うかを直接書いた国税庁の文は、この記事で読んだ資料では確かめられませんでした。書類を出すかどうかも含めて、勤め先の担当に確かめてください。年末調整の対象にならない人は、自分で確定申告をして税額を精算することになります(年末調整のしかた6ページ)。なお、源泉徴収された税額が無い場合は、確定申告をして改正後の控除を受けても還付される税金は無いと国税庁は説明しています(令和8年度税制改正Q&A Q7-1の注)。確定申告が要るかどうかは税務署に確かめてください。
育休中に出す書類|令和8年分と令和9年分の申告書
年末調整の時期に勤め先から案内が来る書類は、主に次の4種類です(扶養控除等申告書は令和8年分と令和9年分の2枚)。どれも勤め先に出す書類で、本人が税務署に出すものではありません(国税庁の手続の案内 A2-1・A2-3・A2-4)。
| 書類 | 年分 | 出す時期(国税庁の案内) | 育休中の人が書く所 |
|---|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 令和8年分 | その年の最初に給与の支払を受ける日の前日まで。異動があれば、異動の日の後、最初に給与の支払を受ける日の前日まで | 年の初めに出した物に異動があれば書き足します。令和8年に生まれた子のような年齢16歳未満の扶養親族は「住民税に関する事項」の欄に書きます |
| 給与所得者の基礎控除申告書(兼用様式) | 令和8年分 | その年最後に給与等の支払を受ける日の前日まで | 自分の令和8年中の給与の収入金額の見積額、所得金額、基礎控除の額 |
| 給与所得者の配偶者控除等申告書(同じ用紙) | 令和8年分 | 同上 | 自分の見積額が1,000万円以下で、配偶者の見積額が133万円以下の時だけ。配偶者の育児休業給付金は見積額に足しません |
| 給与所得者の保険料控除申告書 | 令和8年分 | 同上 | 自分で払った生命保険料・地震保険料と、国民年金保険料など直接払った社会保険料。給与から引かれた社会保険料は書きません |
| 給与所得者の扶養控除等(異動)申告書 | 令和9年分 | 令和9年の最初の給与の支払を受ける日の前日まで | 育休が年をまたぐ人も、案内が来たら出します |
扶養控除等申告書は、個人住民税の「給与所得者の扶養親族申告書」と一つにまとめた様式です(A2-1)。所得税の扶養控除の対象にならない年齢16歳未満の子を書く欄があるのはこのためで、国税庁の「年末調整を受ける際の注意事項」も、ここに書いているかを確かめる項目に挙げています。
基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書は1枚の兼用様式で、令和8年分の様式は「令和8年12月1日以後に行う年末調整において使用」する物です。令和8年11月30日以前に年末調整を行う場合は、令和7年分の様式を補正して使う等の扱いになっています(A2-4)。紙で出すか勤め先のシステムに入力するかは、勤め先の案内に従ってください。
育児休業給付金(育休手当)は収入に入れない|非課税所得の根拠
育休中に受ける育児休業給付金は、勤め先からの給与ではなく、雇用保険から出る給付です。厚生労働省の「Q&A~育児休業等給付~(令和8年8月版)」は、Q100「育児休業等給付は、課税されますか。」に「育児休業等給付は非課税所得なので、課税対象となりません。」と答えています(厚生労働省 Q&A(PDF)45ページ、質問一覧のページ)。ここでいう育児休業等給付は、育児休業給付(出生時育児休業給付金と育児休業給付金)、出生後休業支援給付金、育児時短就業給付金をまとめた呼び名です(同 Q1・7ページ)。法律の根拠は雇用保険法です。第12条は「租税その他の公課は、失業等給付として支給を受けた金銭を標準として課することができない。」と定めています。第61条の6第5項は「第十条の三から第十二条までの規定は、育児休業等給付について準用する。」として、第12条(給付として受けた金銭を基準に税などをかけることはできない、という決まり)を育児休業等給付にも当てはめています(雇用保険法、2026年11月18日にe-Gov法令検索で取得)。
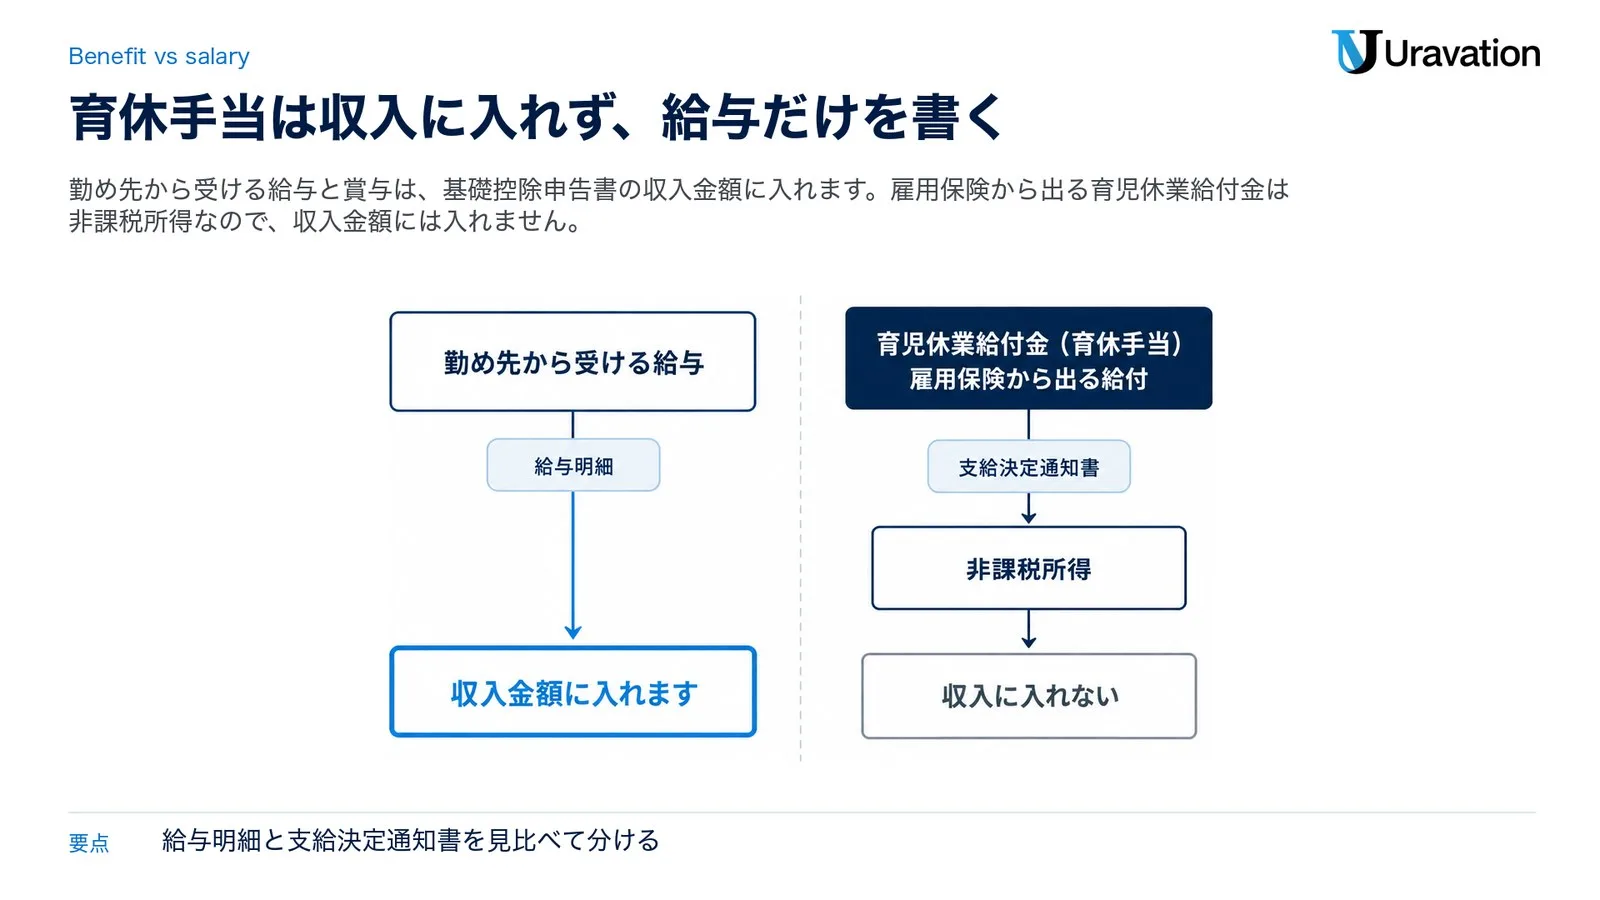
基礎控除申告書の「収入金額」欄に書く給与は、俸給・給料・賃金・賞与など勤め先から受ける給与です(国税庁「合計所得金額の計算について(令和8年分)」)。国税庁は、扶養親族や控除対象配偶者に当たるかを判定する合計所得金額には「所得税法やその他の法令の規定によって非課税とされる所得は含まれない」とも答えています(令和8年分 年末調整Q&A 問4)。要するに、給付金の額は「給与所得」の欄にも「給与所得以外の所得の合計額」の欄にも入れません。
反対に、育休中でも勤め先から賃金や賞与が支払われた分は給与なので、収入金額に入れます。勤め先の給与明細と、ハローワークが出す給付金の支給決定通知書(手元に無い時は勤め先の担当に確かめます。厚生労働省 Q&A Q98・44ページ)を見比べると、どれが給与でどれが給付金かを分けやすくなります。
共済組合の手当も扱いは同じで、国税庁は、地方公務員等共済組合から支給を受けた「育児休業手当金」を非課税所得としています(No.1400 給与所得のQ&A)。産休中に健康保険から受ける出産手当金と出産育児一時金も、健康保険法第62条により課税されないとされています(No.1191 配偶者控除のQ&A Q5)。出産手当金の請求のしかたは「出産手当金の支給申請書の書き方」で扱っています。
給付金の額そのもの(月給別の目安や上限額)は「育休手当・育児休業給付金の上限額|令和8年改定と月給別早見表」、申請の手続は「育児休業給付金の申請書|初回記入例と会社手続き」にまとめています。
基礎控除申告書の書き方|収入金額は給与と賞与だけ
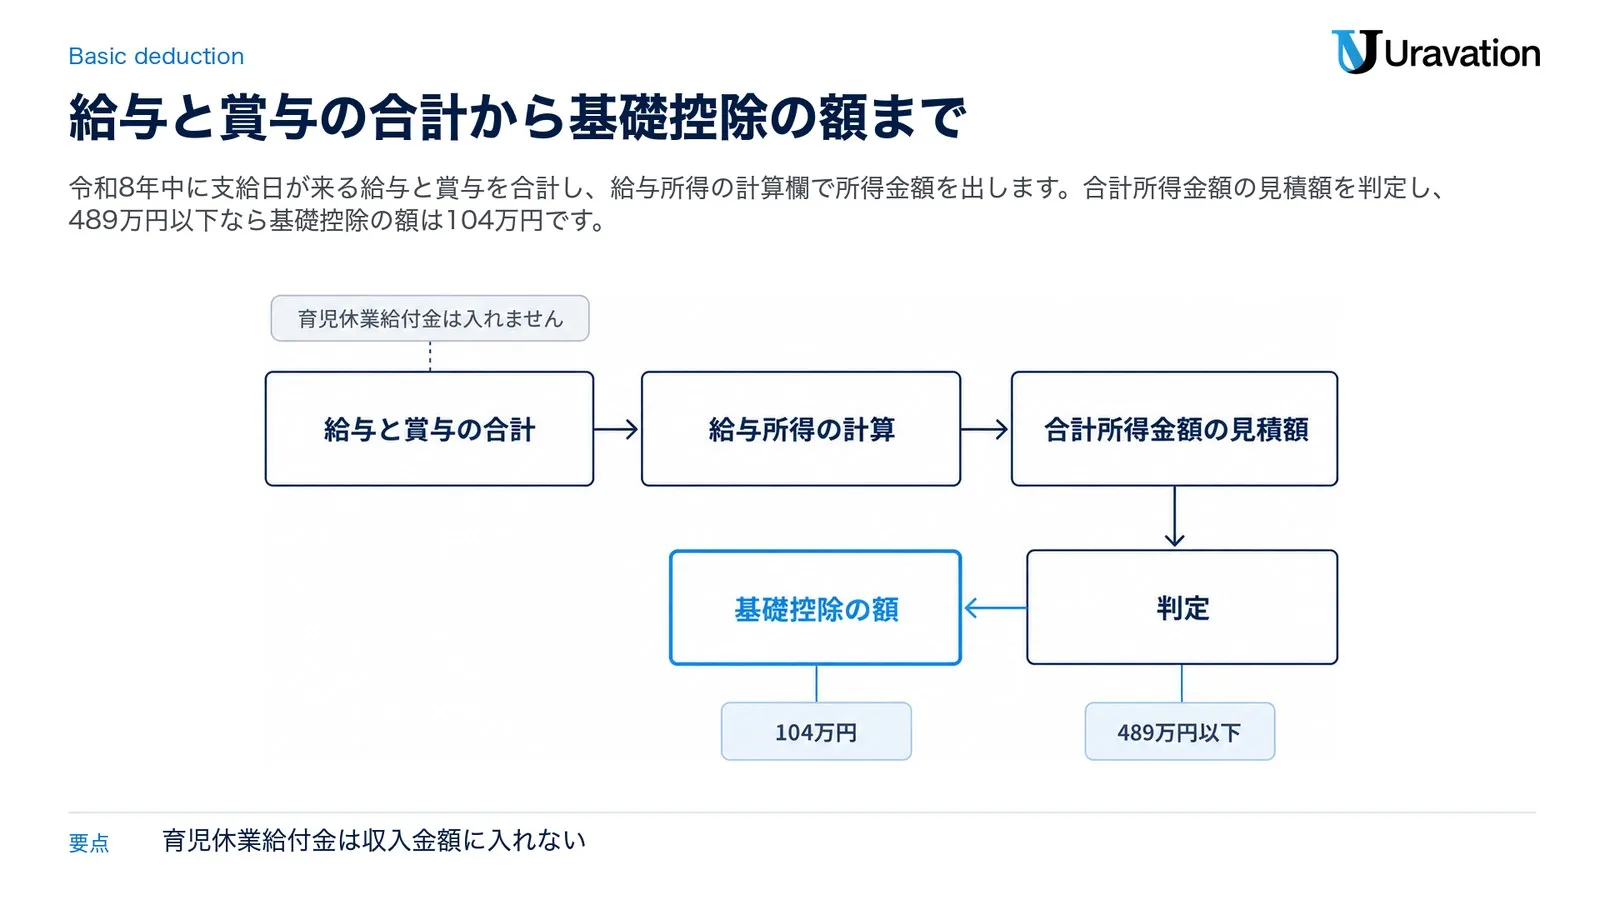
基礎控除申告書は、令和8年分の兼用様式の一部です。主に書くのは「あなたの本年中の合計所得金額の見積額の計算」の表、「控除額の計算」の判定、「基礎控除の額」の3か所です。国税庁の記載例は、直近の源泉徴収票や給与支払明細書を参考にして見積もった令和8年中の給与の収入金額(2か所以上から受けている時はその合計額)を「収入金額」欄に書き、その収入金額を基に「給与所得の計算欄」で所得金額を出す、と説明しています(国税庁 記載例、令和8年分の様式)。給与の収入金額は、源泉徴収票の「支払金額」に当たる額です(No.1410 給与所得控除)。どの給与を令和8年分に数えるかは支給日で決まり、国税庁は、支給日が決まっている給与はその支給日が収入の確定する日だと答えています(年末調整Q&A 問2)。12月分の給与を翌年1月に払う会社なら、その給与は令和9年分です。
想定例で欄を埋めてみます。毎月25日にその月の給与が出る会社で、令和8年4月1日から育休に入った人を置きます。令和8年中に支給日が来たのは1〜3月の給与(各28万円)と6月の賞与(30万円)だけで、配偶者の見積額は133万円を超えるとします。実在の人の例ではありません。この人の令和8年の最後の給与は6月の賞与です。年末調整は給与の支払者がその年最後に給与の支払をする際に行うので、6月の賞与の時に年末調整を受けていた場合は、改正後の基礎控除(104万円)は入っておらず、受けるには確定申告が必要です(令和8年度税制改正Q&A Q1-3・Q7-1)。下の表は令和8年分の様式で見積もった時の欄の埋め方で、年末調整がいつ行われるかは勤め先に確かめてください。
| 欄 | 書くこと | 想定例 |
|---|---|---|
| 給与所得の「収入金額」 | 令和8年中に支給日が来る給与と賞与の合計(見込みを含む) | 114万円(欄には1,140,000と書きます) |
| 給与所得の「所得金額」 | 裏面の表で求めた額。741,000円以上219万999円以下なら「収入金額−740,000円」 | 400,000円 |
| 給与所得以外の所得の合計額 | ほかの所得がある時だけ。育児休業給付金は入れません | (なし) |
| あなたの本年中の合計所得金額の見積額 | 上の2つの合計 | 400,000円 |
| 判定 | 見積額が当てはまる区分にチェック | 「489万円以下」 |
| 基礎控除の額 | 判定に対応する額 | 104万円 |
| 区分Ⅰ | 配偶者控除等申告書も書く時だけ、判定の(A)〜(C)を書きます | 書かない |
令和8年分の基礎控除の額は、見積額に応じて次のとおりです(様式の「控除額の計算」、No.1199 基礎控除、年末調整のしかた3ページ)。見積額が2,500万円を超えると、基礎控除は受けられません。
| あなたの本年中の合計所得金額の見積額 | 基礎控除の額(令和8年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
前の年(令和7年分)の申告書の額は写さず、令和8年分の表で判定し直してください(令和8年度税制改正Q&A Q2-2)。欄ごとの書き方と記入例は「令和8年分 基礎控除申告書の書き方|記入例と変更点」でも扱っています。
今年の給与が少ない・無い時の書き方|収入なしに近い年
育休が長いと、令和8年中の給与が1か月分だけ、という人もいます。様式の裏面の「給与所得金額の計算方法」では、給与の収入金額が1円以上740,999円以下なら、給与所得の金額は0円です(令和8年分の様式裏面)。給与以外の所得も無ければ、合計所得金額の見積額は0円です。それでも判定は「489万円以下」に入るので、令和8年分の様式の「基礎控除の額」の欄には104万円を書きます。ただし、その給与が令和8年の最後の給与で令和8年11月30日以前に支払われ、その時に年末調整を受けていた場合は、104万円を受けるには確定申告が必要です(令和8年度税制改正Q&A Q1-3・Q7-1)。
「収入なし」と感じる年でも、申告書に書く数字は勤め先からの給与(ほかに所得があればその所得も)で決まり、育児休業給付金は入りません。給付金しか受けていない月の分は、何も書き足しません。
給与が1回も無い年と、欄を空けるか「0」と書くか
令和8年中に勤め先から給与も賞与も受けていない人は、まずその勤め先で年末調整があるかを確かめます(最初の節)。様式と記載例で確かめられたのは、収入金額から所得金額を出す表と判定のしかたまでです。収入が無い時に欄を空けるか「0」と書くかまでは確かめられなかったので、勤め先の案内に従ってください。
源泉徴収された所得税が無い年は、年末調整で戻る所得税もありません(仕組みは「保険料控除と還付」の節)。
出し忘れた・書き間違えた時
基礎控除申告書や配偶者控除等申告書を出さないまま年末調整が終わっても、勤め先は、翌年1月に源泉徴収票を交付する時までなら、後から申告書を受け取って年末調整の再計算ができます。再計算によらず、本人が確定申告で減る税額の還付を受けることもできます(年末調整Q&A 問12)。保険料控除申告書も同じ扱いです(同 問12の注1)。書いた収入金額が実際の支払額と違えば、勤め先から訂正を頼まれることがあります(同 問13)。焦らず、勤め先の案内に沿って直せば足ります。
配偶者が育休中の時の配偶者控除|62万円以下と133万円以下の線
妻や夫が育休中で、自分は働いている。この時に自分の勤め先へ出すのが、兼用様式の「配偶者控除等申告書」です。国税庁は、雇用保険法第61条の7の育児休業給付金は同法第12条の規定で課税されないので、控除対象配偶者に当たるかを判定する合計所得金額には含まれないと答えています(No.1191 配偶者控除のQ&A Q6)。配偶者の見積額は、育児休業給付金を足さずに計算します。配偶者の所得が給与だけなら勤め先から受けた給与だけで計算し、給与以外の所得があれば「給与所得以外の所得の合計額」の欄に足します。
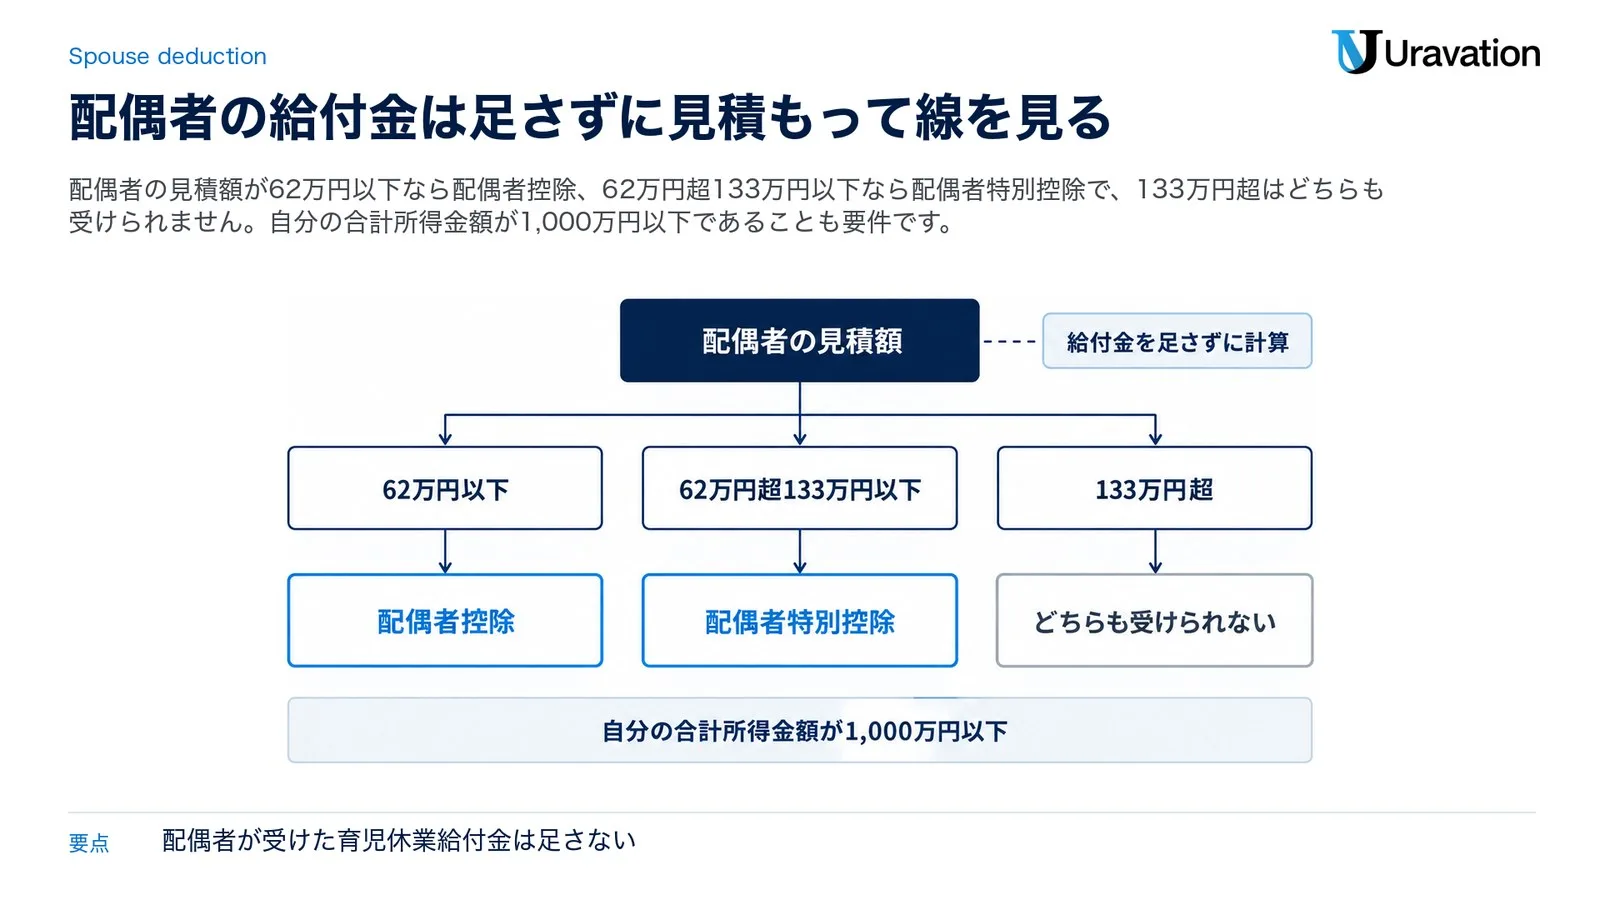
控除を受けられるかの線は、配偶者の合計所得金額の見積額で引かれます。令和8年分の線は次のとおりで、62万円は令和8年12月1日に施行され、令和8年分から使われる金額です(No.1191 配偶者控除、No.1195 配偶者特別控除、様式の「判定」)。
| 配偶者の合計所得金額の見積額(給与だけの時の給与の収入金額) | 様式の区分Ⅱ | 受けられる控除 |
|---|---|---|
| 62万円以下(136万円以下) | ①年齢70歳以上・②年齢70歳未満 | 配偶者控除 |
| 62万円超95万円以下(136万円超169万円以下) | ③ | 配偶者特別控除 |
| 95万円超133万円以下(169万円超207万円以下) | ④ | 配偶者特別控除(額は段階的に下がる) |
| 133万円超(207万円超) | (なし) | どちらも受けられない |
配偶者控除は配偶者の見積額が62万円以下、配偶者特別控除は62万円超133万円以下の時です。かっこ内の給与の収入金額は、様式の裏面の表(収入金額−740,000円)に当てはめた額です。このほか、自分の合計所得金額が1,000万円以下であること、民法の規定による配偶者で生計を一にしていること、配偶者が事業専従者でないことなどが要件で、配偶者特別控除は夫婦の間で互いには受けられません(No.1191・No.1195)。
控除の額は、自分の「区分Ⅰ」と配偶者の「区分Ⅱ」の組み合わせで決まります。区分Ⅰは基礎控除申告書の判定で決まり、自分の見積額が900万円以下なら A、900万円超950万円以下なら B、950万円超1,000万円以下なら C です。A なら①は48万円、②と③は38万円、④は配偶者の見積額に応じて36万円から3万円で、B なら②・③は26万円、C なら②・③は13万円です(様式の「控除額の計算」)。
想定例で計算します。夫は給与収入600万円で、裏面の表の式(600万円÷4=150万円、150万円×3.2−440,000円)から給与所得の金額は436万円、基礎控除は104万円、区分Ⅰは A です。妻の分は2通り置きます。どちらも、育休の前の月(出産した人の産前産後休業の月を含みます)は勤め先から給与が出たとする想定で、実在の人の例ではありません。給与が出なかった月は入れず、健康保険の出産手当金も足しません(No.1191 Q&A Q5)。
| 欄・項目 | 想定例1 | 想定例2 |
|---|---|---|
| 妻の給与(支給日が令和8年中の分) | 令和8年5月1日から育休。1〜4月の給与(各30万円) | 令和8年7月1日から育休。1〜6月の給与(各25万円)と6月の賞与(40万円) |
| 給与所得の「収入金額」 | 120万円 | 190万円 |
| 給与所得の「所得金額」(収入金額−740,000円) | 460,000円 | 116万円 |
| 育児休業給付金 | 足さない | 足さない |
| 判定(区分Ⅱ) | ②(62万円以下かつ年齢70歳未満) | ④(95万円超133万円以下) |
| 夫の区分Ⅰ | A | A |
| 控除の額 | 配偶者控除の額 38万円 | 配偶者特別控除の額 16万円(115万円超120万円以下の欄) |
見積もるのは配偶者の令和8年中の分全部です。年内に復帰して12月に給与が出る見込みなら、その分も入れます。国税庁の「年末調整を受ける際の注意事項」も、配偶者の合計所得金額を改正後の給与所得控除額で計算しているかを確かめる項目に挙げています。配偶者控除等申告書の欄ごとの書き方は、補助金ナビの「令和8年分 配偶者控除等申告書の書き方」の記事でも扱っています。
保険料控除と還付|育休中に税金は戻ってくるか
年末調整で戻るのは、その年に源泉徴収された所得税のうち年税額を超えた分(過納額)です(年末調整のしかた39ページ)。令和8年12月1日以後に行う年末調整には改正後の控除が入ります。令和8年分の最後の給与を令和8年11月30日以前に受け、その時に年末調整を受けた人は、改正後の控除を受けるには確定申告等が必要です(令和8年度税制改正Q&A Q1-3・Q7-1)。
育休中の社会保険料と、年末調整の社会保険料控除
育児休業等の期間中の健康保険と厚生年金保険の保険料は、勤め先が「育児休業等取得者申出書」を日本年金機構に出すことで本人と会社の両方の負担が免除され、免除の期間は将来の年金額の計算で保険料を納めた期間として扱われます(日本年金機構「厚生年金保険料等の免除(産前産後休業・育児休業等期間)」)。産休中の免除の手続は「産前産後休業取得者申出書の書き方」にまとめています。
年末調整では、勤め先がその年に給与から差し引いた社会保険料を集計して控除します(年末調整のしかた27ページ、所得税法第190条)。保険料が免除された月は、給与から差し引かれる保険料もありません。
保険料控除申告書に書くもの
保険料控除申告書に書くのは、自分で払った保険料です。社会保険料の欄には国民年金保険料など直接払った社会保険料を書き、「給与から差し引かれた社会保険料は記載しません」(国税庁 保険料控除申告書の記載例)。生命保険料や地震保険料を払っていれば、育休中でも書けます。控除を受けるのは払った人で、所得のない妻が契約者の保険でも、夫が保険料を払っていれば夫の生命保険料控除の対象になります(保険金の受取人の決まりもあります。年末調整Q&A 問8)。
令和8年分は、生計を一にする年齢23歳未満の扶養親族(見積額62万円以下の親族)がいる人の一般の生命保険料控除に特例ができ、上限が6万円になりました(年末調整のしかた4ページ)。育休で養育している子も、生計を一にする親族(いわゆる里子を含みます)であればこれに当たるので、新保険料等の一般の生命保険料を払っていれば、申告書の「☆年齢23歳未満の扶養親族」欄に子の氏名などを書きます。子が1人なら、夫婦の双方がこの特例を受けられます(令和8年分 保険料控除申告書の裏面)。
戻るのは源泉徴収された所得税の範囲
年末調整では、その年に源泉徴収した税額の合計と、年末調整で計算し直した1年分の税額(年調年税額)を比べ、源泉徴収した額の方が多ければ、その差額(過納額)を本人に還付します(年末調整のしかた39ページ)。育休で給与が少ない年は源泉徴収された税額も少ないので、控除の申告書を出しても、戻る額はその範囲にとどまります。
還付をするのは原則として勤め先です。国税庁の手引は、勤め先が年末調整を行った月分として納める源泉所得税から還付額を差し引く手順を示しています(同39ページ。勤め先が還付できない時に税務署から還付する扱いは40ページ)。本人に戻る時期と受け取り方は、勤め先の案内を確かめてください。
令和8年11月30日以前に年末調整を受けた人
冒頭で触れた点の根拠です。令和8年12月1日以後に行う年末調整には、改正後の控除が入ります。一方で国税庁は、年末調整は給与の支払者がその年最後に給与の支払をする際に行うので、令和8年分の最後の給与を令和8年11月30日以前に払った場合の年末調整には改正後の控除等は適用されず、受けるには確定申告等が必要だとしています(令和8年度税制改正Q&A Q1-3)。同じQ&AのQ7-1は、その例に「休業や休職した方で令和8年末までに復職していない方」を挙げ、源泉徴収税額が無い場合は確定申告をしても還付される税金は無いとも書いています。
育休に入る前の給与や育休中に出た賞与など、令和8年分の最後の給与の時に年末調整が行われたかは、勤め先に聞けば分かります。行われていた場合の確定申告のしかたは、税務署に確かめてください。
年の途中で復帰した時・育休が年をまたぐ時|令和9年分の申告書と住民税
令和8年中に復帰した時
年末調整は、本年中に支払の確定した給与の総額について、本年最後に給与の支払をする時(通常は12月)に行います(年末調整Q&A 問2、年末調整のしかた6ページ)。年の途中で復帰した人は、育休に入る前の給与と復帰した後の給与を合わせて1年分を見積もり、基礎控除申告書の「収入金額」に書きます。復帰後に受ける育児時短就業給付金も育児休業等給付の一つなので、収入金額には入れません(厚生労働省 Q&A Q1・Q100)。
育休が令和9年まで続く時
令和9年分の扶養控除等申告書は、「令和9年の最初の給与の支払を受ける日の前日までに、給与の支払者に提出してください」とされています(令和9年分 扶養控除等申告書)。育休が年をまたいで、令和9年の最初の給与が復帰の後になる人もいますが、勤め先から年末調整の書類と一緒に案内が来た時は、その期限に合わせて出しておきます。扶養控除等申告書を年末調整を行う日までに出していない人は、年末調整の対象にならないからです(No.2665、年末調整のしかた5ページ)。記載例は国税庁の「令和9年分 扶養控除等申告書の記載例」で見られます。育休を延ばす時の手続は「育休延長の手続き|1歳6か月・2歳の要件と必要書類3点」にまとめています。
住民税は年末調整と別に決まる
個人住民税の所得割は前の年の所得で計算され、会社員は原則として勤め先が給与から差し引いて納める特別徴収になります(総務省「個人住民税」)。育休中で給与が出ない月の住民税をどう納めるかは、勤め先の担当か、住んでいる市区町村に確かめてください。
【要注意】育休中の年末調整で読み違えやすい4点
1. 給付金を基礎控除申告書の収入金額に足す
❌ 給与明細の額に、受けた育児休業給付金を足して「収入金額」に書く
⭕ 書くのは勤め先から支払を受けた給与と賞与だけです。育児休業等給付は非課税所得で、課税対象になりません(厚生労働省 Q&A Q100)。
2. 配偶者控除の判定に、配偶者の給付金を足す
❌ 育休中の妻(夫)の見積額に給付金を含め、133万円を超えたから控除は無理だと考える
⭕ 給付金は控除対象配偶者に当たるかを判定する合計所得金額に含まれません。配偶者の見積額には給付金を足さずに判定します(No.1191 Q&A Q6)。
3. 給与が少ないから書類を出さない
❌ どうせ税金は戻らないからと、案内が来ても申告書を出さずにおく
⭕ 案内が来たら出します。出さないまま年末調整が終わっても、翌年1月に源泉徴収票を交付する時までは再計算ができ、確定申告で還付を受ける道もあります(年末調整Q&A 問12)。
4. 令和9年分の扶養控除等申告書を出し忘れる
❌ 育休中は来年の分は要らないと思い、令和9年分を出さない
⭕ 年末調整を行う日までに扶養控除等申告書を出していない人は、年末調整の対象になりません(No.2665、年末調整のしかた5ページ)。令和9年分は令和9年の最初の給与の支払を受ける日の前日までに出す物なので、案内の期限に合わせて出しておきます。
よくある質問
育休中でも年末調整の書類は出しますか?
令和8年中に勤め先から給与の支払を受けている人は、案内が来たら出します。国税庁が挙げる年末調整の対象とならない人に育児休業中の人は入っておらず、扶養控除等申告書を出していれば原則として対象です(年末調整のしかた5〜6ページ)。令和8年中に給与の支払が1回も無い人は、出すかどうかも含めて勤め先の担当に聞いてください。迷う時は勤め先の担当か税務署に確かめてください。
育休中の年末調整は会社がやってくれますか?
計算と精算をするのは勤め先(給与の支払者)です(所得税法第190条)。本人は勤め先の案内に沿って申告書を出します。申告書を出さなかった控除は、その年末調整には入りません(年末調整Q&A 問12)。迷う時は勤め先の担当か税務署に確かめてください。
育児休業給付金は年末調整に書きますか?
書きません。厚生労働省は「育児休業等給付は非課税所得なので、課税対象となりません。」と答えています(Q&A Q100)。基礎控除申告書の収入金額には、勤め先から支払を受けた給与と賞与だけを書きます。迷う時は勤め先の担当か税務署に確かめてください。
今年の給与が無い時は何と書きますか?
給与が1円以上740,999円以下なら所得金額は0円で、判定は「489万円以下」、令和8年分の様式では基礎控除の額は104万円です。令和8年分の最後の給与を令和8年11月30日以前に受け、その時に年末調整を受けていた人は、改正後の控除を受けるには確定申告が必要です(令和8年度税制改正Q&A Q7-1)。令和8年中に給与の支払が1回も無い時は、年末調整があるかどうかと欄の書き方を、先に勤め先に確かめてください。迷う時は勤め先の担当か税務署に確かめてください。
妻が育休中なら夫は配偶者控除を受けられますか?
夫の合計所得金額の見積額が1,000万円以下で、妻の見積額が62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除の線に入ります。妻の見積額は給与(ほかに所得があればそれも合わせます)で計算し、育児休業給付金は足しません(No.1191 Q&A Q6)。生計を一にしているかなどの要件もあるので、迷う時は勤め先の担当か税務署に確かめてください。
育休中の年末調整で税金は戻ってきますか?
戻るのは、その年に源泉徴収された所得税が年税額より多かった分(過納額)です(年末調整のしかた39ページ)。令和8年11月30日以前の最後の給与の時に年末調整を受けた人は、改正後の控除を受けるには確定申告が必要です(令和8年度税制改正Q&A Q7-1)。戻る時期と方法は勤め先の案内を確かめ、迷う時は勤め先の担当か税務署に聞いてください。
産休中の出産手当金は年末調整に書きますか?
書きません。国税庁は、健康保険法の出産手当金と出産育児一時金は同法第62条により課税されないとしています(No.1191 Q&A Q5)。産休中に勤め先から給与が出た分だけを給与として書きます。迷う時は勤め先の担当か税務署に確かめてください。
育休中の年末調整を書く順番|案内が届いてから出すまで
- 勤め先の案内で、出す書類と期限、紙か入力かを確かめます。令和8年中に給与の支払が1回も無い人は、年末調整があるかどうかもここで聞きます。
- 源泉徴収票や給与明細で、令和8年中に支給日が来た給与と賞与を合計します。育児休業給付金や育児時短就業給付金は入れません。
- 基礎控除申告書の「給与所得の計算欄」で所得金額を出し、見積額を判定して基礎控除の額(489万円以下なら104万円)を書きます。
- 配偶者がいる時は、配偶者の育児休業給付金を足さずに見積額を出し、区分Ⅰと区分Ⅱの表で配偶者控除か配偶者特別控除の額を書きます。
- 保険料控除申告書に、自分で払った生命保険料・地震保険料と、直接払った社会保険料を書きます。子が生まれた人は「☆年齢23歳未満の扶養親族」欄も見ます。
- 令和9年分の扶養控除等申告書も、案内の期限に合わせて出します。
- 令和8年分の最後の給与(育休中に出た賞与を含みます)を令和8年11月30日以前に受け、その時に年末調整を受けていた人は、改正後の控除を受けるための確定申告を税務署に相談します。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、勤め先の担当か税務署、税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- No.2665 年末調整の対象となる人 — 国税庁(参照日: 2026-11-18)
- 令和8年分 年末調整のしかた(3〜4ページ・5〜6ページ・21〜28ページ・39〜41ページ) — 国税庁(参照日: 2026-11-18)
- 令和8年分 年末調整Q&A(問2・問4・問8・問12・問13) — 国税庁(参照日: 2026-11-18)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(Q1-3 3ページ・Q2-2 4ページ・Q7-1 13ページ) — 国税庁(参照日: 2026-11-18)
- 令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書・記載例・手続の案内 A2-4 — 国税庁(参照日: 2026-11-18)
- 令和8年分 給与所得者の保険料控除申告書・記載例・手続の案内 A2-3 — 国税庁(参照日: 2026-11-18)
- 令和9年分 給与所得者の扶養控除等(異動)申告書・記載例・手続の案内 A2-1 — 国税庁(参照日: 2026-11-18)
- 合計所得金額の計算について(令和8年分)・年末調整を受ける際の注意事項 — 国税庁(参照日: 2026-11-18)
- No.1191 配偶者控除(Q&A Q5・Q6)・No.1195 配偶者特別控除・No.1199 基礎控除・No.1410 給与所得控除・No.1400 給与所得のQ&A — 国税庁(参照日: 2026-11-18)
- Q&A~育児休業等給付~(令和8年8月版)(Q1 7ページ・Q98 44ページ・Q100 45ページ)・質問一覧のページ — 厚生労働省(参照日: 2026-11-18)
- 厚生年金保険料等の免除(産前産後休業・育児休業等期間) — 日本年金機構(参照日: 2026-11-18)
- 個人住民税 — 総務省(参照日: 2026-11-18)
- 雇用保険法(第12条・第61条の6・第61条の7)・所得税法(第190条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-18)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月20日時点の法令(e-Gov法令検索)と、国税庁・厚生労働省・日本年金機構・総務省の公表資料に基づく参考情報です(資料は2026年11月18日に取得)。様式、控除の額や所得の線、記入のしかたは、改正や案内の更新で変わる場合があります。年末調整の計算と精算は勤め先が行い、控除を受けられるかどうかや税額は、勤め先の計算と税務署の判断によります。実際に申告書を書く時は、国税庁の最新の資料と勤め先の案内を確かめ、当てはめで迷う場合は勤め先の担当か税務署、税理士にご相談ください。育児休業等給付については、勤め先かハローワークにご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。