必要な作業は6つです。令和8年分の年末調整は、2026年10月21日時点では、対象者の判定、申告書の配布・回収、内容の点検、年税額の計算、過不足額の精算、税額の納付と源泉徴収票の交付の順に進めます。最初に、従業員ごとに「会社で年末調整する人」と「会社では年末調整しない人」を分けましょう。
- 対象者を分ける
- 必要書類を配布し、回収する
- 申告内容と証明書類を点検する
- 令和8年分の年税額を計算する
- 源泉徴収済み税額との過不足を精算する
- 税額を納付し、源泉徴収票を交付する
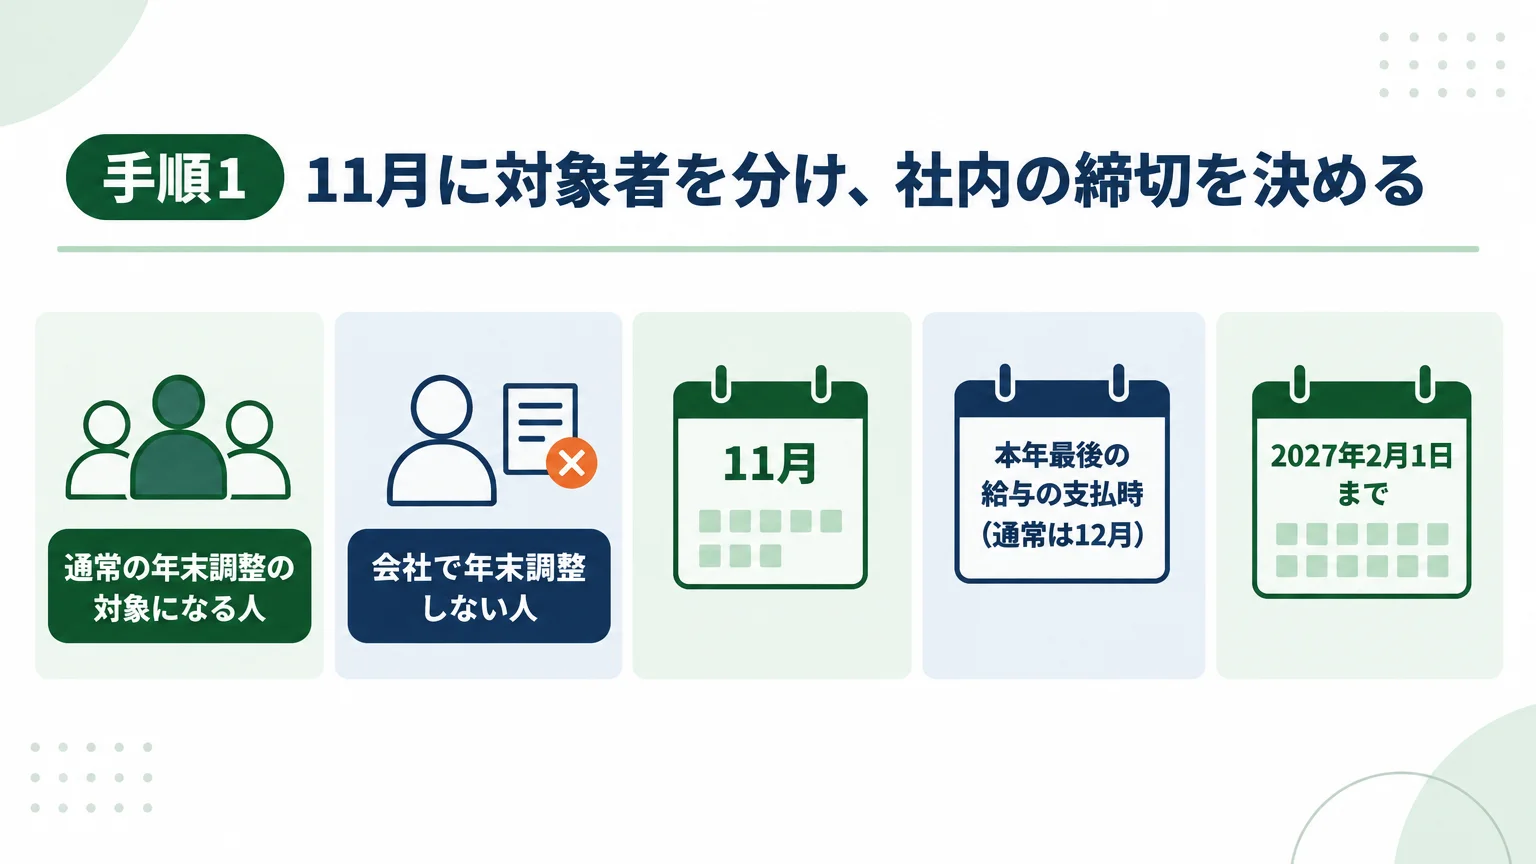
国税庁は、年末調整を「本年最後に給与の支払をする時」に行い、通常は12月だと説明しています。11月の書類回収日は全国一律の法定期限ではありません。会社が最後の給与計算日から逆算して設ける社内期限です。
手順1 11月に対象者を分け、社内の締切を決める
年末調整とは、毎月の給与や賞与から源泉徴収した所得税および復興特別所得税の年間合計額と、その人が1年間に納めるべき年税額との差を精算する手続きです。月々の給与額や扶養親族の状況が変わったり、生命保険料控除などを年末に反映したりするため、両者は一致しないのが通常です。
初めて担当する場合は、いきなり申告書を配るのではなく、給与台帳と在籍者名簿を照合して対象者一覧を作ります。対象外の人に誤って年末調整をすると、後の源泉徴収票や確定申告にも影響します。
| 時期 | 会社が行う作業 | 確認するもの |
|---|---|---|
| 11月 | 対象者を判定し、申告書を配布・回収する | 在籍状況、扶養控除等申告書、前職の源泉徴収票、控除証明書 |
| 本年最後の給与の支払時(通常は12月) | 年税額を計算し、源泉徴収済み税額との過不足を精算する | 令和8年分の計算表、源泉徴収簿、提出済み申告書 |
| 通常どおり12月に年末調整した場合の2027年1月 | 所得税徴収高計算書を作成し、納付または提出する | 納期の特例の承認の有無、精算後の納付額 |
| 2027年2月1日まで | 全ての受給者へ令和8年分の給与所得の源泉徴収票を交付する | 氏名・住所・控除内容・支払金額。受給者交付用に個人番号は記載しない |
通常の年末調整の対象になる人
原則として、会社へ「給与所得者の扶養控除等(異動)申告書」を提出している人が対象です。具体的には、1年を通じて勤務している人、年の途中で就職して年末まで勤務している人が中心です。役員も条件を満たせば対象に含まれます。
年の途中で退職した人は通常は対象外ですが、国税庁は例外を示しています。死亡により退職した人、著しい心身の障害により退職して本年中の再就職が不可能と認められ、かつ退職後に本年中の給与を受けないこととなっている人、12月中に支給期が到来する給与を受けた後に退職した人、一定のパートタイマー等で本年中の給与総額が136万円以下かつ退職後に本年中の他社給与を受ける見込みがない人などです。年の途中で海外転勤などにより非居住者となった人も、非居住者となる時に年末調整を行う場合があります。
会社で年末調整しない人
- 本年中の主たる給与の収入金額が2,000万円を超える人
- 災害減免法により、本年分の給与に対する源泉所得税等の徴収猶予または還付を受けた人
- 2か所以上から給与を受け、別の勤務先へ扶養控除等申告書を提出している人
- 年末調整を行う時までに扶養控除等申告書を提出していない乙欄適用者
- 対象となる例外に当たらない年の途中の退職者
- 非居住者、継続して同じ雇用主に雇用されない日額表丙欄の日雇労働者など
2社で同時に働く人について、両社がそれぞれ年末調整するわけではありません。扶養控除等申告書を提出した主たる勤務先で年末調整し、従たる給与は本人が必要に応じて確定申告で精算します。転職者の場合は、前職分の給与と源泉徴収税額を前職の給与所得の源泉徴収票で確認できれば、新しい勤務先が前職分を含めて年末調整します。
手順2 必要書類を配り、従業員ごとに回収する
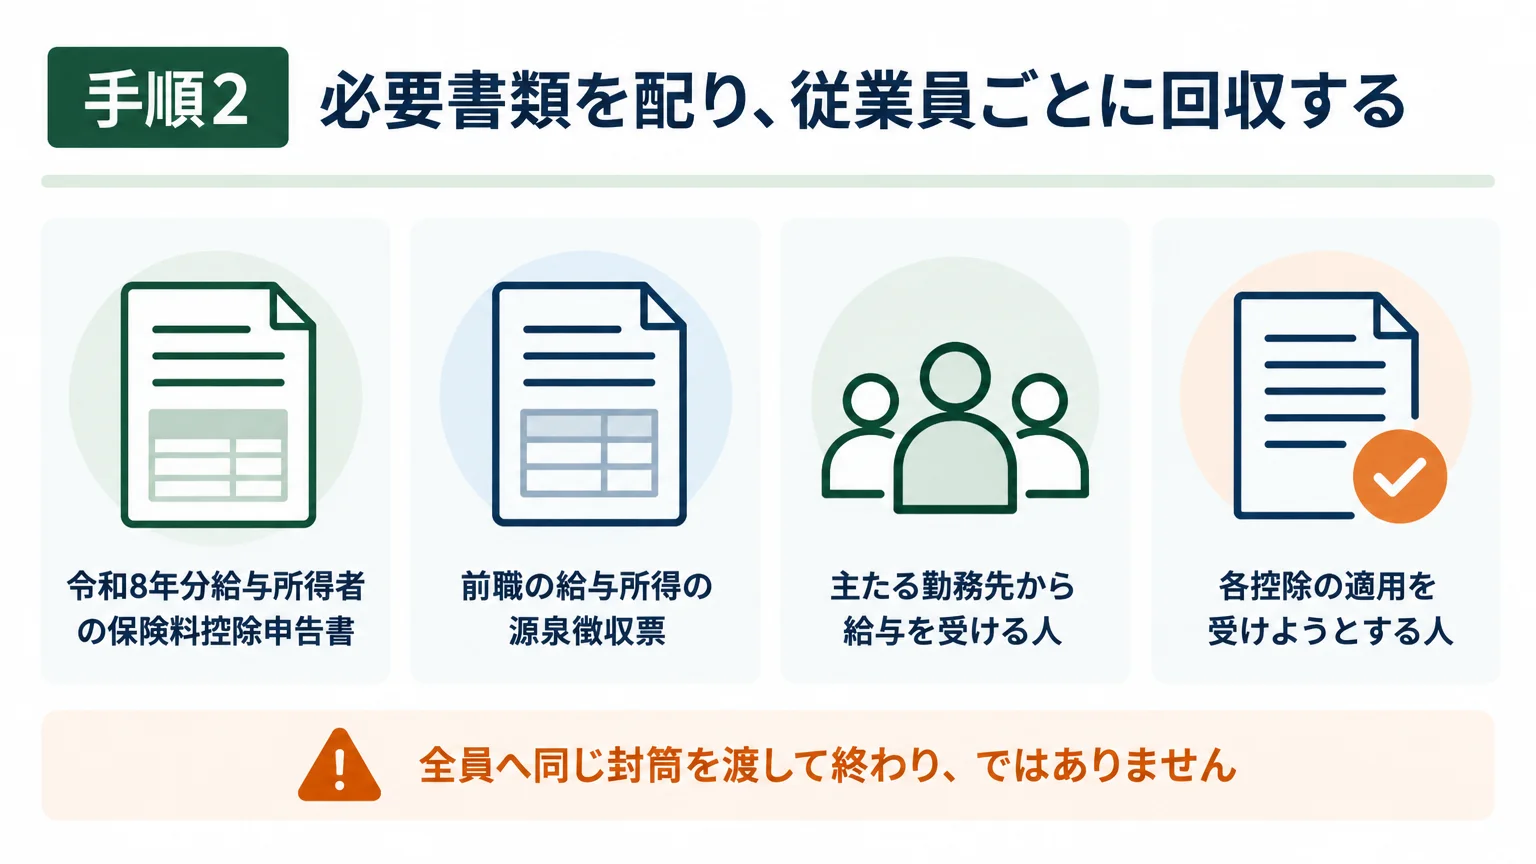
全員へ同じ封筒を渡して終わり、ではありません。本人の扶養状況、保険料の支払い、住宅ローン控除の適用、年の途中の入社などに応じて必要書類が変わります。国税庁の令和8年分様式と記載例を配布し、会社独自の案内文には「誰が何を出すか」「添付書類」「社内提出日」「問い合わせ先」を明記すると回収後の往復を減らせます。
| 書類 | 主な対象 | 会社の確認ポイント |
|---|---|---|
| 令和8年分給与所得者の扶養控除等(異動)申告書 | 主たる勤務先から給与を受ける人 | 本人情報、扶養親族等の異動、他の所得者が控除を受ける親族、国外居住親族に関する書類 |
| 令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書 | 各控除の適用を受けようとする人 | 本人・配偶者・特定親族の所得見積額と、適用する控除の整合。欄ごとの記入は令和8年分 基礎控除申告書の書き方で確認 |
| 令和8年分給与所得者の保険料控除申告書 | 生命保険料、地震保険料、本人が直接支払った一定の社会保険料・小規模企業共済等掛金などの控除を受ける人 | 控除証明書、支払者、保険区分、年齢23歳未満の扶養親族の有無。記入手順は令和8年分 保険料控除申告書の書き方へ |
| 給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書 | 年末調整で住宅借入金等特別控除を受ける人 | 該当年分の申告書と、税務署長が発行した控除証明書。証明書方式の人は金融機関等の年末残高等証明書も添付し、調書方式の人は不要 |
| 前職の給与所得の源泉徴収票 | 令和8年中に転職し、年末まで勤務する人 | 前職分の支払金額、源泉徴収税額、社会保険料等の金額。確認できない間は前職分を含む年末調整を進めない |
年末調整と一緒に、翌年の毎月の源泉徴収に使う令和9年分の扶養控除等申告書を回収する会社も多いでしょう。令和8年分の年末調整用書類と混ぜず、年度がひと目で分かるように分けて管理してください。翌年分の記載は、令和9年分 扶養控除等申告書の書き方に案内すると、令和8年分の計算説明を重ねずに済みます。
会社が11月中の社内締切を設けること自体は可能です。ただし、国税庁が「11月の特定日まで」と一律に定めているわけではありません。最後の給与計算日、未提出者への催促期間、訂正時間を見込んで社内日程を決め、法定の提出時期と会社の社内締切を案内文で区別しましょう。
11月に回収してよいが、使う様式は年末調整日で分かれる
令和8年分は、書類を回収した日ではなく、実際に年末調整を行う日が重要です。令和8年度税制改正のうち、基礎控除の引上げ、給与所得控除の最低保障額の引上げと年末調整用の表の改正、扶養親族等の所得要件の改正は、原則として2026年12月1日に施行されます。
| 実際に年末調整する時期 | 書類と計算の扱い |
|---|---|
| 2026年12月1日以後 | 改正を反映した令和8年分の申告書と、令和8年分の年末調整用の表を使用します。改正反映済みの書類は、実務上必要なため11月中から従業員に提出してもらって差し支えありません。 |
| 2026年11月30日以前 | 改正後の基礎控除、改正後の給与所得控除後の表、改正後の扶養親族等の所得要件は適用しません。基礎控除等の兼用申告書は令和7年分様式を補正して使う等の扱いです。保険料控除申告書は令和8年分様式を使い、裏面の注意書きにある「62万円以下(給与だけの場合は136万円以下)」を「58万円以下(給与だけの場合は123万円以下)」に読み替えます。 |
たとえば、死亡退職や海外転勤などにより、令和8年分の最後の給与を11月30日以前に支払い、その時に年末調整をする場合は後者です。その本人が改正後の控除等の適用を受けるには、確定申告等が必要です。会社判断で12月用の新しい控除額へ置き換えないでください。
一方、通常どおり12月に年末調整する従業員から、改正後の内容を反映した申告書を11月に回収することは認められています。「12月1日より前だから新様式を配れない」という意味ではありません。この二つを取り違えやすいため、早期年末調整者を一覧で別管理すると安全です。
手順3 申告内容と証明書を点検する
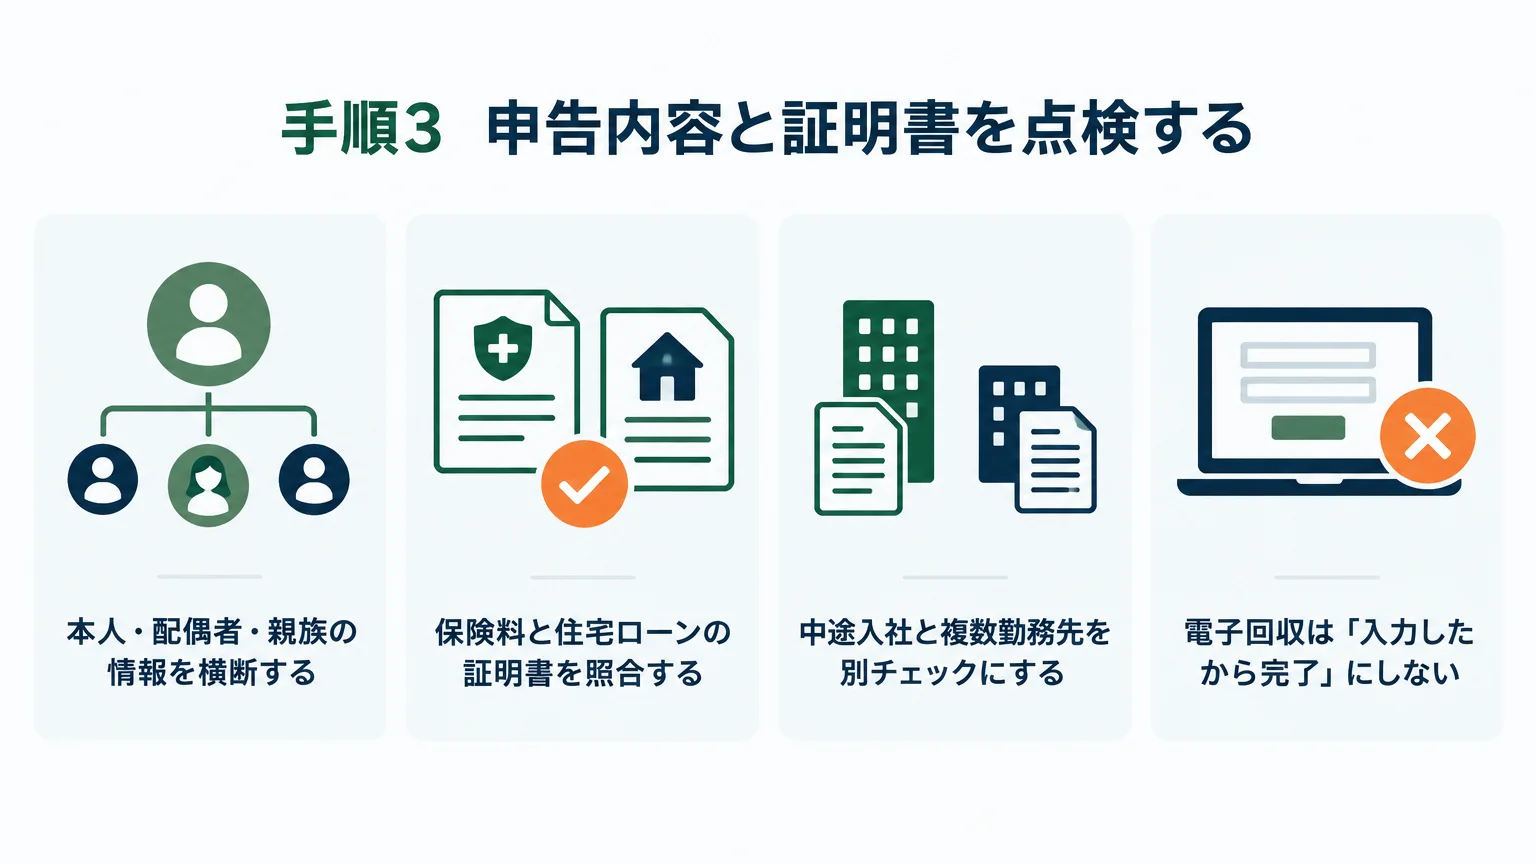
回収数だけを確認して計算へ進むと、所得見積額の転記違い、証明書の不足、前職分の集計漏れが後で見つかります。従業員ごとのチェック表を作り、申告書同士と給与データを横断して確認します。
本人・配偶者・親族の情報を横断する
- 氏名、住所、生年月日、個人番号の管理情報に食い違いがないか
- 扶養控除等申告書の異動内容が、基礎控除等の兼用申告書と整合しているか
- 本人、配偶者、特定親族の所得見積額が空欄になっていないか
- 別居親族について、生計を一にする事実を確認できるか
- 国外居住親族について、親族関係書類や送金関係書類など必要な書類があるか
令和8年12月1日の改正によって新たに扶養親族等の要件を満たす親族がいる場合は、扶養控除等(異動)申告書の提出が必要です。国税庁の改正Q&Aは、「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載する例を示しています。令和8年分扶養控除等申告書は、様式裏面の注意事項等が改正前の内容となっている場合があるため、表面の記載だけでなく令和8年度改正Q&Aも併せて確認してください。11月30日以前に支払う給与の月次源泉徴収で、改正により新たに対象となる親族を扶養親族等の数へ先に含めない点にも注意が必要です。
保険料と住宅ローンの証明書を照合する
保険料控除は、生命保険料、地震保険料、国民年金保険料等、小規模企業共済等掛金などで添付・提示する証明書の扱いが異なります。申告額だけで処理せず、国税庁の記載例と証明書の区分を照合します。住宅借入金等特別控除は、初年度は原則として確定申告です。年末調整で扱う年は、該当年分の申告書と控除証明書を確認し、証明書方式の人だけ年末残高等証明書も確認します(調書方式の人は不要です)。
中途入社と複数勤務先を別チェックにする
年の途中で入社した人は、前職の源泉徴収票が回収できているかを確認します。支払金額や源泉徴収税額を口頭申告だけで足さず、書類で確認できるまで前職分を含む計算を見合わせます。同時に複数の勤務先がある人は、扶養控除等申告書の提出先を確認し、自社が主たる勤務先なのかを判定してください。
電子回収は「入力したから完了」にしない
年末調整申告書データや控除証明書等データは、会社が必要な措置を講じた場合、書面に代えて電子的に受け取れます。利用する給与システムが申告書データの取込みに対応しているか、従業員が送信した後に会社側で受信完了を確認できるか、訂正履歴と証明書データを保存できるかを事前に確かめましょう。国税庁の年末調整手続の電子化の概要・メリットと電子化へ向けた準備で会社側の進め方を確認できます。
令和8年分は12月の計算前に4つの変更を反映する
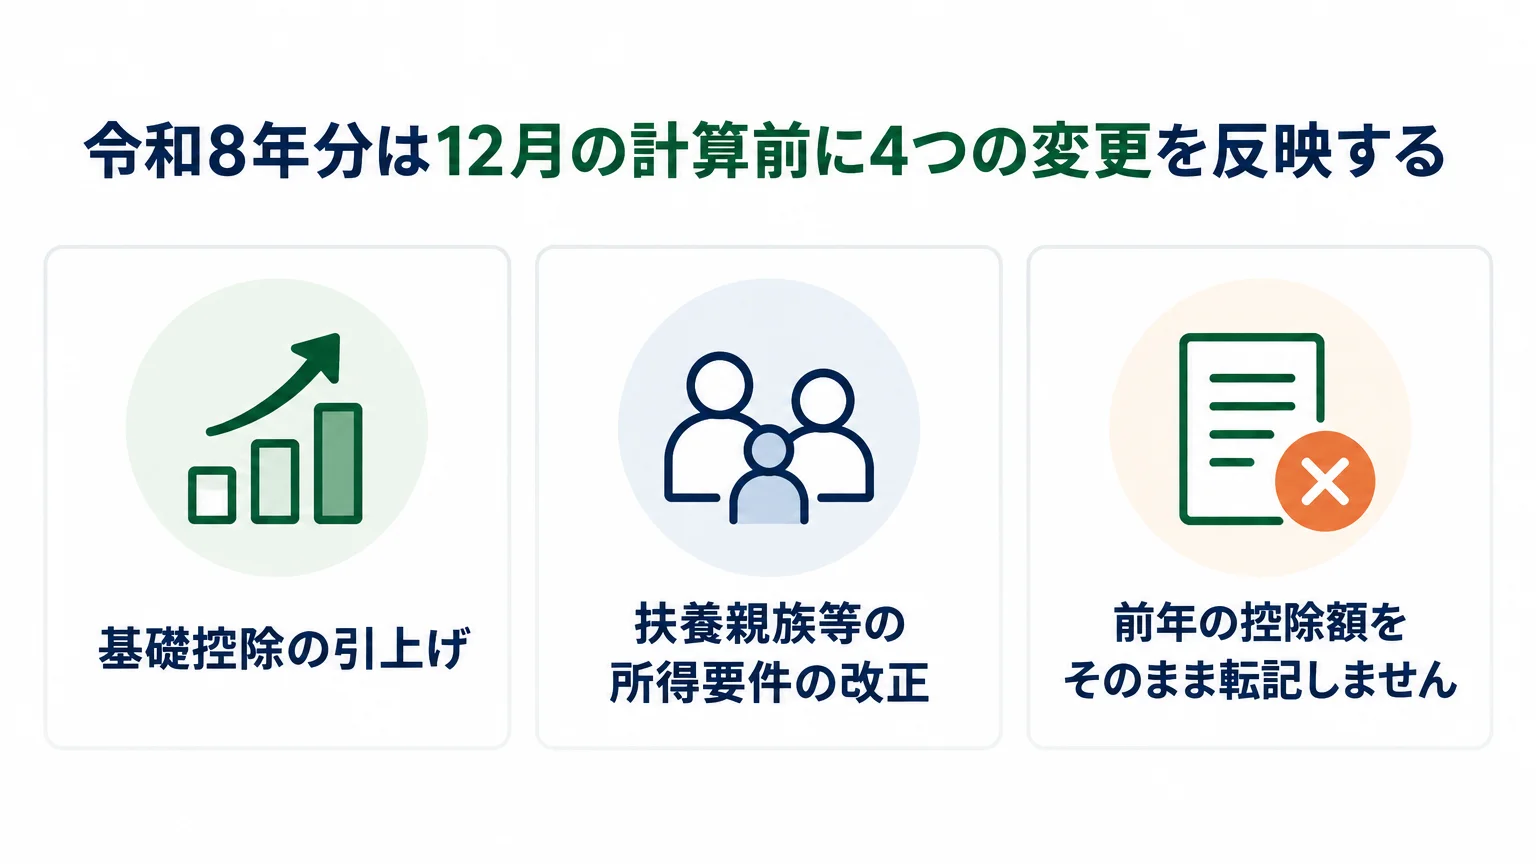
令和8年分を前年の計算表や給与ソフト設定のまま処理しないでください。2026年12月に行う年末調整では、次の変更が実務に影響します。
| 変更点 | 会社側で変わる作業 |
|---|---|
| 基礎控除の引上げ | 従業員の基礎控除申告書を基に、合計所得金額に応じた令和8年分の控除額を確認します。前年の控除額をそのまま転記しません。 |
| 給与所得控除の最低保障額を65万円から74万円へ引上げ | 「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」を使います。配偶者や特定親族に給与所得がある場合の所得見積りも改正後の給与所得控除で確認します。 |
| 扶養親族等の所得要件の改正 | 扶養親族、同一生計配偶者などの所得要件が58万円以下から62万円以下へ変わるなど、判定基準が動きます。改正により新たに対象となる親族について異動申告を受けます。 |
| 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例 | 令和8年分保険料控除申告書の新しい確認欄と計算方法を使います。一般生命保険料控除の適用限度額が一定の場合に6万円となりますが、3区分合計の適用限度額12万円は変わりません。 |
基礎控除、給与所得控除の最低保障額と年末調整用の表、扶養親族等の所得要件の三つは、国税庁が2026年12月1日施行と整理している改正です。生命保険料控除の特例は令和8年分の確認事項ですが、施行時期の説明まで三つと一括りにしないようにします。
各所得区分や申告欄をここで再掲すると、兼用申告書の記入記事と重複します。給与収入から所得を見積もる手順、基礎控除額の判定、配偶者控除等の欄別記入は、前掲の「令和8年分 基礎控除申告書の書き方」で確認してください。
手順4 本年最後の給与時に年税額を計算する
書類の点検が終わったら、従業員ごとに年間の給与と源泉徴収税額を集計します。国税庁の手順に沿うと、計算は次の順です。
- 令和8年中に支払が確定した給与と賞与、源泉徴収済み税額、社会保険料等を集計する
- 令和8年分の表で給与所得控除後の給与等の金額を求める
- 所得金額調整控除がある人は、その適用後の金額を求める
- 扶養控除、基礎控除、配偶者控除等、保険料控除などの所得控除を差し引く
- 課税給与所得金額から算出所得税額を求める
- 住宅借入金等特別控除がある場合は算出所得税額から差し引く
- 年調所得税額に102.1%を乗じ、100円未満を切り捨てて年調年税額を求める
国税庁は、令和8年用の年末調整計算シートを公開しています。給与の総額や扶養親族の人数などを入力して計算できるExcelファイルですが、入力値の正しさを会社が確認する必要があります。利用環境が合わない場合は、令和8年分の源泉徴収簿と公式の計算表で処理します。
翌年1月10日などに支給する12月勤務分を令和8年分へ含めるかは、勤務月ではなく収入の確定時期で判断します。給与規程で翌年1月の支給日が定められている給与は、その支給日が収入の確定日となるため、令和8年分の年末調整には含めません。
手順5 還付または追加徴収で過不足を精算する
年調年税額と、令和8年中に実際に源泉徴収した税額の合計を比べます。源泉徴収済み税額の方が多ければ差額を本人へ還付し、少なければ差額を本人から徴収します。従業員へ給与明細を渡す際は、「年末調整還付」「年末調整追徴」など会社で決めた項目名を使い、通常の給与や社会保険料と区別できるようにします。
過納額は、年末調整を行った月分として納付する源泉徴収税額から差し引いて本人へ還付します。年末調整を行った月分だけで還付しきれないときは、その後に納付する源泉徴収税額から順次差し引く方法があります。処理内容は源泉徴収簿にも記録します。
年末調整後に申告が変わった場合
年末調整後、本年中に本年分の給与を追加して支払うことになった場合は、その追加支給額を先に集計した給与総額へ加え、年末調整をやり直します。扶養親族等が増えた場合や控除申告書の提出漏れにより税額が減る場合は、本人から異動申告書や該当する控除申告書を受け取り、源泉徴収票を交付する時まで会社で再計算できます。会社で再計算しないときは、本人が確定申告で還付を受ける方法もあります。
一方、子の就職などで控除対象扶養親族等が減り、徴収不足が生じる場合は任意ではありません。本人から異動後の扶養控除等(異動)申告書を受け取り、年末調整をやり直して不足税額を徴収します。国税庁のタックスアンサー(No.2671)は、この徴収不足に伴うやり直しは翌年1月末日以後であっても必要としています。所得見積額の誤りが分かった場合も、本人に申告書を訂正してもらい、正しい内容で再計算してください。
ただし、申告書の内容に誤りが見つかったときに、会社が本人の申告欄を推測で埋めてはいけません。本人へ訂正を依頼し、訂正後の申告内容に基づいて計算します。個別の税務判断が必要な場合は、所轄税務署または税理士へ確認してください。
手順6 通常の12月処理は2027年1月に納付し、源泉徴収票を交付する
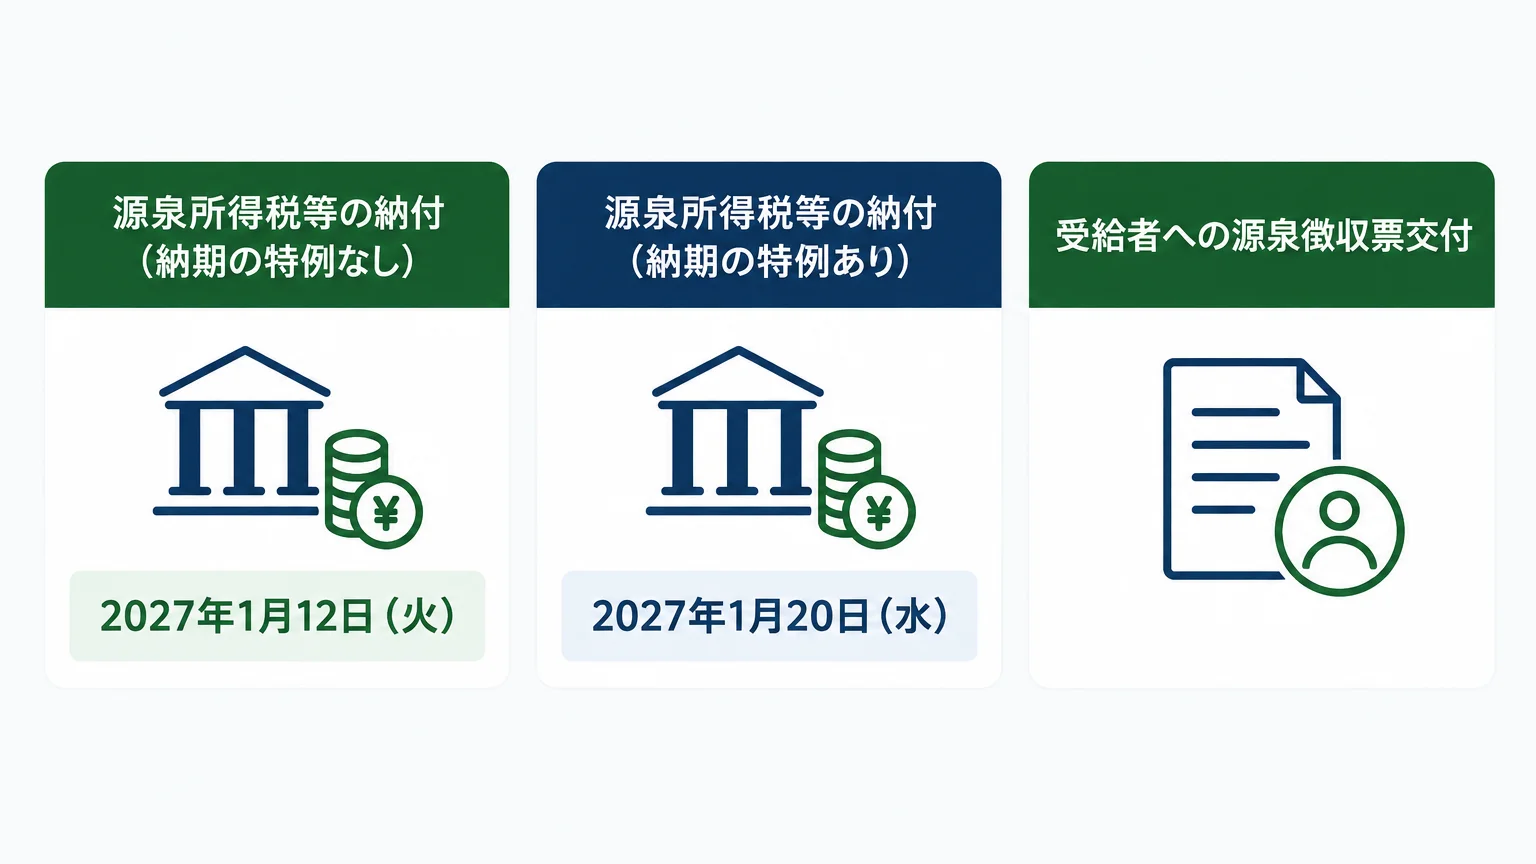
精算して給与へ反映しただけでは、会社の年末調整事務は終わりません。所得税徴収高計算書を作成し、納付または提出を行い、受給者へ源泉徴収票を交付します。通常どおり2026年12月に年末調整した場合について、国税庁が示す期限は次のとおりです。
| 手続き | 令和8年分の期限 | 注意点 |
|---|---|---|
| 源泉所得税等の納付(納期の特例なし) | 2027年1月12日(火) | 原則の1月10日が休日に当たるため、国税庁は休日調整後の日付を案内しています。 |
| 源泉所得税等の納付(納期の特例あり) | 2027年1月20日(水) | 納期の特例の承認を受けている場合の7月から12月支払分です。 |
| 受給者への源泉徴収票交付 | 2027年2月1日(月)まで | 全ての受給者へ交付します。中途退職者は退職日以後1か月以内です。 |
2026年11月30日以前に年末調整した人の精算額は、実際に年末調整した月分の所得税徴収高計算書へ反映します。上の2027年1月12日を一律に当てはめず、精算した月と納期の特例の承認状況に対応する納期限を国税庁の案内で確認してください。
年末調整の還付額が大きく、1月に納付する税額が0円になった場合でも、所得税徴収高計算書は提出します。0円だから何もしない、とはなりません。納付税額がない納付書は金融機関では取り扱わないため、所轄税務署へ提出するか、e-Taxでデータを送信します。
源泉徴収票の受給者交付用には個人番号を記載しません。また、年末調整の対象外だった人にも源泉徴収票の交付は必要です。令和9年1月以後の給与計算は令和9年分の源泉徴収税額表へ切り替えるため、年末調整の終了確認と翌年設定の更新を同じチェック表に入れておくと漏れを防げます。
会社側で起きやすい5つの不備と直し方
1.11月の社内締切を法定期限として案内する
❌「国の提出期限は11月15日です」と案内する
⭕「当社の社内提出日は11月15日です」と案内し、会社の確認・訂正期間を確保する
2.前年の様式や計算表をそのまま使う
❌ 令和7年分の控除額や給与所得控除後の表を、通常の令和8年12月の年末調整へ流用する
⭕ 国税庁の令和8年分ページから様式・記載例・計算表を取り直し、給与ソフトの年度設定も確認する
3.11月回収と11月中の年末調整を混同する
❌ 11月に新様式を回収しただけで、11月30日以前の早期年末調整にも改正後の控除を適用する
⭕ 回収日と実際の年末調整日を分けて管理し、早期年末調整者には公式の経過的な様式・計算の扱いを適用する
4.複数勤務先や転職者を在籍者と同じように処理する
❌ 乙欄適用者を自社で年末調整したり、前職の源泉徴収票がないまま前職給与を推計したりする
⭕ 扶養控除等申告書の提出先と前職の源泉徴収票を確認し、確認資料がない金額を推測で入力しない
5.納付額が0円なので納付書も不要と判断する
❌ 年末調整後の納付額が0円なら所得税徴収高計算書を出さない
⭕ 0円でも所要事項を記載し、期限までに所轄税務署へ提出またはe-Taxで送信する
よくある質問
令和8年分の年末調整はいつ行いますか?
国税庁の表現では「本年最後に給与の支払をする時」で、通常は12月です。11月から申告書を配布・回収できますが、11月の社内回収日は会社が実務上設定する日です。
改正後の令和8年分申告書を11月に提出してもらえますか?
通常どおり12月1日以後に年末調整する人については、改正を反映した年末調整関係書類を12月1日前から提出してもらって差し支えありません。ただし、実際に11月30日以前に年末調整する人は、改正後の控除等を使わず、公式に示された様式の扱いに従います。
アルバイトを掛け持ちしている人は、両方の会社で年末調整しますか?
原則として両方では行いません。扶養控除等申告書を提出した主たる勤務先で年末調整し、もう一方の従たる給与は必要に応じて本人が確定申告で精算します。自社がどちらの勤務先かを申告書で確認してください。
12月勤務分を翌年1月10日に払う場合、令和8年分に入れますか?
給与規程などで翌年1月10日が支給日と定められている場合、その給与は翌年に収入が確定するため、令和8年分の年末調整には含めません。勤務した月だけで判断しないことがポイントです。
年末調整後に扶養の異動や申告漏れが分かったらどうしますか?
扶養親族等が増えた場合や控除申告書の提出漏れで税額が減る場合は、本人から該当書類を受け取り、源泉徴収票を交付する時まで会社で再計算できます。会社で再計算しないときは本人が確定申告で還付を受ける方法もあります。反対に、扶養親族等が減って徴収不足が生じる場合は、異動申告書を受け取り、会社が年末調整をやり直して不足税額を徴収します。このやり直しは翌年1月末日以後でも必要です。
年末調整をWeb入力にできますか?
会社が必要な措置を講じれば、従業員から年末調整申告書データや控除証明書等データを受け取る方法を採れます。導入前に、利用中の給与システムがデータ取込みに対応するか、従業員への案内、訂正方法、保存方法を決めてください。受給者への源泉徴収票の電子交付は別の要件があるため、申告書の電子回収と同じ扱いにしないよう注意します。
ここまでの要点
- 令和8年分の年末調整は、対象者判定から源泉徴収票交付まで6つの作業に分ける
- 実施時期は「本年最後に給与の支払をする時」(通常は12月)で、11月の回収日は会社の社内期限として設定する
- 12月1日以後の年末調整では令和8年分の改正を反映し、11月30日以前の早期年末調整とは様式と計算を分ける
- 前年の様式・計算表を使い回さず、令和8年分の国税庁資料と年末調整計算シートを使う
- 通常どおり12月に年末調整した場合の納付期限は、納期の特例なしが2027年1月12日、特例ありが1月20日。源泉徴収票は2月1日までに交付する
まず「最後の給与支払日」「対象者一覧」「納期の特例の有無」を1枚の管理表にまとめ、その後に従業員別の書類回収状況を並べると、担当交代直後でも全体を追いやすくなります。税額や控除の個別判断は、会社だけで推測せず、所轄税務署または税理士へ相談してください。
年末調整業務の電子化や、給与・総務業務におけるAI活用の業務整理を検討している場合は、税務申告の作成・提出代行ではなく、業務フローとシステム活用の相談として株式会社Uravationへのお問い合わせをご利用いただけます。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 令和8年分 年末調整のしかた(国税庁、参照日:2026年10月21日)
- 昨年と比べて変わった点(基礎控除の引上げ等)(国税庁、参照日:2026年10月21日)
- 年末調整とは(国税庁、参照日:2026年10月21日)
- 年末調整がよくわかるページ(令和8年分)(国税庁、参照日:2026年10月21日)
- 令和8年分 年末調整Q&A(国税庁、参照日:2026年10月21日)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(国税庁、参照日:2026年10月21日)
- 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告(国税庁、参照日:2026年10月21日)
- 給与所得者の保険料控除の申告(国税庁、参照日:2026年10月21日)
- 各種申告書・記載例(扶養控除等申告書など)(国税庁、参照日:2026年10月21日)
- 令和8年分 年末調整についてのお知らせ(リーフレット)(国税庁、参照日:2026年10月21日)
- No.2671 年末調整の後に扶養親族等の人数が異動したとき(国税庁、参照日:2026年10月21日)
この記事は補助金ナビ編集部がお届けしました。