2026年11月7日時点で、源泉所得税の納期の特例は、給与の支給人員が常時10人未満の会社や個人事業主が、給与・退職金と、税理士・弁護士・司法書士などへの一定の報酬から源泉徴収した所得税(復興特別所得税を含みます)を、毎月ではなく半年分ずつ年2回にまとめて納められる仕組みです。1月から6月までの分は7月10日、7月から12月までの分は翌年1月20日が納付期限で、令和8年7月から12月までの分なら2027年1月20日(水)までに納めます。使うには「源泉所得税の納期の特例の承認に関する申請書」を所轄の税務署に出し、税務署から却下の通知がなければ、提出した月の翌月に源泉徴収する分から対象になります。
迷いやすいのは、人数の数え方(平常の状態で数え、繁忙期だけ臨時に雇った人は除く)、始まる時期(11月中に出しても11月支給分は12月10日まで)、対象の範囲(原稿料・講演料はまとめられない)、10人以上になった時の届出の4点です。給与から天引きする住民税にも別の納期の特例があり、こちらの申請先は市区町村です。
最終更新:2026年11月7日。この記事は、国税庁のタックスアンサー(No.2505ほか)、税務手続の案内(国税庁の手続の番号でA2-8=承認の申請、A2-9=要件に該当しなくなった場合の届出)と様式・記載要領、質疑応答事例、所得税基本通達、「令和8年分 年末調整のしかた」、条文(e-Gov法令検索)を読んで整理したものです。申請書の欄は、2026年11月7日時点で国税庁のページから取得した様式のPDF(様式ID NTA1GEZ280010030)と記載要領で確かめました。
納期の特例とは|毎月の「翌月10日」を年2回にまとめる仕組み
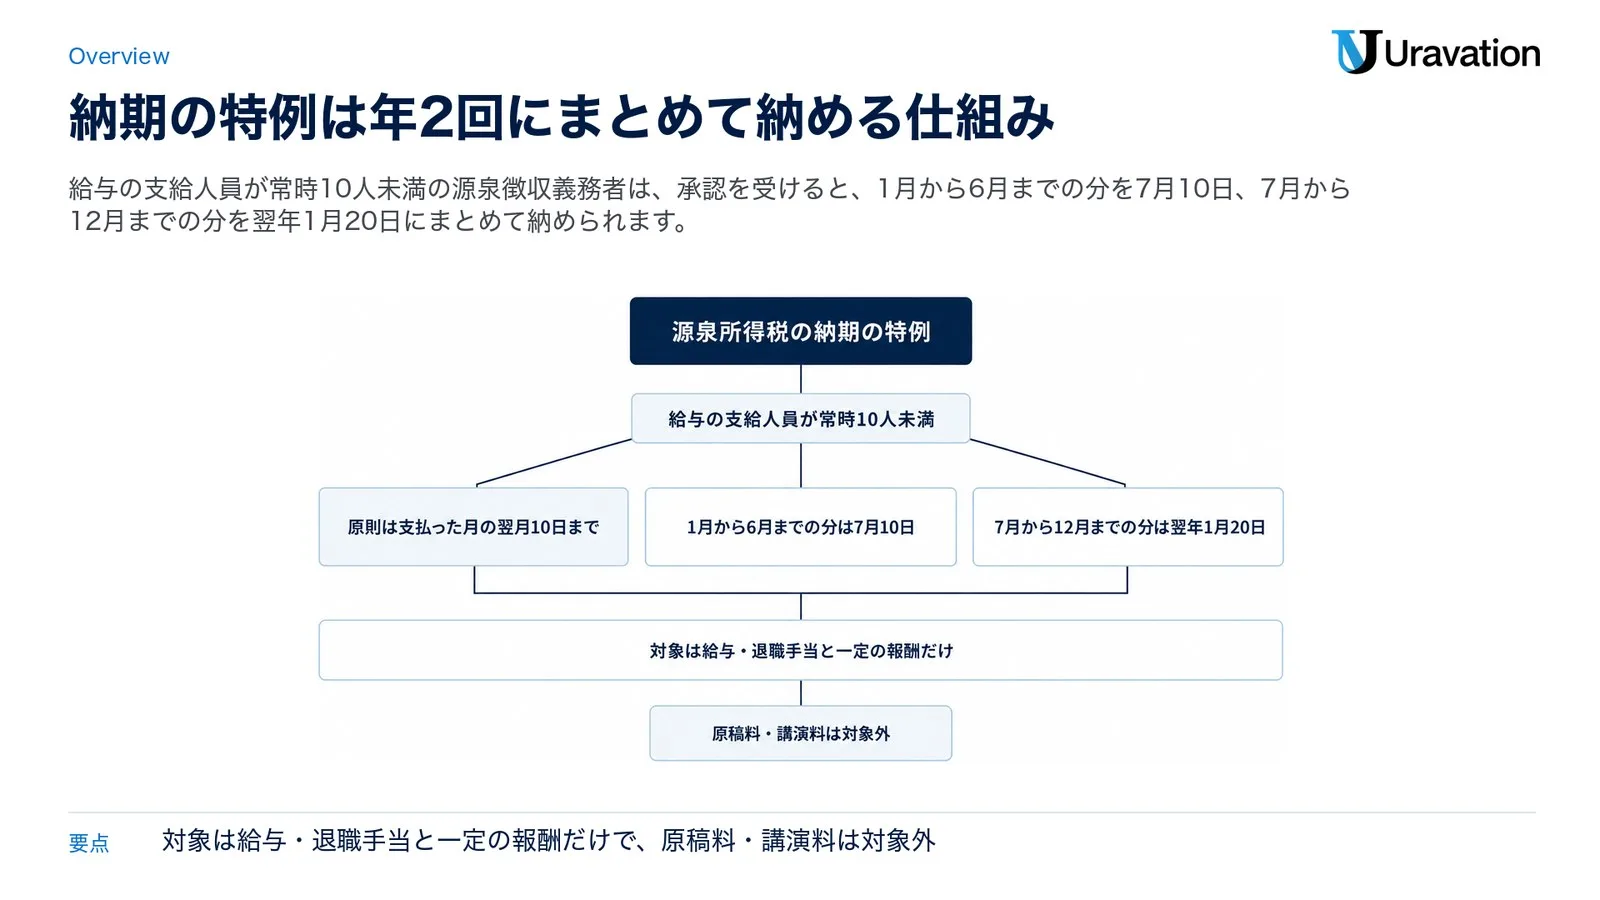
源泉徴収した所得税と復興特別所得税は、原則として、給与などを実際に支払った月の翌月10日までに納めます(No.2505)。毎月給与を払えば年12回です。源泉所得税の納期の特例は、給与の支給人員が常時10人未満の源泉徴収義務者に限ってこれを年2回にできる仕組みで、源泉徴収のあらましは、納付手続を簡単にするための制度だと説明しています。
| 支払った時期 | 原則 | 納期の特例の承認を受けている場合 |
|---|---|---|
| 1月から6月まで | 支払った月の翌月10日まで(毎月) | 7月10日までにまとめて納める |
| 7月から12月まで | 支払った月の翌月10日まで(毎月) | 翌年1月20日までにまとめて納める |
出典:国税庁 No.2505、令和8年版 源泉徴収のあらまし(9〜10ページ)。期限の日が日曜日・祝日などの休日や土曜日に当たる時は、その休日明けの日が期限です。
要するに、原則は支払った月の翌月10日までですが、納期の特例では、1月から6月までの分は7月10日、7月から12月までの分は翌年1月20日にまとめて納めます。
気をつけたいのは範囲です。対象は給与・退職手当と一定の報酬だけで、それ以外から源泉徴収した分は、承認を受けていても翌月10日までに納めます(申請書の記載要領)。
| まとめて納められる(納期の特例の対象) | まとめられない(翌月10日まで) |
|---|---|
| 給与等・退職手当等から源泉徴収した分(非居住者に支払ったものを含む) | 原稿料・講演料などから源泉徴収した分(No.2795は「納期の特例の対象とはなりません」と書いています) |
| 弁護士(外国法事務弁護士を含む)、司法書士、土地家屋調査士、公認会計士、税理士、社会保険労務士、弁理士、海事代理士、測量士、建築士、不動産鑑定士、技術士などの業務に関する報酬・料金から源泉徴収した分(所得税法第204条第1項第2号) | 左の2つに当たらない所得から源泉徴収した分 |
出典:申請書の記載要領、国税庁 No.2795・No.2798。
顧問税理士の報酬から源泉徴収した税は給与分と一緒にまとめて納められますが(No.2798)、講師に払った講演料から源泉徴収した税は翌月10日までに納めます(原稿料・講演料は対象外)。
使える会社の条件|給与の支払を受ける人が常時10人未満
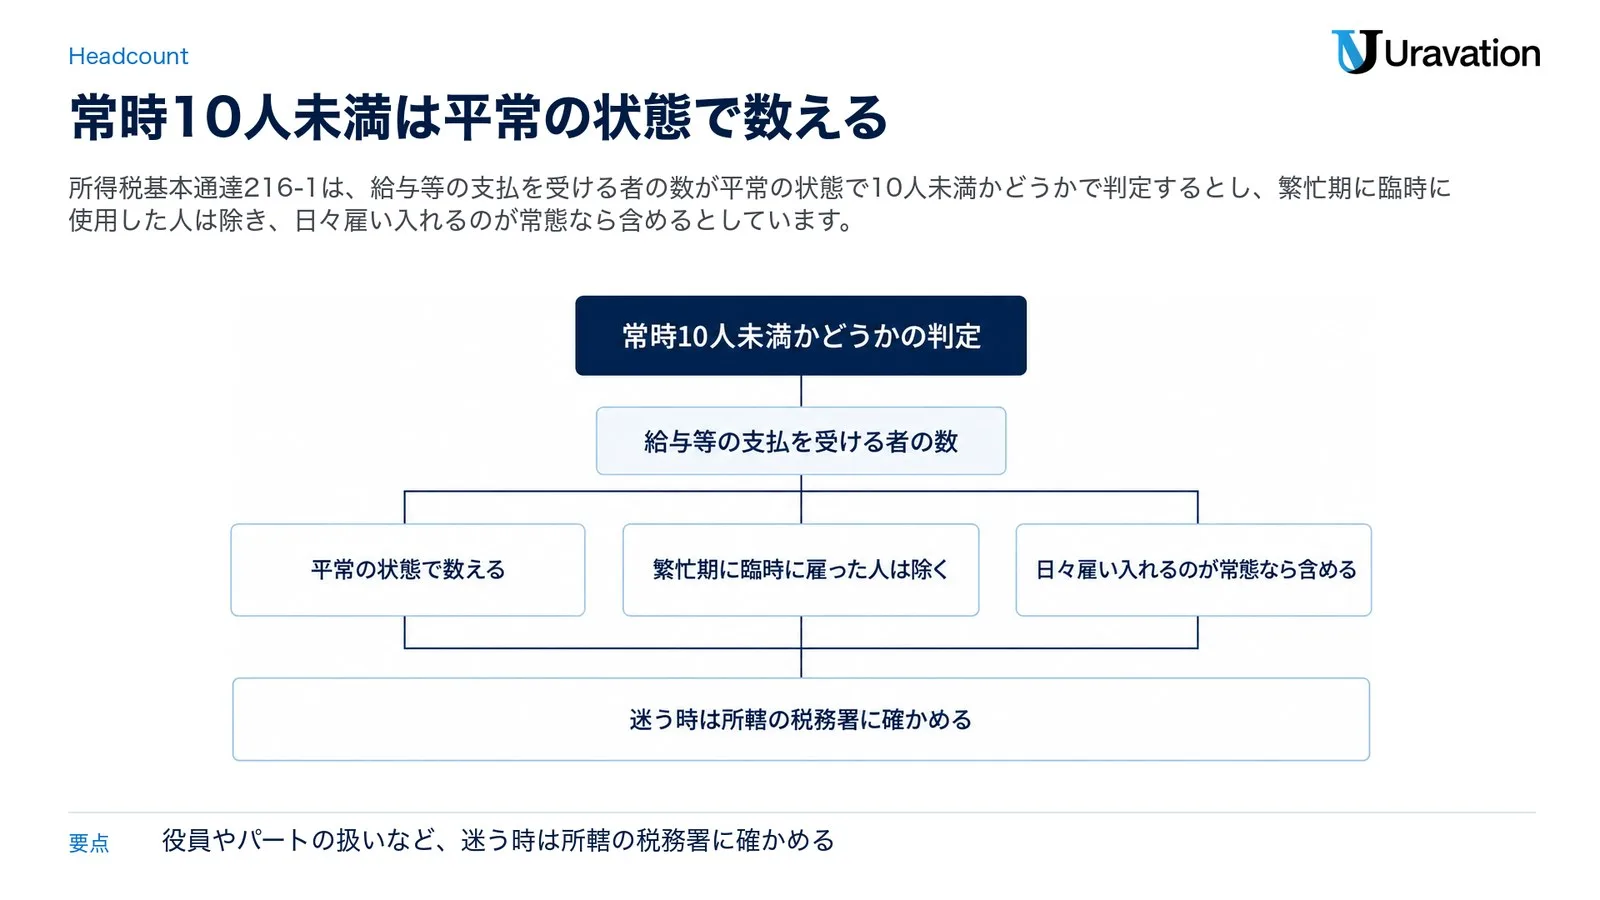
使えるのは、給与の支給人員が常時10人未満の源泉徴収義務者で、会社でも個人事業主でも同じです。国税庁の文が数えるのは「従業員」ではなく「給与等の支払を受ける者」で、常時10人未満かどうかの判定は所得税基本通達216-1にあります。基本は、平常の状態で数えることです。
| 場面 | 判定 | 根拠 |
|---|---|---|
| 給与等の支払を受ける者の数が、平常の状態で10人未満 | 常時10人未満 | 所得税基本通達216-1 |
| 繁忙期に臨時に使用した人数を含めると10人以上になるが、平常は10人未満 | 常時10人未満であるものとされる | 所得税基本通達216-1(1)、申請書の記載要領 |
| 建設業者のように日々雇い入れることが常態で、日々雇い入れる者を含めると平常は10人以上 | 常雇いが10人未満でも、常時10人未満ではない | 所得税基本通達216-1(2)、質疑応答事例 |
表の2行目と3行目は扱いが反対です。繁忙期に臨時に雇った人は除く一方、日々雇い入れるのが常態なら含める扱いです。質疑応答事例「給与等の支払を受ける者が常時10人未満であるかどうかの判定」では、常雇の従業員8人に加えて日雇労働者を通常5人から10人雇い入れている建設業の個人事業主について、回答は「納期の特例を適用することはできません」でした。申請書でも、臨時に雇い入れた人は外書き(ふだんの人数に含めず、別に書く)にします(記載要領)。
人数は、給与の支払事務を取り扱う事務所等ごとに、その事務所等から給与等の支払を受ける人の数で見ます(所得税法第216条)。事務所等が複数ある会社で、どこを単位に数えるか迷う時は、所轄の税務署に確かめてください。
役員やパートを数に入れるかは迷うところですが、この記事で読んだ国税庁の文(No.2505、質疑応答事例、通達216-1、記載要領)に名指しの書き方はありませんでした。判定が10人の前後に分かれるなら、迷う時は所轄の税務署に確かめるのが確実です。
なお、補助金の「常時使用する従業員」は補助金ごとの要件の言葉で、ここで数える「給与等の支払を受ける者」とは別の物差しです。補助金側の数え方は常時使用する従業員とは?役員・パート・派遣の数え方で扱っていますが、納期の特例の判定には使いません。
申請書の書き方|欄ごとの記入と提出先・e-Tax
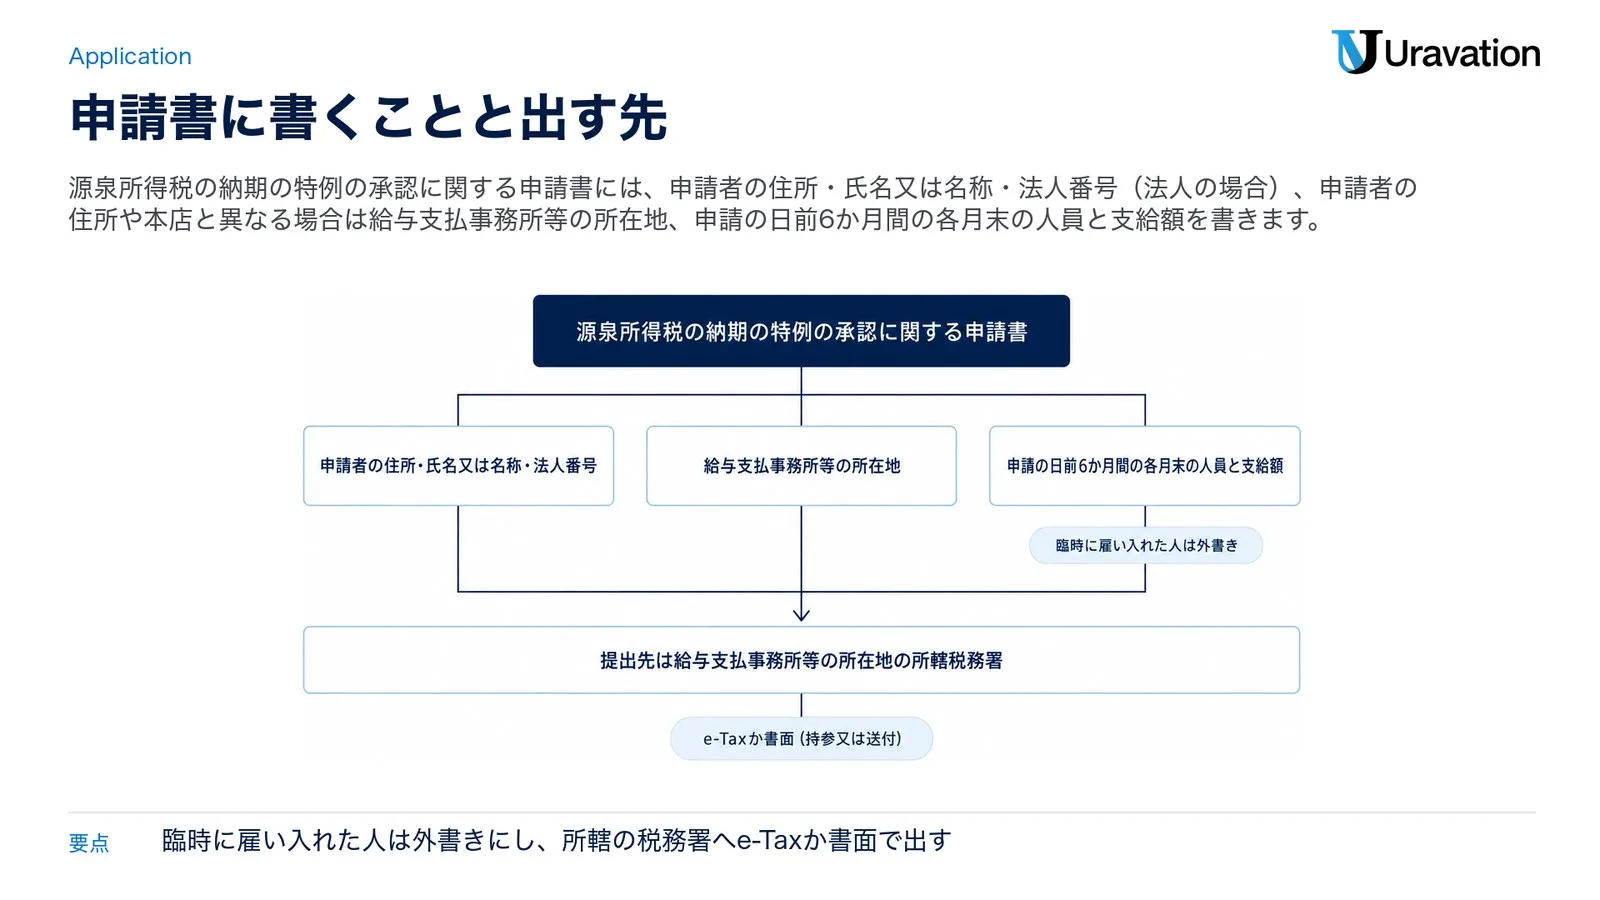
出す書類は「源泉所得税の納期の特例の承認に関する申請書」で、国税庁の手続の案内A2-8に様式と記載要領のPDFがあります。様式は1枚で、上の段に申請者の住所・氏名又は名称・法人番号を、下の段に「給与支払事務所等に関する事項」を書きます。
| 様式の欄 | 書くこと(記載要領・様式の言葉) |
|---|---|
| ( )税務署長殿 | 出す先の税務署の名前(A2-8) |
| 住所又は本店所在地・氏名又は名称(郵便番号・電話番号・フリガナも) | 申請者の住所(居所)又は本店(主たる事務所)の所在地と、氏名又は名称 |
| 法人番号 | 申請者(個人を除きます)の法人番号。様式の注記は「個人の方は個人番号の記載は不要です」 |
| 代表者氏名 | 法人の場合に、代表者の氏名 |
| 給与支払事務所等の所在地(郵便番号・住所・電話番号) | 申請者の住所(居所)又は本店(主たる事務所)の所在地と、給与支払事務所等の所在地とが異なる場合に書く |
| 申請の日前6か月間の各月末の給与の支払を受ける者の人員及び各月の支給金額 | 月区分(元号・年・月)ごとに、各月末の人員と各月の給与の支給金額を書く。臨時に雇い入れた人がいる時は、その人数を「支給人員」欄に、その支給金額を「支給額」欄にそれぞれ外書きする |
| 1 滞納・著しい納付遅延がやむを得ない理由による時はその理由の詳細/2 申請の日前1年以内に納期の特例の承認を取り消されたことがある場合はその年月日 | 該当する場合に限り書く |
| 税理士署名 | 申請書を税理士又は税理士法人が作成した場合に、その税理士等が署名する |
| 税務署整理欄 | 書かない |
出典:国税庁「源泉所得税の納期の特例の承認に関する申請書」(様式・PDF)と「記載要領」(いずれも2026年11月7日に取得)。
いちばん手間がかかるのは、申請の日前6か月間の各月末の人員と支給額です。給与台帳から、月末時点の人数とその月の支給額を6か月分拾います。臨時に雇い入れた人は外書き。ここを先に作っておくと、残りの欄はすぐ埋まります。
出し方はe-Taxか書面(持参又は送付)です。e-Taxならe-Taxソフト(WEB版)又はe-Taxソフトで作成・提出し、初めて使うなら利用者識別番号の取得から始めます。提出先は給与支払事務所等の所在地の所轄税務署。窓口に持って行くなら、令和8年10月1日から全ての税務署で総合窓口の受付時間が原則として午前9時から午後3時までになっています(A2-8)。
提出時期は「特に定められていません」(A2-8)。ただし、出した月の分からすぐまとめられるわけではありません(次の節)。
これから人を雇う会社が出す給与支払事務所等の開設届出書(A2-7・開設の事実があった日から1か月以内)は別の書類で、出しただけでは納期の特例は始まりません。設立から6か月たっていない会社が「申請の日前6か月間」の欄をどう書くかは記載要領に無いので、出す前に所轄の税務署に聞いておくと安心です。
出せば通るとは限りません。所得税法第217条第2項は、常時10人未満と認められない時、承認の取消しの通知から1年以内に申請した時(人数だけを理由とする取消しは除く)、国税の滞納があって納付に支障が生じるおそれがある時などに、税務署長が申請を却下できるとしています。
いつから使えるか|提出した月の翌月に源泉徴収する分から
申請書を出したその月の分から半年まとめになる、と思われがちですが違います。No.2505は、税務署長から却下の通知がない場合には、申請書を提出した月の翌月末日に承認があったものとみなされ、提出した月の翌月に源泉徴収する分から対象になると説明しています(所得税法第217条第5項)。
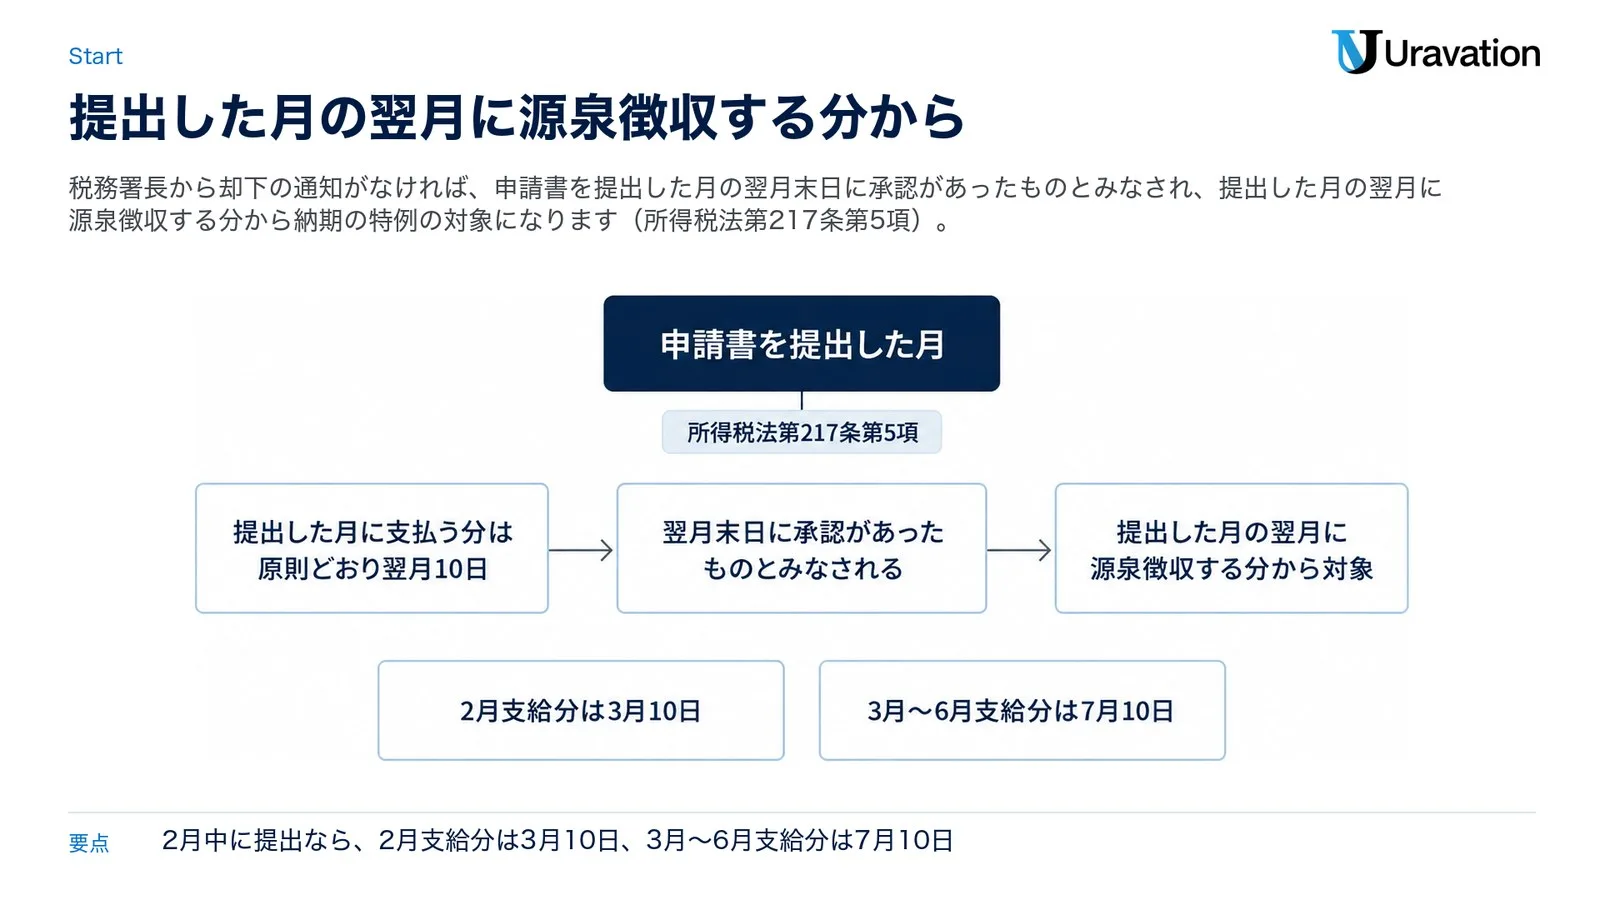
順番に並べると、まず申請書を提出した月に支払う分は原則どおり翌月10日に納める。次に、翌月末日に承認があったものとみなされる。そして、提出した月の翌月に源泉徴収する分から対象になる、という流れです。手続の案内(A2-8)の言い方では「申請の翌々月の納付分から」です。
No.2505には具体例が載っています。2月中に出した場合、2月支給分は3月10日、3月〜6月支給分は7月10日です。
| 申請書を提出した月が2月中の場合(給与等) | 納期限 |
|---|---|
| 2月支給分 | 3月10日(原則どおり翌月10日) |
| 3月〜6月支給分 | 7月10日(まとめて納める) |
出典:国税庁 No.2505「源泉所得税の納期の特例の承認に関する申請書を提出した直後の納付期限等」、記載要領の例。
この例を2026年の年末に当てはめると、次のようになります。国税庁の例ではなく、No.2505の説明に日付を入れた想定例です。税務署から承認や却下の通知が届いた時は、その通知の内容に従ってください。
| 申請書を出した月 | 承認があったとみなされる日 | 原則どおり翌月10日に納める分 | 納期の特例の対象になる最初の分 |
|---|---|---|---|
| 2026年11月 | 2026年12月末日 | 11月支給分は2026年12月10日(木)まで | 12月支給分(年末調整の精算を含む)は2027年1月20日(水)まで |
| 2026年12月 | 2027年1月末日 | 12月支給分は2027年1月12日(火)まで | 2027年1月〜6月支給分は7月10日まで(2027年7月10日は土曜日なので休日明けの日) |
2027年1月12日(火)と1月20日(水)は、国税庁の「令和8年分 年末調整のしかた」に年末調整に係る納期限として載っている日付です(2027年1月10日が日曜日、11日が成人の日のため、翌月10日の期限が12日になります)。11月中に出すと12月の1か月分だけが特例に入るのは、所得税法第216条が、承認を受けた日の属する期間は「その日の属する月から当該期間の最終月まで」としているためです。所得税基本通達216-2も、承認があったものとみなされる日などの以後に法定納期限が来る税から適用するとしていて、本来の期限が12月10日の11月支給分は入りません。12月に出した場合、「年末調整の分も1月20日でよい」と思い込みやすいところですが、12月支給分は原則どおり2027年1月12日(火)までです。
納付の期限と納付書|令和8年7〜12月分は2027年1月20日(水)
承認を受けた後の納付期限は、1月から6月までに支払った分が7月10日、7月から12月までに支払った分が翌年1月20日です。期限の日が日曜日、祝日などの休日や土曜日に当たる場合は、休日明けの日が期限になります(No.2505、国税通則法第10条第2項)。次に来る2回の期限は次のとおりです。
| まとめて納める分 | 納付期限 | 具体的な日 |
|---|---|---|
| 令和8年7月から12月までに支払った分 | 翌年1月20日 | 2027年1月20日(水) |
| 令和9年1月から6月までに支払った分 | 7月10日 | 2027年7月10日は土曜日なので、休日明けの日(暦では7月12日(月)) |
出典:2027年1月20日(水)は国税庁「令和8年分 年末調整のしかた」(1〜2ページ)の「納期の特例の承認を受けている場合は、令和9年1月20日(水)」。2027年7月の日付は、No.2505の休日の扱いをこの記事で暦に当てはめたもので、国税庁の資料から写した日付ではありません。
納める時は「給与所得・退職所得等の所得税徴収高計算書(納付書)」の納期特例分(源泉徴収のあらましでは「納期特例用」)を使います。毎月納める場合は一般分です。届出書を出した直後のように、1月から2月分は納期特例分、3月分以降は一般分と使い分ける場面もあります(No.2505)。年度・納期等の区分・半年分の人員・年末調整の欄の書き方は、源泉所得税の納付書の書き方|年度508・年末調整・納期特例で欄ごとに扱っています。
納め方は、e-Taxで「所得税徴収高計算書データ」を送信した上で納付する(キャッシュレス納付)か、納付書を添えて最寄りの金融機関又は所轄の税務署の窓口で納めるかの2通りです(源泉徴収のあらまし)。
期限を過ぎると延滞税や不納付加算税などを負担することになり(源泉徴収のあらまし)、滞納や納付の遅れで承認を取り消されることもあります(記載要領)。年2回しか来ないぶん、うっかり忘れやすい期限です。1月20日と7月10日は会社の予定表に先に入れておきましょう。
10人以上になった時・やめたい時|届出書と効力が失われる時期
承認を受けた後に給与の支払を受ける人が常時10人以上になったら遅滞なく、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を所轄の税務署に出します(所得税法第218条、A2-9)。
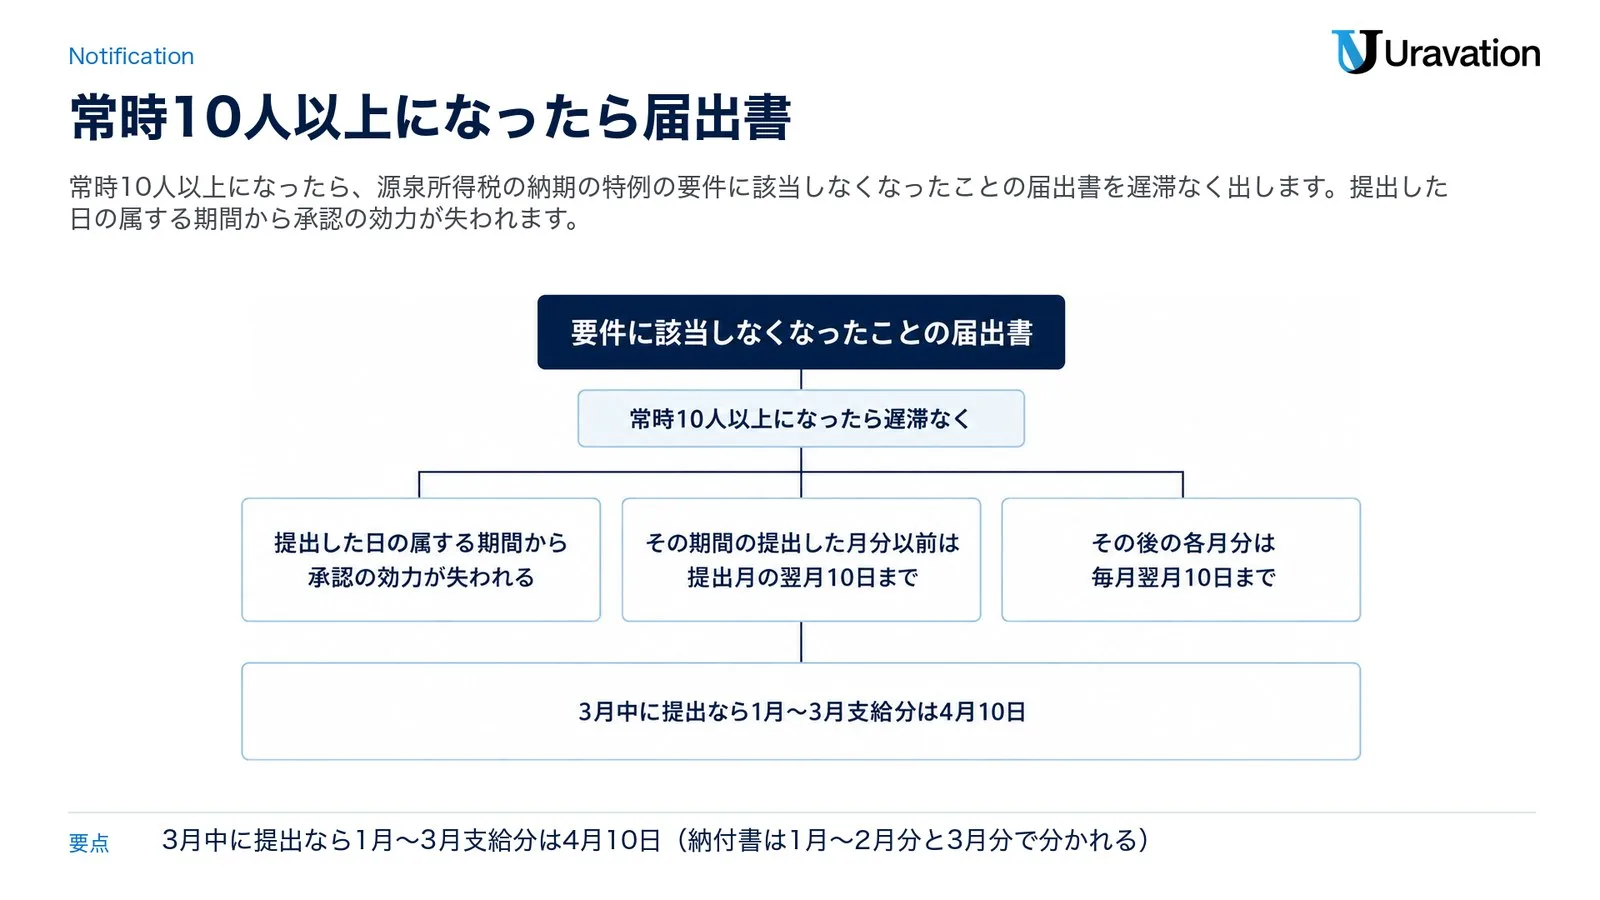
届出書を出すと、提出した日の属する期間から承認の効力が失われる仕組みです(No.2505・記載要領)。その期間の提出した月分以前は提出月の翌月10日までに、その後の各月分は毎月翌月10日までに納めます(A2-9、所得税法第219条)。
| 届出書を出した時期 | 納期限の例 | 出典 |
|---|---|---|
| 3月中 | 1月〜2月支給分は4月10日(納期特例分の徴収高計算書)、3月支給分も4月10日(一般分)、4月以後の支給分は翌月10日 | No.2505、届出書の記載要領 |
| 5月中 | 1月から5月までの分は6月10日、6月分は7月10日 | 所得税基本通達219-1(2) |
| 7月中 | 1月から6月までの分は7月10日、7月分は8月10日 | 所得税基本通達219-1(1) |
3月中に提出なら1月〜3月支給分は4月10日です。ただし使う納付書は、1月〜2月分(納期特例分)と3月分(一般分)で分かれます。
届出書の様式も1枚です。記載要領によると、住所・氏名又は名称・法人番号(個人を除く)・代表者氏名などのほか、「この届出書を提出する日における給与等の支給人員」に臨時に雇用している者を除いた数を書き(臨時の人数は外書)、「給与等の支払を受ける者の数が常時10人未満でなくなった理由等」に「事業拡大のため」「合併のため」のように簡単に書きます。出し方はe-Taxソフトか書面(持参又は送付)です(A2-9)。
では、10人未満のまま自分からやめたい時(取りやめ)はどうするか。国税庁の源泉所得税関係の手続の一覧(A2-1〜A2-42)にある納期の特例の手続は、A2-8(承認の申請)とA2-9(要件に該当しなくなった場合の届出)の2つでした。人数が常時10人未満のまま毎月の納付に戻したい場合に何を出すかは、この記事で読んだ国税庁のページには書かれていなかったので、所轄の税務署に確かめてください。
税務署の側から承認が取り消されることもあります(所得税法第217条第3項)。取消しの通知から1年以内の申請は却下されることがありますが、人数だけを理由とする取消しは除かれています(同条第2項第2号)。人数が減ってもう一度使いたくなった時は、出す時期を税務署に相談しておくと確実です。
年末調整との関係|過不足の精算で1月20日の納付額が変わる
納期の特例を受けている会社では、1月20日の納付が年末調整の後始末と重なります。12月の給与で年末調整をすると、その過不足の精算が、7月から12月までの分としてまとめて納める税額に入ってくるからです。国税庁の「令和8年分 年末調整のしかた」は、次のように説明しています。
| 精算の場面 | 年末調整のしかたの説明 |
|---|---|
| 納め過ぎ(過納額)が出た | 年末調整を行った月分(通常は12月分。納期の特例の承認を受けている場合には、その年の7月から12月までの分)として納付する源泉徴収税額から差し引いて、過納となった人に還付する。給与の支払者は、差し引いた残額を納める(39〜40ページ) |
| 差し引ききれない | その後に納付する源泉徴収税額から差し引いて、順次還付する(40ページ) |
| 足りない(不足額)が出た | 年末調整をする月分の給与から徴収し、なお残る時はその後に支払う給与から順次徴収する(41ページ) |
| 納める税額が0円になった | 「本税」欄が「0」の所得税徴収高計算書(納付書)を所轄の税務署に出す(2ページ・42ページ) |
つまり、1月20日に納める額は、年末調整で還付した分を差し引き、追加で徴収した分を含めた額です。還付が大きくて0円になっても、納付書は税務署に出します。12月の給与計算が終わった時点で一度数字を合わせておくと安心です。
年末調整の過不足をどの欄で計算するかは源泉徴収簿の書き方|令和8年分の年末調整と記入例、会社の年末調整の段取り全体は令和8年分 年末調整のやり方|会社の6手順と書類にまとめています。
住民税の納期の特例との違い|申請先は市区町村
給与から天引きして納める住民税(個人住民税の特別徴収)にも、常時10人未満の事業所向けの納期の特例がありますが、国の制度とは別物です。根拠は地方税法第321条の5の2で、承認するのは特別徴収した住民税を納める市町村の長。住民税も年2回にしたいなら、税務署とは別に市区町村へ申請します。
| 比べる点 | 源泉所得税の納期の特例(国) | 住民税の特別徴収の納期の特例 |
|---|---|---|
| 申請先 | 給与支払事務所等の所在地の所轄税務署 | 特別徴収した住民税を納める市区町村(法律の言葉では「納入すべき市町村の長」) |
| 人数の条件 | 給与の支給人員が常時10人未満 | 給与の支払を受ける者が常時10人未満の事務所等 |
| まとめる期間 | 1月〜6月/7月〜12月 | 6月〜11月/12月〜翌年5月 |
| 納める期限 | 7月10日/翌年1月20日 | 12月10日/翌年6月10日(各期間の最終月の翌月10日) |
| 根拠 | 所得税法第216条 | 地方税法第321条の5の2 |
出典:所得税法第216条、地方税法第321条の5の2(e-Gov法令検索)、国税庁 No.2505。
期限の月もずれています。国は7月と1月、住民税は12月と6月。両方の承認を受けている会社では、12月から1月と、6月から7月に納付が続けて来ます。
細かい扱いは市区町村ごとの案内で確かめます。大阪市は、12月10日又は6月10日が土曜日・日曜日・祝休日の場合は翌開庁日が期限、承認後に従業員等が常時10人以上となった場合は届け出が必要、申請書と届出書は電子申告(eLTAX)でも出せる、と案内しています。さいたま市は、承認されると毎年度特例が継続し、申請月以降の分について承認となる(月の20日頃までに申請)と書いています。締め日や様式は市区町村ごとに違うので、住民税を納めている市区町村の案内を見てください。従業員の住所が複数の市区町村にまたがる会社は、出す先もそれぞれに確かめると確実です。
市区町村に出す給与支払報告書の書き方は、令和8年分 給与支払報告書の書き方|総括表・提出先・eLTAXで扱っています。
令和9年分からの変化|防衛特別所得税が加わる
No.2505の冒頭は、源泉徴収した所得税および復興特別所得税について、かっこ書きで「令和9年分以後は所得税、防衛特別所得税および復興特別所得税」と読み替えるとしています。令和9年分からは、まとめて納める税の名前に防衛特別所得税が加わるということです。
2027年1月20日(水)に納めるのは、令和8年7月から12月までに支払った給与などの分です。納付書に印字された税目の文言の読み方は、源泉所得税の納付書の書き方の防衛特別所得税の節で扱っています。
【要注意】納期の特例で読み違えやすい4点
1. 申請すれば、その月の分からまとめられる
❌ 11月中に申請書を出したので、11月に支払った給与の源泉所得税も1月20日まで納めなくてよい。
⭕ 対象になるのは、提出した月の翌月に源泉徴収する分からです(No.2505)。11月中に出したなら、11月支給分は原則どおり12月10日までに納め、12月支給分から特例の対象になります。
2. 報酬なら何でもまとめられる
❌ 外部の講師に払った講演料も、顧問税理士の報酬と一緒に半年分まとめて納める。
⭕ まとめられる報酬は、弁護士・司法書士・税理士・社会保険労務士など所得税法第204条第1項第2号の報酬・料金だけです(記載要領)。原稿料や講演料は「納期の特例の対象とはなりません」(No.2795)。支払った月の翌月10日までに納めます。
3. 10人以上になっても、届け出なくてよい
❌ 人が増えたが、半年分まとめて納めるやり方をそのまま続ける。
⭕ 常時10人以上になったら、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」を遅滞なく出します(所得税法第218条、A2-9)。出した日の属する期間から承認の効力が失われ、その後は毎月翌月10日までの納付に戻ります。
4. 住民税も、税務署に申請すれば同じになる
❌ 税務署に申請書を出したので、住民税の特別徴収も年2回になった。
⭕ 住民税の納期の特例は地方税法第321条の5の2による別の制度で、承認するのは市区町村です。期限も12月10日と翌年6月10日で、国の7月10日と翌年1月20日とは違います。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
納期の特例の申請書は、いつまでに出せばよいですか?
提出時期は「特に定められていません」(A2-8)。ただし対象は提出した月の翌月に源泉徴収する分からなので、2026年11月中なら12月支給分から、12月中なら2027年1月支給分からです(この記事の想定例)。
承認の通知が届かないのですが、使ってよいですか?
申請書を出した月の翌月末日までに承認又は却下の処分がなければ、その日に承認があったものとみなされます(所得税法第217条第5項、No.2505)。通知が来ないまま翌月末日を過ぎれば、承認を受けたものとして扱われます。却下の通知が届いた場合は使えません。
常時10人未満の人数に、役員やパートは入りますか?
国税庁の文が数えるのは「給与等の支払を受ける者」で、平常の状態で判定します(所得税基本通達216-1)。役員やパートを名指しした書き方は、この記事で読んだ国税庁の文にはありませんでした。判定が10人の前後に分かれるなら、所轄の税務署に確かめてください。
1月20日に納める時の納付書は、どれを使いますか?
「給与所得・退職所得等の所得税徴収高計算書(納付書)」の納期特例分を使います。欄の書き方は源泉所得税の納付書の書き方で扱っています。e-Taxで所得税徴収高計算書データを送って納める方法もあります。
納期の特例をやめたい時(取りやめ)は、何を出しますか?
常時10人以上になった時は、要件に該当しなくなったことの届出書を遅滞なく出します(A2-9)。人数が10人未満のまま自分からやめる場合に何を出すかは、読んだ国税庁のページに書かれていなかったので、所轄の税務署に確かめてください。
従業員が数人の個人事業主でも使えますか?
人数の条件を満たして承認を受ければ使えます。No.2505の対象は「源泉徴収義務者」で会社に限りません。質疑応答事例も個人事業主について人数で判定しています(その例は日雇いを含めると常時10人以上になるので使えない、という回答でした)。申請書の様式は、法人番号の欄に「個人の方は個人番号の記載は不要です」と注記しています。
納期の特例を使うまでの段取り|人数の確認から1月20日の納付まで
- 給与等の支払を受ける人の数を平常の状態で数える(臨時の人は除き、日雇いが常態なら含める)。10人の前後で迷うなら税務署に確かめる。
- まとめられる税を分ける。給与・退職手当と、弁護士・税理士・社会保険労務士などの報酬・料金が対象。原稿料・講演料は毎月の納付のまま。
- 申請の日前6か月間の各月末の人員と各月の支給金額を給与台帳から拾い、申請書を書く。臨時に雇い入れた人は外書き。
- 給与支払事務所等の所在地の所轄税務署へ、e-Taxか書面(持参又は送付)で出す。
- 提出した月に支払う分は翌月10日までに納める。翌月末日に承認があったものとみなされたら、翌月に源泉徴収する分から特例の対象。
- 7月から12月までの分は翌年1月20日(令和8年分は2027年1月20日(水))、1月から6月までの分は7月10日までに、納期特例分の納付書で納める。年末調整の過不足もここで精算する。
- 常時10人以上になったら届出書を遅滞なく出し、毎月の納付に戻す。住民税も年2回にしたいなら市区町村に別に申請する。
経理の書類づくりや確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(申請書や届出書の作成・提出の代行はお受けしていません)。人数の数え方や納付の判断で迷う場合は、国税庁「税についての相談窓口」で案内されている窓口か、税理士にご相談ください。
参考・出典
- No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例・No.2795 原稿料や講演料等を支払ったとき・No.2798 弁護士や税理士等に支払う報酬・料金 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-07)
- A2-8 源泉所得税の納期の特例の承認に関する申請(申請書の様式・記載要領)・A2-9 源泉所得税の納期の特例の要件に該当しなくなった場合の届出(届出書の様式・記載要領)・A2-7 給与支払事務所等の開設・移転・廃止の届出・税務手続の案内 A2 源泉所得税関係 — 国税庁(参照日: 2026-11-07)
- 給与等の支払を受ける者が常時10人未満であるかどうかの判定 — 国税庁 質疑応答事例(令和7年8月1日現在の法令・通達等に基づく、参照日: 2026-11-07)
- 所得税基本通達 法第216条《源泉徴収に係る所得税の納期の特例》関係(216-1・216-2・219-1) — 国税庁(参照日: 2026-11-07)
- 令和8年版 源泉徴収のあらまし(源泉徴収制度について 9〜11ページ) — 国税庁(令和7年12月、参照日: 2026-11-07)
- 令和8年分 年末調整のしかた(表紙・目次 1〜2ページ、過不足額の精算 39〜41ページ、税額の納付 42ページ) — 国税庁(令和8年8月、参照日: 2026-11-07)
- 所得税法(第216条〜第219条)・国税通則法(第10条)・地方税法(第321条の5の2) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-07)
- 納期の特例について — さいたま市(参照日: 2026-11-07)・給与所得等に係る市民税・府民税・森林環境税特別徴収税額の納期の特例に関する承認申請書 — 大阪市(参照日: 2026-11-07)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月7日時点の法令(e-Gov法令検索)と国税庁・市の公表資料に基づく参考情報です。法令、様式、手続の案内は変わる場合があります。納期の特例を受けられるか、人数の数え方、納付期限や納付書の書き方、住民税の手続で迷う場合は、所轄の税務署、市区町村、税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。