判断の分かれ目は、給与の「収入」をそのまま判定欄へ入れず、令和8年分の表で「所得」に直すことに尽きます。2026年10月20日時点の令和8年分様式では、本人の合計所得金額を求めた後、489万円以下なら基礎控除104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円を選びます。給与所得控除の最低保障額は74万円です。
もう一つの分岐は年末調整を行う日です。令和8年12月1日以後に行う年末調整では令和8年分様式を使い、令和8年11月30日以前に令和8年分の年末調整を行う場合は、令和7年分様式を補正して使用する等の対応が必要です。これは書類の配布・回収日ではなく、年末調整の実施日による区分です。
令和8年分の正式名称は「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」です。名前のとおり、一枚に四つの申告欄があります。総務・経理が点検するときは、本人の基礎控除だけで終わらせず、同じ所得見積りが配偶者、特定親族、所得金額調整控除の欄へ正しく反映されているかを追うのがポイントです。
最初の分岐は「いつ回収したか」ではなく年末調整日
12月1日以後なら令和8年分様式を使う
国税庁の給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告には、令和8年分様式を令和8年12月1日以後に行う年末調整で使用すると明記されています。通常の12月年末調整では、同ページに掲載されている令和8年分の様式と記載例を使います。
11月30日以前に年末調整する場合は旧様式を補正する等の対応
令和8年分の所得税について、令和8年11月30日以前に年末調整を行う場合、国税庁の案内は「令和7年分の様式を補正して使用する等」としています。独自に補正方法を決めるのではなく、所轄税務署や税理士へ扱いを相談してください。国税庁の令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&Aは、令和8年分の最後の給与を11月30日以前に支払って行う年末調整には改正後の基礎控除等が適用されず、改正後の控除を受けるには確定申告等が必要だと説明しています(Q1-3)。一方で、改正を反映した申告書を12月1日より前から提出してもらうことは差し支えないとしています(Q1-2)。基準になるのは年末調整を実施する日です。
提出期限と保管先
従業員は、その年最後に給与等の支払を受ける日の前日までに、主たる給与の支払者へ提出します。会社は税務署から提出を求められた場合を除き、通常は税務署へ送らずに保管します。社内締切を前倒しで設定する場合も、法定の提出時期と社内運用上の締切を分けて案内すると混乱を防げます。
一枚の中にある四つの申告欄を先に見分ける
| 申告欄 | 主に記入する人 | 会社が見る数字 |
|---|---|---|
| 基礎控除申告書 | 基礎控除を受ける給与所得者 | 本人の合計所得金額と104万円・67万円・62万円等の判定 |
| 配偶者控除等申告書 | 配偶者控除または配偶者特別控除を受ける人 | 本人の区分Ⅰ、配偶者の区分Ⅱ、控除額 |
| 特定親族特別控除申告書 | 対象となる19歳以上23歳未満の親族がいる人 | 親族の年齢、合計所得金額、段階別の控除額 |
| 所得金額調整控除申告書 | 年末調整対象給与が850万円を超え、所定の要件に当てはまる人 | 要件のチェック、対象となる親族等の情報 |
最初に全員分の四欄を埋めさせる運用にすると、不要な記入と差戻しが増えます。本人の所得、配偶者や親族の状況、年末調整対象給与の見込みを見て、必要な欄だけを記入してもらいましょう。
パート・アルバイトという呼称だけで提出の要否を決めず、その人が年末調整で基礎控除を受けるかを確認します。なお、助成金で使う「常時使用する従業員」は別の判定です。人事資料で区分を併記する場合は、常時使用する従業員とは?役員・パート・派遣の数え方も参照してください。
上部の共通欄は会社情報と本人情報を分けて確認する
所轄税務署・会社名・法人番号は会社の案内と合わせる
様式上部には、所轄税務署長、給与の支払者の名称、法人番号、所在地などの共通欄があります。給与の支払者の法人番号は、申告書を受理した会社が付記する欄であり、従業員は記入する必要がありません。会社名や所在地をあらかじめ印字するなど、部署ごとに表記が揺れない運用にし、前年の情報が残っていないかも回収前に会社側で確認してください。
本人の氏名・住所は本人確認情報と照合する
従業員は上部の本人欄に氏名と住所または居所を記入・確認します。この共通欄に従業員本人の個人番号欄はありません。住所変更があった人は、給与システムや扶養控除等申告書との不一致も合わせて確認します。配偶者、特定親族、所得金額調整控除の対象となる親族等の個人番号欄は別にあるため、各欄の対象者について会社の個人番号管理ルールに沿って確認してください。
収入金額と所得金額を分けると記入ミスが減る
収入金額は天引き前の課税対象給与・賞与の年額見込み
基礎控除申告書の「給与所得」の収入金額には、その年中に支払が確定する課税対象の給与・賞与を、源泉所得税や社会保険料を差し引く前の金額で見積もって記入します。手取り額でも、賃金台帳の総支給額を無条件に足した額でもありません。非課税限度内の通勤手当や通常必要な出張旅費など、給与所得の収入金額に含めないものを除きます。国税庁のNo.2508 給与所得となるものとNo.2668 年末調整の対象となる給与も確認してください。
複数の勤務先から給与を受ける場合は、年末調整の対象外となる他社分を含め、全ての給与収入を合算してから給与所得を求めます。前職分や副業先の給与を落とすと、基礎控除だけでなく配偶者控除等の計算にも影響します。会社側は、源泉徴収票の「支払金額」相当または給与システムの課税支給額見込みと照合します。
所得金額は令和8年分の表で計算する
給与所得は「収入金額から給与所得控除等を差し引いた金額」です。令和8年分は最低保障額が65万円から74万円へ変わりました。ただし、全ての収入帯で単純に収入から74万円を引くわけではありません。正式様式の裏面または合計所得金額の計算について(令和8年分)の表を使います。
| 給与の収入金額 | 給与所得の金額 |
|---|---|
| 1円以上740,999円以下 | 0円 |
| 741,000円以上2,190,999円以下 | 収入金額から740,000円を差し引く |
| 2,191,000円以上2,192,999円以下 | 1,451,000円 |
| 2,193,000円以上2,195,999円以下 | 1,453,000円 |
| 2,196,000円以上2,199,999円以下 | 1,456,000円 |
| 2,200,000円以上3,599,999円以下 | 収入金額を4で割り、千円未満を切り捨てた額×2.8-80,000円 |
| 3,600,000円以上6,599,999円以下 | 収入金額を4で割り、千円未満を切り捨てた額×3.2-440,000円 |
| 6,600,000円以上8,499,999円以下 | 収入金額×90%-1,100,000円 |
| 8,500,000円以上 | 収入金額-1,950,000円 |
所得金額調整控除または特定支出控除の適用がある場合は、それらを差し引いた後の給与所得金額を記入します。高額給与の人を一律に「収入-1,950,000円」で終わらせない点が重要です。
給与以外の所得も合算する
事業所得、不動産所得、雑所得、公的年金等に係る雑所得などがあれば、「給与所得以外の所得の合計額」へ所得金額を記入します。ここも収入額ではなく、収入から必要経費や所定の控除を差し引いた所得額です。判断が難しい所得があるときは、従業員に税理士または税務署への相談を案内してください。
給与所得と公的年金等に係る雑所得の双方があり、その合計額が10万円を超える場合は、給与・年金型の所得金額調整控除を給与所得から差し引いた上で、年金の雑所得と合算して本人の合計所得見積額を求めます。この調整は基礎控除申告書の所得見積りには反映しますが、会社が年末調整で控除そのものを適用する仕組みではありません。適用を受ける場合は本人の確定申告が必要です。
基礎控除申告書は三つの動作で書ける
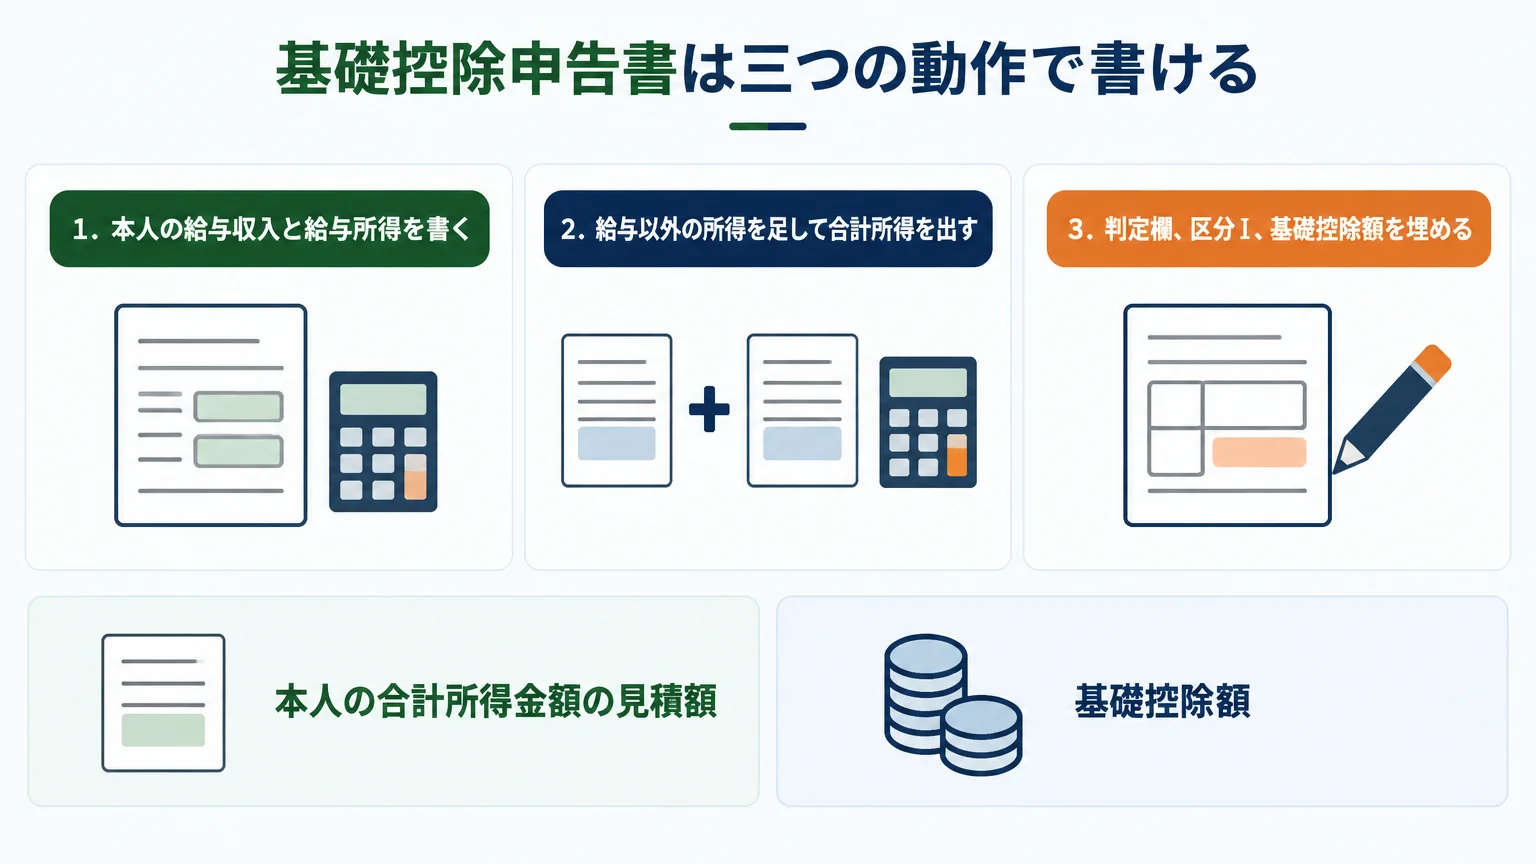
1.本人の給与収入と給与所得を書く
「給与所得」の行に、年間の給与収入見込みと、令和8年分の表で計算した給与所得金額を記入します。複数社分があれば合算します。会社側は、自社で支給した年額より申告額が少なくないかを最初に見ると、前職分・賞与・副業給与の漏れに気づきやすくなります。
2.給与以外の所得を足して合計所得を出す
給与所得と給与以外の所得を合計し、「あなたの本年中の合計所得金額の見積額」へ記入します。基礎控除を決めるのはこの合計所得金額です。給与の収入金額をそのまま判定表に当てないでください。
3.判定欄、区分Ⅰ、基礎控除額を埋める
| 本人の合計所得金額の見積額 | 基礎控除額 | 配偶者欄で使う区分Ⅰ |
|---|---|---|
| 489万円以下 | 104万円 | A(900万円以下) |
| 489万円超655万円以下 | 67万円 | |
| 655万円超900万円以下 | 62万円 | |
| 900万円超950万円以下 | 62万円 | B |
| 950万円超1,000万円以下 | 62万円 | C |
| 1,000万円超2,350万円以下 | 62万円 | 記入不要 |
| 2,350万円超2,400万円以下 | 48万円 | 記入不要 |
| 2,400万円超2,450万円以下 | 32万円 | 記入不要 |
| 2,450万円超2,500万円以下 | 16万円 | 記入不要 |
| 2,500万円超 | 基礎控除なし | 記入不要 |
区分ⅠのA・B・Cは配偶者控除額または配偶者特別控除額を求めるための記号です。配偶者欄を記入しない人は区分Ⅰも不要です。本人の合計所得金額が1,000万円を超える場合、配偶者控除・配偶者特別控除は適用されないため、区分Ⅰは記入しません。
記入例で104万円・67万円・62万円を選ぶ
例1:給与収入400万円、給与以外の所得なし
給与収入400万円を令和8年分の表に当てると、400万円÷4=100万円、100万円×3.2-44万円=276万円です。合計所得金額は276万円なので、489万円以下にチェックし、基礎控除の額は104万円、配偶者欄も書く場合の区分ⅠはAです。
例2:給与収入700万円、給与以外の所得なし
給与所得は700万円×90%-110万円=520万円です。合計所得金額は489万円超655万円以下に入るため、基礎控除の額は67万円です。本人所得は900万円以下なので、配偶者欄を記入する場合の区分ⅠはAになります。
例3:給与収入900万円、所得金額調整控除の対象外
給与所得は900万円-195万円=705万円です。合計所得金額は655万円超900万円以下に入るため、基礎控除の額は62万円、区分ⅠはAです。年齢23歳未満の扶養親族がいるなど所得金額調整控除の要件を満たす場合は、控除後の給与所得で判定するため、同じ収入900万円でも所得金額は変わります。
国税庁の令和8年分の公式記載例では、給与収入897万円の人について、所得金額調整控除を反映した給与所得697万3,000円を記入し、基礎控除62万円、区分ⅠAとする例が示されています。
配偶者控除等申告書は区分Ⅰと区分Ⅱを交差させる
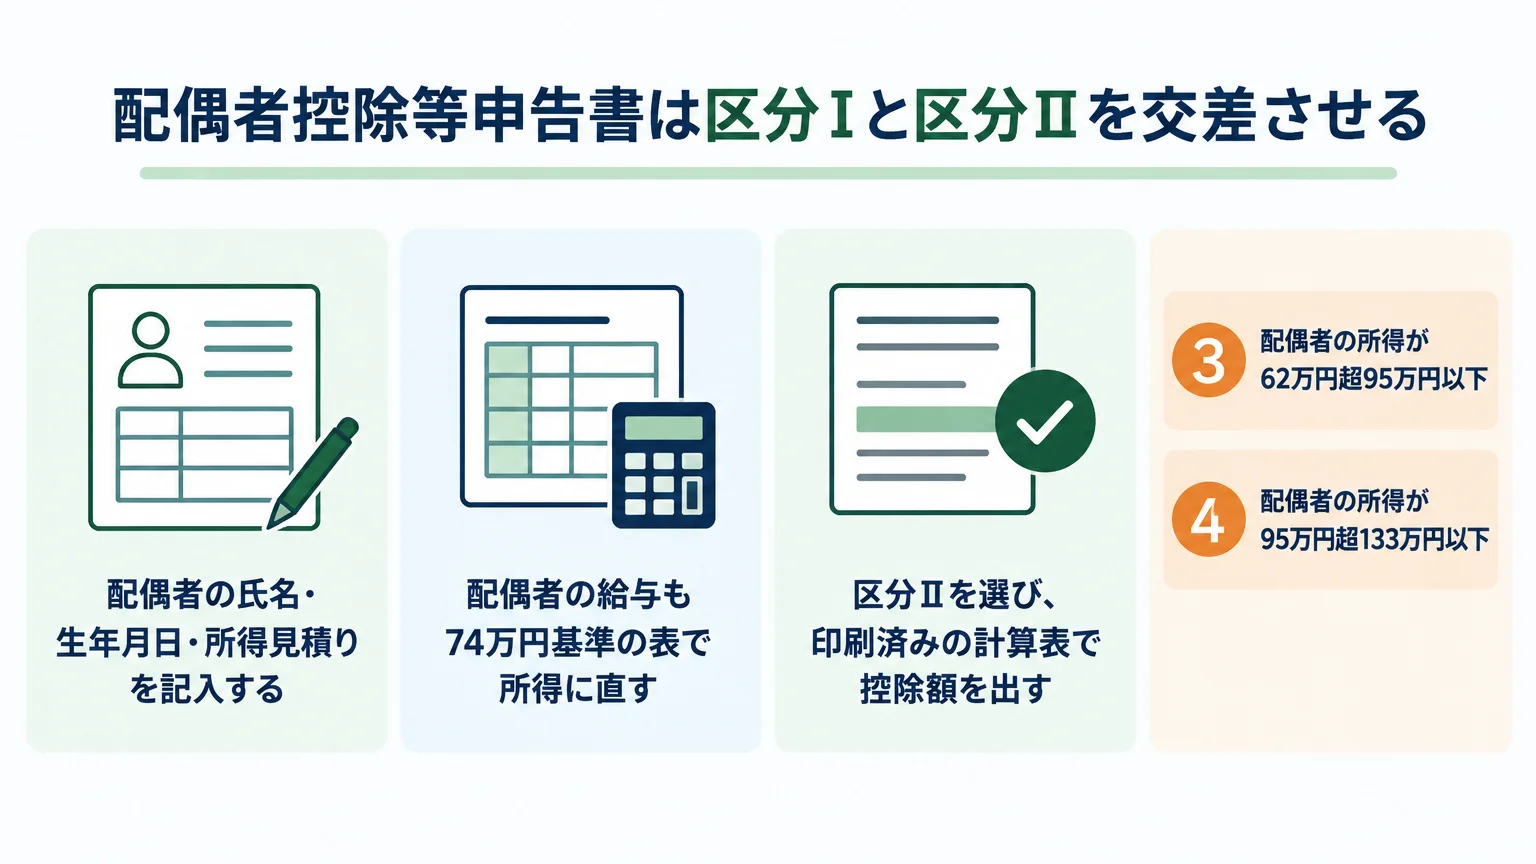
配偶者の氏名・生年月日・所得見積りを記入する
本人と生計を一にする配偶者について、氏名、個人番号、生年月日、住所が本人と異なる場合の住所などを記入します。個人番号は一定の要件で記載を要しない場合があるため、空欄だけで差戻しにせず、会社の個人番号管理ルールを確認します。他の所得者の扶養親族・特定親族とされる人、青色事業専従者として給与を受ける人、白色事業専従者などは対象外となるため、所得額だけで判定しません。
配偶者の給与も74万円基準の表で所得に直す
配偶者の収入が給与だけなら、令和8年分の給与所得控除後の表で所得を求めます。配偶者控除の所得要件は62万円以下で、給与だけの場合の収入目安は136万円以下です。配偶者特別控除は62万円超133万円以下で、給与だけの場合は136万円超207万円以下が目安です。本人の合計所得金額が1,000万円を超える場合、または配偶者の合計所得金額が133万円を超える場合は、配偶者控除・配偶者特別控除の対象になりません。
区分Ⅱを選び、印刷済みの計算表で控除額を出す
- ①:配偶者の所得が62万円以下で、年齢70歳以上
- ②:配偶者の所得が62万円以下で、年齢70歳未満
- ③:配偶者の所得が62万円超95万円以下
- ④:配偶者の所得が95万円超133万円以下
本人の区分Ⅰと配偶者の区分Ⅱを、申告書に印刷された「控除額の計算」表へ当てはめます。例えば本人がA、配偶者が②なら配偶者控除額は38万円です。配偶者控除と配偶者特別控除を同時に使うことはできず、夫婦双方が互いに配偶者特別控除を受けることもできません。
特定親族特別控除申告書は年齢と所得帯をセットで見る
令和8年分の対象者
特定親族とは、本人と生計を一にする年齢19歳以上23歳未満の配偶者以外の親族等で、合計所得金額が62万円超123万円以下の人です。令和8年分の生年月日の範囲は平成16年1月2日から平成20年1月1日まで。収入が給与だけなら、給与収入136万円超197万円以下が目安です。
ただし、配偶者、青色事業専従者として給与を受ける人、白色事業専従者などは対象外です。また、同じ人について他の所得者が特定親族特別控除等を受ける場合や、配偶者特別控除との重複が生じる場合は重ねて適用できません。特定親族に該当する二人が互いを対象とし、双方で控除を受けることもできません。誰がどの控除を受けるかを確認し、年齢と所得帯だけで確定しないでください。
親族の所得に応じて控除額を記入する
| 特定親族の合計所得金額 | 特定親族特別控除額 |
|---|---|
| 62万円超85万円以下 | 63万円 |
| 85万円超90万円以下 | 61万円 |
| 90万円超95万円以下 | 51万円 |
| 95万円超100万円以下 | 41万円 |
| 100万円超105万円以下 | 31万円 |
| 105万円超110万円以下 | 21万円 |
| 110万円超115万円以下 | 11万円 |
| 115万円超120万円以下 | 6万円 |
| 120万円超123万円以下 | 3万円 |
親族の所得が62万円以下なら特定親族特別控除ではなく、年齢などの要件を満たす場合は扶養控除側で判定します。123万円を超える場合は特定親族特別控除の対象外です。氏名、続柄、生年月日、所得見積額を記入し、住所が異なる場合や非居住者の場合は該当欄と必要書類も点検します。
社会保険の扶養基準をこの欄へ持ち込まない
この申告書は所得税の合計所得金額で判定します。健康保険の被扶養者認定は別制度です。「130万円」を基礎控除申告書の判定額として使ってはいけません。さらに、社会保険側でも19歳以上23歳未満の配偶者以外については年間収入150万円未満とする取扱いがあります。税の136万円・197万円と、社会保険の基準は分けて案内してください。詳しくは日本年金機構の19歳以上23歳未満の被扶養者認定に関する案内を確認できます。
所得金額調整控除申告書は給与850万円超が入口
記入対象となる四つの要件
年末調整の対象となる給与収入が850万円を超え、次のいずれかに当てはまる人が記入します。
- 本人が特別障害者である
- 同一生計配偶者が特別障害者である
- 扶養親族が特別障害者である
- 年齢23歳未満の扶養親族がいる
二つ以上に該当しても、いずれか一つの要件へチェックし、該当者情報を記入すれば差し支えありません。給与収入が850万円以下なら、この欄は記入不要です。
850万円を超えるか確定していなくても提出できる
申告書の提出時点で850万円を超えるか明らかでなくても、超えた場合に適用を受けたい人は必要事項を記入して提出できます。最終的な年末調整対象給与が850万円以下なら適用されません。控除額は会社が年間給与を集計した後に計算し、上限は15万円です。
給与と年金の双方がある人の別の調整に注意する
所得金額調整控除には、給与所得と公的年金等に係る雑所得の双方がある人を対象とする別の仕組みもあります。本人は基礎控除申告書の合計所得見積りを作るときに控除後の給与所得を使いますが、会社は年末調整でこの控除を適用できません。適用を受ける場合は確定申告が必要です。「申告書の見積りへ反映すること」と「年末調整で控除を適用すること」を分けて案内してください。
令和7年分から変わった数字を一度で押さえる
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 所得132万円以下の基礎控除 | 95万円 | 所得489万円以下は104万円 |
| 所得132万円超336万円以下の基礎控除 | 88万円 | |
| 所得336万円超489万円以下の基礎控除 | 68万円 | |
| 所得489万円超655万円以下の基礎控除 | 63万円 | 67万円 |
| 所得655万円超2,350万円以下の基礎控除 | 58万円 | 62万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 同一生計配偶者等の所得要件 | 58万円以下 | 62万円以下 |
| 配偶者特別控除の所得範囲 | 58万円超133万円以下 | 62万円超133万円以下 |
| 特定親族の所得範囲 | 58万円超123万円以下 | 62万円超123万円以下 |
令和8年分の法定の基礎控除額は62万円で、合計所得金額に応じて加算があります。所得489万円以下の104万円は62万円に42万円を加えた額、489万円超655万円以下の67万円は62万円に5万円を加えた額です。令和7年分の95万円・88万円・68万円・63万円・58万円を、令和8年分の判定表として使わないでください。変更の根拠は国税庁の昨年と比べて変わった点(基礎控除の引上げ等)で確認できます。
会社は提出された数字をこの順で点検する
1.様式の年分と年末調整日を合わせる
令和8年12月1日以後の年末調整か、11月30日以前かを分けます。12月以後は令和8年分様式、11月30日以前は令和7年分様式を補正して使用する等の対応です。回収日だけで様式の正誤を判定しません。
2.給与収入見積額を賃金台帳・給与システムと照合する
自社が支払った課税対象の給与・賞与の累計と、申告書の収入見積額を比べます。非課税通勤手当等を含む総支給額ではなく、源泉徴収票の「支払金額」相当または給与システムの課税支給額で照合してください。申告額の方が少ない場合は従業員へ訂正を依頼し、会社が推測で本人欄を書き換える運用は避けます。給与資料の証拠性や不備例は、助成金の支給申請で賃金台帳はどう見られる?整え方と不備例4選【2026年】でも確認できます。助成金申請と年末調整は別手続きですが、支給日・支給額・対象者を説明できる状態に整える点は共通します。
3.令和8年分の給与所得へ換算しているかを見る
本人、配偶者、特定親族の給与所得はいずれも令和8年分の表で計算します。74万円は給与所得控除の最低保障額であり、基礎控除額ではありません。旧年分の65万円を使った計算が残っていないかを点検します。
4.本人の判定と配偶者欄の連動を見る
本人の合計所得に応じた104万円・67万円・62万円等が選ばれているか、配偶者欄を使う場合は区分ⅠA・B・Cが正しいかを見ます。次に、配偶者の区分Ⅱと交差させた控除額を確認します。国税庁の令和8年分年末調整Q&Aは、誤りがある場合に従業員へ訂正を依頼し、適正な控除額で年末調整するよう案内しています。
5.親族の年齢・所得・書類を確認する
特定親族は平成16年1月2日から平成20年1月1日生で、所得62万円超123万円以下かを確認します。配偶者と特定親族の双方について、生計関係、他の所得者による控除の対象、事業専従者などの除外要件も確認してください。国外居住の配偶者または特定親族については、親族関係書類と送金関係書類の提出・提示も点検します。扶養控除等申告書の提出時に親族関係書類を受け取っている場合は、重複提出が不要となる扱いがあります。
6.源泉徴収簿へ転記する
点検後の基礎控除額、配偶者控除額または配偶者特別控除額、特定親族特別控除額を源泉徴収簿へ転記します。年末調整実務の全体は令和8年分年末調整のしかたに会社向けチェック項目とともに掲載されています。
同じ時期に回収する保険料控除申告書には、令和8年分から「☆年齢23歳未満の扶養親族」欄が加わりました。欄ごとの書き方と特例の計算は令和8年分 保険料控除申告書の書き方で整理しています。
差戻しになりやすい記入を先回りで防ぐ
収入金額をそのまま合計所得欄へ書く
誤り:給与収入400万円を合計所得400万円として判定する。
正しい扱い:令和8年分の表で給与所得276万円に直し、給与以外の所得を足して判定します。
勤務先一社分だけを書く
誤り:年末調整を行う会社の給与だけを基礎控除申告書へ記入する。
正しい扱い:他社分を含む全ての給与収入を合算して給与所得を求めます。
令和7年分の控除額と65万円を流用する
誤り:基礎控除95万円・88万円・68万円等や、給与所得控除の最低保障65万円を令和8年分へ使う。
正しい扱い:基礎控除は令和8年分の104万円・67万円・62万円等、給与所得は令和8年分の74万円基準の表で計算します。
税法上の扶養と社会保険の扶養を同じ基準で判定する
誤り:130万円だけを見て配偶者欄や特定親族欄を記入する。
正しい扱い:この申告書は税法上の合計所得金額で判定し、社会保険の被扶養者認定は別の手続きとして確認します。
会社が本人に代わって数字を推測修正する
誤り:給与台帳と合わない箇所を会社が推測で書き換える。
正しい扱い:差異を従業員へ示し、本人に訂正を依頼した上で年末調整へ反映します。
よくある質問
基礎控除申告書の「収入金額」とは手取りですか?
手取りではありません。その年中に支払が確定する課税対象の給与・賞与を、源泉所得税や社会保険料を差し引く前の金額で見積もります。非課税限度内の通勤手当などは含めません。複数の勤務先がある場合は全ての給与収入を合算します。
独身でも基礎控除申告書を出しますか?
年末調整で基礎控除を受ける場合は提出します。配偶者がいない人は配偶者控除等申告書の欄を記入しませんが、基礎控除申告書の欄は別です。
給与収入が136万円以下なら基礎控除は104万円ですか?
給与収入だけで、ほかの所得がなければ、給与収入136万円は給与所得62万円となるため、本人の基礎控除は104万円です。ただし、本人の基礎控除は最終的に本人の合計所得金額で判定します。事業所得や雑所得などがあれば合算が必要です。また、136万円は配偶者や扶養親族等について給与収入だけの場合に所得62万円以下となる目安でもありますが、本人欄と親族欄の判定は分けてください。
書類を11月に集めてもよいですか?
改正後の申告書を11月中に配布・回収することは可能です。令和8年分様式を使うかどうかの分岐は回収日ではなく年末調整の実施日で、令和8年12月1日以後に行う年末調整で使用します。
年末調整後に提出漏れが分かったらどうしますか?
国税庁は、申告書の提出を受ければ翌年1月の源泉徴収票を交付する時まで年末調整を再計算できると案内しています。会社で再計算しない場合、本人が確定申告により扱う方法もあります。
配偶者の給与収入が130万円なら社会保険も同じ判定ですか?
同じではありません。基礎控除申告書等は所得税の書類で、社会保険の被扶養者認定とは制度も判定方法も異なります。個別の加入状況や年齢を含め、加入先の健康保険または日本年金機構へ確認してください。
結論
令和8年分の基礎控除申告書は、年間の給与収入を見積もり、令和8年分の給与所得控除後の表で所得に直し、給与以外の所得を加えた合計所得金額を判定欄へ当てる順番で書きます。基礎控除は、所得489万円以下が104万円、489万円超655万円以下が67万円、655万円超2,350万円以下が62万円です。
会社側は、令和8年12月1日以後の年末調整かどうか、全給与の合算、74万円基準での給与所得計算、配偶者・特定親族の所得区分、所得金額調整控除の要件を順に点検します。給与台帳との不一致を見つけたら、会社が推測で直さず従業員へ訂正を依頼してください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告(国税庁、参照日:2026年10月20日)
- 令和8年分 基礎控除申告書等の正式様式(国税庁、参照日:2026年10月20日)
- 令和8年分 基礎控除申告書等の記載例(国税庁、参照日:2026年10月20日)
- 令和8年分年末調整のしかた「昨年と比べて変わった点」(国税庁、参照日:2026年10月20日)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(国税庁、参照日:2026年10月20日)
- 給与所得者(従業員)の方へ(令和8年分)(国税庁、参照日:2026年10月20日)
- 令和8年分 年末調整Q&A(国税庁、参照日:2026年10月20日)
- No.1410 給与所得控除(国税庁、参照日:2026年10月20日)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります(日本年金機構、参照日:2026年10月20日)
提出前に行う三つの作業
- 国税庁から令和8年分の正式様式と記載例を取得し、社内で旧年分と混在させない
- 本人・配偶者・特定親族の給与所得を令和8年分の表で計算できる点検表を用意する
- 回収後は賃金台帳と照合し、差異があれば従業員本人へ訂正を依頼する
個別の税務判断は税務署または税理士へご確認ください。申告書の回収・点検を含む経理業務のデジタル化やAI活用の計画策定については、Uravationのお問い合わせフォームからご相談いただけます。
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事は2026年10月20日時点の国税庁・日本年金機構の公表資料に基づく一般的な情報です。個別の税額、手取り額、控除の適用結果を保証するものではありません。制度や様式は変更される場合があります。実際の年末調整では国税庁の最新様式・記載例を確認し、判断が難しい場合は所轄税務署または税理士へご相談ください。