2026年10月27日時点、令和8年分の年末調整に係る源泉所得税の納期限は、原則が2027年1月12日(火)、納期の特例の承認を受けている場合が2027年1月20日(水)です。納付書を書くときは、一般分と納期特例分の様式を取り違えず、納付日が令和8年4月1日から令和9年3月31日までなら「年度」を508とし、年末調整の不足・超過は実際に精算した月の金額だけを記載します。
対象となる書類の正式名は「給与所得・退職所得等の所得税徴収高計算書」です。給与だけでなく、賞与、退職手当、税理士等への一定の報酬、年末調整の過不足も同じ納付書の所定欄で整理します。国税庁の記載例にある金額を写すのではなく、自社の給与台帳、令和8年分の源泉徴収簿、報酬の支払記録から実績を集計して記入してください。
| 最初に確かめる項目 | 令和8年分の年末調整後に納める場合の要点 |
|---|---|
| 使う様式 | 承認なしは一般分、承認ありは納期特例分。両者は別様式 |
| 年度 | 2027年1月の納付なら、会計年度を表す「508」 |
| 納期等の区分 | 一般分は実際の支払年月、納期特例分は期間の最初と最後の支払年月 |
| 年末調整欄 | その月に実際に徴収した不足額、または還付・充当した超過額 |
| 令和8年分の納期限 | 原則2027年1月12日(火)、納期の特例は2027年1月20日(水) |
一般分と納期特例分は最初に見分ける
給与所得・退職所得等の所得税徴収高計算書には、毎月納付する「一般分」と、半年分をまとめる「納期特例分」があります。国税庁の令和8年以降分の記載要領は、納期の特例の適用を受けている場合と受けていない場合では様式が異なると明記しています。記入内容が似ていても、一般分の用紙へ半年分をまとめたり、承認を受けていない会社が納期特例分を使ったりしないでください。
一般分は実際に支払った月ごとに作る
納期の特例を使わない場合、源泉徴収した所得税および復興特別所得税は、原則として給与などを実際に支払った月の翌月10日までに納めます。たとえば12月に給与を支給し、その月に年末調整の過不足を精算したときは、12月支払分の一般分を作成します。「12月勤務分を1月に支払う」といった会社では、勤務対象月ではなく実際の支払年月を基準にする点が重要です。
納期の特例は承認の有無まで確かめる
納期の特例は、給与の支給人員が常時10人未満で一定の要件を満たす源泉徴収義務者が、申請書を提出して承認を受ける制度です。対象になるのは、給与・退職金から源泉徴収した税額と、税理士、弁護士、司法書士など一定の報酬から源泉徴収した税額に限られます。1月から6月までの分は7月10日、7月から12月までの分は翌年1月20日が原則の納期限です。
「従業員が少ないから自動的に半年ごとでよい」という制度ではありません。国税庁のNo.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例では、申請書の提出、提出後に承認があったものとみなされる時期、適用対象となる税額が示されています。申請直後や支給人員が常時10人以上になった場合は、一般分と納期特例分の切替時期を同ページで確かめてください。
「年度」と「納期等の区分」は別の時間軸で書く
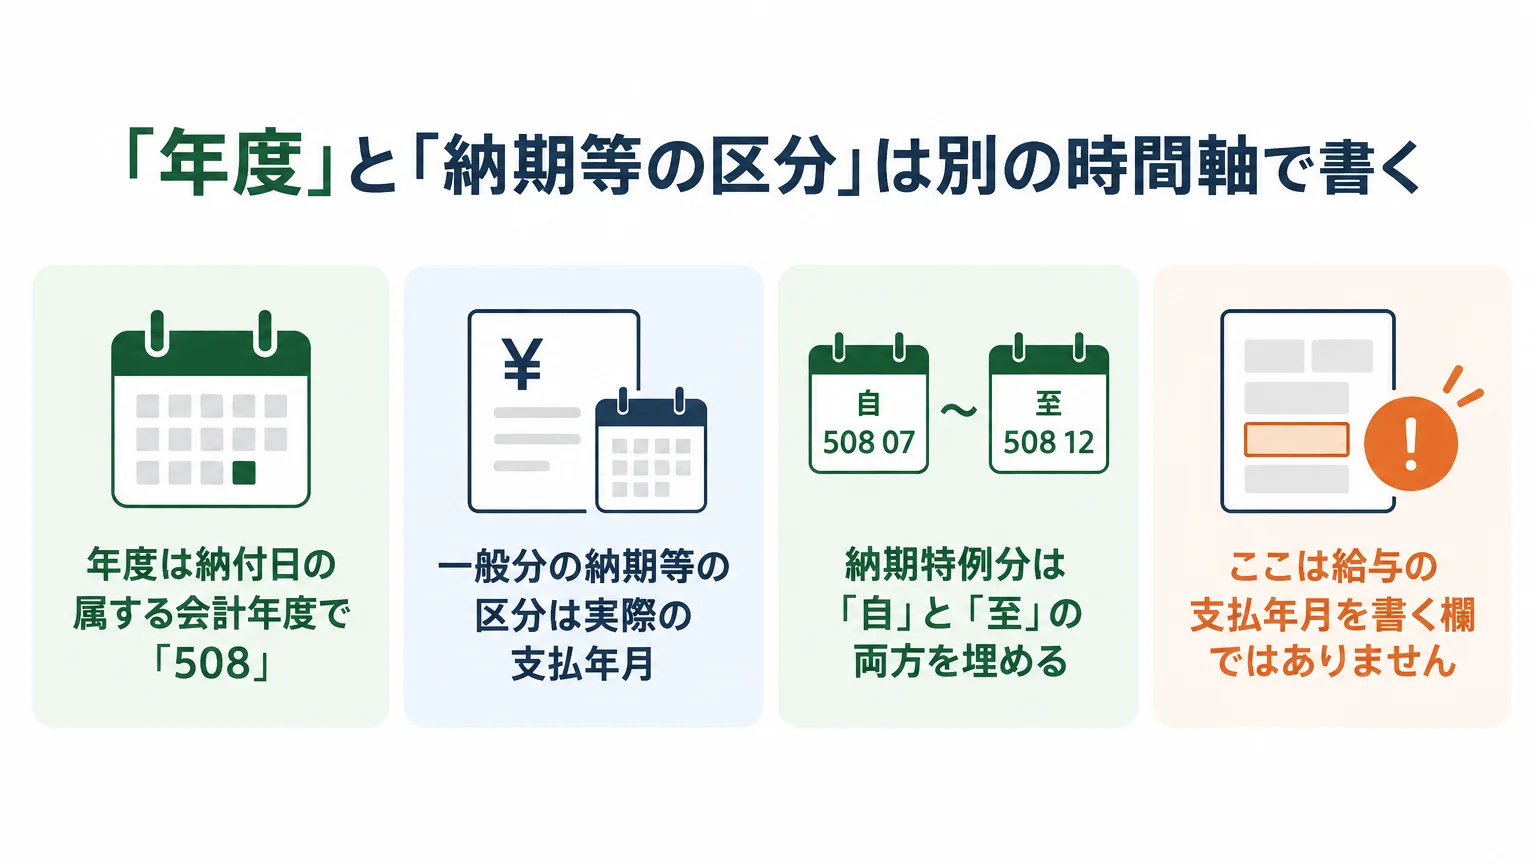
上部の数字は短いものの、意味は同じではありません。「年度」は納付する日の会計年度、「納期等の区分」は給与や対象報酬を実際に支払った年月です。ここを年末調整の対象年や給与の勤務月だけで判断すると、令和8年分の年末調整税額を翌年1月に納める場面でずれます。
年度は納付日の属する会計年度で「508」
国税庁の納付書の記載のしかた(給与所得・退職所得等の所得税徴収高計算書)によると、令和8年4月1日から令和9年3月31日までの間に納付する場合、年度欄は「508」です。先頭の「5」は令和を表し、続く「08」が令和8年度を表します。令和8年分の年末調整税額を2027年1月に納付する場合も、その納付日は令和8年度内なので「508」となります。
ここは給与の支払年月を書く欄ではありません。「12月分だから512」「翌年1月に納めるから509」といった入れ方をせず、納付日が属する会計年度を確認してください。
一般分の納期等の区分は実際の支払年月
一般分では、給与、退職手当、税理士等の報酬・料金を実際に支払った年月を記載します。国税庁の公式例は、令和8年9月分の給与を令和8年9月25日に支給した場合の「50809」です。同じ考え方で、令和8年12月に実際に支払った給与であれば、支払年月は令和8年12月として扱います。
納期特例分は「自」と「至」の両方を埋める
納期特例分は、特例期間の最初と最後の支払年月を記載します。令和8年7月分から12月分の給与を同年7月から12月に支給した国税庁の例では、「自 508 07」「至 508 12」です。給与計算の対象期間ではなく、期間中に実際に支払った年月を使います。
支払年月日欄も一般分と異なります。納期特例分では、納期等の区分に対応する期間内の最初の支払年月日と、最後の支払月日を記載します。
「俸給、給料等」は支払日・人員・支給額・税額の順で集計する
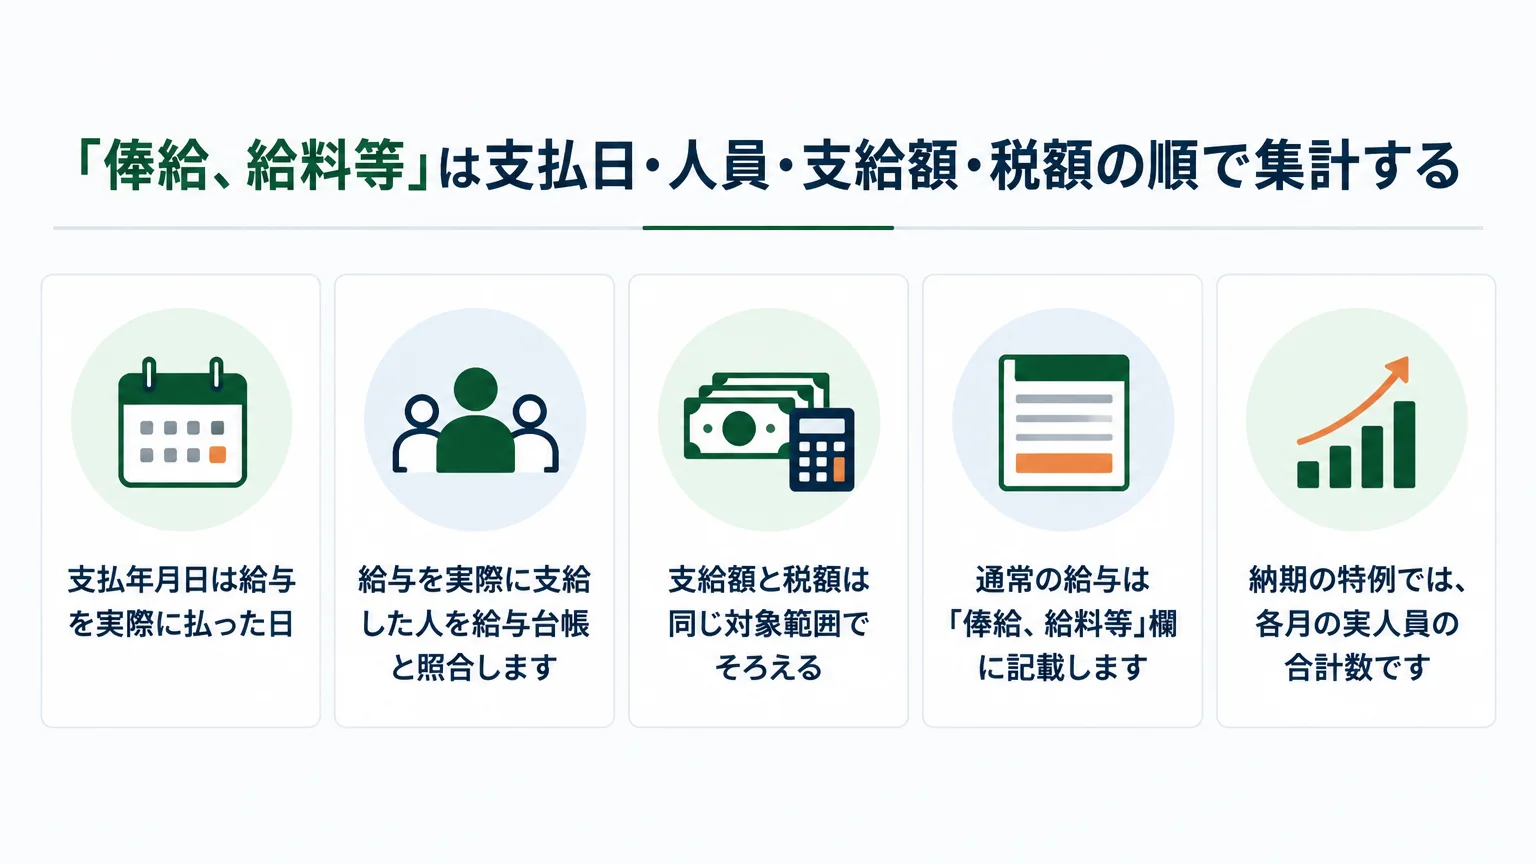
通常の給与は「俸給、給料等」欄に記載します。賞与、日雇労務者の賃金、退職手当、税理士等の報酬、役員賞与にはそれぞれ専用欄があるため、すべてを給与欄へ合算するわけではありません。まず支払の種類を分け、その後に支払年月日、人員、支給額、税額を集計すると取り違えを防げます。
支払年月日は給与を実際に払った日
「支払年月日」には、その給与を実際に支払った年月日を記載します。同じ月に給与を2回以上支払った場合は、最後の支払年月日です。俸給・給料等の支払年月と支払確定年月が異なる場合は、支払確定年月の異なるものごとに納付書を別に作成し、摘要欄へ「支払確定年月」を記載します。通常の月次給与と異なる事情がある場合は、一枚へ無理にまとめず所轄税務署へ確認しましょう。
人員は「源泉税が出た人数」ではなく支給した実人員
一般分の人員は、俸給・給料等を支給した実人員です。源泉徴収税額が0円だった人を除く、年末時点の在籍者だけを書く、といった数え方ではありません。給与を実際に支給した人を給与台帳と照合します。
納期の特例では、各月の実人員の合計数です。国税庁が示す例では、1月から6月まで毎月2人に給与を支給した場合、半年間のユニーク人数である2人ではなく、各月2人を6か月分合計した12人となります。7月から12月分も同じく、月ごとの実人員を合計します。この数え方は令和8年版 源泉徴収のあらましで確認できます。
支給額と税額は同じ対象範囲でそろえる
「支給額」は支給した俸給・給料等の総額、「税額」はその支給額に対応して源泉徴収した税額の合計です。支給額だけ半年分、税額だけ12月分といった期間のずれを作らないよう、給与台帳を月別に集計してから同じ範囲を転記します。年末調整による不足・超過はここへ混ぜず、後段の専用欄で調整します。
賞与・退職手当・税理士等の報酬は専用欄へ分ける
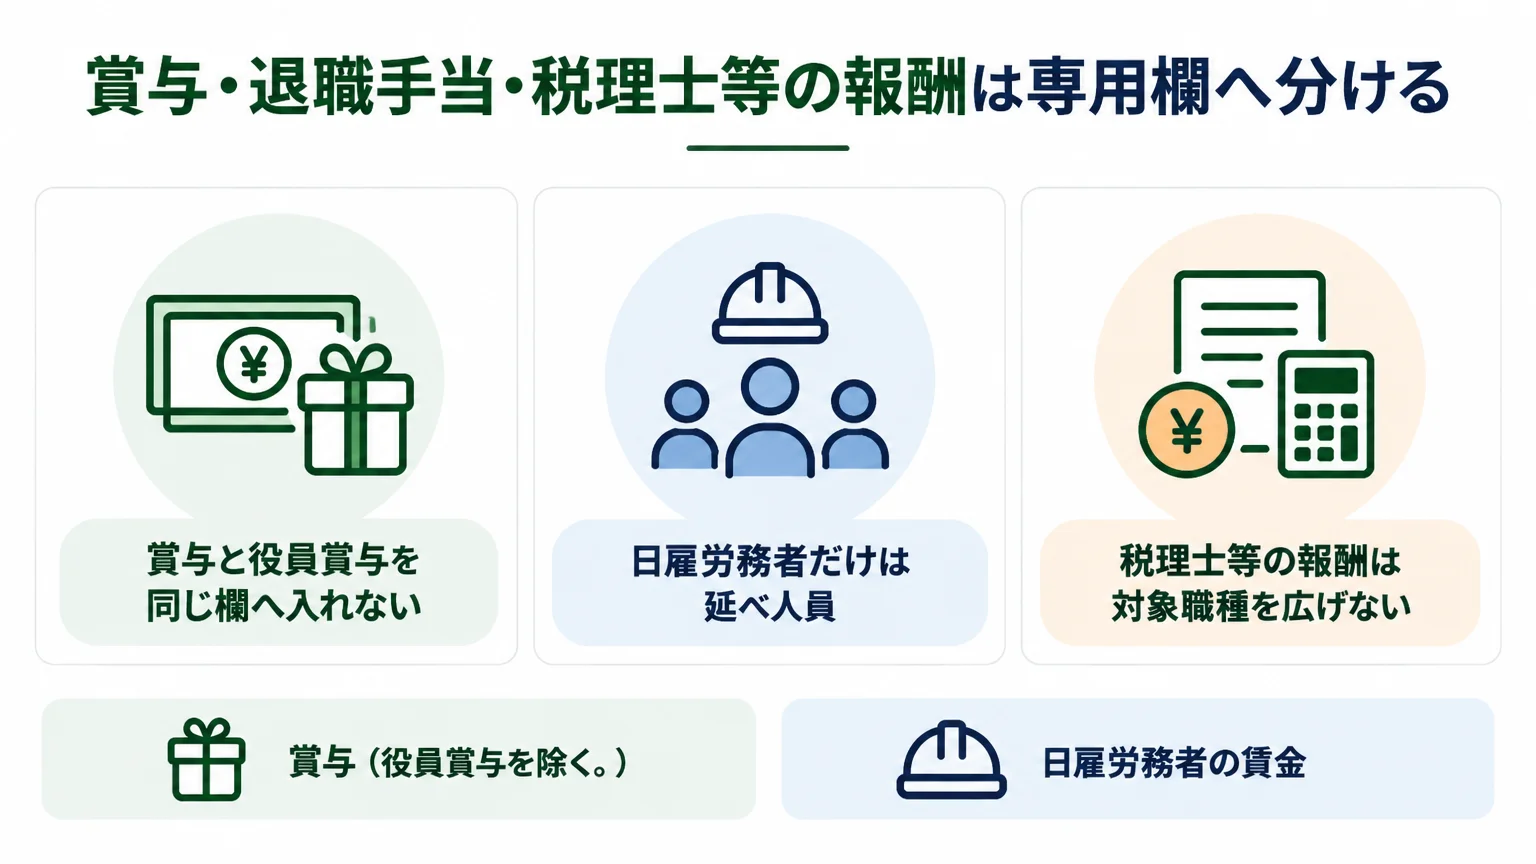
給与以外の支払がなければ該当欄を無理に埋める必要はありません。一方、該当する支払があるのに給与欄へ混ぜると、人員・支給額・税額の対応関係が崩れます。以下の区分に沿って支払記録を分けてください。
| 欄 | 記載する支払 | 人員などの注意点 |
|---|---|---|
| 賞与(役員賞与を除く。) | 法人では役員賞与以外の賞与。使用人兼務役員の使用人職務分を含む | 支払年月日・人員・支給額・税額は給与欄に準じる |
| 日雇労務者の賃金 | 日額表の丙欄を適用して源泉徴収する日雇賃金 | 人員は実人員ではなく延べ人員 |
| 退職手当等 | 退職手当、一時恩給、退職手当等とみなされる一定の一時金 | 通常は給与欄に準じる。特定の場合は摘要欄にも記載 |
| 税理士等の報酬 | 税理士、弁護士、公認会計士、社会保険労務士、司法書士など、国税庁が掲げる専門家への対象報酬 | 一般の外注費を一律に入れる欄ではない |
| 役員賞与 | 法人の役員に支払った賞与。使用人兼務役員の使用人職務分を除く | 支払確定年月日欄も確認する |
賞与と役員賞与を同じ欄へ入れない
従業員の賞与と法人役員の賞与は欄が別です。使用人兼務役員の場合は、使用人職務分の賞与を「賞与(役員賞与を除く。)」欄へ、役員職務分を「役員賞与」欄へ分けます。役員賞与には「同上の支払確定年月日」欄があるため、通常給与の行と同じ感覚で支払日だけを書かないようにしてください。
日雇労務者だけは延べ人員
日雇労務者の賃金欄で数えるのは延べ人員です。通常給与の「実人員」と同じ数え方ではありません。日ごとの賃金台帳を合計し、支給額と源泉徴収税額も同じ対象期間で集計します。
税理士等の報酬は対象職種を広げない
この欄は、税理士だけでなく弁護士、公認会計士、社会保険労務士、司法書士、建築士、土地家屋調査士など、国税庁の記載要領に列挙された専門家の業務に関する対象報酬・料金に使います。あらゆる業務委託費を入れる欄ではありません。司法書士、土地家屋調査士、海事代理士への対象報酬は、摘要欄へ「司」と表示し、人員・支給額・税額を記載する扱いもあります。
なお、源泉所得税の納付書と、翌年に提出する法定調書は別の手続です。報酬・料金等を法定調書へ集計する作業は、令和8年分の法定調書合計表の書き方で確認できます。
年末調整の不足税額と超過税額は「実際に精算した月」で書く
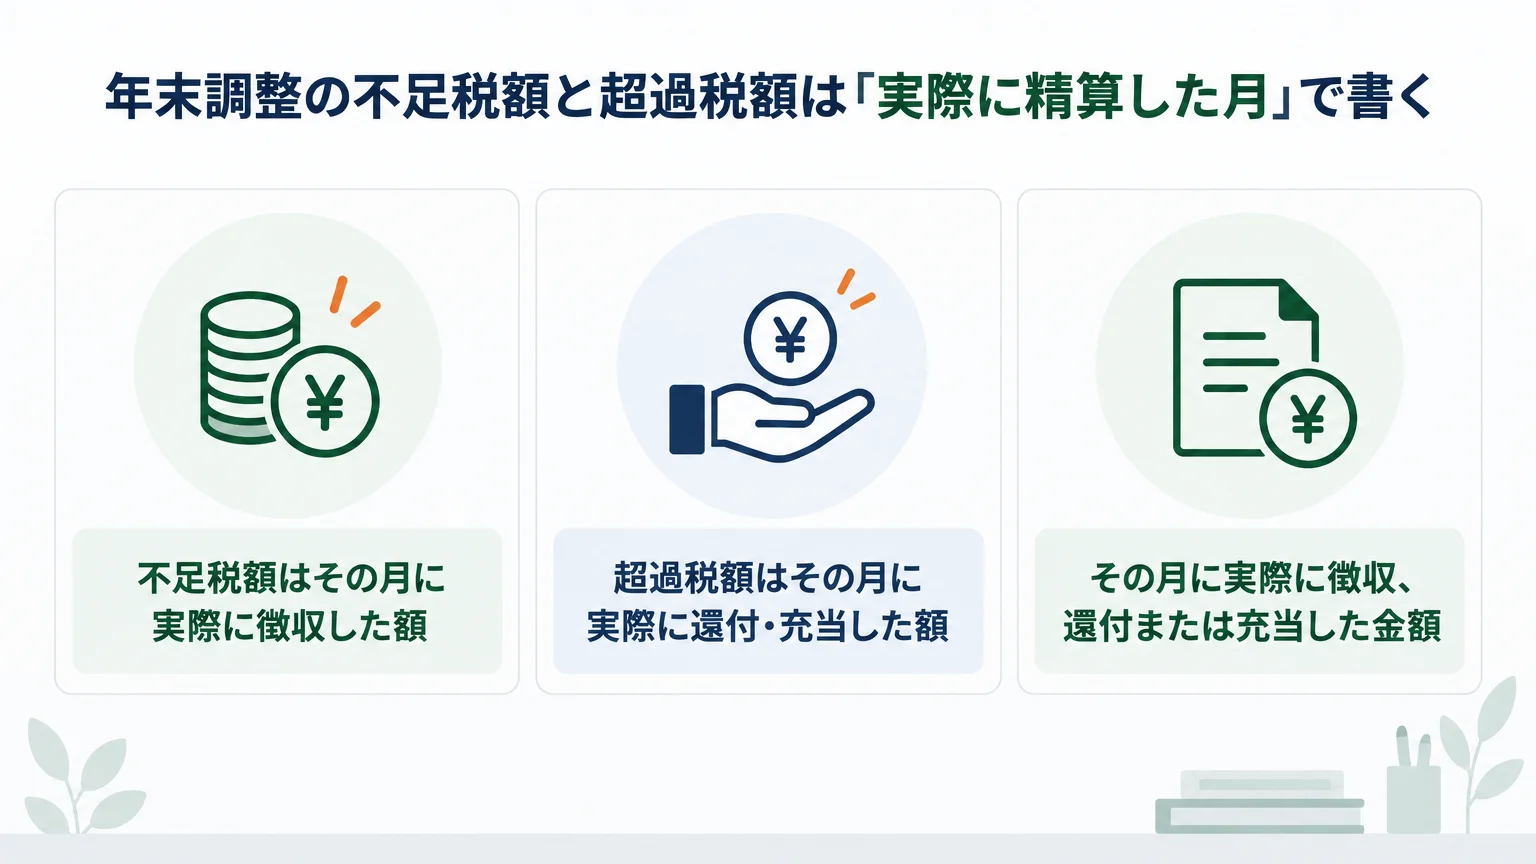
年末調整の計算で判明した年間の過不足と、納付書へ記載する金額は必ずしも同額ではありません。納付書の「年末調整による不足税額」「年末調整による超過税額」には、その月に実際に徴収、還付または充当した金額を記載します。給与計算上で判明した総額を、精算前にそのまま転記しないことが核心です。
不足税額はその月に実際に徴収した額
年末調整の結果、源泉徴収済みの税額が年調年税額より少なく、不足額を従業員から徴収した場合は「年末調整による不足税額」欄へ記載します。書くのは、その月に実際に徴収した不足額の合計です。12月に全額を徴収せず、「年末調整による不足額徴収繰延承認申請書」を提出して承認を受け、翌年1月・2月に繰り延べた場合は、実際に徴収した各月の納付書へ記載します。
超過税額はその月に実際に還付・充当した額
源泉徴収済みの税額が年調年税額より多く、従業員へ還付した場合は「年末調整による超過税額」欄です。12月中に還付しきれなかった額を、12月分へ先に全額書くのではありません。12月に実際に還付・充当した額だけを書き、残額は実際に精算した1月または2月の納付書の該当欄へ記載します。
税務署へ「年末調整過納額還付請求書兼残存過納額明細書」を提出して還付を受ける金額は、この超過税額欄に含められません。同じ額を会社からの還付と税務署からの還付に重ねないための区別です。年末調整全体の計算順や精算手順は令和8年分の年末調整を会社が行う6手順へ分け、ここでは納付書への反映に絞ります。
本税は各欄の税額に年末調整の過不足を反映して求める
給与・賞与・退職手当・税理士等の報酬などの税額に不足税額を加え、超過税額を差し引いて「本税」を求めます。紙の納付書では「合計額」の金額頭部に「¥」を入れます。
納付税額が0円でも提出先は所轄税務署
超過税額が、その納付書で納付する源泉徴収税額(納期特例分では対象期間分)を上回る場合、本税へ負の数字は書かず0円とし、残った超過額は実際に精算する後月へ繰り越します。本税が0円でも、本税・合計額を空欄にせず、所要事項を書いた所得税徴収高計算書を所轄税務署へ提出します。0円の納付書は金融機関では取り扱わないため、税務署へ提出するか、所得税徴収高計算書データをe-Taxで送信します。手続全体と「納付額が0円なので納付書も不要」と判断する不備は、既刊の会社向け年末調整ガイドの手順6で確認してください。
紙で出すなら税務署等が交付した所定の納付書を使う
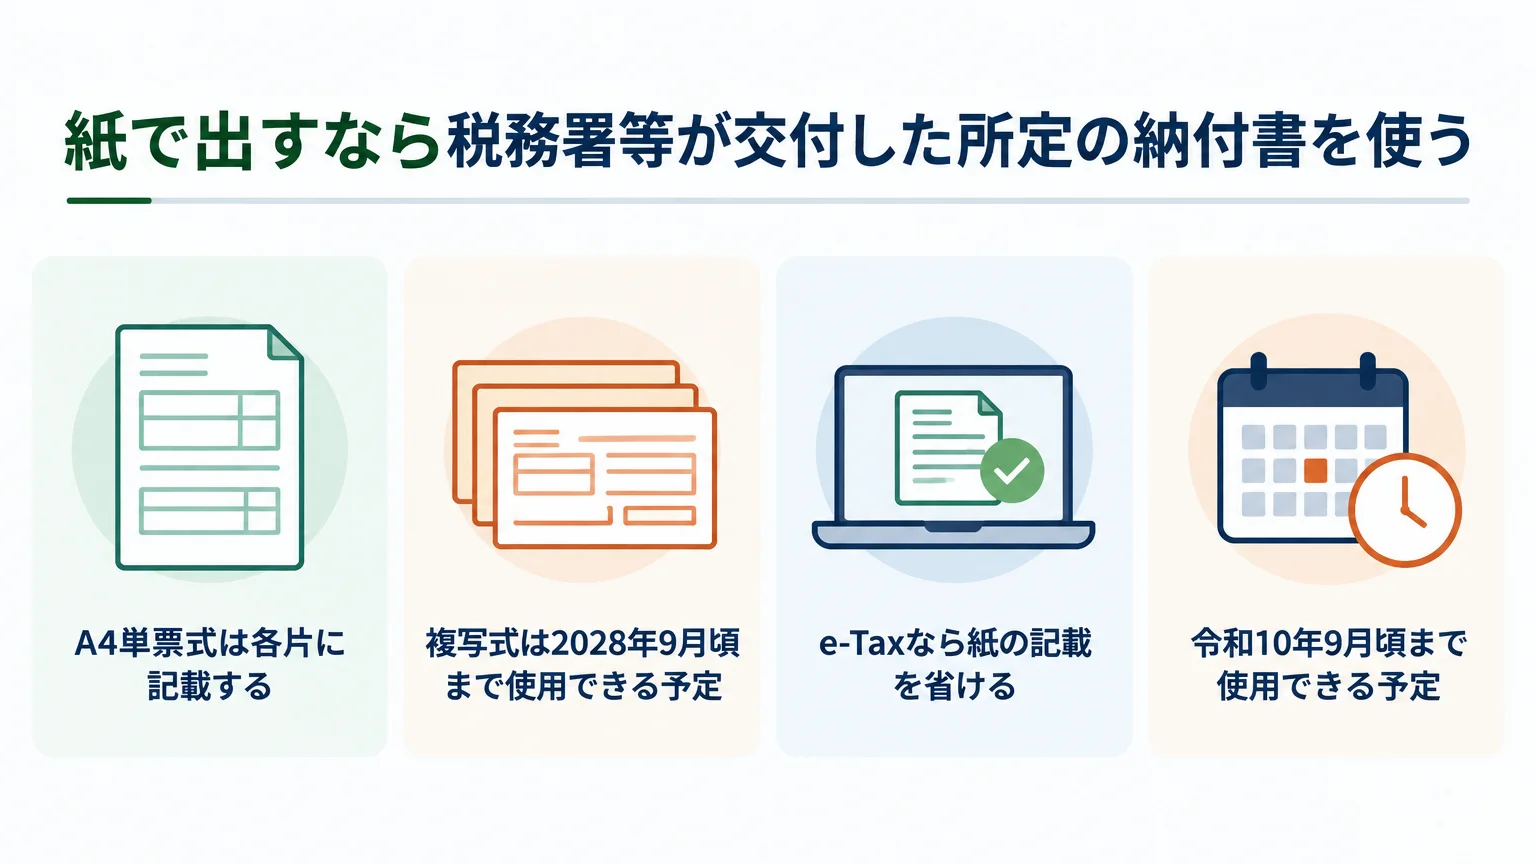
国税庁サイトにあるPDFは、欄の意味や記載方法を確かめる資料です。PDFを一般の用紙へ印刷して納付書として使うのではなく、税務署や業務センターが交付した所定の納付書を使用してください。国税庁の所得税徴収高計算書(納付書)の記載のしかたにも、この留意事項が明記されています。
A4単票式は各片に記載する
A4サイズの単票式は複写式ではないため、各片へ記載します。同じ税額などを3回書く負担を減らすため、国税庁は所得税徴収高計算書(納付書)の印字ツールを提供しています。ただし、このツールが対応するのは、税務署や業務センターが一部の事項を印字して交付したA4版の納付書だけです。別の用紙に印字すると、金融機関の窓口で受け付けられない可能性があります。
複写式は2028年9月頃まで使用できる予定
整理番号欄がある複写式の所得税徴収高計算書は、国税庁の2026年10月27日時点の案内で、令和10年9月頃まで使用できる予定とされています。紙の納付書は切り離さずに金融機関等へ提出します。また、左側の2次元コードは税務署の内部手続用であり、読み取って納付するためのコードではありません。
e-Taxなら紙の記載を省ける
e-Taxを利用する場合は、紙の納付書を作成して金融機関へ持参せず、所得税徴収高計算書データの送信とキャッシュレス納付を行えます。紙と電子のどちらを使う場合も、一般分・納期特例分の選択、納期等の区分、人員、支給額、税額の集計ルールは同じです。
令和8年用の納付書にある防衛特別所得税の文言を読み分ける
令和8年9月以降に案内されている納付書には、「所得税、復興特別所得税及び防衛特別所得税」という文言があります。ただし、国税庁の記載要領は、令和8年12月以前に生じた所得の支払いについて使う場合、「所得税及び復興特別所得税」と読み替えるよう示しています。令和8年分の年末調整後に納付するからといって、令和9年からの税率改正を令和8年分の計算へ先取りしないでください。
防衛特別所得税は、令和9年1月1日以後に生ずる所得から適用され、源泉徴収すべき所得税額の1%相当額です。同時に復興特別所得税率は1.1%となり、両者の合計は2.1%で改正前と変わりません。そのため国税庁は、改正前後で源泉徴収税額の計算方法に変更は生じないと説明しています。令和9年1月1日以後に支払うべき給与には令和9年分の源泉徴収税額表を使う点を含め、詳しくは令和9年分の給与の源泉徴収事務で確認してください。
納期限は一般則ではなく令和8年分の公式日付で管理する
一般則は「給与などを実際に支払った月の翌月10日まで」です。納期の特例では、7月から12月までに源泉徴収した所得税および復興特別所得税を翌年1月20日までに納めます。ただし、令和8年分の年末調整については、国税庁が休日を反映した具体的な日付を公表しています。担当者がカレンダーから独自に計算せず、次の日付を社内の納付予定へ登録してください。
| 承認状況 | 令和8年分の年末調整に係る納期限 |
|---|---|
| 納期の特例の承認を受けていない | 2027年1月12日(火) |
| 納期の特例の承認を受けている | 2027年1月20日(水) |
国税庁の公式な言い回しでは、「年末調整に係る源泉徴収をした所得税及び復興特別所得税の納期限は、令和9年1月12日(火)(納期の特例の承認を受けている場合は、令和9年1月20日(水))」です。根拠は令和8年分 年末調整のしかた 表紙・目次です。
提出前の6点照合で欄のずれを止める
1.一般分と納期特例分を取り違えていないか
❌ 従業員が常時10人未満という理由だけで納期特例分を使う
⭕ 納期の特例の承認状況を確認し、承認なしは一般分、承認ありは納期特例分を使う
2.年度を給与の対象年から決めていないか
❌ 令和8年分の給与だから、納付日に関係なく「508」と考える
⭕ 年度は納付日の属する会計年度で判断し、2027年1月の納付は「508」とする
3.勤務月と実際の支払月を混ぜていないか
❌ 11月勤務分を12月に支払ったのに「納期等の区分」を11月とする
⭕ 給与などを実際に支払った年月を記載する
4.納期特例分の人員をユニーク人数にしていないか
❌ 半年間ずっと同じ2人に給与を払ったので人員を2人とする
⭕ 各月の実人員を合計し、毎月2人へ6か月支給した場合は12人とする
5.年末調整の計算結果を精算前に全額転記していないか
❌ 12月に還付しきれていない超過額まで12月分へ記載する
⭕ 12月に実際に還付・充当した額だけを書き、残額は実際に精算した1月・2月分へ記載する
6.国税庁の見本PDFを納付用紙にしていないか
❌ 記載方法を説明するPDFを印刷して金融機関へ持ち込む
⭕ 紙なら税務署や業務センターが交付した所定の納付書を使い、必要に応じて対応する印字ツールを利用する
よくある質問
令和8年分の年末調整税額を翌年1月に納める場合、年度は何と書きますか?
「508」です。年度は年末調整の対象年ではなく、納付日が属する会計年度で判断します。2027年1月は令和8年4月1日から令和9年3月31日までの会計年度に含まれます。
納期の特例で半年間ずっと同じ従業員に払った場合、人員は何人ですか?
半年間のユニーク人数ではなく、各月の実人員を合計します。毎月2人へ6か月間給与を支給した場合は12人です。日雇労務者の賃金欄は、別に延べ人員で数えます。
給与の対象月と支給月が異なるとき、どちらを納期等の区分に書きますか?
実際に支払った年月です。たとえば11月の勤務実績に基づく給与を12月に支給した場合は、12月の支払として整理します。俸給・給料等の支払年月と支払確定年月が異なる場合は、支払確定年月の異なるものごとに納付書を分け、摘要欄へ「支払確定年月」を記載します。
12月に超過額を全額還付できなかったら、12月分へ全額書きますか?
書きません。12月分には12月に実際に還付・充当した額を記載し、1月または2月へ繰り越した分は、実際に精算した月の納付書へ記載します。税務署へ還付請求書を提出して還付を受ける額は、超過税額欄へ含めません。
賞与は「俸給、給料等」の支給額へ合算しますか?
合算しません。従業員への賞与は「賞与(役員賞与を除く。)」欄、法人役員への賞与は「役員賞与」欄を使います。使用人兼務役員は、使用人職務分と役員職務分を区分します。
国税庁のPDFを印刷すれば納付書として使えますか?
使わないでください。紙で納付する場合は、税務署や業務センターが交付した所定の納付書を使います。印字ツールも、税務署や業務センターが一部の事項を印字した対応A4版に限って利用します。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 納付書の記載のしかた(給与所得・退職所得等の所得税徴収高計算書) — 国税庁(参照日:2026年10月27日)
- 令和8年分 年末調整のしかた「5 税額の納付と所得税徴収高計算書(納付書)の記載」 — 国税庁(参照日:2026年10月27日)
- No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例 — 国税庁(参照日:2026年10月27日)
- 令和8年分 年末調整のしかた 表紙・目次 — 国税庁(参照日:2026年10月27日)
- 令和8年分 年末調整Q&A — 国税庁(参照日:2026年10月27日)
- 所得税徴収高計算書(納付書)の記載のしかた — 国税庁(参照日:2026年10月27日)
- 所得税徴収高計算書(納付書)の印字ツール — 国税庁(参照日:2026年10月27日)
- 令和9年分の給与の源泉徴収事務 — 国税庁(参照日:2026年10月27日)
結論と次の一歩
源泉所得税の納付書は、最初に一般分か納期特例分かを確定し、年度、納期等の区分、支払年月日、人員、支給額、税額の順で給与台帳と照合すると整理しやすくなります。令和8年分の年末調整後に2027年1月中に納付するなら年度は「508」。年末調整欄には、計算上の総額ではなく、その月に実際に徴収・還付・充当した額を書きます。
- 納期の特例の承認状況を確認し、対応する所定の様式を用意する
- 給与台帳・賞与台帳・源泉徴収簿・対象報酬の支払記録を支払月別に集計する
- 年度「508」と納期等の区分を先に確認してから、各支払欄と年末調整欄を転記する
- 本税・合計額、納期限、紙かe-Taxかを別の担当者または税理士と照合する
税務上の取扱いは、支払内容や承認状況によって変わる場合があります。個別判断は所轄税務署または税理士へ相談してください。株式会社Uravationは税務書類の作成・提出代行を行っていません。給与・経理業務のAI活用や業務設計については、お問い合わせフォームからご相談いただけます。
この記事は補助金ナビ編集部がお届けしました。
免責事項:本記事は2026年10月27日時点の国税庁公表資料を基に、一般的な記載方法を整理した参考情報です。税制、様式、納期限、電子手続は変更される場合があります。実際の作成・提出時は国税庁の最新情報と所轄税務署の案内を確認し、必要に応じて税理士へ相談してください。本記事は個別の税務判断や税務書類の作成・提出代行を行うものではありません。