2026年11月7日時点で、不動産の使用料等の支払調書は、事務所・店舗・倉庫・社宅の家賃や土地の地代、権利金、更新料などを払った法人と不動産業者である個人が、支払を受けた人ごとに1年分の支払金額をまとめて税務署に出す法定調書です。出す必要があるのは、同じ人への1年の支払の合計が15万円を超えるものです。ただし法人(人格のない社団等を含みます)に払う分は、賃借料を除く権利金・更新料等だけが対象なので、法人の大家に家賃だけを払っている場合は出しません。令和9年に出すのは令和8年中に支払が確定した分(令和8年分)で、国税庁の手引が示す提出期限は令和9年2月1日(月)です。法定調書合計表と併せて所轄の税務署へ出します。
家賃や更新料を家主ごとに集めて支払調書に書く時に、手が止まりやすいのは4点です。管理会社に振り込んでいる家賃(物件の所有者が個人なら個人への支払)、返還されない敷金や更新料の扱い、区分ごとに行を分けて書く支払金額、そして税務署用には書き、大家に渡す写しには書けないマイナンバーです。
最終更新:2026年11月7日。この記事は、国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(令和8年8月1日現在の法令に基づく。同年9月18日に訂正版を掲載。正誤表の訂正箇所に第5章は含まれていません)、タックスアンサー No.7441、質疑応答事例、法定調書に関するFAQ、所得税法などの条文(e-Gov法令検索)を読んで整理したものです。手引の第5章(25〜26ページ)の各欄の記載要領と、令和8年8月に変わった書面の様式・記載要領は、2026年11月7日時点で国税庁のページから取得したPDFで言葉を確かめました。
不動産の使用料等の支払調書とは|出す人と所得税法第225条
手引の第5章は、出す必要がある方を「令和8年中に不動産、不動産の上に存する権利、船舶(総トン数20トン以上のものに限ります。)、航空機の借受けの対価や不動産の上に存する権利の設定の対価(以下これらの対価を「不動産の使用料等」といいます。)の支払をする法人(国、都道府県等の公法人や人格のない社団等を含みます。)と不動産業者である個人の方(主として建物の賃貸借の代理や仲介を目的とする事業を営んでいる方は除きます。)」としています。会社が事務所や店舗、倉庫、社宅を借りて家賃を払っていれば、まず出す側に当たります。
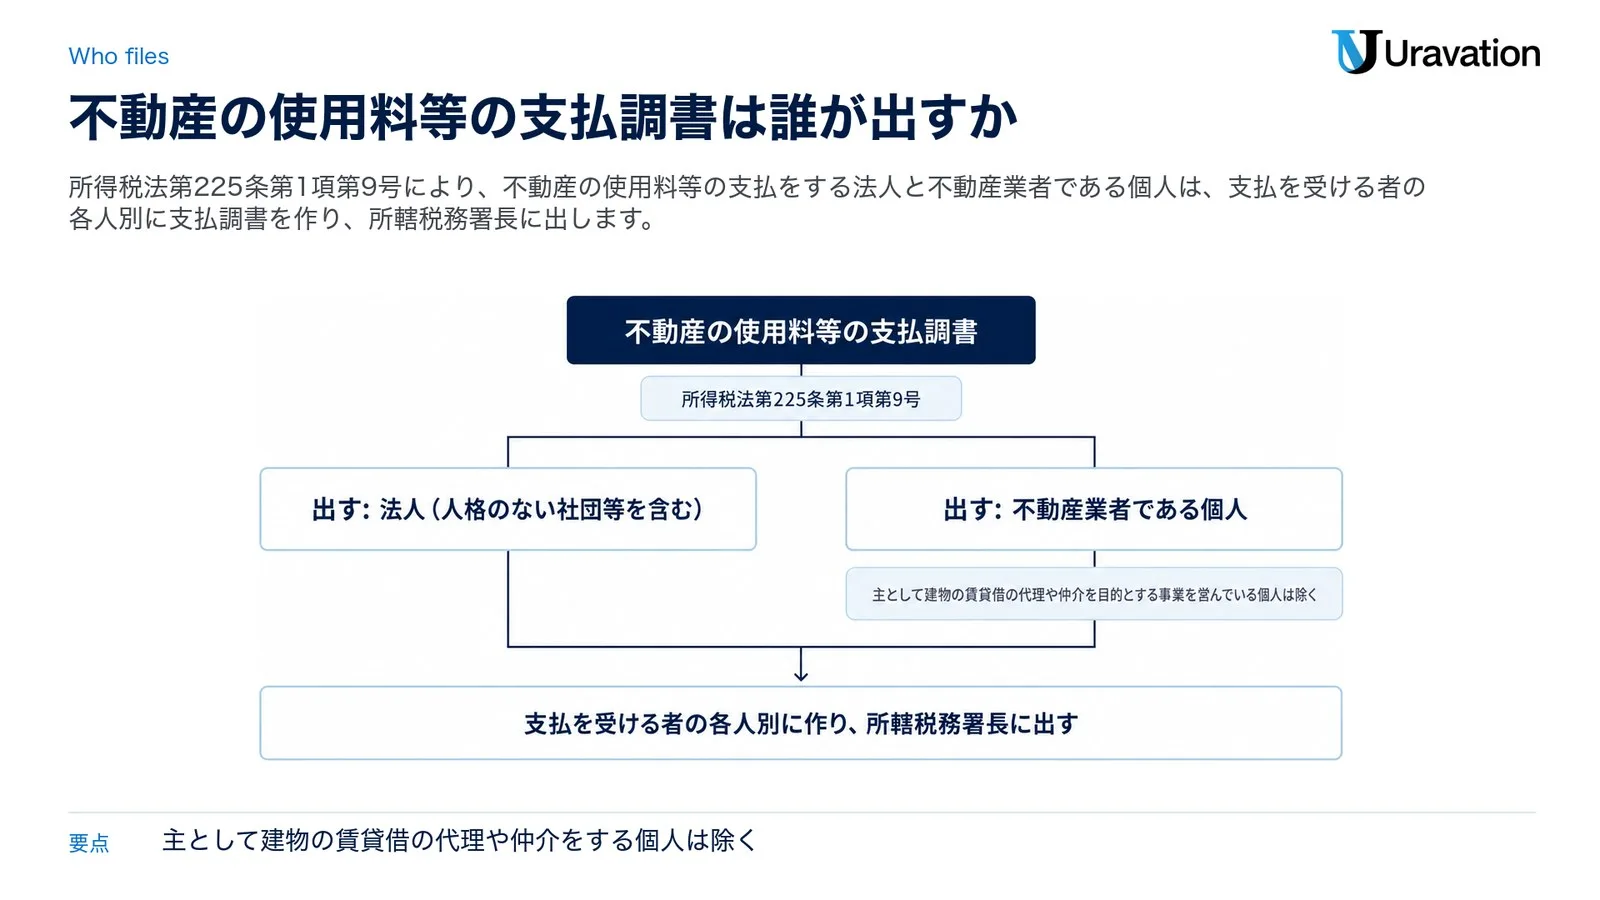
義務を定めているのは所得税法第225条第1項第9号で、国内において不動産等の貸付け(他人に不動産等を使用させることを含む)の対価などの支払をする法人又は不動産業者(政令で定めるものに限る)である個人は、支払の確定した日の属する年の翌年1月31日までに調書を税務署長に出します。政令で定める不動産業者は、宅地建物取引業法第2条第2号に規定する宅地建物取引業を営む者のうち、建物の貸借の代理又は媒介を主たる目的とする事業を営む者以外の者です(所得税法施行令第352条)。
| 支払をする人 | 出すか | 根拠 |
|---|---|---|
| 法人(国、都道府県等の公法人や人格のない社団等を含む) | 出す | 手引 第5章、No.7441 |
| 不動産業者である個人(宅地建物取引業を営む者のうち、建物の貸借の代理又は媒介を主たる目的とする事業を営む者以外) | 出す | 所得税法第225条第1項第9号、施行令第352条 |
| 主として建物の賃貸借の代理や仲介を目的とする事業を営んでいる個人 | 出さない | 手引 第5章、No.7441 |
| 上の不動産業者に当たらない個人(宅地建物取引業を営んでいない個人事業主など) | 条文の言葉では出す側に当たらない(迷う場合は税務署へ) | 所得税法第225条第1項第9号、施行令第352条 |
支払調書は、支払を受ける者の各人別に、氏名又は名称・住所・個人番号又は法人番号、その年中に支払の確定した対価の金額とその計算の基礎などを書いて、支払事務を取り扱う事務所などの所在地の所轄税務署長に出します(所得税法施行規則第90条第1項)。新しい様式の記載要領の備考は、この支払調書を居住者及び内国法人に支払う対価について使うとしています。家主が非居住者や外国法人の場合は、国税庁の手続の案内に別の「非居住者等に支払われる不動産の使用料等の支払調書」(F1-23)があるので、どの書類を出すかを税務署に確かめてください。
提出範囲は同じ人に年15万円超|個人の大家と法人の大家の違い
手引の第5章が示す提出範囲は「同一の方に対する令和8年中の支払金額の合計が15万円を超えるもの」です。所得税法施行規則第90条第3項第2号も、同一人に対するその年中の対価の支払金額が15万円以下である場合は調書を出すことを要しないとしています。合計がちょうど15万円なら出さず、15万円を超えたら出す、という線です。
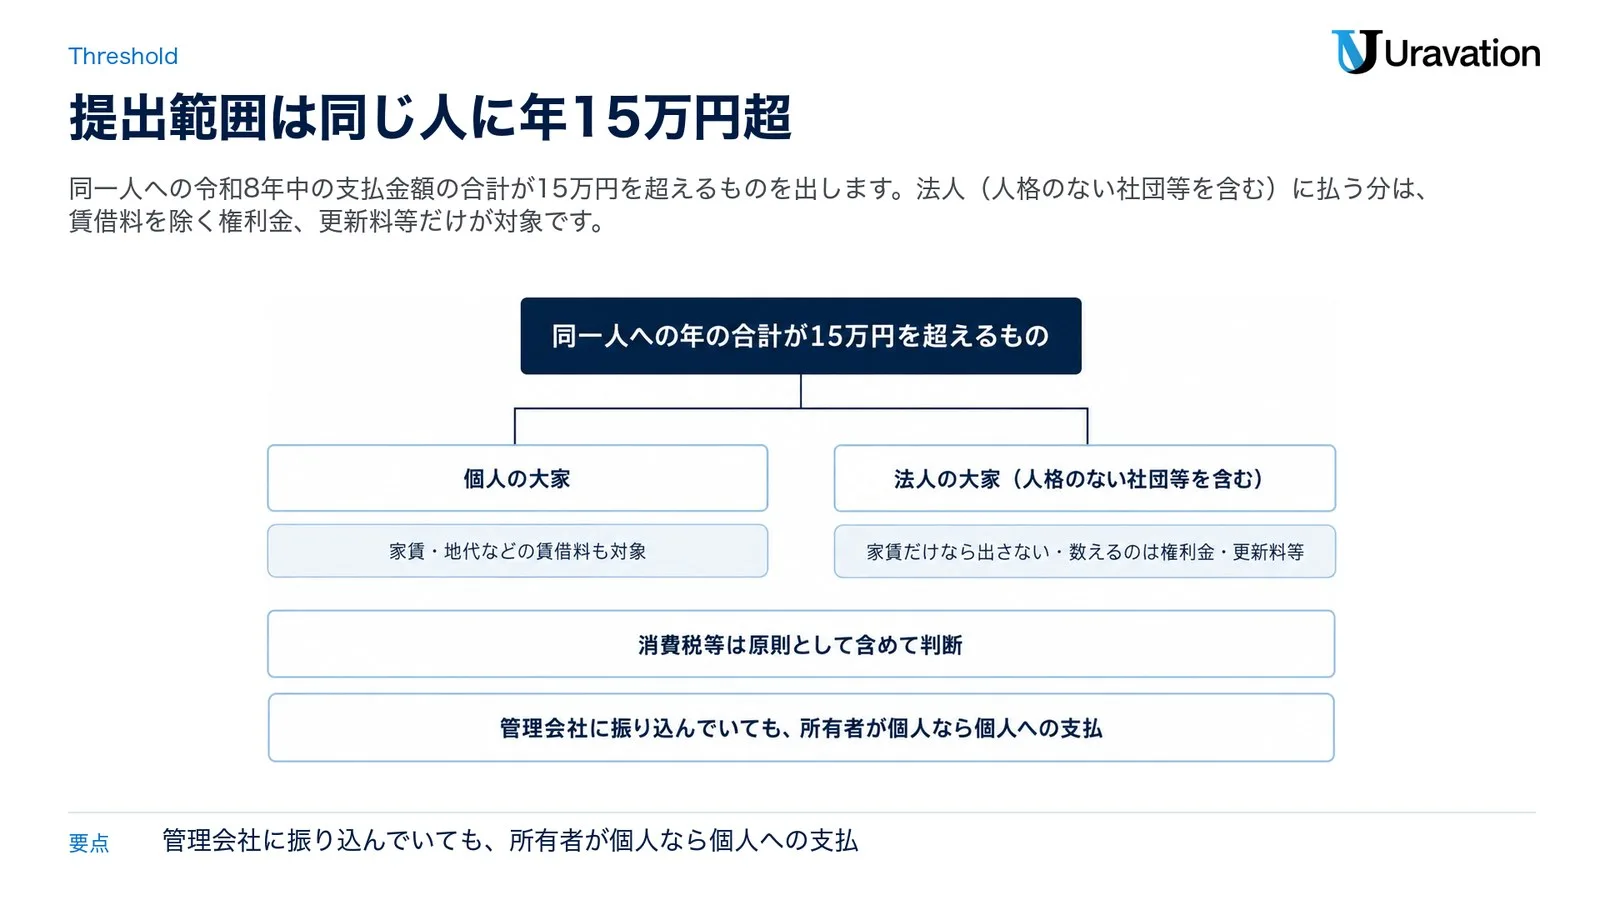
15万円は、原則として消費税及び地方消費税の額を含めて判断します。消費税等の額が明確に区分されている場合は、その額を含めないで判断しても差し支えありません(No.7441、手引35ページ)。
個人の大家と法人の大家で変わるのは、どの支払を数えるかです。No.7441は「法人(人格のない社団等を含みます。以下同じ)に支払う不動産の使用料等については、賃借料を除く権利金、更新料等が対象となります」とし、「法人に対して、家賃や賃借料のみを支払っている場合は、支払調書の提出は必要ありません」と書いています。
| 支払の名目 | 個人の大家(家主・地主) | 法人の大家(人格のない社団等を含む) |
|---|---|---|
| 家賃・地代などの賃借料 | 対象 | 対象外 |
| 権利金・礼金(返還されない敷金や保証金を含む) | 対象 | 対象 |
| 更新料・承諾料 | 対象 | 対象 |
| 名義書換料 | 対象 | 対象 |
| 出すかどうかの線 | 同一人への年の合計が15万円を超えるもの | 同じ(数えるのは権利金・更新料等) |
出典:No.7441、手引 第5章(25〜26ページ)、所得税法施行規則第90条(参照日: 2026-11-07)。
法人の大家に家賃だけなら出さない
国税庁の質疑応答事例「法人に支払う賃借料」は、A社と5年間の建物賃貸借契約を結び、毎年600万円の賃借料を払う予定の会社について、A社が内国法人であれば支払調書を出す必要はないと答えています。受取人が人格のない社団等(法人でない社団又は財団で、代表者又は管理人の定めがあるもの)の場合も、所得税法上は法人とみなされるため、国内に主たる事務所を有するときは、権利金、更新料等以外の支払について支払調書は要りません。
管理会社に振り込んでいても、所有者が個人なら個人への支払
手引の第5章は、不動産の管理会社を通じて個人に不動産の使用料等を払う場合、その支払は個人に支払う不動産の使用料等になるとしています。質疑応答事例「不動産の賃借料を管理会社へ支払っている場合」も、管理会社は家賃の徴収を代行しているだけで、実質的に支払を受ける者は個人の家主なので支払調書の提出が必要と答えています。振込先が会社だからといって「法人への家賃」として外さず、契約書で貸主が誰かを確かめてください。会社が家賃の徴収を代行しているだけなら、支払を受ける者は物件の所有者です。手引は支払を受ける者を「不動産の所有者又は転貸人」としているので、会社が自ら借りた物件を転貸している契約なら、その会社(転貸人)が支払を受ける者になります。迷う時は税務署に確かめてください。
対象になる支払と、ならない支払|敷金・礼金・更新料・共益費
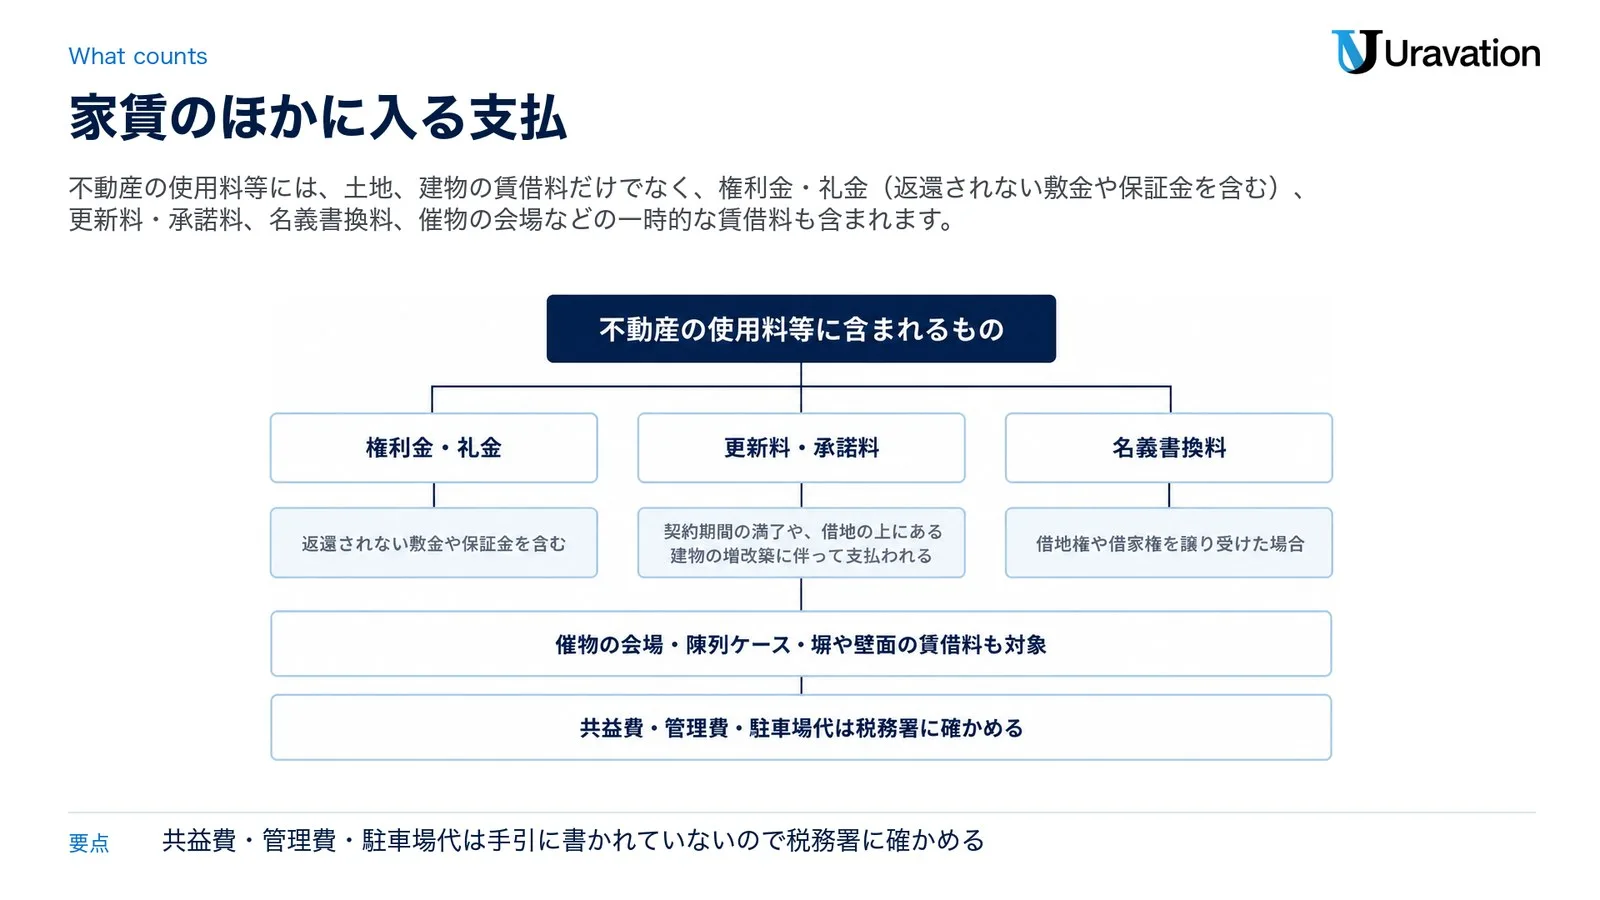
手引の第5章は、不動産の使用料等には土地、建物の賃借料だけでなく、次のようなものも含まれるとしています。
| 手引に挙がっている支払 | 手引の言葉(短くしたもの) |
|---|---|
| 権利金・礼金 | 地上権、地役権の設定あるいは不動産の賃借に伴って支払われるいわゆる権利金(保証金、敷金等の名目のものであっても返還を要しない部分の金額及び月又は年の経過により返還を要しないこととなる部分の金額を含む)、礼金 |
| 更新料・承諾料 | 契約期間の満了に伴い、又は借地の上にある建物の増改築に伴って支払われるいわゆる更新料、承諾料 |
| 名義書換料 | 借地権や借家権を譲り受けた場合に地主や家主に支払われるいわゆる名義書換料 |
| 一時的な賃借料など | 催物の会場を賃借する場合などの一時的な賃借料、陳列ケースの賃借料、広告等のための塀や壁面等のように土地、建物の一部を使用する場合の賃借料 |
出典:手引 第5章 3 その他の注意事項(1)(2)(26ページ、参照日: 2026-11-07)。
展示会などの会場や陳列ケース、広告のための塀や壁面の賃借料も、毎月の家賃でなくても、同じ人への年の合計が15万円を超えれば出します。ただし、どれも賃借料なので、貸主が法人なら対象から外れます(法人への支払で対象になるのは権利金、更新料等)。
返還されない敷金・保証金は入る
敷金や保証金は、本来は賃借人の債務を担保するもので、それ自体は賃貸人の収入になるものではありません(質疑応答事例「返還を要しない敷金等に係る提出時期」)。支払調書に入るのは、契約で返還を要しないとされた部分と、月や年の経過で返還を要しなくなる部分で、退去の時に返ってくる約束の敷金は入れません。
質疑応答事例「建物の賃借に伴って支払われる保証金」は、A社が個人の家主Bに500万円の保証金を払い、その50%相当額は契約上返還されないことが明らかな場合、その50%相当額と、その年中に払う賃借料を「支払金額」欄にそれぞれ記載するとしています。入れる年は、返還されないことが確定した都度、その年分です(同「返還を要しない敷金等に係る提出時期」)。
共益費・管理費・駐車場代は手引に書かれていない
共益費、管理費、駐車場代を支払金額に入れるかどうかは、手引の第5章、No.7441、不動産の使用料等についての質疑応答事例7件のどれにも書かれていません(2026年11月7日に確かめた範囲)。家賃と一緒に請求される共益費や、建物と別の契約の駐車場代をどう書くかは、契約書と請求の内訳を持って所轄の税務署に確かめてください(貸主側の所得の扱いは、よくある質問で触れます)。
欄ごとの書き方|区分・物件の所在地・細目・計算の基礎・支払金額・摘要
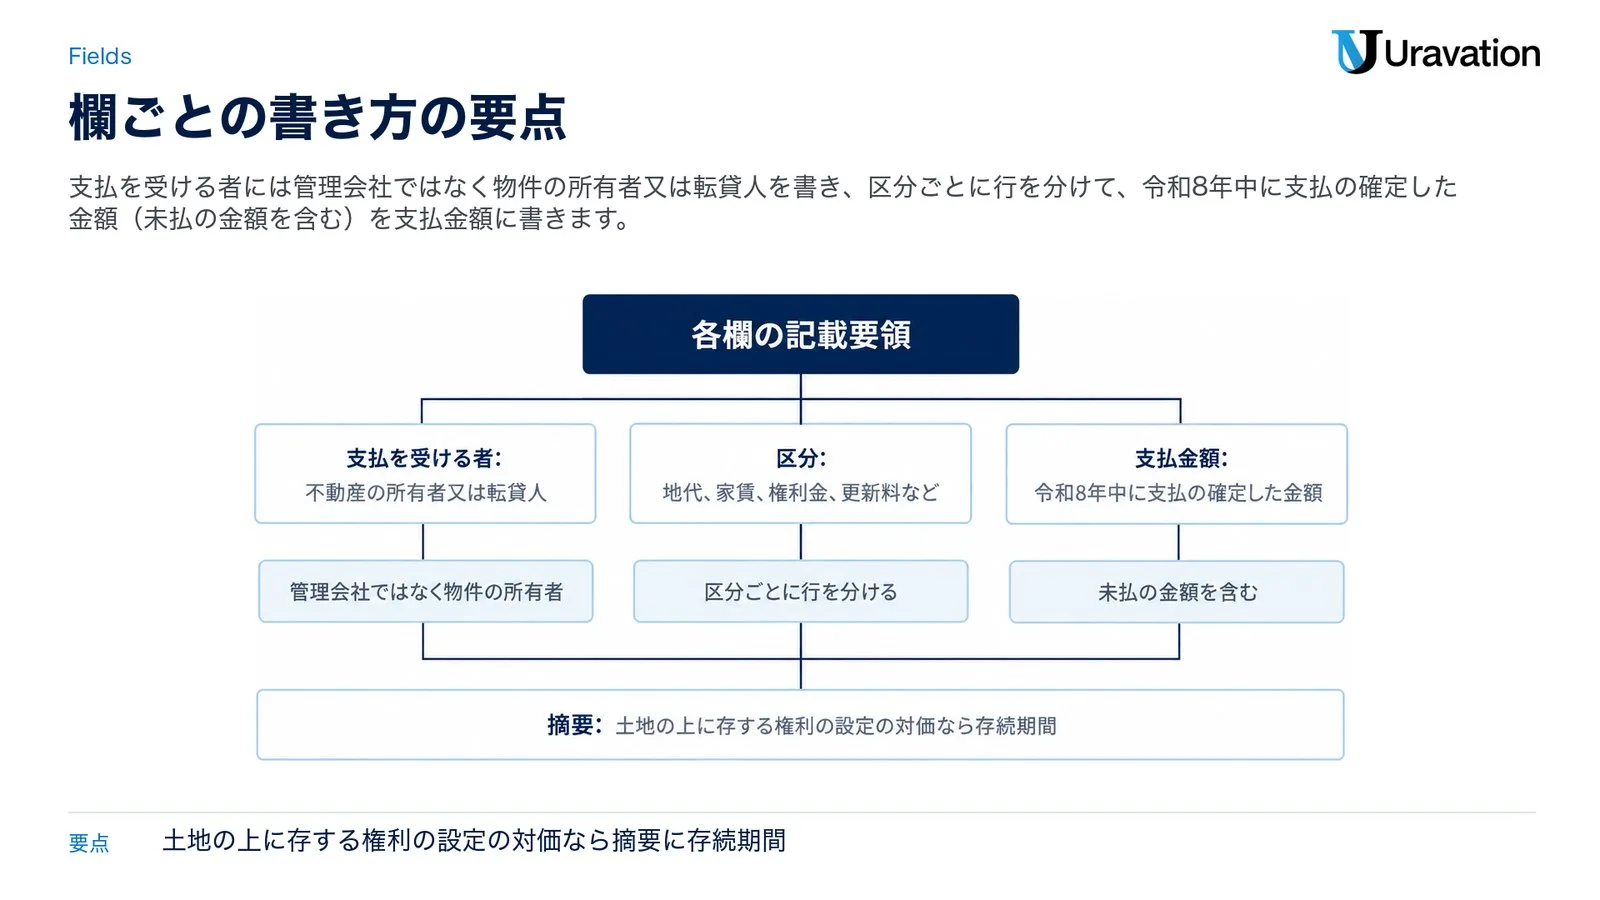
令和8年8月に変わった書面の様式は、一番上に「年分」(元号と年)を書き、その下に「無効区分」、「支払を受ける者」、区分・物件の所在地・細目・計算の基礎・支払金額を書く5行、「摘要」、「あっせんをした者」、「支払者」の順に並んでいます。手引の第5章の記載要領を、欄ごとに短くまとめると次のとおりです。
| 欄 | 書くこと(手引の言葉を短くしたもの) |
|---|---|
| ① 無効区分 | 新規分、追加分または訂正分として出す場合は「0(ゼロ)」、無効分として出す場合は「1」 |
| ② 支払を受ける者 | 支払調書を作成する日の現況における不動産の所有者又は転貸人の住所(居所)、本店又は主たる事務所の所在地、氏名(個人名)又は名称(法人名など)を契約書等で確認して書く。屋号だけを書かない。【個人番号又は法人番号】欄には支払を受ける者のマイナンバー又は法人番号 |
| ③ 区分 | 支払の内容等に応じ、地代、家賃、権利金、更新料、承諾料、名義書換料、船舶の使用料のように書く |
| ④ 物件の所在地 | その地代、家賃等の支払の基礎となった物件の所在地(船舶又は航空機は、船籍又は航空機の登録をした機関の所在地) |
| ⑤ 細目 | 土地の地目(宅地、田畑、山林等)、建物の構造、用途等 |
| ⑥ 計算の基礎 | 令和8年中の賃借期間、単位(月、週、日、㎡等)当たり賃借料、戸数、面積等 |
| ⑦ 支払金額 | 令和8年中に支払の確定した金額(未払の金額を含む)を「区分」欄の支払内容ごとに書く |
| ⑧ 摘要 | 地上権、賃借権、その他土地の上に存する権利の設定による対価である場合は、その設定した権利の存続期間(自~至) |
| ⑨ あっせんをした者 | あっせん手数料の支払調書の作成・提出を省略する場合に、あっせんをした方の住所(居所)・所在地、氏名又は名称、マイナンバー又は法人番号、あっせん手数料の支払確定年月日(元号欄は「5」(令和))、支払金額を書く |
| ⑩ 支払者 | 不動産の使用料等を支払った方の住所(居所)又は所在地、氏名又は名称、電話番号及びマイナンバー又は法人番号 |
出典:手引 第5章 2 各欄の記載要領(25〜26ページ、参照日: 2026-11-07)。
支払金額は区分ごとに、その年中に支払の確定した金額
家賃と更新料のように支払の内容が違う時は、「区分」ごとに行を分けて支払金額を書きます。支払金額は令和8年中に支払の確定した金額で、未払の金額も含みます。原則として消費税等の額を含めて書き、消費税等の額が明確に区分されている場合は含めないで書いても差し支えありませんが、その場合は「摘要」欄にその消費税等の額を書きます(手引35ページ)。
前払いの家賃には注意が要ります。質疑応答事例「前払家賃の記載方法」は、各月分の家賃を前月の末日までに払う契約で10月から借り始めた場合、その年中に支払うべき金額である10月分から翌年1月分の4か月分の家賃に相当する金額を「支払金額」欄に書くと答えています。所得税法施行規則第90条第1項第2号の「その年中に支払の確定した対価の金額」は、原則として相手方にその支払を請求し得ることとなった金額をいうと解されている、というのが理由です。会計で何月分の費用にしたかとは別に、契約上いつ支払うべきものになったかで数えます。
摘要に書くこと
- 地上権、賃借権その他土地の上に存する権利の設定による対価の場合:その権利の存続期間(手引、記載要領)
- 管理会社へ家賃を支払っている場合:その旨(質疑応答事例。「支払を受ける者」には管理会社ではなく物件の所有者を書く)
- 共有持分が不明で総額を書く場合:共有者持分不明につき総額で記載している旨、他の共有者の数、他の共有者の氏名(名称)及びマイナンバー又は法人番号(手引)
- 消費税等を除いて支払金額を書いた場合:その消費税等の額(手引35ページ)
- 訂正分・追加分として出す場合:「訂正分」「追加分」(手引 第9章)
仲介の手数料は「あっせんをした者」の欄に書ける
物件を借りる時に不動産会社へ払った仲介の手数料(あっせん手数料)は、本来は「不動産等の売買又は貸付けのあっせん手数料の支払調書」の対象です(同一の方への年の合計が15万円を超えるもの)。手引の第7章は、不動産の使用料等の支払調書の「あっせんをした者」欄にあっせんをした方とあっせん手数料のことを書いて出せば、あっせん手数料の支払調書の作成・提出を省略できるとしています。省略した分も、法定調書合計表の「不動産等の売買又は貸付けのあっせん手数料の支払調書合計表」の欄に記載が要ります(手引 第8章。合計表の書き方は令和8年分 法定調書合計表の書き方にまとめています)。
書面の様式は令和8年8月に変わった
国税庁の手続のページ(F1-4)は、令和8年8月に税務署提出用の法定調書の書面様式が変わったとして、書面で出す場合は最新様式を使うよう案内しています。新しい様式の記載要領は、黒のボールペンで枠からはみ出さないように書く、金額の欄に「¥」や「円」を書かない、「同上」や「〃」を使わない、と注意しています。
記入の想定例|個人の大家への家賃と更新料、法人の大家への権利金
ここからは、手引の記載要領に沿って当編集部が作った想定例です。人名・会社名・所在地・金額はすべて想定で、実在の取引ではありません。
想定例1 個人の家主から事務所を借り、家賃と更新料を払った
X株式会社(想定)は、個人の家主A(想定)から事務所(鉄骨造・50㎡)を借りています。令和8年は、各月分をその月の末日までに払う契約(想定)で、毎月の家賃165,000円(消費税等15,000円を含む)を12か月分と、4月の契約の更新で更新料165,000円(消費税等15,000円を含む)を払いました。家主Aへの令和8年中の支払金額の合計は2,145,000円で、15万円を超えるので支払調書を出します。消費税等を含めて書く(原則)場合、主な欄は次のようになります。
| 欄 | 書く内容(想定例) |
|---|---|
| 支払を受ける者 | 家主A(想定)の住所・氏名・マイナンバー(契約書等で確かめた所有者。屋号だけにしない) |
| 1行目 区分/物件の所在地/細目 | 家賃/○○県○○市△△町1-2-3(想定)/鉄骨造・事務所 |
| 1行目 計算の基礎/支払金額 | 50㎡(1戸) 1~12月 月165,000円/1,980,000 |
| 2行目 区分/物件の所在地/細目 | 更新料/1行目と同じ所在地をもう一度書く(「同上」「〃」は使わない)/鉄骨造・事務所 |
| 2行目 計算の基礎/支払金額 | 50㎡(1戸)/165,000 |
| 摘要 | この例では空ける(建物の賃借で、土地の上に存する権利の設定の対価ではないため) |
| 支払者 | X株式会社(想定)の所在地・名称・電話番号・法人番号 |
金額の欄には「¥」や「円」を書かないので、表の支払金額も数字だけにしています(手引の見本もカンマ付きの数字だけです)。消費税等を除いて書く場合は、家賃の行を1,800,000、更新料の行を150,000とし、「摘要」欄に消費税等の額(家賃180,000円と更新料15,000円の合計195,000円)を書きます。計算の基礎は手引の言葉(賃借期間、単位当たり賃借料、戸数、面積等)に沿って書きます。手引の第5章(25ページ)の見本にある更新料の行は宅地の更新料の例で、計算の基礎に「300㎡(1戸) 1㎡ 15,000円」と、面積・戸数と1㎡当たりの金額が書かれています。この想定例の建物の更新料の行は、面積と戸数だけにしました。建物の更新料でどこまで書くか迷う時は、税務署に確かめてください。
想定例2 法人の家主から倉庫を借り、権利金を払った
Y株式会社(想定)は、令和8年7月に法人の家主B株式会社(想定)から倉庫(鉄骨造・120㎡)を借りました。契約の時に権利金440,000円(消費税等を含む・返還されない)と敷金660,000円(契約の終了時に全額返還される約束)を払い、7月から12月まで毎月220,000円(消費税等を含む)の家賃を払っています。
B株式会社は法人なので、家賃の1,320,000円は支払調書に入れません。全額返還される約束の敷金660,000円も、返還を要しない部分がないので入れません。入れるのは権利金だけで、440,000円は15万円を超えるので支払調書を出します。
| 欄 | 書く内容(想定例) |
|---|---|
| 支払を受ける者 | B株式会社(想定)の本店所在地・名称・法人番号 |
| 区分/物件の所在地/細目 | 権利金/○○県○○市□□町4-5-6(想定)/鉄骨造・倉庫 |
| 計算の基礎/支払金額 | 120㎡(1戸)/440,000 |
| 摘要 | この例では空ける(建物の賃借で、土地の上に存する権利の設定の対価ではないため) |
| 支払者 | Y株式会社(想定)の所在地・名称・電話番号・法人番号 |
摘要の存続期間は、地上権、賃借権その他土地の上に存する権利の設定による対価の場合に書くものです(手引、記載要領)。なお、敷金のうち契約で返還を要しないとされた部分や、月や年の経過で返還を要しなくなる部分がある契約なら、返還を要しないことが確定した年の分として、その金額を入れます(質疑応答事例「返還を要しない敷金等に係る提出時期」)。
マイナンバーと法人番号|税務署用には書き、家主に渡す写しにマイナンバーは書かない
税務署に出す不動産の使用料等の支払調書には、不動産の使用料等の支払を受ける方等のマイナンバー又は法人番号を書く必要があります。ただし支払調書の写しを受給者に交付する場合には、マイナンバーを記載して交付することはできません(No.7441)。手引も、「支払を受ける者」「あっせんをした者」「支払者」の3つの欄それぞれに同じ注意を書いています。
| どの書類か | マイナンバー | 法人番号 |
|---|---|---|
| 税務署に出す支払調書 | 書く(支払を受ける者・あっせんをした者・支払者) | 書く |
| 家主などに渡す写し | 書けない(本人と支払者等のどちらのマイナンバーも) | 不動産の支払調書についてのFAQの答えはない(報酬の支払調書の写しでは任意=FAQ Q3-1) |
出典:No.7441、手引 第5章、法定調書に関するFAQ(Q1-1・Q3-1、参照日: 2026-11-07)。
FAQのQ1-1は、税法上本人に交付する義務がない法定調書でも支払内容の確認などのために写しを交付する場合があるとして、その場合は番号法上の提供制限を受けるため、本人及び支払者等のマイナンバーを記載できないと答えています。
マイナンバーの提供を受ける時は、本人確認として「番号確認」と「身元確認」を行います(手引36ページ)。FAQのQ4-2は、不動産の賃貸借契約の時にマイナンバーの提供を受けて本人確認をしていれば、その後に支払調書を出す時に再度の本人確認をする必要はないと答えています。年の合計が15万円を超えることが分かっている家主なら、契約の時に番号の提供を受けて本人確認を済ませておくと、支払調書を作る時に慌てずに済みます。反対に、支払調書を出さないことが明らかな家主から番号を取得することは認められていません(FAQ Q1-7、よくある質問で触れます)。
使用料等の支払調書の出し方|書面・e-Tax・光ディスク等と30枚基準
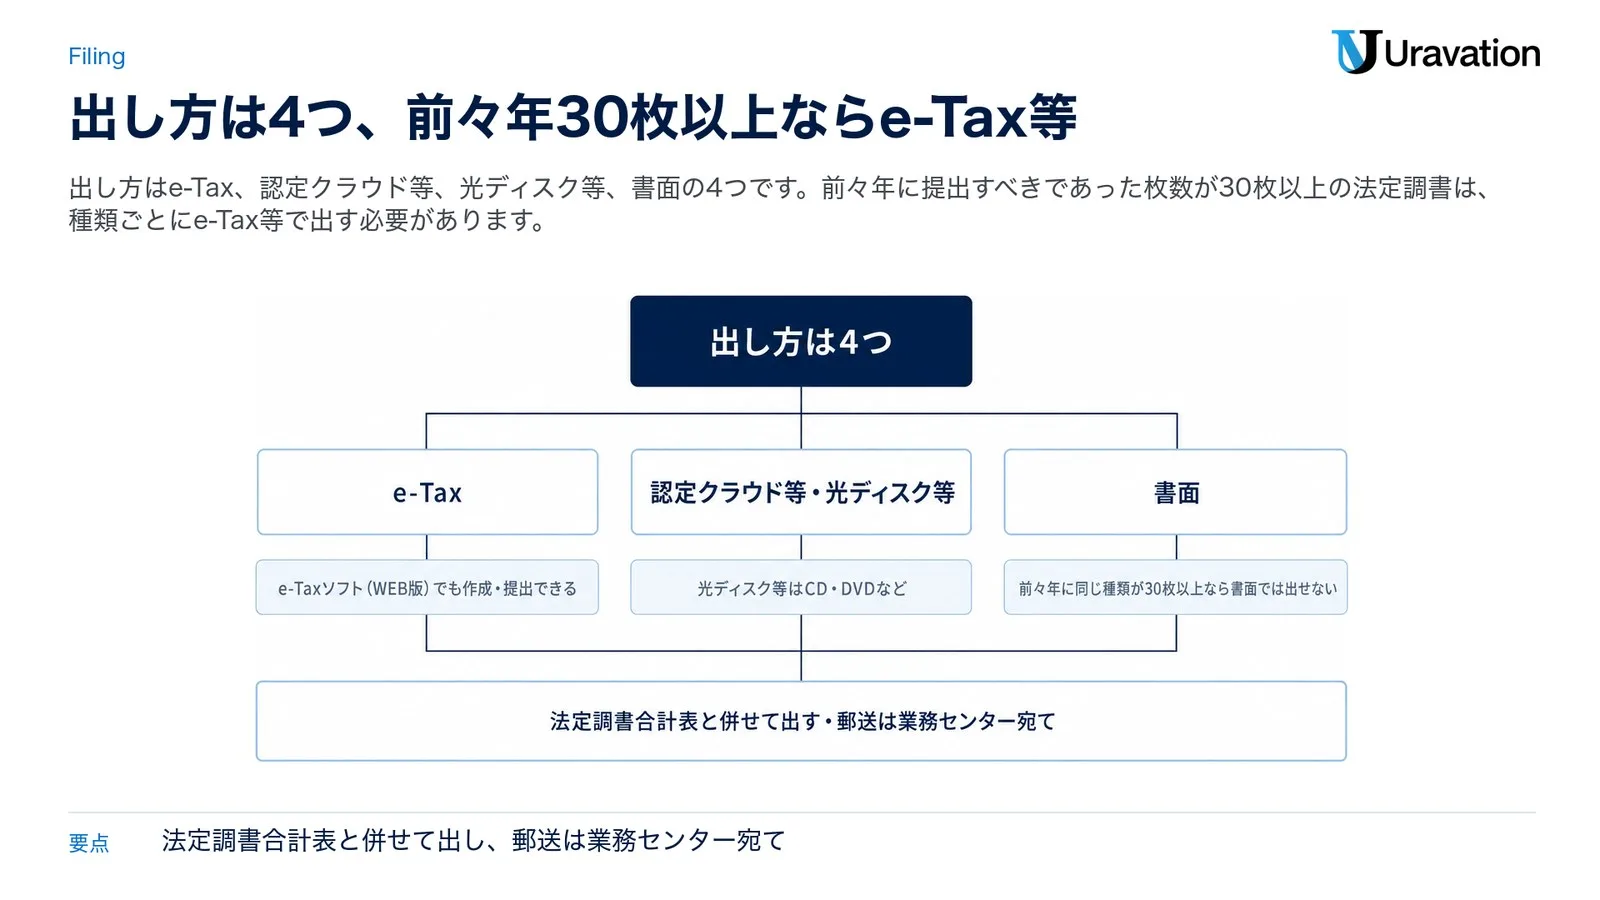
手引の第1章は、法定調書の作成・提出の方法として、①e-Tax、②認定クラウド等、③光ディスク等(CD・DVDなど)、④書面の4つを挙げています。e-Taxの案内ページによると、不動産の使用料等の支払調書は、e-Taxソフトをインストールせずに使えるe-Taxソフト(WEB版)でも作成・提出できます。e-Taxを使うには、事前に所轄税務署へ開始届出書を出して利用者識別番号を取得するなどの手続が必要です(手引1ページ)。
前々年に同じ種類が30枚以上なら書面では出せない
手引の第1章は、前々年(基準年)に提出すべきであった法定調書の枚数が30枚以上である法定調書は、e-Tax等で出す必要があるとし、提出義務の判定は法定調書の種類ごとに行うと注意しています。令和9年1月以降に出す法定調書から、基準は「100枚以上」から「30枚以上」に引き下げられました(No.7455)。手引は、令和7年中に提出した法定調書の枚数が30枚以上であった方は、令和9年に出す法定調書をe-Tax等で出す必要があり、書面での提出はできないとしています。
種類ごとに数えるので、令和7年に提出すべきであった不動産の使用料等の支払調書の枚数で判定します。支払調書は支払を受ける者の各人別に作り、税務署へ出すのは1枚です(手引 第5章)。家主や共有者が多い会社は、令和7年1月に提出すべきであった分(令和6年分)の枚数を先に確かめておくと、出し方を決めやすくなります。
法定調書合計表と一緒に、郵送は業務センターへ
法定調書を税務署に出す時は、「給与所得の源泉徴収票等の法定調書合計表」を併せて出します(手引1ページ)。合計表には「4 不動産の使用料等の支払調書合計表」の欄があります。合計表の欄ごとの書き方は令和8年分 法定調書合計表の書き方にまとめています。
出す先は、支払事務を取り扱う事務所などの所在地の所轄税務署長です(所得税法施行規則第90条第1項)。税務署に郵送で出す場合は、業務センター(複数の税務署の内部事務をまとめて処理する部署)宛てに送ります。所轄の税務署がどの業務センターの対象かは、国税庁のホームページで確かめてください(手引1ページ)。
提出期限は令和9年2月1日(月)|誤り・漏れに気づいた時
手引の第1章は、この手引で示す法定調書は令和9年2月1日(月)までに所轄税務署に提出しなければならないとしています。所得税法第225条第1項の期限は支払の確定した日の属する年の翌年1月31日ですが、令和9年1月31日は日曜日です。国税通則法第10条第2項は、国税に関する法律に定める書類の提出の期限が日曜日などに当たる時は、その翌日を期限とみなすとしています。
返還されない敷金や保証金は、返還されないことが確定した日の翌年の1月31日までに、その確定した金額を支払金額として書いて出します(質疑応答事例「返還を要しない敷金等に係る提出時期」)。令和8年中に確定した分は、ほかの支払と同じく令和9年2月1日(月)が期限です。契約から何年かたって返還されないことが確定した分は、契約した年ではなく、確定した年の支払調書に入れます。
誤りに気づいた時は無効分と訂正分を出す
手引の第9章によると、書面で出した支払調書に誤りがあった時は、先に出した支払調書と同じ内容のものを作って「無効区分」欄に「1」を書き(無効分)、正しい内容の支払調書を作って「無効区分」欄に「0(ゼロ)」、「摘要」欄に「訂正分」と書きます(訂正分)。合計表も無効分と訂正分を分けて出します(「調書の提出区分」欄の書き方は令和8年分 法定調書合計表の書き方にまとめています)。e-Taxや光ディスク等で出した場合の手順も、第9章に載っています。
出し漏れは追加分、期限に遅れた時は税務署へ
出し漏れがあった時は、追加する支払調書の「無効区分」欄に「0(ゼロ)」、「摘要」欄に「追加分」と書き、合計表も追加分として出します(手引 第9章。「調書の提出区分」欄の書き方は、すぐ上で案内した合計表の記事にあります)。期限を過ぎてから出す場合の扱いは手引に書かれていないので、気づいた時点で所轄の税務署に相談してください。
似た支払調書との違い|譲受けの対価・あっせん手数料・報酬
名前が似た支払調書は、何の支払かと提出範囲で分かれます。ここでは名前と提出範囲だけを並べます。
| 支払調書 | 何の支払か | 提出範囲(同一人・その年中) |
|---|---|---|
| 不動産の使用料等の支払調書 | 不動産などの借受けの対価や、不動産の上に存する権利の設定の対価 | 支払金額の合計が15万円を超えるもの(法人に払う分は権利金、更新料等だけ) |
| 不動産等の譲受けの対価の支払調書 | 譲り受けた不動産などの対価 | 支払金額の合計が100万円を超えるもの |
| 不動産等の売買又は貸付けのあっせん手数料の支払調書 | 不動産などの売買又は貸付けのあっせん手数料 | 支払金額の合計が15万円を超えるもの(使用料等・譲受けの対価の支払調書の「あっせんをした者」欄に書けば省略できる) |
| 報酬、料金、契約金及び賞金の支払調書 | 税理士・弁護士等の報酬、原稿料、講演料など | 報酬の種類により5万円・50万円を超えるものなど |
出典:No.7441・No.7442・No.7443・No.7431(令和8年4月1日現在法令等、参照日: 2026-11-07)。
不動産の3種類(使用料等・譲受けの対価・あっせん手数料)は、出す側が同じで、法人と不動産業者である個人(主として建物の賃貸借の代理や仲介を目的とする事業を営んでいる方を除く)です。報酬、料金、契約金及び賞金の支払調書と違って、不動産の使用料等の支払調書の様式には源泉徴収税額の欄がありません。
手引が扱う6種類の残りは、給与所得の源泉徴収票と退職所得の源泉徴収票です。書き方は令和8年分 源泉徴収票の書き方と令和8年分 退職所得の源泉徴収票の書き方に、市区町村に出す給与支払報告書は令和8年分 給与支払報告書の書き方にまとめています。
【要注意】不動産の使用料等の支払調書で読み違えやすい4点
1. 法人の大家に払った家賃も全部出す
❌ 事務所の家主が不動産会社なので、1年分の家賃を支払調書に書いて出す。
⭕ 法人(人格のない社団等を含む)に家賃や賃借料だけを払っている場合、支払調書は要りません(No.7441、質疑応答事例「法人に支払う賃借料」)。法人に払う分で対象になるのは権利金、更新料等です。反対に、振込先が家賃の徴収を代行している管理会社でも、所有者が個人なら個人への支払です(手引 第5章、質疑応答事例)。
2. 家賃が15万円以下の家主は何も見なくてよい
❌ 個人の家主から借りている毎月の家賃が12,000円の倉庫(想定)は年144,000円なので、ほかの支払を見ずに対象外にする。
⭕ 判定するのは、同一人に対するその年中の支払金額の合計です(手引 第5章)。家主が個人で、同じ家主にその年、更新料12,000円も払っていれば合計は156,000円になり、15万円を超えます(家主が法人なら家賃は数えず、更新料12,000円だけで判定します)。返還されない敷金が確定した年も同じで、共有の物件なら判定は共有者ごとです(質疑応答事例)。15万円以下で支払調書を出さない分を合計表の使用料等の総額に入れるかどうかは、令和8年分 法定調書合計表の書き方で確かめてください。帳簿や契約書の保存の扱いは別の決まりなので、この記事では扱いません。
3. 家主に渡す写しにもマイナンバーを書く
❌ 税務署に出した支払調書のコピーを、そのまま家主に送る。
⭕ 写しを交付する場合は、マイナンバーを記載して交付することはできません(No.7441、手引、FAQ Q1-1)。家主のマイナンバーだけでなく、支払者等のマイナンバーも書けません。
4. 個人事業主は誰でも出す
❌ 店舗を借りている個人事業主は、家主への家賃が15万円を超えたら支払調書を出す。
⭕ 条文で出す側とされている個人は、不動産業者である個人(宅地建物取引業を営む者のうち、建物の貸借の代理又は媒介を主たる目的とする事業を営む者以外の者)だけです(所得税法第225条第1項第9号、施行令第352条)。ただし家主が非居住者や外国法人の場合は「非居住者等に支払われる不動産の使用料等の支払調書」(所得税法第225条第1項第8号)の話になり、国税庁の手続の案内は出す人を「非居住者又は外国法人に国内源泉所得の支払をする者」としています。自分が当たるか迷う時は、所轄の税務署に確かめてください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
不動産の使用料等の支払調書の様式(エクセル)はどこからダウンロードできますか?
国税庁の「F1-4 不動産の使用料等の支払調書(同合計表)」のページに、支払調書の【手書用】の様式(PDF)と【記載要領】(PDF)、合計表の【手書用】と【記載要領】が載っています。2026年11月7日時点では、支払調書の【入力用】は「準備中」と書かれていて、このページにExcel形式のファイルはありません。パソコンで作って出すなら、e-Taxソフト(WEB版)で不動産の使用料等の支払調書と合計表を作成・提出できます。書面で出す時は、令和8年8月に変わった最新の様式を使ってください。
共益費や管理費、駐車場代も支払金額に入れますか?
手引の第5章、No.7441、質疑応答事例には書かれていません(2026年11月7日に確かめた範囲)。タックスアンサーNo.1370は、貸主の不動産所得の総収入金額に「共益費などの名目で受け取る電気代、水道代や掃除代など」も含まれるとしていますが、これは貸主の所得の計算の話で、支払調書の書き方を決めた文ではありません。契約書と請求の内訳を持って、所轄の税務署に確かめてください。
借り上げ社宅で、家賃を社員が家主に直接払っています。会社が出しますか?
質疑応答事例「不動産の賃貸借契約者と賃借料の負担者が異なる場合」は、会社の名義で個人の家主から建物を借りて社宅にし、会社は敷金だけを払い、賃借料などは入居する社員が家主に直接払っている場合でも、家主と契約しているのは会社なので会社が支払者となり、支払調書を出す必要があると答えています。賃借料の一部を社員に負担させている場合も、社員に提出義務はなく、契約当事者である会社が出し、「支払金額」欄には家賃の全額を書きます。家主が法人なら、家賃は法人に払う賃借料なので対象外です。
年の合計が15万円以下の家主からもマイナンバーを集めますか?
法定調書に関するFAQのQ1-7は、支払の時などに法定調書を提出しないことが明らかである場合は、個人番号関係事務が生じないので、マイナンバーを取得することは認められないとしています。Q4-4も、支払金額が税法の定める一定の金額に満たない場合は、これまでと同様に不動産の使用料の支払調書を出す必要はないと答えています。一方で、基準に満たない支払調書をあえて税務署に出す場合は、法定調書に変わりないので、マイナンバー又は法人番号を書く必要があります(Q1-7)。
家主がマイナンバーを教えてくれない時はどうしますか?
FAQのQ1-2は、記載は法律で定められた義務であることを伝えて提供を求め、それでも提供を受けられない場合は、提供を求めた経過等を記録、保存するなどして、単なる義務違反でないことを明確にしておくよう案内しています(この記録、保存は法令上の義務ではないとも注記しています)。記載がない理由を摘要欄に書く必要はありませんが、理由を確かめられる場合があるので、別途記録するなどして分かるようにしておくよう求めています(Q1-5)。
共有の物件を借りている時は、共有者ごとに作りますか?
はい。手引の第5章は、不動産の所有者が共有持分等により複数名いる場合は共有者ごとの作成が必要としています。質疑応答事例「共有持分の不動産に係る支払調書の作成」は、不動産賃貸借契約書等を基に共有者の各人ごとに作り、15万円の判定も共有者の各人ごとに行うとしています。共有持分が不明な場合は、支払った総額を書いた支払調書を共有者の数だけ作り、「支払を受ける者」欄は連名にせず各人を書き、「摘要」欄に持分不明につき総額で記載している旨と、他の共有者の数・氏名(名称)・マイナンバー又は法人番号を書きます。実際の振込先が1人でも、契約上金銭の支払を受けることとなっている者ごとに作ります(FAQ Q4-3)。
不動産の使用料等の支払調書を出すまでの段取り
- 令和8年中に払った家賃・地代・権利金・礼金・更新料などを、契約書と支払の記録から支払先ごとに集める。管理会社に振り込んでいる分は物件の所有者ごとに、共有の物件は共有者ごとに分ける。
- 支払先が法人(人格のない社団等を含む)なら家賃・賃借料を外し、権利金・更新料等だけを残す。返還されない敷金・保証金は、返還されないことが確定した年の分に入れる。
- 同一人への年の合計が15万円を超えるかを判定する(消費税等は原則含める)。
- 出す相手のマイナンバー又は法人番号をそろえる。マイナンバーは番号確認と身元確認をして受け取る。
- 欄を埋める。支払を受ける者は契約書で確かめた所有者(転貸を受けている場合は転貸人)、区分ごとに行を分け、支払金額はその年中に支払の確定した金額(前払いの家賃に注意)。土地の上に存する権利の設定の対価なら摘要に存続期間を書く。
- 令和7年に提出すべきであった分(令和6年分)の不動産の使用料等の支払調書が30枚以上ならe-Tax等で出す。書面で出すなら令和8年8月に変わった最新の様式を使う。
- 法定調書合計表と一緒に、令和9年2月1日(月)までに所轄の税務署へ出す(郵送は業務センター宛て)。家主に写しを渡すならマイナンバーを書かない。
経理の書類づくりや確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(支払調書の作成や提出の代行はお受けしていません)。支払調書の書き方や、個別の支払が対象になるかの判断は、国税庁「税についての相談窓口」で案内されている窓口か、税理士にご相談ください。年末調整の段取り全体は令和8年分 年末調整のやり方にまとめています。
参考・出典
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第1章・第5章・第7章・第8章・第9章・参考 35ページ・36ページ)・訂正について — 国税庁(参照日: 2026-11-07)
- No.7441・No.7442・No.7443・No.7431・No.7455・No.1370 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-07)
- 建物の賃借に伴って支払われる保証金・共有持分の不動産に係る支払調書の作成・前払家賃の記載方法・法人に支払う賃借料・不動産の賃借料を管理会社へ支払っている場合・不動産の賃貸借契約者と賃借料の負担者が異なる場合・返還を要しない敷金等に係る提出時期 — 国税庁 質疑応答事例(令和7年8月1日現在の法令・通達等に基づく、参照日: 2026-11-07)
- F1-4 不動産の使用料等の支払調書(同合計表)・様式(手書用)・記載要領・F1-23 非居住者等に支払われる不動産の使用料等の支払調書(同合計表) — 国税庁(参照日: 2026-11-07)
- 法定調書に関するFAQ(Q1-1・Q1-2・Q1-5・Q1-7・Q3-1・Q4-2・Q4-3・Q4-4) — 国税庁(参照日: 2026-11-07)
- 法定調書のe-Tax等による提出義務化の概要について — e-Tax(参照日: 2026-11-07)
- 所得税法(第225条)・所得税法施行令(第352条)・所得税法施行規則(第90条)・国税通則法(第10条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-07)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月7日時点の法令(e-Gov法令検索)と国税庁の公表資料に基づく参考情報です。法令、様式、手引の記載は変わる場合があります。個別の支払が不動産の使用料等の支払調書の対象になるか、欄の書き方や提出の方法で迷う場合は、所轄の税務署か税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。