2026年11月7日時点で、年収の壁178万円とは、令和8年分と令和9年分の所得税で、給与だけの人に所得税がかかり始める水準のことです。給与の収入から差し引く給与所得控除74万円と、所得から差し引く基礎控除104万円を足した額で、財務省は令和8年度税制改正で「所得税の課税最低限を178万円まで特例的に先取りして引き上げる」と説明しています。基礎控除104万円は、合計所得金額489万円以下の居住者の額です。
どちらの引上げも令和8年12月1日に施行され、令和8年分の所得税に効きます。国税庁のQ&Aによると、令和8年11月までの給与の源泉徴収事務に変更はなく、12月に行う年末調整で1年間の税額を計算し直して精算します。毎月の源泉徴収税額表が改正後のものになるのは、令和9年1月1日以後に支払う給与からです。
気をつけたいのは、社会保険の106万円・130万円が別の制度で、178万円に合わせて動いていないことです。106万円の目安だった月額8.8万円の賃金要件は、日本年金機構によると2026年10月1日に撤廃されましたが、週20時間以上などの要件は残ります。家族の健康保険の扶養に入れる基準は今も年間収入130万円未満(配偶者を除く19歳以上23歳未満は150万円未満)で、住民税の単身者の非課税ラインは119万円(令和9年度分・総務省)です。
最終更新:2026年11月7日。国税庁のタックスアンサー、Q&A(令和8年5月)、「源泉所得税の改正のあらまし」(令和8年4月)と、財務省・総務省・厚生労働省・日本年金機構の資料を、2026年11月7日時点で取得して読み、整理しました。
年収の壁とは|税の壁と社会保険の壁の2種類
年収の壁は、収入がある額を超えると、税金や社会保険料の負担が始まったり、家族の控除や扶養から外れたりする境目の呼び名です。厚生労働省は、扶養に入っている人の収入が一定の基準を超えると社会保険料の負担が発生するため就業調整する人がいるとして、その収入基準(年収換算で約106万円や130万円)を「いわゆる『年収の壁』」と説明しています。
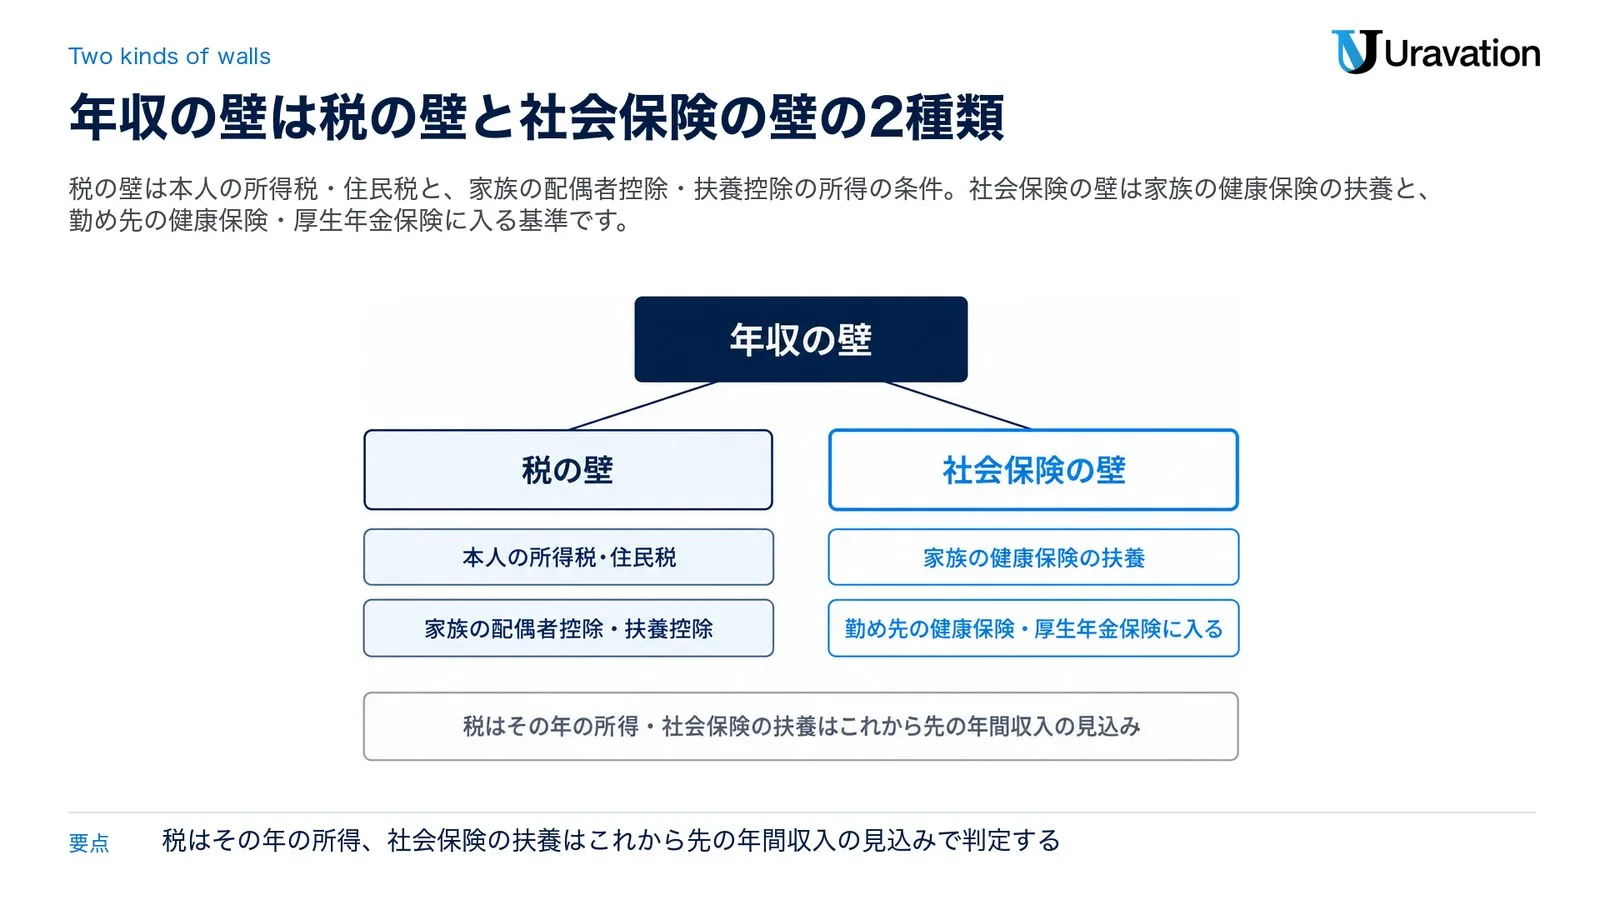
壁は、本人や家族の税金にかかわる「税の壁」と、健康保険・厚生年金保険にかかわる「社会保険の壁」の2種類です。
| 種類 | 代表的な壁 | 超えると起きること | 見る数字 |
|---|---|---|---|
| 税の壁(本人) | 178万円(所得税)・住民税の非課税ライン | 所得税は超えた分の所得にかかる。住民税は均等割(定額)などがかかる | その年の合計所得金額 |
| 税の壁(家族の控除) | 136万円・207万円・197万円 | 家族を扶養している人の控除が変わる・段階的に減る | 家族のその年の合計所得金額 |
| 社会保険の壁(扶養) | 130万円未満・150万円未満(配偶者を除く19歳以上23歳未満) | 家族の健康保険の扶養から外れる | これから先の年間収入の見込み |
| 社会保険の壁(加入) | 週20時間以上など | 勤め先の健康保険・厚生年金保険に入る | 労働時間・勤め先の規模・学生かどうか |
出典:厚生労働省「『年収の壁』への対応」、国税庁 No.1100・No.1180・No.1191、日本年金機構「従業員が家族を被扶養者にするとき」(参照日: 2026-11-07)。
同じ「年収」でも数え方が違います。税は1月から12月までの所得で、社会保険の扶養はこれから先の年間収入の見込みで判定するので、178万円と130万円は別々に確かめます。
178万円の壁の中身|基礎控除104万円と給与所得控除74万円
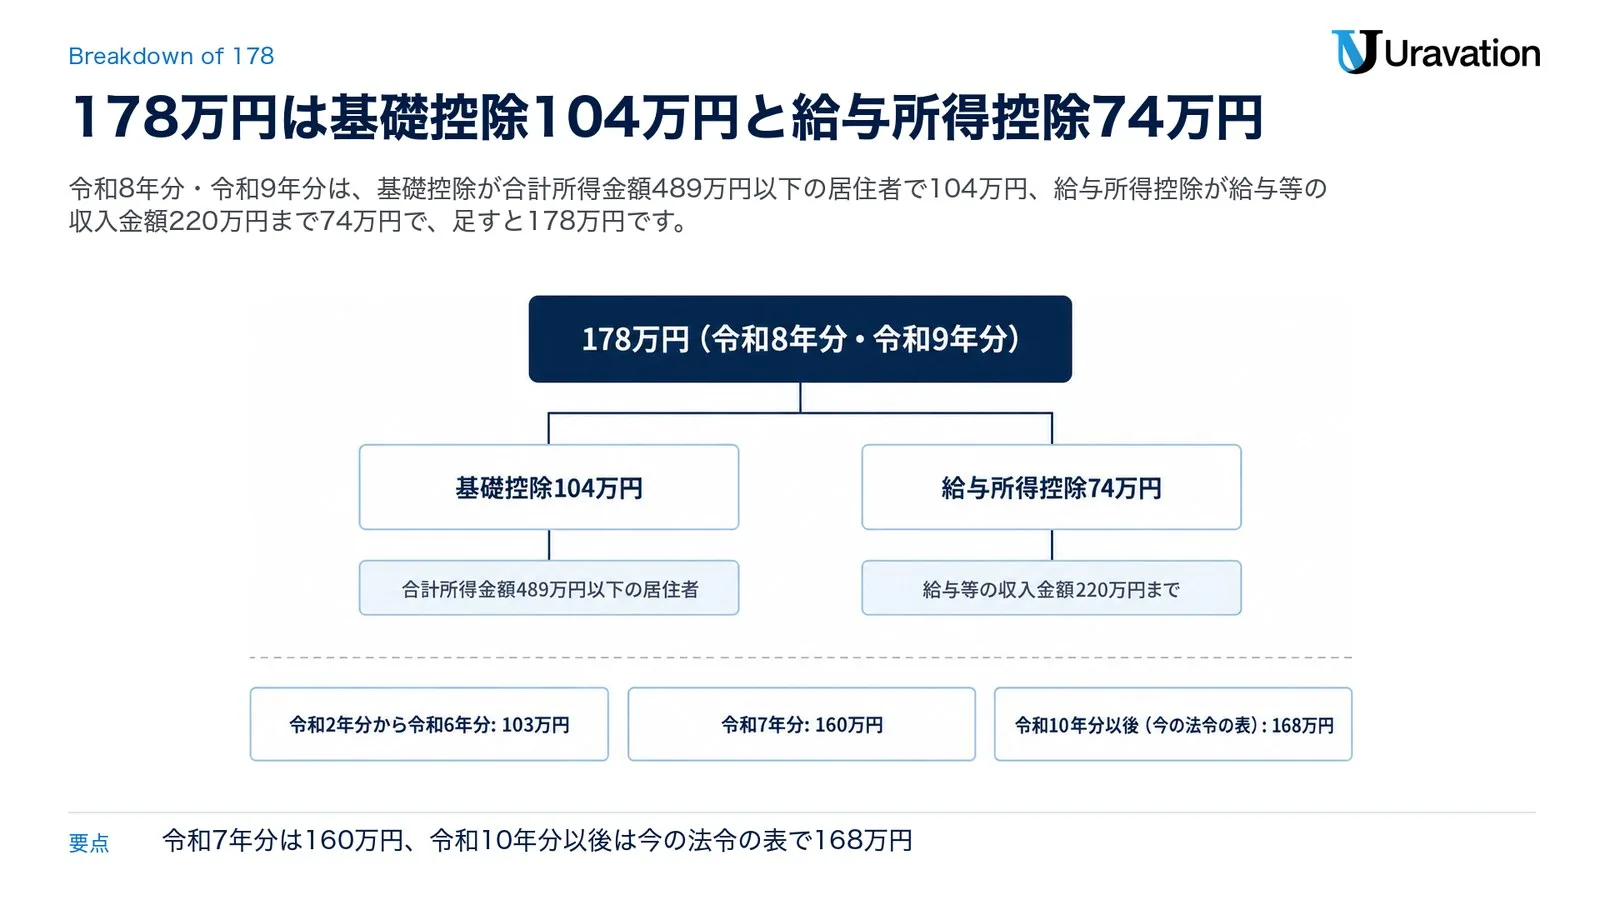
給与の所得税は、収入金額から給与所得控除額を差し引いて給与所得を出し(No.1410)、そこから基礎控除などの所得控除を差し引いた残りにかかります(No.1100)。令和8年分・令和9年分は、給与所得控除が給与等の収入金額220万円まで74万円、基礎控除が合計所得金額489万円以下で104万円です(No.1199)。給与が178万円なら給与所得は104万円で、基礎控除を差し引くと残りは0円です。財務省は、この合計額を「所得税の負担開始水準」と呼び、全ての納税者で178万円以上になったと説明しています(『ファイナンス』2026年4月号)。
| 年分 | 基礎控除(合計所得金額132万円以下の人) | 給与所得控除の最低保障額 | 2つを足した額 |
|---|---|---|---|
| 令和2年分から令和6年分 | 48万円 | 55万円 | 103万円 |
| 令和7年分 | 95万円 | 65万円 | 160万円 |
| 令和8年分・令和9年分 | 104万円 | 74万円 | 178万円 |
| 令和10年分以後(今の法令の表) | 99万円 | 69万円 | 168万円 |
出典:国税庁 No.1199・No.1410(令和8年4月1日現在法令等)、国税庁「源泉所得税の改正のあらまし」(令和8年4月)1ページ、財務省『ファイナンス』2026年4月号 3ページ(参照日: 2026-11-07)。
令和7年分の160万円から増えたのは、2つの改正が重なったからです。財務省のパンフレット「令和8年度の税制改正」によると、物価上昇(令和6年・令和7年の消費者物価指数の上昇率は2年分で6.0%)に連動して基礎控除の本則(58万円)と給与所得控除の最低保障額(65万円)をそれぞれ4万円引き上げ、さらに令和8年分・令和9年分に限り、基礎控除の上乗せを合計所得金額489万円以下で42万円とし、給与所得控除の最低保障額に5万円を上乗せしました。62万円と42万円で104万円、69万円と5万円で74万円です。
104万円が使える人の条件|合計所得金額489万円以下の居住者
令和8年分・令和9年分の基礎控除は、合計所得金額489万円以下(給与だけなら収入665万5,556円以下)が104万円、489万円超655万円以下が67万円、655万円超2,350万円以下が62万円です(あらまし1ページ)。上乗せの42万円は居住者だけに適用され、令和8年中を通じて非居住者となる人の基礎控除は、合計所得金額2,350万円以下なら62万円です(Q&A Q6-4、No.1199)。
合計所得金額には給与以外の所得も入ります。国税庁 No.1190 は、給与収入90万円と不動産所得10万円がある配偶者の合計所得金額を、給与所得16万円と10万円で26万円と計算しています。副業の所得がある人は、給与の収入だけで178万円と比べないでください。
いつから・どう効くか|12月1日施行と年末調整での精算
国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)のQ1-1は、改正を2つの時期に分けています。①基礎控除の引上げ、②給与所得控除の最低保障額の引上げと「年末調整等のための給与所得控除後の給与等の金額の表」の改正、③扶養親族等の所得要件の改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。④「源泉徴収税額表」の改正などは令和9年1月1日の施行です。
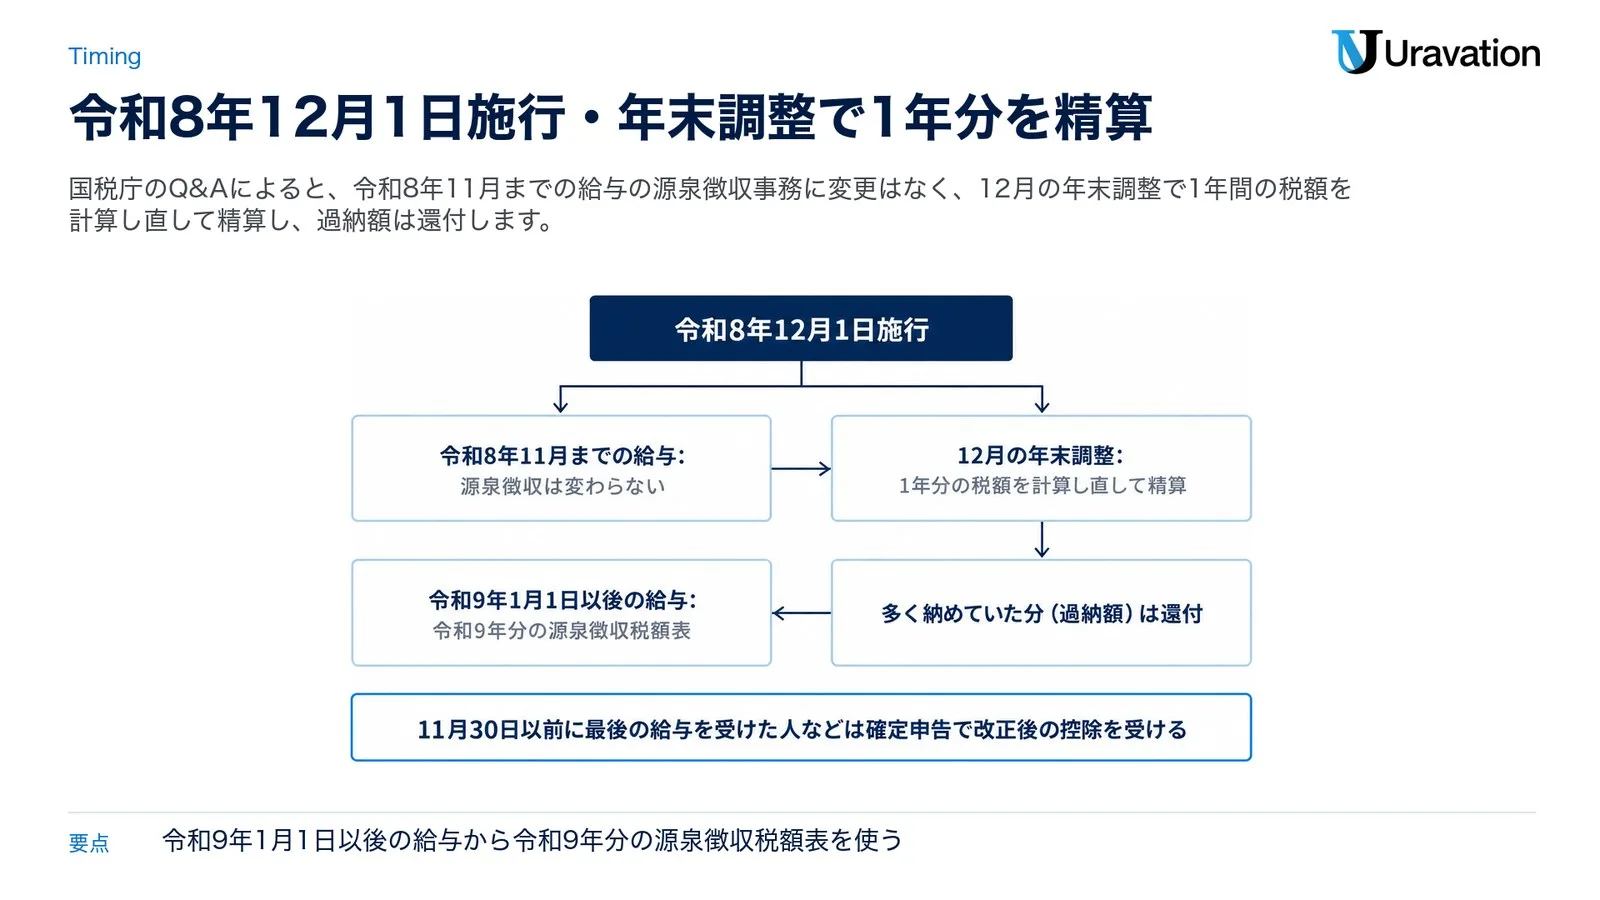
11月までの源泉徴収は変わらず、12月の年末調整で精算する
Q1-1の言葉では「令和8年11月までの給与の源泉徴収事務に変更は生じません」。令和8年分は、12月に行う年末調整で、引上げ後の基礎控除額と改正後の「年末調整等のための給与所得控除後の給与等の金額の表」(「令和8年分 年末調整のしかた」47〜54ページ)により1年間の税額を計算し、改正前の源泉徴収税額表で計算した源泉徴収税額と精算します。多く納めていた分(過納額)は本人に還付します(Q3-1)。令和9年1月1日以後に支払う給与からは「令和9年分 源泉徴収税額表」を使います(Q4-1)。
③の扶養親族等の所得要件の改正は、令和8年分では12月1日以後に支払う給与から適用され、11月30日以前に支払う給与の源泉徴収では、改正で新たに扶養親族等に当たる人を「扶養親族等の数」に含めません(Q1-1・Q2-1)。改正を反映した年末調整の書類は、12月1日より前から提出してもらっても差し支えありません(Q1-2)。
11月30日以前に最後の給与を受けた人・年末調整を受けない人
令和8年分の最後の給与を11月30日以前に支払った人の年末調整では、改正後の控除等は適用されません(Q1-3)。Q7-1は、年の中途で非居住者となった人、死亡により退職した人、休業や休職で年末までに復職していない人で11月30日以前に最後の給与を受けて年末調整を受けた人と、年の中途で退職して年末調整を受けていない人は、改正後の控除等を受けるには確定申告が必要としています。源泉徴収税額が0円の人は、確定申告をしても還付される税金はありません。11月30日以前に年末調整を行う場合は、令和7年分の様式を補正して使う等します(国税庁の手続のページ)。
令和8年分の年収の壁の一覧|何の壁か・超えると何が起きるか
主な壁を1つの表にまとめました。税の壁は国税庁が併記している「収入が給与だけの場合の収入金額」(令和8・9年分)、社会保険の壁は日本年金機構のいう「年間収入」(これから先の見込み)で、数え方が違います。
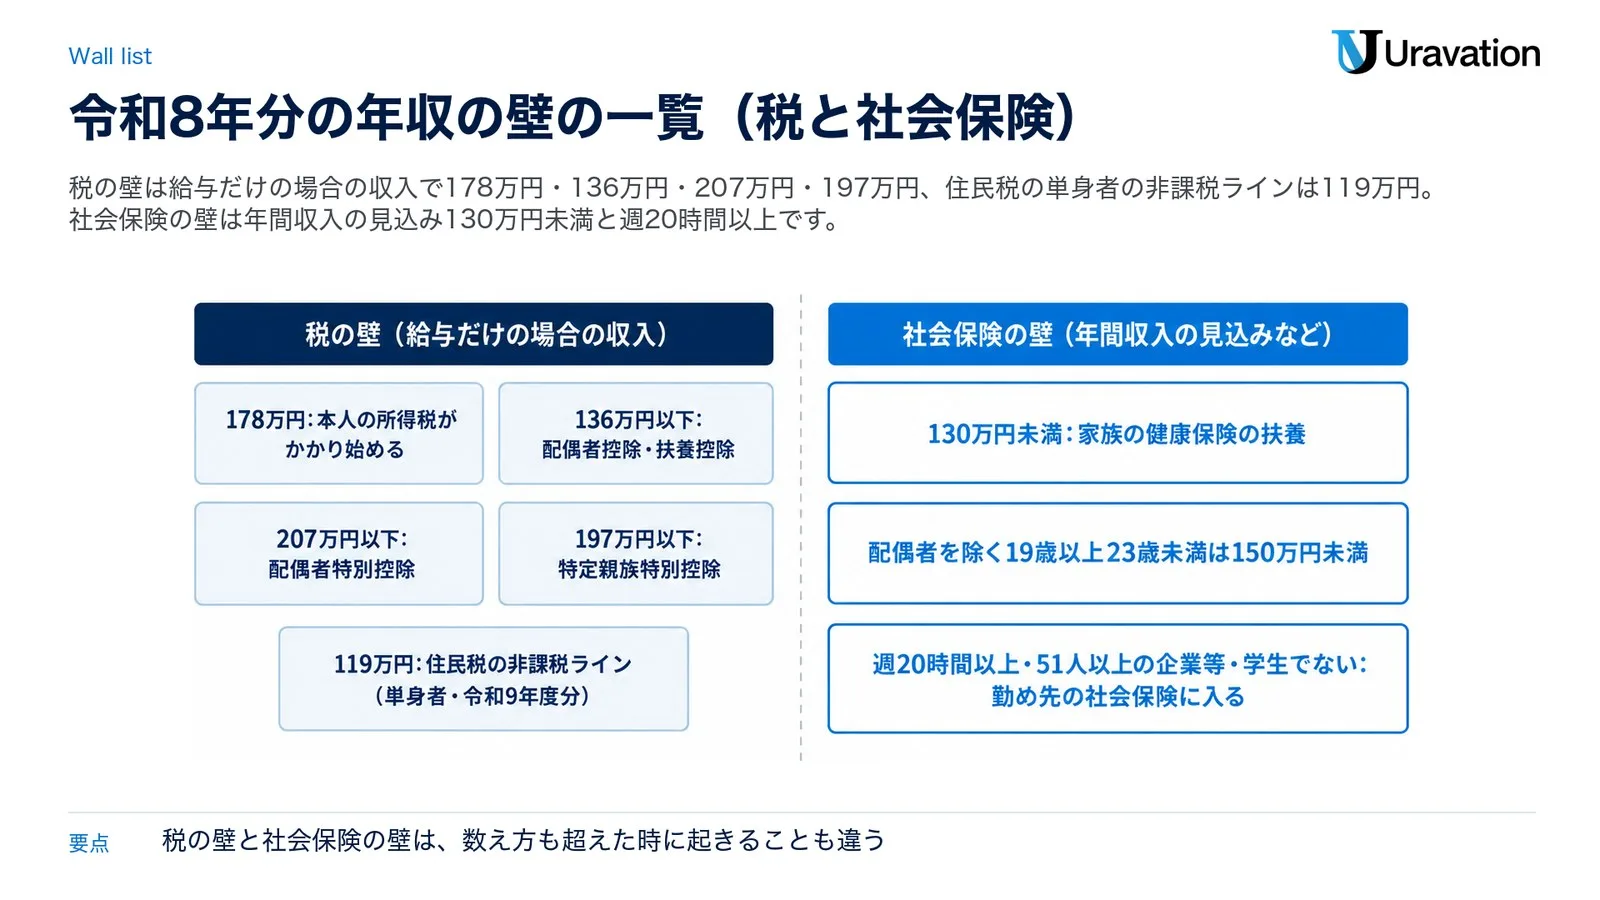
| 壁の金額 | 何の壁か | 超えると何が起きるか | 根拠の公式ページ |
|---|---|---|---|
| 178万円(給与だけの収入) | 本人の所得税(令和8年分・令和9年分の課税最低限) | 超えた分の所得に所得税がかかり始める | 国税庁 No.1199・No.1410、財務省 |
| 136万円(給与だけの収入) | 家族の配偶者控除・扶養控除の所得要件(合計所得金額62万円以下) | 配偶者は配偶者特別控除へ、19歳以上23歳未満は特定親族特別控除へ移る。それ以外は扶養控除の対象外 | 国税庁 No.1191・No.1190・No.1180 |
| 207万円(給与だけの収入) | 配偶者特別控除の上限(配偶者の合計所得金額133万円以下) | 配偶者特別控除を受けられない(169万円を超えると控除額が段階的に減る) | 国税庁 No.1195・あらまし2ページ |
| 197万円(給与だけの収入) | 特定親族特別控除の上限(合計所得金額123万円以下) | 特定親族特別控除を受けられない(159万円を超えると段階的に減る) | 国税庁 No.1177・あらまし2ページ |
| 119万円(単身者の場合) | 住民税の非課税ライン(令和9年度分=令和8年中の所得) | 住民税がかかる。家族の有無や人数、住む市区町村(均等割の基準は生活保護の級地で違う)などで変わる | 総務省「地方税法等の一部を改正する法律の概要」・「個人住民税均等割の概要」 |
| 確かめられなかった | 住民税の配偶者控除・扶養控除の所得の基準(令和9年度分) | 確かめられなかった | 住所のある市区町村に確かめる |
| 130万円未満(年間収入の見込み) | 健康保険の被扶養者・国民年金の第3号被保険者(被保険者の配偶者を除く19歳以上23歳未満は150万円未満、60歳以上・障害者は180万円未満) | 扶養から外れる。勤め先の社会保険に入らない場合は国民年金と国民健康保険の保険料がかかる | 日本年金機構、厚生労働省 |
| 週20時間以上 | 短時間労働者が勤め先の社会保険に入る基準(月額8.8万円の賃金要件は2026年10月1日に撤廃されたと日本年金機構が案内) | 被保険者数51人以上の企業等で、学生でなければ勤め先の健康保険・厚生年金保険に入る | 日本年金機構 |
出典:国税庁のタックスアンサーと「源泉所得税の改正のあらまし」(令和8年4月)1〜2ページ、財務省、総務省、厚生労働省「『年収の壁』への対応」、日本年金機構(参照日: 2026-11-07)。給与だけの場合の金額は改正後の給与所得控除に基づき、特定支出控除などの適用がある場合は異なります。
税の壁は、超えた途端に控除がすべてなくなる境目とは限りません。配偶者控除が終わる136万円を超えても、配偶者特別控除が段階的に続きます。一方、社会保険の扶養は、年間収入の見込みが基準額(原則130万円)以上になると外れます。正直、この違いが年収の壁をわかりにくくしている理由の1つです。
住民税は所得税と別に計算する
住民税は、1月1日に住所がある市区町村が前年の所得で計算するので(総務省「個人住民税」)、令和8年中の給与にかかるのは令和9年度分です。総務省の「地方税法等の一部を改正する法律の概要」によると、住民税の給与所得控除の最低保障額は令和9年度分から74万円(現行65万円・引上げ額9万円のうち5万円は2年間の時限措置)になり、単身者の非課税ラインは、基本額等45万円(変更なし)と給与所得控除を足して110万円から119万円になります(地方税独自の非課税限度額が適用)。
所得税の178万円を住民税に当てはめないでください。住民税の配偶者控除・扶養控除の所得の基準が令和9年度分でどうなるかは、この記事で読んだ総務省の資料では確かめられなかったので、住所のある市区町村に確かめてください。非課税かどうかは、扶養している家族の有無や人数なども考慮して決まります(総務省)。均等割の非課税限度額は、生活保護基準の級地に応じた額をもとに市区町村の条例で決まるので、住む地域によっても違います(総務省「個人住民税均等割の概要」)。
配偶者・子ども・親を扶養する人の壁|所得の条件の表
家族を扶養している従業員の所得税では、家族の合計所得金額で、受けられる控除が決まります。令和8年度税制改正で、扶養親族などの所得要件は58万円以下から62万円以下に引き上げられました。国税庁のあらましの表は次のとおりです。
| 扶養親族等の区分 | 合計所得金額(改正後) | 給与だけの場合の収入金額(令和8・9年分) | 改正前(令和7年分) |
|---|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 62万円以下 | 136万円以下 | 58万円以下(123万円以下) |
| 特定親族(19歳以上23歳未満) | 62万円超123万円以下 | 136万円超197万円以下 | 58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超133万円以下 | 136万円超207万円以下 | 58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生 | 89万円以下 | 163万円以下 | 85万円以下(150万円以下) |
出典:国税庁「源泉所得税の改正のあらまし」(令和8年4月)2ページ(参照日: 2026-11-07)。ひとり親の生計を一にする子は総所得金額等の合計額の要件です。
配偶者控除と配偶者特別控除|136万円・169万円・207万円
配偶者控除は、配偶者の合計所得金額が62万円以下(給与だけなら136万円以下)の時に受けられます。控除額は、控除を受ける人の合計所得金額が900万円以下なら38万円(老人控除対象配偶者は48万円)で、900万円超950万円以下は26万円(32万円)、950万円超1,000万円以下は13万円(16万円)。1,000万円を超えると受けられません(No.1191・No.1190)。
配偶者の合計所得金額が62万円を超えると、配偶者特別控除に移ります。控除を受ける人の合計所得金額が900万円以下なら、配偶者の合計所得金額62万円超95万円以下(給与だけなら136万円超169万円以下)は38万円のままです。そこから5万円ごとの区分で36万円・31万円・26万円・21万円・16万円・11万円・6万円と減り、130万円超133万円以下(204万円超207万円以下)は3万円、133万円(207万円)を超えると0円です(あらまし2ページの参考表、No.1195)。控除を受ける人の合計所得金額が900万円を超える場合は、もっと小さい額になります。
子ども・親を扶養する場合|136万円と、19歳以上23歳未満の197万円
扶養控除は、扶養親族のうちその年12月31日現在で16歳以上の人(控除対象扶養親族)が対象で、合計所得金額62万円以下(給与だけなら136万円以下)が条件です。控除額は、一般の控除対象扶養親族38万円、19歳以上23歳未満の特定扶養親族63万円、70歳以上の老人扶養親族48万円(同居老親等は58万円)です(No.1180)。
19歳以上23歳未満の子などが62万円を超えて稼いだ場合は、特定親族特別控除に移ります。合計所得金額62万円超85万円以下(給与だけなら136万円超159万円以下)は63万円で、特定扶養親族の扶養控除と同じ額です。そこから5万円ごとの区分で61万円・51万円・41万円・31万円・21万円・11万円・6万円と減り、120万円超123万円以下(194万円超197万円以下)は3万円、123万円(197万円)を超えると対象外です(No.1177、あらまし2ページの参考表)。年末調整では「給与所得者の特定親族特別控除申告書」で申告します。
特定親族特別控除は19歳以上23歳未満の親族が対象なので、親や16〜18歳の子などは、合計所得金額が62万円を超えると扶養控除の対象から外れます。
社会保険の壁|130万円・150万円と週20時間
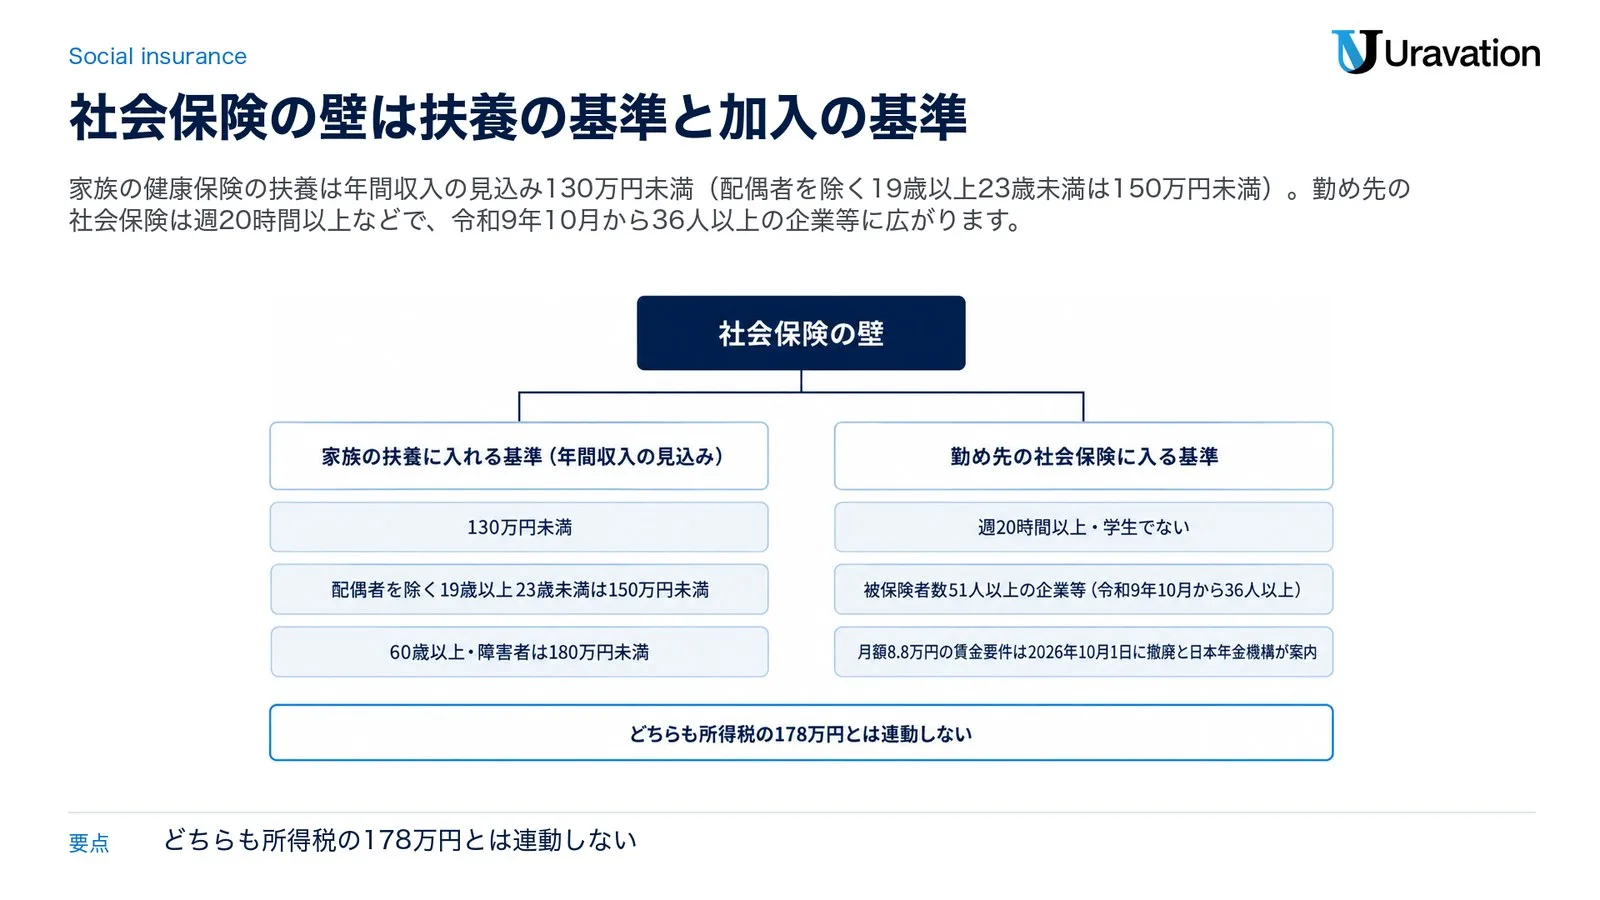
社会保険の壁は、家族の健康保険の扶養に入る基準と、自分が勤め先の健康保険・厚生年金保険に入る基準の2つです。どちらも所得税の178万円とは連動していません。
家族の扶養に入れる基準|130万円未満・150万円未満・180万円未満
日本年金機構によると、被扶養者の収入要件は年間収入130万円未満(60歳以上または障害者は180万円未満)で、同居なら被保険者の収入の半分未満、別居なら仕送り額未満であることです。年間収入は「過去の収入のことではなく、被扶養者に該当する時点および認定された日以降の年間の見込み収入額」で、給与収入なら月額108,333円以下で要件を満たします。失業等給付や公的年金、傷病手当金なども収入に含まれます。
19歳以上23歳未満の人(被保険者の配偶者を除く)は、扶養認定日が令和7年10月1日以降なら「年間収入150万円未満」で、年齢は扶養認定日が属する年の12月31日時点で判定します。令和7年9月30日以前に扶養認定済みの人も、令和7年10月1日以降は年間収入が150万円以上見込まれる場合に被扶養者の削除(非該当)の届出が必要です(日本年金機構)。令和8年4月1日以降は、労働条件通知書などに書かれた賃金から見込まれる年間収入が基準額未満で、ほかの収入が見込まれない場合などに、原則として被扶養者として扱う取扱いも始まりました(日本年金機構)。毎年の被扶養者認定の時に、人手不足による労働時間の延長などで一時的に130万円以上となった場合は、事業主の証明を添付することで、原則として連続2回までは扶養に入り続けられます(厚生労働省)。
扶養を判定するのは家族が入っている健康保険で、健康保険組合の場合は勤め先に確かめます(日本年金機構)。届の書き方は被扶養者異動届の書き方、被扶養者の収入を確かめる書類は被扶養者状況リストの書き方で扱っています。
自分で社会保険に入る基準|週20時間以上と月額8.8万円の賃金要件
週の所定労働時間と月の所定労働日数が通常の労働者の4分の3以上の人は、健康保険・厚生年金保険の被保険者です。4分の3に届かない短時間労働者も、週の所定労働時間が20時間以上で、学生でなく、特定適用事業所(1年のうち6月間以上、厚生年金保険の被保険者の総数が50人を超えることが見込まれる企業等)などに使用されていれば被保険者になります(日本年金機構の年金Q&A)。
いわゆる「年収106万円の壁」として意識されていた月額8.8万円以上の賃金要件について、日本年金機構は「令和7年年金制度改正法(令和7年法律第74号)に基づき」「2026(令和8)年10月1日に撤廃されました」と案内しています(日本年金機構)。残る要件は、週の所定労働時間20時間以上、勤め先が従業員数51人以上の企業であること、学生ではないことです。50人以下の事業所でも、労使合意に基づく申出で加入できます。
厚生労働省は、週20時間未満なら原則として加入対象にならないとしつつ、年収130万円以上になると、20時間未満でも配偶者の扶養(第3号被保険者)から外れ、国民年金と国民健康保険の保険料が発生すると説明しています(社会保険の加入対象の拡大について)。逆に年収130万円未満でも、加入の要件を満たせば被保険者になります(日本年金機構)。
企業規模の要件は令和9(2027)年10月から段階的に広がる
日本年金機構の事業主向けのお知らせ(令和8年10月号)は、令和9年10月から、被保険者数が36人以上の企業等(現在は被保険者数51人以上の企業等)で働く短時間労働者が新たに社会保険の加入対象になると案内しています。厚生労働省のリーフレット(令和8年1月作成)では、その後も令和11(2029)年10月から21人以上、令和14(2032)年10月から11人以上、令和17(2035)年10月から10人以下へと段階的に広がります。
短時間労働者を新たに社会保険に入れ、労働時間の延長などで収入を増やした会社が使える助成金は、キャリアアップ助成金(短時間労働者労働時間延長支援コース)の記事にまとめています。
会社が年末調整で確かめること|申告書と源泉徴収簿
178万円を令和8年分の税額に反映するのは12月の年末調整です。会社が書類ごとに確かめる点を、国税庁のQ&Aと手続のページから並べました。
| 書類・作業 | 令和8年分で確かめること | 根拠 |
|---|---|---|
| 基礎控除申告書(配偶者控除等・特定親族特別控除・所得金額調整控除の申告書と兼用の様式) | 様式が前年分から変わった。合計所得金額に応じた改正後の基礎控除額を正しく書く。令和8年分の様式は12月1日以後の年末調整で使う | Q&A Q2-2、国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」 |
| 配偶者控除等申告書・特定親族特別控除申告書の部分 | 配偶者や特定親族に給与所得がある時は、改正後の給与所得控除額(最低保障額74万円)で出した合計所得金額で控除額を書く | Q&A Q2-3・Q2-4 |
| 扶養控除等申告書(令和8年分) | 記載事項に変更はない。改正で新たに扶養親族等になった人がいれば、その旨を書いた申告書を出してもらう | Q&A Q2-1 |
| 年税額の計算(源泉徴収簿) | 改正後の「年末調整等のための給与所得控除後の給与等の金額の表」と改正後の基礎控除額で年税額を出し、過納額は還付する | Q&A Q3-1 |
| 給与所得の源泉徴収票 | 令和8年度税制改正に伴う改正はない。国税システムの更改で令和8年8月以降は法定調書の様式が変わる | Q&A Q3-3 |
出典:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)、国税庁の手続のページ「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」(参照日: 2026-11-07)。
欄の書き方と記入例は令和8年分 基礎控除申告書の書き方、年税額の計算と過不足の精算は源泉徴収簿の書き方、全体の手順は令和8年分 年末調整のやり方にまとめています。扶養控除等申告書は、様式裏面の注意事項が改正前の内容になっている場合があるとQ2-1が注意しているので、所得要件は62万円で確かめます。特定親族が改正で特定扶養親族に当たるようになった場合も、異動を書いた扶養控除等申告書の提出が必要です(Q2-4)。翌年分もあわせて回収する会社は、令和9年分 扶養控除等申告書の書き方も参考にしてください。
パートの人と働き方を話す時に気をつけること
11月は、年末までの働く時間を決める時期です。一番避けたいのは、会社が「178万円までなら働いても大丈夫」と言い切ることです。178万円は本人の所得税の水準で、家族の控除・健康保険の扶養・住民税・勤め先の社会保険は、上の一覧のとおり別の基準です。
会社として説明するのは、自社での労働時間や賃金の契約内容、自社の社会保険に入るかどうか、源泉徴収と年末調整の扱いまでにとどめるのが無難です。家族の健康保険の扶養や家族が受ける控除は、本人から家族の勤め先や健康保険組合に確かめてもらいましょう。
契約書類の書き方にも注意が要ります。令和8年4月からの労働契約の内容で年間収入を見込む取扱いについて、日本年金機構は、被扶養者になった日から数えた契約期間が1年未満の場合や、「シフト制による」のように労働時間の書き方がはっきりしない場合、「通勤手当有」のように手当の金額がわからない場合は、この取扱いで認定できないとしています。
家族手当(配偶者手当)の社内基準を収入の額で決めている会社もあるでしょう。厚生労働省は「年収の壁」への対応の一つとして、企業の配偶者手当の見直しの手順を示した資料を公表しています。手当の基準をどうするかは会社の判断です。
令和10年分以後はどうなるか|今の法令の表の範囲
178万円は令和8年分・令和9年分の額です。国税庁のあらましの表で、令和10年分以後の額を並べると次のようになります。
| 項目 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 基礎控除(合計所得金額132万円以下) | 104万円 | 99万円 |
| 基礎控除(132万円超489万円以下) | 104万円 | 62万円 |
| 基礎控除(489万円超655万円以下) | 67万円 | 62万円 |
| 基礎控除(655万円超2,350万円以下) | 62万円 | 62万円 |
| 給与所得控除(給与等の収入金額220万円以下) | 74万円 | その収入金額の30%に8万円を加えた額(69万円未満となる場合は69万円) |
出典:国税庁「源泉所得税の改正のあらまし」(令和8年4月)1ページ、No.1199(参照日: 2026-11-07)。令和10年分以後の基礎控除99万円は、本則62万円に加算37万円を足した額です。
給与だけで合計所得金額132万円以下の人なら、令和10年分以後は、今の法令の表で基礎控除99万円と給与所得控除69万円を足した168万円です。国税庁のあらまし(3ページ)は、令和10年分以後の基礎控除額と給与所得控除の最低保障額を「2年ごとに、直前の見直し後のこれらの額に、見直し後2年間における全国消費者物価指数の変化率を乗じた額を基準として見直しを行うことを基本とする」としています。住民税の最低保障額74万円も、5万円分は2年間の時限措置です(総務省)。翌年以降の働き方を決める時は、その年分の国税庁と市区町村の案内を見直してください。
【要注意】年収の壁178万円で読み違えやすい4点
1. 178万円まで働けば扶養から外れない
❌ 178万円になったので、家族の扶養のまま178万円まで働ける。
⭕ 178万円は本人の所得税の水準です。家族の健康保険の扶養は年間収入の見込み130万円未満(配偶者を除く19歳以上23歳未満は150万円未満)です。週20時間以上など勤め先の社会保険に入る要件を満たすと、130万円未満でも勤め先の健康保険・厚生年金保険に入り、家族の健康保険の扶養から外れます。税の配偶者控除・扶養控除は給与だけなら136万円以下です(日本年金機構、国税庁のあらまし)。
2. 178万円は誰にでも当てはまる
❌ 給与以外の所得があっても、海外に住んでいても、給与が178万円以下なら所得税はかからない。
⭕ 178万円は、令和8年分・令和9年分に、給与だけの居住者が基礎控除と給与所得控除を差し引いた時の水準です。基礎控除104万円は合計所得金額489万円以下の居住者の額で、令和8年中を通じて非居住者となる人の基礎控除は最高62万円です。副業の所得などがあれば合計所得金額に入ります(No.1199・No.1190、Q&A Q6-4)。
3. 12月から毎月の源泉徴収が新しい控除で計算される
❌ 12月1日に施行されるので、12月以降の毎月の給与の源泉徴収税額は、基礎控除104万円と給与所得控除74万円で計算し直される。
⭕ 国税庁のQ&Aは「令和8年11月までの給与の源泉徴収事務に変更は生じません」とし、令和8年分は12月の年末調整で1年間の税額を計算し直して精算します。多すぎた分は還付され、改正後の源泉徴収税額表を使うのは令和9年1月1日以後に支払う給与からです(Q1-1・Q3-1・Q4-1)。改正で新たに扶養親族等に当たる人がいる従業員は、その旨を書いた扶養控除等申告書を出せば、12月1日以後に支払う給与からその人を扶養親族等の数に含めます(Q1-1・Q2-1)。
4. 住民税も178万円まで0円
❌ 所得税が178万円までかからないので、住民税もかからない。
⭕ 住民税は市区町村が前年の所得で別に計算します。総務省の資料が示す単身者の非課税ラインは、令和9年度分(令和8年中の所得)は119万円です(給与所得控除の引上げ9万円のうち5万円は2年間の時限措置)。家族の有無や人数、住む地域(生活保護の級地)でも変わるので、住所のある市区町村に確かめてください(総務省)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
年収の壁178万円はいつから適用されますか?
令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。178万円は令和8年分と令和9年分の額で、令和8年分は12月の年末調整で1年分の税額を計算し直して精算します。年末調整で改正後の控除が適用されない人は、確定申告で受けます(Q&A Q1-1・Q1-3・Q7-1)。ご自身の扱いが分からない時は、勤め先の担当者か税務署にお問い合わせください。
年収の壁の一覧で、会社員の配偶者がまず見る数字はどれですか?
税では、給与だけなら136万円以下で配偶者控除、136万円超207万円以下で配偶者特別控除で、控除を受ける人の合計所得金額が900万円以下なら、配偶者の給与が169万円以下の間は38万円のままです(あらまし・No.1195)。社会保険では、家族の健康保険の扶養が年間収入の見込み130万円未満です。ただし、週の所定労働時間が20時間以上で、勤め先が被保険者数51人以上の企業等で、学生でない場合などは、130万円未満でも勤め先の健康保険・厚生年金保険に入ります(日本年金機構)。配偶者本人の所得税は、給与だけの居住者なら令和8年分・令和9年分は178万円までかかりません。個別の判定は、税金は税務署か税理士、健康保険の扶養は家族が入っている健康保険(健康保険組合など)か年金事務所に確かめてください。
103万円の壁はどうなりましたか?
本人の所得税の水準は、令和2年分から令和6年分は103万円(基礎控除48万円と給与所得控除55万円)、令和7年分は160万円、令和8年分・令和9年分は178万円です(No.1199・No.1410)。家族の配偶者控除の条件(給与だけの収入)は、令和6年分以前の103万円以下から、令和7年分は123万円以下、令和8年分は136万円以下になりました(No.1191)。扶養控除の条件も同じ136万円以下です。家族の控除に当てはまるか迷う時は、勤め先の担当者か税務署にご相談ください。
年収が178万円を超えたらどうなりますか?
給与だけの居住者なら、178万円を超えた部分から所得税がかかり始めます。課税される所得金額(1,000円未満は切り捨て)が1,949,000円までの税率は5%で、令和8年分は復興特別所得税(原則として基準所得税額の2.1%)もあわせて納めます(No.2260)。社会保険料控除などほかの所得控除がある人は、その分も差し引きます(No.1100)。家族の配偶者特別控除は207万円まで段階的に続き、社会保険の扶養と住民税は別の基準です。個別の税額は税務署か税理士、扶養は家族が入っている健康保険、住民税は住所のある市区町村に確かめてください。
年収の壁をわかりやすく言うと何ですか?
収入がある額を超えると、本人に税金や社会保険料の負担が生じたり、家族の控除や扶養が変わったりする境目です。税の壁はその年の所得で、社会保険の扶養はこれから先の年間収入の見込みで判定するので、数え方も違います。ご自身にどの壁が当てはまるかは、勤め先の担当者や税務署・年金事務所で確かめてください。
106万円の壁はなくなったのですか?
日本年金機構は、短時間労働者の加入要件のうち、所定内賃金が月額8.8万円以上という賃金要件が2026年10月1日に撤廃されたと案内しています。週の所定労働時間20時間以上、従業員数51人以上の企業であること、学生ではないことの要件は残り、令和9年10月からは被保険者数36人以上の企業等に広がります。加入するかどうかは週20時間以上かどうかなど残る要件で決まるので、迷う場合は勤め先か年金事務所に確かめてください。
130万円の壁は変わりましたか?
日本年金機構の被扶養者のページでは、収入要件は今も年間収入130万円未満(60歳以上・障害者は180万円未満)です。変わったのは、19歳以上23歳未満(配偶者を除く)の年間収入要件が令和7年10月1日から150万円未満になったこと(同日より前に認定済みの人も、同日以降は150万円以上見込まれる場合に削除の届出が必要)と、令和8年4月1日以降に労働契約の内容で年間収入を見込む取扱いが始まったことです。一時的に130万円以上になった場合に事業主の証明を使う仕組みもあります(厚生労働省)。扶養に入れるかどうかは、家族が入っている健康保険(健康保険組合など)か年金事務所に確かめてください。
年末調整までの会社の段取り|178万円を反映する順番
- 令和8年分の年末調整の書類(基礎控除申告書などの兼用様式・扶養控除等申告書)を集める。改正を反映した書類は、12月1日より前に提出してもらっても差し支えない(Q1-2)。
- 基礎控除申告書で、本人の合計所得金額に応じた改正後の基礎控除額(104万円・67万円・62万円)と、配偶者や特定親族の給与所得を改正後の給与所得控除額(最低保障額74万円)で出した控除額になっているかを確かめる。
- 改正で新たに扶養親族等になった人がいれば、その旨を書いた扶養控除等申告書を出してもらう(Q2-1)。
- 12月の年末調整で、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」と改正後の基礎控除額で年税額を出し、毎月の徴収税額の合計との差額を精算する(過納額は還付)。
- 令和8年分の最後の給与を11月30日以前に支払った人や、年の中途で退職して年末調整を受けていない人には、改正後の控除を受けるには確定申告が必要なことを伝える。
- 令和9年1月1日以後に支払う給与から、「令和9年分 源泉徴収税額表」で源泉徴収する。
- 社会保険は別に確かめる。週20時間以上の短時間労働者の加入(被保険者数51人以上の企業等・令和9年10月から36人以上)と、従業員の家族の被扶養者の届を見直す。
年末調整の書類の回収や確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(税務の判断や年末調整、社会保険の手続きの代行はお受けしていません)。税額や控除の判断は国税庁「税についての相談窓口」で案内されている窓口か税理士、社会保険の扶養や加入は年金事務所か家族の健康保険組合、住民税は住所のある市区町村にご確認ください。
参考・出典
- No.1199 基礎控除・No.1410 給与所得控除・No.1191 配偶者控除・No.1195 配偶者特別控除・No.1190・No.1180 扶養控除・No.1177 特定親族特別控除・No.1100・No.2260 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-07)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月、Q1-1〜Q1-3・Q2-1〜Q2-4・Q3-1・Q3-3・Q4-1・Q6-4・Q7-1)・令和8年度税制改正による所得税の基礎控除の引上げ等について — 国税庁(参照日: 2026-11-07)
- 源泉所得税の改正のあらまし(令和8年4月、1〜3ページ)・令和8年分 年末調整のしかた(変わった点・3〜4ページ)・年末調整がよくわかるページ(令和8年分)・A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告 — 国税庁(参照日: 2026-11-07)
- 令和8年度税制改正の大綱の概要(令和7年12月26日閣議決定)・令和8年度の税制改正(1〜2ページ)・『ファイナンス』2026年4月号 特集 令和8年度 税制改正(国税)等について(3ページ) — 財務省(参照日: 2026-11-07)
- 地方税法等の一部を改正する法律の概要・個人住民税 — 総務省(参照日: 2026-11-07)・個人住民税均等割の概要(非課税限度額制度の図) — 総務省(参照日: 2026-11-08)
- 「年収の壁」への対応・社会保険の加入対象の拡大について・短時間労働者の社会保険の加入拡大のポイント(令和8年1月作成) — 厚生労働省(参照日: 2026-11-07)
- 2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました・従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき・19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります・労働契約内容による年間収入での被扶養者の認定の取り扱いについて・年金Q&A(短時間労働者の被保険者資格の取得要件)・日本年金機構からのお知らせ 令和8年10月号 — 日本年金機構(参照日: 2026-11-07)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は、2026年11月7日時点の国税庁・財務省・総務省・厚生労働省・日本年金機構の公表資料に基づく参考情報です。税制や社会保険の取扱いは、改正や通知で変わる場合があります。個別の方の税額・控除・扶養の判定は、税務署、年金事務所、加入している健康保険(健康保険組合)、住所のある市区町村、または税理士・社会保険労務士にご確認ください。本記事の情報に基づく判断や手続きの結果について、当サイトは一切の責任を負いません。