2026年11月8日時点で、賞与から源泉徴収する所得税と復興特別所得税は、国税庁の「賞与に対する源泉徴収税額の算出率の表」で計算します。前月の給与から社会保険料等を引いた額と扶養親族等の数で表の行を探して「賞与の金額に乗ずべき率」を求め、賞与から社会保険料等を引いた額にその率を掛けた金額(1円未満切り捨て)が税額です。給与所得者の扶養控除等申告書を出している人は甲欄、出していない人は乙欄を使います。前月の給与の10倍を超える賞与と、前月に給与の支払が無い場合は、算出率の表を使わず、社会保険料等を引いた賞与を6(計算期間が6か月を超える時は12)で割った額で月額表の税額を求め、6(または12)を掛けます(10倍を超える時は前月の給与を足して月額表に当て、前月の給与の分の税額を引いてから掛けます)。
12月に払う冬の賞与も、令和8年分の表で計算します。基礎控除の引上げなどは令和8年12月1日に施行されますが、国税庁のQ&Aは、令和8年分は12月の年末調整で1年分の税額を計算し直して改正前の源泉徴収税額表で計算した税額と精算し、改正後の表を使うのは令和9年1月1日以後に支払うべき給与から、と説明しています。
最終更新:2026年11月8日。この記事は、国税庁のタックスアンサー No.2523・No.2511・No.2505(令和8年4月1日現在法令等)、令和8年分の源泉徴収税額表、令和8年度税制改正のQ&A(令和8年5月)、令和8年分 年末調整のしかた、所得税法第186条を読んで整理したものです。算出率の表の行と率は、2026年11月8日時点で国税庁のページから取得した令和8年分のPDFとExcelで確かめました。
賞与の源泉徴収とは|毎月の給与の月額表と何が違うか
会社は給与を支払う時に所得税と復興特別所得税を差し引き、国に納めます。これが源泉徴収です。毎月の給与は「給与所得の源泉徴収税額表」の月額表などで税額を読みますが、賞与には別の「賞与に対する源泉徴収税額の算出率の表」を使います(No.2523・No.2511)。
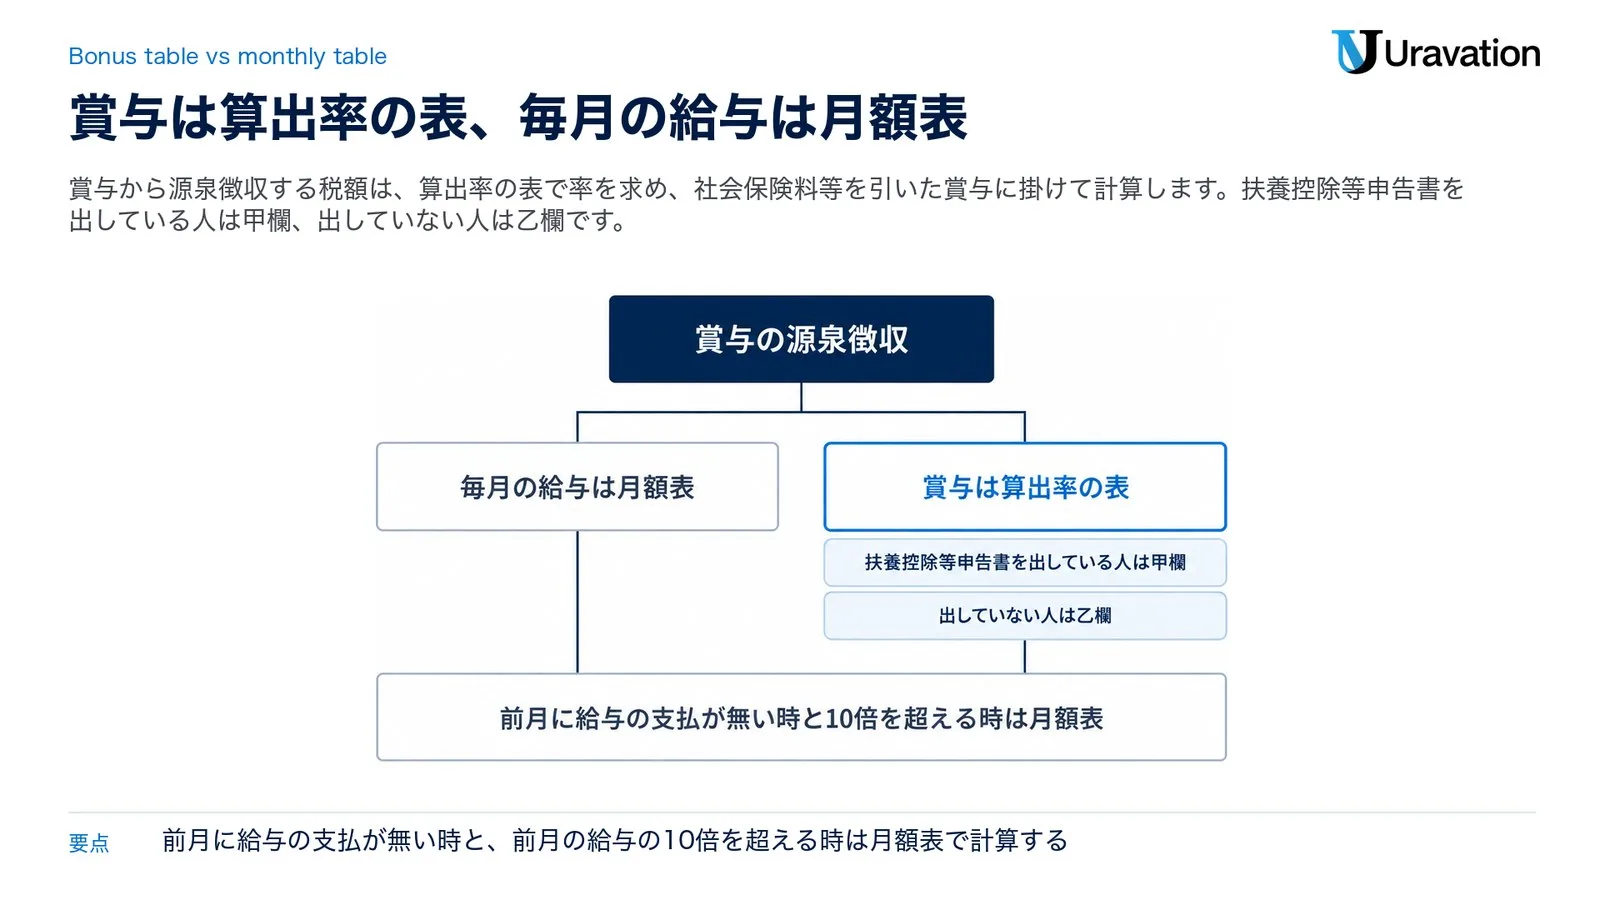
| 比べる点 | 毎月の給与 | 賞与 |
|---|---|---|
| 使う表 | 給与所得の源泉徴収税額表(月ごとに払う給与は月額表) | 賞与に対する源泉徴収税額の算出率の表 |
| 表に当てはめる金額 | その月の社会保険料等控除後の給与等の金額 | 前月の社会保険料等控除後の給与等の金額 |
| 表から読む物 | 源泉徴収する税額(甲欄・乙欄とも) | 賞与の金額に乗ずべき率(社会保険料等を引いた賞与に掛ける) |
| 例外 | — | 前月に給与の支払が無い時と、賞与が前月の給与の10倍を超える時は月額表で計算 |
出典:国税庁 No.2511・No.2523、令和8年分 源泉徴収税額表(15〜16ページ・19〜22ページ)。
何が「賞与」に当たるかは、No.2523の「賞与の意義」にあります。定期の給与とは別に支払われる給与等で、賞与、ボーナス、夏期手当、年末手当、期末手当などの名目で支給されるもの、その他これらに類するものです。賞与の性質があるか明らかでない場合は、次のものが賞与に当たるとされています。
- 純益を基準として支給されるもの
- あらかじめ支給額または支給基準の定めのないもの
- あらかじめ支給期の定めのないもの(雇用契約そのものが臨時である場合を除く)
- 法人税法第34条第1項第2号の事前確定届出給与(一定のものを除く)と、同項第3号の業績連動給与
甲欄と乙欄の分かれ目は「給与所得者の扶養控除等申告書」です。出している人は甲欄、出していない人は乙欄(No.2523)。算出率の表の備考によると、「従たる給与についての扶養控除等申告書」を出した人も乙欄で計算します。
通常の計算は3手順|前月の給与で率を決めて賞与に掛ける
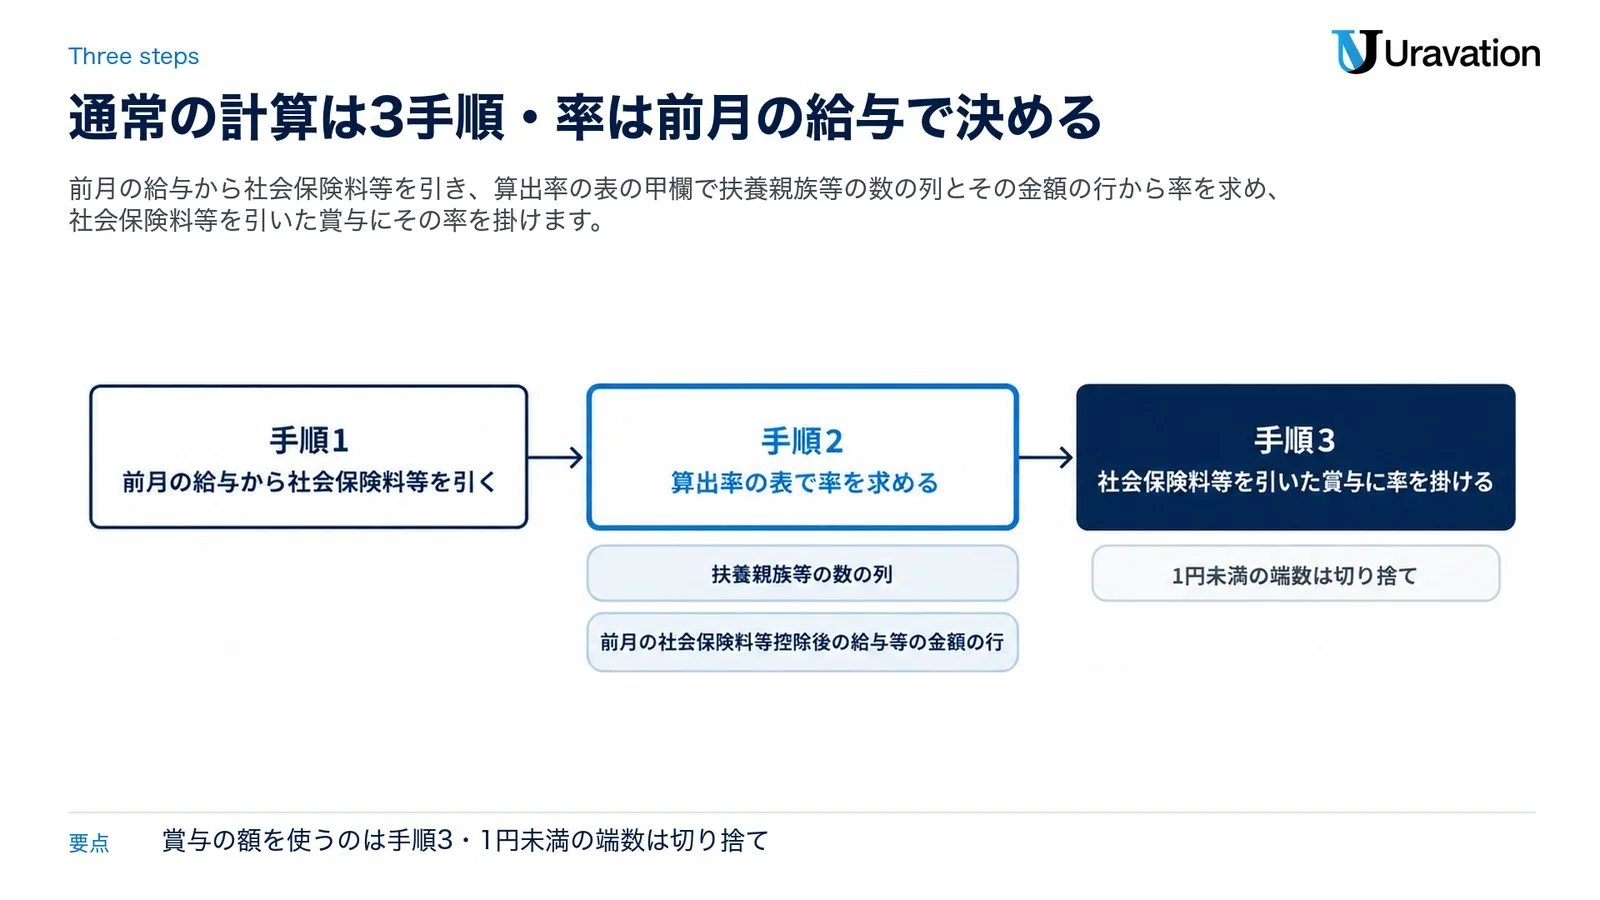
扶養控除等申告書を出している人に、ふつうの賞与を払う場合の計算です。No.2523は次の3つの手順で説明しています。
| 手順 | すること(No.2523の言葉) | 押さえる点 |
|---|---|---|
| 1 | 前月の給与から社会保険料等を差し引く | 前月中の給与(賞与を除く)を使う |
| 2 | 算出率の表の甲欄の扶養親族等の数に応じた、1の金額の当てはまる行と「賞与の金額に乗ずべき率」欄との交わるところの税率を求める | ここではまだ賞与の額を使わない |
| 3 | (賞与から社会保険料等を差し引いた金額)に2の税率を掛ける | 1円未満の端数は切り捨て(No.2523の例) |
出典:国税庁 No.2523、令和8年分 源泉徴収税額表(15〜16ページの算出率の表の備考)。
特に注意したいのは手順2です。率を決めるのは前月の給与(所得税法第186条の言葉では前月中に「支払つた又は支払うべき」通常の給与等)で、賞与の額ではありません。賞与の額を使うのは手順3です。
差し引く「社会保険料等」は、所得税法第74条第2項の社会保険料と、同法第75条第2項の小規模企業共済等掛金です(算出率の表の注)。No.2511は、税額表に当てはめる金額を「厚生年金保険料、健康保険料及び雇用保険料などの社会保険料等を控除した後の金額」と説明しています。
給与を2か月ごとに払うなど、支給期が月の整数倍の期間ごとの人は、賞与の直前に支払った給与と社会保険料等をその倍数で割った金額を前月中の金額とみなします(算出率の表の備考5)。
算出率の表の見方|扶養親族等の数の列と前月の給与の行
令和8年分の算出率の表は、国税庁の「令和8年分 源泉徴収税額表」の15〜16ページにあります(PDFとExcelで公開)。左端の「賞与の金額に乗ずべき率」は0.000%から45.945%までの21段階。その右に甲欄の扶養親族等の数「0人」から「7人以上」までの8列が並び、各列には「前月の社会保険料等控除後の給与等の金額」が千円単位の「以上」「未満」で書かれています。いちばん右が乙欄です。
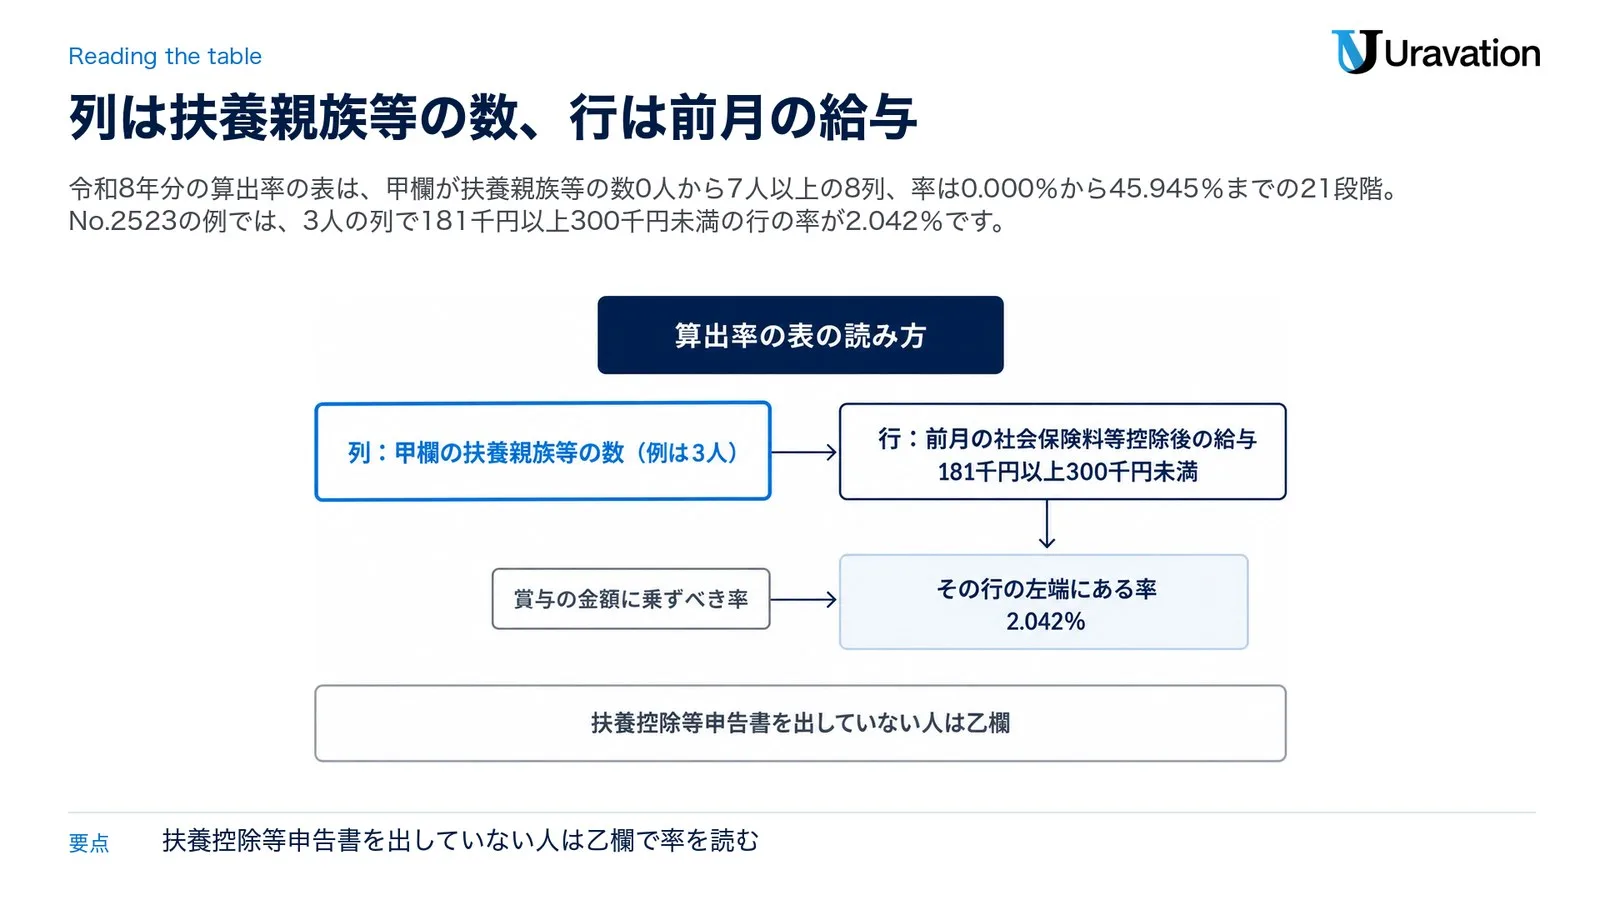
読む順番は、列が先で行が後です。扶養親族等の数で列を選び、その列の中で前月の社会保険料等控除後の給与の金額が入る行を探します。その行の左端にある率が「賞与の金額に乗ずべき率」。「以上」はその金額を含み、「未満」は含みません(税額表21ページの注)。
表の上のほうから、扶養親族等の数が0人から3人の部分を抜き出すと次のとおりです(全21段階のうち5段階)。
| 賞与の金額に乗ずべき率 | 扶養親族等の数 0人 | 1人 | 2人 | 3人 |
|---|---|---|---|---|
| 0.000% | 82千円未満 | 107千円未満 | 143千円未満 | 181千円未満 |
| 2.042% | 82千円以上94千円未満 | 107千円以上250千円未満 | 143千円以上276千円未満 | 181千円以上300千円未満 |
| 4.084% | 94千円以上260千円未満 | 250千円以上289千円未満 | 276千円以上321千円未満 | 300千円以上354千円未満 |
| 6.126% | 260千円以上309千円未満 | 289千円以上346千円未満 | 321千円以上377千円未満 | 354千円以上405千円未満 |
| 8.168% | 309千円以上342千円未満 | 346千円以上373千円未満 | 377千円以上400千円未満 | 405千円以上424千円未満 |
出典:令和8年分 源泉徴収税額表 15ページの算出率の表から抜き出し(金額は前月の社会保険料等控除後の給与等の金額)。4人から7人以上の列と10.210%以上の行は、国税庁の算出率の表(PDF・15〜16ページ)で確かめてください。
No.2523の例では、扶養親族等の数が3人で、前月の給与(社会保険料等控除後)が285,454円でした。3人の列で285,454円が入るのは「181千円以上300千円未満」の行で、率は2.042%です。
扶養控除等申告書を出していない人の乙欄は、扶養親族等の数で分かれません。前月の社会保険料等控除後の給与等の金額だけで率が決まり、段階は5つです。
| 前月の社会保険料等控除後の給与等の金額(乙欄) | 賞与の金額に乗ずべき率 |
|---|---|
| 224千円未満 | 10.210% |
| 224千円以上295千円未満 | 20.420% |
| 295千円以上527千円未満 | 30.630% |
| 527千円以上1,118千円未満 | 38.798% |
| 1,118千円以上 | 45.945% |
出典:同上(令和8年分 源泉徴収税額表 15〜16ページ)。
甲欄の「扶養親族等の数」は、源泉控除対象配偶者と源泉控除対象親族の合計数です(No.2511)。本人が障害者(特別障害者を含む)、寡婦、ひとり親、勤労学生に当たる時はそれぞれ1人を加え、同一生計配偶者や扶養親族(年齢16歳未満の人を含む)に障害者または同居特別障害者がいる時も、それぞれ1人を加えます。数えるのは、扶養控除等申告書で申告された人です(算出率の表の備考)。
国税庁の例で計算する|通常・10倍超・前月の給与なしの3つ
No.2523には、令和8年分の具体例が3つ載っています。数字をそのまま並べると次のとおりです。
| 場合 | 前月の給与(社会保険料等控除後) | 賞与(社会保険料等控除後) | 扶養親族等の数 | 使う表 | 賞与から源泉徴収する税額 |
|---|---|---|---|---|---|
| 通常の場合 | 285,454円 | 389,558円 | 3人 | 算出率の表(甲欄・2.042%) | 7,954円 |
| 前月の給与の10倍を超える場合 | 166,531円 | 1,668,062円(計算期間6か月) | 1人 | 月額表(甲欄) | 87,540円 |
| 前月に給与の支払が無い場合 | なし | 769,300円(計算期間6か月) | 0人 | 月額表(甲欄) | 7,800円 |
出典:国税庁 No.2523「具体例」(令和8年分の例)。
通常の場合は、前の節で見たとおり3人の列の「181千円以上300千円未満」の行で率が2.042%。賞与(社会保険料等控除後)389,558円にこれを掛けた7,954円(1円未満の端数切捨て)が、賞与から源泉徴収する税額です。
残りの2つは月額表の税額を使います。例に出てくる月額表の税額(16,100円・1,510円・1,300円)は、2026年11月8日時点で国税庁から取得した令和8年分の月額表のExcelでも、それぞれ「443,000円以上446,000円未満」「165,000円以上167,000円未満」「127,000円以上129,000円未満」の行の甲欄(扶養親族等の数1人・1人・0人)の値と一致しました。手順は次の2つの節で見ます。
No.2523は、令和9年分以後の算出率の表と月額表は改正されているので注意するよう書いています。この例の率や税額は令和8年分のものです。
前月の給与の10倍を超える賞与|6で割って月額表で求める
賞与(社会保険料等控除後)が前月の給与(社会保険料等控除後)の10倍を超える時は、算出率の表を使いません。賞与を6で割った額を前月の給与に足して月額表で税額を出し、前月の給与だけの税額との差に6を掛けます(No.2523・所得税法第186条第2項)。
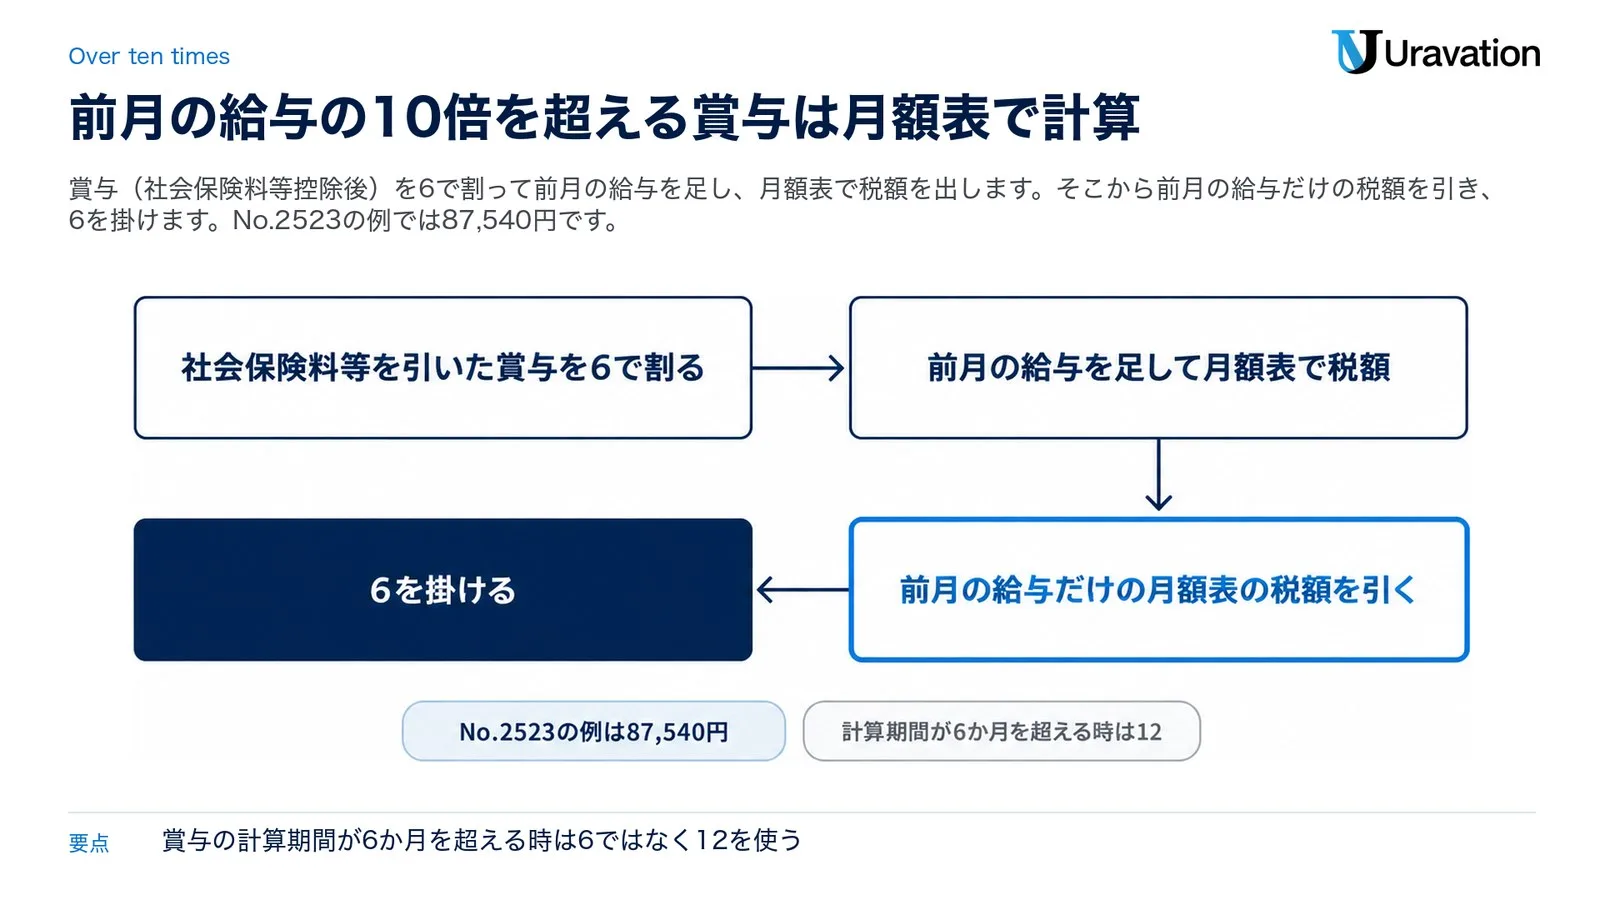
| 手順(No.2523の式) | No.2523の例(扶養親族等の数1人) |
|---|---|
| (1)(賞与から社会保険料等を差し引いた金額)÷6(または12) | 1,668,062円÷6=278,010円(1円未満の端数切捨て) |
| (2)(1)の金額+(前月の給与から社会保険料等を差し引いた金額) | 278,010円+166,531円=444,541円 |
| (3)(2)の金額を月額表に当てはめて税額を求める | 月額表の甲欄・扶養親族等の数1人で16,100円 |
| (4)(3)の税額から、前月の給与に対する源泉徴収税額を引く | 16,100円-1,510円(166,531円に対する月額表の甲欄・1人の税額) |
| (5)(4)の税額×6(または12) | (16,100円-1,510円)×6=87,540円 |
出典:国税庁 No.2523「計算方法・計算式」「具体例」。
10倍かどうかは、社会保険料等を引いた後の金額どうしで比べます。例では、前月の給与166,531円の10倍が1,665,310円で、賞与1,668,062円はそれを超えるのでこの計算になります(10倍の金額はこの記事で計算したもの)。
6と12は賞与の計算期間(所得税法第186条の言葉では、賞与の金額の計算の基礎となった期間)で使い分け、6か月を超える時は12を使います(No.2523の注)。例は計算期間が6か月なので6です。
扶養控除等申告書を出していない人(乙欄)でも、10倍を超えれば同じ組み立てで、月額表の乙欄の税額を使います(所得税法第186条第2項第2号)。
前月に給与の支払が無い場合|入社直後や休職明けの賞与
賞与を払う月の前月に給与を払っていない人も、算出率の表は使いません。率を決める前月の給与が無いので、計算の仕方が変わります。例えば、入社して最初の給与より前に賞与を払う場合や、休職などで前月に給与を払っていない場合です。給与を2か月ごとに払うなど支給期が月の整数倍の人は、直前の給与と社会保険料等をその倍数で割った額を前月中の金額とみなすので(算出率の表の備考5)、前月に給与を払っていなくてもここには当たりません。No.2523の式は次の3手順です。
| 手順(No.2523の式) | No.2523の例(扶養親族等の数0人) |
|---|---|
| (1)(賞与から社会保険料等を差し引いた金額)÷6(または12) | 769,300円÷6=128,216円(1円未満の端数切捨て) |
| (2)(1)の金額を月額表に当てはめて税額を求める | 月額表の甲欄・扶養親族等の数0人で1,300円 |
| (3)(2)の税額×6(または12) | 1,300円×6=7,800円 |
出典:国税庁 No.2523。
10倍を超える場合との違いは、前月の給与を足さず、前月の給与の税額も引かないことです。12を使うのは、こちらも賞与の計算期間が6か月を超える時です(No.2523の注)。
算出率の表の備考は、前月の給与等の金額が無い時に加えて、前月の給与等の金額が前月の社会保険料等の金額以下である時も、この表によらず月額表を使って計算するとしています。乙欄の人は、月額表の乙欄の税額で同じように計算します(所得税法第186条第1項第2号ロ)。
令和8年12月の賞与は令和8年分の表で計算|差は年末調整で精算
令和8年度税制改正で、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正が行われ、令和8年12月1日に施行されます(Q&A Q1-1)。では12月の賞与から新しい表で計算するのかというと、そうではありません。Q&Aは給与の源泉徴収事務を次のように説明していて、ここでいう「給与」には賞与も含まれます(Q&Aの凡例)。
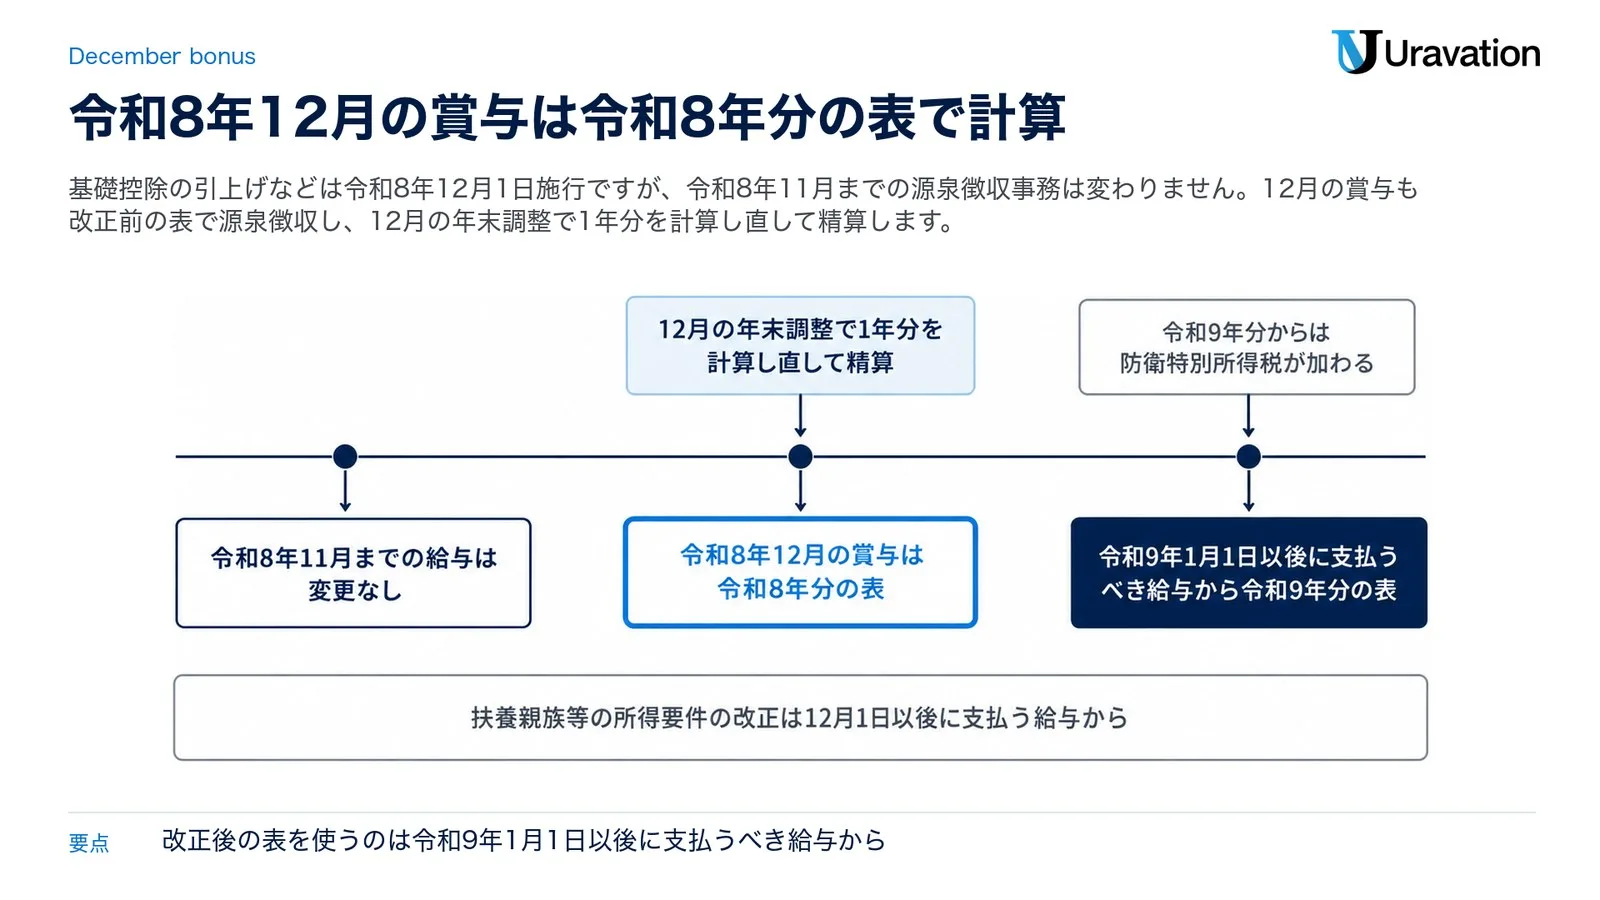
| 時期 | 給与(賞与を含む)の源泉徴収 | 出典 |
|---|---|---|
| 令和8年11月までの給与 | 源泉徴収事務に変更は生じない | Q&A Q1-1 |
| 令和8年12月に支払う賞与・給与 | 令和8年分の表(改正前の源泉徴収税額表)で源泉徴収する(「源泉徴収税額表」の改正は令和9年1月1日施行で、同日以後に支払うべき給与から適用)。扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与から適用 | Q&A Q1-1とその注、改正のあらまし2ページ |
| 令和8年12月の年末調整 | 引上げ後の基礎控除額と改正後の「年末調整等のための給与所得控除後の給与等の金額の表」で1年間の税額を計算し、改正前の源泉徴収税額表で計算した源泉徴収税額と精算する | Q&A Q1-1・Q3-1 |
| 令和9年1月1日以後に支払うべき給与 | 改正後の「令和9年分 源泉徴収税額表」で計算する | Q&A Q1-1・Q4-1 |
つまり、12月に払う冬の賞与は令和8年分の算出率の表で率を求めて源泉徴収します。基礎控除の引上げなどは、12月の年末調整で賞与を含む1年分の税額を計算し直す時に反映され、納め過ぎていれば還付、足りなければ徴収で精算されます(年末調整のしかた5ページ・39ページ、Q&A Q3-1)。乙欄の人など年末調整の対象にならない人は、自分で確定申告をして精算します(年末調整のしかた5〜6ページ)。
扶養親族等の数には注意が要ります。扶養親族の所得要件は合計所得金額58万円以下から62万円以下に(収入が給与だけなら123万円以下から136万円以下に)改正され(改正のあらまし2ページ)、令和8年12月1日以後に支払う給与から適用されます。改正で新たに対象になった親族の扶養控除等を受けるには「給与所得者の扶養控除等(異動)申告書」の提出が必要で(Q&A Q1-1の注)、令和8年11月30日以前に支払う給与では、その人を源泉徴収税額表の「扶養親族等の数」に含めないよう注意書きがあります(Q2-1の注)。12月の賞与で数え方に迷う時は、申告書の提出状況を確かめた上で税務署に確かめてください。
12月に普通の給与と賞与の両方を払う会社は、年末調整をどちらで行うかも先に決めておきます。普通給与より前に賞与を払う時は、賞与で年末調整してもよいことになっています(年末調整のしかた6ページ・下のよくある質問)。過不足の精算には、本年最後に支払う給与(賞与を含む)の税額計算を省略して精算する方法と、通常どおり税額計算をした上で精算する方法の2つがあります(39ページ)。
会社の年末調整の段取りは令和8年分 年末調整のやり方|会社の6手順と書類、改正後の基礎控除額を書く申告書は令和8年分 基礎控除申告書の書き方|記入例と変更点で扱っています。
令和9年分からは、源泉徴収する税に防衛特別所得税が加わり、算出率の表と月額表も改正されています(No.2523)。令和9年分の表の変更点は、補助金ナビの「令和9年分 源泉徴収税額表|いつから・変更点と防衛特別所得税」でまとめています。
源泉徴収簿と納付|「賞与等」の欄と翌月10日の期限
賞与から源泉徴収した税額は、毎月の給与と同じように源泉徴収簿に記録し、翌月10日までに納めます。
国税庁の「令和8年分 給与所得に対する源泉徴収簿」は、上の段が「給料・手当等」、下の段が「賞与等」です。「賞与等」の欄には、支給月日、総支給金額、社会保険料等の控除額、社会保険料等控除後の給与等の金額、扶養親族等の数、算出税額、年末調整による過不足税額、差引徴収税額を書きます(算出税額の欄には「税率 %」の書き込み欄もあります)。
| 源泉徴収簿の欄 | 中身 | 年末調整での行き先 |
|---|---|---|
| ④ | 賞与等の総支給金額の計 | 給料・手当等の①と合わせて⑦ |
| ⑤ | 賞与等の社会保険料等の控除額の計 | 給料・手当等の②と合わせて⑫(給与等からの控除分) |
| ⑥ | 賞与等の算出税額の計 | 給料・手当等の③と合わせて⑧ |
出典:国税庁 A2-2「令和8年分 給与所得に対する源泉徴収簿」(様式のPDF、2026年11月8日に取得)。
この源泉徴収簿は法令で定められたものではなく、毎月の源泉徴収の記録などが分かり年末調整にも使える給与台帳等なら、それを使って差し支えありません(A2-2)。欄ごとの書き方と年末調整の計算は源泉徴収簿の書き方|令和8年分の年末調整と記入例で扱っています。
納める期限は、原則として賞与を実際に支払った月の翌月10日です(No.2505・所得税法第183条)。12月に払う賞与なら、翌月10日の2027年1月10日が日曜日、11日が成人の日なので、休日明けの2027年1月12日(火)が期限です。年末調整のしかたも、年末調整に係る納期限を同じ1月12日(火)としています。
納期の特例の承認を受けている会社は、7月から12月までの分を翌年1月20日にまとめて納めます。令和8年分は2027年1月20日(水)です(年末調整のしかた1〜2ページ)。期限までに納めないと、加算税や延滞税を負担しなければならないことがあります(年末調整のしかた2ページ)。
納付書(給与所得・退職所得等の所得税徴収高計算書)では、賞与は「俸給、給料等」とは別の欄に書きます。法人の役員に払った賞与(使用人兼務役員の使用人職務分を除く)は「役員賞与」欄、それ以外の賞与は「賞与(役員賞与を除く。)」欄です(令和8年分 源泉徴収税額表 27〜28ページ)。欄の書き方の全体は源泉所得税の納付書の書き方|年度508・年末調整・納期特例にまとめています。
社会保険の賞与支払届とは別の手続|日本年金機構へ5日以内
賞与を払うと、所得税の源泉徴収とは別に社会保険の届出も要ります。日本年金機構によると、事業主が被保険者や70歳以上被用者に賞与を支給した時は、支給日より5日以内に「被保険者賞与支払届」を事務センターまたは管轄の年金事務所に出します(電子申請、電子媒体、郵送、窓口持参)。
| 比べる点 | 賞与の源泉徴収(所得税) | 被保険者賞与支払届(社会保険) |
|---|---|---|
| すること | 賞与から所得税と復興特別所得税を差し引き、国に納める | 支給額等を届け出る |
| 出す先・納める先 | 納付書を添えて金融機関か税務署の窓口で納める、またはe-Taxでデータを送って納める | 事務センターまたは管轄の年金事務所 |
| 期限 | 支払った月の翌月10日(納期の特例は別) | 賞与支払日から5日以内 |
出典:国税庁 No.2505・年末調整のしかた(2ページ)、日本年金機構「従業員に賞与を支給したときの手続き」。
2つは目的も出す先も違う、別々の手続です。賞与支払届の書き方は【2026年版】賞与支払届の記入例|5日以内・不支給時も解説で扱っています。
【要注意】賞与の源泉徴収で読み違えやすい4点
1. 賞与の額で率を決める
❌ 賞与が多い人ほど率が高くなるはずなので、賞与の額で算出率の表の行を探す。
⭕ 行を探すのは、前月の給与(社会保険料等控除後)と扶養親族等の数です(No.2523)。その行の率を、社会保険料等を引いた賞与に掛けます。
2. 12月の賞与から新しい表で計算する
❌ 基礎控除の引上げは令和8年12月1日施行なので、12月の賞与は改正後の表で計算する。
⭕ 改正後の源泉徴収税額表を使うのは、令和9年1月1日以後に支払うべき給与からです(Q&A Q1-1)。12月の賞与は令和8年分の表で計算し、基礎控除の引上げなどとの差は12月の年末調整で精算します。
3. 前月に給与が無くても算出率の表を使う
❌ 入社してすぐ賞与を払う人は前月の給与を0円とみなし、算出率の表のいちばん上の行(0.000%)で計算する。
⭕ 前月に給与の支払が無い時は、賞与(社会保険料等控除後)を6(計算期間が6か月を超える時は12)で割って月額表で税額を求め、それに6(または12)を掛けます(No.2523)。
4. 扶養控除等申告書が無くても甲欄で計算する
❌ 申告書をまだ出していない人の賞与も、甲欄の扶養親族等の数0人の列で計算する。
⭕ 扶養控除等申告書を出していない人は乙欄です(No.2523)。乙欄の率は、前月の社会保険料等控除後の給与等の金額に応じて10.210%から45.945%までの5段階です(令和8年分の算出率の表)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
令和7年分の算出率の表を、令和8年の賞与にそのまま使ってもよいですか?
令和8年分の表を使います。国税庁の「令和8年分 源泉徴収税額表」のページは、この表を令和8年分の給与等に使うものとし、令和7年度税制改正で税額や扶養親族等の数の算定方法が変わったこと、令和7年分以前の給与等にはこの表を使わないことを注意書きしています。令和9年1月1日以後に支払うべき賞与は令和9年分の表です(Q&A)。どの年分の表を使うか迷う時は、税務署に確かめてください。
賞与の源泉徴収税額を自分で計算(シミュレーション)するには、何をそろえればよいですか?
そろえるのは4つです。前月中の給与(賞与を除く)とそこから控除した社会保険料等、賞与の額と賞与から控除する社会保険料等、扶養控除等申告書の有無と扶養親族等の数、賞与の計算期間(6か月を超えるか)。10倍超でも前月の給与なしでもなければ算出率の表、どちらかに当たれば月額表の式で計算します(No.2523)。前月の給与が前月の社会保険料等以下の時も、算出率の表ではなく月額表で計算します(算出率の表の備考4)。当てはめで迷う時は、税務署に確かめてください。
扶養控除等申告書を出していない人の賞与は、何%を掛けますか?
乙欄の率を、社会保険料等を引いた賞与に掛けます。率は前月の社会保険料等控除後の給与等の金額で決まり、224千円未満の10.210%から1,118千円以上の45.945%までの5段階です(令和8年分の算出率の表・上の乙欄の表)。前月に給与が無い時と10倍を超える時は、月額表の乙欄で計算します(所得税法第186条)。乙欄に当たるか迷う時は、税務署に確かめてください。
12月に賞与と給与の両方を払う時、年末調整はどちらで行いますか?
年末調整は、本年最後に給与の支払をする時に行います。その月に普通給与より前に賞与を払う時は、その賞与を支払う際に年末調整を行っても良いことになっています。その場合は後で払う普通給与の見積額と見積税額を加えて計算し、実際の支給額が見積額と違えば年末調整をやり直します(年末調整のしかた6ページ)。どちらで行うか迷う時は、税務署に確かめてください。
賞与から引かれた所得税は、年末調整で戻ってきますか?
年末調整では、1年間の給与総額(賞与を含む)について納めるべき税額を計算し、毎月の給与と賞与から源泉徴収した税額の合計との差を精算します。合計が多ければ差額を還付し、少なければ差額を徴収します(年末調整のしかた5ページ・39ページ)。令和8年分は、引上げ後の基礎控除額などで1年分を計算します(Q&A Q3-1)。ただし、年末調整は原則として扶養控除等(異動)申告書を出している人について行うもので、2か所以上から給与を受けていて他の勤務先に申告書を出している人や、年末調整の時までに申告書を出していない人(月額表・日額表の乙欄の人)、本年中の主たる給与の収入金額が2,000万円を超える人などは対象になりません。対象にならない人は、自分で確定申告をして精算します(年末調整のしかた5〜6ページ)。戻るかどうか、いくらになるかは人ごとに違うので、迷う時は税務署に確かめてください。
賞与の金額は源泉徴収票に載りますか?
源泉徴収票の「支払金額」に含めて書きます。国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」は、給与等を「俸給、給料、賃金、歳費、賞与その他これらの性質を有する給与」とし、「支払金額」欄には令和8年中に支払の確定した給与等の総額を書くとしています(3ページ・5ページ)。欄ごとの書き方は令和8年分 源泉徴収票の書き方|摘要欄と交付にまとめています。書き方で迷う時は、税務署に確かめてください。
賞与を払う月の段取り|前月の給与の確認から1月の納付まで
- 社会保険料等を引いた賞与の額と、前月中の給与(賞与を除く)から社会保険料等を引いた額を、給与台帳で出す。
- 扶養控除等申告書の有無で甲欄か乙欄かを決め、扶養親族等の数を数える。12月1日以後に払う賞与は、扶養控除等(異動)申告書が出ていないかも見る。
- 賞与が前月の給与の10倍を超えるか、前月に給与が無いか、前月の給与が前月の社会保険料等以下かを確かめる。どれかに当たれば、2で決めた欄と扶養親族等の数を使って月額表で計算する(10倍超と前月の給与なしの式は上の2つの節。計算期間が6か月を超えれば12を使う)。
- どれにも当たらなければ、令和8年分の算出率の表で率を求め、社会保険料等を引いた賞与に掛ける(1円未満切り捨て)。
- 源泉徴収簿の「賞与等」の欄に記録し、12月の年末調整で1年分を精算する。乙欄の人など年末調整の対象にならない人は、本人が確定申告をして精算する。
- 納付書の「賞与(役員賞与を除く。)」欄(役員は「役員賞与」欄)に書いて翌月10日までに納める。12月支払分は2027年1月12日(火)、納期の特例なら2027年1月20日(水)まで。賞与支払届は支給日から5日以内に事務センターか管轄の年金事務所へ。
給与計算や経理の確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(税額の計算や納付・届出の代行はお受けしていません)。税額の計算や扶養親族等の数え方で迷う場合は、国税庁「税についての相談窓口」で案内されている窓口か、税理士にご相談ください。
参考・出典
- No.2523 賞与に対する源泉徴収・No.2511 税額表の種類と使い方・No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-08)
- 令和8年分 源泉徴収税額表(賞与に対する源泉徴収税額の算出率の表 15〜16ページ・月額表 1〜7ページ・給与所得の源泉徴収税額の求め方 19〜22ページ・納付書の記載のしかた 25〜28ページ。令和7年7月1日現在の法令に基づく) — 国税庁(参照日: 2026-11-08)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について(令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A 令和8年5月・凡例、Q1-1、Q2-1、Q3-1、Q4-1/令和8年4月 源泉所得税の改正のあらまし 1〜2ページ) — 国税庁(参照日: 2026-11-08)
- 令和8年分 年末調整のしかた(表紙・目次 1〜2ページ、年末調整とは 5〜6ページ、過不足額の精算 39ページ。令和8年7月1日現在の法令に基づく) — 国税庁(参照日: 2026-11-08)
- A2-2 給与所得・退職所得に対する源泉徴収簿の作成(令和8年分 給与所得に対する源泉徴収簿) — 国税庁(参照日: 2026-11-08)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章 3ページ・5ページ) — 国税庁(参照日: 2026-11-08)
- 所得税法(第183条・第186条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-08)
- 従業員に賞与を支給したときの手続き — 日本年金機構(参照日: 2026-11-08)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月8日時点の法令(e-Gov法令検索)と国税庁・日本年金機構の公表資料に基づく参考情報です。税額表、手続の案内、様式は変わる場合があります。賞与の税額の計算、扶養親族等の数え方、年末調整、納付や届出で迷う場合は、所轄の税務署、年金事務所、税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。