判断の分かれ目は、令和8年中の前職給与を「給与所得の源泉徴収票」で確認できるかどうかに尽きます。2026年10月27日現在、就職前にほかの会社などに「給与所得者の扶養控除等(異動)申告書」を提出して支払を受けた給与がある人は、その給与を含めて年末調整します。前職の給与、徴収された所得税、社会保険料の額を確認できるまでは、その人の年末調整を見合わせます。
確認できないまま自社分だけを年末調整する処理はできません。国税庁は、確認ができないときには年末調整を行うことはできず、本人が確定申告により所得税及び復興特別所得税を精算すると案内しています。前職から源泉徴収票が届かない場合は、本人が前職へ交付を求め、交付期限の「中途退職は退職後1月」を過ぎても交付されなければ、所轄の税務署へ「源泉徴収票不交付の届出書」を提出できる流れです。
| 状況 | 会社の処理 | 社員本人への案内 |
|---|---|---|
| 前職分を含める対象で、給与所得の源泉徴収票を確認できた | 前職分の給与・源泉徴収税額・社会保険料を自社分と集計する | 提出された内容に不足がないか連絡を受ける |
| 前職分を含める対象だが、源泉徴収票を確認できていない | その人の年末調整を見合わせる | 前職へ交付を求め、交付状況を会社へ伝える |
| 必要な確認が最後までできない | その人の年末調整を行わない | 本人が確定申告で税額を精算する |
| 一度交付された源泉徴収票を紛失した | 不交付届の手続とは分けて扱う | 前職へ再発行を依頼する |
国税庁の根拠は、No.2674 中途就職者の年末調整と、令和8年分 年末調整のしかた「3 年税額の計算」です。以下では、中小企業の総務・経理が社員ごとに判断できるよう、対象者、合算する金額、届かない場合の順に整理します。
前職分を含める人は「扶養控除等申告書」で切り分ける
年の途中で就職し、年末まで勤務する人も対象になる
令和8年分の年末調整は、1年を通じて勤務した人だけの手続ではありません。国税庁の「令和8年分 年末調整のしかた」は、「年の中途で就職し、年末まで勤務している人」も年末調整の対象として示しています。中途入社だから一律に確定申告へ回すわけではなく、まず会社側で前職給与の有無と、その給与を年末調整へ含める条件を確認します。
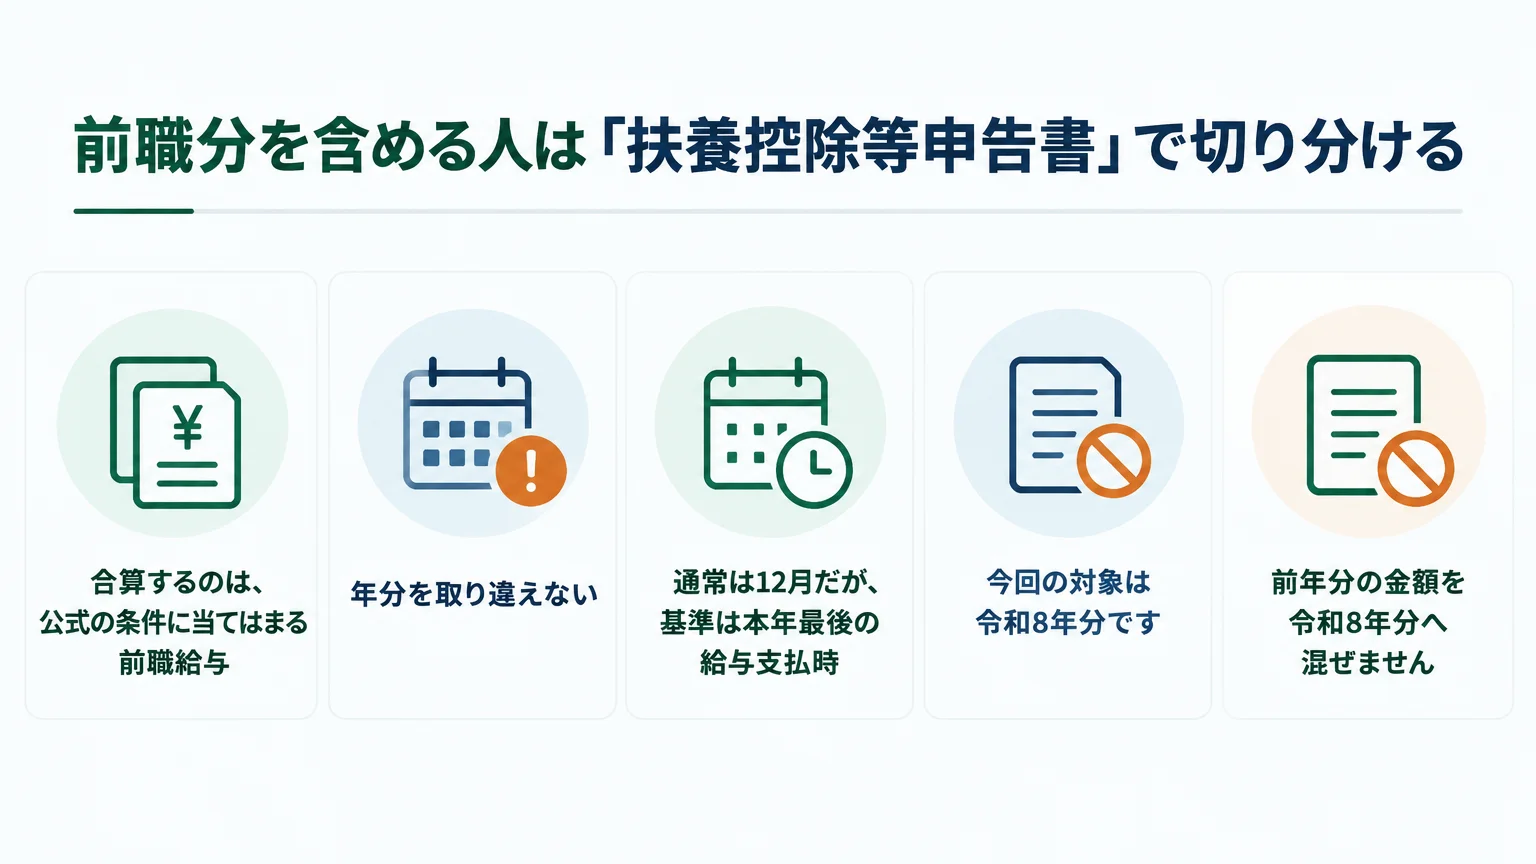
合算するのは、公式の条件に当てはまる前職給与
前職分を含める人について、国税庁は「就職前にほかの会社などに『給与所得者の扶養控除等(異動)申告書』を提出して支払を受けた給与がある人」と説明しています。該当する場合は、それらの給与を含めて年末調整を行う必要があります。社内では「令和8年中に前職から給与の支払を受けたか」「その前職へ扶養控除等(異動)申告書を提出していたか」を社員本人へ確認し、対象を切り分けましょう。
年分を取り違えない
今回の対象は令和8年分です。確認するのは、令和8年中に前職から支払を受けた給与と、それに対応する源泉徴収税額・社会保険料です。前年分の金額を令和8年分へ混ぜません。複数の前職がある場合も、国税庁の条件に当てはまる「ほかの会社など」の給与について、それぞれ確認して集計します。
通常は12月だが、基準は本年最後の給与支払時
年末調整を行う時期について、国税庁は「本年最後に給与の支払をする時に行うことになっていますので、通常は12月」と説明しています。単に12月になってから確認を始めるのではなく、自社で本年最後の給与を支払う時に計算へ反映できるよう、前職分の確認状況を管理することが大切です。会社全体の回収から精算までの流れは、令和8年分 年末調整のやり方|会社の6手順と書類で確認できます。
源泉徴収票で確かめる3つの金額と合算先
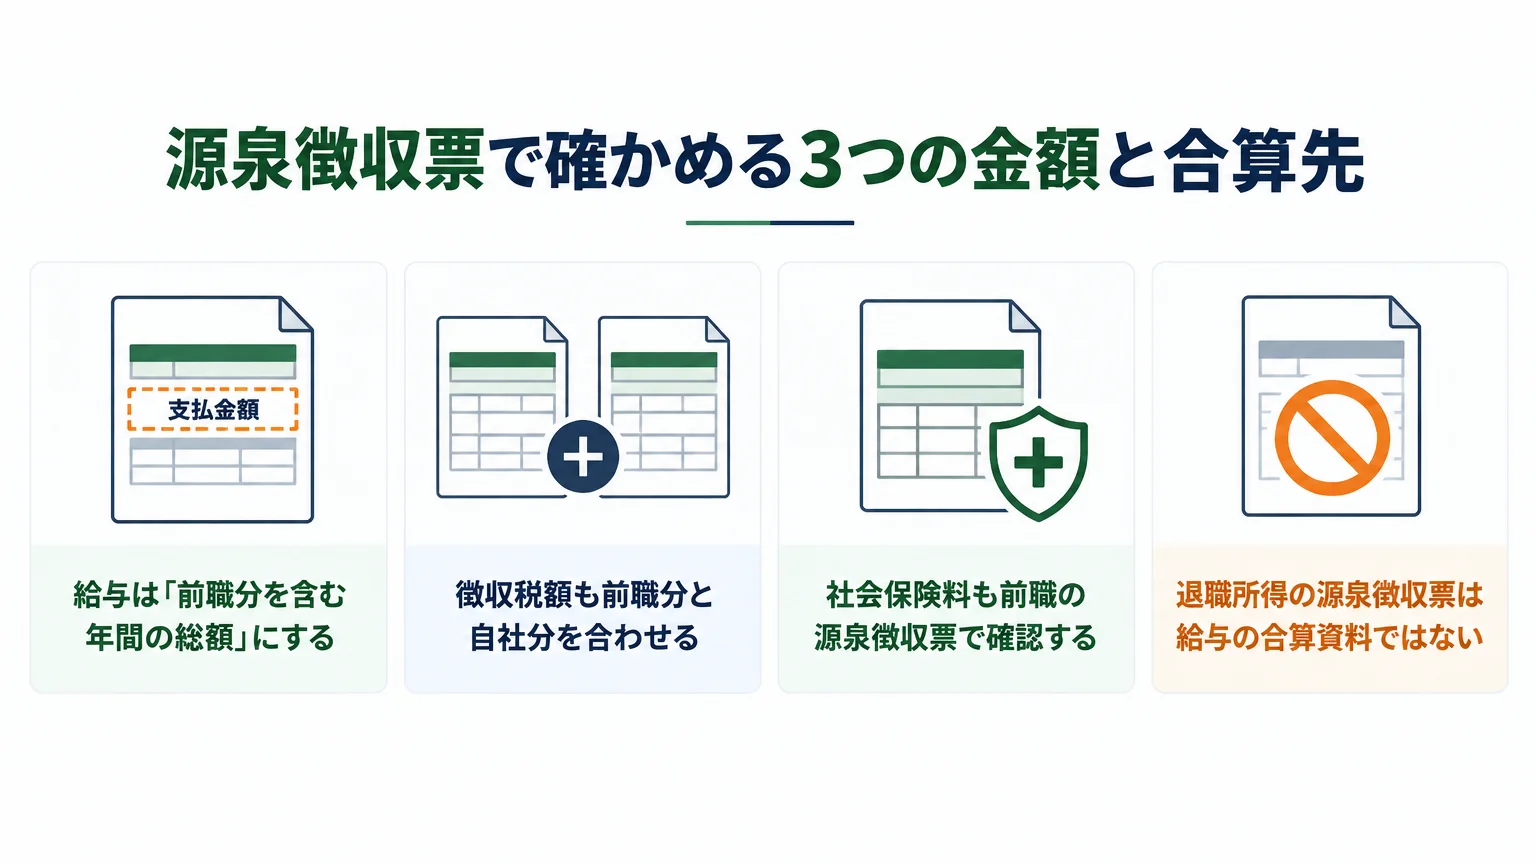
前職分について確かめる中心は、「ほかの会社などから支払を受けた給与の金額」「その給与から徴収された所得税」「社会保険料の額」です。社員の口頭申告で数字を置くのではなく、その人が前職から交付を受けた「給与所得の源泉徴収票」などで確認します。
| 給与所得の源泉徴収票で見る項目 | 年末調整での集計 | 実務上の注意 |
|---|---|---|
| 支払金額 | 自社で令和8年中に支払う年末調整対象給与へ、前職分を含める | 前年分や退職所得の金額を混ぜない |
| 源泉徴収税額 | 自社で令和8年中に徴収した税額へ、前職分を含める | 前職の給与に対応する税額であることを確認する |
| 社会保険料等の金額 | 自社給与から差し引いた社会保険料と合わせて集計する | 給与所得の源泉徴収票に記載された前職分を確認する |
給与は「前職分を含む年間の総額」にする
国税庁の手引は、給与を受ける人ごとに本年分の給与を集計し、年末調整の対象となる給与の総額を計算するよう示しています。中途再就職者で前職分を含める条件に当てはまる場合は、前職から本年中に支払を受けた給与を、この集計へ含めます。ここで行うのは、前職の源泉徴収票を書き換えることではなく、自社が行う年末調整の年間集計へ前職分を取り込むことです。
徴収税額も前職分と自社分を合わせる
前職の給与から徴収された所得税は、自社の毎月の給与から徴収した税額と合わせて、令和8年分の徴収税額を集計します。給与だけを足して税額を足さない、または税額だけを足して給与を足さない処理では、年間の給与と徴収税額が対応しません。前職の「支払金額」と「源泉徴収税額」を対にして確認してください。
社会保険料も前職の源泉徴収票で確認する
No.2674は、前職から支払を受けた給与の金額、その給与から徴収された所得税に加えて、社会保険料の額も確認するよう案内しています。自社分について毎月の給与から差し引いた社会保険料を集計し、前職分は給与所得の源泉徴収票で確かめた額を含めます。本人の記憶に基づく概算額では処理しません。
退職所得の源泉徴収票は給与の合算資料ではない
名称が似ていますが、「退職所得の源泉徴収票・特別徴収票」の金額を、給与所得の年末調整に足してはいけません。この記事で扱うのは「給与所得の源泉徴収票」です。退職金に関する書類の作成・提出範囲は、令和8年分 退職所得の源泉徴収票の書き方|全員提出と番号欄で分けて確認してください。
書類を確認できるまでは、その人の年末調整を見合わせる
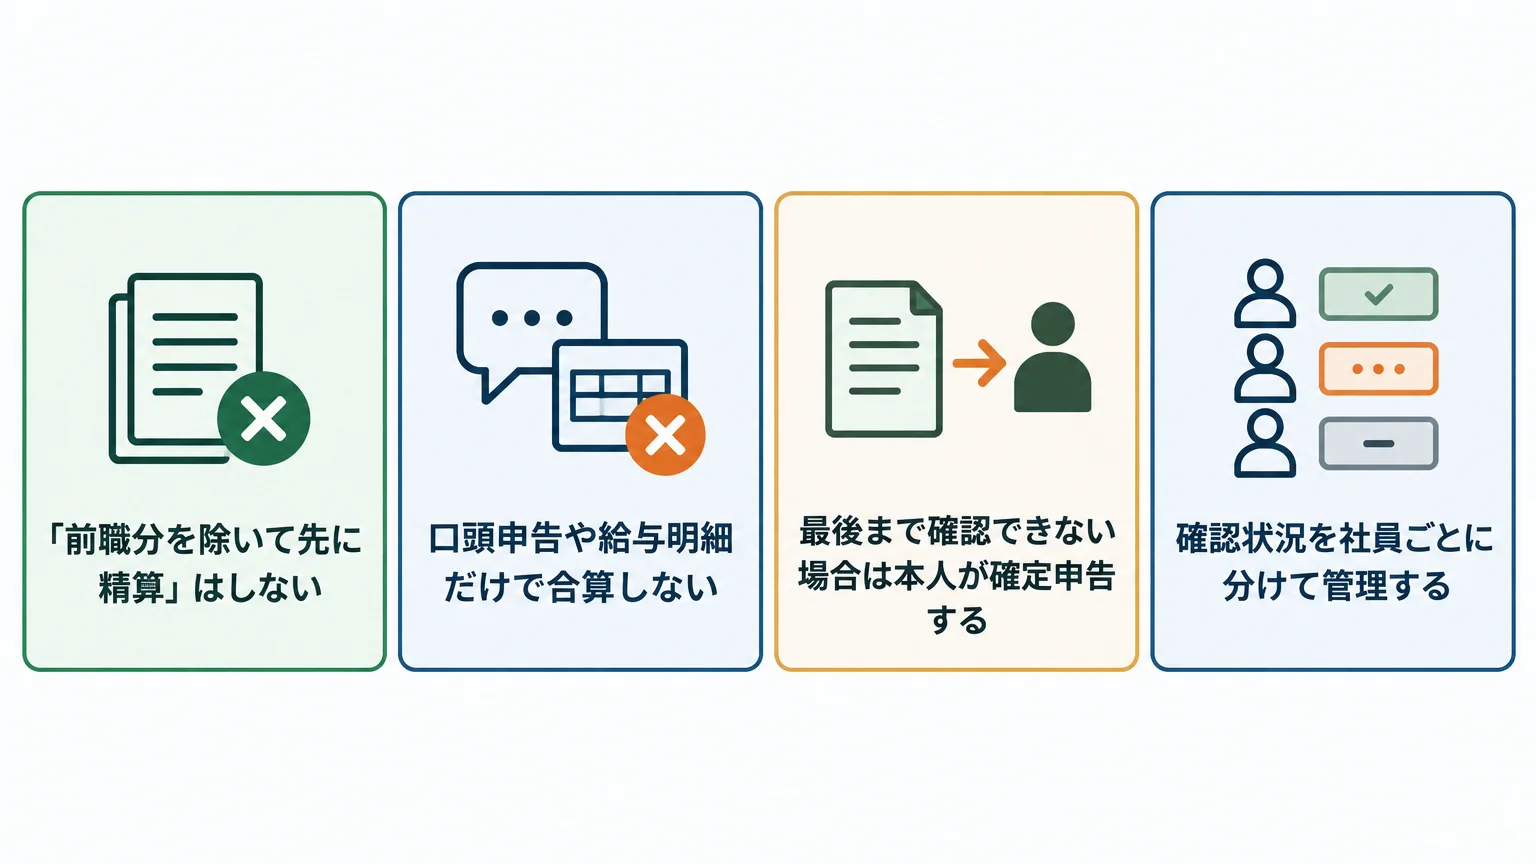
「前職分を除いて先に精算」はしない
最も注意したいのが、源泉徴収票が間に合わない社員について、自社分だけで年末調整を終える処理です。国税庁の令和8年分の手引は、前職分の給与と徴収税額を源泉徴収票などで確認し、「その確認ができるまではその人の年末調整は見合わせてください」と案内しています。前職分をいったん除外し、後から何となく調整する扱いではありません。
口頭申告や給与明細だけで合算しない
本人が「前職の給与はこのくらいだった」と申告しても、その言葉だけで前職分を合算する根拠にはなりません。また、給与明細は後述する不交付届の添付資料になる場合がありますが、それを理由に、給与所得の源泉徴収票を使わず年末調整の前職分を確定してよいとは国税庁は案内していません。給与明細の役割と、年末調整で前職分を確認する資料の役割を分けましょう。
最後まで確認できない場合は本人が確定申告する
必要な確認ができないとき、会社はその人の年末調整を行うことはできません。その場合は、本人が確定申告により所得税及び復興特別所得税を精算します。「会社ができる範囲だけ年末調整し、前職分だけ本人が申告する」という説明に置き換えないことが重要です。社員へは、会社で年末調整を行えない理由と、本人による確定申告が必要になることを明確に伝えます。
確認状況を社員ごとに分けて管理する
総務・経理は、中途入社者を一括して同じ状態にしないようにします。「対象判定済み」「源泉徴収票の提出済み」「金額確認済み」「交付待ち」「確定申告を案内」のように、実際の状態が分かる管理にすると、確認前の社員を誤って年末調整へ含める事故を防ぎやすくなります。これは税額を推測するためではなく、公式の停止線を守るための社内管理です。
前職の源泉徴収票が届かないときの5段階
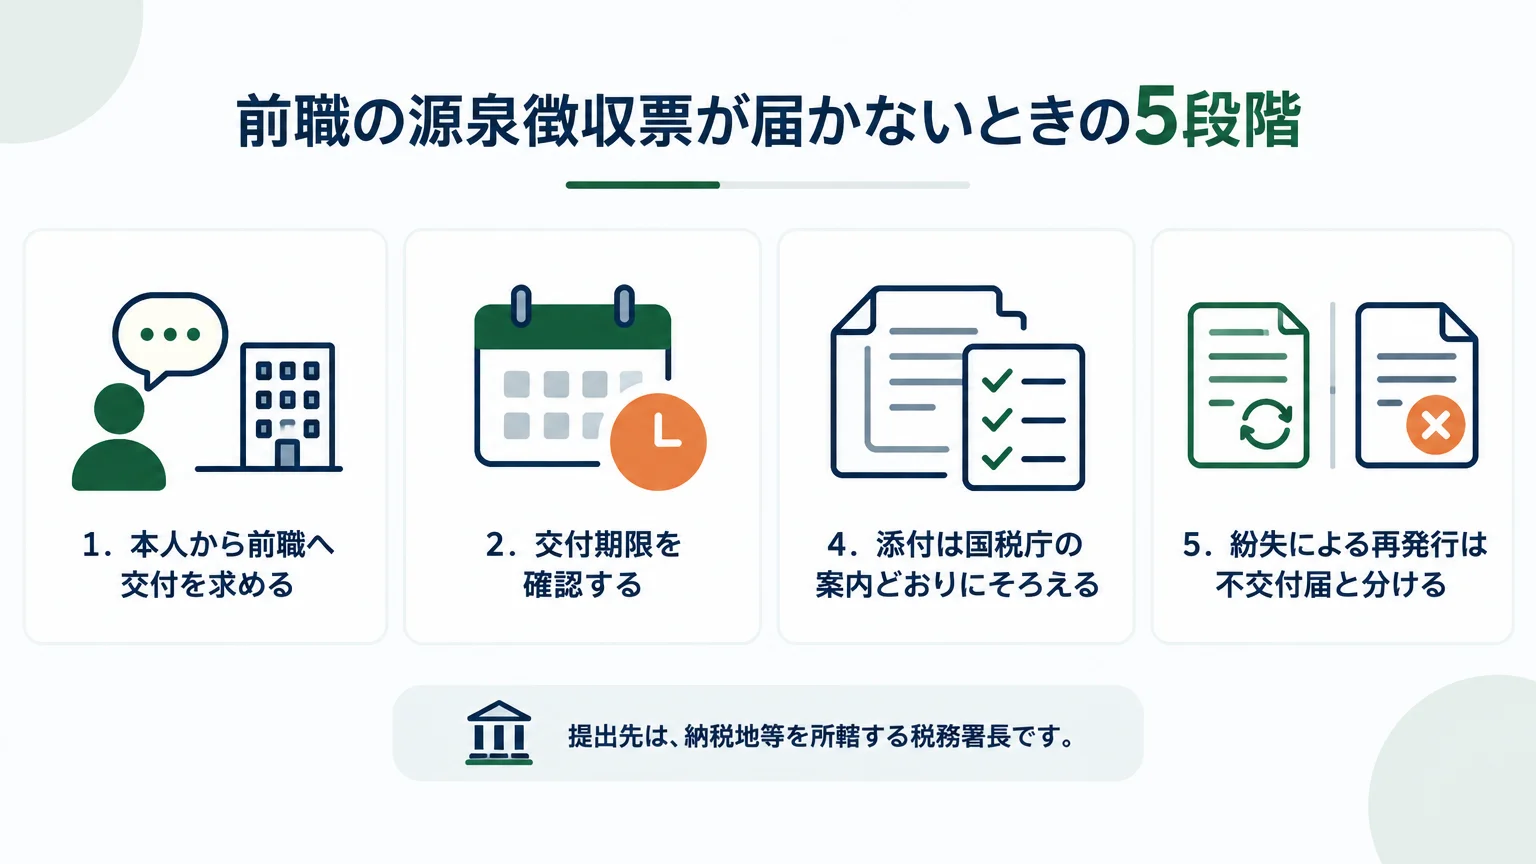
源泉徴収票が届かない場合の主体は、原則として交付を受ける社員本人です。新しい会社が前職へ直接請求しなければならない、と一律に案内する根拠は今回参照した国税庁資料にはありません。会社は本人へ手続の順序を示し、年末調整の可否を判断します。
1.本人から前職へ交付を求める
まず社員本人が前職へ源泉徴収票の交付を求めます。国税庁の「源泉徴収票不交付の届出書」を提出する前の案内でも、勤務先へ交付を求めたかを確認する流れになっています。連絡した事実は、後の届出で「勤務先に対して、源泉徴収票の交付を求めたことが分かる書類等」に関係するため、やり取りが分かる状態にしておくよう案内します。
2.交付期限を確認する
国税庁のF5-4 源泉徴収票不交付の届出手続が示す交付期限は、「中途退職は退職後1月」です。不交付届は、交付期限を経過した後に随時提出できます。退職直後の段階と、期限を過ぎても交付されない段階を分けて考えてください。
3.期限後も交付されなければ本人が不交付届を出す
交付期限を過ぎ、本人が前職へ求めても源泉徴収票を交付されない場合は、受給者である本人が「源泉徴収票不交付の届出書」を提出できます。提出先は、納税地等を所轄する税務署長です。国税庁は、e-Taxソフトでの作成・提出に加え、書面を持参または送付する方法も案内しています。会社が本人に代わって書類の作成・提出を引き受ける説明は避け、公式ページと所轄税務署を案内しましょう。
4.添付は国税庁の案内どおりにそろえる
F5-4に掲載されている添付書類は、次のとおりです。
- 給与支払明細書が保存されている場合は、給与支払明細書の写し
- 勤務先に対して、源泉徴収票の交付を求めたことが分かる書類等
給与支払明細書の写しは、「保存されている場合」の資料です。すべての人に存在する前提で案内しません。また、この添付資料は不交付届のためのものであり、給与明細だけで前職分を年末調整へ合算できるという意味ではありません。
5.紛失による再発行は不交付届と分ける
すでに交付された源泉徴収票を紛失した場合は、不交付届の対象外です。国税庁のF5-4も「既に交付された源泉徴収票の再発行については、この手続の対象外」と明示しています。社員へは前職へ再発行を依頼するよう案内し、「交付されていないケース」と「受け取った後に紛失したケース」を混同しないようにします。
10月27日時点の不交付届様式は8月変更後のもの
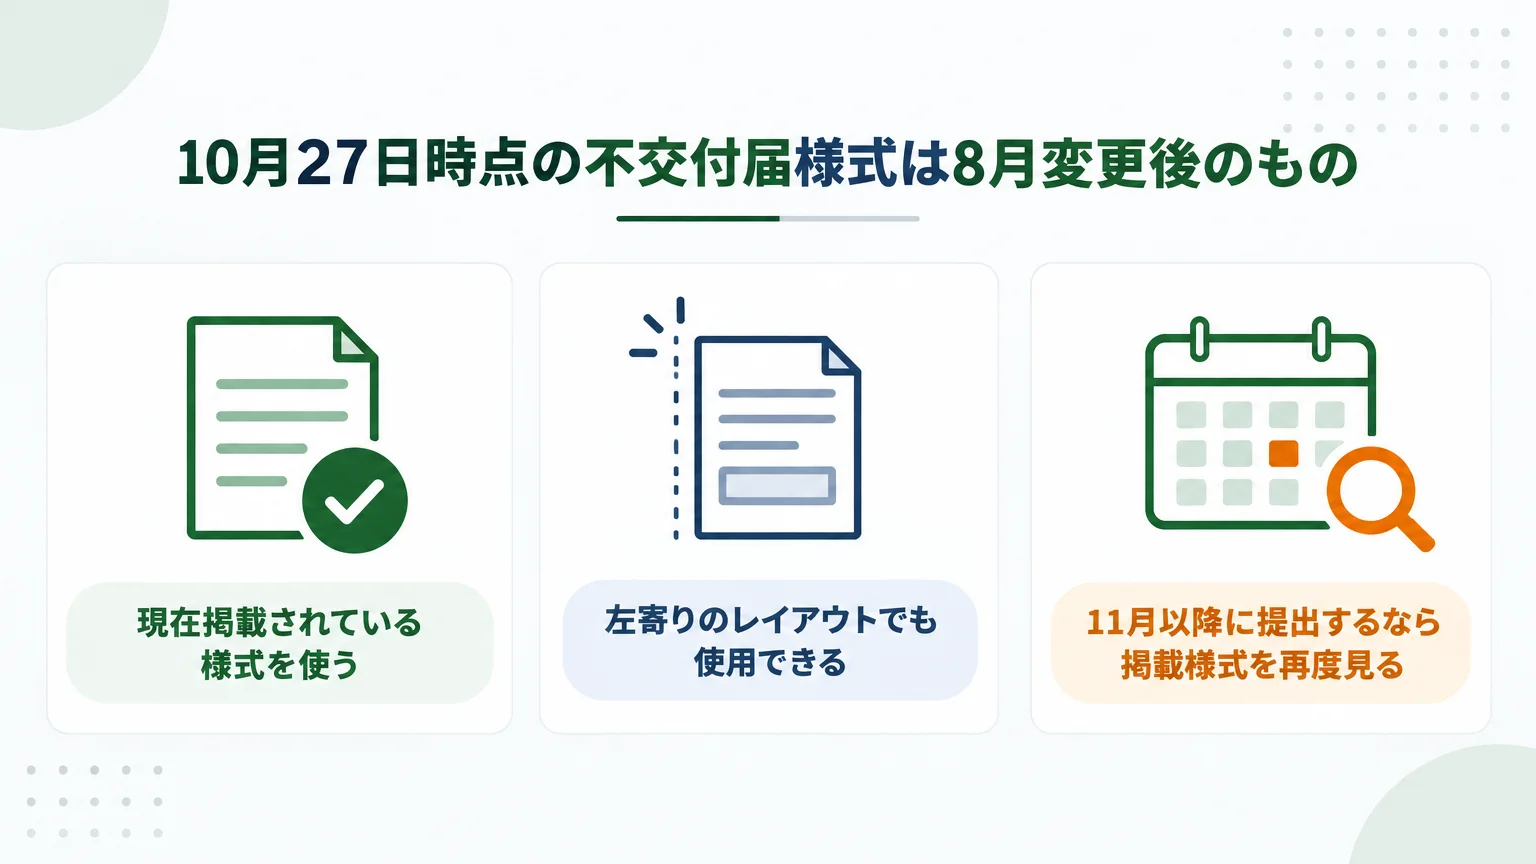
現在掲載されている様式を使う
2026年10月27日現在、国税庁のF5-4には、令和8年8月に税務署提出用の書面様式が変わったと掲載されています。書面で税務署へ提出する場合は、同ページに掲載されている源泉徴収票不交付の届出書が現行様式です。過去に保存した様式を使い回すのではなく、作成時に公式ページから掲載中の様式を開いてください。
左寄りのレイアウトでも使用できる
国税庁は、現在掲載中の様式について、レイアウトが左に寄っているものの使用可能と案内しています。見た目だけで古い様式と判断しないよう注意が必要です。一方、修正後の様式は「令和8年11月以降に国税庁ホームページ及びe-Taxホームページに公開予定」とされています。10月27日時点では、修正版が公開済みであるかのように案内しません。
11月以降に提出するなら掲載様式を再度見る
修正版の公開予定が示されているため、11月以降に書面を作成する社員には、その時点のF5-4を開くよう案内するのが安全です。この記事に様式の欄を推測して転記するのではなく、国税庁が掲載する現行PDFと記載例を参照します。記事内の説明より、提出時点の公式ページの表示を優先してください。
社員への案内は「対象・提出物・そろわない時」を一度に伝える
対象者の聞き方を公式の条件に合わせる
「前職がある人は全員提出」とだけ書くと、判断条件が抜けます。社内案内では、令和8年中に前職から給与の支払を受けたか、その前職へ扶養控除等(異動)申告書を提出していたかを確認します。その上で、該当する社員へ令和8年分の「給与所得の源泉徴収票」の提出を求める流れが分かりやすいでしょう。
提出後に確認する3項目を明示する
会社が確認するのは、前職の給与の金額、その給与から徴収された所得税、社会保険料の額です。社員に金額を転記させて終わりにするのではなく、会社側が給与所得の源泉徴収票で確認することを案内文に含めます。原本・写し・電子交付の扱いについては、今回参照した国税庁資料の範囲を超えて一律に断定せず、自社の取扱いと最新の公式案内に沿って運用してください。
そろわない時の結果まで先に伝える
提出依頼には、「確認できるまではその人の年末調整を見合わせる」「確認できないときは会社で年末調整を行うことはできず、本人が確定申告で精算する」ことも入れます。単に提出を催促するより、なぜ必要か、そろわないとどうなるかが伝わります。前職から届かない社員には、退職後1月という交付期限と、不交付届の公式ページを案内できます。
社内案内の文例
令和8年中に前職から給与の支払を受け、前職へ「給与所得者の扶養控除等(異動)申告書」を提出していた方は、令和8年分の「給与所得の源泉徴収票」をご提出ください。会社では、前職の給与額、源泉徴収税額、社会保険料の額を確認し、自社分と合わせて年末調整します。確認ができるまでは年末調整を見合わせ、確認できない場合は会社で年末調整を行うことができないため、ご本人による確定申告での精算が必要です。前職から交付されていない方は、まず前職へ交付を求め、状況を総務・経理へお知らせください。
この文例に自社の提出先や社内の受付方法を加える場合も、法律上の交付期限と会社の運用上の日付を混同しない表現にします。
基礎控除や扶養控除は勤務月数で割らない
3月卒業・4月就職でも控除は月割りしない
年の途中から働き始めた社員について、「働いた月が少ないから控除も月数分だけ」と考えるのは誤りです。国税庁のNo.2674は、3月に学校を卒業し、4月から就職した人を例に挙げています。この場合、基礎控除や扶養控除などの所得控除は、所得のあった月数などに応じてあん分計算するのではなく、その控除の全額が認められます。
「全額」は各控除の要件を満たすことが前提
月数であん分しないからといって、申告内容を確認せず一律に控除するわけではありません。扶養控除等(異動)申告書や各種申告書に基づき、その人が各控除の要件を満たすかを確認した上で計算します。ここでのポイントは、要件を満たした控除額を勤務月数でさらに割り引かないことです。
基礎控除申告書の記入とは論点を分ける
本節は「中途入社だから控除を月割りするか」という判断を扱っています。令和8年分の基礎控除申告書そのものの記入欄や所得見積額は別の実務です。書類の記入方法は、令和8年分 基礎控除申告書の書き方|記入例と変更点へ分けて確認すると、前職給与の合算と控除申告書の作成を混同しにくくなります。
摘要欄と会社全体の手順は既刊へ分けて確認する
自社が交付する源泉徴収票の摘要欄
前職分を含めて年末調整した後、自社が作成する「給与所得の源泉徴収票」の摘要欄には、前職情報に関する記載が必要になります。ただし、この記事は前職分を年末調整へ含められるかどうかと、届かない場合の処理に焦点を絞っています。摘要欄の記載項目と書き方は、令和8年分 源泉徴収票の書き方|摘要欄と交付をご覧ください。
年末調整の全工程
扶養控除等申告書の受理、各種控除申告書の確認、年税額の計算、過不足額の精算など、会社が行う年末調整の全工程は本記事では繰り返しません。中途入社者の前職分を確認した後にどの工程へつなぐかは、会社の6手順と必要書類をまとめた解説で確認できます。
税務判断と書類回収の役割を分ける
総務・経理が行うのは、社員へ必要書類を案内し、前職分の確認状況を管理し、自社の年末調整に正しく反映することです。個別事情によって税務判断に迷う場合は、所轄税務署または税理士へ相談してください。不交付届や確定申告の書類作成・提出を会社のサービスとして代行すると受け取られる表現は避けます。
処理を誤りやすい5つの分岐
前職分がない状態で自社分だけ年末調整する
❌ 前職の源泉徴収票が届かないため、自社給与だけで年末調整を終える。
⭕ 前職分を含める対象者は、確認できるまで年末調整を見合わせる。確認できなければ年末調整を行わず、本人が確定申告で精算する。
本人の口頭申告を源泉徴収票の代わりにする
❌ 社員が覚えている給与・税額を聞き取り、その数字で合算する。
⭕ 前職から交付された給与所得の源泉徴収票などで、給与、徴収された所得税、社会保険料を確認する。
給与明細があれば年末調整できると説明する
❌ 給与明細の合計を前職の源泉徴収票と同じものとして扱う。
⭕ 給与明細の写しは、保存されている場合に不交付届へ添付する資料と位置付ける。年末調整の確認資料と混同しない。
退職所得の源泉徴収票を給与へ足す
❌ 退職時に受け取った書類なら、退職金の金額も給与へ加える。
⭕ 給与所得の源泉徴収票と、退職所得の源泉徴収票・特別徴収票を分ける。給与の年末調整へ退職所得の金額を足さない。
再発行と不交付を同じ手続にする
❌ 一度受け取った源泉徴収票をなくした場合も、不交付届を出す。
⭕ 既に交付された源泉徴収票の再発行は不交付届の対象外であるため、本人が前職へ再発行を依頼する。
よくある質問
前職の源泉徴収票が間に合わない場合、自社分だけ年末調整できますか?
できません。前職分を含める対象者については、必要な確認ができるまでその人の年末調整を見合わせます。確認できないときは年末調整を行うことはできず、本人が確定申告で所得税及び復興特別所得税を精算します。
給与明細があれば、前職の源泉徴収票がなくても合算できますか?
給与明細だけで前職分を合算してよいという案内は、今回参照した国税庁資料にはありません。給与支払明細書の写しは、保存されている場合に「源泉徴収票不交付の届出書」へ添付する資料として示されています。年末調整では、給与所得の源泉徴収票などによる確認が必要です。
源泉徴収票不交付の届出書は会社が提出しますか?
手続対象者は、源泉徴収票を交付されなかった受給者です。社員本人が前職へ交付を求め、交付期限を経過しても交付されない場合に、納税地等を所轄する税務署長へ提出できます。会社は公式ページを案内し、個別の税務判断は所轄税務署または税理士へつなぎましょう。
一度受け取った源泉徴収票をなくした場合も不交付届を使えますか?
使えません。既に交付された源泉徴収票の再発行は、不交付届の対象外です。社員本人から前職へ再発行を依頼します。
前職が複数ある場合はどうしますか?
就職前にほかの会社などへ扶養控除等(異動)申告書を提出して支払を受けた給与がある場合、その対象となる前職分を確認し、年末調整へ含めます。会社名だけで判断せず、それぞれの給与所得の源泉徴収票で金額を確認してください。
4月入社なら基礎控除や扶養控除は9か月分ですか?
月数であん分しません。国税庁は3月卒業・4月就職の例について、基礎控除や扶養控除などを所得のあった月数であん分せず、控除の全額が認められると説明しています。各控除の要件を満たすかどうかは、申告書に基づいて別途確認します。
年末調整は12月に行うのですか?
国税庁の説明は、「本年最後に給与の支払をする時」に行い、通常は12月というものです。自社の本年最後の給与支払時に必要な計算ができるよう、前職分の確認を進めます。
要点の整理
- 前職分を含めるのは、就職前にほかの会社などへ扶養控除等(異動)申告書を提出して支払を受けた給与がある人です。
- 給与所得の源泉徴収票で、前職の給与、徴収された所得税、社会保険料を確認し、自社分と集計します。
- 確認できるまではその人の年末調整を見合わせ、確認できないときは年末調整を行わず、本人が確定申告で精算します。
- 前職から届かない場合、交付期限は「中途退職は退職後1月」です。期限後も交付されなければ、本人が不交付届を提出できます。
- 不交付届の添付は、保存されている場合の給与支払明細書の写しと、前職へ交付を求めたことが分かる書類等です。
- 一度交付された源泉徴収票の再発行は、不交付届の対象外です。
- 基礎控除や扶養控除などは、勤務月数や所得のあった月数であん分しません。
まず中途入社者ごとに対象条件を確認し、提出済みの給与所得の源泉徴収票から3つの金額を点検してください。交付待ちの社員を年末調整済みにせず、本人への連絡履歴と手続状況を分けて管理することが、誤った合算を防ぐ近道です。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- No.2674 中途就職者の年末調整 — 国税庁(参照日:2026年10月27日)
- No.2668 年末調整の対象となる給与 — 国税庁(参照日:2026年10月27日)
- 令和8年分 年末調整のしかた「Ⅱ 年末調整とは」 — 国税庁(参照日:2026年10月27日)
- 令和8年分 年末調整のしかた「3 年税額の計算」 — 国税庁(参照日:2026年10月27日)
- F5-4 源泉徴収票不交付の届出手続 — 国税庁(参照日:2026年10月27日)
税額計算や個別事情の判断は、所轄税務署または税理士へご相談ください。社内の書類回収フロー、バックオフィス業務の整理、AI・デジタル活用の設計について相談したい場合は、株式会社Uravationのお問い合わせフォームをご利用いただけます。
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事は、2026年10月27日時点の国税庁公表資料に基づく一般的な参考情報です。税制、様式、提出方法は更新される場合があります。実際の年末調整、確定申告、不交付届の作成・提出にあたっては、国税庁の最新情報をご確認の上、必要に応じて所轄税務署または税理士へご相談ください。本記事は税務申告や書類作成・提出の代行を行うものではありません。