補助金の併用そのものは禁止されていません。禁止されているのは「同一の補助対象経費」に国費を二重に入れることで、その根拠は補助金等に係る予算の執行の適正化に関する法律(補助金適正化法)の第11条・第17条・第18条・第19条・第29条という一本の連なりです。2026年9月27日時点の現行法では、違反すると交付決定の取消し、返還命令、年10.95パーセントの加算金、さらに悪質なら5年以下の拘禁刑または100万円以下の罰金まで進みます。つまり判定単位は「会社」でも「年度」でもなく、経費1件です。
さらに2026年の実務では、経費が重ならなくても時間軸で弾かれるケースが増えました。新事業進出・ものづくり商業サービス補助金の第1回公募要領は「申請締切日を起点にして16か月以内」に事業再構築・新事業進出・ものづくりの各補助金で採択された事業者を補助対象外にしています。デジタル化・AI導入補助金2026の通常枠も、前年度の交付決定日から12カ月以内の申請を認めていません。以下、条文とその原文、制度ごとの書きぶり、判定できない組み合わせの扱いまで、当日取得した一次情報だけで整理します。
二重の補助が禁止される根拠|補助金適正化法のどの条文か
「二重の補助はダメ」と言われても、では根拠条文はどれかと聞かれると答えにくいものです。結論から書くと、補助金適正化法には「重複受給の禁止」という見出しの条文はありません。禁止は「交付決定の内容と条件に従う義務」→「違反したら取消し」→「取消したら返還」という連鎖の形で組み立てられています。
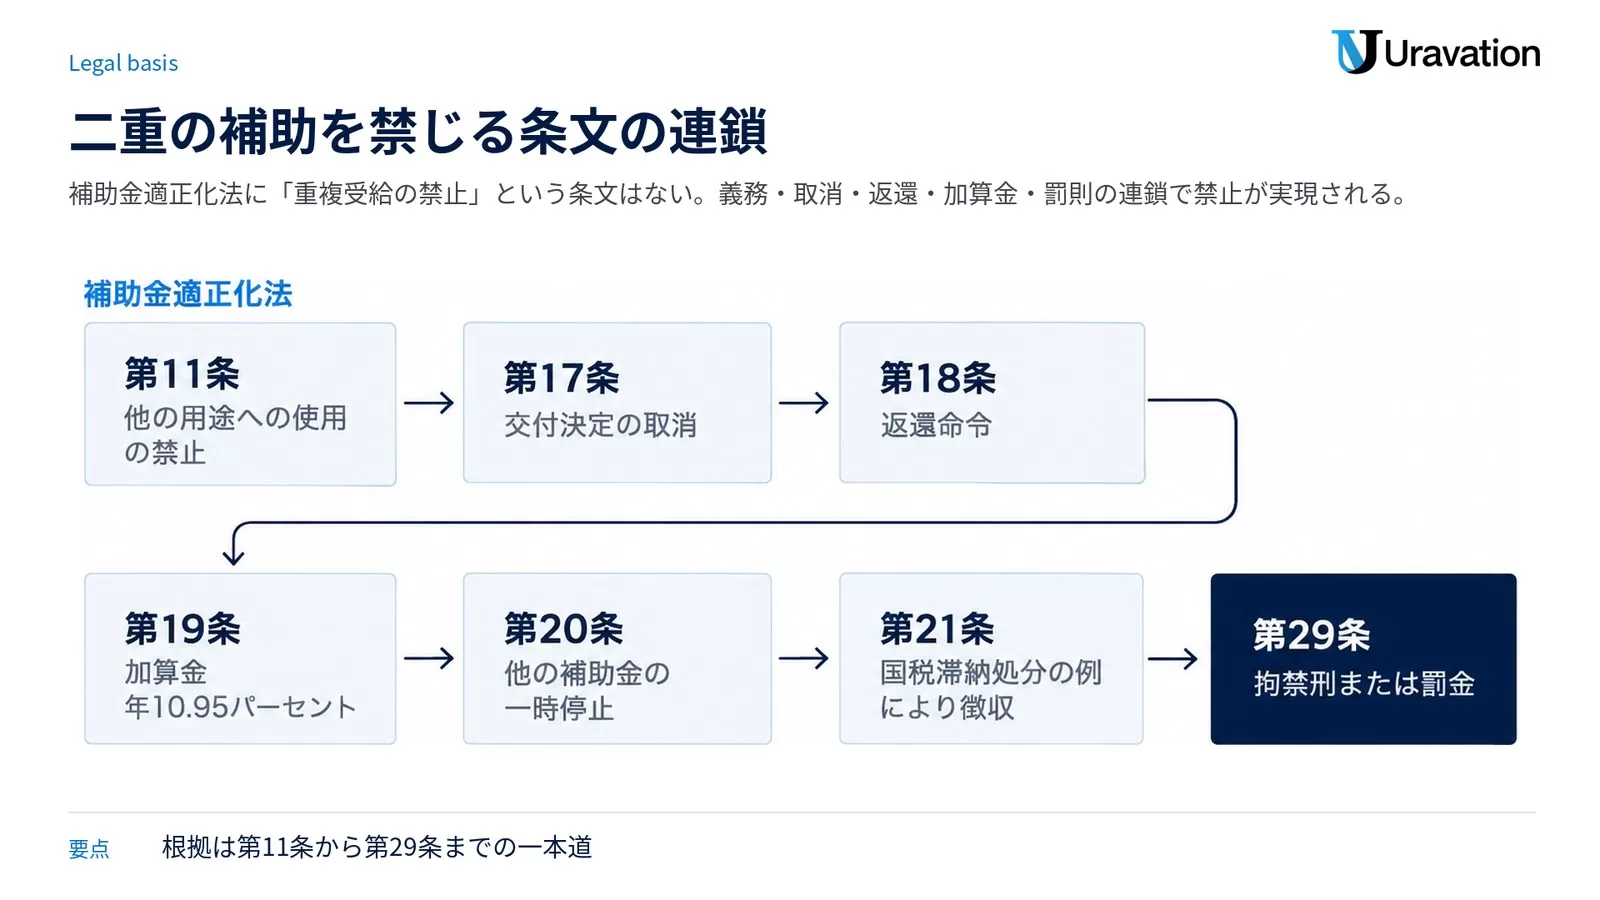
条文を順に見ます。すべて e-Gov 法令検索の現行版(令和4年法律第68号による改正、2025年6月1日施行)からの引用です。
- 第11条第1項(補助事業等の遂行):「補助事業者等は、法令の定並びに補助金等の交付の決定の内容及びこれに附した条件その他法令に基く各省各庁の長の処分に従い、善良な管理者の注意をもつて補助事業等を行わなければならず、いやしくも補助金等の他の用途への使用(…)をしてはならない。」
- 第17条第1項(決定の取消):「各省各庁の長は、補助事業者等が、補助金等の他の用途への使用をし、その他補助事業等に関して補助金等の交付の決定の内容又はこれに附した条件その他法令又はこれに基く各省各庁の長の処分に違反したときは、補助金等の交付の決定の全部又は一部を取り消すことができる。」同条第3項は「前二項の規定は、補助事業等について交付すべき補助金等の額の確定があつた後においても適用がある」と定めます。
- 第18条第1項(補助金等の返還):「…すでに補助金等が交付されているときは、期限を定めて、その返還を命じなければならない。」できるではなくねばならないである点に注意してください。
- 第19条(加算金及び延滞金):返還を命じられた場合、受領の日から納付の日までの日数に応じて「年十・九五パーセントの割合で計算した加算金」を国に納付します。納期日までに納めなければ、未納付額にさらに同率の延滞金が付きます。
- 第20条(他の補助金等の一時停止等):未納付があるとき、国は同種の事業について交付すべき別の補助金の交付を一時停止し、または未納付額と相殺できます。
- 第21条第1項(徴収):返還金・加算金・延滞金は「国税滞納処分の例により、徴収することができる」。任意の支払い交渉ではありません。
- 第29条第1項(罰則):「偽りその他不正の手段により補助金等の交付を受け…た者は、五年以下の拘禁刑若しくは百万円以下の罰金に処し、又はこれを併科する。」
- 第30条:第11条違反(他の用途への使用)は「三年以下の拘禁刑若しくは五十万円以下の罰金」。
- 第32条第1項(両罰規定):法人の代表者や従業者が業務に関して違反したときは、行為者を罰するほか法人にも罰金刑を科します。担当者個人の暴走で終わりません。
ここで押さえておきたいのが射程です。第2条第1項は「この法律において『補助金等』とは、国が国以外の者に対して交付する次に掲げるものをいう」と定義しています。つまり自治体が自らの財源で出す補助金は、この法律の直接の対象ではありません。ただし第2条第4項は「国以外の者が…交付する給付金で、補助金等を直接又は間接にその財源の全部又は一部とし…交付するもの」を間接補助金等と定義しており、国費が原資として入っている自治体制度はこの法律の枠内に戻ってきます。自治体制度を組み合わせるときに「国の法律は関係ない」と決めつけられないのはこのためです。
要するに、同じ経費を2つの補助金に計上して両方受け取る行為は、マナー違反ではなく法律違反として処理される建て付けになっています。取消し・返還・加算金・徴収・刑事罰まで、逃げ道のない一本道です。取消しと返還がどのタイミングで起きるかは補助金の返還・交付取消はいつ起きるかで類型別に整理しています。
ものづくり補助金の重複受給と同一経費|第23次公募要領の原文
制度側はこれをどう書いているか。ものづくり・商業・サービス生産性向上促進補助金(ものづくり補助金)の公募要領 第23次公募(令和8年2月6日作成・以降の改訂なし)は、10ページの「補助対象外となる事業」で二重受給を名指ししています。
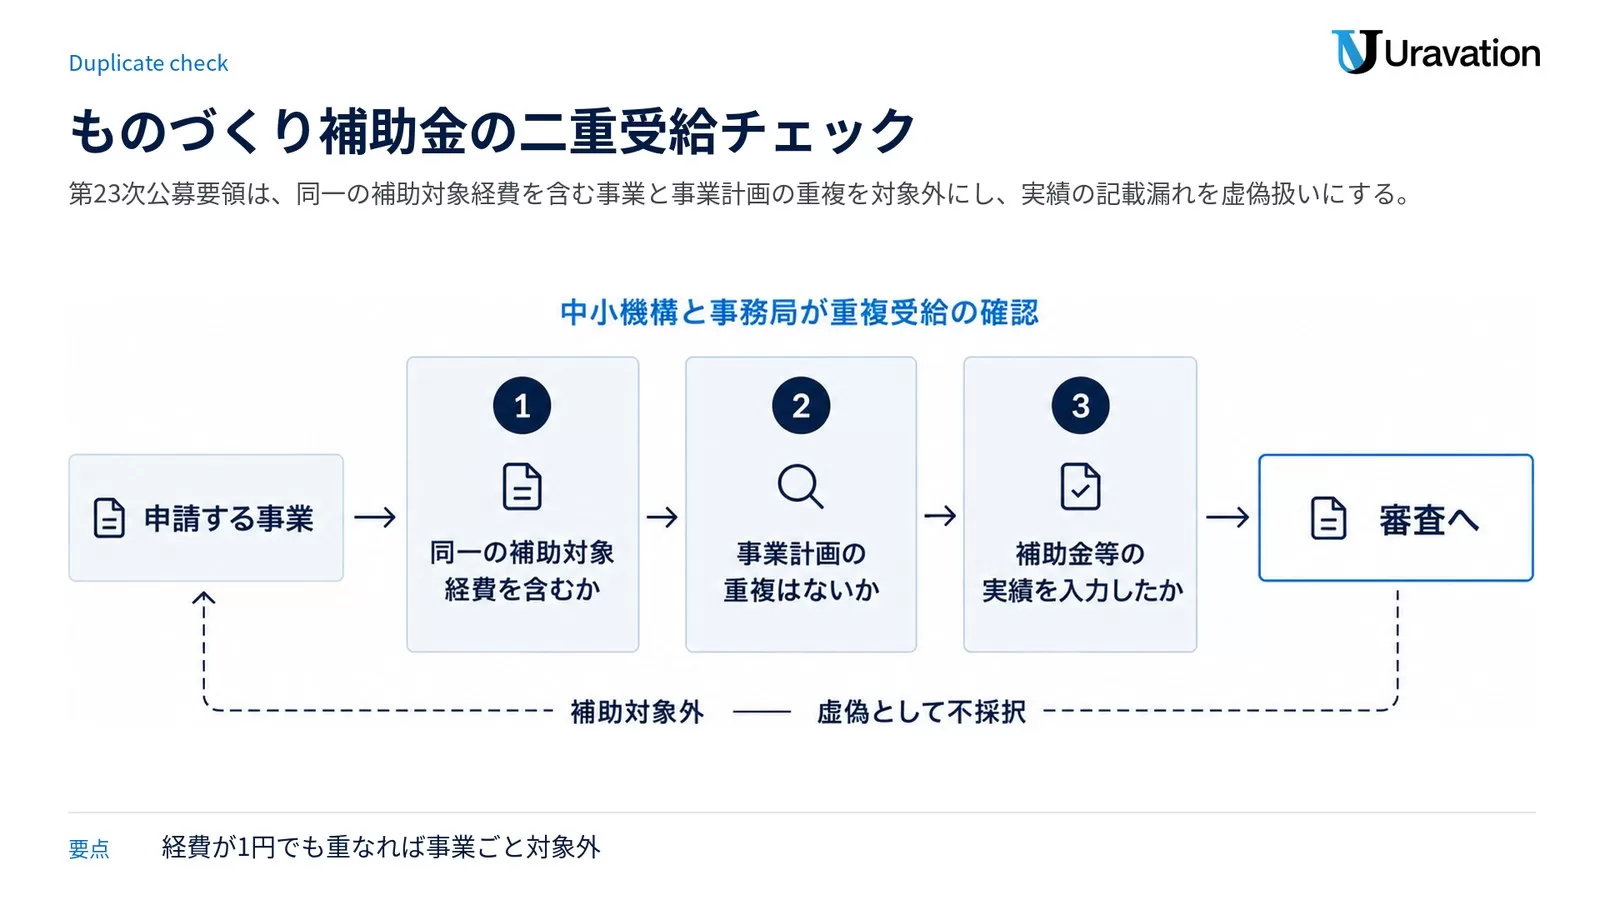
原文はこうです。
国庫及び公的制度からの二重受給となる事業。
・間接直接を問わず国(独立行政法人等を含む)が目的を指定して支出する過去又は現在の他の補助金、助成金、委託費等と同一の補助対象経費を含む事業。
・公的医療保険・介護保険からの診療報酬・介護報酬、固定価格買い取り制度等との重複を含む事業、及び同一又は類似した内容の事業。
「同一の補助対象経費を含む事業」という書き方が効いています。経費が1円でも重なれば、その1件だけが削られるのではなく事業全体が対象外になり得る構造です。「半分ずつ載せれば大丈夫」という発想が通らない理由がここにあります。
さらに同ページの注記で、申告義務と照合体制が明記されています。
- 「これまでに交付決定を受けた又は現在申請している(公募申請、交付申請等すべてを含む)補助金及び委託費等の実績については、必ず申請時に電子申請システムに入力してください。…実績があるにもかかわらず記載されていない場合、申請にかかる虚偽として、不採択となります。」
- 「中小企業庁が所管する補助金(中小企業生産性革命推進事業、中小企業新事業進出促進補助金、中小企業等事業再構築促進補助金、中小企業省力化投資補助金等)については、独立行政法人中小企業基盤整備機構…及び事務局にて重複受給の確認を行います。」
- 「本補助事業の審査にあたっては、中小機構及び中小企業庁が所管する各補助金事務局が保有する、各補助金申請者に係る申請・交付等に関する情報を利用いたします。」
「別の事務局だから分からないだろう」は成立しません。事務局間で申請・交付の情報を突き合わせる、と要領自身が宣言しています。
加えて、経費ではなく事業計画そのものの重複にもペナルティがあります。同じ10ページに「同一法人・事業者が今回の公募で複数申請を行っている事業」「過去又は現在において提出された、他の法人・事業者と同一又は類似した内容の事業」が対象外として並び、故意または重過失で他社と同一・類似の計画を出した場合は「1回目は次回、次々回公募の申請を不可とし、2回目以降は次回公募以降4回分の公募の申請を不可」と明記されています。支援会社のテンプレートを流用した計画書は、ここで刺さります。
なお2026年9月27日時点で、ものづくり補助金の公式サイトに第24次公募の告知はありません。直近の更新は令和8年8月7日の「23次締切に関する採択結果を公表しました」です。新規の受付は後述の新事業進出・ものづくり商業サービス補助金に移っています。
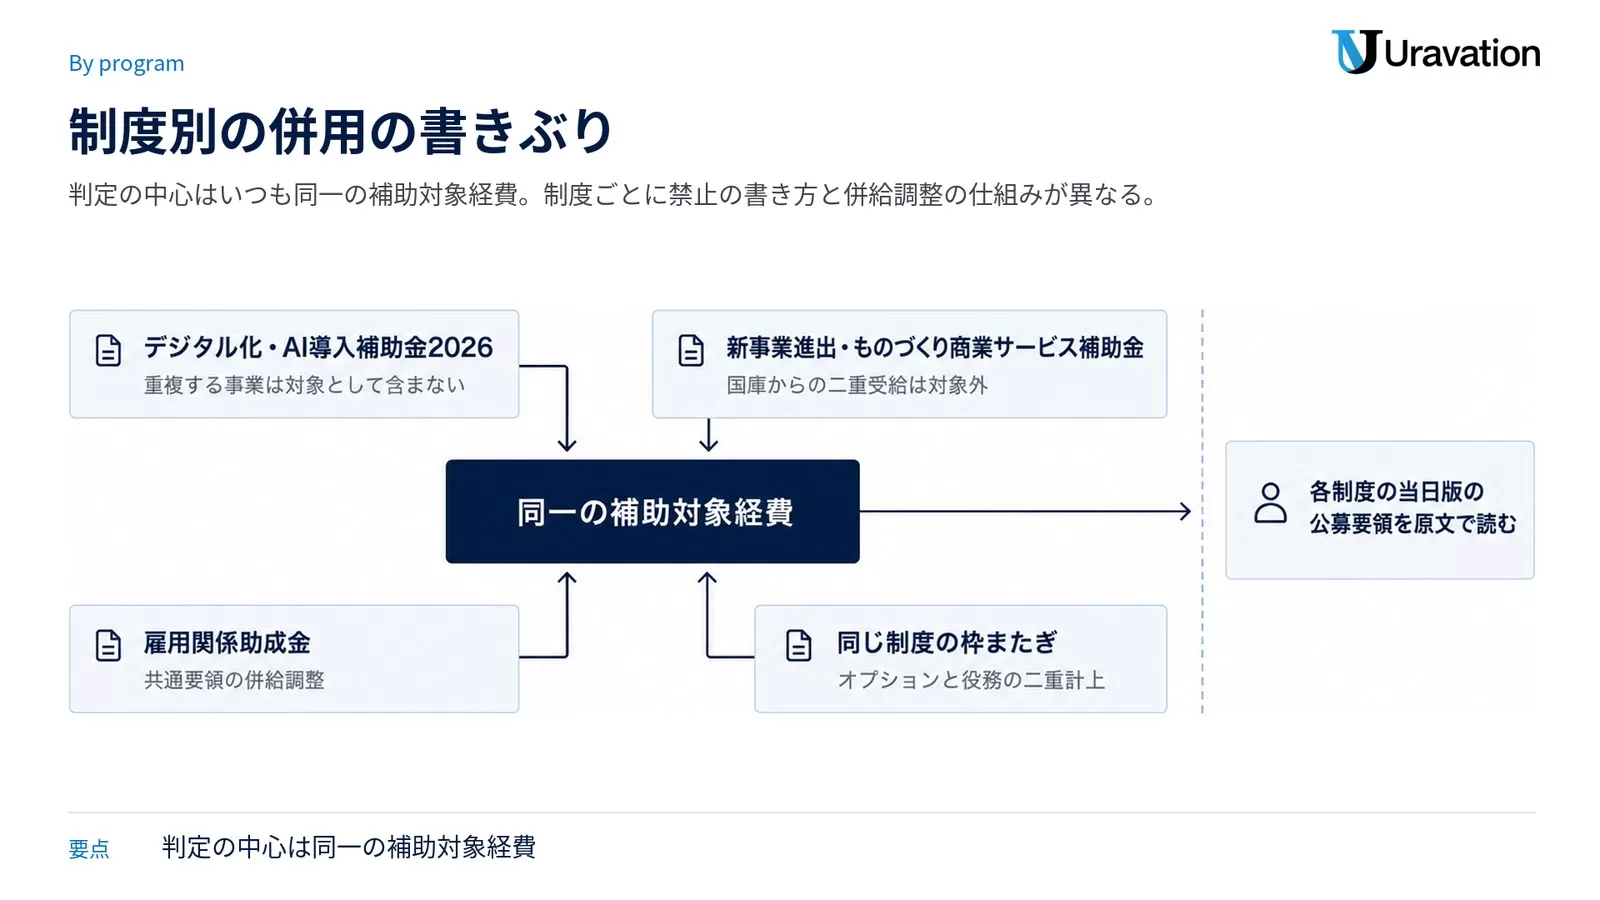
制度別に見る「併用をどう書いているか」(2026年9月27日時点)
一般論ではなく、自分が出す制度の当日版を読むのが原則です。主要3系統の現在の書きぶりを並べます。
デジタル化・AI導入補助金2026(旧IT導入補助金)
公募要領(通常枠)は2026年2月27日新規作成、2026年8月28日更新が現行版です。11ページの申請要件に「国及び独立行政法人中小企業基盤整備機構…その他の独立行政法人の他の補助金等と重複する事業については、補助事業の対象として含んでいないこと」とあります。対象外事業者には「他の補助金等において不正行為等を行った事業者」(17ページ)が並びます。
この制度で特徴的なのは、同じ制度の中での枠またぎにも警告が出ている点です。24ページの補足3はこう書いています。
補助対象経費の二重計上など、不適切な行為あるいは不正行為が疑われる場合には、交付決定後あるいは補助金交付後等に関わらず、内容を精査したうえで交付決定の取消し及び補助金の全額返還を求める場合がある。特にオプション・役務については二重計上となる可能性が非常に高いため、IT導入支援事業者とよく相談・確認のうえITツールを選定すること。
申請回数についても同じ24ページに「通常枠において、中小企業・小規模事業者等(1法人・1個人事業主)当たり1回のみとし、同時に複数の交付申請はできない。ただし、同時に他枠への交付申請は可能である」と書かれています。枠をまたぐこと自体は認められていて、危ないのは経費の切り分けのほう、という整理です。
時間軸の制限も同ページにあります。「IT導入補助金2025の通常枠及び複数社連携IT導入枠で交付決定を受けた事業者(グループ構成員を含む。)は、交付決定日から12カ月以内にデジタル化・AI導入補助金2026の通常枠で申請することはできない」。経費が別でも、日付で弾かれます。
新事業進出・ものづくり商業サービス補助金(第1回)
中小企業新事業進出補助金は公式サイトに「公募は終了しました」と掲示され、新規の受付はこの新しい補助金に移りました。第1回の公募要領は1.2版(令和8年8月/サイト表示の変更日は2026年8月28日)、公募期間は令和8年6月29日から令和8年10月30日18時までです。公式サイトは「『中小企業新事業進出補助金』と『ものづくり・商業・サービス生産性向上促進補助金』とは異なる補助金です」と明示しています。
27ページの補助対象外事業に、二重受給が2項目立てで置かれています。
⑬国庫及び公的制度からの二重受給となる事業
・(過去又は現在の)国(独立行政法人等を含む)が助成する制度との重複を含む事業、固定価格買取制度等(公的医療保険・介護保険からの診療報酬・介護報酬は除く)や、(過去又は現在の)国(独立行政法人等を含む)の補助金と補助対象経費が重複する事業
⑭中小企業庁が所管する補助金(中小企業生産性革命推進事業、中小企業等事業再構築促進事業、中小企業省力化投資補助事業等)と同一の補助対象経費を含む事業
そのうえで22ページには、経費とは別軸の回数・期間の制限があります。申請締切日を起点にして16か月以内に事業再構築補助金・新事業進出補助金・ものづくり補助金・新事業進出・ものづくり補助金の交付候補者として採択された事業者(採択を辞退した事業者を除く)、または申請締切日時点でこれらの交付決定を受けて補助事業を実施中の事業者は、補助対象外です。25ページの項番30はさらに「応募申請日を起点にして過去3年間に『事業再構築補助金』、『新事業進出補助金』又は『ものづくり補助金』の交付決定を合計で2回以上受けた事業者」を対象外にしています。過去3年で1回の場合は対象外ではなく、51ページの減点項目「補助金複数回利用者」として審査で不利になる扱いです。
厚生労働省の雇用関係助成金
助成金側は「併給調整」という別建てのルールで動きます。根拠は雇用関係助成金に共通の支給要領(共通要領)で、現行版は令和8年4月8日現在のものです。詳細は次の見出しで扱います。
各制度の補助率・上限額の横並びは中小企業向け補助金5制度の早見表に、制度ごとの締切は5大補助金の締切スケジュール総まとめにまとめています。
「同時申請は可、両方採択されたら1つ選ぶ」が公式の答え
複数の制度に同時に出していいのか。ここは誤解が多いところですが、出すこと自体は認められています。新事業進出・ものづくり商業サービス補助金の公募要領22ページに、手順まで含めた記載があります。
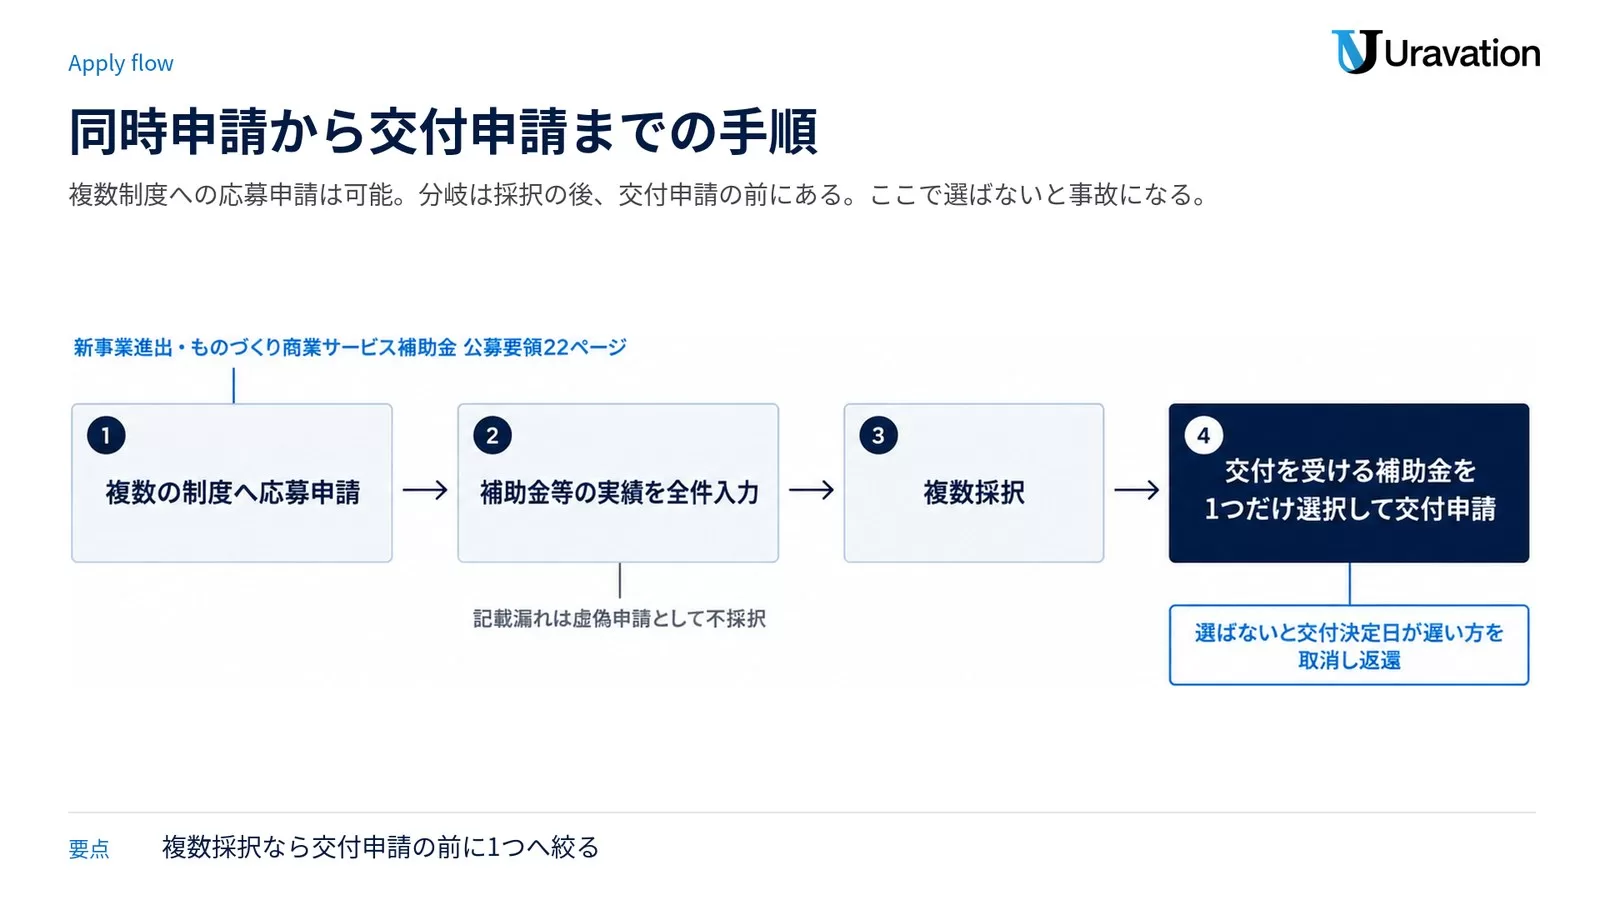
なお、複数の補助金に同時期に応募申請していただくことは可能ですが、複数の補助金に採択された場合は、交付を受ける補助金を1つだけ選択して、交付申請を行ってください。選択せずに、複数の補助金で交付決定を受け、補助金を受領していたことが発覚した場合は、交付決定日が遅い方の補助事業の交付決定を取り消し、補助金の返還を求めます。
同補助金のよくあるご質問Q4も「他の補助金や助成金への申請自体は可能です。ただし、本補助金では、国(独立行政法人等を含む)が実施する他の補助金や助成制度と補助対象経費が重複する事業は補助対象となりません」と答えています。
つまり実務の流れはこうなります。
- 同一経費を含む事業でも、複数制度への応募申請は出せる
- 過去・現在の補助金等の実績は、応募時に電子申請システムへ全件入力する(記載漏れは虚偽申請として不採択)
- 複数採択されたら、交付申請の前に1つへ絞る
- 絞らずに両方の交付決定を受けて受領すると、交付決定日が遅い方が取り消され、返還を求められる
「両方通ったらどうしよう」は、採択の後・交付申請の前という明確な分岐点で処理する設計になっています。逆に言えば、この分岐で選ばずに放置したときだけ事故になります。
助成金の併給調整|共通要領0304が定める3条件
厚生労働省の雇用関係助成金には、補助金とは別に「併給調整」という仕組みがあります。根拠は共通要領0304で、原文は次のとおりです。
イ 同一の事業主等による同一の行為を根拠として、同時に二つ以上の助成金を支給してはならない。
ロ 同一の事業主等による同一の経費又は賃金の支出について、同時に二つ以上の助成金を支給してはならない。
ハ 助成金間の併給調整については、イ及びロの規定によるほか、原則として別紙1、別紙2及び別紙3に掲げるところによる。
注目したいのはニです。助成金と「助成金以外の補助金等」の関係について、調整を行わない条件が明記されています。
ニ 事業主等が助成金以外の補助金等を受給している場合には、当該補助金等と支給申請する助成金の支給する趣旨や目的、助成内容等が明らかに異なっているものや、以下の(イ)から(ハ)までのいずれにも該当するものは併給調整を行わない。
(イ) 助成金と財源が異なるものであること
(ロ) 補助金等が助成金との調整を予定しておらず、併給を認めていること
(ハ) 助成金の助成対象について重複して助成を受けることが明確であって、当該助成を合算した額が自ら負担した経費又は賃金の額を超えることが見込まれるものでないこと
読み解くとこうなります。①趣旨・目的・助成内容が明らかに異なるなら調整しない。②そうでなくても、財源が違い、相手の補助金側が併給を認めていて、合算しても自己負担額を超えない、の3つをすべて満たすなら調整しない。裏を返すと、合算額が自分で負担した額を超える設計は、その時点で調整対象です。
厚生労働省は併給調整早見ツール(Excelマクロ形式)を公開していますが、同じページにこう但し書きがあります。「ただし、このツールは基本的な併給の可否を示したものであるため、個別の申請ではこれによらない場合がありますので、申請前に管轄の労働局へご相談ください。」ツールの結果を最終判断にしないでください、と公式が言っているわけです。ここは電話1本の手間を惜しまないほうがいいです。
助成金どうしの併給調整の細かい組み合わせは助成金の併給調整とは|同一労働者・同一経費の重複ルールで扱っています。
併用の可否を判定する早見表|組み合わせ別の結論
ここまでを1枚の判定表にまとめます。「何と何を組み合わせたいか」で答えが変わります。
| 組み合わせたいもの | 判定 | 条件・注意点 |
|---|---|---|
| 別の事業・別の経費で国の補助金2つ | 原則OK | 経費・事業計画が明確に分かれていること。回数・期間の制限に別途かかる場合あり |
| 同一の経費で国の補助金2つ | NG | 二重受給の禁止。応募は可だが、採択後は1つに絞って交付申請する |
| 国の補助金+厚労省の雇用関係助成金(経費は別) | 条件付きOK | 共通要領0304ニの3条件を確認。最終判断は管轄労働局 |
| 国の補助金+自治体独自の補助金 | 自治体の要綱次第 | 自治体側が「国費が入る事業は対象外」と定めている場合がある。国費が原資なら間接補助金等として法の枠内 |
| 補助金+公的融資(日本政策金融公庫など) | OK | 融資は返済義務のある資金であり、補助金等の重複受給に当たらない |
| 同一制度内の複数枠(通常枠+セキュリティ対策推進枠など) | 制度による | デジタル化・AI導入補助金2026は他枠への同時交付申請を認めるが、オプション・役務の二重計上に強い警告 |
| 前回の交付決定から間もない再申請 | 期間制限あり | デジタル化・AI導入補助金は12カ月、新事業進出・ものづくり商業サービス補助金は16か月の制限 |
この表は判定の入口です。最終的には自分が出す制度の当日版の公募要領・交付規程で、「重複」「併用」「他の補助金」の3語を原文で読んでください。要綱に書かれていない組み合わせは、推測で進めずに事務局への確認が必要です。
現実的な組み合わせパターン5例
ルールを踏まえたうえで、実務でよく検討される組み合わせを5つ挙げます。いずれも「経費と事業を分ける」が大前提です。
例1:AIツール導入×社員研修(デジタル化・AI導入補助金+人材開発支援助成金)
ソフトウェア・クラウド利用料はデジタル化・AI導入補助金、導入後のAI研修費・訓練期間中の賃金は人材開発支援助成金、という役割分担です。経費の性質がそもそも違うため、重複が起きにくい王道の組み合わせです。ただし共通要領0304ニの3条件を満たすかは案件ごとに変わるので、労働局への相談を挟んでください。
例2:設備投資×ITツール(新事業進出・ものづくり商業サービス補助金+デジタル化・AI導入補助金)
新事業向けの建物費・機械装置システム構築費は前者、既存事業の業務効率化のためのITツールは後者、と事業自体を分けるパターンです。注意点は、前者の要領が「同一の補助対象経費を含む事業」を丸ごと対象外にしていること。事業計画書の段階で対象範囲が重ならないよう設計する必要があり、難易度は例1より上がります。経費区分の切り方は新事業進出・ものづくり補助金 第1回|経費9区分と按分・相見積り実務が詳しいです。
例3:国の補助金×自治体独自制度
国の制度でカバーできない経費を自治体の制度で補う発想です。ただし判定権は自治体側の交付要綱にあります。自治体制度には「国の補助金との併用可」と明示するものと「国費が充当される事業は対象外」とするものが混在しているため、使いたい自治体制度の要綱の併用規定を先に読むのが正しい順番です。東京都の制度状況は東京都のDX・AI補助金まとめを参考にしてください。
例4:補助金×公的融資
補助金は後払い(精算払い)が基本なので、事業実施中の資金繰りを公的融資でつなぐ組み合わせです。融資は返済義務のある資金であって補助金等ではないため、重複受給の問題は生じません。併用というより実務上のセットと考えたほうが自然です。
例5:同一制度内の複数枠
デジタル化・AI導入補助金2026は、通常枠の交付申請と同時に他枠へ交付申請することを認めています。ただし公募要領が名指しで警告するとおり、オプション・役務の二重計上リスクが高い組み合わせです。IT導入支援事業者と経費の切り分けを詰めてから申請してください。制度をまたぐ組み合わせの考え方は補助金の併用戦略ガイドでも3制度を例に整理しています。
併用でやりがちな失敗と回避策
失敗1:同じ見積書を2つの制度に出してしまう
❌ 「AIシステム一式 500万円」の同じ見積書を2制度の申請書に添付する
⭕ 制度ごとに対象経費を切り分け、見積書・発注・請求・支払いを別々に管理する
一式見積もりは重複の温床です。ベンダーに依頼して、ソフトウェア・ハードウェア・役務などを明細単位で分けた見積もりを取り直しましょう。交付決定後の実績報告で証憑を突き合わせられたとき、支払いの重複はほぼ確実に発覚します。どの経費が対象になるかは補助金で買えるもの・買えないもので整理しています。
失敗2:他の補助金の申請歴を申告しない
❌ 「聞かれなかったから」と過去・申請中の補助金を入力欄に書かない
⭕ 応募・交付申請中を含むすべての実績を正直に申告する
ものづくり補助金も新事業進出・ものづくり商業サービス補助金も、記載漏れを「虚偽申請として不採択」と明記しています。事務局間の情報共有で照合される前提で、隠すメリットはゼロです。
失敗3:両方採択されたのに、どちらも交付申請してしまう
❌ 同一経費で2制度に採択されたので、黙って両方の交付手続きを進める
⭕ 交付申請の前に1つへ絞り、もう一方は辞退の手続きをとる
公募要領は「交付決定日が遅い方の補助事業の交付決定を取り消し、補助金の返還を求めます」と明記しています。放置がいちばん高くつきます。
失敗4:自治体制度の併用規定を最後に読む
❌ 国の補助金の採択後に自治体制度を調べ始め、「国費充当事業は対象外」の規定に気づく
⭕ 計画段階で国・自治体両方の要領と要綱の併用規定を読み、どの経費をどちらに載せるか先に決める
併用設計は申請前が勝負です。採択後に経費の載せ替えはできません。
失敗5:経費は別なのに、期間や回数の制限を見落とす
❌ 「前回とは違う設備だから問題ない」と、前年度の交付決定から半年で次を出す
⭕ 応募前に、前回の交付決定日・採択発表日・補助事業の実施状況を書き出して制限日を計算する
デジタル化・AI導入補助金2026の12カ月、新事業進出・ものづくり商業サービス補助金の16か月と過去3年で2回という制限は、経費の重複とは無関係に効きます。2026年に新しく増えた落とし穴です。
複数申請の前に確認しておく5項目
申請書を書き始める前に、この5つを潰しておけば重複事故はほぼ防げます。
- 経費のマッピング:導入したい設備・ソフト・研修を全部書き出し、経費1件ごとに「どの制度に載せるか」を1対1で割り当てたか
- 要領の併用規定の確認:申請する各制度の当日版の公募要領で「重複」「併用」「他の補助金」の記載を原文で読んだか
- 申請歴の棚卸し:過去に交付決定を受けた制度、現在応募・交付申請中の制度をリスト化し、交付決定日と採択発表日まで控えたか
- 厚労省系の併給調整確認:雇用関係助成金を組み込む場合、共通要領0304ニの3条件をあてはめ、管轄労働局への相談を済ませたか
- 証憑の分離体制:見積書・契約書・請求書・振込記録を制度ごとに分けて保管する体制を作ったか
重複が発覚した後に何が起きるか|補助金側と助成金側で罰則が違う
「もし重複してしまったら」の帰結も知っておくべきです。ここは補助金(経産省系)と助成金(厚労省系)で、罰則の設計が別物です。
| 段階 | 補助金(補助金適正化法の系統) | 雇用関係助成金(共通要領の系統) |
|---|---|---|
| 審査段階で発覚 | 不採択(申請歴の記載漏れは虚偽申請扱い) | 不支給 |
| 決定後に発覚 | 交付決定の全部または一部の取消し(第17条) | 支給決定の取消し |
| 受給後に発覚 | 期限を定めた返還命令(第18条) | 返還命令(0801) |
| 金銭の上乗せ | 年10.95パーセントの加算金・延滞金(第19条) | 年3分の延滞金+返還額の2割に相当する額(0801ロ) |
| その後の申請 | 他の補助金の交付の一時停止・相殺(第20条)、対象外事業者に該当 | 5年間の不支給措置(0702) |
| 取り立て | 国税滞納処分の例により徴収(第21条) | 債権管理事務の手続に従い徴収 |
| 刑事罰 | 5年以下の拘禁刑または100万円以下の罰金、併科あり(第29条)。法人にも罰金刑(第32条) | — |
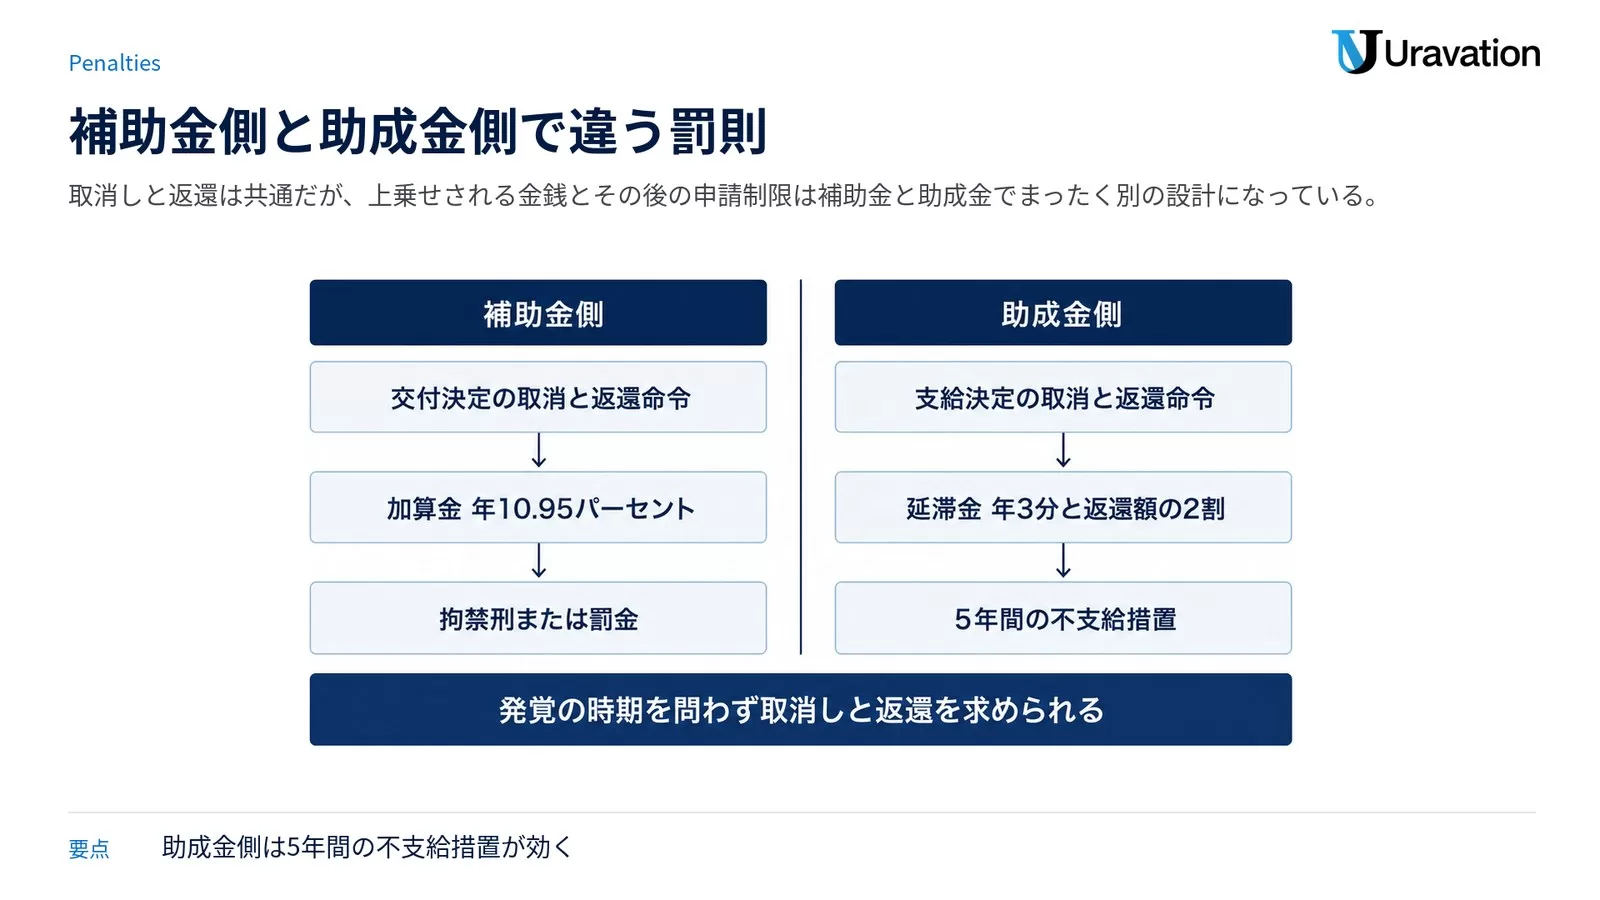
助成金側で特に重いのが0702の不支給措置です。不正受給に係る不支給・取消しの日から起算して5年間、その事業主には助成金が支給されません。しかも不正行為に関与した役員等が別の会社の役員になっている場合は、その別会社にも同じ5年間の不支給措置が及びます。返還が済んでいなければ期間はさらに延長されます。
もう1つ、0802の連帯債務も見落とせません。「社会保険労務士、代理人又は訓練を行う者が、不正受給に関与していた場合は、申請事業主等と連帯して、不正受給に係る請求金を支払う義務を負う」。支援者を巻き込む設計です。
補助金側も「もらい終わったら時効」ではありません。デジタル化・AI導入補助金2026の公募要領は、交付決定後あるいは補助金交付後等に関わらず精査のうえ取消し・全額返還を求める場合があると書いたうえで、36ページで「事業期間中に他の補助金等で同様の行為等をした場合にも、交付決定の取消し、補助金の返還命令等の処置を行うことがある」としています。1つの制度での事故が、他の制度の受給まで連鎖的に吹き飛ばす建て付けです。
そして同要領17ページの対象外事業者には「他の補助金等において不正行為等を行った事業者」が明記されています。一度不正認定を受けると、その後の補助金活用の道そのものが閉ざされる可能性が高い。目先の数百万円のために将来の選択肢を失うのは、どう考えても割に合いません。
経費を分ける実務——按分と消費税の落とし穴
「同じ設備を2制度に載せない」のは分かりやすいのですが、実務ではもう少し細かい論点が出てきます。
按分では重複を解消できないケースが多い
「1つのシステム導入費1,000万円のうち、半分をA補助金、半分をB補助金に載せれば重複しないのでは」という発想は、多くの制度で通りません。ものづくり補助金も新事業進出・ものづくり商業サービス補助金も「同一の補助対象経費を含む事業」を丸ごと対象外にしているため、金額を按分しても「同一の経費を含む」ことに変わりがないからです。按分が認められるのは、1つの建物を補助事業部分と既存事業部分で面積按分するような、公募要領が明示的に按分ルールを定めている場面に限られます。自己判断で按分せず、要領の按分規定を確認するか事務局に照会してください。
消費税分の扱いにも「重複」の考え方がある
課税事業者の場合は、消費税の還付と補助金交付の重複にも注意が要ります。新事業進出・ものづくり商業サービス補助金の公募要領55ページは「交付申請の際、消費税及び地方消費税額等仕入控除税額を減額して記載しなければなりません」としたうえで、理由をこう説明しています。「補助事業に係る課税仕入に伴い、消費税及び地方消費税の還付金が発生することになるため、この還付と補助金交付が重複しないよう、課税仕入の際の消費税及び地方消費税相当額について、原則としてあらかじめ補助対象経費から減額しておくこととします」。補助金どうしの併用とは別軸の重複排除ルールで、見積金額を税込のまま申請すると後で補助額が目減りする典型パターンです。計算方法は補助金の消費税仕入控除税額とはで扱っています。経理担当者か税理士と申請前にすり合わせておきましょう。
証憑管理は「制度ごとに1冊」が鉄則
複数制度を並走させるなら、見積書・契約書・納品書・請求書・振込記録を制度ごとにファイル分けし、経費明細の対応表を1枚作っておくことをおすすめします。実績報告や事務局検査のとき、「この支払いはどちらの制度の経費か」を即答できる状態にしておけば、疑義をかけられる場面自体が減ります。地味ですが、併用実務の成否はほぼこの管理体制で決まります。
よくある質問
Q. 補助金と助成金は併用できますか?
経費と対象が分かれていれば可能です。ただし雇用関係助成金の側に併給調整があり、共通要領0304ニは「趣旨や目的、助成内容等が明らかに異なっているもの」か、①財源が異なる、②相手の補助金等が併給を認めている、③合算額が自己負担額を超えない、の3つをすべて満たすものだけを調整対象外としています。判断が分かれる案件は、申請前に管轄の労働局へ相談してください。
Q. 二重の補助が禁止される根拠の条文はどれですか?
補助金適正化法に「重複受給の禁止」という条文はありません。第11条(交付決定の内容・条件に従う義務、他の用途への使用の禁止)に違反した場合に、第17条で交付決定を取り消し、第18条で返還を命じ、第19条で年10.95パーセントの加算金が加わり、不正の手段によるものと認定されれば第29条の罰則に至る、という連鎖で禁止が実現されています。
Q. ものづくり補助金で同一経費の重複受給をすると何が起きますか?
第23次公募要領10ページは「国庫及び公的制度からの二重受給となる事業」を補助対象外としており、国が目的を指定して支出する他の補助金等と「同一の補助対象経費を含む事業」は事業全体が対象外になり得ます。申請歴の記載漏れは虚偽として不採択、中小機構と事務局が重複受給の確認を行うことも明記されています。交付後に発覚すれば、交付規程に基づき加算金を課したうえで返還を求められます。
Q. 同じ会社が同じ年度に複数の補助金をもらうこと自体は違法ですか?
いいえ。禁止されているのは同一の補助対象経費への重複であり、事業と経費が明確に分かれていれば1社が複数の制度を利用すること自体は問題ありません。ただし制度ごとに回数・期間の制限が別途あるため、そちらの確認は必要です。
Q. 複数の補助金に同時に申請してもいいですか?
できます。新事業進出・ものづくり商業サービス補助金の公募要領22ページは「複数の補助金に同時期に応募申請していただくことは可能です」と明記し、複数採択された場合は「交付を受ける補助金を1つだけ選択して、交付申請を行ってください」と指示しています。選ばずに両方の交付決定を受けて受領すると、交付決定日が遅い方が取り消され返還を求められます。
Q. 省力化投資補助金の一般型とカタログ注文型は併用できますか?
2026年9月27日時点で、中小企業省力化投資補助金の公開ページには一般型とカタログ注文型の併願可否を示す記載が公式に見当たりません。同補助金は他制度の公募要領で「中小企業省力化投資補助事業」として同一補助対象経費の重複排除の対象に挙げられているため、少なくとも同じ経費を両方に載せることはできません。類型をまたぐ申請の可否は断定できないため、事務局への確認が必要です。なお一般型は第8回の応募申請を2026年9月18日から10月16日17時まで受け付けており、カタログ注文型は交付申請を随時受け付けています。
Q. 国の補助金と自治体の補助金は併用できますか?
自治体側の交付要綱次第です。補助金適正化法第2条第1項の「補助金等」は国が交付するものに限られるため、自治体が自主財源で出す制度はこの法律の直接の対象外です。ただし第2条第4項により、国費を財源の一部とする自治体の給付金は「間接補助金等」として法の枠内に入ります。自治体制度の要綱に「国の補助金との併用可否」の定めがあるかを先に確認し、記載がなければ所管課へ問い合わせてください。
Q. 不採択になった事業の経費を、別の補助金に申請し直せますか?
交付決定を受けていない経費であれば、重複受給には当たらないのが基本的な考え方です。ただし「現在申請している補助金等と同一の補助対象経費を含む事業」を対象外とする制度もあるため、申請中の案件を取り下げてから出し直すなど、各制度の公募要領と事務局への確認を経てから動いてください。
Q. 補助金と税制優遇(特別償却など)の併用はどうですか?
税制優遇は補助金等とは別の制度体系ですが、取得価額の計算や適用要件に補助金の受給が影響する場合があります。組み合わせる場合は顧問税理士か所轄の税務署に確認してください。本記事の射程外なので断定は避けます。
まとめ——併用は「禁止」ではなく「設計」の問題
補助金の併用ルールを一言でまとめると、「制度は複数使ってよい。ただし同じ経費に二重に国費を入れてはいけない」です。根拠は補助金適正化法の第11条から第29条までの連鎖にあり、各公募要領が同一経費の重複を具体的に禁じ、事務局間の情報共有で照合される仕組みまで整っています。2026年はこれに加えて、経費が別でも効く期間・回数の制限が主要制度に入りました。
裏を返せば、経費と事業をきれいに切り分け、交付決定日と採択発表日をカレンダーに置いて設計すれば、設備と研修、国と自治体といった組み合わせで国費が入る範囲を広げられます。判断が割れる組み合わせは、推測で埋めずに事務局または管轄労働局へ確認してください。
あわせて読みたい:
- 中小企業向け補助金5制度の早見表 — どの制度を軸にするか迷ったらまずここから
- 新事業進出・ものづくり補助金 第1回|経費9区分と按分・相見積り実務 — 経費の切り分け実務の詳細
この記事は補助金ナビ編集部がお届けしました。
どの補助金を軸に、何と組み合わせるべきか——AI導入の計画策定の段階からの検討でお悩みなら、お問い合わせフォームからお気軽にご相談ください。※弊社が提供するのはAI導入のコンサルティング・研修です。補助金申請の手続きに関する具体的なご相談は、各制度の事務局・行政書士等の専門家へお願いします。
免責事項
本記事の情報は2026年9月27日時点の各省庁・事務局の公表資料に基づく参考情報です。補助金・助成金の制度内容(併用可否・要件を含む)は公募回や年度により変更される場合があります。申請にあたっては、必ず各制度の公式サイトで最新の公募要領・交付要綱をご確認ください。本記事の情報に基づく申請の結果について、当サイトは一切の責任を負いません。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 補助金等に係る予算の執行の適正化に関する法律(昭和30年法律第179号) — e-Gov法令検索。令和4年法律第68号による改正、2025年6月1日施行の現行版(参照日: 2026-09-27)
- ものづくり・商業・サービス生産性向上促進補助金 公募要領(第23次公募) — 同補助金事務局(全国中小企業団体中央会)。令和8年2月6日作成(参照日: 2026-09-27)
- 公募要領について(補助金の不正受給に関する注意喚起) — ものづくり・商業・サービス生産性向上促進補助金事務局(参照日: 2026-09-27)
- 新事業進出・ものづくり商業サービス補助金 公募要領(第1回)1.2版 — 中小企業基盤整備機構。令和8年8月(参照日: 2026-09-27)
- 新事業進出・ものづくり商業サービス補助金 よくあるご質問 — 中小企業基盤整備機構(参照日: 2026-09-27)
- デジタル化・AI導入補助金2026 公募要領(通常枠) — 中小企業デジタル化・AI導入支援事業事務局。2026年8月28日更新(参照日: 2026-09-27)
- 雇用関係助成金に共通の支給要領(共通要領) — 厚生労働省。令和8年4月8日現在(参照日: 2026-09-27)
- 雇用関係助成金の申請にあたって(併給調整早見ツール) — 厚生労働省(参照日: 2026-09-27)
- 中小企業省力化投資補助金 — 中小企業基盤整備機構。一般型第8回の応募期間・カタログ注文型の受付状況(参照日: 2026-09-27)
- jGrants(補助金の電子申請システム) — デジタル庁(参照日: 2026-09-27)