判断の分かれ目は、「帳簿に残っているか」ではなく、令和9年(2027年)1月1日にその資産を事業に使える状態かどうかに尽きます。
令和9年度の償却資産申告では、事業用の機械、設備、工具、器具、備品などを資産の所在地ごとに整理します。減価償却が終わった資産や休止中の設備でも、事業に使える状態なら対象です。一方、一定の少額資産やソフトウェアなど、対象外になるものもあります。
令和9年度以後は償却資産の免税点が150万円から180万円へ引き上げられます。ただし、これは固定資産税が課税されるかを分ける基準であって、「180万円未満なら申告しなくてよい」という意味ではありません。申告の要否と提出方法は、資産所在地の市区町村が公表する令和9年度案内で確かめてください。
- 判定日:令和9年(2027年)1月1日
- 提出先:原則として償却資産が所在する市区町村。東京23区は資産がある区を所管する都税事務所
- 提出書類:償却資産申告書と、所在地自治体が指定する種類別明細書
- 補助金で買った資産:圧縮記帳後の帳簿価額ではなく、補助金を差し引く前の取得価額で記載
- 電子申告:地方税ポータルシステム(eLTAX)を利用可能
制度・様式の確認日は2026年10月25日です。令和9年度は様式改正の移行期に当たるため、手元に届いた申告書と資産所在地の令和9年度用手引きを優先してください。
最初に押さえる令和9年度の申告ルール
| 確認項目 | 令和9年度の基本 | 実務で見る資料 |
|---|---|---|
| 賦課期日 | 令和9年(2027年)1月1日 | 総務省の制度概要、所在地自治体の案内 |
| 申告対象 | 1月1日現在、事業に使うことができる有形の償却資産 | 固定資産台帳、取得・売却・除却の証憑 |
| 免税点 | 課税標準額の合計が180万円未満 | 申告後の自治体による評価結果 |
| 提出先 | 資産所在地の市区町村 | 所在地ごとの令和9年度申告案内 |
| 提出時期 | 制度上は毎年1月31日まで。令和9年度の具体的な期限日は所在地自治体の案内で確認 | 提出先自治体が公表する令和9年度ページ |
| 提出方法 | 窓口、郵送、eLTAXなど | 提出先自治体とeLTAXの案内 |
総務省「固定資産税の概要」では、固定資産税の賦課期日は1月1日であり、令和9年度以後の償却資産の免税点は180万円と示されています。東京都主税局は申告時期を次のように案内しています。
毎年1月1日現在所有している償却資産の内容(取得年月、取得価額、耐用年数等)について、1月31日までに償却資産の所在する区にある都税事務所に申告する必要があります。
出典:東京都主税局「固定資産税(償却資産)」。令和9年度の具体的な期限日は、日曜日に当たることだけで全国一律に決めつけず、提出先の令和9年度案内を使ってください。
180万円は「課税」の線で、申告免除の線ではない
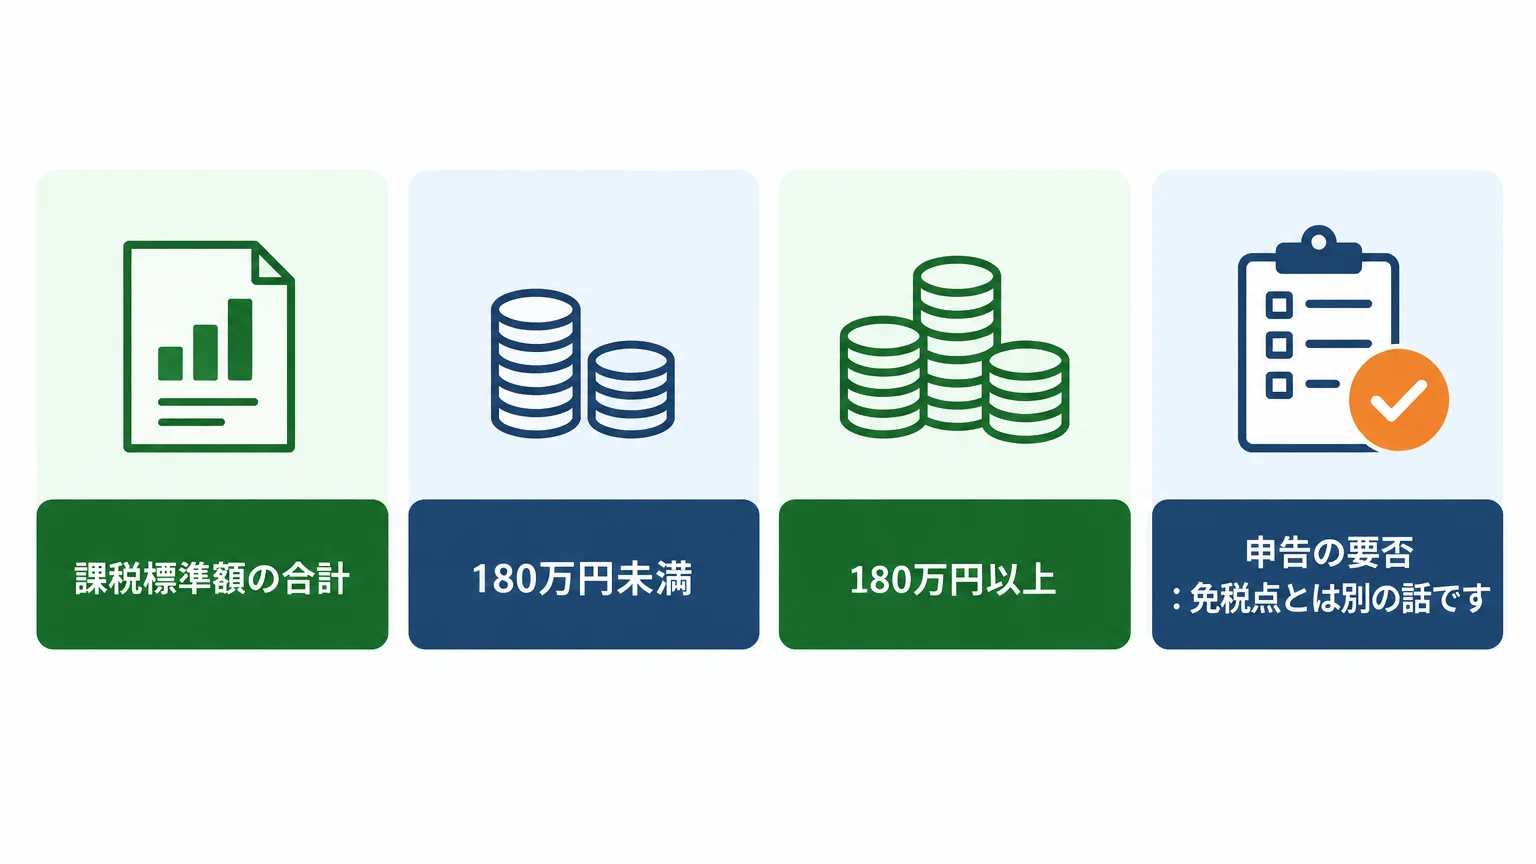
令和9年度以後、償却資産の免税点は180万円です。ここで比べるのは購入時の取得価額合計でも、決算書の帳簿価額合計でもありません。同一の所有者が同一市区町村内に持つ償却資産について、自治体が算定した課税標準額の合計が180万円未満かどうかで判定します。
- 180万円未満:免税点未満のため、原則として償却資産に固定資産税は課されません。
- 180万円以上:免税点未満ではないため、課税の対象になり得ます。
- 申告の要否:免税点とは別の話です。資産なし、増減なし、廃業、免税点未満などの記載・提出方法も、所在地自治体の案内に従います。
国分寺市「課税標準額・税額」も、令和9年度以降は課税標準額が180万円未満なら課税されない一方、免税点未満でも償却資産の申告が必要だと案内しています。つまり、「購入額が180万円に届かないから何もしない」という判断はできません。
また、資産が複数の市区町村に分かれている場合は所在地ごとに申告します。本店で一括申告するのではなく、店舗、工場、倉庫、事務所などの所在地単位で固定資産台帳を切り分けるのが最初の作業です。
1月1日に事業で使える資産を拾う
稼働中かではなく「使える状態か」で見る
申告対象は、会社や個人事業主が事業のために所有し、減価償却の対象となる土地・家屋以外の有形資産です。典型的には、構築物、機械・装置、船舶、航空機、車両・運搬具、工具・器具・備品の6種類に分けます。
見落としやすいのは、現に動いている資産だけが対象ではない点です。東京都主税局の案内では、減価償却済みでも事業に使える資産、遊休・未稼働でも事業に使える状態の資産、簿外資産、建設仮勘定で経理している資産なども申告対象として挙げています。
- 耐用年数を過ぎ、帳簿価額が1円になった製造設備を今も使っている
- 繁忙期まで止めている包装機を整備すれば再稼働できる
- 補助金で購入したパソコンや測定機器を事業所で使っている
- 資本的支出として扱う改良費がある
- 法人税・所得税で即時償却した設備を所有している
反対に、令和9年1月1日より前に売却・廃棄し、事業に使えない状態になっている資産は、その事実を減少資産として整理します。「使っていない」と「使えない」は同じではありません。保管中の予備機や休止設備を、実態を見ずに除外しないようにしましょう。
ソフトウェアと車両は分けて考える
ソフトウェア、特許権、商標権などの無形固定資産は、通常、固定資産税の償却資産には含みません。一方で、ソフトウェアと一緒に導入したサーバー、パソコン、端末、ルーターなどの有形資産は対象になり得ます。契約書や請求書が一式になっている場合は、ハードウェア部分の取得価額を確認します。
自動車税・軽自動車税の対象となる車両は償却資産から除かれますが、構内運搬車など別の扱いになるものがあります。車両名だけで決めず、ナンバーの有無、用途、所在地自治体の分類例を照合してください。
申告から外れる少額資産は3区分で判定する
少額だから一律に申告不要になるわけではありません。豊川市「少額資産等の申告要否」が整理する申告不要の主な区分は、次の3つです。
| 区分 | 固定資産税の償却資産申告 | 判定の要点 |
|---|---|---|
| 取得価額10万円未満で、法人税・所得税上、一時に損金または必要経費へ算入した資産 | 対象外 | 金額だけでなく、実際の税務処理を確認 |
| 取得価額20万円未満で、3年間の一括償却を選んだ資産 | 対象外 | 個別の減価償却と混同しない |
| ファイナンス・リース取引に係る資産のうち、法人税法・所得税法の規定で売買があったものとされる取得価額20万円未満のもの | 対象外 | 契約区分と申告者を契約書で確認 |
これに対し、中小企業者等の少額減価償却資産の特例を使って損金・必要経費に算入した資産や、租税特別措置法による即時償却をした資産は申告対象です。決算で費用化したことと、固定資産税の対象から外れることは同義ではありません。
少額減価償却資産の特例そのものの条件は税制改正で動くため、固定資産税の申告可否を判断する際は「取得価額」「取得日」「国税で選んだ処理」を一組で確認します。即時償却との関係は中小企業経営強化税制と即時償却に分けて整理しています。
提出先は本店ではなく資産の所在地で決める
申告書の提出先は、原則として償却資産が所在する市区町村です。法人登記上の本店所在地、税務署への申告先、経理部門の所在地と一致するとは限りません。
たとえば、本店が横浜市、店舗が川崎市、倉庫が相模原市にあり、それぞれに申告対象資産があれば、資産台帳を所在地別に分けて各自治体の案内に従います。自治体をまたいで移した資産は、旧所在地では減少、新所在地では増加として扱うため、移動日と移動先を記録しておくと照合しやすくなります。
東京23区内では、区ではなく東京都が固定資産税を課税します。資産が所在する区を所管する都税事務所へ申告し、複数区に資産がある場合は区ごとに整理します。この取扱いを東京23区外へそのまま当てはめず、各市町村の窓口名と郵送先を確認してください。
令和9年度は様式改正を先に見る
令和9年度は、地方税法施行規則の様式改正後に迎える初めての年度です。伊那市「償却資産申告様式の改正について」は、一般方式の事業者へ令和9年度分から新様式を送付すると案内しています。一方、東京都主税局が2026年10月25日時点で掲載している手引きは令和8年度版で、改正前様式に準拠した用紙も当面利用できる扱いです。
そのため、ネット上の記入例をそのまま写すのではなく、手元の用紙名を最初に確認します。自治体によって、次のような呼び方や運用の違いがあります。
- 従来型:償却資産申告書、種類別明細書(増加資産・全資産用)、種類別明細書(減少資産用)
- 改正後の例:償却資産申告書、種類別明細書(全資産用・プレ申告用)、種類別明細書(増減資産用)または増減明細
- 自治体独自運用の例:増減資産も全資産用・プレ申告用へ記載し、別の増減明細を使わない
欄名だけでなく、異動区分や増減事由のコードも旧様式と新様式で意味が異なる場合があります。令和8年度のコードを令和9年度用紙へ機械的に転記しないことが大切です。
償却資産申告書は台帳からこの順で転記する
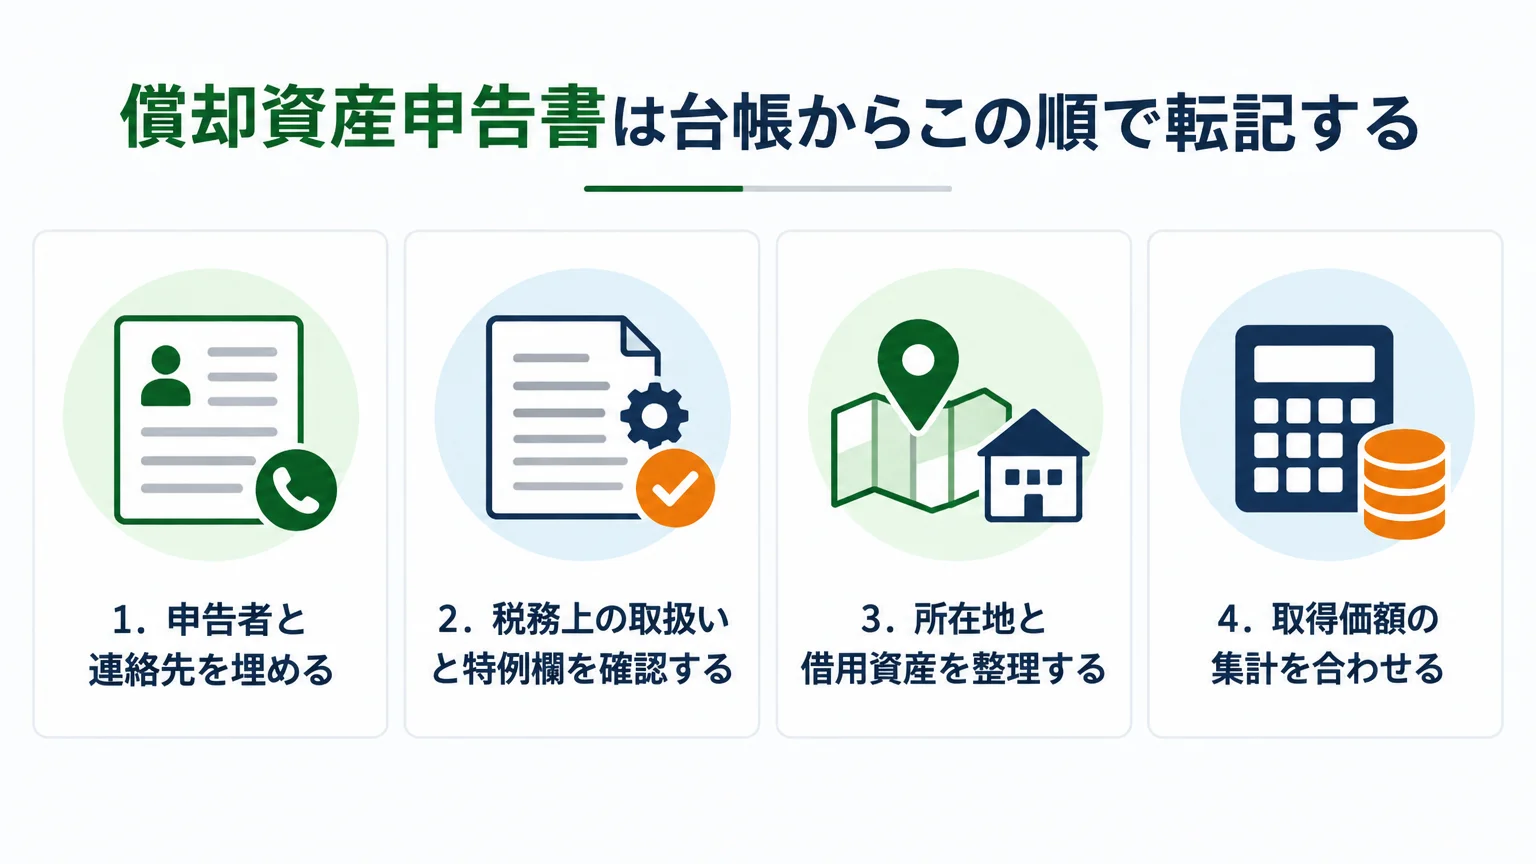
1.申告者と連絡先を埋める
まず、住所・所在地、氏名・法人名、個人番号または法人番号、事業種目、事業開始年月、申告内容に回答できる担当者の氏名・電話番号を記入します。税理士等が関与する場合は、用紙の指定欄に記載します。自治体から印字済みの用紙が届いた場合も、所在地、名称、法人番号などに変更がないかを確認します。
2.税務上の取扱いと特例欄を確認する
短縮耐用年数、増加償却、非課税、課税標準の特例、特別償却・圧縮記帳、税務会計上の償却方法、青色申告などの欄は、適用の有無を証憑と照らして選びます。先端設備等導入計画の特例を使う場合は、申告書への表示だけでなく、自治体指定の届出書や添付書類も必要です。
3.所在地と借用資産を整理する
市区町村内の事業所等資産所在地、借用資産の有無、貸主、事業所用家屋の所有区分などを、手元の様式に沿って記載します。新様式では項目の統合や追加があるため、旧様式の欄番号ではなく、印字された欄名で照合します。
4.取得価額の集計を合わせる
従来型の一般方式では、資産種類ごとに「前年前に取得したもの(イ)」「前年中に減少したもの(ロ)」「前年中に取得したもの(ハ)」を集計し、「計(ニ)=(イ)-(ロ)+(ハ)」に合わせます。令和9年度でいう前年中の増加・減少は、原則として令和8年1月2日から令和9年1月1日までの動きを整理するイメージです。1月1日取得の専用欄がある新様式もあるため、所在地自治体の記入例に従ってください。
集計が種類別明細書の合計と一致しないときは、所在地の付け替え、売却・除却の反映漏れ、補助金控除後の金額を誤って使っていないかを確認します。一般方式で自治体が計算する評価額・決定価格・課税標準額の欄は、自治体の指示がない限り推測で埋めません。
種類別明細書の記入例は用紙の世代を分ける
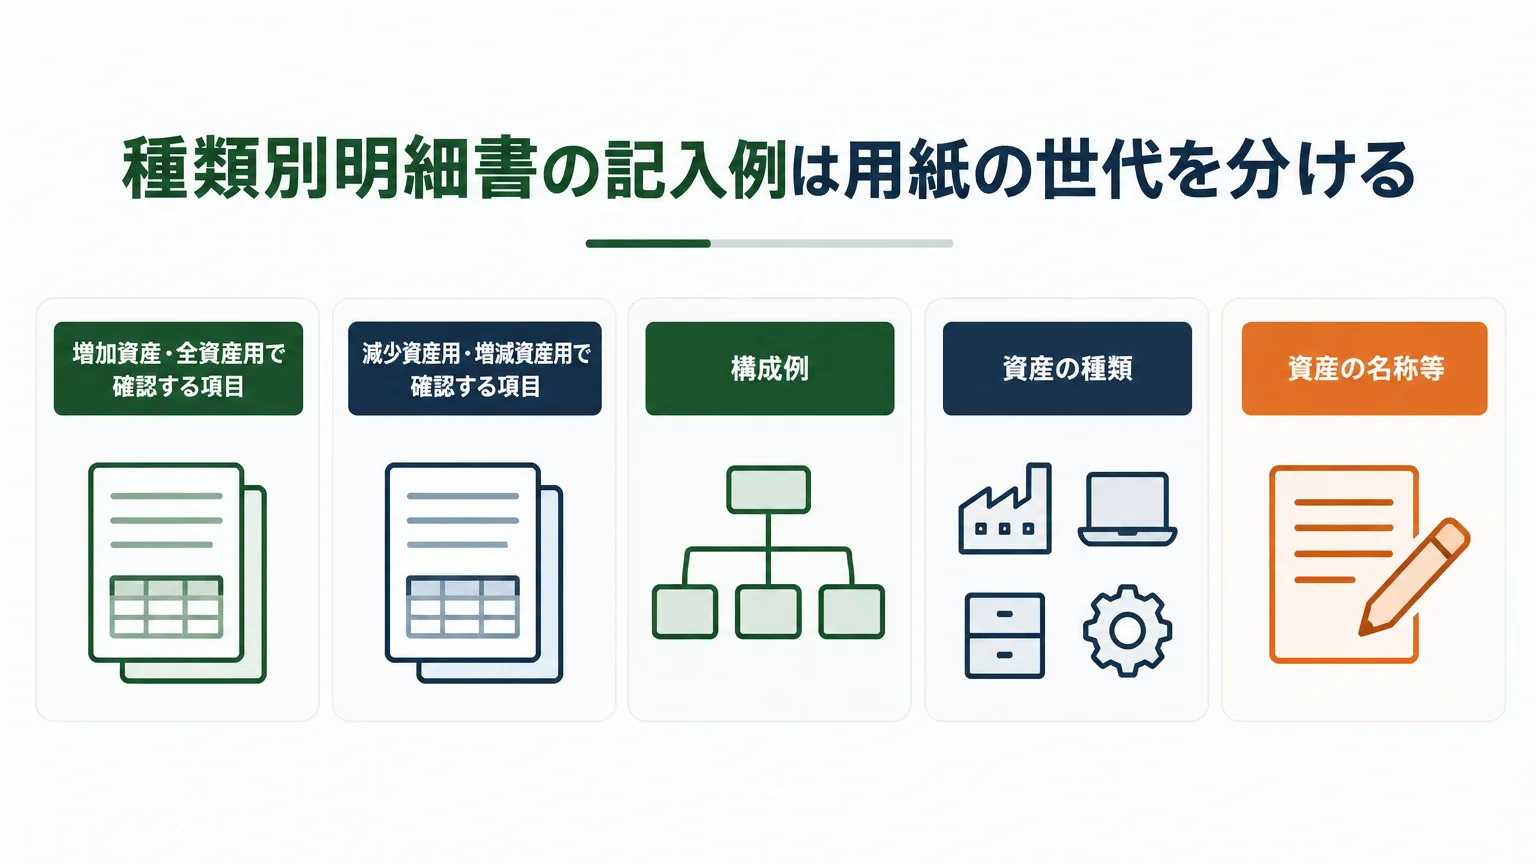
増加資産・全資産用で確認する項目
従来型の「種類別明細書(増加資産・全資産用)」では、資産の種類、資産の名称、数量、取得年月、取得価額、耐用年数、増加事由、摘要などを1資産ずつ記載します。資産の種類は通常、1構築物、2機械及び装置、3船舶、4航空機、5車両及び運搬具、6工具・器具及び備品に分かれます。
次は、補助金を使って業務用パソコンを購入した場合の構成例です。実在する事業者の申告内容ではなく、どの証憑から何を転記するかを示す架空例です。
| 欄 | 記入例 | 根拠にする資料 |
|---|---|---|
| 資産の種類 | 6 工具、器具及び備品 | 自治体の資産種類表 |
| 資産の名称等 | 業務用ノートパソコン | 請求書・固定資産台帳 |
| 数量 | 1 | 納品書・現物 |
| 取得年月 | 令和8年7月 | 取得日を示す証憑 |
| 取得価額 | 500,000円 | 補助金200,000円を差し引く前の取得価額 |
| 耐用年数 | 4年 | 耐用年数省令の区分。サーバー用を除くパソコンの例 |
| 増加事由 | 新品取得に対応する区分 | 令和9年度用紙に印字されたコード |
| 摘要 | 必要に応じて特例や取得経緯を記載 | 所在地自治体の記入要領 |
取得価額は本体価格だけとは限らず、事業に使える状態にするための付帯費用を含めて判定します。耐用年数は資産名の印象で決めず、e-Gov法令検索「減価償却資産の耐用年数等に関する省令」と所在地自治体の説明を照合します。
減少資産用・増減資産用で確認する項目
売却、除却、他自治体への移動、数量の一部減少がある場合は、所在地自治体が指定する減少資産用または増減資産用の明細を使います。資産名、取得年月、取得価額、耐用年数だけでなく、全部減少か一部減少か、減少理由、減少後の数量・取得価額、売却先や移動先などを記載します。
従来型の東京都様式と改正後の標準様式では、異動区分や事由コードの番号が同じ意味とは限りません。たとえば、旧様式の「1」が全部減少を表しても、新様式では増加を表す例があります。番号を暗記して使わず、令和9年度用紙の凡例を読みます。
| 事実 | 台帳で先に確定する内容 | 明細での表し方 |
|---|---|---|
| 機械を全台売却 | 売却日、売却先、対象資産コード | 全部減少・売却に対応する区分 |
| 同一資産群の一部を除却 | 減少数量、減少取得価額、残存数量 | 一部減少と残存内容 |
| 別の市区町村へ移設 | 移動日、旧所在地、新所在地 | 旧所在地で減少、新所在地で増加 |
| 前年申告の取得価額を訂正 | 正しい価額と誤りの理由 | 訂正区分と摘要。様式の指示を優先 |
補助金・圧縮記帳・即時償却を混同しない
補助金を使った設備投資で注意したいのは、自己負担額や圧縮記帳後の帳簿価額を、償却資産申告の取得価額としてしまうことです。
佐賀市「償却資産に対する課税のしくみ」は、所得税・法人税と異なり、固定資産税では圧縮記帳の制度がなく、公的機関の補助金等で購入した資産は補助金等を含んだ額を取得価額とすると案内しています。
- 設備の取得価額:500,000円
- 受け取った補助金:200,000円
- 固定資産税の償却資産申告に記載する取得価額:500,000円
法人税・所得税の計算で行う圧縮記帳と、固定資産税の申告は制度が別です。圧縮記帳の仕訳や税務上の扱いは補助金の税務処理と圧縮記帳で確認し、償却資産申告には圧縮前の取得価額を使います。
同じように、国税で即時償却や中小企業者等の少額減価償却資産の特例を使っても、それだけで固定資産税の申告対象から外れるわけではありません。会計上の帳簿残高をそのまま写すのではなく、取得時の請求書・契約書・補助金の実績報告資料まで戻って確認します。補助事業の資産台帳との突合方法は補助金で取得した資産の管理台帳も参考になります。
先端設備等導入計画の特例は添付書類までそろえる
先端設備等導入計画による固定資産税の特例を受ける場合、償却資産申告書や種類別明細書に資産を記載するだけでは足りません。中小企業庁「先端設備等導入制度による支援」で制度要件を確認したうえで、資産所在地の自治体が指定する特例申告書類を同時に準備します。
自治体によって異なりますが、次の写しや独自様式を求められることがあります。
- 先端設備等導入計画の認定申請書と認定書
- 認定経営革新等支援機関による事前確認書
- 投資計画に関する確認書
- 賃上げ方針を従業員へ表明したことを示す書面
- 自治体独自の課税標準特例届出書、資産明細、チェックシート
- リースの場合の契約書や固定資産税軽減計算書
必要書類、対象設備、認定と取得の順序は制度上の重要条件です。税率や適用期間だけを見て判断せず、令和9年度の自治体案内で対象資産と添付書類を一つずつ照合してください。制度の全体像は先端設備等導入計画による固定資産税の特例に分けて解説しています。
eLTAXは提出先の追加と受付通知まで確認する
固定資産税(償却資産)は、地方税ポータルシステム(eLTAX)で電子申告できます。入口は地方税共同機構「固定資産税(償却資産)を電子申告するには」です。公式サイトの現行案内はeLTAX「固定資産税(償却資産)を電子申告するには」からも確認できます。
- 初めて利用する場合は「利用届出(新規)」を行い、利用者IDを取得する。
- すでに他の地方税で利用している場合は、資産所在地の自治体と「固定資産税(償却資産)」を提出先・税目へ追加する。
- 所在地ごとに申告データを作成し、種類別明細の合計と申告書を一致させる。
- 必要な添付書類を設定し、電子署名を付けて送信する。
- メッセージ照会で受付通知を確認し、申告データと一緒に保存する。
eLTAXを使っても、複数自治体の資産を一つの申告書へ合算するわけではありません。また、前年データのプレ申告提供や対応ソフトの機能は自治体・利用環境により異なります。「前年データが必ず自動表示される」と考えず、固定資産台帳と送信内容を照合します。
提出前に止めたい5つの誤り
- 180万円未満だから申告しない
免税点は課税の基準です。申告方法は所在地自治体の案内で確認します。 - 減価償却済み・休止中の資産を外す
1月1日に事業に使える状態なら対象です。 - 補助金を差し引いた取得価額を書く
固定資産税では圧縮記帳が認められないため、補助金を控除する前の取得価額を使います。 - 旧様式のコードを新様式へ移す
令和9年度は様式移行期です。用紙の凡例と自治体の記入例を優先します。 - 本店所在地へ全資産をまとめる
提出先は資産所在地です。所在地別の台帳と明細を作ります。
提出前は、固定資産台帳、総勘定元帳、請求書、売却・廃棄資料、リース契約、補助金の財産管理資料、前年申告控えを横並びにします。前年末残高に当年の増加を足し、減少を引いた結果が、令和9年1月1日時点の現物と一致するかを確かめると、転記ミスを減らせます。
よくある質問
取得価額の合計が180万円未満なら申告書は不要ですか?
不要とは限りません。180万円は取得価額ではなく課税標準額に対する免税点であり、課税の有無を分ける基準です。申告の要否や「該当資産なし」の記載方法は、資産所在地の市区町村の令和9年度案内に従ってください。
資産の増減がない年も提出しますか?
自治体から送られた申告書に「増減なし」の欄がある場合など、自治体ごとに示された方法で申告します。新様式と旧様式で欄の配置が異なるため、前年のやり方をそのまま踏襲せず、令和9年度案内を見ます。
古い機械で帳簿価額が1円でも対象ですか?
令和9年1月1日に事業に使える状態なら対象です。償却済みであることだけを理由に除外しません。廃棄や売却が済んでいる場合は、その日付と証憑を基に減少資産として整理します。
補助金でパソコンを買い、圧縮記帳しました。自己負担額を書けばよいですか?
いいえ。固定資産税の償却資産評価では圧縮記帳は認められません。補助金を差し引く前、圧縮額を含む取得価額を記載します。
即時償却した設備は申告から外せますか?
外せません。即時償却や中小企業者等の少額減価償却資産の特例は法人税・所得税上の処理です。固定資産税では、事業に使える資産として申告対象になります。
クラウドサービスやソフトウェアも申告しますか?
利用料だけのクラウドサービスやソフトウェアなどの無形固定資産は、通常、償却資産の対象外です。ただし、同時に取得したサーバー、パソコン、端末などの有形資産は対象になり得るため、契約内訳を分けて確認します。
eLTAXなら全国の資産を1件にまとめられますか?
まとめません。電子申告でも提出先は資産所在地の自治体です。所在地ごとに提出先と税目を設定し、申告データを作成します。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
出典・参考資料
- 総務省「固定資産税の概要」(2026年10月25日参照)
- 財務省「令和8年度税制改正の大綱(7/9)」(2026年10月25日参照)
- 東京都主税局「固定資産税(償却資産)」(2026年10月25日参照)
- 伊那市「償却資産申告様式の改正について」(2026年10月25日参照)
- 豊川市「少額資産等の申告要否」(2026年10月25日参照)
- 佐賀市「償却資産に対する課税のしくみ」(2026年10月25日参照)
- 地方税共同機構「固定資産税(償却資産)を電子申告するには」(2026年10月25日参照)
- 中小企業庁「先端設備等導入制度による支援」(2026年10月25日参照)
結論と次の一歩
令和9年度の償却資産申告は、1月1日に事業に使える資産を所在地別に洗い出すところから始まります。免税点は180万円へ上がりますが、申告不要の基準ではありません。償却済み・休止中・即時償却済みの資産も、事業に使える状態なら台帳へ戻します。
次に、手元の用紙が旧様式か改正後様式かを確認し、申告書と種類別明細書の合計を合わせます。補助金で取得した資産は圧縮前の取得価額を使い、先端設備等導入計画の特例を受ける場合は自治体指定の添付書類までそろえます。最後に、所在地自治体の令和9年度案内で様式名、期限日、提出先、添付書類を照合してください。
編集:補助金DX編集部
この記事は2026年10月25日時点の公的機関の情報を基に、一般的な実務整理を示したものです。個別の資産区分、取得価額、特例適用、税務判断については、資産所在地の自治体、税理士などの専門家へご確認ください。書類作成・提出の代行を案内するものではありません。