判断の分かれ目は、給与収入ではなく『所得の見積額』を見ることに尽きます。2026年10月20日時点で公表されている令和9年分の給与所得者の扶養控除等(異動)申告書では、扶養親族の所得要件は62万円以下、給与収入だけなら136万円以下です。19歳以上23歳未満の特定親族は所得62万円超123万円以下、源泉控除対象配偶者は所得95万円以下という別の線引きがあるため、総務・経理は「家族だから同じ欄」ではなく、年齢・所得・誰が控除を受けるかの順で確認してください。
とくに注意したいのが令和8年分から令和9年分への移行です。配布済みの令和8年分様式には改正前の金額が印字されていますが、令和8年度税制改正の施行日は2026年12月1日で、令和8年分以後の所得税に適用されます。改正によって新たに扶養親族に該当する人がいる従業員には、令和9年分だけでなく、令和8年分の異動申告も案内する必要があります。
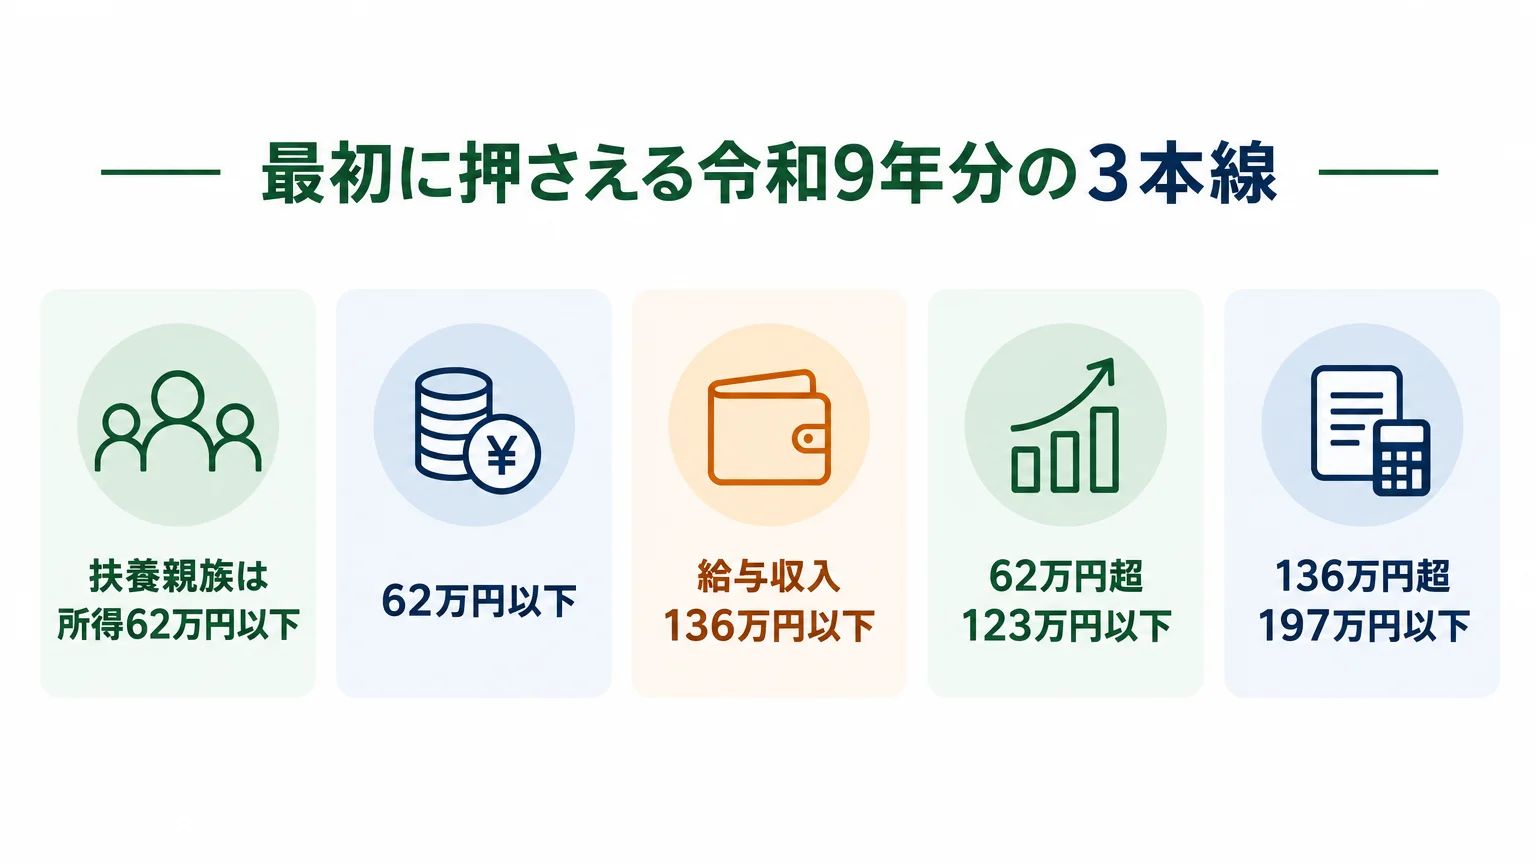
最初に押さえる令和9年分の3本線
扶養親族は所得62万円以下
令和9年分の扶養控除等申告書で、まず見るべき基準は扶養親族の合計所得金額の見積額です。一般の扶養親族は62万円以下、その人の収入が給与だけなら給与収入136万円以下が目安になります。給与収入額をそのまま所得欄へ転記するのではなく、給与所得控除後の所得を見積もる点が重要です。
給与以外の所得がある場合は、給与だけの換算額を使えません。事業所得、不動産所得、雑所得などを含めた合計所得金額の見積額で判定します。会社が家族の所得を決めつけるのではなく、従業員に収入の種類を確認してもらい、必要に応じて税務署や税理士へ相談する案内が安全です。
19歳以上23歳未満には特定親族の線引きがある
親族が19歳以上23歳未満で、所得が62万円超123万円以下の場合は「特定親族」に該当し得ます。給与収入だけなら136万円超197万円以下に対応します。ただし、この範囲の全員を扶養控除等申告書のB欄へ書けるわけではありません。
B欄の対象となる特定親族は、所得100万円以下、給与収入だけなら174万円以下までです。所得100万円超123万円以下の特定親族はB欄の対象外で、年末調整では別の「給与所得者の特定親族特別控除申告書」で扱います。ここは令和9年分の実務で最も間違えやすい境目です。
配偶者は95万円以下でもA欄だけで控除が完了しない
源泉控除対象配偶者は、給与所得者本人の合計所得金額の見積額が900万円以下で、配偶者の合計所得金額の見積額が95万円以下であることが基準です。配偶者の収入が給与だけなら169万円以下に対応します。
ただし、A欄は毎月の源泉徴収の計算に関わる欄です。年末調整で配偶者控除または配偶者特別控除を受ける手続きは、別の配偶者控除等申告書が必要です。「A欄に書いたから年末調整も終わり」と案内しないでください。
| 確認する人 | 令和9年分の所得要件 | 給与収入だけの場合 | 主に確認する書類・欄 |
|---|---|---|---|
| 扶養親族 | 62万円以下 | 136万円以下 | B欄または住民税に関する事項 |
| 特定親族 | 62万円超123万円以下 | 136万円超197万円以下 | B欄の対象範囲と別申告書を切り分け |
| B欄に書ける特定親族 | 100万円以下 | 174万円以下 | B欄「源泉控除対象親族(16歳以上)」 |
| 源泉控除対象配偶者 | 95万円以下 | 169万円以下 | A欄。本人所得900万円以下も確認 |
上表は国税庁の令和9年分 給与所得者の扶養控除等(異動)申告書と令和8年分 年末調整のしかたをもとに整理しています。
上段の基本情報は本人と勤務先で役割を分ける
従業員本人が書く情報
従業員は、所轄税務署長、市区町村長、勤務先、氏名、個人番号、住所または居所、生年月日、世帯主の氏名、続柄、配偶者の有無など、様式上で本人に求められている情報を記入します。住所は申告書を提出する時点の状況をもとに、勤務先の案内に従って書きます。
総務・経理は、前年の情報をそのまま転記させる運用を避け、氏名・住所・世帯主・配偶者の有無に変更がないか確認できるようにしてください。印字済みの申告書を配る場合も、本人による確認を省略しないことがポイントです。
配偶者や扶養親族を記載する欄に該当者がおらず、本人も障害者、寡婦、ひとり親、勤労学生のいずれにも該当しない場合でも、上段の各欄を記載して勤務先へ提出します。
法人番号欄は勤務先が扱う
勤務先の法人番号は従業員が推測して書く欄ではなく、給与の支払者側が扱います。法人番号の記載方法や印字の有無は、会社の年末調整システムと社内手順に合わせてください。従業員向けの案内には「法人番号欄は会社で記入します」など、本人が触らない欄を明示しておくと差し戻しを減らせます。
従たる給与の申告との違い
扶養控除等申告書は、原則として主たる給与の支払者へ提出する書類です。二つ以上の勤務先から給与を受ける人が、同じ内容の申告書を複数の主たる給与の支払者へ出すことはできません。従たる給与についての申告が必要な場合は、様式に記載された区分と会社の案内を確認します。
A欄は源泉控除対象配偶者だけを書く
本人所得900万円以下を先に確認する
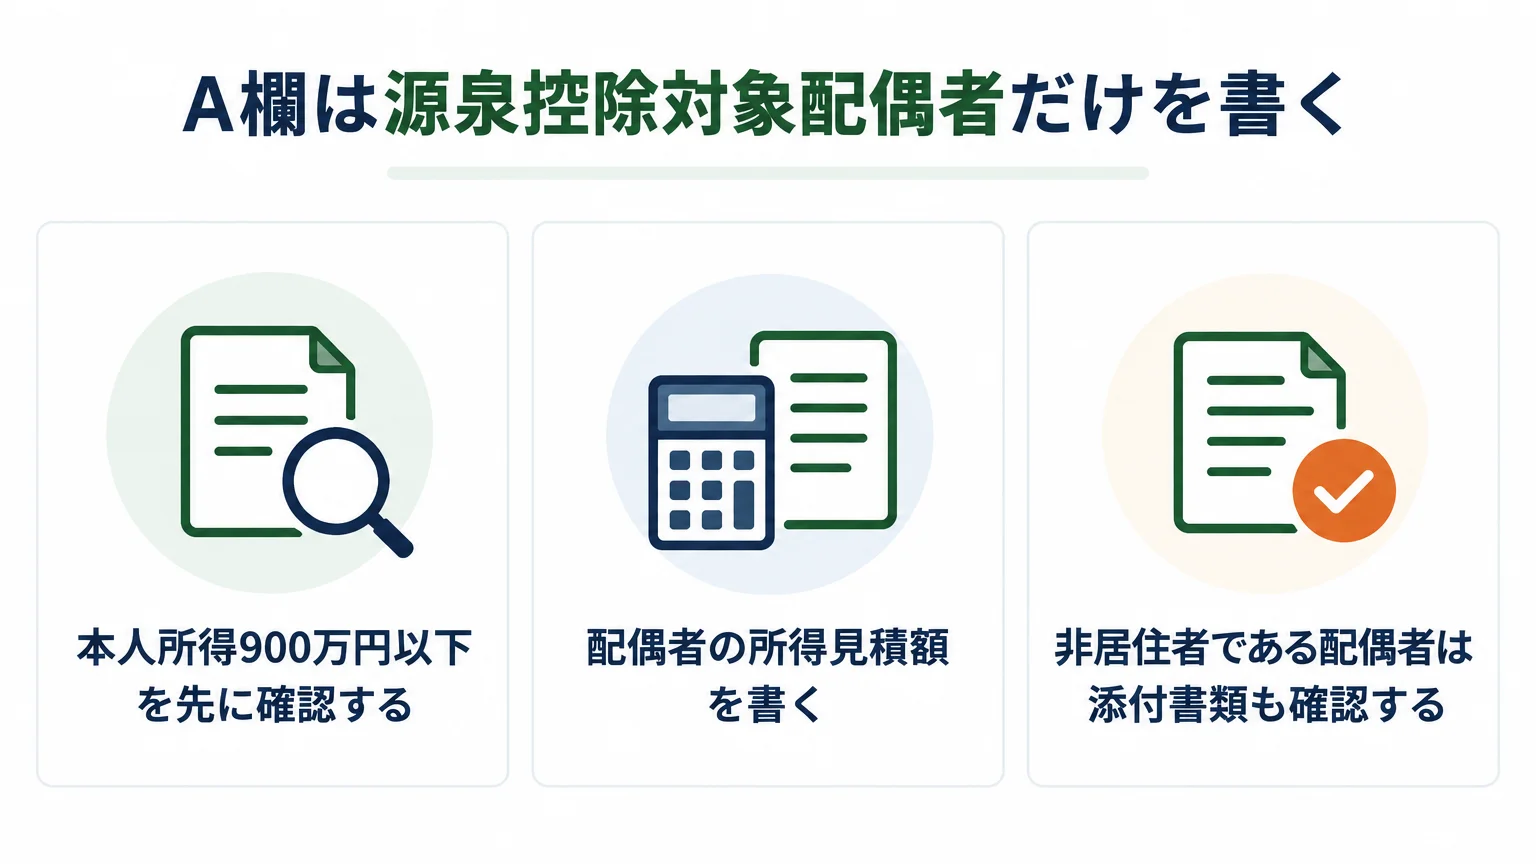
配偶者の所得だけを見てA欄への記載を判断すると誤りになります。源泉控除対象配偶者に当たるには、給与所得者本人の合計所得金額の見積額が900万円以下であることが前提です。そのうえで、配偶者の所得95万円以下という条件を確認します。
配偶者の所得見積額を書く
A欄の「令和9年中の所得の見積額」には、配偶者の収入そのものではなく、所得の見積額を書きます。給与だけなら給与所得控除を反映して計算し、ほかの所得があるなら合算します。給与明細の支給額だけで判断しないよう、従業員向け資料には「収入と所得は違います」と一文を入れておくと実務上わかりやすいです。
非居住者である配偶者は添付書類も確認する
配偶者が非居住者である場合は、国内居住の配偶者と同じ確認だけでは足りません。様式の記載事項と国税庁の案内に沿って、必要な関係書類を確認してください。会社独自の判断で書類を省略せず、対象者には税務署または税理士への相談も案内しましょう。
B欄は「源泉控除対象親族(16歳以上)」の範囲を見極める
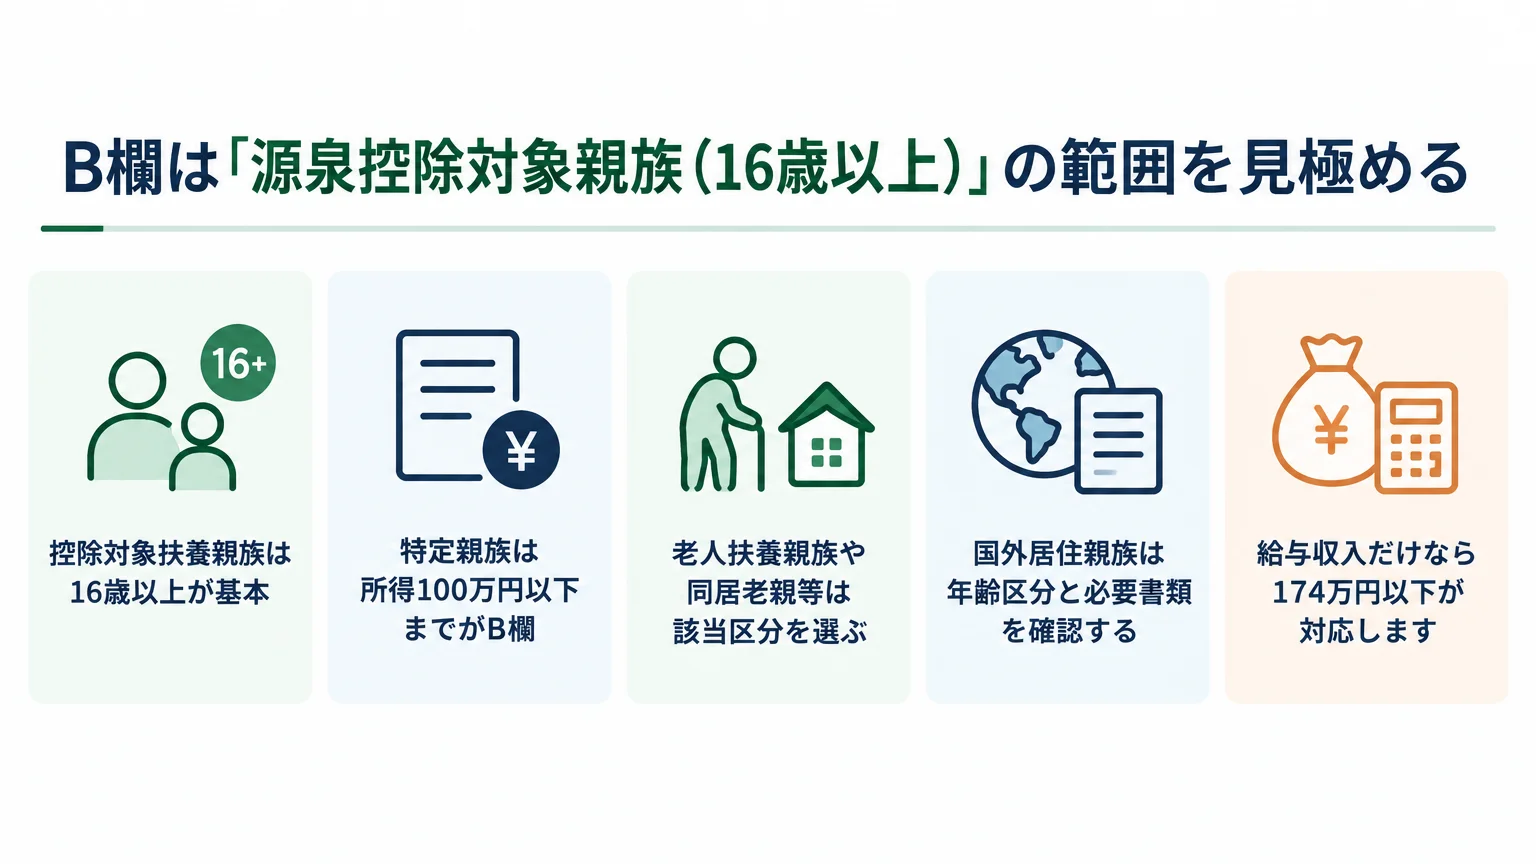
控除対象扶養親族は16歳以上が基本
令和9年分のB欄の見出しは「源泉控除対象親族(16歳以上)」です。ここには、控除対象扶養親族、またはB欄の所得範囲に入る特定親族を記載します。扶養親族の年齢は、その年の12月31日の現況で判定するのが基本です。
16歳未満の扶養親族はB欄ではなく、申告書下部の住民税に関する事項へ記載します。家族全員をB欄へ並べるのではなく、生年月日から16歳以上かを先に分けてください。
特定親族は所得100万円以下までがB欄
19歳以上23歳未満(令和9年分では平成17年1月2日から平成21年1月1日生)で所得62万円超123万円以下の人は、所得税法上の特定親族に該当し得ます。しかし、B欄の源泉控除対象親族に含まれるのは、そのうち所得100万円以下の人です。給与収入だけなら174万円以下が対応します。
所得100万円超123万円以下、給与収入だけなら174万円超197万円以下の特定親族はB欄へ書かず、年末調整時の特定親族特別控除申告書で申告します。62万円、100万円、123万円という三つの所得基準を一つにまとめないことが大切です。
同じ年齢帯でも、所得62万円以下で扶養親族の要件を満たす人は「特定扶養親族」、所得62万円超100万円以下でB欄の対象となる人は「特定親族」の区分を確認します。
老人扶養親族や同居老親等は該当区分を選ぶ
扶養親族が老人扶養親族に当たる場合や、同居老親等に当たる場合は、様式に設けられた区分を確認します。年齢だけでなく、同居の状況や親族関係を含めて判定する必要があります。詳細な要件は国税庁のNo.1180 扶養控除で確認してください。
国外居住親族は年齢区分と必要書類を確認する
国外居住親族については、年齢や留学、障害、送金額などにより確認事項が分かれます。申告書のチェック欄を推測で埋めず、国税庁の記載要領と必要書類の案内に沿って判断してください。年末調整システムへ入力する前に、紙または電子申告の内容と添付資料が対応しているかを確認します。
C欄・D欄は「誰の控除か」を取り違えない
C欄は本人や親族の該当状況を申告する
C欄は、障害者、寡婦、ひとり親、勤労学生などの該当状況を申告する欄です。障害者に関する記載では、本人、同一生計配偶者、扶養親族のどの人が該当するかを様式どおりに確認します。障害者手帳等の情報を会社が推測して補わず、本人の申告と必要な確認手順に沿って扱ってください。
D欄は他の所得者が控除を受ける親族を書く
D欄は、同じ生計の中に所得者が2人以上おり、他の所得者が控除を受ける扶養親族等を記載する欄です。夫婦が同じ親族について重複して扶養控除を受けることはできないため、誰が控除を受けるのかを家族内で決めてもらいます。会社側が所得の多寡だけで割り当てるのではなく、従業員の申告内容を確認します。
異動があったときは理由と日付を対応させる
年の途中で扶養親族の就職、退職、婚姻、離婚、死亡などの異動があった場合は、異動申告として内容を更新します。異動月日と事由は実際の事実に沿って書き、前年の申告内容を機械的に残さないでください。令和8年度改正に伴う特別な異動申告は、後述の移行対応で分けて説明します。
16歳未満の扶養親族は住民税欄へ
B欄ではなく申告書下部を使う
16歳未満の扶養親族(令和9年分では平成24年1月2日以後生)は所得税の扶養控除の対象ではありませんが、住民税に関する事項の「16歳未満の扶養親族」欄へ記載します。B欄に書かれていないから申告不要とは限りません。氏名、個人番号、続柄、生年月日、住所など、様式に示された項目を確認してください。
障害者控除の判定にも関係する
16歳未満であっても、障害者控除の対象となり得ます。そのため、住民税欄だけを見て処理を終えるのではなく、C欄の障害者に関する申告との対応も確認します。「扶養控除がない」と「税務上の申告に関係しない」は同じではありません。
控除を受ける人の重複を避ける
住民税欄でも、同じ扶養親族について夫婦双方が重複して申告しないようにします。もう一方の所得者が控除を受ける場合はD欄との関係も確認し、家族単位で誰が申告するかを整理してもらいましょう。
退職手当等を有する配偶者・扶養親族・特定親族:住民税に関する事項には、この人たちを記載する欄もあります。該当者がいる場合、「令和9年中の所得の見積額」には退職所得を除いた所得の見積額を記載し、氏名、個人番号、続柄、生年月日、住所など様式が求める項目を確認してください。
個人番号は原則記載、例外は会社の案内に従う
本人・配偶者・扶養親族の番号を扱う
扶養控除等申告書では、給与所得者本人、源泉控除対象配偶者、源泉控除対象親族、16歳未満の扶養親族などについて、個人番号を原則として記載します。個人番号は重要な個人情報です。メール本文へ書かせるなど、会社の定めた安全な経路以外で集めないでください。
一定の要件で省略できる場合がある
個人番号は一定の要件で省略できる場合があります。省略できるかどうかを従業員が自己判断せず、今回の記載要否は勤務先へ確認してください。総務・経理も、会社の取扱手順に沿って案内します。
回収後の保管と閲覧範囲を限定する
紙で回収する場合も電子で受け付ける場合も、個人番号を扱える担当者と閲覧範囲を限定します。通常の給与資料と同じ共有フォルダへ無制限に置かず、会社の特定個人情報取扱規程に沿って保管してください。
所得の見積額は収入の種類ごとに整理する
給与だけなら給与所得控除後で見る
給与だけを受け取る家族については、年間の給与収入見込みから給与所得控除を差し引いた後の給与所得で判定します。令和9年分の扶養親族について「給与136万円以下」と案内できるのは、収入が給与だけである場合です。給与以外の収入があれば、その換算だけでは足りません。給与所得控除の考え方は、国税庁のNo.1410 給与所得控除で確認できます。
複数の所得があれば合算する
給与所得のほかに事業所得、不動産所得、雑所得などがある場合は、それぞれの所得を計算して合計所得金額の見積額を出します。売上や入金額と所得は同じではなく、所得区分によって必要経費の扱いも異なります。判断に迷うケースは、従業員本人から税務署や税理士へ相談してもらってください。
年末までの見込みを更新する
申告時点の累計額だけではなく、令和9年中の見込みで判定します。勤務時間の変更、賞与、就職・退職、副業の開始などで見積額が変わったときは、異動申告が必要になることがあります。会社は「一度出したら終わり」ではなく、見込みが変わった場合の連絡先を案内しておきましょう。
年末調整のほかの書類も一緒に案内する場合は、基礎控除申告書の書き方と保険料控除申告書の書き方もあわせて確認すると、書類ごとの役割を分けやすくなります。
令和8年分からの移行では「印字」と「適用年」を分ける
配布済みの令和8年分様式には旧基準が印字されている
配布済みの令和8年分扶養控除等申告書の裏面の注意書きには、扶養親族の所得58万円以下、給与収入123万円以下、特定親族の所得58万円超123万円以下、給与収入123万円超188万円以下という改正前の金額が印字されています。ここだけを見ると、令和8年分は最後まで旧基準だと誤解しやすくなります。
施行日は2026年12月1日で令和8年分以後に適用される
国税庁の案内では、令和8年度税制改正による所得要件変更の施行日は2026年12月1日で、令和8年分以後の所得税に適用されます。つまり、令和8年分の配布済み様式に旧値が印字されていることと、令和8年分の最終的な税務処理に改正後の基準が適用されることは別問題です。令和9年分様式では新しい金額が印字されます。この取扱いは、国税庁の令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&AのQ2-1にも示されています。
新たに扶養親族になる人は令和8年分の異動申告も行う
改正後の所得要件によって新たに扶養親族に該当する人がいる従業員は、令和8年分の扶養控除等申告書についても異動申告が必要です。国税庁のQ&Aでは、異動事由として「令和8年12月1日 改正」などと記載する例が示されています。
提出時期は、原則として2026年12月1日以後、最初に給与の支払を受ける日の前日までです。ただし、年末調整を行う時までに提出した場合は、その申告に基づいて年末調整を行えると国税庁が案内しています。会社独自の回収日を法定期限のように説明せず、社内締切と税務上の扱いを分けて周知してください。根拠は令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&Aで確認できます。
総務・経理が組む配布・回収・点検の流れ
配布時に新基準と別書類を一枚で案内する
令和9年分申告書を配る際は、扶養親族62万円以下、特定親族62万円超123万円以下、B欄に書ける特定親族100万円以下、源泉控除対象配偶者95万円以下という四つの所得基準を分けて示します。あわせて、配偶者控除等申告書と特定親族特別控除申告書は別書類であることを案内してください。
回収時は年齢・所得・重複の順に見る
点検順を統一すると差し戻しが減ります。まず生年月日から16歳未満、19歳以上23歳未満などの年齢区分を確認し、次に所得の見積額を確認します。最後に、配偶者や他の所得者との重複申告がないかを見ます。個人番号の記載要否は会社の運用ルールと照合します。
給与システムへ反映後も原票と照合する
入力後は、申告書の区分、人数、異動日、所得見積額が給与システムへ正しく反映されているかを照合します。源泉控除対象親族の人数と、年末調整で控除を受ける親族の範囲が常に一致するとは限りません。B欄に入らない特定親族を自動的に対象外と処理しないよう注意してください。
年末調整の原票管理や申請資料との整合を確認する際は、賃金台帳を申請で使うときの確認ポイントも参考になります。
令和9年分の通常提出時期は最初の給与支払日前
令和9年分の通常の扶養控除等申告書は、その年の最初に給与の支払を受ける日の前日までに提出するのが原則です。会社は年末調整書類と一緒に早めの社内回収日を設けることがありますが、その社内締切を税法上の一律の日付と書かないようにしましょう。提出手続は国税庁のA2-1 給与所得者の扶養控除等の(異動)申告、最新様式は各種申告書・記載例(扶養控除等申告書など)で確認できます。
差し戻しにつながる6つの書き間違い
給与収入をそのまま所得欄へ書く
誤り:給与明細や源泉徴収票の支払金額を、そのまま所得の見積額欄へ書く。
直し方:給与所得控除後の所得で判定し、給与以外の所得があれば合算します。
特定親族を全員B欄へ書く
誤り:19歳以上23歳未満で所得123万円以下なら、全員をB欄へ書く。
直し方:B欄へ書ける特定親族は所得100万円以下までです。100万円超123万円以下は、年末調整で別の特定親族特別控除申告書を使います。
A欄だけで配偶者控除も申告したと思う
誤り:源泉控除対象配偶者をA欄へ書けば、配偶者控除等の年末調整手続きも完了すると考える。
直し方:年末調整では別の配偶者控除等申告書を提出します。
16歳未満をB欄へ書く
誤り:子どもを年齢に関係なくB欄へ書く。
直し方:16歳未満の扶養親族は住民税に関する事項へ記載し、障害者に該当する場合はC欄との関係も確認します。
令和8年分の印字だけで旧基準を使う
誤り:令和8年分様式に58万円と印字されているため、年末調整でも改正前の基準だけを使う。
直し方:2026年12月1日施行の改正と令和8年分への適用を確認し、新たに対象となる人には令和8年分の異動申告を案内します。
税の扶養と社会保険の扶養を同じ基準で判定する
誤り:税の扶養親族の給与収入136万円以下と、健康保険の被扶養者認定を同じ制度として説明する。
直し方:税と社会保険は別制度です。社会保険では年間収入130万円未満などの基準がありますが、年齢による例外や同居・別居、生計維持関係など別の条件があります。厚生労働省の「年収の壁」への対応を確認し、加入先の健康保険組合や勤務先へ問い合わせるよう案内してください。
よくある質問
Q1. 令和9年分の扶養親族は給与収入いくらまでですか
収入が給与だけなら136万円以下が目安です。税法上の判定は給与収入ではなく、給与所得控除後の合計所得金額62万円以下で行います。給与以外の所得がある場合は、ほかの所得も合算してください。
Q2. 大学生年代の子はB欄に書けばよいですか
年齢だけでは決まりません。19歳以上23歳未満で、所得62万円以下なら控除対象扶養親族としてB欄の対象になり得ます。所得62万円超100万円以下の特定親族もB欄の対象になり得ますが、100万円超123万円以下はB欄へ書かず、年末調整で特定親族特別控除申告書を使います。
Q3. 配偶者の給与収入が169万円以下なら必ずA欄へ書けますか
給与収入だけという前提に加え、給与所得者本人の合計所得金額の見積額が900万円以下であることなど、源泉控除対象配偶者の要件を満たす必要があります。詳しくは国税庁の令和9年分 給与所得者の扶養控除等(異動)申告書と記載要領を確認してください。
Q4. 個人番号は前年に出していても書きますか
原則として記載しますが、一定の要件で省略できる場合があります。前年に提出したという事実だけで自己判断せず、今回の記載要否は勤務先へ確認してください。
Q5. 令和8年分申告書の58万円という印字は間違いですか
配布済み様式には改正前の基準が印字されています。様式の誤植という意味ではありません。一方、令和8年度税制改正の施行日は2026年12月1日で、令和8年分以後に適用されるため、年末調整時は国税庁の改正案内とQ&Aに沿って扱います。
Q6. 「あなたとの続柄」には何を書きますか
この欄には、世帯主と申告者本人との続柄を記載します。国税庁の記載例では、申告者本人が世帯主であるため「本人」としています。世帯主が別の人であるケースは同記載例から一律の語を決めつけず、勤務先の案内を確認してください。
Q7. 税の扶養に入れば健康保険も扶養になりますか
自動的にはなりません。所得税と社会保険は、収入基準も判定方法も別です。健康保険の被扶養者認定は、加入先の健康保険組合または勤務先へ確認してください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 令和9年分 給与所得者の扶養控除等(異動)申告書 — 国税庁(参照日 2026年10月20日)
- 令和9年分 扶養控除等申告書の記載例 — 国税庁(参照日 2026年10月20日)
- 令和8年分 年末調整のしかた — 国税庁(参照日 2026年10月20日)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A — 国税庁(参照日 2026年10月20日)
- No.1180 扶養控除 — 国税庁(参照日 2026年10月20日)
- No.1177 特定親族特別控除 — 国税庁(参照日 2026年10月20日)
- No.1410 給与所得控除 — 国税庁(参照日 2026年10月20日)
- A2-1 給与所得者の扶養控除等の(異動)申告 — 国税庁(参照日 2026年10月20日)
- 各種申告書・記載例(扶養控除等申告書など) — 国税庁(参照日 2026年10月20日)
- 「年収の壁」への対応 — 厚生労働省(参照日 2026年10月20日)
最後に確認すべきこと
総務・経理の最終チェック
- 扶養親族の判定を給与収入ではなく所得の見積額で行っているか
- 特定親族について、所得100万円以下のB欄対象と、100万円超123万円以下の別申告書対象を分けたか
- A欄と配偶者控除等申告書の役割を混同していないか
- 16歳未満を住民税欄へ記載し、障害者控除との関係も確認したか
- 令和8年分の印字と、2026年12月1日施行の改正後基準を分けて案内したか
- 個人番号の記載省略を従業員の自己判断に任せていないか
- 税の扶養と社会保険の扶養を別制度として説明したか
制度情報の扱いと相談先
税制や年末調整の様式は改正されることがあります。提出前に国税庁の最新様式と勤務先の案内を照合し、個別の所得計算や控除可否に迷う場合は、税務署または税理士へ相談してください。社会保険の被扶養者認定は、加入先の健康保険組合または勤務先へ確認します。
免責事項:本記事は2026年10月20日時点の国税庁・厚生労働省の公表資料に基づく一般的な情報です。個別の税務判断、社会保険の認定、法的助言を行うものではありません。実際の申告では最新の公式資料を確認し、必要に応じて税理士、税務署、健康保険組合などへご相談ください。
この記事は補助金ナビ編集部がお届けしました。