必要なものは3つです。2026年10月26日時点の公式様式、扶養に入れる・外す事実が分かる資料、続柄と今後1年間の収入を確認できる資料をそろえ、最初に「該当」「非該当」「変更」のどれで出すかを決めます。
被扶養者の認定は、公式の提出時期が「事実発生から5日以内」です。扶養から外す非該当の届出は「その都度」とされています。収入要件は原則として年間収入130万円未満ですが、60歳以上または一定の障害者は180万円未満、配偶者を除く19歳以上23歳未満は150万円未満です。税法上の扶養とは判定基準が同じではありません。
手順1 該当・非該当・変更のどれで出すか決める
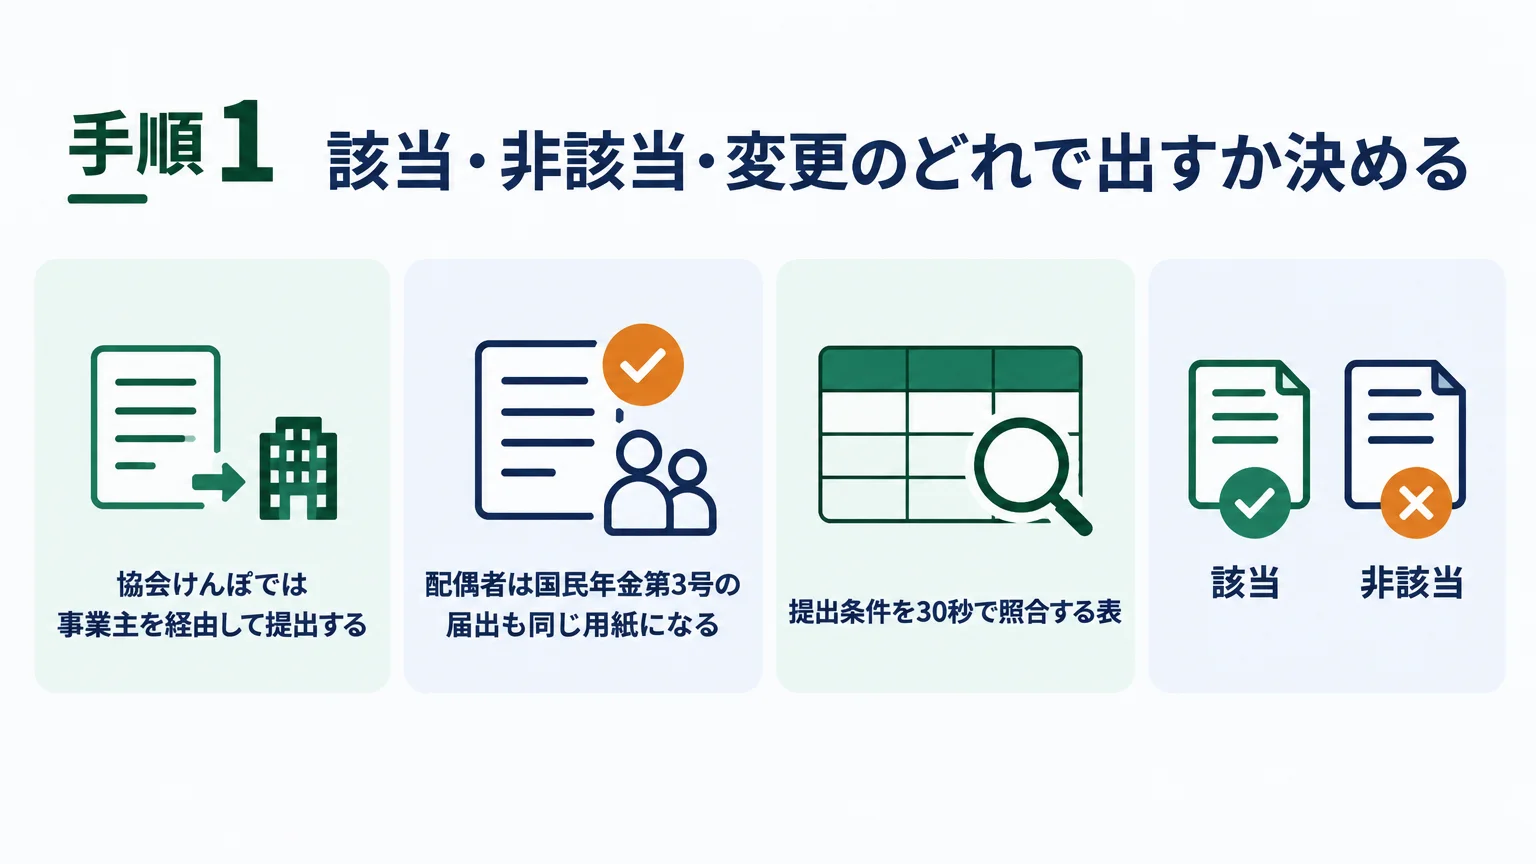
最初に使うのは、日本年金機構の「健康保険 被扶養者(異動)届(国民年金第3号被保険者関係届)」です。現行の公式様式名に「令和8年版」や「2026年版」という年表示はありません。日本年金機構の様式ページに2026年10月26日時点で掲載されている届書を使いましょう。
| 区分 | 使う場面 | 代表例 |
|---|---|---|
| 該当 | 家族を新たに健康保険の被扶養者にする | 被保険者の就職、婚姻、出生、家族の離職・収入減少 |
| 非該当 | 家族を被扶養者から外す | 就職、収入増加、離婚、死亡、75歳到達など |
| 変更 | 被扶養者の届出事項を変更する | 氏名、生年月日、性別の変更・訂正 |
「該当」と「非該当(変更)」は1枚に混在させません。公式記入例には、該当・非該当・変更をそれぞれ別の用紙で提出するよう注意書きがあります。複数人を同時に処理するときも、同じ用紙に入れてよい区分かを先に分けると書き直しを防げます。
協会けんぽでは事業主を経由して提出する
協会けんぽの被保険者に被扶養者がいる場合、従業員である被保険者が会社へ必要事項を申し出て、事業主を経由して日本年金機構へ提出します。会社の総務担当者は、従業員本人から受け取った日、続柄・収入を確認した結果、添付資料の有無を照合してから提出します。
配偶者は国民年金第3号の届出も同じ用紙になる
被扶養配偶者が20歳以上60歳未満で、厚生年金保険等の被保険者ではない場合は、原則として国民年金第3号被保険者の届出も必要です。この一体様式では、健康保険の被扶養者届と第3号被保険者関係届を同時に処理できます。
ただし、健康保険組合など協会けんぽ以外の健康保険に加入している従業員の配偶者については、日本年金機構へ「国民年金第3号被保険者関係届」のみを提出する場合があります。健康保険側の手続きは、加入している健康保険組合と勤務先の案内に従ってください。
提出条件を30秒で照合する表
| 確認項目 | 2026年10月26日時点の公式案内 |
|---|---|
| 認定の提出時期 | 事実発生から5日以内 |
| 非該当の提出時期 | その都度 |
| 提出先 | 事務センターまたは管轄の年金事務所 |
| 提出方法 | 電子申請、郵送、窓口持参 |
| 様式 | 健康保険 被扶養者(異動)届(国民年金第3号被保険者関係届) |
手順2 収入要件を先に判定する
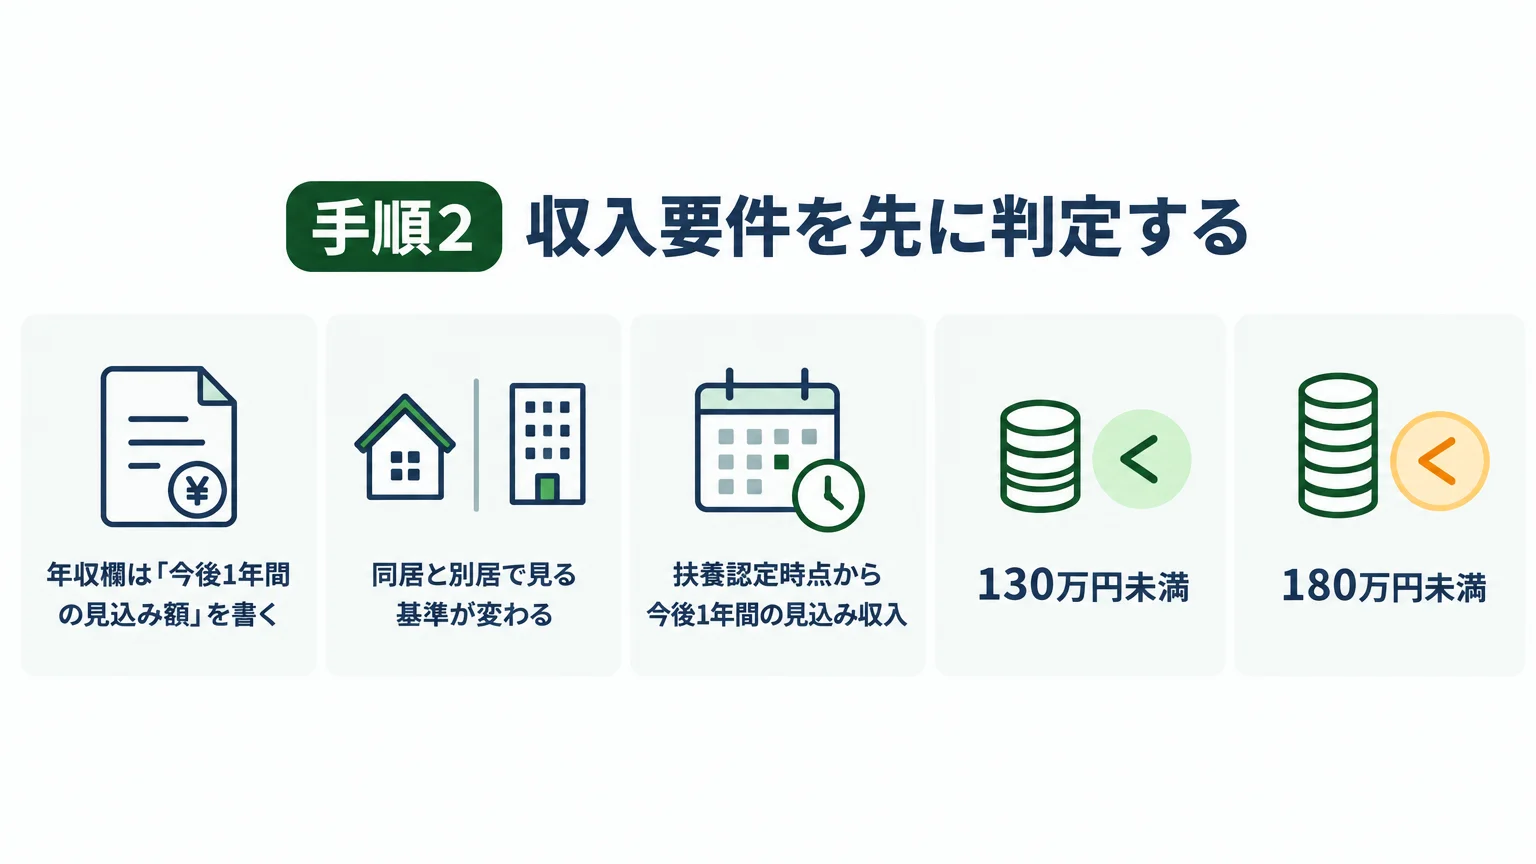
収入欄を埋める前に、被扶養者として認定される見込みがあるかを確認します。ここでいう年間収入は前年の所得額ではなく、扶養認定時点から今後1年間の見込み収入です。給与だけでなく、雇用保険の失業等給付、公的年金、傷病手当金、出産手当金などの非課税収入も含まれます。
| 対象者 | 年間収入要件 | あわせて満たす生計維持要件 |
|---|---|---|
| 原則 | 130万円未満 | 同居は原則として被保険者収入の2分の1未満、別居は仕送り額未満 |
| 60歳以上または一定の障害者 | 180万円未満 | 同上 |
| 配偶者を除く19歳以上23歳未満 | 150万円未満 | 同上 |
年収欄は「今後1年間の見込み額」を書く
原則の130万円基準では、日本年金機構は給与所得等の収入がある場合の目安を月額108,333円以下、雇用保険等の受給者について日額3,611円以下と案内しています。基本手当が日額3,612円以上で支給開始となった場合は扶養削除の届出が必要です。これらは年収欄へそのまま転記する金額ではありません。実際の契約内容、給付額、年金額などから、今後1年間の収入見込みを確認します。
収入がない家族も空欄にはせず、「0円」と記入します。日本年金機構が2026年10月22日に公開した不備事例でも、年収の未記入は返戻につながる誤りとして示されています。
19歳以上23歳未満は配偶者を除き150万円未満
19歳以上23歳未満の被扶養者認定に関する公式案内では、扶養認定日が2025年10月1日以降の場合、被保険者の配偶者を除く19歳以上23歳未満の年間収入要件が130万円未満から150万円未満へ変更されています。
年齢は扶養認定日の属する年の12月31日時点で判定します。「大学生に限る」という条件ではなく、年齢と続柄で見ます。また、変わったのは年間収入要件です。同居・別居による生計維持要件など、ほかの認定要件は変わっていません。配偶者にはこの150万円基準を当てはめない点にも注意してください。
同居と別居で見る基準が変わる
同居の場合、被扶養者の収入は原則として被保険者の収入の半分未満であることが必要です。半分以上でも、被保険者の年収を上回らず、日本年金機構が世帯の生計状況を総合的に見て被保険者を生計維持の中心と認める場合は、認定されることがあります。
別居の場合は、被扶養者の収入が被保険者からの仕送り額未満であることが要件です。通帳の写しや振込明細など、送金者、受取人、金額を確認できる資料を用意します。現金を手渡したという説明だけでは、公式に挙げられた確認資料になりません。
令和8年4月からは労働契約の内容で判定できる場合がある
扶養認定日が2026年4月1日以降で、扶養認定を受ける方の収入が給与収入のみの場合は、労働契約内容による年間収入判定の公式案内に沿って、労働条件通知書などに記載された賃金から年間収入を判定できる場合があります。賃金には諸手当と賞与も含まれ、給与以外の収入が見込まれないことが前提です。
この取扱いを使うときは、労働条件通知書、雇用契約書、または労働条件が記載された事業主証明と、本人による「給与収入のみである」旨の申立てが必要です。届書の「扶養に関する申立書」欄に本人が同じ内容と氏名を記載すれば、別紙の申立書は省略できます。
契約期間が被扶養者になった日から1年未満、勤務時間が「シフト制による」など不明確、手当額が不明確といった場合は、この方法では年間収入を判定できません。月額を機械的に12倍するなど、公式案内にない独自計算で処理しないことが大切です。
手順3 続柄・収入・仕送りの添付書類をそろえる
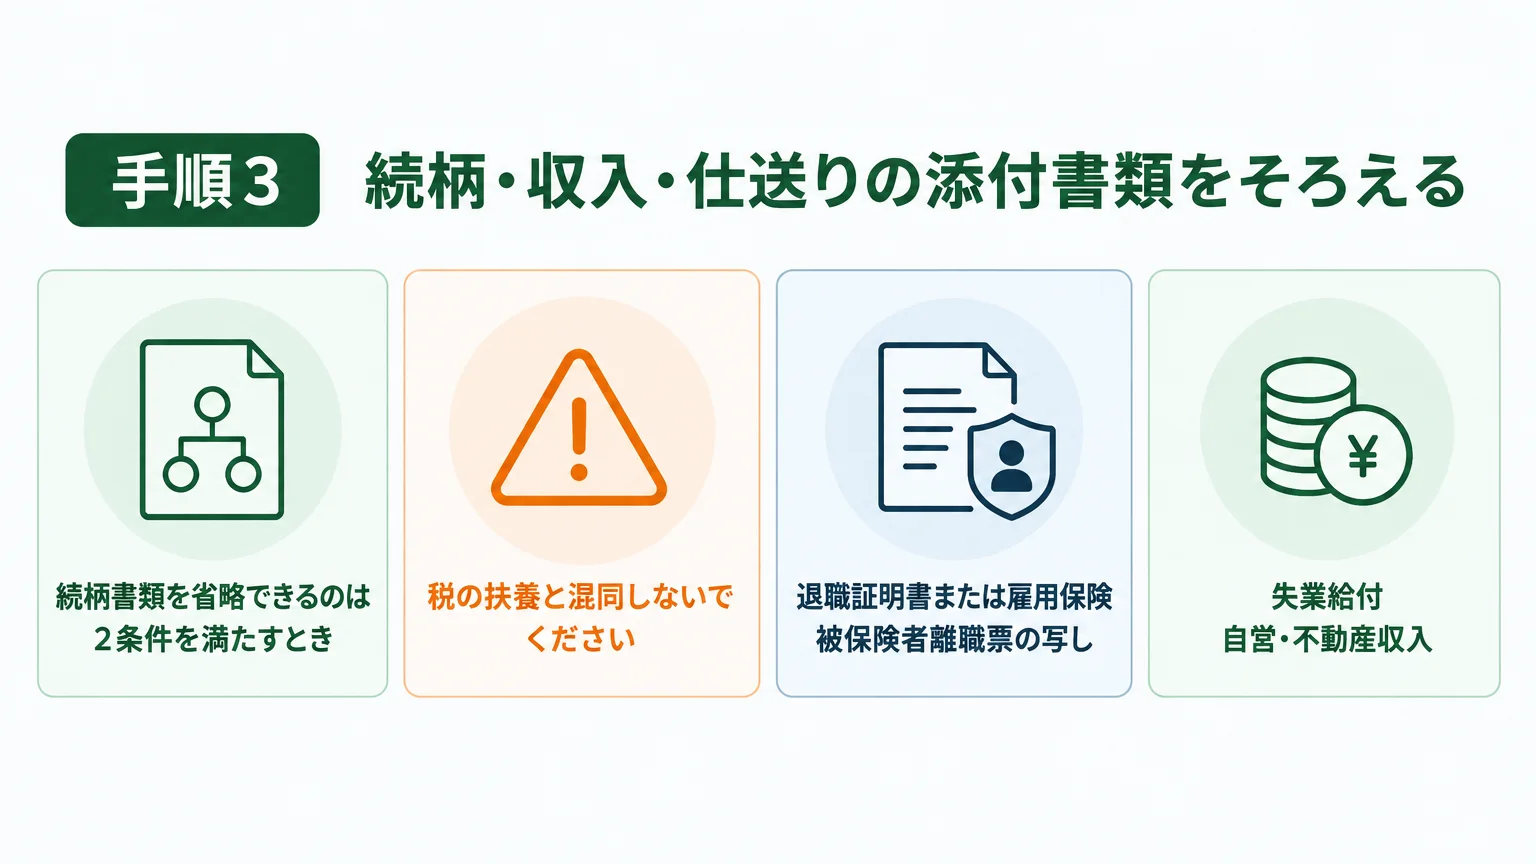
添付書類は家族の状況で変わります。先に書類を集めると、事業主確認欄や「続柄確認済み」のチェックを適切に付けられます。
| 確認する事実 | 公式案内にある主な書類 | 注意点 |
|---|---|---|
| 続柄 | 戸籍謄(抄)本、または被保険者が世帯主で被扶養者と同一世帯の場合の住民票の写し | 提出日からさかのぼって90日以内。住民票はコピー不可、個人番号の記載がないもの |
| 退職 | 退職証明書または雇用保険被保険者離職票の写し | 退職で収入要件を満たす場合 |
| 失業給付 | 雇用保険受給資格者証または受給資格通知の写し | 受給中・受給終了の状況を確認 |
| 年金 | 現在の年金受取額が分かる年金額改定通知書などの写し | 非課税の年金も収入に含める |
| 自営・不動産収入 | 直近の確定申告書の写し | 自営収入は事業遂行のための必要経費控除後で確認 |
| その他の収入 | 収入の種類に応じた書類、課税(非課税)証明書 | 傷病手当金などは受取額が分かる通知書等も必要 |
| 別居時の仕送り | 通帳等の写し、振込明細書、現金書留の控えの写し | 16歳未満または16歳以上の学生は仕送り資料が不要 |
| 労働契約による判定 | 労働条件通知書等と、給与収入のみである旨の本人申立て | 届書の申立書欄へ本人が記載すれば別紙申立書を省略可能 |
続柄書類を省略できるのは2条件を満たすとき
被保険者と扶養認定を受ける方の双方のマイナンバーが届書に記載され、さらに事業主が書類で続柄を確認したうえで、対象者ごとの備考欄にある「続柄確認済み」へチェックした場合は、続柄確認書類を省略できます。被扶養者が複数いる場合は、一人ずつチェックが必要です。マイナンバーを書いただけでは省略条件を満たしません。
収入資料を省略しても非課税収入の資料は別に要る
所得税法上の控除対象配偶者または扶養親族であることを事業主が確認し、事業主確認欄の「確認」を丸で囲んだ場合は、原則として収入確認書類を省略できます。16歳未満の場合も、原則として収入要件確認書類を省略できます。
ただし、障害年金、遺族年金、傷病手当金、出産手当金、失業給付などの非課税収入がある場合は、受取金額の分かる通知書等のコピーが別途必要です。被保険者の税法上の合計所得金額が1,000万円を超える場合も、控除対象配偶者の扱いにより収入確認書類が必要になるため、公式案内で条件を確認してください。
手順4 A欄は被保険者と事業所の情報を埋める
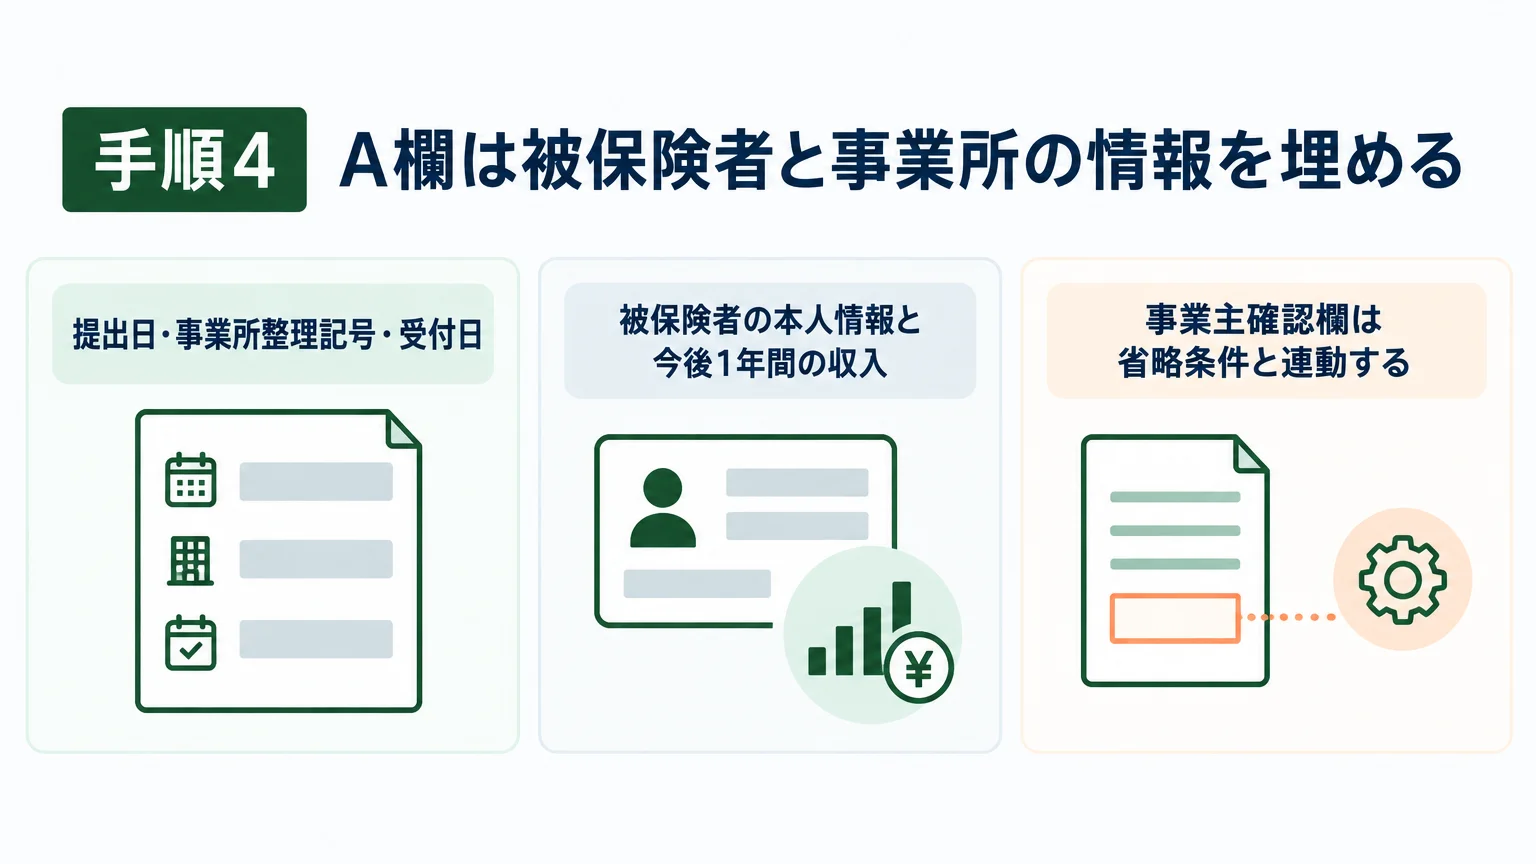
提出日・事業所整理記号・受付日
用紙上部には届書の提出日、事業所整理記号、事業所所在地・名称、事業主氏名、電話番号を記入します。公式の該当の記入例では、事業所整理記号とA欄の被保険者整理番号を必須項目として案内しています。
「事業主等受付年月日」は、事業主が被保険者を通じて被扶養者から届書を受け取った日です。届書の提出日や、被扶養者になった日を写す欄ではありません。似た日付が複数あるため、証拠書類と突き合わせて分けて記入します。
被保険者の本人情報と今後1年間の収入
A欄には被保険者整理番号、氏名、生年月日、性別、個人番号または基礎年金番号、資格取得年月日、年間収入見込みを記入します。個人番号を記入した場合、被保険者の住所は省略できます。個人番号を記入できず基礎年金番号を使う場合は、被保険者の住所も必要です。
「収入(年収)」には、被保険者自身の今後1年間の年間収入見込み額を書きます。同居する被扶養者の収入が被保険者収入の半分未満かを判定するときにも使うため、前年の源泉徴収票の支払金額をそのまま写すのではなく、現時点からの見込みを確認します。
事業主確認欄は省略条件と連動する
扶養認定を受ける方が所得税法上の控除対象配偶者・扶養親族であることを事業主が確認し、収入証明の添付を省略する場合は、事業主確認欄の「確認」を丸で囲みます。ここが空欄のまま収入資料だけを省くと、書類不足として返される可能性があります。
手順5 B欄は配偶者と第3号の情報を書く
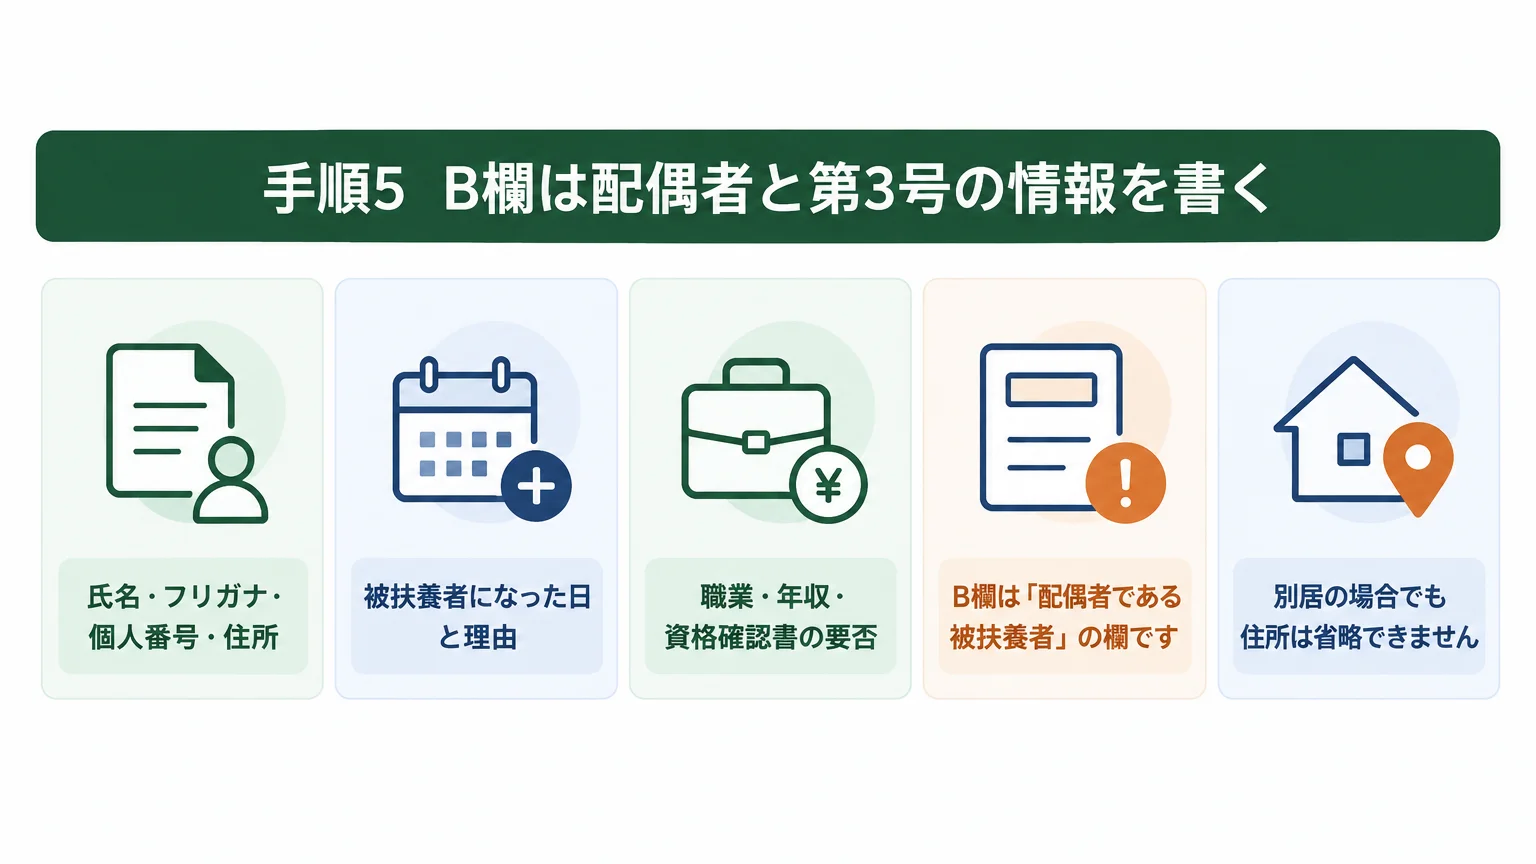
氏名・フリガナ・個人番号・住所
B欄は「配偶者である被扶養者」の欄です。「該当」を選び、住民票と同じ氏名、フリガナ、生年月日、続柄、個人番号または基礎年金番号を記入します。同居・別居のいずれかを選び、被扶養配偶者の住民票上の住所と電話番号も書きます。別居の場合でも住所は省略できません。部屋番号まで住民票と照合しましょう。
「被扶養者になった日」と理由
被保険者の資格取得と同時に配偶者を扶養へ入れる場合は、A欄の資格取得年月日と同日を記入します。それ以外は、婚姻日、離職日、収入要件を満たした日など、実際に生計維持関係が生じて被扶養者となった日です。
理由は「配偶者の就職」「婚姻」「離職」「収入減少」「その他」から実態に合うものを選びます。ここでいう「配偶者の就職」は、扶養する側の被保険者が就職して、新たに健康保険の被保険者資格を取得した場面です。扶養される配偶者が就職した場合は、通常は非該当側の理由を検討します。
職業・年収・資格確認書の要否
職業は無職、パート、年金受給者、その他から実態に合うものを選び、収入欄へ今後1年間の見込み額を記入します。収入ゼロでも「0円」です。資格確認書の交付が必要な場合は「発行が必要」を選びます。交付要否の判断に迷う場合は、勤務先が加入する保険者の案内を確認してください。
第3号被保険者に該当しない配偶者について健康保険の扶養届だけを提出する場合は、公式記入例に従い備考欄で第3号届がないことを示します。個別事情で扱いが異なる場合は、年金事務所または社会保険労務士へ確認すると安全です。
手順6 C欄は子ども・親など配偶者以外を書く
一人ずつ氏名・続柄・年収まで埋める
C欄は「その他の被扶養者」です。対象者ごとに「該当」を選び、氏名、フリガナ、生年月日、性別、続柄、個人番号、同居・別居、住民票上の住所、被扶養者になった日、職業、今後1年間の収入見込みを記入します。続柄は実子・養子、父母・養父母など、様式にある選択肢から選びます。
出生なら出生を理由にし、年収は0円と書く
子どもの出生で扶養へ入れる場合は、被扶養者になった日を出生の事実に基づいて記入し、理由は「出生」を選びます。収入がない場合も空欄ではなく0円です。出生時は通常の届出と続柄書類の省略条件が異なるため、双方のマイナンバー、事業主による続柄確認、公式手続案内を照合してください。
別居する親族は仕送り額と証拠をそろえる
別居する親や子を扶養へ入れる場合は、被扶養者の年収が仕送り額未満かを確認します。備考欄には1回当たりの仕送り額を記入し、複数回送る場合は「扶養に関する申立書」欄へ回数を書き、被保険者本人が氏名を記入します。公式記入例にある仕送り額はあくまで記入例であり、全員に共通する最低額ではありません。
手順7 非該当は外れた日と理由を一致させる
家族が就職した、収入が基準以上になる見込みとなった、離婚した、後期高齢者医療制度の被保険者となった、といった場合は非該当の届出です。非該当の公式記入例を横に置き、対象者欄で「非該当」を選びます。
| 非該当の原因 | 日付の考え方 | 理由欄 |
|---|---|---|
| 就職・収入増加 | 就職日または収入要件を満たさなくなった事実に基づく日 | 就職・収入増加、就職、収入増加 |
| 離婚 | 離婚年月日 | 離婚 |
| 死亡 | 死亡日の翌日 | 死亡 |
| 75歳到達等 | 後期高齢者医療制度の被保険者となった日 | 75歳到達または障害認定 |
非該当の日を月末にそろえる、給与の初回支給日にする、といった独自処理はしません。雇用開始日、離婚日、死亡日など、理由ごとの事実が分かる資料と一致させます。判断が分かれる場合は、提出前に管轄の年金事務所または社会保険労務士へ確認してください。
資格確認書などの回収も確認する
非該当または変更を届け出る方に現在交付されている資格確認書、高齢受給者証、特定疾病療養受療証、限度額適用認定証等がある場合は添付します。紛失などで資格確認書を回収できない場合は、資格確認書回収不能届を添付します。マイナ保険証を利用しているかどうかだけで判断せず、会社側で発行状況を確認しましょう。
配偶者が扶養を外れた後の国民年金も確認する
配偶者が第3号被保険者から外れ、別の厚生年金保険等へ加入しない場合は、国民年金第1号被保険者の加入手続きが必要になることがあります。健康保険の非該当だけで手続きが完結するとは限りません。
返されやすい記入ミスを提出前に消す
日本年金機構が2026年10月22日に公開した不備・誤りの多い事例には、総務担当者が最後に見るべき項目がまとまっています。
続柄確認済みのチェックを対象者ごとに付ける
❌ 双方のマイナンバーを書いたので、続柄書類もチェックも不要だと判断する。
⭕ 事業主が書類で続柄を確認し、被扶養者一人ずつ「続柄確認済み」にチェックする。二つの条件がそろったときに続柄書類を省略します。
年収ゼロでも空欄にしない
❌ 無職の配偶者や出生した子の年収欄を空欄にする。
⭕ 今後1年間の収入見込みがなければ「0円」と記入する。障害年金や失業給付などがあれば非課税でも収入に含めます。
住所は住民票どおりに部屋番号まで書く
❌ 同居だから住所を省く、または建物名・部屋番号を省略する。
⭕ 同居・別居を選び、被扶養者の住民票上の住所を記入する。A欄で個人番号を記入した被保険者住所の省略と、被扶養者住所の記入を混同しません。
源泉徴収票だけを収入資料にしない
❌ 前年の源泉徴収票だけで今後1年間の収入を証明しようとする。
⭕ 退職なら退職証明書または離職票、失業給付なら受給資格者証等、年金なら現在の年金額が分かる通知書など、状況に対応する公式資料を付けます。
理由は事実の主体まで確認する
❌ 扶養される配偶者が就職した場面で、該当側の「配偶者の就職」を選ぶ。
⭕ 扶養される方の就職・収入増加は非該当側を確認する。該当側の「配偶者の就職」は、扶養する被保険者が就職して健康保険資格を取得した場面です。
提出前の順番は7項目で固定すると迷わない
- 公式様式を取得する:日本年金機構の様式ページから現行届書と該当・非該当の記入例を開く。
- 区分を決める:該当、非該当、変更を分け、異なる区分は別用紙にする。
- 事実発生日を確定する:就職日、婚姻日、出生、離職日、離婚日などを資料で確認する。
- 今後1年間の収入を確認する:給与以外の年金・給付も含め、該当する収入基準と生計維持要件を照合する。
- A・B・C欄を書く:被保険者、配偶者、その他の家族を欄ごとに記入する。
- 添付書類と省略条件を照合する:事業主確認欄、続柄確認済み、非課税収入資料、仕送り資料を確認する。
- 提出する:認定は事実発生から5日以内を守り、電子申請、郵送、窓口持参のいずれかで提出する。
協会けんぽの認定手続きは、年1回の資格確認で使う被扶養者状況リストとは別です。資格確認の案内が届いた場合は、令和8年度の被扶養者状況リストの書き方で対象者と提出方法を確認できます。
被扶養者異動届のよくある質問
被扶養者(異動)届は会社と従業員のどちらが提出しますか
協会けんぽでは、被保険者である従業員が必要事項を会社へ申し出て、事業主を経由して日本年金機構へ提出します。健康保険組合に加入している会社は、組合独自の様式や提出先がある場合があるため、加入先の案内も確認してください。
扶養に入れるときの提出期限はいつですか
日本年金機構の公式表現は「事実発生から5日以内」です。婚姻、出生、離職、収入減少など、認定の原因となる事実が発生した日を確認して進めます。遅れた場合や認定日の判断が難しい場合は、管轄の年金事務所または社会保険労務士へ相談してください。
扶養から外す非該当も5日以内ですか
日本年金機構の手続案内では、被扶養者の削除(非該当)の提出時期は「その都度」と記載されています。認定の「事実発生から5日以内」と同じ表現ではありません。就職・収入増加などの事実を把握したら放置せず、非該当の日と理由を確認して提出します。
19歳以上23歳未満なら学生でなくても150万円未満ですか
公式案内は学生であることを条件にしていません。扶養認定日の属する年の12月31日時点で19歳以上23歳未満であり、被保険者の配偶者ではない方が対象です。年間収入要件以外の認定条件も満たす必要があるため、個別事情は保険者または社会保険労務士へ確認してください。
配偶者も150万円未満の基準になりますか
なりません。19歳以上23歳未満の150万円基準は、公式に「被保険者の配偶者を除く」とされています。配偶者は原則130万円未満、60歳以上または一定の障害者に当たる場合は180万円未満という基準を確認します。
収入がない家族の年収欄は空欄でよいですか
空欄にせず0円と記入します。年金・失業給付・傷病手当金などは非課税でも健康保険の収入判定に含まれるため、「税金がかからないから0円」とは判断しません。受給がある場合は金額の分かる通知書等を準備します。
被扶養者異動届を間違えたら二重線で直せますか
訂正方法は提出形態や訂正内容によって扱いが異なります。様式にない訂正ルールを自己判断で加えず、提出前なら事業所を管轄する年金事務所へ、提出後なら受付状況も伝えて確認してください。電子申請の場合は利用している申請経路の案内にも従います。
第3号被保険者関係届だけを出すことはありますか
あります。協会けんぽ以外の健康保険の被保険者の配偶者を被扶養者にする場合、日本年金機構には国民年金第3号被保険者関係届のみを提出し、健康保険側は勤務先・健康保険組合の手続きに従うケースがあります。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き — 日本年金機構(2026年9月30日更新、参照日:2026年10月26日)
- 家族を被扶養者にするとき、家族を被扶養者から外すときの届書様式 — 日本年金機構(2026年7月13日更新、参照日:2026年10月26日)
- 被扶養者(異動)届の該当・記入例 — 日本年金機構(参照日:2026年10月26日)
- 被扶養者(異動)届の非該当・記入例 — 日本年金機構(参照日:2026年10月26日)
- 労働契約内容による年間収入での被扶養者認定の取り扱い — 日本年金機構(2026年5月1日更新、参照日:2026年10月26日)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件 — 日本年金機構(2025年8月19日更新、参照日:2026年10月26日)
- 被扶養者(異動)届の届出不備や誤りの多い事例 — 日本年金機構(2026年10月22日更新、参照日:2026年10月26日)
結論と次の一歩
被扶養者異動届の書き方で迷ったら、区分、事実発生日、今後1年間の収入、添付書類の順に確認します。認定は事実発生から5日以内です。19歳以上23歳未満の150万円基準は配偶者を除き、2026年4月1日以降の労働契約による判定は給与収入のみなどの条件を満たす場合に限られます。
- 日本年金機構の現行様式と該当・非該当の記入例を開く
- 従業員から事実発生日、続柄、同居・別居、今後1年間の収入を確認する
- 事業主確認欄、続柄確認済み、0円を含む年収欄、添付書類を照合して提出する
同じく会社が日本年金機構へ届け出る実務として、賞与支払届の記入例と提出手順も確認できます。年末調整全体を整理する場合は、令和8年分の年末調整を会社が進める6手順をご覧ください。
この記事は補助金ナビ編集部がお届けしました。社会保険手続きそのものの作成・提出代行は行っていません。この手続きとは別に、社内の労務情報整理やバックオフィスDX、AI導入計画について相談したい場合は、株式会社Uravationのお問い合わせフォームをご利用ください。
免責事項:この記事は2026年10月26日時点の日本年金機構の公表資料に基づく一般的な情報です。被扶養者の認定は、加入する保険者が個別の事実関係と提出書類を確認して判断します。税務上の扶養判定、社会保険労務士による個別判断、行政機関の案内を代替するものではありません。提出前に最新の公式様式・手続案内を確認し、判断が難しい場合は管轄の年金事務所、加入する健康保険組合、または社会保険労務士へ相談してください。