令和8年分の源泉徴収簿は、①〜⑧で給与・賞与と徴収税額を集計し、⑨〜㉖で年調年税額を計算し、㉗〜㉞で過不足額を精算する順に書きます。
2026年10月27日時点で国税庁の公開資料を確認したところ、源泉徴収簿は税務署へ提出するための法定様式ではなく、会社が毎月の源泉徴収と年末調整に使う帳簿です。毎月の源泉徴収記録が分かり、年末調整にも使える給与台帳等であれば、国税庁様式に代えて利用できます。
年末調整を行う時期について、国税庁は「本年最後に給与の支払をする時に行うことになっていますので、通常は12月」と案内しています。まず月次欄を締め、その後に各申告書の確定額を転記し、最後に年調年税額と還付・徴収額を合わせるのが基本です。
令和8年分の様式を選ぶところから始める
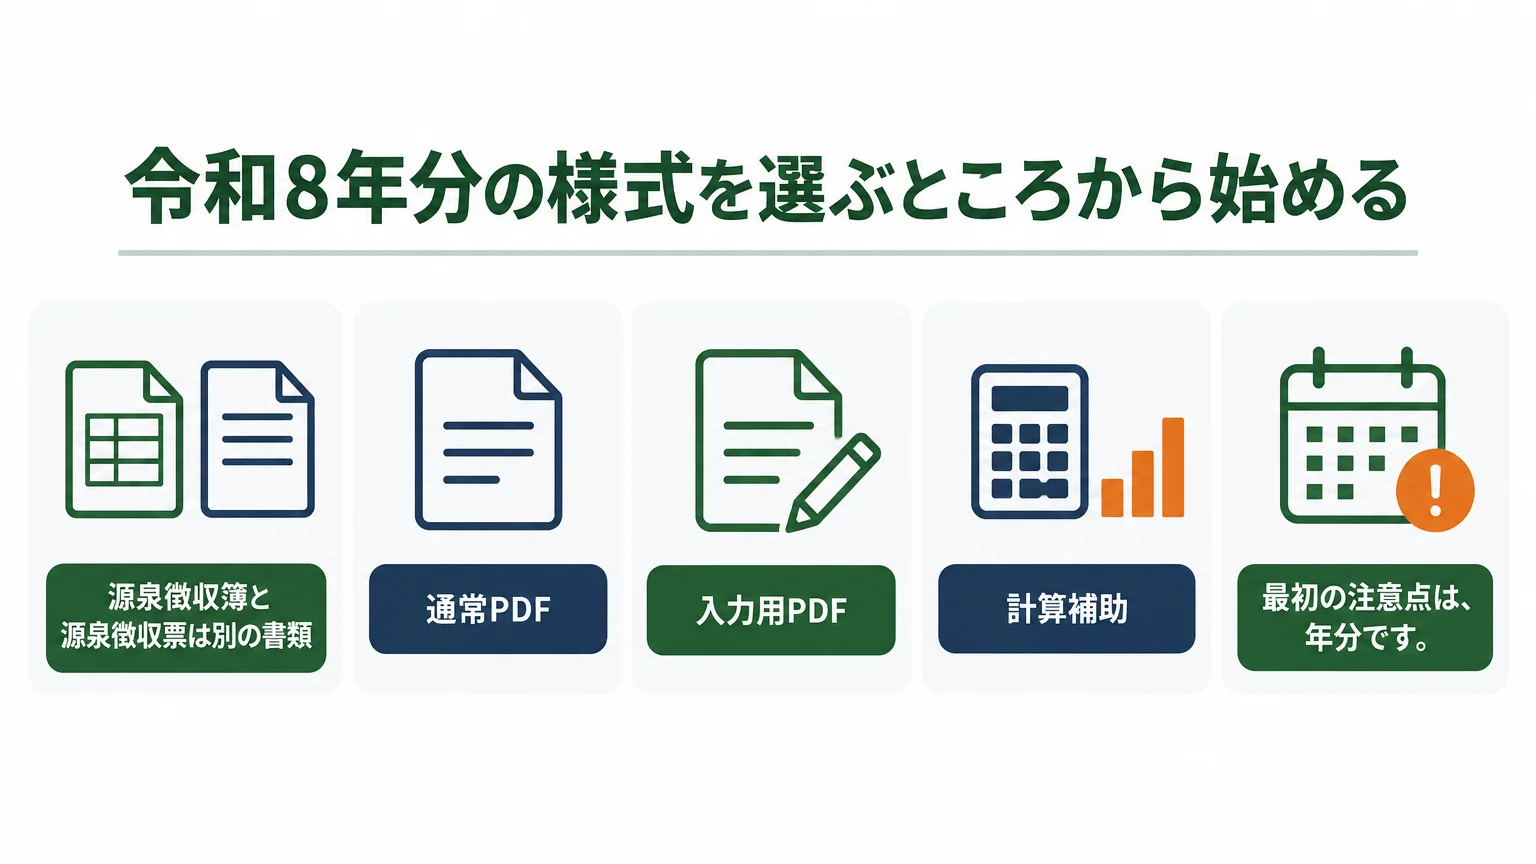
最初の注意点は、年分です。国税庁の「A2-2 給与所得・退職所得に対する源泉徴収簿の作成」には、令和9年分と令和8年分が同じページに並び、2026年10月27日時点では令和9年分が先に掲載されています。令和8年分の年末調整に使うのは、見出しに「令和8年分」とある様式です。リンクの掲載順だけで選ばないでください。
| 確認項目 | 令和8年分で選ぶもの | 実務上の注意 |
|---|---|---|
| 通常PDF | 令和8年分 給与所得に対する源泉徴収簿 | 印刷して手書きする場合に使います。 |
| 入力用PDF | 令和8年分 給与所得に対する源泉徴収簿(入力用) | ブラウザ内での閲覧・利用には対応していないため、作業場所へダウンロードして使います。 |
| 計算補助 | 年末調整計算シート(令和8年用) | Excelで年末調整の計算を効率化する資料です。源泉徴収簿の月次記録そのものとは役割が異なります。 |
国税庁様式を使う場合でも、給与台帳等を使う場合でも、必要なのは各人ごとに月々の給与、社会保険料等、源泉徴収税額、扶養親族等の状況が追えることです。「国税庁のPDFでなければ無効」という扱いではありません。反対に、合計額だけを年末に書き、月ごとの徴収記録を追えない帳票では、A2-2が示す役割を満たしにくくなります。
源泉徴収簿と源泉徴収票は別の書類
名前が似ていますが、源泉徴収簿は会社が源泉徴収事務と年末調整に使う帳簿です。源泉徴収票は、年末調整後の金額等を記載し、従業員へ交付する書類です。源泉徴収票の作成方法を確認したい場合は、令和8年分の源泉徴収票の書き方をご覧ください。この記事では、会社側の帳簿である源泉徴収簿に範囲を絞ります。
記入前にそろえる帳票と確認資料
源泉徴収簿は、単独で完成させる書類ではありません。月次の給与記録と、従業員から提出された申告書の確定内容を集約する帳簿です。書き始める前に、次の資料を従業員ごとにそろえます。
- 令和8年分の給与所得者の扶養控除等(異動)申告書
- 令和8年分の基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書
- 令和8年分の保険料控除申告書と、必要な証明書類
- 対象者の住宅借入金等特別控除申告書と年末残高等を確認する資料
- 1月から本年最後の給与・賞与までの給与台帳、社会保険料等の控除記録、源泉徴収税額の記録
- 年の中途で就職し、就職前の勤務先へ扶養控除等(異動)申告書を提出して給与を受けていた人について、前職分を確認できる給与所得の源泉徴収票等
各申告書そのものの詳しい書き方は、令和8年分の基礎控除申告書の書き方、令和8年分の保険料控除申告書の書き方、令和8年分の住宅借入金等特別控除申告書の書き方に分けています。ここでは、申告書で確定した額を源泉徴収簿のどこへ移すかに集中します。
公式手順は8段階で進む
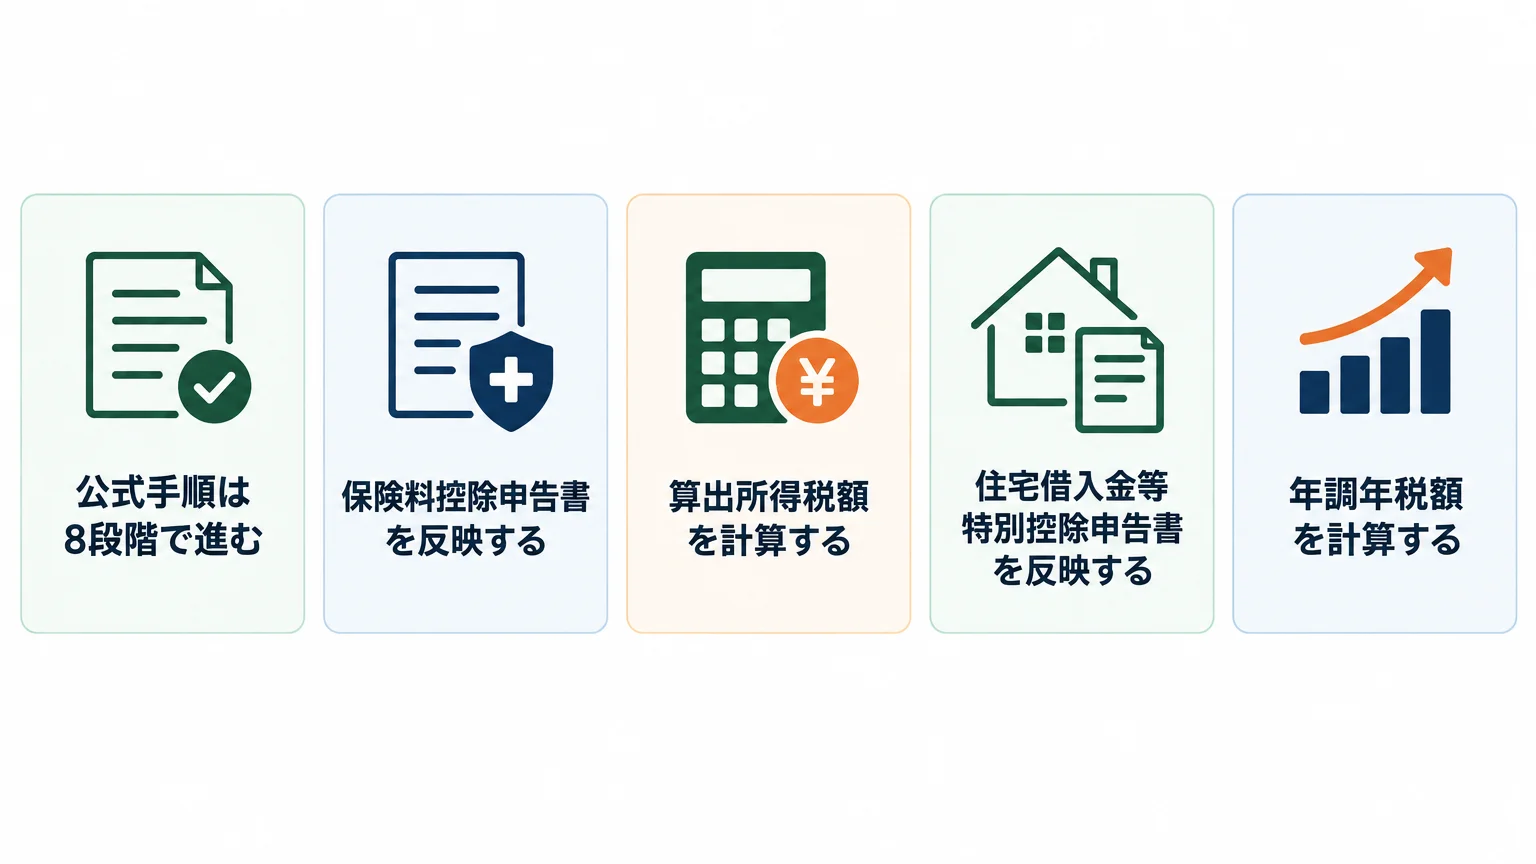
源泉徴収簿を使用した年末調整の手順(令和8年分)は、次の順で記入・計算します。この順番に沿えば、「控除額は書いたが給与の集計が未確定」「年調年税額を出した後に申告書の控除額が変わった」といった戻り作業を減らせます。
- 扶養控除等申告書、給料・手当等、賞与等の内容を反映する
- 基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除に関する申告書を反映する
- 保険料控除申告書を反映する
- 給与所得控除後の給与等の金額(調整控除後)を計算する
- 算出所得税額を計算する
- 住宅借入金等特別控除申告書を反映する
- 年調年税額を計算する
- 過不足額を計算し、還付または徴収を記入する
氏名欄と前年からの過不足税額は月次入力より先に確認
帳票上部には、所属、職名、住所、氏名、生年月日、整理番号、甲欄・乙欄の区分があります。給与台帳の従業員情報と一致させ、扶養控除等申告書の提出状況に応じた区分になっているかを確認します。氏名が似た従業員の帳票へ入力しないよう、整理番号を照合してから月次欄へ進むと安全です。
左上の「前年の年末調整に基づき繰り越した過不足税額」は、当年の㉗とは別の管理欄です。前年から繰り越した残額がある場合だけ、前年の源泉徴収簿と実際の還付・徴収記録を基に引き継ぎます。「同上の税額につき還付又は徴収した月日」と、月別の還付・徴収額、差引残高も連動させます。前年欄が空いているからといって、当年の過不足見込額を先に書く欄ではありません。繰越額がない人へ一律に数字を入れることも避けてください。
①〜⑧|毎月の「給料・手当等」と「賞与等」を締める
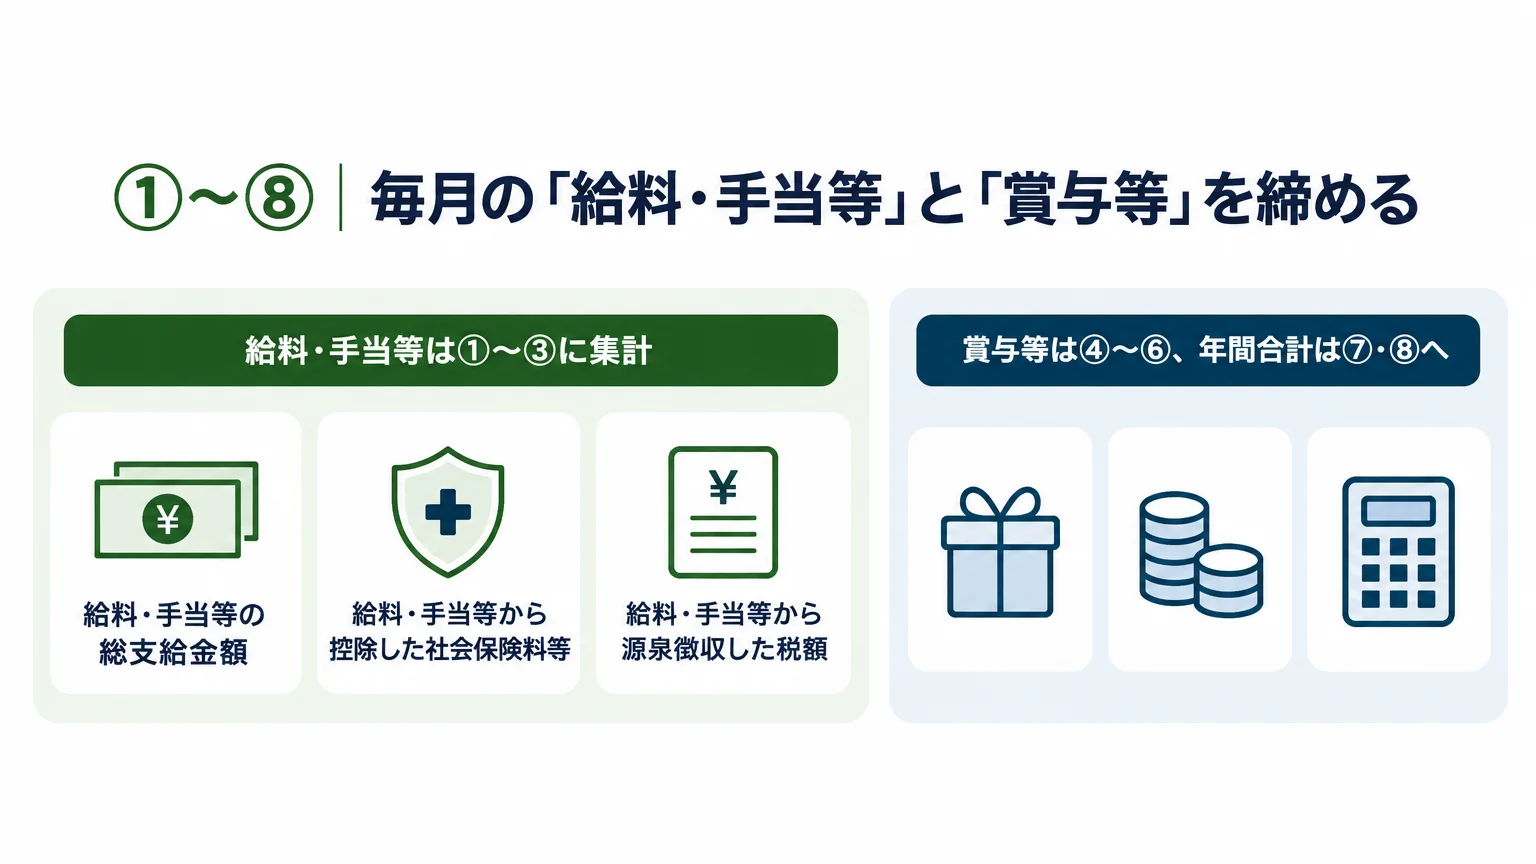
年末調整欄へ進む前に、毎月の支給記録を完成させます。給与ソフトを使わない場合も、給与明細、振込記録、給与台帳、社会保険料等の控除記録を突き合わせ、支給月日と金額を一行ずつ確認します。
給料・手当等は①〜③に集計
| 欄 | 集計する内容 | 確認する資料 |
|---|---|---|
| ① | 給料・手当等の総支給金額 | 月別の給与台帳、給与明細、支払記録 |
| ② | 給料・手当等から控除した社会保険料等 | 健康保険、厚生年金、雇用保険等の控除記録 |
| ③ | 給料・手当等から源泉徴収した税額 | 月別の源泉徴収税額と納付記録 |
各月の行には、支給月日、総支給金額、社会保険料等の控除額、社会保険料等控除後の給与等の金額、扶養親族等の数、算出税額などを記録します。月の区分だけを見て入力せず、支給月日と給与台帳の支払記録が一致しているかを確認してください。締め月と支給月が異なる会社では、社内の月次呼称だけで判断すると行ずれが起きやすいためです。
通勤手当などを含む給与項目は、給与台帳で課税・非課税の取扱いを確定した後の記録と一致させます。源泉徴収簿の段階で、根拠なく総支給金額へ加えたり除いたりしないでください。毎月の算出税額は令和8年分の源泉徴収税額表等による処理結果と突き合わせ、12か月分をまとめて後から推定するのではなく、支払ごとの記録を積み上げます。
賞与等は④〜⑥、年間合計は⑦・⑧へ
| 欄 | 記入内容 | 年末調整での使い道 |
|---|---|---|
| ④ | 賞与等の総支給金額 | ①と合わせて⑦の給与等総額にする |
| ⑤ | 賞与等から控除した社会保険料等 | ②と合わせて⑫へ移す |
| ⑥ | 賞与等から源泉徴収した税額 | ③と合わせて⑧の徴収税額合計にする |
| ⑦ | 給料・手当等と賞与等の総支給金額の計 | 給与所得控除後の給与等の金額を求める基礎 |
| ⑧ | 給料・手当等と賞与等から徴収した税額の計 | ㉖と比べて過不足額を出す基礎 |
年の中途で就職した人のうち、就職前の勤務先へ扶養控除等(異動)申告書を提出して給与を受けていた人は、その前職分を含めて年末調整します。前職分の給与と源泉徴収税額は、前の勤務先から交付された給与所得の源泉徴収票等で確認して集計します。確認できるまでは、その人の年末調整を見合わせます。
⑨〜⑳|給与計算と各申告書の控除額を整理する
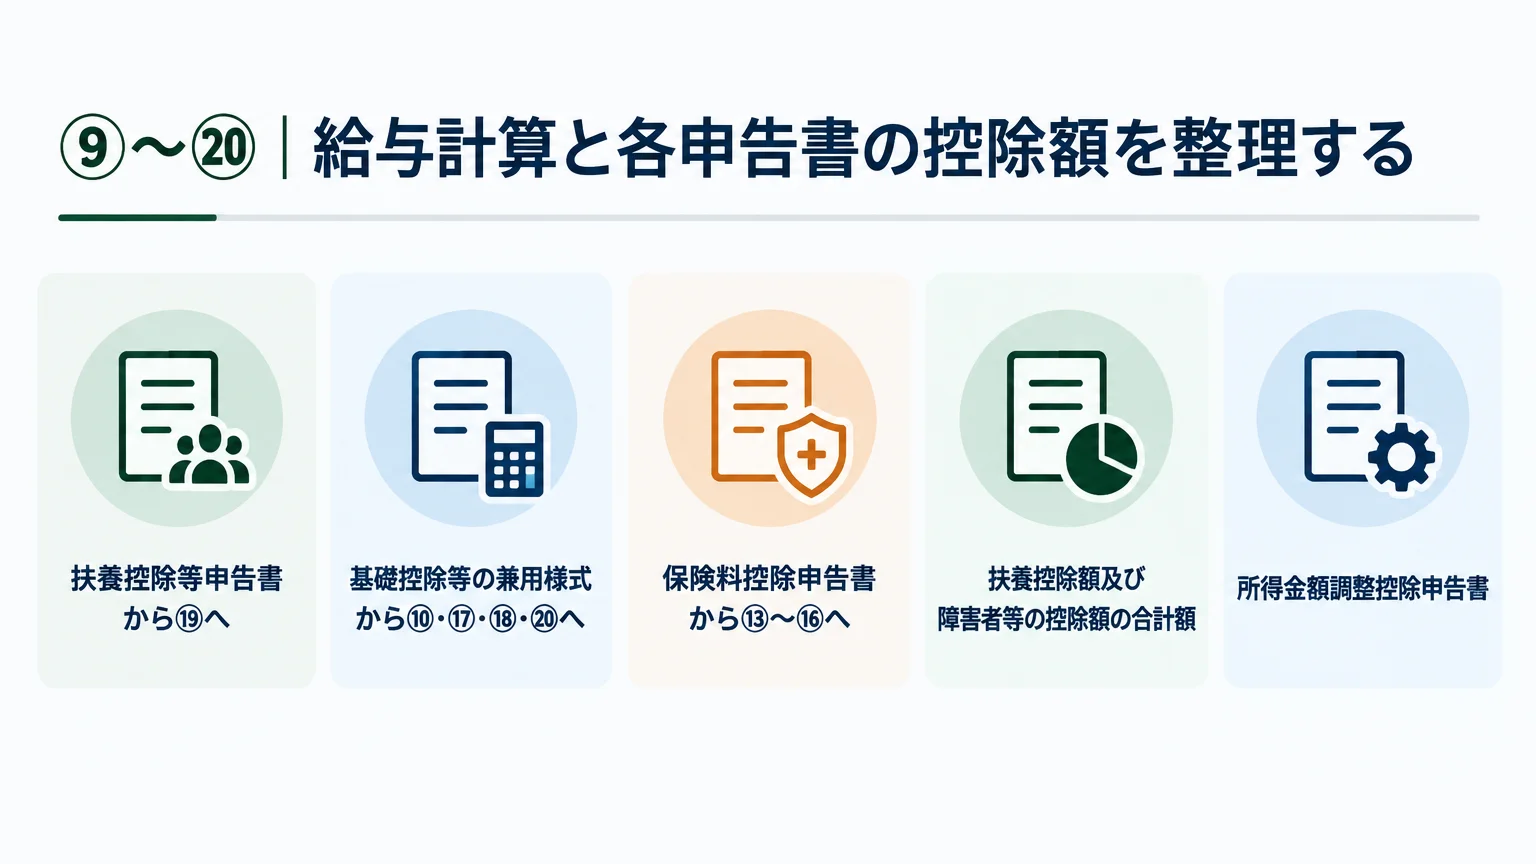
ここからは、国税庁の手順書と同じ順番で年末調整欄を埋めます。申告書の記入内容をそのまま写す欄と、申告書で適用要件を確認した後に会社側で計算する欄を分けるのがポイントです。
扶養控除等申告書から⑲へ
扶養控除等申告書に基づき、控除対象扶養親族、障害者、寡婦、ひとり親、勤労学生などの状況を源泉徴収簿の「扶養控除等の申告・各種控除額」欄へ反映します。その内容から求めた扶養控除額及び障害者等の控除額の合計額を⑲に記入します。
基礎控除等の兼用様式から⑩・⑰・⑱・⑳へ
| 申告書で確認する部分 | 源泉徴収簿 | 転記・計算の要点 |
|---|---|---|
| 所得金額調整控除申告書 | ⑩ 所得金額調整控除額 | 申告書で適用要件を確認し、⑦の給与等総額を基に会社側で計算する |
| 配偶者控除等申告書 | ⑰ 配偶者(特別)控除額 | 配偶者控除額または配偶者特別控除額を転記する |
| 特定親族特別控除申告書 | ⑱ 特定親族特別控除額 | 申告書で確定した控除額を転記する |
| 基礎控除申告書 | ⑳ 基礎控除額 | 申告書の基礎控除の額を転記する |
配偶者控除等申告書に記載された「配偶者の本年中の合計所得金額の見積額」は、源泉徴収簿の「配偶者の合計所得金額」欄にも記録します。なお、⑩の所得金額調整控除額は申告書に記載された数字を無条件に写す欄ではありません。申告書で適用の有無を確かめたうえで、令和8年分の給与等総額から計算します。
保険料控除申告書から⑬〜⑯へ
| 源泉徴収簿 | 記入する額 | 混同しやすい点 |
|---|---|---|
| ⑫ 給与等からの控除分 | ②と⑤の合計 | 申告書からではなく、給与・賞与から控除した記録から集計する |
| ⑬ 申告による社会保険料の控除分 | 本人が直接支払った対象保険料等の申告額 | 給与から既に控除した分を重ねて入れない |
| ⑭ 申告による小規模企業共済等掛金の控除分 | 保険料控除申告書で確認した控除分 | 給与等から控除済みの掛金との二重計上を避ける |
| ⑮ 生命保険料の控除額 | 保険料控除申告書で計算済みの控除額 | 支払保険料の合計額ではなく、控除額を転記する |
| ⑯ 地震保険料の控除額 | 保険料控除申告書で計算済みの控除額 | 旧長期損害保険料支払額は、⑯とは別の専用欄にも記録する |
年調ソフトを使った申告書データにも当日確認が必要です。 国税庁は2026年10月22日、令和8年分年調ソフトについて、一定の条件で扶養親族の所得見積額が0円となり、所得金額調整控除額や生命保険料控除額が正しく算定されない場合があると公表しました。該当する可能性がある場合は、令和8年分年調ソフトに関する事象についてを確認し、申告書データと証明資料を照合してから源泉徴収簿へ反映してください。公表資料では、修正版を令和8年11月中旬頃に再リリースする予定とされています。
⑨〜㉓|給与所得控除後から算出所得税額まで計算する
控除額の転記が終わったら、年税額の計算に入ります。ここで令和7年分以前の表を使うと結果がずれるため、必ず令和8年分「3 年税額の計算」に収録された表と速算表を使います。
⑨・⑩・⑪の順で給与所得を確定
- ⑦の給与等総額を「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」に当てはめ、⑨「給与所得控除後の給与等の金額」を求めます。
- 所得金額調整控除の適用を受ける人は、⑩=(⑦の本年分給与総額-850万円)×10%で計算します。⑦が1,000万円を超える場合は1,000万円として計算し、控除額は最高15万円です。算出額の1円未満は切り上げます。
- 適用を受ける人は⑨から⑩を差し引き、⑪「給与所得控除後の給与等の金額(調整控除後)」を求めます。適用を受けない人は、⑨の金額をそのまま⑪へ記入します。
申告書に適用の記載があることだけで終えず、対象要件と⑦の金額を確認して⑩を計算してください。
㉑は⑫〜⑳の合計、㉒は1,000円未満切り捨て
⑫から⑳までを合計し、㉑「所得控除額の合計額」に記入します。式は次のとおりです。
㉑ = ⑫ + ⑬ + ⑭ + ⑮ + ⑯ + ⑰ + ⑱ + ⑲ + ⑳
次に、⑪から㉑を差し引いて㉒「差引課税給与所得金額」を求めます。㉒に1,000円未満の端数がある場合は、その端数を切り捨てます。この端数処理は、後段の㉖に行う100円未満の切り捨てとは別です。
令和8年分の速算表で㉓を求める
㉒の金額を「令和8年分の年末調整のための算出所得税額の速算表」に当てはめ、㉓「算出所得税額」を計算します。前年の速算表や給与ソフト内の旧年設定を流用しないでください。手計算をExcelで確かめる場合も、シート名に「令和8年用」とあることを先に確認します。
㉔〜㉖|住宅ローン控除後の年調年税額を出す
住宅借入金等特別控除額は㉔へ
住宅借入金等特別控除の対象者は、住宅借入金等特別控除申告書で確認した控除額を㉔へ記入します。申告書側の欄番号は居住開始年などによって異なるため、「申告書の○番を必ず転記」と一律に決めず、該当する年分・様式の「住宅借入金等特別控除額」を確認します。
㉕がマイナスなら0、㉖は100円未満を切り捨て
年調所得税額と年調年税額は、次の順で求めます。
- ㉕ 年調所得税額 = ㉓ 算出所得税額 − ㉔ 住宅借入金等特別控除額
- ㉓より㉔が大きく、計算結果がマイナスになる場合は㉕を0とします。
- ㉖ 年調年税額 = ㉕ 年調所得税額 × 102.1%
- ㉖の計算結果に100円未満の端数がある場合は切り捨てます。
端数処理だけを確かめる計算例
これは国税庁の設例の氏名・金額を流用したものではなく、計算順を確認するための架空例です。㉓が100,000円、㉔が20,000円なら、㉕は80,000円です。80,000円×102.1%=81,680円となるため、100円未満を切り捨て、㉖は81,600円です。
住宅借入金等特別控除を受けない人は、㉓の算出所得税額がそのまま㉕になります。㉔が空欄だから㉕・㉖も空欄にする、という処理ではありません。
㉗〜㉞|超過額と不足額を分けて精算する
年調年税額㉖が確定したら、毎月の徴収税額の合計⑧と比べます。ここで符号を逆にすると、還付すべき人から追加徴収する誤りにつながります。
| 比較結果 | 判定 | 記入先 |
|---|---|---|
| ⑧の方が㉖より大きい | 徴収済み税額が多いので超過額 | 差額を㉗に「超過額」として記入し、㉘〜㉜の該当欄で充当・還付を記録 |
| ㉖の方が⑧より大きい | 徴収済み税額が少ないので不足額 | 差額を㉗に「不足額」として記入し、㉝・㉞の該当欄で徴収を記録 |
| ⑧と㉖が同額 | 過不足なし | 差額が生じないことを確認 |
超過額は㉘〜㉜で追う
- ㉘:本年最後の給与から徴収する税額に充当する金額
- ㉙:未払給与に係る未徴収の税額に充当する金額
- ㉚:差引還付する金額
- ㉛:本年中に還付する金額
- ㉜:翌年において還付する金額
すべての欄を機械的に埋めるのではなく、その人の精算方法に該当する欄を使います。国税庁は、年末調整による精算方法として、本年最後に支払う給与について通常の税額計算を省略する方法と、通常どおり税額計算をしてから精算する方法の両方を説明しています。会社が採用する処理と源泉徴収簿の記録を一致させてください。
不足額は㉝・㉞で追う
- ㉝:本年最後の給与から徴収する金額
- ㉞:翌年に繰り越して徴収する金額
不足額は、年末調整をする月分の給与から徴収し、なお残る場合はその後に支払う給与から順次徴収するのが国税庁の説明です。個別事情による徴収繰延べには別の手続があるため、会社の判断だけで翌年へ回さず、令和8年分「4 過不足額の精算」を確認してください。
超過・不足の判定例
これも計算方向を確かめる架空例です。⑧が90,000円、㉖が81,600円なら、⑧の方が8,400円多いため超過額です。反対に⑧が75,000円なら、㉖との差6,600円が不足額です。㉗には金額だけでなく、「超過額」か「不足額」かを分かるように記入します。
令和9年分との取り違えを3点で防ぐ
2026年の年末調整で注意したいのが、A2-2の先頭にある令和9年分を開いてしまうミスです。次の3点を作業開始時と保存時に確認します。
- 帳票上部の年分:「令和8年分」と表示されているか
- リンク先のファイル名:通常PDFは「2026bun_03.pdf」、入力用PDFは「2026bun_03_input.pdf」か
- 対象となる給与:令和8年中の給与について行う令和8年分の年末調整か
令和9年分の源泉徴収簿は、令和9年の月々の源泉徴収記録に使う別様式です。令和8年分の年末調整計算を令和9年分の様式へ移し替える必要はありません。入力ファイルの保存名にも「R8」「2026」など社内で識別できる年分を入れ、翌年分と同じフォルダで上書きしない運用が安全です。
書き間違いを防ぐ4つの照合ポイント
1.⑧と㉖の大小を逆に読む
❌ ㉖が⑧より小さいのに不足額とする
⭕ ⑧が大きければ超過額、㉖が大きければ不足額とする
2.保険料を⑫と⑬へ二重計上する
❌ 給与から控除した社会保険料を、申告による社会保険料として⑬にも入れる
⭕ 給与・賞与からの控除分は⑫、本人が直接支払って申告した対象額は⑬に分ける
3.住宅借入金等特別控除の後で102.1%を掛けない
❌ ㉓をそのまま㉖へ写す
⭕ ㉓から㉔を差し引いて㉕を出し、㉕に102.1%を乗じ、100円未満を切り捨てて㉖にする
4.令和9年分や前年の計算表を混ぜる
❌ A2-2で最初に見えた年分や、社内フォルダに残った前年ファイルを使う
⭕ 帳票の年分、ファイル名、年末調整の対象年を照合し、令和8年分の表・速算表だけを使う
よくある質問
源泉徴収簿は国税庁の様式でなければなりませんか?
いいえ。国税庁は、源泉徴収簿は法令で定められたものではなく、毎月の源泉徴収の記録などが分かり、年末調整にも使える給与台帳等であれば利用して差し支えないと案内しています。ただし、必要な記録を後から確認できる状態にしてください。
源泉徴収簿を税務署へ提出しますか?
通常の源泉徴収簿は、会社が源泉徴収事務に使う帳簿であり、従業員へ交付する源泉徴収票とは異なります。給与の支払者が過納額を還付できず、税務署へ年末調整過納額の還付請求をするなど、特定の手続では源泉徴収簿の写しが必要になる場合があります。
年末調整はいつ行いますか?
国税庁の公式な案内は、「本年最後に給与の支払をする時に行うことになっていますので、通常は12月」です。会社の締め日だけで固定せず、最後に支払う給与と対象者の状況を確認します。年末調整全体の進行は、令和8年分の年末調整を会社が行う6手順も参照してください。
㉕がマイナスになったらどう書きますか?
㉓の算出所得税額より㉔の住宅借入金等特別控除額が大きい場合、㉕「年調所得税額」は0とします。マイナス額をそのまま㉕や㉖へ記入しません。
中途入社者の前職分はどこで確認しますか?
年の中途で就職し、就職前の勤務先へ扶養控除等(異動)申告書を提出して給与を受けていた人は、前職分の給与と源泉徴収税額を給与所得の源泉徴収票等で確認します。確認できるまでは年末調整を見合わせます。本人の記憶だけで補完せず、判断が難しい場合は所轄税務署または税理士へ相談してください。
給与ソフトがなくても計算できますか?
国税庁は通常PDF、入力用PDF、年末調整計算シートを公開しています。手書きでも計算できますが、年分、転記元、端数処理を一つずつ照合してください。Excelの年末調整計算シートを使う場合も、入力した給与総額や扶養親族等の情報が申告書・給与台帳と一致するかを最終的に確認します。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- A2-2 給与所得・退職所得に対する源泉徴収簿の作成(国税庁、参照日:2026年10月27日)
- 令和8年分 給与所得に対する源泉徴収簿(国税庁、参照日:2026年10月27日)
- 源泉徴収簿を使用した年末調整の手順(令和8年分)(国税庁、参照日:2026年10月27日)
- 令和8年分 年末調整とは(国税庁、参照日:2026年10月27日)
- 令和8年分 3 年税額の計算(国税庁、参照日:2026年10月27日)
- 令和8年分 4 過不足額の精算(国税庁、参照日:2026年10月27日)
- 年末調整計算シート(国税庁、参照日:2026年10月27日)
結論と次の一歩
源泉徴収簿の書き方で重要なのは、月次記録、申告書の控除額、年税額の計算、過不足額の精算を混ぜないことです。①〜⑧を締め、⑨〜⑳を順番に埋め、㉑〜㉖を計算し、最後に㉗〜㉞の該当欄へ精算内容を記録します。
- 帳票上部とファイル名で「令和8年分」を確認する
- 給与台帳の①〜⑧と、各申告書に基づく⑩・⑬〜⑳・㉔を突き合わせる
- ㉒の1,000円未満、㉖の100円未満という2種類の端数処理と、⑧・㉖の大小関係を別の担当者または計算シートで検算する
税額の個別判断、申告書の作成依頼、例外的な還付・徴収手続は、所轄税務署または税理士へ相談してください。株式会社Uravationは税務書類の作成・提出代行を行うものではありません。バックオフィス業務のAI導入や業務設計に関する相談は、お問い合わせフォームで受け付けています。
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事は2026年10月27日時点の国税庁公表資料に基づく一般的な情報です。税制、様式、計算ツールの内容は更新される場合があります。実際の年末調整では、対象者ごとの申告内容と最新の国税庁資料を確認し、判断が難しい場合は所轄税務署または税理士へご相談ください。本記事は個別の税務判断や税務書類の作成・提出を代行するものではありません。