2026年11月13日時点の国税庁の説明で年末調整の対象外になるのは、本年中の主たる給与の収入金額が2,000万円を超える人、災害減免法で給与の源泉所得税の徴収猶予か還付を受けた人、ほかの勤め先に扶養控除等申告書を出している人と年末調整までにこの申告書を出していない人(乙欄の人)、例外に当たらない年の途中の退職者、非居住者、日雇労働者など(丙欄の人)の6つです。国税庁の「令和8年分 年末調整のしかた」の表がこの6つを挙げていて、タックスアンサーNo.2665も、年末調整の対象を「給与所得者の扶養控除等(異動)申告書」を年末調整を行う日までに提出している一定の人としています。
中途入社の社員で迷いやすいのは、前職の給与です。今の会社の年末調整に合わせるのは、前の勤め先に扶養控除等申告書を出して受けた給与で、その金額を前の勤め先の源泉徴収票などで確かめられるまでは、その人の年末調整を見合わせます。前の勤め先に申告書を一度も出さず、乙欄で受けた給与は、この条件に当たりません。
その年の途中まで個人事業主で、就職前の給与がない人は、ほかの対象外要件に当たらなければ、今の会社が支払う給与を年末調整します。事業所得そのものの税額は年末調整では精算しませんが、事業所得の見積額は基礎控除申告書の合計所得金額に含めます。本人が確定申告をする予定でも、年末調整の対象なら会社は年末調整をします。
最終更新:2026年11月13日。この記事は、国税庁のタックスアンサー(No.2665・No.2674 など)と「令和8年分 年末調整のしかた」、所得税法の条文などを読んで、総務・経理の担当者と中途入社の社員向けに整理したものです。資料はすべて2026年11月13日時点で取得した公表物で、例はすべて想定例です。
年末調整の対象になる人・ならない人|国税庁の表と、年の途中の退職・非居住者
年末調整は、原則として給与の支払者に扶養控除等(異動)申告書を出している人の全員について行い、例外的に対象とならない人がいます(令和8年分 年末調整のしかた p.5〜6)。国税庁の表を、言葉を変えずに写すと次のとおりです。右の列は当社の補足です。
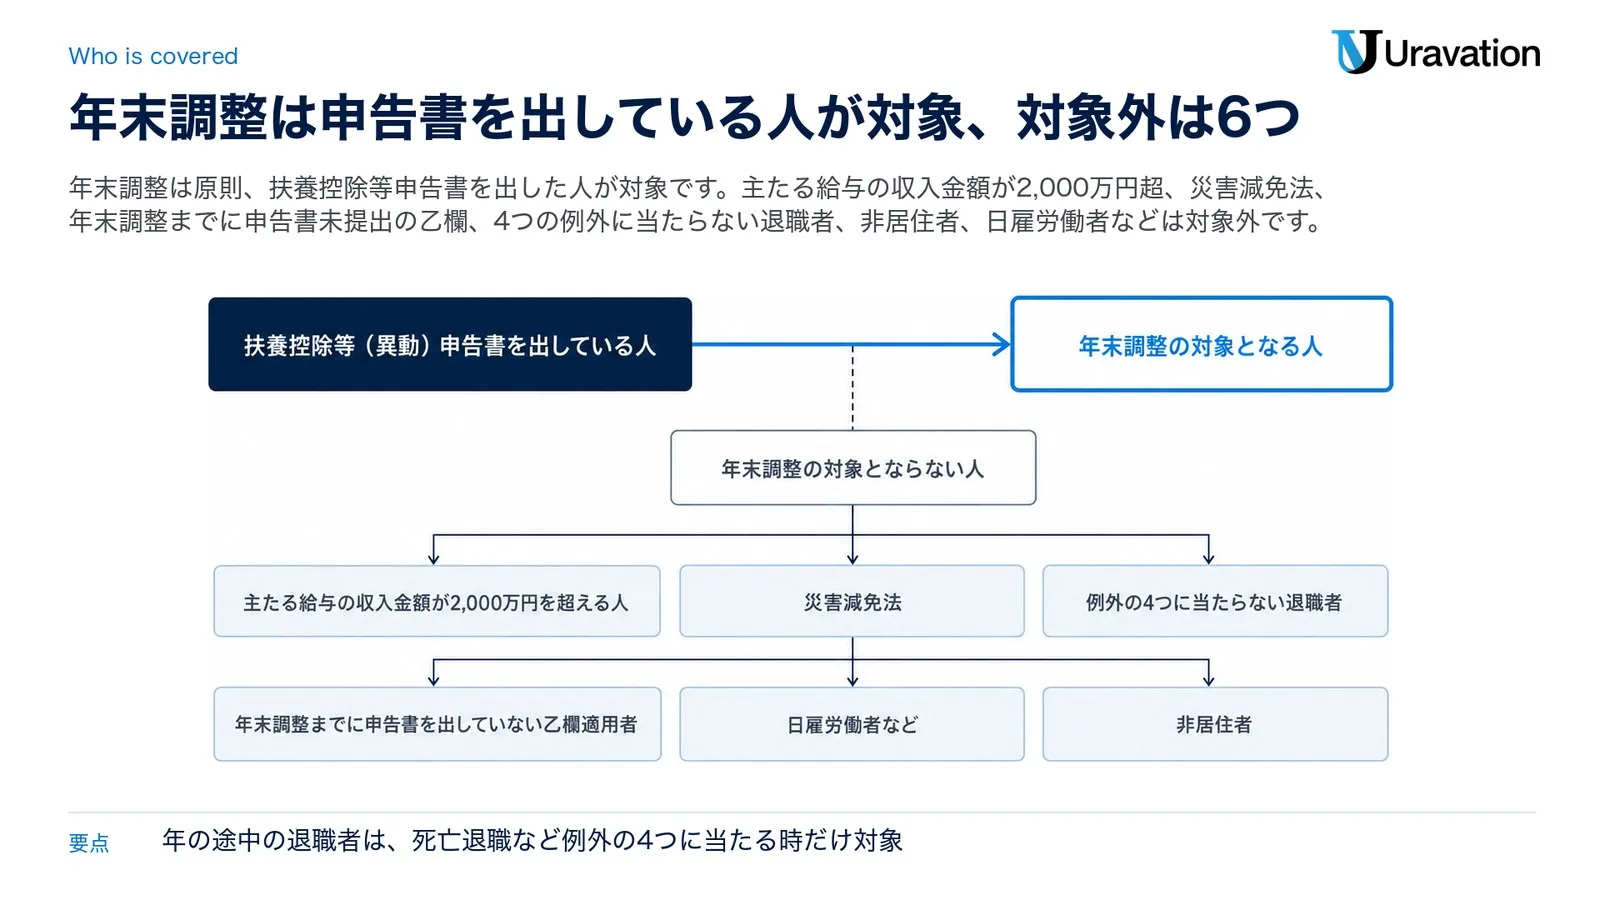
年末調整の対象となる人
| 国税庁の表(令和8年分 年末調整のしかた p.5〜6) | 補足(当社の説明) |
|---|---|
| (1)1年を通じて勤務している人 | 扶養控除等申告書をその会社に出していることが前提です。 |
| (2)年の中途で就職し、年末まで勤務している人 | 前の勤め先の給与を合わせるかどうかは、後の節で扱います。 |
| (3)年の中途で退職した人のうち、次の人 ① 死亡により退職した人 ② 著しい心身の障害のため退職した人で、その退職の時期からみて、本年中に再就職ができないと見込まれる人 ③ 12月中に支給期の到来する給与の支払を受けた後に退職した人 ④ いわゆるパートタイマーとして働いている人などが退職した場合で、本年中に支払を受ける給与の総額が136万円以下である人(退職後本年中に他の勤務先等から給与の支払を受けると見込まれる場合を除きます。) |
この4つは、退職の時に年末調整をします(同 p.6)。136万円は令和8年分の資料の数字です。 |
| (4)年の中途で、海外の支店へ転勤したことなどの理由により、非居住者となった人(非居住者とは、国内に住所も1年以上の居所も有しない人をいいます。) | 非居住者となった時に年末調整をします(同 p.6)。 |
年末調整の対象とならない人
| 国税庁の表(同 p.5〜6) | 補足(当社の説明) |
|---|---|
| (1)左欄に掲げる人のうち、本年中の主たる給与の収入金額が2,000万円を超える人 | 「左欄」は上の表のことです。前職の給与を合わせて判定する場面があります(次の節)。 |
| (2)左欄に掲げる人のうち、災害により被害を受けて、「災害被害者に対する租税の減免、徴収猶予等に関する法律」の規定により、本年分の給与に対する源泉所得税及び復興特別所得税の徴収猶予又は還付を受けた人 | その年分の確定申告書を出す人で、年末調整の規定は適用されません(災害減免法第3条第6項)。 |
| (3)2か所以上から給与の支払を受けている人で、他の給与の支払者に扶養控除等(異動)申告書を提出している人や、年末調整を行うときまでに扶養控除等(異動)申告書を提出していない人(月額表又は日額表の乙欄適用者) | 乙欄で源泉徴収されている人です。1か所だけで働く人には、下の注意事項1のとおり出してもらいます。 |
| (4)年の中途で退職した人で、左欄の(3)に該当しない人 | 例外の4つに当たらない退職者です。同じ年に再就職した人は、新しい勤め先で前の勤め先の給与を含めて年末調整をするのが原則です(タックスアンサーNo.1910)。 |
| (5)非居住者 | 所得税法は、国内に住所を有し、又は現在まで引き続いて1年以上居所を有する個人を居住者、それ以外を非居住者としています(第2条第1項第3号・第5号)。 |
| (6)継続して同一の雇用主に雇用されないいわゆる日雇労働者など(日額表の丙欄適用者) | 丙欄は日雇賃金に使う欄です(タックスアンサーNo.2511)。 |
表の下の〔注意事項〕は3つです(同 p.6)。1つ目は、1か所から給与を受ける人が年末調整を行う時までに扶養控除等申告書を出していなければ、出すよう指導すること。2つ目は、年末調整の対象とならない人は自分で確定申告をして税額を精算することになるので、期限までに住所地の所轄税務署長へ確定申告書を出すよう指導すること。3つ目は、外国人の労働者でも、居住者になる人はこの表で判定することです。2つ目の確定申告を一人ひとりがしなければならないかは、タックスアンサーNo.1900の条件で決まります(前職の給与を扱う節で写します)。
タックスアンサーNo.2665(令和8年4月1日現在法令等)は書き方が違い、12月の年末調整から除かれる人を2,000万円超と災害減免法の2つ、年の中途で行う年末調整の対象を5つと書き分けています(12月の対象には青色事業専従者も含む)。この記事は、6つを並べた年末調整のしかたの表を基準にします。
年の途中で退職した人
国税庁の令和8年分 年末調整Q&A(問1)は、定年退職して再就職先が決まらず、雇用保険の失業等給付を受ける予定の人は上の①〜④のどれにも当たらないので、在職中の給与について年末調整を行うことはできないと答えています(失業等給付は非課税)。
再就職しないまま年を越した人は、所得税などを納め過ぎている場合、翌年になってから確定申告をすれば還付を受けられます。この申告は、中途退職した年の翌年以降5年以内に出せます(タックスアンサーNo.1910)。
会社全体の年末調整の流れは、補助金ナビの令和8年分 年末調整のやり方にまとめています。
主たる給与の収入金額が2,000万円を超える人|前職の分も合わせて判定する
年末調整の対象とならない人の(1)は、「本年中の主たる給与の収入金額が2,000万円を超える人」です。主たる給与とは、扶養控除等申告書を出している人に支払う給与のことで(タックスアンサーNo.2520)、ほかの勤め先から従たる給与(乙欄)として受ける給与は、ここに入りません。
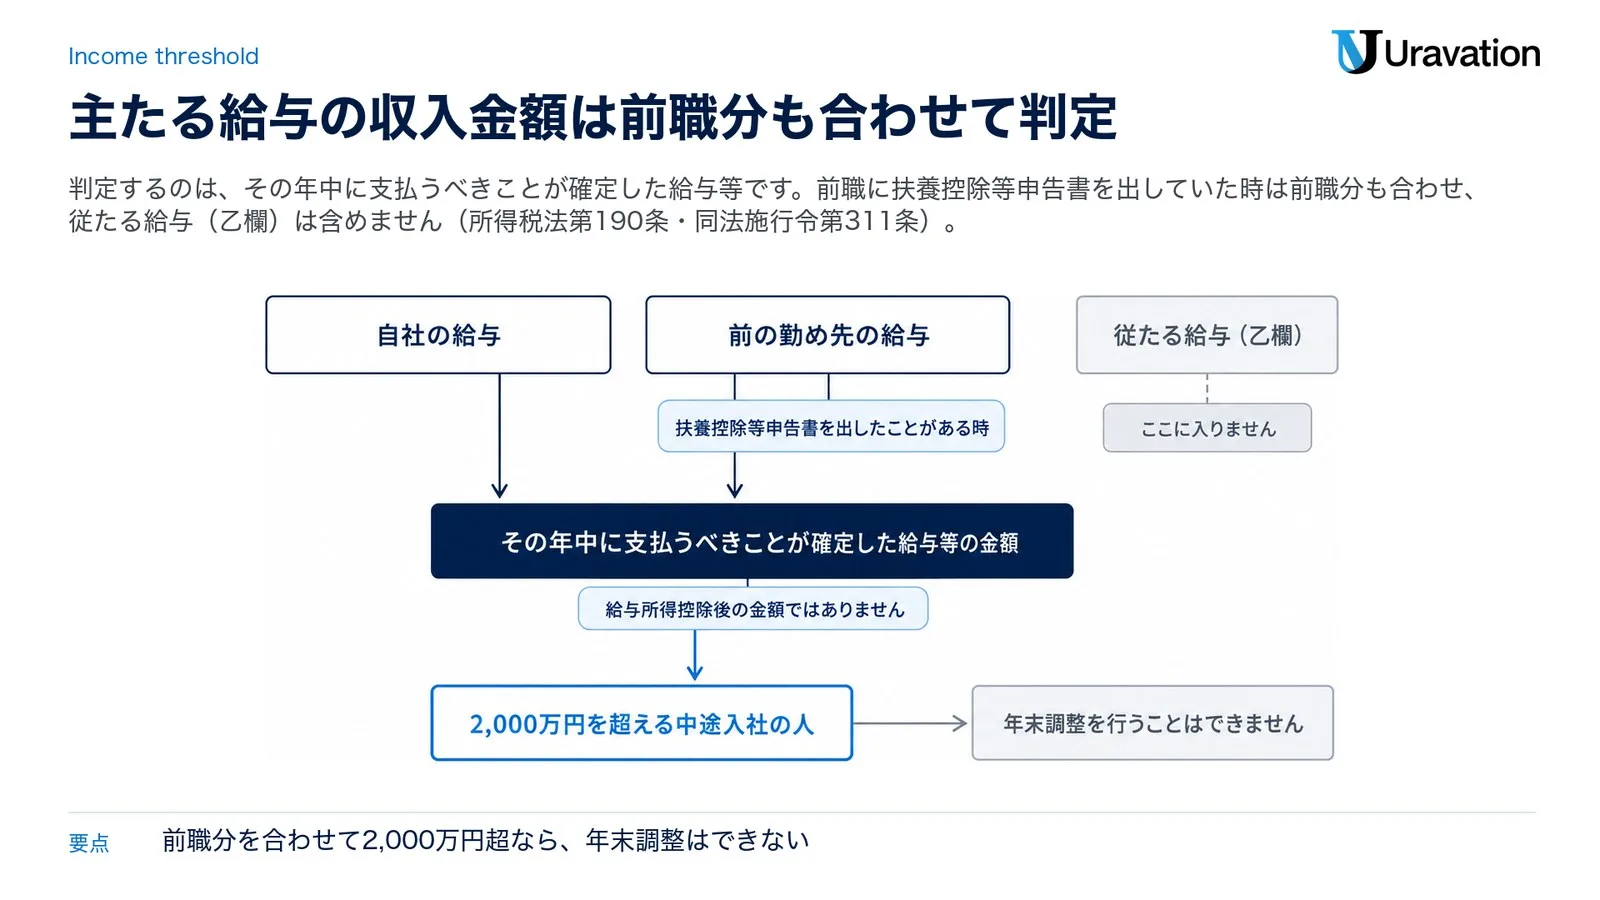
同じ基準を、タックスアンサーNo.2665は「1年間に支払うべきことが確定した給与の総額が2,000万円を超える人」と書き、所得税法第190条は「その年中に支払うべきことが確定した給与等の金額が二千万円以下であるもの」を年末調整の対象にする形で書いています。比べるのは給与の収入金額で、給与所得控除後の金額ではありません。給与等には賞与も含まれ(所得税法第28条)、まだ払っていなくても、その年に支払うことが確定した給与は、その年の年末調整の対象です(タックスアンサーNo.2668)。
中途入社なら、前の勤め先の分も合わせる
所得税法第190条第1号は、本人がその年にほかの勤め先へ扶養控除等申告書を出したことがある時、その勤め先が支払うべきことが確定した給与(主たる給与等の支払者でなくなる日までの分。所得税法施行令第311条)を含めて計算するとしています。2,000万円を超えるかどうかも、この合わせた金額で見ます。
国税庁の質疑応答事例(令和7年8月1日現在の法令・通達等で作成)は、前の勤め先と自社の給与を合計すると2,000万円を超える中途入社の人について、「その年中に支払うべきことが確定した給与等の金額が2,000万円を超えるため、年末調整を行うことはできません」と答えています。この場合、自社が作る源泉徴収票の支払金額に、前の勤め先の給与を足して書く必要はないとしています。
2,000万円を超えた人の確定申告と源泉徴収票
確定申告の側では、タックスアンサーNo.1900が「給与の年間収入金額が2,000万円を超える人」を、確定申告をしなければならない人の1つ目に挙げています。前置きには「確定申告をすれば税金が還付される人は除きます」とあります。年末調整の判定(主たる給与)とは書き方が違うので、本人の申告の要否はNo.1900の文で確かめ、迷う時は所轄の税務署に聞いてください。
会社は、居住者である受給者には年末調整をしない人にも源泉徴収票を作って渡します。国税庁の令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引は、居住者である全ての受給者について、令和9年2月1日まで(年の途中で退職した人は退職の日以後1か月以内)に交付するよう求めています。非居住者への給与等は「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」で扱います。
扶養控除等申告書を出していない人|甲欄・乙欄・丙欄の違い
毎月の給与から源泉徴収する税額は、源泉徴収税額表の月額表か日額表で求め、扶養控除等申告書を出しているかどうかなどで使う欄が変わります(タックスアンサーNo.2511)。その人がどの欄で源泉徴収されているかを見ると、年末調整の対象かどうかの見当がつきます。
| 欄 | 使う給与(タックスアンサーNo.2511の説明) | 年末調整(当社の整理) |
|---|---|---|
| 甲欄 | 「給与所得者の扶養控除等申告書」を提出している人に支払う給与 | 対象。ただし2,000万円超など、表の例外に当たる人を除く |
| 乙欄 | その他の人に支払う給与 | 年末調整までにこの勤め先へ申告書を出していない人は対象外。1か所だけで働く人が年末調整までに出した場合は、その会社が払った乙欄分も通算する |
| 丙欄 | 日雇賃金。日々雇い入れられる人の、労働した日又は時間によって算定される給与等で、労働した日ごとに支払を受けるもの(1か所の勤務先から継続して2か月を超えて支払われた場合の、2か月を超える部分の期間の分は含まれない) | 対象とならない(表の(6)) |
出典:タックスアンサーNo.2511・No.2514、令和8年分 年末調整のしかた p.5〜6、所得税法第185条第1項第1号〜第3号。
パートやアルバイトでも、使う欄の決まりは一般の社員と同じです。ただ、日給や時間給で払い、あらかじめ雇用契約の期間が2か月以内と決まっている時などは丙欄を使います。契約の延長や再雇用で2か月を超えた日からは、丙欄を使えません(タックスアンサーNo.2514)。
扶養控除等申告書を出せるのは1か所だけです(所得税法第194条。支払者が2以上ある時は主たる給与等の支払者に、毎年最初に給与の支払を受ける日の前日までに出す)。2か所で同時に働く人は、申告書を出した勤め先の給与が主たる給与(甲欄)、もう1か所の給与が従たる給与(乙欄)で、No.2520は「原則として従たる給与については年末調整できませんので、所得者本人が確定申告することにより」精算を行う必要があるとしています。
申告書の出し忘れは、年末調整までに出してもらう
1か所だけで働く人が申告書を出していない時は、年末調整を行う時までに出すよう伝えます(国税庁の注意事項1)。入社のあとしばらく申告書が出ておらず、乙欄で源泉徴収していた人も、出してもらえば、その会社がその年に払った乙欄の給与と甲欄の給与を通算して年末調整をします(所得税基本通達190-2の(1)。丙欄の給与は同じく(2))。
扶養控除等申告書の欄の書き方は、令和9年分の様式を使って令和9年分 扶養控除等申告書の書き方にまとめています。
年の途中で就職した人|前職の給与を合わせるのは申告書を出して受けた分
年の途中で就職し、年末まで勤める人は年末調整の対象です。気をつけるのは、その年に前の勤め先から受けた給与の扱いで、タックスアンサーNo.2674は会社が確かめる順番を次のように書いています。
- 就職前に、その年中にほかの会社などから給与の支払を受けたことがあったかどうかを確認する。ほかの会社などに扶養控除等(異動)申告書を提出して支払を受けた給与がある人は、それらの給与を含めて年末調整を行う必要がある。
- ほかの会社などから支払を受けた給与の金額や、その給与から徴収された所得税や社会保険料の額を、本人が交付を受けた「給与所得の源泉徴収票」などで確認する。
- この確認ができないときは年末調整を行うことはできず、本人が確定申告で精算することになる。
「令和8年分 年末調整のしかた」も、前職分の給与と徴収税額は源泉徴収票などで確認し、「その確認ができるまではその人の年末調整は見合わせてください」としています(p.35〜36)。前職分をいったん外して、今の会社の分だけで先に年末調整を済ませる扱いはしません。
合わせる範囲は、前の節で見た所得税法第190条第1号と同法施行令第311条で決まっています。前の勤め先に途中から申告書を出していた人は、出す前に乙欄や丙欄で受けた分も含めて通算します(所得税基本通達190-2の(3))。
基礎控除や扶養控除などは、働いた月数であん分しません。No.2674は、3月に学校を卒業して4月から就職した人の例で、控除の全額が認められるとしています。
前職の源泉徴収票が届かない時
年の途中で辞めた人の源泉徴収票は、前の勤め先が退職の日以後1か月以内に本人へ渡す物です(所得税法第226条)。期限を過ぎても渡されない時は、本人が所轄の税務署長に「源泉徴収票不交付の届出書」を出せます(国税庁「F5-4 源泉徴収票不交付の届出手続」。受け取った票の再発行はこの手続の対象外)。本人と会社の動き方は、前職の源泉徴収票と年末調整の記事で順に説明しています。
前職分を合わせた時は、自社の源泉徴収票の支払金額に前職分を含め、摘要欄に前の勤め先の名称や退職した年月日、前の勤め先が払った給与の額などを書きます(法定調書の手引)。欄ごとの書き方は令和8年分 源泉徴収票の書き方、源泉徴収簿への集計は源泉徴収簿の書き方にあります。
前職の源泉徴収票が乙欄・丙欄の時|合わせる給与と合わせない給与の分かれ目
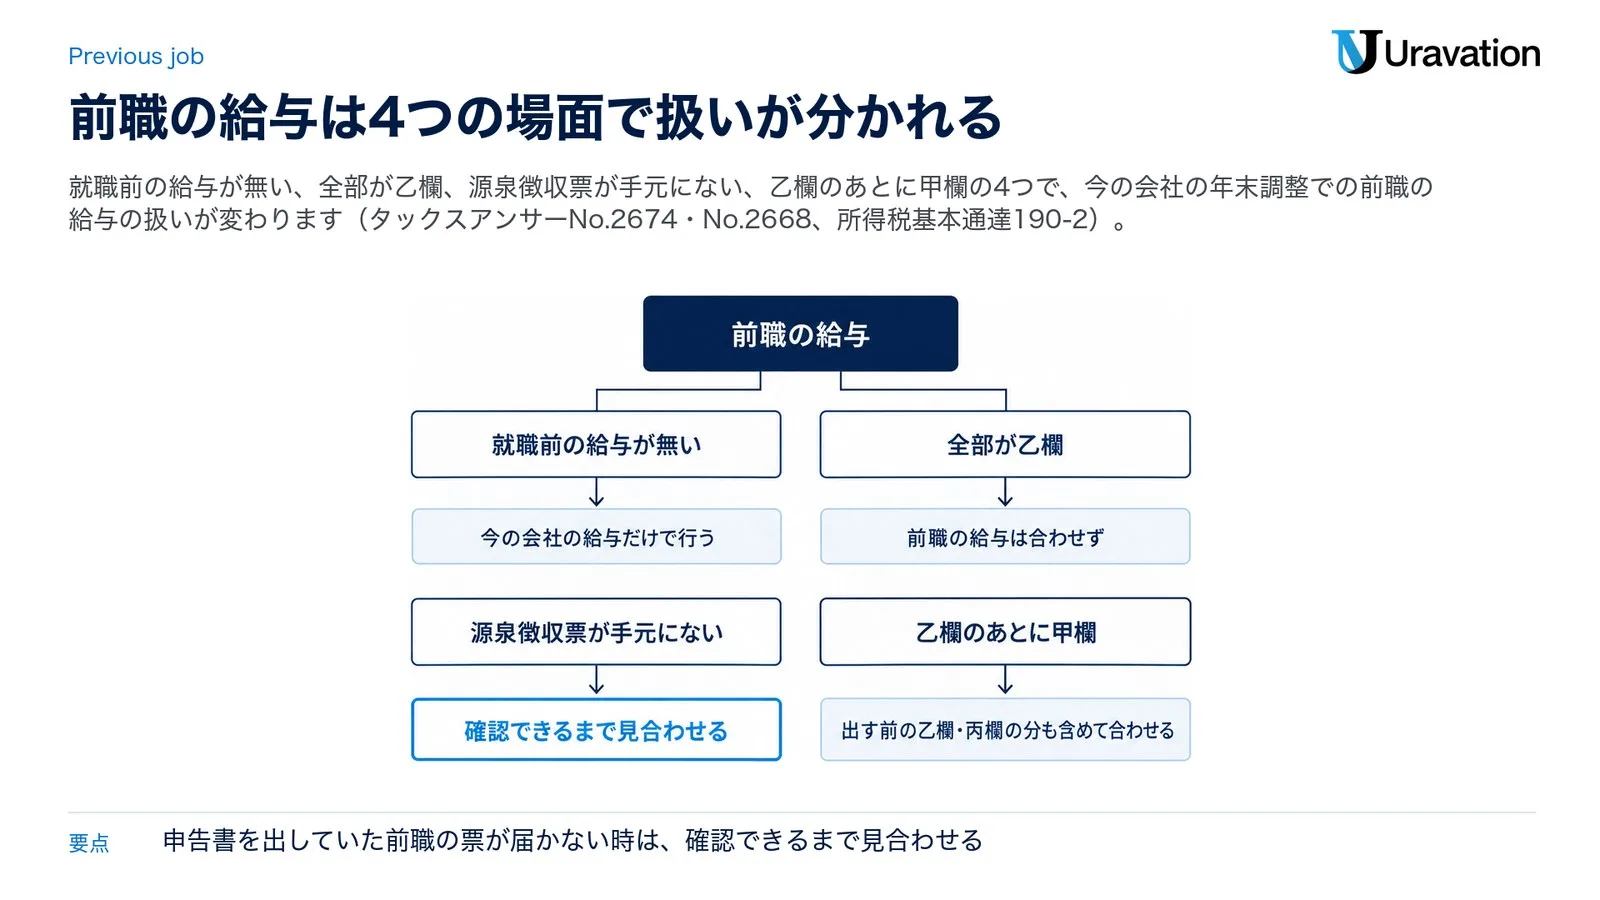
「前職の票がない」「前職の票はあるが乙欄」という言い方には、扱いの違う場面が混ざっています。今の会社の年末調整で前職の給与をどうするかを、4つに分けると次のとおりです。
| 場面 | 今の会社の年末調整 | 前職の給与の精算 |
|---|---|---|
| (a)その年に、就職前の給与が無い(個人事業主だった、学生だったなど) | 今の会社の給与だけで行う | 前職の給与は無い |
| (b)前の勤め先に扶養控除等申告書を一度も出さずに受けた給与だけがある(全部が乙欄) | 前職の給与は合わせず、今の会社の給与で行う | 本人が確定申告をするかを、No.1900の条件で確かめる |
| (c)前の勤め先に申告書を出して受けた給与があるのに、源泉徴収票が手元にない | 確認できるまで見合わせる。確認できなければ年末調整はできない | 年末調整ができなければ、本人が確定申告で精算する(No.2674) |
| (d)前の勤め先に途中から申告書を出していた(乙欄のあとに甲欄) | 出す前の乙欄・丙欄の分も含めて合わせる | 今の会社の年末調整で精算する |
出典:タックスアンサーNo.2674・No.2668・No.1900、令和8年分 年末調整のしかた p.36、所得税法第190条第1号、所得税基本通達190-2の(3)。
乙欄の給与を合わせない理由
国税庁の文は、前職の給与を合わせる場合を「ほかの会社などに『給与所得者の扶養控除等(異動)申告書』を提出して支払を受けた給与がある人」(No.2674)、「前の会社などに『給与所得者の扶養控除等(異動)申告書』を提出していれば」(No.2668)と書いています。所得税法第190条第1号も、ほかの勤め先へ申告書を出したことがある場合に、その勤め先の給与を含めると定めています。乙欄は申告書を出していない人に払う給与の欄なので(No.2511)、前の勤め先に一度も申告書を出さずに受けた乙欄の給与は、この条件に当たりません。当てはめで迷う時は、所轄の税務署か国税庁の電話相談センターに確かめてください。
乙欄かどうかの見分け方
基準は、本人が前の勤め先に扶養控除等申告書を出していたかどうかです。まず本人に聞き、前の勤め先の源泉徴収票でも確かめます。令和8年分の源泉徴収票の様式(受給者交付用)には「乙欄」という欄があり、法定調書の手引は、受給者に当てはまる欄に「○」を付けるよう求めています。
源泉徴収票には、丙欄の印を付ける欄はありません。前の勤め先で日雇いとして丙欄で源泉徴収されていたかは、本人に働き方を聞いて確かめます。丙欄の給与を今の会社の年末調整でどう扱うかで迷う時は、所轄の税務署に確かめてください。
合わせなかった給与は、確定申告の要否を本人が確かめる
合わせなかった前職の給与は、年末調整されなかった給与です。タックスアンサーNo.1900は、確定申告をしなければならない人の3つ目に「給与を2か所以上から受けていて、かつ、給与の全部が源泉徴収の対象となる場合において、年末調整されなかった給与の収入金額と、各種の所得金額(給与所得、退職所得を除く。)との合計額が20万円を超える人」を挙げ、注で「給与の収入金額の合計額から、所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く。)を差し引いた金額が150万円以下で、さらに各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円以下の人は、申告は不要です」としています。
前置きのとおり、確定申告をすれば税金が還付される人は、申告しなければならない人から除かれます。ただ、還付を受けるには確定申告が要ります(国税庁「還付申告に当たっての注意事項」)。前の勤め先の源泉徴収票はこの申告で使うので、本人に手元で保管してもらいましょう。
その年の途中まで個人事業主だった人|事業の所得は年末調整で精算しない
その年の途中まで個人事業主で、就職前の給与がない人は、前の節の表の(a)に当たります。2,000万円超などほかの対象外要件がなければ、今の会社が支払う給与で年末調整をします。
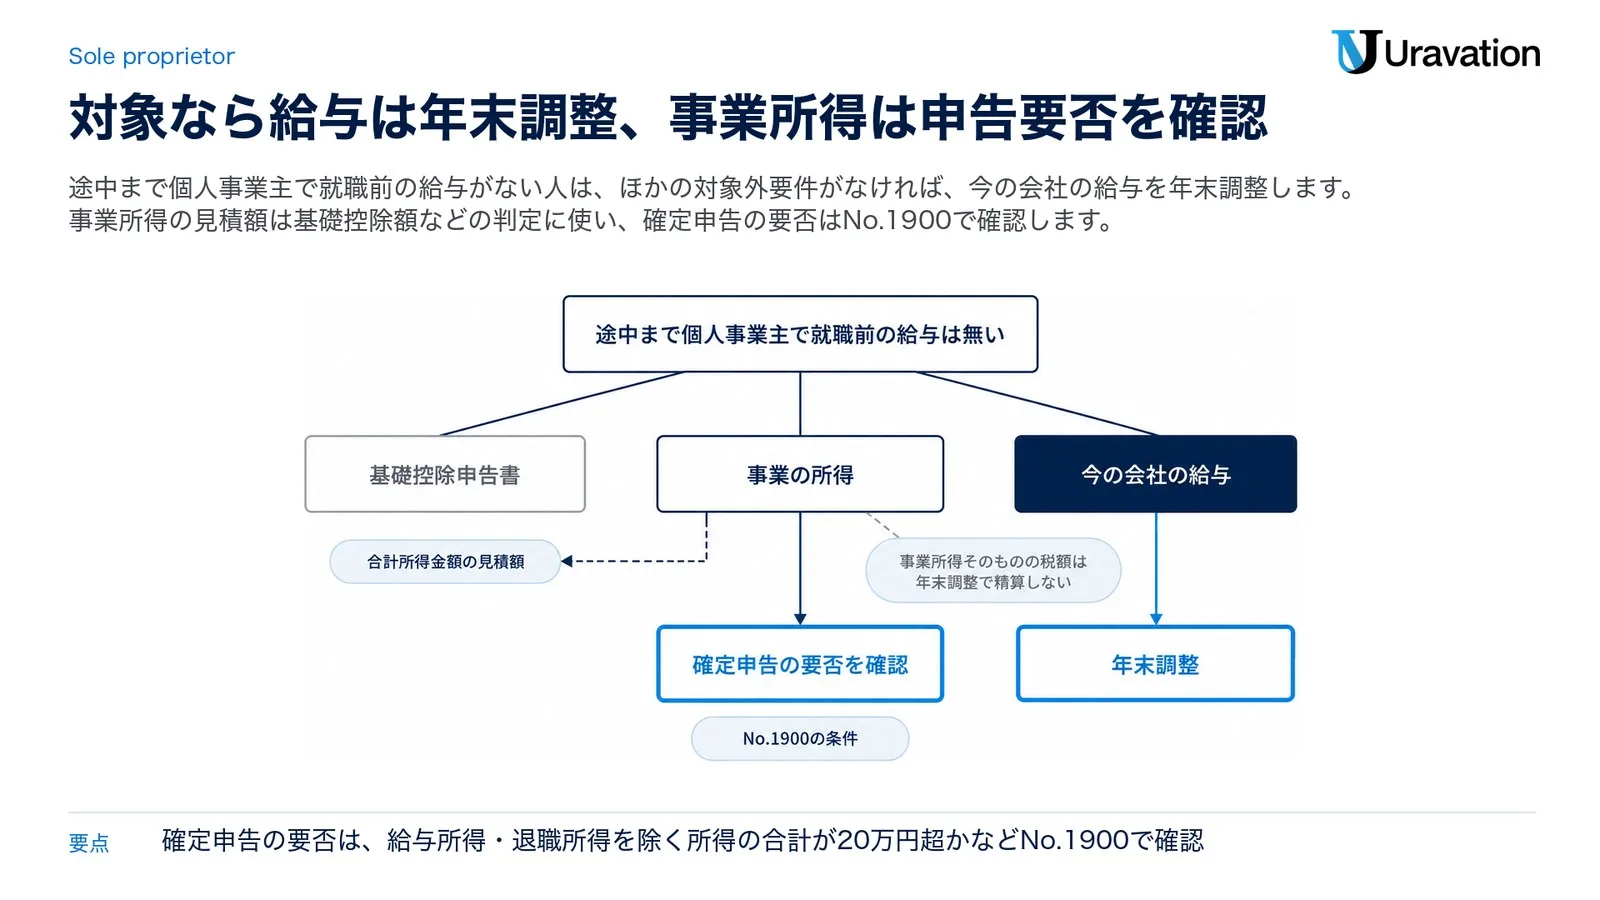
年末調整は、1年間に給与から源泉徴収した税額と、1年間に納めるべき税額を一致させる手続です(タックスアンサーNo.2662)。事業所得そのものの税額は年末調整では精算しません。ただし、事業所得の見積額は合計所得金額に含まれ、基礎控除額などの判定に使われます。事業所得の金額は、総収入金額から必要経費を差し引いた後の金額です(年末調整のしかた「合計所得金額の計算について」)。
基礎控除申告書には、事業所得の見積額を含める「給与所得以外の所得の合計額」の欄があります。国税庁の記載例は、給与を2か所以上から受けている場合は給与の合計額を、給与所得以外の所得がある場合はその合計額を書くとし、「年末調整を受ける際の注意事項」も、見積額にほかの給与や給与以外の所得を合計しているかを確かめるよう求めています。事業の所得の見積額も足して書いてもらいましょう。欄の書き方は令和8年分 基礎控除申告書の書き方にまとめています。
事業の所得は年末調整では精算しません。本人が確定申告をしなければならないかは、タックスアンサーNo.1900の条件で確かめます。No.1900は、「給与を1か所から受けていて、かつ、その給与の全部が源泉徴収の対象となる場合において、各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人」を、確定申告をしなければならない人に挙げています(確定申告をすれば税金が還付される人は除く)。令和8年分の確定申告の期間は令和9年2月16日(火)から令和9年3月15日(月)までで、還付申告はそれより前でも出せます(還付申告に当たっての注意事項)。
確定申告をする予定の人|対象なら会社は年末調整をする
年末調整は、原則として扶養控除等申告書を出している人の全員について行います(年末調整のしかた p.5)。所得税法第190条は、給与の支払者が年末調整で過不足を精算し、不足額はその年最後に給与を払う際に徴収して、翌月10日までに納めなければならないと定めています。本人が「自分で確定申告をする」と言っても、対象の人なら会社は年末調整をします。
確定申告で受ける控除もあります。医療費控除や、ふるさと納税の寄附金控除がその例で、確定申告をするとふるさと納税のワンストップ特例の申請は無効になります(還付申告に当たっての注意事項)。年末調整の後に所得控除に異動があった時も、確定申告で精算できます(所得税基本通達190-5の注)。
確定申告で使うのは、年末調整の後に会社から受け取る源泉徴収票です。マイナンバーカードを使ってe-Taxで申告する時は、源泉徴収票の情報をマイナポータル経由で取り込める場合もあります(勤め先側の要件あり・同注意事項)。会社は、居住者である受給者へ令和9年2月1日までに渡しましょう。
会社が社員に案内する時の確かめる順番
中途入社の社員がいる時は、次の順に確かめると、対象外の人と前職の給与を取り違えにくくなります。
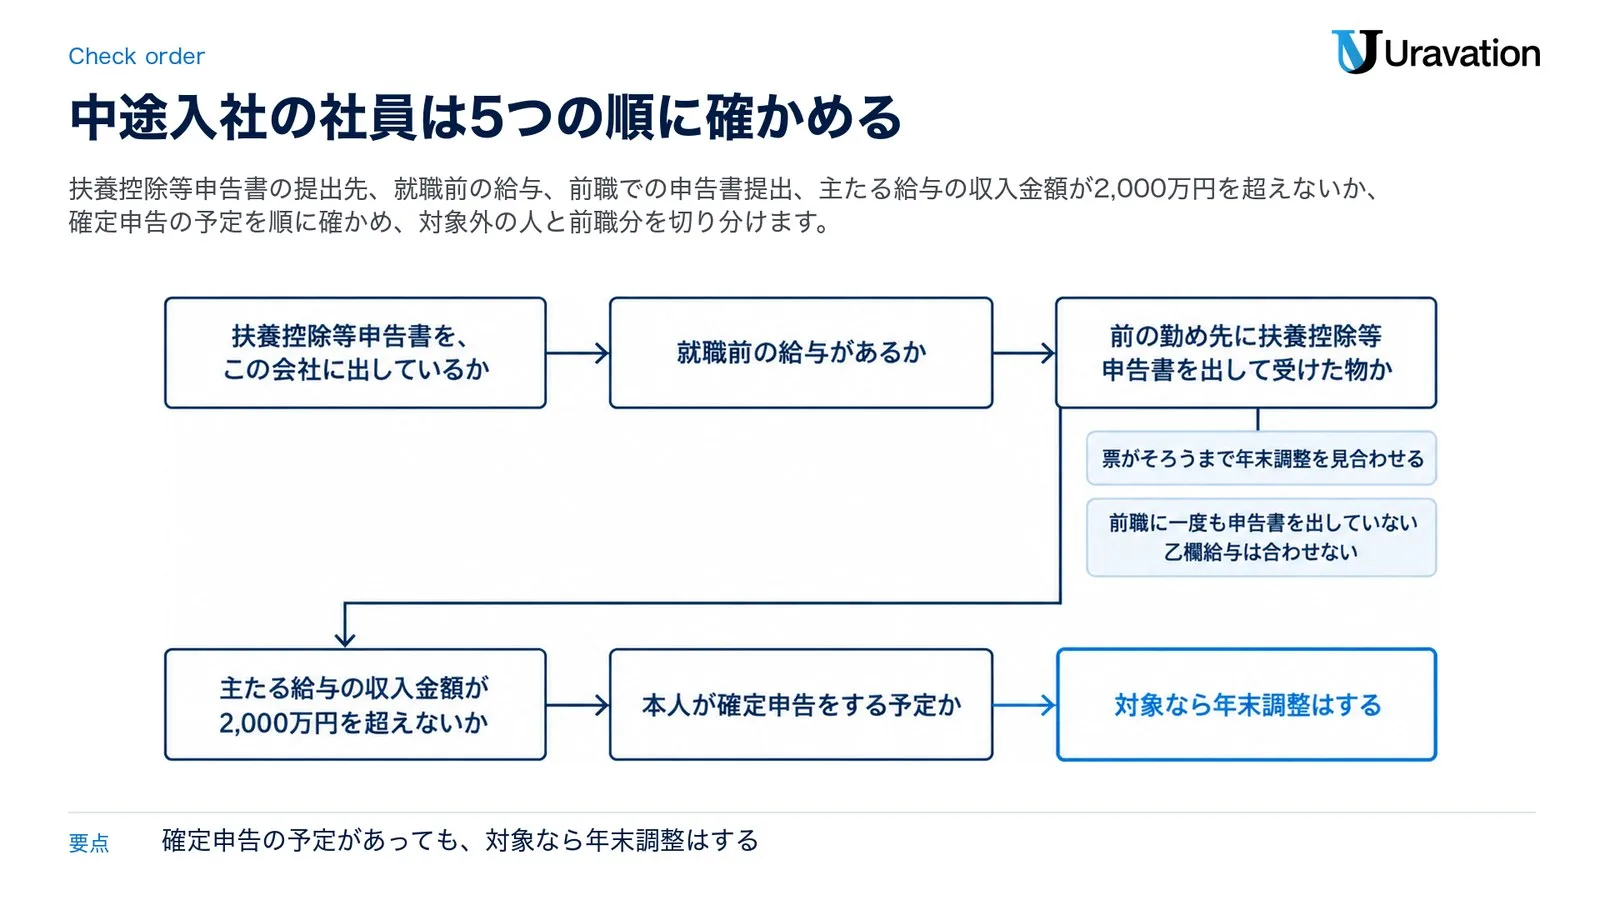
- 扶養控除等申告書を、この会社に出しているか。1か所だけで働く人が出していなければ、年末調整までに出してもらう。ほかの勤め先に出している人は、この会社では年末調整の対象にしない。
- その年に、就職前の給与があるか。無ければ(個人事業主だった人など)、今の会社の給与だけで年末調整をする。
- 就職前の給与は、前の勤め先に扶養控除等申告書を出して受けた物か。本人に聞き、源泉徴収票の乙欄の○も見る。出して受けた給与は源泉徴収票で金額を確かめて合わせ、票がそろうまでは年末調整を見合わせる。一度も出していない乙欄の給与は合わせない。
- 合わせた後の主たる給与の収入金額が2,000万円を超えないか。超える人は年末調整をしない。
- 本人が確定申告をする予定か。予定があっても、対象なら年末調整はする。対象外の人、合わせなかった前職の給与がある人、事業の所得がある人には、No.1900で申告の要否を確かめるよう伝え、令和8年分の確定申告の期間(令和9年2月16日〜令和9年3月15日)も添える。
「年末調整に入れる前職の給与がない」と整理するのは2つの場面
年末調整の書類を紙で集める時も、会社の入力画面で集める時も、前の勤め先の源泉徴収票を出すかどうかを社員に聞く場面があります。年末調整に入れる前職の給与がないのは、その年に就職前の給与が無い人(a)と、前の勤め先に一度も申告書を出していない乙欄の給与だけの人(b)です。ただし、実際の質問が源泉徴収票そのものの有無を尋ねている場合、乙欄の票を持っている人は「ない」と答えません。
前の勤め先に申告書を出して受けた給与があるのに票が届いていない人(c)は、「ない」ではなく、票がそろうまで年末調整を見合わせる側です。合わせなかった前職の源泉徴収票は、本人が確定申告で使います。社員には、答え方と手元に残す票を一緒に伝えましょう。
想定例|個人事業主から入社した人と、前職が乙欄だった人
以下は、手順を示すための想定例です。人は架空で、金額と税額は書いていません。
想定例1:2026年4月まで個人事業主で、2026年5月に入社した人
- 入社して最初の給与を受ける日の前日までに、今の会社に扶養控除等申告書を出す(所得税法第194条)。給与は甲欄で源泉徴収される。
- その年に就職前の給与は無いので、前職の源泉徴収票は出さない(場面a)。
- 基礎控除申告書の合計所得金額の見積額に、2026年1月から4月までの事業の所得(収入から必要経費を差し引いた額)の見積額を足して書く。
- 会社は2026年5月から12月までの給与で年末調整をし、令和9年2月1日までに源泉徴収票を渡す。
- 本人は、事業の所得がNo.1900の条件(給与所得・退職所得以外の所得の合計が20万円超など)に当たるかを確かめ、当たれば確定申告をする。申告では、源泉徴収票の給与と事業の所得をまとめて書く。
想定例2:2026年6月まで前の勤め先で乙欄、2026年7月に入社した人
- 前の勤め先には扶養控除等申告書を出しておらず、給与は乙欄で源泉徴収されていた。今の会社には入社の時に申告書を出す。
- 前の勤め先から源泉徴収票を受け取り(退職の日以後1か月以内に渡される物)、乙欄の欄の○と、申告書を出していなかったことを会社と本人で確かめる。
- 今の会社は前職の給与を合わせず、2026年7月から12月までの給与で年末調整をする(場面b)。
- 基礎控除申告書の合計所得金額の見積額には、前の勤め先の給与も合計して書く。
- 本人は、No.1900の3つ目の条件(年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得の合計が20万円超)に当たるかを確かめる。当たる時や還付を受けたい時は、2枚の源泉徴収票を使って確定申告をする。迷う時は所轄の税務署に聞く。
【要注意】年末調整の対象外で読み違えやすい4点
1. 確定申告をする人は年末調整が要らない、と考える
❌ 本人が確定申告をする予定なので、会社は年末調整をしない。
⭕ 扶養控除等申告書を出している対象の人なら、会社は年末調整をします(年末調整のしかた p.5・所得税法第190条)。医療費控除などは、その後に本人が確定申告で受けます。
2. 乙欄の源泉徴収票も、出せば合算される、と考える
❌ 前の勤め先で乙欄だった給与の源泉徴収票も、今の会社に出せば年末調整で合わせてもらえる。
⭕ 合わせるのは、前の勤め先に扶養控除等申告書を出して受けた給与です(No.2674・No.2668・所得税法第190条第1号)。一度も申告書を出していない乙欄の給与は合わせず、本人がNo.1900で申告の要否を確かめます。
3. 前職の票が届かないので、今の会社の分だけで済ませる
❌ 前の勤め先に申告書を出していたのに票が届かないので、「前職の票はない」として今の会社の給与だけで年末調整をする。
⭕ 源泉徴収票などで確認できるまでは、その人の年末調整を見合わせます(年末調整のしかた p.36)。確認できなければ年末調整はできず、本人が確定申告で精算します(No.2674・国税庁の質疑応答事例)。
4. 2,000万円を、今の会社の給与や所得の額で判定する
❌ 今の会社の給与だけ、または給与所得控除後の金額で2,000万円を超えるかを見る。
⭕ 合わせる前職の給与も含めた、その年に支払うべきことが確定した給与の金額で見ます(所得税法第190条・国税庁の質疑応答事例)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
年末調整の対象外になるのは、どんな人ですか?
国税庁の「令和8年分 年末調整のしかた」は、主たる給与の収入金額が2,000万円を超える人、災害減免法で給与の源泉所得税の徴収猶予か還付を受けた人、ほかの勤め先に扶養控除等申告書を出している人や年末調整までに出していない人(乙欄)、例外に当たらない年の途中の退職者、非居住者、日雇労働者など(丙欄)の6つを挙げています。迷う時は、所轄の税務署か国税庁の電話相談センター(国税相談専用ダイヤル 0570-00-5901。年末調整は音声案内の「2」、確定申告など所得税は「1」)に確かめてください。
年末調整の乙欄とは何ですか?
源泉徴収税額表で、扶養控除等申告書を出している人以外に払う給与に使う欄です(日雇賃金は丙欄。タックスアンサーNo.2511)。年末調整は申告書を出した勤め先がするため、年末調整までにその勤め先へ申告書を出していなければ対象になりません。1か所だけで働く人がそれまでに出した場合は、その会社の乙欄分も通算します。迷う時は、所轄の税務署か国税庁の電話相談センターに確かめてください。
前職の源泉徴収票が乙欄の場合、今の会社の年末調整に入れますか?
前の勤め先に扶養控除等申告書を一度も出さずに受けた乙欄の給与なら、合わせる条件(申告書を出して受けた給与)に当たらないので入れません。途中から申告書を出していた場合は、出す前の乙欄の分も含めて通算します(所得税基本通達190-2)。迷う時は、所轄の税務署か国税庁の電話相談センターに確かめてください。
年末調整の対象外になったら、必ず確定申告をしますか?
国税庁は、対象とならない人は自分で確定申告をして精算することになるとしています。ただ、一人ひとりが申告しなければならないかはNo.1900の条件(給与の年間収入金額が2,000万円超、年末調整されなかった給与などの合計が20万円超など)で決まり、確定申告をすれば税金が還付される人は除かれます。迷う時は、所轄の税務署か国税庁の電話相談センターに確かめてください。
年の途中まで個人事業主でした。事業の所得も年末調整で精算できますか?
事業所得そのものの税額は、年末調整では精算できません。ただし、事業の所得の見積額は基礎控除申告書の合計所得金額の見積額に足して書きます。確定申告が必要かは、No.1900の条件(給与所得・退職所得以外の所得の合計が20万円超など)で確かめます。迷う時は、所轄の税務署か国税庁の電話相談センターに確かめてください。
確定申告をする予定なら、会社の年末調整は受けなくてよいですか?
年末調整の対象なら、会社は年末調整をします。医療費控除やふるさと納税の寄附金控除は、年末調整の後に確定申告で受け、その申告には年末調整の後に受け取る源泉徴収票を使います。迷う時は、所轄の税務署か国税庁の電話相談センターに確かめてください。
扶養控除等申告書を出し忘れていた場合、年末調整はどうなりますか?
1か所だけで働く人なら、年末調整を行う時までに出してもらえば、ほかの条件に当たる限り対象です(国税庁の注意事項1)。それまで乙欄で源泉徴収していた給与も、その会社が払った分は通算します(所得税基本通達190-2)。迷う時は、所轄の税務署か国税庁の電話相談センターに確かめてください。
担当者の段取り|年末調整の前に、対象外の人と前職の給与を切り分ける
- 扶養控除等申告書を回収し、1か所だけで働く人の出し忘れがないかを確かめる。
- 中途入社の人に、その年の就職前の給与の有無と、前の勤め先に申告書を出していたかを聞く。
- 申告書を出して受けた前職の給与がある人から源泉徴収票を集める。届かない人の年末調整は見合わせる。
- 主たる給与の収入金額が2,000万円を超える人、例外に当たらない年の途中の退職者、非居住者、日雇いの人など、表の対象外の人を外す。
- 基礎控除申告書の合計所得金額の見積額に、ほかの給与や事業の所得が入っているかを見る。
- 年末調整をし、居住者である全ての受給者へ令和9年2月1日までに源泉徴収票を渡す。非居住者への給与等は別の支払調書で扱う。
- 対象外の人と、合わせなかった前職の給与や事業の所得がある人には、確定申告の要否をNo.1900で確かめるよう伝える。
前職の源泉徴収票が届かない時の手順は前職の源泉徴収票と年末調整、会社全体の年末調整の流れは令和8年分 年末調整のやり方にまとめています。
年末調整の事務の段取りをAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(年末調整の申告書の作成や、個別の税務相談はお受けしていません)。年末調整の対象になるか、確定申告が必要かの当てはめで迷う場合は、所轄の税務署か国税庁の電話相談センターにご相談ください。
参考・出典(参照日はすべて2026-11-13)
- 令和8年分 年末調整のしかた(Ⅱ 年末調整とは p.5〜6・年税額の計算 p.35〜36・合計所得金額の計算について・令和8年分 年末調整Q&A・年末調整を受ける際の注意事項・基礎控除申告書等の記載例・還付申告に当たっての注意事項) — 国税庁
- タックスアンサー No.2665 年末調整の対象となる人・No.2674 中途就職者の年末調整・No.2668 年末調整の対象となる給与・No.2662 年末調整のしかた・No.2511 税額表の種類と使い方・No.2514 パートやアルバイトの源泉徴収・No.2520 2か所以上から給与をもらっている人の源泉徴収・No.1900 給与所得者で確定申告が必要な人・No.1910 中途退職で年末調整を受けていないとき(いずれも令和8年4月1日現在法令等) — 国税庁
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章 給与所得の源泉徴収票)・給与所得の源泉徴収票(様式)・F5-4 源泉徴収票不交付の届出手続 — 国税庁
- 所得税基本通達 法第190条《年末調整》関係・質疑応答事例(中途就職者で就職前の会社が支払った給与等を合計すると2,000万円を超える場合の源泉徴収票の記載方法・前の給与の支払者が支払った給与等の金額が分からないときの提出範囲) — 国税庁
- 国税に関するご相談について(電話相談センター) — 国税庁
- 所得税法(第2条・第28条・第185条・第190条・第194条・第226条)・所得税法施行令(第311条)・災害被害者に対する租税の減免、徴収猶予等に関する法律(第3条) — e-Gov法令検索(e-Gov法令APIで取得)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月13日時点の法令(e-Gov法令検索)と、国税庁の公表資料に基づく参考情報です。年末調整の対象となる人、源泉徴収税額表の使い方、確定申告が必要な人の条件は、改正や案内の更新で変わる場合があります。一人ひとりが年末調整の対象になるか、確定申告が必要か、税額や還付の額は本人の状況によって異なり、決めるのは本人と税務署です。実際の手続では国税庁と所轄の税務署の最新の案内を確かめ、当てはめで迷う場合は税務署や税理士にご相談ください。本記事の情報に基づく手続の結果について、当サイトは一切の責任を負いません。