年末調整が終わり、社員へ渡す源泉徴収票を印刷しようとしたところ、「特定親族特別控除の額」と摘要欄の新しい文言で手が止まる。令和8年分は、まさにこの場面で迷いやすい源泉徴収票です。
さらに令和9年1月からは、市区町村へ給与支払報告書を提出すると税務署提出用を基本的に作らない運用へ変わるため、何の作成を省略できるのか混同しやすくなります。
2026年10月25日時点で国税庁資料を確認した答え:令和8年分も、従業員へ渡す給与所得の源泉徴収票(受給者交付用)は全員分を作成します。国税庁の手引が示す交付時期は「全ての受給者について作成の上、令和9年2月1日まで(年の中途で退職した方の場合は、退職の日以後1か月以内)に受給者に交付」です。令和8年8月に変わったのは税務署提出用の書面様式で、受給者交付用の様式は変わっていません。
令和8年分で見落とせないのは、年齢23歳未満の扶養親族がいる人について生命保険料控除の特例を適用した場合、摘要欄へ「租税特別措置法第41条の15の5第1項適用」と記載する点です。また、年末調整で特定親族特別控除を適用した場合は、「特定親族特別控除の額」欄と親族ごとの区分を整合させます。
以下では、給与所得の源泉徴収票のうち、会社が従業員へ交付する1枚に範囲を絞ります。申告書そのものの書き方や税額の個別計算は繰り返さず、どの元資料から何を転記し、どこで分岐するかを実務の順番で整理します。
最初に押さえる令和8年分の変更点と期限
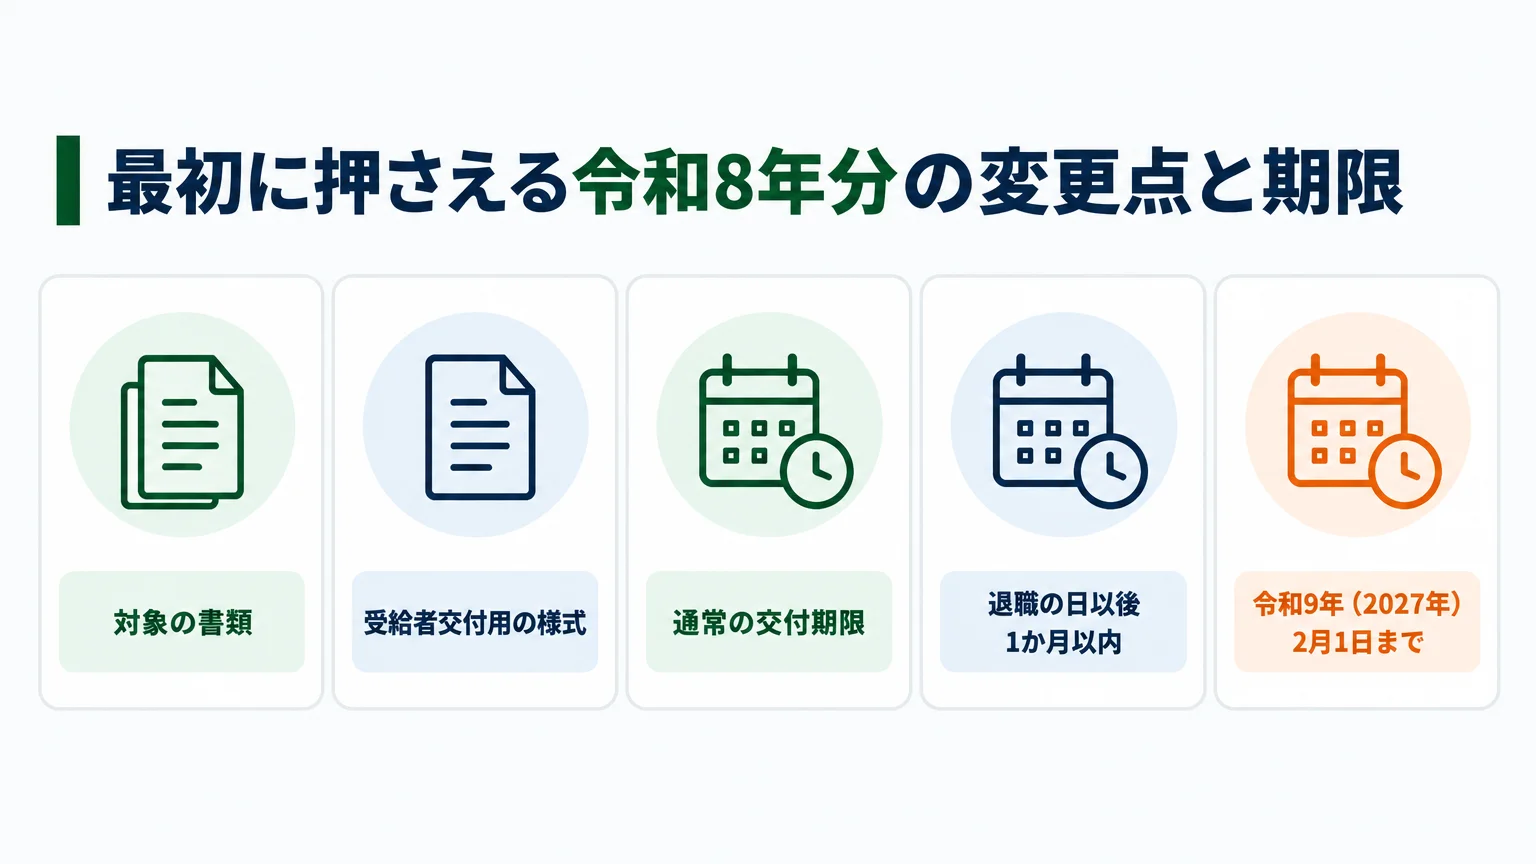
用紙を埋め始める前に、様式、交付、提出を切り分けてください。「税務署への提出」と「従業員への交付」は別の義務です。ここを混ぜると、みなし提出後も必要な受給者交付用を落としてしまいます。
| 確認項目 | 令和8年分の扱い | 実務上の注意 |
|---|---|---|
| 対象の書類 | 給与所得の源泉徴収票(受給者交付用) | 退職所得の源泉徴収票とは別の様式です |
| 受給者交付用の様式 | 令和8年8月の様式変更では変更なし | 国税庁掲載の受給者交付用を使います |
| 通常の交付期限 | 令和9年(2027年)2月1日まで | 全ての受給者について作成・交付します |
| 年の中途の退職者 | 退職の日以後1か月以内 | 年末まで待たずに本人へ交付します |
| みなし提出 | 市区町村へ給与支払報告書を提出した場合、税務署提出用は作成・提出不要 | 受給者交付用は引き続き必要です |
| 電子交付 | 一定の要件の下で可能 | 事前承諾等と、書面請求への対応が必要です |
国税庁「給与所得の源泉徴収票(同合計表)」は、令和8年8月の変更対象を税務署提出用の書面様式とし、受給者交付用は従来の様式を使うよう案内しています。受給者交付用以外の用紙で渡すと、従業員がスマートフォン版の確定申告書等作成コーナーでカメラ読取を利用する際、読み取れない可能性も示されています。
受給者交付用には、受給者本人、配偶者、扶養親族のマイナンバーを記載しません。支払者が個人事業主であっても支払者のマイナンバーは記載せず、法人番号も受給者交付用には記載しません。税務署提出用や給与支払報告書と同じ感覚で番号を印字しないようにしてください。
書き始める前にそろえる元資料
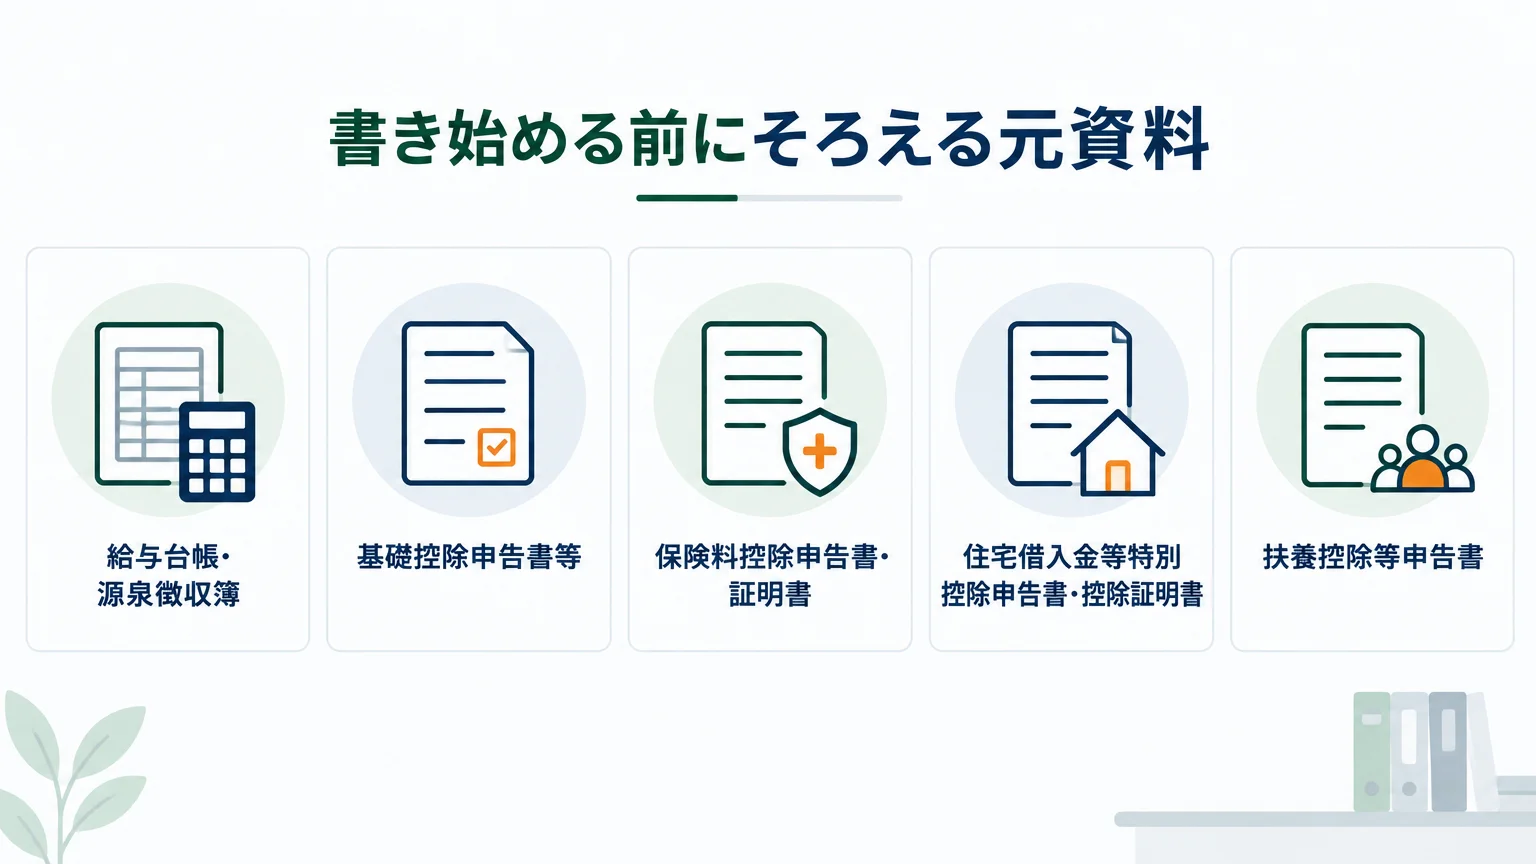
源泉徴収票は、記憶や概算で埋める書類ではありません。給与所得に対する源泉徴収簿、年末調整で受け取った各申告書、給与台帳など、すでに確定した記録から転記します。年末調整の作業順そのものは、令和8年分の年末調整を会社で進める6手順で確認できます。
| 元資料 | 主に確認する欄 | 確認ポイント |
|---|---|---|
| 給与台帳・源泉徴収簿 | 支払金額、源泉徴収税額、社会保険料等 | 令和8年中に支払が確定した金額と、未払・未徴収の内書きを分けます |
| 基礎控除申告書等 | 基礎控除、配偶者、特定親族 | 年末調整で実際に適用した控除額と親族情報を使います |
| 保険料控除申告書・証明書 | 生命保険料、地震保険料、国民年金保険料等 | 控除額と、保険料の支払額の内訳を取り違えないようにします |
| 住宅借入金等特別控除申告書・控除証明書 | 住宅借入金等特別控除の額と内訳 | 区分や居住開始年月日を推測で補いません |
| 扶養控除等申告書 | 配偶者、扶養親族、16歳未満の扶養親族 | 年末調整をしていない人や中途退職者でも使う情報があります |
| 前職の源泉徴収票 | 前職の給与、税額、社会保険料、退職日、摘要 | 前職分を通算して年末調整した人だけ合算します |
前職分を含める場合、前職の給与額、源泉徴収税額、社会保険料を源泉徴収票などで確認できることが前提です。確認できないまま数字を足すのではなく、国税庁「中途就職者の年末調整」に沿って、前職分を含めた年末調整ができる状態かを先に判定します。
四つの金額欄は年末調整の結果を順に写す
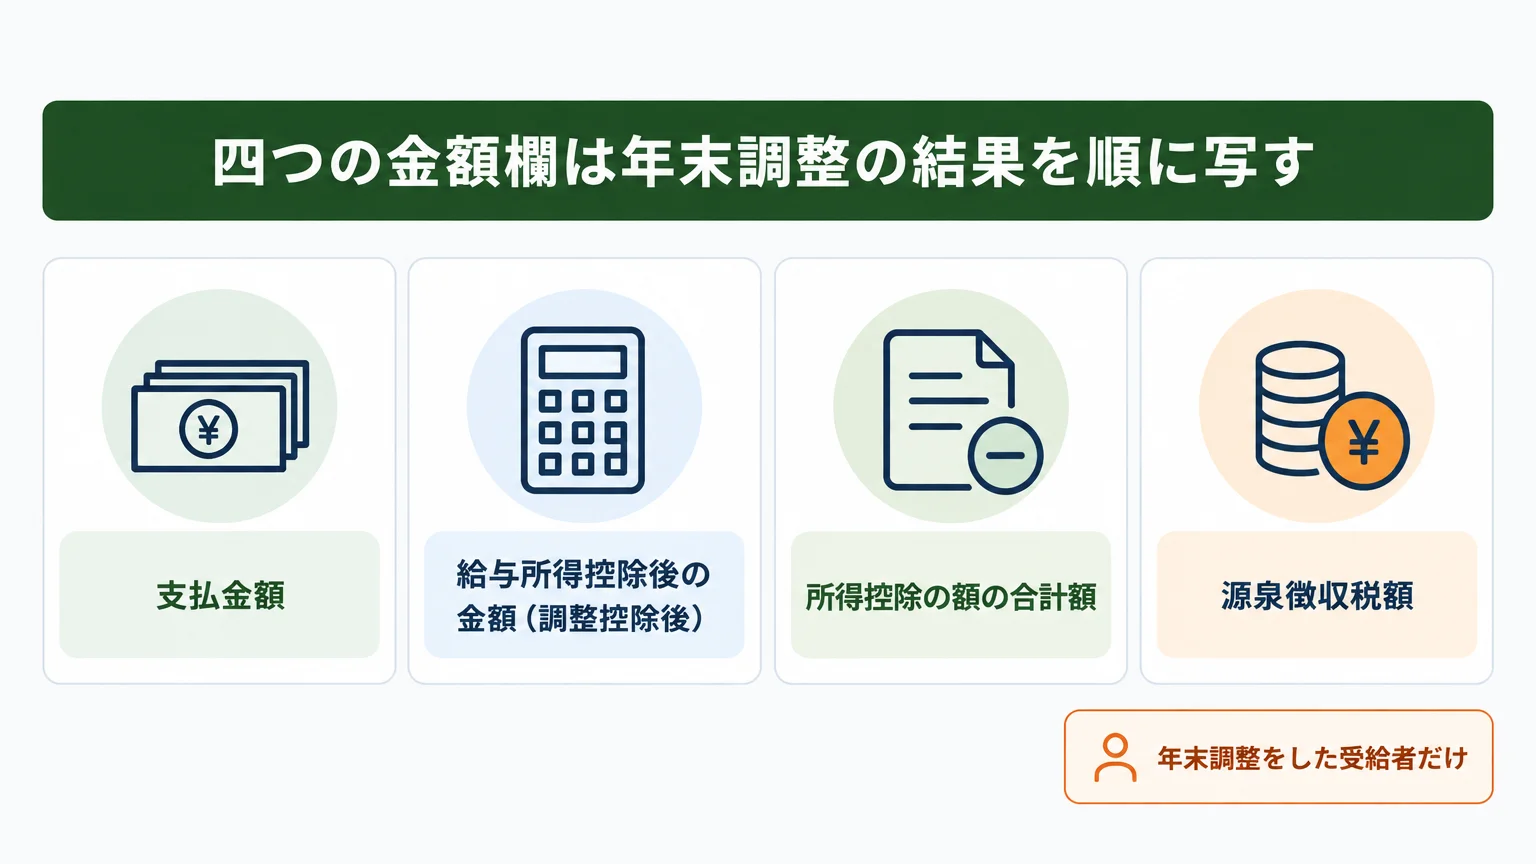
上段の「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」は、似て見えても意味が異なります。横方向に計算をやり直すのではなく、源泉徴収簿と年末調整結果を照合しながら一欄ずつ確定させます。
支払金額
「支払金額」には、令和8年中に支払が確定した給与、賞与などの総額を記載します。作成日現在で未払の給与がある場合は、その未払額を内書きします。通勤手当などの扱いを含め、単純な振込総額ではなく、給与台帳で源泉徴収票の対象となる支払額を確認してください。
中途入社者について前職分を通算して年末調整した場合は、前職が支払った給与等もここへ含めます。ただし、前職分を年末調整へ取り込んでいない人の金額を、源泉徴収票だけを見て後から足してはいけません。支払金額と摘要欄の前職情報はセットで照合します。
給与所得控除後の金額(調整控除後)
令和8年分の年末調整で使った「給与所得控除後の給与等の金額の表」により求めた金額を記載します。所得金額調整控除を適用した人は、その控除後の金額です。前年分の表や給与ソフトの前年設定を流用せず、令和8年分の計算結果を使います。
この欄は年末調整をした受給者だけが対象です。年末調整をしていない人は空欄とし、0円を入れる説明とは分けてください。
所得控除の額の合計額
給与所得控除後の給与等の金額から、年末調整で実際に控除した金額の合計を記載します。対象には、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除、基礎控除が含まれます。
ここも年末調整をした人だけの欄です。個別の控除欄に数字があっても、合計額が源泉徴収簿の年末調整結果と一致していなければ、転記元の選択か控除の適用判定を見直します。
源泉徴収税額
年末調整をした人は、年末調整後の源泉所得税と復興特別所得税の合計額を記載します。年末調整をしていない人は、令和8年中に源泉徴収すべき所得税と復興特別所得税の合計額です。未払給与に対応する税額を作成日現在で徴収していない場合は、未徴収税額を内書きします。
| 欄 | 年末調整済み | 年末調整なし |
|---|---|---|
| 支払金額 | 確定した給与等。通算した前職分を含む | 確定した給与等 |
| 給与所得控除後の金額 | 年末調整結果を記載 | 空欄 |
| 所得控除の額の合計額 | 年末調整で控除した合計額 | 空欄 |
| 源泉徴収税額 | 年末調整後の所得税・復興特別所得税 | 令和8年中に源泉徴収すべき所得税・復興特別所得税 |
配偶者・扶養親族・特定親族を分けて記載する
親族欄で最も起こりやすいのは、「特定」と「特親」を同じものとして数える誤りです。「特定」は特定扶養親族、「特親」は特定親族を指します。名称が近くても、控除の制度と記載欄は別です。
控除対象配偶者と配偶者の所得
受給者交付用では、主たる給与について控除対象配偶者がいれば「有」に○を付けます。老人控除対象配偶者なら「老人」にも○を付けます。年末調整をしていない人は、控除対象配偶者ではなく源泉控除対象配偶者の有無で判定します。
「配偶者(特別)控除の額」には、配偶者控除等申告書に基づいて年末調整で実際に控除した額を記載します。「配偶者の合計所得」には、年末調整済みなら令和8年中の合計所得金額、年末調整をしていない人で源泉控除対象配偶者がいる場合は扶養控除等申告書に記載された所得の見積額を記載します。
控除対象扶養親族等の数と氏名
人数欄は「特定」「老人」「その他」「特親」に分かれます。控除対象扶養親族の氏名・フリガナは個別欄へ記載し、非居住者などに該当する場合は国税庁手引の分類に従って区分を付けます。受給者交付用の氏名欄へマイナンバーは書きません。
- 特定:特定扶養親族の人数
- 老人:老人扶養親族の人数。所定欄には同居老親等の人数を内書き
- その他:特定扶養親族と老人扶養親族以外の控除対象扶養親族の人数
- 特親:特定親族の人数
特定親族特別控除の額
「特定親族特別控除の額」には、給与所得者の特定親族特別控除申告書に基づき、年末調整で実際に控除した額の合計額を記載します。親族が複数いる場合でも、この金額欄は合計です。一方、各特定親族の氏名横の区分欄は、各人別の控除額、所得金額、居住者・非居住者の別に応じて手引の区分表から選びます。
令和8年12月1日以後に年末調整する場合、手引上の特定親族は年齢19歳以上23歳未満で、合計所得金額が62万円超123万円以下の親族等です。令和8年11月30日以前に年末調整した場合などは、下限の「62万円超」を「58万円超」と読み替える注記があるため、処理日と申告書の内容を照合してください。申告書側の詳しい記入は、令和8年分の基礎控除申告書・特定親族特別控除申告書の書き方へ分けています。
16歳未満の扶養親族
「16歳未満扶養親族の数」には人数を記載し、個別欄には氏名とフリガナを記載します。令和8年分の手引では、平成23年1月2日以後に生まれた方が該当します。所得税の扶養控除がないことと、源泉徴収票への記載が不要であることは同じではありません。
国内に住所を有しない16歳未満の扶養親族は、受給者交付用の区分欄に○を付けます。個別欄に収まらず摘要へ記載する5人目以降の16歳未満の扶養親族は、氏名の後ろに「(年少)」と付けます。非居住者の場合は、受給者交付用では「(非居住者)」も必要です。
保険料控除と住宅ローン控除は控除額と内訳を分ける
社会保険料等の金額
給与から控除した社会保険料、保険料控除申告書に基づいて控除した社会保険料、小規模企業共済等掛金の合計額を記載します。小規模企業共済等掛金は内書きです。前職分を通算して年末調整した中途入社者は、前職給与から控除された社会保険料も含めます。
年末調整をしていない人について、保険料控除申告書から推測した控除額を加えてはいけません。給与から実際に控除した社会保険料など、源泉徴収票の記載根拠がある金額だけを使います。
生命保険料と地震保険料
「生命保険料の控除額」「地震保険料の控除額」には、保険料控除申告書に基づいて年末調整で実際に控除した金額を記載します。下段の「新生命保険料の金額」「旧生命保険料の金額」「介護医療保険料の金額」「新個人年金保険料の金額」「旧個人年金保険料の金額」は、控除額ではなく令和8年中に支払った保険料の内訳です。
国民年金保険料等の金額や、地震保険料控除に含まれる旧長期損害保険料の金額も、該当するときだけ所定欄へ記載します。申告書の新しい欄と控除判定は、令和8年分 保険料控除申告書の書き方で確認してください。
23歳未満の扶養親族がいる場合の摘要
令和8年分の新しい記載:年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例を適用したときは、摘要欄に「租税特別措置法第41条の15の5第1項適用」と記載します。
「23歳未満の扶養親族がいる」という事実だけで自動的に書く文言ではありません。生命保険料控除の特例を実際に適用した人が対象です。反対に、特例を適用したのに文言がなければ、源泉徴収票から適用事実を読み取れません。保険料控除申告書、源泉徴収簿、摘要の3か所を照合してください。
住宅借入金等特別控除
「住宅借入金等特別控除の額」には、住宅借入金等特別控除申告書に基づいて年末調整で実際に所得税から控除した額を記載します。申告書上の控除額が算出所得税額を超える場合、この欄は算出所得税額が上限です。控除しきれない額があるときは「住宅借入金等特別控除可能額」も記載します。
内訳欄には適用数、居住開始年月日、住宅借入金等特別控除区分、年末残高を記載します。居住開始年月日は和暦です。適用が3件以上ある場合、3件目以降の居住開始年月日、区分、年末残高は摘要へ記載します。申告書や控除証明書にない区分を推測で作らないでください。
摘要欄は適用事実と前職情報を落とさない
摘要欄は自由記述欄に見えますが、何でも補足する欄ではありません。国税庁手引が指定する場面に応じて、所定の文言や情報を記載します。今回の実務で優先度が高いものを並べると、次のとおりです。
| 該当する場面 | 摘要へ記載する内容 |
|---|---|
| 23歳未満扶養親族に係る生命保険料控除の特例を適用 | 租税特別措置法第41条の15の5第1項適用 |
| 前職分を通算して年末調整 | 前職の所在地・名称、前職の退職日、給与支払額、所得税と復興特別所得税、社会保険料 |
| 扶養親族等が個別欄に収まらない | 5人目以降の氏名と、年少・非居住者・特定親族の所定表示 |
| 所得金額調整控除を適用 | 要件に応じた配偶者・扶養親族の氏名と所定表示。ただし個別欄に氏名がある場合は省略できることがあります |
| 住宅借入金等特別控除を3件以上適用 | 3件目以降の居住開始年月日、区分、年末残高 |
| 同じ会社で同一年中に中途就職と中途退職の両方に該当 | 「中途就」 |
受給者交付用の摘要欄へマイナンバーを書かないことも重要です。扶養親族等が5人以上いる場合の番号対応は税務署提出用・給与支払報告書の「備考」と関係しますが、従業員へ渡す1枚には番号を載せません。
なお、令和8年分の国税庁手引と記載要領は、年末調整をしていないことだけを理由に摘要へ「年調未済」と必ず書くよう指示していません。給与ソフト独自の表示と、法定の記載要領は分けて扱ってください。
中途入社・年末調整なし・中途退職を分岐する
同じ「途中」という言葉でも、中途入社と中途退職では処理が違います。さらに、中途退職者が必ず年末調整なしになるわけではありません。死亡退職など、年の中途で年末調整の対象になる場合もあるため、まず年末調整を実施したかどうかを確定します。
| ケース | 主な記載 | 間違えやすい点 |
|---|---|---|
| 通常の年末調整済み | 四つの金額欄、各控除、配偶者・扶養親族、必要な摘要 | 控除額と支払保険料の内訳を混同しない |
| 中途入社で前職分を通算 | 支払金額・社会保険料等へ前職分を含め、摘要へ前職情報。就職に○と入社日 | 合算したのに摘要を省略しない |
| 年末調整をしていない | 給与所得控除後の金額と所得控除合計は空欄。源泉徴収税額は年中に源泉徴収すべき税額 | 空欄へ0円を入れたり、年末調整用の控除を推測で埋めたりしない |
| 年の中途で退職 | 退職に○、退職年月日、退職時住所。扶養控除等申告書に応じた親族情報 | 本人への交付は退職の日以後1か月以内 |
前職分を合算した中途入社者
前職分を通算して年末調整した場合、「支払金額」には前職給与を含め、「社会保険料等の金額」には前職給与から控除された社会保険料を含めます。「源泉徴収税額」は前職分も含めて年末調整した後の税額です。
摘要には、前職の住所または所在地、氏名または名称、前職の退職年月日、前職の給与等の金額、前職が徴収した所得税と復興特別所得税の合計額、前職給与から控除した社会保険料を記載します。手引の記載例にある人名・会社名・金額は見本であり、自社の実例として流用せず、対象者の前職源泉徴収票から転記してください。
年末調整をしなかった人
「給与所得控除後の金額」と「所得控除の額の合計額」は空欄です。源泉徴収税額には令和8年中に源泉徴収すべき所得税と復興特別所得税の合計額を記載します。配偶者欄は源泉控除対象配偶者、扶養親族等は源泉控除対象親族を基準に、扶養控除等申告書の記載に沿って埋めます。
年末調整で初めて計算・適用する配偶者控除額、特定親族特別控除額、生命保険料控除額、地震保険料控除額、住宅借入金等特別控除額を、証明書や申告書だけから推測して記載してはいけません。
年の中途で退職した人
受給者の住所は退職時現在の住所または居所を記載し、「中途就・退職」の「退職」に○を付けて退職年月日を記載します。扶養控除等申告書に基づき、控除対象扶養親族等や16歳未満の扶養親族の個別欄も記載します。
通常の中途退職で年末調整をしていなければ、年末調整なしの記載方法に従います。ただし、一定の中途退職者は年の中途で年末調整の対象です。対象者の線引きは国税庁「年末調整の対象となる人」で確認し、「退職者だから一律に空欄」と処理しないようにしましょう。
交付と提出は令和9年1月からこう整理する
国税庁「源泉徴収票のみなし提出の特例」によると、令和9年1月1日以後、市区町村へ給与支払報告書を提出した場合は、税務署へ給与所得の源泉徴収票を提出したものとみなされます。この条件を満たすと、税務署提出用の源泉徴収票を別に作成・提出する必要はありません。
一方、従業員への交付はなくなりません。みなし提出を使うとき、1人について作るのは、受給者交付用の給与所得の源泉徴収票1枚と、市区町村提出用の給与支払報告書1枚の計2枚です。給与支払報告書を市区町村へ提出することが前提なので、どのケースでも無条件に税務署提出用が不要になる、と広げて説明しないでください。
給与支払報告書の総括表・個人別明細書、提出先、eLTAXは、令和8年分 給与支払報告書の書き方で別に確認できます。法定調書合計表の扱いは、令和8年分 法定調書合計表の書き方に分けています。
受給者への交付期限
令和8年分は、全ての受給者について作成し、令和9年(2027年)2月1日までに交付します。年の中途で退職した人は、退職の日以後1か月以内です。税務署への提出範囲に入らない従業員であっても、受給者への交付対象から外れるわけではありません。
電子交付を選ぶ場合
源泉徴収票は、書面に代えて電磁的方法で提供できます。ただし、給与の支払者は、あらかじめ電子交付の方法と内容を示し、受給者から書面または電磁的方法で承諾を得るなど、一定の要件を満たす必要があります。
源泉徴収票については、「支払者が定める期限までに回答がなければ承諾があったものとみなす」旨を事前に通知し、その期限までに回答がなかった場合に承諾とみなせる仕組みもあります。ただし、受給者から書面での交付を請求されたときは、書面で交付しなければなりません。電子ファイルを送った、社内ポータルへ置いたという事実だけで、要件を満たしたと決めないことが大切です。
電子交付の方法、データの閲覧・出力、通知などの詳細は、令和8年分手引「給与所得の源泉徴収票等の電磁的方法による提供」と国税庁「電子交付に係るQ&A」で確認してください。
交付前に止めたい六つの記載ミス
- 誤り:税務署提出用を従業員へ渡す。
確認:国税庁掲載の受給者交付用を使い、マイナンバー・法人番号を載せません。 - 誤り:みなし提出を理由に源泉徴収票を作らない。
確認:不要になるのは条件を満たした場合の税務署提出用です。受給者交付用は全員分を作ります。 - 誤り:前職給与を支払金額へ足したのに、社会保険料や摘要の前職情報がない。
確認:前職分を通算した各欄と摘要を一組で照合します。 - 誤り:23歳未満の扶養親族がいる人全員へ、生命保険料控除特例の文言を入れる。
確認:実際に特例を適用した人だけが対象です。 - 誤り:年末調整をしていない人の「給与所得控除後の金額」と「所得控除の額の合計額」へ0円を入れる。
確認:この二欄は空欄です。 - 誤り:中途退職者の交付を年末まで保留する。
確認:退職の日以後1か月以内に本人へ交付します。
よくある質問
令和8年分のみなし提出後も受給者交付用は必要ですか?
はい。市区町村へ給与支払報告書を提出した場合に不要になるのは、税務署提出用の給与所得の源泉徴収票です。従業員へ渡す受給者交付用は、引き続き全ての受給者について作成・交付します。
令和8年分は受給者交付用の様式が変わりましたか?
令和8年8月に変わったのは税務署提出用の書面様式です。国税庁は、受給者交付用の様式に変更はないと案内しています。従来の受給者交付用様式を使用してください。
令和8年分を従業員へ渡す期限はいつですか?
通常は令和9年(2027年)2月1日までです。年の中途で退職した人には、退職の日以後1か月以内に交付します。
年末調整をしていない人は、どの欄を空欄にしますか?
「給与所得控除後の金額(調整控除後)」と「所得控除の額の合計額」は空欄です。支払金額と源泉徴収税額は記載し、配偶者・扶養親族等は扶養控除等申告書に基づく源泉控除対象者の情報を使います。年末調整で適用していない控除額を推測で埋めないでください。
中途入社者の前職分はどこへ書きますか?
前職分を通算して年末調整した場合、支払金額と社会保険料等に前職分を含め、源泉徴収税額は通算後の年末調整結果を記載します。摘要には前職の所在地・名称、退職日、給与額、所得税と復興特別所得税、社会保険料を記載します。
生命保険料控除の新しい摘要文言は全員に必要ですか?
必要ありません。年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例を実際に適用した人だけ、摘要へ「租税特別措置法第41条の15の5第1項適用」と記載します。
源泉徴収票をPDFで渡してもよいですか?
一定の要件を満たせば電子交付できます。事前に方法・内容を示して承諾を得るなどの手続が必要で、受給者から書面交付の請求があれば書面で交付します。個別の運用は国税庁の電子交付Q&Aと自社の受領確認方法を照合してください。
ここまでの要点
- 令和8年分も、給与所得の源泉徴収票(受給者交付用)は全ての受給者について作成します。
- 通常の交付期限は令和9年(2027年)2月1日まで、中途退職者は退職の日以後1か月以内です。
- 令和8年8月の様式変更は税務署提出用が対象で、受給者交付用の様式は変わっていません。
- 生命保険料控除の特例を適用した対象者は、摘要へ「租税特別措置法第41条の15の5第1項適用」と記載します。
- 前職分を通算した中途入社者は、金額欄への合算と摘要の前職情報をセットで確認します。
- みなし提出で税務署提出用が不要になっても、受給者交付用1枚と給与支払報告書1枚は必要です。
最終確認では、源泉徴収簿の年末調整結果、各申告書、前職の源泉徴収票、受給者交付用の印字内容を横に並べてください。個別の税務判断が必要な場合は、所轄税務署または税理士へ相談しましょう。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第2章(国税庁、参照日:2026年10月25日)
- 給与所得の源泉徴収票(同合計表)(国税庁、参照日:2026年10月25日)
- 給与所得の源泉徴収票 記載要領(令和8年分)(国税庁、参照日:2026年10月25日)
- 給与所得の源泉徴収票(受給者交付用)(国税庁、参照日:2026年10月25日)
- 源泉徴収票のみなし提出の特例 特設ページ(国税庁、参照日:2026年10月25日)
- 給与所得の源泉徴収票等の電磁的方法による提供について(国税庁、参照日:2026年10月25日)
バックオフィス業務の整理やAI活用を検討している方へ
株式会社Uravationは、税務書類の作成代行や個別税務判断ではなく、社内業務の可視化、AI導入の計画策定、研修を支援しています。業務フローの整理について相談したい場合は、お問い合わせフォームをご利用ください。
この記事は補助金ナビ編集部がお届けしました。
免責事項:この記事は2026年10月25日時点の国税庁公表資料に基づく一般的な参考情報です。税制、様式、提出・交付方法は改正される場合があります。実際の作成・交付では最新の国税庁資料を確認し、個別の税務判断は所轄税務署または税理士へご相談ください。この記事は税務書類の作成代行や税務代理を引き受けるものではありません。