住民税を会社が給与から天引きして納めている(特別徴収)社員が退職・転職した時や、転勤で給与の支払者が変わった時、会社はその人の住民税を納めている市区町村へ「給与所得者異動届出書」を、給与を払わなくなった月の翌月10日までに出します(地方税法施行規則第9条の24)。
出すのは会社で、退職した本人に渡す書類ではありません。残りの住民税を最後の給与からまとめて差し引くのか(一括徴収)、本人が納付書で納めるのか(普通徴収)、転職先の給与から引き続き差し引くのか(特別徴収の継続)を、この1枚で市区町村に知らせます。年末調整や、1月31日が期限の給与支払報告書の準備に入る前に、年の途中で辞めた人の分を片づけておくと後で慌てずに済みます。
最終更新:2026年10月29日。この記事は、2026年10月28日時点で確認した地方税法・地方税法施行規則、総務省の第十八号様式と記載要領、eLTAX(地方税共同機構)の案内、一宮市・練馬区・相模原市・米子市・新宿区の案内と記入例を元に整理しています。全国共通のきまりと、市区町村ごとの運用は分けて書いています。
給与所得者異動届出書とは|会社が市区町村に出す住民税の届
住民税の特別徴収は、会社(給与の支払者)が市区町村から「特別徴収義務者」に指定され、社員の住民税を毎月の給与から差し引いて、本人の代わりに市区町村へ納める仕組みです(一宮市「令和8年度 市民税・県民税・森林環境税 特別徴収のしおり」1ページ。以下「一宮市のしおり」。地方税法第321条の4第1項)。原則として年税額の12分の1を6月から翌年5月まで毎月差し引き、翌月10日までに納めます(地方税法第321条の5第1項)。
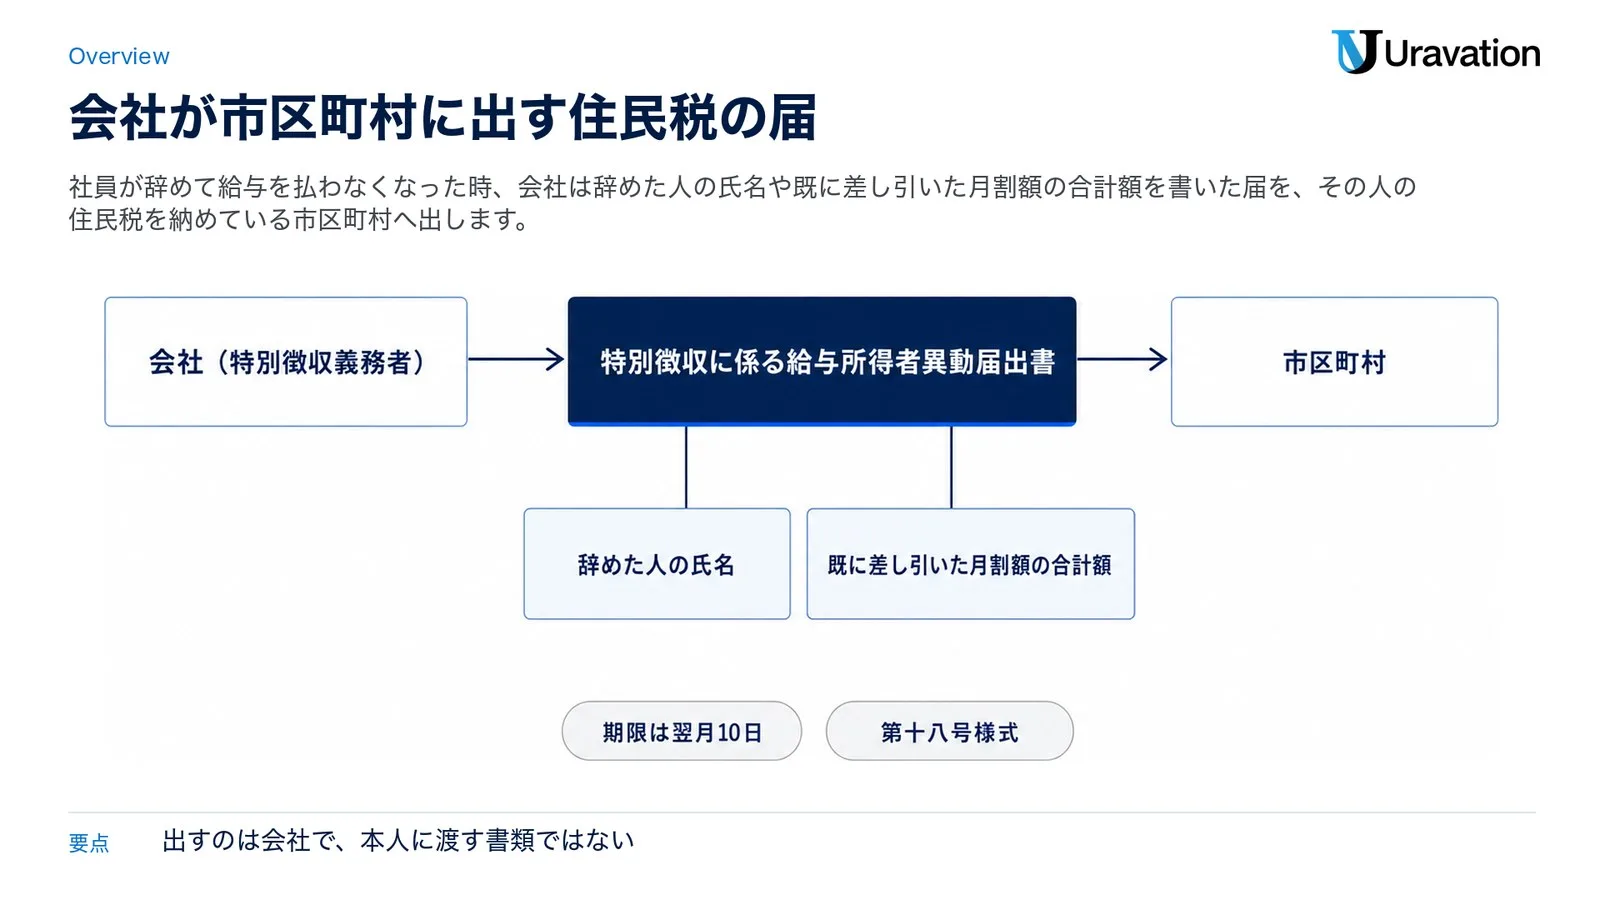
社員が辞めて給与を払わなくなると、会社は翌月以降の月割額を徴収して納める義務を負わなくなります(一括徴収の場合を除く。地方税法第321条の5第2項)。そこで会社は、辞めた人の氏名や、それまでに差し引いた月割額の合計額などを書いた届出書を、その人の特別徴収分を納めている市区町村の長に出します(地方税法第321条の5第3項)。これが「特別徴収に係る給与所得者異動届出書」です。
| 項目 | 全国のきまり | 根拠 |
|---|---|---|
| 出す人 | 会社(特別徴収義務者) | 地方税法第321条の5第3項 |
| 出す先 | 辞めた人の特別徴収分を納めている市区町村の長 | 地方税法第321条の5第3項 |
| 期限 | 給与を払わなくなった月の翌月10日(例外は次の節) | 施行規則第9条の24 |
| 書くこと | 辞めた人の氏名、既に差し引いた月割額の合計額など | 地方税法第321条の5第3項 |
| 様式 | 第十八号様式(給与支払報告に係る異動届と同じ用紙) | 施行規則第10条 |
施行規則第10条の表では、給与支払報告に係る届と特別徴収に係る届の両方が第十八号様式で、1枚の用紙を共用します。用紙の題名は「給与支払報告・特別徴収に係る給与所得者異動届出書」です(総務省 第十八号様式)。一宮市のしおり6ページは、どちらとして出すかを、題名の「給与支払報告」か「特別徴収」の点線を○で囲んで示すよう案内しています。総務省の「地方税分野の主な申告手続等における様式【税目別】」も、手続の主体を「特別徴収義務者→市町村」、様式を「様式(18号)」としています。
平成29年1月1日以後に給与の支払を受けなくなった人の届から平成27年の改正後の第十八号様式が使われ(施行規則の附則)、総務省の様式一覧は、この届の個人番号(マイナンバー)と法人番号の記載もその届から始まったとしています。この記事で読んだ5つの市区町村の用紙も第十八号様式と同じ形ですが、欄の呼び方などが少しずつ違うので、提出先の用紙を使ってください。
提出期限は翌月10日|提出先と4月2日〜5月31日の例外
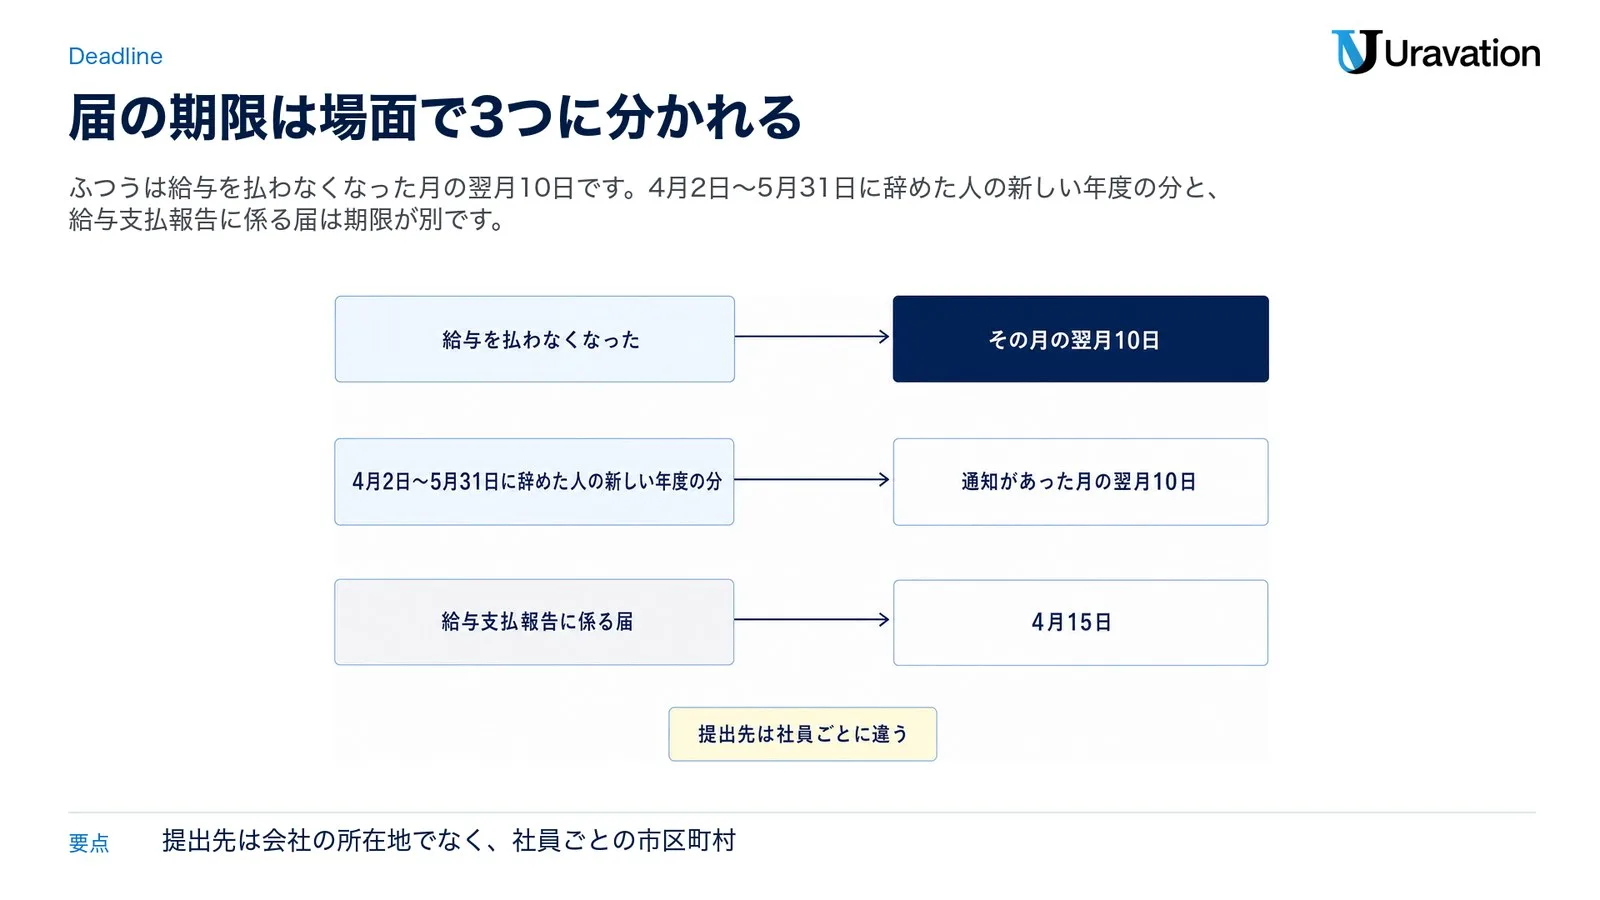
期限は、給与の支払を受けなくなった日の属する月の翌月10日です(施行規則第9条の24)。想定例で言えば、10月31日に辞めた人は11月10日、12月20日に辞めた人は1月10日が期限です。
| 場面 | 届の期限 | 根拠 |
|---|---|---|
| 特別徴収税額のある人に給与を払わなくなった | その月の翌月10日 | 施行規則第9条の24 |
| 4月2日〜5月31日に辞めた人の、その年度から新しく特別徴収する市区町村への届 | その市区町村から特別徴収税額の通知があった月の翌月10日 | 施行規則第9条の24ただし書 |
| 給与支払報告書に載せた人が4月1日現在で辞めている(給与支払報告に係る届) | 4月15日 | 地方税法第317条の6第2項 |
2つ目の行が分かりにくい所です。市区町村は、新しい年度の特別徴収税額を原則として5月31日までに会社へ通知します(地方税法第321条の4第2項)。4月2日〜5月31日に辞めた人がその通知に載っていたら、新しい年度の分の届は、通知を受けた月の翌月10日までに出します。5月に通知を受け取ったなら、6月10日が期限です(第十八号様式の記載要領2も同じ)。4月中に辞めた人に前の年度の残りがある時、その分の届は表の1行目のとおり翌月10日が期限です(施行規則第9条の24本文)。
提出先は社員ごとに違う
出す先は会社の所在地の市区町村ではなく、辞めた人の特別徴収分を納めている市区町村です(地方税法第321条の5第3項)。社員ごとに1月1日現在の住所地(特別徴収税額を通知してきた市区町村)が違えば、届もそれぞれに出します。相模原市の用紙の注意点は、転職先で続ける場合の届を「一月一日現在の住所地(課税地)の市町村長」に送るよう書いています(相模原市「給与支払報告・特別徴収に係る給与所得者異動届出書」)。新宿区の「各届出書の記入上の注意点」は、送る前に提出先と送付先が同じか確かめるよう求め、本来の提出先でない新宿区に届いても処理できないとしています。
10日が土日祝に当たる時
届の期限の10日が土日祝に当たる時の扱いは、提出先の市区町村の案内で確かめてください。一宮市のしおり1ページの「10日が、土・日曜、祝日の場合は金融機関等の翌営業日」は、毎月の住民税を納める(納入する)期限の書き方で、届の期限の説明ではありません。練馬区は「事由発生日の翌月10日までに」(練馬区「特別徴収に係る各種届出・手続き」)、米子市は「異動のあった月の翌月10日までに」(米子市「給与所得者異動届出書」の記入のしかた)と書いています。
残りの住民税の3つの行き先と、辞めた時期で変わる一括徴収
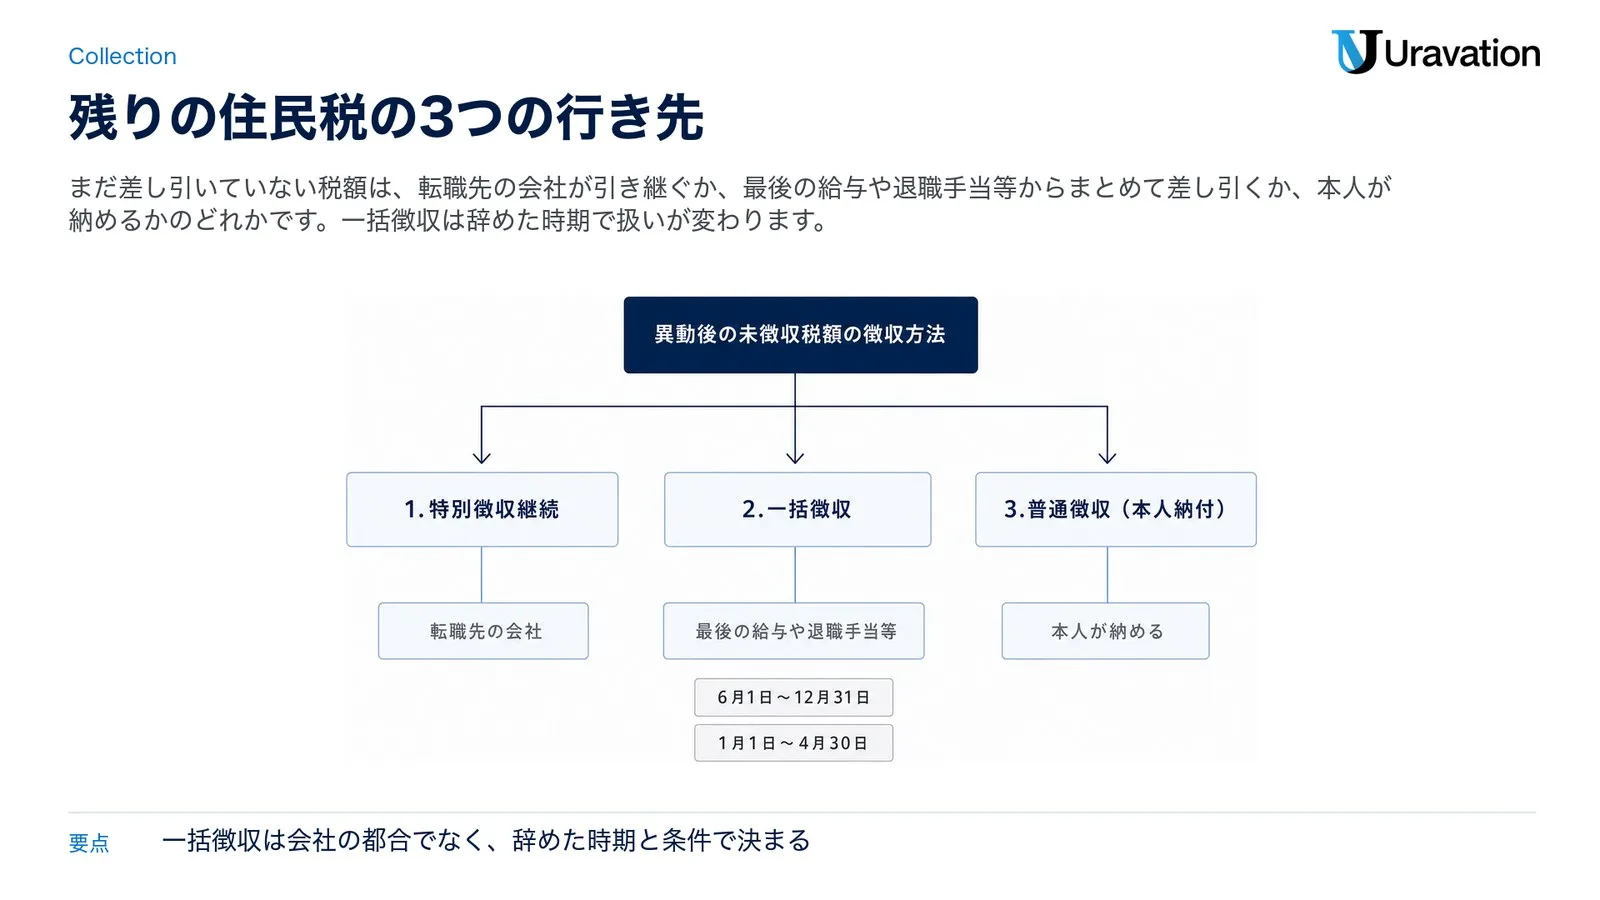
届の中心は「異動後の未徴収税額の徴収方法」の欄です。辞めた時点でまだ差し引いていない税額(未徴収税額)の行き先を、次の3つから番号で選びます(総務省の第十八号様式)。
| 番号 | 行き先 | 残りの住民税の納め方 | 全国のきまり |
|---|---|---|---|
| 1 | 特別徴収継続 | 転職先の会社が、その後の給与から月割額を差し引いて納める | 地方税法第321条の4第5項 |
| 2 | 一括徴収 | 会社が最後の給与や退職手当等から残りをまとめて差し引き、翌月10日までに納める | 地方税法第321条の5第2項ただし書 |
| 3 | 普通徴収(本人納付) | その後に来る普通徴収の納期に本人が納める(その後に来る納期がない時は直ちに普通徴収で納める) | 地方税法第321条の7 |
普通徴収にすると、練馬区の案内では本人あてに未徴収分の納付書が送られます。どれを選べるかは、会社の都合では決まりません。法律は、辞めた時期と、5月31日までに払う給与・退職手当等の額で分けています(地方税法第321条の5第2項)。
| 辞めた時期など | 一括徴収の扱い | 根拠 |
|---|---|---|
| 6月1日〜12月31日 | 本人から申出があれば一括徴収。申出は辞めた月の末日まで | 地方税法第321条の5第2項、施行規則第9条の23第1項 |
| 1月1日〜4月30日 | 本人の申出がなくても一括徴収(転職先で特別徴収を続ける申出がある場合を除く) | 地方税法第321条の5第2項、第十八号様式の記載要領9 |
| 上の2つに共通の条件 | 5月31日までに払う給与・退職手当等が残りの税額以下なら一括徴収しない(普通徴収) | 地方税法第321条の5第2項、様式「3.普通徴収の場合」の理由2 |
| 死亡による退職 | 様式の普通徴収の理由3に当たる。一宮市は一括徴収しないよう、練馬区は一括徴収できないと案内 | 第十八号様式、一宮市のしおり2ページ、練馬区の案内 |
| 5月1日〜5月31日 | 法律の2つの期間に入っていない。練馬区は5月の退職者も本人の申出か了解を得て一括徴収するよう案内。提出先の案内で確かめる | 地方税法第321条の5第2項、練馬区の案内 |
1月〜4月の扱いは、市区町村の案内も同じです。練馬区は「1月から4月までの退職者等は、一括徴収での納入が義務付けられています」と書き、総務省の記載要領9も、普通徴収の理由に当たらない時は、新しい勤務先で特別徴収を続ける申出がある場合を除いて必ず一括徴収するよう求めています。退職後に出国する人について、一宮市は12月31日以前の退職でもできる限り一括徴収に協力するよう求めています(一宮市「給与支払報告・特別徴収に係る給与所得者異動届出書」)。
主な欄の書き方|一宮市の記入例と第十八号様式
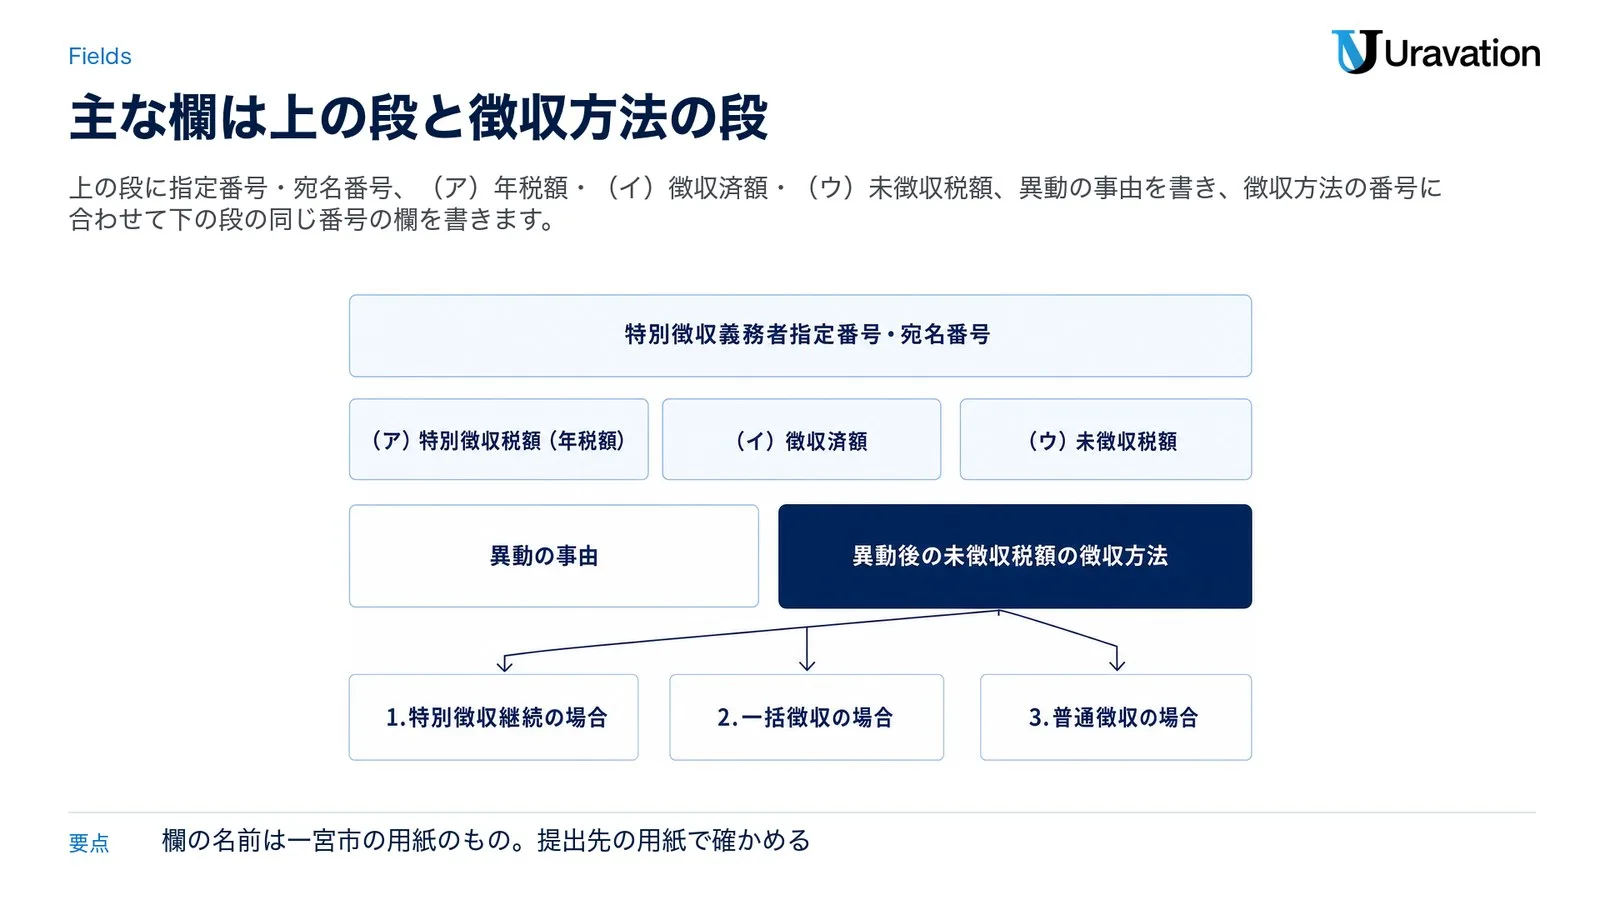
欄の名前と書くことは、一宮市のしおり6ページの「異動届出書の書き方」、7ページの記入例①〜④、8ページの用紙で確かめます。下の表の欄の名前は一宮市の用紙のもので、提出先の用紙では呼び方や位置が違うことがあります(この節の「市区町村で違う所」)。
| 欄(一宮市の用紙) | 書くこと(一宮市のしおり6ページ) |
|---|---|
| 題名の「給与支払報告」「特別徴収」 | 特別徴収税額のある人が辞めた時は「特別徴収」を○で囲む(期限は翌月10日)。給与支払報告書を出した後、4月1日までに辞めた人は「給与支払報告」を○で囲む(期限は4月15日) |
| 特別徴収義務者指定番号・宛名番号 | 「特別徴収税額の通知書(特別徴収義務者用)」の「指定番号」欄と「宛名番号」欄の番号 |
| 個人番号又は法人番号(給与支払者) | 法人は13桁の法人番号、個人事業主は右詰めで12桁の個人番号 |
| 氏名・生年月日・個人番号(給与所得者) | 辞めた人の氏名、生年月日、マイナンバー |
| 受給者番号 | 通知書の「受給者番号」欄に番号などがあれば書く |
| 1月1日現在の住所 | 令和8年1月1日の住所(令和8年度分) |
| 異動後の住所 | 辞めた後の住所。1月1日現在の住所と同じなら「同上」 |
| (ア)特別徴収税額(年税額) | 決定通知書(特別徴収義務者用)の「特別徴収税額」欄の金額。年度の途中で税額が変わった人は変更通知書の金額 |
| (イ)徴収済額 | 何月分から何月分まで、いくら差し引いたか |
| (ウ)未徴収税額((ア)-(イ)) | 何月分から何月分まで、いくら残っているか |
| 異動年月日 | 「異動の事由」の事実が生じた年月日 |
| 異動の事由 | 1.退職、2.転勤、3.休職・長欠、4.死亡、5.支払少額・不定期、6.合併・解散、7.その他から番号を書く。7は理由も書く |
| 異動後の未徴収税額の徴収方法 | 1.特別徴収継続、2.一括徴収、3.普通徴収(本人納付)から番号を書き、下の段の同じ番号の欄も書く |
一宮市の記入例①は、年税額60,000円のうち6月分〜1月分の40,000円を差し引き済みで、2月分〜5月分の20,000円が残っている人の例です。記入例③には「『月分』と『税額』は必ず記入してください」という注意があります。異動後の住所が分からない時は、辞めた当時の住所を書きます(総務省の記載要領8)。
「2.一括徴収の場合」「3.普通徴収の場合」の欄
徴収方法を「2」にしたら、下の段の「2.一括徴収の場合」に理由の番号、徴収予定月日、徴収予定額(上記(ウ)と同額)、何月分の納入書で納めるかを書きます。徴収予定月日は、一括徴収の対象になる給与や退職手当等の支給月日です(総務省の記載要領12)。一宮市の記入例①は、令和9年1月30日に退職した人を、理由「2」(異動が1月1日以降で、特別徴収の継続の申出がないため)、徴収予定月日2月25日、徴収予定額20,000円、2月分(翌月10日納入期限分)の納入書で納める形で書いています。新宿区の注意点は、納入予定月がわからないと退職の処理が遅くなる場合があるとしています。
「3」にしたら「3.普通徴収の場合」に、理由(1.異動が12月31日までで、一括徴収の申出がないため/2.5月31日までに支払われるべき給与又は退職手当等の額が未徴収税額(ウ)以下であるため/3.死亡による退職であるため)の番号を書きます。一宮市の記入例③は、令和8年12月27日に退職して一括徴収の申出がない人を理由「1」で書いています。新宿区の注意点は、年税額・徴収済額・未徴収税額と、徴収済月・未徴収月に書き漏れや食い違いがあると、普通徴収へ切り替えられないとしています。
市区町村で違う所
用紙の細部は市区町村で違います。米子市の用紙は、一宮市の「宛名番号」の位置が「整理番号」です。練馬区の用紙は異動の事由が「6.合併」「7.解散」「8.その他」と分かれた8つで、産休・育休は「8.その他」を選び、事由・理由の欄に「産休・育休」と書くよう案内しています。年度の欄は、一宮市の用紙では「※市処理欄」の中にあります。新宿区の「給与所得者異動届出書の記入方法」は、「年度」の欄(1.現年度・2.新年度・3.両年度)の選び方で、処理する年度の分が変わると説明しています。
出した後に税額や月分が変わった時は、一宮市は朱色で、練馬区は赤字で、余白に「訂正分」と書いて出し直すよう案内しています(一宮市のしおり6ページ、練馬区の案内)。返送を希望する時は返信用封筒を同封するよう、一宮市の用紙に書かれています。
転職先で特別徴収を続ける時の流れ|前の会社と新しい会社
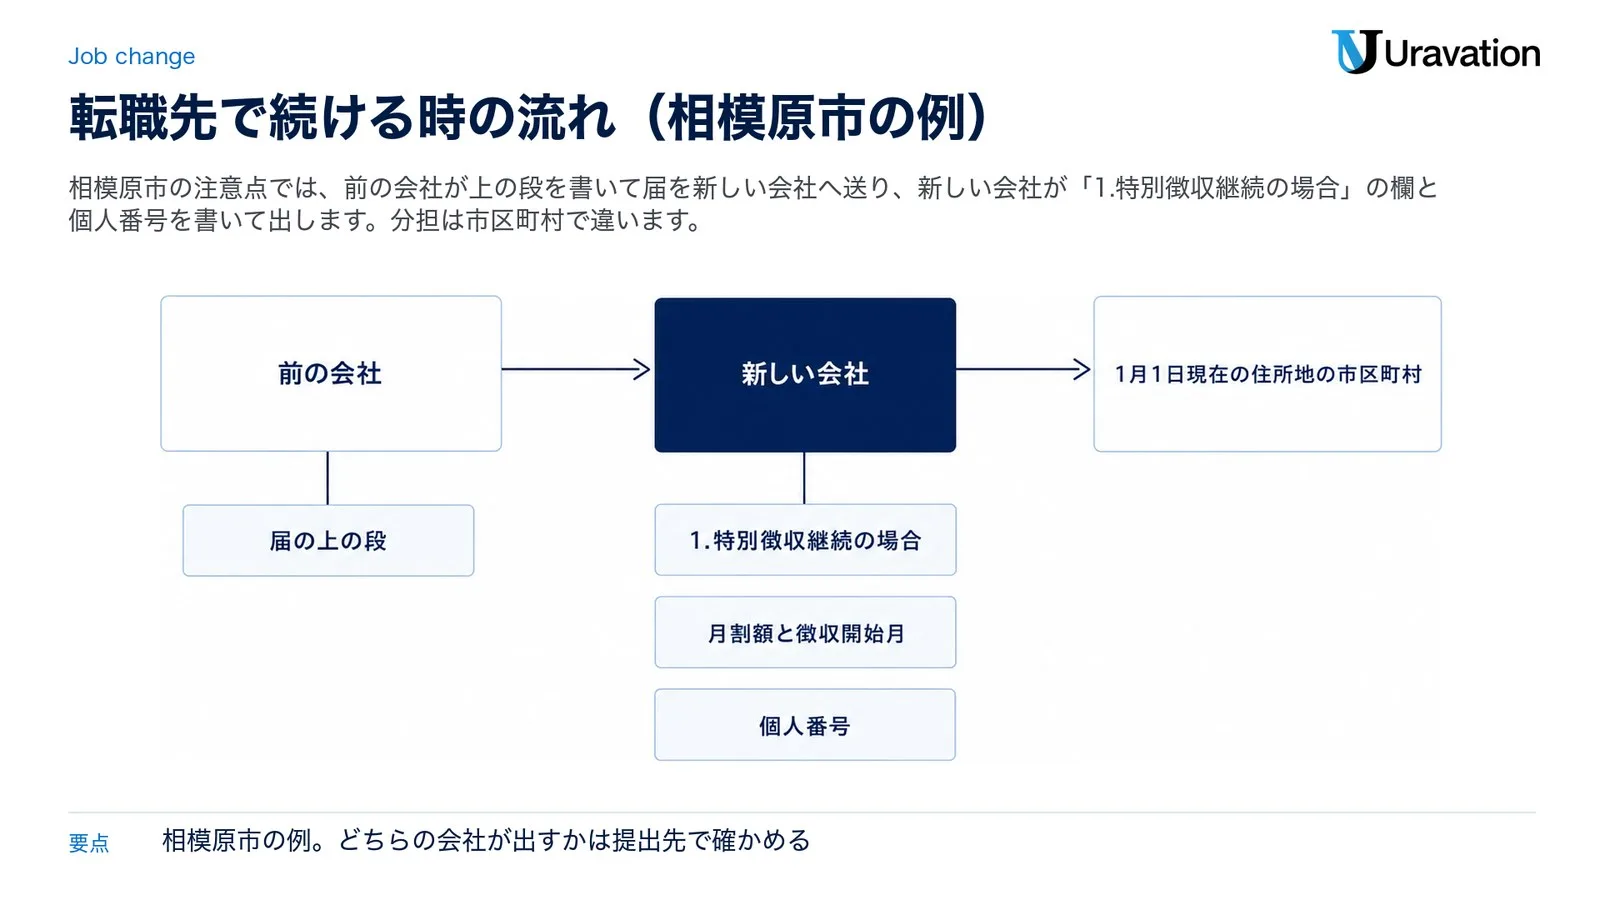
法律では、本人が新しい会社を通じて申し出ると、市区町村は新しい会社を特別徴収義務者に指定し、残りの税額を差し引かせます。申出の期限は、前の会社から給与を受けなくなった月の翌月10日(給与を受けなくなった日が翌年の4月中なら4月30日)です。新しい会社は給与から所得税を源泉徴収して納める義務がある会社に限られ、申出が翌年の4月中にあった時は、市区町村が新しい会社での特別徴収は難しいと認めれば続けられないことがあります(地方税法第321条の4第5項)。実際の手続きには、この届の「1.特別徴収継続の場合」の欄を使います。どちらの会社がどの欄を書いて出すかは市区町村の案内で違い、下の1〜5は相模原市の用紙の注意点に沿った流れです(一宮市と練馬区の形は手順の後に書きます)。
- 本人が、新しい会社で住民税の天引きを続けたいと、前の会社と新しい会社に伝えます。
- 前の会社が届の上の段(給与支払者、給与所得者、(ア)〜(ウ)、異動年月日、異動の事由)を書き、徴収方法の欄に「1」を書きます。
- 前の会社は、届を新しい会社へ送ります。相模原市の用紙の注意点は、前勤務先が最上段の事項を書いて新しい勤務先に送付するよう求め、給与所得者の個人番号は前勤務先では書かず、新しい勤務先が本人から提供を受けて書くとしています(従業員の同意があれば、前勤務先から新しい勤務先へ個人番号を渡すこともできるとしています)。新宿区の記入方法も、本人の個人番号は前勤務先では書かず、新しい勤務先が本人から提供を受けて書くとしています。
- 新しい会社が「1.特別徴収継続の場合」の欄(指定番号、法人番号、所在地、名称、担当者、月割額と徴収を始める月など)と、本人の個人番号を書きます。その市区町村で初めて特別徴収する会社は、指定番号の欄の「新規」を○で囲み、納入書の要否を書きます(総務省の記載要領10・11)。
- 新しい会社が、1月1日現在の住所地の市区町村に出します(相模原市の注意点)。
ほかの市区町村では、分担の書き方が違います。一宮市のしおりは、前の会社が月割額と徴収開始月を新しい勤務先に事前に連絡したうえで「特別徴収継続の場合」の欄を書き、届を出す形で案内しています(しおり2・6ページ)。記入例②も、前の会社の届に新しい勤務先の欄まで書き込んだ形です(しおり7ページ)。練馬区の案内は、転勤(転職)する従業員の会社には「1」を記入したうえで「1.特別徴収継続の場合」(異動届出書の中段)にも記入するよう求め、受け入れる会社には「1」と記入されていることを確かめて同じ欄に記入するよう求めています。
新宿区の注意点は、新しい勤務先が出す時に特別徴収を始める月を書くよう求め、書いていないと税額変更通知書を送れないとしています。相模原市の記入例3は、10月末で退職した人が11月から新しい勤務先で特別徴収される例で、異動の事由を「2」(転勤)、徴収方法を「1」にしています。どちらの会社がどの欄を書いて出すかと、事由の番号の選び方は、提出先の案内と記入例で確かめてください。
申出の期限を過ぎた、前の会社が普通徴収で届を出した、という時は、新しい会社が普通徴収から特別徴収へ切り替える書類を出す方法があります(一宮市は「特別徴収切替依頼書」、練馬区は「特別徴収への切替申請書」)。どちらの案内も、納期限が過ぎた分は特別徴収に切り替えられないとしています。練馬区は、従業員本人から普通徴収の納付書を受け取り、申請書と一緒に出すよう求めています。
転職した本人から見た異動届出書|もらう書類ではない
「給与所得者異動届出書 もらい方」で調べる人もいますが、この届は会社が市区町村へ出すもので、本人が受け取る書類ではありません(総務省の様式一覧)。転職先で天引きを続けたい時も、本人がするのは前の会社と新しい会社に伝えることで、届は会社が書いて出します(相模原市の注意点では、届は前の会社から新しい会社へ回ります)。
新しい会社の担当者から「前の会社の異動届が来ない」と言われたら、前の会社に、徴収方法を1・2・3のどれで出したかを聞くのが早道です。2なら残りは最後の給与などから差し引かれ、3なら市区町村から本人に納付書が届き(練馬区の案内)、その後に来る普通徴収の納期に納めます。その年度の納期が残っていなければ、直ちに普通徴収で納めることになります(地方税法第321条の7)。3の後でも、新しい会社が切替の書類を出せば、納期限が来ていない分は天引きに戻せます(一宮市・練馬区の案内)。届いた納付書は捨てずに持っておいてください。
「前職からもらえない」と困っている書類が源泉徴収票なら、住民税の異動届とは別の書類です。中途入社の人の扱いと届かない時の動き方は前職の源泉徴収票と年末調整に、会社側の書き方は令和8年分 源泉徴収票の書き方にまとめています。
退職金そのものにかかる住民税は、この届とは別に納めます。一宮市のしおり3ページは、分離して計算した税額を退職手当等から差し引き、給与分と合わせて翌月10日までに納めるよう案内しています。退職金を払った時の書類は退職所得の源泉徴収票の書き方にまとめています。
給与支払報告に係る異動届(4月15日まで)との違い
同じ用紙で出す「給与支払報告に係る給与所得者異動届出書」は別の届です。1月31日までに出した給与支払報告書に載せた人が、4月1日現在で辞めていた時に、4月15日までに出します(地方税法第317条の6第2項)。総務省の記載要領1は、特別徴収税額がない人で4月1日現在において給与の支払を受けなくなった人について出すとしています。
| 項目 | 給与支払報告に係る届 | 特別徴収に係る届 |
|---|---|---|
| 根拠 | 地方税法第317条の6第2項 | 地方税法第321条の5第3項 |
| 期限 | 4月15日 | 翌月10日(4月2日〜5月31日の例外あり) |
| 対象 | 給与支払報告書に載せた人のうち、4月1日現在で辞めている人(総務省の記載要領1では特別徴収税額がない人) | 特別徴収税額のある人で、給与を払わなくなった人 |
| 題名で○を付ける所(一宮市の書き方) | 「給与支払報告」 | 「特別徴収」 |
一宮市の記入例④は、給与支払報告書を出した後、令和9年3月31日に退職した人の例です。題名の「給与支払報告」を○で囲み、(ア)〜(ウ)は空欄のまま、異動の事由を「1」にしています。米子市の書きかた例は、給与支払報告書で特別徴収できるとした人が1月〜5月の間(特別徴収が始まる前)に異動した時も、必ず届を出すよう求めています。
年の途中で辞めた人の給与支払報告書そのものは、辞めた年の翌年1月31日までに出します。その年にその会社から受けた給与の総額が30万円以下の人は除かれます(地方税法第317条の6第3項)。書き方は令和8年分 給与支払報告書の書き方にまとめています。
eLTAXで給与所得者異動届出書を出す
eLTAX(エルタックス)は、地方公共団体でつくる地方税共同機構が運営する、地方税の手続きをインターネットで行う仕組みです(練馬区「住民税の特別徴収に関する電子申告・電子通知について」)。eLTAXの「eLTAXでできること」には、個人住民税の電子申告(申請・届出)として「給与支払報告・特別徴収に関わる給与所得者異動届出」が挙がっていて、eLTAXで届出書などを作って出すのに使う「PCdesk」のWEB版で処理できる手続きの欄に入っています。
出し方は3通りです。eLTAXの「給与支払報告書、給与所得者異動届出書を提出するには」によると、PCdeskで1人分ずつ手入力して作る方法、税務・会計ソフトなどで作ったCSVファイルを取り込む方法、XMLファイルを取り込む方法があります。使い始めるには、先に利用者IDを取ります(eLTAX「eLTAXでできること」)。
【要注意】給与所得者異動届出書で読み違えやすい4点
1. 本人がもらって新しい会社に出す書類だと思う
❌ 退職した本人が前の会社から受け取り、転職先に出す書類
⭕ 会社が市区町村に出す届です(総務省の様式一覧「特別徴収義務者→市町村」)。転職先で続ける時は、相模原市の注意点では前の会社から新しい会社へ送り、新しい会社が市区町村に出します(一宮市のしおりは前の会社が出す形なので、分担は提出先の案内で確かめます)。
2. 一括徴収は本人が望めばいつでもできると思う
❌ 本人が希望すれば、何月に辞めても一括徴収にできる
⭕ 辞めた時期と条件で決まります。6月1日〜12月31日は辞めた月の末日までの本人の申出が要り、1月1日〜4月30日は申出がなくても一括徴収です(転職先で特別徴収を続ける申出がある時と、死亡による退職の時を除く)。どちらも、5月31日までに払う給与・退職手当等が残りの税額を超える時に限ります(地方税法第321条の5第2項、施行規則第9条の23、第十八号様式と記載要領9)。
3. 給与支払報告に係る異動届と同じだと思う
❌ 用紙が同じなので、4月15日の届と翌月10日の届は同じもの
⭕ 期限も根拠の条文も別です。給与支払報告に係る届は4月15日(地方税法第317条の6第2項)、特別徴収に係る届は翌月10日(同法第321条の5第3項・施行規則第9条の24)。一宮市の書き方では、題名のどちらを○で囲むかで区別します。
4. 特別徴収が始まる前や税額0円の人は出さなくてよいと思う
❌ 6月の天引きが始まる前に辞めた人や、特別徴収税額が0円の人は届が要らない
⭕ 米子市は、給与支払報告書で特別徴収できるとした人が1月〜5月の間(特別徴収開始前)に異動した時も必ず出すよう求め、練馬区は特別徴収税額が「0円」の人も提出が必要としています。提出先の案内で確かめてください。
よくある質問
給与所得者異動届出書はいつまでに出しますか?
給与の支払を受けなくなった月の翌月10日までです(施行規則第9条の24)。4月2日〜5月31日に辞めた人の新しい年度の分は通知があった月の翌月10日まで、給与支払報告に係る届は4月15日までと、期限が別です。
提出先は会社のある市区町村ですか?
いいえ。辞めた人の特別徴収分を納めている市区町村です(地方税法第321条の5第3項)。社員ごとに1月1日現在の住所地(特別徴収税額を通知してきた市区町村)が違えば、届も分けて出します。
辞めた本人は異動届出書を受け取る必要がありますか?
ありません。会社が市区町村に出す届です。転職先で天引きを続けたい時は、前の会社と新しい会社にそう伝えてください。
一括徴収と普通徴収は会社が選べますか?
法律で決まる部分が大きいです。6月1日〜12月31日に辞めた人は本人の申出があれば一括徴収、1月1日〜4月30日に辞めた人は申出がなくても一括徴収です(転職先で特別徴収を続ける申出がある時を除く・総務省の記載要領9)。5月31日までに払う給与・退職手当等が残りの税額以下の時や、死亡による退職の時は普通徴収の理由に当たります(地方税法第321条の5第2項、第十八号様式)。5月に辞めた人などの扱いは、提出先の市区町村に確かめてください。
決定通知書に、もう辞めた社員が載っていたらどうしますか?
一宮市のよくある質問は、異動届出書を市に出せば特別徴収から普通徴収へ切り替えると答えています(一宮市「送られてきた特別徴収税額決定通知書に既に退職している従業員が記載されていました」)。一宮市のしおり1ページは、退職などで本人に渡せない通知書(納税義務者用)を、異動届出書と一緒に返送するよう求めています。期限は、4月2日〜5月31日に辞めた人なら通知を受けた月の翌月10日です(施行規則第9条の24ただし書)。それより前に辞めていた人の扱いは、提出先に確かめてください。
eLTAXで出せますか?
出せます。eLTAXの「eLTAXでできること」に「給与支払報告・特別徴収に関わる給与所得者異動届出」があり、PCdeskで手入力するか、CSV・XMLのファイルを取り込んで出します。
社員の退職・転職を聞いてから会社がやること
- 辞める日と、転職先で住民税の天引きを続けたいかを本人に聞きます。6月1日〜12月31日に辞める人には、一括徴収を希望するかも聞きます(申出は辞めた月の末日まで)。
- 特別徴収税額の通知書と給与の記録で、(ア)年税額、(イ)差し引いた月分と金額、(ウ)残りの月分と金額を確かめます。
- 辞めた時期と、5月31日までに払う給与・退職手当等の額から、徴収方法(1・2・3)を決めます。1月1日〜4月30日の退職は、続ける申出がなければ一括徴収です。
- 続ける場合は、月割額と徴収開始月を新しい会社に伝えます。届を新しい会社へ送るか自社から出すかは、提出先の市区町村の案内に従います(相模原市は新しい会社が出す形、一宮市は前の会社が出す形)。
- 給与を払わなくなった月の翌月10日までに、届を社員ごとの1月1日現在の住所地の市区町村へ出します(紙かeLTAX。転職先で続ける場合に新しい会社が出す形の市区町村では、新しい会社が出します)。一括徴収した分は、届に書いた月分の納入書で納めます。
- 年が明けたら、年の途中で辞めた人の給与支払報告書を1月31日までに出します。1月31日までに出した給与支払報告書に載せた人(1月1日現在で給与を払っていた人)が4月1日現在で辞めている時は、給与支払報告に係る届を4月15日までに出します(総務省の記載要領1は、特別徴収税額がない人の届としています)。
年末調整の進め方は令和8年分 年末調整のやり方に、退職した人が家族の健康保険の被扶養者になる時の届は被扶養者異動届の書き方にまとめています。
補助金ナビ(株式会社Uravation)は、この届の作成や提出を代わりに行うことはしていません。書き方で迷う時は、提出先の市区町村の担当課に問い合わせてください。給与・労務の定型業務へのAIの使い方や、AI研修に使える助成金の要件を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 地方税法(第317条の6第1〜3項・第321条の4第1・2・5項・第321条の5第1〜3項・第321条の7) — e-Gov法令検索(条文は同じ法令IDのe-Gov法令APIで取得、参照日: 2026-10-28)
- 地方税法施行規則(第9条の23・第9条の24・第10条の表(三)(四)・第十八号様式の適用の附則) — e-Gov法令検索(参照日: 2026-10-28)
- 地方税分野の主な申告手続等における様式【税目別】(給与所得者異動届出書の行) — 総務省(参照日: 2026-10-28)
- 給与支払報告・特別徴収に係る給与所得者異動届出書(第十八号様式)と記載要領1〜13 — 総務省(参照日: 2026-10-28)
- eLTAXでできること・給与支払報告書、給与所得者異動届出書を提出するには — eLTAX(地方税共同機構、参照日: 2026-10-28)
- 令和8年度 市民税・県民税・森林環境税 特別徴収のしおり(掲載ページ) — 一宮市(1〜3・6〜8・11ページ、参照日: 2026-10-28)
- 給与支払報告・特別徴収に係る給与所得者異動届出書・よくある質問(決定通知書に退職者が載っていた時) — 一宮市(参照日: 2026-10-28)
- 特別徴収に係る各種届出・手続き(記入例のPDF3点を含む)・住民税の特別徴収に関する電子申告・電子通知について — 練馬区(参照日: 2026-10-28)
- 給与支払報告・特別徴収に係る給与所得者異動届出書(用紙の注意点、記入例1〜3) — 相模原市(参照日: 2026-10-28)
- 「給与所得者異動届出書」の記入のしかた(申請書ダウンロード) — 米子市(参照日: 2026-10-28)
- 各届出書の記入上の注意点・給与所得者異動届出書の記入方法 — 新宿区(参照日: 2026-10-28)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年10月28日時点の法令と、総務省、地方税共同機構、各市区町村の公表資料に基づく参考情報です。用紙の欄の名前や出し方は市区町村によって違うことがあり、変わる場合もあります。期限の日が土日祝に当たる時の扱いも含め、手続きの前に、提出先の市区町村の案内で最新の情報をご確認ください。税額の計算や個別の事情による扱いは、提出先の市区町村が判断します。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。