判断の分かれ目は、「誰の分を、どの市区町村へ、どの方法で出すか」の3点に尽きます。2026年10月25日時点、令和8年分の給与支払報告書は、原則として令和8年中に給与を支払った受給者ごとに個人別明細書を作り、提出先の市区町村ごとに総括表を付けて提出します。
- 提出範囲:年の中途で退職し、令和8年中の給与等の支払額が30万円以下の人は省略可能です。それ以外の給与等は提出対象です。
- 提出先:原則は受給者の令和9年1月1日現在の住所地の市区町村です。年の中途で退職した人は退職時の住所地へ提出します。
- 提出期限:国税庁の手引では「提出期限は、いずれの場合も令和9年2月1日(月)です。」と案内されています。
- 提出方法:eLTAX、光ディスク等、書面のいずれかです。電子提出義務に該当する事業者はeLTAXまたは光ディスク等を使います。
- 令和8年分からの変更:給与支払報告書を市区町村へ提出すると、税務署へ給与所得の源泉徴収票を提出したものとみなす特例が始まります。
給与支払報告書の書き方で難しいのは、個人別明細書の一つひとつの欄よりも、提出対象者と提出先を正しく分け、総括表の人数を一致させる作業です。令和8年分では源泉徴収票のみなし提出も始まるため、前年までの手順をそのまま使うと余計な提出や漏れが起きかねません。ここでは、中小企業の総務・経理担当者が令和9年1月の実務で迷いやすい順に整理します。
給与支払報告書は「個人別明細書+総括表」で考える
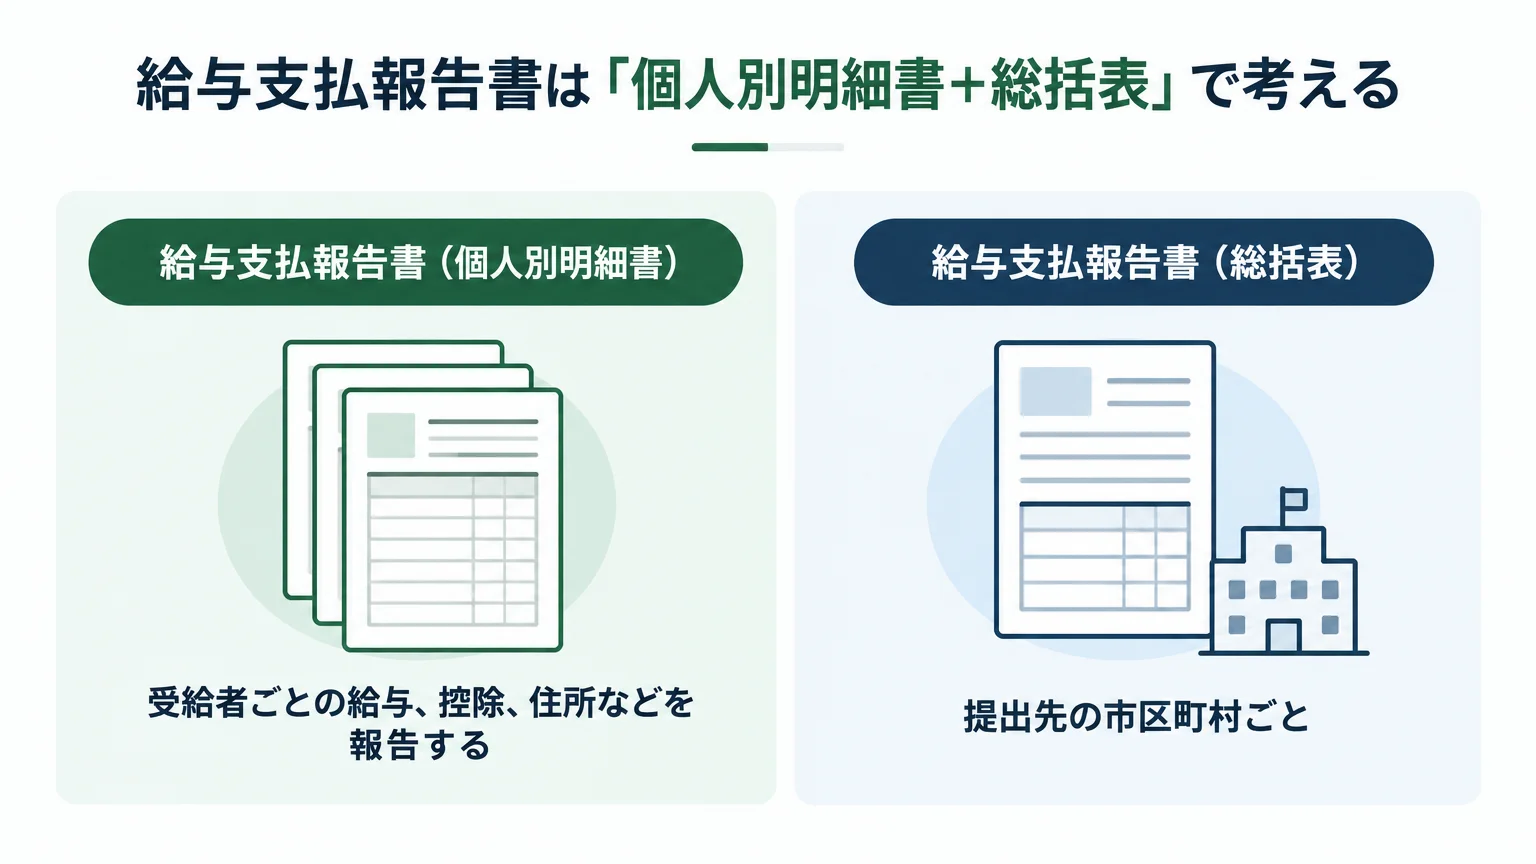
給与支払報告書は、前年中に支払った給与等の内容を市区町村へ報告する書類です。総務省の様式では「給与支払報告書(総括表)」と「給与支払報告書(個人別明細書)」が用意されています。個人別明細書は受給者ごと、総括表は提出先の市区町村ごとに作る、と分けると全体像をつかみやすくなります。
| 書類 | 役割 | 作成単位 | 主な確認点 |
|---|---|---|---|
| 給与支払報告書(個人別明細書) | 受給者ごとの給与、控除、住所などを報告する | 受給者ごと | 住所、氏名、支払金額、控除、退職年月日、マイナンバーなど |
| 給与支払報告書(総括表) | 給与支払者の情報と、その市区町村へ出す人数をまとめる | 提出先の市区町村ごと | 指定番号、報告人員、特別徴収・普通徴収の内訳、連絡先など |
総括表だけ、または個人別明細書だけを作ればよいわけではありません。書面や光ディスク等で提出する場合は、個人別明細書を市区町村別に分け、その束に対応する総括表を付けます。eLTAXでは送信データの中で提出先と人数を分けます。
年末調整から給与支払報告書までの位置づけを先に確認したい方は、令和8年分 年末調整のやり方|会社の6手順と書類も参照してください。年末調整の計算そのものはそちらに譲り、この記事では市区町村への報告実務に絞ります。
提出対象は「30万円以下か」だけで決めない
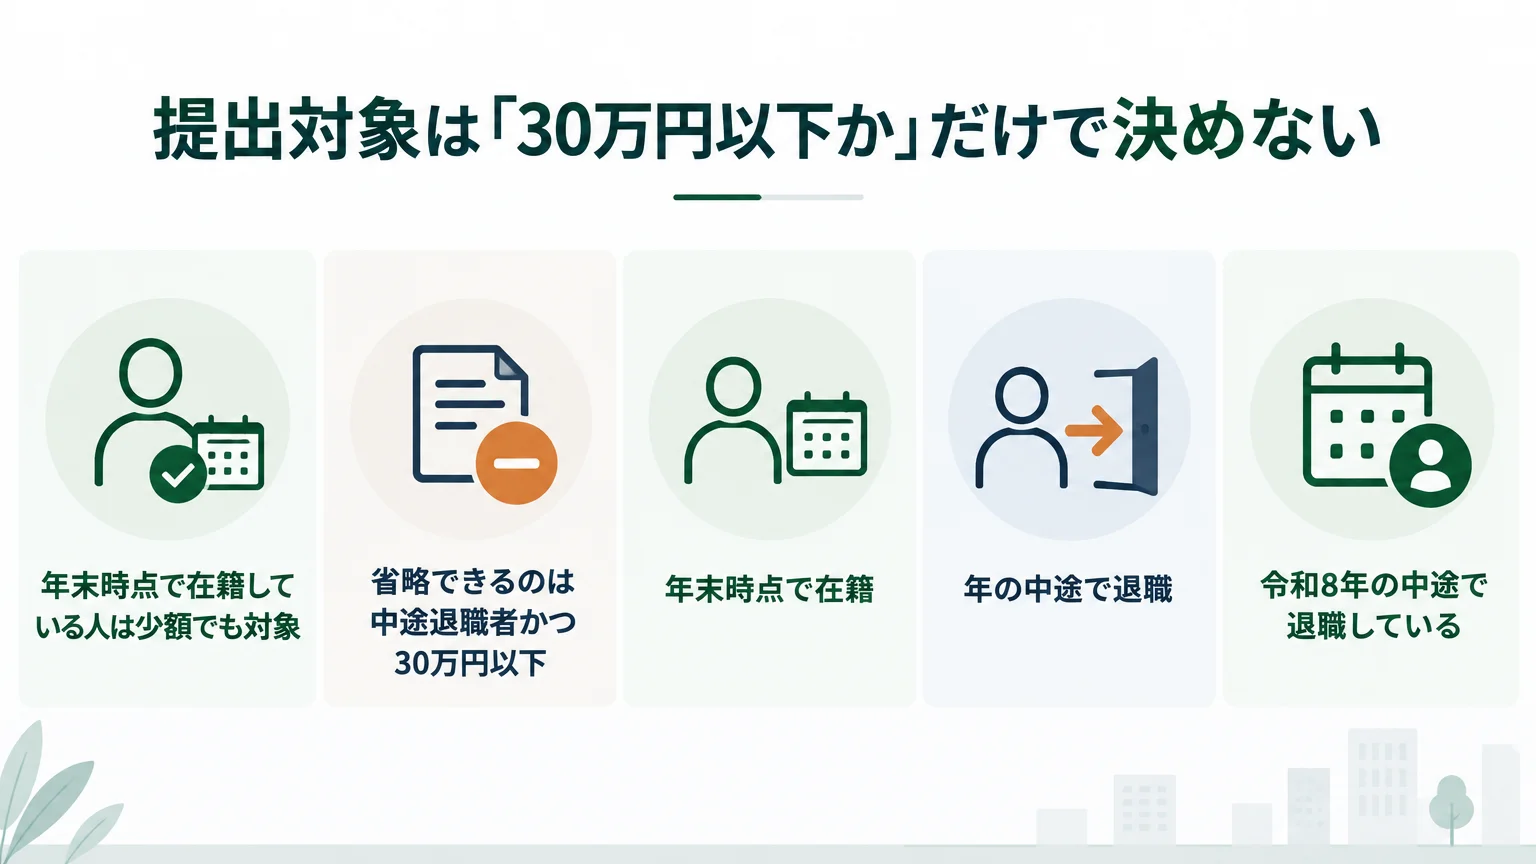
国税庁の令和8年分の手引が示す提出範囲は、年の中途で退職した人に対し、令和8年中に支払った給与等が30万円以下である場合を除く、すべての給与等です。ここで大切なのは、30万円以下という基準がすべての受給者に当てはまるわけではないことです。
年末時点で在籍している人は少額でも対象
パート、アルバイト、役員などの呼び方や、年末調整をしたかどうかだけで対象外にはなりません。年の中途で退職した人に対する例外へ該当しない限り、支払った給与等について個人別明細書を作成します。源泉徴収税額がゼロであることも、それだけで省略する根拠にはなりません。
省略できるのは中途退職者かつ30万円以下
省略可能なのは、次の二つを同時に満たすケースです。
- 令和8年の中途で退職している
- その人へ令和8年中に支払った給与等の金額が30万円以下である
| 受給者の状況 | 令和8年中の支払額 | 給与支払報告書 |
|---|---|---|
| 年末時点で在籍 | 金額を問わない | 提出対象 |
| 年の中途で退職 | 30万円を超える | 提出対象 |
| 年の中途で退職 | 30万円以下 | 省略可能 |
「少額だから出さない」「年末調整をしていないから出さない」といった社内ルールで機械的に除外しないでください。対象者リストには、在籍区分、退職日、令和8年中の支払額、省略の根拠を列として持たせると、判断過程を後から追えます。
なお、ここで扱うのは給与等に関する給与支払報告書です。退職金に関する「退職所得の源泉徴収票・特別徴収票」とは別の書類なので、令和8年分 退職所得の源泉徴収票の書き方と混同しないようにしましょう。
提出先は1月1日住所、退職者は退職時住所で分ける
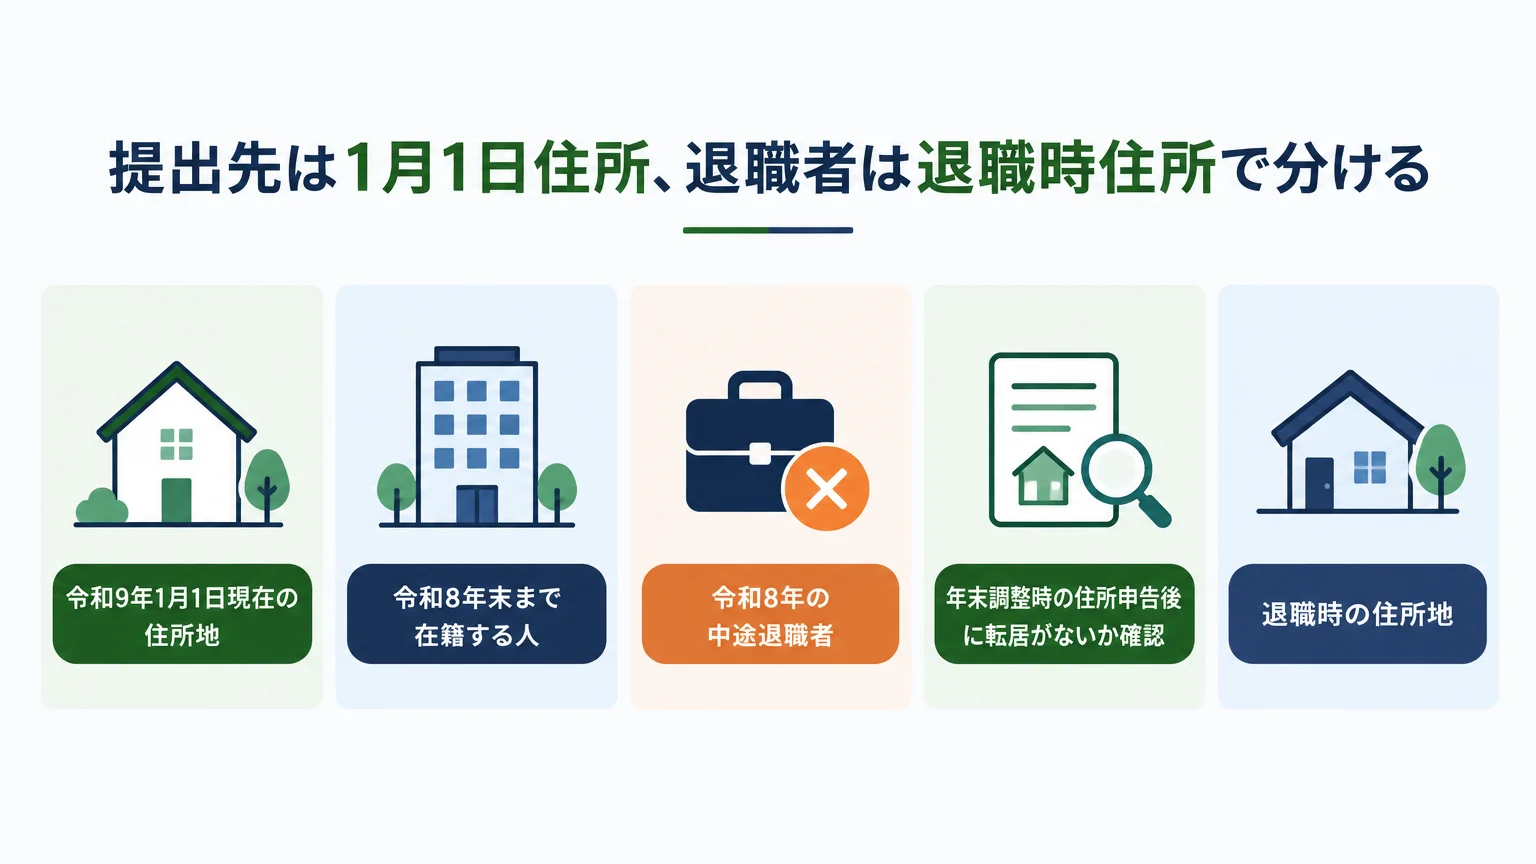
給与支払報告書は、会社所在地の市区町村へ一括提出する書類ではありません。原則として、受給者の令和9年1月1日現在の住所地の市区町村へ提出します。複数の市区町村に従業員が住んでいれば、提出先も複数になります。
| 受給者 | 提出先を決める住所 | 実務上の確認 |
|---|---|---|
| 令和8年末まで在籍する人 | 令和9年1月1日現在の住所地 | 年末調整時の住所申告後に転居がないか確認 |
| 令和8年の中途退職者 | 退職時の住所地 | 退職書類や人事記録に残る住所と照合 |
年末調整の入力画面に残っている古い住所を、そのまま使うのは危険です。在籍者は令和9年1月1日の住所、退職者は退職時の住所という基準を分けて確認します。市区町村名だけでなく、政令指定都市の区まで正しく登録し、提出先コードや自治体名の選択ミスも防ぎましょう。
住所が不明確なまま別の市区町村へ推測で送るのではなく、本人への確認や社内記録の照合を行います。転居時期など個別事情で判断に迷う場合は、提出候補の市区町村へ問い合わせるのが確実です。
総括表の書き方は「市区町村ごとの人数合わせ」が中心
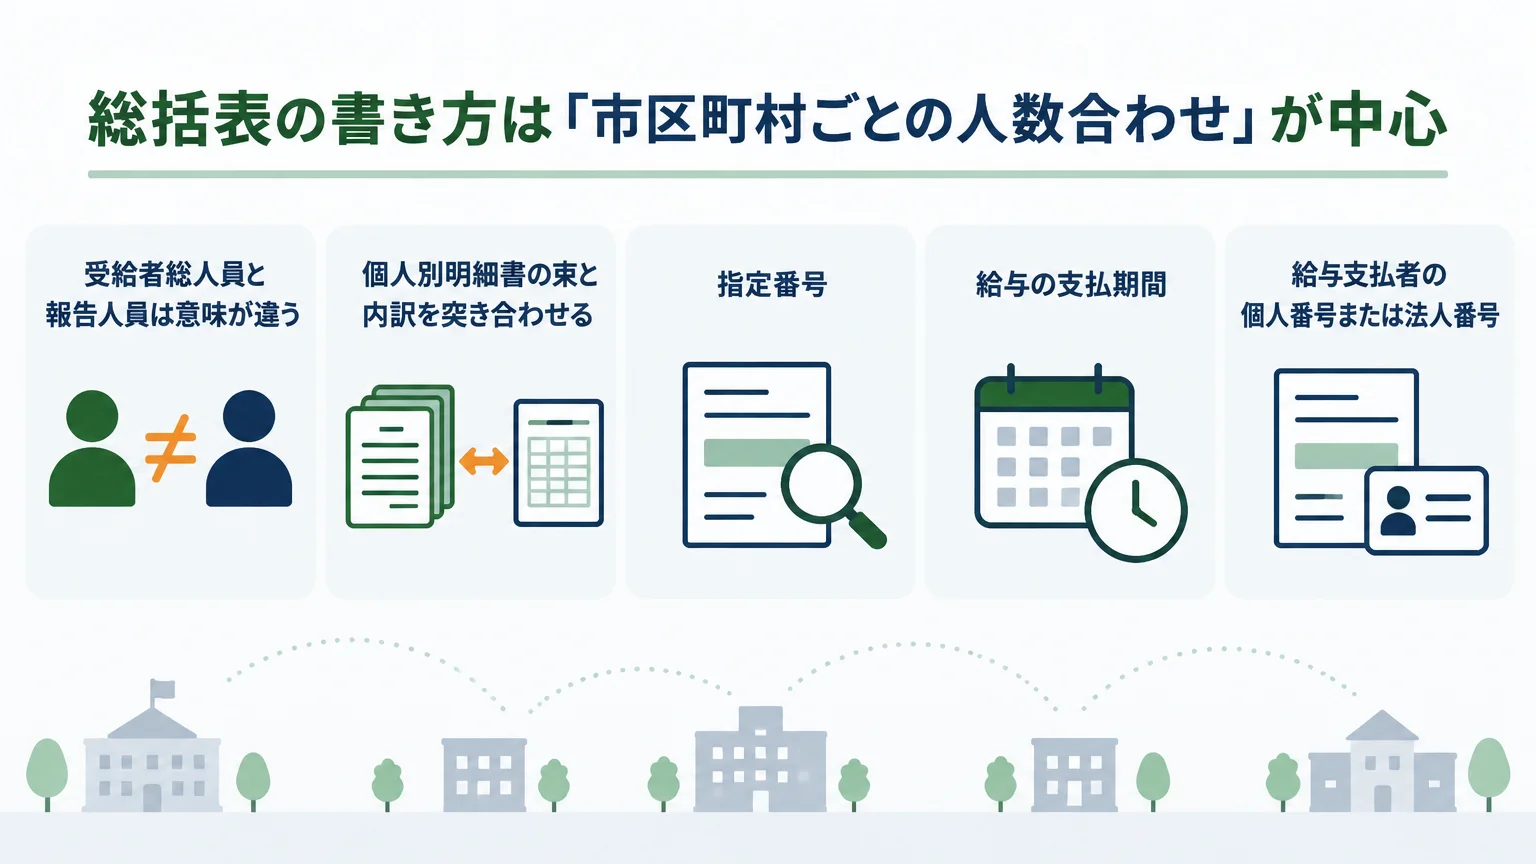
総括表は、提出する個人別明細書の表紙に当たる書類です。総務省の第17号様式には、給与支払者の情報と報告人数の内訳を記載する欄があります。提出先の市区町村から指定番号入りの総括表が届いている場合は、その市区町村の案内を優先して使います。
| 総括表の主な欄 | 書き方の要点 |
|---|---|
| 指定番号 | 提出先の市区町村が定めた番号を記載。通知された番号がある場合に転記する |
| 給与の支払期間 | 報告人員に給与を支払った期間を記載する |
| 給与支払者の個人番号または法人番号 | 個人事業主は個人番号、法人は法人番号を様式に沿って記載する |
| 給与支払者の氏名または名称・所在地 | 源泉徴収事務を行う事務所・事業所の名称、所在地と整合させる |
| 事業種目 | 実際に営む事業の種類を具体的に記載する |
| 受給者総人員 | 1月1日現在に、その事務所・事業所から給与等の支払を受けている総人員を記載する |
| 特別徴収対象者 | その市区町村へ個人別明細書を出す人のうち、特別徴収の対象となる人数を記載する |
| 普通徴収対象者(退職者) | その市区町村へ提出する普通徴収対象者のうち、退職者の人数を記載する |
| 普通徴収対象者(退職者を除く) | その市区町村へ提出する普通徴収対象者のうち、退職者以外の人数を記載する |
| 報告人員の合計 | 特別徴収対象者と二つの普通徴収対象者欄の合計を記載する |
| 連絡者・関与税理士等 | 市区町村から内容照会を受けた際に応答できる担当者、該当する税理士等の連絡先を記載する |
| 所轄税務署名・給与の支払方法と期日・納入書の送付 | 自社の源泉徴収事務、給与規程、納入書の要否に沿って記載・選択する |
受給者総人員と報告人員は意味が違う
よくある間違いは、「受給者総人員」と、その市区町村へ提出する「報告人員の合計」を同じ数字にすることです。受給者総人員は事業所全体の人数を示す欄で、報告人員は提出先の市区町村に住む対象者の人数です。従業員が複数の市区町村に分かれている会社では、通常、この二つは一致しません。
個人別明細書の束と内訳を突き合わせる
提出先ごとに、個人別明細書の件数を「特別徴収」「普通徴収の退職者」「普通徴収の退職者以外」に分け、その合計と総括表の報告人員を一致させます。給与ソフトから出力した後に住所や徴収区分を直した場合は、総括表の再集計も必要です。人数だけでなく、対象者名の一覧まで残すと照合が容易になります。
個人別明細書は源泉徴収票と共通する情報を基に作る
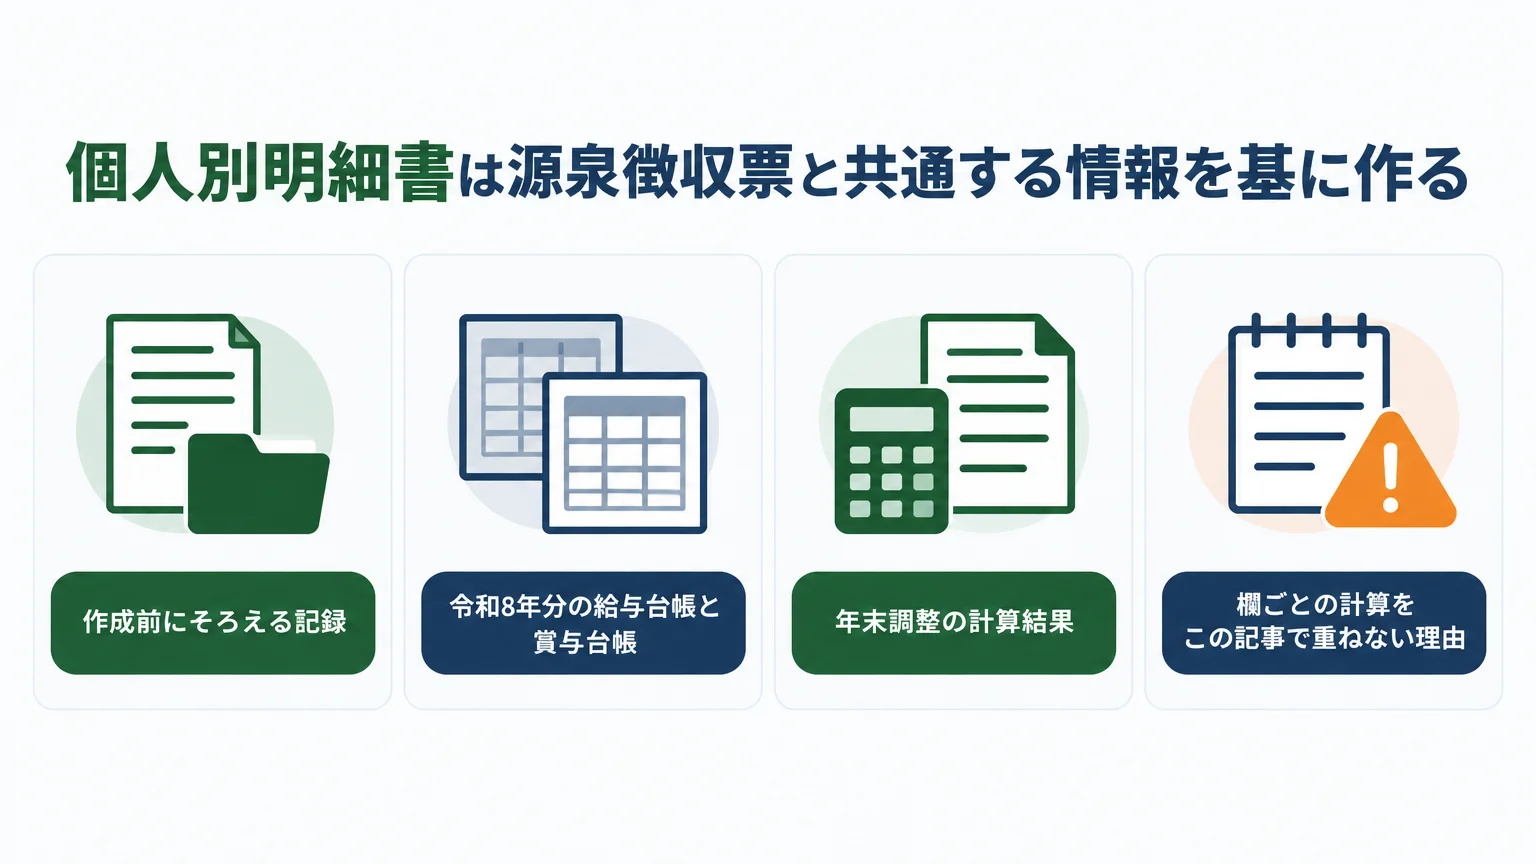
個人別明細書の基本的な記載内容は、給与所得の源泉徴収票と共通しています。国税庁の「みなし提出の特例に関するQ&A」も、源泉徴収票に記載すべき事項は支払報告書に記載すべき事項の中にすべて含まれると説明しています。別々の給与額や控除額を作るのではなく、確定した年末調整・給与データを共通の基礎にします。
一方で、様式上の表示方法やマイナンバーの扱いなど、給与支払報告書固有の注意があります。「完全に同じ用紙」と考えず、令和8年分の様式と手引を使ってください。たとえば、市区町村に提出する給与支払報告書では、16歳未満の扶養親族のマイナンバーを記載する扱いがあります。
作成前にそろえる記録
- 令和8年分の給与台帳と賞与台帳
- 年末調整の計算結果
- 扶養控除等申告書、保険料控除申告書などの各種申告書
- 受給者の氏名、フリガナ、住所、生年月日、マイナンバー
- 中途就職・退職の年月日と、該当する場合の前職分情報
- 普通徴収に該当すると判断した根拠と提出先市区町村の案内
欄ごとの計算をこの記事で重ねない理由
支払金額、給与所得控除後の金額、所得控除の額、源泉徴収税額、配偶者・扶養親族、住宅借入金等特別控除、摘要などは、令和8年分の源泉徴収票と同じ年末調整データに基づきます。ただし、所得要件や摘要の記載は令和8年分の改正を反映した手引で確認する必要があります。この記事で古い数値を再掲せず、国税庁「第2章 給与所得の源泉徴収票(給与支払報告書)」の各欄の記載要領へ案内します。
作成から提出までの実務を7工程に分ける
- 給与データを確定する:令和8年中に支払が確定した給与・賞与、年末調整結果、中途入社者の前職分などを給与台帳と照合します。
- 提出対象者を判定する:在籍状況、退職日、支払額を確認し、中途退職者の30万円以下という省略条件を満たす人だけを根拠付きで区分します。
- 提出先住所を確定する:在籍者は令和9年1月1日現在、令和8年中の退職者は退職時の住所で市区町村を分けます。
- 個人別明細書を作る:源泉徴収票と共通する確定データを使い、令和8年分の様式に沿って受給者ごとに作成します。
- 徴収区分を確認する:特別徴収を原則として、普通徴収にする人は提出先市区町村の基準、切替理由、様式、eLTAX入力方法に従います。
- 市区町村ごとに総括する:個人別明細書を提出先別に分け、特別徴収・普通徴収の内訳と報告人員の合計を総括表に記載します。
- 提出結果を保存する:eLTAXの受付結果、光ディスク等や書面の提出記録、提出対象者一覧、使用した様式の版を社内で追える形に残します。
この順番なら、先に個人別明細書を大量出力してから住所の誤りに気づき、全市区町村分を作り直す事態を減らせます。先に対象者・住所・徴収区分を固め、その後に帳票を出すのがポイントです。
eLTAXは複数の提出先へ自動で振り分けられる
eLTAXを利用すると、給与支払報告書のデータが提出先の各市区町村へ自動で振り分けて送信されます。紙のように自治体ごとに封筒を分ける必要がないため、提出先が多い会社ほど事務をまとめやすくなります。
PCdeskでの作り方は二つが中心
eLTAXの案内では、PCdeskで一人分ずつ入力する方法と、市販の税務・会計ソフトウェアなどで作ったCSVデータを取り込む方法が示されています。人数が少なければ手入力、給与ソフトから正しい形式で出力できるならCSV取込というように、自社の件数と給与システムに合わせて選びます。
令和8年分は総務省通知形式CSVを使う
eLTAXの現行案内では、令和8年分以後の給与支払報告書に総務省通知形式CSVを使うよう示されています。令和7年分以前に使う統一CSVレイアウトと取り違えないでください。給与ソフト側の対応状況、eLTAXの仕様書、CSVデータ作成支援ツールの案内を見比べてから出力します。
送信可能日は公式告知を見てから決める
2026年10月25日時点の確認では、eLTAX公式ページは令和8年分給与支払報告書の送信可能日を「現在未定」と案内しています。開始日を前年の日程から推測して社内締切へ組み込まず、実際に送信する前にeLTAX「給与支払報告書、給与所得者異動届出書を提出するには」と給与支払報告書等の提出に係る特設ページの最新告知を確認してください。
旧「電子的提出の一元化」は終了している
以前のeLTAXには、給与支払報告書と源泉徴収票を同時に作成・提出する「電子的提出の一元化機能」がありました。国税庁の現行特設ページでは、この機能は令和8年9月をもって終了したと案内されています。古い操作マニュアルを前提にせず、令和8年分は現在のeLTAX手順と、次に説明する源泉徴収票のみなし提出の特例を分けて理解しましょう。
令和8年分から源泉徴収票のみなし提出が始まる
令和9年1月1日以後に提出すべき令和8年分以後については、必要事項を記載した給与支払報告書を市区町村へ提出すると、税務署へ給与所得の源泉徴収票を提出したものとみなされます。このため、税務署提出用の給与所得の源泉徴収票を別に作成・提出する必要はありません。
| 確認事項 | 令和8年分以後の扱い |
|---|---|
| 市区町村へ給与支払報告書を提出 | 税務署へ給与所得の源泉徴収票を提出したものとみなされる |
| 提出方法 | eLTAX、光ディスク等、書面のいずれでも特例の対象 |
| 税務署へ源泉徴収票だけを提出 | 市区町村へ給与支払報告書を出したことにはならない |
| 受給者への源泉徴収票 | 引き続き、すべての受給者へ作成・交付が必要 |
| 令和7年分以前 | みなし提出の特例の対象外 |
みなしは一方向で、逆には働かない
最大の注意点は方向です。給与支払報告書を市区町村へ出すと、源泉徴収票を税務署へ出したものとみなされるのであって、その逆ではありません。税務署に源泉徴収票を提出しても、市区町村への給与支払報告書は完了しません。
受給者へ渡す源泉徴収票はなくならない
不要になるのは税務署提出用です。受給者交付用の源泉徴収票は、引き続きすべての受給者に作成・交付します。税務署への提出が不要になったことを、従業員への交付不要と読み替えないでください。
法定調書合計表も他の調書と切り分ける
給与支払報告書の提出により給与所得の源泉徴収票がみなし提出となる場合、その源泉徴収票のためだけに法定調書合計表を税務署へ出す必要はありません。ただし、退職所得の源泉徴収票など、ほかの法定調書を税務署へ提出する場合は、その対象を記載した合計表が必要です。詳しい切り分けは、令和8年分 法定調書合計表の書き方|不要な会社と30枚基準で確認できます。
30枚以上なら電子的提出が義務になる
給与支払報告書の電子的提出義務は、単純に今年作る個人別明細書の総数で決めるものではありません。判定に使うのは、提出期限が属する年の前々年に、税務署へ提出すべきだった給与所得の源泉徴収票の枚数です。その枚数が30枚以上なら、eLTAXまたは光ディスク等で提出する必要があります。
令和8年分の基準年は令和7年
令和8年分給与支払報告書の提出期限が属するのは令和9年です。その前々年に当たる令和7年、すなわち2025年に税務署へ提出すべきだった給与所得の源泉徴収票の枚数で判定します。「令和8年に作成した枚数」や「令和8年分の全従業員数」ではありません。
後年はみなし提出分も判定枚数に含む
制度一般では、基準年に給与支払報告書を市区町村へ提出したため、税務署へみなし提出となった源泉徴収票も判定枚数に含めます。ただし、給与支払報告書の全件を無条件に数えるのではなく、改正前の源泉徴収票の提出範囲に当てはめて「税務署へ提出すべきだった枚数」を数えます。
令和8年分の判定に使う令和7年は、みなし提出特例の開始前です。今回の判定と、後年の一般則を混ぜないようにしてください。枚数判定に迷う場合は、国税庁「源泉徴収票のみなし提出の特例に関するQ&A」問9の判定例と自社の基準年データを照合します。
普通徴収の基準と様式は提出先ごとに確認する
個人住民税は特別徴収が原則です。普通徴収へ切り替える理由、使用する切替理由書、摘要欄へ入れる略号、eLTAXでのチェック方法は、市区町村の案内を確認してください。全国のどの市区町村でも同じ基準・同じ略号・同じ様式だと考えるのは危険です。
紙で出す場合
提出先が指定する普通徴収切替理由書や仕切紙の要否、個人別明細書の並べ方、摘要欄の記載を確認します。総務省の一般様式に普通徴収対象者の人数欄があることと、個々の受給者を普通徴収にできる条件が全国一律であることは別問題です。
eLTAXで出す場合
個人別明細書の普通徴収欄を選ぶだけで足りるか、摘要欄に提出先所定の理由や略号が必要かを市区町村の案内で確かめます。普通徴収にしたいという会社側の希望だけではなく、提出先の基準に該当する根拠を残してください。
入力前に止めたい5つの食い違い
誤り1:30万円以下の人を全員除外する
❌ 支払額が30万円以下なら、在籍者も含めて提出しない
⭕ 30万円以下による省略は、令和8年の中途退職者に限って判定する
誤り2:退職者を令和9年1月1日の住所で振り分ける
❌ 退職後に把握した最新住所だけで提出先を決める
⭕ 令和8年の中途退職者は、退職時の住所地の市区町村へ提出する
誤り3:税務署へ源泉徴収票を出せば市区町村分も終わる
❌ 源泉徴収票を税務署へ提出したので、給与支払報告書を省略する
⭕ みなし提出は市区町村から税務署への一方向。給与支払報告書は市区町村へ提出する
誤り4:前年のeLTAX日程とCSVを流用する
❌ 前年と同じ送信開始日を予定に入れ、旧CSVレイアウトで準備する
⭕ 令和8年分は総務省通知形式CSVを使い、送信可能日はeLTAXの最新告知で確認する
誤り5:普通徴収の理由を全国一律と考える
❌ 他市で使った切替理由書や略号を、すべての提出先でそのまま使う
⭕ 提出先ごとに普通徴収の基準、様式、摘要欄、eLTAX入力方法を確認する
提出直前の照合リスト
- 令和8年中に給与等を支払った受給者の一覧がそろっている
- 中途退職者の退職日、支払額、省略判断の根拠を記録している
- 在籍者は令和9年1月1日現在、退職者は退職時の住所で提出先を分けている
- 個人別明細書の給与額・控除額が確定した年末調整データと一致している
- 個人別明細書に必要なマイナンバーや退職年月日を確認している
- 市区町村ごとの個人別明細書件数と、総括表の報告人員が一致している
- 受給者総人員と、その市区町村への報告人員を混同していない
- 普通徴収対象者は提出先市区町村の基準と様式に沿っている
- 令和8年分の電子提出義務を、基準年である令和7年の源泉徴収票枚数で判定している
- eLTAXを使う場合、令和8年分の送信可能日と最新仕様を公式ページで確認している
- 受給者へ交付する源泉徴収票を別に用意している
- 提出後の受付結果と提出対象者一覧を保存する運用が決まっている
よくある質問
給与支払報告書は誰が提出しますか?
令和8年中に俸給、給料、賃金、歳費、賞与などの給与等を支払った方が提出します。法人だけでなく、従業員へ給与を支払う個人事業主も対象になり得ます。
年末調整をしていない従業員も提出対象ですか?
年末調整をしていないことだけを理由に除外はできません。提出範囲は、年の中途で退職し、令和8年中の給与等が30万円以下である場合を除く、すべての給与等です。
退職者の給与支払報告書はどこへ提出しますか?
令和8年の中途で退職した人は、退職時の住所地の市区町村へ提出します。令和8年中の支払額が30万円以下であれば提出を省略できます。
総括表は会社で1枚だけ作ればよいですか?
会社全体で1枚ではなく、提出先の市区町村ごとに用意します。それぞれの市区町村へ提出する個人別明細書の人数を、特別徴収と普通徴収の内訳に分けて記載します。
書面で提出しても源泉徴収票のみなし提出になりますか?
はい。国税庁のQ&Aでは、eLTAX、光ディスク等、書面のいずれで給与支払報告書を提出しても、要件を満たせば税務署へ源泉徴収票を提出したものとみなすとされています。ただし、受給者への源泉徴収票の交付は必要です。
税務署へ源泉徴収票を出せば、給与支払報告書は不要ですか?
不要にはなりません。税務署へ源泉徴収票を提出しても、市区町村へ給与支払報告書を提出したものとはみなされません。給与支払報告書は別途、市区町村へ提出します。
令和8年分のeLTAX送信はいつからできますか?
2026年10月25日時点では、eLTAX公式ページが送信可能日を現在未定と案内しています。前年の日程から推測せず、eLTAXの「給与支払報告書、給与所得者異動届出書を提出するには」で最新告知を確認してください。
提出後に誤りが見つかった場合はどうしますか?
国税庁Q&Aでは、eLTAXで提出した支払報告書は提出区分を「訂正」として再提出するとされています。光ディスク等または書面の訂正方法は市区町村ごとに異なるため、提出先へ手順を確認してください。令和8年分の支払報告書を正しく訂正して市区町村へ提出すれば、訂正した源泉徴収票についても税務署へ提出したものとみなされます。
ここまでの要点
令和8年分の給与支払報告書は、対象者、提出先、提出方法を先に確定すると迷いません。年の中途で退職し、令和8年中の給与等が30万円以下の人だけが省略可能です。提出先は原則として令和9年1月1日の住所地、中途退職者は退職時の住所地です。
総括表では、市区町村ごとの個人別明細書を特別徴収・普通徴収に分け、人数を一致させます。個人別明細書は源泉徴収票と共通する情報を基にしますが、給与支払報告書固有の記載は令和8年分の手引で確認してください。
令和8年分からは、市区町村へ給与支払報告書を出すことで税務署への給与所得の源泉徴収票がみなし提出になります。ただし、逆方向のみなしはなく、受給者への源泉徴収票交付も残ります。eLTAXの送信可能日は、実際の提出前に公式告知を確認しましょう。
給与・税務手続そのものの作成代行ではなく、バックオフィス業務の整理やAI・DX導入計画について相談したい場合は、株式会社Uravationのお問い合わせフォームをご利用ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第2章(国税庁、令和8年8月版、参照日:2026年10月25日)
- 源泉徴収票のみなし提出の特例 特設ページ(国税庁、参照日:2026年10月25日)
- 令和9年1月から源泉徴収票の提出方法が変わります(国税庁、参照日:2026年10月25日)
- 源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A(国税庁、令和8年4月、参照日:2026年10月25日)
- 給与支払報告書、給与所得者異動届出書を提出するには(地方税共同機構、参照日:2026年10月25日)
- 給与支払報告書等の提出に係る特設ページ(地方税共同機構、2026年9月24日の更新履歴を確認、参照日:2026年10月25日)
- 地方税分野の主な申告手続等における様式(総務省、参照日:2026年10月25日)
- 給与支払報告書(総括表・個人別明細書)第17号様式(総務省、参照日:2026年10月25日)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事は2026年10月25日時点の国税庁、総務省、地方税共同機構の公表資料に基づく一般的な情報です。法令、様式、eLTAXの仕様、市区町村ごとの普通徴収の取扱いは変更される場合があります。実際の作成・提出では最新の公式資料と提出先市区町村の案内を確認し、個別の税務判断は税務署、市区町村または税理士へご相談ください。本記事は税務書類の作成・提出代行を引き受けるものではありません。