退職所得の源泉徴収票は令和8年分から誰の分を税務署へ出し、どの欄をどう書けばよいのでしょうか。
2026年10月24日時点では、令和8年中に支払が確定した退職手当等は、役員か従業員かを問わず原則としてすべての居住者分を税務署へ提出し、新設の「番号」欄には国税庁が示す7区分に該当するときだけ1〜7を記載して、通常の退職金だけで該当区分がなければ空欄にします。
提出の原則は退職後1か月以内です。ただし、令和8年中に退職した受給者分は、まとめて2027年2月1日までに税務署へ提出しても差し支えありません。本人には提出範囲にかかわらず退職後1か月以内に交付します。一方、市区町村提出用の特別徴収票は、eLTAXによる提出方法が整備されるまでの間、作成・提出を省略できます。これは廃止ではなく、暫定的な取扱いです。
退職所得の源泉徴収票は、給与所得の源泉徴収票とは別の書類です。給与の年末調整や給与所得の源泉徴収票まで確認したい場合は、令和8年分の年末調整を会社が進める6手順をご覧ください。ここでは退職手当等を支払う会社側の実務に絞ります。
令和8年分で変わったのは「提出範囲」と「番号欄」
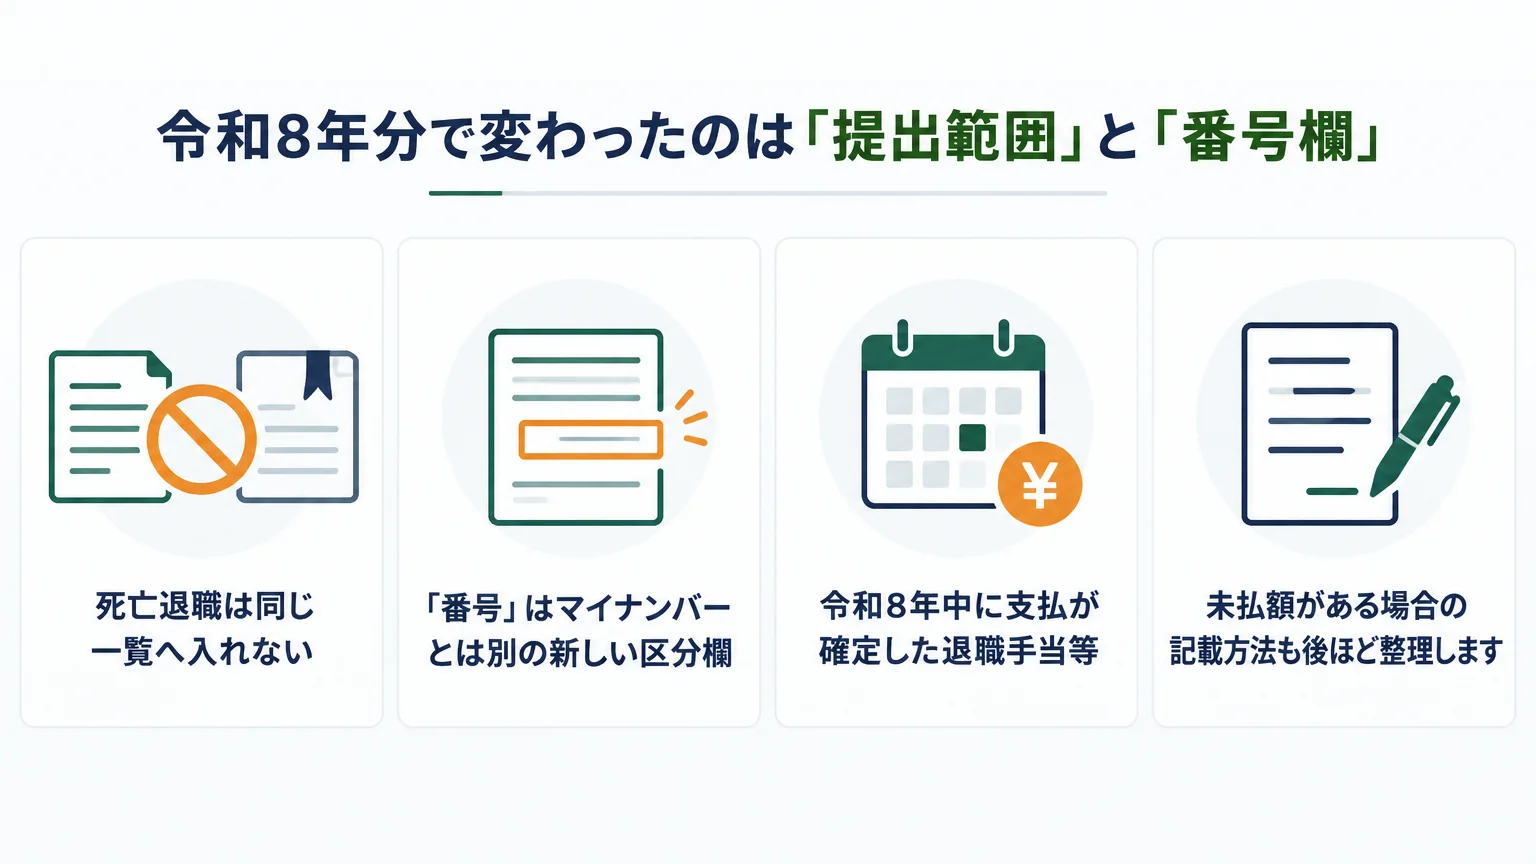
税務署へ出す対象が役員分から全居住者分へ広がった
令和7年分以前は、税務署へ提出する退職所得の源泉徴収票が、法人の役員分に限られる取扱いでした。令和8年分からは提出省略範囲を定める規定が廃止され、令和8年中に支払が確定した退職手当等について、すべての居住者分が税務署提出の対象です。従業員分を「役員ではないから提出不要」と判断しないでください。
改正内容は、国税庁の令和8年分法定調書の作成と提出の手引 第1章と同手引 第3章 退職所得の源泉徴収票・特別徴収票で確認できます。対象を数える基準は「令和8年中に実際に振り込んだ人」だけではなく、令和8年中に支払が確定した退職手当等です。未払額がある場合の記載方法も後ほど整理します。
死亡退職は同じ一覧へ入れない
死亡退職により退職手当等を支払った場合は、退職所得の源泉徴収票・特別徴収票の対象ではありません。相続税法に基づく「退職手当金等受給者別支払調書」を用います。全員分提出という改正だけを見て死亡退職者まで同じ処理に混ぜると、使用する法定調書を誤ります。
「番号」はマイナンバーとは別の新しい区分欄
令和8年分では、退職手当等の種類を示す「番号」欄が新設されました。ここでいう番号は、受給者の個人番号や支払者の法人番号ではありません。退職手当等とみなされる一時金、確定拠出型年金の老齢一時金、譲渡制限株式やストックオプションに係る経済的利益などを、公式表の1〜7で示すための欄です。
提出先・期限・交付先を先に整理
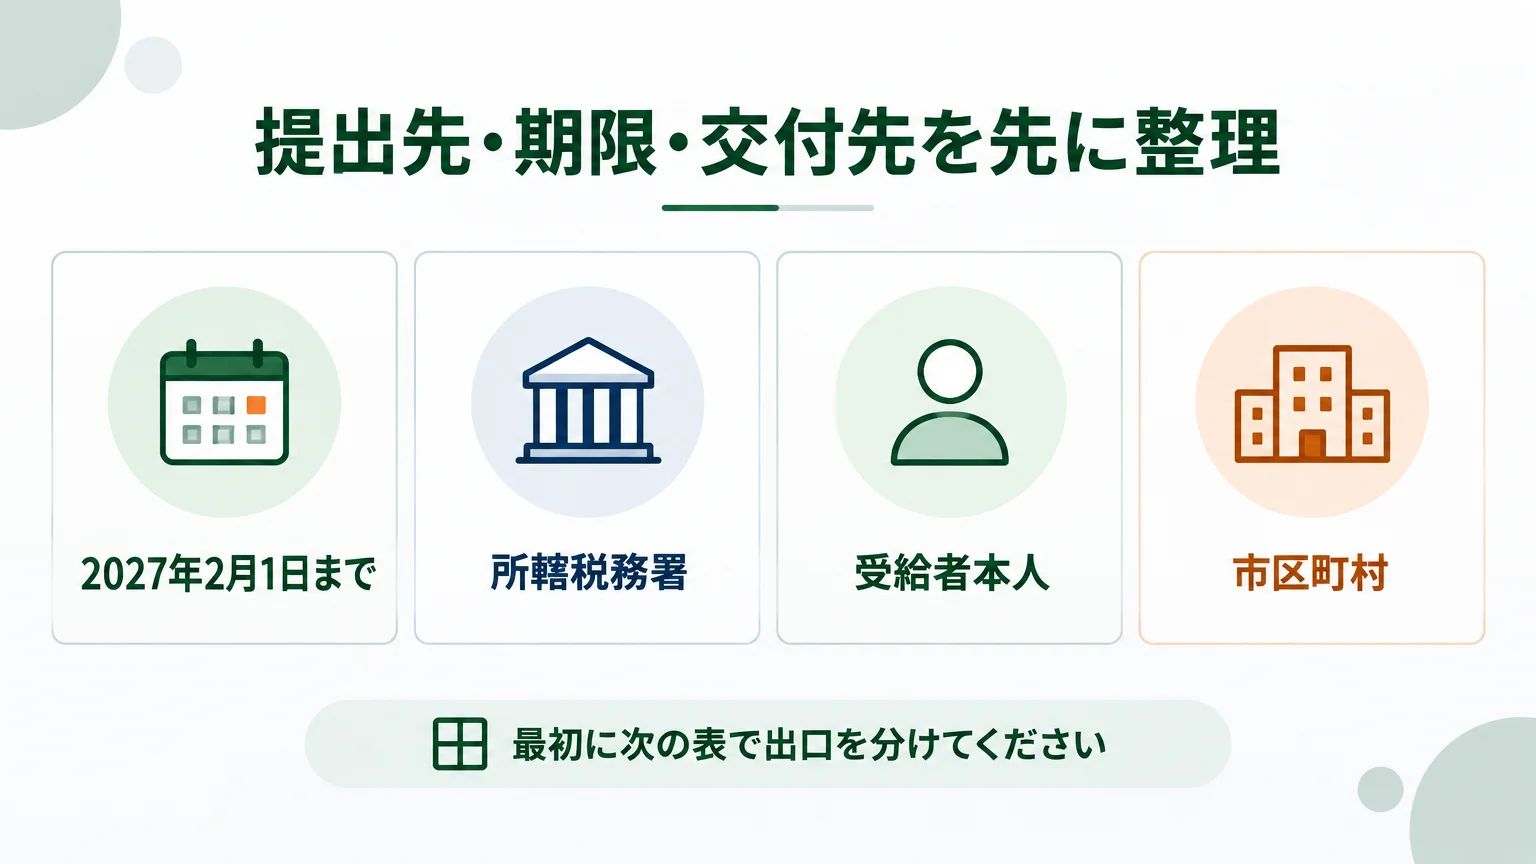
源泉徴収票を作ってから提出先を考えると、税務署用、本人用、市区町村用の扱いが混ざりやすくなります。最初に次の表で出口を分けてください。
| 相手先 | 対象 | 期限・取扱い | 番号情報の注意 |
|---|---|---|---|
| 所轄税務署 | 令和8年中に支払が確定した退職手当等に係る、原則すべての居住者分 | 退職後1か月以内。令和8年中の退職者分を取りまとめる場合は2027年2月1日まで | 受給者のマイナンバーと、支払者のマイナンバーまたは法人番号を記載 |
| 受給者本人 | 提出範囲にかかわらず、すべての受給者 | 退職後1か月以内。一定の要件を満たせば電子交付も可能 | 受給者と支払者のマイナンバー・法人番号は記載しない |
| 市区町村 | 特別徴収票。提出先は受給者の令和8年1月1日現在の住所地 | eLTAXによる提出方法が整備されるまで、作成・提出を省略可能 | 省略措置を「制度廃止」と扱わない |
税務署の提出先は支払事務を扱う事業所の所在地で判定
令和8年分手引では、提出先を「退職手当等の支払事務を取り扱う事務所、事業所などの所在地を所轄する税務署」としています。本社所在地だけで決めつけず、実際に支払事務を取り扱う拠点を確認します。郵送する場合は、令和8年7月10日から全税務署が内部事務のセンター化の対象になったため、所轄税務署ではなく、所轄税務署を担当する業務センター宛てに送ります。送付先は国税庁の税務署の内部事務のセンター化についてで確認してください(窓口や時間外収受箱へ出す場合は所轄税務署です)。
令和8年分の取りまとめ期限は2027年2月1日
令和8年分手引 第3章の表現は次のとおりです。
退職後1か月以内(令和8年中に退職した受給者分を取りまとめて令和9年2月1日までに提出しても差し支えありません)
西暦では2027年2月1日までです。国税庁の汎用的な手続ページには「翌年1月31日でも可」という案内がありますが、令和8年分の具体的な日付は年分別手引の2月1日を使います。通常運用を退職後1か月以内にするか、年中分を取りまとめるかを社内で統一し、交付期限と取り違えないようにしましょう。
本人への交付は税務署提出のタイミングと切り離す
会社が税務署への提出を翌年に取りまとめる場合でも、本人への交付を2027年2月1日まで待てるわけではありません。本人用は退職後1か月以内に全員へ交付します。あらかじめ受給者の承諾を得るなど一定の要件を満たす場合は、書面に代えて電子交付も可能です。
記入前にそろえる書類と確認項目
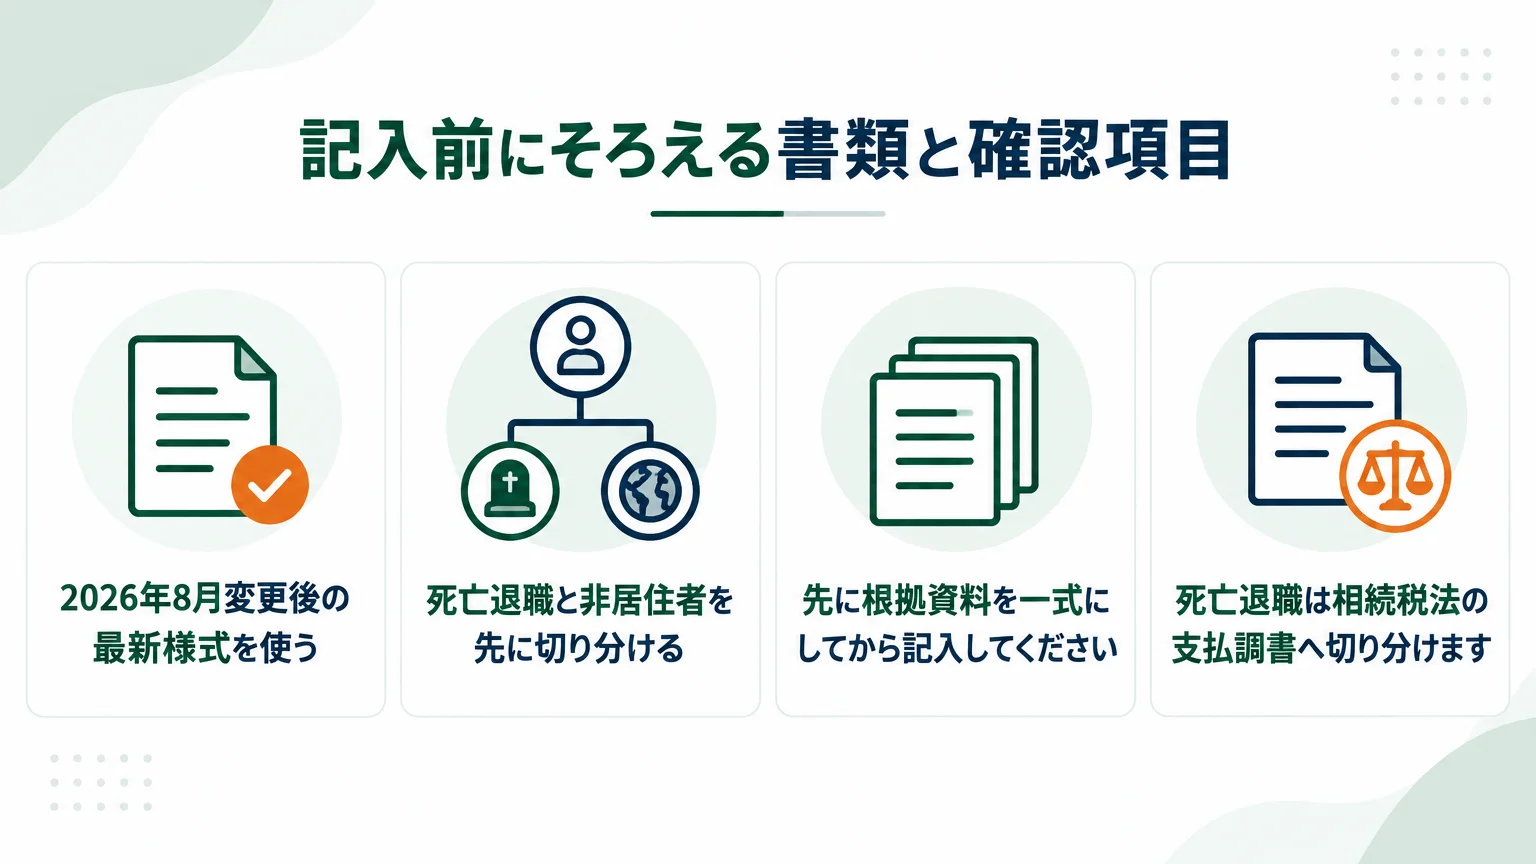
書き方のミスは、源泉徴収票の枠を見ながら情報を集め始めると起きやすくなります。先に根拠資料を一式にしてから記入してください。
- 退職日、入社日、退職時の役職名が分かる人事記録
- 令和8年中に支払が確定した退職手当等の明細と、作成日時点の未払額
- 受給者が提出した「退職所得の受給に関する申告書」
- 同年中に他の支払者から受けた退職手当等がある場合、その支払者名、支払金額、勤続年数、源泉徴収税額、特別徴収税額
- 源泉徴収税額、地方税の特別徴収税額、計算に用いた退職所得控除額と勤続年数
- 税務署提出用に必要な受給者のマイナンバーと支払者のマイナンバーまたは法人番号
- 番号欄の1〜7に該当する支給がある場合、その法的区分を確認できる資料
2026年8月変更後の最新様式を使う
国税庁のF1-2 退職所得の源泉徴収票(同合計表)は、2026年10月24日現在、令和8年8月に税務署提出用の書面様式が変わったと案内しています。書面提出では同ページに掲載されている最新の手書用または入力用様式を使ってください。入力用では、税務署提出用と受給者交付用を同時に作成できます。
死亡退職と非居住者を先に切り分ける
死亡退職は相続税法の支払調書へ切り分けます。また、国税庁の手引は、非居住者に退職手当等を支払った場合も別の支払調書を案内しています。「退職者一覧にいるから同じ源泉徴収票」という処理ではなく、居住者区分と支給理由を先に確認することが重要です。
受給者・支払者の欄は2つの住所と番号を混同しない
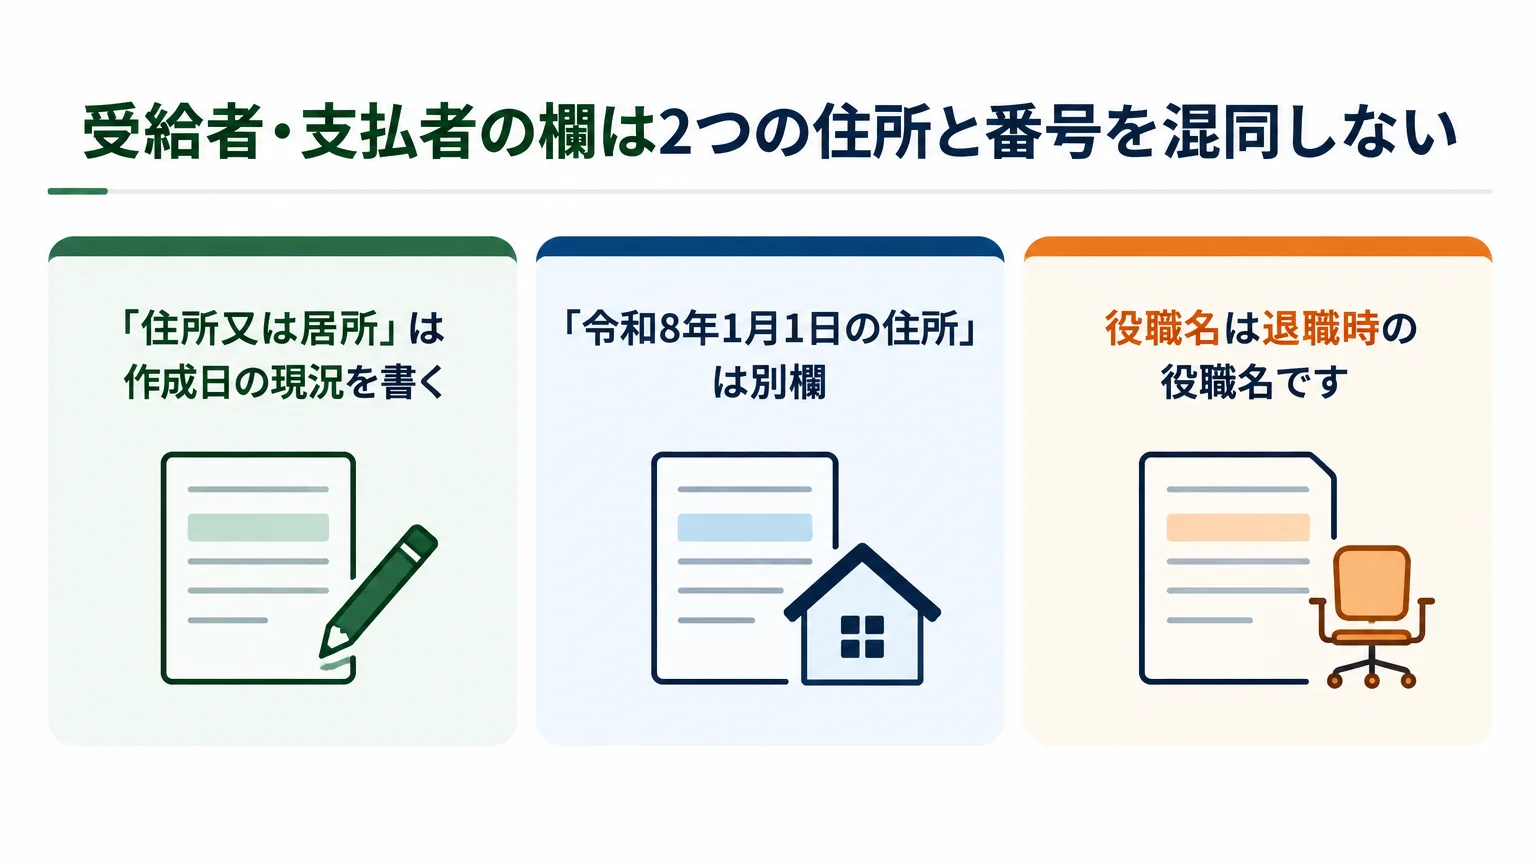
「住所又は居所」は作成日の現況を書く
受給者の「住所又は居所」欄には、源泉徴収票を作成する日の現況による住所または居所を記載します。退職後に転居している場合、退職日時点の住所をそのまま転記するのではなく、作成時点の情報を確認します。
「令和8年1月1日の住所」は別欄
様式には「令和8年1月1日の住所」欄もあります。ここには文字どおり令和8年1月1日現在の住所を記載します。市区町村提出用の特別徴収票の提出先を判断する基準にも関わるため、作成日の現住所と同じとは限りません。
役職名は退職時点、個人番号は提出先で書き分ける
役職名は退職時の役職名です。税務署提出用には受給者のマイナンバーを記載しますが、本人交付用には記載しません。支払者欄も、税務署提出用にはマイナンバーまたは法人番号を記載し、本人交付用には記載しません。新設の「番号」欄と個人番号欄を混同しないよう、社内チェック表でも名称を分けておくと安全です。
区分欄は申告書と同年中の他の退職手当等で決まる
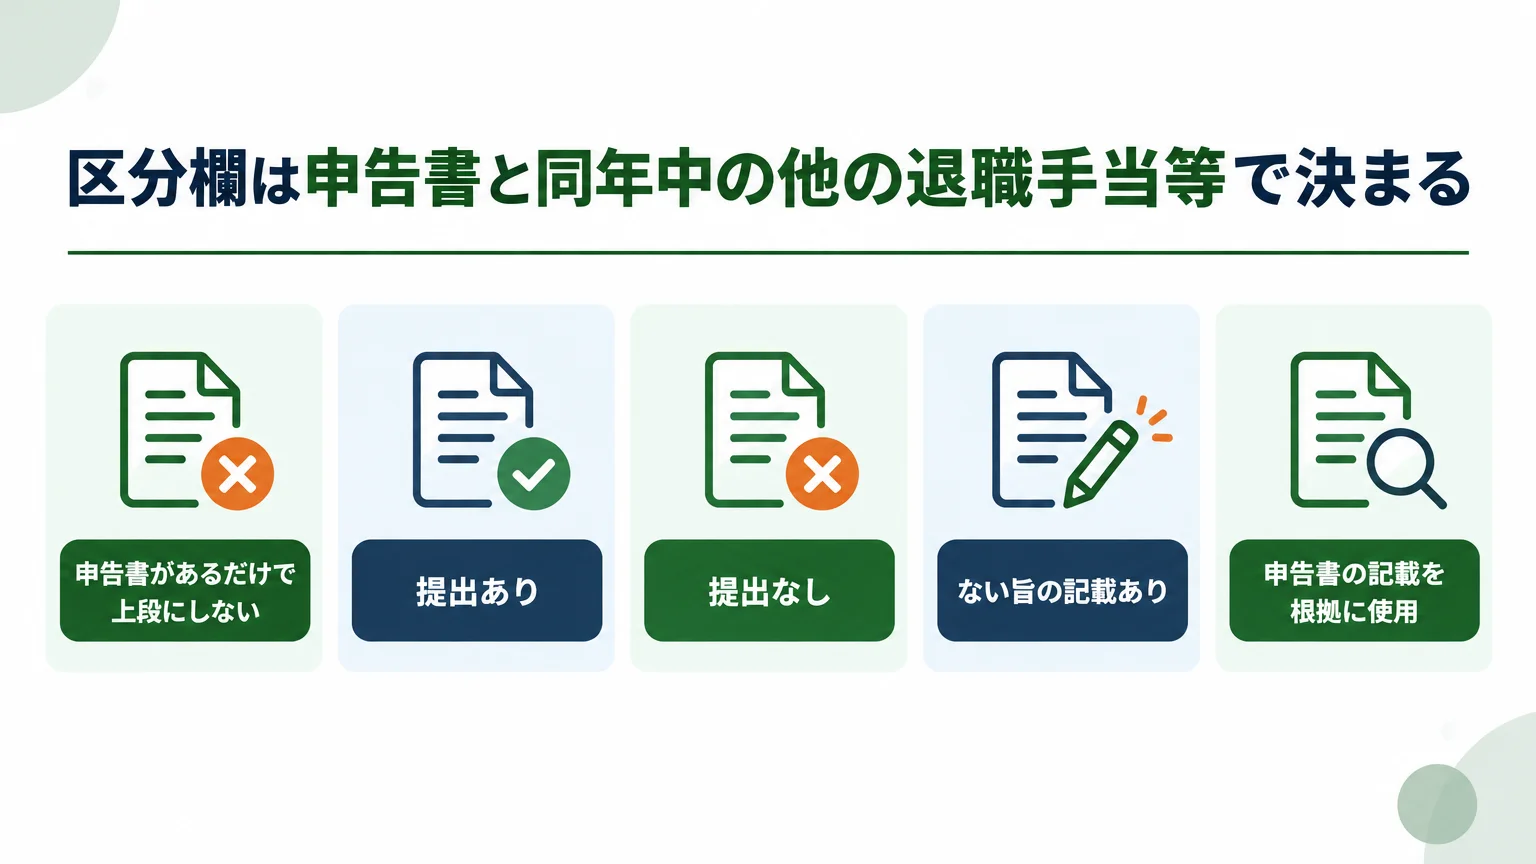
区分欄は、単純な「申告書あり・なし」の二択ではありません。申告書がある場合は、令和8年中に他の退職手当等を受けたかどうかで上段と中段に分かれます。
| 使用する段 | 退職所得の受給に関する申告書 | 令和8年中の他の退職手当等 | 判断の要点 |
|---|---|---|---|
| 上段 | 提出あり | ない旨の記載あり | 申告書の記載を根拠に使用 |
| 中段 | 提出あり | ある旨の記載あり | 他の支払者・金額・税額等を摘要にも記載 |
| 下段 | 提出なし | 区分判断の前提外 | 100分の20.42の税率で所得税・復興特別所得税を源泉徴収する場合 |
申告書があるだけで上段にしない
申告書を受け取っていても、同じ令和8年中に他の退職手当等を受けた旨が書かれていれば中段です。前職や企業年金などからの支給があるケースでは、申告書の該当欄まで読み、受領済みという事実だけで上段を選ばないでください。
申告書がない場合の20.42%は区分判断のルール
申告書の提出がない場合は、100分の20.42の税率を適用して所得税と復興特別所得税を源泉徴収する場合に下段を使います。ただし、この記事は個別の退職者の税額を算定するものではありません。支給内容や過去の退職手当等を含む具体的な計算は、国税庁の計算資料を確認し、必要に応じて税理士または所轄税務署へ相談してください。
新設の番号欄は該当するときだけ1〜7
番号欄は「空欄だと不備になりそうだから何か入れる」欄ではありません。国税庁の公式表に該当するときだけ記載し、1〜7のどれにも該当しない一般的な退職手当等だけなら空欄です。区分は次の表以外に広げないでください。
| 番号 | 国税庁手引で示された退職手当等の区分 | 摘要欄の追加事項 |
|---|---|---|
| 1 | 所得税法第31条の規定により退職手当等とみなされる一時金。ただし番号2の一時金を除く | 番号を理由にした追加記載は示されていない |
| 2 | 確定拠出型年金(DC)の老齢給付金として支払われる一時金 | 番号を理由にした追加記載は示されていない |
| 3 | 特定譲渡制限付株式または承継譲渡制限付株式の譲渡制限が解除されたことにより受ける経済的利益 | 番号を理由にした追加記載は示されていない |
| 4 | 発行法人から与えられた有利な条件等による新株予約権等を行使し、株式を取得したことに係る経済的利益 | 番号を理由にした追加記載は示されていない |
| 5 | 一般的退職手当等と番号3の経済的利益の合計 | 番号3の経済的利益の価額を記載 |
| 6 | 一般的退職手当等と番号4の経済的利益の合計 | 番号4の経済的利益の価額を記載 |
| 7 | 一般的退職手当等、番号3の経済的利益、番号4の経済的利益の合計 | 番号3と番号4の各経済的利益の価額を記載 |
ここでいう「一般的退職手当等」は、番号1〜4のいずれにも該当しない退職手当等です。番号5〜7は複数の番号を並べて書くのではなく、複合ケース専用の番号です。詳しい法令表現は、国税庁の退職所得の源泉徴収票の記載要領で確認できます。
譲渡制限付株式やストックオプションを一般化しない
番号3と4は、あらゆる株式報酬をまとめて入れる区分ではありません。番号3は手引が定義する特定譲渡制限付株式または承継譲渡制限付株式、番号4は発行法人から与えられた一定の新株予約権等に関する区分です。名称が似ているだけで番号を決めず、契約内容と法令上の該当性を確認します。
一般的な退職金だけなら空欄
退職時に会社から通常の退職金を支払っただけで、番号1〜4のいずれにも該当しない場合は「一般的退職手当等」です。この場合、番号欄は空欄にします。会社独自の分類番号、給与システムの内部コード、受給者番号を転記してはいけません。
支払金額・税額・勤続年数・摘要を欄ごとに記入
支払金額は令和8年中に支払が確定した額
支払金額欄には、令和8年中に支払が確定した退職手当等の金額を記載します。源泉徴収票の作成日現在で未払のものがあるときは、その未払額を内書きします。所得税法第202条に規定する退職一時金については、同条により退職手当等の支払を受けたものとみなされる額に相当する金額を記載します。銀行振込済みの金額だけを書いて終わらせず、支払確定額と未払額を会計記録で照合してください。
源泉徴収税額は所得税と復興特別所得税の合計
源泉徴収税額欄には、令和8年中に源泉徴収すべき所得税と復興特別所得税の合計額を記載します。支払金額欄に対応する税額です。未払の退職手当等があり、作成日現在で対応する税額を徴収していない場合は、その未徴収税額を摘要欄に記載します。
特別徴収税額は地方税
特別徴収税額欄は、令和8年中に特別徴収すべき地方税の税額を記載する欄です。源泉徴収税額とは税目が違います。市区町村提出用の特別徴収票を暫定的に省略できることと、地方税の計算・徴収やこの欄の記載が不要になることは同じではありません。
退職所得控除額と勤続年数は実際の計算根拠を転記
退職所得控除額欄には、源泉徴収税額の計算で実際に控除した金額を記載します。勤続年数欄には、源泉徴収税額の計算の基礎となった勤続年数を記載し、その計算の基礎を摘要欄に示します。勤続年数に1年未満の端数がある場合は1年として計算するのが手引の記載です。
ただし、過去の退職手当等、短期退職手当等、特定役員退職手当等、勤続期間の重複があると計算と摘要の記載が複雑になります。個別の控除額や税額を一般例から断定せず、受給者の申告書と計算資料を基に判断してください。
摘要は他の退職手当等と重複期間を説明する欄
摘要欄には、番号5〜7に係る経済的利益の価額だけでなく、勤続年数の計算の基礎、短期退職手当等・特定役員退職手当等の金額とそれぞれの勤続年数・計算の基礎、他の支払者から令和8年中に受けた退職手当等の情報などを記載します。
- 他の支払者の氏名または名称
- 他の退職手当等の支払金額
- その勤続年数
- 源泉徴収税額と特別徴収税額
- 短期退職手当等を含む場合、その金額、短期勤続年数、その計算の基礎
- 特定役員退職手当等を含む場合、その金額、特定役員等勤続年数、その計算の基礎
- 一般退職手当等・短期退職手当等・特定役員退職手当等のうち2種類以上を支給し、勤続期間が重複する場合、重複勤続年数または全重複勤続年数
- 令和8年分の勤続期間等が令和4年から令和7年までに受けた退職手当等の勤続期間等と重複する場合、重複している旨、重複部分の期間、その期間内に受けた退職手当等の収入金額、退職所得控除額の計算上控除した金額の計算の基礎
- 前項の重複に短期勤続期間または特定役員等勤続期間が含まれる場合、それぞれに対応する重複期間と、短期退職所得控除額または特定役員退職所得控除額の計算上控除した金額の計算の基礎
- 障害者となったため退職し、手引に示す加算控除を受けた場合の「(障)」表示
摘要の必要事項はケースごとに異なります。とくに勤続期間の重複がある場合は、令和8年分手引 第3章の該当箇所と個別資料を照合してください。
作成から提出までを6つの確認で止めない
- 対象者を確定する:令和8年中に支払が確定した居住者分を抽出し、死亡退職と非居住者を別処理へ切り分けます。
- 申告書と他の退職手当等を確認する:「退職所得の受給に関する申告書」の提出有無だけでなく、令和8年中の他の退職手当等の有無を読みます。
- 最新様式へ転記する:2026年8月変更後の国税庁様式を使い、受給者情報、区分、番号、支払金額、税額、勤続年数、摘要を記載します。
- 提出用と交付用を分ける:税務署提出用には受給者の個人番号と、支払者の個人番号または法人番号を記載し、受給者交付用にはこれらを記載しません。新設の「番号」欄とは分けて確認します。
- 本人へ期限内に交付する:税務署分を年中分で取りまとめる場合でも、本人には退職後1か月以内に交付します。
- 税務署提出と合計表を照合する:原則期限または2027年2月1日の取りまとめ期限に合わせ、個票と法定調書合計表の人員・支払金額・源泉徴収税額を突合します。
退職金制度そのものを新設・見直しする段階の情報は、賞与・退職金制度導入コースの2026年版解説に分けています。制度導入の助成金と、退職手当等を支払った後の法定調書実務は別の論点なので、この記事では重ねて扱いません。
法定調書合計表の「2」は全受給者分を集計
退職所得の源泉徴収票を税務署へ提出するときは、給与所得の源泉徴収票等の法定調書合計表も確認します。使用するのは「2 退職所得の源泉徴収票合計表」です。
| 合計表の欄 | 令和8年分の集計対象 | 記載する項目 |
|---|---|---|
| Ⓐ 退職手当等の総額 | 退職手当等の支払を受ける対象受給者の全員分 | 人員、支払金額、源泉徴収税額 |
| Ⓑ Ⓐのうち、源泉徴収票を提出するもの | 提出省略範囲の廃止により、同じく対象受給者の全員分 | 人員、支払金額、源泉徴収税額 |
旧ルールの感覚でⒷを役員分だけにすると、個票の提出対象と合計表が一致しません。国税庁の令和8年分手引 第8章 法定調書合計表の書き方は、ⒶとⒷの両欄に、退職手当等の支払を受けるすべての受給者について記載するよう案内しています。
個票と合計表の3項目を突合する
提出前には、個票の件数だけでなく、人員、支払金額、源泉徴収税額の3項目を合計表と照合します。未払額を内書きした個票や、他の退職手当等を摘要へ記載した個票がある場合は、集計対象の取り違えがないかも確認してください。
誤りやすい5つの処理
旧ルールのまま従業員分を提出対象から外す
❌ 法人の役員分だけを税務署へ提出する。
⭕ 令和8年中に支払が確定した退職手当等について、原則としてすべての居住者分を対象にする。
番号欄へ会社独自の番号を書く
❌ 社員番号、受給者番号、マイナンバー、給与システムのコードを記載する。
⭕ 国税庁の公式表の1〜7に該当するときだけその番号を記載し、該当しなければ空欄にする。
市区町村への提出を「廃止」と処理する
❌ 特別徴収票は制度としてなくなったと社内手順書を書き換える。
⭕ eLTAXによる提出方法が整備されるまでの間、作成・提出を省略できる暫定措置として管理する。
税務署への取りまとめ提出に合わせて本人交付を遅らせる
❌ 本人用も2027年2月1日にまとめて交付する。
⭕ 本人用は各受給者の退職後1か月以内に交付し、税務署への取りまとめ提出とは別に期限管理する。
死亡退職を全員分提出の一覧へ含める
❌ 死亡退職者にも退職所得の源泉徴収票を作成する。
⭕ 相続税法の「退職手当金等受給者別支払調書」の対象として切り分ける。
よくある質問
令和8年分は一般従業員の退職金も税務署へ提出しますか
はい。令和8年中に支払が確定した退職手当等は、従来の役員分だけという提出省略範囲が廃止され、原則としてすべての居住者分が税務署提出の対象です。死亡退職と非居住者への支払は別の法定調書になるため、同じ一覧へ混ぜないでください。
通常の退職金だけでも番号欄に1を書くのですか
いいえ。番号1は、所得税法第31条により退職手当等とみなされる一時金のうち、番号2を除くものです。1〜7のどれにも該当しない一般的退職手当等だけであれば、番号欄は空欄にします。
市区町村への特別徴収票は廃止されたのですか
廃止ではありません。令和8年分は、eLTAXによる提出方法が整備されるまでの間、市区町村提出用の特別徴収票の作成・提出を省略できます。将来の取扱いが変わり得るため、支給時点の国税庁・自治体情報を確認してください。
本人への源泉徴収票は電子交付できますか
一定の要件の下で可能です。国税庁は、あらかじめ受給者の承諾を得るなどの要件を満たせば、書面に代えて記載事項を電磁的方法で提供できると案内しています。電子交付にしても、退職後1か月以内という交付期限は変わりません。
本人交付用にもマイナンバーや法人番号を書きますか
書きません。受給者交付用には、受給者のマイナンバーも、支払者のマイナンバーまたは法人番号も記載しません。税務署提出用との複製工程で残さないよう注意してください。
令和8年中に他社からも退職金を受けている場合はどうしますか
受給者が提出した「退職所得の受給に関する申告書」に、令和8年中の他の退職手当等がある旨の記載があれば、区分欄は中段を使用します。摘要欄には他の支払者名、支払金額、勤続年数、源泉徴収税額、特別徴収税額を記載します。勤続期間の重複などで個別判断が必要な場合は、税理士または所轄税務署へ相談してください。
2027年2月1日まで待たず、退職後すぐ提出してもよいですか
はい。原則は退職後1か月以内です。2027年2月1日は、令和8年中に退職した受給者分を取りまとめて提出する場合の期限です。本人への交付は取りまとめず、各人の退職後1か月以内に行います。
ここまでの要点
- 令和8年分は、原則としてすべての居住者分の退職所得の源泉徴収票を税務署へ提出します。
- 提出は退職後1か月以内が原則で、令和8年中の退職者分は2027年2月1日までの取りまとめ提出も可能です。
- 本人には提出範囲にかかわらず退職後1か月以内に交付し、一定の要件を満たせば電子交付もできます。
- 市区町村提出用は、eLTAXによる提出方法が整備されるまで作成・提出を省略できます。廃止ではありません。
- 番号欄は公式の1〜7に該当するときだけ記載し、一般的退職手当等だけなら空欄です。
- 区分欄は申告書の有無に加え、令和8年中の他の退職手当等の有無まで確認します。
- 法定調書合計表の「2」では、ⒶとⒷの両方へ対象受給者の全員分を集計します。
年末調整の関連書類も同時に整える総務・経理担当者は、令和8年分 基礎控除申告書の書き方もあわせて確認できます。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第1章(国税庁、2026年10月24日参照)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第3章(国税庁、2026年10月24日参照)
- F1-2 退職所得の源泉徴収票(同合計表)(国税庁、2026年10月24日参照)
- 税務署の内部事務のセンター化について(国税庁、2026年10月24日参照)
- 退職所得の源泉徴収票の記載要領(国税庁、2026年10月24日参照)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第8章(国税庁、2026年10月24日参照)
- No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等(国税庁、2026年10月24日参照)
記事情報と免責事項
この記事は補助金ナビ編集部がお届けしました。
本ページは、2026年10月24日時点で国税庁が公表している令和8年分の様式・手引に基づく一般的な情報です。個別の退職所得控除額、源泉徴収税額、特別徴収税額、申告・提出義務を断定するものではありません。制度や様式が更新される場合があるため、作成・提出時には国税庁の最新様式と案内を確認し、判断に迷う場合は税理士または所轄税務署へご相談ください。当サイトは税務書類の作成・提出代行を行うものではありません。
経理・労務業務のデジタル化やAI導入の計画整理については、株式会社Uravationへのお問い合わせをご利用いただけます。税額判断、税務書類の作成・提出代行に関するご相談は対象外です。