冬の賞与振込を終えた総務担当者の机に、印字済みの賞与支払届が残り、「いつまでに、誰を、いくらで書くのか」で手が止まります。
入社直後で名前が印字されていない人、今回だけ支給しなかった人、退職月に支給した人が混じると、同じ用紙をそのまま埋めればよいとは限りません。
そこで、2026年10月24日時点の日本年金機構の現行様式と記入例に沿って、賞与支払届の書き方と賞与不支給報告書の使い分けを、提出前の順番どおりに整理します。
2026年10月24日時点の答え:被保険者または70歳以上被用者へ、名称を問わず年3回以下の賞与を支給した事業主は、賞与支払日から5日以内に賞与支払届を提出します。提出先は事務センターまたは管轄の年金事務所、提出方法は電子申請・電子媒体・郵送・窓口持参です。
- 賞与額は、通貨と現物の支給額を合計してから1,000円未満を切り捨てます。
- 印字のない対象者は空欄へ追記し、印字済みでも支給しなかった人の欄には斜線を引きます。
- 同じ月に2回以上支給する場合は、最後の支給後に月内の賞与を合算して届け出ます。
- 予定月に被保険者・70歳以上被用者の全員へ支給しなかった場合は、賞与支払届に代えて賞与不支給報告書を提出します。
根拠は、日本年金機構の従業員に賞与を支給したときの手続きと、2026年10月22日に更新された賞与支払届の届出不備や誤りの多い事例です。
最初の判断は「支給したか、全員不支給か」
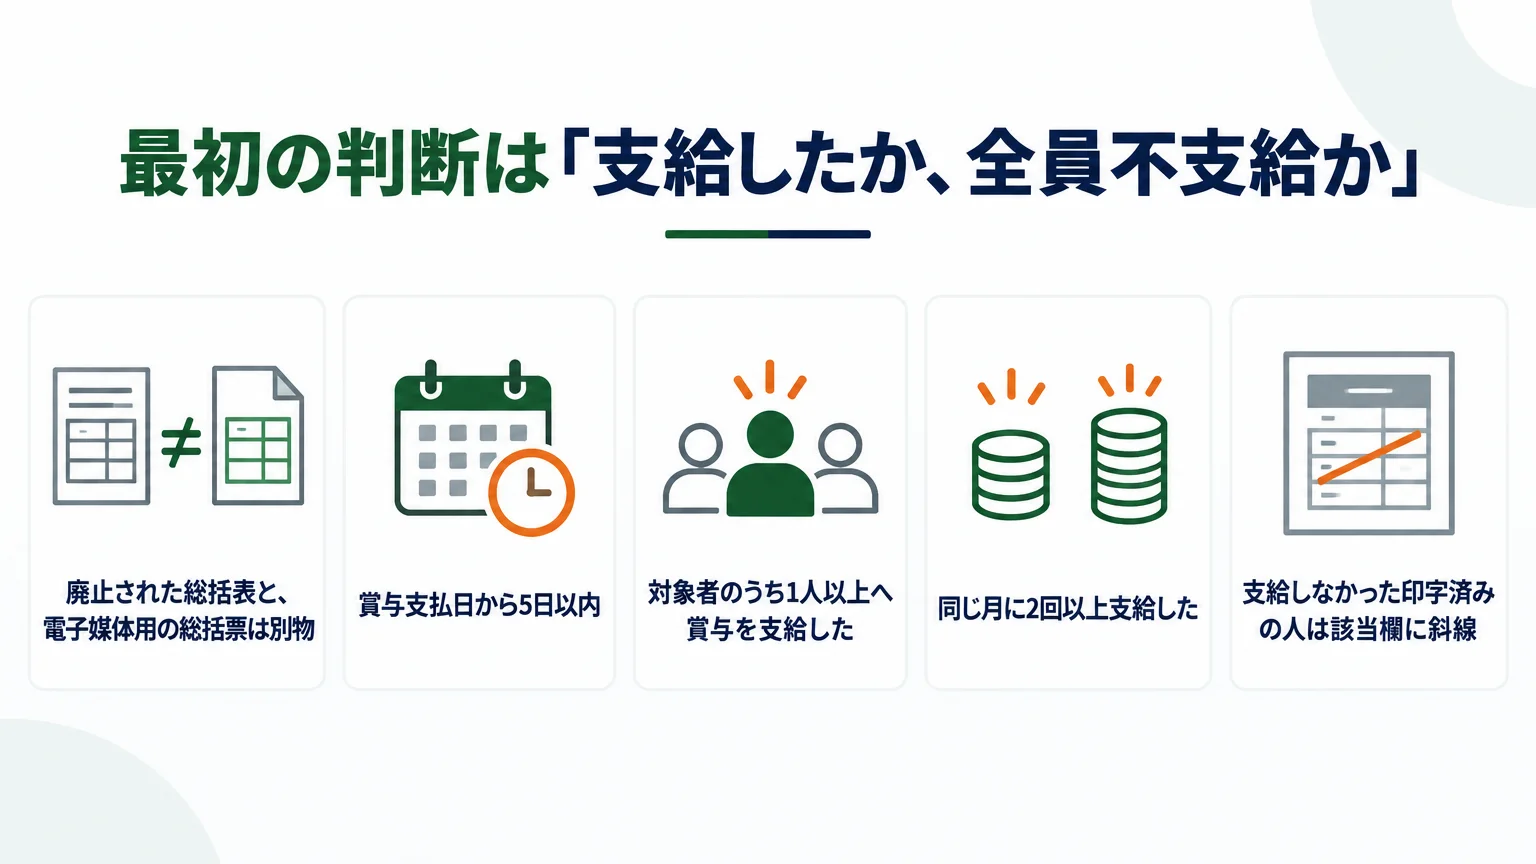
賞与計算が終わったら、まず「誰か1人でも支給したか」を確認します。ここを先に分けると、賞与支払届と賞与不支給報告書を取り違えません。
| 事業所の状況 | 使う書類・処理 | 提出時期 | 提出先・方法 |
|---|---|---|---|
| 対象者のうち1人以上へ賞与を支給した | 賞与支払届。支給しなかった印字済みの人は該当欄に斜線 | 賞与支払日から5日以内 | 事務センターまたは管轄の年金事務所へ、電子申請・電子媒体・郵送・窓口持参 |
| 予定月に被保険者・70歳以上被用者の全員へ支給しなかった | 賞与不支給報告書 | 予定月に支給しなかった場合に提出。公式ページは賞与支払届と同じ5日期限を明記していない | 日本年金機構へ提出。加入先によって確認先が異なる場合は保険者へ確認 |
| 同じ月に2回以上支給した | 最後の支給後に月内の支給額を合算して賞与支払届へ記載 | 最後の賞与支払後に合算して届出 | 通常の賞与支払届と同じ |
| 同一年度・同一保険者で複数の被保険者期間があり、標準賞与額の年度累計が573万円を超える | 被保険者の申し出に基づき、健康保険 標準賞与額累計申出書を追加 | 被保険者から申し出を受けた場合 | 電子媒体・電子申請では提出できない。公式様式と提出先を確認 |
「5日以内」は日本年金機構が掲げる正式な表現です。「5営業日以内」などに読み替えず、賞与支払日を起点に社内の提出担当と方法を決めておきましょう。
廃止された総括表と、電子媒体用の総括票は別物
「被保険者賞与支払届総括表」は令和3年3月に廃止され、令和3年4月1日以降は提出不要です。一方、CDまたはDVDで電子媒体申請をする場合の「電子媒体届書総括票」は現在も必要です。名称が似ていますが、古い総括表を今も提出するわけではありません。
「賞与」という名前でなくても年3回以下なら対象になり得る
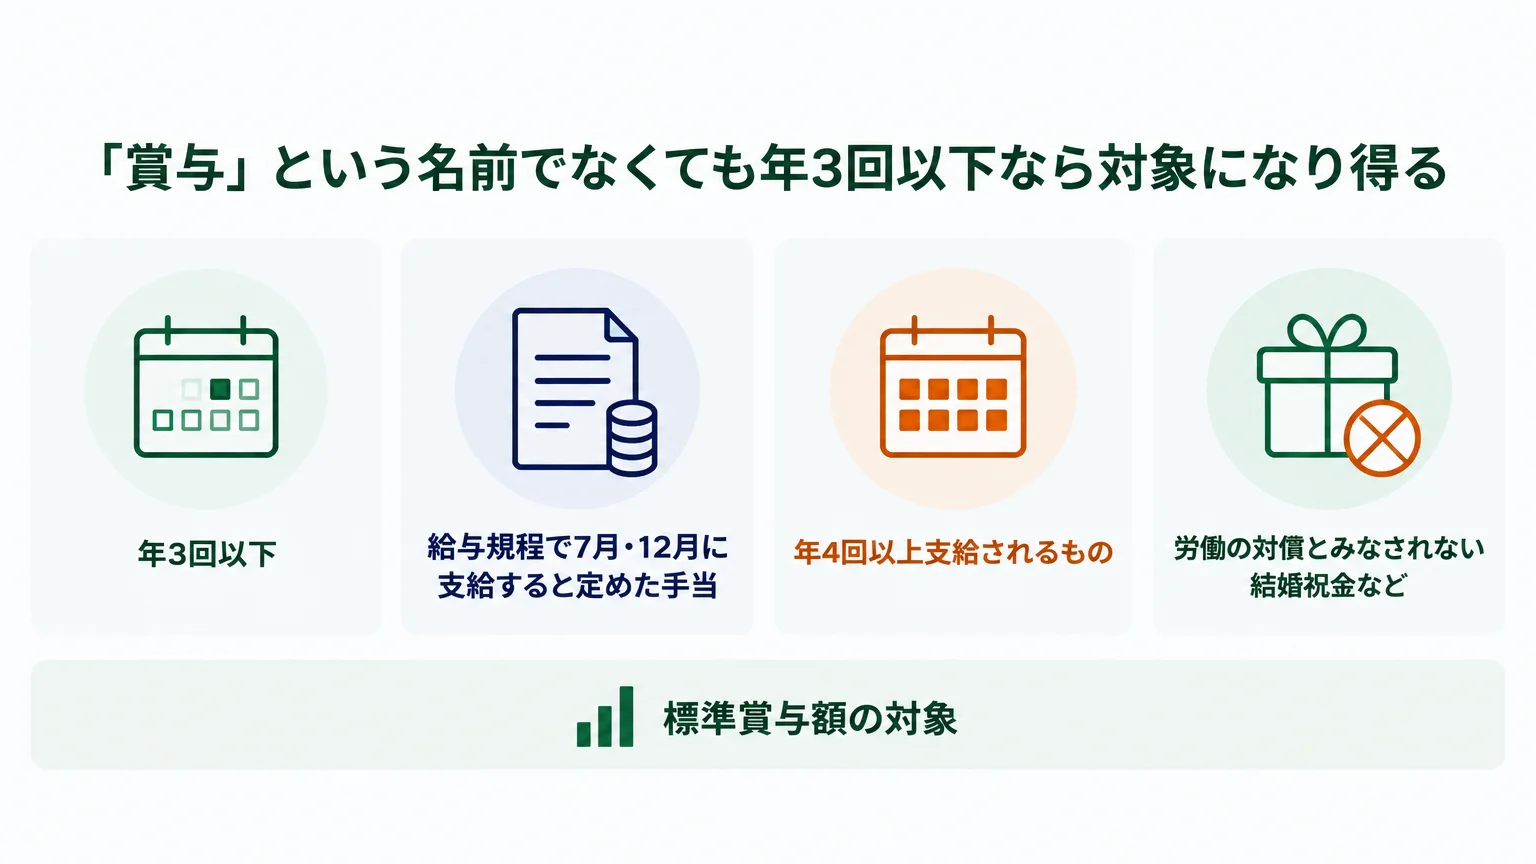
賞与支払届の対象は、会社が「賞与」と呼んでいる金銭だけではありません。賃金、給料、俸給、手当、賞与など、名称を問わず、労働の対償として受けるもののうち年3回以下で支給されるものが対象です。
| 支給の性質 | 社会保険上の扱い | 実務上の確認点 |
|---|---|---|
| 賞与、ボーナス、期末手当、年末手当、夏季・冬季手当などを年3回以下で支給 | 標準賞与額の対象 | 賞与支払届へ記載する |
| 給与規程で7月・12月に支給すると定めた手当 | 名称が手当でも、年2回の支給が明確なら賞与 | 名称だけで給与扱いにしない |
| 年4回以上支給されるもの | 標準報酬月額の対象 | 賞与支払届の対象として扱わない |
| 労働の対償とみなされない結婚祝金など | 賞与支払届の対象外 | 就業規則、賃金規程、支給理由を確認する |
役員賞与、もち代、年末一時金なども、日本年金機構が賞与の例として挙げています。現金だけでなく、自社製品、食事、住宅など現物で支給した部分も含まれます。名称から判断せず、支給回数と労働の対償かどうかを先に見ます。
前月に届く印字済み用紙は、追記と斜線まで確認する
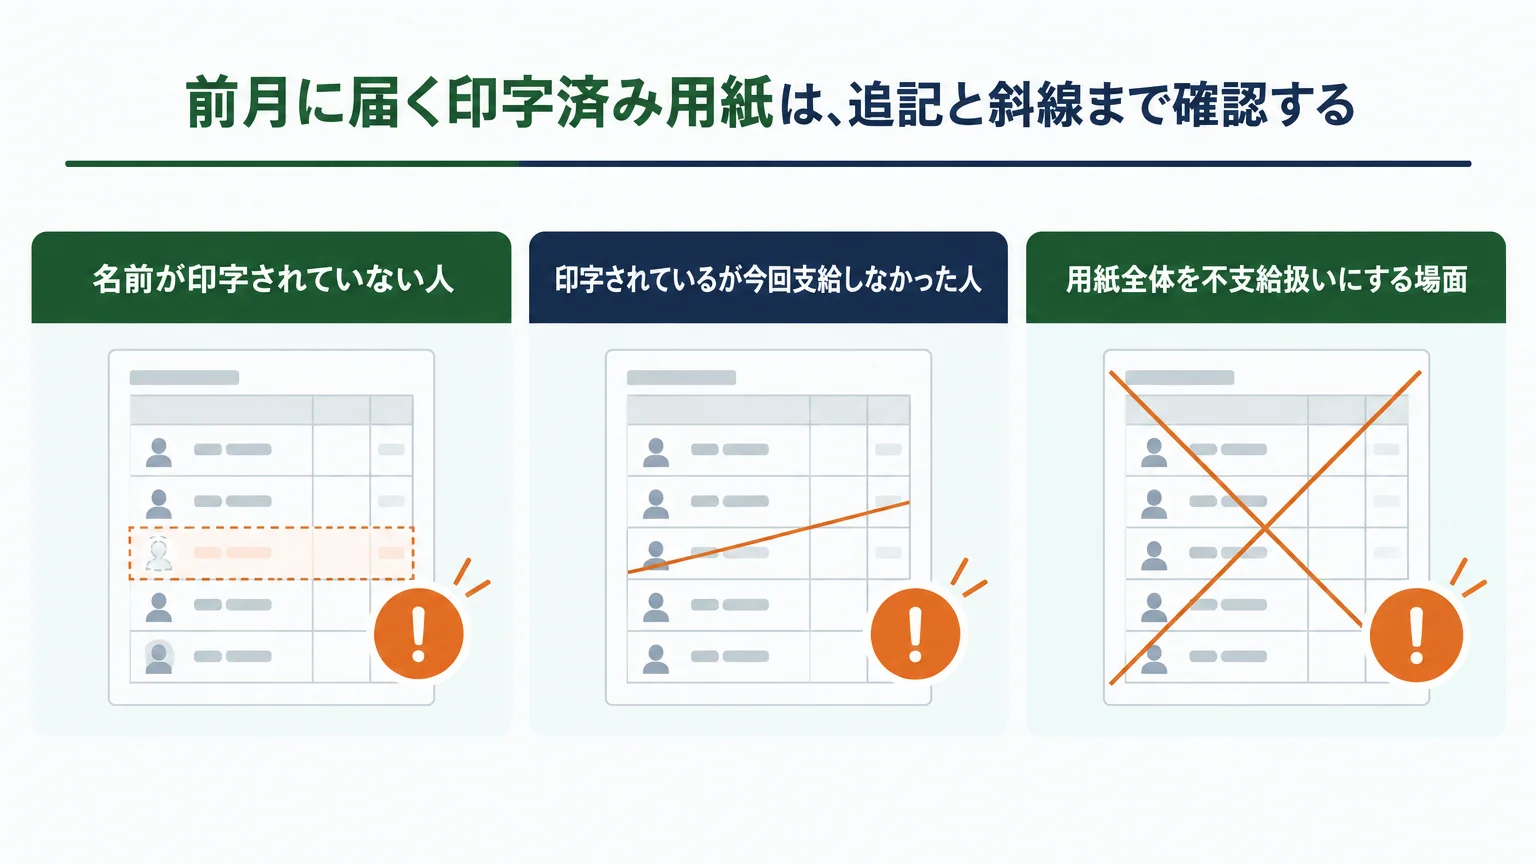
賞与支払予定月を登録している事業所には、日本年金機構から予定月の前月に、被保険者の氏名や生年月日などが印字された届出用紙が送られます。印字内容は賞与支払予定月の前々月19日までの情報を基に作られるため、その後に資格取得した人などが載っていないことがあります。
名前が印字されていない人
賞与支払届の対象者なのに印字されていない場合は、空欄へ手書き等で追記します。空欄が足りないときは管轄の年金事務所へ用紙の送付を依頼するか、日本年金機構の賞与関係届書ページから現行様式を入手します。
印字されているが今回支給しなかった人
ほかの従業員には支給したものの、印字済みの特定の人には支給しなかった場合、その人の欄を0円で埋めるのではなく、該当者欄に斜線を引きます。電子媒体提出では、支給しなかった人をデータに設定しません。
用紙全体を不支給扱いにする場面
登録した予定月に、被保険者と70歳以上被用者の誰にも賞与を支給しなかった場合は、賞与支払届ではなく賞与不支給報告書を使います。「一部だけ不支給」と「全員不支給」を分けるのがポイントです。
同じ時期に届く社会保険関係の書類を整理する場合は、令和8年度の被扶養者状況リストの書き方もあわせて確認できます。ここでは内容を重ねず、賞与支払届の実務に絞ります。
現行の記入例を上から順に読む
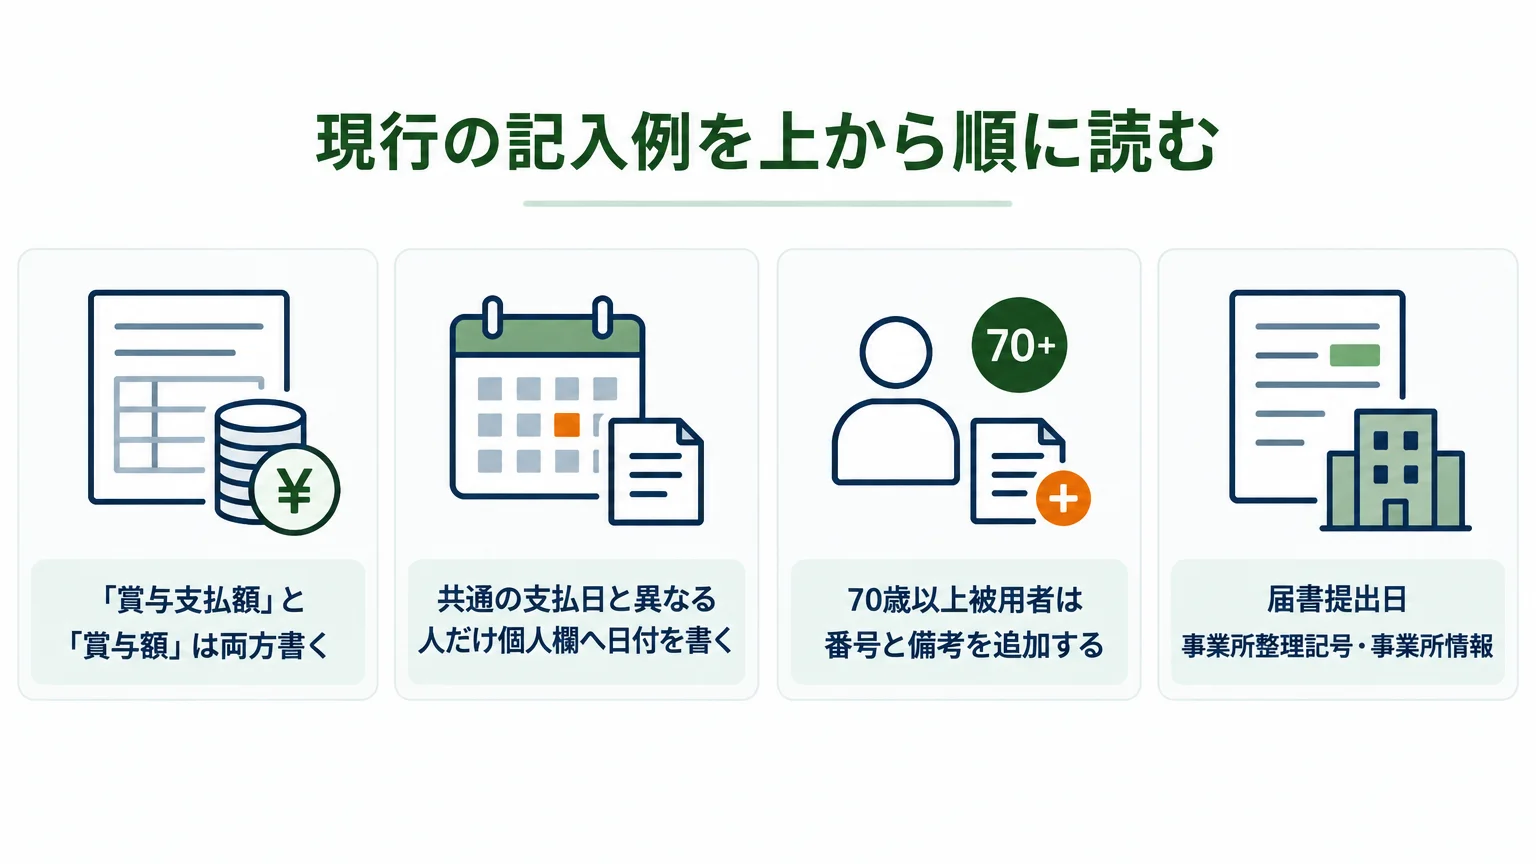
現行様式の正式名称は「健康保険・厚生年金保険 被保険者賞与支払届/厚生年金保険 70歳以上被用者賞与支払届」です。70歳以上被用者も同じ届書を使います。日本年金機構の賞与支払届の記入例にある番号に沿って見ていきましょう。
| 欄 | 書く内容 | 間違えやすい点 |
|---|---|---|
| 届書提出日 | 実際に届書を提出する年月日 | 賞与支払年月日と混同しない |
| 事業所整理記号・事業所情報 | 事業所整理記号、所在地、名称、事業主氏名、電話番号 | 印字済みの場合も内容に変更がないかを見る |
| 賞与支払年月日(共通) | 事業所における賞与支払年月日 | 届書が複数枚なら、すべての用紙に記入する |
| 被保険者整理番号・氏名・生年月日 | 対象者を特定する基本情報 | 未印字者は空欄へ追記。印字された支給なしの人は斜線 |
| 個人ごとの賞与支払年月日 | 共通欄と異なる日に支給した人だけ実際の日付 | 共通欄と同じなら個人欄は記入不要 |
| 賞与支払額 ア(通貨) | 通貨で実際に支給した額を円単位で記入 | 千円未満を先に切り捨てない |
| 賞与支払額 イ(現物) | 現物支給分を金銭に換算した額 | 食事・住宅等は厚生労働大臣が定める現物給与の価額に基づく |
| 賞与額 | 通貨と現物の合計から1,000円未満を切り捨てた額 | 用紙の「,000円」印字に合わせ、千円単位で記入する |
| 個人番号・基礎年金番号 | 70歳以上被用者の場合のみ、いずれかを記入 | 通常の被保険者全員に書く欄ではない |
| 備考 | 70歳以上被用者、二以上勤務、同一月内の賞与合算など該当項目 | 同月合算では初回支払日も確認する |
「賞与支払額」と「賞与額」は両方書く
2026年10月22日更新の日本年金機構の案内では、賞与支払額と賞与額の記入漏れが返戻につながる例として示されています。たとえば通貨で450,000円を支払い、現物支給がない場合は、ア(通貨)に450,000、イ(現物)に0、賞与額欄に450と記入します。賞与額欄には「,000円」があらかじめ印字されています。
通貨欄と現物欄には実際の支給額を書き、その合計について賞与額欄で1,000円未満を切り捨てます。通貨欄や現物欄の金額を先に丸めない点が重要です。
共通の支払日と異なる人だけ個人欄へ日付を書く
多くの従業員へ同じ日に支給した場合は、「賞与支払年月日(共通)」へ支給日を書きます。共通欄と同じ人は個人欄の支払年月日を空欄にし、別日に支給した人だけ個人欄へ実際の日付を書きます。複数枚に分かれたときは、共通欄を2枚目以降にも入れます。
70歳以上被用者は番号と備考を追加する
70歳以上被用者も同じ賞与支払届に記載します。その人については個人番号または基礎年金番号を記入し、備考欄の「1.70歳以上被用者」を丸で囲みます。個人番号を書く場合は、番号法に基づく本人確認も必要です。
同じ月に2回払ったら、追加分だけを届け出ない
同一月内に賞与を2回以上支給する場合は、最後の賞与支払後に、その月に支給した賞与額を合算して届け出ます。1回目を先に届出済みで、その後同じ月に追加支給した場合も、追加分だけではなく、その月の全支給分を合算します。
- 同じ月の最終支払日まで、支給額を従業員ごとに集計します。
- 通貨と現物の支給額を月内分すべて合計します。
- 合計から1,000円未満を切り捨てて賞与額を記入します。
- 備考欄の「3.同一月内の賞与合算」を丸で囲み、初回支払日を記入します。
- すでに1回目を届け出ていた場合も、月内の全額を合算した内容で届け出ます。
この合算は厚生年金の上限判定にも関係します。厚生年金の標準賞与額は支給1回につき150万円が上限ですが、同じ月に2回以上支給したときは、月内の合算額に対して上限が適用されます。
登録済みの予定月に全員不支給なら報告書へ切り替える
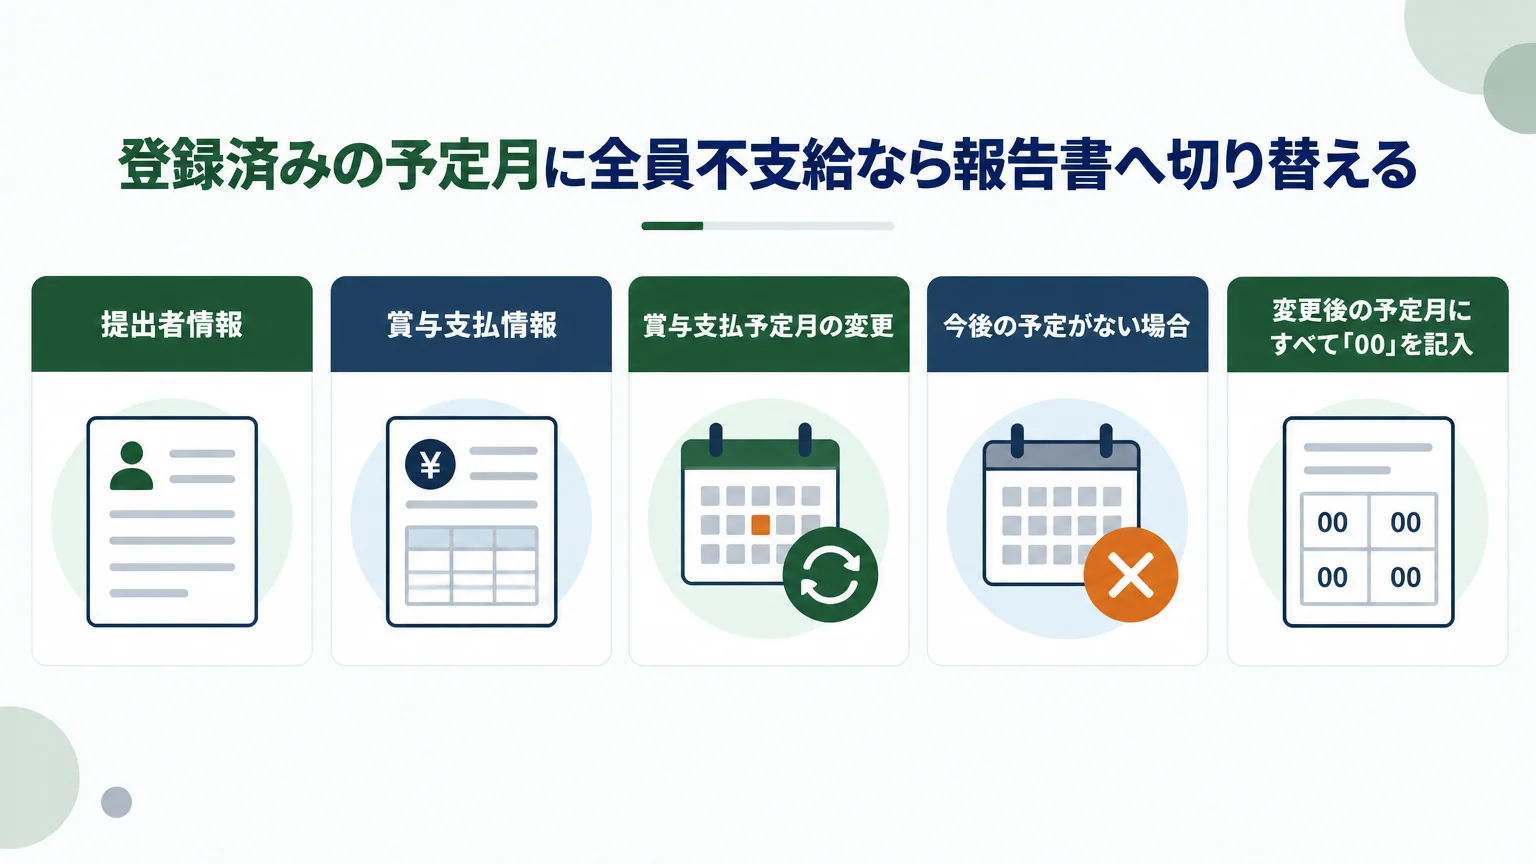
登録した賞与支払予定月に、被保険者と70歳以上被用者の全員へ賞与を支給しなかったときは、「健康保険・厚生年金保険 賞与不支給報告書」を提出します。日本年金機構の賞与不支給報告書の記入例で確認できる欄は次のとおりです。
| 記入欄 | 記入する内容 |
|---|---|
| 提出者情報 | 提出日、事業所整理記号、事業所番号、所在地、名称、事業主氏名、電話番号 |
| 賞与支払情報 | 不支給となった年月と、支給の状況「1.不支給」 |
| 賞与支払予定月の変更 | 今後の予定月が登録内容と異なる場合、変更後と変更前の月 |
| 今後の予定がない場合 | 変更後の予定月にすべて「00」を記入 |
注意したいのは期限の書き分けです。日本年金機構が「賞与支払日から5日以内」と明記しているのは、実際に支給した場合の賞与支払届です。不支給報告書について、同じ5日期限とは書かれていません。一方で、登録済みの賞与支払予定月の翌月までに届出がない場合は、翌々月に催告状を送ると案内されています。予定月に支給しないと決まったら、後回しにせず報告書を整えましょう。
標準賞与額の上限と令和8年度の支援金を分けて見る
賞与支払届へ書く「賞与額」は、社会保険料の計算に使う標準賞与額につながります。税引前の総支給額から1,000円未満を切り捨てた額が基本ですが、健康保険と厚生年金では上限の集計単位が異なります。
| 項目 | 上限・計算 | 実務上の注意 |
|---|---|---|
| 厚生年金保険 | 支給1回につき標準賞与額150万円が上限 | 同月に2回以上なら合算して上限を適用 |
| 健康保険 | 年度累計573万円が上限 | 年度は4月1日から翌年3月31日まで |
| 子ども・子育て支援金 | 標準賞与×支援金率 | 令和8年4月分から開始。協会けんぽの令和8年度支援金率は0.23% |
健康保険の573万円超で申出書が必要になる場面
年間の標準賞与額の累計額が573万円を超えたときの案内によると、同一年度に複数の被保険者期間があり、同一保険者で決定された標準賞与額の累計が573万円を超える旨を被保険者から申し出られた場合、事業主が「健康保険 標準賞与額累計申出書」を提出します。
一方、同じ年度に資格の喪失・取得がなく、被保険者期間が継続している人は、573万円を超えてもこの申出書は不要です。上限に達するよう標準賞与額が決定され、その翌月以降に支払われた賞与の標準賞与額は0と決定されます。累計申出書を一度提出した後、同じ年度にさらに賞与を支給した場合は、その都度申出書を提出します。累計申出書は電子媒体や電子申請では提出できません。
子ども・子育て支援金は賞与にもかかる
令和8年4月分から子ども・子育て支援金制度が始まりました。こども家庭庁の事業主向けリーフレットは、賞与からも支援金を拠出し、計算を「標準賞与×支援金率」としています。
協会けんぽの子ども・子育て支援金率は、一般被保険者について令和8年4月分から0.23%です。健康保険組合に加入している事業所は、協会けんぽの数値をそのまま使うのではなく、実際の支援金率、徴収時期、届出の扱いを加入先の健康保険組合へ確認してください。
この記事では、都道府県別の健康保険料率や介護保険料率、個人ごとの保険料・税額・手取りは計算しません。加入先や端数処理、個人の条件によって結果が変わるためです。
入社月・退職月は保険料と届出を別々に判定する
資格取得月や資格喪失月の賞与では、「保険料がかかるか」と「賞与支払届へ記載するか」を一つの判断にまとめないことが大切です。
| 支給場面 | 保険料賦課の扱い | 届出・累計の注意 |
|---|---|---|
| 資格取得月の資格取得日以後に支給 | 対象 | 賞与支払届へ記載する |
| 資格喪失月に支給 | 原則として対象外 | 健康保険では、資格喪失日の前日までに支給した分を標準賞与額として決定し、年度累計に含める |
| 資格取得と資格喪失が同じ月 | 資格取得日から資格喪失日の前日までに支給した分は対象 | 支給日を資格記録と照合する |
| 育児休業等による保険料免除期間に支給 | 免除の条件に応じる | 標準賞与額として決定し、健康保険の年度累計へ含めるため届出を省略しない |
たとえば資格喪失月の賞与が保険料賦課の対象外でも、資格喪失日の前日までに支給した賞与は健康保険の標準賞与額として決定され、年度累計573万円に含まれます。「保険料がかからないから届出も不要」とは限りません。
健康保険組合に加入している場合、日本年金機構も届出の詳細を加入組合へ確認するよう案内しています。退職日、資格喪失日、賞与支払日の前後関係に迷うときは、管轄の年金事務所、加入する健康保険組合、社会保険労務士などへ個別に確認してください。
提出前の5工程で記入漏れを減らす
1.賃金台帳と振込日から支給事実を固める
対象者ごとに、通貨で支給した額、現物支給の有無、実際の支払日をそろえます。支給日が共通か、一部の人だけ別日かもここで分けます。
2.印字済み名簿と資格記録を突き合わせる
入社者や70歳以上被用者を含め、届出対象者がすべて載っているかを確認します。未印字者は追記し、印字済みの不支給者には斜線を引きます。登録済みの賞与支払予定月に全員不支給なら、書類を賞与不支給報告書へ切り替えます。
3.通貨と現物を合計してから千円未満を切り捨てる
ア(通貨)とイ(現物)は実額で記入し、両方の合計について賞与額を計算します。千円未満の切捨ては、個々の支給要素ではなく合計後です。
4.同月合算、上限、資格取得・喪失を確認する
同月に複数回支給した人、健康保険の年度累計が573万円に近い人、入社・退職月の人を一覧にします。通常の行と同じ感覚で転記せず、それぞれの例外処理を先に終えます。
5.提出方法を決め、賞与支払日から5日以内に出す
電子申請、電子媒体、郵送、窓口持参から方法を決め、事務センターまたは管轄の年金事務所へ提出します。郵送を選ぶ場合も、社内締切を「5営業日」に置き換えず、公式の「賞与支払日から5日以内」に合わせて進めます。
返戻につながりやすい書き方を先に直す
支払年月日を1枚目にしか書かない
誤り:複数枚のうち、先頭用紙にだけ賞与支払年月日(共通)を書く。
正しい処理:すべての用紙の共通欄へ賞与支払年月日を記入します。
賞与支払額は書いたが、賞与額を空欄にする
誤り:通貨と現物の実額だけを書き、千円未満切捨て後の賞与額を書かない。
正しい処理:賞与支払額と賞与額の両方を記入します。
同月の追加支給分だけを新しい届書へ書く
誤り:1回目を届け出た後、2回目の追加分だけを記入する。
正しい処理:その月に支給した賞与をすべて合算して届け出ます。
支給しなかった人を0円で残す
誤り:印字済みの不支給者を0円として通常行のように仕上げる。
正しい処理:紙の印字済み用紙では該当者欄に斜線を引きます。登録済みの賞与支払予定月に全員不支給なら賞与不支給報告書を使います。
廃止済みの総括表を添える
誤り:「被保険者賞与支払届総括表」を現在も必要な書類として用意する。
正しい処理:同総括表は廃止済みです。電子媒体申請の「電子媒体届書総括票」と区別します。
よくある質問
賞与支払届はいつまでに提出しますか?
日本年金機構の表現は「賞与支払日から5日以内」です。5営業日以内とは書かれていません。支払日が決まった時点で、提出方法と担当者を確定しておくと慌てにくくなります。
賞与を支給しない人の欄は0円と書きますか?
紙の印字済み用紙では、賞与を支給しなかった人の該当欄に斜線を引きます。電子媒体では不支給者をデータに設定しません。登録済みの賞与支払予定月に被保険者と70歳以上被用者の全員が不支給なら、賞与不支給報告書のみを提出します。
退職者へ支給した賞与も記入しますか?
資格喪失月の賞与は原則として保険料賦課の対象外ですが、健康保険では資格喪失日の前日までに支給した賞与を標準賞与額として決定し、年度累計へ含めます。資格取得と資格喪失が同月の場合には別の扱いがあります。少なくとも資格喪失日の前日までに支給した賞与は、支払日と資格日を照合し、賞与額等の記入を省略しないでください。
電子申請でも千円未満を切り捨てますか?
標準賞与額の計算は電子申請でも同じで、税引前の賞与額から1,000円未満を切り捨てます。各入力欄は電子申請画面や届書作成プログラムの仕様に従い、元になる通貨・現物の実支給額と、千円未満切捨て後の賞与額を混同しないようにします。
賞与支払届総括表の記入例は今も必要ですか?
「被保険者賞与支払届総括表」は令和3年3月に廃止されています。現在の提出書類として記入例を探す必要はありません。ただし、電子媒体申請の「電子媒体届書総括票」は別書類で、現在も必要です。
同じ月に2回支給した場合、2枚出しますか?
最後の賞与支払後に、その月に支給した額を合算して届け出ます。すでに1回目を届け出ていた場合も、2回目だけではなく月内の全支給額を合算します。
70歳以上被用者は別の用紙ですか?
被保険者と同じ届書を使います。70歳以上被用者については、個人番号または基礎年金番号を記入し、備考欄の「1.70歳以上被用者」を丸で囲みます。
賞与にも子ども・子育て支援金がかかりますか?
はい。こども家庭庁の事業主向けリーフレットは、賞与分を「標準賞与×支援金率」で計算するとしています。協会けんぽでは令和8年度の率は0.23%です。健康保険組合に加入している場合は、加入組合の案内で実際の率と取扱いを確認してください。
年末に並行する手続きは別記事で確認する
賞与支払届と同じ時期にほかの総務・経理実務を進める場合は、目的ごとに次の記事へ分けて確認してください。
- 令和8年度の被扶養者状況リストの書き方:年金機構から届く別の年末手続き
- 賞与・退職金制度導入コースの2026年版:賞与制度を新設するときの助成金
- 令和8年分の年末調整を会社が進める手順:冬の給与・税務実務
賞与支払届の記入と、助成金の申請、年末調整は別の手続きです。それぞれの期限・様式・提出先を混ぜずに管理しましょう。
要点の整理
- 年3回以下で支給する労働の対償は、名称を問わず賞与支払届の対象になり得ます。
- 提出時期は公式表現どおり「賞与支払日から5日以内」です。
- 印字のない人は追記し、印字済みでも支給しなかった人には斜線を引きます。
- 賞与額は通貨と現物を合計してから1,000円未満を切り捨て、同月複数回なら月内分を合算します。
- 登録済みの賞与支払予定月に全員不支給なら賞与不支給報告書へ切り替えますが、同じ5日期限とは公式ページに書かれていません。
- 厚生年金の150万円上限、健康保険の年度累計573万円、子ども・子育て支援金を別々に確認します。
- 資格喪失月は、保険料賦課と賞与支払届・健康保険の年度累計を分けて判断します。
個別の社会保険手続は、管轄の年金事務所、加入する健康保険組合、社会保険労務士へ確認してください。AI導入の計画策定や社内業務のデジタル化に関する相談は、株式会社Uravationのお問い合わせフォームで受け付けています。賞与支払届の作成・提出代行を案内するものではありません。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 従業員に賞与を支給したときの手続き — 日本年金機構(参照日:2026年10月24日)
- 賞与を支給したとき、賞与支払予定月に賞与が不支給のとき — 日本年金機構(参照日:2026年10月24日)
- 被保険者賞与支払届/70歳以上被用者賞与支払届の記入例 — 日本年金機構(参照日:2026年10月24日)
- 賞与不支給報告書の記入例 — 日本年金機構(参照日:2026年10月24日)
- 厚生年金保険の保険料 — 日本年金機構(参照日:2026年10月24日)
- 年間の標準賞与額の累計額が573万円を超えたとき — 日本年金機構(参照日:2026年10月24日)
- 子ども・子育て支援金 事業主向けリーフレット — こども家庭庁(参照日:2026年10月24日)
- 協会けんぽの子ども・子育て支援金率について — 全国健康保険協会(参照日:2026年10月24日)
この記事は補助金ナビ編集部がお届けしました。
免責事項:本記事は2026年10月24日時点の日本年金機構、こども家庭庁、全国健康保険協会の公表資料に基づく一般的な参考情報です。制度、様式、取扱いは変更される場合があります。実際の届出では最新の公式様式と加入先の案内を確認し、個別判断が必要な場合は管轄の年金事務所、健康保険組合、社会保険労務士等へご相談ください。本記事は提出結果を保証するものではなく、書類作成・提出の代行を行うものでもありません。