「補助金で利益が出たら、どの制度でも必ず返す」は誤解です。2026年10月15日時点で、収益納付とは、補助事業の完了によって相当の収益が生じる場合に、制度ごとの交付条件に基づき、交付済み補助金の全部または一部に相当する額を国へ納付する仕組みです。求めるかどうかは制度と回次で違います。
現行資料で確認すると、事業再構築補助金は収益納付を求めます。小規模事業者持続化補助金は、最新の公開済み交付後資料である第19回で求めます。一方、ものづくり補助金は19次以降、新事業進出補助金、省力化投資補助金の一般型と2026年3月19日以降申請のカタログ注文型は求めません。古い回次や申請日の違いを無視して制度名だけで判断しないことが重要です。
各省各庁の長は、補助事業等の完了により当該補助事業者等に相当の収益が生ずると認められる場合においては、当該補助金等の交付の目的に反しない場合に限り、その交付した補助金等の全部又は一部に相当する金額を国に納付すべき旨の条件を附することができる。
条文は「条件を附することができる」と定めています。「収益が出れば、法律だけを根拠に一律で返還」とは書かれていません。自社に適用される公募回の公募要領、交付規程、補助事業の手引き、交付決定通知を一組として確かめる必要があります。
5制度を先に判定|求める・求めないはこう違う
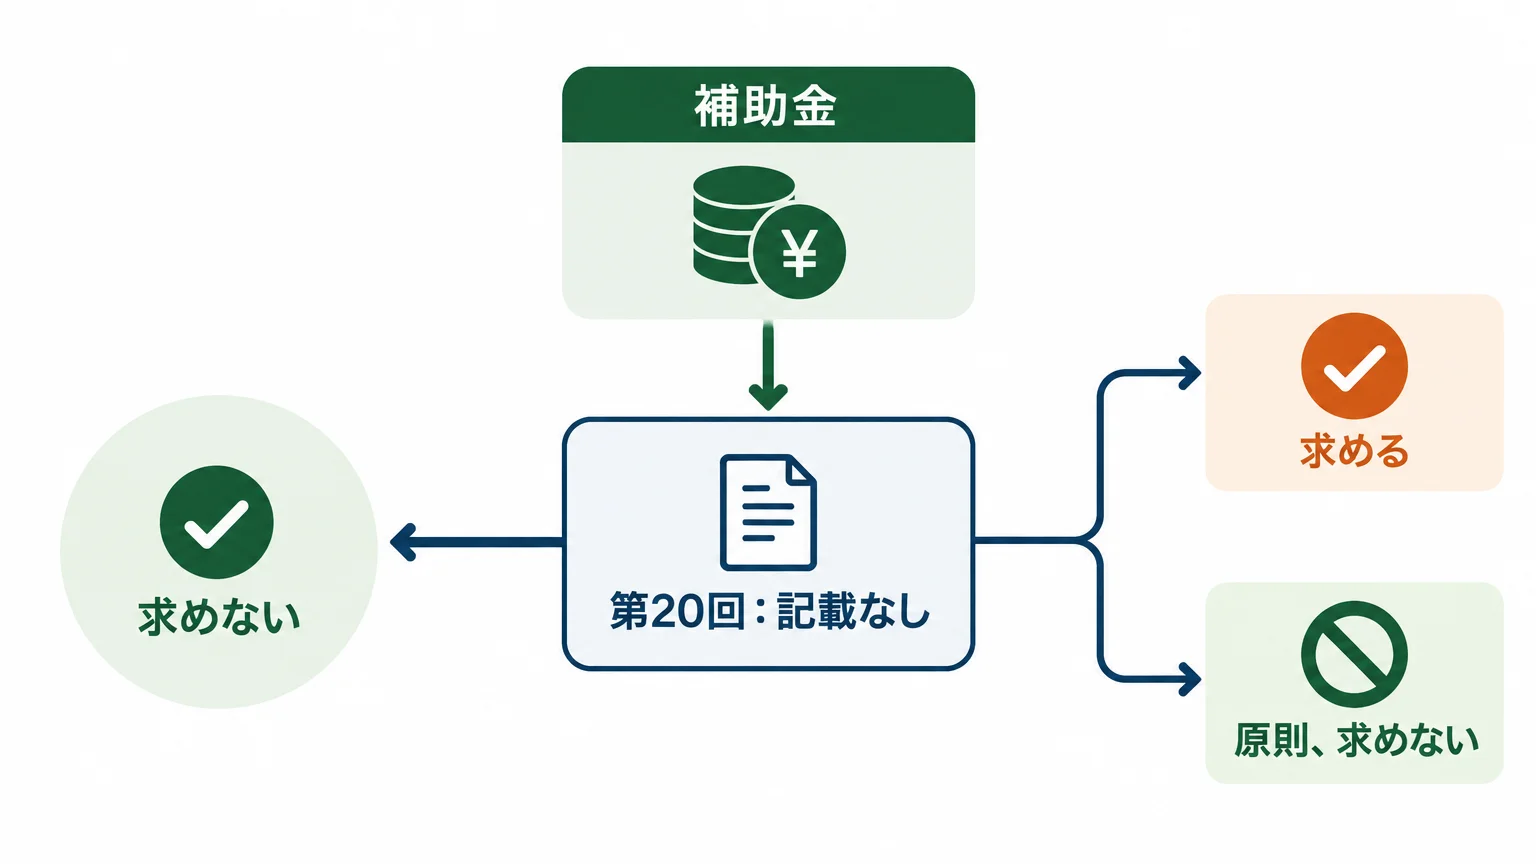
制度名だけでなく、回次・申請日・参照資料までそろえた比較が次の表です。「求めない」は、収益納付以外の返還までなくなる意味ではありません。
| 補助金 | 2026年10月15日時点の判定 | 適用範囲と確認資料 |
|---|---|---|
| ものづくり補助金 | 求めない | 19次以降。23次の補助事業の手引きに「収益納付は19次以降は不要」と明記。18次以前は採択回ごとの規程を確認 |
| 小規模事業者持続化補助金 | 第20回:記載なし 第19回:求める |
最新公開済みの第19回手引き・交付規程では、事業期間中の直接収益を報告し、交付額から減額。第20回は公募要領に直接記載がなく、交付規程は準備中。補助事業の手引きは2026年10月15日時点で未掲載で、公募要領では今後掲載予定 |
| 事業再構築補助金 | 求める | 補助事業完了後の事業化状況報告で判定。新規公募終了後も採択者の報告義務は継続 |
| 省力化投資補助金 | 原則、求めない 旧カタログ対象者は例外 |
一般型は求めない。カタログ注文型は2026年3月19日以降申請で撤廃。2026年3月16日以前に交付申請し交付決定を受けた対象者には旧規定が残る |
| 新事業進出補助金 | 求めない | 中小企業庁の制度資料が明記。旧制度の公募は終了しているが、採択者の事業化状況報告は継続 |

制度資料の判定は「求める」「求めない」「記載なし」を区別します。
表の「記載なし」は「求めない」と同義ではありません。小規模事業者持続化補助金第20回は、2026年10月15日時点で公募要領第8版に収益納付の直接記載がなく、交付規程は公式ページで準備中です。補助事業の手引きは同日時点で未掲載で、公募要領では今後公式サイトに掲載予定とされています。第19回の運用を第20回へ自動的に当てはめず、公開後の資料を確認してください。
制度選びの段階で対象経費や補助率も見比べたい場合は、主要5制度の違いを比較したガイドも確認してください。
収益納付は「利益が出たら自動返還」ではない
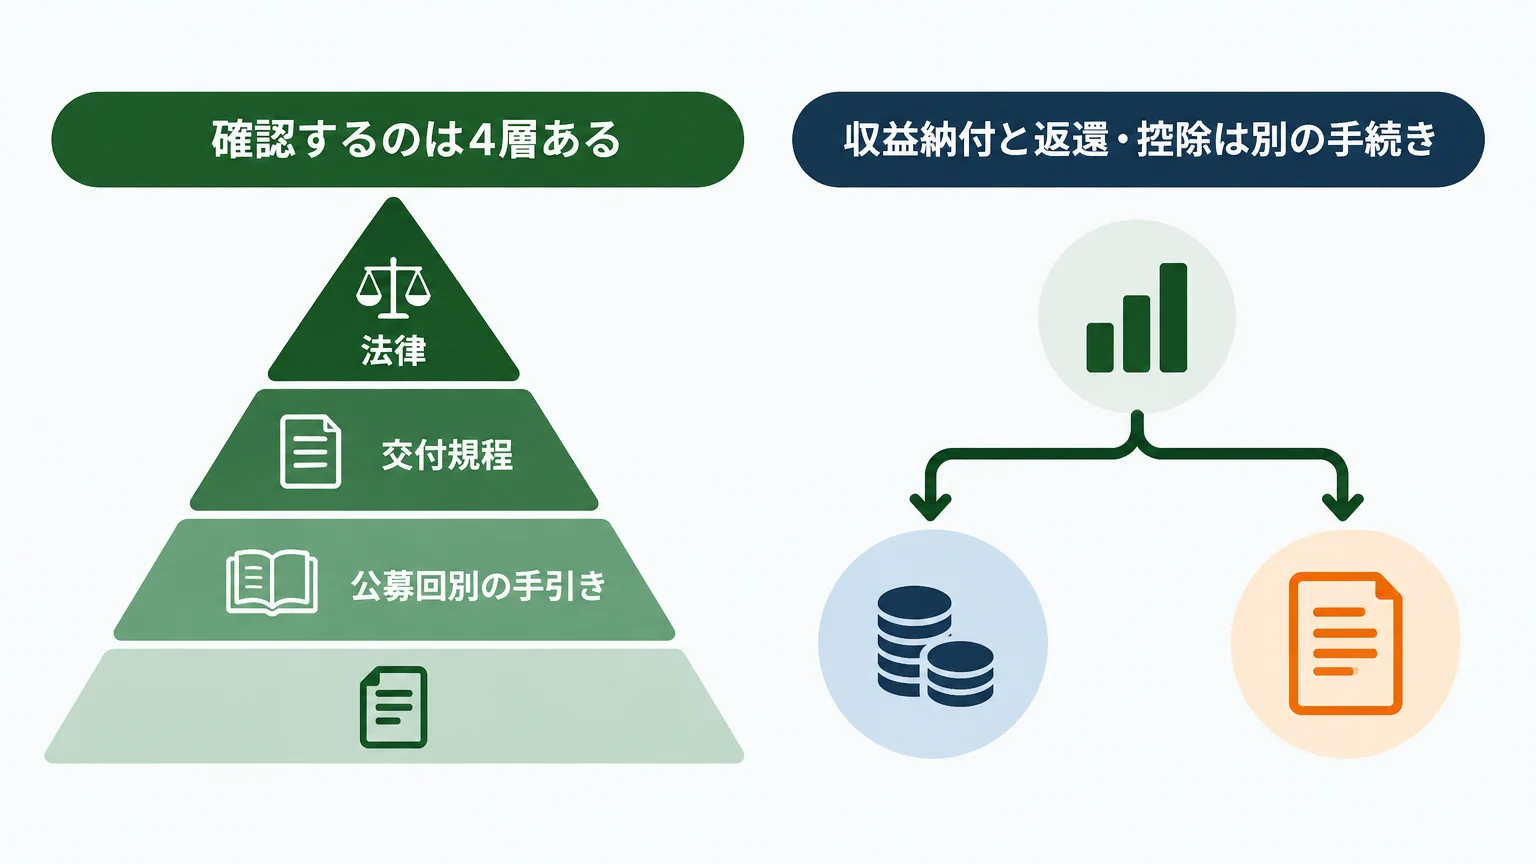
確認するのは4層ある
- 法律:国が収益納付の条件を付けられる根拠を確認します。
- 交付規程:対象者、報告義務、納付命令、上限などを確認します。
- 公募回別の手引き:算式、入力欄、提出時期、免除条件を確認します。
- 交付決定通知・事務局案内:自社に適用される個別の期限と提出方法を確認します。

法律から個別案内まで、4層を順に突き合わせて自社の扱いを確認します。
特に注意したいのが「収益」「利益」「売上」の混同です。制度によって、補助事業に係る収益から自己負担相当額などを控除して算出するもの、事業期間中の直接売上を交付額から差し引くもの、テスト販売の売上を補助対象経費から控除するものがあります。決算書の最終利益だけを見て自己判断できる共通式はありません。
収益納付と返還・控除は別の手続き
- 収益納付:補助事業の成果から生じた収益を、制度の条件と算式に沿って納付するもの
- 補助金額の確定前の控除:持続化補助金の直接収益や、ものづくり補助金のテスト販売収入などを実績報告へ反映するもの
- 要件未達による返還:賃上げなど、採択後に維持すべき条件を満たさない場合の返還
- 財産処分に伴う納付:処分制限財産の売却・転用・貸付・廃棄などを行う場合の承認と納付
- 取消しによる返還:虚偽、不正、目的外使用、無断変更などによる交付決定の取消しと返還
収益納付が不要な制度でも、これらの義務は残ります。返還や取消しが起きる典型例は、補助金の返還・交付取消はいつ起きる?典型5パターンと予防策【2026】もあわせて確認してください。
ものづくり補助金|19次以降は不要、テスト販売は別
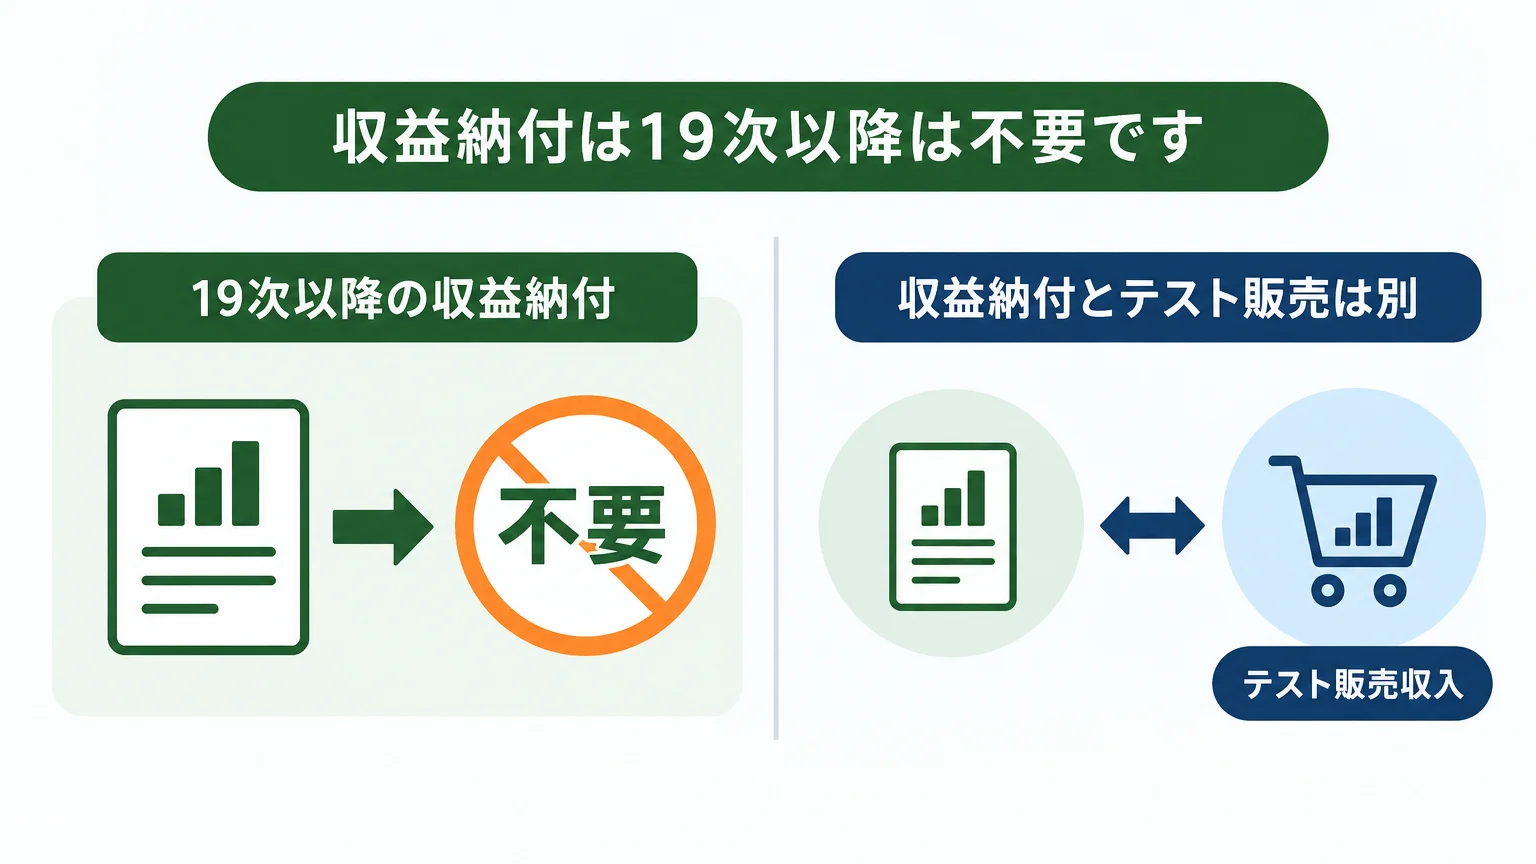
2026年10月15日時点の最新資料は23次です。23次の「補助事業の手引き」は、テスト販売の説明箇所で「収益納付は19次以降は不要です」と明記しています。19次以降の交付規程からも、旧回次にあった通常の収益納付条項は外れています。
ただし、18次以前の採択者まで不要になったわけではありません。旧回次には収益納付の規定と算式があるため、採択回の手引き・交付規程を使います。また、19次以降でもテスト販売収入の調整、賃金等の要件未達による返還、財産処分に伴う納付は別に残ります。

収益納付とテスト販売は別です。19次以降の収益納付は不要ですが、テスト販売収入は実績報告で調整します。
テスト販売は「収益納付」ではなく補助金額確定前の調整
補助事業期間中にテスト販売を行った場合、得た収入を自己負担分へ充てることはできません。手引きは、テスト販売収入を補助対象経費と補助対象外経費の比率で按分し、補助対象経費に対応する収入を対象経費から差し引く式を示しています。
g = a × e ÷ f
h =(c + e)- g
補助金額 = h × 補助率
| 記号 | 23次手引きでの意味 |
|---|---|
| a | テスト販売売上 |
| c | テスト販売以外の補助対象経費 |
| d | テスト販売に係る補助対象外経費 |
| e | テスト販売に係る補助対象経費 |
| f | d+e |
| g | テスト販売収入のうち補助対象経費に対応する額 |
| h | 販売収入控除後の補助対象経費 |
これは収益納付額を求める式ではありません。補助金額が確定する前に、事業期間中の販売収入を実績報告へ反映する式です。実績報告はJグランツから提出し、期限は補助事業完了日から30日を経過した日、または交付決定通知書に記載された補助事業完了期限日のいずれか早い日です。様式第6の作成実務は、ものづくり補助金 実績報告書の書き方|様式6号と不備5選【2026】で整理しています。
23次手引きには、19次以降不要という注記と、期間終了後のテスト販売等について納付が必要と読める旧来の文言が同じ資料内に残っています。23次交付規程では通常の収益納付条項が削除されているため、期間終了後の販売やテスト販売の要件を外れる量産販売がある場合は、自己判断で納付額を作らず事務局へ個別確認するのが安全です。
小規模事業者持続化補助金|直接収益を実績報告へ反映
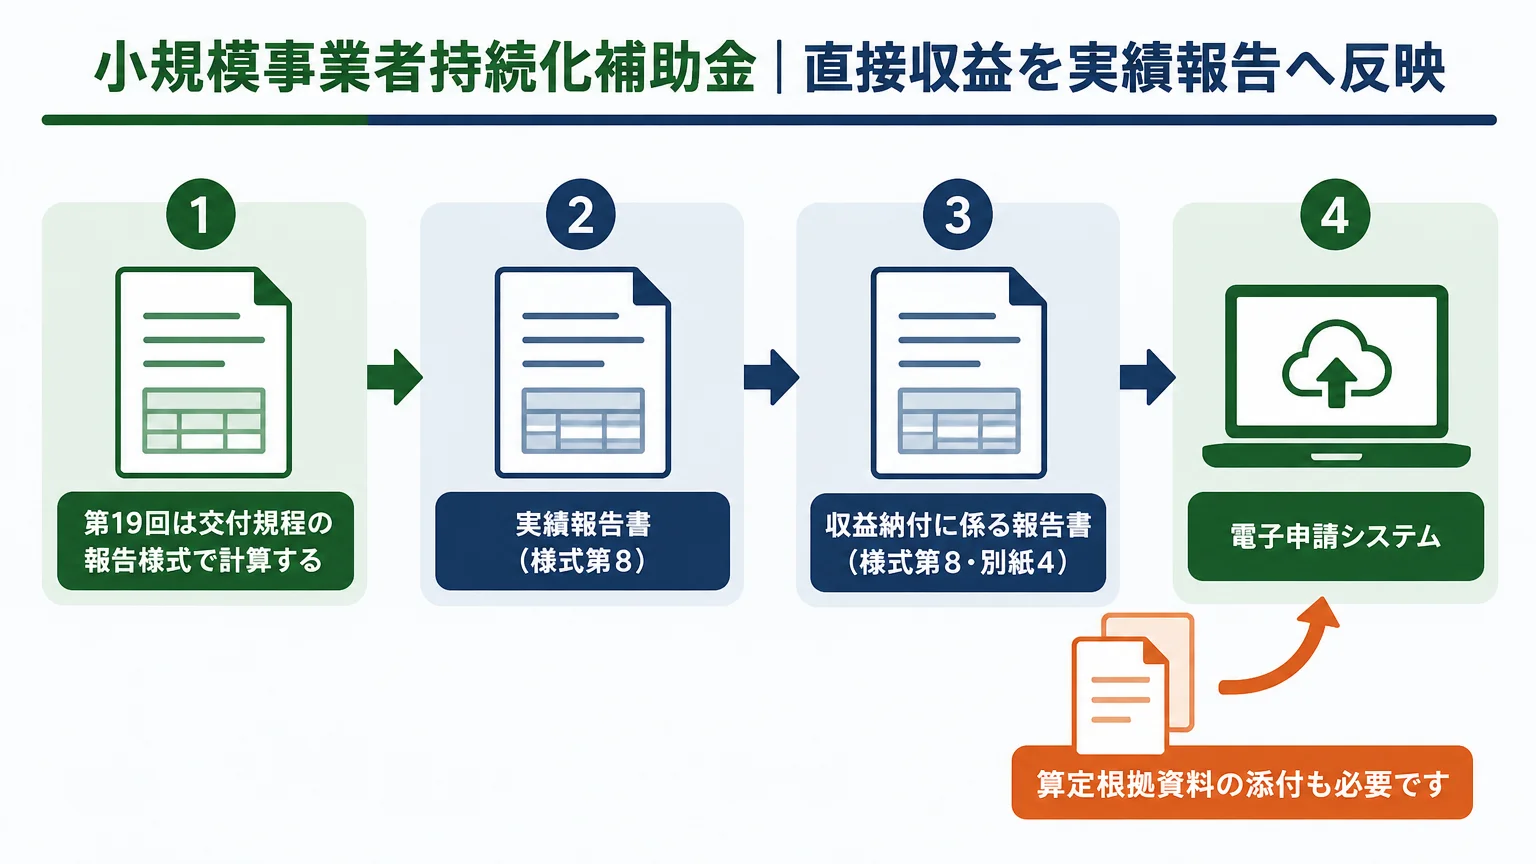
最新の公開済み交付後資料である第19回では、補助事業の実施中に直接生じた収益を実績報告時に申告し、補助金交付額から減額します。例として、補助金で導入した設備で製造した商品の売上、補助金で開設したECサイトの売上、展示会での販売、新商品販売、有料セミナーなどが挙げられています。
一方、一般的な業務設備、チラシ、通常の会社案内用ホームページ、広告、店舗改装などは、それ自体が直ちに売上を生むものではないため、手引き上は直接収益の対象外例です。ただし、名称だけで決めず、実際の取引と補助事業計画の関係を記録してください。
第19回は交付規程の報告様式で計算する

実績報告書(様式第8)と収益納付に係る報告書(様式第8・別紙4)を、電子申請システムで提出します。
第19回の補助事業の手引き本文には、収益納付額の数式は掲載されていません。計算欄があるのは、交付規程に付属する様式第8・別紙4です。そこでは、補助事業期間中の当該事業の売上額から、その売上に要した補助対象外の製造原価・販売管理費等を差し引きます。差引額が0以下なら0とし、さらに補助事業対象経費と補助金額から求める自己負担額を控除したうえで、補助金額が補助事業対象経費に占める比率を反映します。円未満は切り上げ、交付される補助金額を上限とします。
独自の共通式へ置き換えず、様式第8・別紙4の各欄へ、補助金額、補助事業対象経費、対象事業の売上額、対象外の製造原価・販売管理費等を順に記入してください。算定根拠資料の添付も必要です。
第19回は、実績報告書(様式第8)と「収益納付に係る報告書(様式第8・別紙4)」を電子申請システムで提出します。第17回以降は電子申請のみです。第19回の期限は、事業完了日から30日以内または2027年7月10日17時のいずれか早い時点です。売上台帳、対象売上に対応する原価・販売管理費の根拠、入出金記録を分けておくと、「補助事業に係る収益額」の説明がしやすくなります。
なお、第20回公募要領第8版には収益納付の直接記載がなく、2026年10月15日時点で交付規程は公式ページ上「準備中」です。補助事業の手引きは同日時点で未掲載で、公募要領では今後公式サイトに掲載予定とされています。第20回について、記載がないことだけを理由に「収益納付なし」と断定できません。公開後の交付規程と手引きを確認してください。
事業再構築補助金|5年間の報告と公式算式
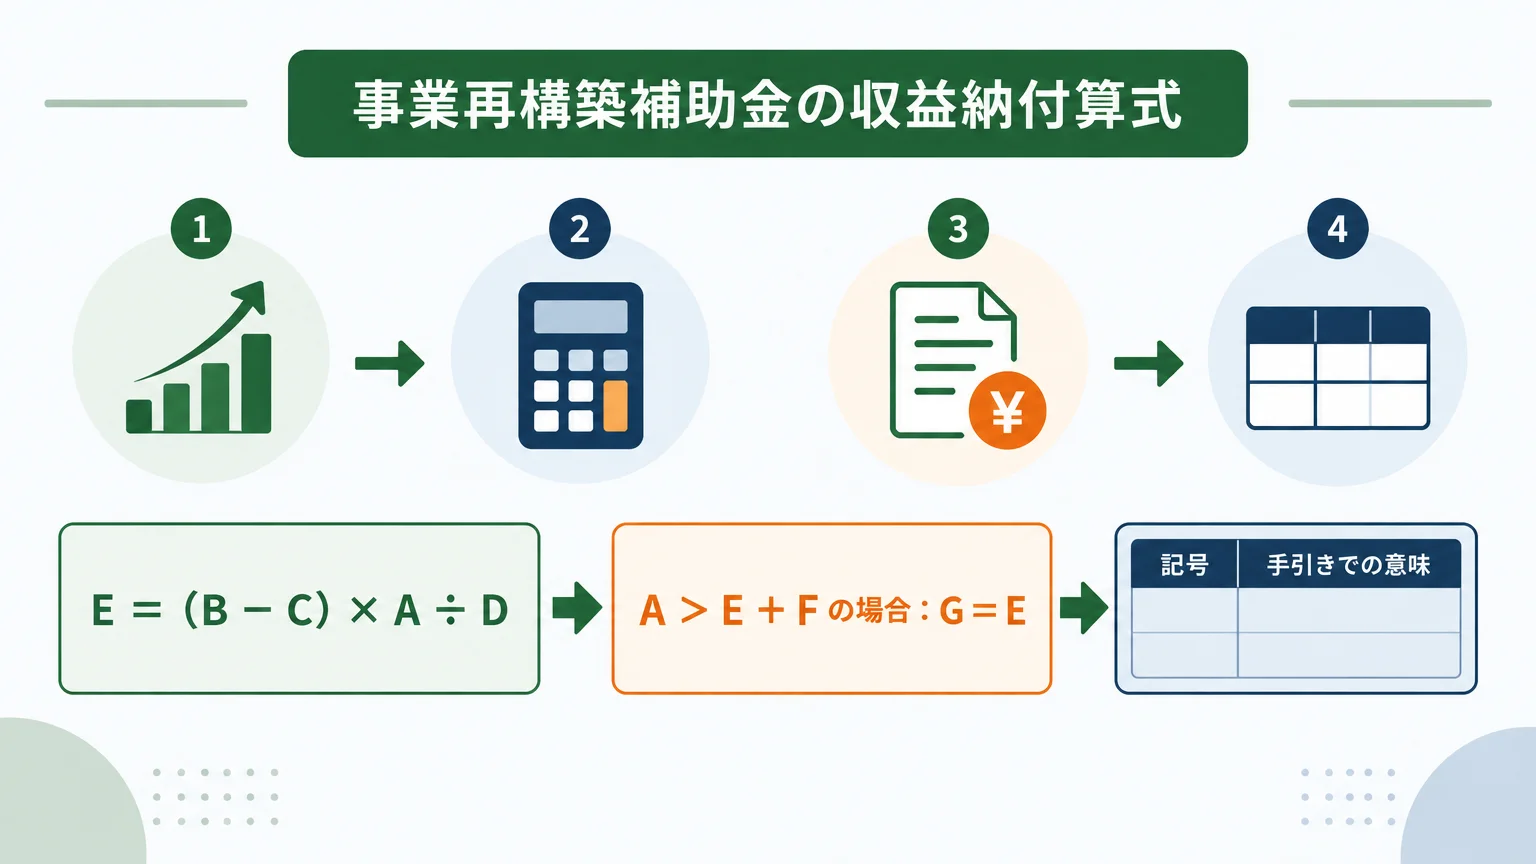
事業再構築補助金の新規公募は第13回で終了していますが、採択者の事業化状況報告と収益納付は継続します。補助事業完了日の属する年度の終了後を初回として、以降5年間、様式第13「事業化状況・知的財産権報告書」と別紙「事業化状況等の実態把握調査票」を電子システムで提出します。最新の操作マニュアルでは、原則として毎年、決算日の3か月後までに報告します。
事業再構築補助金の収益納付算式
E =(B - C)× A ÷ D
A > E + F の場合:G = E
A ≦ E + F の場合:G = A - F
| 記号 | 手引きでの意味 |
|---|---|
| A | 補助金確定額 |
| B | 補助事業に係る本年度収益額 |
| C | 控除額。自己負担相当額を基礎に累積状況を調整 |
| D | 本年度までの補助事業に係る累計支出額 |
| E | 基準納付額 |
| F | 前年度までの累積納付額。収益納付と財産処分納付を含む |
| G | 本年度納付額 |
Bが0またはマイナスの場合、Gは0です。また、報告年度の決算で、公式手引きの基準による会社全体の経常利益が赤字の場合、その年度分は免除されます。この判定では営業外収益を含めないため、決算書の表示額だけで即断しないでください。累積納付額は補助金確定額を上限とします。実際の申告では事業化状況報告システムへ確定した決算数値を入力し、システム表示と事務局の通知に従ってください。
「補助事業の売上」だけをBへ入れる、「会社全体の利益」をBへ入れる、といった独自解釈は避けます。補助事業別の売上・原価・販管費と、全社決算の両方を突合できるようにしておくことが重要です。報告の全体像は、ものづくり補助金 事業化状況報告とは|交付規程改正の変更点も、継続報告の帳票設計を考える参考になります。ただし、算式と様式は制度ごとに読み替えてください。
省力化投資補助金|一般型は求めず、カタログ型も撤廃
省力化投資補助金の一般型は、公式の制度概要で「収益納付は求めない」と明記されています。一般型で個別の業務に合わせて設計する設備を「オーダーメイド設備」と説明することはありますが、「オーダーメイド型」という独立制度ではありません。
カタログ注文型は、2026年3月19日の制度改定で収益納付を撤廃しました。ただし、現行交付規程第28条は、2026年3月16日以前に交付申請を行い、交付決定を受けた事業者を旧規定の対象として残しています。自社がどちらに該当するかは、交付申請日と交付決定の有無で切り分けます。
旧カタログ対象者は効果報告から判定
旧対象者向けの「効果報告の手引き」では、補助事業完了後3年間、過去1年間の事業実施効果等を申請マイページから報告します。受領した補助金額が上限で、対象年度の決算が赤字の場合は免除されます。2026年10月時点で、収益納付額の具体的な算式は公式に記載なしです。推測の式を作らず、効果報告後の判定と納付案内に従います。
新事業進出補助金|収益納付は求めない
中小企業庁の制度資料は「収益納付は求めません」と明記しています。第4回公募要領と現行交付規程にも、収益発生を理由とする納付条項はありません。旧「中小企業新事業進出補助金」の公募は終了しているため、後継の「新事業進出・ものづくり・商業・サービス生産性向上促進補助金」と制度名を混同しないでください。
収益納付がなくても、事業化状況・知的財産権等報告は必要です。補助事業を完了した日の属する年度の終了後を初回とし、以降5年間、通常は計6回、様式第13を電子申請システムで提出します。賃上げ要件等の未達による返還、財産処分時の納付、消費税等仕入控除税額の返還、不正等による取消しは別の規定です。
計算は制度固有の式だけを使う
収益納付額を確認する順序は、制度横断の「利益×補助率」ではありません。次の順で、適用資料と会計数値を結び付けます。

収益納付額を確認する順序は、適用資料を固定し、対象収益を切り分け、公式様式で算定し、事務局通知を確認する流れです。
- 制度・回次・申請日を固定する:交付決定通知、採択回、申請受付日を並べます。
- 収益納付条項の有無を確認する:同じ回次の交付規程と手引きを使います。
- 対象となる収益を切り出す:全社売上ではなく、補助事業との因果関係を売上台帳や案件コードで追います。
- 公式の控除項目を集める:自己負担額、補助対象外原価、累積支出額など、制度が認める項目だけを使います。
- 公式様式またはシステムで算定する:手計算は入力確認に使い、最終値は指定様式・画面と一致させます。
- 事務局の納付通知を確認する:自社で見積もった額を先に振り込まず、通知された方法と期限に従います。
公式資料に算式がない制度について、「売上-経費」「利益×補助率」などの式を独自に置くのは危険です。省力化投資補助金の旧カタログ対象者のように、手引きが上限や免除だけを示し、判定を報告後に行う制度もあります。
報告前にそろえる帳簿と確認順序
収益納付は申請時より、採択後の記録設計で差がつきます。補助事業の支出だけでなく、成果から生じた売上と対応原価を追える状態にしてください。
| 確認物 | 目的 | 実務上の注意 |
|---|---|---|
| 交付決定通知・公募回 | 適用する規程を固定 | 最新資料ではなく、自社の回次資料を保存する |
| 補助事業専用の売上台帳 | 対象収益を区分 | 商品、案件、販売日、入金日、補助事業との関係を残す |
| 原価・販管費の証憑 | 控除額の根拠 | 請求書、領収書、契約書、配賦根拠を相互参照できるようにする |
| 補助対象経費と自己負担額 | 公式式へ入力 | 交付申請額ではなく、確定額・実績額を使う |
| 決算書 | 赤字免除や全社数値を確認 | 制度が指定する利益区分と対象年度を取り違えない |
| 過年度の納付・財産処分記録 | 累積上限を確認 | 事業再構築補助金ではFの確認に必要 |
帳簿を作る際は、補助事業専用の管理番号を売上伝票、発注書、請求書、入出金明細へ共通して付けると、対象収益と対応費用を追いやすくなります。共通費を配賦する場合は、売上高、作業時間、使用面積など、採用した基準と計算過程を残してください。年度末にまとめて数字を作るのではなく、補助事業に関係する取引が発生した時点で記録するほうが、公式様式へ転記するときの説明漏れを防げます。
資料の版管理も必要です。交付決定時に適用された公募要領・交付規程と、報告時点の操作手引き・事務局通知を別々に保存し、ファイル名へ回次と更新日を入れます。制度サイトの一般説明と回次別資料が食い違うときは、交付決定通知にひも付く回次別資料を優先し、それでも判断できない部分だけを、資料名・ページ・自社の取引内容とともに事務局へ照会します。
実績報告そのものの証憑整理は、補助金実績報告書の書き方完全ガイド2026で確認できます。売上・原価・支出を同じ管理番号でひも付けると、収益納付の説明と実績報告の検算を一本化できます。
収益納付で起きやすい4つの誤解
誤解1:採択時点の最新ルールを見ればよい
確認:後から公開・改訂された交付後手引きも使います。ただし、別回次の最新資料へ勝手に置き換えず、自社の交付決定に適用される版を確認します。
誤解2:収益納付なしなら報告もない
確認:ものづくり補助金19次以降や新事業進出補助金は、収益納付がなくても事業化状況報告が残ります。報告未提出は別の取消し・返還リスクにつながります。
誤解3:売上が出たら売上全額を返す
確認:公式算式には自己負担、対象外原価、累積支出、既納付額などが反映されます。通常、納付累計には補助金確定額などの上限がありますが、制度固有の条件を確認します。
誤解4:収益納付とテスト販売の控除は同じ
確認:ものづくり補助金19次以降のテスト販売収入は、補助金額確定前に対象経費から調整する扱いです。完了後の収益を年次報告して納付する従来型の収益納付とは区別します。
収益納付についてよくある質問
Q1. 収益納付とは、補助金を全額返すことですか?
必ず全額を返す制度ではありません。制度の公式算式、控除、免除、累積上限により納付額が決まります。交付額の全部または一部が上限になる規定が一般的ですが、自社の公募回資料を確認してください。
Q2. 黒字になっただけで収益納付が発生しますか?
黒字だけで自動発生するわけではありません。補助事業に起因する収益の有無、控除額、報告年度、制度上の免除を指定様式で判定します。反対に、全社黒字でも対象収益がなければ納付が生じない場合があります。
Q3. ものづくり補助金は収益納付が廃止されたのですか?
19次以降については、最新の23次手引きが「不要」と明記しています。18次以前の採択者には旧規程が適用されるため、一律に廃止と考えず採択回を確認してください。
Q4. ものづくり補助金のテスト販売収入は返さなくてよいですか?
事業期間中のテスト販売収入は、通常の収益納付ではなく、補助対象経費から控除して実績報告へ反映します。販売数量・価格・対象経費の条件を満たすかも含め、23次手引きの「テスト販売の考え方」を確認してください。
Q5. 小規模事業者持続化補助金第20回も収益納付がありますか?
2026年10月15日時点では、第20回公募要領第8版に直接記載がなく、交付規程は準備中です。補助事業の手引きは同日時点で未掲載で、公募要領では今後公式サイトに掲載予定とされています。最新公開済みの第19回では収益納付がありますが、第20回へ同じ扱いを断定せず、交付後資料の公開を待って確認してください。
Q6. 事業再構築補助金で会社全体が赤字ならどうなりますか?
報告年度の決算で、公式手引きの基準による会社全体の経常利益が赤字の場合、その年度の収益納付は免除されます。判定上は営業外収益を含めません。ただし、事業化状況報告自体が免除されるわけではありません。期限内に確定決算の数値を入力します。
Q7. 収益納付を求めない補助金なら、補助事業後は何もしなくてよいですか?
いいえ。事業化状況報告、賃上げ等の要件確認、財産処分の事前承認、消費税等仕入控除税額の報告などが残る場合があります。「収益納付なし」を「返還・報告義務が一切ない」と読み替えないでください。
Q8. 計算結果に自信がないとき、先に納付してよいですか?
自己判断で先に振り込まず、指定様式またはシステムで報告し、事務局の納付通知を確認してください。制度資料に式がある場合も、対象売上や控除額の範囲に迷うなら、証憑と計算過程を示して事務局へ照会します。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参照した公式情報
参照日:2026年10月15日(JST)。以下は同日時点で公開されていた公式一次情報です。
- 補助金等に係る予算の執行の適正化に関する法律(e-Gov法令検索)
- 補助事業の手引き・交付規程|ものづくり補助金総合サイト
- 採択後に必要な手続き|小規模事業者持続化補助金
- 申請について|小規模事業者持続化補助金 第20回
- 事業化状況報告|事業再構築補助金
- 一般型とは|中小企業省力化投資補助金
- 2026年3月19日制度改定|中小企業省力化投資補助金
- 中小企業新事業進出補助金の制度資料|中小企業庁
- 中小企業新事業進出補助金 第4回申請受付|中小企業庁
ここまでの要点
- 収益納付は、補助金適正化法第7条第2項を根拠に、制度ごとの交付条件として設けられる仕組みです。
- 求めるかどうかは制度と回次で異なり、同じ制度でも申請日によって扱いが分かれる場合があります。
- ものづくり補助金は19次以降不要ですが、テスト販売収入は補助金額確定前に別の式で調整します。
- 持続化補助金第19回は交付規程の指定様式で計算し、事業再構築補助金は手引きの公式算式とシステムで報告します。
- 省力化投資補助金と新事業進出補助金は現行条件で収益納付を求めない範囲がありますが、報告・財産処分・要件未達の返還は別に残ります。
補助金の採択後管理を、申請時から設計しておきませんか。
補助金DXでは、AI・DX投資の目的、対象経費、導入後の管理方法を申請前に整理する支援を行っています。自社の公募回で収益納付や継続報告が必要か迷う場合は、交付決定通知と最新の公式資料をそろえたうえでご相談ください。
制度内容は2026年10月15日時点の公式情報に基づきます。公募要領、交付規程、手引きは改訂されることがあります。申請・報告時は必ず自社に適用される回次の公式資料と事務局案内をご確認ください。採択や受給を保証するものではありません。