2026年10月1日時点で、小規模事業者持続化補助金(一般型 通常枠)は個人事業主も申請の対象です。第20回公募の公募要領は「補助対象となりうる者」に「個人事業主(商工業者であること)」と書いていて、法人かどうかは問いません。確かめるのは、商工業者であること、常時使用する従業員の数が業種ごとの上限に収まっていること、申請の時点で開業して事業を始めていることの3つ。事業主本人と同居の親族従業員は従業員に数えないので、ひとりで営む人も従業員の数で外れることはありません。
次に申請できるのは第20回公募です。申請受付は2026年11月5日(木)から12月15日(火)17:00まで、事業支援計画書(様式4)の発行の受付締切は12月4日(金)です(公募要領 第8版 P.3)。
この記事の要点(2026年10月1日時点)
- 個人事業主は「補助対象となりうる者」です。医師・歯科医師・助産師、系統出荷による収入のみの個人農業者、申請時点で開業していない人は対象外
- 従業員の上限は、商業・サービス業(宿泊業・娯楽業を除く)が5人以下、宿泊業・娯楽業と製造業その他が20人以下。事業主本人と同居の親族従業員は数えない
- 補助上限50万円・補助率2/3。インボイス特例で50万円、賃金引上げ特例で150万円、両方で200万円の上乗せ。賃金引上げ特例は従業員がいないと使えない
- 必要書類は直近の確定申告書。一度も決算期を迎えていない人は、開業届の写しと売上台帳を出す
- 開業日と特定創業支援等事業の支援を受けた日が、ともに2025年12月15日〜2026年12月15日なら、上限200万円の創業型(第4回)も選べる。通常枠との同時申請は不可
最終更新:2026年10月1日。第20回公募の公募要領(第8版・2026年7月21日)、創業型 第4回の公募要領、中小企業庁の公募案内と定義のFAQ、e-Govの法令、国税庁の案内を読んで整理しました。両地区の事務局サイトは2026年10月1日時点で確認し、日程が公募要領のとおりであることを確かめています。文中のページ番号は、公募要領の各ページ下部に印刷された番号です。
第20回公募(一般型 通常枠)の基本情報
| 項目 | 内容(2026年10月1日時点) |
|---|---|
| 制度名 | 小規模事業者持続化補助金<一般型 通常枠> 第20回公募(所管:中小企業庁) |
| 対象者 | 小規模事業者等(個人事業主を含む) |
| 補助上限・補助率 | 50万円・2/3(特例で上乗せあり。賃金引上げ特例のうち赤字事業者は3/4) |
| 申請受付 | 2026年11月5日(木)〜12月15日(火)17:00 |
| 様式4の発行の受付締切 | 2026年12月4日(金) |
| 採択発表 | 2027年3月頃(予定) |
| 申請方法 | 電子申請システムのみ(GビズIDプライムが必要・郵送は不可) |
出典:第20回公募 公募要領(第8版)P.3・P.4・P.7、中小企業庁の公募案内。制度の全体像は小規模事業者持続化補助金の全体像にもまとめています。
個人事業主が対象になる3つの条件|公募要領の補助対象者
第20回の公募要領は、補助対象者を「日本国内に所在する小規模事業者(日本国内に居住する個人、又は日本国内に本店を有する法人)等」とし、「補助対象となりうる者」の欄に「個人事業主(商工業者であること)」を挙げています(公募要領 第8版 P.4)。個人事業主は、最初から対象の側にいます。
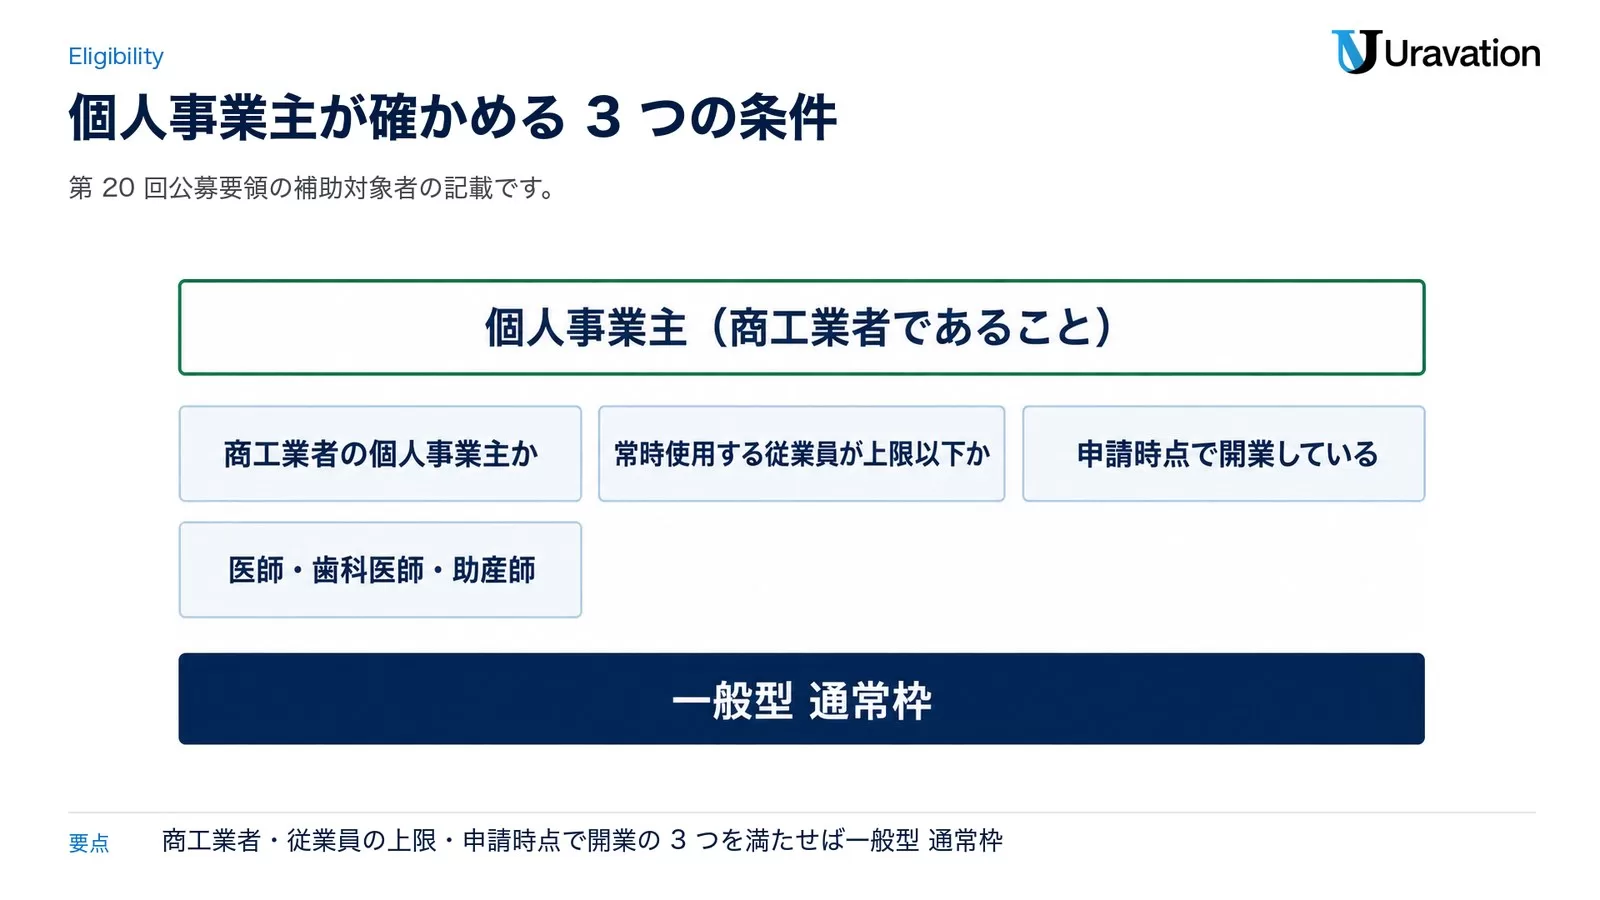
| 確かめること | 公募要領の記載 | ページ |
|---|---|---|
| 1. 商工業者の個人事業主か | 医師・歯科医師・助産師、系統出荷による収入のみである個人農業者は対象にならない | P.4 |
| 2. 常時使用する従業員が上限以下か | 商業・サービス業(宿泊業・娯楽業除く)5人以下、宿泊業・娯楽業20人以下、製造業その他20人以下 | P.4 |
| 3. 申請時点で開業している | 開業届上の開業日が申請日より後の人は対象外。開業届を出していても、申請時点までに事業を始めていなければ対象外 | P.5 |
3つとも満たせば、一般型 通常枠に申請できる、というのが基本の形です。ほかに、確定している直近3年分の課税所得の年平均額が15億円を超えないことという要件もあり、個人事業主は「各年」の課税所得で見ます(P.5)。
小規模事業者の定義の元は、「商工会及び商工会議所による小規模事業者の支援に関する法律」第2条です。商工会法に規定する商工業者のうち、常時使用する従業員の数が製造業その他は20人以下、商業又はサービス業は5人以下などのものを指します(e-Gov法令検索)。中小企業庁の中小企業の定義に関するよくある質問(Q8)は、農林漁業者と医師はこの法律の小規模事業者に含まれないと説明しています。
従業員は何人まで?事業主本人と家族の数え方
個人事業主がいちばん迷うのが、誰を従業員に数えるかです。公募要領は「常時使用する従業員」を、労働基準法第20条の「解雇の予告を必要とする者」としています(公募要領 第8版 P.4)。
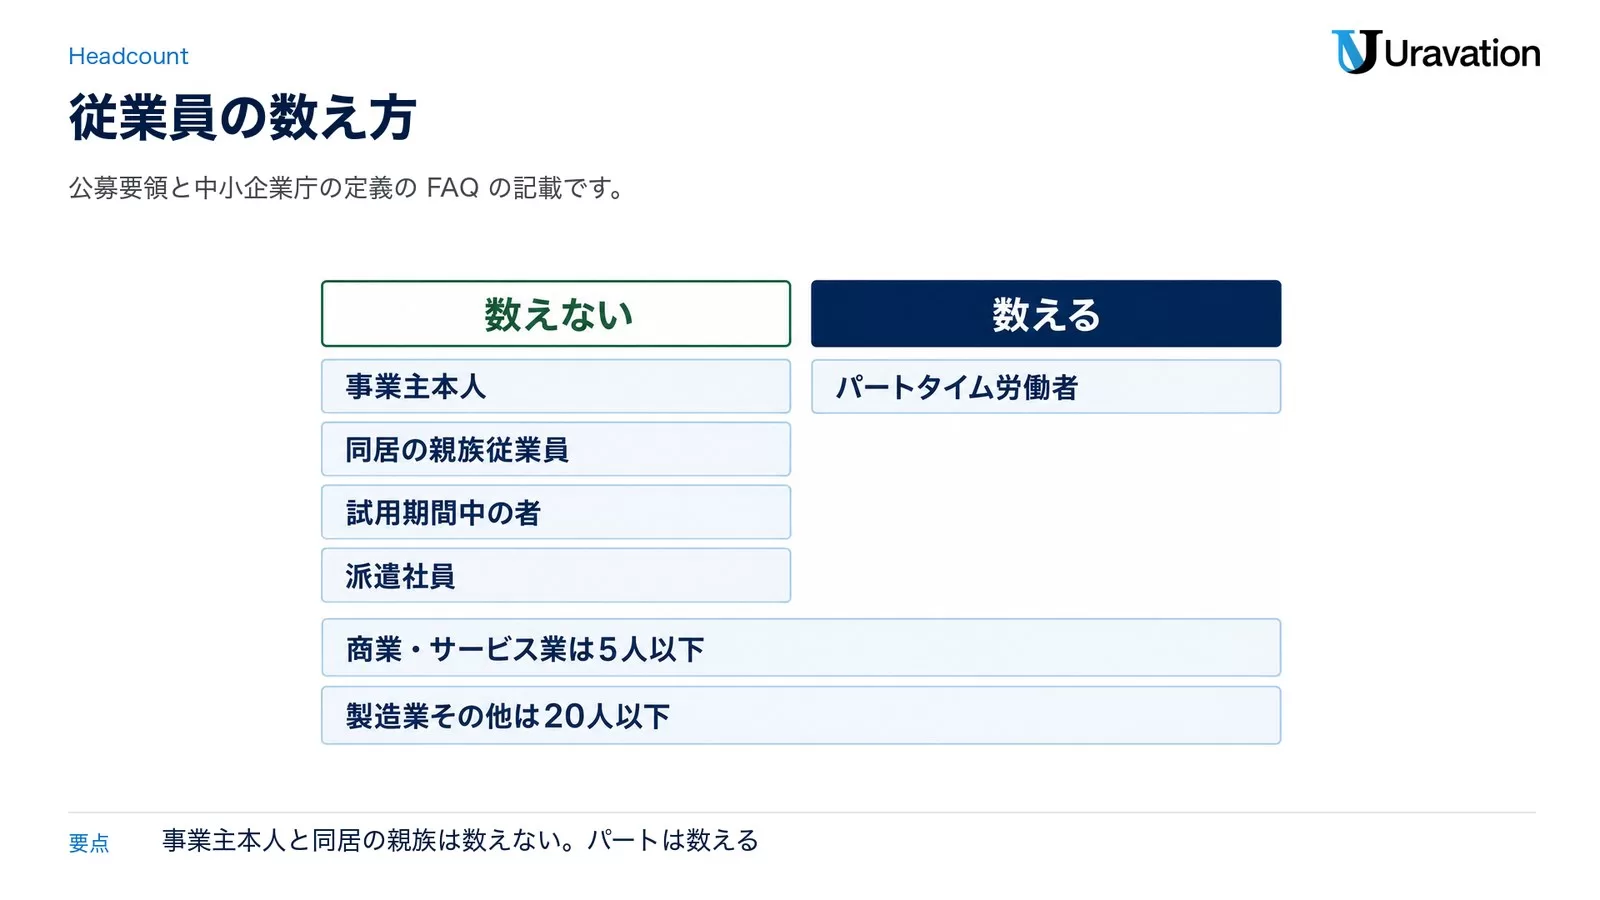
業種ごとの上限は、商業・サービス業は5人以下(宿泊業・娯楽業を除く)、宿泊業・娯楽業は20人以下、製造業その他は20人以下です。数えるのは申請時点で、補助事業が終わるまで小規模事業者であることも求められます(小規模事業者卒業加点を希望する場合を除く)。
| 働いている人 | 数えるか | 根拠 |
|---|---|---|
| 事業主本人 | 数えない | 中小企業庁の定義のFAQ Q3 |
| 同居の親族従業員 | 数えない | 公募要領 P.4 |
| 日雇労働者、2か月以内の期間を定めて使用される者、季節的業務に4か月以内の期間を定めて使用される者 | 数えない | 公募要領 P.4 |
| 試用期間中の者 | 数えない | 公募要領 P.4 |
| 上のどれにも当たらないパートタイム労働者 | 数える | 公募要領 P.4 の定義(第19回のQ&A A2-3も「含みます」) |
| 派遣社員 | 数えない | 第19回のQ&A A2-4(直接の雇用関係がない) |
従業員に数えない人は、事業主本人、同居の親族従業員、日雇労働者、試用期間中の者などです。第20回の「申請時によくあるご質問」は2026年10月1日時点で公開されていないため、表の第19回のQ&Aは参考として読んでください。
業種は、現に行っている事業か今後予定している業態で判定します(P.4)。第19回の参考資料(P.2)には、料理をその場で出すだけの飲食店は商業・サービス業、流通性のある弁当・総菜・お土産を作るなら製造業、判断が難しい場合は「その他」として製造業その他の基準を使う、という例があります。
ひとりで営む個人事業主はどうか。公募要領の定義は「〜人以下」という上限だけで、「補助対象外となる事業者」(P.5〜P.6)にも従業員がいない事業者は挙がっていません。応募申請時点で従業員数が0名の事業者を対象外にしている新事業進出・ものづくり商業サービス補助金とは、ここが違います(ものづくり補助金は個人事業主も対象?)。
申請できない個人事業主|開業前・医師・農業・過去の採択
対象外になるケースは、公募要領の「補助対象にならない者」(P.4〜P.5)と「補助対象外となる事業者」(P.5〜P.6)に分かれています。個人事業主に関係するものは次のとおりです。
| ケース | 扱い | ページ |
|---|---|---|
| 開業届上の開業日が申請日より後(申請時点で開業していない創業予定者) | 対象外 | P.5 |
| 開業届は出したが、申請時点までに事業を始めていない | 対象外。採択後に分かれば採択・交付決定の取消しもある | P.5 |
| 医師、歯科医師、助産師 | 対象外 | P.4 |
| 系統出荷による収入のみの個人農業者(個人の林業・水産業者も同じ) | 対象外。農作物の加工や料理の提供などの事業は、その加工・提供に必要な経費が対象になる | P.4〜P.5 |
| 過去の持続化補助金で補助事業を実施し、様式第14(事業効果および賃金引上げ等状況報告書)を出していない | 対象外 | P.5〜P.6 |
| 一般型の「卒業枠」、または小規模事業者卒業加点で採択され、補助事業を実施した | 対象外 | P.6 |
| 創業型に申請中、または採択を受けている | 対象外(同時に申請できない) | P.6 |
過去に持続化補助金で補助事業を実施した人も、事業実施期間が終わった月の翌月から1年がたち、様式第14の提出を終えていれば申請できます(P.6)。ただし過去と同じ事業に見えると不採択になり、実施回数に応じた減点の調整もあります(P.32〜P.33)。
申請は1人1件です。同一の個人が個人事業主として、かつ代表を務める法人で同じ事業に申請することはできず、複数の屋号を使う個人事業主も応募は1件のみ。複数応募が分かると、すべて不採択になります(公募要領 第8版 P.23〜P.24)。
会社に勤めながら副業で事業をしている人については、公募要領に個別の記載がありません。商工業者であること、開業していること、確定申告書として収支内訳書か青色申告決算書を求めていることが判断の材料ですが、副業の所得を雑所得で申告している場合の扱いは2026年10月1日時点で公式に確認できていません。様式4を依頼する前に、商工会・商工会議所に確かめてください。
いくら補助される?第20回の上限額と特例
第20回の補助上限は50万円、補助率は2/3です。補助金の額は補助対象経費の合計に補助率を掛けた額で、上限を超えた分は出ません(公募要領 第8版 P.7〜P.8・P.11)。
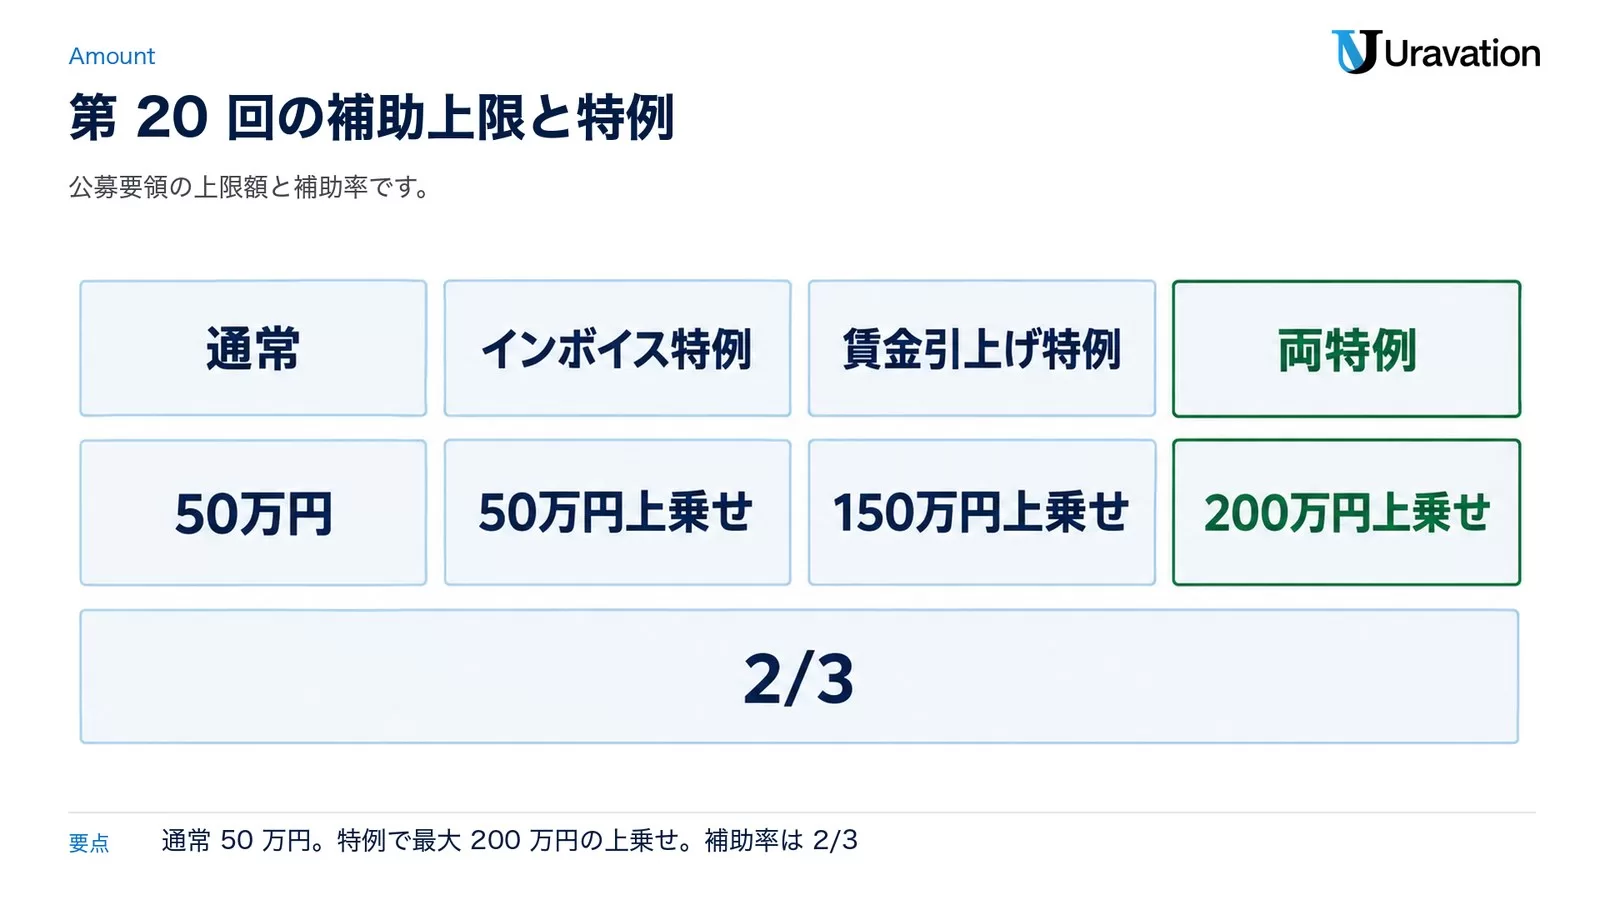
| 区分 | 補助上限 | 補助率 | 個人事業主が確かめること |
|---|---|---|---|
| 通常 | 50万円 | 2/3 | — |
| インボイス特例 | 50万円上乗せ(計100万円) | 2/3 | 免税事業者だった時期があるか、2023年10月1日以降の創業か。終了時点で適格請求書発行事業者の登録が要る |
| 賃金引上げ特例 | 150万円上乗せ(計200万円) | 2/3(赤字事業者は3/4) | 従業員の1人あたり給与支給総額を年平均3.0%以上増やす |
| 両特例 | 200万円上乗せ(計250万円) | 2/3(赤字事業者は3/4) | 両方の要件 |
インボイス特例で50万円上乗せ、賃金引上げ特例で150万円上乗せ、両特例で200万円上乗せ、という形です。想定例として、特例を使わず補助対象経費が60万円なら、2/3の40万円が補助金の額の上限です。75万円なら、ちょうど上限の50万円になります。審査で減額されることがあり、補助金は後払いなので、経費はいったん全額を自分で支払います(P.1)。
インボイス特例|免税事業者だった個人事業主向け
対象は、2021年9月30日から2023年9月30日の属する課税期間で一度でも免税事業者であった事業者か、2023年10月1日以降に創業した事業者のうち、補助事業の終了時点で適格請求書発行事業者の登録を受けている人です(公募要領 第8版 P.8)。過去に通常枠でインボイス特例を使った人や、一般型の「インボイス枠」で補助事業を実施した人は使えません。
これから登録する人は、税の手間も見てください。国税庁のインボイス発行事業者登録申請手続のページは、免税事業者が登録を受けると、原則として登録を受けた日から2年間は消費税の申告が必要になると案内しています。上乗せの50万円だけで決めず、税理士か税務署に確かめてから判断するのが安全です。
賃金引上げ特例|従業員がいないと使えない
賃金引上げ特例は、2027年4月1日から補助事業実施期限日(2028年3月31日)までの12か月と前年同月の12か月を比べ、従業員1人あたりの給与支給総額を年平均3.0%以上増やす事業者への上乗せです(P.9)。ここでいう従業員には代表者・役員・専従者を含まず、比べる2つの12か月のそれぞれに全月分の給与を受けた従業員がいないと、特例の対象外になります(P.10)。
つまり、従業員がいないと賃金引上げ特例は使えない、ということです。家族の専従者だけで営む場合も同じです。賃金引上げ特例を使う赤字事業者は補助率3/4になり、個人事業主の赤字は、直近1年の確定申告書第一表の「課税される所得金額」がゼロ以下かどうかで判定します(公募要領 第8版 P.11)。
どちらの特例も、要件を1つでも満たさないと、上乗せ分だけでなく補助金全体が交付されません(P.8・P.10・P.11)。
| 想定例 | 使える特例 | 補助上限 |
|---|---|---|
| 従業員なし・インボイス特例の要件に当たらない | なし | 50万円 |
| 従業員なし・インボイス特例の要件に当たる | インボイス特例 | 100万円 |
| 従業員を雇っていて、両特例の要件を満たす見込み | 両特例 | 250万円 |
表は要件の当てはめ方を示す想定例で、採択や交付を約束するものではありません。
創業型も選べる人|開業1年以内と特定創業支援等事業の支援が条件
開業して1年以内の個人事業主は、通常枠のほかに創業型も候補になります。中小企業庁は第4回の公募要領を2026年5月27日に公開し、対象を「創業後1年以内の小規模事業者等(創業後、事業開始前の事業者も対象)」としています(中小企業庁の公募案内)。補助上限は200万円で、申請受付は通常枠と同じ2026年11月5日〜12月15日17:00です。
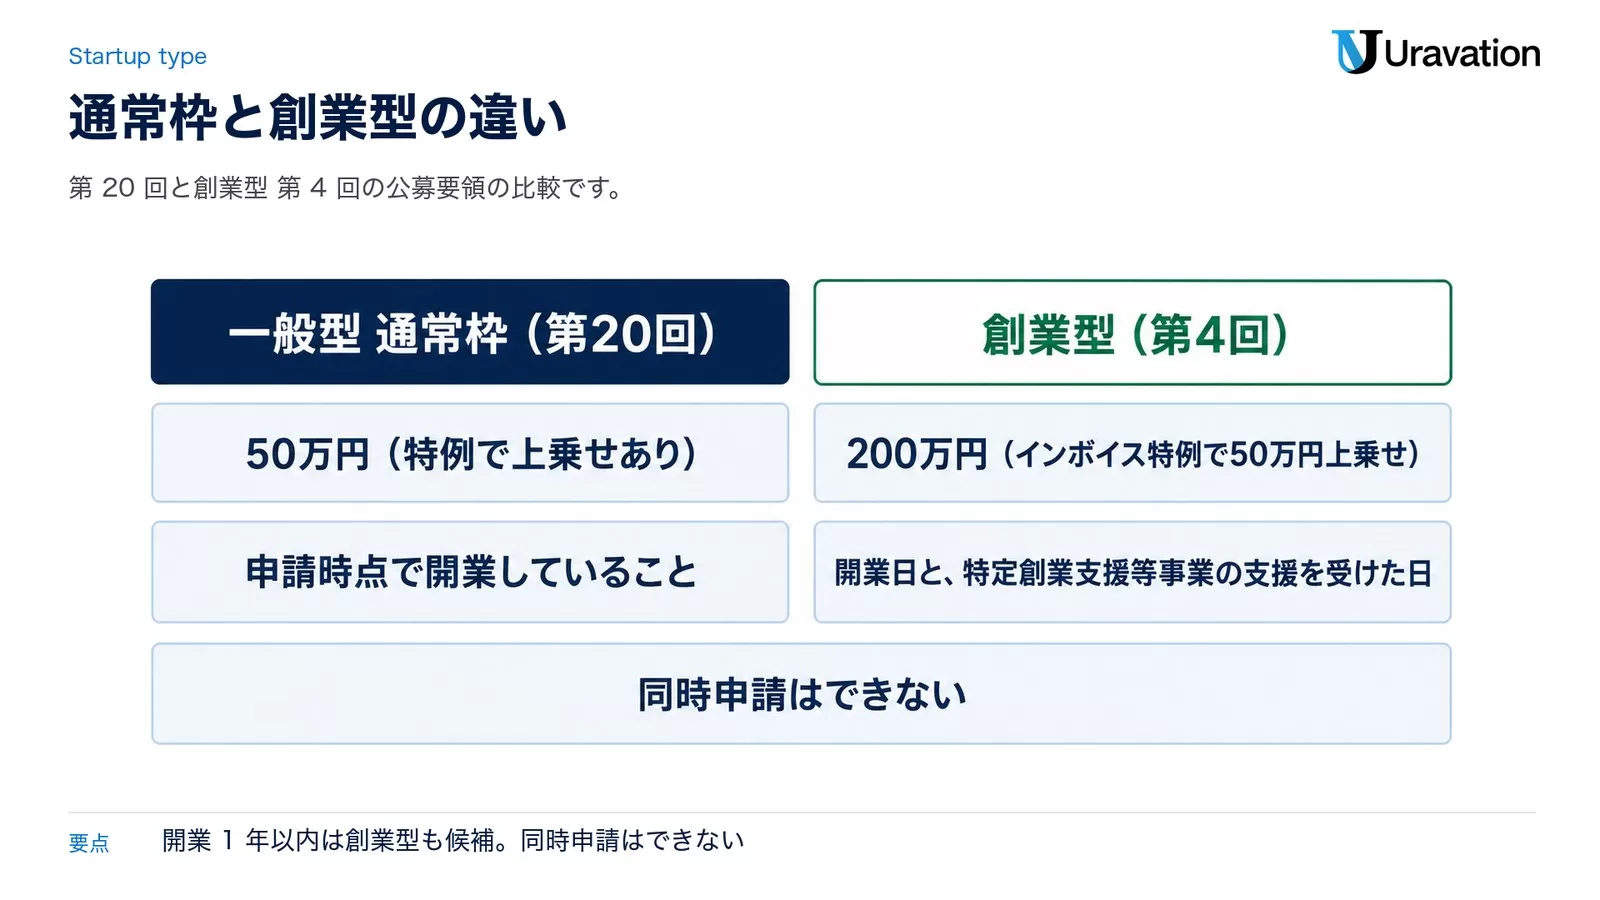
| 項目 | 一般型 通常枠(第20回) | 創業型(第4回) |
|---|---|---|
| 補助上限 | 50万円(特例で上乗せあり) | 200万円(インボイス特例で50万円上乗せ) |
| 補助率 | 2/3(賃金引上げ特例の赤字事業者は3/4) | 2/3 |
| 開業日などの条件 | 申請時点で開業していること | 開業日と、特定創業支援等事業の支援を受けた日が、ともに2025年12月15日〜2026年12月15日 |
| 事業を始める時期 | 申請時点で事業を始めていること | 補助事業の終了までに商品・サービスの提供を始めればよい(店舗のオープン準備中なども対象となり得る) |
| 追加の書類 | — | 認定市区町村が発行する、特定創業支援等事業の支援を受けたことの証明書の写し、開業届の写しなど |
| インボイス特例 | 免税事業者だった時期があるか、2023年10月1日以降の創業 | 2023年10月1日以降の創業 |
出典:創業型 第4回公募 公募要領(第8版)P.3〜P.8、創業型の事務局サイト。
創業型の条件の要点は、開業日と支援を受けた日が過去1か年(公募締切時から起算して2025年12月15日〜2026年12月15日)に入っていることです。支援を受けるのは個人事業主本人でなければならず、家族専従者が受けた場合は対象外。開業日は開業届の「開業・廃業等日」で判定し、個人事業を法人化した人は、個人事業の開業日から1年を過ぎていると申請できません(創業型 P.7)。
見落としやすいのが併願の制限です。通常枠と創業型は同時申請はできないうえ、一般型 通常枠に申請中・採択済み・実施済みの事業者は創業型の対象外です(創業型 P.5)。開業して間もない人は、創業型の条件に当てはまるかを先に確かめる順番になります。証明書は認定市区町村が発行するので、市区役所・町村役場への相談は早めに。経費の扱いは持続化補助金<創業型・第4回>のクラウド利用料は借料?、創業期のほかの制度は創業時の補助金・助成金で整理しています。
必要書類|確定申告書か、開業届と売上台帳か
法人は貸借対照表と損益計算書を出しますが、個人事業主が出すのは確定申告書です(公募要領 第8版 P.26〜P.28)。どちらの書類になるかは、開業してから決算期を迎えたかで分かれます。
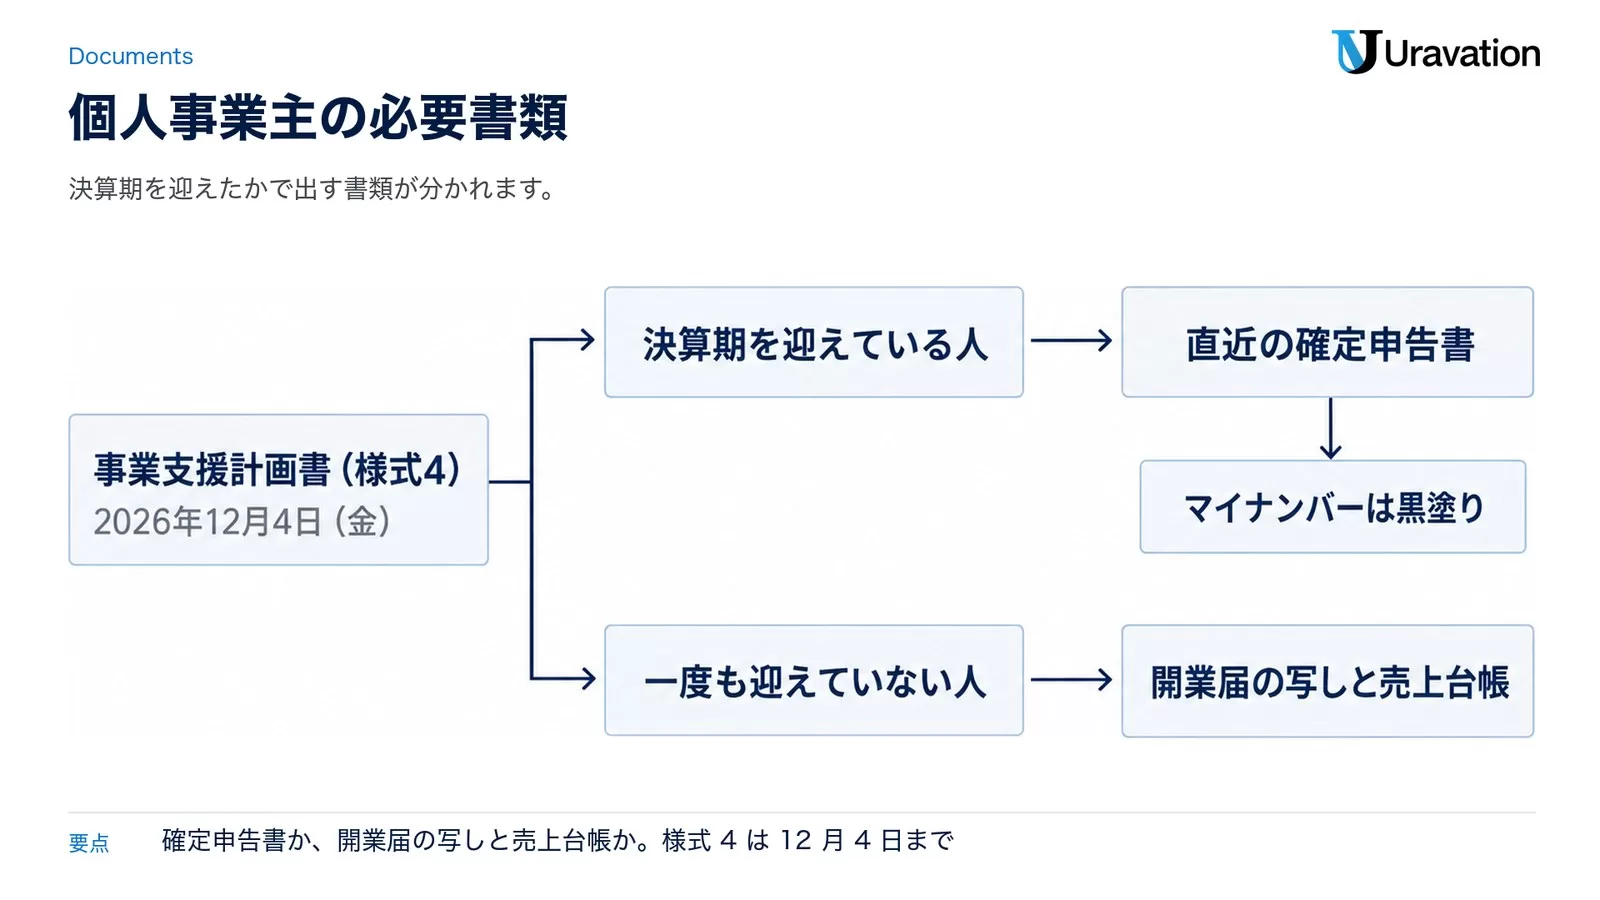
| 書類 | 個人事業主の出し方 | 注意点 |
|---|---|---|
| 様式1・2・3・5・6 | 電子申請システムに直接入力する | 添付は不要 |
| 事業支援計画書(様式4) | 地域の商工会・商工会議所が発行する | 発行の受付締切は2026年12月4日(金)。締切後の依頼はできない |
| 直近の確定申告書 | 決算期を迎えている人が出す。第一表・第二表と収支内訳書か青色申告決算書(収支内訳書は1・2面、所得税青色申告決算書は1〜4面) | 所得額に関わらず提出。マイナンバーは黒塗り |
| 開業届の写しと売上台帳 | 一度も迎えていない人が、確定申告書の代わりに出す | 開業日が書かれていない開業届は無効 |
個人の所得税は、毎年1月1日から12月31日までの1年間の所得で計算します(国税庁 No.2020 確定申告)。たとえば2026年に開業した人は、第20回の申請時点ではまだ一度も決算期を迎えておらず、開業届の写しと売上台帳を出す形になります。2025年以前に開業し、2025年分の確定申告を済ませた人は、直近の確定申告書です。
ファイル名は「確定申告書第一表(事業者名)」「開業届(事業者名)」「売上台帳(事業者名)」のように、公募要領の決まりに合わせます(P.27〜P.28)。第19回のQ&A(A4-2)は、開業間もない個人事業主の売上台帳には事業所得と判断できる売上の記載が必要と答えています。開業届をまだ出していない人は、納税地の税務署にe-Taxか書面で出しておきます(国税庁 A1-5 個人事業の開業届出・廃業届出等手続)。
特例を希望すると書類が増えます。インボイス特例は、登録済みなら登録通知書の写し、e-Taxで手続き中なら「受信通知」の写しを出し、郵送で手続き中か未申請なら実績報告時に登録通知書の写しを出します。事業承継加点で家族専従者を後継者候補にする場合は、確定申告書か青色申告決算書で専従者と確認できれば追加の書類はいりません(P.28〜P.30)。
申請の流れ|GビズIDから様式4、電子申請まで
第20回は電子申請システムでのみ受け付け、郵送の申請はできません(公募要領 第8版 P.3)。個人事業主の申請は次の順に進みます。
- GビズIDプライムを取る:取得には数週間程度かかり、暫定GビズIDプライムは使えません(P.23)。個人事業主もプライムを作れ、アカウントには有効期限(発行日から2年3か月)があります(GビズID)。手順はGビズID取得ガイドにあります
- 公募要領(第8版)を読む:第20回版の「参考資料」と「申請時によくあるご質問」は、2026年10月1日時点で公開されていません
- 経営計画と補助事業計画を電子申請システムに入力する:書き方は持続化補助金の事業計画書の書き方で解説しています
- 商工会・商工会議所に様式4の発行を依頼する:商工会地区は申請システム内で依頼して窓口で面談、商工会議所地区は発行された様式4のPDFを申請システムにアップロードします(P.22)。受付締切は2026年12月4日(金)。依頼のしかたは持続化補助金 様式4|商工会議所への依頼方法へ
- 2026年12月15日(火)17:00までに申請する
- 採択発表:2027年3月頃の予定です(P.3)
- 見積書等を出し、交付決定を受ける:提出期限は2028年2月29日で、出さないと採択取消し。交付決定までは採択発表から概ね1〜2か月かかる場合があります(P.3・P.24)
- 事業を行い、実績報告をする:実施期間は交付決定日から2028年3月31日まで。実績報告は、事業が終わってから30日を経過した日か2028年4月10日の早いほうが期限で、1年後には事業効果報告も出します(P.3・P.24)
交付決定の前に発注・契約・支払いをした経費は対象外で、採択通知書だけでは補助事業を始められません(P.24)。日程の細かい変更点は持続化補助金 第20回の準備スケジュールと変更点で追っています。
商工会と商工会議所のどちらに行くかは、事業を営んでいる場所で決まります(公募要領の表紙)。第19回のQ&A(A2-1・A4-10)は、会員でなくても応募でき、様式4も会員・非会員に関わらず対応すると答えています。社外の代理人だけで相談や様式4の依頼はできず(P.22)、第三者の支援を受けたのに相手方と金額を様式2に書かないと、虚偽の報告として不採択・交付決定取消しになります(P.1)。中小機構のマンガでわかる「失敗から学ぶ、補助金」も、「他人まかせは、超危険!」という回で同じ点を取り上げています。
補助対象にならない経費|個人事業主が計上しがちな支出
補助の対象は、①機械装置等費、②広報費、③ウェブサイト関連費、④展示会等出展費、⑤旅費、⑥新商品開発費、⑦借料、⑧委託・外注費の8区分だけです(公募要領 第8版 P.12)。個人事業主の申請で、対象外が混ざりやすいところを表にしました。
| 支出 | 扱い | ページ |
|---|---|---|
| パソコン、タブレット端末、事務用プリンター、WEBカメラなど | 対象外(汎用性が高く目的外使用になりえるもの) | P.13 |
| 自動車、キッチンカーなどの車両 | 対象外 | P.13・P.19 |
| 名刺・文房具などの消耗品、電話代・インターネット利用料金 | 対象外 | P.19 |
| いまの事務所の家賃 | 対象外(販路開拓のため新たに借りる場合は対象となる場合あり) | P.17 |
| 確定申告や決算書の作成で税理士に払う費用 | 対象外 | P.19 |
| 役員報酬、直接人件費 | 対象外 | P.20 |
| 既に導入しているソフトウェアの更新料 | 対象外 | P.14 |
| 交付決定より前に発注・契約・支払いをしたもの | 対象外(展示会の出展の申込みだけは例外。請求書は交付決定日以後の発行が条件) | P.19 |
| 3親等以内の親族への発注 | 対象外 | P.19 |
| 1取引10万円(税抜き)を超える現金払い、期間内に引き落としが終わらないカード払い | 対象外 | P.20 |
広報費とウェブサイト関連費は単独では申請できず、補助金交付申請額の上限はどちらも30万円(税込)です(P.13・P.14)。AIのツールを入れたい人は、ウェブサイト関連費の例を見てください。対象になる例に「業務効率化のためのソフトウェア」、対象にならない例に「家庭および一般事務用ソフトウェア」があります(P.14)。月額のサービスがどちらに当たるかは用途と計画の書き方で判断が分かれるので、様式4の相談の段階で確かめるのが確実です。
消費税は原則として対象外ですが、免税事業者・簡易課税事業者・2割特例の申請者が消費税等を含めて申請し、その内容で交付決定を受けた場合は除かれます(P.20)。課税事業者は、消費税等の相当額を補助対象経費から引いて申請します(P.25)。
【要注意】個人事業主が読み違えやすい4つの点
❌「従業員がいないと申請できない」
⭕ 公募要領の上限は「〜人以下」だけで、従業員がいない事業者を対象外とする規定はありません。ただし賃金引上げ特例と賃金引上げ加点は従業員の給与で判定するため、従業員がいなければ使えません。
❌「開業届を出したので、オープン前でも通常枠に申請できる」
⭕ 通常枠は、開業届を出していても申請時点までに事業を始めていなければ対象外です。事業を始める前でも対象となり得るのは創業型で、開業日と特定創業支援等事業の支援を受けた日が条件の期間に入る場合に限られます。
❌「手伝ってくれている家族も従業員に数える」
⭕ 同居の親族従業員は常時使用する従業員に含みません。賃金引上げ特例の「従業員」からも専従者は外れます。
❌「最大250万円が出る」
⭕ 250万円は通常の50万円に両特例の200万円を足した上限で、両方の要件を補助事業の終わりまで満たすことが前提です。要件を1つでも外すと補助金全体が交付されません。従業員のいない個人事業主の上限は、インボイス特例を使えても100万円です。
よくある質問
小規模事業者持続化補助金は個人事業主も対象ですか?
対象です。第20回の公募要領は「補助対象となりうる者」に「個人事業主(商工業者であること)」を挙げています。常時使用する従業員が業種ごとの上限以下で、申請時点で開業して事業を始めていることが条件です。医師・歯科医師・助産師、系統出荷による収入のみの個人農業者は対象になりません。
個人事業主はいくらまで補助を受けられますか?
通常は上限50万円、補助率2/3です。インボイス特例で50万円、賃金引上げ特例で150万円、両特例で200万円が上乗せされ、両方なら上限250万円。賃金引上げ特例は従業員がいないと使えません。開業1年以内で条件に当てはまる人は、上限200万円の創業型も選べます。いずれも審査があり、不採択や減額になる場合があります。
個人事業主の必要書類は何ですか?
直近の確定申告書(第一表・第二表と、収支内訳書か所得税青色申告決算書)と、商工会・商工会議所が発行する事業支援計画書(様式4)です。開業してから一度も決算期を迎えていない人は、確定申告書の代わりに開業届の写しと売上台帳を出します。マイナンバーは黒塗りにします。
第20回はいつまでに申請すればよいですか?
申請受付は2026年11月5日(木)から12月15日(火)17:00までです。様式4の発行の受付締切は12月4日(金)で、GビズIDプライムの取得には数週間程度かかります。創業型 第4回も同じ受付期間です。
補助金を受け取ったら確定申告は必要ですか?
補助金は所得税の課税対象なので、申告の対象になります。公募要領は、補助金を額の確定を受けた事業年度の収益として計上するものとし、法人税・所得税の課税対象と書いています(P.26)。交付の目的に合った固定資産の取得や改良に充てた場合は、所得税法第42条(国庫補助金等の総収入金額不算入)を適用できます(P.41)。処理の考え方は補助金の確定申告|個人は一時所得・事業者は圧縮記帳を参考に、税理士か税務署に確かめてください。
まとめ|第20回に向けて個人事業主がそろえるもの
小規模事業者持続化補助金は、個人事業主も申請できる制度です。条件は、商工業者であること、常時使用する従業員が業種ごとの上限以下であること、申請時点で開業して事業を始めていることの3つ。補助上限は50万円で、上乗せのうち賃金引上げ特例は従業員がいることが前提です。開業1年以内の人は、創業型 第4回の条件に当てはまるかを先に確かめてください。第20回の受付が始まる2026年11月5日までに、次の3つをそろえておくと動きやすくなります。
- 自分の業種と常時使用する従業員の数を、公募要領 P.4 の表に当てはめる
- GビズIDプライムの有無と有効期限を確かめ、無ければ申請する(取得には数週間程度)
- 確定申告書(決算期を迎えていなければ開業届の写しと売上台帳)を用意し、地域の商工会・商工会議所に様式4の相談の予定を入れる(発行の受付締切は2026年12月4日)
補助金を使ってAIツールやウェブサイトを導入したいが、計画の組み立て方で迷っている場合は、お問い合わせフォームからご相談ください。100社以上のAI研修・導入支援でお受けしてきた質問をもとに、導入計画の考え方をお伝えします(申請書の作成代行は行っておりません)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
参照日はいずれも2026年10月1日です。
- 小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第8版・2026年7月21日) — 小規模事業者持続化補助金事務局
- 商工会議所地区 小規模事業者持続化補助金<一般型 通常枠> — 商工会議所地区 補助金事務局
- 商工会地区 小規模事業者持続化補助金【一般型・通常枠】 — 商工会地区 補助金事務局
- 「小規模事業者持続化補助金<一般型・通常枠>(第20回)」の公募要領を公開しました — 中小企業庁
- 「小規模事業者持続化補助金<創業型>(第4回)」の公募要領を公開しました — 中小企業庁
- 小規模事業者持続化補助金<創業型>第4回公募 公募要領(第8版・2026年5月27日) — 創業型事務局
- 中小企業の定義に関するよくある質問 — 中小企業庁
- 商工会及び商工会議所による小規模事業者の支援に関する法律 — e-Gov法令検索
- A1-5 個人事業の開業届出・廃業届出等手続/No.2020 確定申告/インボイス発行事業者登録申請手続 — 国税庁
- GビズID — デジタル庁
- 第19回 申請時によくあるご質問・第19回 参考資料 — 第20回版が未公開のため参考として参照
執筆:株式会社Uravation 補助金ナビ編集部
監修:佐藤 傑(さとう・すぐる)
株式会社Uravation代表取締役。早稲田大学法学部在学中に生成AIの可能性に魅了され、100社以上の企業向けAI研修・導入支援を展開。X(@SuguruKun_ai)フォロワー10万人超。AI導入と補助金活用の実務経験をもとに、中小企業のDX推進をサポートしています。
免責事項
本記事の情報は2026年10月1日時点の各省庁・事務局の公表資料に基づく参考情報です。補助金の制度内容、公募期間、補助率、上限額は予告なく変更される場合があります。申請にあたっては、必ず各事務局のサイトで最新の公募要領をご確認ください。本記事の情報に基づく申請の結果について、当サイトは一切の責任を負いません。