2026年11月6日時点で、報酬、料金、契約金及び賞金の支払調書(この記事では「報酬の支払調書」と呼びます)は、税理士や弁護士への報酬、原稿料や講演料などを支払った会社や個人が、支払を受けた人ごとに1年分の支払金額と源泉徴収税額をまとめて税務署に出す法定調書です。出す必要があるのは、税理士・弁護士等の報酬や原稿料・講演料などでは同じ人への1年の支払の合計が5万円を超えるもの、外交員・集金人・電力量計の検針人・プロボクサーやホステス等の報酬、広告宣伝のための賞金、診療報酬では50万円を超えるものです。令和8年中に支払が確定した分(令和8年分)は、国税庁の手引では令和9年2月1日(月)までに、法定調書合計表と一緒に所轄の税務署へ出します。
書き方で迷いやすいのは4点です。1つ目は誰の分を出すかで、手引は、法人に払う報酬で源泉徴収の対象とならないものや、支払金額が源泉徴収の限度額以下のため源泉徴収をしていない報酬も、提出範囲に当たれば出すとしています。2つ目は区分と細目の欄で、区分には「税理士報酬」「講演料」のような報酬の名称を書き、細目には印税なら書籍名、原稿料なら支払回数を書きます。3つ目は未払と消費税で、未払の金額は上段に内書きし、消費税等を除いて書く時は摘要欄に消費税等の額を書きます。4つ目はマイナンバーで、税務署に出す支払調書には書き、支払を受けた人に写しを渡す時は書けません。
最終更新:2026年11月6日。この記事は、国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(令和8年8月1日現在の法令に基づく。同年9月18日に訂正版を掲載。正誤表の訂正箇所に第4章は含まれていません)、タックスアンサー、質疑応答事例、法定調書に関するFAQ、所得税法などの条文(e-Gov法令検索)を読んで整理したものです。手引の第4章(23〜24ページ)の提出範囲の表と各欄の記載要領、書面の様式と記載要領は、2026年11月6日時点で国税庁のページから取得したPDFで言葉を確かめました。
報酬、料金、契約金及び賞金の支払調書とは|出す人と根拠の条文
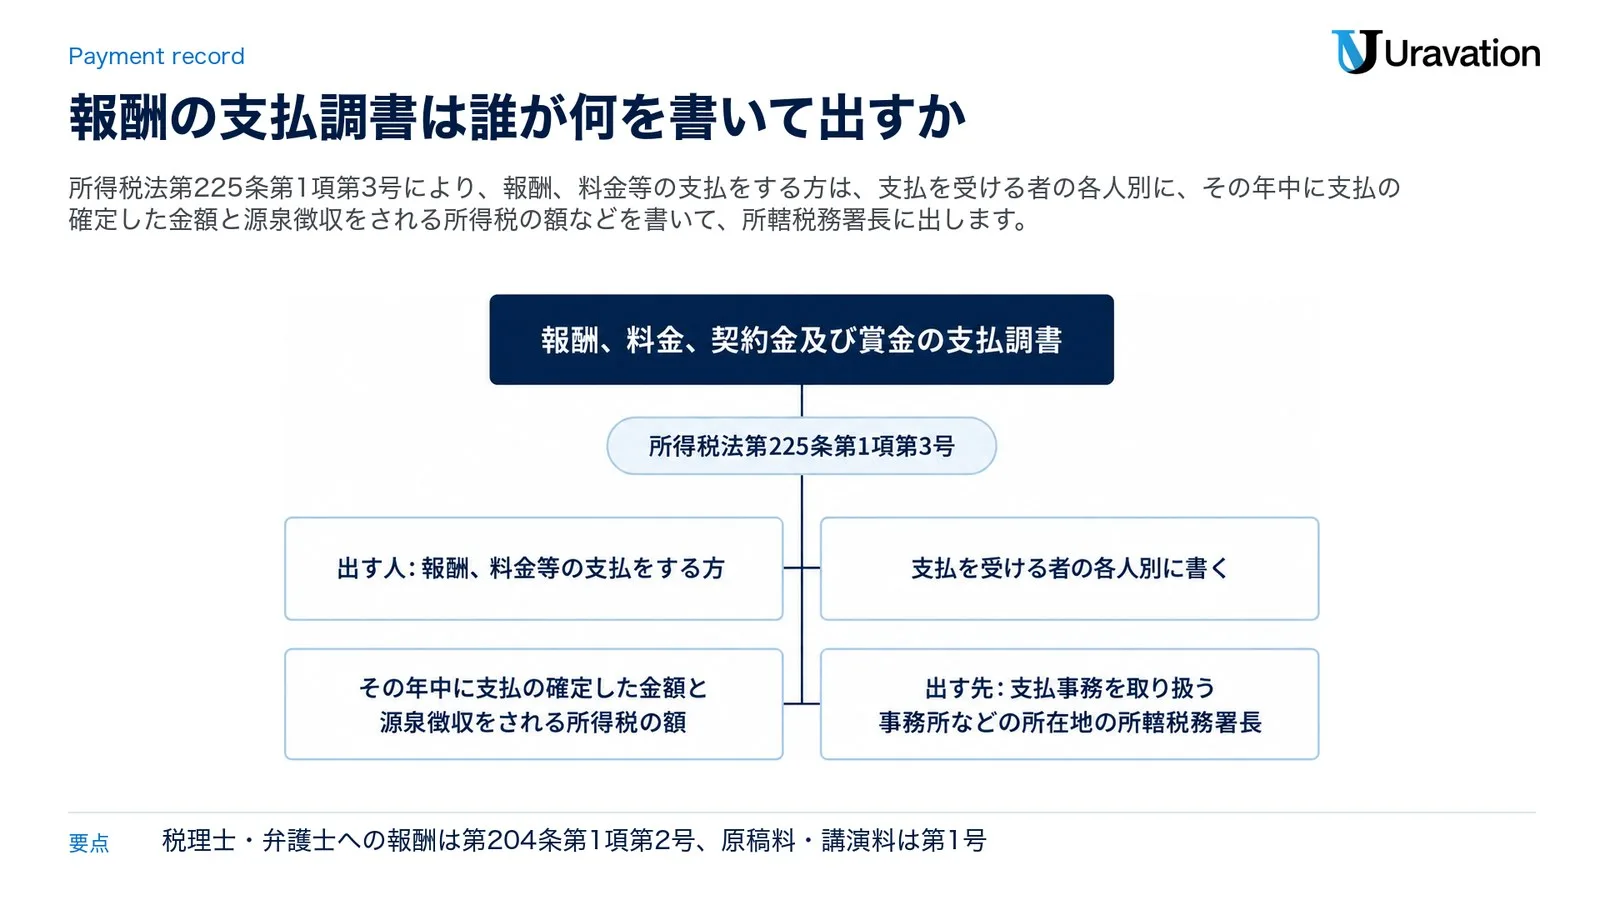
手引の第4章は、出す必要がある方を「令和8年中に所得税法第204条第1項各号、所得税法第174条第10号及び租税特別措置法第41条の20第1項に規定されている報酬、料金、契約金及び賞金(以下「報酬、料金等」といいます。)の支払をする方」としています。義務を定めているのは所得税法第225条第1項第3号で、居住者又は内国法人に対し国内で第204条第1項各号の報酬、料金、契約金若しくは賞金の支払をする者は、支払の確定した日の属する年の翌年1月31日までに調書を税務署長に出します。
| 第204条第1項 | 条文が挙げる報酬(言葉を抜き出して短くしたもの) |
|---|---|
| 第1号 | 原稿、さし絵、作曲、レコード吹込み又はデザインの報酬、放送謝金、著作権又は工業所有権の使用料、講演料など |
| 第2号 | 弁護士、司法書士、土地家屋調査士、公認会計士、税理士、社会保険労務士、弁理士、海事代理士、測量士、建築士、不動産鑑定士、技術士などの業務に関する報酬又は料金 |
| 第3号 | 医療情報基盤・診療報酬審査支払機構法の規定により支払われる診療報酬 |
| 第4号 | 職業野球の選手、職業拳闘家、競馬の騎手、モデル、外交員、集金人、電力量計の検針人などの業務に関する報酬又は料金 |
| 第5号・第6号 | 映画、演劇、放送の出演・演出・企画の報酬又は料金など/ホステス等のその業務に関する報酬又は料金 |
| 第7号・第8号 | 役務の提供を約することにより一時に取得する契約金/広告宣伝のための賞金、馬主が受ける競馬の賞金 |
出典:所得税法第204条第1項(e-Gov法令検索「所得税法」、参照日: 2026-11-06)。かっこ書きと「政令で定める」の部分は省いています。
税理士・弁護士・社会保険労務士への報酬は第2号、原稿料・デザインの報酬・講演料は第1号です。第174条第10号は内国法人である馬主が受ける競馬の賞金、租税特別措置法第41条の20第1項は、ホテルや旅館などにホステス等を派遣する事業を営む者が払う報酬を第204条第1項第6号の報酬とみなす規定です。書く事項は所得税法施行規則第84条第1項にあり、支払を受ける者の各人別に、氏名又は名称・住所又は所在地・個人番号又は法人番号、その年中に支払の確定した金額、源泉徴収をされる所得税の額、第204条第1項各号の区分などを書いて、支払事務を取り扱う事務所などの所在地の所轄税務署長に出します。
提出範囲|5万円・50万円・75万円は報酬の種類で決まる
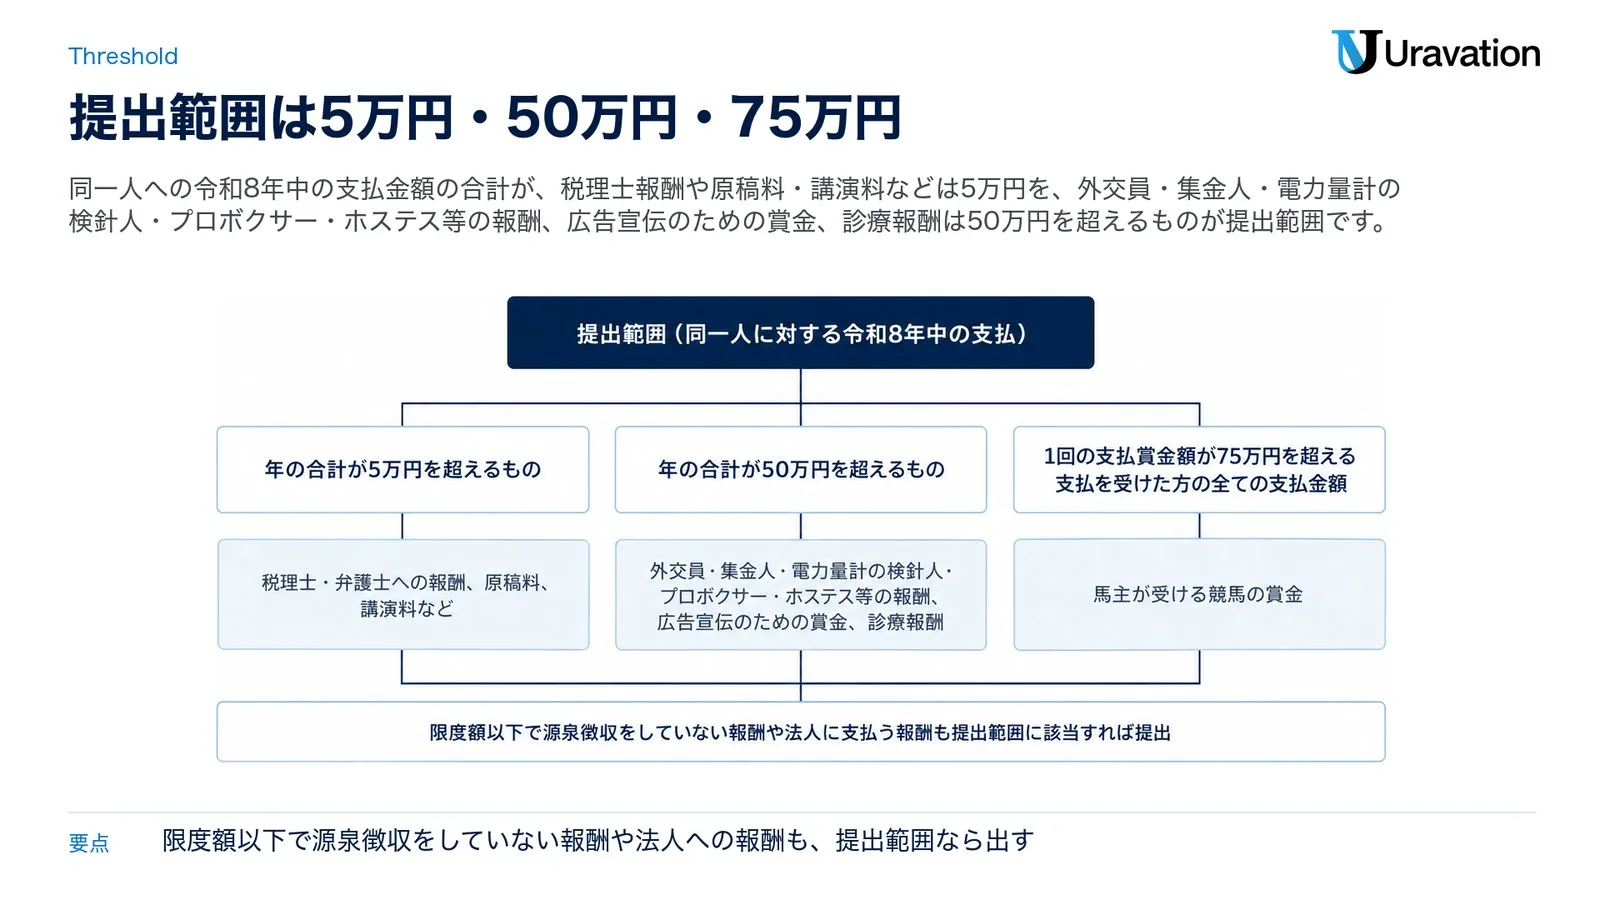
どの金額を超えたら出すかは、報酬の種類で決まります。手引の第4章の表は次のとおりです。
| 区分(手引の表) | 提出範囲 |
|---|---|
| (1) 外交員、集金人、電力量計の検針人及びプロボクサーの報酬、料金 (2) バー、キャバレー等のホステス、バンケットホステス、コンパニオン等の報酬、料金 (3) 広告宣伝のための賞金 |
同一人に対する令和8年中の支払金額の合計が50万円を超えるもの |
| (4) 医療情報基盤・診療報酬審査支払機構が支払う診療報酬 | 同一人に対する令和8年中の支払金額の合計が50万円を超えるもの。ただし、国立病院、公立病院、その他の公共法人等に支払うものは提出する必要はありません |
| (5) 馬主が受ける競馬の賞金 | 令和8年中の1回の支払賞金額が75万円を超える支払を受けた方に係るその年中の全ての支払金額 |
| (6) プロ野球の選手などが受ける報酬及び契約金 (7) (1)から(6)以外の報酬、料金等 |
同一人に対する令和8年中の支払金額の合計が5万円を超えるもの |
出典:国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第4章 23ページ(PDF、参照日: 2026-11-06)。
税理士・弁護士・司法書士・社会保険労務士への報酬や、原稿料・デザインの報酬・講演料は(7)に入り、同じ人への1年の合計が5万円を超えれば出します。1回の支払が5万円以下でも、年の合計で判定します。タックスアンサーNo.7431も、弁護士や税理士等に対する報酬、作家や画家に対する原稿料や画料、講演料等を「同一人に対するその年中の支払金額の合計額が50,000円を超えるもの」と書いています。所得税法施行規則第84条第2項の言葉では、それ以外の報酬等は「五万円以下」の場合に「提出することを要しない」ので、5万円ちょうどは出さない側です。
消費税等を含めて判定するか
判定は、原則として消費税及び地方消費税(消費税等)の額を含めて行います。消費税等の額が明確に区分されている場合には、その額を含めないで判定しても差し支えありません(手引35ページ、No.7431)。
診療報酬を支払う機関の名前が変わった
(4)の支払者について、No.7431は「社会保険診療報酬支払基金(令和8年10月から、『医療情報基盤・診療報酬審査支払機構』に名称が変更)」と書き、令和8年分の手引は変更後の名前で表に載せています。
法人への報酬や、限度額以下で源泉徴収をしていない報酬も数える
手引の「その他の注意事項」(1)は、①法人(人格のない社団等を含みます。)に支払われる報酬、料金等で源泉徴収の対象とならないもの、②支払金額が源泉徴収の限度額以下であるため源泉徴収をしていない報酬、料金等も、提出範囲に該当するものは支払調書を提出しなければならない、としています。
支払調書を出さなくてよい場合|手引と質疑応答事例にあるもの
出さなくてよい場合として書かれているのは次のものです。
| 場合 | 書かれていること | 出典 |
|---|---|---|
| 提出範囲の金額以下 | 同じ人への1年の合計が5万円以下((1)〜(4)は50万円以下)。競馬の賞金は1回の支払賞金額が75万円を超える支払が無い場合 | 手引23ページ、施行規則第84条第2項 |
| 国立病院・公立病院などへの診療報酬 | 国立病院、公立病院、その他の公共法人等に支払うものは提出する必要はない | 手引23ページ |
| 行政書士への報酬 | 一般的に第204条第1項の報酬に該当しないので、原則として提出する必要はない。ただし建築基準法第6条等の「建築に関する申請若しくは届出」の書類の作成のような場合は提出が必要 | 質疑応答事例 |
| 非居住者・外国法人への報酬 | この支払調書ではなく「非居住者等に支払われる給与、報酬、年金及び賞金の支払調書」等を出す(年間50万円以下なら提出不要) | 手引24・37ページ |
出典:国税庁の手引、質疑応答事例「行政書士に報酬を支払った場合」(令和7年8月1日現在の法令・通達等に基づく)(参照日: 2026-11-06)。
反対に、法人に払ったから出さなくてよい、とはなりません。質疑応答事例「法人に対して支払った報酬等」は、B社に支払った測量費用(源泉徴収はしていない)について、第204条第1項第2号の報酬等に当たるので提出を要するとし、「源泉徴収の要否に関係なく、支払調書の提出が必要となります(ただし、一定の提出範囲に該当するものを除きます。)」と答えています。
条文の上で外れているものもあります。所得税法施行規則第84条第1項は、調書を出す報酬等から「法第二百四条第二項各号に掲げるもの」を除いていて、第204条第2項には、給与等や退職手当等に当たるもの(第1号)や、第1項第1号〜第5号・第7号・第8号の報酬のうち、給与等について所得税を徴収して納付すべき個人以外の個人から支払われるもの(第2号)が挙がっています。給与を払っていない個人事業主が払った報酬など、自分の場合の判断に迷う時は、所轄の税務署か税理士に確かめてください。
欄ごとの書き方|区分・細目・支払金額・源泉徴収税額・摘要
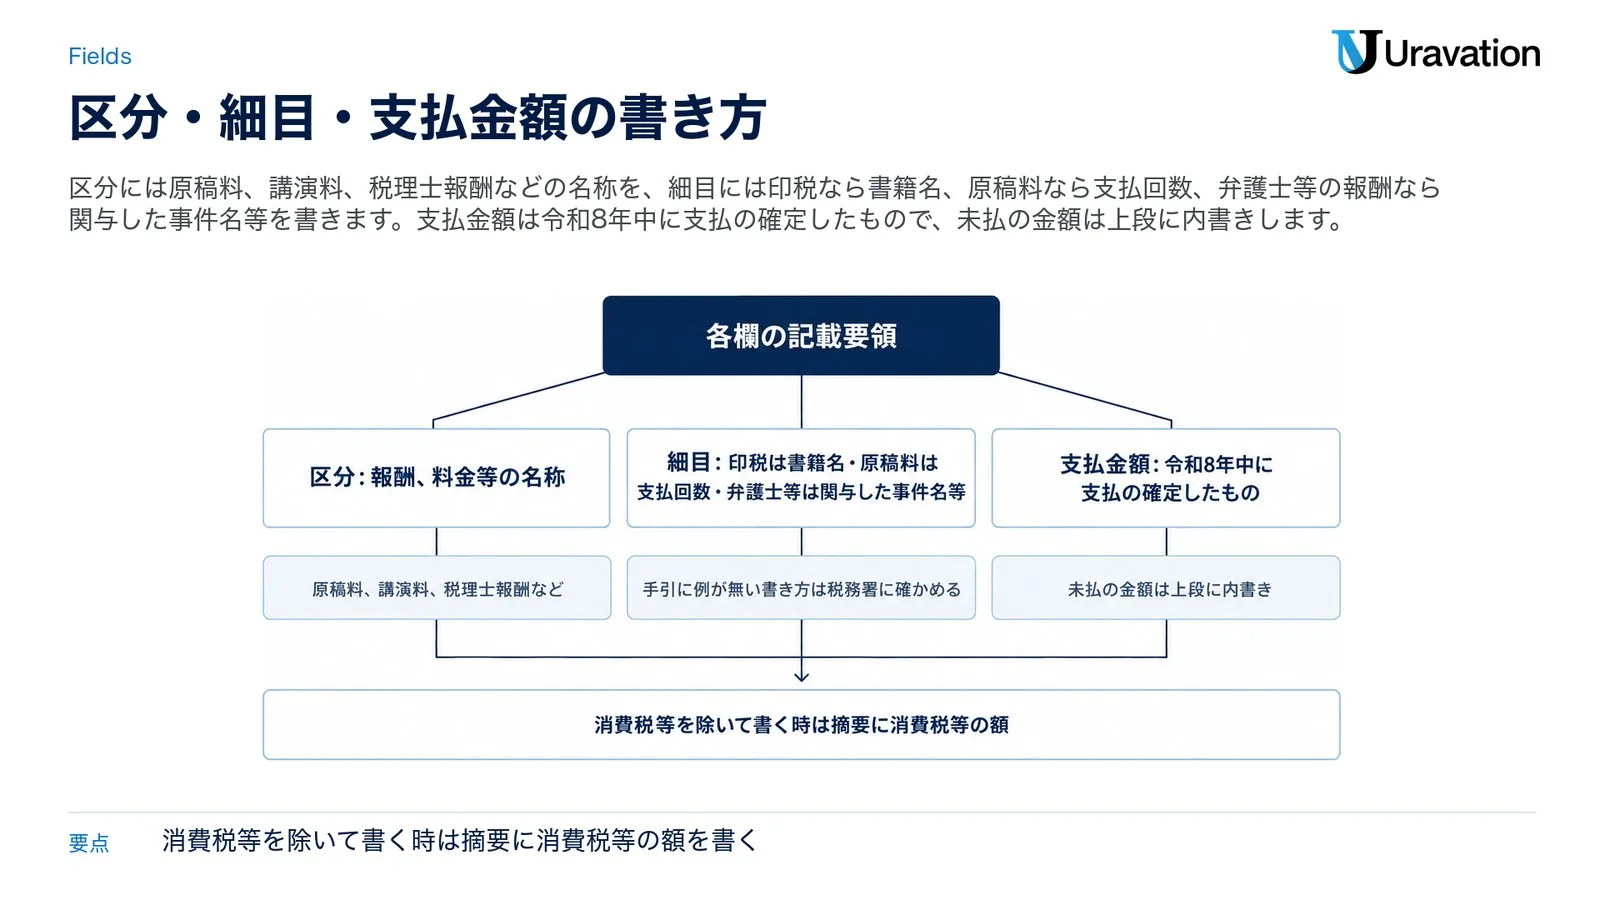
様式の欄は、いちばん上の「元号」「年」(年分)の欄の下に、上から無効区分、支払を受ける者、区分・細目・支払金額・源泉徴収税額、摘要、支払者です。手引の「各欄の記載要領」をまとめると次のとおりです。
| 欄 | 手引に書かれている書き方 |
|---|---|
| ① 無効区分 | 新規分、追加分または訂正分は「0(ゼロ)」、無効分は「1」 |
| ② 支払を受ける者 | 支払調書を作成する日の現況による住所(居所)又は所在地、氏名又は名称を契約書等で確認して記載し、単に屋号のみを記載しない。【個人番号又は法人番号】欄にマイナンバー又は法人番号 |
| ③ 区分 | 報酬、料金等の名称(原稿料、講演料、教授料、弁護士報酬、税理士報酬、社会保険労務士報酬、外交員報酬、契約金、診療報酬など。手引の例の全部は「よくある質問」に)。印税は「書き下ろし初版印税」と「その他の印税」の区分も |
| ④ 細目 | 印税は書籍名、原稿料・さし絵料は支払回数、放送謝金・映画・演劇の俳優等の出演料は出演した映画、演劇の題名等、弁護士等の報酬・料金は関与した事件名等、広告宣伝のための賞金は賞金の名称等、教授・指導料は講義名等 |
| ⑤ 支払金額 | 令和8年中に支払の確定したもの。控除額以下であるなどのため源泉徴収されなかった報酬、料金等や未払の報酬、料金等も漏らさない。作成日現在で未払の金額は上段に内書き |
| ⑥ 源泉徴収税額 | 令和8年中に源泉徴収すべき所得税及び復興特別所得税の合計額(⑤に対応する税額)。未払のため徴収していない税額は内書き。災害で徴収の猶予を受けた税額は含めない |
| ⑦ 摘要 | 診療報酬の家族診療分(家族)、流行初期医療の費用(流行)、災害の徴収猶予の税額(災)、金銭以外の広告宣伝のための賞金の明細、「源泉徴収の免除証明書」を提出した方などで源泉徴収を要しない場合はその旨 |
| ⑧ 支払者 | 住所(居所)又は所在地、氏名又は名称、電話番号及びマイナンバー又は法人番号 |
出典:国税庁の手引 第4章 23〜24ページ(参照日: 2026-11-06)。
区分と細目は手引の言葉で書く
区分は報酬の名前、細目はその中身を特定する情報です。細目の表は上の6つだけで、講演料や毎月の顧問料のように当てはめにくい支払もあります。手引に例が無い書き方で迷う時は、所轄の税務署に確かめてください。
未払がある時は上段に内書きする
令和8年中に支払が確定していて、支払調書を作る日にまだ払っていない報酬は、支払金額の欄の上段(「内」の欄)に未払額を書き、まだ徴収していない税額も源泉徴収税額の上段に内書きします。手引は、未払がある場合の源泉徴収税額は見積りで書き、あとで実際に徴収した税額が見積りと違ったら法定調書を訂正するよう求めています(その他の注意事項(2))。
消費税等を除いて書く時は摘要に消費税等の額
支払金額は、原則として消費税等の額を含めて書きます。消費税等の額が明確に区分されている場合は含めないで書いても差し支えありませんが、その場合は「摘要」欄にその消費税等の額を書きます(手引35ページ)。源泉徴収の計算も考え方は同じで、No.2798は、請求書等で報酬・料金の額と消費税等の額が明確に区分されていれば報酬・料金の額だけを源泉徴収の対象として差し支えないとし、インボイス制度の開始後も変わらないと書いています。
旅費や立替金を一緒に払った時
質疑応答事例「弁護士に支払う旅費相当額」は、報酬とあわせて旅費の実費相当額を現金で払った場合は、報酬と旅費相当額の合計を「支払金額」欄に書くとしています。乗車券を買って渡したように支払者が交通機関やホテル等に直接払い、通常必要と認められる範囲のものは、含めなくても差し支えありません。司法書士に報酬とあわせて払った登録免許税・印紙代は、金額が明らかなら含める必要はありません(質疑応答事例「司法書士に支払った登録免許税等」。法令や条例などで金額が客観的に明らかなものに限ります)。
書面の様式は令和8年8月に新しくなった
国税庁の手続のページ「F1-3 報酬、料金、契約金及び賞金の支払調書(同合計表)」は「令和8年8月に税務署提出用の法定調書の書面様式が変わりました」と案内しています。2026年11月6日時点で【手書用】の様式と【記載要領】のPDFがあり、【入力用】は「準備中」でした。手書用の様式は、支払を受ける者の欄が1人分で、区分・細目・支払金額・源泉徴収税額の段が6つあります。記載要領は、黒のボールペンで書く、金額の欄に「¥」や「円」を書かない、誤りは二重線で消す、「同上」や「〃」を使わない、と注意しています。いちばん上の「元号」欄は、記載要領では「令和」又は「5」と書くとしていて、手引23ページの見本は「令和」「8」年分です。
支払調書の記入の想定例|税理士報酬と講演料
ここからは想定例です。支払先・金額・日付はすべて説明のための想定で、実在の人や会社のものではありません。源泉徴収の税額は、国税庁のタックスアンサーの計算式で出しています。
| 同じ人に1回に支払う金額(源泉徴収の対象となる金額=A) | 源泉徴収すべき所得税額および復興特別所得税の額 |
|---|---|
| 100万円以下 | A×10.21% |
| 100万円超 | (A−100万円)×20.42%+102,100円 |
出典:タックスアンサーNo.2795・No.2798(令和8年4月1日現在法令等、参照日: 2026-11-06)。1円未満の端数は切り捨て。No.2795の例では、150万円の原稿料は(150万円−100万円)×20.42%+102,100円=204,200円です。
所得税法第205条第1号の税率は「百分の十(同一人に対し一回に支払われる金額が百万円を超える場合には、その超える部分の金額については、百分の二十)」で、上の表は復興特別所得税を合わせた額です。第1号に当たるのは原稿料・講演料や税理士・弁護士の報酬などで、司法書士・土地家屋調査士・海事代理士の報酬や外交員報酬などは第205条第2号により、政令で定める金額を控除した残額に百分の十を掛ける別の計算です。
タックスアンサーは、令和9年分以後は防衛特別所得税も加わると注記しています。国税庁の「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」(令和8年5月)は、令和9年1月1日以後に生ずる所得について、防衛特別所得税(所得税の額の1%)を併せて徴収する一方で復興特別所得税の税率が2.1%から1.1%に下がるため、合計税率(2.1%)は変わらず、源泉徴収税額の計算方法に変更は生じないとしています。以下は令和8年中に支払が確定した分の想定例です。
想定例1 個人の税理士に顧問料と決算の報酬を払った
個人で開業している税理士(税理士法人ではない)に、毎月の顧問料30,000円と決算の報酬150,000円を払った会社の例です。請求書には、顧問料と別に消費税等3,000円、決算の報酬と別に消費税等15,000円が書かれていて、12か月分の顧問料と決算の報酬はどれも令和8年中に払い終えている想定です。税抜の年の合計510,000円が5万円を超えるので出します。
| 欄 | 想定例1の書き方 | 根拠 |
|---|---|---|
| 支払を受ける者 | 税理士本人の住所と氏名を、作る日の現況で契約書等で確かめて書く(屋号だけにしない)。個人番号の欄に税理士のマイナンバー | 手引② |
| 区分 | 税理士報酬 | 手引③ |
| 細目 | 手引の言葉では「関与した事件名等」。毎月の顧問料の書き方は手引に例が無いので、迷う時は税務署に確かめる | 手引④ |
| 支払金額 | 510,000円(30,000円×12か月+150,000円。消費税等を含めない書き方。未払は無いので上段は空ける) | 手引⑤・35ページ |
| 源泉徴収税額 | 52,071円(30,000円×10.21%=3,063円の12か月分36,756円と、150,000円×10.21%=15,315円) | 手引⑥、No.2798 |
| 摘要 | 消費税等の額51,000円(3,000円×12か月+15,000円) | 手引35ページ |
| 支払者 | 自社の所在地、名称、電話番号、法人番号 | 手引⑧ |
想定例2 講師に講演料を払い、乗車券は会社が買った
社内の研修会に外部の講師(個人)を招き、講演料100,000円と消費税等10,000円を請求書で分けて払った例です。講師の新幹線の乗車券は会社が買って渡し、この講師への令和8年中の支払はこの1回だけとします。税抜の100,000円が5万円を超えるので出します。
| 欄 | 想定例2の書き方 | 根拠 |
|---|---|---|
| 区分 | 講演料 | 手引③ |
| 細目 | 手引の細目の表に講演料の行は無い(教授・指導料なら講義名等) | 手引④ |
| 支払金額 | 100,000円(未払は無いので上段は空ける)。会社が買って渡した乗車券の代金は、通常必要と認められる範囲なら含めなくても差し支えない | 手引⑤・35ページ、質疑応答事例「弁護士に支払う旅費相当額」、No.2795 |
| 源泉徴収税額 | 10,210円(100,000円×10.21%) | No.2795 |
| 摘要 | 消費税等の額10,000円 | 手引35ページ |
出典:国税庁の手引 第4章・35ページ、No.2795・No.2798、質疑応答事例「弁護士に支払う旅費相当額」(参照日: 2026-11-06)。想定例1・2の金額は想定です。未払がある時の内書きは、欄ごとの書き方の節を見てください。
No.2795は、旅費や宿泊費などの支払も原則として報酬・料金等に含まれ、通常必要な範囲の金額で支払者が直接ホテルや旅行会社等に支払った場合は含めなくてもよい、としています。交通費を現金で講師に渡す場合は、No.2795の言葉では原則として報酬・料金等に含まれます。源泉徴収の計算と支払金額の書き方で迷う時は、払う前に所轄の税務署か税理士に確かめてください。
マイナンバーと法人番号|税務署用には書き、本人に渡す写しにマイナンバーは書かない
税務署に出す支払調書には、支払を受ける者と支払者のマイナンバー又は法人番号を書きます。写しを支払を受ける者に交付する場合は、マイナンバーを記載して交付することはできません(手引②⑧、No.7431)。
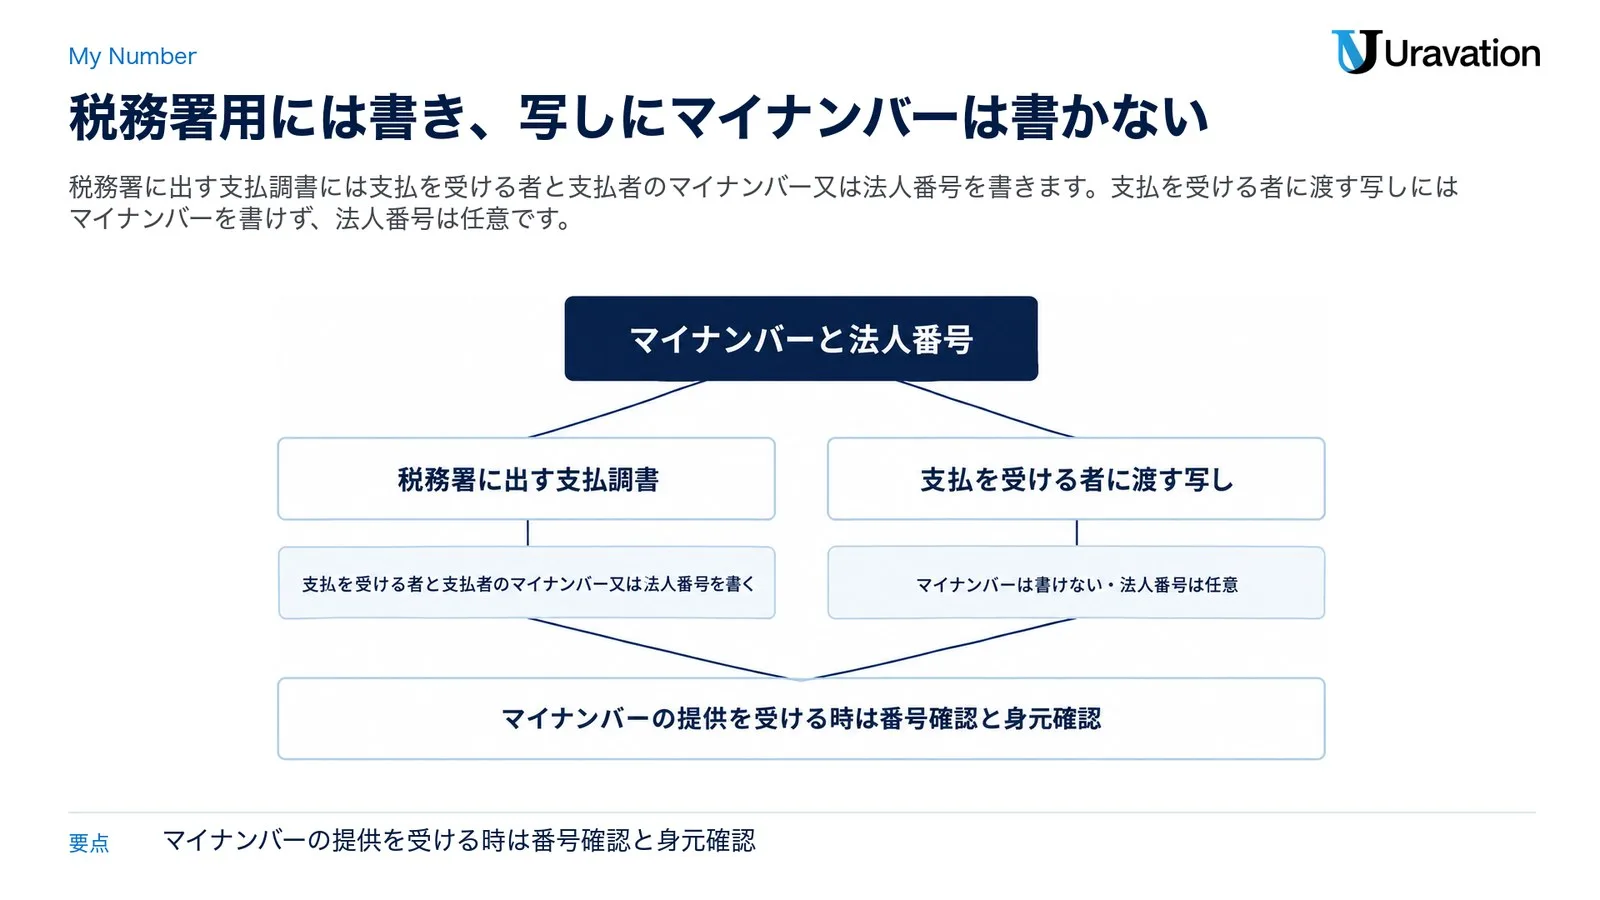
| 場面 | 書くもの・すること | 出典 |
|---|---|---|
| 税務署に出す支払調書 | 支払を受ける者と支払者のマイナンバー又は法人番号 | 手引23〜24ページ |
| 支払を受ける者に渡す写し | マイナンバーは書けない。報酬の支払調書は所得税法上、本人に交付する義務がない。法人番号は任意で記載できる | 法定調書に関するFAQ Q3-1 |
| マイナンバーの提供を受ける時 | 番号確認と身元確認(例:マイナンバーカードで両方) | 手引36ページ |
出典:国税庁の手引、国税庁「法定調書に関するFAQ」(参照日: 2026-11-06)。
提供を受けられない時について、FAQのQ1-2は、記載は法律で定められた義務であることを伝えて提供を求め、それでも受けられない場合は提供を求めた経過等を記録・保存するよう案内しています。税務署は記載が無い場合でも書類を収受するとしています(Q1-2)。記載が無い理由を摘要欄に書く必要はありませんが、記載のない理由を確認される場合があるので、記載できない理由等を別途記録するなど分かるようにしておくよう、Q1-5はお願いしています。提出しないことが明らかな支払先からマイナンバーを取得することは認められず(Q1-7)、支払調書を出す必要があると判断できた段階で収集できます(Q3-2)。
出し方|書面・e-Tax・光ディスク等と30枚基準
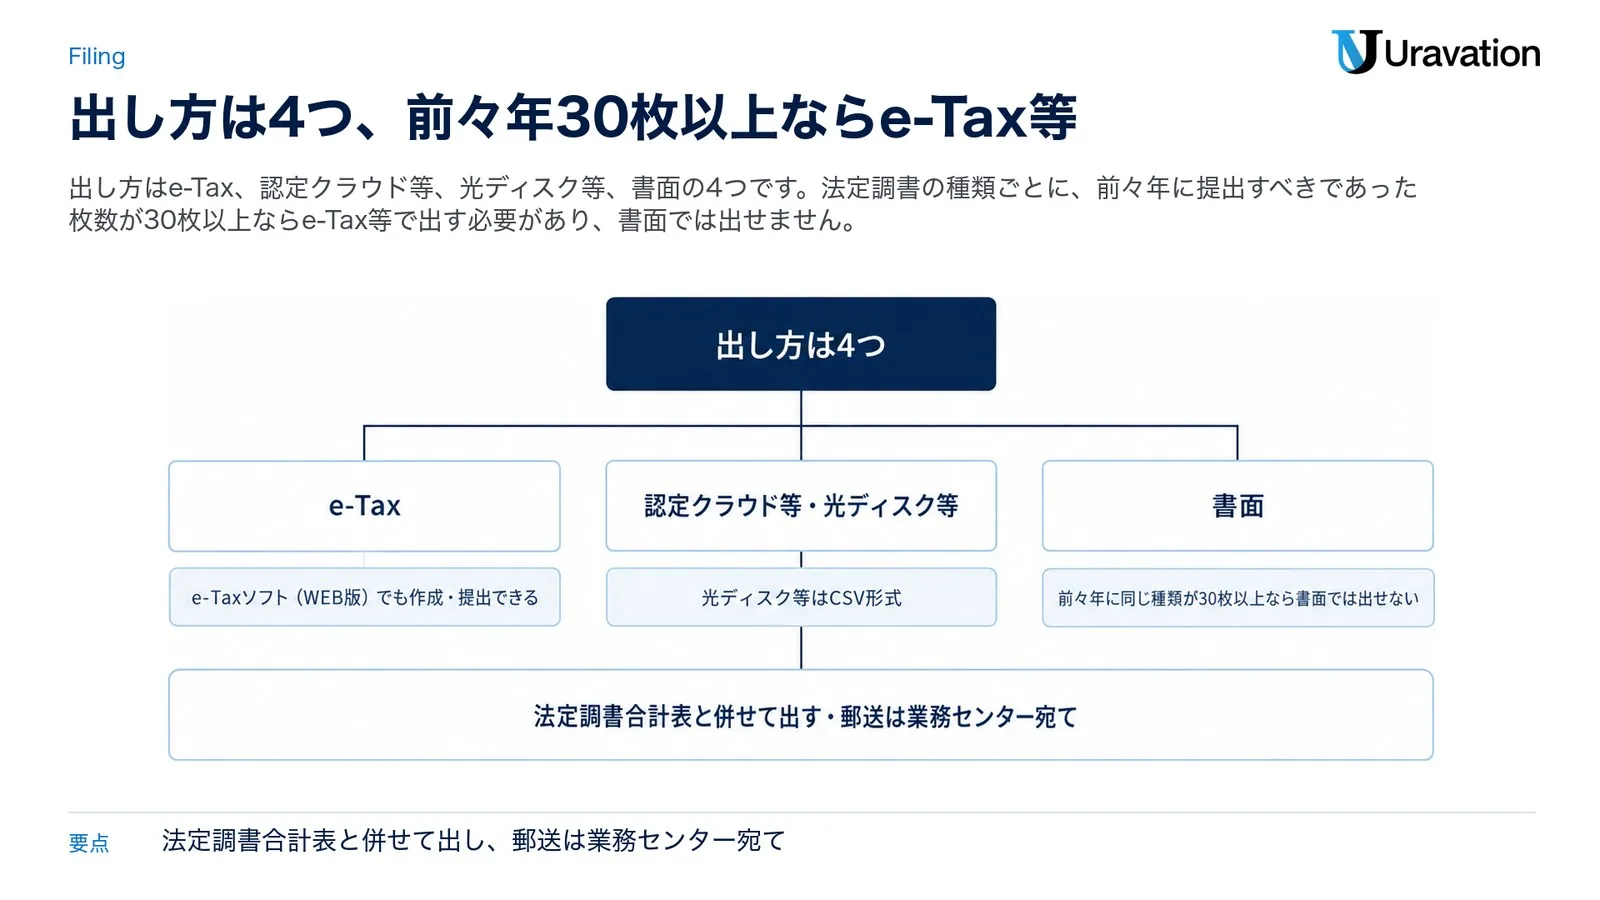
出し方は、e-Tax、認定クラウド等(国税庁長官の認定を受けたクラウドサービス等の提出領域に法定調書のデータを記録し、税務署長にアクセス権限を付与して出す方法)、光ディスク等(CD・DVDなど)、書面の4つです(手引1ページ、タックスアンサーNo.7400)。e-Taxは事前に所轄税務署へ開始届出書を出して利用者識別番号を取得する等の手続が必要で、手引の6種類の法定調書はe-Taxソフト(WEB版)でも作成・提出できます。光ディスク等はCSV形式で作り、拡張子は「.txt」(圧縮する場合は「.zip」)です。
前々年に同じ種類が30枚以上なら書面では出せない
法定調書の種類ごとに、前々年(基準年)に提出すべきであった枚数が30枚以上であれば、e-Tax、認定クラウド等又は光ディスク等で出す必要があり、書面では出せません。令和9年1月以降に出す分から、基準が「100枚以上」から「30枚以上」に引き下げられています(手引2ページ・39ページ)。タックスアンサーNo.7455の例では、令和7年1月に提出すべき報酬の支払調書の枚数が30枚以上だった場合、令和9年1月に出す報酬の支払調書はe-Tax等で出します(e-Taxの案内も同じ説明)。判定は種類ごとなので、報酬の支払調書の義務は報酬の支払調書の枚数で決まります。
法定調書合計表と一緒に、郵送は業務センターへ
支払調書は「給与所得の源泉徴収票等の法定調書合計表」と併せて出します(手引1ページ、No.7431)。合計表の報酬の欄の書き方は令和8年分 法定調書合計表の書き方で扱っています。郵送で出す場合は、複数の税務署の内部事務を集約処理する業務センター宛てに送ります(手引1ページ)。支店等の分を本店等がe-Tax等でまとめて出す本店等一括提出には、支店等が所轄の税務署長に承認申請書を出して承認を受ける必要があります。
報酬から源泉徴収した税額の納付は支払調書とは別の手続で、原則として支払った月の翌月10日までに納付します(No.2795・No.2798。原稿料・講演料は納期の特例の対象外で、税理士等の報酬は、納期の特例の適用を受けていれば、1月から6月までに支払った分は7月10日、7月から12月までに支払った分は翌年1月20日が納付期限です)。納付書の書き方は源泉所得税の納付書の書き方にまとめています。
提出期限は令和9年2月1日(月)|誤り・漏れに気づいた時の出し直し
No.7431は期限を「支払の確定した日の属する年の翌年の1月31日まで」とし、所得税法第225条第1項も同じ期限を定めています。令和8年分は2027年1月31日が日曜日にあたり、国税通則法第10条第2項は、書類の提出の期限が日曜日などに当たる時は「これらの日の翌日をもつてその期限とみなす」と定めています。手引も令和8年分の提出期限を「令和9年2月1日(月)」としています。
誤りに気づいた時は無効分と訂正分を出す
| 手順 | 書面で出す場合(手引第9章) |
|---|---|
| 1. 支払調書(無効分) | 先に出した支払調書と同じ内容のものを作り、「無効区分」欄に「1」 |
| 2. 合計表(無効分) | 無効とした支払調書の支払金額等を書き、「調書の提出区分」欄に「4」(無効) |
| 3. 支払調書(訂正分) | 正しい内容のものを作り、「無効区分」欄に「0」、「摘要」欄に「訂正分」 |
| 4. 合計表(訂正分) | 訂正分の支払調書の支払金額等を書き、「調書の提出区分」欄に「3」(訂正) |
出典:国税庁の手引 第9章 33〜34ページ(参照日: 2026-11-06)。合計表は無効及び訂正箇所のみを書きます(合計表の欄の書き方は令和8年分 法定調書合計表の書き方で扱っています)。e-Taxは無効分・訂正分をそれぞれ合計表と併せて送信し、光ディスク等は誤りがあった調書のデータだけ、無効分(訂正表示「1」)と訂正分(訂正表示「0」)を出します。
未払の税額を見積りで書いた後、実際に徴収した税額が違った時も、この訂正の手順です(手引24ページ)。マイナンバーを書かずに出した後で提供を受けた場合、FAQのQ1-4は原則として再提出としつつ、マイナンバー以外の事項が正しく記載されていれば再提出しなくても差し支えないとしています。
出し漏れは追加分、期限に遅れた時は税務署へ
出し漏れは、支払調書の「無効区分」欄に「0」、「摘要」欄に「追加分」と書き、合計表の「調書の提出区分」欄に「2」(追加)と書いて、追加箇所のみを記載して出します(手引34ページ)。期限を過ぎてから出す時の手順は、手引の第1章・第4章・第9章には書かれていません。所得税法第242条第5号は、第225条第1項の調書を提出期限までに提出せず、又は偽りの記載をして提出した者を「一年以下の拘禁刑又は五十万円以下の罰金」の対象にしています。遅れに気づいたら、所轄の税務署に相談してください。
ほかの支払調書との違い|不動産の支払調書・非居住者の支払調書
手引が扱う6種類の法定調書のうち、支払調書は4種類です。非居住者の支払調書もあわせて、名前と提出範囲だけ並べます。
| 法定調書 | 出す人 | 提出範囲(令和8年分) |
|---|---|---|
| 報酬、料金、契約金及び賞金の支払調書 | 報酬、料金等の支払をする方 | 同一人への1年の合計が5万円超((1)〜(4)は50万円超、競馬の賞金は1回75万円超の支払を受けた方の全額) |
| 不動産の使用料等の支払調書 | 法人(国、都道府県等の公法人や人格のない社団等を含む)と不動産業者である個人(主として建物の賃貸借の代理や仲介を目的とする事業を営んでいる方は除く) | 同一の方への支払金額の合計が15万円を超えるもの。法人に支払うものは賃借料を除く権利金、更新料等のみ |
| 不動産等の譲受けの対価の支払調書 | 同上 | 同一の方への支払金額の合計が100万円を超えるもの |
| 不動産等の売買又は貸付けのあっせん手数料の支払調書 | 同上 | 同一の方への支払金額の合計が15万円を超えるもの |
| 非居住者等に支払われる給与、報酬、年金及び賞金の支払調書 | 非居住者又は外国法人に、国内において行う人的役務の提供の対価として給与・報酬等を払う方 | 年間50万円以下なら提出不要。自動的情報交換を行うことができる国等に住所がある方の分は2枚 |
出典:国税庁の手引 第4〜7章・37ページ、タックスアンサーNo.7441(参照日: 2026-11-06)。
残りの2種類は源泉徴収票です。給与所得の源泉徴収票は、令和9年1月1日以降は給与支払報告書を市区町村に提出すれば税務署に提出したものとみなされ(源泉徴収票のみなし提出の特例)、退職所得の源泉徴収票は、令和8年分以降、すべての居住者に対して支払う退職手当等の分を税務署に提出します(手引2ページ)。書き方は令和8年分 源泉徴収票の書き方、令和8年分 給与支払報告書の書き方、令和8年分 退職所得の源泉徴収票の書き方で扱っています。
【要注意】報酬の支払調書で読み違えやすい4点
1. 源泉徴収をした人の分だけ出せばよい
❌ 源泉徴収税額がある支払先の分だけ作り、源泉徴収をしていない支払先の分は出していない。
⭕ 手引は、源泉徴収の限度額以下のため源泉徴収をしていない報酬、料金等も、提出範囲に該当すれば出すとしています。支払金額の欄の説明でも、控除額以下であるなどのため源泉徴収されなかった報酬、料金等の記載漏れに注意するよう書かれています。
2. 法人に払った報酬は出さなくてよい
❌ 税理士法人に払った顧問料は源泉徴収をしていないので、支払調書も要らない。
⭕ 税理士法人や弁護士法人に支払う報酬は源泉徴収を要しません(No.2798のQ&A)。一方で手引は、法人に支払われる報酬、料金等で源泉徴収の対象とならないものも提出範囲に該当すれば出すとしていて、質疑応答事例も法人に払った測量費用について源泉徴収の要否に関係なく提出が必要と答えています。ただし、出すのは第204条第1項各号の報酬に当たり、提出範囲に入るものだけで、法人に払った支払がすべてこの支払調書の対象になるわけではありません(行政書士への報酬の例は「支払調書を出さなくてよい場合」の表)。
3. 本人に渡す写しにもマイナンバーを書く
❌ 税務署に出した支払調書のコピーを、そのまま支払先に送る。
⭕ 写しを交付する場合は、マイナンバーを記載して交付することはできません(手引、No.7431)。法人番号は任意で記載できます(FAQ Q3-1)。
4. 5万円以下なら何もしなくてよい
❌ 1年の合計が5万円以下の講師には、源泉徴収もしなくてよい。
⭕ 5万円以下で提出範囲に入らないのは支払調書の話です。講演料を払う時は、金額が小さくても支払の際に源泉徴収し、支払った月の翌月10日までに納付します(所得税法第204条第1項、No.2795。給与等の支払者でない個人などは除く、No.2793)。講演料は納期の特例の対象になりません(No.2795)。ほかの報酬は種類で扱いが違い、懸賞応募作品などの入選者への賞金や新聞・雑誌などの投稿欄への投稿の謝金で、一人に1回5万円以下のものは源泉徴収をしなくてもよく(No.2795)、司法書士や外交員などへの報酬は政令で定める金額を控除した残額に税率を掛けます(所得税法第205条第2号)。年の途中で5万円以下でも、年の合計が5万円を超えれば提出範囲です。支払の記録の残し方は手引の第4章に書かれていないので、税理士か税務署に確かめてください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
報酬の支払調書の見本や記入例はどこで見られますか?
手引の第4章(23ページ)に、外交員報酬を例にした見本があります。書面の様式(手書用)と記載要領のPDFは、国税庁の手続のページ「F1-3 報酬、料金、契約金及び賞金の支払調書(同合計表)」にあります。税理士報酬と講演料の書き方は、この記事の想定例の節を見てください。
区分の欄には何と書けばよいですか?
報酬、料金等の名称を書きます。手引の例は、原稿料、印税、さし絵料、翻訳料、通訳料、脚本料、作曲料、講演料、教授料、著作権や工業所有権の使用料、放送謝金、映画・演劇の出演料、弁護士報酬、税理士報酬、社会保険労務士報酬、外交員報酬、ホステス等の報酬、契約金、広告宣伝のための賞金、競馬の賞金、診療報酬です。印税は「書き下ろし初版印税」と「その他の印税」の区分も書きます。
確定申告のとき、報酬の支払調書はどう扱いますか?
報酬の支払調書は、所得税法上、支払者が本人に交付する義務がない書類です(国税庁「法定調書に関するFAQ」Q3-1)。国税庁の確定申告書等作成コーナーのよくある質問(令和7年分)は、手元の支払調書の源泉徴収税額欄に金額が記載されている場合は源泉徴収税額を入力する必要がある、と案内し(源泉徴収された収入とは)、支払調書が2枚ある場合に収入金額と源泉徴収税額をまとめて入力する例も載せています(まとめて入力する方法)。支払調書が届かない時にどの書類で金額を確かめるかは、国税庁の資料では確かめられなかったので、税務署か税理士に確かめてください。
税理士法人に払った報酬も支払調書に書きますか?
源泉徴収は要しませんが(No.2798のQ&A)、手引は、法人に支払われる報酬、料金等で源泉徴収の対象とならないものも、提出範囲に該当すれば支払調書を出すとしています。摘要欄について手引は、法律上源泉徴収を要しない方である場合などにはその旨を記載するとしているので、法人への支払で摘要をどう書くかで迷う時は税務署に確かめてください。
支払先がマイナンバーを教えてくれない時はどうしますか?
国税庁のFAQ(Q1-2)は、記載は法律で定められた義務であることを伝えて提供を求め、それでも受けられない場合は提供を求めた経過等を記録・保存するよう案内しています。記載が無い理由を摘要欄に書く必要はありませんが、記載のない理由を確認される場合があるので、記載できない理由等を別途記録するなど分かるようにしておくようお願いしています(Q1-5)。
従業員のいない個人事業主も報酬の支払調書を出しますか?
所得税法施行規則第84条第1項は、所得税法第204条第2項各号に掲げるものを調書の対象から除いていて、第2項第2号には給与等について所得税を徴収して納付すべき個人以外の個人から支払われる報酬が挙がっています。No.2793は、給与等(青色専従者給与を含む)の支払がある個人は源泉徴収をしなければならないとも注意しています。手引の第4章にはこの場合の書き方が無いので、所轄の税務署か税理士に確かめてください。
報酬の支払調書を出すまでの段取り|集計から提出まで
- 令和8年中に支払が確定した報酬を、支払先ごとに集める。未払の分、源泉徴収の限度額以下のため源泉徴収をしていない分、法人に払った分も入れる。
- 報酬の種類ごとに提出範囲で分ける(年の合計が5万円超・50万円超、競馬の賞金は1回の支払賞金額が75万円超)。消費税等を含めて判定するか、区分されていれば除いて判定するかを決める。
- 出す相手のマイナンバー又は法人番号をそろえる。マイナンバーは番号確認と身元確認をして受け取る。
- 欄を埋める。区分と細目は手引の言葉で書き、未払は上段に内書きし、消費税等を除いた時は摘要に消費税等の額を書く。
- 前々年(令和7年)に提出すべきであった報酬の支払調書が30枚以上ならe-Tax等で出す。書面で出す時は最新の様式を使う。
- 法定調書合計表と一緒に、令和9年2月1日(月)までに所轄の税務署へ出す(郵送は業務センター宛て)。
- 支払先に写しを渡すならマイナンバーを書かない。誤りや漏れに気づいたら、無効分・訂正分・追加分で出し直す。
経理の書類づくりや確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(支払調書の作成や提出の代行はお受けしていません)。支払調書の書き方や税額の判断は、国税庁「税についての相談窓口」で案内されている窓口か、税理士にご相談ください。年末調整の段取り全体は令和8年分 年末調整のやり方にまとめています。
参考・出典
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第1章・第4章・第5〜7章・第9章・参考 35〜39ページ)・訂正について — 国税庁(参照日: 2026-11-06)
- No.7431・No.7400・No.7455・No.7441・No.2793・No.2795・No.2798・No.2798のQ&A — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-06)
- 法人に対して支払った報酬等・行政書士に報酬を支払った場合・弁護士に支払う旅費相当額・司法書士に支払った登録免許税等 — 国税庁 質疑応答事例(令和7年8月1日現在の法令・通達等に基づく、参照日: 2026-11-06)
- 防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和8年5月) — 国税庁(参照日: 2026-11-06)
- F1-3 報酬、料金、契約金及び賞金の支払調書(同合計表)・様式(手書用)・記載要領 — 国税庁(参照日: 2026-11-06)
- 法定調書に関するFAQ(Q1-2・Q1-4・Q1-5・Q1-7・Q3-1・Q3-2) — 国税庁(参照日: 2026-11-06)
- 源泉徴収された収入とは・「収入金額」、「源泉徴収税額」をまとめて入力する方法 — 国税庁 確定申告書等作成コーナー(令和7年分、参照日: 2026-11-06)
- 法定調書のe-Tax等による提出義務化の概要について — e-Tax(参照日: 2026-11-06)
- 所得税法(第174条・第204条・第205条・第225条・第242条)・所得税法施行規則(第84条)・国税通則法(第10条)・租税特別措置法(第41条の20) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-06)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月6日時点の法令(e-Gov法令検索)と国税庁の公表資料に基づく参考情報です。法令、様式、手引の記載は変わる場合があります。個別の支払が報酬の支払調書の対象になるか、区分・細目や税額の書き方、提出の方法で迷う場合は、所轄の税務署か税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。