年末調整を終え、会計ソフトから源泉徴収票を出力した経理担当者が、法定調書合計表の「1 給与」欄で手を止めます。市区町村へ給与支払報告書を出すのに、税務署にも源泉徴収票と合計表を出すのか――令和8年分は、ここが前年までと違います。2026年10月24日時点の答えは、市区町村へ給与支払報告書を提出してみなし提出となり、給与所得の源泉徴収票を税務署へ実提出せず、給与以外の5種類も提出しないなら、法定調書合計表は不要です。
先に、自社がどのケースかを確認してください。
| 令和8年分の提出状況 | 合計表 | 「1 給与」欄 |
|---|---|---|
| 給与支払報告書を市区町村へ提出し、給与所得の源泉徴収票も給与以外の5種類も税務署へ実提出しない | 提出不要 | 合計表自体を出しません |
| 給与支払報告書を市区町村へ提出し、退職所得や報酬など他の5種類のどれかを税務署へ提出する | 提出必要 | 記載不要 |
| 給与所得の源泉徴収票を税務署へ実際に提出する | 提出必要 | 記載必要 |
この扱いは、国税庁の源泉徴収票のみなし提出の特例に関するQ&A問8と、令和8年分の手引 第8章で確認できます。受給者本人へ渡す源泉徴収票は、これまでどおり作成・交付が必要です。
提出が必要な法定調書は、公式の表現では「令和9年2月1日(月)までに所轄税務署に提出」します。年末調整の計算、源泉徴収票の作成、翌年1月の納付までの流れは、既刊の令和8年分 年末調整のやり方|会社の6手順と書類に分けています。ここでは、年末調整後に行う法定調書合計表の判定と記載に絞ります。
まず判定するのは「税務署へ何を出すか」
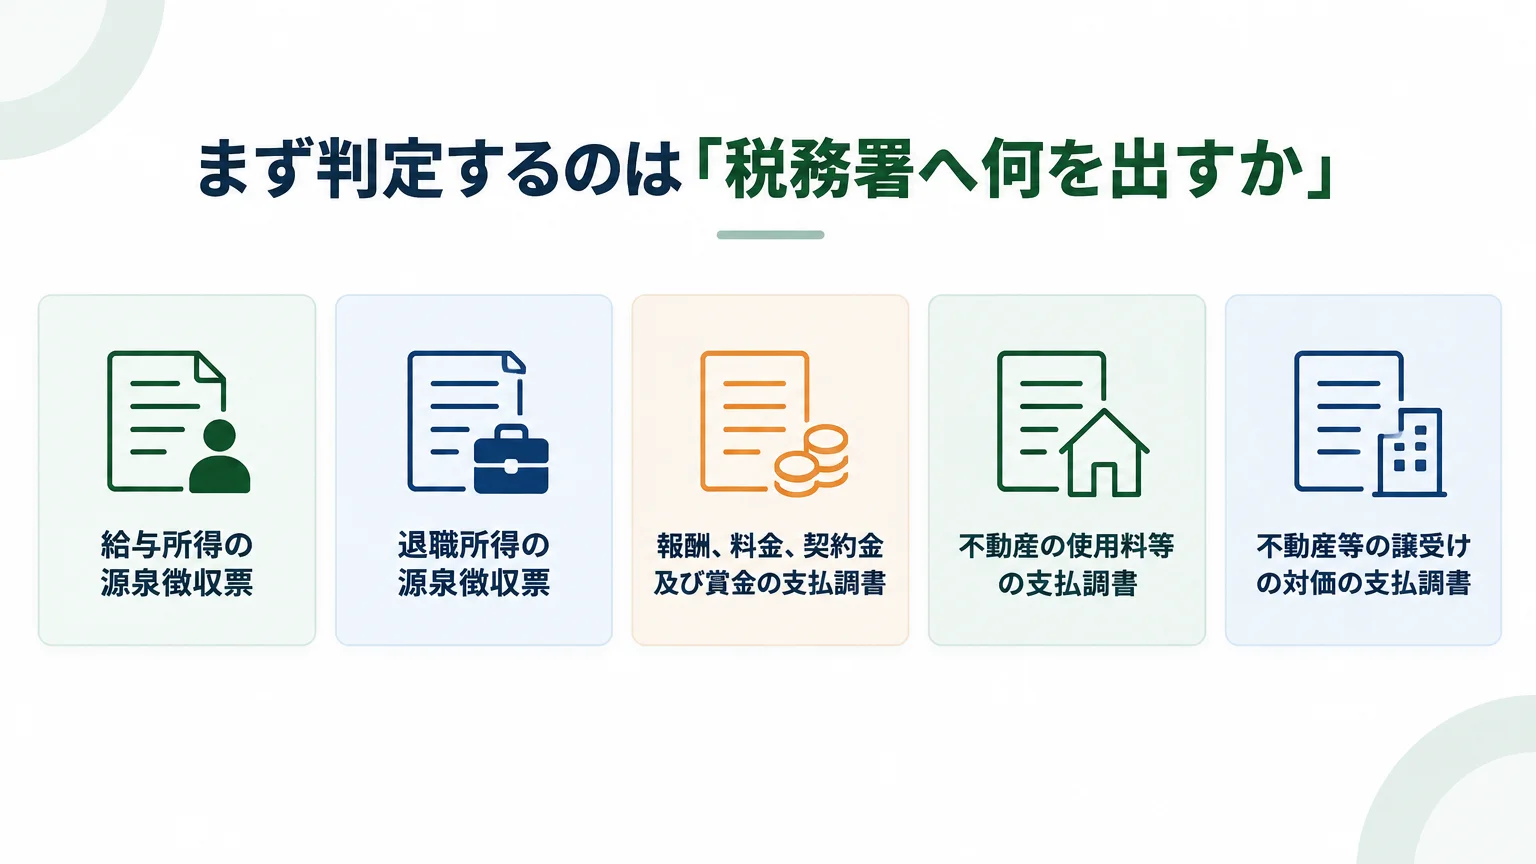
法定調書合計表は、それだけを単独で提出する書類ではありません。税務署へ法定調書を提出するときに、提出する調書の人員・件数・支払金額などをまとめて添える表です。対象となる兼用様式は次の6種類です。
| 番号 | 法定調書の種類 | 令和8年分で見るポイント |
|---|---|---|
| 1 | 給与所得の源泉徴収票 | 給与支払報告書を市区町村へ提出してみなし提出を使うなら、税務署提出分はなくなります |
| 2 | 退職所得の源泉徴収票 | 令和8年分から、すべての居住者に対する退職手当等が税務署への提出対象です |
| 3 | 報酬、料金、契約金及び賞金の支払調書 | 支払先と報酬区分ごとの金額基準を判定します |
| 4 | 不動産の使用料等の支払調書 | 使用料等の総額と、実際に提出する分を分けます |
| 5 | 不動産等の譲受けの対価の支払調書 | 譲受け対価の総額と提出分を分け、補償金があれば摘要も確認します |
| 6 | 不動産等の売買又は貸付けのあっせん手数料の支払調書 | あっせん手数料の総額と提出分を分けます |
よくある誤解は、「給与の源泉徴収票を税務署へ出さなくなったから、すべての会社で合計表もなくなる」というものです。なくなるのは、給与支払報告書によるみなし提出を使い、かつ2〜6の法定調書を1種類も税務署へ出さないケースです。たとえば税理士への報酬の支払調書や退職所得の源泉徴収票を出す会社は、合計表を引き続き提出します。
令和8年分の基本データを一枚で確認
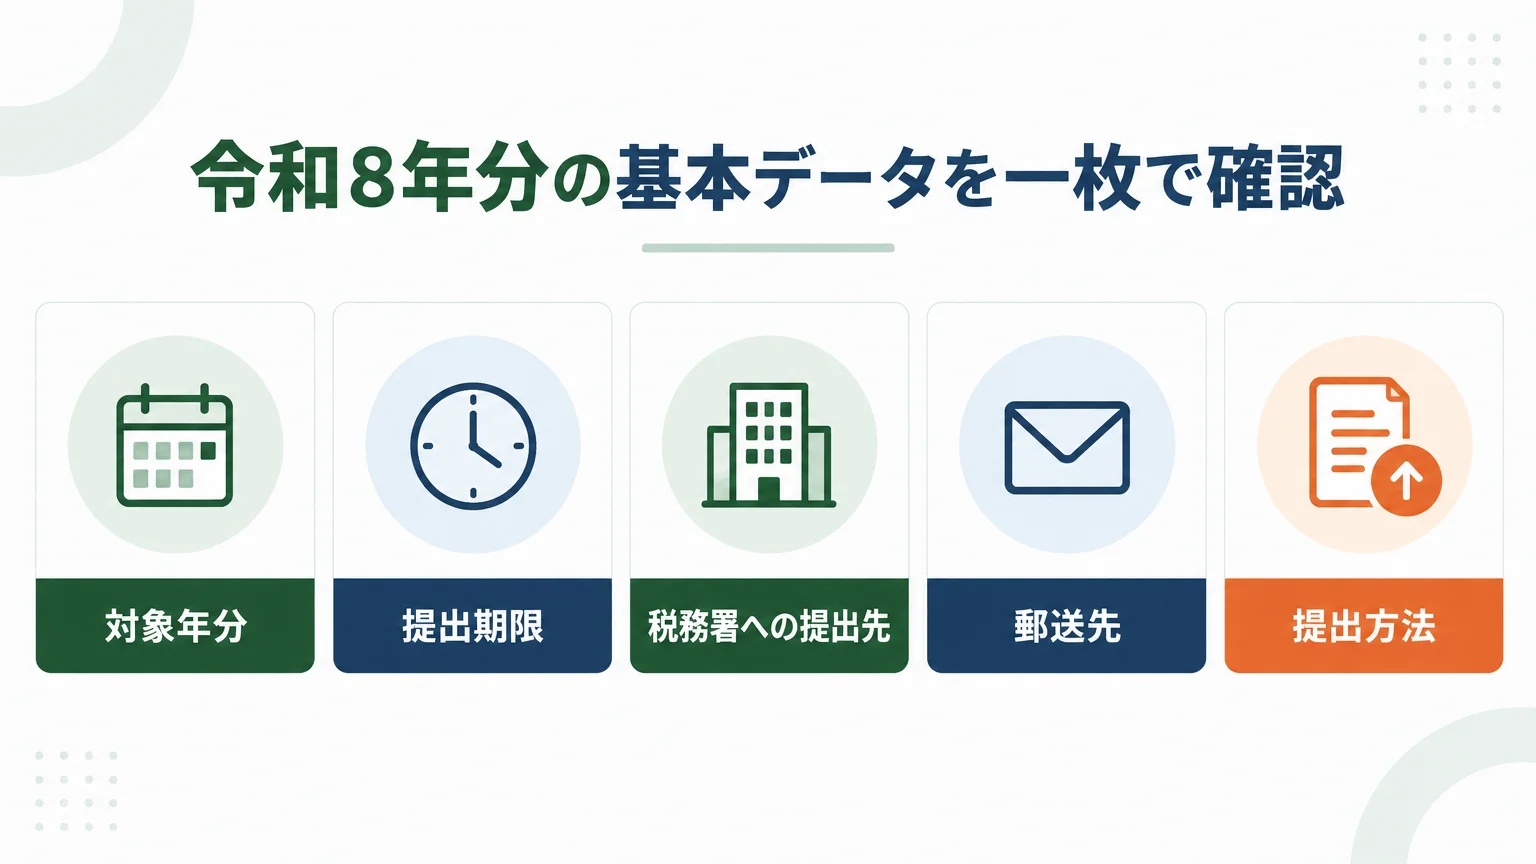
| 対象年分 | 令和8年分 |
|---|---|
| 提出期限 | 令和9年2月1日(月)まで |
| 税務署への提出先 | 支払事務を取り扱う事務所・事業所等の所在地を所轄する税務署 |
| 郵送先 | 書面で郵送する場合は、所轄税務署に対応する業務センター |
| 提出方法 | e-Tax、認定クラウド等、光ディスク等、書面 |
| 電子提出義務 | 令和7年中に提出すべきだった枚数が30枚以上かを、法定調書の種類ごとに判定 |
| 書面様式 | 国税システム更改後の最新様式を国税庁サイトから取得 |
| 確認した公式資料 | 2026年9月18日掲載の訂正版「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」 |
期限と提出方法は、手引 第1章「法定調書の提出期限等について」で確認できます。一般的な期限案内だけで判断せず、令和8年分に特定した手引の「令和9年2月1日(月)」を使ってください。給与支払報告書の提出先は市区町村です。退職所得の特別徴収票も本来の提出先は市区町村ですが、令和8年分はeLTAXによる提出方法が整備されるまで当面、提出不要です。税務署向けの書類と混同しないでください。
書面の郵送先は、所轄税務署に対応する業務センターです
令和8年7月10日から、すべての税務署が内部事務のセンター化の対象署となりました。法定調書を含む書面を郵送する場合は、所轄税務署に対応する業務センターへ送ります。所轄税務署の窓口や時間外収受箱へ持参することはできますが、業務センターへ直接持ち込むことはできません。前年の封筒や住所録を流用せず、国税庁の税務署の内部事務のセンター化についてから、各国税局の現行送付先を提出時に確認してください。
みなし提出で不要になるもの、残るもの
令和9年1月1日以後に提出すべき令和8年分以後の給与所得の源泉徴収票は、必要事項を記載した給与支払報告書を市区町村へ提出すると、税務署へ提出したものとみなされます。提出方法はeLTAX、光ディスク等、書面のいずれでも対象です。通常どおり給与支払報告書を作成すれば、源泉徴収票に必要な一定事項は含まれます。
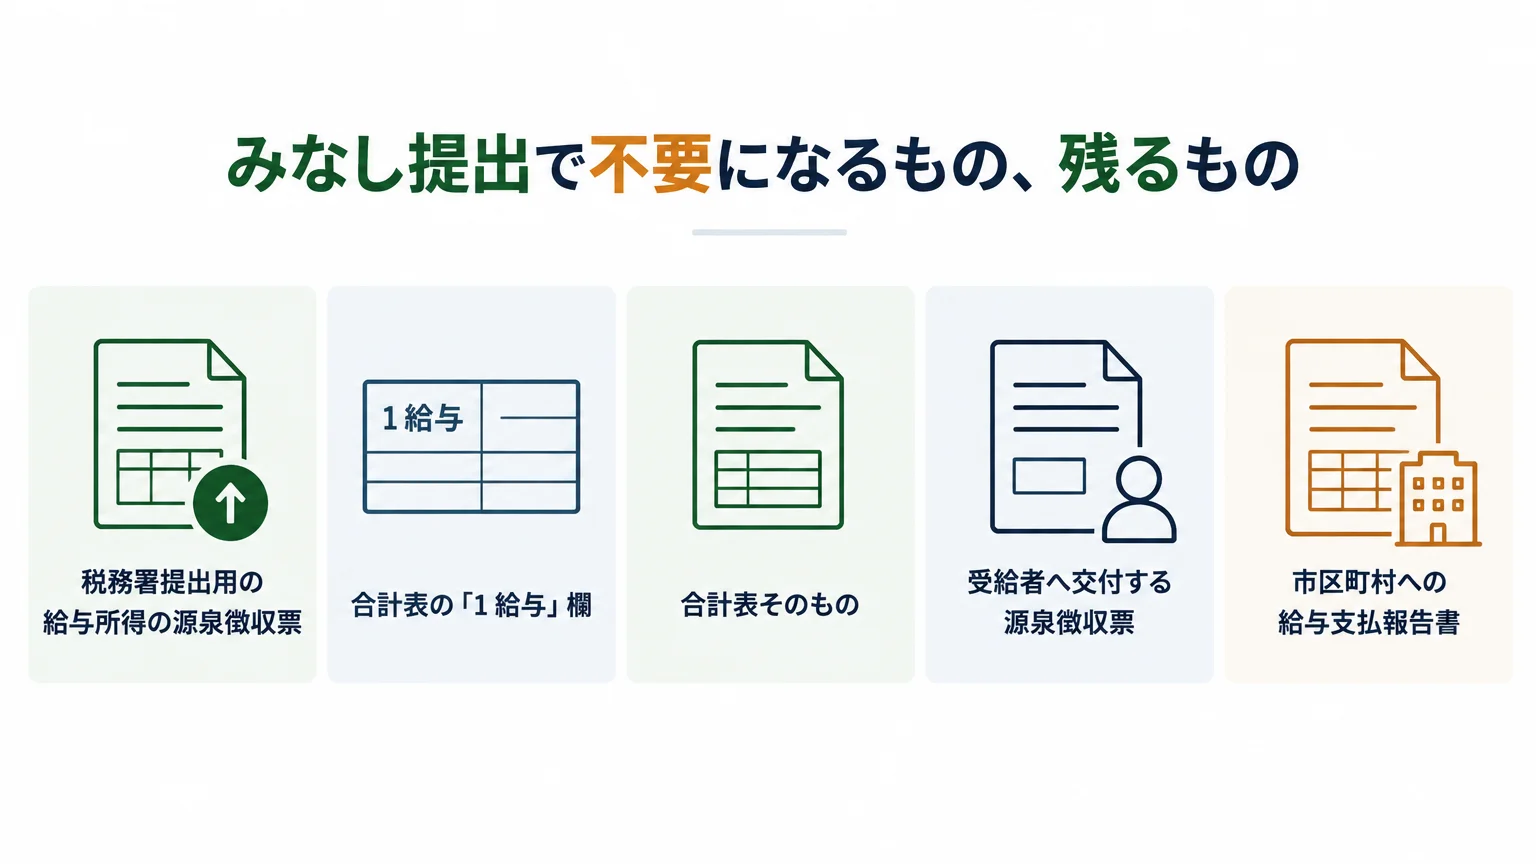
- 税務署提出用の給与所得の源泉徴収票:みなし提出が成立すれば、別途の作成・提出は不要です。
- 合計表の「1 給与」欄:税務署へ給与所得の源泉徴収票を出さないなら、記載しません。
- 合計表そのもの:給与以外の5種類も税務署へ出さないなら、提出しません。
- 受給者へ交付する源泉徴収票:全受給者に対する作成・交付が引き続き必要です。
- 市区町村への給与支払報告書:税務署へ源泉徴収票を出しても、提出済みとはみなされません。
つまり、特例は「市区町村への給与支払報告書から、税務署への源泉徴収票へ」という一方向です。逆方向ではありません。詳しい条件は、国税庁の源泉徴収票のみなし提出の特例 特設ページと、同Q&Aの問3・問4・問6・問8を確認してください。
上段は年分・提出区分・媒体を先に埋める
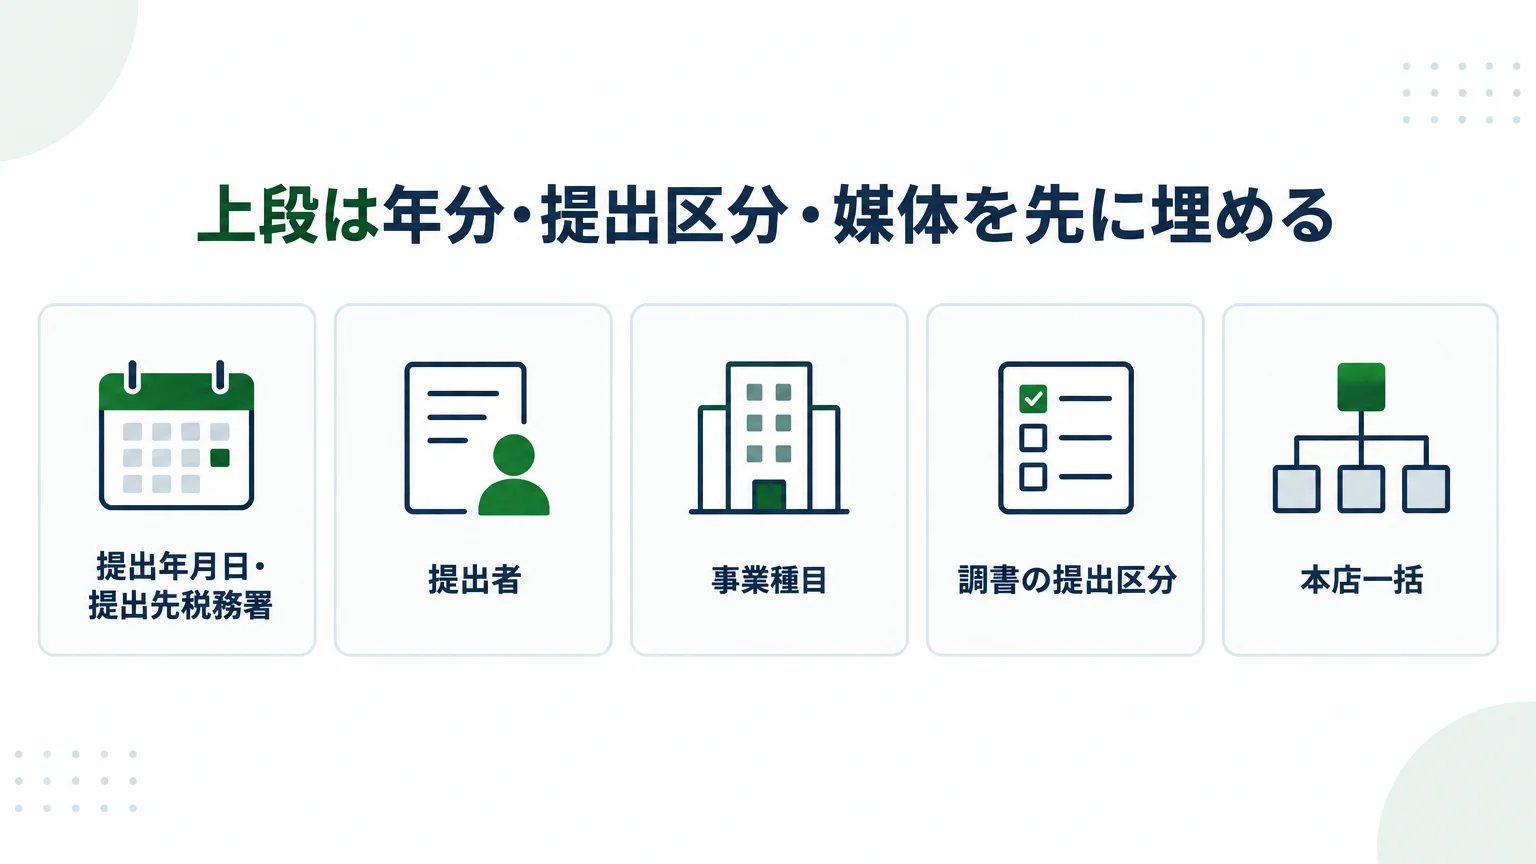
最新の合計表を開いたら、6つの集計欄へ進む前に上段を埋めます。記載例にない欄を推測で埋めず、令和8年分 法定調書合計表の記載要領と照合してください。
| 欄 | 令和8年分の書き方 |
|---|---|
| 年分 | 提出する法定調書の年分である「令和8年分」を記載します |
| 提出年月日・提出先税務署 | 実際の提出日と、所轄税務署名を記載します |
| 提出者 | 個人番号または法人番号、氏名・名称、フリガナ、住所・所在地、電話番号、代表者氏名を記載します |
| 事業種目 | 自社の事業種目を記載します |
| 調書の提出区分 | 新規は1、追加は2、訂正は3、無効は4です |
| 本店一括 | 本店等一括提出をする場合は1、しない場合は2です |
| 提出媒体 | 6種類ごとに、電子14、FD15、MO16、CD17、DVD18、書面30、その他99のコードを記載します |
| 作成担当者 | 担当者の氏名等を記載します。作成税理士がいる場合の税理士番号は任意です |
みなし提出で給与所得の源泉徴収票を税務署へ出さない場合は、「1 給与」の提出媒体も記載不要です。税務署整理欄は空欄にします。手書きでは黒のボールペンを使い、枠からはみ出さず、金額欄に「¥」や「円」を書きません。「同上」「〃」も使わず、各欄を正確に記載します。
「1 給与所得の源泉徴収票合計表」の書き方
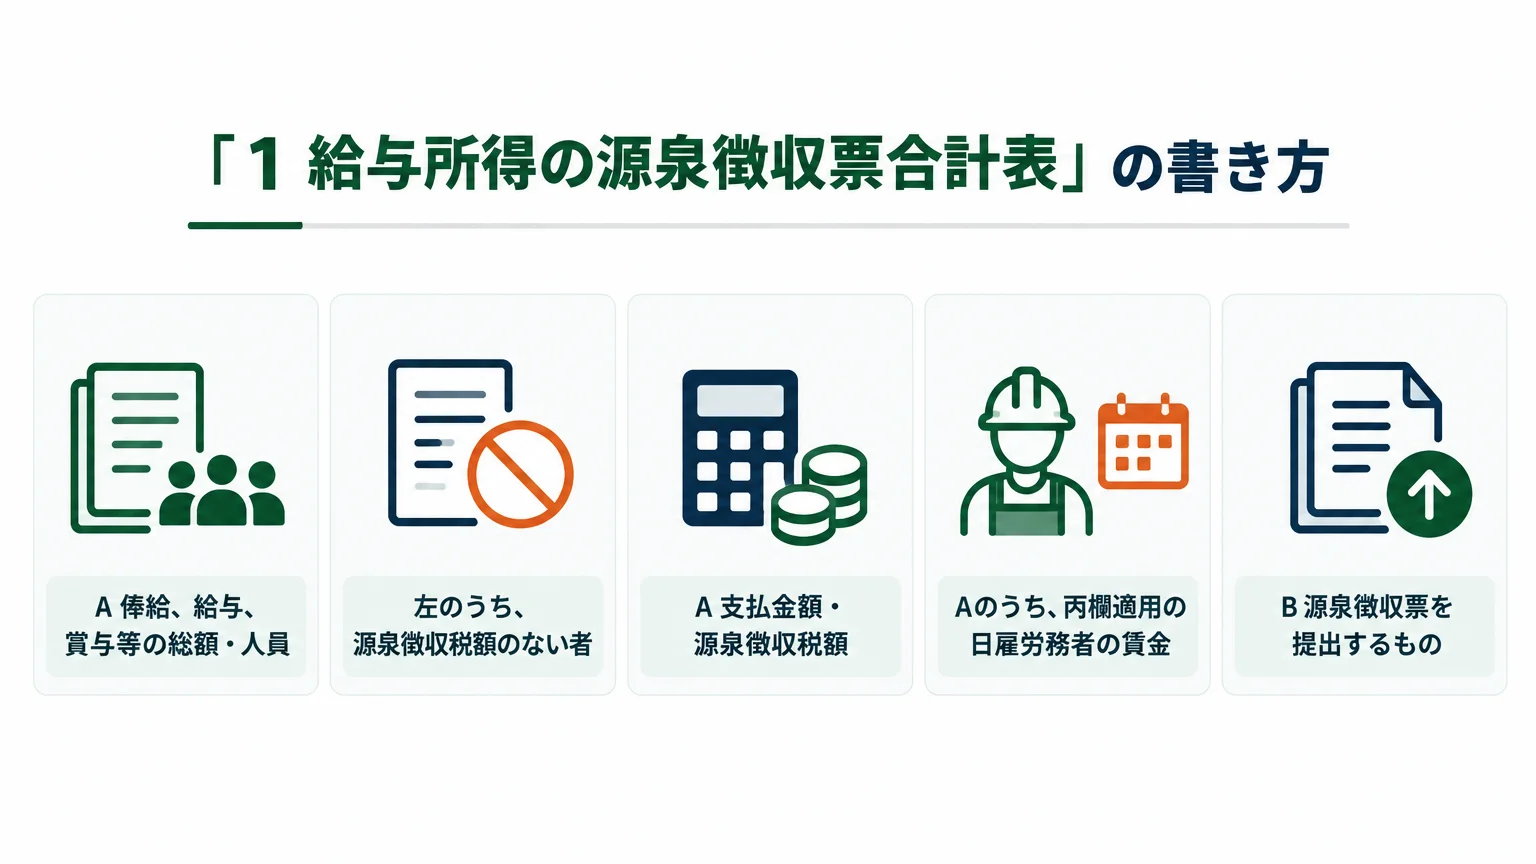
この欄を書くのは、給与所得の源泉徴収票を税務署へ実際に提出する場合です。みなし提出により税務署提出分がない会社は、この欄を空けます。書く場合は、A欄とB欄の集計範囲を混同しないことが大切です。
| 欄 | 記載する内容 | 間違いやすい点 |
|---|---|---|
| A 俸給、給与、賞与等の総額・人員 | 給与等の支払を受けた方の実人員 | 丙欄適用の日雇労務者は含めません。納付書に記載した月ごとの人員を足し上げる欄でもありません |
| 左のうち、源泉徴収税額のない者 | 源泉徴収票の源泉徴収税額が0円の方の人数 | 支払金額が0円の人数ではありません |
| A 支払金額・源泉徴収税額 | 自社で支払が確定した給与等と、自社分の源泉徴収税額 | 中途入社者の前職給与と前職で徴収された税額は含めません |
| Aのうち、丙欄適用の日雇労務者の賃金 | 日額表の丙欄を適用した賃金の状況 | Aの通常の人員欄とは別です |
| B 源泉徴収票を提出するもの | 税務署へ実際に提出する源泉徴収票の人員・支払金額・源泉徴収税額の合計 | 中途入社者の前職給与と前職の源泉徴収税額も含めます |
| 災害減免法により徴収猶予したもの | 該当者の人員と猶予税額 | 該当があるときだけ所定欄へ記載します |
国税庁の詳細な記載要領は、A欄を提出省略限度額以下の方も含むすべての給与等で集計する方法を示しています。一方、手引第8章には、実際に提出する源泉徴収票だけを記載しても差し支えないという注記があります。どちらの集計範囲を使ったかが人員・支払金額・源泉徴収税額で食い違わないようにし、判断に迷うときは所轄税務署または税理士に確認してください。
源泉徴収票を作る前段の年末調整をここで重ねて説明すると確認箇所が散らばります。扶養控除等申告書から源泉徴収票までの手順は、前掲の令和8年分の年末調整ガイドで確認できます。源泉徴収票を確定する前の個別書類は、令和8年分の基礎控除申告書の書き方も参照してください。
給与以外の5欄は「総額」と「提出分」を分ける
2 退職所得の源泉徴収票合計表
令和8年分から提出省略範囲を定める規定が廃止され、すべての居住者に対して支払う退職手当等に係る退職所得の源泉徴収票を税務署へ提出します。そのため、A「退職手当等の総額」とB「Aのうち、源泉徴収票を提出するもの」の両方に、対象となる全受給者の人員・支払金額・源泉徴収税額を記載します。なお、退職所得の特別徴収票は、eLTAXによる提出方法が整備されるまで当面、市区町村への提出が不要です。税務署へ出す源泉徴収票と、市区町村へ出す特別徴収票を混同しないでください。
退職所得の源泉徴収票そのものの番号欄、区分、受給者ごとの記載は、令和8年分 退職所得の源泉徴収票の書き方に分けています。合計表へ転記する前に、個票の対象者漏れがないかを確認してください。
3 報酬、料金、契約金及び賞金の支払調書合計表
Aの各区分には、人員を「個人」と「個人以外」に分け、支払金額と源泉徴収税額も記載します。原稿料・講演料、弁護士・税理士等、診療報酬、職業野球選手・騎手・外交員等、芸能出演等、ホステス等、契約金、賞金の8区分ごとに集計してください。A計の「実」は、同じ人を区分ごとに重複して数えず、実人員を記載する欄です。Bには、実際に支払調書を提出するものの人員・支払金額・源泉徴収税額の合計を記載します。
4 不動産の使用料等の支払調書合計表
Aには支払が確定した不動産の使用料等の支払先人員と総額、Bには実際に支払調書を提出する人員と支払金額を記載します。手引第8章は、実際に提出する支払調書だけを記載しても差し支えないとも示しているため、集計方法を社内で統一しておきます。
5 不動産等の譲受けの対価の支払調書合計表
Aには支払が確定した譲受け対価の総額、Bには支払調書を提出するものを記載します。資産の移転に伴う補償金がある場合は総額に含め、補償金額を摘要欄へ記載します。支払先ごとの個票と合計表で、補償金の扱いがずれていないかを見ます。
6 不動産等の売買又は貸付けのあっせん手数料の支払調書合計表
Aには支払が確定したあっせん手数料の総額、Bには支払調書を提出するものを記載します。不動産の使用料等または譲受け対価の支払調書に、あっせんをした者と手数料を記載したため、この支払調書を省略した場合は、省略した支払先の人員と支払金額の合計を摘要欄へ記載します。
報酬・料金等は「超える」の境界を間違えない
合計表の3欄へ進む前に、支払調書を出す相手を判定します。令和8年分の手引 第4章が示す提出範囲は次のとおりです。境界額と同額を含む基準ではなく、公式文言は「超える」です。
| 報酬・料金等の区分 | 令和8年分の提出範囲 |
|---|---|
| 外交員、集金人、電力量計の検針人、プロボクサーの報酬・料金 | 同一人への年中支払合計が50万円を超えるもの |
| バー・キャバレー等のホステス、バンケットホステス、コンパニオン等の報酬・料金 | 同一人への年中支払合計が50万円を超えるもの |
| 広告宣伝のための賞金 | 同一人への年中支払合計が50万円を超えるもの |
| 医療情報基盤・診療報酬審査支払機構が支払う診療報酬 | 同一人への年中支払合計が50万円を超えるもの。ただし、国立・公立病院その他の公共法人等への支払は提出不要 |
| 馬主が受ける競馬の賞金 | 1回の支払賞金額が75万円を超える支払を受けた方について、その年中のすべての支払金額 |
| プロ野球選手などの報酬・契約金 | 同一人への年中支払合計が5万円を超えるもの |
| 上記以外の報酬・料金等 | 同一人への年中支払合計が5万円を超えるもの |
税理士、弁護士、原稿料、講演料など、自社でよく発生する支払だけを抜き出して判定表を作ると漏れを減らせます。ただし、個別の支払がどの区分に入るか、どの金額を判定に使うかは契約や請求内容によって変わり得ます。具体的な税務判断は、支払資料を示して所轄税務署または税理士へ確認してください。
30枚基準は令和7年・種類ごとに判定
令和9年1月1日以後に提出すべき法定調書は、電子提出義務の基準が100枚以上から30枚以上へ下がります。令和8年分を令和9年に出す今回の判定では、令和7年中に提出すべきだった枚数を使います。
| 判定項目 | 正しい見方 | 誤った見方 |
|---|---|---|
| 基準年 | 令和7年中に提出すべきだった枚数 | 令和8年中の支払人数や、令和9年に今回出す枚数 |
| 集計単位 | 給与、退職、報酬など法定調書の種類ごと | 6種類をすべて合算 |
| 基準 | 同じ種類が30枚以上 | 会社全体で30枚以上 |
| 義務がある場合 | e-Tax、認定クラウド等、光ディスク等のいずれか | 書面でも選べる |
たとえば令和7年中に提出すべきだった報酬・料金等の支払調書が30枚以上なら、令和9年に提出する同じ種類はe-Tax等で提出し、書面は選べません。給与10枚、退職10枚、報酬10枚で合計30枚という数え方はしません。
給与についても注意が必要です。令和7年中に提出すべきだった給与所得の源泉徴収票が30枚以上なら、令和9年に給与支払報告書を市区町村へ出す場合もeLTAX等による提出が必要です。根拠は、手引39ページの令和9年1月からの提出方法と30枚基準と、みなし提出Q&A問9にあります。
書面から切り替える会社が先に用意するもの
- 令和7年中に提出すべきだった枚数を、法定調書の種類別に集計する
- 30枚以上となった種類を特定し、書面提出の対象から外す
- e-Taxを使う場合は、開始届出と利用者識別番号の取得状況を確認する
- 認定クラウド等を使う場合は、利用契約と利用開始の届出を確認する
- 光ディスク等を使う場合は、国税庁が示すCSV仕様と媒体の扱いを確認する
- 給与支払報告書が電子提出義務の対象なら、eLTAX側の利用環境も確認する
30枚に届かなければ電子提出が禁止されるわけではありません。義務がない会社もe-Tax等を選べます。逆に義務対象となった種類は、他の種類が29枚以下でも、その種類だけは書面へ戻せません。
書面提出は国税システム更改後の最新様式で
国税庁は令和8年9月24日に国税システムを更改し、一部の法定調書を含む書面様式を変更しました。前年のPDF、社内に残った用紙、古い会計ソフトから出した帳票をそのまま使わず、国税システムの更改についてと、法定調書の最新様式・記載要領を提出時に開き直してください。
令和8年分の手引自体も、2026年9月18日に訂正版が掲載されています。保存済みの古い手引ではなく、令和8年分の手引の公式ページから現行PDFを取得するのが安全です。合計表を手書きする場合は、国税庁のF1-1様式ページにある令和8年分の手書用合計表と記載要領を対で保存すると、様式と説明の年分がずれません。
訂正と追加は提出区分を分ける
提出後に誤りを見つけたときと、提出漏れを見つけたときでは処理が異なります。上から二重線を引いて合計表だけを送り直すのではありません。一般の法定調書については、手引 第9章「法定調書の訂正・追加について」に従います。
書面で訂正する場合
- 先に提出した法定調書と同じ内容で「無効分」を作り、無効区分に1を記載します。
- 無効にする法定調書の金額等だけを載せた合計表を作り、提出区分に4を記載します。
- 正しい内容で「訂正分」を作り、無効区分に0、摘要に「訂正分」と記載します。
- 訂正する法定調書の金額等だけを載せた合計表を作り、提出区分に3を記載します。
追加提出する場合
追加する法定調書は無効区分に0、摘要に「追加分」と記載します。合計表は追加分だけを集計し、提出区分に2を記載します。すでに出した全件を再集計して送るのではありません。
みなし提出になった給与支払報告書を直す場合
市区町村へ出した給与支払報告書の訂正は、一般の法定調書の訂正と分けて考えます。eLTAXなら提出区分を「訂正」として再提出し、光ディスク等または書面は提出先の市区町村へ方法を確認します。正しい給与支払報告書を市区町村へ提出すれば、訂正後の源泉徴収票も税務署へ提出したものとみなされるため、税務署へ無効分・訂正分を別途出す必要はありません。
提出前は7つの順番で照合する
- 6種類を棚卸しする:給与、退職、報酬、不動産3種類について、令和8年中の支払台帳と契約を確認します。
- 給与のみなし提出を判定する:給与支払報告書を市区町村へ出すか、受給者交付用の源泉徴収票を全員分用意したかを確認します。
- 合計表の要否を決める:税務署へ2〜6のどれかを出すなら合計表を作り、出さない給与欄は空けます。
- 30枚基準を種類別に見る:令和7年中に提出すべきだった枚数で、電子提出義務を決めます。
- 最新様式と提出媒体を決める:書面なら国税庁の現行様式、電子ならe-Tax等の利用環境を使います。
- 個票と合計表を照合する:人員・件数・支払金額・源泉徴収税額を種類ごとに突き合わせます。
- 提出先と期限を確認する:税務署、市区町村、郵送先の業務センターを混同せず、令和9年2月1日(月)までに必要な提出を終えます。
この順番なら、「合計表を書き始めてから、そもそも提出不要と分かる」「紙で作った後に30枚基準へ該当すると気付く」という手戻りを避けやすくなります。
令和8年分で起きやすい5つの取り違え
給与支払報告書を出すのに「1 給与」欄も埋める
❌ 市区町村へ給与支払報告書を提出し、税務署へ給与所得の源泉徴収票を出さないのに、給与の総額を合計表へ記載する。
⭕ みなし提出を使うなら「1 給与」欄は記載せず、他の5種類のうち実際に税務署へ出すものだけを合計表へ記載します。
受給者へ渡す源泉徴収票まで作らない
❌ 「税務署提出が不要」を、受給者交付用も不要という意味に読み替える。
⭕ 受給者本人への源泉徴収票は、引き続き全受給者分を作成・交付します。
税務署へ源泉徴収票を出せば、市区町村分も済むと考える
❌ 税務署へ出した源泉徴収票から、市区町村への給与支払報告書も提出済みになると考える。
⭕ みなし提出は逆方向には働きません。給与支払報告書は別途、市区町村へ提出します。
6種類を足して30枚になったら電子提出だと考える
❌ 給与10枚、退職10枚、報酬10枚を合算して30枚と判定する。
⭕ 令和7年中に提出すべきだった枚数を、法定調書の種類ごとに判定します。
前年の用紙と期限をそのまま使う
❌ 以前保存した合計表を印刷し、前年と同じ期限だと考えて処理する。
⭕ 国税システム更改後の最新様式を使い、令和8年分の期限は「令和9年2月1日(月)」で管理します。
よくある質問
給与の源泉徴収票しか扱わない会社は、合計表を出さなくてよいですか?
給与支払報告書を市区町村へ提出して給与所得の源泉徴収票がみなし提出となり、給与以外の5種類も税務署へ提出しないなら、合計表は不要です。退職所得、報酬、不動産関係のどれかを税務署へ出すなら、合計表が必要です。
みなし提出なら、給与の源泉徴収票は全員分作らなくてよいですか?
いいえ。不要になるのは税務署提出用の作成・提出です。受給者本人へ交付する源泉徴収票は、従来どおり全受給者分を作成・交付します。
使わない欄には0円や「該当なし」と書きますか?
第8章は、みなし提出で給与所得の源泉徴収票を税務署へ出さない場合、「1 給与」欄の記載は不要としています。様式や記載例にない言葉を推測で書き足さず、実際に提出する法定調書の欄を記載してください。個別事情がある場合は所轄税務署へ確認します。
合計表の整理番号は自社で書きますか?
現行様式の税務署整理欄は記載しません。上段の提出者情報、提出区分、提出媒体など、自社が記載する欄と混同しないでください。
法定調書の種類ごとに、e-Taxと書面を分けられますか?
分けることはできます。その場合、e-Taxで出す分の合計表には電子提出分だけ、書面の合計表には書面提出分だけを入力します。同じ種類を複数回に分ける場合の提出区分とは扱いが異なるため、e-Taxの法定調書FAQに沿って作成してください。30枚基準で電子提出義務がある種類は書面にできません。
30枚は今回提出する令和8年分の枚数ですか?
違います。令和9年に提出する今回分は、基準年である令和7年中に提出すべきだった枚数で判定します。しかも法定調書の種類ごとです。
提出後に1枚漏れていたら、合計表を全件分作り直しますか?
追加分の法定調書と、追加分だけを記載した合計表を作り、合計表の提出区分を2にします。既提出分を含む全件を新規として送り直しません。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 — 国税庁(参照日:2026年10月24日)
- 第1章 法定調書の提出期限等について — 国税庁(参照日:2026年10月24日)
- 第8章 給与所得の源泉徴収票等の法定調書合計表の書き方 — 国税庁(参照日:2026年10月24日)
- 令和8年分 法定調書合計表の記載要領 — 国税庁(参照日:2026年10月24日)
- 源泉徴収票のみなし提出の特例に関するQ&A — 国税庁(令和8年4月、参照日:2026年10月24日)
- 第4章 報酬、料金、契約金及び賞金の支払調書 — 国税庁(参照日:2026年10月24日)
- 令和9年1月からの提出方法と30枚基準 — 国税庁(参照日:2026年10月24日)
- 第9章 法定調書の訂正・追加について — 国税庁(参照日:2026年10月24日)
最後に確認すべきこと
令和8年分の法定調書合計表は、前年の用紙へ数字を移すだけでは終わりません。最初に、給与支払報告書によるみなし提出を使うか、給与以外の5種類を税務署へ出すかを判定します。次に、令和7年中に提出すべきだった枚数を種類ごとに数え、30枚以上の種類を電子提出へ切り替えます。
- 必要な会社の提出期限は、令和9年2月1日(月)です。
- 給与支払報告書を市区町村へ提出してみなし提出となり、給与所得の源泉徴収票を税務署へ実提出せず、他の5種類も出さないなら合計表は不要です。
- 他の5種類のどれかを出すなら合計表は必要ですが、税務署へ出さない「1 給与」欄は記載しません。
- 退職所得の源泉徴収票は、令和8年分からすべての居住者に対する退職手当等が税務署提出の対象です。
- 30枚基準は全種類の合算ではなく、令和7年・種類ごとの判定です。
- 書面では国税システム更改後の最新様式を使い、所轄税務署に対応する業務センターを確認します。
税務上の提出義務や個別の支払区分は、契約・支払状況によって判断が変わることがあります。迷う箇所は所轄税務署または税理士へ確認してください。株式会社Uravationへのお問い合わせは、法定調書の作成・提出代行ではなく、社内業務のデジタル化やAI導入計画に関する相談窓口です。
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事は2026年10月24日時点で国税庁が公表している令和8年分の資料に基づく一般的な情報です。税務判断、書類作成、提出手続を個別に代行するものではありません。制度・様式・提出先は更新される場合があるため、提出時には国税庁の最新資料を確認し、必要に応じて所轄税務署または税理士へご相談ください。