2026年11月2日時点で、特定親族特別控除申告書は、特定親族特別控除を受けたい社員が、年末調整の時に勤め先へ出す書類です。対象になる親族(特定親族)は、社員と生計を一にする年齢19歳以上23歳未満(その年12月31日の現況)の親族で、合計所得金額が62万円超123万円以下(給与だけなら給与の収入金額が136万円超197万円以下)の人です。配偶者や、青色事業専従者として給与の支払を受ける人・白色事業専従者は除かれます。出す期限は、その年最後に給与の支払を受ける日の前日までで、国税庁の様式は基礎控除申告書などと1枚にまとまった兼用様式です(国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」、所得税法第195条の3)。
一番の注意点は線引きの数字です。令和7年分の資料は「58万円」「給与収入123万円」で説明していますが、令和8年分は「62万円」「給与収入136万円」に変わりました(国税庁「令和8年分 年末調整のしかた」4ページ)。令和7年分の書き方を写すと、子を載せる申告書そのものを間違えることがあります。
最終更新:2026年11月2日。この記事は、国税庁の年末調整の資料(令和8年分の様式・記載例・年末調整のしかた・Q&A)と所得税法(e-Gov法令検索)を読んで整理したものです。個別の判定で迷う時は、税務署か税理士に確かめてください。
特定親族特別控除とは|19歳以上23歳未満の親族の所得で決まる控除
特定親族特別控除は、令和7年度税制改正で新しくできた所得控除で、令和7年分から使われています(国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」)。特定親族1人につき、その親族の合計所得金額に応じて63万円を限度に、社員本人の所得から差し引きます(年末調整のしかた18ページ)。
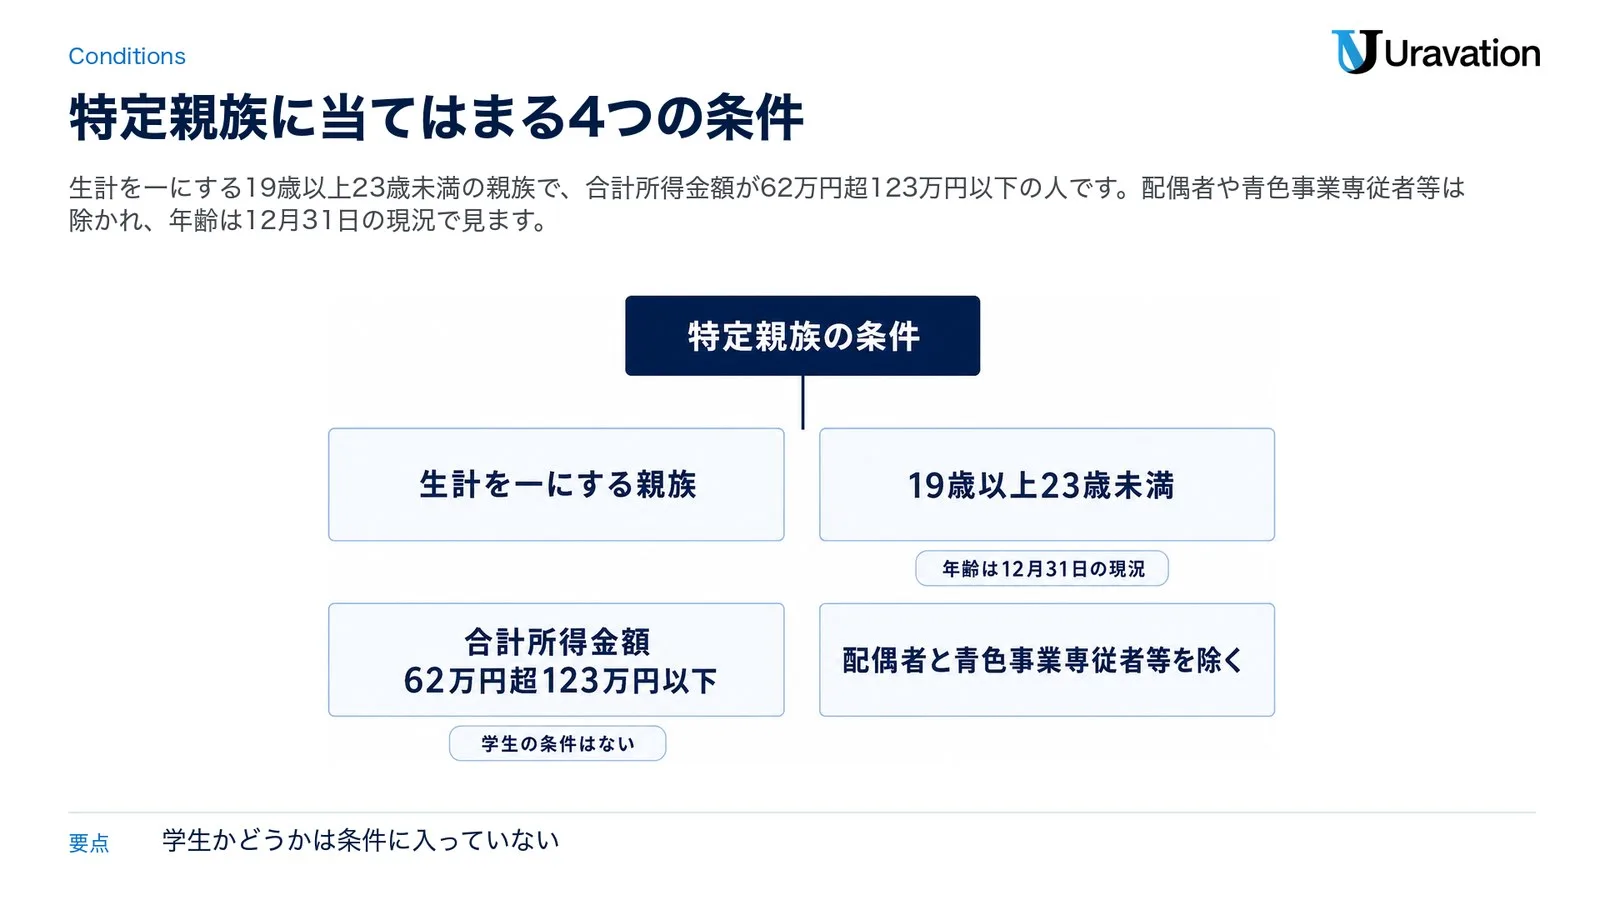
大学生の子がアルバイトで稼ぎ、扶養控除の所得の枠を少し超えた。そんな時に、控除が急になくならないようにする受け皿と考えると分かりやすいでしょう。もっとも学生に限った控除ではありません。所得税法第84条の2と国税庁の定義に学生という条件はなく、生計を一にすることや年齢・合計所得金額などの条件で決まります。
| 条件 | 国税庁の説明(令和8年分) |
|---|---|
| 親族の範囲 | 配偶者以外の親族(6親等内の血族と3親等内の姻族)か、都道府県知事から養育を委託された児童(いわゆる里子) |
| 生計 | 社員と生計を一にしていること |
| 年齢 | 19歳以上23歳未満(平成16年1月2日生まれから平成20年1月1日生まれまで) |
| 所得 | 合計所得金額が62万円超123万円以下(給与所得だけなら、給与の収入金額が136万円超197万円以下) |
| 除かれる人 | 配偶者、青色事業専従者として給与の支払を受ける人、白色事業専従者。控除対象扶養親族に当たる人 |
| 受けられない場合 | 2人以上の所得者の特定親族に当たる親族は、いずれか1人の特定親族にだけ当たるとみなされます。ほかの所得者の配偶者特別控除の対象となる配偶者にも当たる時は、いずれか1人の特定親族か配偶者特別控除の対象となる配偶者にだけ当たるとみなされます。親族の双方がお互いに適用を受けることや、この控除の適用を受けている親族を特定親族として適用を受けることもできません。このほかにも適用を受けられない場合があります |
出典:国税庁タックスアンサー No.1177 特定親族特別控除、年末調整のしかた19ページ、申告書の裏面3-1。
年齢は、その年の12月31日の現況で見ます(所得者本人やその親族が年の中途で死亡した場合、本人が年の中途で出国した場合は、その時の現況。年末調整のしかた9ページ)。12月に19歳になる子は対象の年齢に入り、12月に23歳になる子は外れます。
扶養控除との線引き|令和8年分は58万円でなく62万円
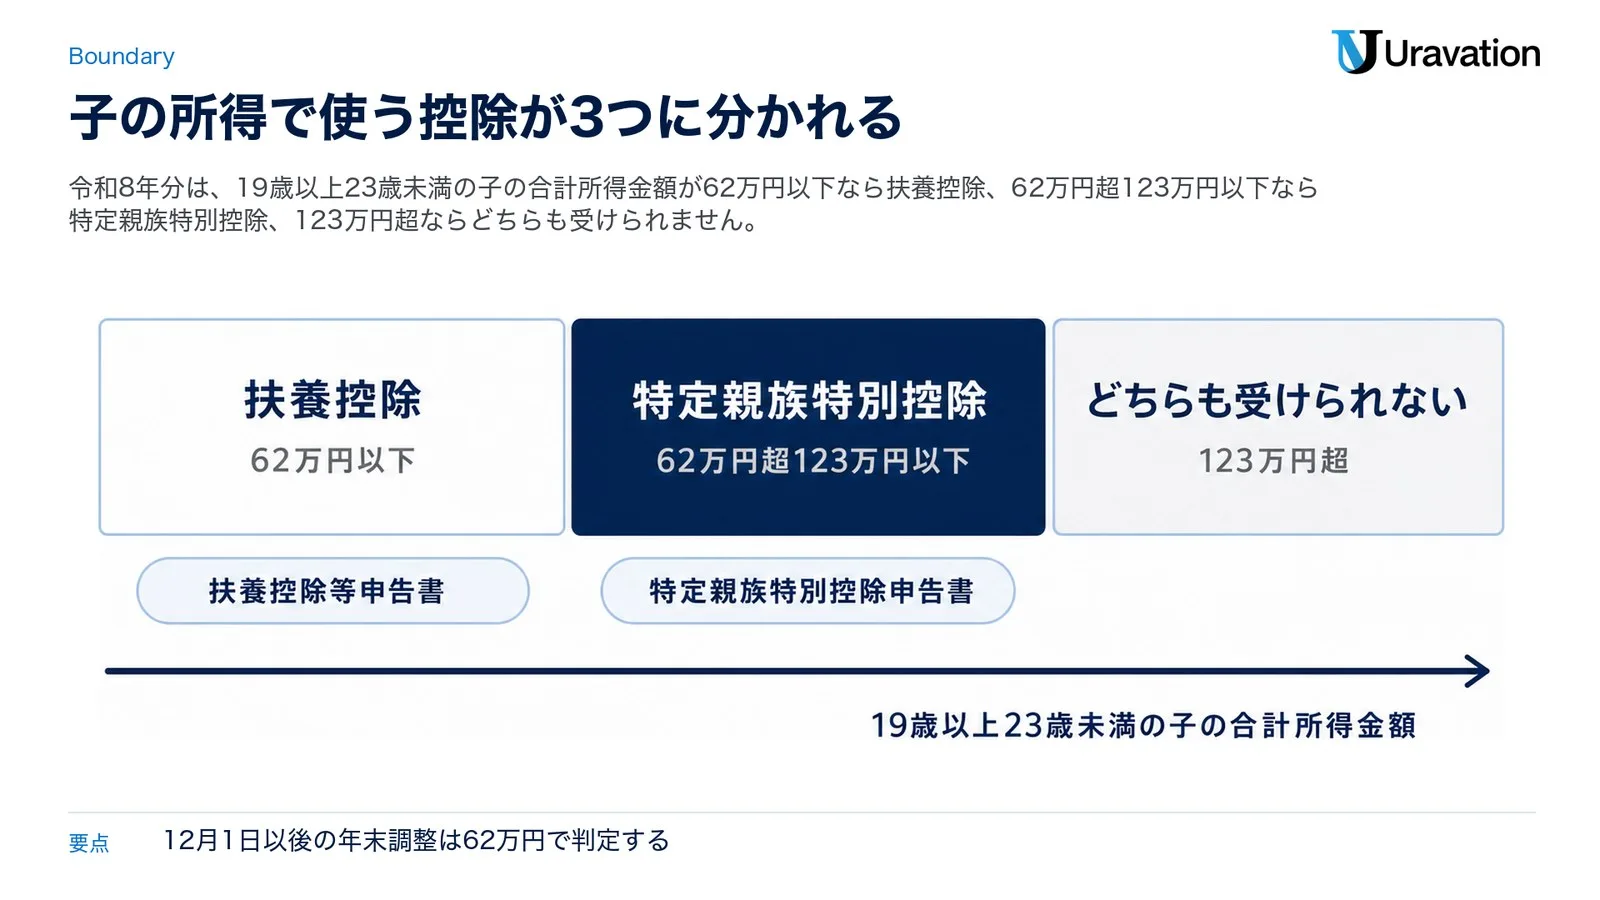
19歳以上23歳未満の子でも、所得によって使う控除と書く申告書が変わります。分かれ目は62万円と123万円です。下の表の「特定扶養親族」は、扶養控除の対象になる控除対象扶養親族のうち年齢19歳以上23歳未満の人のことで、名前の似た「特定親族」とは別です(年末調整のしかた11ページ)。
| 子の合計所得金額 | 給与だけの場合の収入金額 | 控除 | 書く申告書 |
|---|---|---|---|
| 62万円以下 | 136万円以下 | 扶養控除(特定扶養親族・63万円) | 扶養控除等申告書 |
| 62万円超123万円以下 | 136万円超197万円以下 | 特定親族特別控除(63万円〜3万円) | 特定親族特別控除申告書 |
| 123万円超 | 197万円超 | どちらも受けられない | どちらにも書かない |
出典:年末調整のしかた4・11・19・56ページ(一括ダウンロードのPDF)。特定支出控除の適用がある場合、括弧内の収入金額は表と異なります。
58万円はいつの数字か
58万円は令和7年分の要件です。令和8年度税制改正で、扶養親族の所得要件は58万円以下から62万円以下へ、特定親族は「58万円超123万円以下」から「62万円超123万円以下」へ変わりました。給与所得控除の最低保障額が65万円から74万円(令和8・9年分)に上がったので、給与だけの場合の上限も188万円から197万円へ上がっています(年末調整のしかた3・4ページ)。
改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます(国税庁「令和8年度税制改正 Q&A(令和8年5月)」Q1-1)。e-Gov法令検索で2026年11月2日に取得した所得税法(2026年10月1日時点の条文)では、扶養親族の定義は「58万円以下」のままです。これは改正の施行日(令和8年12月1日)より前の条文で、同じ日にe-Gov法令検索で取得した2026年12月1日施行の版では「62万円以下」になっています。
令和8年12月1日以後に行う年末調整では、改正後の控除等が適用され、62万円の基準で判定します。一方、令和8年分の最後の給与を11月30日以前に支払った場合の年末調整では、改正後の控除等は適用されません(Q&A Q1-3)。国税庁の手続の案内は、11月30日以前に年末調整を行う場合は令和7年分の様式を補正して使う等するよう書いています。
改正で特定扶養親族に変わる子がいる
改正前の基準(扶養親族は合計所得金額58万円以下、給与所得控除の最低保障額65万円)では特定親族に当たった子でも、改正後の計算で合計所得金額が62万円以下になれば特定扶養親族です。給与だけなら、給与の収入金額が123万円超136万円以下の子がこれに当たります(年末調整のしかた3・4ページ)。扶養控除等申告書に源泉控除対象親族として書いていた特定親族がこれに当たる時は、異動があった旨を書いた扶養控除等申告書を出します(Q&A Q2-1・Q2-4)。「異動月日及び事由」の欄には「令和8年12月1日 改正」などと書きます。
控除額の表|親族の合計所得金額ごとに63万円から3万円
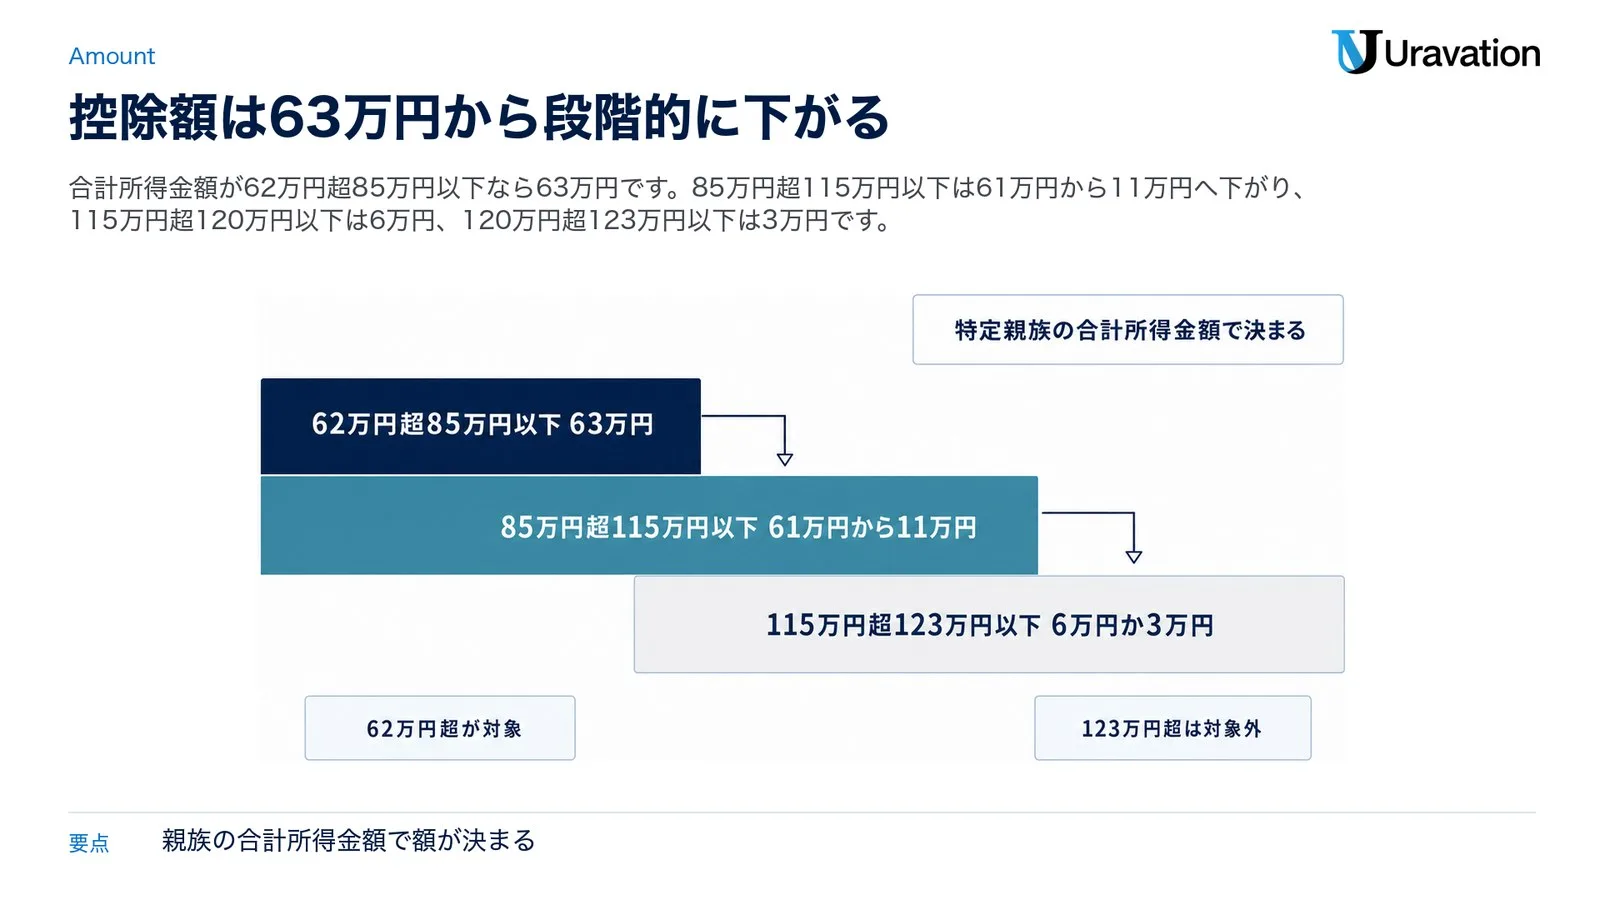
控除額は親族の合計所得金額で決まります。社員本人の所得で額が変わる表にはなっていません。下の表は申告書の「控除額の計算」と同じ内容です。給与の収入金額は年末調整のしかた56ページの括弧書きを並べました。
| 特定親族の合計所得金額 | 給与だけの場合の収入金額 | 控除額 |
|---|---|---|
| 62万円超85万円以下 | 136万円超159万円以下 | 63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 3万円 |
出典:国税庁「令和8年分 特定親族特別控除額の表」(年末調整のしかた56ページ)、タックスアンサー No.1177。特定支出控除の適用がある場合、括弧内の金額は表と異なります。
要するに、給与収入159万円までは特定扶養親族と同じ63万円が残り、そこを超えると少しずつ減ります。特定親族が2人いれば、それぞれ表に当てはめて合計します(年末調整のしかた20ページ)。
住民税は95万円以下の区分で額が違う
住民税にも同じ名前の控除がありますが、所得税と額が違うのは前年の合計所得金額が95万円以下の区分です。地方税法第314条の2第1項第12号(e-Gov法令検索・2026年11月1日時点の条文)では、この区分の特定親族は45万円で、95万円を超える区分は所得税と同じ計算の式と額(115万円超120万円以下は6万円、120万円超は3万円)です。申告書の「控除額の計算」は所得税の額を書くもので、住民税の計算は市区町村が行います。住民税の額の個別の確認は、お住まいの市区町村へお願いします。
申告書の欄ごとの書き方|兼用様式の「特定親族」の段
特定親族の欄は、兼用様式の基礎控除申告書・配偶者控除等申告書の段の下、いちばん下の所得金額調整控除申告書の段の上にある、横長の「◆ 給与所得者の特定親族特別控除申告書 ◆」の段です(2026年11月2日時点で取得した令和8年分の様式で確認)。親族は2人分書けます。書く順番は、氏名など、合計所得金額の見積額、控除額の3段階です(国税庁「令和7年度税制改正 Q&A」3-3)。国税庁の記載例も横に開いておくと楽です。
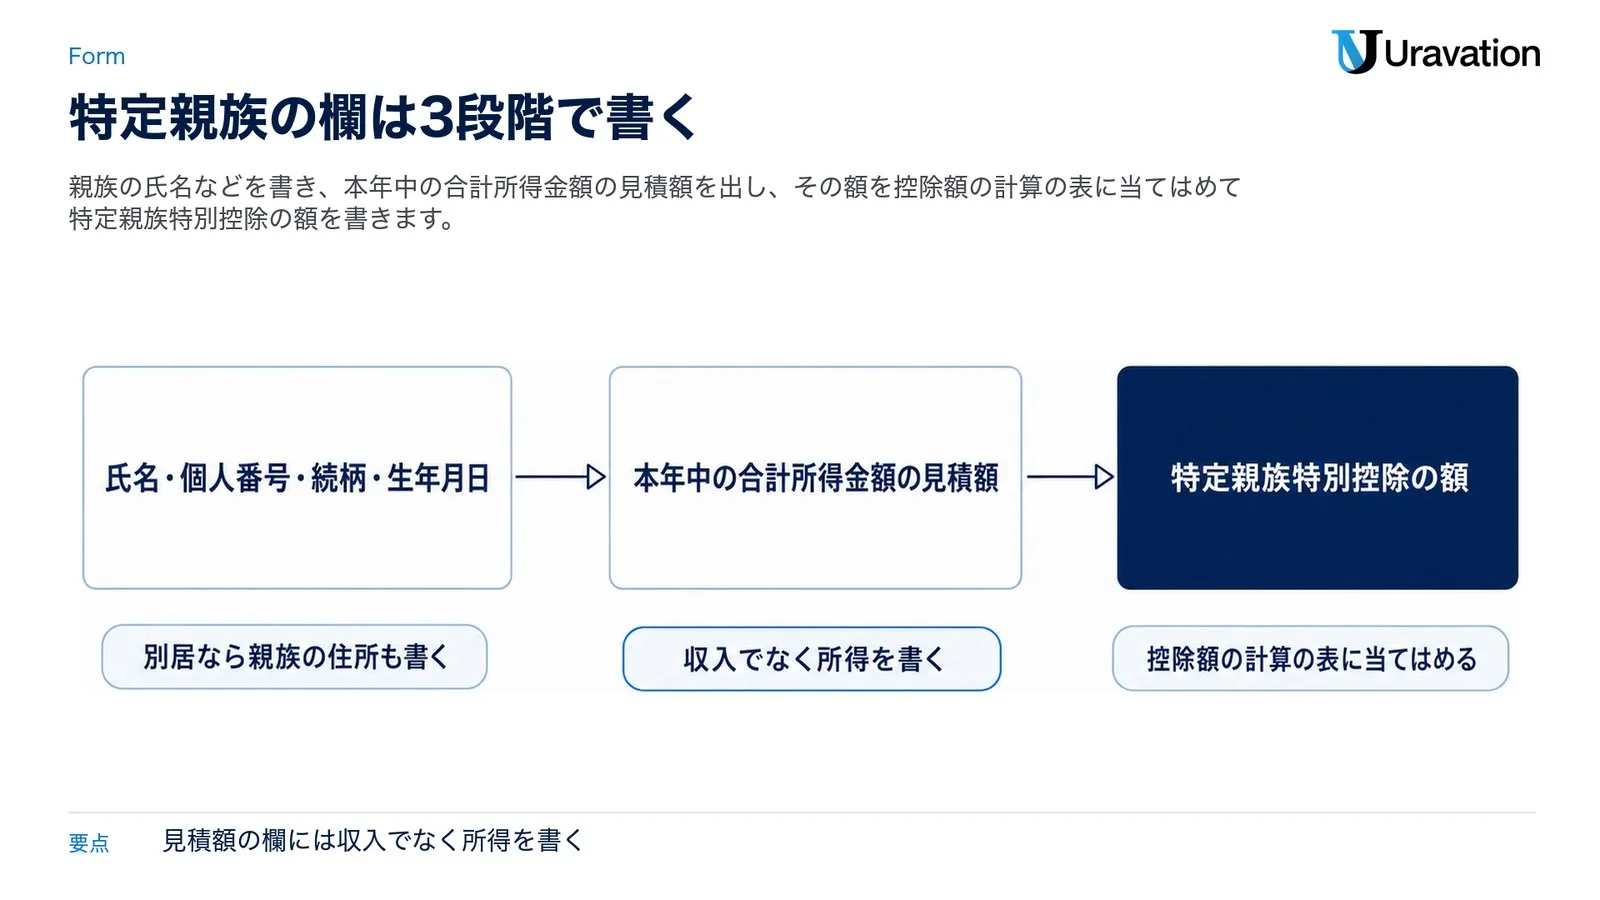
| 欄 | 書くこと | 想定例 |
|---|---|---|
| (フリガナ)特定親族の氏名 | 親族の氏名 | 子の氏名 |
| 特定親族の個人番号 | 親族のマイナンバー。一定の要件の下で記載を要しない場合があるので、勤め先に聞きます(裏面の5) | 12桁の番号 |
| あなたとの続柄 | 社員から見た続柄 | 子 |
| 特定親族の生年月日 | 欄の範囲は「平16.1.2生〜平20.1.1生」 | 平成18年5月10日 |
| あなたと特定親族の住所又は居所が異なる場合の特定親族の住所又は居所 | 別居なら親族の住所。同居なら空欄 | 大学の近くのアパートの住所 |
| 非居住者である特定親族 | 非居住者の時だけ○印 | (なし) |
| 生計を一にする事実 | 非居住者の時に、本年中に送金等をした金額の合計額 | (なし) |
| 特定親族の本年中の合計所得金額の見積額 | 次の節の計算で出した金額 | 760,000円 |
| 特定親族特別控除の額 | 見積額を「控除額の計算」の表に当てはめた額 | 630,000円 |
上の想定例は、給与収入150万円のアルバイトだけをしている子を置いた説明用のもので、実在の人の例ではありません。国税庁の記載例は、合計所得金額の見積額1,000,000円の子で、控除額を410,000円としています。
同じ紙の一番上には、給与の支払者の名称・所在地と、社員本人の氏名・住所を書きます。「給与の支払者の法人番号」は、提出を受けた会社が書く欄です。
親族の合計所得金額の出し方|給与収入から74万円を引く
つまずきやすいのがここです。欄に書くのは収入ではなく所得で、アルバイト代も給与所得です(国税庁「合計所得金額の計算について(令和8年分)」)。給与の収入金額が74万1,000円以上219万1,000円未満なら、給与所得の金額は「収入金額−74万円」です(Q&A Q3-1、申告書の裏面)。74万1,000円未満なら給与所得の金額は0円です。
| 想定例の給与収入(給与だけ) | 合計所得金額 | 結果 |
|---|---|---|
| 100万円 | 26万円 | 扶養控除(特定扶養親族) |
| 136万円 | 62万円 | 扶養控除(「62万円以下」に入る) |
| 150万円 | 76万円 | 特定親族特別控除 63万円 |
| 174万円 | 100万円 | 特定親族特別控除 41万円 |
| 190万円 | 116万円 | 特定親族特別控除 6万円 |
| 197万円 | 123万円 | 特定親族特別控除 3万円 |
| 200万円 | 126万円 | どちらも受けられない |
金額は想定例を計算式に当てはめたもので、判定の結果は年末調整のしかた56ページの表によります。
アルバイト先が2か所以上あるなら、両方の給与を合わせて見積もります。給与以外の所得(事業所得・雑所得など)がある子は「給与だけの場合」の括弧書きが使えないので、合計所得金額の計算に足してください。何が入るかは先ほどの「合計所得金額の計算について」にまとまっています。
年の途中で見込みを書く時の注意
見積額は、申告書を出す日の現況で見込んだ、その年1月1日から12月31日までの合計所得金額です(令和7年度税制改正 Q&A 3-2)。扶養控除等申告書の控除対象扶養親族に当たるかどうかは、年末調整を行う日の現況で見積もった合計所得金額で判定するので(年末調整のしかた9ページ)、見込む時点が違います。
11月に書くなら、子に、12月31日までに支給日が来るアルバイト代の見込みを聞いてください。給与の収入をどの年の分にするかは、支給日が定められていればその支給日で決まります(所得税基本通達36-9)。冬休みのシフトで増えそうな時は、その給与が年内に支払われるか翌年1月払いかを確かめてから入れます。
出す時期と出し先|年末調整の時に勤め先へ
提出先は勤め先(給与の支払者)です。2か所以上から給与を受ける人は、主たる給与の支払者、つまり扶養控除等申告書を出している勤め先に出します(申告書の裏面の1、所得税法第195条の3)。期限は、その年最後に給与の支払を受ける日の前日までです。出された申告書は、税務署長から特に提出を求められた場合以外は税務署へ出す必要はなく、給与の支払者が保管します(国税庁の手続の案内)。
会社によっては11月から集めます。国税庁は、12月1日から提出を受けたのでは間に合わない事態も考えられるので、改正を反映した書類を12月1日より前から提出することとしても差し支えないとしています(Q&A Q1-2)。12月1日以後に年末調整を行うなら、11月に回収する場合でも、書くのは62万円基準の令和8年分の様式です。
電子で出す道もあります。給与の支払者が一定の要件を満たしている場合、社員は書面の代わりに電磁的方法で提供できます(年末調整のしかた8ページの注3)。年調ソフトを使って作ると控除額が自動で計算されます(国税庁の手続の案内)。入力用のPDFも同じ案内のページにあります。
別居や国外の親族の時
生計を一にするかどうかは同居だけでは決まりません。修学などの都合で別居していても、常に生活費や学資金の送金が行われている場合などは「生計を一にする」ものとして取り扱われます(国税庁「扶養控除に関する質疑応答」Q1)。国外に住む非居住者の親族なら、「親族関係書類」と「送金関係書類」の提出か提示が要ります(裏面の6、年末調整のしかた16ページ)。
扶養控除等申告書・基礎控除申告書との関係|同じ子をどこに書くか
申告書は3種類が絡みます。役割を分けると迷いません。
| 申告書 | 特定親族との関係 |
|---|---|
| 扶養控除等申告書 | 毎月の源泉徴収のための書類。令和9年分の扶養控除等申告書では、子の合計所得金額が100万円以下(給与だけなら174万円以下)なら「源泉控除対象親族」になります(年末調整のしかた46ページの令和9年分の図)。ただし、ここに書いても年末調整の控除にはなりません |
| 特定親族特別控除申告書 | 年末調整で控除を受けるための書類。扶養控除等申告書の記載の有無にかかわらず提出が要ります(年末調整のしかた9ページの注2) |
| 基礎控除申告書 | 社員本人の控除の書類。兼用様式なので同じ紙に書きますが、見積額は本人の分です。子の分と混ぜません |
同じ子を「特定扶養親族」と「特定親族」の両方に書くのは誤りです。国税庁も、両方に書かれている人はどちらに当たるかを確かめ、控除誤りのないように注意するよう求めています(年末調整のしかた11ページ)。
夫婦でも1人の子につき使えるのは1人だけです。2人以上の所得者の特定親族に該当する親族は、そのうちいずれか1人の特定親族にのみ該当するものとみなされます(年末調整のしかた19ページ)。共働きなら、どちらの勤め先で出すか先に決めておきましょう。
会社の担当がすること|受け取った申告書の確かめ方と転記
受け取ったら、次の順に見ます。計算の順序は年末調整のしかた19ページ、転記は20ページのとおりです。
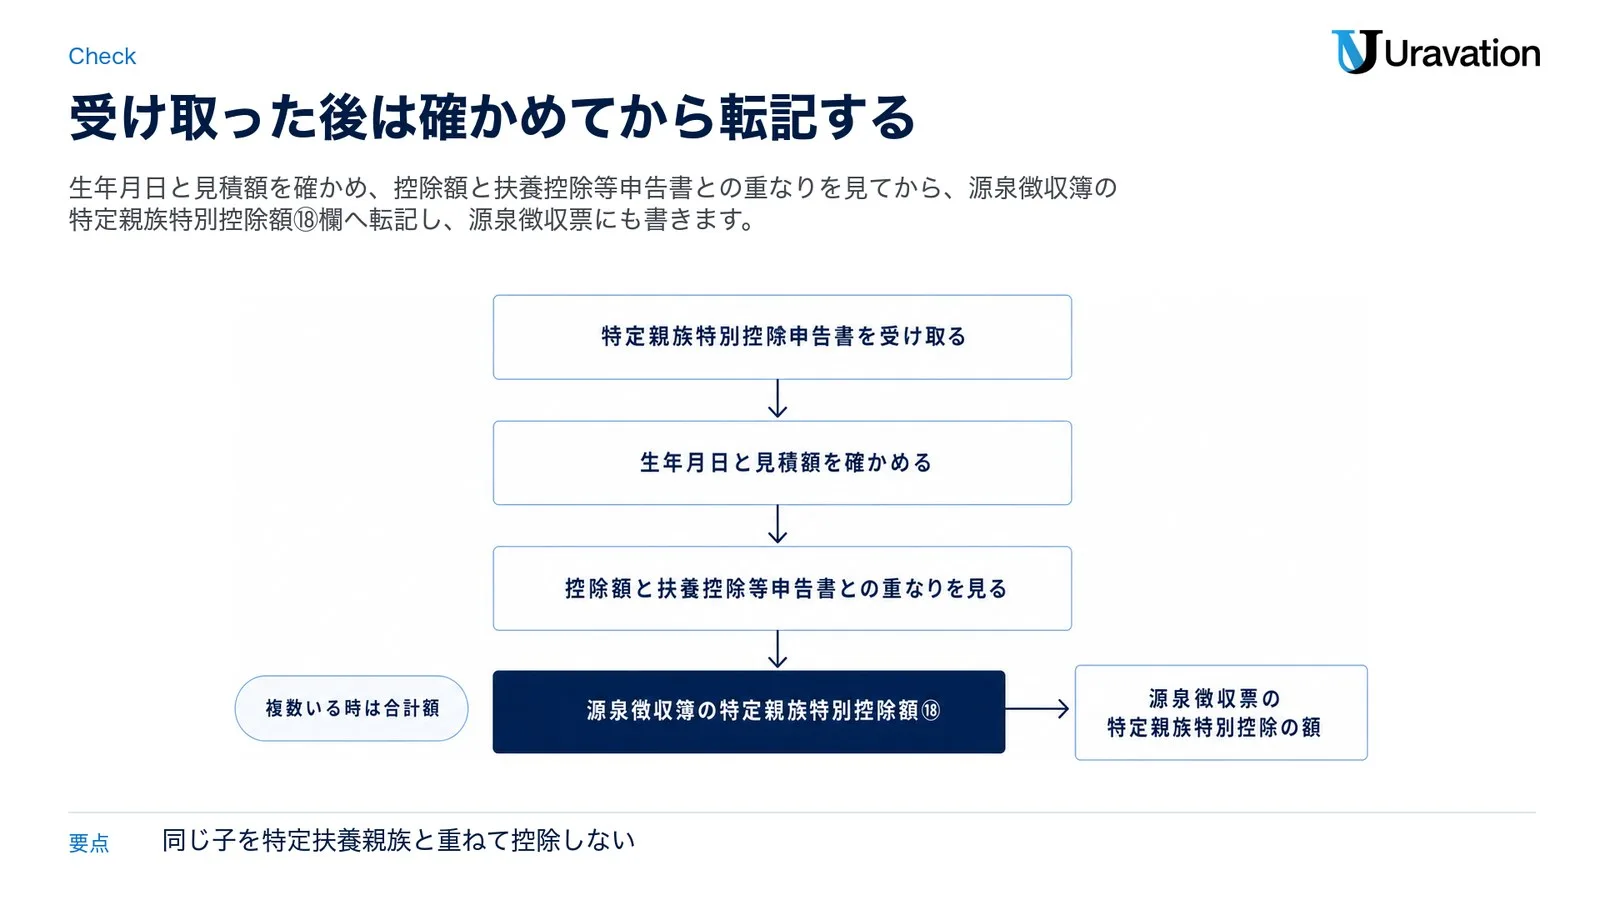
- 生年月日が平成16年1月2日から平成20年1月1日までに入っているか
- 見積額が62万円超123万円以下か。収入金額を書いていないか
- 見積額を「控除額の計算」の表に当てはめた額と「特定親族特別控除の額」が合っているか
- 同じ子が扶養控除等申告書に控除対象扶養親族(特定扶養親族)として書かれていないか。「特定親族」と書かれている人を控除対象扶養親族として控除していないか(同11ページ)
- 12月1日以後に行う年末調整なら、令和7年分の様式や数字で書いていないか(「控除額の計算」の左端が「62万円超85万円以下」なら令和8年分)
確かめた額は、源泉徴収簿の「特定親族特別控除額⑱」欄に書きます。特定親族が複数いる時は合計額です。「扶養控除額及び障害者等の控除額の合計額⑲」欄には入れません(年末調整のしかた20・38ページ)。全体の流れは年末調整のやり方にまとめています。
源泉徴収票では、「特定親族特別控除の額」の項に控除額の合計額を、「控除対象扶養親族等の数」の「特親」の欄に特定親族の数を書きます。あわせて、「控除対象扶養親族等」の欄に特定親族の氏名と個人番号(社員本人に渡す源泉徴収票は氏名だけ)を、「摘要」の欄に特定親族ごとの特定親族特別控除の額と合計所得金額(またはその見積額)を書きます(国税庁「給与所得の源泉徴収票 記載要領(令和8年分)」)。
マイナンバーを省く運用の会社は、前提を確かめてください。一定の帳簿を備えている場合は記載を省略でき、帳簿がない場合でも、従業員との合意の上で余白に「給与支払者に提供済みのマイナンバーと相違ない」旨を書いてもらい、会社が確認して表示する方法が示されています(令和7年度税制改正 Q&A 3-5・3-6)。
見込みと違った時|やり直しは翌年1月末まで
年末調整の後で、子の見積額と確定した合計所得金額に差が出て控除額が変わる場合は、異動後の状況により年末調整のやり直しができます。できるのは、源泉徴収票を交付することとなる翌年1月末日までです(年末調整のしかた43ページ)。
翌年2月以降に分かった時の手順は、この資料の該当の項には書かれていません。社員本人と税務署か税理士に確かめてください。子が年末までに「やはり増えそう」と言ってきた時は、早めに担当へ伝えてもらうのが一番の予防です。
【要注意】特定親族特別控除申告書で読み違えやすい4点
1. 扶養控除と両方に書く
❌ 念のため、同じ子を扶養控除等申告書の特定扶養親族と特定親族の両方に書く
⭕ 所得で片方に決まります。62万円以下なら特定扶養親族、62万円超123万円以下なら特定親族です(年末調整のしかた11ページ)。
2. 年齢を提出日や誕生日の前後で数える
❌ 11月の提出時点で18歳だから対象外と考える
⭕ 年齢は12月31日の現況です。令和8年分は平成16年1月2日から平成20年1月1日までに生まれた人が入ります(年末調整のしかた9・19ページ)。
3. 給与収入を所得の欄に書く
❌ 「合計所得金額の見積額」にアルバイト代の150万円をそのまま書く
⭕ 給与だけなら、74万円を引いた76万円を書きます。収入の線引きは136万円と197万円、所得の線引きは62万円と123万円で、数字が別です(申告書の裏面)。
4. 配偶者も対象だと思う
❌ 22歳の配偶者のパート収入でこの控除を使う
⭕ 配偶者は特定親族から除かれます。配偶者には配偶者控除・配偶者特別控除の欄を使います(所得税法第84条の2、申告書の裏面3-1)。
よくある質問
特定親族特別控除申告書の記入例はどこで見られますか?
国税庁の記載例(PDF)にあります。様式と入力用のPDFは手続の案内から取れます。特定親族の欄だけ別の用紙があるわけではなく、基礎控除申告書などとの兼用様式です。
特定親族特別控除申告書とは、誰が出す書類ですか?
社員本人です。子などの特定親族ではなく、その親族と生計を一にする社員が自分の勤め先に出します。控除が差し引かれるのも社員本人の所得です。
子の給与収入が136万円ちょうどなら、どちらですか?
合計所得金額がちょうど62万円なので「62万円以下」に入り、扶養控除(特定扶養親族)です。特定親族特別控除の対象は「62万円超」からです(年末調整のしかた19ページ)。
学生でない子でも対象ですか?
年齢と所得などの条件に合えば対象になり得ます。国税庁の定義に学生という条件はありません。厚生労働省も健康保険の事務連絡の中で、税制改正の取扱いと同様に学生であることの要件は求めないと説明しています(「19歳以上23歳未満の被扶養者に係る認定に関するQ&A」Q2)。
健康保険の扶養も197万円までですか?
いいえ、別の基準です。19歳以上23歳未満(配偶者を除く)の被扶養者の年間収入の要件は、150万円未満です(日本年金機構の案内)。税の控除の表とは別の基準なので、控除の表だけで健康保険の扶養を判断しないでください。手続きは被扶養者異動届の書き方にまとめています。
12月より前に退職した社員はどうなりますか?
令和8年分の最後の給与を11月30日以前に支払った場合の年末調整では、改正後の控除等は適用されません。改正後の控除等を受けるには確定申告等が必要です(Q&A Q1-3・Q7-1)。令和8年の途中で退職し年末調整を受けていない人も同様です。なお、11月30日以前に年末調整を行う場合は、令和8年分の様式ではなく令和7年分の様式を補正して使う等するよう、国税庁の手続の案内に書かれています。
特定親族特別控除の書き方が分からない時の相談先は?
国税庁の特設ページは、給与の源泉徴収に関する一般的な質問の窓口として電話相談センターを案内しています(0570-00-5901)。個別の判定は、所轄の税務署か税理士へ。
年末調整までの段取り|特定親族がいる社員への案内から転記まで
- 令和8年分の様式と、国税庁の「各種控除について」(給与所得者用)を社員へ渡します。
- 19歳以上23歳未満の子がいる社員に、子の収入の見込み(アルバイト代は12月31日までに支給日が来る分)を聞いてもらいます。
- 62万円(給与収入136万円)と123万円(同197万円)で振り分けます。
- 改正で特定扶養親族に変わる子(給与だけなら給与の収入金額が123万円超136万円以下)は、扶養控除等申告書の異動を確かめます。
- 申告書を受け取り、生年月日・見積額・控除額を確かめ、扶養控除等申告書との重なりを見ます。
- 源泉徴収簿の「特定親族特別控除額⑱」欄へ転記して年末調整をします。
- 源泉徴収票に控除額の合計額と特定親族の数、特定親族の氏名と個人番号(社員本人に渡す源泉徴収票は氏名だけ)を書き、「摘要」の欄に特定親族ごとの控除額と合計所得金額(見積額)を書きます。見積額が変わった連絡があれば、翌年1月末日までにやり直しを検討します。
ほかの書類は保険料控除申告書の書き方も参考にしてください。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 令和8年分 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(PDF)・同 記載例(PDF)・手続の案内 — 国税庁(欄の名前と並び、裏面の注意、控除額の計算、様式を使う年末調整の時期、申告書の保管、参照日: 2026-11-02)
- 令和8年分 年末調整のしかた(一括PDF) — 国税庁(3・4・8・9・11・16・18〜20・38・43・46・56ページ、参照日: 2026-11-02)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月) — 国税庁(Q1-1〜Q1-3、Q2-1、Q2-4、Q3-1、Q7-1、参照日: 2026-11-02)
- 令和7年度税制改正(基礎控除の見直し等関係)Q&A(令和7年5月)・令和7年度税制改正の特設ページ — 国税庁(3-2〜3-6。数字は令和7年分のものなので手続の説明だけ使用、参照日: 2026-11-02)
- タックスアンサー No.1177 特定親族特別控除・No.1180 扶養控除の質疑応答 — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-02)
- 合計所得金額の計算について(令和8年分)・令和8年分 各種控除について(給与所得者用) — 国税庁(参照日: 2026-11-02)
- 給与所得の源泉徴収票 記載要領(令和8年分)・年末調整手続の電子化に向けた取組について — 国税庁(参照日: 2026-11-02)
- 所得税基本通達36-9(給与所得の収入金額の収入すべき時期) — 国税庁(参照日: 2026-11-02)
- 所得税法(第2条第1項第34号・第34号の5、第84条の2、第190条、第195条の3)・地方税法(第314条の2第1項第12号) — e-Gov法令検索(所得税法は2026年10月1日時点の条文と2026年12月1日施行の版、参照日: 2026-11-02)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります — 日本年金機構(参照日: 2026-11-02)
- 19歳以上23歳未満の被扶養者に係る認定に関するQ&Aについて(令和7年7月4日事務連絡) — 厚生労働省(Q2、参照日: 2026-11-02)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月2日時点の国税庁・厚生労働省・日本年金機構の公表資料と法令に基づく参考情報です。税制や様式は変わる場合があります。個別の控除の可否は、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。