判断の分かれ目は、「新生命保険料があるか」と「令和8年分の年齢23歳未満の扶養親族に該当するか」を分けて確認できるかに尽きます。
2026年10月20日時点、令和8年分の保険料控除申告書には、生命保険料、地震保険料、社会保険料、小規模企業共済等掛金を記入します。新設された「☆年齢23歳未満の扶養親族」欄は、該当者がいる従業員について、一般生命保険料のうち新生命保険料に令和8年分・令和9年分だけの特例を適用するための欄です。旧生命保険料だけの契約、介護医療保険料、個人年金保険料には、この特例を広げません。
総務・経理は、まず控除証明書から契約区分と支払額を転記できているかを確認し、次に23歳未満の判定日と所得見積額を点検し、最後に計算式と証明書の添付状況を照合すると差し戻しを減らせます。
令和8年分で変わったのはどこか
新設欄は一般生命保険料控除の特例を使うためのもの
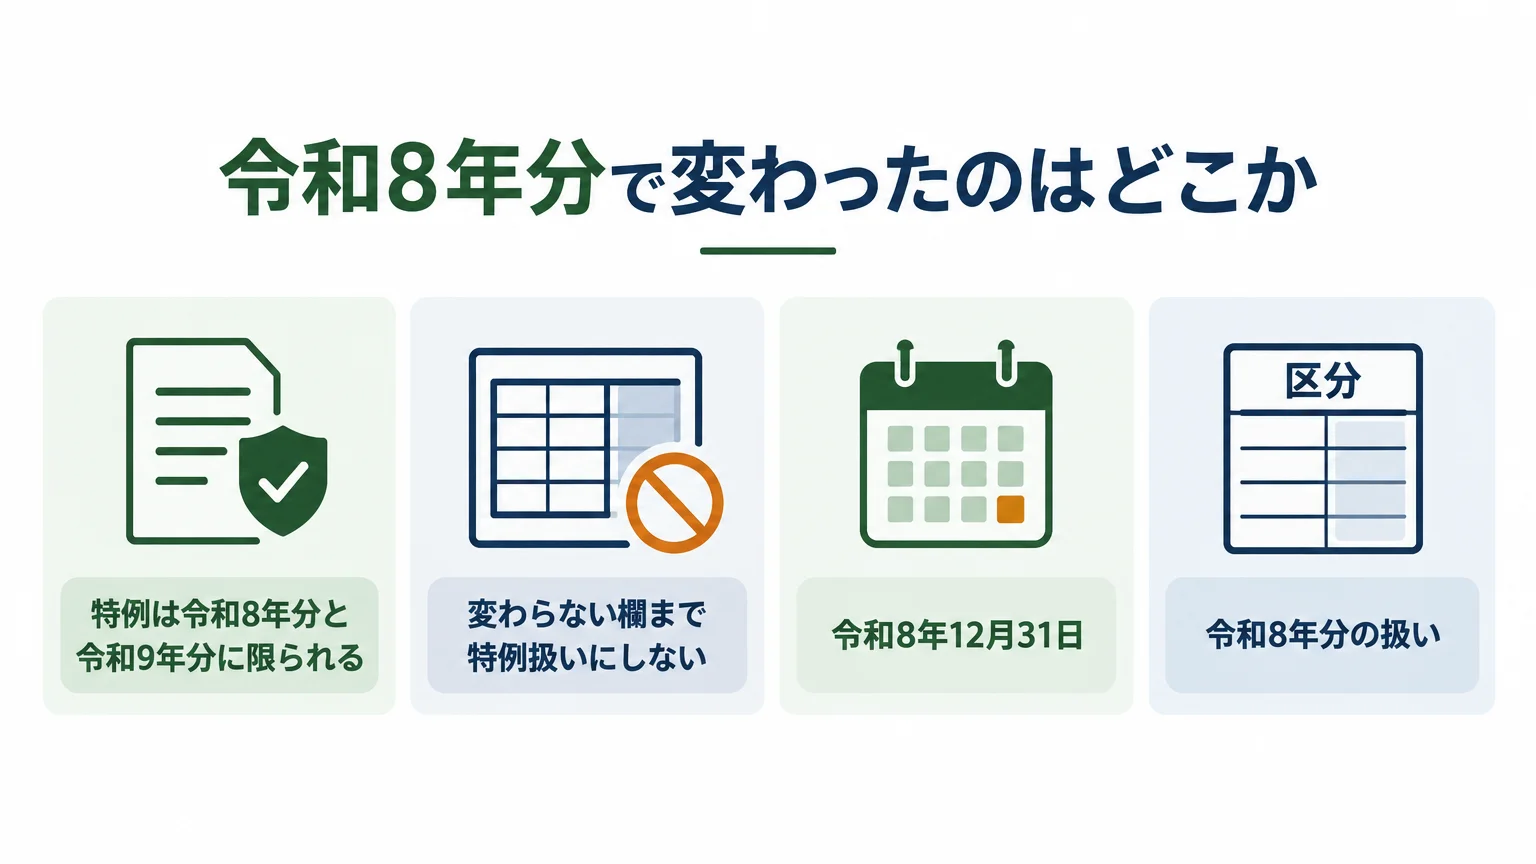
令和8年分の様式では、「☆年齢23歳未満の扶養親族」欄が追加されました。対象となる扶養親族の氏名、個人番号、生年月日、続柄、住所または居所、令和8年中の所得の見積額などを記入します。目的は、23歳未満の扶養親族がいる人について、新生命保険料に特別な計算式を適用できるかを勤務先が確認することです。
年齢は令和8年12月31日の現況で判定します。したがって、平成16年1月2日以後に生まれた扶養親族が年齢要件の対象です。申告書を提出した日の年齢だけで判断しないようにします。
特例は令和8年分と令和9年分に限られる
特例が適用されると、一般生命保険料控除の新生命保険料について、控除額の上限が通常の40,000円から60,000円になります。ただし、生命保険料控除全体の上限まで増えるわけではありません。一般生命保険料、介護医療保険料、個人年金保険料の3区分を合計した上限は、従来どおり120,000円です。
国税庁の令和8年分の年末調整で変わった点では、対象期間、対象となる保険料、計算式、合計上限が整理されています。令和7年分の記載例ではなく、令和8年分の様式と記載例を使ってください。
変わらない欄まで特例扱いにしない
| 区分 | 令和8年分の扱い | 点検の要点 |
|---|---|---|
| 一般生命保険料・新契約 | 要件を満たせば特例の対象 | 23歳未満の扶養親族欄と計算式Ⅱを確認 |
| 一般生命保険料・旧契約 | 特例の対象外 | 旧契約用の計算式で計算 |
| 介護医療保険料 | 特例の対象外 | 通常の新契約用計算式を使用 |
| 個人年金保険料 | 特例の対象外 | 新・旧の区分を証明書で確認 |
| 地震・社会保険・小規模企業共済等掛金 | 今回の特例による変更なし | 各欄の従来の要件で確認 |
申告書は4つの控除欄に分けて読む
従業員が記入する対象を先に仕分ける
保険料控除申告書は、支払った保険料を一つの合計欄へ集める書類ではありません。控除の種類ごとに、記入項目、計算式、証明書の要否が異なります。最初に次の4区分へ分けると、同じ支払いを重複して記入するミスを防げます。
- 生命保険料控除:一般生命保険、介護医療保険、個人年金保険
- 地震保険料控除:地震保険料と一定の旧長期損害保険料
- 社会保険料控除:給与天引き以外に本人が負担した社会保険料
- 小規模企業共済等掛金控除:小規模企業共済、企業型確定拠出年金の加入者掛金、iDeCoなど
氏名・住所・勤務先などの共通欄も令和8年分でそろえる
提出前に、所轄税務署長、勤務先名、法人番号、勤務先所在地、従業員の氏名と住所を確認します。ほかの年末調整書類と様式年が混在すると、控除額が合っていても再提出になることがあります。基礎控除申告書などを同時に点検する場合は、令和8年分 基礎控除申告書の書き方も参照し、すべて令和8年分の様式で統一してください。
生命保険料控除欄の書き方
控除証明書から契約情報をそのまま移す
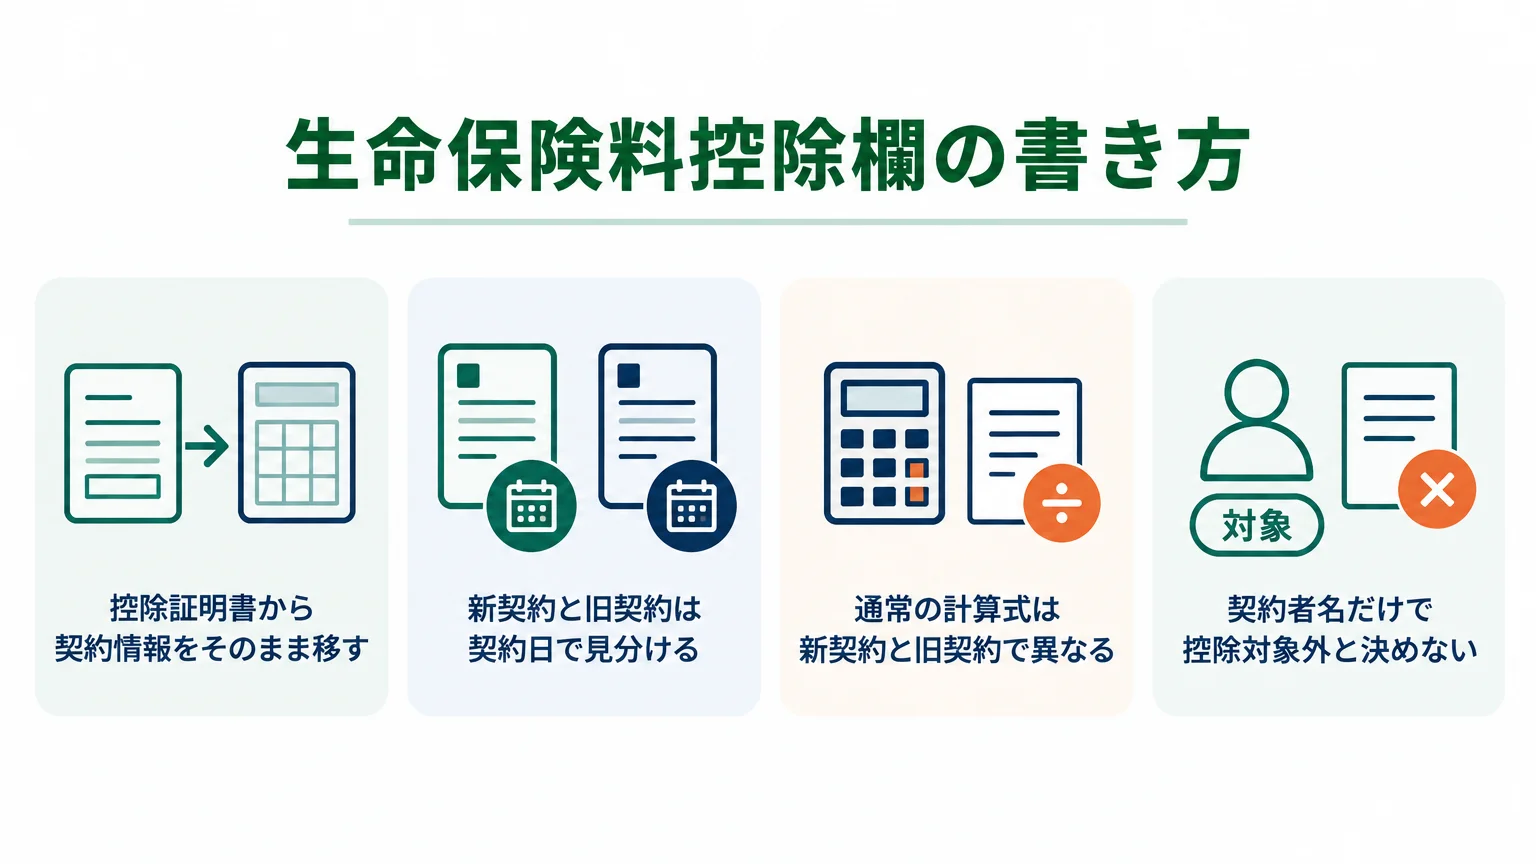
一般生命保険料、介護医療保険料、個人年金保険料の各欄には、保険会社等の名称、保険等の種類、保険期間または年金支払期間、契約者の氏名、保険金等の受取人、その続柄、新・旧の区分、本年中に支払った保険料等の金額を記入します。個人年金保険料は、年金支払開始日も確認します。
金額は、証明書に記載された「証明額」「申告額」などの表示と、令和8年末までの払込状況を確認して記入します。月払契約では、証明書に1月から9月までの払込状況と毎月の保険料が示され、年末まで継続して払う前提の申告額が併記されることがあります。その場合は年末までの支払見込みを反映できますが、途中で解約や払込停止をしたときは、実際の支払額に直します。剰余金の分配や割戻金がある場合は、それらを差し引いた後の金額を使います。
新契約と旧契約は契約日で見分ける
一般生命保険料と個人年金保険料では、原則として2012年1月1日以後に締結した契約が「新」、2011年12月31日以前に締結した契約が「旧」です。更新や契約内容の変更によって扱いが変わる場合があるため、従業員や勤務先が契約日だけから推測せず、控除証明書に表示された「新」「旧」を転記するのが安全です。介護医療保険料は新制度で設けられた区分であり、旧契約欄はありません。
通常の計算式は新契約と旧契約で異なる
| 対象 | 年間の支払保険料等 | 控除額 |
|---|---|---|
| 新一般生命・介護医療・新個人年金の通常計算 | 20,000円以下 | 支払額の全額 |
| 20,001円から40,000円 | 支払額×1/2+10,000円 | |
| 40,001円から80,000円 | 支払額×1/4+20,000円 | |
| 80,001円以上 | 40,000円 | |
| 旧一般生命・旧個人年金 | 25,000円以下 | 支払額の全額 |
| 25,001円から50,000円 | 支払額×1/2+12,500円 | |
| 50,001円から100,000円 | 支払額×1/4+25,000円 | |
| 100,001円以上 | 50,000円 |
計算で1円未満の端数が生じた場合は切り上げます。一般生命保険料または個人年金保険料に新旧双方がある通常ケースでは、新旧合算の上限と旧契約だけで計算した額を比較する工程があります。様式の計算欄を飛ばさず、最終欄へ転記してください。
契約者名だけで控除対象外と決めない
生命保険料控除は、契約者の名義だけでなく、誰が実際に保険料を支払ったか、保険金等の受取人が要件を満たすかなどで判定します。一般生命保険料と介護医療保険料は、受取人の全てが本人、配偶者、その他の親族であることが必要です。個人年金保険料は、年金受取人が本人または配偶者でなければなりません。契約者が配偶者や子であっても、従業員本人が支払い、受取人の要件を満たすケースがあります。名義が違うという理由だけで勤務先が一律に除外せず、支払事実と受取人を確認し、判断が難しければ税務署や税理士へ確認します。
「☆年齢23歳未満の扶養親族」欄と計算式Ⅱ
年齢は12月31日、所得は提出時の見積額で確認する
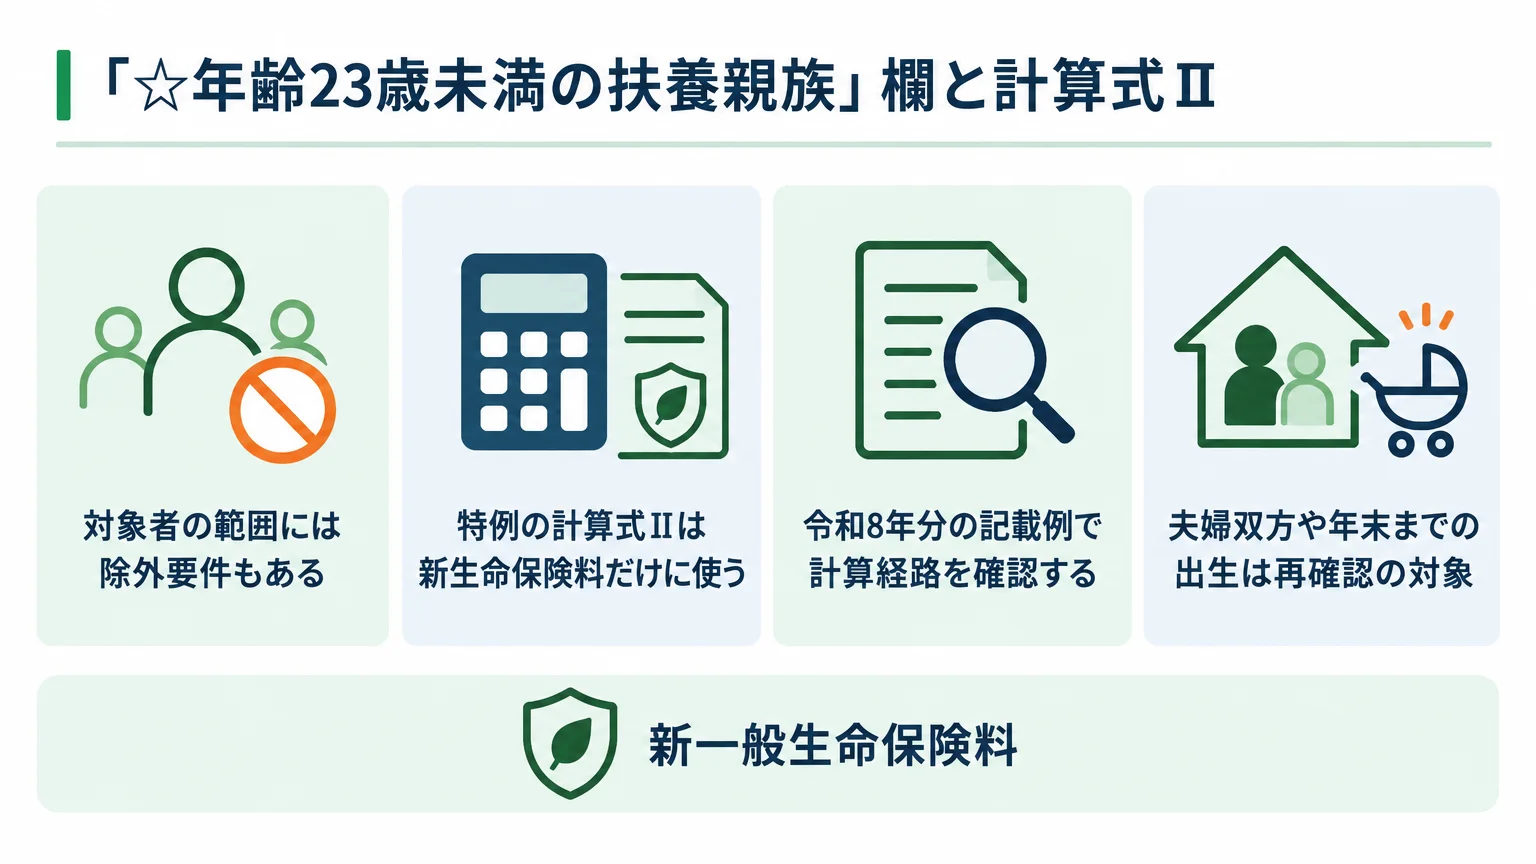
年齢要件は令和8年12月31日の現況で判定します。一方、扶養親族に該当するかは、申告書を提出する時点の令和8年中の所得見積額などで確認します。年齢と所得を同じ基準日で見るわけではない点が、総務・経理の重要な点検ポイントです。
通常の12月の年末調整では、合計所得金額の見積額が620,000円以下、給与収入だけなら収入見積額136万円以下であることが要件です。ただし、年末調整を2026年11月30日以前に行う場合は、国税庁の案内により、合計所得金額580,000円以下、給与収入だけなら123万円以下と読み替えます。実施日による違いを見落とさないでください。
対象者の範囲には除外要件もある
欄に記入できるのは、年齢と所得の要件を満たす扶養親族です。配偶者はこの欄の対象ではありません。また、青色申告者の事業専従者として給与の支払いを受ける人や、白色申告者の事業専従者は扶養親族に含まれません。児童福祉法上の里子は、要件を満たせば対象になり得ます。
対象となる扶養親族が2人以上いる場合、特例適用の有無を確認するためのこの欄には、そのうち1人を記入すれば足ります。個人番号は、勤務先が別の方法で確認済みであるなど所定の条件を満たす場合、記載を省略できることがあります。独自判断で空欄にせず、勤務先の番号確認方法に従います。
特例の計算式Ⅱは新生命保険料だけに使う
| 新生命保険料の年間支払額 | 特例による一般生命保険料の控除額 |
|---|---|
| 30,000円以下 | 支払額の全額 |
| 30,001円から60,000円 | 支払額×1/2+15,000円 |
| 60,001円から120,000円 | 支払額×1/4+30,000円 |
| 120,001円以上 | 60,000円 |
この計算式Ⅱを使うのは、23歳未満の扶養親族に関する要件を満たす人の新一般生命保険料です。介護医療保険料や新個人年金保険料へ同じ式を使うことはできません。旧一般生命保険料は従来の旧契約用計算式で求め、新生命保険料との合計は60,000円が上限です。
令和8年分の記載例で計算経路を確認する
国税庁の令和8年分 保険料控除申告書の記載例では、新一般生命保険料80,000円を計算式Ⅱで50,000円、旧一般生命保険料35,000円を30,000円とし、両者の合計80,000円を一般生命保険料控除の上限60,000円に調整しています。
同じ記載例では、介護医療保険料の控除額は40,000円、個人年金保険料の控除額は47,500円ですが、3区分の計147,500円を最終的に120,000円へ調整しています。一般生命保険料の上限が上がっても、全体上限は120,000円のままであることが数字から確認できます。
夫婦双方や年末までの出生は再確認の対象
同じ23歳未満の子について、夫婦がそれぞれ特例の要件を満たす場合は、双方が適用を受けることができます。「どちらか一方しか使えない」という扱いではありません。また、年末調整後に子が生まれ、令和8年12月31日時点で要件を満たすことになった場合は、源泉徴収票を作成するまでに申告書を再提出し、年末調整のやり直しを求められる場合があります。該当者から申し出があったら、国税庁の令和8年分 年末調整Q&Aで取扱いを確認します。
地震保険料控除欄の書き方
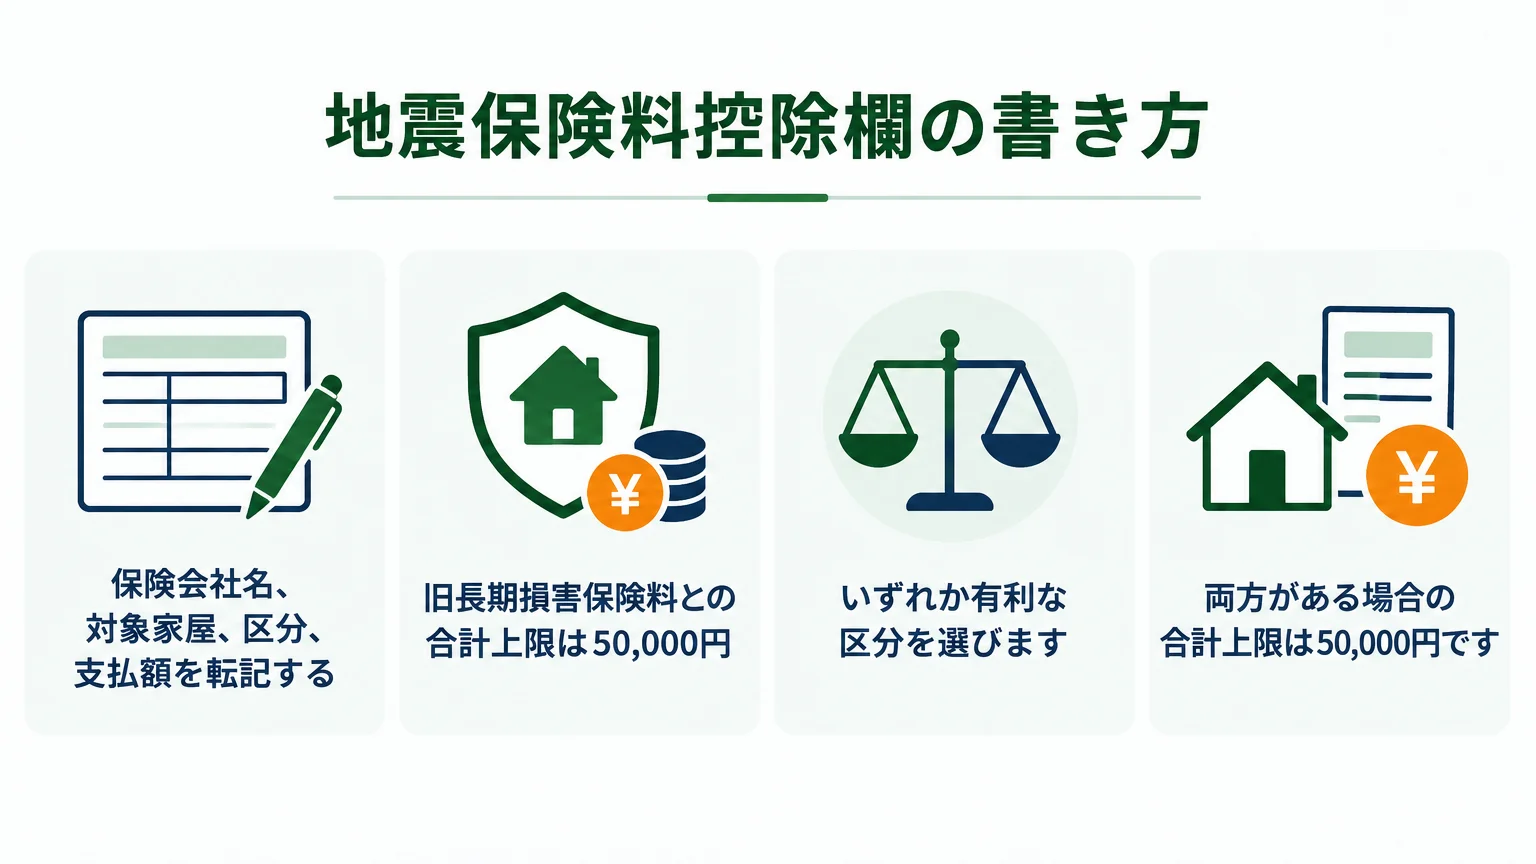
保険会社名、対象家屋、区分、支払額を転記する
地震保険料控除欄には、保険会社等の名称、保険等の種類と保険期間、契約者の氏名、保険の対象となった家屋等を利用している人の氏名、その人との続柄、地震保険料または旧長期損害保険料の区分、本年中の支払額を記入します。控除証明書に表示された区分を確認し、火災保険料の全額をそのまま記入しないようにします。
一つの契約が地震保険料と旧長期損害保険料の双方に該当する場合、同じ契約について両方を控除することはできません。いずれか有利な区分を選びます。
旧長期損害保険料との合計上限は50,000円
地震保険料は支払額50,000円までが控除対象です。旧長期損害保険料は、10,000円以下なら全額、10,001円から20,000円なら支払額×1/2+5,000円、20,001円以上なら15,000円です。両方がある場合の合計上限は50,000円です。
令和8年分の公式記載例では、地震保険料42,000円と旧長期損害保険料14,800円から計算した12,400円を合計し、54,400円を上限50,000円へ調整しています。総務・経理は、証明書の区分だけでなく最終上限まで確認します。
社会保険料控除欄の書き方
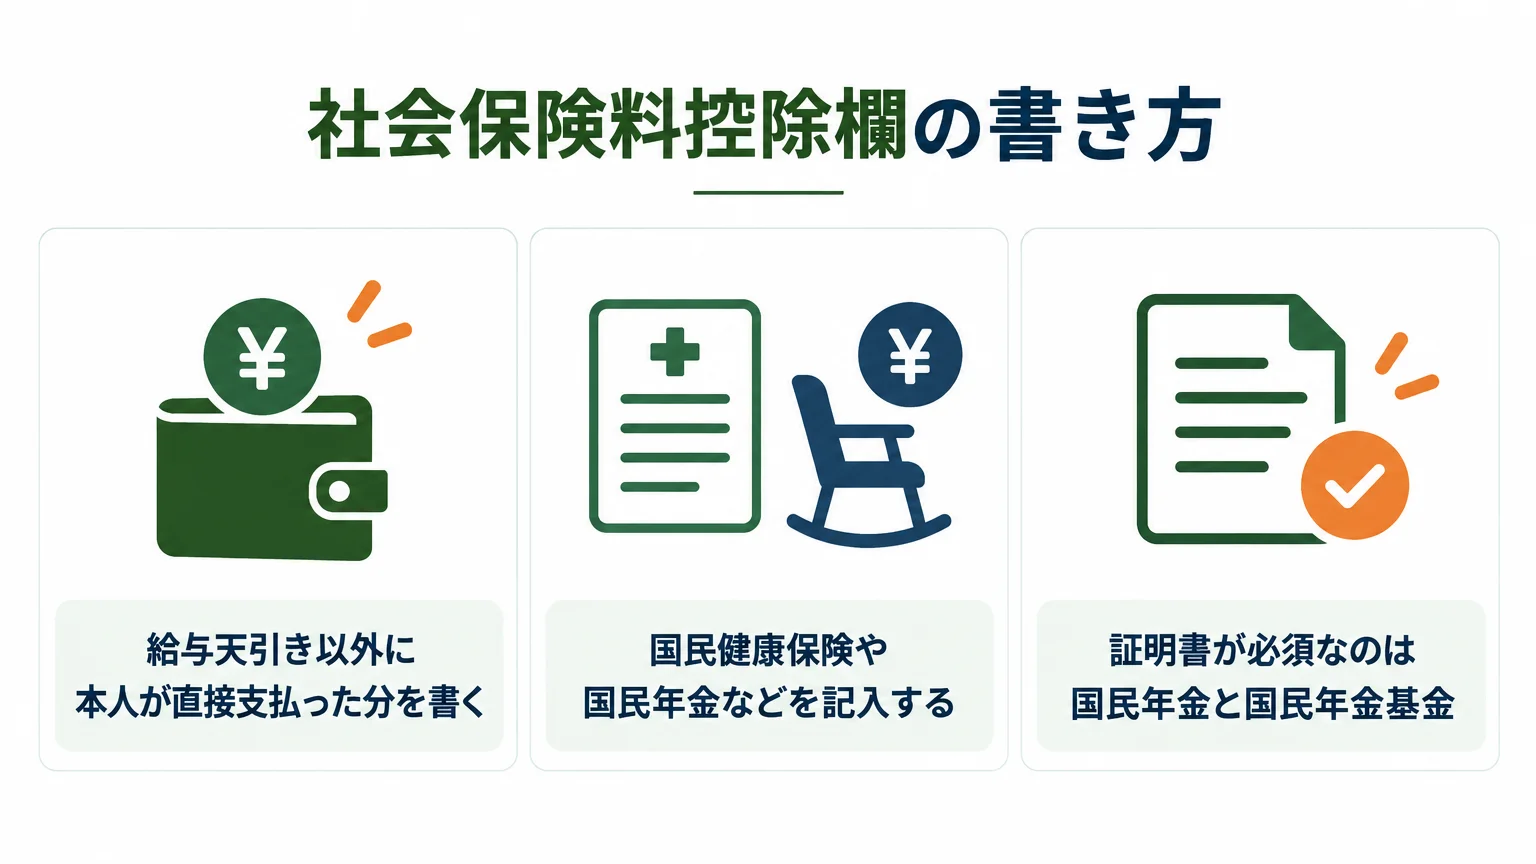
給与天引き以外に本人が直接支払った分を書く
この欄には、給与から差し引かれていない社会保険料のうち、従業員本人が令和8年中に負担した額を記入します。給与から差し引かれた社会保険料は勤務先が把握しているため、改めて記入しません。
一方、公的年金から特別徴収された介護保険料や後期高齢者医療保険料などは、その年金を受け取る本人が支払ったものとされます。給与天引き分と同列に除外せず、給与の年末調整で反映する場合の申告方法を勤務先へ確認します。親族の年金から特別徴収された額は、従業員が支払ったものではないため、従業員側の控除対象にはできません。
給与データの整合性を確認する際は、控除項目と支給月の記録が追える状態にします。助成金手続での資料整備にも共通する考え方は、助成金申請時の賃金台帳の整え方で確認できます。
国民健康保険や国民年金などを記入する
対象には、国民健康保険料または国民健康保険税、国民年金保険料、国民年金基金の掛金、健康保険の任意継続保険料などがあります。社会保険の種類、保険料支払先の名称、保険料を負担する人の氏名、申告者との続柄、本年中に支払った金額を記入します。生計を一にする配偶者や親族の負担すべき社会保険料を本人が支払った場合も、要件を確認して記入します。
社会保険料控除は、その年中に実際に支払った全額が控除対象です。納付書に記載された年度や対象月だけではなく、令和8年中の実支払額で確認します。
証明書が必須なのは国民年金と国民年金基金
国民年金保険料と国民年金基金の掛金は、控除証明書など支払を証する書類が必要です。一方、国民健康保険料や健康保険の任意継続保険料などは、国税庁の年末調整案内上、証明書の提出または提示を要しません。ただし、勤務先が金額確認のために納付記録を求める運用はあり得るため、社内の提出方法も案内しておくとよいでしょう。
小規模企業共済等掛金控除欄の書き方
4つの掛金区分を混ぜずに記入する
小規模企業共済等掛金控除欄には、次の4区分があります。従業員が直接支払った掛金のうち、該当する区分へ本年中の支払額を記入します。
- 独立行政法人中小企業基盤整備機構の共済契約に基づく掛金
- 企業型年金加入者掛金
- 個人型年金加入者掛金であるiDeCo
- 心身障害者扶養共済制度に関する掛金
給与から差し引いた掛金は重ねて書かない
直接支払った掛金は、その年中の支払額の全額が控除対象で、4区分とも支払を証する書類が必要です。ただし、給与から差し引かれ、勤務先がすでに把握している掛金は、この申告書へ重ねて記入せず、証明書の提出または提示も必要ありません。iDeCoの払込証明書などと申告額を照合し、給与天引き分との重複がないかを確認します。
控除証明書を必要・不要・例外で整理する
原則として提出または提示が必要なもの
| 控除区分 | 証明書の扱い | 主な確認内容 |
|---|---|---|
| 生命保険料 | 原則必要 | 新旧区分、保険区分、証明額、契約者、受取人 |
| 地震保険料・旧長期損害保険料 | 必要 | 対象区分、証明額、契約者、対象家屋等の利用者 |
| 国民年金保険料・国民年金基金掛金 | 必要 | 令和8年中の支払額、負担者 |
| その他の社会保険料 | 税務上は提出・提示不要 | 実支払額と給与天引きとの重複 |
| 小規模企業共済等掛金 | 本人が直接支払った掛金は必要。給与天引き分は不要 | 掛金区分、直接支払額、給与天引きとの重複 |
旧契約の少額な一般生命保険料には例外がある
旧生命保険料のうち、1契約の保険料から、その年に分配を受けた剰余金や割戻金を差し引いた年間支払額が9,000円以下の一般生命保険料は、控除証明書の提出または提示が不要です。これは旧一般生命保険料の少額契約に限る例外です。地震保険料や個人年金保険料などへ広げて扱わないでください。
電子データと後日提出の期限を管理する
控除証明書は、所定の電子データによる提出にも対応しています。勤務先が電子年末調整を行う場合は、画像の添付だけでよいのか、証明書データの取り込みが必要なのかを社内手順で明示します。
証明書が申告時に間に合わない場合、勤務先が内容を確認した上で年末調整に反映し、後日提出とする取扱いがあります。令和8年分の様式では、提出期限は2027年2月1日です。2027年1月31日が日曜日であるため翌日となっています。期限までに提出されない場合の再計算や本人への連絡方法も、受付時に伝えておきましょう。
総務・経理が受理後に確認する順番
第一段階は様式年と申告者情報
最初に、令和8年分の様式であること、氏名と住所、勤務先情報に漏れがないことを確認します。次に、申告書に記載された各契約がどの控除区分に属するかを整理します。23歳未満の扶養親族欄に記載がある場合は、生年月日、続柄、所得見積額、住所、個人番号の取扱いを確認します。
第二段階は証明書と計算欄の突合
証明書と申告書を横に並べ、保険会社名、新旧区分、保険区分、支払額を一件ずつ照合します。その後、各計算式の区切りと上限を確認します。一般生命保険料で特例を使う場合は、新生命保険料だけが計算式Ⅱに入っているか、旧生命保険料との合計が60,000円以内か、3区分合計が120,000円以内かを順に見ます。
社会保険料と小規模企業共済等掛金は、給与天引き済みの額を再度申告していないかも照合します。記録の月と申告額に差がある場合は、推測で修正せず本人へ確認します。
第三段階は源泉徴収票への表示まで確認する
令和8年分の特例を適用した従業員について、給与の支払者は源泉徴収票の摘要欄に「租税特別措置法第41条の15の5第1項適用」と記載します。申告書の受理だけで作業を終えず、年末調整結果と源泉徴収票の表示まで一つのチェック項目として管理してください。
差し戻しにつながる記入ミス
新・旧の区分を契約者が推測している
契約日を覚えているという理由で新旧を記入すると、更新や変更の影響を見落とすことがあります。控除証明書の区分を基準にし、不一致があれば保険会社へ確認します。
23歳未満なら誰でも対象だと思っている
年齢要件だけでは足りません。扶養親族としての所得要件や除外要件も満たす必要があります。年齢の判定日は12月31日、所得は提出時の年間見積額という違いをチェック欄に分けると誤りを防げます。
特例を介護医療や個人年金にも使っている
60,000円上限の計算式Ⅱは新一般生命保険料だけに適用します。介護医療保険料と新個人年金保険料は通常の新契約用計算式、旧一般生命保険料と旧個人年金保険料は旧契約用計算式です。
給与天引き分と直接払い分を重複している
社会保険料や企業型年金加入者掛金では、勤務先がすでに把握している給与天引き分を申告書に重ねるミスがあります。給与台帳、年末調整システム、本人の証明書の3点を突合し、直接支払い分だけを追加します。
よくある質問
国民健康保険料はどこに書きますか
本人が直接支払った国民健康保険料または国民健康保険税は、社会保険料控除欄へ記入します。令和8年中に実際に支払った金額を使い、給与や年金から差し引かれた分と重複させないでください。
給与から引かれた社会保険料も記入しますか
原則として記入しません。勤務先が把握している健康保険料、厚生年金保険料、雇用保険料などは年末調整に反映されます。申告書へ記入するのは、国民年金など本人が直接支払った分が中心です。
iDeCoの掛金はどこに書きますか
本人が直接支払ったiDeCoの掛金は、小規模企業共済等掛金控除欄の「個人型年金加入者掛金」に記入します。払込証明書と金額を照合します。給与から差し引かれて勤務先が把握している掛金は重ねて記入しません。
契約者が配偶者なら生命保険料控除は受けられませんか
契約者名が配偶者というだけで直ちに対象外にはなりません。従業員本人が実際に保険料を支払い、保険金等の受取人に関する要件を満たすかを確認します。支払者が不明な場合は、口座記録などを確認してください。
同じ子について父母の両方が23歳未満の特例を使えますか
父母がそれぞれ特例の要件を満たしていれば、同じ扶養親族について双方が適用を受けることができます。ただし、それぞれの申告書で扶養親族の要件と新生命保険料の支払いを確認します。
控除証明書が年末調整までに届かない場合はどうしますか
勤務先へ早めに申告し、後日提出が認められるか確認します。令和8年分の様式上の後日提出期限は2027年2月1日です。証明書が不要という意味ではないため、到着後は必ず勤務先へ提出または提示します。
年末調整後に子が生まれた場合はどうしますか
令和8年12月31日までに生まれ、扶養親族の要件を満たす場合は、特例の対象になり得ます。源泉徴収票の作成前であれば、勤務先へ申告書を再提出して年末調整のやり直しを求める取扱いが国税庁Q&Aに示されています。速やかに総務・経理へ連絡してください。
保険料控除申告書と確定申告の関係は同じですか
保険料控除申告書は、給与所得者が勤務先の年末調整で控除を受けるための書類です。年末調整に間に合わなかった控除は、要件を満たせば確定申告で手続できる場合があります。補助金を受け取った事業者の会計処理とは別の論点です。事業上の処理を調べる場合は、補助金の経理・税務処理ガイドを参照してください。
ここまでの要点
- 令和8年分の新欄は、23歳未満の扶養親族がいる人の新一般生命保険料に特例を適用するための欄です。
- 年齢は2026年12月31日時点、所得は提出時の令和8年中の見積額で確認します。
- 特例の新一般生命保険料控除は上限60,000円ですが、3区分合計の上限120,000円は変わりません。
- 旧生命保険料、介護医療保険料、個人年金保険料に特例の計算式Ⅱを使ってはいけません。
- 総務・経理は、控除証明書、新旧区分、直接支払額、給与天引きとの重複、源泉徴収票の摘要表示まで確認します。
個別の扶養判定や保険契約の控除可否に迷う場合は、所轄税務署または税理士へ確認してください。AI導入や補助金・助成金制度の情報整理について相談したい場合は、Uravationのお問い合わせフォームをご利用いただけます。
この記事は補助金ナビ編集部がお届けしました。掲載内容は2026年10月20日時点の国税庁資料に基づく一般的な情報です。個別の税務判断を代替するものではありません。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)