「退職所得の受給に関する申告書」は、退職金(退職手当等)を受け取る人が支払を受ける時までに支払者(勤め先など)へ出す申告書です。出してあれば支払者は退職所得控除を当てて税額を計算し、出していないと支払金額の20.42%が源泉徴収されます(国税庁「A2-29 退職所得の受給に関する申告(退職所得申告)」)。
同じ用紙で住民税の「退職所得申告書」も兼ねます。令和8年1月1日以後の様式では、令和8年1月1日以後に確定拠出年金の老齢給付金の一時金を受けた人の期間のきまり(前年以前9年内)がC欄に加わり、E欄に「老齢給付金」の列ができました。古い様式の書き方のまま埋めないよう、退職金の支払の前に一度確かめておきましょう。
最終更新:2026年10月28日。この記事は、2026年10月28日時点で確認した国税庁の手続の案内・様式の記載要領・所得税法と地方税法などを元に整理しています。国税庁の「令和8年版 源泉徴収のあらまし」は「あらまし」と書きます。
退職所得の受給に関する申告書とは|「兼 退職所得申告書」は住民税の分
所得税法第203条は、国内で退職手当等の支払を受ける居住者が、支払を受ける時までに、支払者の名称、その年に支払済みの他の退職手当等があるかどうか、退職所得控除額の計算の基礎となる勤続年数などを書いた申告書を、支払者を経由して税務署長に出さなければならないと定めています。同条第6項がこれを「退職所得の受給に関する申告書」と呼んでいます(e-Gov法令検索「所得税法」)。
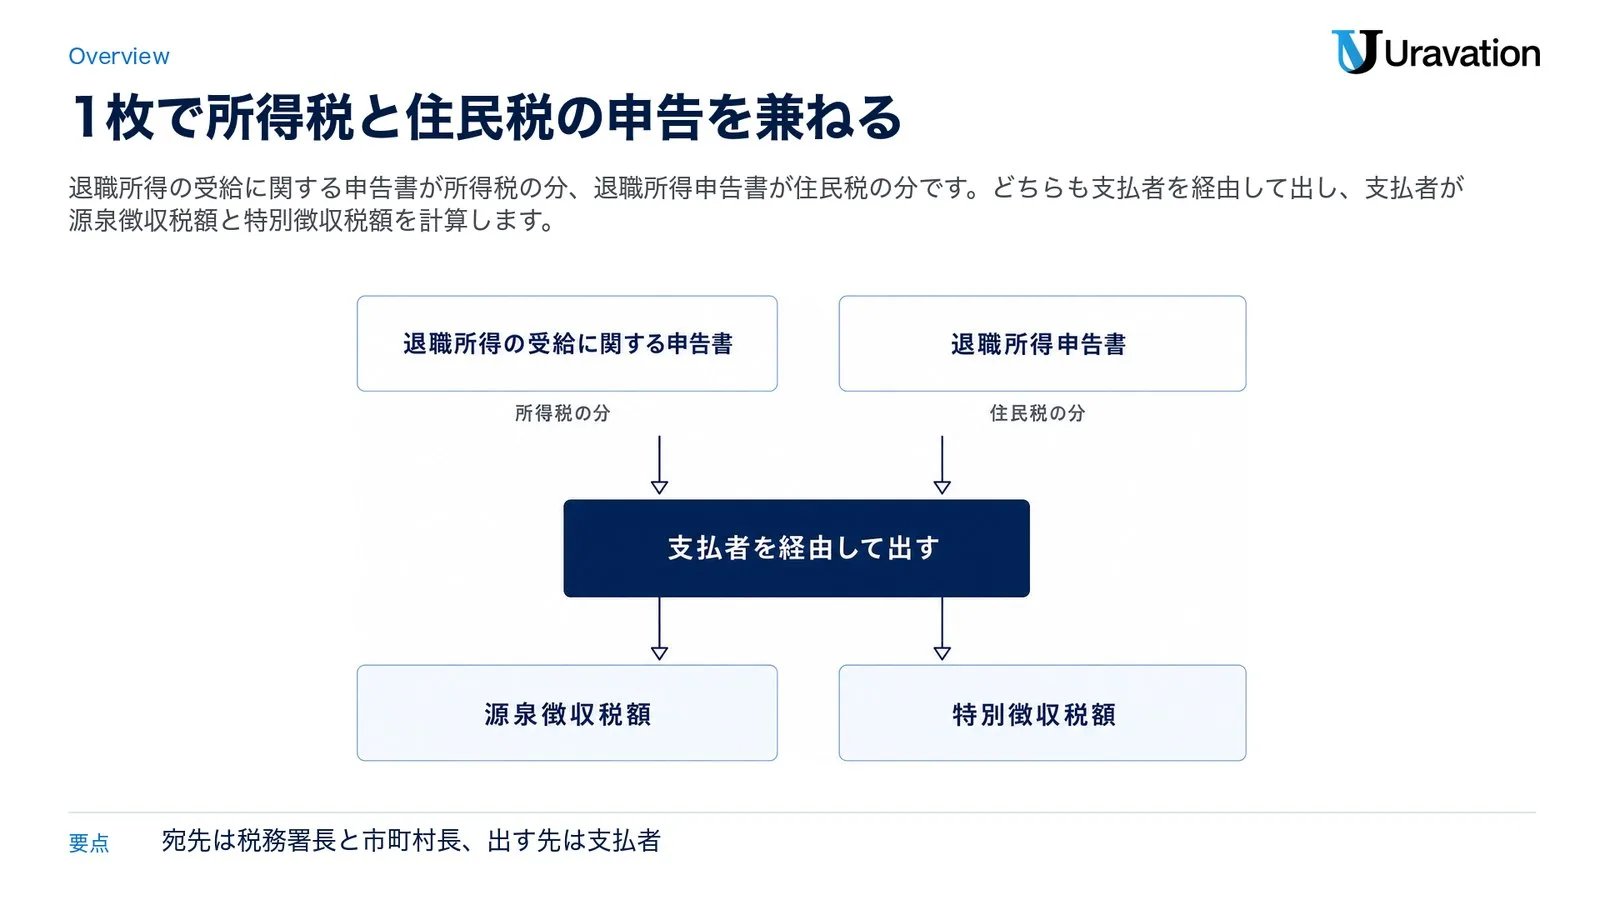
申告書は、支払者が受け取った時に税務署長に出したものとみなされます(同条第3項)。あらまし147ページは、支払者が源泉徴収税額を計算するときの基礎とするものと説明しています。要するに、会社が退職金から引く税金を正しく計算するための材料です。
申告書の勤続年数は、退職所得控除額を決めます。式は国税庁タックスアンサーNo.1420のとおりです。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円+70万円×(勤続年数-20年) |
障害者になったことが直接の原因で退職した場合は、この額に100万円を加えます。退職所得の金額は原則として(収入金額-退職所得控除額)×1/2で、他の所得と分けて税額を計算します(No.1420)。
様式の題名は「退職所得の受給に関する申告書 兼 退職所得申告書」で、宛先は「税務署長 殿 / 市町村長 殿」です。後ろの「退職所得申告書」が住民税の分で、地方税法第328条の7と第50条の7は、本人が支払を受ける時までに、支払者を経由して、支払を受けるべき日の属する年の1月1日現在の住所所在地の市町村長に出さなければならないと定めています(e-Gov法令検索「地方税法」)。大阪市の案内も、所得税の申告書と同一様式だとしています。
| 項目 | 所得税の分 | 住民税の分 |
|---|---|---|
| 申告書の名前 | 退職所得の受給に関する申告書 | 退職所得申告書 |
| 根拠 | 所得税法第203条 | 地方税法第328条の7(市町村民税)・第50条の7(道府県民税) |
| 宛先 | その退職手当等の源泉所得税の納税地を所轄する税務署長 | 支払を受けるべき日の属する年の1月1日現在の住所所在地の市町村長 |
| 出し方 | 支払者を経由して出す。支払者が受け取った時に出したとみなされる | 同じ(地方税法第328条の7第2項) |
| 計算する税 | 所得税及び復興特別所得税の源泉徴収税額 | 分離課税に係る所得割の特別徴収税額(退職手当等にかかる住民税の所得割を他の所得と分けて計算し、支払の時に退職手当等から差し引く額。市町村民税6%・道府県民税4%。地方税法第328条・第328条の3・第328条の5・第50条の4、新宿区の案内) |
誰が用意して誰が書くか|提出先は支払者・期限は「支払を受ける時まで」
書くのは退職手当等の支払を受ける本人で、出す先は支払者です。国税庁のA2-29は、提出時期を「退職手当等の支払を受ける時までに」、提出先を「退職手当等の支払者」としています。退職日ではなく、退職金を受け取る時が期限です。
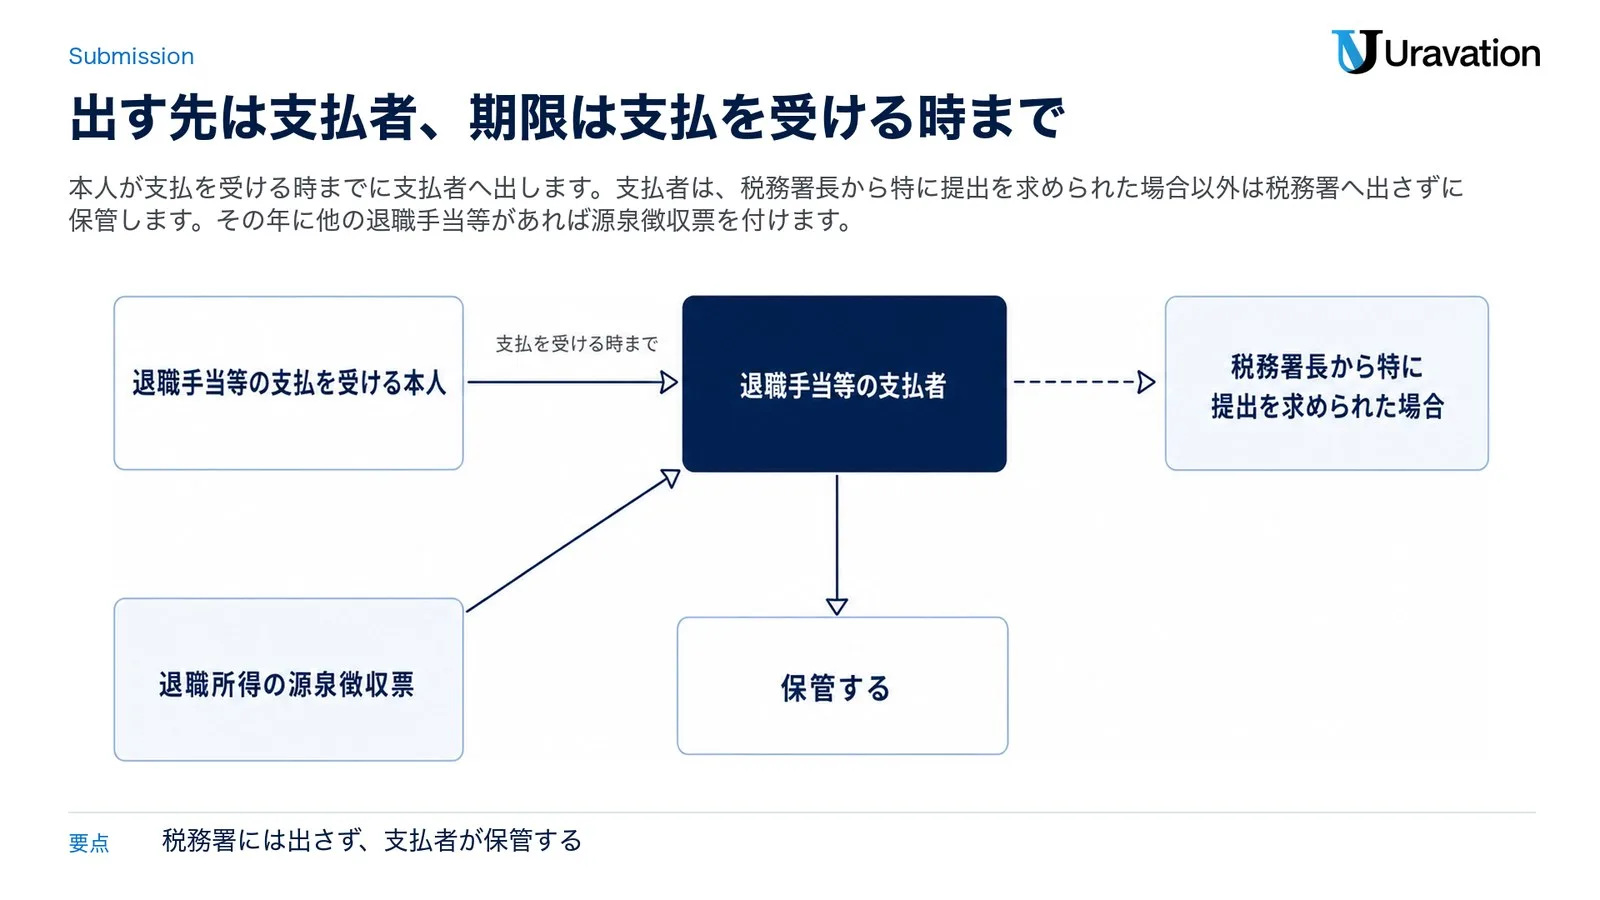
「会社が用意する書類なのか」と迷う人も多いところです。所得税法第203条と所得税法施行規則第77条には、用紙をだれが用意するかは書かれていません。様式はA2-29に期間ごとに載っていて、入力用のPDFもあります。支払者の欄の「法人番号(個人番号)」は「※提出を受けた退職手当の支払者が記載してください。」とあり、施行規則第77条第7項も、受け取った支払者が自分の個人番号か法人番号を付記するとしています(e-Gov法令検索「所得税法施行規則」)。
| 項目 | 中身 | 根拠 |
|---|---|---|
| 書く人・期限 | 退職手当等の支払を受ける居住者が、支払を受ける時まで | A2-29、所得税法第203条第1項 |
| 出す先 | 退職手当等の支払者 | A2-29 |
| 税務署・市町村 | 支払者は、税務署長から特に提出を求められた場合以外は税務署へ出さずに保管する。住民税の分も支払者が受け取った時に市町村長へ出したとみなされ、大阪市の案内は支払者が保管して市への提出は不要としている | A2-29(注)、施行規則第77条第6項、地方税法第328条の7第2項 |
| 添付 | その年中に他の退職手当等の支給を受けている場合は、その退職所得の源泉徴収票1部(様式の注意事項2では「退職所得の源泉徴収票(特別徴収票)又はその写し」) | A2-29、様式の注意事項2 |
| 電子で出す | 支払者が所定の要件を満たせば、記載事項を電磁的方法で提供できる | 所得税法第203条第4項、タックスアンサーNo.2732 |
| 個人番号 | 支払者が、前に出た扶養控除等申告書などをもとに個人番号を記した帳簿を備えている時は、記載を要しない | 施行規則第77条第2項、あらまし148ページ |
企業年金基金などから「退職手当等とみなす一時金」が出ることもあります。その年中に他の支払者から支払済みの退職手当等がある時は、支払者はその分も含めて税額を計算し、複数の支払者に同時に申告書を出す時は、申告書に提出の順位を書くこととされています(タックスアンサーNo.2735)。
出さないとどうなるか|20.42%の源泉徴収と確定申告での精算
申告書を出していれば、支払者は退職所得控除を当てて計算します。出していないと控除は当てられず、退職手当の額や勤続年数の長短にかかわらず支払金額の20.42%が源泉徴収されます(あらまし156ページ)。所得税法第201条第3項は所得税を100分の20で計算するとし、様式の注意事項1は、所得税及び復興特別所得税の源泉徴収税額が支払を受ける金額の20.42%になると書いています。
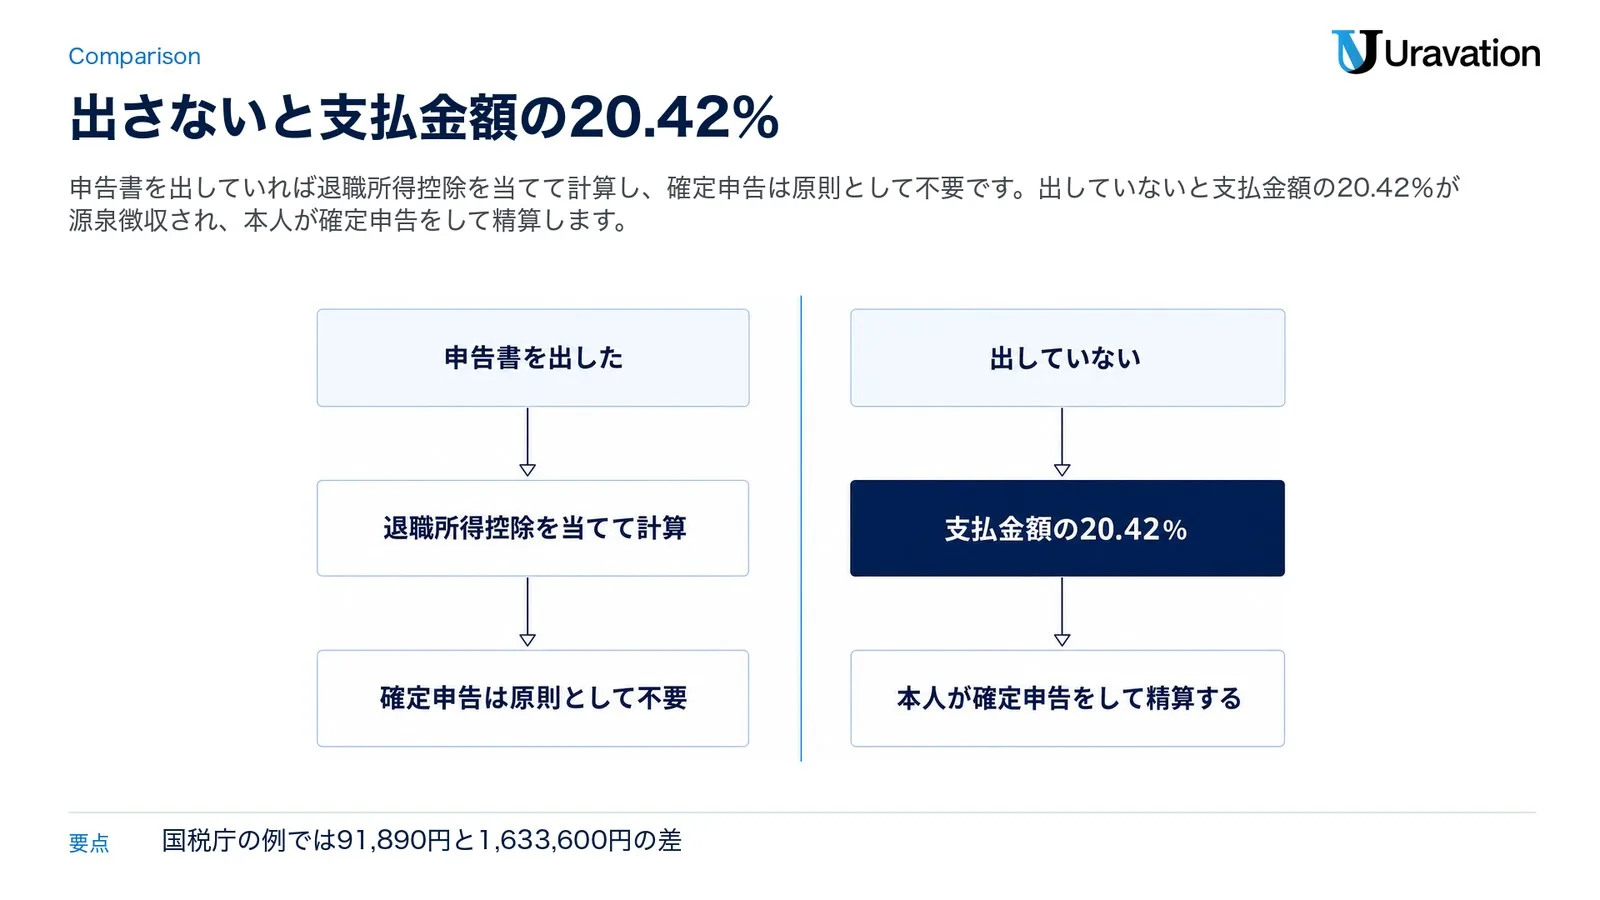
No.2732の例では、退職金800万円・勤続期間10年2か月の人が申告書を出していれば、勤続年数11年、退職所得控除額440万円、課税退職所得金額180万円で、源泉徴収税額は91,890円です。出していなければ800万円×20.42%で、1,633,600円が引かれます。申告書を出していれば、確定申告は原則として不要です(No.1420)。
| 項目 | 申告書を出した | 出していない |
|---|---|---|
| 所得税及び復興特別所得税 | 退職所得控除を引いた課税退職所得金額に速算表の税率を当てる(例で91,890円) | 支払金額×20.42%(同じ例で1,633,600円) |
| 確定申告 | 原則として不要。医療費控除や寄附金控除などで確定申告書を出す時は、退職所得の金額も含めて申告する(A2-29の注2) | 本人が確定申告をして精算する(No.2732) |
| 住民税 | 申告書の記載をもとに特別徴収税額を計算する | 市町村民税・道府県民税は延滞金を徴収されることがある(様式の注意事項1) |
住民税について、地方税法第328条の6第2項は、申告書を出していない時の税額を、支払う退職手当等の金額だけに課税標準(第328条の2)と税率(第328条の3)の規定を当てて計算した額としています。所得税の20.42%のような別の率はなく、申告書に書いた支払済みの他の退職手当等との合算(同条第1項第2号)がされない形です。様式の注意事項1は、市町村民税・道府県民税は延滞金を徴収されることがあるとしています。
令和8年1月1日以後の様式で変わった所|確定拠出年金の一時金の9年内と老齢給付金の列
様式で変わったのは、前年以前に受けた退職手当等を書くC欄(⑥欄)の期間のきまりと、E欄の「老齢給付金」の列です。もとは令和7年3月31日公布の所得税法等の一部を改正する法律(令和7年法律第13号)で、あらまし「税制改正等の内容」(税制改正5ページ)は、この退職所得課税の見直しを令和8年分以後の所得税に当てると書いています(国税庁「令和8年版 源泉徴収のあらまし」)。下の表の3行目(申告書の保存期間)は様式の違いではなく、同じページに載っている支払者の保存のきまりの変更です。
| 項目 | 令和4年4月1日〜令和7年12月31日の様式 | 令和8年1月1日以後の様式 |
|---|---|---|
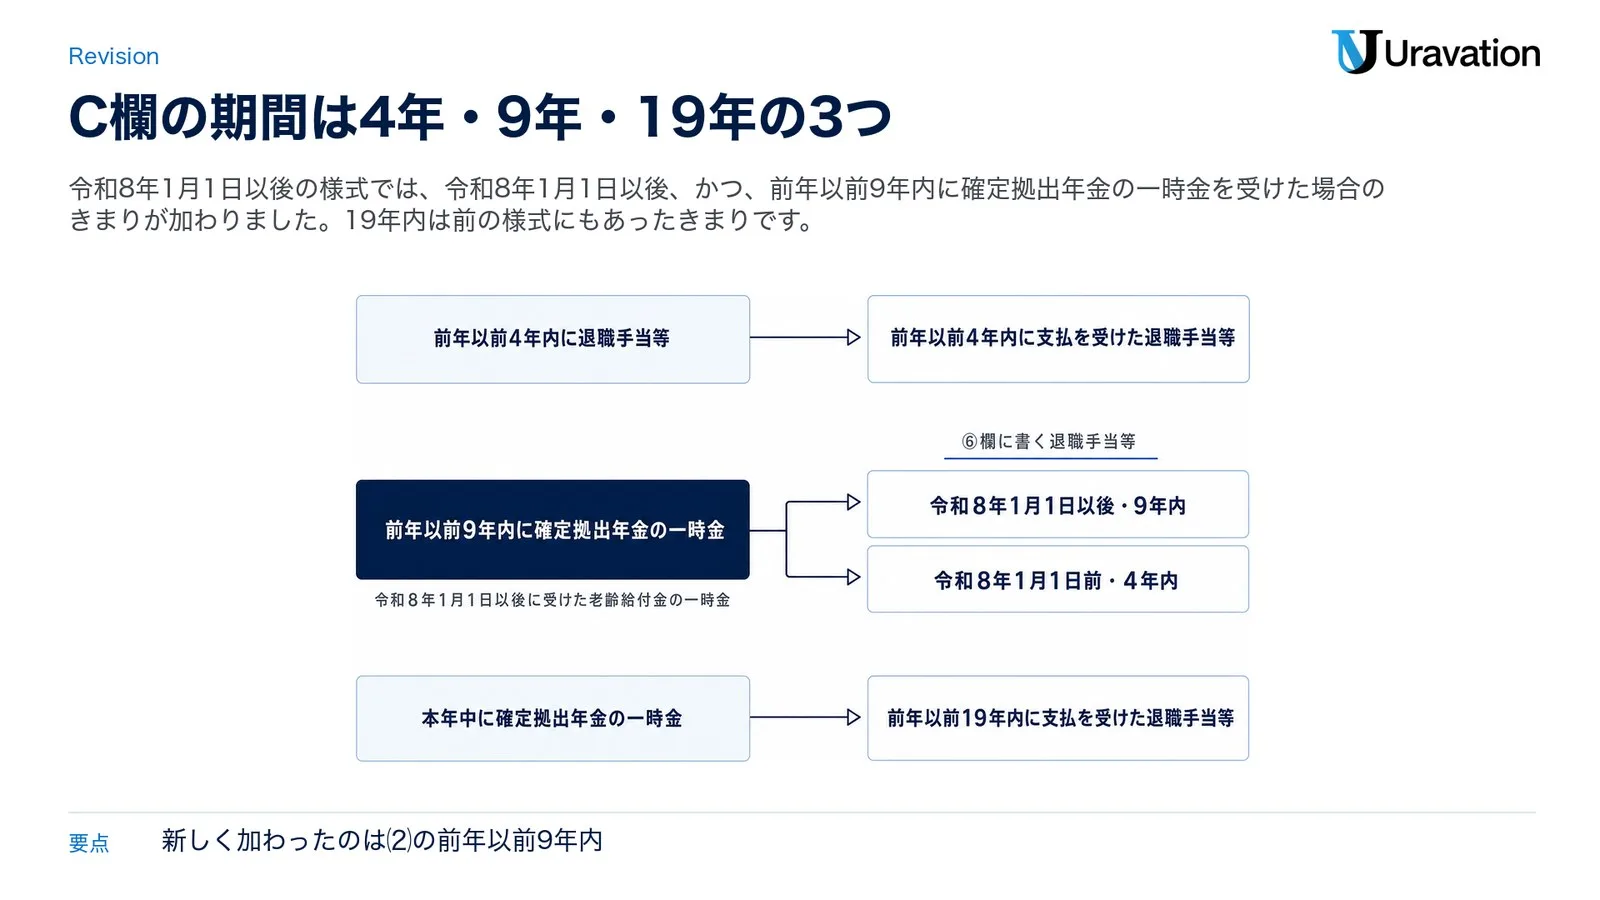
| C欄・⑥欄の期間 | 前年以前4年内(その年に確定拠出年金法に基づく老齢給付金として支給される一時金の支払を受ける場合には、19年内) | ⑴4年内・⑵9年内・⑶19年内の3つに分けた(下の表) |
| E欄 | 「老齢給付金」の列はない | 「老齢給付金」の列がある(申告書の書き方11) |
| (様式の外の改正)支払者が申告書を保存する期間(確定拠出年金の一時金の分) | 7年 | 令和8年1月1日以後に支払を受けるべき老齢一時金の分は10年(様式には書かれていない保存のきまり。施行規則第77条第6項、あらまし税制改正5ページ) |
2026年10月28日時点で取得したA2-29の2つの様式(令和4年4月1日〜令和7年12月31日の様式と令和8年1月1日以後の様式)を見比べると、⑴の4年内と⑶の19年内は前の様式にもあったきまりで、新しく加わったのは⑵の9年内でした。
| 申告書の書き方6の場合 | ⑥欄に書く「前年以前の退職手当等」 |
|---|---|
| ⑴ 前年以前4年内に退職手当等の支払を受けた場合(⑵⑶の場合を除く) | 前年以前4年内に支払を受けた退職手当等 |
| ⑵ 前年以前9年内に確定拠出年金法に基づく老齢給付金として支給される一時金(令和8年1月1日以後に支払を受けたものに限る)の支払を受けた場合(⑶の場合を除く) | イ 令和8年1月1日以後に支払を受けた退職手当等であって前年以前9年内に支払を受けたもの ロ 令和8年1月1日前に支払を受けた退職手当等であって前年以前4年内に支払を受けたもの |
| ⑶ 前年以前19年内に退職手当等の支払を受け、本年中に確定拠出年金法に基づく老齢給付金として支給される一時金の支払を受ける場合 | 前年以前19年内に支払を受けた退職手当等 |
短く言うと、⑴は「前年以前4年内に退職手当等」、⑵は「前年以前9年内に確定拠出年金の一時金」(令和8年1月1日以後に受けた一時金に限る。⑥欄に書くのは、イが令和8年1月1日以後・9年内、ロが令和8年1月1日前・4年内に受けた退職手当等)、⑶は「本年中に確定拠出年金の一時金」を受ける場合です(No.2732も同じ内容)。
⑥欄に書く前年以前の退職手当等があり、今回の勤続期間と重なる期間がある時は、その年数をもとに計算した退職所得控除額相当額が差し引かれます(No.2732)。ここでの一時金は、企業型年金規約か個人型年金規約(いわゆるiDeCo)に基づく老齢給付金の一時金で、No.1420はこれも退職所得とみなされるとしています。受け取り方の損得はこの記事では扱いません。
欄ごとの書き方|A欄は全員、B〜E欄は当てはまる人だけ
A欄の上には「このA欄には、全ての人が、記載してください」とあり、前に退職手当等の支払を受けたことがない人は、B以下の各欄を書く必要がありません。以下は令和8年1月1日以後の様式の「申告書の書き方」1〜11によります。
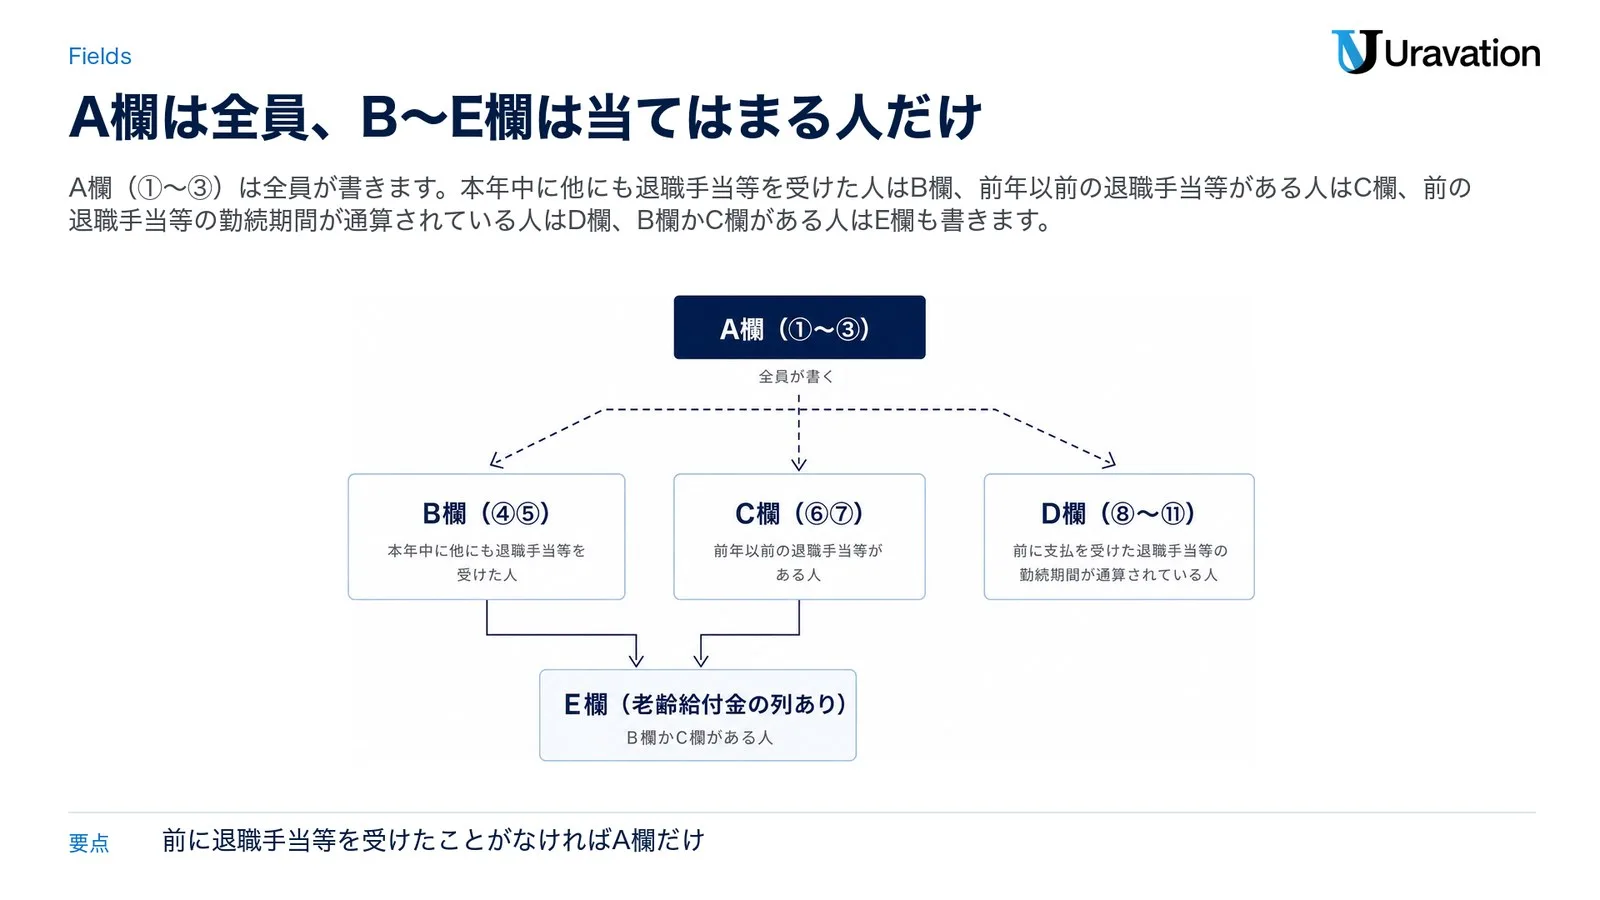
- A欄(①〜③):全員が書く
- B欄(④⑤):本年中に他にも退職手当等を受けた人
- C欄(⑥⑦):前年以前の退職手当等がある人(前年以前4年内に退職手当等を受けた人など。期間は上の表の⑴〜⑶)
- D欄(⑧〜⑪):前に支払を受けた退職手当等の勤続期間が通算されている人
- E欄(老齢給付金の列あり):B欄かC欄がある人
「退職手当の支払者の」欄と「あなたの」欄
「退職手当の支払者の」欄は所在地(住所)・名称(氏名)・法人番号(個人番号)で、法人番号は支払者が書きます。「あなたの」欄は現住所・氏名・個人番号・その年1月1日現在の住所です。住民税はその年1月1日現在の住所の市町村で課されるので(地方税法第328条)、その後に引っ越した人は分けて書きます。いちばん上の「年分」・日付・宛先(税務署長・市町村長)の書き方は、申告書の書き方1〜11にありません。宛先の相手は最初の節の表の「宛先」の行のとおりなので、どの税務署・市町村を書くかは支払者に確かめてください。
A欄(①〜③)
| 欄 | 書くこと |
|---|---|
| ① 退職手当等の支払を受けることとなった年月日 | 退職年月日。会社の役員等の退職手当等で株主総会等の決議を要するものは、その決議により支払を受ける金額が具体的に定められた年月日(書き方1) |
| ② 退職の区分等 | 在職中に障害者となったことに直接基因して退職した人は「障害」を○で囲み、( )内に障害の状態等。その他の人は「一般」。その年1月1日現在で生活保護法による生活扶助を受けている人は「有」、その他は「無」(書き方2) |
| ③ この申告書の提出先から受ける退職手当等についての勤続期間 | 勤続期間と年数(1年未満の端数は切上げ)。内書(③の中の「うち」の欄)に特定役員等勤続期間・短期勤続期間とその重複の有無と期間(書き方3) |
②の「障害」は退職所得控除に100万円を加える扱いに関わります(No.1420)。生活扶助は住民税に関わり、大阪市の案内は、その年1月1日現在で生活扶助を受けている人の退職手当等には市民税・府民税が課税されないと説明しています。
③の勤続期間は、原則としてその支払者の下で引き続き勤務した期間で、No.2732は長期の欠勤や病気での休職の期間を含め、日額表丙欄の適用を受けていた期間などを除くとしています。10年2か月なら年数は11年です(No.2732の例1)。内書は、役員等勤続年数が5年以下の人の役員等としての期間(特定役員等勤続期間)や、役員等以外の者として勤務した期間により計算した勤続年数(役員等として勤務した期間があればその期間も含めて計算)が5年以下の期間(短期勤続期間)がある時だけ「有」にします(定義は書き方3の※1・※2)。
B欄(④⑤)
④には本年中に支払を受けた他の退職手当等についての勤続期間を③と同じ方法で書き、⑤には③と④の勤続期間を、重複する部分は二重に計算しないように通算した期間と年数(1年未満の端数切上げ)を書きます(書き方4・5)。B欄がある人は、その退職所得の源泉徴収票(特別徴収票)又はその写しを付けます(注意事項2)。
C欄(⑥⑦)
⑥には、上の表の⑴〜⑶に当たる「前年以前の退職手当等」の勤続期間を書きます。収入金額が退職所得控除額に満たなかった時は、勤続期間の初日から「その収入金額÷40万円」(800万円を超える時は「(その収入金額-800万円)÷70万円+20」)で計算した数(小数点以下切捨て)の年数が経過する日までの期間を書きます(書き方6)。⑦には③又は⑤のうち⑥と重複している期間を書き、㋑㋺に特定役員等勤続期間・短期勤続期間との重複を書きます(書き方7)。
D欄(⑧〜⑪)
A又はBの勤続期間に、前に支払を受けた退職手当等の勤続期間が通算されている人が書きます。⑧⑨に通算された前の勤続期間、⑩に③又は⑤のうち⑧又は⑨だけからなる期間、⑪に⑦と⑩の通算期間を書きます(書き方8〜10)。正直、ここは慣れないと混乱します。⑦〜⑪の年数は、③〜⑤と違って1年未満を切り捨てます。
E欄
「B又はCの退職手当等がある場合」に書きます。行は「B 一般」「B 特定役員」「B 短期」「C」、列は支払を受けることとなった年月日・収入金額・源泉徴収税額・特別徴収税額・支払を受けた年月日・退職の区分・老齢給付金・支払者です。確定拠出年金法に基づく老齢給付金として支給される一時金なら「老齢給付金」の欄に「○」を書きます(書き方11。「B 特定役員」の行は「老齢給付金」の欄だけが斜線です)。
同じ年に2か所から退職金を受ける時の記入例|国税庁の例でB欄とE欄を埋める
No.2735の例を、令和8年1月1日以後の様式に当てはめた想定例です。E欄の「退職手当等の支払を受けることとなった年月日」は記載要領に説明がないため、①(書き方1)にならってA社の退職年月日を入れ、退職の区分は「一般」と置いています。甲さんは令和8年にA社とB社を退職し、A社から400万円(令和8年5月支給・源泉徴収税額10,210円)、B社から180万円(令和8年9月支給)を受けます。前年以前の退職手当等と勤続期間の通算はないものとします。
| 欄 | A社に出す申告書 | B社に出す申告書 |
|---|---|---|
| A欄① | 令和8年3月31日 | 令和8年7月31日 |
| A欄③ | 自 平成29年4月1日 至 令和8年3月31日・9年 | 自 平成31年4月1日 至 令和8年7月31日・8年(7年4か月を切上げ) |
| B欄④ | 書かない(その年最初の退職手当) | A社の勤続期間(自 平成29年4月1日 至 令和8年3月31日・9年) |
| B欄⑤ | 書かない | 自 平成29年4月1日 至 令和8年7月31日・10年(9年4か月を切上げ) |
| E欄「B 一般」の行 | 書かない | A社の分:令和8年3月31日・収入金額4,000,000円・源泉徴収税額10,210円・令和8年5月の支払日・一般・A社の所在地と名称(特別徴収税額はA社の特別徴収票の額) |
| 添付 | なし | A社の退職所得の源泉徴収票(特別徴収票)又はその写し |
B社は、合わせた580万円から⑤の10年で計算した退職所得控除額400万円を引いて2分の1にし、課税退職所得金額90万円の税額45,945円から、A社で引かれた10,210円を差し引いた35,735円を源泉徴収します(No.2735)。B社への申告書でA社の分を書き漏らすと、B社は合算せずに計算してしまいます。②は本人の状況で○を付けます。
会社(支払者)の側で確かめること|受け取った後の計算・納付・保管
受け取ったら、B〜E欄の書き漏れがないかを見て、支払者の欄に法人番号(個人番号)を書きます。そのうえで記載内容をもとに所得税と住民税を計算します。
- 支払の時までに受け取る。受け取れないまま支払う時は、所得税及び復興特別所得税として支払金額の20.42%を源泉徴収する(所得税法第201条第3項、あらまし156ページ)。
- B欄があれば添付の源泉徴収票の金額と合わせて計算し(No.2735)、C欄・D欄があれば重なる期間の分の退職所得控除額を差し引く(No.2732)。
- 支払の際に源泉徴収・特別徴収し、支払明細書を本人に渡す。支払った月の翌月10日までに、所得税は所得税徴収高計算書(納付書)を添えるかe-Taxでデータを送って納め、住民税は納入申告書を出して市町村に納入する(あらまし157ページ、地方税法第328条の5第2項)。納期の特例の承認を受けていれば、所得税は1月〜6月の支払分を7月10日まで、7月〜12月の支払分を翌年1月20日までに納める(あらまし157ページ)。
- 退職の日以後1月以内に源泉徴収票を2通作り、1通を税務署長に出して1通を本人に渡す(所得税法第226条第2項。税務署への提出時期は、国税庁の手続の案内(F1-2)では「退職の日以後1月以内(翌年1月31日でも可)」)。令和8年1月1日以後に支払う退職手当等は、受給者全員の分を税務署長に出す(あらまし税制改正5ページ)。書き方は退職所得の源泉徴収票の書き方、税務署へ出す合計表は法定調書合計表の書き方にまとめています。
- 申告書は税務署長から提出を求められるまで保管する。提出期限の属する年の翌年1月10日の翌日から7年(確定拠出年金の老齢給付金として支給される一時金は10年)を過ぎれば、保存は要らない(施行規則第77条第6項、あらまし147ページ)。
本人から見た所|「出したか分からない」時は源泉徴収票の区分を見る
出したかどうか思い出せない時は、会社から受け取る「退職所得の源泉徴収票・特別徴収票」を見ます。支払金額が書かれた行の「区分」で、どの計算が当てられたかが分かります(国税庁「F1-2 退職所得の源泉徴収票(同合計表)」の令和8年の様式)。
| 金額が書かれた区分の行 | 当てられた計算 | 確定申告 |
|---|---|---|
| 所得税法第201条第1項第1号並びに地方税法第50条の6第1項第1号及び第328条の6第1項第1号適用分 | 申告書あり(その年に支払済みの他の退職手当等がない旨の記載) | 原則として不要(医療費控除などで申告する時は退職所得も含める) |
| 所得税法第201条第1項第2号並びに地方税法第50条の6第1項第2号及び第328条の6第1項第2号適用分 | 申告書あり(支払済みの他の退職手当等がある旨の記載) | 同上 |
| 所得税法第201条第3項並びに地方税法第50条の6第2項及び第328条の6第2項適用分 | 申告書の提出がない時の計算(所得税及び復興特別所得税は20.42%) | 本人が確定申告をして所得税及び復興特別所得税を精算する(No.2732) |
3段目に金額があれば、申告書がない扱いで20.42%が源泉徴収されています。確定申告で、申告書を出した場合と同じ計算で精算します(No.2732)。源泉徴収票は退職の日以後1月以内に渡されることになっていて(所得税法第226条第2項)、本人の承諾があれば電子で渡されることもあります(同条第4項)。まだ退職金を受け取っていないなら、支払を受ける時までに出せば間に合います。
【要注意】退職所得の受給に関する申告書で読み違えやすい4点
1. 税務署に出す書類だと思う
❌ 本人が税務署へ出す
⭕ 支払者に出します。支払者が受け取った時に税務署長に出したものとみなされ(所得税法第203条第3項)、支払者は求められた場合以外は税務署へ出さずに保管します(A2-29)。
2. 出さなくても結果は同じだと思う
❌ 後で戻るから出さなくても同じ
⭕ 支払の時点で支払金額の20.42%が源泉徴収され、申告書を出した場合と同じ計算で精算するには、本人の確定申告が要ります(No.2732)。住民税は延滞金を徴収されることがあります(様式の注意事項1)。
3. 確定拠出年金の一時金はいつ受けても同じ書き方だと思う
❌ iDeCoや企業型の一時金は、受けた時期にかかわらずC欄の見方が変わらない
⭕ 令和8年1月1日以後に受けた老齢給付金の一時金が前年以前9年内にある人は⑵に当たり、⑥欄に書く退職手当等が変わります(書き方6⑵)。ただし、本年中に確定拠出年金の一時金を受ける人は⑵ではなく⑶(前年以前19年内)に当たります(書き方6⑶)。「前年以前」は退職手当等を受ける年(あらましの「受給年」)より前の年なので、2つの条件を合わせると、⑵に当たる人が出るのは令和9年以後に退職手当等を受ける時からです。前の様式の「4年内(19年内)」のまま書かないでください。
4. 書き漏らしても確定申告で直せると思う
❌ 2か所目の会社に前の退職手当を書かずに出しても、確定申告で直せばよい
⭕ 記載がないため生じた徴収不足税額は確定申告では精算できず、支払者の下で是正します(国税庁の質疑応答事例・令和7年8月1日現在の法令・通達等)。
よくある質問
退職所得の受給に関する申告書はいつまでに出せばよいですか?
退職手当等の支払を受ける時までに、支払者へ出します(A2-29、所得税法第203条第1項)。退職日ではなく、支払を受ける時が期限です。
用紙は会社が用意するものですか?
所得税法第203条と施行規則第77条には、用紙をだれが用意するかの定めはありません。様式はA2-29の「令和8年1月1日以後」に載っています。法人番号の欄は、受け取った支払者が書きます。
「兼 退職所得申告書」とは何ですか?
住民税(市町村民税・道府県民税)の退職所得申告書で、地方税法第328条の7・第50条の7の申告書です。所得税の申告書と同一様式です(大阪市の案内)。
個人番号(マイナンバー)は書かないといけませんか?
原則として書きます(施行規則第77条第1項第1号)。支払者が、前に出た扶養控除等申告書などをもとに個人番号を記した帳簿を備えている時は、記載を要しないとされています(同条第2項)。どちらに当たるかは支払者に確かめてください。
紙ではなく電子で出せますか?
支払者が、提供を適正に受ける措置・提供した者を特定する措置・画面表示や書面出力の措置の3点を講じていれば、電磁的方法で提供できます(所得税法第203条第4項、No.2732、住民税は地方税法第328条の7第3項)。添付する源泉徴収票などは書面で出すか見せます(あらまし148ページ)。
令和9年以後も20.42%のままですか?
国税庁の説明では変わりません。No.1420は、申告書を出していない人は支払金額の20.42%が源泉徴収されるとし、その税は令和9年以後は所得税・防衛特別所得税・復興特別所得税になると書いています。令和8年度税制改正で防衛特別所得税が創設され、復興特別所得税の税率が引き下げられますが、合計税率は変わらず、源泉徴収税額の計算方法にも変更は生じないとしています。個別の税額や確定申告の要否は、所轄の税務署か税理士に確かめてください。
退職金を払う前・受け取る前にやること
- 会社は、令和8年1月1日以後の様式を案内し、その年に受けた他の退職手当等や前年以前の退職手当等(確定拠出年金の一時金を含む)があるかを聞く。
- 本人は、支払を受ける時までにA欄と当てはまるB〜E欄を書いて出す(B欄があれば源泉徴収票か写しを付ける)。
- 会社は、法人番号を書き、記載内容で計算して源泉徴収・特別徴収し、翌月10日までに納める。
- 会社は、退職の日以後1月以内に源泉徴収票を税務署長と本人へ(税務署へはF1-2では翌年1月31日でも可)。申告書は保管する。
- 本人は、源泉徴収票の区分の行を見て、3段目なら確定申告で精算する。
給与の側の書類は令和8年分 源泉徴収票の書き方と給与支払報告書の書き方、在職中の社員の年末の手続きは年末調整のやり方にまとめています。
申告書や源泉徴収票を代わりに作成・提出したり、個別の税額を判断したりするのは税理士の業務で、補助金ナビ(株式会社Uravation)ではお引き受けしていません。個別の事情は所轄の税務署か税理士に確かめてください。人事・総務の定型業務へのAIの使い方や、AI研修に使える助成金の要件を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
参照日はいずれも2026年10月28日です。
- A2-29 退職所得の受給に関する申告(退職所得申告) — 国税庁
- 退職所得の受給に関する申告書 令和8年1月1日以後の様式(注意事項・申告書の書き方1〜11)、令和4年4月1日〜令和7年12月31日の様式 — 国税庁
- タックスアンサーNo.2732・No.2735・No.1420 — 国税庁(令和8年4月1日現在法令等)
- 令和8年版 源泉徴収のあらまし(退職所得の源泉徴収事務 115〜117・147〜149・156・157ページ、税制改正等の内容 税制改正5ページ) — 国税庁
- 質疑応答事例「退職所得の受給に関する申告書に支払済の退職手当を記載しないで提出した場合の是正方法」 — 国税庁
- F1-2 退職所得の源泉徴収票(同合計表)(令和8年の様式) — 国税庁
- 所得税法(第201条・第203条・第226条)、所得税法施行規則(第77条)、地方税法(第50条の4・第50条の7・第328条〜第328条の3・第328条の5〜第328条の7) — e-Gov法令検索
- 退職手当等に対する市民税・府民税の特別徴収について — 大阪市(2026年3月26日)
- 退職所得に係る住民税 — 新宿区(2025年4月3日)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年10月28日時点の国税庁、e-Gov法令検索、大阪市と新宿区の公表資料に基づく参考情報です。様式、税率、保存期間などの扱いは変わる場合があります。手続きの前に公式サイトで最新の情報をご確認ください。個別の税額や確定申告の要否は、所轄の税務署か税理士にご相談ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。