年末調整の書類回収が始まり、社員から「どこを書けばよいですか」と住宅ローンの年末残高等証明書だけが総務の机に置かれました。
申告書を見ると、複数の計算欄に加えて証明書方式と調書方式があり、本人が書く部分と会社が確かめる部分も一目では分かりません。
令和8年分は、税務署から本人に交付された「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」を使い、年末残高、連帯債務、取得対価、居住用割合、様式に表示された限度額、控除額の順で確認し、年末調整の時までに給与の支払者へ提出します。
2026年10月22日時点の実務上の答え
- 住宅ローン控除の最初の年分は確定申告が必要で、給与所得者は2年目以後の年分を年末調整で受けられます。
- 申告書は会社が白紙様式を用意するものではなく、控除対象となる各年分を税務署が本人に交付します。
- 証明書方式では金融機関等の年末残高等証明書を確認します。調書方式では証明書兼申告書に年末残高情報があるかを確認し、3年目以後または未記載の場合は返済計画表等で実際の年末残高を確認します。
- 会社は、申告書の控除額、方式に応じた証明書類または電子情報、申告者が住宅の取得者・借入人に該当することなどを確かめ、申告書の住宅借入金等特別控除額を年末調整へ反映します。
提出時期は一律の日付ではなく、国税庁の案内どおり「年末調整の時まで」です。勤務先が社内締切を定めている場合は、その案内も社員に確認してもらいます。
以下は、令和8年分の国税庁記載例と「年末調整のしかた」の会社向け確認事項を、総務・経理が受理しやすい順番に組み直したものです。個人ごとの控除額や還付額を試算するものではありません。
最初にそろえるのは申告書と残高情報です
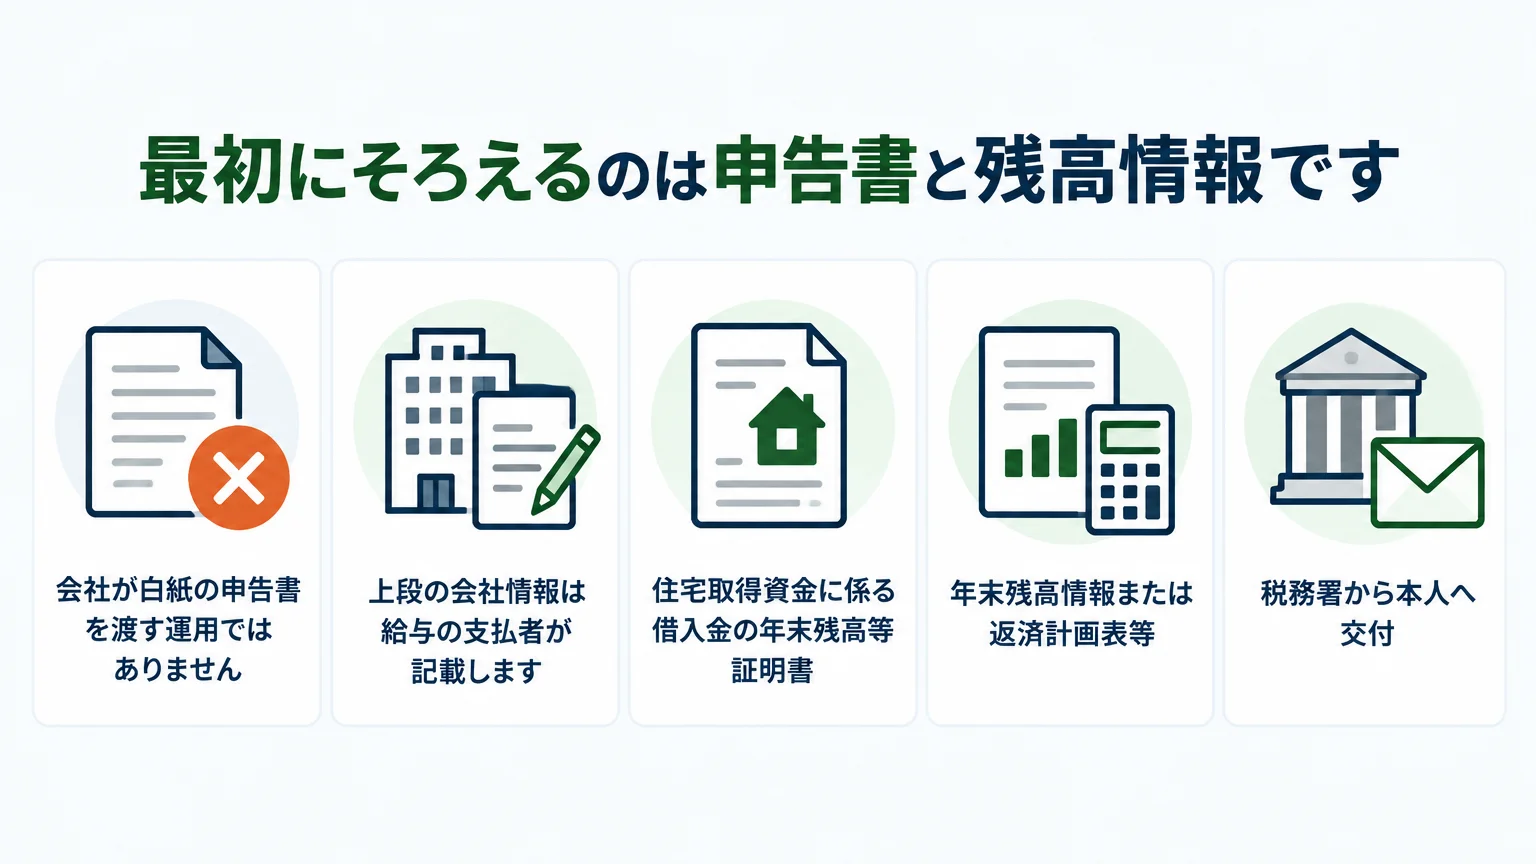
社員から受け取る前に、書類名と発行元を分けて考えると混乱が減ります。似た名称が並びますが、役割は同じではありません。
| 確認するもの | 発行・提供する主体 | 何に使うか | 会社側の確認 |
|---|---|---|---|
| 給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書 | 税務署から本人へ交付 | 本人が令和8年分の控除額を計算し、年末調整で申告する | 対象年分、本人情報、計算欄、控除額、必要な証明情報を確認する |
| 住宅取得資金に係る借入金の年末残高等証明書 | 証明書方式では金融機関等から本人へ交付 | 年末残高と借入金の内訳を申告書へ転記する根拠にする | 氏名、年末残高、借入金の内訳、連帯債務の記載などを申告書と照合する |
| 年末残高情報または返済計画表等 | 調書方式では金融機関等が税務署へ調書を提出し、国税当局から本人へ提供 | 入居2年目など年末残高情報が記載された年分はその情報を使い、3年目以後または未記載の場合は返済計画表等で年末残高を確認する | 証明書兼申告書に年末残高情報があるか、記載がある場合は実際の年末残高と差がないかを確認する |
年末調整全体の回収順序や他の申告書との関係は、令和8年分 年末調整のやり方|会社の6手順と書類もあわせて確認すると整理しやすくなります。
会社が白紙の申告書を渡す運用ではありません
住宅借入金等特別控除申告書は、税務署が控除を受ける本人へ交付する書類です。一般の年末調整様式のように、会社が空欄の用紙を一律に準備して社員へ渡す書類ではありません。社員から「用紙がない」と相談されたときは、初年度の確定申告を済ませているか、電子交付か書面交付か、紛失していないかを切り分けます。
上段の会社情報は給与の支払者が記載します
令和8年分の記載例では、上段の「給与の支払者の名称(氏名)」「給与の支払者の法人番号」「給与の支払者の所在地(住所)」「給与の支払者の所在地等の所轄税務署長」は、申告書を受け取った給与の支払者が記載する欄です。本人側では氏名、住所または居所などを確認します。総務が社員へ案内するときは、本人記入欄と会社記入欄を色や付箋で区別すると差し戻しを減らせます。
税務署からの交付時期と会社への提出時期は別です
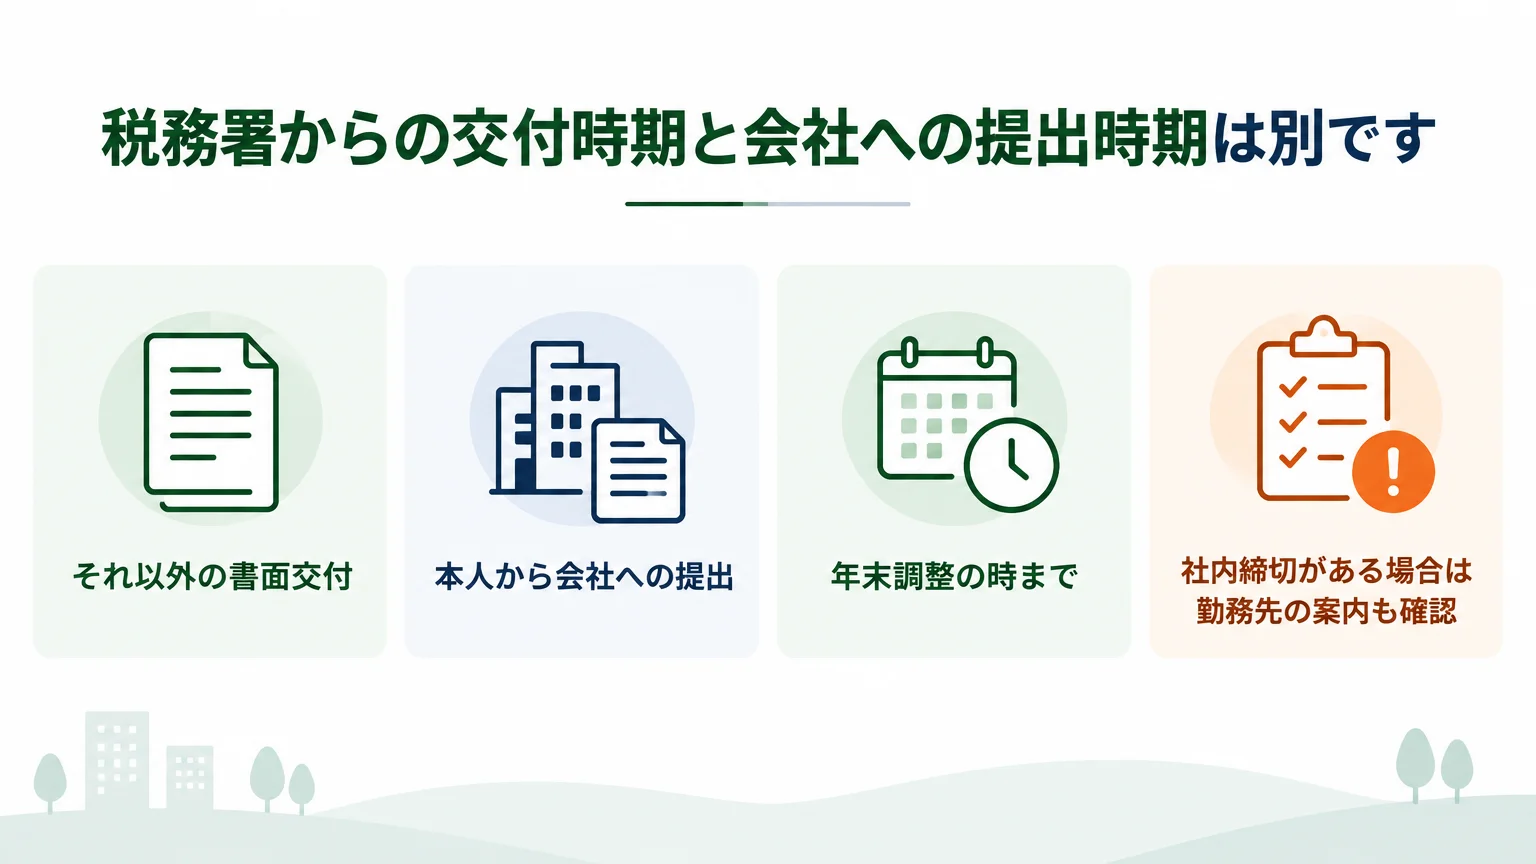
国税庁は、申告書が本人へ交付される時期を、方式と受取方法に分けて案内しています。一方、本人が会社へ出す時期の公式表現は「年末調整の時まで」です。交付時期をそのまま会社への提出期限と読み替えないようにしましょう。
| 受取方法 | 調書方式 | 証明書方式 |
|---|---|---|
| 確定申告時にe-Taxによる交付を希望した場合 | 毎年11月中旬頃にe-Taxメッセージボックスへ格納 | 毎年10月頃にe-Taxメッセージボックスへ格納 |
| それ以外の書面交付 | 入居2年目の11月下旬頃に、対象となる各年分を一括送付 | 入居2年目の10月下旬頃に、対象となる各年分を一括送付 |
| 本人から会社への提出 | 年末調整の時まで。社内締切がある場合は勤務先の案内も確認 | |
初めて控除を受ける年の確定申告書を提出した時期などによって、交付時期が異なる場合があります。そのため、「例年この日に届くはず」と決めつけず、本人のe-Taxメッセージボックスや郵送状況を確認してもらうのが安全です。根拠は国税庁の給与所得者(従業員)の方へ(令和8年分)に掲載されています。
年末残高等証明書は3か所を先に見ます
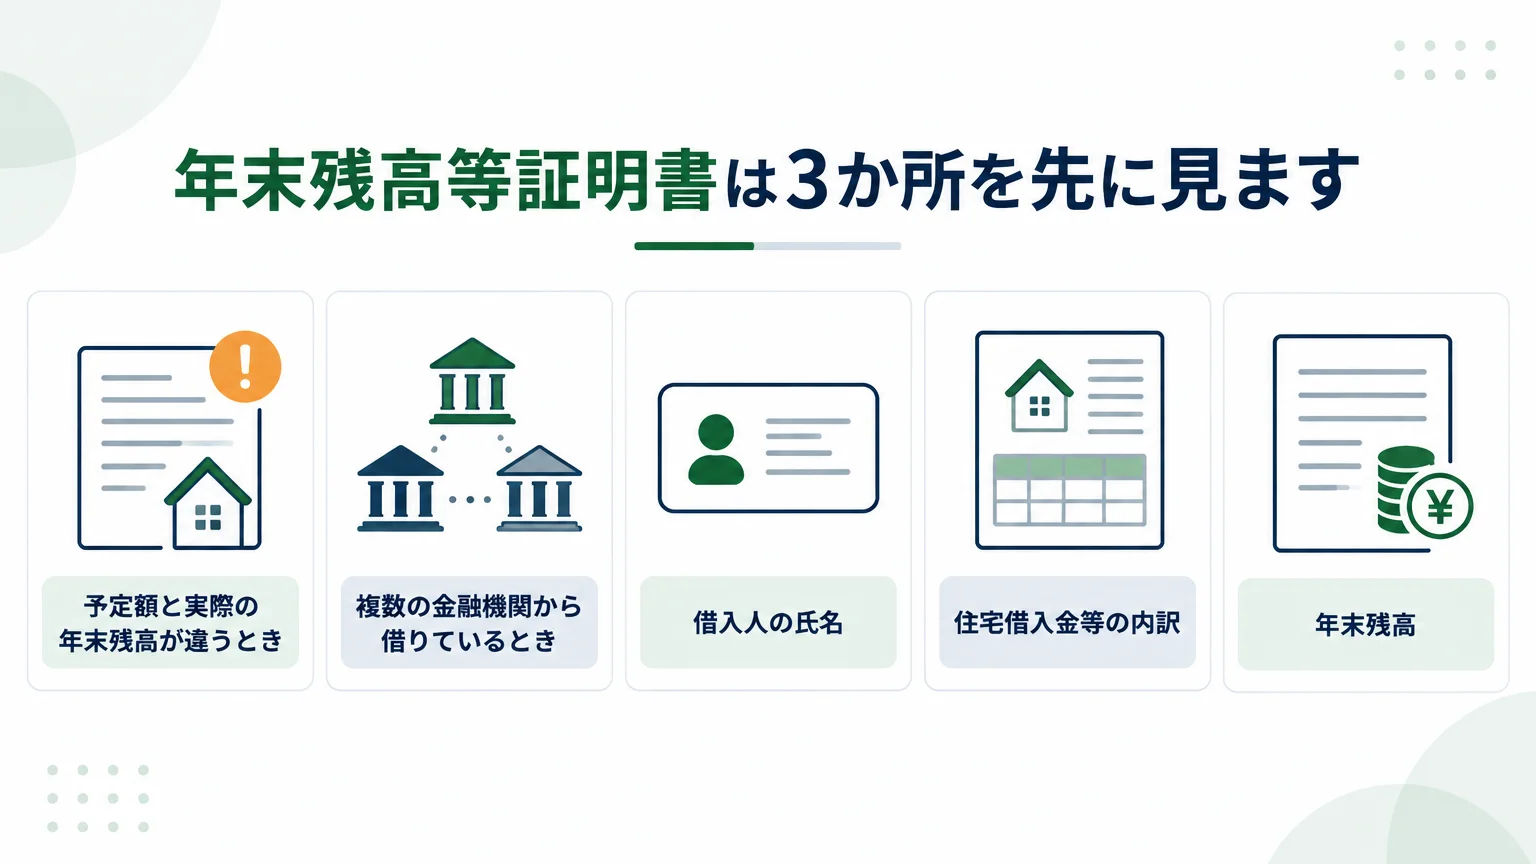
証明書方式の社員は、金融機関等から受け取った年末残高等証明書を見ながら申告書へ転記します。数字を写す前に、次の3点を確認します。
- 借入人の氏名:申告する本人と一致しているかを見ます。
- 住宅借入金等の内訳:住宅のみ、土地等のみ、住宅及び土地等のどの区分かを見ます。申告書のAからCの列を選ぶ根拠になります。
- 年末残高:申告書の①欄へ転記する金額です。複数の金融機関等から証明書が出ている場合は、該当する全てを内訳別に確認します。
増改築等に係る借入金等がある場合はD列を使います。住宅と土地を一緒に借りているのに「住宅のみ」へ入れるなど、証明書の内訳と申告書の列がずれると、その後の計算もずれます。
予定額と実際の年末残高が違うとき
繰上返済、返済遅延などにより、証明書や年末残高情報に示された金額と実際の年末残高が異なる場合は、表示された金額をそのまま使わず、実際の年末残高による正しい申告が必要です。証明書方式では、本人が金融機関等から実際の返済額による年末残高等証明書の交付を改めて受け、正しい申告書を提出し直します。調書方式では返済計画表等で実際の年末残高を確認します。会社が独自に残高を作り替えるのではなく、本人に根拠書類の確認を依頼します。
複数の金融機関から借りているとき
①欄は、該当する全ての年末残高等証明書を基に、証明書の「住宅借入金等の内訳」に応じて記入します。一枚だけを見て処理しないよう、本人へ借入先の数を確認してください。調書方式で2以上の年末残高等調書がある場合や、複数の控除を重複して適用する場合も、証明書兼申告書に対象残高が正しく反映されているかを確認します。
令和8年分の①から控除額欄までを上から埋めます
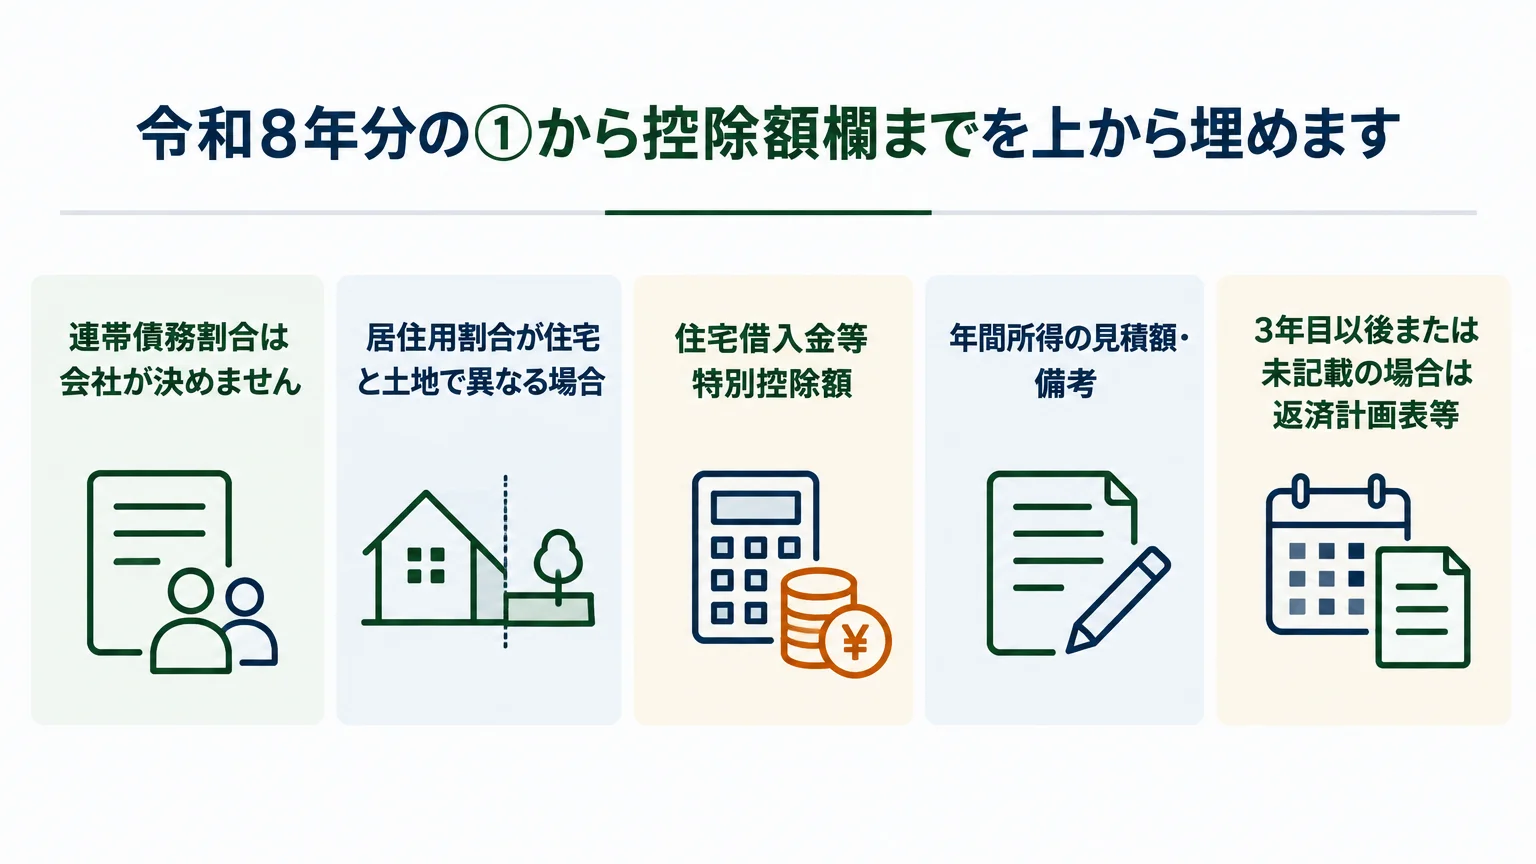
欄番号や控除率、借入限度額は、居住を始めた年や住宅の区分、適用する特例によって同じではありません。ここでは令和7年分の確定申告で初めて控除を受け、令和8年分を年末調整するケースに対応する国税庁記載例の流れを示します。手元の申告書の様式が異なる場合は、その様式に印字された欄と令和8年分の住宅借入金等特別控除申告書兼計算明細書の記載例を優先してください。
| 欄 | 本人が記入・確認する内容 | 参照するもの | 会社が見る点 |
|---|---|---|---|
| ① | 新築、購入、増改築等に係る住宅借入金等の年末残高を、A住宅のみ、B土地等のみ、C住宅及び土地等、D増改築等の該当列へ記入する | 年末残高等証明書、または調書方式で証明書兼申告書に記載された年末残高情報。3年目以後または未記載の場合は返済計画表等 | 内訳と列が一致しているか、複数の借入先が反映されているか |
| ② | 単独債務分と、連帯債務分に本人の連帯債務割合を掛けた額を合わせ、本人の年末残高を求める | ①欄、控除証明書に示された連帯債務割合など | 会社が便宜的に折半していないか、本人の書類に基づいているか |
| ③ | ②の金額と、証明事項に記載された取得対価の額または増改築等の費用の額を比べ、少ない方を記入する | ②欄と控除証明書の証明事項 | 大きい方を選んでいないか、対象列を取り違えていないか |
| ④ | ③の金額に居住用割合を掛け、居住用部分の額を求める | 控除証明書の居住用割合 | 割合を本人や会社が推測していないか。住宅と土地等で割合が異なる場合は公式算式を使っているか |
| ⑤ | ④欄の該当額を合計し、その様式に表示された借入限度額と照合して、住宅借入金等の年末残高等を求める | ④欄と本人に交付された申告書の表示 | 別の居住年や住宅区分の限度額を流用していないか |
| 住宅借入金等特別控除額 | 本人に交付された様式に表示された率を⑤の金額に用い、様式の指示どおり端数を処理する | 令和8年分の本人用申告書 | 最終額が計算欄と一致しているか。会社が別の率や限度額で上書きしていないか |
| 年間所得の見積額・備考 | 本人の年間所得の見積額を記載し、連帯債務など申告書が求める事項を備考へ記載する | 本人の見積りと申告書の案内 | 空欄や、控除を受けるための所得要件との不整合がないか |
連帯債務割合は会社が決めません
連帯債務がある場合、①欄の括弧内に連帯債務による借入金の年末残高を記載し、②欄で本人負担分を計算します。単に夫婦で半分ずつとするのではなく、本人に交付された控除証明書や初年度の申告内容に基づく割合を使います。持分、実際の負担関係、記載済みの割合が一致しないなど個別判断が必要なときは、会社が割合を決めず、本人から所轄税務署または税理士へ確認してもらいます。
居住用割合が住宅と土地で異なる場合
住宅と土地等で居住用割合が異なる場合は、単純にC列へ一つの割合を入れて終わらないことがあります。国税庁の記載例には専用の算式が示されています。該当する社員には、記載例の算式に沿って計算し、必要な内容を備考へ記すよう案内してください。
借換えは①欄への単純転記で終わらない場合があります
借換えによる新しい借入金等の当初金額が、借換え直前の当初住宅借入金等残高を上回る場合、国税庁資料では所定の算式で①欄の金額を求めます。借換えの有無が分かった時点で通常ケースと分け、社員に公式記載例の借換え部分を確認してもらいましょう。
会社は受理・照合・転記の3段階で確認します
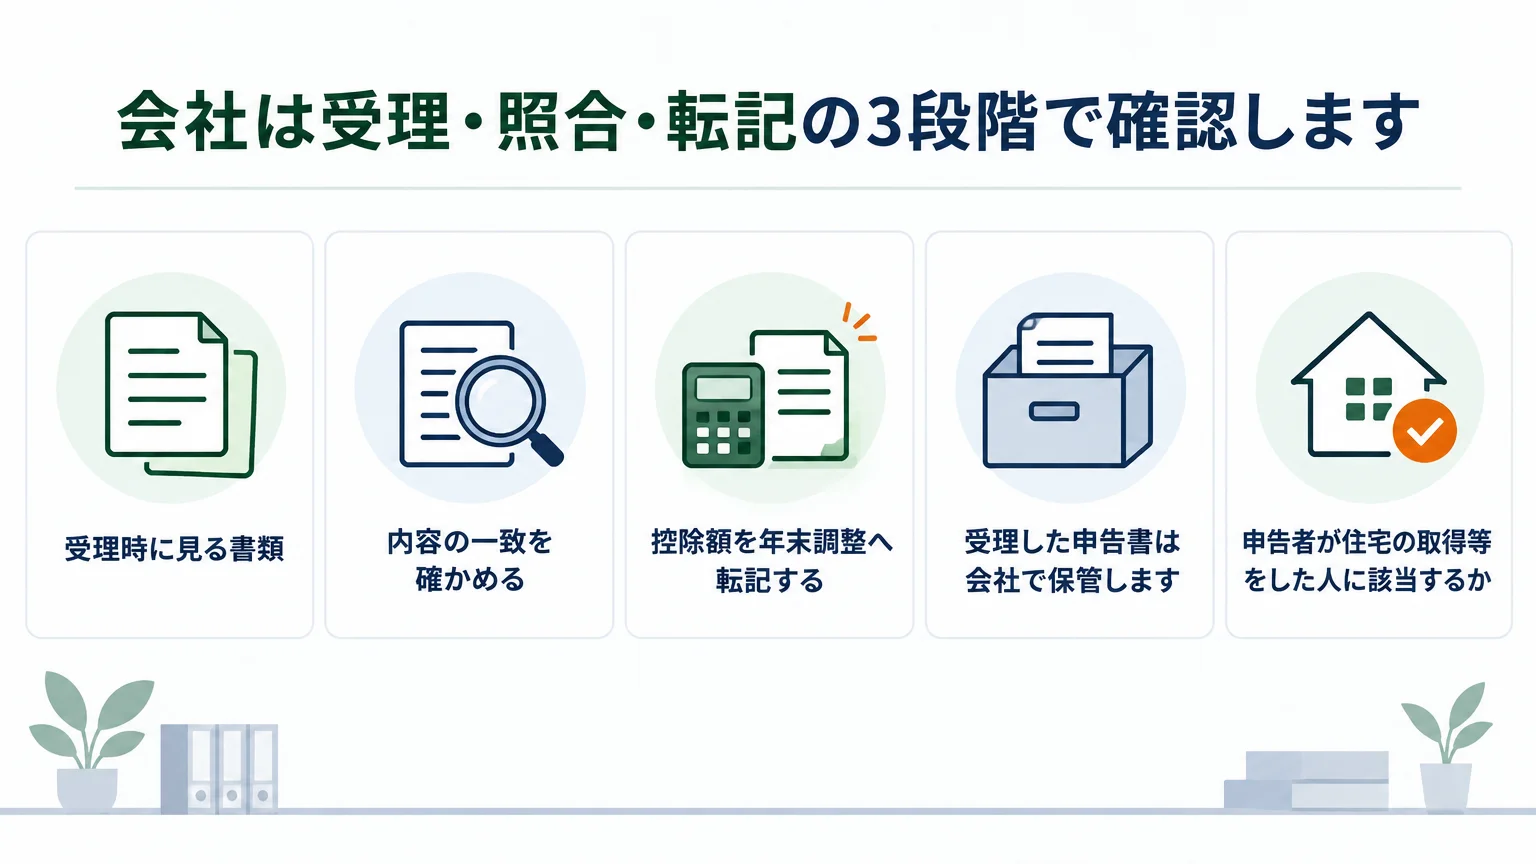
会社の役割は、社員の代わりに控除額を作ることではありません。提出された申告書と証明情報を受理し、国税庁が示す項目を照合し、年末調整へ正しく転記することです。
受理時に見る書類
- 本人へ交付された令和8年分の申告書か
- 証明書方式なら、金融機関等の年末残高等証明書が添付または電子情報として提供されているか
- 調書方式なら、申告書に年末残高情報が反映されているか。空欄や実残高との差がある場合は返済計画表等による確認が必要か
- 電子交付されたデータを会社の年末調整システムが受け付けられるか
内容の一致を確かめる
国税庁の令和8年分「年末調整のしかた」と給与所得者向け案内を基にすると、会社側のチェックは次のように整理できます。
| チェック | 見る箇所 | 不一致がある場合 |
|---|---|---|
| 申告者が住宅の取得等をした人に該当するか | 申告書の本人情報、控除証明書 | 社員へ根拠書類の確認を依頼する |
| 申告者が借入人に該当し、連帯債務がある場合は名義と負担割合が書類間で整合しているか | 年末残高等証明書または年末残高情報 | 名義や連帯債務の状況を社員へ確認する |
| 居住開始後、本年12月31日まで引き続き居住しているか | 本人への確認、申告書・証明事項 | 転勤や転居などがあれば所轄税務署または税理士への確認を案内する |
| 合計所得金額が適用要件の範囲内か | 年間所得の見積額など | 本人へ見積額と適用要件の確認を依頼する |
| 連帯債務、借換え、複数借入先の計算が正しいか | ①以降の計算欄、備考、証明書類 | 会社で推測修正せず、本人へ差し戻す |
| 控除額が正しく計算されているか | 住宅借入金等特別控除額欄 | 本人用の令和8年分様式と公式記載例を照合する |
控除額を年末調整へ転記する
申告書の控除額欄に記載された金額を、源泉徴収簿の「住宅借入金等特別控除額㉔」へ記入します。申告書側の欄番号は居住開始年で異なり、令和元年から令和3年までに居住を始めた人の様式は⑧、令和4年以後に居住を始めた人の様式は⑥、それ以前の様式は⑭です。次に、源泉徴収簿の算出所得税額㉓から住宅借入金等特別控除額㉔を控除し、㉔が㉓を上回る場合は年調所得税額㉕を0とします。この順序は、国税庁の令和8年分 年末調整のしかた「3-6 年調年税額の計算」に沿って処理してください。
受理した申告書は会社で保管します
提出を受けた住宅借入金等特別控除申告書は、給与の支払者の下で保管することとされています。誰がいつ受け取り、証明書方式か調書方式か、差し戻しの有無、年末調整システムへの反映日を社内記録に残しておくと、源泉徴収簿との照合がしやすくなります。
証明書方式と調書方式で添付の有無が変わります
| 比較点 | 証明書方式 | 調書方式 |
|---|---|---|
| 年末残高の流れ | 金融機関等が本人へ年末残高等証明書を交付 | 金融機関等が税務署へ年末残高等調書を提出し、国税当局が本人へ年末残高情報を提供 |
| 会社へ出す残高証明 | 年末残高等証明書を書面または要件を満たす電子情報で提出 | 年末残高等証明書の添付は不要 |
| 令和8年分の確認 | 証明書の年末残高と内訳を申告書へ転記 | 証明書兼申告書に年末残高情報があるかを確認。年末残高に関する事項は原則として入居2年目の年分に記載され、3年目以後または未記載の場合は返済計画表等で確認 |
| 会社が見るポイント | 申告書と証明書の氏名、内訳、残高、連帯債務等の一致 | 年末残高情報の表示、複数調書や重複適用、繰上返済等による差の有無 |
国税庁のNo.1230 調書方式による住宅借入金等特別控除でも、両方式の流れが整理されています。「調書方式なら会社は何も見なくてよい」という意味ではありません。証明書兼申告書に年末残高情報が記載されている年分は実際の残高との差を確認し、3年目以後や未記載の場合は返済計画表等による確認が必要です。
電子データを会社が受け付けられない場合
住宅借入金等特別控除証明書が電子交付されても、給与の支払者が電子データを受け付けられない場合があります。国税庁は、QRコード付証明書等作成システムを利用して書面で出力し、提出する方法を案内しています。会社は自社の受領方法を先に社員へ示し、データを画像化しただけのファイルなど、要件を満たすか判断できない形式をそのまま受け取らないようにします。
最初の年分と2年目以後では手続き先が違います
| 控除を受ける年 | 手続き | 会社側の扱い |
|---|---|---|
| 最初の年分 | 本人が確定申告により適用を受ける必要がある | 住宅ローン控除を年末調整で新規適用する年として処理しない |
| 2年目以後の年分 | 給与所得者は年末調整で適用を受けることができる | 本人から年末調整の時までに申告書等を受け取り、内容を確認して反映する |
社員が「今年住宅を買ったので年末調整で控除したい」と言っても、その年が最初の年分なら確定申告の案内になります。逆に、初年度の確定申告を済ませた後の年分で、必要な申告書が交付されている給与所得者は、年末調整の対象になり得ます。公式の言い回しをそのまま社内案内へ使うと、初年度と2年目以後の混同を防げます。
紛失したときは本人が税務署へ交付申請します
申告書や控除証明書を紛失した場合、会社が白紙の申告書を作って代用することはできません。本人が国税庁の年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続を確認し、納税地を所轄する税務署長へ申請します。
- 本人が、必要な対象年分、居住開始年月日、最初に確定申告で控除を受けた年分、請求事由などを確認します。
- e-Taxソフトで申請書を作成してe-Taxで提出するか、書面を所轄税務署へ持参または送付します。
- 交付後、本人が令和8年分の申告書を記入し、方式に応じた証明情報と一緒に会社へ提出します。
交付申請手続の提出時期について、国税庁は「特に定められていません」と案内しています。ただし、申請後の年分について関係書類が送付される手続きであり、年末調整に間に合うことを保証する表現ではありません。会社は本人へ早めの確認を促し、年末調整に間に合わない場合の税務上の手続きは所轄税務署または税理士へ相談してもらいます。
年末残高等証明書をなくした場合は金融機関へ
税務署が交付する申告書・控除証明書の紛失と、金融機関等が交付する年末残高等証明書の紛失は、問い合わせ先が異なります。証明書方式で年末残高等証明書がない場合は、社員本人から借入先の金融機関等へ取扱いを確認してもらいます。
差し戻しになりやすい4つのケース
年末残高証明書だけが提出された
誤り:金融機関等の証明書だけで年末調整を進める。
対応:税務署から本人に交付された令和8年分の申告書が必要です。初年度の確定申告を終えているか、電子交付か書面交付か、紛失かを本人に確認します。
前年の申告書を今年も使った
誤り:手元に残っていた別年分の申告書へ令和8年の残高を書き込む。
対応:本人に交付された令和8年分を使います。居住年や住宅区分によって様式、欄番号、表示される率や限度額が異なるため、前年の数字を転記しません。
証明書の内訳と申告書の列が一致しない
誤り:「住宅及び土地等」の借入れを「住宅のみ」の列へ記入する。
対応:年末残高等証明書の「住宅借入金等の内訳」と、申告書のAからDの列を照合します。複数の証明書がある場合は一枚ずつ分類します。
連帯債務を会社が便宜的に半分へ分けた
誤り:夫婦の連帯債務だからという理由だけで半額にする。
対応:控除証明書等に基づく連帯債務割合を使い、本人の計算として申告してもらいます。個別の負担割合や持分の判断を会社が代行しません。
よくある質問
令和8年分の申告書はどこでもらえますか
控除を受ける各年分の申告書は、税務署から本人へ電子または書面で交付されます。会社が白紙様式を一律配付する書類ではありません。紛失した場合は、本人が国税庁の交付申請手続を確認します。
住宅ローン控除は最初の年から年末調整できますか
できません。国税庁は、最初の年分は確定申告により適用を受ける必要があり、給与所得者は2年目以後の年分を年末調整で受けられると案内しています。個別の申告要否は所轄税務署または税理士へ確認してください。
連帯債務割合は会社が計算してよいですか
会社が便宜的に決めるものではありません。本人に交付された控除証明書や初年度の申告内容などに基づき、本人が申告書へ記載します。不一致がある場合は本人から所轄税務署または税理士へ確認してもらいます。
居住用割合は年末残高等証明書に書かれていますか
居住用割合は、税務署から交付される控除証明書の証明事項を確認します。住宅と土地等で割合が異なる場合は専用の計算が必要になることがあるため、申告書の記載例に従ってください。
調書方式なら添付書類は何も要りませんか
調書方式では金融機関等の年末残高等証明書の添付は不要です。ただし、申告書または電子データの提出は必要です。また、年末残高情報が未記載の場合、複数の調書がある場合、繰上返済等で実残高と異なる場合には、返済計画表等を使って確認する場面があります。
電子交付の証明書を会社が受け付けられない場合はどうしますか
国税庁は、QRコード付証明書等作成システムを使って書面で出力し、提出する方法を案内しています。社員へ自社が受け付ける形式を伝えたうえで、国税庁の案内に沿った書面を準備してもらいます。
令和8年分はいつまでに会社へ提出しますか
国税庁の公式表現は「年末調整の時まで」です。一律の月日を法定期限のように案内せず、勤務先が設定した社内締切がある場合は、その日も社員に確認してもらいます。
還付額はいくらになりますか
本人の所得税額、住宅の区分、居住開始年、借入残高、他の控除などで異なるため、この記事では個別の還付額を示しません。会社は申告書の控除額を確認し、令和8年分「年末調整のしかた」に沿って年税額を計算します。個別判断は所轄税務署または税理士へ相談してください。
ここまでの要点
- 令和8年分は、税務署から本人へ交付された申告書を使い、年末調整の時までに会社へ提出します。
- 最初の年分は確定申告、給与所得者の2年目以後は年末調整という区分です。
- 証明書方式では年末残高等証明書を添付・提供し、調書方式では年末残高等証明書の添付は不要です。
- ①から順に、年末残高、連帯債務、取得対価との比較、居住用割合、本人用様式の限度額、控除額を確認します。
- 会社は書類を受理し、申告者が住宅の取得者・借入人に該当すること、連帯債務の名義と負担割合、居住継続、計算、添付・電子情報を確認して、控除額を年末調整へ反映します。
- 申告書を紛失した場合は本人が所轄税務署へ交付申請し、会社が白紙様式を用意して代用しません。
同じ年末調整で受け取る書類の確認には、令和8年分 基礎控除申告書の書き方|記入例と変更点と、令和8年分 保険料控除申告書の書き方|23歳未満の新欄も役立ちます。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 給与所得者(従業員)の方へ(令和8年分) — 国税庁(参照日:2026年10月22日)
- 給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書の記載例 — 国税庁(参照日:2026年10月22日)
- 令和8年分 年末調整のしかた 2-4 住宅借入金等特別控除申告書の受理と内容の確認 — 国税庁(参照日:2026年10月22日)
- 令和8年分 年末調整のしかた — 国税庁(参照日:2026年10月22日)
- 年末調整で住宅借入金等特別控除の適用を受ける方へ — 国税庁(参照日:2026年10月22日)
- No.1230 調書方式による住宅借入金等特別控除 — 国税庁(参照日:2026年10月22日)
- 年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続 — 国税庁(参照日:2026年10月22日)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事は2026年10月22日時点の国税庁公表資料に基づく一般的な参考情報です。住宅借入金等特別控除の適用可否、控除額、必要書類は、居住開始年、住宅の区分、借入れや持分の状況、本人の所得などにより異なります。個別の税務判断は所轄税務署または税理士へご確認ください。本記事は書類作成・提出の代行を案内するものではなく、本記事の情報のみを基にした手続きの結果について当サイトは責任を負いません。手続き前に国税庁の最新資料をご確認ください。