2026年11月9日時点で、年末調整の書類(基礎控除申告書や保険料控除申告書など)を何月何日までに出すかは、勤め先が決めて知らせます。法令が定めているのは「その年最後に給与の支払を受ける日の前日まで」という枠で、年末調整そのものは、勤め先がその年最後に給与を支払う時に行います。通常は12月です。
引かれすぎていた所得税(過納額)は、勤め先が年末調整をした月分(通常は12月分)の精算で本人に還付し、それで足りない時はその後の分から順次還付します。逆に足りなかった時は、年末調整をする月の給与から差し引かれます。書類が間に合わなかった時でも、勤め先が翌年1月に源泉徴収票を交付する時までに出せば、勤め先は年末調整を計算し直すことができます。それも過ぎたら、自分で確定申告(還付申告)をして控除を受けます。
令和8年分は、基礎控除の引上げなどが令和8年12月1日に施行され、12月の年末調整で1年分の税額を計算し直して精算します。11月までの給与の天引きは変わりません。
最終更新:2026年11月9日。この記事は、国税庁のタックスアンサー(No.2662・No.2665・No.2668・No.2671・No.2674・No.2675・No.1900・No.1910・No.2030)、「年末調整がよくわかるページ(令和8年分)」、令和8年分 年末調整のしかた、令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A、所得税法第190条〜第196条を読んで、働く人の側から整理したものです。資料はすべて2026年11月9日時点で取得した国税庁とe-Gov法令検索の公表物です。
年末調整とは|1年分の所得税を勤め先が精算する手続き
年末調整は、勤め先が毎月の給与や賞与から差し引いてきた所得税と復興特別所得税の1年分の合計と、その人が1年間に納めるべき税額(年税額)とを比べ、差額を年末に精算する手続きです(No.2662)。流れにすると、毎月の給与から源泉徴収→その年最後の給与の時に1年分の税額を計算→差額を精算(引かれすぎていれば還付、足りなければ徴収)の順です。
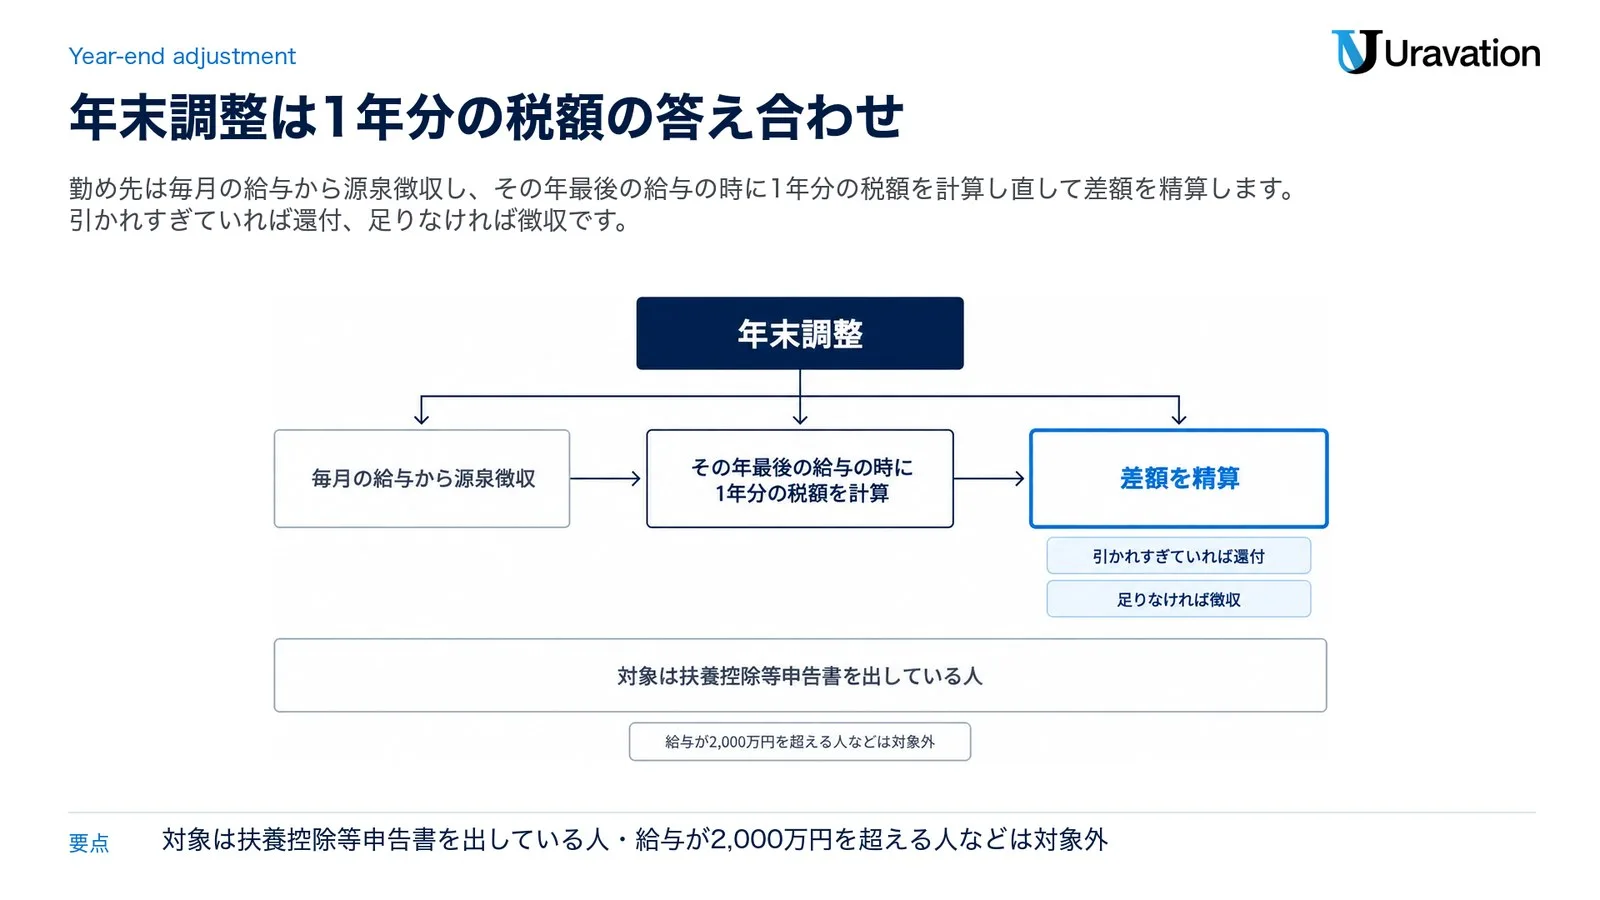
なぜ差が出るのか。年末調整のしかた(5ページ)は、税額表は毎月の給与が変わらない前提で作られていること、年の途中で扶養する家族の数などが変わっても遡って直さないこと、生命保険料などの控除は年末調整で差し引くこと、を挙げています。要するに、毎月の天引きは見込みの額で、年末に答え合わせをするわけです。大部分の給与所得者は、この年末調整で納税が完了し、確定申告は要りません(No.1900)。
対象は扶養控除等申告書を出している人です。正式名は「給与所得者の扶養控除等(異動)申告書」で、原則としてこれを勤め先に出している人が年末調整を受けます(No.2662)。ただし、給与が2,000万円を超える人などは対象外です。国税庁の区分は次のとおりです。
| 年末調整の対象になる人 | 年末調整の対象にならない人 |
|---|---|
| 1年を通じて勤務している人 | その年の主たる給与の収入金額が2,000万円を超える人 |
| 年の途中で就職し、年末まで勤務している人 | 2か所以上から給与を受けていて、ほかの勤め先に扶養控除等申告書を出している人 |
| 年の途中で退職した人のうち、死亡により退職した人、著しい心身の障害のため退職しその年中に再就職ができないと見込まれる人、12月中に支給期の来る給与を受けた後に退職した人 | 年末調整を行う時までに扶養控除等申告書を出していない人(月額表・日額表の乙欄の人) |
| パートタイマーなどが退職した場合で、その年中に受ける給与の総額が136万円以下の人(退職後その年中にほかの勤め先から給与を受ける見込みの人を除く) | 年の途中で退職した人で、左の欄に当たらない人 |
| 年の途中で、海外の支店への転勤などにより非居住者になった人 | 非居住者、日雇労働者など(日額表の丙欄の人)、災害減免法でその年の給与の源泉所得税の徴収猶予や還付を受けた人 |
出典:国税庁「令和8年分 年末調整のしかた」5〜6ページ(表の言葉を短くしています)。
対象にならない人は、自分で確定申告をして税額を精算します(年末調整のしかた6ページ)。確定申告が要る人の条件は、下の「年末調整を受けられない人」の節で表にしています。
書類はいつまでに出すか|締切日は勤め先が決める
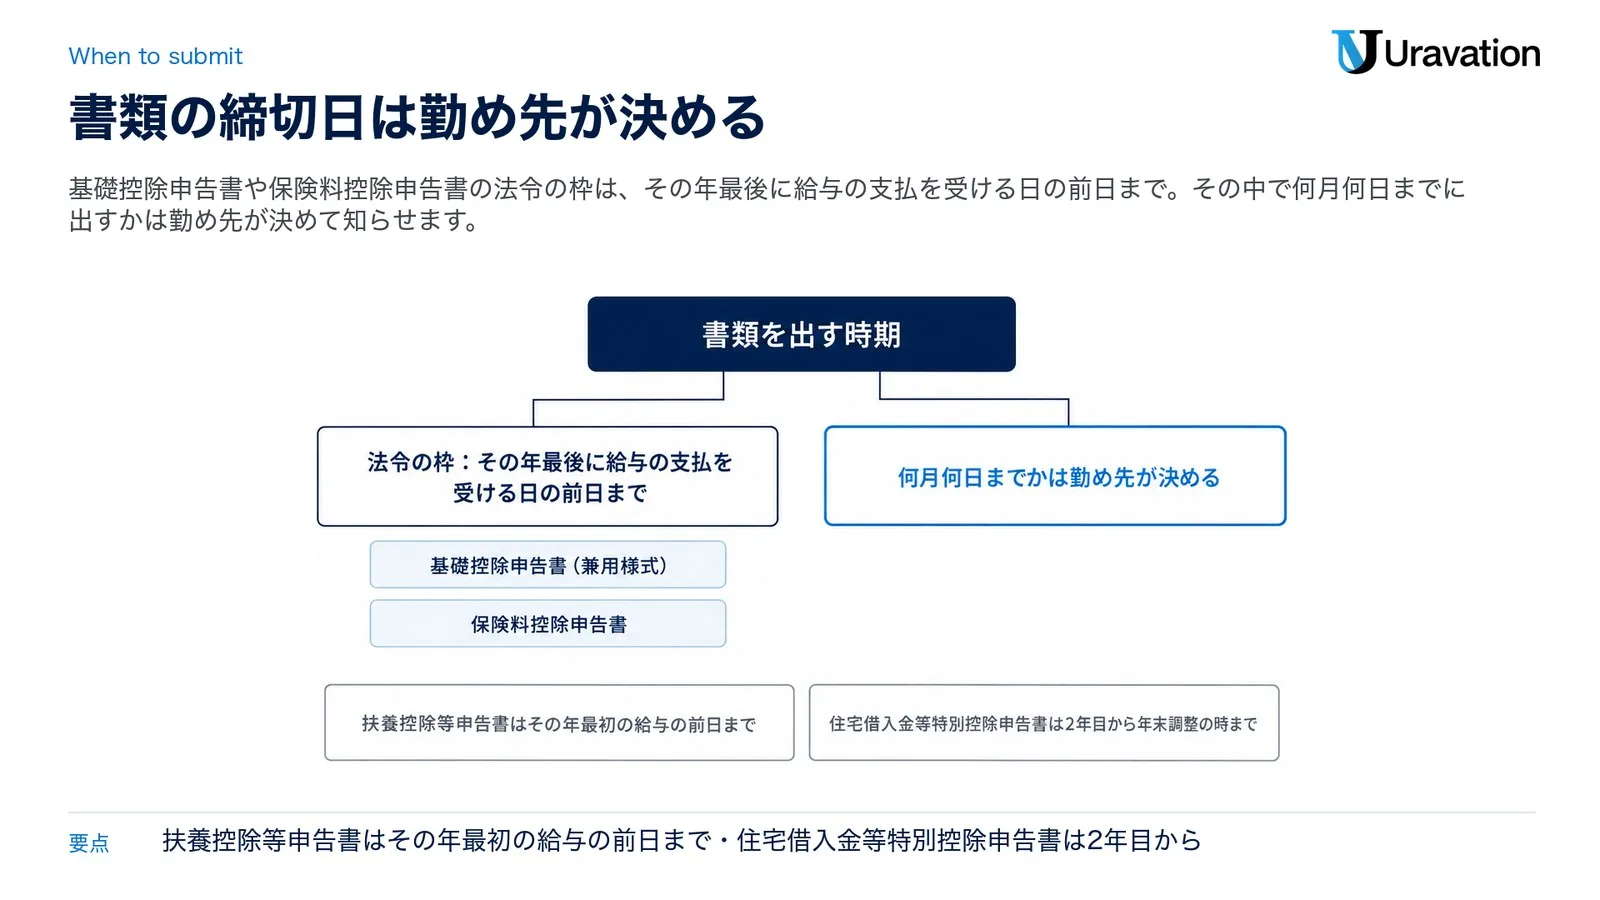
年末調整で控除を受けるには、勤め先に申告書を出します。国税庁が挙げる申告書は7種類で、基礎控除・配偶者控除等・特定親族特別控除・所得金額調整控除の4つの申告書は1枚の兼用様式です(給与所得者(従業員)の方へ・年末調整のしかた8ページ)。書類を出す時期を表にまとめます。
| 書類 | 主に受ける控除 | 出す時期(国税庁・法令の文) |
|---|---|---|
| 扶養控除等申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 | その年の最初の給与の支払を受ける日の前日まで(家族の数などが変わったらその都度)。年末調整を行う時までに出せば、その申告で年末調整をする |
| 基礎控除申告書(配偶者控除等・特定親族特別控除・所得金額調整控除の申告書との兼用様式) | 基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除 | その年最後に給与の支払を受ける日の前日まで(所得税法第195条の2〜第195条の4) |
| 保険料控除申告書 | 生命保険料控除、地震保険料控除、社会保険料控除と小規模企業共済等掛金控除(給与から引かれていない分) | その年最後に給与の支払を受ける日の前日まで(所得税法第196条) |
| 住宅借入金等特別控除申告書 | 住宅借入金等特別控除(2年目以降) | 年末調整の時まで。最初の年分は確定申告で受ける |
出典:国税庁「給与所得者(従業員)の方へ(令和8年分)」、令和8年分 年末調整のしかた8〜9・16・21・29ページ、所得税法第194条・第195条の2〜第196条(e-Gov法令検索)。
表のとおり、法令の枠はその年最後に給与の支払を受ける日の前日まで(扶養控除等申告書はその年最初の給与の前日まで、住宅借入金等特別控除申告書は2年目から年末調整の時まで)で、国税庁は会社に「年末調整を行う時までに提出を受けてください」と案内しています(年末調整のしかた16・21ページ)。その中で何月何日までかは勤め先が決める、という関係です。勤め先の案内にある日付を守るのが確実です。
令和8年分は改正が12月1日施行ですが、国税庁のQ&Aは「例年11月から基礎控除申告書などを提出してもらっている」会社の質問に、改正を反映した書類を12月1日より前から出してもらっても差し支えないと答えています(Q&A Q1-2)。
勤め先が電子で受け取るための措置を講じるなど一定の要件を満たしていれば、書面の代わりに電子データで出せます(年末調整のしかた8ページ)。国税庁は申告書を作る年調ソフトを無償で提供していて、令和8年分は令和8年12月1日以後に行われる年末調整に対応しています(年末調整手続の電子化のページ)。2年目以降の住宅ローン控除で使う住宅借入金等特別控除申告書は、税務署から本人に届きます(書面なら入居2年目の10月下旬頃か11月下旬頃に各年分をまとめて送付。給与所得者(従業員)の方へ)。
各申告書の書き方は、令和8年分 基礎控除申告書の書き方|記入例と変更点、令和8年分 保険料控除申告書の書き方|23歳未満の新欄、令和8年分|住宅借入金等特別控除申告書の書き方で扱っています。令和9年の最初の給与の前日までに出す来年分の扶養控除等申告書(年末調整のしかた44ページ)は、令和9年分 扶養控除等申告書の書き方|所得62万円にまとめています。
年末調整が行われる時期|その年最後の給与の支払の時
年末調整は、勤め先がその年最後に給与の支払をする時に行うことになっていて、通常は12月です(年末調整のしかた6ページ)。12月の給与で行うか、12月の賞与で行うかは、勤め先の支給の予定によります。
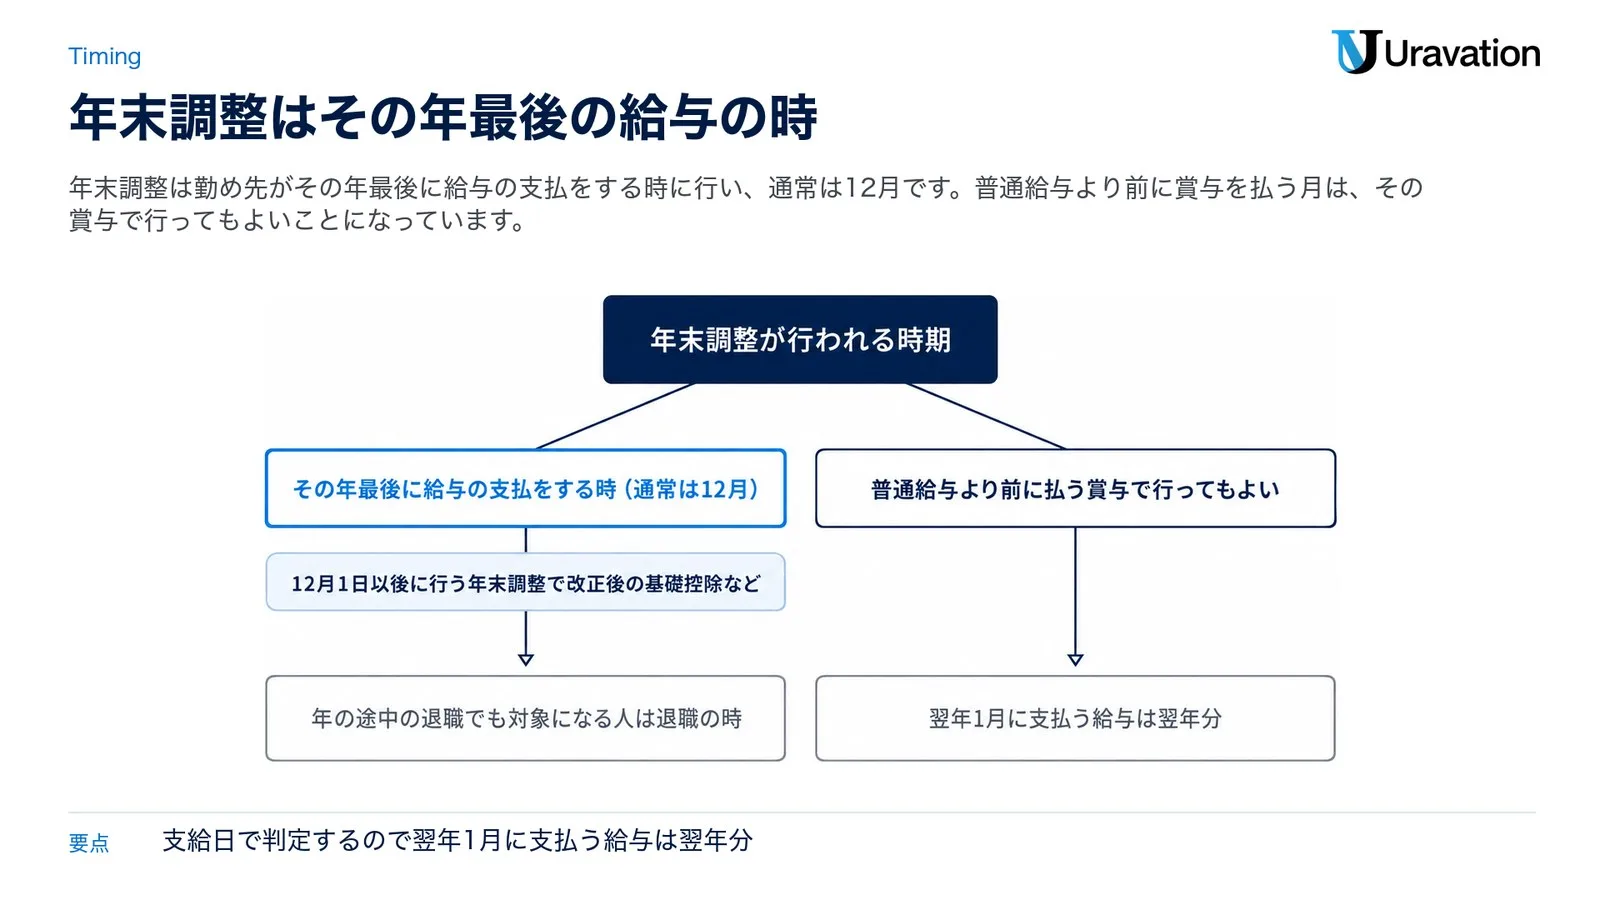
その年最後の給与を払う月に普通の給与と賞与を両方払い、賞与のほうを先に払う場合は、普通給与より前に払う賞与で行ってもよいことになっています。この時は、後で払う普通給与の見積額と見積税額を加えて計算し、実際の支給額が見積額と違えば年末調整をやり直します(年末調整のしかた6ページ)。
年の途中で年末調整を受ける人もいます。「年末調整とは」の表で、年の途中の退職でも対象になる人は退職の時、非居住者になった人はその時です(同ページ)。
読み違えやすいのが、どの給与がその年の分か、です。年末調整の対象になるのは、その年の1月1日から12月31日までに支払うことが確定した給与です(No.2668)。支給日が決まっている給与は支給日で判定するので、12月の勤務分を翌年1月10日に払う会社では、翌年1月に支払う給与は翌年分になります(年末調整Q&A問2)。こうした会社でも、年末調整はその年中に払う最後の給与の時に行います。
令和8年分は、12月1日以後に行う年末調整で改正後の基礎控除などが適用されます。一方、最後の給与を11月30日以前に受けた人(死亡により退職した人や、年の途中で非居住者になった人など)の年末調整には、改正後の控除などは適用されません(改正Q&A Q1-3)。
還付はいつ戻るか|年末調整をした月の精算と源泉徴収票
年末調整で引かれすぎていた税金(過納額)は、原則として勤め先から戻ります。過納額は年末調整を行った月分(通常は12月分)から還付され、勤め先はその月分(納期の特例の承認を受けている会社は7月から12月までの分)として納める源泉徴収税額から差し引いて、過納となった人に還付します(No.2675「年末調整の過不足額の精算」・年末調整のしかた39ページ)。
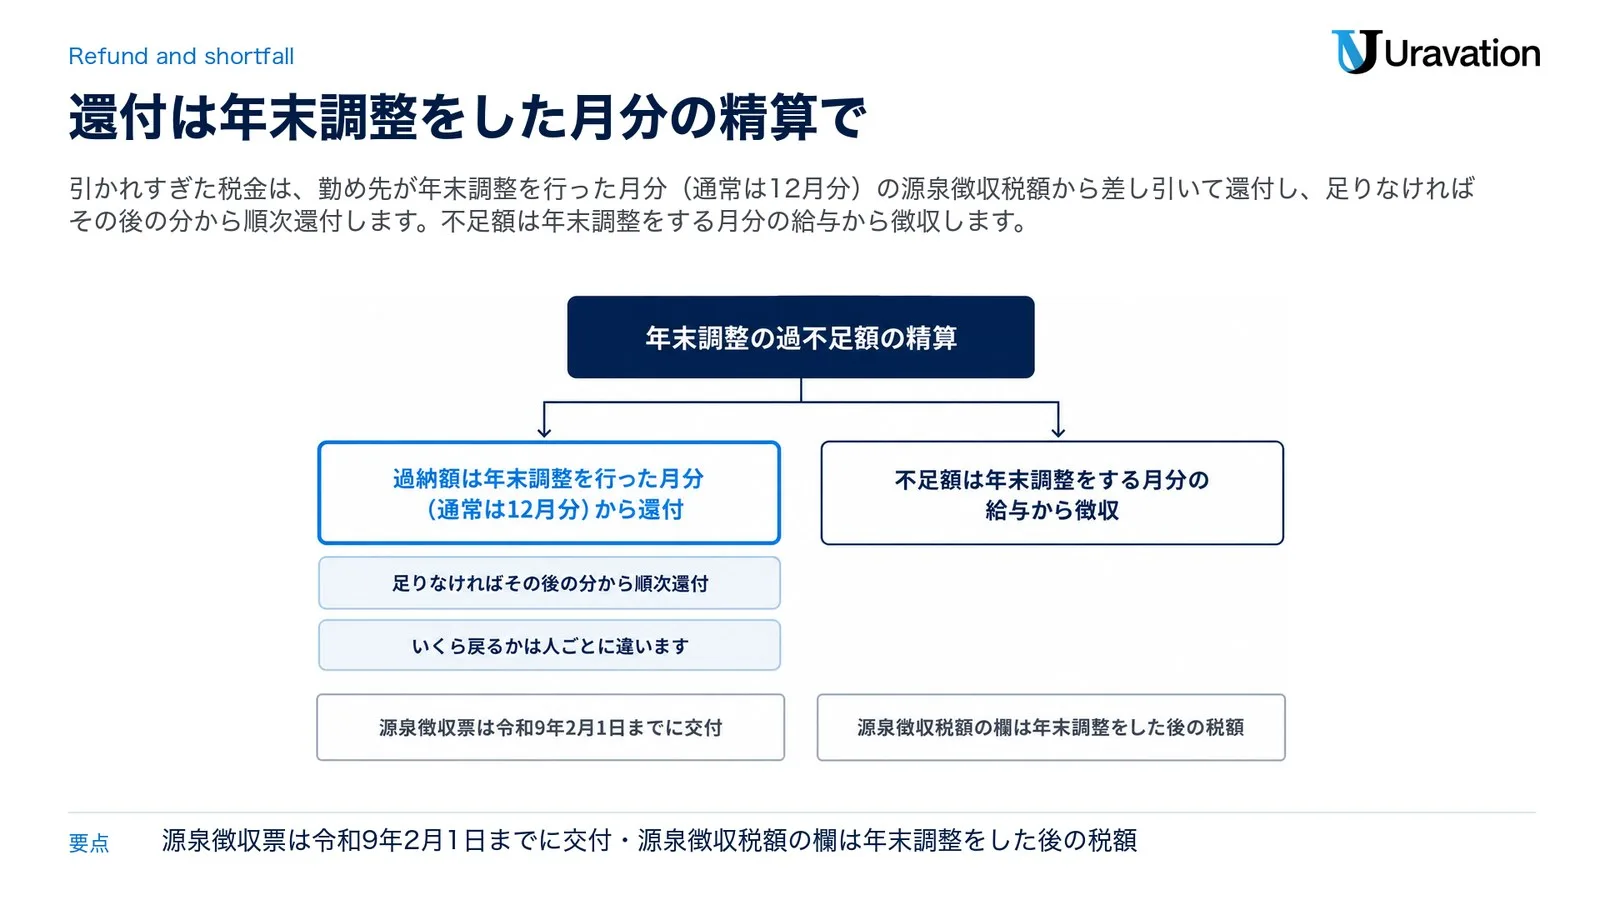
その月分だけで足りなければその後の分から順次還付します(その後に納める源泉徴収税額から差し引きます。年末調整のしかた39〜40ページ・改正Q&A Q3-1)。勤め先の解散や廃業などで勤め先が還付できない時は、税務署から還付されます(No.2675)。
精算は、最後の給与(賞与を含む)の税額計算を省略する方法と、通常どおり計算した上で行う方法の2つがあります(年末調整のしかた39ページ)。どちらで行うか、いつの支給日に戻すか、給与明細でどう示すかは勤め先が決めるので、分からなければ勤め先の担当に確かめてください。
反対に、引かれた税額の合計が年税額より少なければ、不足額が差し引かれます。不足額は年末調整をする月分の給与から徴収し、なお残る時はその後に払う給与から順次徴収します(No.2675・年末調整のしかた41ページ)。不足額を引くとその月の税引手取給与が、その年1月から前月までの税引手取給与の平均月額の70%未満になる人は、「年末調整による不足額徴収繰延承認申請書」を、その年最後に給与の支払を受ける日の前日までに勤め先の所轄税務署長に出して承認を受ければ、不足額を翌年1月と2月に繰り延べて徴収してもらえます(No.2675)。
年末調整のしかた(41ページ)は、過納額が生じる場合として、年の途中で扶養する家族が増えた、年間の賞与が比較的少なかった、年の途中で就職した、住宅借入金等特別控除の控除額があった、などを挙げています。いくら戻るかは人ごとに違います。
結果は源泉徴収票で確かめられます。令和8年分の源泉徴収票は令和9年2月1日までに交付することとされています(年の途中で退職した人は退職の日以後1か月以内。法定調書の手引12ページ)。「給与所得控除後の金額」と「所得控除の額の合計額」の欄は年末調整をした人だけに記載され、その人の源泉徴収税額の欄は年末調整をした後の税額になります(同5ページ)。出した控除が反映されているか、届いたら各欄を見てください。
令和8年分で変わること|基礎控除の引上げと12月の精算
令和8年度税制改正で、①基礎控除の引上げ、②給与所得控除の最低保障額の引上げ(65万円から74万円へ)、③扶養親族等の所得要件の改正が行われ、令和8年12月1日に施行されて令和8年分の所得税から適用されます(改正Q&A Q1-1・Q2-3)。働く人の手元で起きることを、国税庁のQ&Aの言葉で並べると次のとおりです。
| 時期 | 給与の源泉徴収で起きること | 出典 |
|---|---|---|
| 令和8年11月までの給与 | 源泉徴収事務に変更は生じない | Q1-1 |
| 令和8年12月の年末調整 | 引上げ後の基礎控除額と改正後の「年末調整等のための給与所得控除後の給与等の金額の表」で1年間の税額を計算し、改正前の源泉徴収税額表で計算した源泉徴収税額と精算する | Q1-1・Q3-1 |
| 令和9年1月1日以後に支払うべき給与 | 改正後の「令和9年分 源泉徴収税額表」で源泉徴収税額を計算する | Q1-1・Q4-1 |
令和8年分の基礎控除額は、合計所得金額に応じて次のとおりです。12月の年末調整に使う基礎控除申告書には、この改正後の額を書きます。
| 合計所得金額 | 収入が給与だけの場合の収入金額 | 基礎控除額(令和8年分) |
|---|---|---|
| 489万円以下 | 665万5,556円以下 | 104万円 |
| 489万円超655万円以下 | 665万5,556円超850万円以下 | 67万円 |
| 655万円超2,350万円以下 | 850万円超2,545万円以下 | 62万円 |
出典:国税庁「給与所得者(従業員)の方へ(令和8年分)」、年末調整のしかた3ページ(給与だけの場合の金額は目安で、所得金額調整控除などの適用がある場合は異なります)。
扶養親族の所得要件は、合計所得金額58万円以下から62万円以下に(収入が給与だけなら123万円以下から136万円以下に)変わり、令和8年12月1日以後に支払う給与から適用されます(年末調整のしかた4ページ・Q1-1の注)。これで新たに扶養控除の対象になった家族がいる人は、扶養控除等(異動)申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと書いて出します。年末調整を行う時までに出せば、その申告に基づいて年末調整が行われます(Q2-1)。年齢23歳未満の扶養親族がいる人は、新しい契約の一般の生命保険料の控除額が最高6万円(改正前は最高4万円)になる特例もできました(年末調整のしかた4ページ・リーフレット「各種控除について」)。
所得税がかかり始める給与の目安、いわゆる年収の壁は、補助金ナビの「年収の壁178万円とは|令和8年分の年末調整と106万・130万」で扱っています。改正後の控除を受けるのに確定申告が要る人は、下のよくある質問にまとめました。
間に合わなかった・出し忘れた時|やり直しと確定申告
年末調整の計算は、出された申告書に基づいて行います。たとえば配偶者控除等申告書を、その年の最後に給与の支払を受ける日の前日までに出さなかった人は、配偶者控除・配偶者特別控除なしで年末調整が終わります。ただ、その後に申告書を出せば、勤め先は翌年1月に源泉徴収票を交付する時まで年末調整を計算し直すことができます。基礎控除申告書、特定親族特別控除申告書、保険料控除申告書、所得金額調整控除申告書も同じ扱いです(年末調整Q&A問12)。
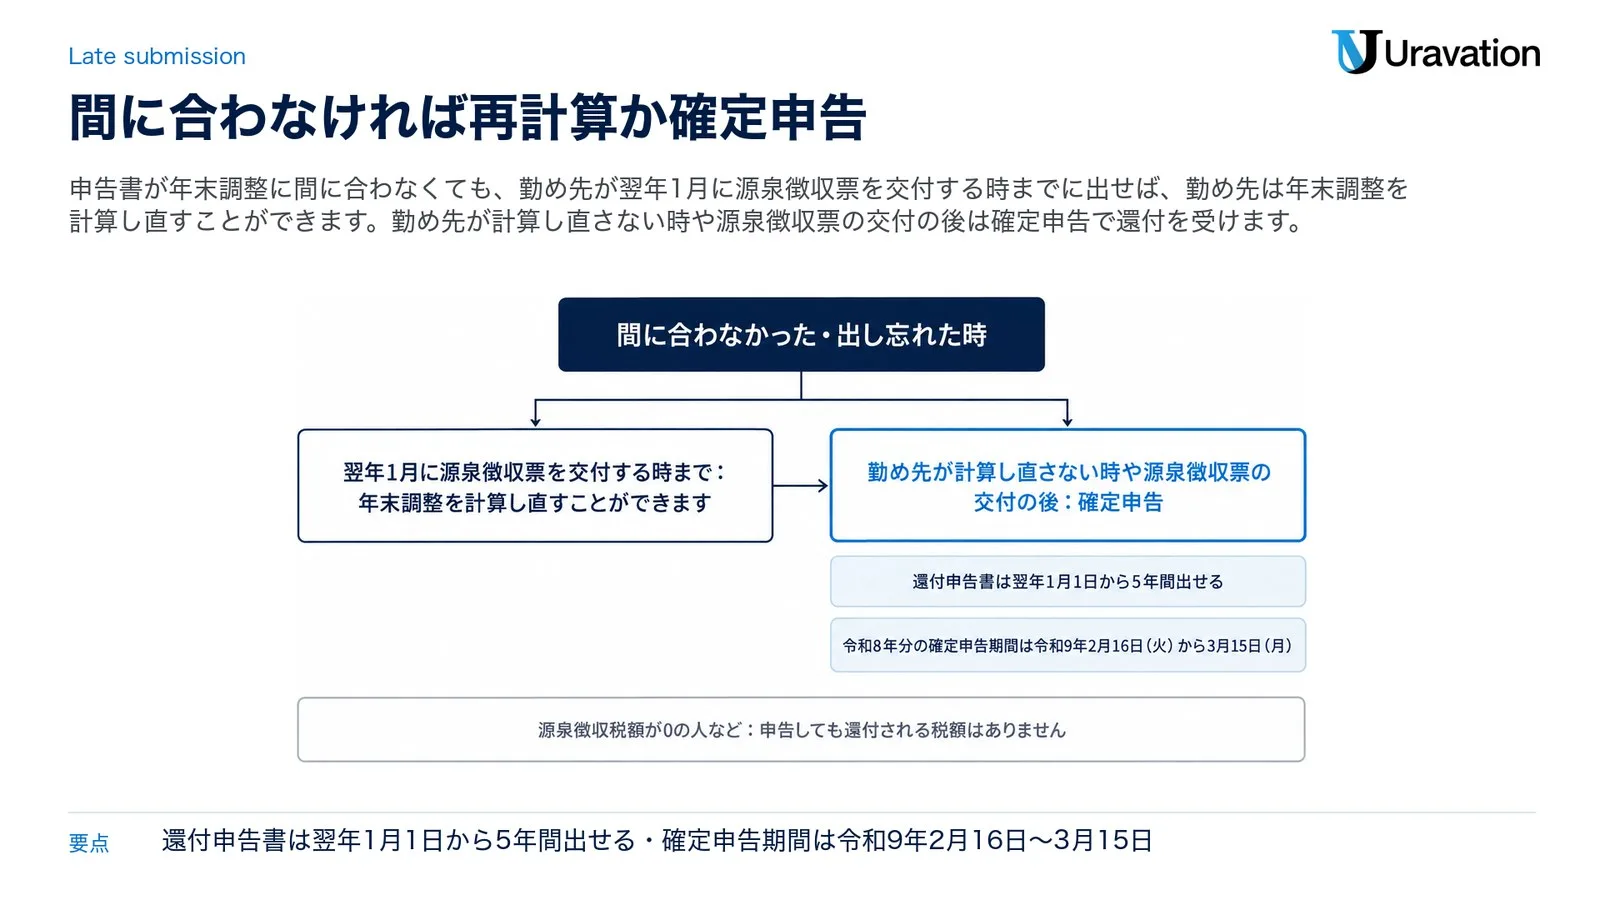
年末調整のしかた(43ページ)も、年末調整の後に扶養親族等の数が変わった時、その年中に生命保険料などを払った時、住宅借入金等特別控除申告書を出した時などに、やり直しができるのは「『給与所得の源泉徴収票』を受給者に交付することとなる翌年1月末日まで」としています。令和8年分は、その交付の期限が上で見た令和9年2月1日(月)です(令和9年1月31日は日曜日)。扶養する家族が減って税額が足りなくなる時は、その期限を過ぎてもやり直す必要があります(No.2671)。
勤め先が計算し直さない時や源泉徴収票の交付の後は、本人が確定申告をして還付を受けることができます(No.2671・年末調整Q&A問10〜12)。気づいた時期ごとにまとめると次のとおりです。
| 気づいた時 | すること | 出典 |
|---|---|---|
| 年末調整の前 | すぐ勤め先の担当に連絡して出す(法令の枠は、その年最後に給与の支払を受ける日の前日まで) | 所得税法第195条の2〜第196条 |
| 年末調整の後、翌年1月の源泉徴収票の交付まで | 申告書を勤め先に出し、年末調整を計算し直してもらう | 年末調整Q&A問12、年末調整のしかた43ページ |
| 源泉徴収票の交付の後、または勤め先が計算し直さない時 | 確定申告(還付申告)で控除を受ける。還付申告書は翌年1月1日から5年間出せる(確定申告期間とは関係ない) | No.2671・No.2030 |
令和8年分の確定申告期間は令和9年2月16日(火)から3月15日(月)までで、還付申告は2月15日(月)以前でもできます(国税庁リーフレット「還付申告に当たっての注意事項〜給与所得者用〜」)。なお、源泉徴収票の源泉徴収税額が0の人など、源泉徴収された税額が無い人は、申告しても還付される税額はありません(No.2030)。
年末調整を受けられない人|自分で確定申告が要る場合
年末調整で受けられるのは、勤め先に出す申告書に対応する控除です(年末調整のしかた8ページの表)。その中に医療費控除や寄附金控除、雑損控除はありません。国税庁の給与所得者用リーフレットも、多額の医療費を払った人や令和8年中に住宅をローンで買った人などが、源泉徴収された税金の還付を受けるには確定申告が必要だとしています。
給与所得者でも、次に当てはまる人は確定申告をしなければなりません(確定申告をすれば税金が還付される人は除く)。
| 当てはまる人 | 確定申告が必要になる条件(No.1900の要約) |
|---|---|
| 給与が多い人 | 給与の年間収入金額が2,000万円を超える |
| 給与を1か所から受けている人 | その給与の全部が源泉徴収の対象で、給与所得・退職所得以外の所得の金額の合計が20万円を超える |
| 給与を2か所以上から受けている人 | 給与の全部が源泉徴収の対象で、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得の金額の合計が20万円を超える(給与の収入金額の合計から一定の所得控除を引いた額が150万円以下で、給与・退職所得以外の所得が20万円以下なら不要) |
| その他 | 同族会社の役員などでその会社から貸付金の利子や資産の賃貸料などを受け取っている人、災害減免法で源泉徴収の猶予などを受けている人、源泉徴収義務のない者から給与を受けている人など |
出典:国税庁 No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)。
2か所以上から給与を受けている人は、扶養控除等申告書を出していない勤め先の給与では年末調整が行われず(年末調整のしかた5ページ)、上の表の条件に当たれば確定申告が必要です。
確定申告の義務がない人でも、還付申告ができる場合があります。No.2030は給与所得者の例として、年の途中で退職し年末調整を受けていない時、住宅借入金等特別控除の最初の年、雑損控除・医療費控除・寄附金控除・特定支出控除を受ける時などを挙げています。
中途入社・年の途中で辞めた人|前職の源泉徴収票と確定申告
年の途中で就職し、年末まで勤めている人も年末調整の対象です(No.2674)。その年に前の勤め先から給与を受けていて、前の勤め先に扶養控除等申告書を出していた人は、前の勤め先の給与も含めて今の勤め先で年末調整をします(No.2668・No.2674)。
前の勤め先の給与の金額や源泉徴収された税額は、前の勤め先から受け取った源泉徴収票で確かめます。確かめられない時は年末調整を行うことができず、本人が確定申告で精算することになります(No.2674)。前職の源泉徴収票は、届いたら早めに今の勤め先へ出しましょう。なお、3月に学校を卒業して4月から就職した人なども、基礎控除や扶養控除は所得のあった月数で割らずに全額が認められます(No.2674)。届かない時の対応などは前職の源泉徴収票と年末調整|中途入社の合算と届かない時で扱っています。
年の途中で辞めた人は、上の「年末調整とは」の表にある4つの退職(死亡、心身の障害、12月の給与の後、136万円以下のパートタイマーなど)を除き、年末調整の対象になりません(年末調整のしかた5〜6ページ・年末調整Q&A問1)。同じ年に再就職すれば、原則として新しい勤め先で前の勤め先の給与を含めて年末調整をします。再就職しなかった時は、退職した年の翌年に確定申告をすれば納め過ぎの税金の還付を受けられ、この申告は翌年以降5年以内ならできます(No.1910)。改正後の基礎控除などを受けるのも確定申告です(改正Q&A Q7-1)。
会社の担当者が見る所|納期限と源泉徴収票の交付
会社側の年末調整の進め方(対象者の確認から源泉徴収票の交付までの6手順)は、令和8年分 年末調整のやり方|会社の6手順と書類にまとめています。令和8年分の日付で押さえる所は次の3つです。
- 年末調整に係る源泉所得税と復興特別所得税の納期限は令和9年1月12日(火)、納期の特例の承認を受けている場合は令和9年1月20日(水)(年末調整のしかた表紙)
- 源泉徴収票は、全ての受給者に令和9年2月1日(月)まで(年の途中で退職した人は退職の日以後1か月以内)に交付(法定調書の手引12ページ)
- 給与支払報告書は、原則として受給者の令和9年1月1日現在の住所地の市区町村に、令和9年2月1日(月)までに提出(同3ページ)
源泉徴収簿での年税額の計算は源泉徴収簿の書き方|令和8年分の年末調整と記入例、源泉徴収票の欄ごとの書き方は令和8年分 源泉徴収票の書き方|摘要欄と交付で扱っています。
【要注意】年末調整の時期で読み違えやすい4点
1. 書類の締切日は法律で全国一律に決まっている
❌ 勤め先から言われた締切日を、国が全国一律に決めた期限だと思う。
⭕ 法令が定めるのは「その年最後に給与の支払を受ける日の前日まで」(扶養控除等申告書は「その年最初の給与の支払を受ける日の前日まで」)という枠で、何月何日までに出すかは勤め先が決めます(所得税法第194条・第195条の2〜第196条)。
2. 年末調整をすれば必ずお金が戻る
❌ 年末調整は税金が戻る手続きなので、年末調整の月は手取りが必ず増える。
⭕ 源泉徴収された税額の合計が年税額より少なければ、不足額が年末調整をする月分の給与から差し引かれます(No.2675)。
3. 出し忘れた控除はもう受けられない
❌ 締切に間に合わなかった保険料控除などは、その年分はあきらめるしかない。
⭕ 勤め先が翌年1月に源泉徴収票を交付する時までなら、申告書を出せば勤め先が年末調整を計算し直すことができ、その後も確定申告(還付申告)で受けられます(年末調整Q&A問12・No.2030)。
4. 令和8年分は12月1日から毎月の天引きが変わる
❌ 基礎控除の引上げは12月1日施行なので、12月の給与から新しい税額表で天引きされる。
⭕ 改正後の源泉徴収税額表を使うのは、令和9年1月1日以後に支払うべき給与からです。令和8年分は、12月の年末調整で引上げ後の基礎控除額などを使って1年分を計算し直し、改正前の表で引いた税額と精算します(改正Q&A Q1-1)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
年末調整の書類を締切までに出せないと、どうなりますか?
出していない控除は、その年末調整には入りません。締切を過ぎそうならすぐ担当に連絡してください。年末調整の後でも、勤め先が翌年1月に源泉徴収票を交付する時までに出せば計算し直すことができ、それ以後は確定申告で控除を受けられます(年末調整Q&A問12)。迷う時は、勤め先の担当か税務署に確かめてください。
年末調整の還付金は、いつ・どこに入りますか?
原則として勤め先から、年末調整を行った月分(通常は12月分)の精算で戻り、足りない時はその後の分から順次戻ります(No.2675)。どの支給日に、給与明細のどの欄で戻すかは勤め先が決めます。迷う時は、勤め先の担当か税務署に確かめてください。
年末調整で税金を追加で引かれることはありますか?
あります。源泉徴収された税額の合計が年税額より少なければ、不足額が年末調整をする月分の給与から差し引かれます(No.2675)。手取りが大きく減る人の繰延べは、上の「還付はいつ戻るか」の節に書きました。迷う時は、勤め先の担当か税務署に確かめてください。
書類を出した後で、扶養する家族が増えたらどうすればよいですか?
扶養控除等(異動)申告書で勤め先に申告します。年末調整を行う時までに出せばその申告で計算され(年末調整のしかた9ページ)、年末調整の後でもその年の12月31日までに増えた時は、源泉徴収票の交付までに出せばやり直すことができます。やり直さない時は確定申告で還付を受けられます(No.2671・年末調整Q&A問10)。迷う時は、勤め先の担当か税務署に確かめてください。
医療費控除は年末調整で受けられますか?
受けられません。年末調整で受けられるのは勤め先に出す申告書に対応する控除で、医療費控除は入っていません(年末調整のしかた8ページ)。多額の医療費を払って還付を受けるには確定申告が必要で、令和8年分の還付申告は令和9年2月15日以前でもできます(国税庁リーフレット「還付申告に当たっての注意事項〜給与所得者用〜」)。迷う時は、勤め先の担当か税務署に確かめてください。
令和8年分の基礎控除の引上げを受けるのに、確定申告は要りますか?
12月1日以後の年末調整で改正後の控除などが適用されていれば、そのための確定申告は要りません。11月30日以前に最後の給与を受けてその時に年末調整を受けた人や、年の途中で退職して年末調整を受けていない人は、確定申告が必要です。ただし、源泉徴収税額が0の人は申告しても還付される税金はありません(改正Q&A Q7-1)。迷う時は、勤め先の担当か税務署に確かめてください。
働く人の段取り|書類を受け取ってから源泉徴収票の確認まで
- 書類(または電子での入力の案内)を受け取ったら、勤め先が決めた締切日を確かめる。
- 基礎控除申告書(兼用様式)に合計所得金額の見積額と令和8年分の基礎控除額を書き、保険料控除申告書には控除証明書などを付ける。2年目以降の住宅ローン控除は、税務署から届いた申告書を出す。
- 扶養する家族の増減(12月1日の改正で新たに対象になった家族を含む)があれば、扶養控除等(異動)申告書を出す。
- 年末調整の月の給与明細で、還付か徴収かを確かめる。
- 令和9年2月1日までに交付される源泉徴収票で、所得控除の額の合計額と源泉徴収税額を見る。
- 出し忘れに気づいたら、源泉徴収票の交付前なら勤め先へ、その後は確定申告(還付申告)へ。医療費控除なども確定申告で受ける。
給与計算や経理の確認の手順をAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(年末調整や確定申告の書類の作成・提出の代行はお受けしていません)。控除の当てはめや税額で迷う場合は、勤め先の担当のほか、国税庁「税についての相談窓口」で案内されている窓口か、税理士にご相談ください。
参考・出典
- No.2662 年末調整のしかた・No.2665 年末調整の対象となる人・No.2668 年末調整の対象となる給与・No.2671 年末調整の後に扶養親族等の人数が異動したとき・No.2674 中途就職者の年末調整・No.2675 年末調整の過不足額の精算 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-09)
- No.1900 給与所得者で確定申告が必要な人・No.1910 中途退職で年末調整を受けていないとき・No.2030 還付申告 — 国税庁タックスアンサー(令和8年4月1日現在法令等、参照日: 2026-11-09)
- 年末調整がよくわかるページ(令和8年分)(給与所得者(従業員)の方へ(令和8年分)・年末調整手続の電子化に向けた取組について) — 国税庁(参照日: 2026-11-09)
- 令和8年分 年末調整のしかた(表紙、3〜6・8〜9・16・21・29ページ、過不足額の精算 39〜41ページ、再調整 43ページ、44ページ。令和8年7月1日現在の法令に基づく)/令和8年分 年末調整Q&A(問1・問2・問10〜問12)/給与所得者用リーフレット(各種控除について・還付申告に当たっての注意事項) — 国税庁(参照日: 2026-11-09)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について(令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A 令和8年5月・Q1-1〜Q1-3、Q2-1〜Q2-3、Q3-1、Q4-1、Q7-1) — 国税庁(参照日: 2026-11-09)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(第2章 3・5・12ページ) — 国税庁(参照日: 2026-11-09)
- 所得税法(第190条〜第192条・第194条・第195条の2〜第196条) — e-Gov法令検索(e-Gov法令APIで取得、参照日: 2026-11-09)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月9日時点の法令(e-Gov法令検索)と国税庁の公表資料に基づく参考情報です。年末調整の手続き、様式、控除の要件は変わる場合があります。書類の提出の締切日は勤め先の案内で確かめ、控除の当てはめ、還付や徴収の額、確定申告の要否で迷う場合は、勤め先の担当、所轄の税務署、税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。