2026年11月3日時点で、令和9年分の源泉徴収税額表は国税庁のホームページに掲載されていて(2026年8月31日掲載)、令和9年1月1日以後に支払うべき給与から使います(国税庁「令和9年分 源泉徴収税額表」、国税庁「令和8年分 年末調整のしかた」Ⅳ 令和9年分の給与の源泉徴収事務44ページ)。税額表のページには「令和8年分以前の給与等について税額を算出する際には、この税額表はご使用にならないでください」と注意書きがあります。令和8年12月中に支払う給与までは、これまでどおり令和8年分の表で計算します。
税額が変わったのは、令和8年度税制改正で所得税の基礎控除の引上げ等が行われたためです。同じ改正で防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が創設され、復興特別所得税の税率は2.1%から1.1%に下がりました。合計の2.1%は変わらないので、国税庁は「源泉徴収税額の計算方法に変更は生じません」と説明しています(国税庁「令和8年4月 源泉所得税の改正のあらまし」8ページ。以下「あらまし」)。表の税額は変わる。合計税率(2.1%)で計算するしかたは変わらない。この2つを混ぜないことが、1月の給与計算で迷わないコツです。
この記事は、2026年11月3日時点で国税庁の資料を取得し、税額表、あらまし、年末調整のしかた、2つのQ&Aなどに書かれている範囲で整理しました。税額表の金額は写していません。社員ごとの税額は国税庁の表で確かめてください。
令和9年分の源泉徴収税額表とは|月額表・日額表・賞与・退職所得の表
源泉徴収税額表は、給与や賞与、退職手当等から源泉徴収する税額を求める表をまとめた、国税庁の冊子です。令和9年分は令和8年7月1日現在の法令に基づいて作られ、月額表・日額表・賞与の算出率の表は令和8年4月30日財務省告示第127号の別表です(税額表の表紙、1・8・15ページ)。
| 項目 | 令和9年分 源泉徴収税額表の中身 |
|---|---|
| 使う給与 | 令和9年1月1日以後に支払うべき給与(賞与を含む) |
| 税額に含まれる税 | 所得税、防衛特別所得税、復興特別所得税 |
| 掲載 | 国税庁ホームページ(2026年8月31日) |
| 形式 | 一括と章ごとのPDF。月額表・日額表・賞与の算出率の表はExcelもある |
| 作成の基準 | 令和8年7月1日現在の所得税法等関係法令 |
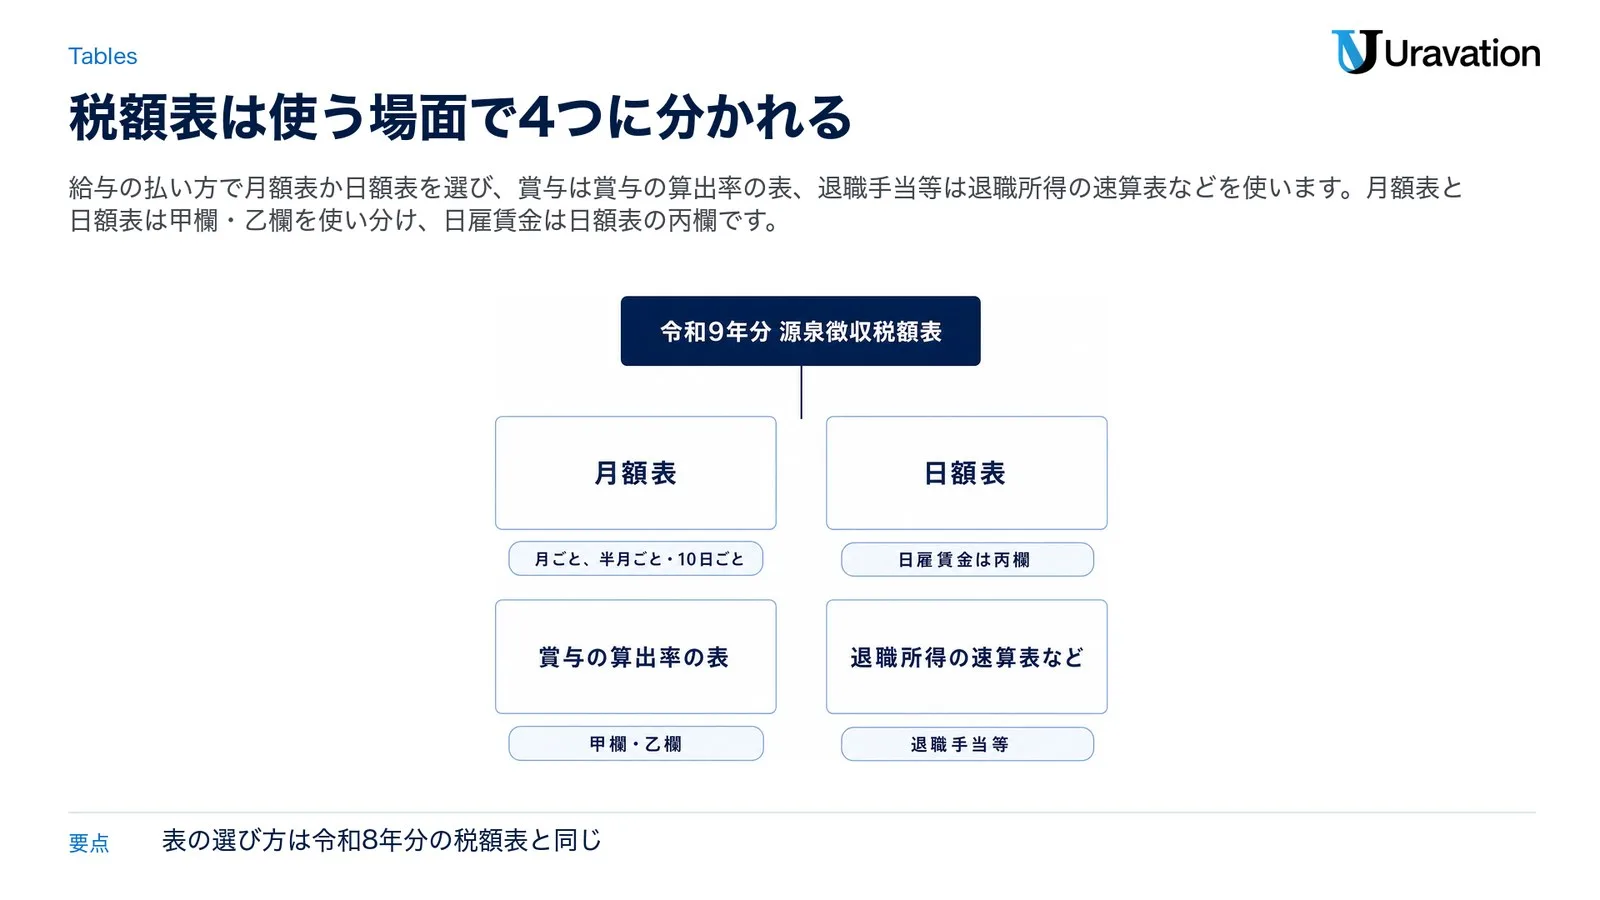
冊子の表は、使う場面で大きく4つに分けられます。表の選び方(使用区分)は令和8年分の税額表と同じです(税額表19ページ)。
| 表 | 使う場面 | 使う欄 |
|---|---|---|
| 月額表(1〜7ページ) | 月ごと、半月ごと・10日ごと、月の整数倍の期間ごとに支払う給与 | 甲欄・乙欄 |
| 日額表(8〜14ページ) | 毎日、週ごと、日割で支払う給与と、日雇賃金 | 甲欄・乙欄(日雇賃金は丙欄) |
| 賞与の算出率の表(15〜16ページ) | 賞与 | 甲欄・乙欄 |
| 退職所得の速算表など(17〜18ページ) | 退職手当等 | — |
甲欄は「給与所得者の扶養控除等申告書」を出している人、乙欄はそれ以外の人の欄です。月額表と日額表に当てはめるのは、その月(日)の給与から厚生年金保険料・健康保険料・雇用保険料などの社会保険料等を引いた後の金額で、甲欄は扶養親族等の数「0人」から「7人」までの欄に分かれています(税額表19ページ)。退職手当等には、源泉徴収のための退職所得控除額の表、課税退職所得金額の算式の表、退職所得の源泉徴収税額の速算表を使います。
令和8年分から主に変わったのは、表の税額、扶養親族等の合計所得金額の要件、そして税額に防衛特別所得税相当額が含まれるようになった点です(税額表のページと表紙)。給与計算をシステムで行う会社は、月額表の甲欄を適用する給与について、財務省告示(令和8年4月30日財務省告示第128号)の電算機計算の特例で税額を求めることもできます(税額表18ページ)。
令和8年分からの変更点|どの年分に何が効くか
令和8年度税制改正のうち、給与の源泉徴収に関わる主なものは、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正の3つと、次の節の防衛特別所得税の創設です。この3つは令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。一方、「源泉徴収税額表」の改正は令和9年1月1日に施行され、同日以後に支払うべき給与に適用されます(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」Q1-1。以下「基礎控除のQ&A」)。
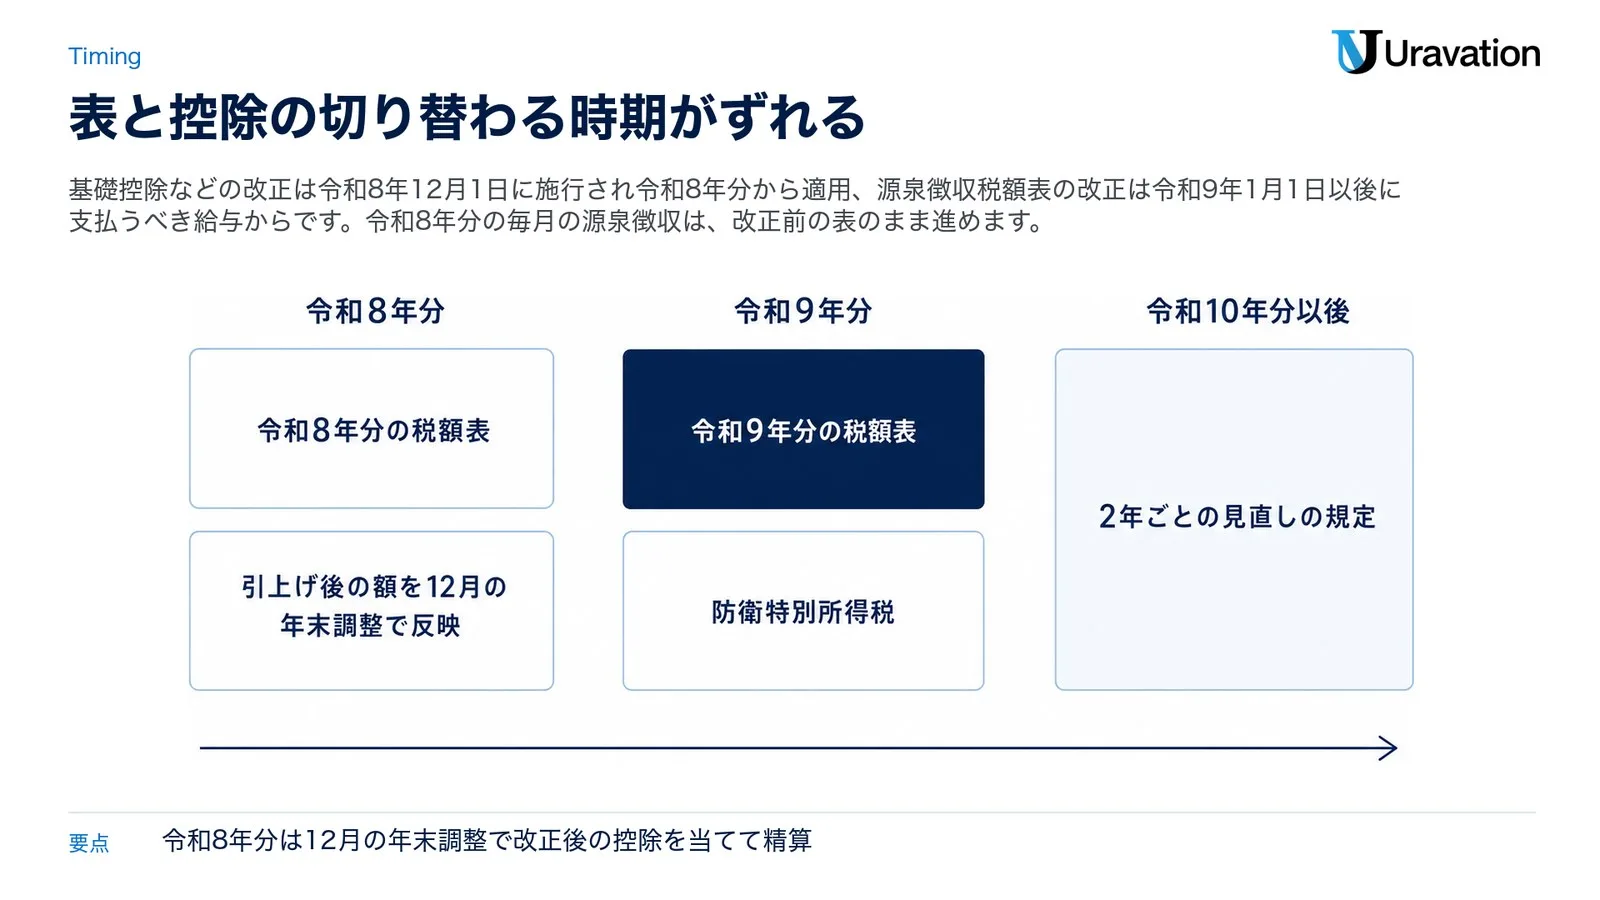
正直、ここが一番ややこしい所です。令和8年分は、毎月の源泉徴収は改正前の表のまま進め、12月の年末調整で改正後の控除を当てて精算します。表と控除の切り替わる時期がずれるわけです。年分ごとに並べると次のとおりです。
| 項目 | 令和8年分 | 令和9年分 | 令和10年分以後 |
|---|---|---|---|
| 毎月の源泉徴収に使う表 | 令和8年分の税額表(11月までの源泉徴収事務は変わらない) | 令和9年分の税額表 | — |
| 基礎控除(合計所得金額2,350万円以下) | 引上げ後の額を12月の年末調整で反映 | 令和8年分と同じ額 | 132万円以下は99万円、132万円超は62万円 |
| 給与所得控除の最低保障額 | 74万円(改正前65万円)を年末調整で反映 | 74万円 | 収入金額220万円以下は、収入金額の30%に8万円を足した額(69万円未満なら69万円) |
| 扶養親族等の所得要件 | 62万円以下(改正前58万円以下)を12月1日以後に支払う給与から | 62万円以下 | — |
| 防衛特別所得税・復興特別所得税 | 復興特別所得税2.1% | 防衛特別所得税1%、復興特別所得税1.1% | 同じ(復興特別所得税は令和29年12月31日まで) |
| ひとり親控除 | 35万円(改正前の額) | 38万円 | 38万円 |
| 見直しの規定 | — | — | 2年ごとの見直しの規定 |
「—」はこの記事で扱わない欄です。基礎控除と給与所得控除の最低保障額の行は1年分の額で、毎月の税額表にこの額がそのまま入っているかは、国税庁の資料で確かめられませんでした。出典はあらまし1〜3・5ページ、基礎控除のQ&A Q1-1・Q3-2。
基礎控除は62万円に加算額を足した額
基礎控除額は、所得税法の62万円(改正前58万円)に、租税特別措置法の加算額を足した額です(加算は居住者だけ)。令和8・9年分は、合計所得金額489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円。令和10年分以後は、132万円以下なら99万円、132万円超2,350万円以下なら62万円です。2,350万円超の基礎控除額は改正されていません(あらまし1ページ)。社員が出す令和8年分の基礎控除申告書には、改正後の額を書きます(基礎控除のQ&A Q2-2)。書き方は令和8年分 基礎控除申告書の書き方にまとめています。
給与所得控除の最低保障額は65万円から74万円に
給与所得控除の65万円の最低保障額は、74万円に引き上げられました。74万円は令和8・9年分の額で、租税特別措置法第29条の4の特例を当てた後の額です。令和10年分以後は、給与等の収入金額が220万円以下なら、その収入金額の30%に8万円を足した額(69万円未満となる場合は69万円)です。収入金額220万円超の給与所得控除額は改正されていません(あらまし1ページ)。令和8年分の年末調整では、国税庁が作る改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使います(基礎控除のQ&A Q3-1)。
扶養親族等の所得要件は58万円から62万円に
扶養親族、同一生計配偶者、ひとり親の生計を一にする子の所得要件は、合計所得金額(ひとり親の生計を一にする子は総所得金額等の合計額)58万円以下から62万円以下になりました。令和8・9年分で収入が給与だけなら、給与の収入金額136万円以下に当たります。特定親族は62万円超123万円以下、配偶者特別控除の対象となる配偶者は62万円超133万円以下、勤労学生は89万円以下(改正前85万円以下)です(あらまし2ページ)。
令和9年分の税額表の「税額表の使い方」も、この基準で書かれています。扶養親族等の数に入る源泉控除対象親族は、控除対象扶養親族(令和9年中の所得の見積額が62万円以下の扶養親族のうち、居住者なら年齢16歳以上の人など)と、特定親族のうち所得の見積額が100万円以下の人です。源泉控除対象配偶者は、所得の見積額が900万円以下の社員と生計を一にする配偶者で、所得の見積額が95万円以下の人です(税額表19ページ)。令和8年分の表の同じ箇所は58万円でした。社員から集める令和9年分の扶養控除等申告書も62万円で書くので、書き方は令和9年分 扶養控除等申告書の書き方で確かめてください。
令和10年分以後は2年ごとの見直しの規定
令和10年分以後の基礎控除額と給与所得控除の最低保障額は、2年ごとに見直すことを基本とする規定が設けられています(あらまし3ページ)。
防衛特別所得税とは|所得税の1%・復興特別所得税は1.1%に
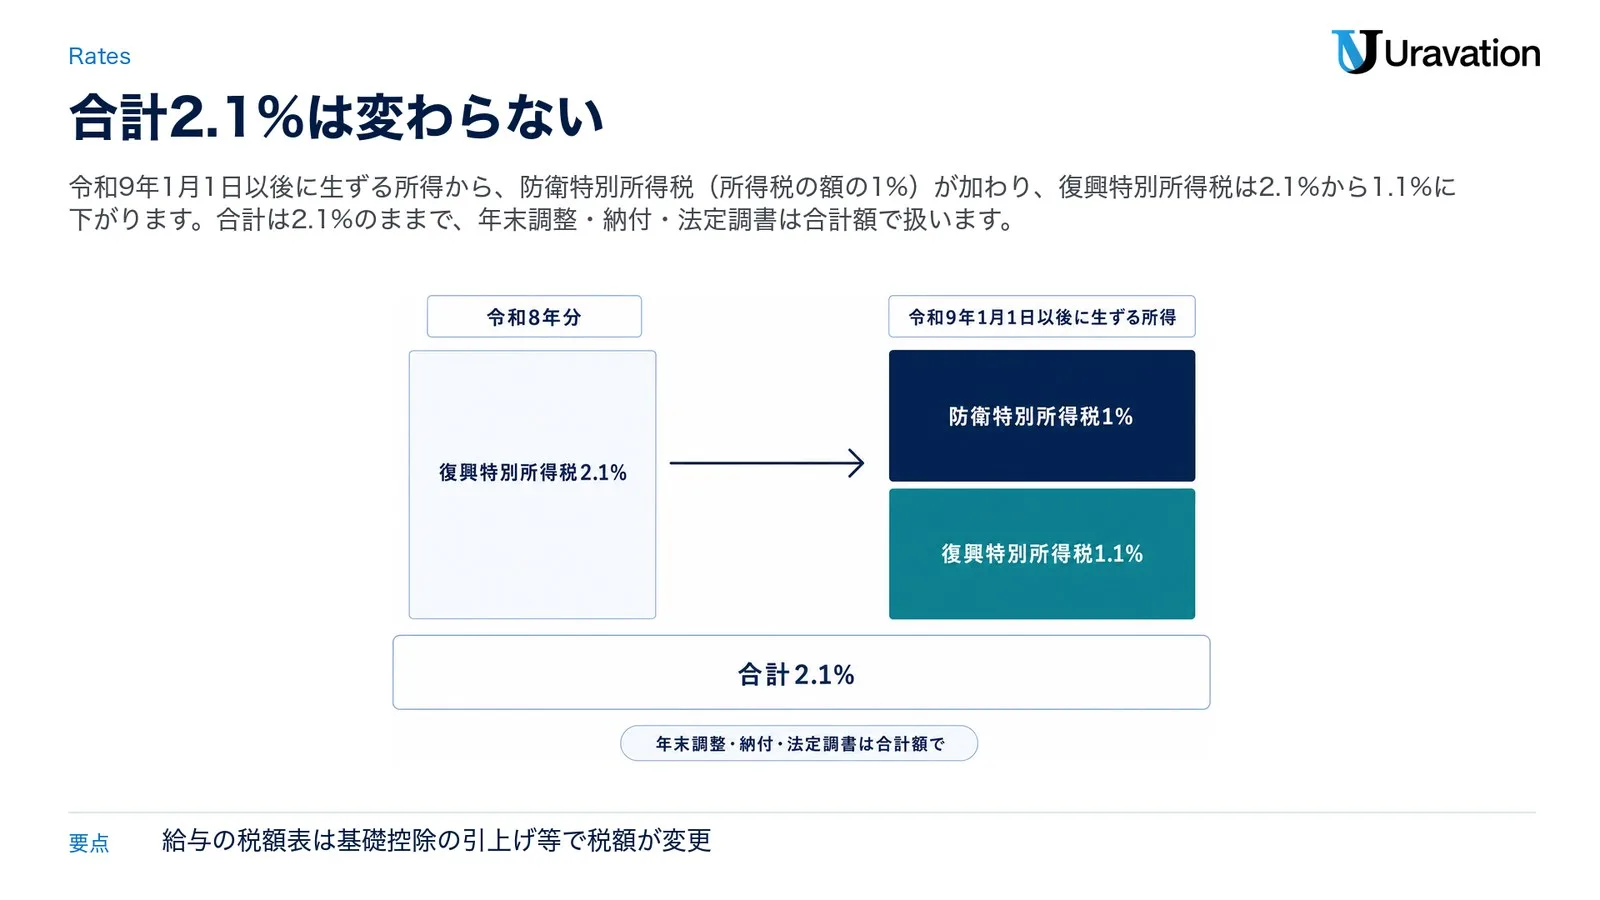
防衛特別所得税は、令和8年度税制改正で創設されました。所得税の源泉徴収義務者は、所得税を徴収する際に防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)を併せて徴収し、所得税の法定納期限までに所得税と併せて納付します。同時に、復興特別所得税の税率は2.1%から1.1%に引き下げられ、課税期間は令和19年12月31日までから令和29年12月31日までへ10年間延びました。どちらも令和9年1月1日以後に生ずる所得に対する所得税に適用されます(あらまし5・8ページ、国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」Q1。以下「防衛特別所得税のQ&A」)。
| 税 | 令和8年分 | 令和9年1月1日以後に生ずる所得 |
|---|---|---|
| 防衛特別所得税 | なし | 所得税の額の1% |
| 復興特別所得税 | 所得税の額の2.1% | 所得税の額の1.1% |
| 合計 | 2.1% | 2.1% |
「計算方法は変わらない」は合計税率の話
改正前(復興特別所得税2.1%)と改正後(防衛特別所得税1%、復興特別所得税1.1%)で合計税率は2.1%のままなので、国税庁は源泉徴収税額の計算方法に変更は生じないとしています。報酬・料金などは、支払金額等に合計税率(所得税率×102.1%)を掛け、1円未満を切り捨てます(あらまし8ページ)。
ただし、給与の税額表は別の話です。令和9年分の税額表は、基礎控除の引上げ等に伴って税額が変更されています(税額表のページの注意書き)。国税庁も、各年分の給与等について源泉徴収する際は必ずその年分の源泉徴収税額表を使うよう注意しています(防衛特別所得税のQ&A Q7)。
年末調整・納付・法定調書は合計額で
令和9年分の給与から源泉徴収する税額は3つの税の合計額なので、年末調整も合計額で行います。年調年税額は、源泉徴収簿の「年調所得税額」欄の額に102.1%を掛けた金額(100円未満切捨て)で、この求め方は令和8年分と令和9年分で変わりません(防衛特別所得税のQ&A Q8)。令和8年分の年末調整には、防衛特別所得税は含まれません(同Q11)。納付は合計額を1枚の所得税徴収高計算書(納付書)で行い、源泉徴収票などの法定調書の「源泉徴収税額」欄にも合計額を書きます(同Q4・Q16)。源泉徴収簿の欄の流れは源泉徴収簿の書き方にまとめています。
令和9年分の表はいつから?|12月・1月の給与と賞与の使い分け
年末調整のしかたと基礎控除のQ&Aの書き方は「令和9年1月1日以後に支払うべき給与」です(年末調整のしかた44ページ、基礎控除のQ&A Q1-1・Q4-1)。このQ&Aは、用語の「給与」に賞与も含めています(凡例)。
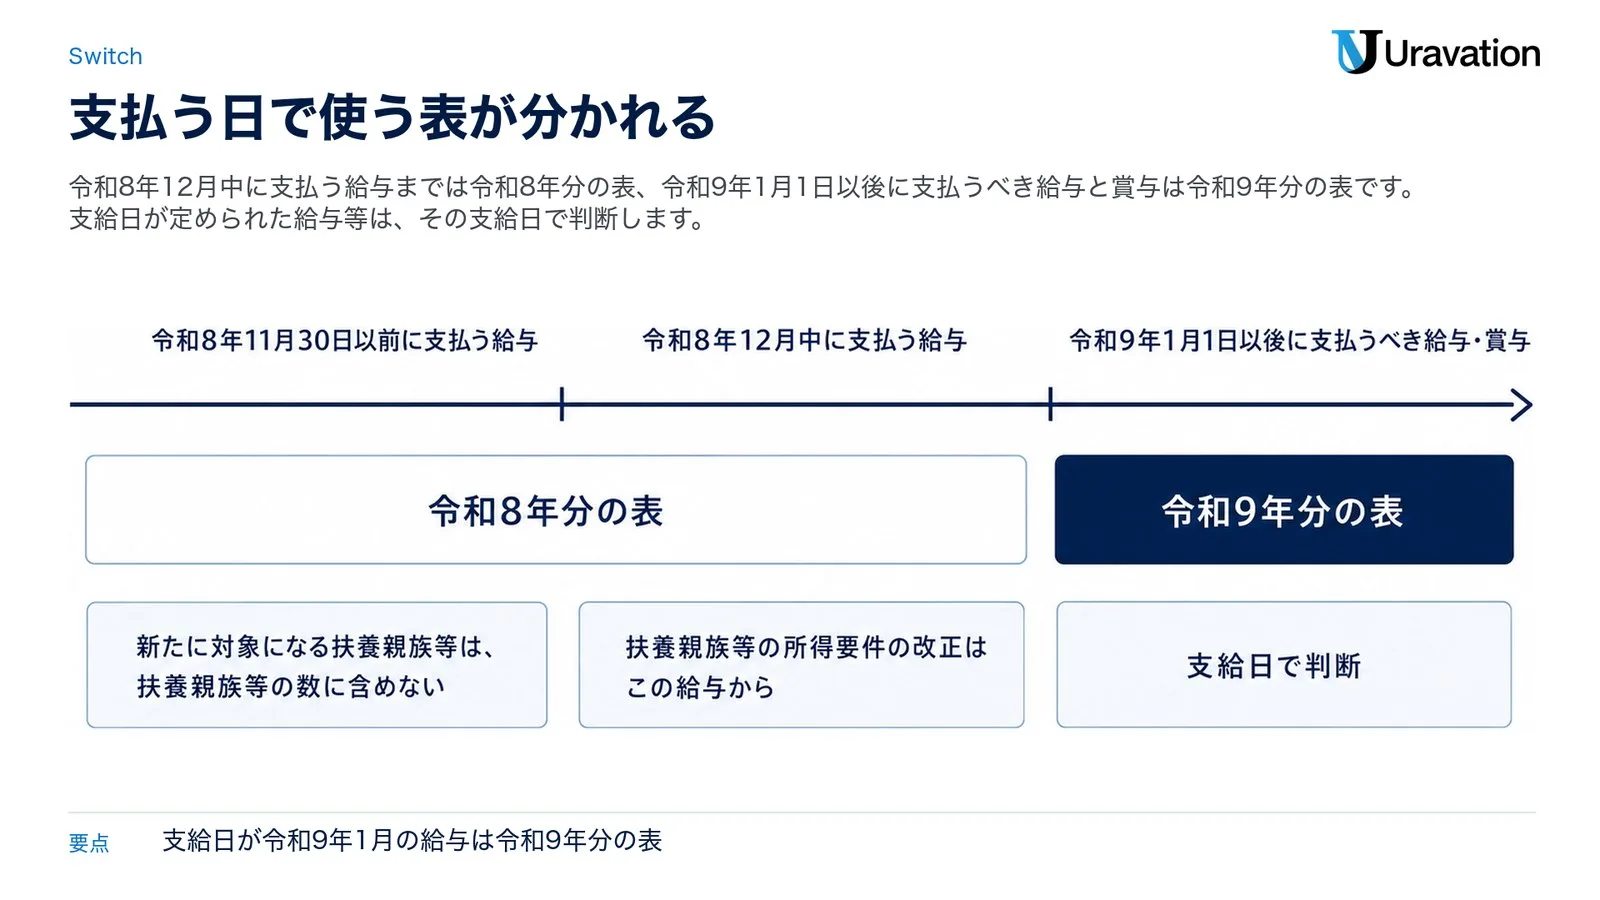
防衛特別所得税がかかる所得かどうかについて、防衛特別所得税のQ&Aは、給与等の「令和9年1月1日以後に生ずる所得」を次の日で判断すると説明しています(Q1の注)。
- 支給日が定められている給与等は、その支給日(定められていないものは支給を受けた日)
- 利益を基礎として支給金額が定められる役員賞与などは、株主総会の決議等があった日など
- 給与規程の改訂がさかのぼって行われた時の新旧給与の差額は、その支給日(定められていないものは改訂の効力が生じた日)
| 支払の場面 | 使う表 | 国税庁の資料にある注意 |
|---|---|---|
| 令和8年11月30日以前に支払う給与 | 令和8年分 | 改正で新たに対象になる扶養親族等は、扶養親族等の数に含めない(基礎控除のQ&A Q2-1) |
| 令和8年12月中に支払う給与 | 令和8年分 | 扶養親族等の所得要件の改正はこの給与から。新たに対象になる親族には扶養控除等(異動)申告書の提出が必要(Q1-1) |
| 令和8年12月の年末調整 | 税額表ではなく年末調整の計算 | 改正後の基礎控除などで1年分を計算し、改正前の税額表で求めた源泉徴収税額と精算(Q1-1) |
| 令和9年1月1日以後に支払うべき給与・賞与 | 令和9年分 | 防衛特別所得税と復興特別所得税を含む表(Q4-1、税額表の表紙) |
12月に支払う給与は令和8年分の表
令和8年12月に支払う給与は、令和8年分の表で計算します。気をつけたいのは扶養親族等の数です。所得要件の改正は令和8年12月1日以後に支払う給与から適用されるので、改正で新たに扶養控除等の対象になる親族がいる社員は、扶養控除等(異動)申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと書いて出します。提出は原則として令和8年12月1日以後最初に給与の支払を受ける日の前日までですが、年末調整を行う時までに出されれば、その申告に基づいて年末調整ができます(基礎控除のQ&A Q2-1)。
支給日が令和9年1月の給与は令和9年分の表
12月分の給与を1月に支給する会社が一番迷う所です。支給日が令和9年1月の給与は、令和9年1月1日以後に支払うべき給与なので、令和9年分の表(防衛特別所得税を含む)で源泉徴収します(年末調整のしかた44ページ、基礎控除のQ&A Q4-1)。防衛特別所得税のQ&Aの注も給与等は支給日で判断するとしているので、この給与は令和9年1月1日以後に生ずる所得に当たります。支給日の定めがない給与(支給を受けた日)、支給日の定めがないさかのぼった改訂の差額(改訂の効力が生じた日)、利益を基礎として支給金額が定められる役員賞与(株主総会の決議等があった日など)は、防衛特別所得税がかかるかどうかを判断する日が注で別に示されています。使う表に迷う場合は、所轄の税務署に確かめてください。
賞与も支払うべき日で表を選ぶ
賞与は「賞与に対する源泉徴収税額の算出率の表」で、前月の社会保険料等控除後の給与等の金額と扶養親族等の数から率を求め、社会保険料等を引いた賞与の金額に掛けます(税額表15・16ページ)。令和9年1月1日以後に支払うべき賞与には、令和9年分の算出率の表を使います。前月中に普通給与の支払がない場合や、賞与の額が前月中の普通給与の額の10倍を超える場合に月額表を使う決まりは、令和8年分と同じです(税額表19ページ)。
1月の給与計算までに会社がすること|設定・申告書・納付書
年末調整と並行して、次の順で進めると漏れが減ります。
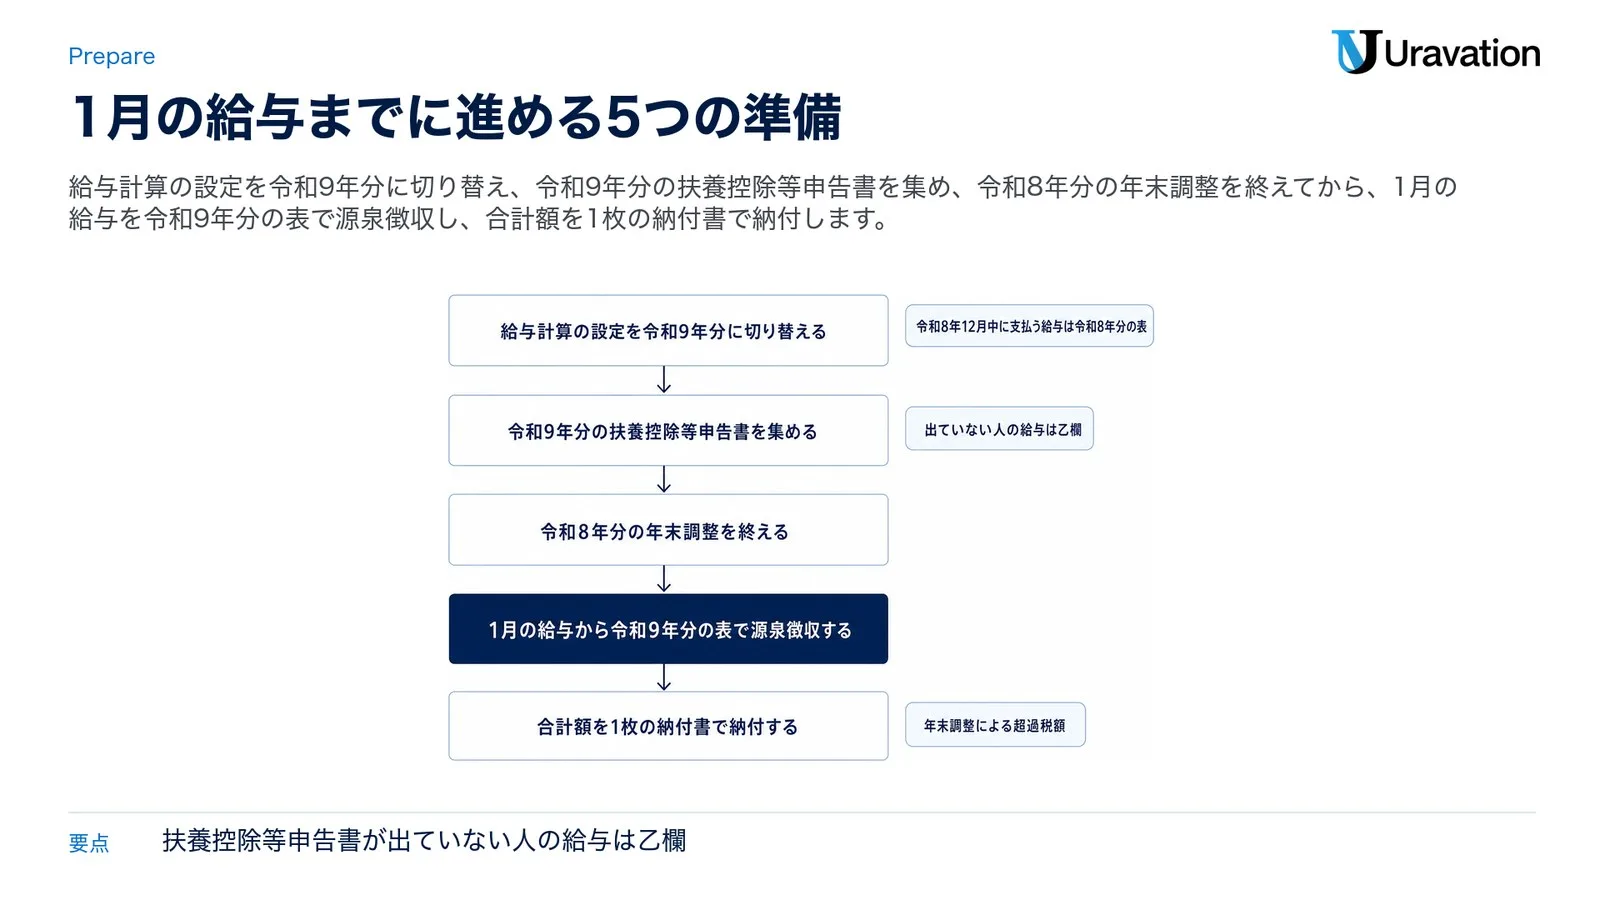
- 給与計算の設定を令和9年分に切り替える:令和9年1月1日以後に支払うべき給与から、月額表・日額表・賞与の算出率の表が令和9年分になるよう設定します。令和8年12月中に支払う給与は令和8年分の表のままです。給与計算ソフトやシステムを使う場合は、令和9年分の表や電算機計算の特例の告示に合わせた更新が済んでいるかを、提供元の案内で確かめます。
- 令和9年分の扶養控除等申告書を集める:社員は毎年最初に給与の支払を受ける日の前日までに出します。会社は用紙を前もって渡しておき、確実に回収します(年末調整のしかた44・45ページ)。出ていない人の給与は乙欄で計算することになります(税額表19ページ)。書き方は令和9年分 扶養控除等申告書の書き方へ。
- 令和8年分の年末調整を終える:令和8年分の決まりで1年分を計算し、過不足を精算します。手順は令和8年分 年末調整のやり方へ。
- 1月の給与から令和9年分の表で源泉徴収する:支給日が令和9年1月1日以後の給与から切り替えます。
- 合計額を1枚の納付書で納付する:所得税・防衛特別所得税・復興特別所得税の合計額を書きます。
納付書は記載のしかたで変わった所がある
令和9年分の税額表の「納付書の記載のしかた」(25〜28ページ)を令和8年分と比べると、次の点が違います。記入例の様式(A4の単票式)は、令和8年分の税額表の表紙で「令和8年9月下旬以降」の様式変更として予告されていたもので、整理番号欄がある複写式の納付書は令和10年9月頃まで使える予定です(国税庁「所得税徴収高計算書(納付書)の記載のしかた」)。
- 対象の税に防衛特別所得税が入り、「納期等の区分」の印字は「支払分 源泉所得税、復興特別所得税及び防衛特別所得税」
- 記入例の様式は「支払年月日」「納期等の区分」「年度」に元号欄があり、令和の場合は「5」と書く
- 「年度」は納付する日の会計年度(毎年4月1日〜翌年3月31日)で、令和9年4月1日から令和10年3月31日までの間に納付する分が「09」。令和9年1月から3月31日までに納付する分は、令和8年4月1日から令和9年3月31日までの会計年度に入るので「08」のまま(令和8年分の記載のしかた)
- 単票式の納付書は、領収済通知書・領収控・領収証書の3片それぞれに黒のボールペンで書く
一方で、手元にある「源泉所得税及び復興特別所得税」と印字された納付書も、令和9年1月以後にそのまま使えます。「納期等の区分」などは直さずに使うよう案内されています(防衛特別所得税のQ&A Q15)。令和8年分の年末調整で出た超過額を、令和9年1月以後に支払う給与の源泉徴収税額から差し引く場合も、「年末調整による超過税額」欄に書きます(同Q11)。欄ごとの書き方は源泉所得税の納付書の書き方にまとめています。
源泉徴収票は税務署への提出がいらない場合がある
令和9年1月1日以後に提出すべき令和8年分以後の給与所得の源泉徴収票は、給与支払報告書を市区町村へ提出した場合、税務署へ提出したとみなされます(源泉徴収票のみなし提出の特例)。社員本人への交付は引き続き必要です(国税庁「令和9年1月から源泉徴収票の提出方法が変わります」、基礎控除のQ&A Q3-3)。書き方は令和8年分 源泉徴収票の書き方へ。
公的年金等を支払う会社へ|令和9年1月からの源泉徴収
この節は公的年金等の支払者向けです。給与だけを支払う会社は読み飛ばして構いません。
令和9年1月1日以後に支払うべき公的年金等は、源泉徴収税額の計算に使う基礎的控除額が引き上げられ、源泉徴収を要しない公的年金等の額も改正されました。源泉徴収を要しない額は、65歳以上が令和9年分214万円(2階部分のみなら137万円)・令和10年分以後209万円(同132万円)、65歳未満が令和9年分164万円・令和10年分以後159万円です。ひとり親に該当する場合の人的控除額も30,000円から32,500円になりました(あらまし3・5ページ)。
令和8年分は、令和8年12月の年金支払時に、あらましの表の令和9年分の欄の基礎的控除額で計算した1年分の税額と、既に源泉徴収した税額とを精算します。精算の対象は、厚生労働大臣や共済組合などが支給する公的年金等(基礎控除のQ&A Q5-2に挙げられたもの)で、確定給付企業年金法の規定に基づいて支給する年金等は対象外です。令和8年12月に公的年金等の支払がない場合も、この精算の対象になりません(あらまし3ページ、基礎控除のQ&A Q5-1・Q5-2)。
【要注意】令和9年分の源泉徴収税額表で読み違えやすい4点
読み違い1|防衛特別所得税の分だけ手取りが減る
❌ 防衛特別所得税が上乗せされるので、その分だけ手取りが減る
⭕ 防衛特別所得税1%の創設と同時に復興特別所得税が2.1%から1.1%に下がり、合計の2.1%は変わりません。税額表の金額が変わったのは基礎控除の引上げ等に伴うもので、一人ひとりの税額は令和9年分の表で確かめます。
読み違い2|令和9年分の表を12月の給与から使う
❌ 年末が近いので、令和8年12月に支払う給与から令和9年分の表に切り替える
⭕ 令和9年分の表は、令和9年1月1日以後に支払うべき給与からです。令和8年12月に支払う給与は令和8年分の表で計算します。12月1日以後の支払から当てるのは扶養親族等の所得要件の改正(62万円以下)で、基礎控除などの改正は12月の年末調整で反映します。
読み違い3|令和8年分の年末調整も令和9年分の表で行う
❌ 新しい表が出たので、令和8年分の年末調整も令和9年分の表を基に計算する
⭕ 令和8年分の年末調整は令和8年分の決まりで行います。改正後の基礎控除額と、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」で1年分の税額を計算し、改正前の源泉徴収税額表で求めた源泉徴収税額と精算します(基礎控除のQ&A Q1-1・Q3-1)。ひとり親控除の38万円は令和9年分以後なので、令和8年分の年末調整には影響しません(同Q3-2)。
読み違い4|計算方法が変わらないなら表も前年のままでよい
❌ 国税庁が「源泉徴収税額の計算方法に変更は生じません」と書いているので、令和8年分の表を使い続けてよい
⭕ その説明は合計税率(2.1%)の話です。税額表そのものは改正され、税額が変わっています。令和9年1月1日以後に支払うべき給与には令和9年分の表を使います(税額表のページ、防衛特別所得税のQ&A Q7)。
よくある質問
令和9年分の源泉徴収税額表はどこでダウンロードできますか?
国税庁の令和9年分 源泉徴収税額表のページです。一括のPDFのほか、月額表・日額表・賞与の算出率の表・退職所得の表・求め方・納付書の記載のしかたを章ごとのPDFで取れます。月額表・日額表・賞与の算出率の表はExcelもあります。令和8年分の表は別のページなので、取り違えに気をつけてください。
12月分の給与を1月に支給する場合、どちらの表を使いますか?
支給日が令和9年1月なら、令和9年分の表です。国税庁は、令和9年1月1日以後に支払うべき給与には令和9年分の表を使うよう案内しています(年末調整のしかた44ページ、基礎控除のQ&A Q4-1)。防衛特別所得税がかかる所得かどうかも、給与等は支給日(定められていないものは支給を受けた日)で判断すると説明しています(防衛特別所得税のQ&A Q1の注)。支給日の定めがない給与などで迷う場合は、所轄の税務署に確かめてください。
防衛特別所得税は、所得税とは別に納付するのですか?
いいえ。源泉徴収した所得税・防衛特別所得税・復興特別所得税は、合計額を1枚の所得税徴収高計算書(納付書)で納付します。還付請求も合計額で行います(防衛特別所得税のQ&A Q4・Q12)。
手元にある古い納付書は令和9年1月以後も使えますか?
使えます。「源泉所得税及び復興特別所得税」と印字された納付書も、令和9年1月以後にそのまま使って差し支えないとされています。「納期等の区分」などは直さずに使います(防衛特別所得税のQ&A Q15)。ただし、整理番号欄がある複写式の納付書は令和10年9月頃まで使える予定とされています(国税庁「所得税徴収高計算書(納付書)の記載のしかた」)。
退職金の源泉徴収も変わりますか?
退職所得の源泉徴収税額の速算表は、令和8年分と令和9年分で変わりません。「退職所得の受給に関する申告書」が出ていない場合は、退職手当等の収入金額に20.42%を掛けた税額(1円未満切捨て)を源泉徴収します(防衛特別所得税のQ&A Q9)。
年末調整の年税額の求め方は令和9年分から変わりますか?
年調年税額を、年調所得税額に102.1%を掛けた金額(100円未満切捨て)で求める点は、令和8年分と令和9年分で変わりません(防衛特別所得税のQ&A Q8)。
まとめ|令和9年分の税額表で押さえる3点
- 令和9年分の表は、令和9年1月1日以後に支払うべき給与(賞与を含む)から使う。令和8年12月中に支払う給与は令和8年分の表
- 防衛特別所得税1%と復興特別所得税1.1%で、合計2.1%は同じ。ただし表の税額は基礎控除の引上げ等で変わったので、表は令和9年分に替える
- 令和8年分の年末調整は令和8年分の決まりで行い、1月までに令和9年分の扶養控除等申告書を集め、合計額を1枚の納付書で納める
補助金ナビ(株式会社Uravation)は、源泉徴収税額の計算や納付の手続き、個別の税務相談をお引き受けしていません。個別の判断は、所轄の税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 令和9年分 源泉徴収税額表(表紙・17〜18ページ・給与所得の源泉徴収税額の求め方・納付書の記載のしかた) — 国税庁(ページの注意書き、表の構成、使用区分、扶養親族等の数、電算機計算の特例、納付書、参照日: 2026-11-03)
- 令和8年分 源泉徴収税額表(表紙・求め方・納付書の記載のしかた) — 国税庁(令和9年分との比べ、納付書の様式変更の予定、参照日: 2026-11-03)
- 所得税徴収高計算書(納付書)の記載のしかた — 国税庁(複写式の納付書を使える時期の予定、参照日: 2026-11-03)
- 令和8年4月 源泉所得税の改正のあらまし — 国税庁(1〜3・5・8ページ、参照日: 2026-11-03)
- 令和8年分 年末調整のしかた(Ⅳ 令和9年分の給与の源泉徴収事務) — 国税庁(44・45ページ、参照日: 2026-11-03)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について・同 Q&A(令和8年5月) — 国税庁(凡例、Q1-1、Q2-1、Q2-2、Q3-1〜Q3-3、Q4-1、Q5-1、Q5-2、参照日: 2026-11-03)
- 防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A(令和8年5月)・防衛特別所得税及び復興特別所得税の源泉徴収のあらまし — 国税庁(Q1、Q4、Q7〜Q9、Q11、Q12、Q15、Q16、参照日: 2026-11-03)
- 源泉徴収義務者の方 — 国税庁(令和9年分源泉徴収税額表の掲載日、参照日: 2026-11-03)
- 令和9年1月から源泉徴収票の提出方法が変わります — 国税庁(参照日: 2026-11-03)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月3日時点の国税庁の公表資料に基づく参考情報です。税制や様式は変わる場合があります。源泉徴収税額は国税庁の税額表で求め、個別の判断は税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。