概算払いとは、補助事業が終わる前に、交付決定額の一部を先に受け取れる支払い方式です。補助金の原則は、事業完了と実績報告のあとに振り込まれる「精算払い」で、概算払いは交付規程に例外の定めがある制度に限って使えます(2026年9月時点)。使える制度・請求に必要な書類・入金までの期間は本文で交付規程をもとに整理します。
補助金は原則、事業が終わってからでないと振り込まれない。これを「精算払い」と呼ぶ。だが、すべての補助金がそうというわけではない。中小企業新事業進出促進補助金のように、交付規程の中に「概算払い」という例外規定を持つ制度もある。正直、この違いを知らずに資金計画を立てると、事業実施中のキャッシュフローが数百万円単位でショートしかねない。この記事では、概算払いと精算払いの制度上の違い、実際にどの制度が概算払いを使えるか、そして資金繰りのギャップを埋める現実的な選択肢を、交付規程の一次情報にもとづいて整理する。
2026年9月現在の早見: 概算払いと精算払いの違いは、補助金を受け取るタイミングです。資金繰りを組む際は、原則として精算払い(後払い)を前提にし、概算払いが認められる条件だけ別枠で確認しましょう。
概算払いの定義を根拠法令の原文で確認する
「概算払い」は事務局が気を利かせて用意した運用ルールではなく、国の会計制度に名前が書かれている支払い方法のひとつだ。定義があいまいなまま資金計画を立てると判断を誤るので、まず条文の原文から押さえておきたい。
精算払いとは
精算払いとは、補助事業がすべて完了した後に、実績報告と経費の証憑確認(確定検査)を経て、確定した補助金額が支払われる方式のこと。ほとんどの補助金はこの方式が原則で、事業実施中の支出は全額自己資金で立て替える必要がある。
この「額の確定」の根拠は、補助金等に係る予算の執行の適正化に関する法律(適正化法)第15条にある。原文はこうだ。
各省各庁の長は、補助事業等の完了又は廃止に係る補助事業等の成果の報告を受けた場合においては、報告書等の書類の審査及び必要に応じて行う現地調査等により、その報告に係る補助事業等の成果が補助金等の交付の決定の内容及びこれに附した条件に適合するものであるかどうかを調査し、適合すると認めたときは、交付すべき補助金等の額を確定し、当該補助事業者等に通知しなければならない。(適正化法第15条・e-Gov法令検索 2026年9月24日参照)
「報告を受けてから調査して、適合を認めたら額を確定する」という順番が法律に書かれている以上、精算払いが後払いになるのは制度の欠陥ではなく建て付けそのものだ、という理解が出発点になる。
概算払いとは
概算払いとは、事業の完了を待たずに、交付決定額の一部を先に受け取れる例外的な支払い方式のこと。交付規程に概算払いの規定を持つ制度に限って使え、請求時には理由書や支払い済みであることを示す証憑が求められるのが一般的だ。
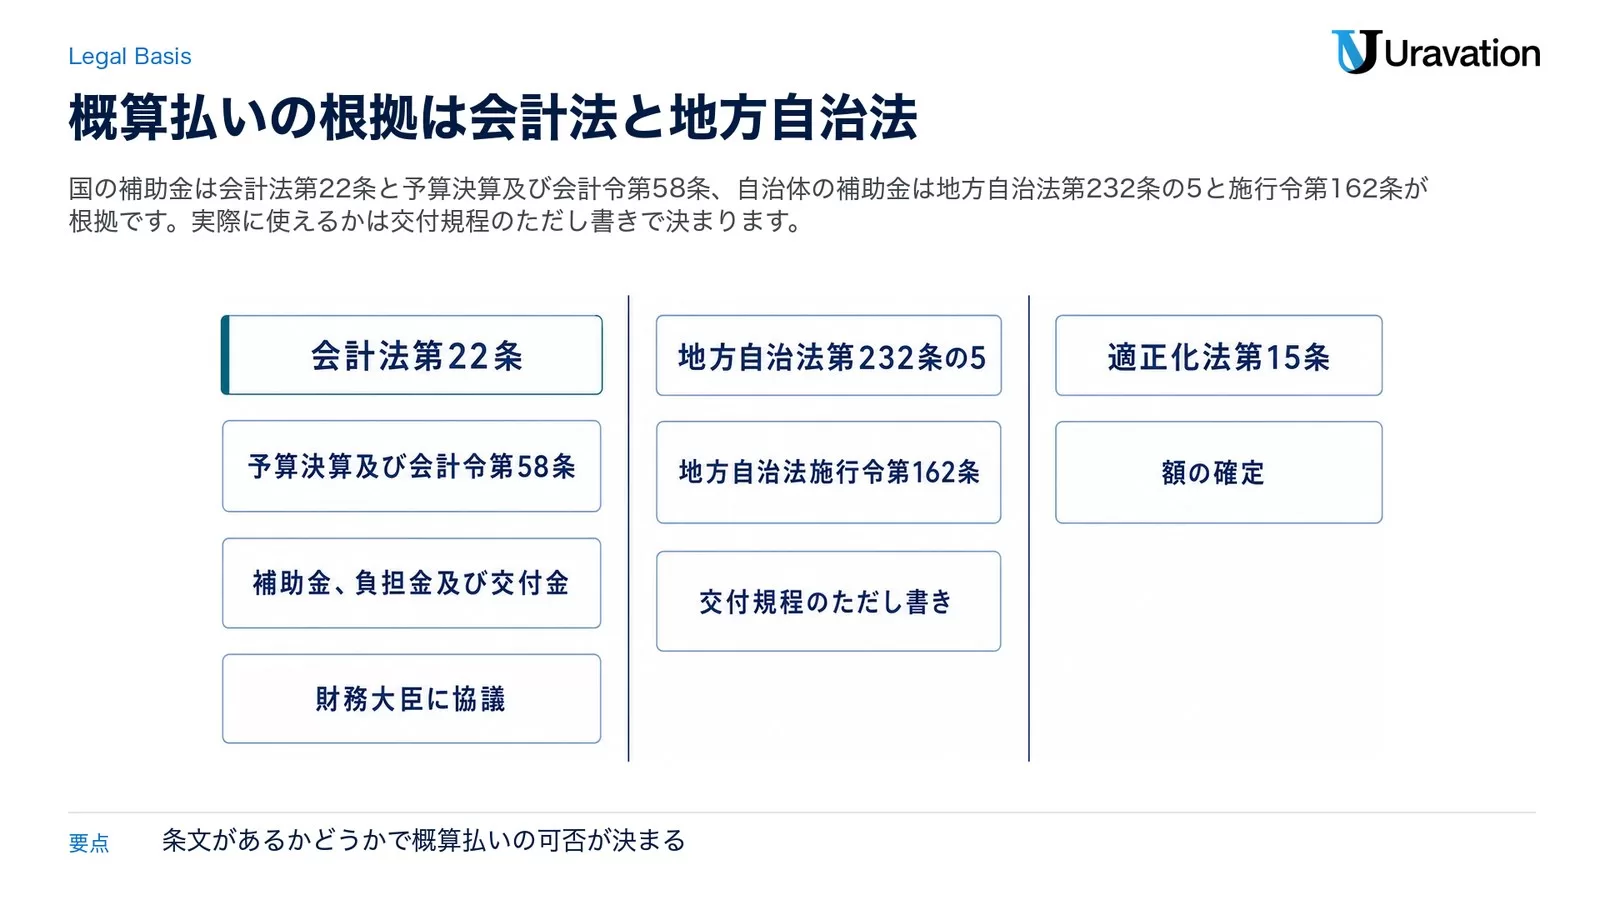
国の支出としての根拠は会計法第22条にある。
各省各庁の長は、運賃、傭船料、旅費その他経費の性質上前金又は概算を以て支払をしなければ事務に支障を及ぼすような経費で政令で定めるものについては、前金払又は概算払をすることができる。(会計法第22条・e-Gov法令検索 2026年9月24日参照)
ここで言う「政令で定めるもの」の中身が予算決算及び会計令(予決令)第58条だ。概算払いができる経費が6号まで限定列挙されていて、補助金は第4号の「補助金、負担金及び交付金」に入っている。ただし同条のただし書きで、第3号から第6号までの経費を概算払いする場合は各省各庁の長が財務大臣に協議することを要する、と定められている。つまり補助金の概算払いは、法令上は最初から「協議を経る例外」として設計されている。
用語のやさしい言い換えとしては、中小企業基盤整備機構(中小機構)の公式用語集が参考になる。同用語集は概算払を「補助金の一部を事前に受け取ること。通常、事業実施前に一定の要件を満たすことで認められる」と説明したうえで、「※補助金により要件の可否が異なるため注意」という一文をわざわざ添えている(2026年9月24日参照)。公式サイド自身が「制度ごとに扱いが違う」と明言しているわけだ。
自治体の補助金は地方自治法が根拠になる
都道府県・市区町村の補助金は国の会計法ではなく地方自治法第232条の5第2項が根拠になる。条文は「普通地方公共団体の支出は、政令の定めるところにより、資金前渡、概算払、前金払、繰替払、隔地払又は口座振替の方法によつてこれをすることができる」と定め、その政令にあたる地方自治法施行令第162条が概算払いのできる経費を列挙している。ここでも第3号に「補助金、負担金及び交付金」が入っている(いずれも2026年9月24日参照)。自治体の補助金で概算払いの話が出てくるのは、この条文があるからだ。実際の可否は各自治体の規則・要綱によるので、窓口で確認する必要がある。自治体制度の探し方は自治体のDX補助金一覧にまとめている。
概算払いと精算払いの違いを一覧で
| 項目 | 概算払い(がいさんばらい) | 精算払い(せいさんばらい) |
|---|---|---|
| 支払いのタイミング | 事業実施前・実施中に補助金の一部を先に受け取る | 事業が完了し、実績報告を提出した後に受け取る |
| 制度上の位置づけ | 「一定の要件を満たすことで認められる」例外的な運用。補助金により可否が異なる | 「一般的な補助金の支払い方式」=原則 |
| 請求できるタイミング | 交付決定後、事業実施期間中(制度が認める場合のみ) | 確定検査を経て補助金額が確定した後 |
| 必要な書類 | 概算払請求書+支払い済みであることを示す証憑一式 | 精算払請求書(補助金確定通知書の受領後) |
| 根拠 | 会計法第22条・予決令第58条第4号/自治体は地方自治法施行令第162条第3号。制度側は交付規程のただし書き | 適正化法第15条(額の確定)/各制度の交付規程「補助金の支払」条 |
各補助金制度の補助率・上限額の比較はAI導入に使える補助金5選 徹底比較にまとめている。
なぜ大半の補助金が「精算払い」を原則にしているのか
法律の建て付けは前の節で見たとおりだが、実務の側でも同じことが文書化されている。経済産業省が公開している補助事業事務処理マニュアル(令和4年2月版)には、支払いの原則がそのまま書かれている。
なお、補助金の支払いは、原則として、事業終了後の精算払となりますが、事業に充てられる自己資金等の状況次第では、事業終了前の支払い(概算払)も可能ですので、概算払を希望する場合は経済産業省担当者あて個別にご相談ください。(補助事業事務処理マニュアル 令和4年2月版・2026年9月24日参照)
ポイントは「個別にご相談ください」の部分だ。概算払いは問い合わせれば自動的に使えるものではなく、自己資金の状況を見たうえでの個別相談・個別承認が前提になっている。同マニュアルの証拠書類一覧でも、概算払請求書は「該当する場合」の書類として扱われていて、全員が出すものとしては書かれていない。
なお、交付決定より前に発注・契約した経費はそもそも補助対象にならない。この線引きは概算払いの有無と関係なく効くので、先に補助金の交付決定前の発注はなぜ対象外?で確認しておきたい。
制度別・概算払いの可否と条件|交付規程を2026年9月24日に読み比べた
「うちの補助金は概算払いを使えるのか」は、公募要領よりも交付規程の「補助金の支払」条を見るのが早い。主要な制度について、2026年9月24日時点で公開されている交付規程・交付要綱・手引きの本文を確認した結果が次の表だ。「規定なし」は、当該文書の全文に「概算払」の語が現れないことを確認したという意味で、制度が将来にわたって概算払いを認めないという意味ではない。
| 制度 | 概算払いの可否 | 請求できる時期 | 上限・回数 | 必要書類 | 根拠(2026年9月24日参照) |
|---|---|---|---|---|---|
| 中小企業新事業進出促進補助金 | 規定あり(例外) | 交付決定後、額の確定前 | 「必要があると認められる経費」に限定。上限・回数の明記なし | 様式第9-1 補助金概算払請求書+別紙1 経費明細表+別紙2 費目別支出明細書 | 交付規程第19条第1項ただし書き・第2項(令和7年4月21日制定/2026年6月19日更新) |
| 中小企業等事業再構築促進補助金 | 規定あり(例外) | 補助事業実施期間中。事務局が必要と認めた経費のみ | 補助対象経費(支払い・納品済み)×補助率×0.9が上限。請求できる回数は1回 | 様式第9-1 補助金概算払請求書+様式第9-1別紙+実績報告時と同等の証拠書類10点 | 補助事業の手引き 2.5版(令和8年3月)「(13)概算払(交付規程第19条)」 |
| ものづくり・商業・サービス生産性向上促進補助金 | 規定なし(精算払いのみ) | 額の確定後 | ― | 様式第9による精算払請求書 | 交付規程第17条(令和7年2月25日制定・令和8年8月5日最終改訂) |
| デジタル化・AI導入補助金(旧IT導入補助金)通常枠 | 規定なし(精算払いのみ) | 額の確定通知後 | ― | 事務局が指定する請求手続き | 交付規程 通常枠 第25条(令和8年1月16日制定・同年3月25日改訂) |
| 小規模事業者持続化補助金<一般型 通常枠> | 規定なし(精算払いのみ) | 額の確定後 | ― | 様式第9「補助金精算払請求書」 | 交付規程第20条(2025年4月25日制定・2026年3月6日改定) |
| 中小企業省力化投資補助金 | 規定なし(精算払いのみ) | 額の確定後 | ― | 中小機構への精算払請求 | 交付規程第20条(令和6年6月24日制定・規程令7第34号まで改正) |
| 業務改善助成金 | 規定なし(事後の支給) | 事業完了日から1か月を経過する日、または翌会計年度の4月10日のいずれか早い日までに支給申請 | ― | 様式第9号 事業実績報告書+様式第10号 支給申請書 | 交付要綱第13条・第14条(令和8年4月22日から適用) |
| 人材開発支援助成金 | 規定なし(事後の支給) | 訓練終了後の支給申請期間 | ― | コース別の支給申請書一式 | 支給要領(令和8年8月3日版) |
| (参考)NEDOの委託・補助事業 | 規定あり | 年4回の支払機会(2026年度は5月・8月・11月・翌2月) | 累計で限度額の25%→50%→75%と上がる。中小企業者等は年4回以外の請求も可能 | 支払請求書・振込指定口座番号登録申請書 | NEDO「概算払について」2026年度概算払・実績払スケジュール |
統合後の新制度は交付規程がまだ出ていない。2026年度から新事業進出・ものづくり商業サービス補助金として第1回公募(公募要領1.2版)が動いているが、公募要領が参照している「新事業進出・ものづくり商業サービス補助金交付規程」も補助事業の手引きも、2026年9月24日時点で資料ダウンロードページに掲載されていない(公募要領本文には「補助事業の手引き(後日公開予定)」と記載)。この制度で概算払いが使えるかどうかは、交付規程が公開されてから判断するのが正しい。推測で資金計画に織り込むべきではない。
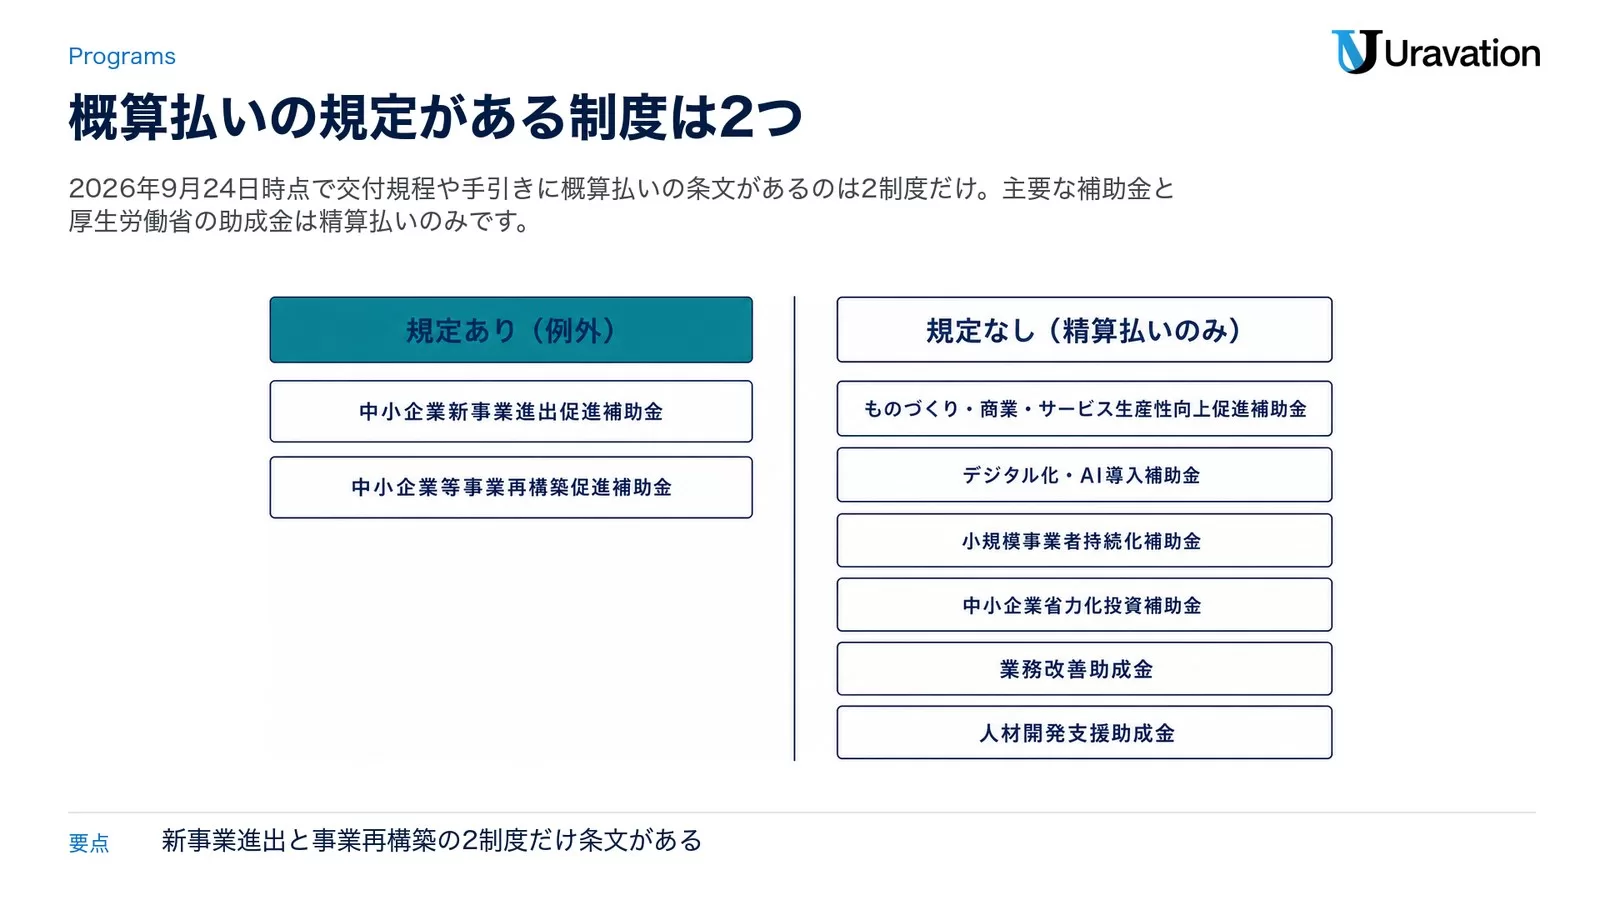
表を見て分かるとおり、2026年9月24日時点で概算払いの条文を持っているのは、中小企業新事業進出促進補助金と事業再構築補助金の2つ。ものづくり補助金・デジタル化・AI導入補助金・持続化補助金・省力化投資補助金は、交付規程の「補助金の支払」条が「額を確定した後に支払う」で終わっていて、ただし書きがない。厚生労働省の業務改善助成金・人材開発支援助成金にいたっては、そもそも交付要綱・支給要領の全文に「概算払」の語が出てこない。助成金は賃金引上げや訓練の実施という事実が確定してから支給される建て付けなので、当然といえば当然だ。
資金はいつまで止まるのか|交付決定から入金までを月単位で並べる
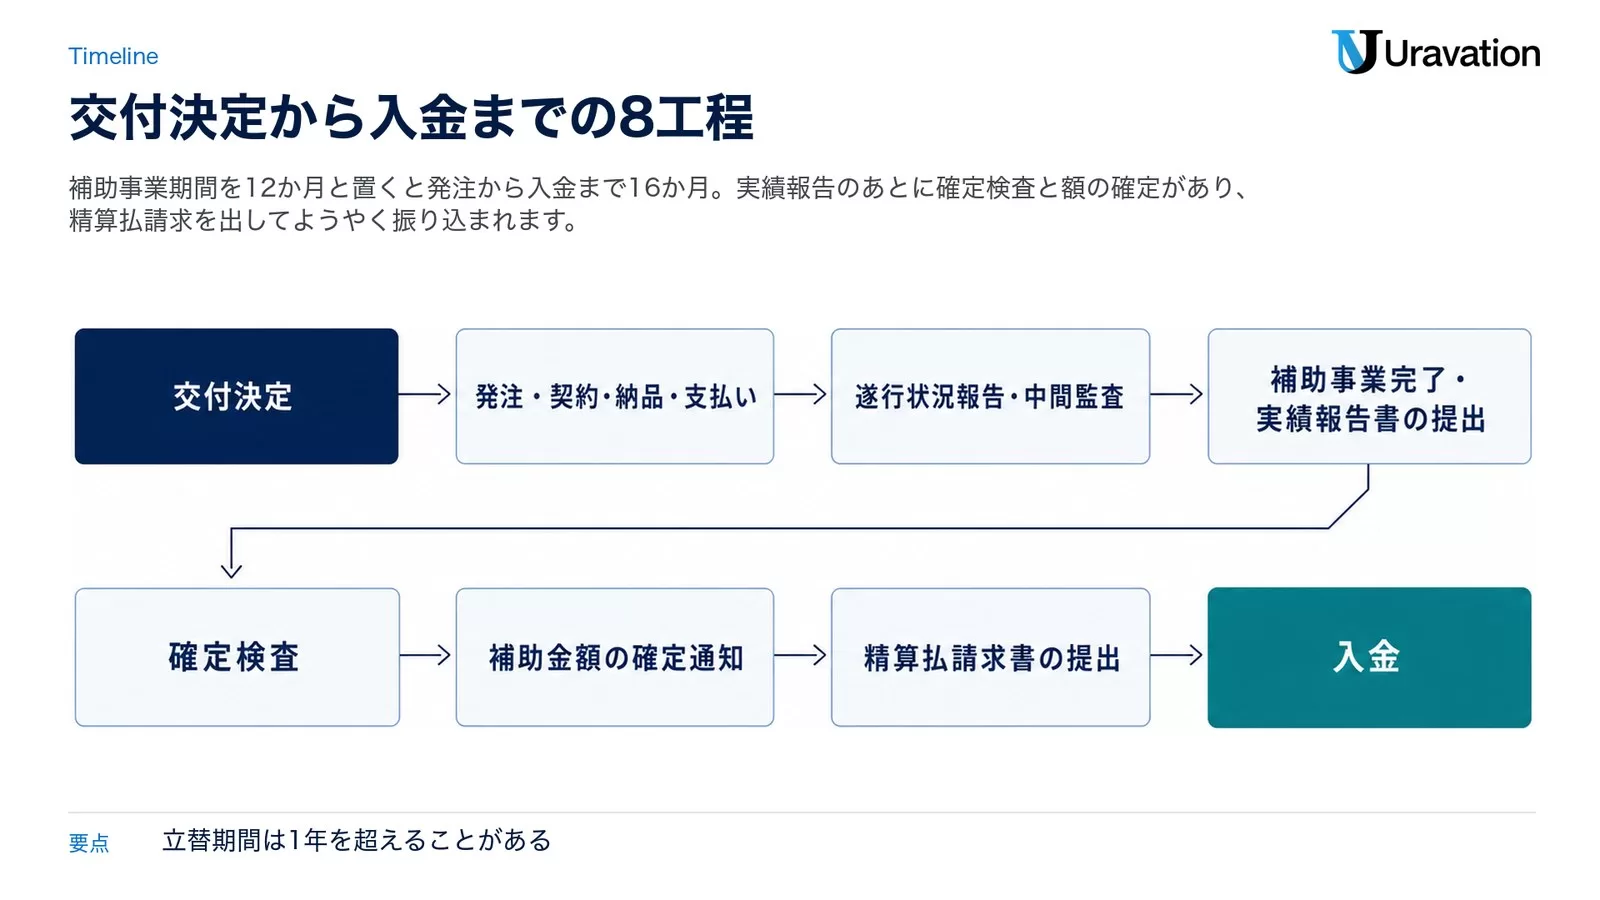
精算払いのみの制度を選んだ場合、資金がどれくらいの期間、事業者側に立て替えられたままになるのか。補助事業期間を12か月と置いた場合の目安を月単位で並べると次のようになる。実際の月数は制度・公募回・事務局の混み具合で変わるので、自社の交付決定通知書に書かれた期限で置き換えて読んでほしい。
| タイミング | やること | お金の動き(精算払いのみの制度) | 概算払いが使える制度の場合 |
|---|---|---|---|
| 0か月目 | 交付決定 | 入金なし。ここから発注・契約が可能になる | 入金なし。請求できる状態にはなる |
| 1〜11か月目 | 発注・契約・納品・支払い(補助事業の実施) | 総事業費のほぼ全額を自己資金または借入で立て替え | 支払い・納品が済んだ経費について概算払いを請求できる |
| 6〜8か月目(制度による) | 遂行状況報告・中間監査 | 入金なし | 概算払いの入金がここに入ることがある |
| 12か月目 | 補助事業完了・実績報告書の提出 | 入金なし。事業終了から30日以内、または交付決定書記載の期限のいずれか早い方が提出期限 | 同左。概算払いを受けていても実績報告は必要 |
| 13〜15か月目 | 確定検査(書面審査・現地調査) | 入金なし | 入金なし |
| 15か月目 | 補助金額の確定通知 | 入金なし。ここで初めて金額が確定する | 概算払い分を差し引いた残額が確定する |
| 15〜16か月目 | 精算払請求書の提出 | 請求書の不備がなければ振込へ | 同左 |
| 16か月目 | 入金 | 発注から数えて1年以上立て替えが続いた計算になる | 立て替え期間の一部を概算払いで圧縮できる |
期間の目安には制度差がある。参考までに、事業再構築補助金の補助事業の手引き(2.5版)では、請求書類に不備がないことが確認できた場合は8営業日程度で指定口座へ振り込む予定、と案内されている。これは1制度の運用例であって、全制度に共通する数字ではない。業務改善助成金のように、交付要綱で「報告書等及び支給申請書が到達した日から起算して原則として20日以内」に交付額確定の通知を行う、と期限が明記されている制度もある。制度ごとの工程の違いはAI補助金 申請から入金まで|3制度タイムライン徹底比較、交付決定後の流れ全体は補助金の交付決定から入金までの流れで時系列に整理している。
要するに、精算払いのみの制度では発注から入金まで最短でも半年、長ければ1年半、総事業費のほぼ全額を自己資金または借入でまかなう必要がある。この立替期間の長さこそが、概算払いという仕組みが存在する理由でもある。
概算払いを申請する手順と様式|様式第9-1と添付書類10点
ここからは、実際に概算払いが使える制度で、何をどの順番で出すのかを見ていく。中小企業新事業進出促進補助金と事業再構築補助金はどちらも交付規程第19条が根拠で、様式番号まで同じ(様式第9-1)という点が特徴だ。
Step 1: 交付規程の「補助金の支払」条に、ただし書きがあるか確認する
中小企業新事業進出促進補助金の交付規程第19条は次のように書かれている。
第19条 補助金は前条第1項の規定により交付すべき補助金の額を確定した後に支払うものとする。ただし、必要があると認められる経費については、概算払をすることができる。
2 補助事業者は、前項の規定により補助金の支払を受けようとするときは、様式第9-1又は様式第9-2による請求書を中小機構に提出しなければならない。(交付規程・2026年9月24日参照)
探すのはこの「ただし書き」だ。ものづくり補助金の交付規程第17条や持続化補助金の交付規程第20条には、同じ位置にただし書きがない。そこで読むのをやめれば、自社の制度が概算払いを使えるかどうかは5分で分かる。
Step 2: 事務局に個別相談する(自動的には使えない)
条文の「必要があると認められる経費」という限定が効くのはここだ。経済産業省の補助事業事務処理マニュアルにも「概算払を希望する場合は経済産業省担当者あて個別にご相談ください」と書かれている。事業再構築補助金の手引きでも「事務局が必要であると認めた経費については、概算払を行います」という言い回しで、承認が前提になっている。申請書を出せば通るという性質のものではない。
Step 3: 様式第9-1と別紙を作る
中小企業新事業進出促進補助金の様式第9-1「補助金概算払請求書」に書く欄は次の4つだ。
- 1. 補助金概算払請求額(税抜き)
- 2. 請求金額内容(補助金交付決定額・今回請求額・残額の3つを税抜きで)
- 3. 概算払を必要とする理由
- 4. 振込先金融機関名、支店名、預金の種別、口座番号及び預金の名義
あわせて別紙1「経費明細表」(予算額・補助金交付申請額・概算払額を経費区分ごとに記載)と別紙2「費目別支出明細書」を添える。3つ目の「概算払を必要とする理由」が実質的な審査対象になるので、資金繰り上どうしてこのタイミングで必要なのかを具体的に書くことになる。
Step 4: 実績報告と同等の証憑を10点そろえる
ここが最大のハードルだ。「概算払いなら早くもらえて楽」と思われがちだが、請求実務はそう甘くない。事業再構築補助金の手引き(2.5版)は、概算払請求の際に実績報告時と同等の書類が必要だとして、次の10点を挙げている。
- 見積依頼書(仕様書が存在する場合は仕様書も)
- 見積書(発注日時点で有効期限が切れていないもの。相見積書を出している場合は相見積書も)
- 発注書や注文書
- 請書や注文確認書、契約書
- 納品書、引渡書又は完了報告書(検収日付・検収担当者名が記載されているもの)
- 納品時の写真(購入物件ごと。シリアルナンバーが設定されている場合は表示部の拡大写真も)
- 請求書(振込先の口座の記載があること)
- 銀行の振込金受領書又は支払証明書(Web振込の場合は取引記録等の画面コピー)
- 出納帳(元帳)
- 補助事業者の通帳コピー(表紙と対象ページ)
要するに、事務局側から見れば「本当にその経費を支払い済みか」を精算払いと同じレベルで検証する必要がある。書類の準備量は精算払いとほとんど変わらない、というのが実務上の感覚に近い。実績報告と概算払請求の2回、同じ水準の書類整理が発生すると考えた方が実態に近いだろう。証憑の集め方そのものは補助金の確定検査で見られる5つの証憑と減額回避術で解説している内容と重なる部分が多い。事業実施中に出す遂行状況報告書との関係は遂行状況報告書とは|中間監査・実績報告との違いと書き方で整理している。
Step 5: 請求できないケースに当たっていないか確認する
事業再構築補助金の手引きは、次の2つに当たる場合は概算払請求ができないと明記している。
- 補助対象経費として計上したものがすべて納品・支払いまで完了し、かつ事業計画のうち補助事業実施期間内の計画内容が完了している場合(補助事業完了となるため、速やかに実績報告を提出する)
- 交付決定時(計画変更承認時)に建物費を計上していて、かつ建物の改修であり、かつ改修対象の建物に抵当権等の担保権が設定されている場合
1つ目は言われてみれば当たり前で、全部終わっているなら概算払いではなく実績報告に進む。そして同手引きは「概算払請求可能な回数は、1回とします」と回数も明記している。資金が必要になるたびに請求できるわけではない。
手引きに概算払いの手順が載っていない制度もある
ひとつ補足しておきたい。中小企業新事業進出促進補助金は交付規程第19条にただし書きがある一方で、補助事業の手引き(第1.8版・2026年8月17日)には「精算払請求」の節はあっても概算払いの手順の節が置かれていない(2026年9月24日参照)。条文としては存在するが、標準の手続きフローには組み込まれていない、という状態だ。筆者もここは判断がつきかねるところで、実際に使えるかどうかは事務局に直接確認するのが確実だと考えている。
資金繰りのギャップを埋める現実的な選択肢
概算払いが使えない、あるいは使える上限が事業費の一部にとどまる場合、資金繰りをどう埋めるかは事前に検討しておいた方がいい。よく使われる手段は次のようなものだ。
- 日本政策金融公庫の融資:採択通知書や交付決定通知書を提示することで、補助金の入金を待つ間のつなぎ融資に応じてもらえる場合がある。融資の可否・条件は個別審査になるため、早めに窓口へ相談するのが現実的だ。
- 信用保証協会の保証付き融資:自治体によっては、補助金採択企業向けに保証料の負担が軽減される制度を用意している場合がある。詳細は各自治体・信用保証協会の窓口で確認する必要がある。
- 概算払いに対応した制度を優先的に検討する:AI導入の目的によっては複数の補助金が候補になることも多い。資金繰りの余力が小さい場合、同程度の補助内容であれば概算払いの規定を持つ制度を選ぶという判断もありうる。
いずれの手段も、事業計画を立てる段階で「入金は事業終了後」という前提を組み込んでおくことが出発点になる。
概算払い・精算払いでよくある勘違い3つ
勘違い1:概算払いは前金払い(前払い)と同じもの
❌ 交付決定が出たら、着手金のように補助金の一部が先に振り込まれる
⭕ 前金払いと概算払いは会計法・地方自治法で並列に書かれた別の方法で、補助金で使われるのは概算払いのほう
会計法第22条にも地方自治法第232条の5第2項にも「前金払」と「概算払」は別の語として並んでいる。前金払いは債務金額が確定した後に支払期日より前に払うもので、概算払いは金額が確定する前に概算で払うもの。補助金で問題になるのは後者で、しかも「支払い・納品が済んだ経費」について請求する運用が一般的だ。事業再構築補助金の上限式が「補助対象経費(支払い・納品済み)×補助率×0.9」になっているのが典型で、まだ払っていない経費を先にもらう仕組みではない。ここを取り違えると資金計画が根本からずれる。
勘違い2:概算払いなら交付決定額の全額が先に入る
❌ 概算払いを請求すれば交付決定額がまとめて入金される
⭕ 上限が設定されていて、残りは額の確定後の精算払いになる
事業再構築補助金では「補助対象経費(支払い・納品済み)×補助率×0.9」が上限で、請求できる回数は1回。NEDOの委託・補助事業でも、2026年度の概算払いは支払機会ごとに限度額の25%・50%・75%と累計の上限が決まっている。中小企業新事業進出促進補助金は「必要があると認められる経費」という限定がかかる。いずれも交付決定額がそのまま先に入る制度ではない。残りは実績報告・確定検査・額の確定を経てから支払われるので、結局は精算払いの工程を通ることになる。
勘違い3:概算払いで受け取った分は、もう返さなくていい
❌ 概算払いを受け取ってしまえば、それは確定した収入になる
⭕ 事業の中止・廃止が承認されると、概算払いで受け取った補助金の返還を求められる
事業再構築補助金の手引きは、補助事業の廃止にあたって「概算払で補助金を受け取っている場合は、補助金の返還を求めます」と明記している。適正化法第18条第2項も、額を確定した際にすでにその額を超える補助金が交付されていれば、期限を定めて返還を命じなければならないと定めている。概算払いはあくまで後で精算する前提の仮払いであり、事業が完了しなければ返還対象になる。返還リスクの具体的なパターンは補助金の返還・交付取消はいつ起きる?典型5パターンと予防策で整理している。
よくある質問
Q. 概算払いとは何ですか?
補助事業が終わる前に、交付決定額の一部を先に受け取れる支払い方式のこと。国の補助金では会計法第22条と予算決算及び会計令第58条第4号が根拠で、自治体の補助金では地方自治法施行令第162条第3号が根拠になる。ただし実際に使えるかどうかは制度ごとの交付規程に「ただし、必要があると認められる経費については、概算払をすることができる」といった条文があるかどうかで決まる。2026年9月24日時点で条文を確認できたのは、中小企業新事業進出促進補助金と中小企業等事業再構築促進補助金の2制度だ。
Q. 精算払いとは何ですか?
補助事業がすべて完了した後に、実績報告と確定検査を経て、確定した補助金額が支払われる方式のこと。補助金等に係る予算の執行の適正化に関する法律第15条が「適合すると認めたときは、交付すべき補助金等の額を確定し、当該補助事業者等に通知しなければならない」と定めており、この額の確定を経てはじめて支払いが成立する。ほとんどの補助金はこちらが原則で、事業実施中の支出は自己資金または借入で立て替えることになる。
Q. 補助金の概算払いはいつ請求できますか?
概算払いの規定がある制度では、交付決定の後、補助事業実施期間中に請求する。事業再構築補助金の手引きでは「補助事業実施期間中、事務局が必要であると認めた経費については、概算払を行います」とされており、支払い・納品が済んだ経費が対象になる。一方で、補助対象経費がすべて納品・支払い済みで計画内容も完了している場合は概算払請求ができない(補助事業完了として実績報告に進む)。NEDOの委託・補助事業のように、2026年度は5月・8月・11月・翌年2月の年4回と支払機会が事前に公表されている例もある。
Q. 概算払いと前金払いは何が違いますか?
会計法第22条は「前金払又は概算払をすることができる」と両者を並べて書いており、別の支払い方法として整理されている。前金払いは支払うべき金額が確定した後に期日前に払うもの、概算払いは金額が確定する前に概算で払うもの。補助金の実務で使われるのは概算払いで、しかも「支払い・納品が済んだ経費」を対象に請求する運用が一般的なので、着手金のような前払いとは性質が異なる。
Q. 概算払いはすべての補助金で使えますか?
使えない。2026年9月24日時点で公開されている交付規程を確認した範囲では、ものづくり・商業・サービス生産性向上促進補助金(第17条)、デジタル化・AI導入補助金 通常枠(第25条)、小規模事業者持続化補助金<一般型 通常枠>(第20条)、中小企業省力化投資補助金(第20条)は、いずれも「額を確定した後に支払う」だけで概算払いの条文がない。厚生労働省の業務改善助成金・人材開発支援助成金も交付要綱・支給要領に概算払いの規定がない。自社が利用する制度の交付規程を直接見るのが確実だ。
Q. 概算払いの上限はどれくらいですか?
制度によって異なる。事業再構築補助金の手引きでは「補助対象経費(支払い・納品済み)×補助率×0.9」を上限とする例が示されている。NEDOの委託・補助事業では2026年度の支払機会ごとに限度額の25%・50%・75%という累計上限が示されている。中小企業新事業進出促進補助金の交付規程には金額の上限が書かれておらず、「必要があると認められる経費」という限定だけがかかる。同じ「概算払い」という言葉でも上限の考え方は制度ごとに違うので、個別に確認する必要がある。
Q. 概算払いは何回まで請求できますか?
事業再構築補助金の手引きは「概算払請求可能な回数は、1回とします」と明記している。一方でNEDOの委託・補助事業は年4回の支払機会があり、中小企業者等については年4回の支払機会以外にも請求が可能と案内されている。回数の扱いは制度によって大きく違うので、資金計画を立てる段階で必ず確認しておきたい。
Q. 概算払いを申請すると、審査や交付決定に不利になりますか?
公表されている交付規程・手引きの範囲では、概算払いの利用そのものが採択や交付決定の可否に影響するという規定は置かれていない。ただし概算払いは「必要があると認められる経費」に限定される例外的な取り扱いで、事務局側の個別判断・承認が前提になる。経済産業省の補助事業事務処理マニュアルも「個別にご相談ください」という案内にとどめている。希望する場合は早めに事務局へ相談するのが基本になる。
Q. 概算払いで受け取った後、事業を中止・廃止したらどうなりますか?
事業再構築補助金の手引きでは、事業の廃止にあたって概算払いで補助金を受け取っている場合は返還を求めると明記されている。適正化法第18条も、交付決定を取り消した場合や確定額を超える補助金が交付されている場合は返還を命じなければならないと定めている。資金繰りのために概算払いを使う場合でも、事業を完了させる見通しとセットで検討することが前提になる。
Q. 自治体の補助金でも概算払いはありますか?
地方自治法第232条の5第2項と地方自治法施行令第162条第3号に「補助金、負担金及び交付金」の概算払いが定められているので、制度としては存在する。ただし実際に使えるかどうかは、各自治体の財務規則や当該補助金の交付要綱によって決まる。国の制度と同じで「条文があるか」を先に確認するのが早い。担当課に問い合わせる際は「この補助金は概算払いの対象になりますか」と聞くのが通りやすい。
Q. 資金繰りに不安がある場合、誰に相談すればいいですか?
制度の運用に関する疑問はまず各補助金の事務局に確認するのが基本だ。融資や保証制度の活用については、日本政策金融公庫や信用保証協会、顧問税理士・中小企業診断士など、資金繰りの専門家に早めに相談することをおすすめする。つなぎ融資という選択肢の具体的な使い方はつなぎ融資とは|補助金入金までの資金繰り完全ガイドにまとめた。AI導入の計画そのものについては、うちのようなAI導入コンサルティングの窓口に相談する選択肢もある。
資金繰りは「もらえるか」より「いつ入るか」で計画する
補助金の話をするとき、多くの人の関心は補助率や上限額に向きがちだ。だが実務でつまずくのは、「いつ、いくら入ってくるのか」を見誤ったケースの方が多い。概算払いが使える制度なのか、精算払いのみの制度なのか。この一点を交付決定の前に確認しておくだけで、事業実施中の資金繰りの見通しはかなり変わる。
今すぐ確認しておきたいのは次の3点だ。自社が利用する制度の交付規程の「補助金の支払」条に、ただし書きとして概算払いが書かれているかどうか。ある場合、その上限と請求できる回数。そして精算払いのみの場合、発注から入金までの期間、どこまで自己資金・借入でまかなえるか。この3点を交付決定前に整理しておけば、資金ショートという最悪の事態は避けやすくなる。
AI導入の計画策定や、どの補助金が自社の資金繰りに合うか分からない場合は、お気軽にご質問ください。→ お問い合わせフォーム
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年9月24日時点で確認できた各省庁・独立行政法人中小企業基盤整備機構(中小機構)・各補助金事務局等の公表資料に基づく参考情報です。概算払い・精算払いの取り扱いは制度・年度・事務局によって異なり、予告なく変更される場合があります。申請にあたっては、必ず利用する制度の交付規程・公募要領で最新情報をご確認いただき、必要に応じて事務局または税理士・中小企業診断士等の専門家にご相談ください。本記事の情報に基づく対応の結果について、当サイトは一切の責任を負いません。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 会計法 第22条(前金払・概算払) — e-Gov法令検索(参照日: 2026-09-24)
- 予算決算及び会計令 第58条(概算払のできる経費の指定) — e-Gov法令検索(参照日: 2026-09-24)
- 補助金等に係る予算の執行の適正化に関する法律 第15条・第18条 — e-Gov法令検索(参照日: 2026-09-24)
- 地方自治法 第232条の5 — e-Gov法令検索(参照日: 2026-09-24)
- 地方自治法施行令 第162条(概算払) — e-Gov法令検索(参照日: 2026-09-24)
- 補助事業事務処理マニュアル(令和4年2月版) — 経済産業省大臣官房会計課(参照日: 2026-09-24)
- 中小企業新事業進出促進補助金 交付規程(第19条・様式第9-1) — 独立行政法人中小企業基盤整備機構(参照日: 2026-09-24)
- 中小企業新事業進出補助金 補助事業の手引き(第1.8版) — 中小企業新事業進出補助金事務局(参照日: 2026-09-24)
- 中小企業等事業再構築促進補助金 補助事業の手引き(2.5版) — 事業再構築補助金事務局(参照日: 2026-09-24)
- ものづくり・商業・サービス生産性向上促進補助金 交付規程(第17条) — 全国中小企業団体中央会(参照日: 2026-09-24)
- 中小企業デジタル化・AI導入支援事業費補助金 交付規程 通常枠(第25条) — 中小企業デジタル化・AI導入支援事業事務局(参照日: 2026-09-24)
- 小規模事業者持続化補助金<一般型 通常枠>交付規程(第20条) — 商工会議所地区 小規模事業者持続化補助金事務局(参照日: 2026-09-24)
- 中小企業省力化投資補助金交付規程(第20条) — 独立行政法人中小企業基盤整備機構(参照日: 2026-09-24)
- 中小企業最低賃金引上げ支援対策費補助金(業務改善助成金)交付要綱 — 厚生労働省(参照日: 2026-09-24)
- 人材開発支援助成金 支給要領(令和8年8月3日版) — 厚生労働省(参照日: 2026-09-24)
- 概算払について(2026年度概算払・実績払スケジュール) — 国立研究開発法人新エネルギー・産業技術総合開発機構(NEDO)(参照日: 2026-09-24)
- わかりづらい補助金用語集 — 独立行政法人中小企業基盤整備機構 補助金活用ナビ(参照日: 2026-09-24)
- 新事業進出・ものづくり商業サービス補助金 資料ダウンロード — 独立行政法人中小企業基盤整備機構(参照日: 2026-09-24)
- jGrants(電子申請システム) — デジタル庁(参照日: 2026-09-24)
- 補助金・支援施策一覧 — 中小企業庁 ミラサポplus(参照日: 2026-09-24)
関連記事: 自治体のDX補助金一覧【2026年8月】探し方4ステップと都道府県別まとめ
関連記事: 補助金の確定申告|個人と事業者で「一時所得」か「圧縮記帳」かが違う(個人が住宅の省エネリフォームで補助金を受け取った場合の確定申告・一時所得の扱いを解説)
関連記事: つなぎ融資とは|補助金入金までの資金繰り完全ガイド【2026】(概算払いに対応していない制度で資金繰りが厳しい場合の、つなぎ融資という選択肢を解説)