2027年度の補助金は、概算要求を見ればもう決まったと言えるのでしょうか。
いいえ。2026年10月2日時点で分かるのは、政府と各省庁が重視する政策、事業名、要求額までです。補助率、補助上限額、対象者、対象経費、公募日は、令和9年度予算の成立や各制度の公募要領を待たなければ確定しません。
ただし、概算要求は「読んでも意味がない資料」ではありません。中小企業向けでは、省力化・デジタル化・AI、成長投資、新事業、研究開発、事業承継、地域の支援体制に予算を振り向けたいという輪郭が、すでに公式資料へ現れています。大切なのは、政策の方向を読むことと、申請条件が決まったと早合点しないことを両立させることです。
来年度予算を読む5つの見方
- 要求額と成立予算を分ける
- 「新規」「拡充」は公式資料の記載で判定する
- 前年度当初だけでなく補正予算や既存基金も比較する
- 交付金の総額と各補助事業の要求額を混同しない
- 補助率・上限・公募日は公募要領で確認する
2026年10月2日時点の現在地
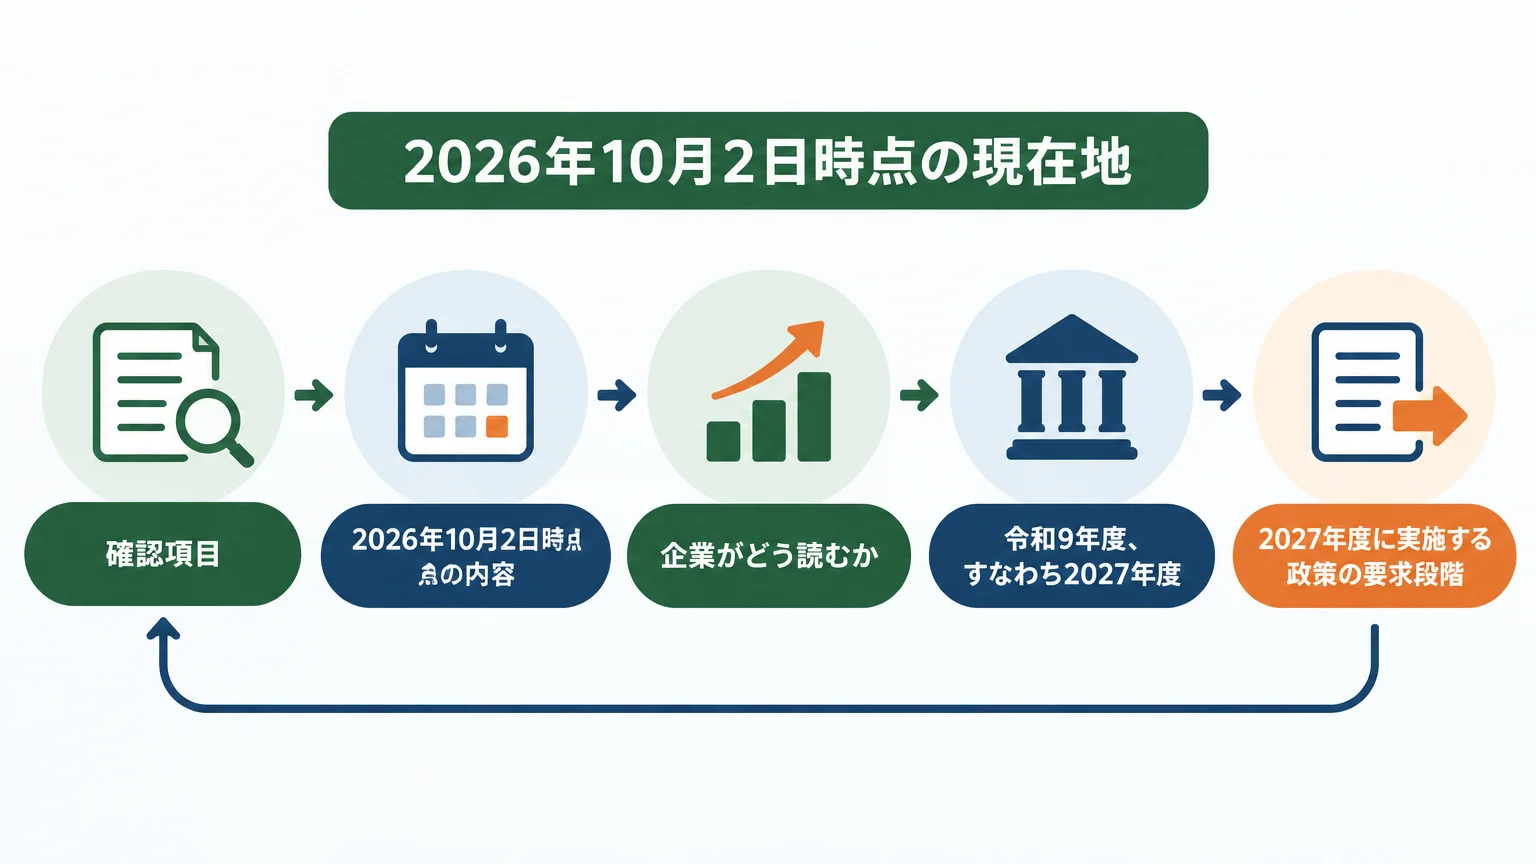
財務省の令和9年度予算の公式ページに掲載されているのは、概算要求基準、各省庁の要求の取りまとめ、「強く豊かな日本」投資枠の査定方針などです。政府予算案、国会提出、予算成立、個別補助金の公募という後続段階は、2026年10月2日時点では令和9年度の実績として掲載されていません。
| 確認項目 | 2026年10月2日時点の内容 | 企業がどう読むか |
|---|---|---|
| 対象年度 | 令和9年度、すなわち2027年度 | 2027年度に実施する政策の要求段階 |
| 概算要求基準 | 2026年7月30日に閣議了解 | 各省庁が要求する際の共通ルール |
| 要求期限 | 2026年8月末日 | 各省庁から財務省へ提出する期限 |
| 各省庁分の取りまとめ | 財務省が2026年9月4日に公表 | 要求額の単純集計であり、決定予算ではない |
| 一般会計の要求・要望等の計 | 約143.1兆円 | 事項要求や仮置きも含むため、査定後に変わり得る |
| 経済産業省関連合計 | 7兆7,859億円 | 一般会計、投資枠、特別会計などを含み、中小企業向け補助金だけの額ではない |
| 補助率案・補助上限案・対象経費 | 一部事業は概算要求の事業別資料に案を掲載。公募要領上の最終条件は公表前 | 概算要求資料の案を確定条件として転記せず、申請時は公募要領で確認する |
| 公募日 | 制度ごとに公表される | 概算要求の日付と申請受付の日付を分けて管理する |
現行制度の補助率や締切を探している場合は、来年度の要求資料ではなく、2026年度の補助金一覧|中小企業が使える主要制度と締切を参照してください。2026年度に申請する制度と、2027年度の政策要求を同じ表で混ぜないことが、読み間違いを防ぐ第一歩です。
概算要求基準とは「予算を要求するための共通ルール」
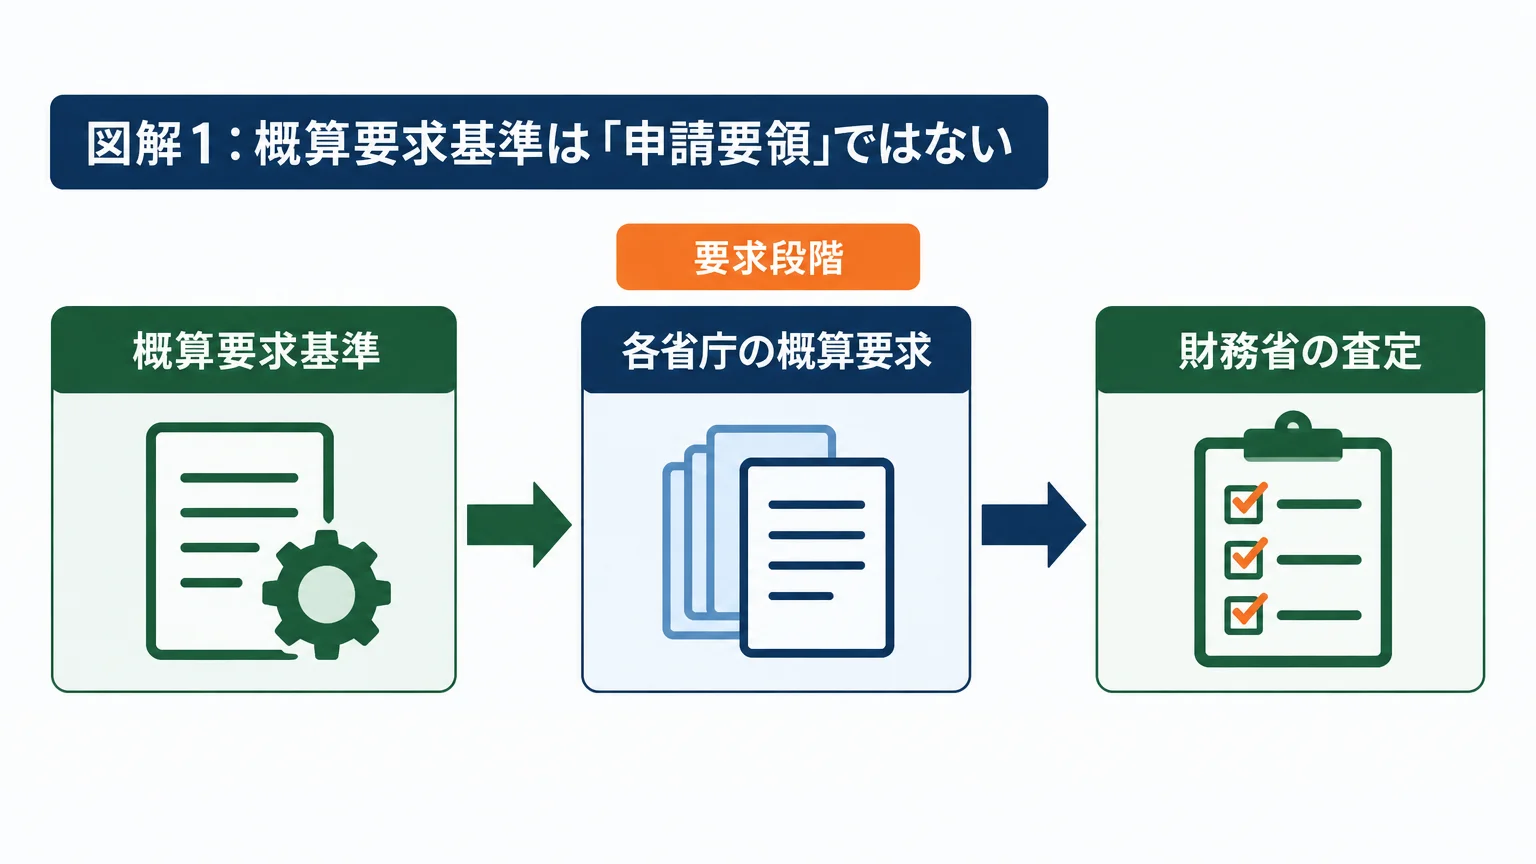
「概算要求基準とは何か」を一言で表すと、各省庁が翌年度予算を財務省へ要求するときの上限や取扱いを定めたルールです。令和9年度の正式資料名は、財務省の令和9年度予算の概算要求に当たっての基本的な方針について。2026年7月30日に閣議了解されました。
検索では「概算要求基準」「シーリング」という言葉が並びます。シーリングは、要求額に一定の基準や上限を設ける考え方を指す言葉です。ただし、令和9年度はすべての経費が同じ上限で処理されるわけではありません。費目ごとの取扱いを分けて読む必要があります。
| 区分 | 令和9年度の要求ルール | 補助金を読む際の意味 |
|---|---|---|
| 「強く豊かな日本」投資枠 | 要求上限を設けず、事項要求も含めて所要額を要求できる | 成長投資を厚く要求できるが、査定を通過したことを意味しない |
| その他の経費(概要図では裁量的経費) | 前年度当初予算相当額の範囲内で要求し、その額の20%以内で要望できる | 「全分野で上限撤廃」と読むのは誤り |
| 補助金・基金 | 自己点検結果を要求・要望へ反映し、予算編成過程で精査する | 前年に存在した制度でも、同じ名称・条件・規模で残るとは限らない |
| 賃金・調達価格 | 上昇を踏まえて要求・要望し、予算編成過程で経済・物価動向を反映する | 額の増加が政策量の純増なのか、価格変動の反映なのかを分けて見る |
特に注意したいのが「上限なし」という表現です。上限を設けないと明記されたのは、新しい投資枠の要求段階です。採択件数が無制限になるわけでも、要求額がそのまま予算になるわけでもありません。
概算要求基準
各省庁が要求する際のルール
各省庁の概算要求
事業名・要求額・政策目的
財務省の査定
優先順位・効果・執行可能性を精査
補助率・上限額・対象者・公募日は、個別制度の公募要領で確認します。
令和9年度は投資枠と補助金・基金の精査をセットで見る
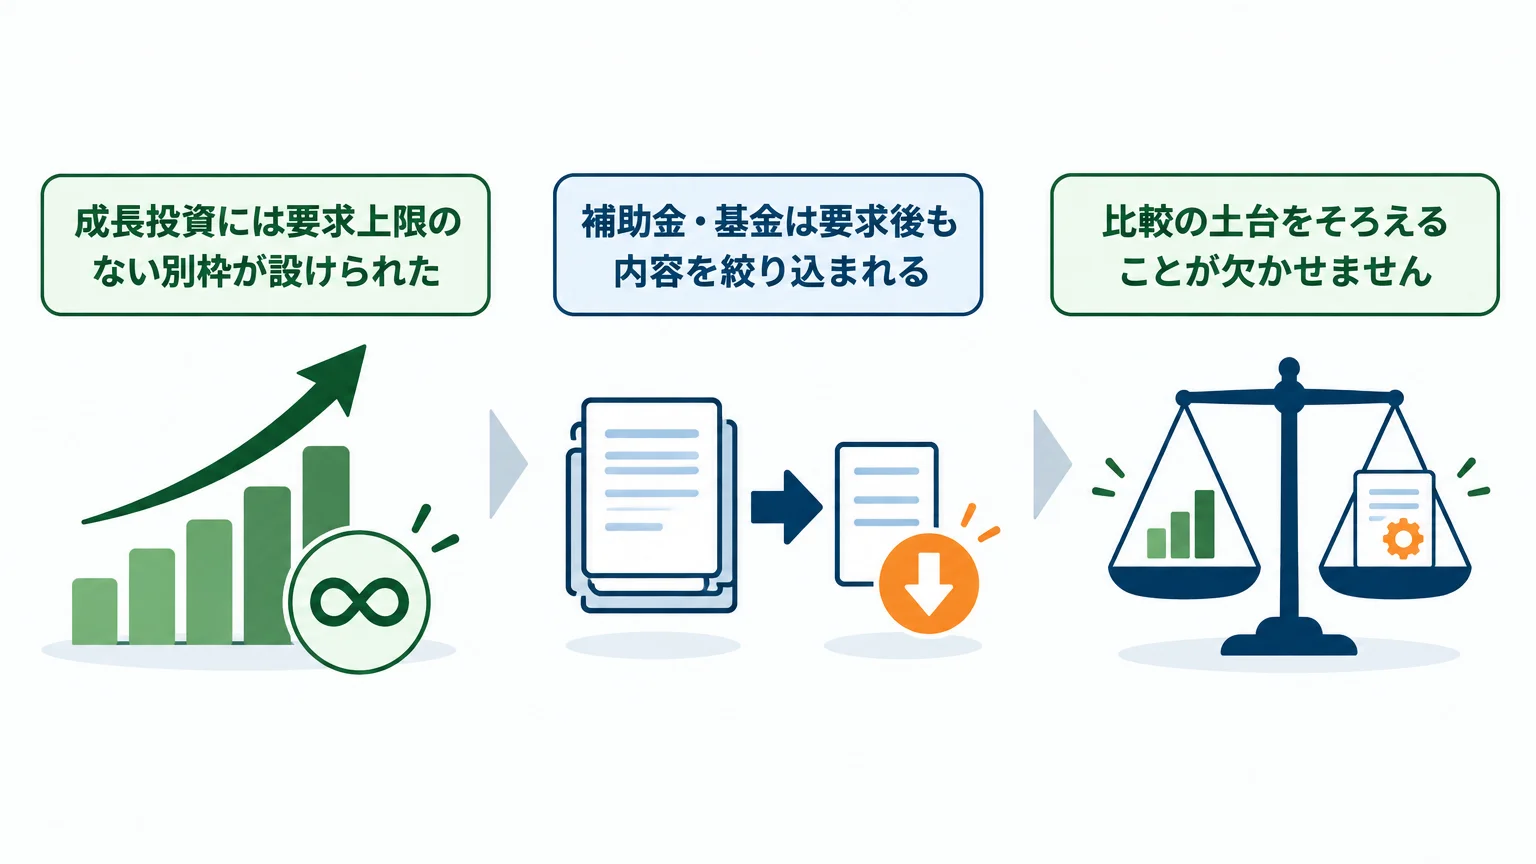
成長投資には要求上限のない別枠が設けられた
令和9年度の大きな変更は、通常歳出とは別に「強く豊かな日本」投資枠が設けられたことです。対象は、国内投資を通じて潜在成長率を引き上げる政策。複数年度計画を基本とし、AI・半導体やGXは特別会計でも要求できる設計です。
財務省の「強く豊かな日本」投資枠の予算編成についての考え方は、査定で成長への寄与、民間投資の誘発効果、費用対効果、複数年度計画の具体性、各年度に執行できる規模などを見ると示しています。つまり、要求しやすくなった一方で、実行可能性と効果の説明は厳しく問われます。
恒常的な施策を当初予算へ寄せる考え方が示された
もう一つの変化が、補正予算への依存を抑え、恒常的な施策を当初予算へ計上する方針です。中小企業支援は、当初予算だけでなく補正予算や基金で実施されてきました。そのため、令和9年度要求額を令和8年度当初予算だけと比べると、増加幅を実態より大きく受け取ることがあります。
財務省は、令和9年度一般会計の要求・要望等の計を約143.1兆円と説明する一方、比較対象を令和7年度補正予算と令和8年度当初予算の合計約141兆円にすると、差は約2.5兆円だと2026年9月4日の財務大臣記者会見で説明しています。比較の土台をそろえることが欠かせません。
補助金・基金は要求後も内容を絞り込まれる
概算要求基準は、補助金・基金の自己点検結果を要求へ反映し、予算編成過程で精査すると明記しています。事業名が載ったから安心、要求額が増えたから拡充確定、とは読めません。残高、執行状況、政策効果、類似事業との重複などを踏まえて査定されます。
中小企業向け施策を「継続・拡充・新設」で読む
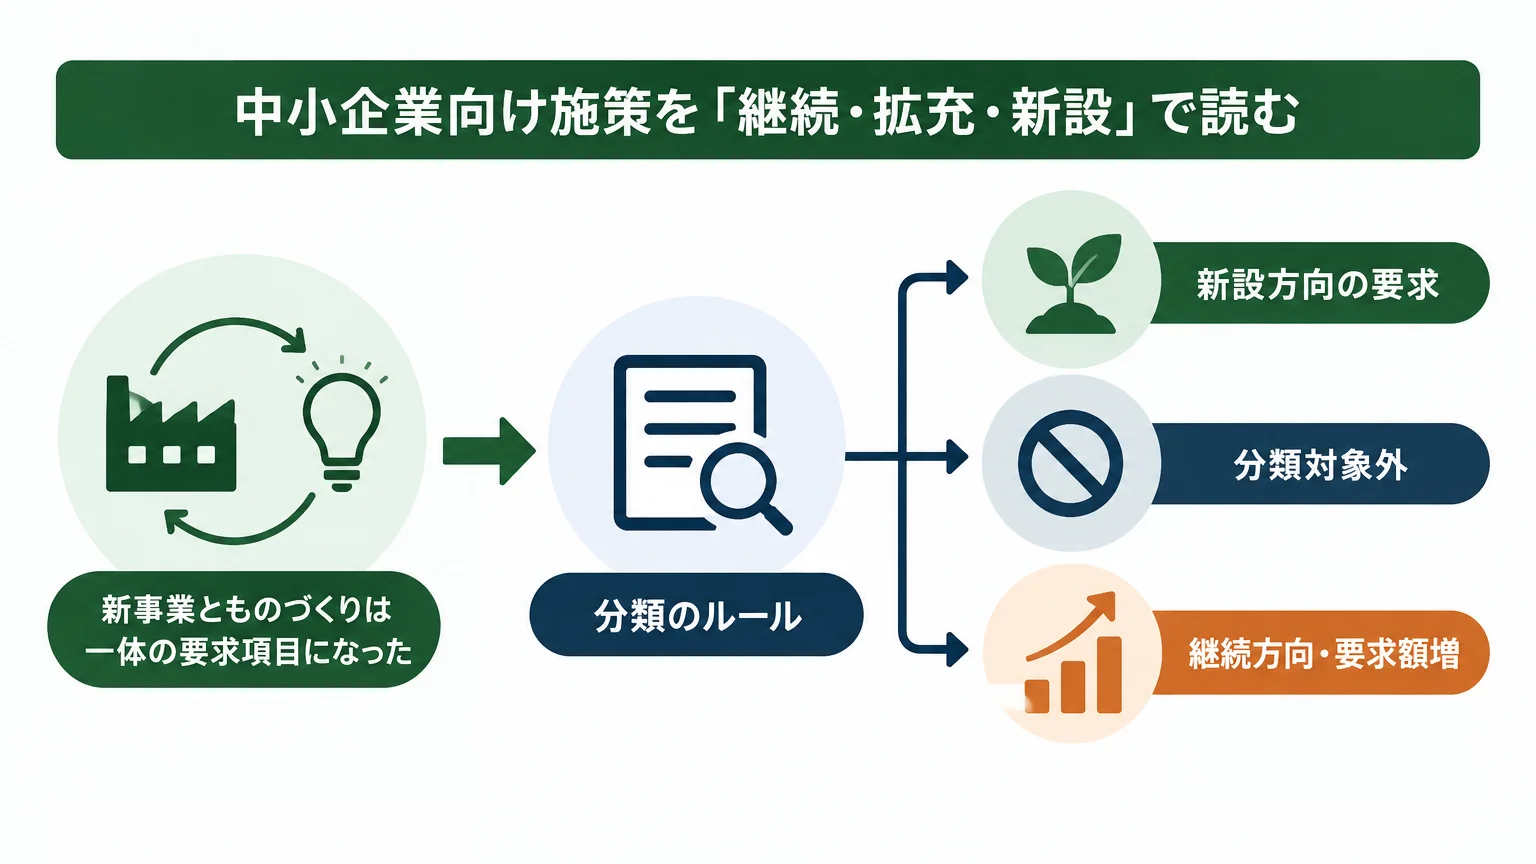
経済産業省の令和9年度 経済産業省関係 概算要求等概要、事業別の一般会計PR資料、中小企業庁の令和9年度 中小企業・小規模事業者関係 概算要求等ポイントを突き合わせると、中小企業向けの重点は次のように整理できます。
分類のルールとして、「新設方向の要求」は経産省資料が「新規」と明記した項目だけに使います。「継続方向・要求額増」は、前年度資料にも同名の施策があり、今回の要求額が比較対象額を上回る場合の整理です。「拡充方向」は、中小企業庁が政策機能の強化を明記した項目に限ります。どの分類も概算要求上の方向であり、2027年度の制度実施や公募条件を確約する表示ではありません。
| 施策・事業 | 要求資料上の扱い | 令和9年度の記載額 | 企業が読むポイント |
|---|---|---|---|
| 新事業進出・ものづくり商業サービス補助事業 | 新設方向の要求(経産省資料が「新規」と明記。令和8年度は既存基金の内数で実施) | 2,200億円 | 革新的な製品・サービス開発、新市場進出、海外展開に係る設備投資等を一体で支援する要求 |
| 地域の産業クラスター形成に向けたサプライチェーン形成支援補助金 | 新設方向の要求(経産省資料が「新規」と明記) | 新規要求1,000億円。中小企業庁の政策整理では、関連する既存事業の後年度負担1,376億円と合わせて2,376億円と表示 | 戦略分野への参入や地域のサプライチェーン形成を支える要求。事業別資料では1,000億円と1,376億円は別の事業名 |
| 独立行政法人中小企業基盤整備機構運営費交付金 | 分類対象外(複数施策を含む交付金。単純な増額比較は不可) | 6,980億円 | 複数の補助金・支援事業を含む大きな器。単独の補助金上限ではない |
| 省力化・デジタル化・AI投資補助金 | 新設方向の要求(事業別資料が「新規」と明記) | 3,746億円 | AIを含むデジタル技術と省力化設備を一体で支援する政策設計 |
| 中小企業成長加速化補助金 | 継続方向・要求額増 | 2,350億円(令和7年度補正2,200億円) | 売上高100億円超を目指す企業の投資を支援する説明が継続 |
| 小規模事業者持続化補助金、M&A・事業承継補助金 | 継続方向・要求額増 | 持続化447億円、M&A・事業承継200億円 | 令和7年度補正の持続化390億円、M&A・事業承継195億円との比較で増額要求。成長志向を強める説明 |
| 中小企業・小規模事業者ワンストップ総合支援事業 | 拡充方向(中小企業庁が伴走支援体制の強化を明記) | 96億円(令和8年度当初33億円、令和7年度補正49億円) | よろず支援拠点、生産性向上支援センターに加え、地域AXネットワークを構築 |
| 成長型中小企業等研究開発支援事業(Go-Tech事業) | 継続方向・要求額増 | 128億円(令和8年度当初122億円) | 大学・公設試験研究機関等と連携する研究開発を支援 |
| 中小企業活性化・事業承継総合支援事業 | 継続方向・要求額増 | 280億円(令和8年度当初139億円、令和7年度補正74億円) | 収益力改善、事業再生、事業承継、事業引継ぎを支える要求 |
新事業とものづくりは一体の要求項目になった
2,200億円の「新事業進出・ものづくり商業サービス補助事業」は、経産省の概要で「新規」と明記されています。ただし、中小企業庁資料には、令和8年度は既存基金の中で実施したとの注記もあります。そのため、この記事の「新設方向」は令和9年度の概算要求資料における扱いを示す言葉であり、政策内容のすべてがゼロから始まることを意味しません。中小企業等による革新的製品・サービス開発や、海外を含む新市場への進出に係る設備投資等を支援する要求と説明されています。
ここから読めるのは、製品開発と新市場進出を一体で後押しする政策の置き方です。一方、補助上限、補助率、申請枠、売上要件の判定方法は、令和9年度の公募要領で決まる事項。2026年度制度の数値を、そのまま当てはめてはいけません。
省力化・デジタル化・AIは一体支援として記載された
中小企業庁資料は「省力化・デジタル化・AI投資補助金」を掲げ、人手不足や生産性向上の課題を抱える中小企業・小規模事業者等に対し、AIを含むデジタル技術の活用と省力化設備の導入を一体的に支援すると説明しています。事業別PR資料での要求額は3,746億円で、新規と記載されています。
注目点は、一つのソフトウェア導入だけでなく、業務工程の見直し、データ活用、設備導入までをつなげる書き方です。ただし、これは対象経費一覧ではありません。AI利用料、システム開発費、ロボット、センサー、周辺機器のどこまでが対象になるかは、公募要領の費目と登録要件で判断します。
地域AXネットワークは相談支援とAI導入をつなぐ
ワンストップ総合支援事業には、地域AXネットワークが記載されました。中小企業、AIサービス事業者、商工会議所・商工会、税理士、金融機関、自治体、大学・高専等が地域で集う場をつくり、業種別ガイドラインと伴走支援につなげる構想です。
これは企業への直接交付だけを見ると見落とす部分です。令和9年度の概算要求では、補助金に加えて、相談、業種別の導入手法、地域の支援者との接続を強化する方向が示されています。
6,980億円を一つの補助金上限と読んではいけない
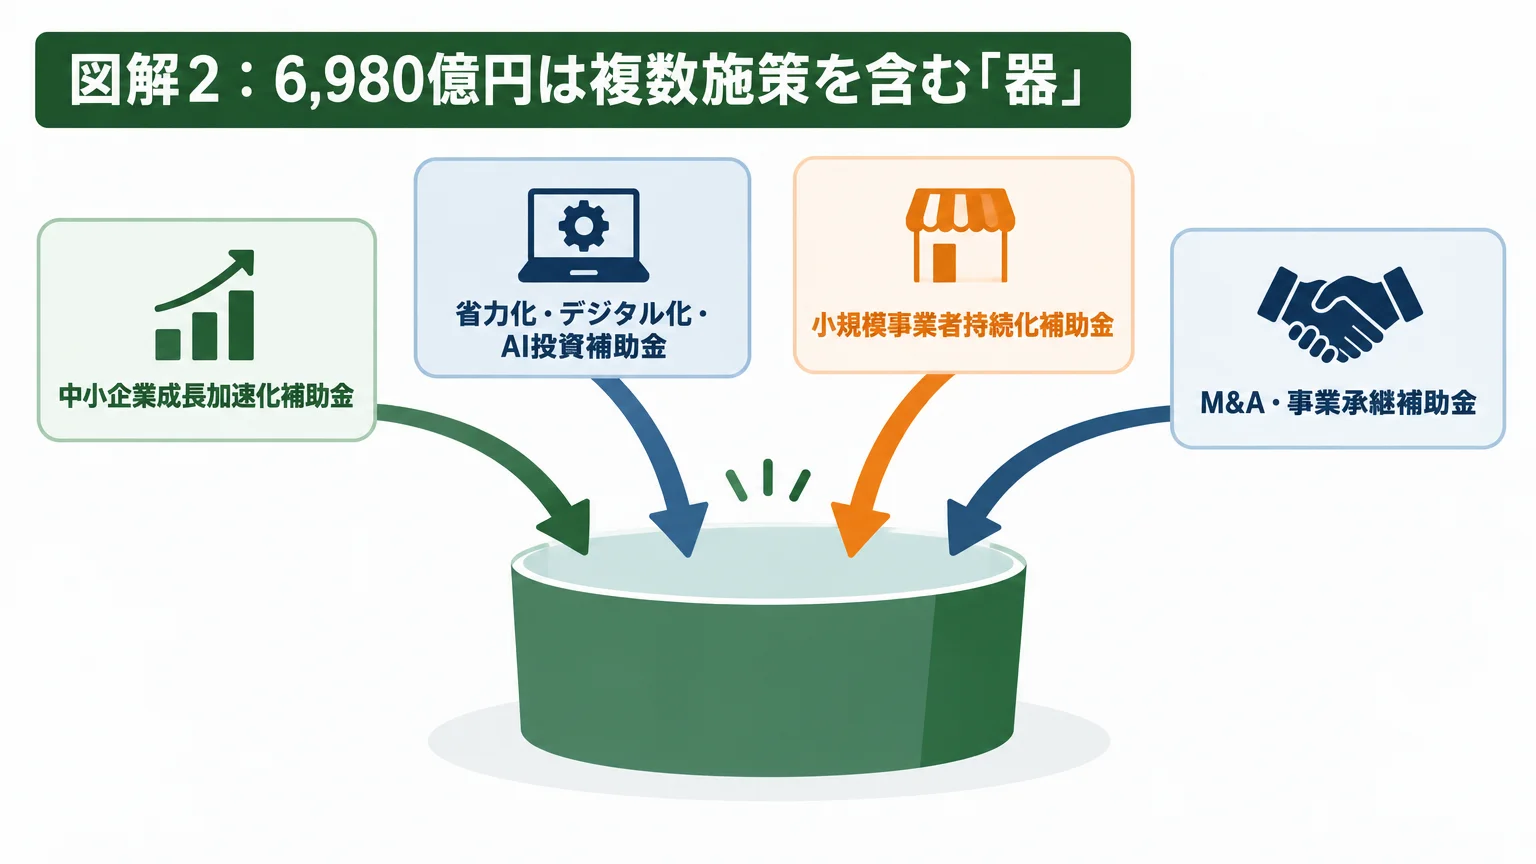
今回の資料で最も誤読しやすい数字が、独立行政法人中小企業基盤整備機構運営費交付金の6,980億円です。令和8年度当初予算188億円と並べると、単純には大幅増に見えます。しかし、同じ資料には令和7年度補正予算3,400億円が併記され、「一部既存基金の内数で実施」と注記されています。さらに複数の補助金と支援事業が同じ項目の下に並んでいます。
したがって、「省力化・デジタル化・AI投資補助金に6,980億円」「1社が6,980億円まで申請できる」という読み方は誤りです。事業別PR資料には主要4事業の要求額が個別に掲載されていますが、6,980億円という総額だけでは全内訳や成立後の最終配分は分かりません。企業ごとの補助上限、補助率、対象経費も、公募要領上の確定条件とは別です。
中小企業基盤整備機構運営費交付金 6,980億円
中小企業成長加速化補助金
省力化・デジタル化・AI投資補助金
小規模事業者持続化補助金
M&A・事業承継補助金
専門家支援・海外展開支援等
各制度の成立予算・補助率・上限額は、6,980億円という総額だけでは分かりません。
もう一つ、サプライチェーン形成支援補助金の数字にも資料ごとの括り方があります。経産省の概要と事業別PR資料は、新規のサプライチェーン形成支援補助金を1,000億円、既存の大規模成長投資補助金の後年度負担分を1,376億円として、別の事業名で掲載しています。一方、中小企業庁の政策整理は、関連する両者を合わせて2,376億円と表示しています。2,376億円の全額を一つの新規公募の原資と読むのではなく、資料の集計単位と事業名を確認する必要があります。
概算要求から予算案、公募までに何が決まるか
財務省が示す一般的な予算編成の流れでは、概算要求の提出後、9月から12月頃に説明聴取と査定が行われ、12月下旬頃に政府案、1月以降に国会審議、3月下旬頃に予算成立へ進みます。これは財務省「ファイナンス」掲載の予算編成の流れが示す例年の目安であり、令和9年度の確定日ではありません。
| 段階 | 分かること | まだ決まらないこと |
|---|---|---|
| 概算要求基準 | 要求上限や特別な取扱い | 個別事業の採用・予算額 |
| 各省庁の概算要求 | 政策目的、事業名、要求額 | 成立予算、補助率、対象経費 |
| 財務省の査定 | 政策効果、優先順位、執行可能性を精査 | 査定終了前の最終額 |
| 政府予算案 | 政府として国会へ提出する金額と事業 | 国会の議決前なので成立予算ではない |
| 国会審議・予算成立 | 国として支出できる予算の枠 | 公募要領が未公表なら申請条件は確定前 |
| 制度設計・公募予告 | 対象者、対象経費、申請方法の骨格 | 予告段階では変更される場合がある |
| 公募要領・申請受付 | 補助率、上限、要件、締切、必要書類 | 採択・交付の保証 |
- 概算要求基準
- 各省庁の要求
- 財務省の査定
- 政府予算案
- 国会審議・成立
- 制度ごとの公募要領
申請判断の基準になるのは、最後に公表される制度ごとの公式要領です。
公募は一律に4月開始ではない
予算成立後にすべての補助金が同時に始まるわけではありません。中小企業庁の令和8年度予算「成長型中小企業等研究開発支援事業」の公募は、2026年2月16日に始まり、4月17日まで受け付けられました。同ページは、令和8年度当初予算案の成立を前提とし、国会審議によって事業内容等が変わる可能性も明記しています。予算成立前に条件付きで手続きを始める制度もあれば、成立後に公募する制度もあります。
したがって、企業側の監視ポイントは「4月になったか」ではなく、所管省庁、執行機関、ミラサポplus、jGrantsなどに正式な公募予告・公募要領が出たかです。
公募前に企業が整える5つの材料
補助率や上限が決まっていない段階で、申請書を書き始める必要はありません。先に整えるべきなのは、制度が変わっても使える自社データです。ここを準備しておくと、複数制度を比べやすくなります。
1.解決したい経営課題を一つの業務単位にする
「AIを導入したい」では広すぎます。受発注入力、検品、見積作成、問い合わせ対応、需要予測など、改善したい業務を具体化しましょう。現状の工数、処理件数、エラー件数、外注費、設備停止時間を残しておけば、制度要件が出た後に投資効果を説明できます。
2.投資テーマを設備・デジタル・研究開発に分ける
概算要求資料から準備対象にできる例は、AIを含む業務システム、省力化設備・ロボット、新製品の試作や研究開発、新市場へ進出するための設備、M&A・PMIに伴う設備や専門家活用、販路開拓です。ただし、これらは令和9年度の対象経費として確定した一覧ではありません。公募要領で費目、期間、発注時期、登録要件を照合します。
3.見積りと資金繰りは補助金なしでも説明できる形にする
制度によっては、支出後の実績報告・確定検査を経て補助金が支払われ、交付決定前の契約・発注が対象外になります。候補ベンダー、概算見積り、導入後の運用費、自己資金や借入の余力を分けて整理しましょう。未公表の補助率を前提に投資可否を決めると、制度変更時に計画全体が崩れます。
4.賃上げ・生産性・売上の基準値を保存する
令和9年度の中小企業政策は「稼ぐ力」と賃上げの好循環を強く打ち出しています。直近の給与総額、一人当たり賃金、労働時間、付加価値額、売上高、輸出額、地域内調達額など、自社に関係する基準値を会計資料や勤怠資料と結び付けておくと、後の要件判定が楽になります。
5.電子申請の入口と公式情報の担当者を決める
GビズIDを使う制度に備え、アカウントの有無、代表者情報、ログイン担当、二要素認証の端末を確認します。未取得の場合は、GビズID取得ガイド|補助金申請に必要なアカウントで必要書類と流れを確認できます。併せて、経産省、中小企業庁、ミラサポplus、jGrantsを定期的に見る担当者を決めてください。
公募要領が出た後の7段階
令和9年度の個別条件はまだ公表前ですが、公募後の判断順序は先に決められます。制度名だけで走らず、次の順に進めると、対象外経費や交付決定前発注の事故を減らせます。
Step 1:公式の公募要領と改訂履歴を読む
所管省庁または事務局の原文を開き、対象者、対象事業、対象経費、公募期間を確認します。要約記事だけで申請可否を決めません。
Step 2:自社が対象者要件を満たすか切り分ける
資本金、従業員数、みなし大企業、所在地、過去の交付実績、賃上げ要件などを照合します。企業規模の判定日は制度によって異なるため、要領の定義に合わせます。
Step 3:対象経費と対象外経費を見積書に対応させる
見積書の各項目を、要領にある費目へ一つずつ対応させます。ソフトウェア、クラウド利用、機械装置、外注、広告、専門家費用などは、制度によって扱いが異なります。
Step 4:電子申請の準備と必要書類をそろえる
GビズIDやjGrantsを使う制度では、権限とログイン環境を整えます。決算書、納税証明、従業員情報、見積書など、要領が指定する書類を最新版で用意します。
Step 5:課題、投資、成果指標を一本につなぐ
現状の数字、導入する設備やシステム、その結果として改善する指標を一続きで説明します。製品紹介だけでなく、「なぜ自社に必要か」が分かる計画にします。
Step 6:期限までに申請し、差し戻しへ対応する
締切時刻、添付形式、入力権限を確認して送信します。不備連絡や差し戻しの期限も、担当者が追える状態にします。
Step 7:発注可能日を要領・通知で確認し、証憑を保存する
採択と交付決定は同じではありません。多くの制度では交付決定前の契約・発注が補助対象外ですが、対象期間や基準日は制度ごとに異なります。公募要領と交付決定通知で発注可能日を確かめ、契約書、請求書、振込記録、導入前後の記録を保存してください。一般的には、事業実施後の実績報告と確定検査を経て交付額が確定します。
概算要求を読むときの4つの失敗
失敗1:要求額を成立予算として社内へ共有する
❌「7兆7,859億円の予算が確定した」
⭕「経産省関連の概算要求合計が7兆7,859億円。査定・国会審議前の要求額」
概算要求、政府予算案、成立予算、公募額にはそれぞれ別の意味があります。資料名と段階をセットで書きましょう。
失敗2:令和8年度当初予算だけと比べる
❌「令和8年度当初188億円だけと並べて、補助金が単純に大幅増したと評価する」
⭕「令和8年度当初188億円に加え、令和7年度補正3,400億円や既存基金を含む構造も見て比較する」
補正予算から当初予算へ置き場所が変わると、政策量が同じでも当初予算の数字は大きく見えます。
失敗3:前年度の補助率・上限を2027年度へ流用する
❌「来年度も同じ補助率と上限で申請できる」
⭕「政策の継続性は概算要求で読み、申請条件は令和9年度の公募要領で読む」
制度名が近くても、申請区分、賃上げ要件、対象経費、上限額は変わることがあります。数値は年度と公募回を付けて管理します。
失敗4:新規ラベルのある事業だけを見る
❌「新規ラベルのある事業だけが来年度の注目施策」
⭕「継続事業、複数施策を含む交付金、相談支援、地域AXも含めて見る」
中小企業政策は、直接の補助だけでなく、相談、研究開発、金融、事業承継、地域ネットワークを組み合わせています。自社の投資段階に合う入口を探す視点が必要です。
2026年度の制度と2027年度要求を使い分ける
2026年10月2日時点で申請先を探す企業は、2026年度の公式公募情報を優先します。制度変更の全体像は、令和8年度の補助金7制度|変更点・新設・廃止と申請スケジュールで確認できます。主要制度を用途別に比べる場合は、中小企業向け補助金5制度の早見表【2026年】も参考になります。
一方、2027年度の設備投資やDX計画を立てる企業は、概算要求を「候補分野の地図」として使います。現行制度で申請できる案件を来年度まで待つ必要はありませんし、要求資料に載った事業を前提に発注するのも早すぎます。現行公募は現行要領で判断し、来年度投資は自社データの準備を進める。この二本立てが実務的です。
よくある質問
概算要求基準とは何ですか?
各省庁が翌年度予算を財務省へ要求するときの上限や取扱いを定める共通ルールです。令和9年度は2026年7月30日に閣議了解されました。補助金の申請要領ではないため、企業の対象要件や補助率はここでは決まりません。
概算要求基準とシーリングの違いは何ですか?
シーリングは予算要求に上限や基準を設ける考え方を指します。概算要求基準は、シーリングを含め、費目ごとの要求方法、特別枠、期限などを定めた全体ルールです。令和9年度は投資枠が要求上限なし、その他の経費は前年度当初予算相当額の範囲内で要求し、その20%以内を要望できるという別々の扱いです。
令和9年度と2027年度は同じですか?
同じ会計年度を指します。令和9年度は西暦2027年度です。概算要求は2026年夏に始まるため、公表年と対象年度が一つずれる点に注意してください。
概算要求に載った補助金は実施されますか?
掲載だけでは実施決定になりません。財務省の査定、政府予算案、国会審議、制度設計を経ます。最終的には、所管省庁・事務局の公募予告と公募要領で実施の有無を判断してください。
2027年度の補助率と上限額は分かりますか?
事業別PR資料では、一部制度の補助率案や上限案が示されています。ただし、2026年10月2日時点では概算要求段階の制度案であり、公募要領上の確定条件ではありません。この記事では申請条件の確定値として扱わず、正式な公募要領の公開後に確認します。なお、概算要求の事業費は企業一社の補助上限ではありません。
「強く豊かな日本」投資枠は中小企業が直接申請できますか?
投資枠は予算要求上の区分であり、それ自体が企業向けの申請窓口ではありません。中小企業が申請できるかは、投資枠で予算化された各事業の対象者と公募要領で決まります。
2027年度の公募はいつ始まりますか?
制度ごとに異なり、2026年10月2日時点で一律の日付は公表されていません。予算成立前に条件付きで公募する事業もあります。経産省、中小企業庁、ミラサポplus、jGrants、各事務局の公募情報を制度名で追ってください。
企業が公募前に着手してよいことは何ですか?
業務課題の数値化、投資候補の比較、見積り収集、資金繰り確認、賃上げ・生産性の基準値保存、GビズIDの状態確認です。将来、補助対象として計上する予定の契約・発注は、公募要領で対象期間と基準日を確認する前に進めないでください。専門家へ相談する場合も、申請書作成を依頼できる資格と業務範囲を確認しましょう。
概算要求資料はどこを見ればよいですか?
最初に財務省の概算要求基準、次に経産省の全体概要、その後に中小企業庁の中小企業向けポイントを読みます。金額を見るときは、令和8年度当初、令和7年度補正、既存基金、後年度負担のどれと比較しているかを表の注記まで確認してください。
6,980億円は企業向け補助金の総額ですか?
いいえ。6,980億円は独立行政法人中小企業基盤整備機構運営費交付金の概算要求額です。事業別PR資料には主要4事業の要求額が個別に掲載されていますが、6,980億円という総額だけでは全内訳や成立後の最終配分は分かりません。一社当たりの補助上限でもありません。
省力化・デジタル化・AIや、ものづくり・新事業の公募は統合されますか?
概算要求資料では、それぞれを一体的に支援する予算事業名が示されています。ただし、2026年10月2日時点で、既存制度の廃止、個別公募の一本化、申請枠の構成は公表されていません。制度名や応募方法は、今後公開される公募要領で確認します。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・公式情報
- 令和9年度予算 — 財務省(参照日:2026年10月2日)
- 令和9年度予算の概算要求に当たっての基本的な方針について — 財務省、2026年7月30日閣議了解(参照日:2026年10月2日)
- 令和9年度一般会計概算要求・要望額・「強く豊かな日本」投資枠等 — 財務省、2026年9月4日公表(参照日:2026年10月2日)
- 「強く豊かな日本」投資枠の予算編成についての考え方 — 財務省、2026年9月4日公表(参照日:2026年10月2日)
- 令和9年度 経済産業省関係 概算要求等概要 — 経済産業省(参照日:2026年10月2日)
- 経済産業省関係令和9年度概算要求の事業概要(一般会計) — 経済産業省(参照日:2026年10月2日)
- 令和9年度 中小企業・小規模事業者関係 概算要求等ポイント — 中小企業庁(参照日:2026年10月2日)
- 予算編成の流れ(財務省広報誌「ファイナンス」2024年4月号) — 財務省(参照日:2026年10月2日)
- 令和8年度予算「成長型中小企業等研究開発支援事業」の公募を開始します — 中小企業庁(参照日:2026年10月2日)
結論と次の一歩
2027年度の概算要求から読み取れる中小企業政策の軸は、成長投資、省力化・デジタル化・AI、新事業と研究開発、事業承継、地域の伴走支援です。新規と明記された大型事業もあります。一方で、概算要求は公募決定ではありません。補助率、上限額、対象者、締切を先回りして決めつけることはできません。
- 現行申請を探す企業は、2026年度の公募要領と締切を確認する
- 2027年度の投資を考える企業は、業務課題・基準値・見積り・資金計画を整える
- 政府予算案の公表後は、要求額からの変更と、個別事業の制度設計を見直す
AI・DX投資の優先順位や、自社業務のどこから数値化すべきか迷う場合は、株式会社Uravationのお問い合わせフォームからご相談いただけます。提供するのはAI導入計画や研修設計の支援であり、補助金申請書の作成代行や採択・交付の保証ではありません。
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事は、2026年10月2日時点で公表されている財務省、経済産業省、中小企業庁の資料を基にした一般的な情報です。令和9年度の概算要求は予算成立や個別補助金の実施を意味せず、予算額、制度名、対象者、対象経費、補助率、補助上限額、公募日程は予算編成と制度設計の過程で変更される場合があります。申請や契約・発注の判断は、各制度の公式サイト、公募要領、交付規程で最新条件をご確認ください。本記事の情報に基づく申請結果について、当サイトは責任を負いません。