2026年11月21日時点で、年末調整の書類(令和8年分の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書)の「収入金額」欄には、令和8年中に勤め先から受ける給与・賞与の額を見積もって書きます。手取りではなく、社会保険料や税金を引く前の額で、非課税の通勤手当などは除きます。給与を2か所以上から受けている人は、その合計額を書きます。国税庁の記載例は、「直近の源泉徴収票や給与支払明細書を参考にして見積もった令和8年中の給与の収入金額(給与を2か所以上から受けている場合には、その合計額)を『収入金額』欄に記載し」と書いています。
この欄から所得金額を出し、その合計(合計所得金額の見積額)で基礎控除の額が104万円・67万円・62万円などに分かれます。配偶者控除等申告書を書く人は、配偶者の欄で使う「区分Ⅰ」もここで決まります(国税庁の様式の「控除額の計算」)。この申告書は、その年最後に給与の支払を受ける日の前日までに出します(国税庁の手続の案内)。書く時点では、12月の給与や冬の賞与がまだ出ていないことがあります。手が止まりやすいのはそのためです。この記事は、収入金額の欄だけを扱います。
最終更新:2026年11月21日。この記事は、国税庁の令和8年分の年末調整の資料(様式・記載例・年末調整のしかた・年末調整Q&A)とタックスアンサーを、2026年11月18日時点で取得して確認し、整理したものです。個別の判断で迷う時は、勤め先の担当か税務署に確かめてください。
年末調整の収入金額とは|税金や社会保険料を引く前の給与の年額
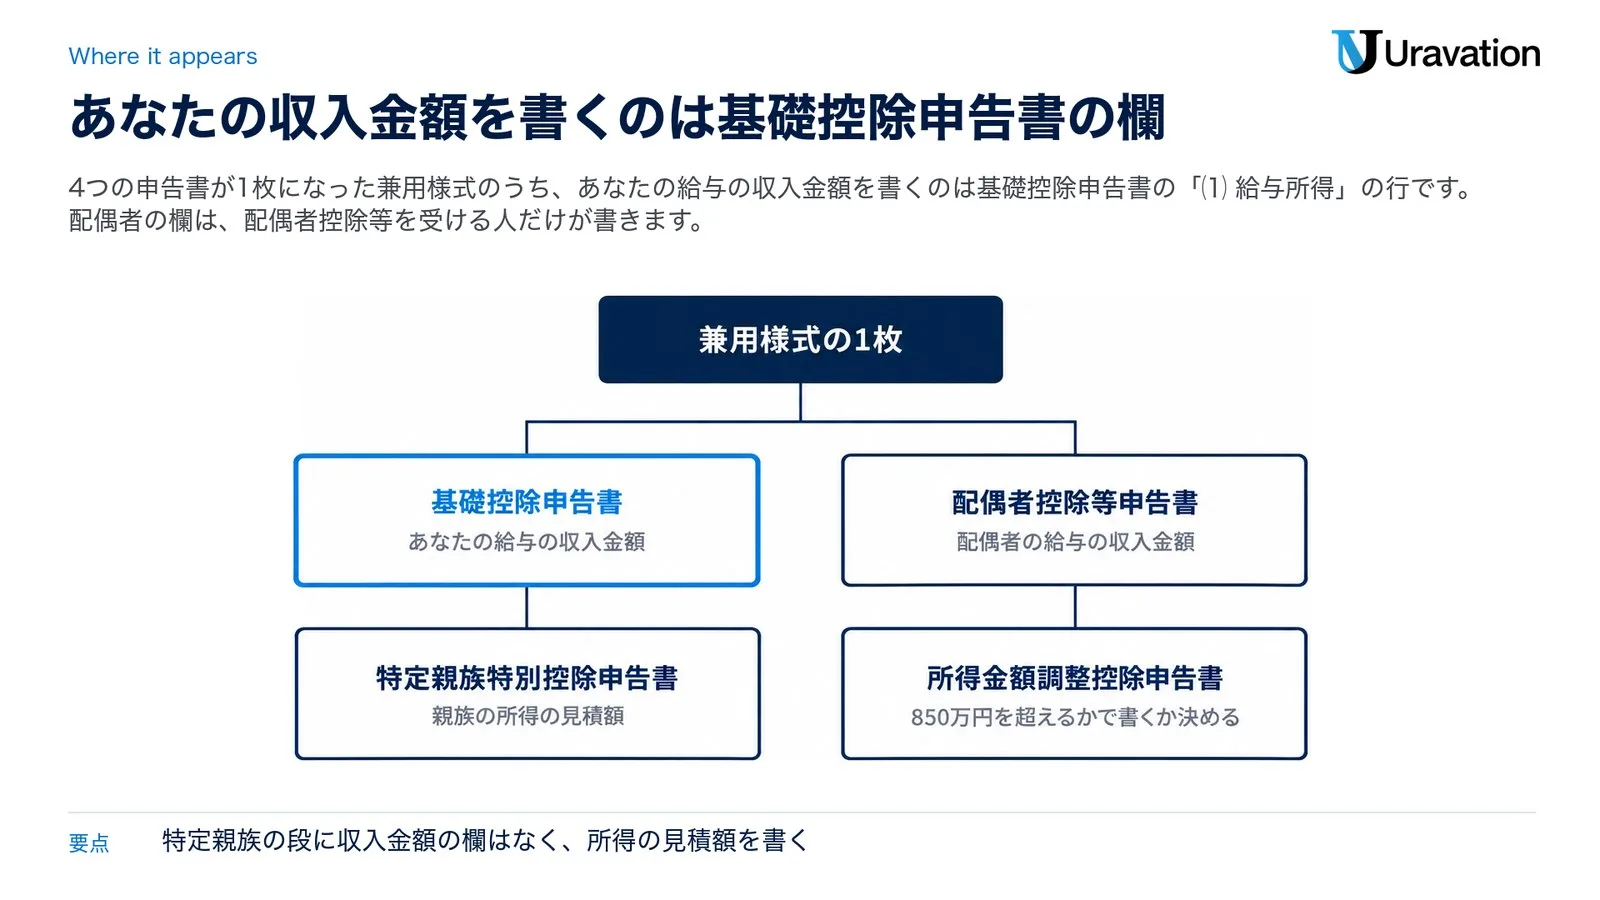
収入金額の欄は、基礎控除申告書の段にある表「あなたの本年中の合計所得金額の見積額の計算」の一番上、「⑴ 給与所得」の行にあります。表の列は「所得の種類」「収入金額」「所得金額」の3つです。2行目の「⑵ 給与所得以外の所得の合計額」には所得金額だけを書きます(国税庁の様式)。
収入金額と所得金額は別の数字です。違いは次のとおりです。
| 項目 | 収入金額 | 所得金額 |
|---|---|---|
| 何の額か | 令和8年中の給与・賞与の額(見積もり) | 収入金額から給与所得控除額を差し引いた額 |
| 出し方 | 給与明細や源泉徴収票を参考に見積もる | 「給与所得の計算欄」の式に当てはめる |
| 何に使うか | 所得金額を出す元 | ⑵と足して合計所得金額の見積額にし、基礎控除の額と区分Ⅰを決める |
| 国税庁の記載例の数字 | 897万円 | 697万3,000円(所得金額調整控除を引いた例。この控除は「収入金額から所得金額を出す」の節で説明) |
出典:国税庁の記載例(令和8年分)2ページ目、タックスアンサー No.1410 給与所得控除。
手取りの額を書く欄ではありません。No.1410の表は、「給与等の収入金額」に「(給与所得の源泉徴収票の支払金額)」と書き添えています。記載例と同じ897万円の人を使った年末調整のしかたの設例でも、897万円は「年間給与総額」です。給与から差し引いた社会保険料等の138万6,102円は、所得控除として別に差し引かれています(令和8年分 年末調整のしかた57・58ページ)。社会保険料や税金を引いた後の振込額を1年分足すと、収入金額は小さくなりすぎます。
同じ用紙の中で「収入金額」が出てくる所
渡された用紙は、4つの申告書が1枚になった兼用様式です。「収入金額」という言葉は何か所かに出てきますが、誰の額で、何のために書くかが違います。
| 申告書の段 | 収入金額が出てくる所 | 書くこと |
|---|---|---|
| 基礎控除申告書 | 「あなたの本年中の合計所得金額の見積額の計算」の「⑴ 給与所得」の行 | あなたの給与の見積額。この記事の主役の欄です |
| 配偶者控除等申告書 | 「配偶者の本年中の合計所得金額の見積額の計算」の「⑴ 給与所得」の行 | 配偶者の給与の見積額。配偶者控除か配偶者特別控除を受けようとする人だけが書きます |
| 特定親族特別控除申告書 | 収入金額の欄はありません。「特定親族の本年中の合計所得金額の見積額」の欄があります | 19歳以上23歳未満の親族の所得の見積額(書き方は特定親族特別控除申告書の書き方) |
| 所得金額調整控除申告書 | 段の見出しに「あなたの本年中の年末調整の対象となる給与の収入金額が850万円以下の場合は、記載する必要はありません。」 | 書くかどうかの入口として、年末調整の対象となる給与の収入金額(主たる勤め先で年末調整する給与)が850万円を超えるかを見ます。超えるか分からなくても、この控除を受けたい時は出します(年末調整Q&A問6) |
出典:国税庁の様式(表面)、記載例2ページ目の「(注)この欄は、配偶者控除又は配偶者特別控除の適用を受けようとする人が記載しますので、それ以外の人は記載不要です。」。
氏名・住所の欄や判定欄のチェックのしかたなど、書類全体の書き方は令和8年分 基礎控除申告書の書き方にまとめています。ここから先は、収入金額の欄に何をどう書くかだけを見ます。
収入金額に入る給与・入らない給与|交通費は非課税の分を除く
収入金額に入れるのは、給与所得になる給与です。国税庁は給与所得を「俸給、給料、賃金、歳費及び賞与並びにこれらの性質を有する給与(パートタイマーやアルバイトとして支払を受けるものを含みます。)」と説明しています(合計所得金額の計算について(令和8年分))。手当は原則として給与所得ですが、非課税のものもあります(タックスアンサー No.2508 給与所得となるもの)。
| 給与明細などの項目 | 収入金額に | 国税庁の説明 |
|---|---|---|
| 基本給・給料・賞与 | 入る | 給与所得(合計所得金額の計算について、No.2508) |
| 残業手当・休日出勤手当・職務手当・地域手当・家族(扶養)手当・住宅手当 | 入る | 原則として給与所得(No.2508) |
| パート・アルバイトの給与 | 入る | 給与所得に含む(合計所得金額の計算について) |
| 課税の対象となる現物給与(食事の支給など) | 入る | 原則として給与所得の収入金額(No.2508)。年末調整でも給与の総額に含めて集計(年末調整のしかた35ページ) |
| 通勤手当のうち非課税の限度額までの分 | 入れない | 非課税(No.2508・No.2582)。No.1410で収入金額に書き添えられた源泉徴収票の支払金額からも除く(通勤手当Q&AのA15) |
| 通勤手当のうち限度額を超えた分 | 入る | 超える部分は給与として課税(No.2582) |
| 転勤や出張などの旅費のうち通常必要と認められるもの | 入れない | 非課税(No.2508) |
| 宿直や日直の手当のうち一定金額以下のもの | 入れない | 非課税(No.2508) |
| 退職手当 | 「給与所得」の行には入れない | 退職所得。合計所得金額には退職所得金額として加わる(合計所得金額の計算について) |
| 雇用保険の失業等給付 | 入れない | 非課税(年末調整Q&A 問1の注) |
交通費(通勤手当)はどこまで除くか
電車やバスだけで通う人の通勤手当は、最も経済的かつ合理的な経路と方法で通った場合の通勤定期券などの金額までが非課税で、1か月当たり15万円が限度です。電車やバスに加えてマイカーや自転車も使う人は、定期券などの金額に、片道の距離や駐車場の利用の有無などに応じた額を合わせた額が限度です(こちらも1か月15万円まで)。限度額を超えて支給された部分は、給与として課税されます(タックスアンサー No.2582 電車・バス通勤者の通勤手当、令和8年4月1日現在法令等)。
収入金額との関係は、国税庁の2つの文を並べると読めます。1つは、給与所得の源泉徴収票の「支払金額」欄には「非課税とされる部分の通勤手当の金額を除いた金額」を書く、という案内です(通勤手当の非課税限度額の引上げに関するQ&A、令和7年11月、A15)。もう1つは、No.1410の表が「給与等の収入金額」に「(給与所得の源泉徴収票の支払金額)」と書き添えていることです。あわせると、非課税の限度額までの通勤手当は収入金額に足さず、限度額を超えて課税された分は足す、という扱いになります。
気をつけたいのは、給与明細の「総支給額」に通勤手当を含めて表示する会社があることです。明細のどの欄が非課税の通勤手当かは会社ごとに書き方が違います。分からなければ、給与の担当に「非課税の通勤手当を除いた支給額」を聞くのが確実です。前年(令和7年分)の源泉徴収票の「支払金額」は、国税庁の案内では非課税の通勤手当を除いて書く欄なので、見積もりを比べる目安になります。
金額がわからない時の見積もり方|給与明細と源泉徴収票から足す
11月に書く時点では、12月の給与も冬の賞与もまだ出ていないのが普通です。それでも欄は埋められます。国税庁の記載例が出発点にしているのは、「直近の源泉徴収票や給与支払明細書」です(記載例2ページ目)。見積もりは、次の4つを足すだけです。
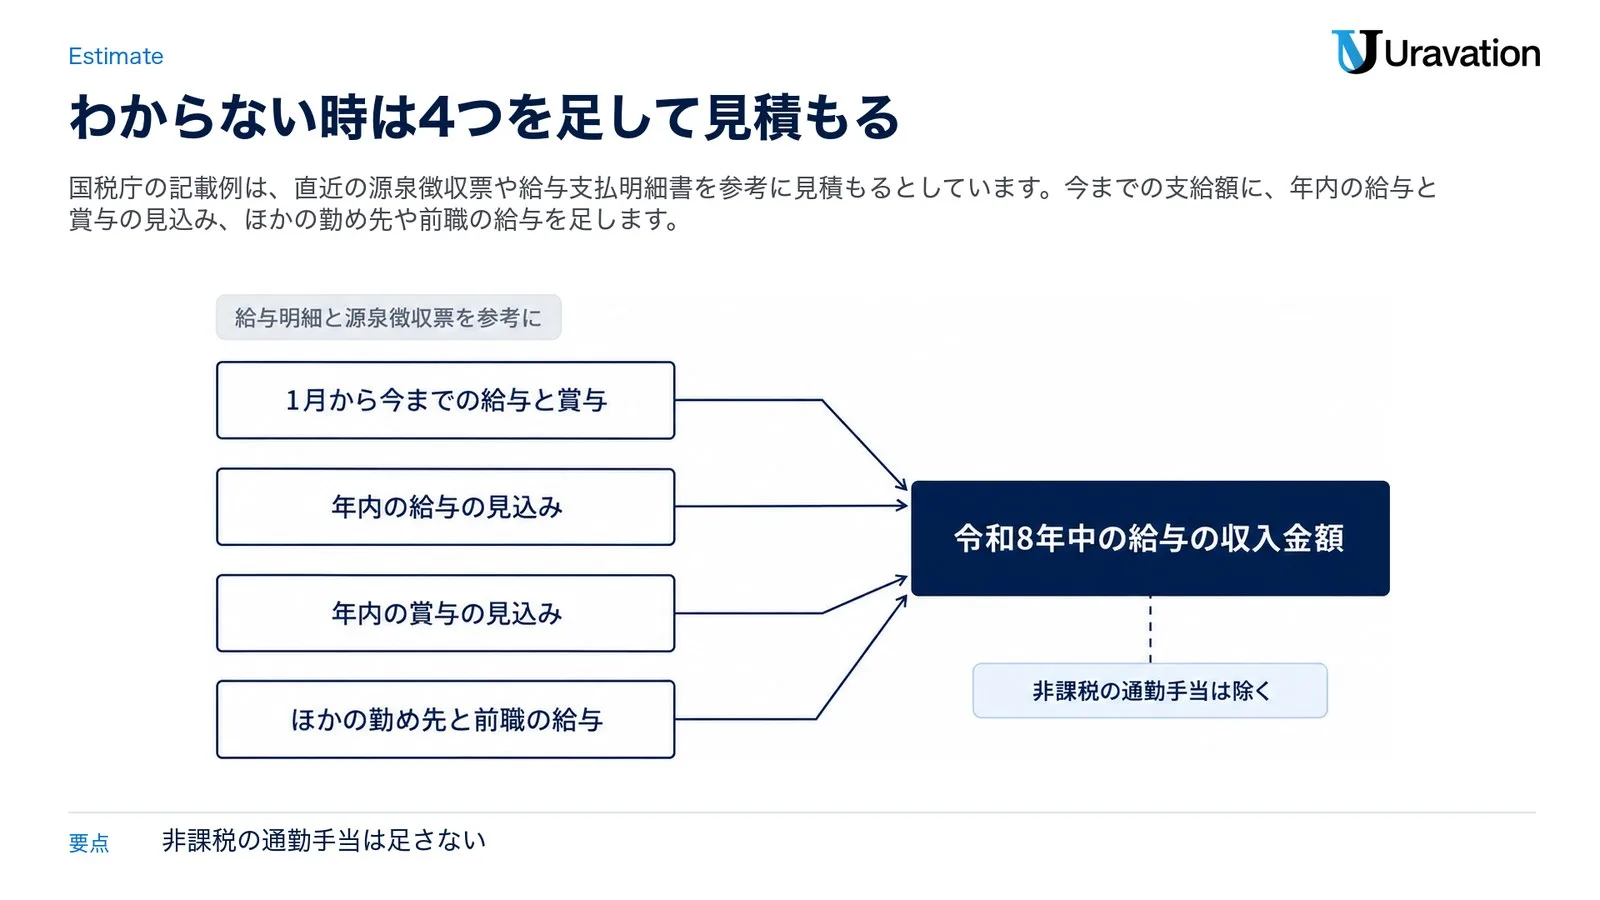
- 令和8年1月から今までに支給された給与・賞与の明細を集め、非課税の通勤手当などを除いた支給額を足します。
- 年内に支給日が来る給与の見込みを足します。毎月の額がほぼ同じなら、直近の月の額で見込みます。
- 年内に支給される予定の賞与の見込みを足します。額が決まっていなければ、会社の案内や、前年の同じ時期の賞与の明細を参考にします。
- ほかの勤め先や前職の給与があれば足します(後の「2か所以上から給与がある時」の節)。
想定例で計算してみます。毎月25日にその月の給与を払う会社で、非課税の通勤手当を除いた給与が月30万円、7月に夏の賞与が45万円出た人が、冬の賞与も45万円と見込んだ場合です。実在の人の例ではありません。
| 足すもの | 計算 | 額 |
|---|---|---|
| 1月〜10月の給与(支給済み) | 30万円×10か月 | 300万円 |
| 7月の夏の賞与(支給済み) | 明細のとおり | 45万円 |
| 11月・12月の給与(見込み) | 30万円×2か月 | 60万円 |
| 12月の冬の賞与(見込み) | 会社の案内などから | 45万円 |
| 収入金額に書く額 | 合計 | 450万円(欄には4,500,000と書く) |
給与明細を全部そろえるのが大変なら、令和7年分の源泉徴収票の「支払金額」を出発点にして、令和8年の昇給や賞与の増減を足し引きする方法もあります。記載例も、「直近の源泉徴収票や給与支払明細書を参考にして」見積もるとしています。ただ、令和8年の途中で入社した人や勤め先が2か所以上ある人は、前年の源泉徴収票だけでは令和8年の給与を表せません。明細を足す方法で見積もってください。
収入金額は「大体でいい」のか|見積もりで書くが、誤りは訂正を頼まれることがある
見積もりの欄なので、まだ決まっていない12月分などは見込みで書きます。欄の名前も「本年中の合計所得金額の見積額」で、記載例も「見積もった」収入金額を書くとしています。ただ、どれだけずれてもよいという書き方は、読んだ国税庁の資料にはありません。
会社は、出された申告書に基づいて基礎控除などを行います(年末調整のしかた16ページ)。そのうえで年末調整Q&Aの問13は、申告書の収入金額より実際に払った給与の方が多く、収入金額や基礎控除の額に誤りがあった例を取り上げ、こう答えています。
従業員から提出された「給与所得者の基礎控除申告書」に記載された給与所得の収入金額などに誤りがある場合、給与等の支払者は、その従業員の方に「給与所得者の基礎控除申告書」や「給与所得者の配偶者控除等申告書」の記載内容の訂正を依頼するなどして、適正な基礎控除額及び配偶者控除額又は配偶者特別控除額により、年末調整を行ってください。
出典:国税庁「令和8年分 年末調整Q&A」問13。
会社は払った給与の額を知っています。見積もりが実際とずれていれば、訂正を頼まれることがあるわけです。ずれが控除の額に響きやすいのは、合計所得金額が区分の線をまたぐ時です。給与だけの人なら、収入金額で見て次の線があります。
| 給与だけの場合の収入金額 | 合計所得金額 | 基礎控除の額 |
|---|---|---|
| 665万5,556円以下 | 489万円以下 | 104万円 |
| 665万5,556円超850万円以下 | 489万円超655万円以下 | 67万円 |
| 850万円超2,545万円以下 | 655万円超2,350万円以下 | 62万円 |
出典:年末調整のしかた3ページ(令和8・9年分。特定支出控除や所得金額調整控除の適用がある場合は表の金額と異なります)。なお、年末調整の対象となる給与の収入金額が2,000万円を超える人は、年末調整が行われません(様式の裏面「各申告書の記載に当たってのご注意」1の注、年末調整のしかた5ページ)。
想定例です。660万円と見積もって出したのに、実際の給与が670万円だった場合、合計所得金額は484万円から493万円になり、489万円の線をまたぎます。基礎控除の額は104万円ではなく67万円です(所得金額の計算は次の節)。線の近くにいる人ほど、12月分や賞与の見込みを明細や会社の案内で確かめてから書いてください。
配偶者の欄を書く人は、区分Ⅰの線(合計所得金額900万円・950万円・1,000万円)もあります。1,000万円を超えると配偶者控除も配偶者特別控除も受けられず、給与だけの人なら給与の収入金額1,195万円(所得金額調整控除の適用がある場合は1,210万円)がその境目です(様式、年末調整のしかた17ページ)。
収入金額から所得金額を出す|令和8年分の給与所得の計算欄
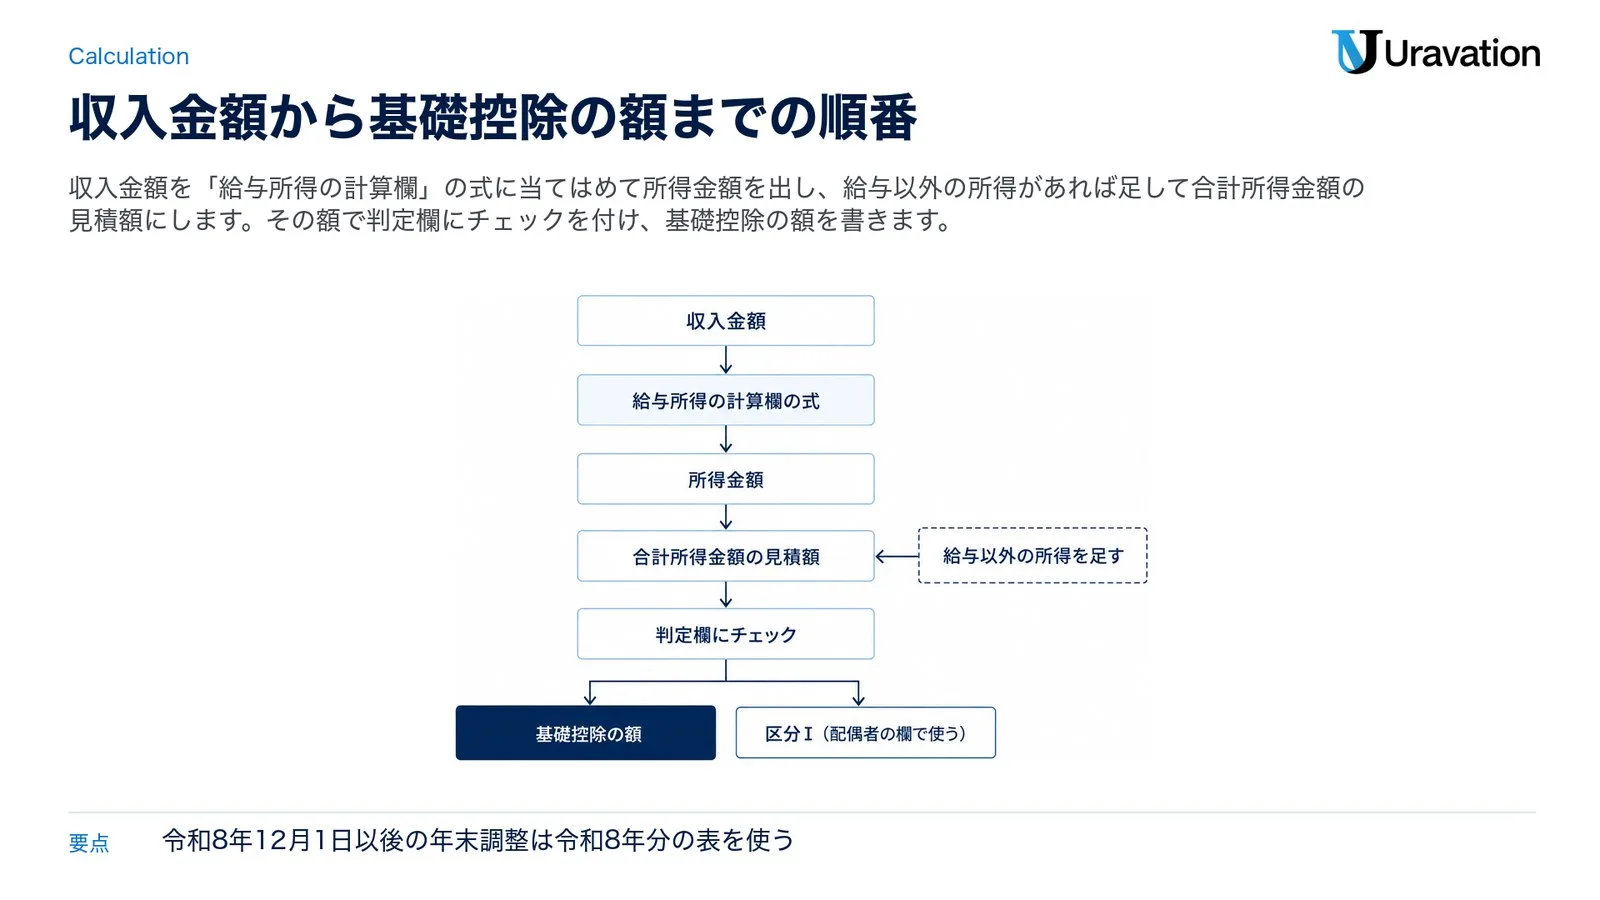
収入金額が決まったら、同じ行の「所得金額」を出します。式は様式の裏面の【参考】と、記載例の「給与所得の計算欄」に載っています。令和8年分は給与所得控除の最低保障額が65万円から74万円に上がったので、令和8年12月1日以後に行う年末調整では令和7年分の表は使えません(年末調整のしかた3ページ)。令和8年11月30日以前に年末調整を行う場合は、令和7年分の様式を補正して使用する等とされているので(国税庁の手続の案内)、手元の用紙が令和7年分なら勤め先の担当に確かめてください。
| 給与の収入金額 | 給与所得の金額 |
|---|---|
| 1円以上74万999円以下 | 0円 |
| 74万1,000円以上219万999円以下 | 収入金額−74万円 |
| 219万1,000円以上219万2,999円以下 | 145万1,000円 |
| 219万3,000円以上219万5,999円以下 | 145万3,000円 |
| 219万6,000円以上219万9,999円以下 | 145万6,000円 |
| 220万円以上359万9,999円以下 | 収入金額÷4(千円未満切捨て)×2.8−8万円 |
| 360万円以上659万9,999円以下 | 収入金額÷4(千円未満切捨て)×3.2−44万円 |
| 660万円以上849万9,999円以下 | 収入金額×90%−110万円 |
| 850万円以上 | 収入金額−195万円 |
出典:国税庁の様式の裏面【参考】給与所得金額の計算方法、記載例2ページ目「給与所得の計算欄」、合計所得金額の計算について(令和8年分)。所得金額調整控除や特定支出控除の適用がある場合は、求めた給与所得の金額からそれらの控除額を差し引きます。
220万円以上660万円未満の帯では、4で割って千円未満を切り捨ててから掛けるのがこの表の決まりです。想定例で当てはめると次のとおりです(給与のほかに所得がない人の例)。
| 想定例の収入金額 | 計算 | 所得金額 | 基礎控除の額 |
|---|---|---|---|
| 100万円 | 100万円−74万円 | 26万円 | 104万円 |
| 200万円 | 200万円−74万円 | 126万円 | 104万円 |
| 300万円 | 300万円÷4=75万円、75万円×2.8−8万円 | 202万円 | 104万円 |
| 450万円 | 450万円÷4=112万5,000円、112万5,000円×3.2−44万円 | 316万円 | 104万円 |
| 600万円 | 600万円÷4=150万円、150万円×3.2−44万円 | 436万円 | 104万円 |
| 700万円 | 700万円×90%−110万円 | 520万円 | 67万円 |
| 900万円 | 900万円−195万円 | 705万円 | 62万円 |
900万円の行は、所得金額調整控除がない場合です。給与の収入金額が850万円を超え、本人が特別障害者であるか、年齢23歳未満の扶養親族などがいる人は、「(給与の収入金額−850万円)×10%」(収入金額は1,000万円が上限、控除は最大15万円)も引きます。国税庁の記載例はこの例で、897万円から195万円と47,000円を引き、所得金額を697万3,000円としています(記載例2ページ目、年末調整のしかた19ページ)。
給与のほかに所得がない人は、この所得金額がそのまま「あなたの本年中の合計所得金額の見積額」です。事業所得や雑所得などがある人は、⑵の欄にその所得金額を書いて足します。源泉分離課税により源泉徴収だけで納税が完結するものや、確定申告をしないことを選択した一定の所得は、ここで計算する所得に含まれません(記載例2ページ目)。合計した額で「判定」欄にチェックを付け、基礎控除の額を書きます。配偶者控除等申告書を書く人は、同じ判定で区分Ⅰ(配偶者の欄で使う)も決まります。令和8年分は、489万円以下が104万円、489万円超655万円以下が67万円、655万円超2,350万円以下が62万円、その上は48万円・32万円・16万円で、2,500万円を超えると基礎控除は受けられません(様式の「控除額の計算」、年末調整のしかた56ページ)。
国税庁の年調ソフト(年末調整控除申告書作成用ソフトウェア)で申告書を作ると、控除額は自動で計算されます(国税庁の手続の案内)。ソフトに入れる収入金額も、「見積もり方」の節で出した額です。
12月の給与・賞与がまだ出ていない時|支給日で数える
迷いやすいのが12月分です。決め手は「何月に働いた分か」ではなく、支給日です。
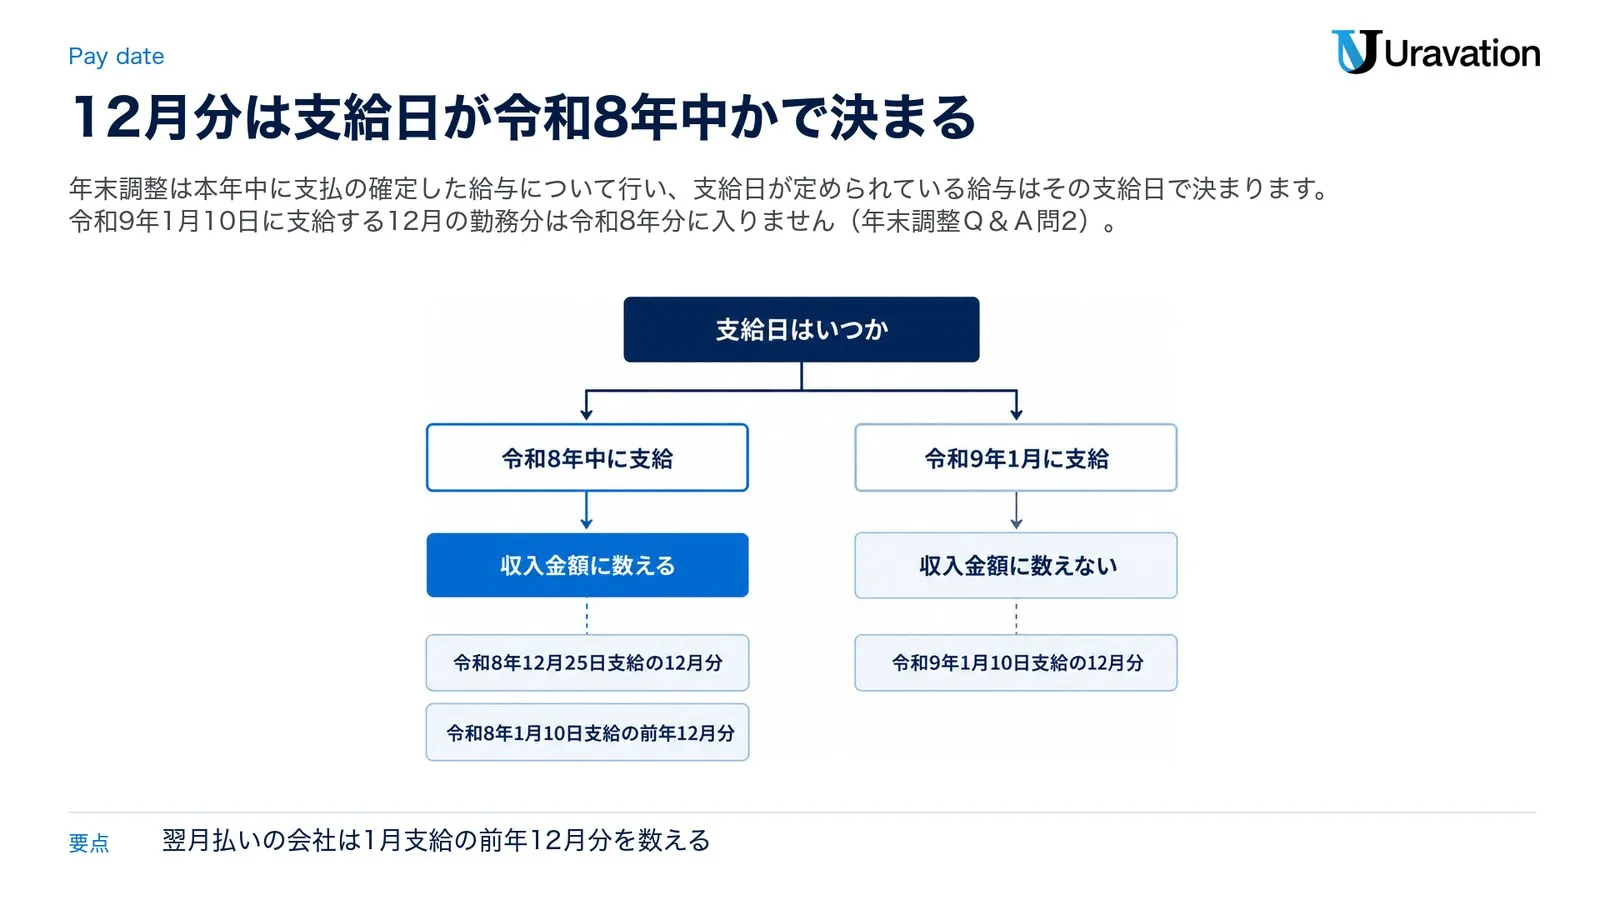
年末調整Q&Aの問2は、毎月1日から末日までの勤務実績を翌月10日に払う会社の12月分について、こう答えています。
年末調整は、本年中に支払の確定した給与、すなわち給与の支払を受ける人からみれば収入の確定した給与の総額について行います。この場合の収入の確定する日(収入すべき時期)は、契約又は慣習により支給日が定められている給与についてはその支給日、支給日が定められていない給与についてはその支給を受けた日をいいます。
そのうえで、翌年1月10日に支給する給与は「本年の年末調整の対象とはなりません」としています(年末調整Q&A問2)。所得税基本通達36-9も、給与所得の収入金額の収入すべき時期を、支給日が定められている給与等はその支給日、定められていないものはその支給を受けた日としています。収入金額の欄に書く「令和8年中の給与」も、この支給日で数えます。
| 給与の払い方(想定例) | 令和8年分として数える給与 | 数えない給与 |
|---|---|---|
| 毎月25日にその月の分を払う | 1月分〜12月分。令和8年12月25日に支給する12月分は見込みで足す | なし |
| 翌月10日に前月の分を払う | 令和8年1月10日支給(令和7年12月の勤務分)から令和8年12月10日支給(11月の勤務分)の12回 | 令和9年1月10日に支給する12月の勤務分 |
| 冬の賞与 | 支給日が令和8年12月中なら見込みで足す | 支給日が令和9年になるもの |
出典:年末調整Q&A問2、所得税基本通達36-9、年末調整のしかた35ページ。
翌月払いの会社の人は、令和8年1月に受け取った給与が前年12月の勤務分でも、令和8年分に数えます。また、令和8年中に支給日が来たのに未払になっている給与は、未払でも令和8年の対象です。前年に支給日が来て未払だった給与を令和8年に払っても、令和8年の対象には入りません(タックスアンサー No.2668 年末調整の対象となる給与、年末調整のしかた35ページ)。
2か所以上から給与がある時・中途入社の時|合計して書く
給与を2か所以上から受けている人は、全部を足した額を収入金額に書きます。記載例は「給与を2か所以上から受けている場合には、その合計額」とし、年末調整のしかたも、合計所得金額の見積額の計算は「2か所以上から給与の支払を受けている場合には、その給与の全部を基にその計算を行う必要があります」としています(20ページの注2)。国税庁の年末調整を受ける際の注意事項にも、「合計所得金額の見積額は、他の勤務先から受けている給与や、給与以外の所得がある場合に、それらを合計していますか。」という確かめの項目があります。
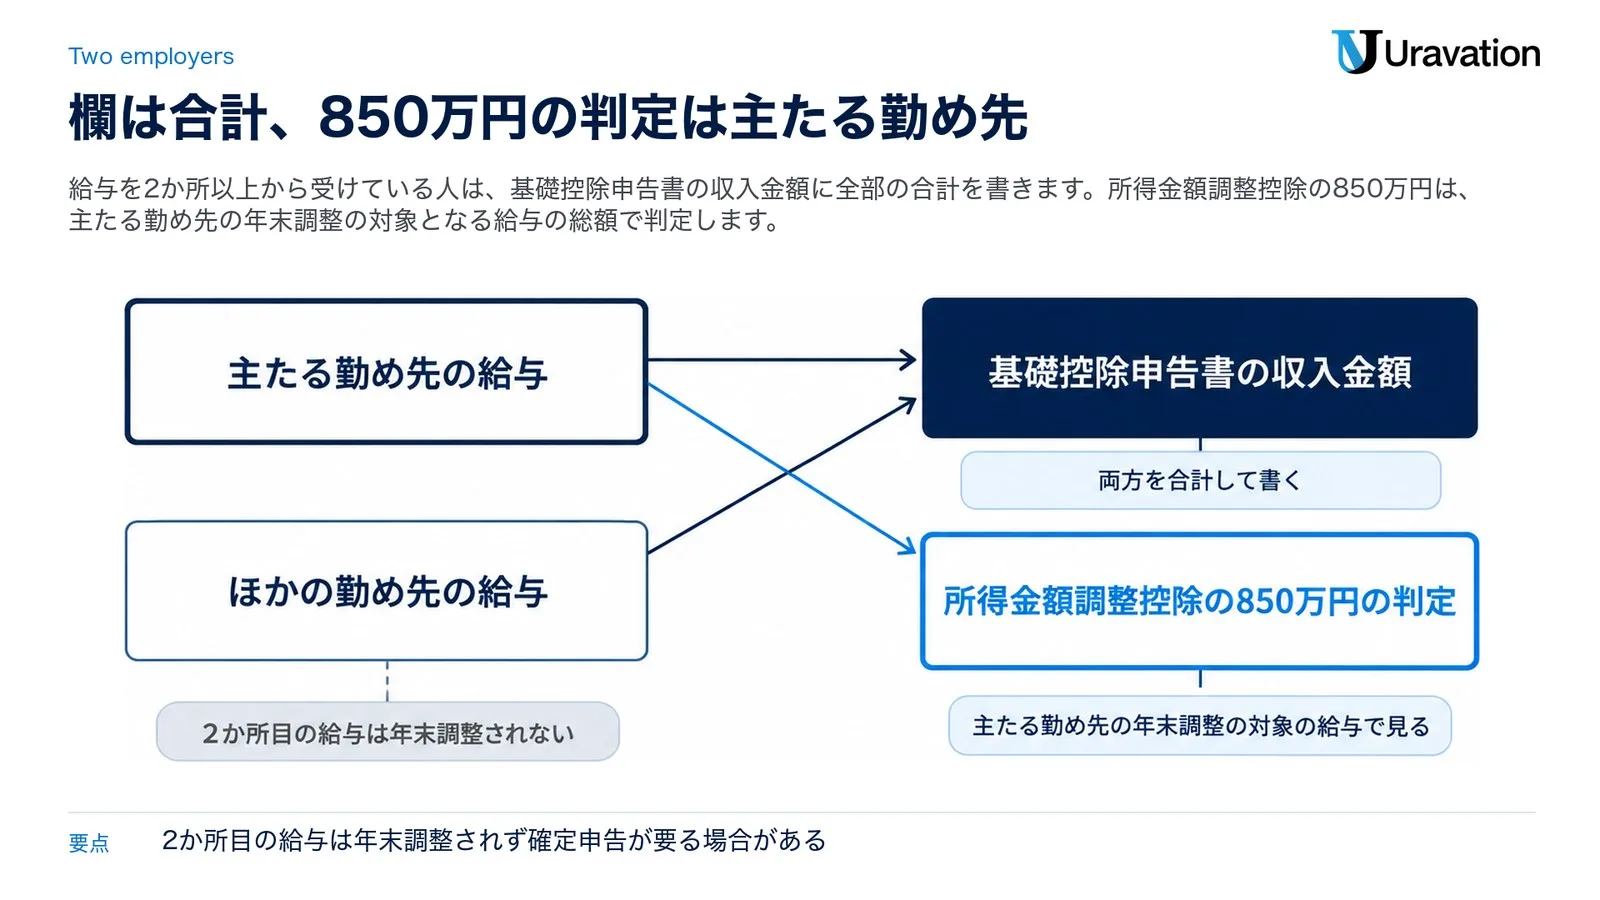
申告書を出すのは、扶養控除等申告書を出している主たる勤め先です(様式の裏面「各申告書の記載に当たってのご注意」1)。年末調整で税額を精算するのも、その勤め先の給与です。扶養控除等申告書を出していない2か所目の給与(乙欄の給与)は、そこでは年末調整の対象になりません(年末調整のしかた5ページ)。欄に書く合計と、年末調整で精算する給与の範囲は、同じではありません。
所得金額調整控除の「850万円を超えるか」も、欄の合計とは別の基準です。年末調整では、主たる給与の支払者(扶養控除等申告書の提出先)から受ける、年末調整の対象となる給与の総額が850万円を超えるかで判定します(年末調整のしかた19・20ページ)。本業と副業を足すと850万円を超えても、本業の分が850万円以下なら、年末調整でこの控除は受けられません(様式の裏面4-1)。また、申告書を出す日に850万円を超えるかが分からなくても、この控除を受けたい時は所得金額調整控除申告書を出します。超えなかった場合は、出していても控除は適用されません(年末調整Q&A問6)。
| 想定例 | 収入金額に書く額 | 所得金額 |
|---|---|---|
| 本業の給与400万円と、副業先の給与60万円 | 460万円 | 324万円 |
| 前職の給与180万円(前職の源泉徴収票の支払金額)と、今の会社の給与の見込み210万円 | 390万円 | 268万円 |
2か所目の給与は年末調整されないので、確定申告が要る場合があります。国税庁は、給与を2か所以上から受けていて給与の全部が源泉徴収の対象となる場合に、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の各種の所得金額との合計額が20万円を超える人などを、確定申告をしなければならない人に挙げています(申告が要らない場合の条件も含めてタックスアンサー No.1900)。働き方ごとの書類の出し方は、補助金ナビの「パート・ダブルワークの年末調整」の記事でも扱っています。
年の途中で入社した人
令和8年の途中で入社した人は、前職の給与も収入金額に足します。前の会社に扶養控除等申告書を出していた人は、前職分も含めて今の会社で年末調整をします。前職分の金額は前の会社が出した源泉徴収票で確かめ、その確認ができないと年末調整は行えません(No.2668、年末調整のしかた36ページ)。源泉徴収票が届かない時の動き方は、前職の源泉徴収票と年末調整|中途入社の合算と届かない時にまとめています。退職から入社までの間に受けた雇用保険の失業等給付は非課税なので、収入金額には入りません(年末調整Q&A問1の注)。
配偶者の収入見込みがわからない時|同じ手順で見積もる
配偶者控除等申告書の「配偶者の本年中の合計所得金額の見積額の計算」にも、収入金額と所得金額の欄があります。記載例は、この欄を「『2 給与所得者の基礎控除申告書の記入』の『あなたの本年中の合計所得金額の見積額の計算』を参考に記載してください。」としています(記載例2ページ目)。配偶者の給与明細を見せてもらい、この記事の見積もり方と同じ手順で足します。配偶者が2か所で働いているなら、両方の給与を足します。
見る線は、配偶者の合計所得金額の62万円と133万円です。配偶者特別控除の額は、その間でも95万円・100万円・105万円・110万円・115万円・120万円・125万円・130万円の線ごとに変わります(様式の「控除額の計算」)。配偶者の収入が給与だけなら、給与の収入金額で次のようになります。
| 配偶者の給与の収入金額(給与だけの場合) | 配偶者の合計所得金額 | 判定 |
|---|---|---|
| 136万円以下 | 62万円以下 | 配偶者控除(年齢70歳以上なら①、70歳未満なら②) |
| 136万円超207万円以下 | 62万円超133万円以下 | 配偶者特別控除(95万円以下なら③、95万円超なら④) |
| 207万円超 | 133万円超 | 配偶者控除も配偶者特別控除も受けられない |
出典:様式の表面「判定」欄と裏面2-1、年末調整のしかた17・18ページ。あなた自身の合計所得金額が1,000万円を超える場合も、配偶者控除・配偶者特別控除は受けられません。
想定例です。配偶者のパートの給与が1月〜10月で105万円、11月・12月の見込みが21万円なら、収入金額は126万円、所得金額は126万円−74万円で52万円です。判定は「62万円以下」で、年齢70歳未満なら区分Ⅱは②です。国税庁の記載例は、配偶者の収入金額を124万円、所得金額を500,000円とし、区分ⅠのAと区分Ⅱの②から、配偶者控除の額を380,000円としています。
配偶者がまだ12月の勤務の予定を決めていない時は、直近の月の額で見込むのが現実的です。見込みと実際の額が違った時の扱いは、次の節で見ます。配偶者の欄全体の書き方は、補助金ナビの「令和8年分 配偶者控除等申告書の書き方」の記事でも扱っています。
書き間違えた・あとで違っていた時|訂正の依頼とやり直し
まず期限です。この申告書は、その年最後に給与の支払を受ける日の前日までに、勤め先へ出します(国税庁の手続の案内)。あとから誤りや違いが分かった時の扱いは、場面ごとに国税庁の資料が分かれています。
| 場面 | 国税庁の資料にある扱い | 資料 |
|---|---|---|
| 会社が、払った給与と申告書の収入金額の違いに気づいた | 会社が申告書の記載内容の訂正を依頼するなどして、適正な基礎控除額や配偶者控除額などで年末調整をする | 年末調整Q&A問13 |
| 配偶者控除等申告書を期限までに出し忘れ、その控除なしで年末調整が終わった | 後から提出を受ければ「翌年1月の『給与所得の源泉徴収票』を交付する時まで年末調整の再計算を行うことができます」。また「年末調整の再計算によらず」、本人が「確定申告によって、その減少することとなる税額の還付を受けることもできます」。基礎控除申告書・特定親族特別控除申告書・保険料控除申告書・所得金額調整控除申告書も同様(注1) | 年末調整Q&A問12と注1 |
| 年末調整の後、あなたや配偶者の見積額と確定した合計所得金額に差が出て、配偶者控除額・配偶者特別控除額が変わる | 異動後の状況により年末調整のやり直しができる。できるのは「給与所得の源泉徴収票」を交付することとなる翌年1月末日まで | 年末調整のしかた43ページ |
読み分けておきたい点が2つあります。問12の確定申告での還付は、出し忘れで控除が漏れ、税額が減ることになる場面の話です。年末調整のしかた43ページの項は、配偶者控除額や配偶者特別控除額が変わる場合の話です。
収入金額を少なく書いていて、年明け以降に違いが分かった場合、配偶者控除額や配偶者特別控除額が変わるなら、上の表の3行目のとおり、翌年1月末日まで年末調整のやり直しができます(年末調整のしかた43ページ)。基礎控除の額だけが変わる場合や、翌年2月以降に分かった場合の手順は、ここで読んだ資料の該当箇所には書かれていません。その時は、勤め先の担当と税務署に確かめてください。
会社から訂正を頼まれたら、見積もりに使った明細や支給予定の額をもう一度見て、欄を直します。直し方は会社の案内に従ってください。
【要注意】収入金額の欄で読み違えやすい4点
1. 手取りの額を書く
❌ 毎月の振込額(手取り)を1年分足して書く
⭕ 社会保険料や税金を引く前の支給額を足します。年末調整のしかたの設例でも、897万円は年間給与総額で、社会保険料等の138万6,102円は別に差し引かれています(57・58ページ)。
2. 通勤手当を全部足す
❌ 総支給額に入っている通勤手当を、そのまま収入金額に含める
⭕ 非課税の限度額までの通勤手当は足しません。限度額を超えて給与として課税された分は足します(No.2508・No.2582、通勤手当Q&AのA15)。
3. 12月に働いた分を令和8年の給与に数える
❌ 令和9年1月10日に支給される12月の勤務分を、令和8年の収入金額に足す
⭕ 数えるのは支給日が令和8年中の給与です。翌年1月10日に支給する給与は、本年の年末調整の対象になりません(年末調整Q&A問2)。
4. 配偶者の収入と所得を取り違える
❌ 配偶者のパートの収入が126万円だから「62万円を超えるので配偶者控除は受けられない」と考える
⭕ 62万円と133万円は所得金額の線です。給与だけなら、収入金額126万円の所得金額は52万円で、62万円以下に入ります(様式の裏面、年末調整のしかた17ページ)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
年末調整の収入金額は手取りですか?
いいえ。社会保険料や税金を引く前の、給与・賞与の支給額です。国税庁のNo.1410の表は、「給与等の収入金額」に「(給与所得の源泉徴収票の支払金額)」と書き添えています。非課税の通勤手当は除きます。迷う時は、勤め先の給与の担当か税務署に確かめてください。
収入金額がわからない時は空欄でいいですか?
空欄で出してよいとする国税庁の文は、この記事で読んだ資料にはありません。基礎控除などは出された申告書に基づいて行うことになっているので(年末調整のしかた16ページ)、給与明細や源泉徴収票から見積もって書き、会社の案内に従ってください。見積もり方で迷う時は、勤め先の担当か税務署に聞いてください。
年末調整の収入金額は大体でいいですか?
見積もりで書く欄ですが、どれだけずれてもよいとする国税庁の文は、この記事で読んだ資料にはありません。年末調整Q&Aの問13は、申告書の収入金額などに誤りがある場合、会社が記載内容の訂正を依頼するなどして、適正な控除額で年末調整を行うよう答えています。給与だけの人で、収入金額が665万5,556円や850万円の近くにいる場合は、少しの違いで基礎控除の額が変わります。明細で確かめてから書き、迷う時は勤め先の担当か税務署に確かめてください。
交通費(通勤手当)は収入金額に入りますか?
非課税の限度額までの通勤手当は入れません。電車・バスなら、最も経済的かつ合理的な経路の定期券などの金額までが非課税で、1か月15万円が限度です。限度額を超えた分は給与として課税されるので入れます(No.2582)。源泉徴収票の「支払金額」も非課税の通勤手当を除いて書く欄で(通勤手当Q&AのA15)、No.1410の表は「給与等の収入金額」に「(給与所得の源泉徴収票の支払金額)」と書き添えています。明細のどの欄が非課税か分からない時は、勤め先の担当か税務署に確かめてください。
12月の給与がまだ出ていない時はどうしますか?
支給日が令和8年中なら、見込みの額を足します。翌月払いの会社で、12月の勤務分が翌年1月に支給されるなら、その分は入れません(年末調整Q&A問2)。支給日が分からない時は勤め先の担当に、扱いで迷う時は税務署に確かめてください。
副業の給与も収入金額に入れますか?
入れます。給与を2か所以上から受けている人は、その合計額を書きます(記載例、年末調整のしかた20ページ)。ただし副業先の給与は、主たる勤め先の年末調整では精算されず、確定申告が要る場合があります(No.1900)。迷う時は、勤め先の担当か税務署に確かめてください。
収入金額と所得金額の違いは何ですか?
収入金額は給与の額そのもので、所得金額はそこから給与所得控除額を差し引いた額です。令和8年分なら、収入金額200万円の所得金額は126万円です(様式の裏面の計算方法)。基礎控除の判定に使うのは、所得金額の合計です。計算で迷う時は、勤め先の担当か税務署に確かめてください。
収入金額の欄を書く順番|書類を前に置いて上から
- 令和8年中に支給日が来た給与・賞与の明細と、令和7年分の源泉徴収票をそろえます。令和8年に転職した人は、前職の源泉徴収票も用意します。
- 非課税の通勤手当などを除いた支給額を足します。
- 年内に支給日が来る給与と賞与の見込みを足します。翌年1月に支給される12月の勤務分は入れません。
- ほかの勤め先や前職の給与を足し、合計を「⑴ 給与所得」の「収入金額」の欄に書きます。
- 「給与所得の計算欄」の式で所得金額を出します。給与以外の所得があれば⑵の欄に書いて足します。
- 合計所得金額の見積額で「判定」欄にチェックを付け、基礎控除の額を書きます。配偶者の欄を書く人は区分Ⅰも書きます。
- その年最後に給与の支払を受ける日の前日までに、主たる勤め先に出します。
申告書全体の書き方は令和8年分 基礎控除申告書の書き方、会社の担当の側の流れは令和8年分 年末調整のやり方|会社の6手順と書類、19歳以上23歳未満の親族がいる人は令和8年分 特定親族特別控除申告書の書き方を見てください。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、勤め先の担当、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
参考・出典(参照日はすべて2026-11-18)
- 令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書(PDF)・同 記載例(PDF)・手続の案内 — 国税庁(様式の表面の欄、裏面の「各申告書の記載に当たってのご注意」1・給与所得金額の計算方法・2-1・4-1、記載例2ページ目の「2 給与所得者の基礎控除申告書の記入」と「給与所得の計算欄」・「3 給与所得者の配偶者控除等申告書の記入」、提出時期と令和8年分の様式を使う年末調整)
- 令和8年分 年末調整のしかた(一括PDF) — 国税庁(3・5・16〜20・35・36・43・56〜58ページ)
- 令和8年分 年末調整Q&A — 国税庁(問1の注・問2・問6・問12・問13)
- 合計所得金額の計算について(令和8年分)・年末調整を受ける際の注意事項 — 国税庁
- タックスアンサー No.1410 給与所得控除・No.2508 給与所得となるもの・No.2582 電車・バス通勤者の通勤手当・No.2668 年末調整の対象となる給与・No.1900 給与所得者で確定申告が必要な人 — 国税庁(令和8年4月1日現在法令等)
- 通勤手当の非課税限度額の引上げに関するQ&A(令和7年11月) — 国税庁(A15)
- 所得税基本通達36-9(給与所得の収入金額の収入すべき時期) — 国税庁
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は、2026年11月21日時点の国税庁の公表資料に基づく参考情報です(資料は2026年11月18日に取得)。税制や様式、案内の内容は変わる場合があります。収入金額の見積もりや控除の可否・額の個別の判断は、勤め先の担当、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。