2026年11月19日時点の国税庁の資料では、年末調整の保険料控除申告書にある社会保険料控除の欄に書くのは、国民年金や国民健康保険のように、その年に自分で直接支払った社会保険料です。自分と生計を一にする配偶者やその他の親族が負担することになっている保険料を自分が支払った分も、この欄に書けます。給与から差し引かれた社会保険料は「改めてこの申告書によって申告するまでもなく控除の対象とされますから、記載する必要はありません」とされ、国民年金の保険料と国民年金基金の掛金だけは、支払ったことを証明する書類を申告書に添付するか提示します(国税庁「令和8年分 給与所得者の保険料控除申告書」の裏面、タックスアンサー No.1130 社会保険料控除)。
気をつけたいのは、天引きの保険料まで書いてしまうことです。国税庁も従業員向けの注意事項で「社会保険料の金額に給料から差し引かれた社会保険料を記載していませんか」と確かめるよう求めています(「年末調整を受ける際の注意事項」)。反対に、生計を一にする大学生の子の国民年金を親が払った場合は、その分を親の申告書に書くことができます(家族の分の節で説明します)。
最終更新:2026年11月19日。この記事は、国税庁の様式・記載例・タックスアンサー・「令和8年分 年末調整のしかた」と日本年金機構のページ、所得税法(e-Gov法令検索)を読んで整理したものです。個別の判断に迷う時は、税務署か税理士に確かめてください。
社会保険料控除とは|保険料控除申告書の右の列の欄
社会保険料控除は、自分や、自分と生計を一にする配偶者その他の親族が負担すべき社会保険料を支払った場合(給与から控除される場合を含みます)に、その金額を所得から差し引く控除です(所得税法第74条)。控除できる金額は「その年に実際に支払った金額または給与や公的年金等から差し引かれた金額の全額」です(タックスアンサー No.1130)。
生命保険料控除のような「最高○万円」の枠はなく、国税庁の表でも「支払った保険料の全額」です(令和8年分 各種控除について)。
年末調整でこの控除を受けるための書類が「給与所得者の保険料控除申告書」です(所得税法第196条)。生命保険料・地震保険料・小規模企業共済等掛金と同じ1枚の用紙で、令和8年分の様式では、社会保険料控除の欄は用紙の右の列の中ほどにあります。上が地震保険料控除の欄、下が小規模企業共済等掛金控除の欄です。
出す期限は、その年最後に給与等の支払を受ける日の前日までで、出し先は勤め先(給与の支払者)です(国税庁「給与所得者の保険料控除の申告」の手続の案内)。会社が集める書類と年末調整の全体の流れは、令和8年分 年末調整のやり方にまとめています。
書く保険料と書かない保険料|給与から差し引かれた分は書かない
分かれ目は、給与から差し引かれたか、自分で直接払ったかです。
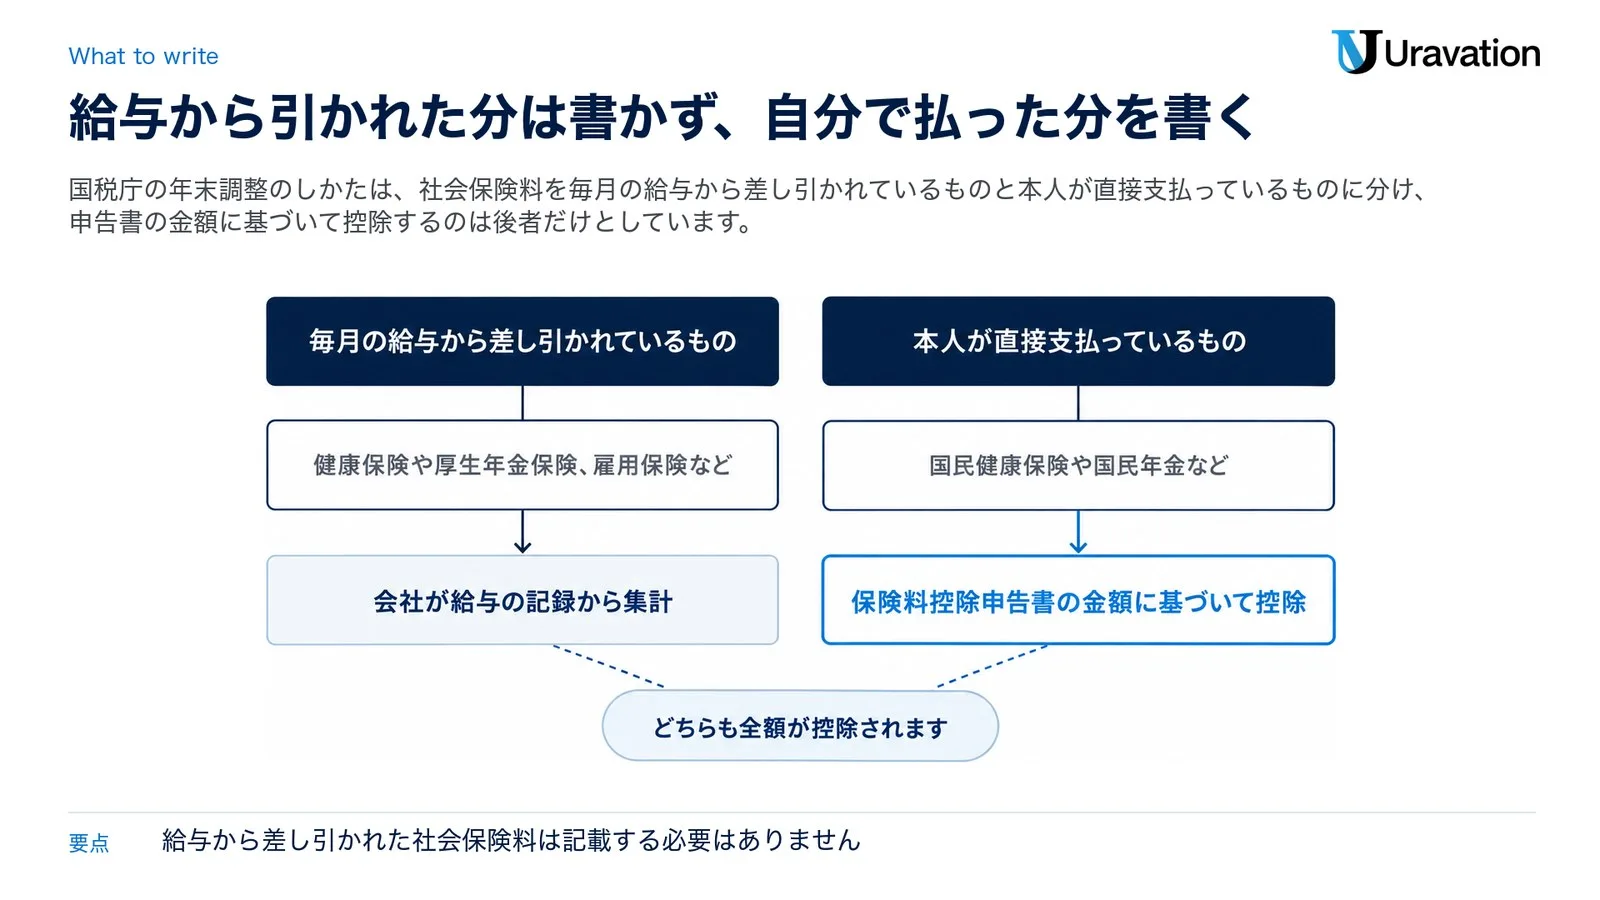
国税庁の「令和8年分 年末調整のしかた」は、社会保険料を次の2つに分けています(26ページ)。
- 健康保険や厚生年金保険、雇用保険などの保険料や掛金のように、毎月の給与から差し引かれているもの
- 国民健康保険や国民年金などの保険料や保険税、掛金のように、本人が直接支払っているもの
どちらも全額が控除されます。このうち保険料控除申告書の金額に基づいて控除するのは2つ目だけで、1つ目は会社が給与の記録から集計します。所得税法第196条第1項第2号も、申告書に書く社会保険料から「給与等から控除されるもの」を除いています。
介護保険料も同じ考え方です。年齢40歳から64歳までの人は健康保険や国民健康保険の保険料に介護保険料相当額が含まれ、65歳以上の人は原則として公的年金等から介護保険料が特別徴収(年金から差し引くこと)されます(年末調整のしかた26ページの注)。給与から差し引かれる健康保険の保険料に含まれる分は、ほかの天引き分と同じく書きません。
会社員で、自分の健康保険・厚生年金保険・雇用保険が給与から差し引かれているだけなら、この欄に書くものはありません。書くのは、たとえば次のような時です。
- 生計を一にする子や配偶者の国民年金保険料を自分が払った
- 年の途中で入社し、入社前の期間の国民年金保険料や国民健康保険の保険料を自分で払った
- 前の会社を辞めた後、健康保険の任意継続被保険者として保険料を自分で払っていた
- 生計を一にする親の国民健康保険や後期高齢者医療制度の保険料を自分が払った
どの場合も、書けるのは自分が実際に払った分です。従業員向けの注意事項にも「各種の保険料等はあなたが支払ったものですか」という確かめの項目があります。
対象になる保険料の一覧|タックスアンサーと様式の裏面
何が社会保険料に当たるかは、タックスアンサー No.1130 に14項目で並んでいます。1〜13は原文のままで、14は条件を省き、注の内容を短くまとめています。
| 番号 | 社会保険料控除の対象となる社会保険料(No.1130の並び) |
|---|---|
| 1 | 健康保険、国民年金、厚生年金保険および船員保険の保険料で被保険者として負担するもの |
| 2 | 国民健康保険の保険料または国民健康保険税 |
| 3 | 高齢者の医療の確保に関する法律の規定による保険料 |
| 4 | 介護保険法の規定による介護保険料 |
| 5 | 雇用保険の被保険者として負担する労働保険料 |
| 6 | 国民年金基金の加入員として負担する掛金 |
| 7 | 独立行政法人農業者年金基金法の規定により被保険者として負担する農業者年金の保険料 |
| 8 | 存続厚生年金基金の加入員として負担する掛金 |
| 9 | 国家公務員共済組合法、地方公務員等共済組合法、私立学校教職員共済法、恩給法等の規定による掛金または納金等 |
| 10 | 労働者災害補償保険の特別加入者の規定により負担する保険料 |
| 11 | 地方公共団体の職員が条例の規定によって組織する互助会の行う職員の相互扶助に関する制度で、一定の要件を備えているものとして所轄税務署長の承認を受けた制度に基づきその職員が負担する掛金 |
| 12 | 国家公務員共済組合法等の一部を改正する法律の公庫等の復帰希望職員に関する経過措置の規定による掛金 |
| 13 | 健康保険法附則または船員保険法附則の規定により被保険者が承認法人等に支払う負担金 |
| 14 | 租税条約の規定により、当該租税条約の相手国の社会保障制度に対して支払われるもののうち一定額。確定申告書に届出書や相手国の機関が発行した証明書を添付するなどの手続が要り、年末調整で適用することはできません |
出典:国税庁タックスアンサー No.1130 社会保険料控除(令和8年4月1日現在法令等)。
保険料控除申告書の裏面には、年末調整で書く人向けに、よくある保険料が6つの例で書かれています。対象になるのは「あなた又はあなたと生計を一にする親族が負担することになっている次のような保険料で、あなたが本年中に支払ったもの」です。
| 様式の裏面の例 | 証明書類の添付 |
|---|---|
| ① 国民健康保険の保険料や国民健康保険税 | 要りません |
| ② 健康保険、厚生年金保険や船員保険の保険料(任意継続被保険者の負担すべき分を含みます。) | 要りません |
| ③ 高齢者の医療の確保に関する法律の規定による保険料(後期高齢者医療制度の保険料) | 要りません |
| ④ 介護保険法の規定による介護保険の保険料 | 要りません |
| ⑤ 国民年金の保険料や国民年金基金の加入員として負担する掛金 | 厚生労働省又は各国民年金基金が発行した証明書類 |
| ⑥ 農業者年金の保険料や雇用保険の労働保険料など | 要りません |
出典:令和8年分 給与所得者の保険料控除申告書の裏面「控除の対象となる保険料の範囲等と添付書類について」(「⑤以外については、証明書類を添付する必要はありません」)。
表に載っていても、給与から差し引かれた分は書きません。この欄に書くのは、表のうち自分で直接払った分だけです。
欄ごとの書き方|4つの欄と合計(控除額)
令和8年分の様式の社会保険料控除の欄は、左から「社会保険の種類」「保険料支払先の名称」「保険料を負担することになっている人の氏名」「あなたが本年中に支払った保険料の金額」の4つで、記入できる行は2行です。その下に「合計(控除額)」があります。続柄を書く欄はありません(2026年11月17日時点で国税庁のサイトから取得した様式で確認)。
国税庁の令和8年分の記載例は、この欄を空欄のまま示し、「国民年金保険料など、あなたが直接支払った社会保険料を記載します。給与から差し引かれた社会保険料は記載しません。」と説明しています(令和7年分の記載例も空欄です)。そのため、下の表の想定例は説明用に作ったものです。
| 欄 | 書くこと | 想定例1(子の国民年金) | 想定例2(入社前の自分の国民健康保険) |
|---|---|---|---|
| 社会保険の種類 | 払った保険料の種類 | 国民年金 | 国民健康保険 |
| 保険料支払先の名称 | 保険料を納めた先の名前 | 日本年金機構 | ○○市(納めた市区町村) |
| 保険料を負担することになっている人の氏名 | その保険料を負担することになっている人 | 子の氏名 | 自分の氏名(自分が世帯主の場合) |
| あなたが本年中に支払った保険料の金額 | その年中に自分が実際に払った額 | 161,280円 | その年中に実際に払った額の合計(入社後に払った分を含む) |
| 合計(控除額) | 書いた行の金額の合計 | 161,280円(この1行だけの場合) | 想定例2の金額と同じ(この1行だけの場合) |
想定例1は、生計を一にする大学生の子の令和8年4月分から12月分までの国民年金保険料を、親が令和8年中に納めたとする例です。令和8年度の国民年金保険料は1か月17,920円なので(日本年金機構「国民年金保険料」)、17,920円×9か月=161,280円になります。実在の人の例ではありません。口座振替で納めている場合、令和8年11月分の保険料(口座振替の早割の人は12月分の保険料)は、翌年(令和9年)の第1営業日が口座振替日のため、翌年(令和9年)分の控除対象になると、控除証明書(ハガキ)に書かれています(日本年金機構「控除証明書(ハガキ)」の拡大イメージ)。想定例1の161,280円は、9か月分を令和8年中に納めたとする仮定の金額です。同じ4月分から12月分の保険料でも、毎月の口座振替で納めている場合は令和8年中に引き落とされた月の分だけを書くので、この例の9か月より少なくなります。2つの想定例は別の人の例で、1人で2行書く時は、2行の金額を足して「合計(控除額)」に書きます。
支払先の名称は、控除証明書や領収証書、納付書に書かれた名前を確かめて書き、迷う時は勤め先の担当に確かめてください。令和8年分の国民年金の控除証明書(ハガキ)の拡大イメージでは、差出人の欄が日本年金機構、証明日の下が「歳入徴収官 厚生労働省年金局事業管理課長」です。
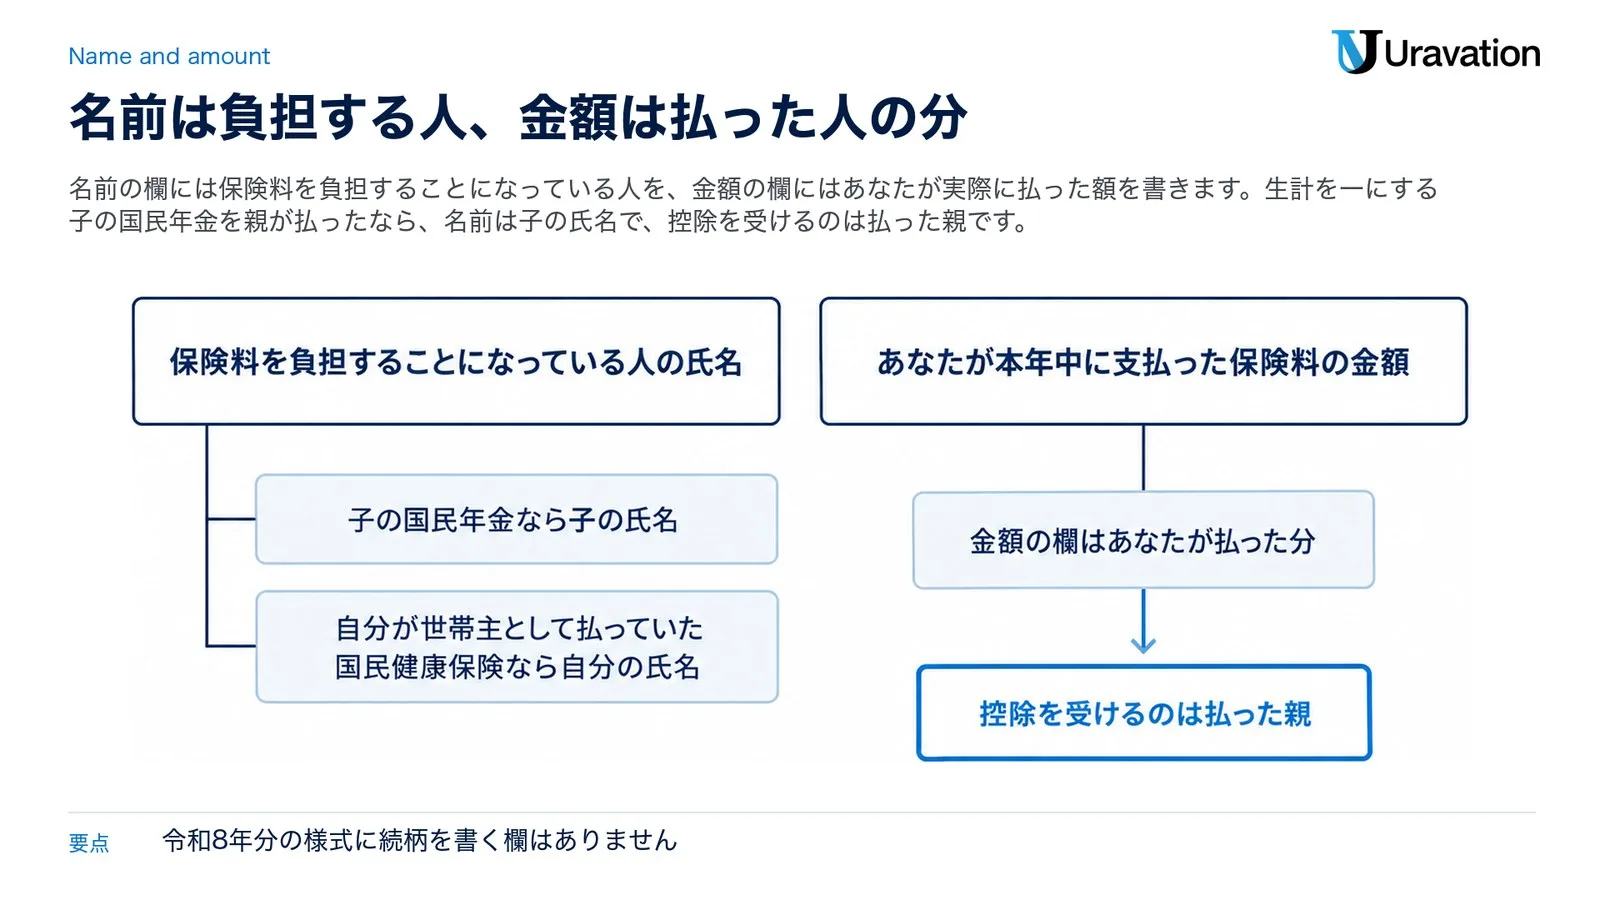
名前の欄は負担する人、金額の欄はあなたが払った額
名前の欄には保険料を負担することになっている人を書き、子の国民年金なら子の氏名、自分が世帯主として払っていた国民健康保険なら自分の氏名です。市町村の国民健康保険の保険料は被保険者の属する世帯の世帯主から徴収され(国民健康保険法第76条第1項)、国民健康保険税も世帯主に課されます(地方税法第703条の4)。世帯主が家族だった期間の分を書く時は、名前の欄の書き方を勤め先の担当か税務署に確かめてください。
一方、金額の欄はあなたが払った分です。生計を一にする子の国民年金を親が払ったなら、控除を受けるのは払った親で、子ではありません(所得税法第74条、年末調整のしかた26ページ)。
金額は「その年に実際に払った分」
様式の裏面の注には、「未払のものや1年超の前納(法令の規定に基づく一定の前納を除きます。)のものを含めていないかご確認ください」とあります。納付書が届いていても払っていない保険料は入りません。国民年金の金額を控除証明書から写す時の注意は、控除証明書の節で説明します。前納の扱いは前納の節を見てください。
2行で足りない時
国税庁の記載例は、生命保険料控除の説明の最後と、地震保険料控除・社会保険料控除・小規模企業共済等掛金控除の説明の最後に「記載欄が足りない場合は、適宜の様式に記載して、この申告書に添付してください」という注を置いています。社会保険料控除の欄だけを名指しした注ではないので、3件以上ある時は書き方を勤め先の担当に確かめてください。
家族の分を払った時|生計を一にする親族の保険料
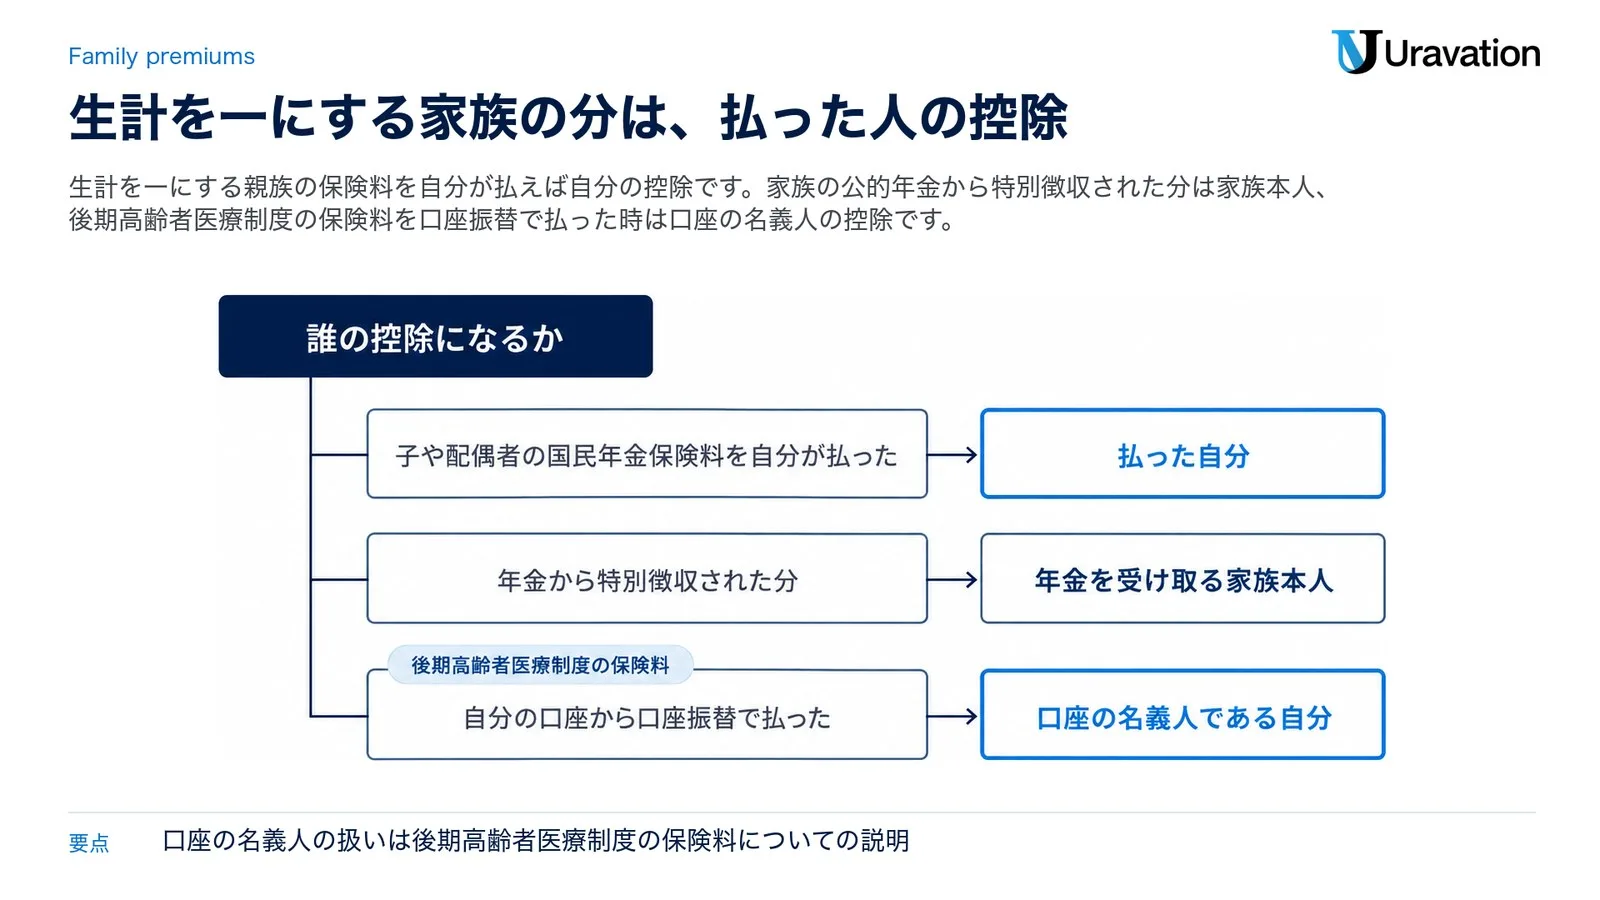
生計を一にする家族の保険料なら、自分が払えば自分の控除になります。年末調整のしかたは「本人と生計を一にする親族が負担することになっている社会保険料を本人自身が支払った場合には、その支払った金額は、本人の社会保険料として控除できます」と書いています(26ページ)。日本年金機構も、配偶者や家族の国民年金保険料を納めた時は「納めた方がご自身の保険料額とあわせて申告することができます」と案内しています(年金Q&A)。
「生計を一にする」は、同居かどうかだけでは決まりません。所得税基本通達2-47は、勤務・修学・療養などの都合で別に暮らしていても、余暇には一緒に暮らすのが常であったり、常に生活費・学資金・療養費などの送金が行われていたりすれば、生計を一にするものとしています。同じ家に住んでいる親族は、明らかに互いに独立した生活を営んでいると認められる場合を除き、生計を一にするものとされます(所得税基本通達2-47)。自分の家族が当たるか迷う時は、税務署か税理士に確かめてください。
| 場面 | 誰の控除になるか | 出典 |
|---|---|---|
| 生計を一にする子や配偶者の国民年金保険料を自分が払った | 払った自分 | 年末調整のしかた26ページ |
| 子が年の途中で引っ越し、生計が別になった後も子の保険料を払い続けた | 生計を一にしていた期間に払った分だけが自分の控除 | No.1130 Q&A Q4 |
| 生計を一にする子の過去の国民年金保険料をまとめて払った | その年中に払ったものなら、過去の年分でもその年分の控除 | No.1130 Q&A Q1 |
| 家族の公的年金から介護保険料や後期高齢者医療制度の保険料が差し引かれた(特別徴収) | 年金を受け取る家族本人 | No.1130 Q&A Q5・Q6、年末調整のしかた26ページの注 |
| 生計を一にする親の後期高齢者医療制度の保険料を、自分の口座から口座振替で払った | 口座の名義人である自分 | No.1130 Q&A Q6・Q7、年末調整Q&A 問9 |
出典の詳細は国税庁 No.1130 社会保険料控除の質疑応答と令和8年分 年末調整Q&Aにあります。
Q4では、生計を一にするかどうかは保険料を支払った時点で判定して差し支えないとされ、4月に引っ越した子の例では1月から3月に払った分だけが親の控除の対象です。
口座振替の扱いは、後期高齢者医療制度の保険料について国税庁が示したものです。口座振替で徴収される保険料を支払った者は口座の名義人で、控除を受けられるのは被保険者か、被保険者と生計を一にする配偶者その他の親族に限られます(Q6・Q7)。年金から特別徴収された分は、払ったのが年金の受給者自身なので、あなたの申告書には書けません(Q5)。
配偶者と子の国民年金で気をつけること
子の国民年金保険料を親が払っていても、控除証明書は被保険者である子の宛名で届きます(日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の送付予定をお知らせします」のQ3)。一人暮らしの子に届いた控除証明書は、早めに送ってもらいましょう。
厚生年金に加入している第2号被保険者に扶養されている20歳以上60歳未満の配偶者で、国民年金の第3号被保険者になっている人は、自分で国民年金保険料を納める必要がありません(日本年金機構「国民年金保険料」、年金用語集「第3号被保険者」)。その場合、配偶者の国民年金保険料として書くものはありません。
国民年金の控除証明書|届く時期と添付・届かない時
社会保険料のうち証明書類が要るのは、国民年金の保険料と国民年金基金の掛金だけです(所得税法第196条第2項)。支払った額の多少に関係なく、支払ったことの証明書類を保険料控除申告書に添付して提出するか提示します。証明書類とは「厚生労働省又は各国民年金基金が発行した保険料等の領収書や証明書など」です(年末調整のしかた27ページ)。
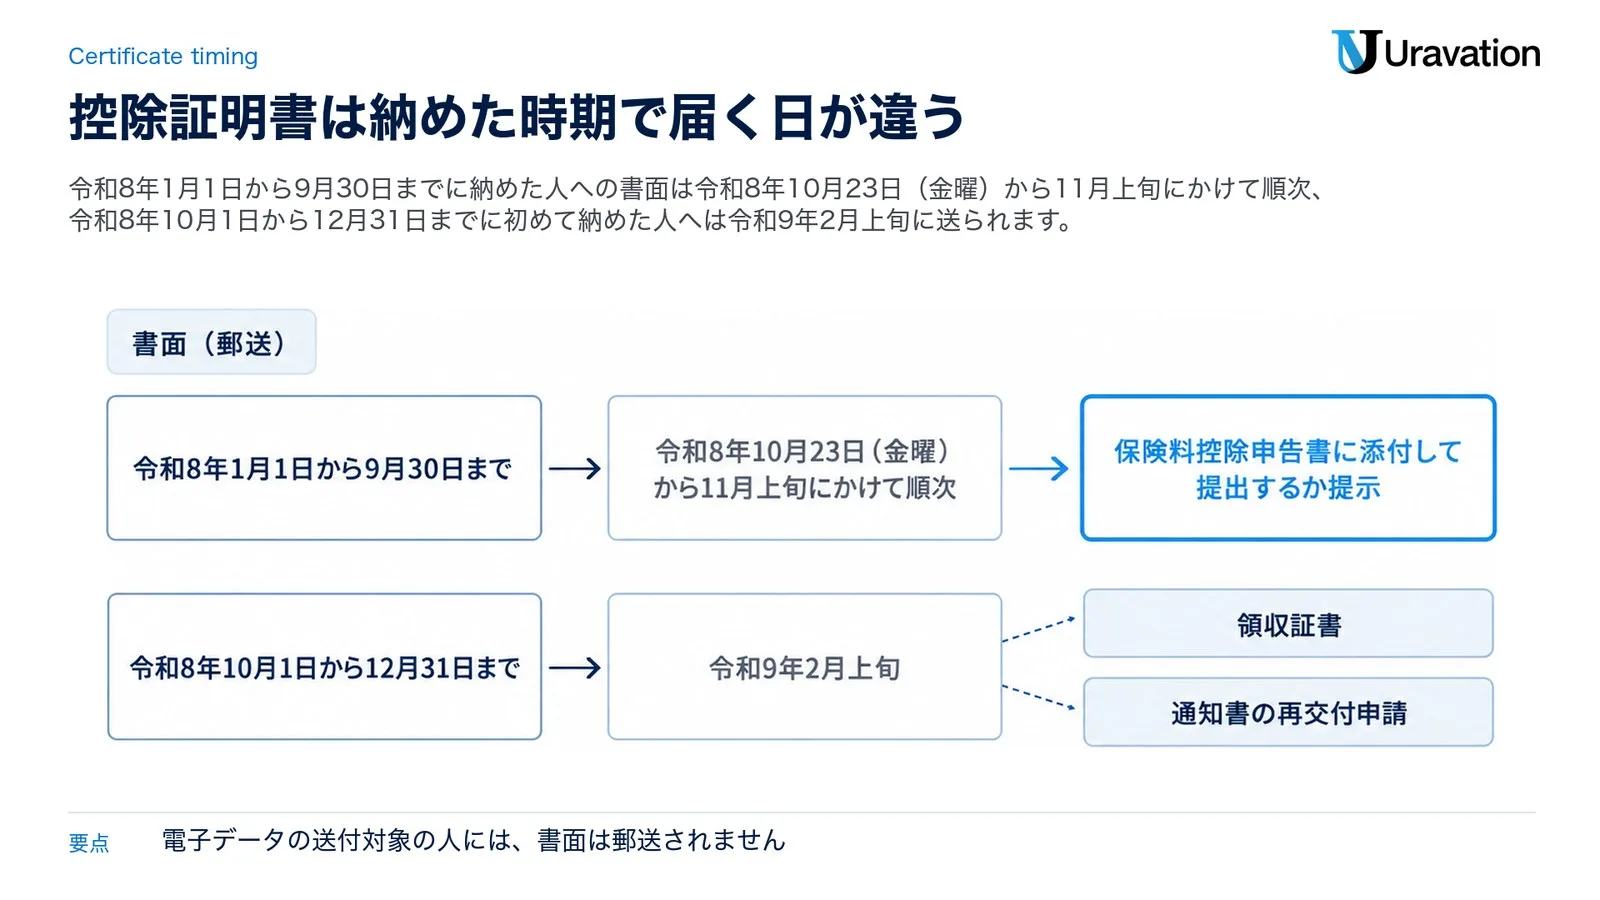
令和8年分の社会保険料(国民年金保険料)控除証明書は、日本年金機構が令和8年中に保険料を納めた人に、被保険者本人の宛名で送ります。厚生年金保険の加入者でも、令和8年中に国民年金保険料を一度でも納めていれば送られます(日本年金機構「送付予定のお知らせ」のQ3・Q4)。
| 国民年金保険料を納めた時期 | 書面(郵送) | 電子データ(マイナポータル) |
|---|---|---|
| 令和8年1月1日から9月30日まで | 令和8年10月23日(金曜)から11月上旬にかけて順次 | 令和8年10月16日(金曜)から10月下旬にかけて順次 |
| 令和8年10月1日から12月31日まで(上の人を除く) | 令和9年2月上旬 | 令和9年1月下旬から順次 |
出典:日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」(2026年10月9日更新)。電子データの送付対象の人には、書面は郵送されません。
証明書の金額と、令和8年10月以降に納めた分
ハガキの控除証明書には「(1)納付済額」(令和8年1月1日から9月30日までに納付した総額)、「(2)見込額」(令和8年10月1日から12月31日までに納付が見込まれる額)、「(3)合計額」(納付済額と見込額の合計額)が載ります(控除証明書(ハガキ)の見方)。
控除証明書(ハガキ)には、(3)合計額を申告し、(3)の記載が無い人は(1)納付済額を申告するよう書かれています。(2)見込額の分はすでに(3)に入っているので、足すのは、令和8年10月1日から12月31日までに「納付状況の内訳」欄に「済」または「見」が表示された納付対象月以外の保険料を納めた分だけです(控除証明書(ハガキ)の拡大イメージ)。その時は控除証明書と、証明日以降に納めた保険料の領収証書を添付等(添付か提示)するよう日本年金機構は案内しています(年金Q&A)。
一方、様式の裏面の注は、未払のものを含めていないか確かめるよう求めています。見込額どおりに納めなかった月がある時の扱いは、勤め先の担当か税務署に確かめてください。
届かない・なくした・令和8年10月以降に初めて納めた時
- 手元に領収証書があれば、それも証明書類になります。日本年金機構も、国民年金保険料の社会保険料控除では「控除証明書や領収証書の添付等が義務づけられています」と書いています(年金Q&A「控除証明書とは何ですか。」)。
- 領収証書もない時(スマートフォンの決済アプリで納めた時など)は、「ねんきんネット」の通知書の再交付申請で、直近の納付実績を反映した控除証明書を再発行してもらえます。申請から発送まで1週間程度かかります。ねんきん加入者ダイヤルや年金事務所でも受け付けています。
- 電子データで受け取った控除証明書は、勤務先が年末調整の電子化に対応していれば年末調整でも使えます。紙で出す時は、国税庁の「QRコード付証明書等作成システム」で印刷します。ねんきんネットで見られる「お客様控え」を印刷しても、添付書類には使えません(日本年金機構「確定申告・年末調整に必要な通知書をマイナポータルで受け取る」)。
なお、令和8年分以後の確定申告書を令和9年1月1日以後に出す時は、控除証明書の添付に代えて明細書を確定申告書に添付できます(タックスアンサー No.1130)。これは確定申告の話で、日本年金機構は「年末調整の際は明細書での代用はできません」と書いています(令和8年分控除証明書の送付予定のお知らせ)。
国民健康保険・後期高齢者医療・介護保険は証明書の添付なし
国民健康保険の保険料(国民健康保険税)、後期高齢者医療制度の保険料、介護保険料、任意継続の健康保険料には、証明書類の添付は要りません。国税庁の手続の案内は「国民年金保険料等以外の社会保険料については、添付の必要はありません」と書き、様式の裏面も「⑤以外については、証明書類を添付する必要はありません」としています。年末調整のしかた(27ページの注)も同じ扱いです。
証明書は要らなくても、書く金額は「その年に実際に支払った金額」です。いくら払ったか分からない時は、保険料を納めた先に確かめてください。国民健康保険なら納めている市区町村、任意継続の健康保険料なら全国健康保険協会か加入していた健康保険組合です(健康保険法第155条)。なお、親の公的年金から差し引かれている介護保険料や後期高齢者医療制度の保険料は、親本人の控除です(家族の分の節)。
前納した保険料|1年以内の前納と2年前納
前払いした保険料は、前納の期間で扱いが変わります。年末調整のしかた(27ページ)の原則は、前納した総額のうちその年に納付期日が来る分だけをその年に控除する方法です。ただし、前納の期間が1年以内のものと、法令の規定に基づいて前納したものは、本人が全額を保険料控除申告書に書いて申告すれば、全額をその年の年末調整で控除して差し支えありません。様式の裏面の注も、「1年超の前納(法令の規定に基づく一定の前納を除きます。)」のものを含めていないか確かめるよう求めています。
国民年金の「2年前納」も、前納した2年分の全額を支払った年分の控除にしてよく、各年分に相当する額を各年に控除する方法も選べます(No.1130 Q&A Q3)。翌年3月までの1年分を前納した場合も、全額をその年分にして差し支えありません(同Q2)。
| 13か月以上の前納の申告のしかた | 令和8年分に書く額(下の例の場合) | 控除証明書の出し方 |
|---|---|---|
| 全額を納めた年に申告する | 417,150円 | 年ごとに分けた控除証明書(最大3年分3枚)を切り離さず、全部を添付等 |
| 各年分の保険料に相当する額を各年に申告する | 156,432円 | 令和8年分の1枚を切り離して添付等。残りは翌年以後に使うので保管 |
例は日本年金機構の年金Q&Aのもので、口座振替で24か月分(令和8年4月分から令和10年3月分)417,150円を前納した場合です(表は令和8年に納めたとしています)。各年に分けると、令和8年分は417,150円×(9か月÷24か月)=156,432円(1円未満は切り上げ)、令和9年分は208,575円、最後の令和10年分は残りの52,143円になります(年金Q&A(13カ月以上の前納)、控除証明書の発行についての7)。どちらの方法にするかは、本人が選びます。
年の途中で入社・退職した時|前職の天引き分は源泉徴収票で
前の会社の給与から差し引かれた社会保険料は、保険料控除申告書に書きません。前の勤務先に扶養控除等(異動)申告書を出して受けた給与の分は、本人が前の勤務先から交付を受けた本年分の「給与所得の源泉徴収票」などで今の会社が確かめ、集計に含めます(年末調整のしかた27ページ)。前職の給与と税額も源泉徴収票で確かめるまで年末調整は見合わせることになっているので(同36ページ)、源泉徴収票は早めに今の会社へ出しましょう。届かない時の動き方は前職の源泉徴収票と年末調整にまとめています。
書くのは、会社に勤めていなかった期間の分など、その年中に自分で払った保険料です。入社前や退職後の期間の国民年金保険料・国民健康保険の保険料、任意継続の健康保険料がこれに当たり(入社後に払った分も、その年中に払ったものなら入ります)、国民年金保険料には控除証明書などを付けます。
書き忘れた・証明書が間に合わない時|翌年1月末日までのやり直し
控除証明書が年末調整に間に合わない時の扱いは、資料に2つの書き方があります。従業員が使う様式の裏面は「証明書類の交付が遅延したことなどのために添付ができないときは、令和9年2月1日までに提出することを条件として控除を受けることができます」と書き、会社向けの年末調整のしかた(27ページ)は「翌年1月末日までに提出又は提示することを条件として社会保険料の控除をしたところで年末調整を行ってもよい」と書いています。出す日は勤め先の指示に従ってください。
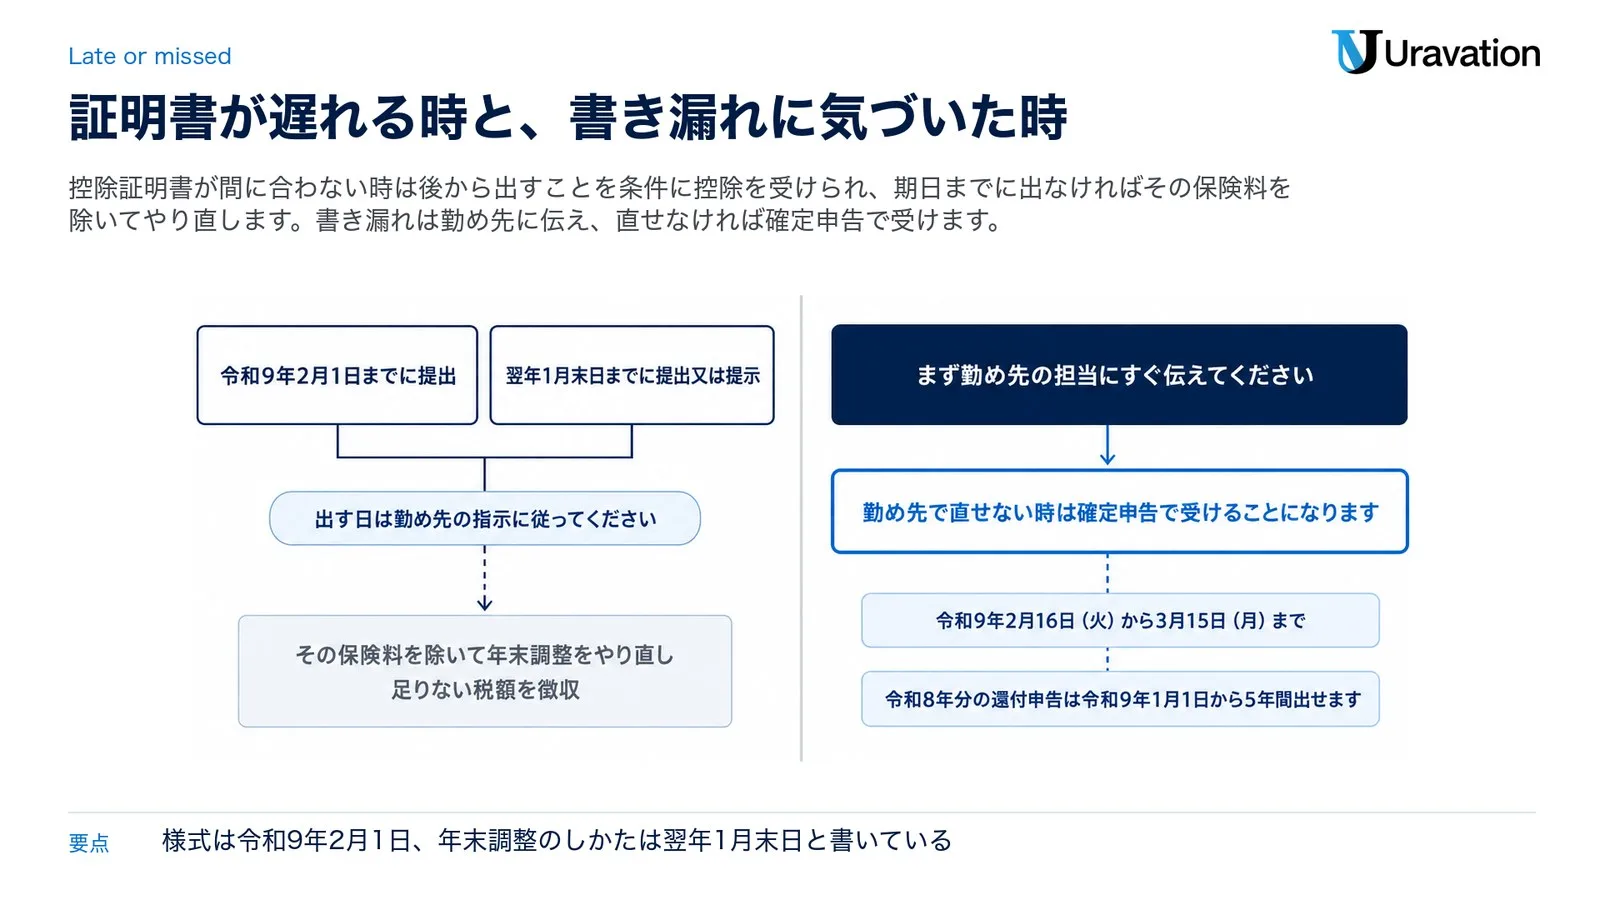
期日までに証明書類が出なかった時は、その保険料を除いて年末調整をやり直し、足りない税額を徴収することになっています(年末調整のしかた43ページ)。
年末調整が終わった後の直し方は、場面ごとに次の資料があります。
- 年末調整が終わった後に、その年中に保険料を支払った時:年末調整のしかた43ページは「生命保険料や地震保険料などを支払った人がいる場合」に、保険料控除申告書で申告を受けて年末調整をやり直せるとし、できるのは源泉徴収票を交付する翌年1月末日までです。
- 保険料控除申告書を出し忘れた時:年末調整Q&Aの問12(注1)は、後から提出を受ければ翌年1月の源泉徴収票を交付する時まで再計算ができ、再計算によらず確定申告で還付を受けることもできるとしています。
上の2つは「年末調整の後に支払った時」と「申告書を出し忘れた時」の扱いです。出した申告書の書き漏れに気づいた時は、まず勤め先の担当にすぐ伝えてください。勤め先で直せない時は確定申告で受けることになります。社会保険料控除は確定申告でも受けられ(タックスアンサー No.1130)、令和8年分の確定申告期間は令和9年2月16日(火)から3月15日(月)までで、還付申告はそれより前でも出せます(還付申告に当たっての注意事項)。確定申告期間とは関係なく、令和8年分の還付申告は令和9年1月1日から5年間出せます(タックスアンサー No.2030 還付申告)。
会社の担当が確かめること|証明書・源泉徴収簿⑬・摘要
受け取った保険料控除申告書の社会保険料控除の欄は、次の順に見ると漏れにくくなります。根拠は年末調整のしかた26〜28ページと43ページです。
- 給与から差し引いた社会保険料が書かれていないか(従業員向けの注意事項にも同じ確かめの項目があります)。
- 本人がその年中に支払ったものか。納付期日が来ていても現実に支払っていないものや、1年を超える前納(法令の規定に基づく前納を除く)が全額で入っていないか。
- 国民年金保険料と国民年金基金の掛金に、金額の多少に関係なく証明書類が付いているか。後から出す約束で控除した時は、翌年1月末日までに出たか。出なければ、その保険料を除いてやり直し、不足額を徴収します。
- 家族の分は、生計を一にする親族が負担することになっている保険料を本人が払ったものか。家族の公的年金から特別徴収された保険料が入っていないか。
- 年の途中で入社した人は、前の勤務先に扶養控除等(異動)申告書を出して受けた給与から差し引かれた社会保険料を、前職の源泉徴収票で確かめ、集計に含めたか。
確かめた金額は、源泉徴収簿の「申告による社会保険料の控除分⑬」の欄に書きます。給与から差し引いた分は「給与等からの控除分⑫」です(年末調整のしかた28・38ページ)。源泉徴収票の「社会保険料等の金額」には、給与から差し引いた分と申告分の社会保険料に小規模企業共済等掛金を加えた合計を書き(小規模企業共済等掛金の額は内書き)、国民年金保険料などの証明書類が要る社会保険料がある時は、「摘要」の欄にその旨とその年中に支払った金額を書きます(国税庁「給与所得の源泉徴収票 記載要領(令和8年分)」の(13))。
受け取った保険料控除申告書は、税務署長から特に提出を求められた場合以外は税務署へ出す必要はなく、会社が保管します(手続の案内)。
【要注意】社会保険料控除の欄で読み違えやすい4点
1. 給与から天引きの保険料まで書く
❌ 給与明細を見て、健康保険・厚生年金保険・雇用保険の保険料を書き写す
⭕ 給与から差し引かれた社会保険料は「記載する必要はありません」(様式の裏面の注1)。会社が給与の記録から集計します。
2. 家族の分は書けないと思う
❌ 子の国民年金保険料は子の保険料だから、親の申告書には書けないと考える
⭕ 生計を一にする親族が負担することになっている保険料を本人が支払えば、本人の控除になります(年末調整のしかた26ページ)。名前の欄は子の氏名、金額は親が払った額です。
3. 国民健康保険にも証明書が要ると思う
❌ 国民健康保険の保険料の領収書がそろうまで申告書を出さない
⭕ 社会保険料のうち証明書類が要るのは、国民年金の保険料と国民年金基金の掛金だけです。それ以外の社会保険料は「添付の必要はありません」(手続の案内)。
4. 親の年金から引かれる介護保険料を自分の分に入れる
❌ 扶養している親の公的年金から差し引かれている介護保険料を、自分の申告書に書く
⭕ 年金から特別徴収された保険料を支払ったのは年金の受給者自身なので、親本人の控除です(No.1130 Q&A Q5・Q6)。口座振替で自分が払った後期高齢者医療制度の保険料とは扱いが違います。
よくある質問
年末調整の社会保険料控除の書き方は?
その年に自分で直接払った社会保険料を、「社会保険の種類」「保険料支払先の名称」「保険料を負担することになっている人の氏名」「あなたが本年中に支払った保険料の金額」の順に書き、「合計(控除額)」を出します。給与から差し引かれた分は書かず、国民年金の保険料と国民年金基金の掛金には証明書類を付けます。迷う時は税務署か税理士に確かめてください。
国民年金の控除証明書が届かない時は?
令和8年1月から9月に納めた人への書面は、令和8年10月23日(金曜)から11月上旬にかけて順次送られています。電子データ(マイナポータル)の送付対象の人には書面は郵送されないので、マイナポータルの「お知らせ」も確かめてください。届かない・なくした時は、領収証書を使うか、ねんきんネットの再交付申請で再発行を受けます(発送まで1週間程度)。年末調整に間に合わない時は、後から出すことを条件に控除を受けられる扱いがあるので(様式の裏面)、勤め先に伝えてください。迷う時は税務署か税理士に確かめてください。
家族の国民年金を払った時は書けますか?
生計を一にする親族が負担することになっている保険料を自分が払ったなら、自分の申告書に書けます。名前の欄は家族の氏名で、控除証明書は家族の宛名で届くので受け取って付けます。生計を一にするかどうかで迷う時は、税務署か税理士に確かめてください。
国民健康保険の金額はどこで分かりますか?
国民健康保険には証明書類の添付は要りませんが、書くのはその年に実際に払った額です。分からない時は、保険料を納めている市区町村に確かめてください。家族の公的年金から差し引かれた分は、年金を受け取る家族本人の控除です。税の扱いで迷う時は税務署か税理士に確かめてください。
書き忘れた時はどうすればいいですか?
まず勤め先の担当にすぐ伝えてください。申告書の提出を忘れていた場合、会社は翌年1月の源泉徴収票を交付する時まで年末調整の再計算ができ、確定申告で還付を受ける道もあります(年末調整Q&A 問12)。迷う時は税務署か税理士に確かめてください。
社会保険料控除に上限はありますか?
ありません。控除できるのは、その年に実際に支払った金額または給与や公的年金等から差し引かれた金額の全額です(タックスアンサー No.1130)。税額がいくら変わるかは人によって違うため、この記事では計算していません。迷う時は税務署か税理士に確かめてください。
年末調整までの段取り|書く人と会社の担当
書く人の段取り
- その年に自分で払った社会保険料を書き出します(給与からの天引き分は除きます)。
- 家族の分を払ったなら、生計を一にする親族の保険料かを確かめます。年金から差し引かれた分は入れません。
- 国民年金の控除証明書(家族の分は家族あてに届いた物)か領収証書をそろえます。無ければねんきんネットで再発行を申し込みます。
- 4つの欄と合計(控除額)を書き、前納や未払が混ざっていないかを見直します。
- その年最後の給与の支払を受ける日の前日までに、勤め先に出します。
会社の担当の段取り
- 令和8年分の様式と、従業員向けの「年末調整を受ける際の注意事項」を渡します。
- 受け取った申告書で、天引き分が書かれていないか、本人が払ったものか、国民年金の証明書類が付いているかを見ます。
- 証明書類が後から出る人は控えておき、期日までに出なければやり直します。
- 申告分を源泉徴収簿の⑬に書き、源泉徴収票の「社会保険料等の金額」と「摘要」に反映します。
- 申告書は会社で保管します。
同じ時期に出すほかの申告書は、令和8年分 基礎控除申告書の書き方と令和8年分 特定親族特別控除申告書の書き方にまとめています。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- タックスアンサー No.1130 社会保険料控除・同 質疑応答(Q1〜Q7) — 国税庁(令和8年4月1日現在法令等。対象の範囲1〜14、控除額、証明書類、明細書の扱い、参照日: 2026-11-17)
- 令和8年分 給与所得者の保険料控除申告書(PDF)・同 記載例(PDF)・手続の案内「給与所得者の保険料控除の申告」 — 国税庁(欄の名前と並び、裏面の対象と添付書類、注1・注2、証明書類の提出期日、提出時期と保管、参照日: 2026-11-17)
- 令和8年分 年末調整のしかた(21〜28ページ・35〜39ページ・43ページ)・令和8年分 年末調整Q&A(問9・問12) — 国税庁(参照日: 2026-11-17)
- 令和8年分 各種控除について(給与所得者用)・年末調整を受ける際の注意事項・還付申告に当たっての注意事項・タックスアンサー No.2030 還付申告(令和8年4月1日現在法令等) — 国税庁(参照日: 2026-11-17)
- 給与所得の源泉徴収票 記載要領(令和8年分)・控除証明書等の電子的交付について・所得税基本通達2-47(生計を一にするの意義) — 国税庁(参照日: 2026-11-17)
- 所得税法(第74条・第190条・第196条)・国民健康保険法(第76条)・地方税法(第703条の4)・健康保険法(第155条) — e-Gov法令検索(参照日: 2026-11-17)
- 令和8年分社会保険料(国民年金保険料)控除証明書の発行について・同 送付予定のお知らせ・控除証明書(ハガキ)の見方・控除証明書(ハガキ)の拡大イメージ(PDF) — 日本年金機構(2026年10月9日更新、参照日: 2026-11-17)
- 年金Q&A(社会保険料の控除証明)(家族の保険料、令和8年10月以降の納付、13カ月以上の前納、被用者年金の加入者、再発行など)・確定申告・年末調整に必要な通知書をマイナポータルで受け取る・国民年金保険料・年金用語集「第3号被保険者」(2023年11月22日更新) — 日本年金機構(参照日: 2026-11-17)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月19日時点の国税庁・日本年金機構の公表資料と法令に基づく参考情報です。税制や様式、控除証明書の送付の予定は変わる場合があります。個別の控除の可否は、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。