2026年11月22日時点で、年末調整の生命保険料控除は、勤め先に出す「給与所得者の保険料控除申告書」の「生命保険料控除」の欄に、保険会社等から届いた控除証明書の金額を「一般の生命保険料」「介護医療保険料」「個人年金保険料」の区分と、新・旧(契約を結んだのが平成24年1月1日以後か、平成23年12月31日以前か)に分けて写し、様式の計算式で控除額を出して書きます。3つの区分の控除額を足した生命保険料控除額は、最高120,000円です(国税庁タックスアンサー No.1140 生命保険料控除、令和8年分 給与所得者の保険料控除申告書)。
令和8年分からは、新しい契約の一般の生命保険料があり年齢23歳未満の扶養親族がいる人は、表面の下の「☆年齢23歳未満の扶養親族」欄に子などの氏名等を書いて計算式Ⅱで計算し、一般の生命保険料の控除額の上限は60,000円になります(国税庁の保険料控除申告書の記載例)。
最終更新:2026年11月22日。この記事は、国税庁の令和8年分の年末調整の資料(タックスアンサー No.1140・No.1141、保険料控除申告書の様式と記載例、年末調整のしかた、年末調整Q&A)を読んで整理したものです。様式と記載例は、2026年11月19日時点で国税庁のページから取得した令和8年分で確認しています。個別の控除の可否は、勤め先の担当か税務署・税理士に確かめてください。
年末調整の生命保険料控除とは|3つの区分と新旧の分かれ目
生命保険料控除は、生命保険料・介護医療保険料・個人年金保険料を支払った人が受けられる所得控除です(No.1140)。年末調整で控除の対象になるのは、一定の生命保険契約等に基づいて支払った保険料や掛金のうち、所得者本人、つまり年末調整を受ける社員本人が支払ったものに限られます(国税庁「令和8年分 年末調整のしかた」21ページ)。
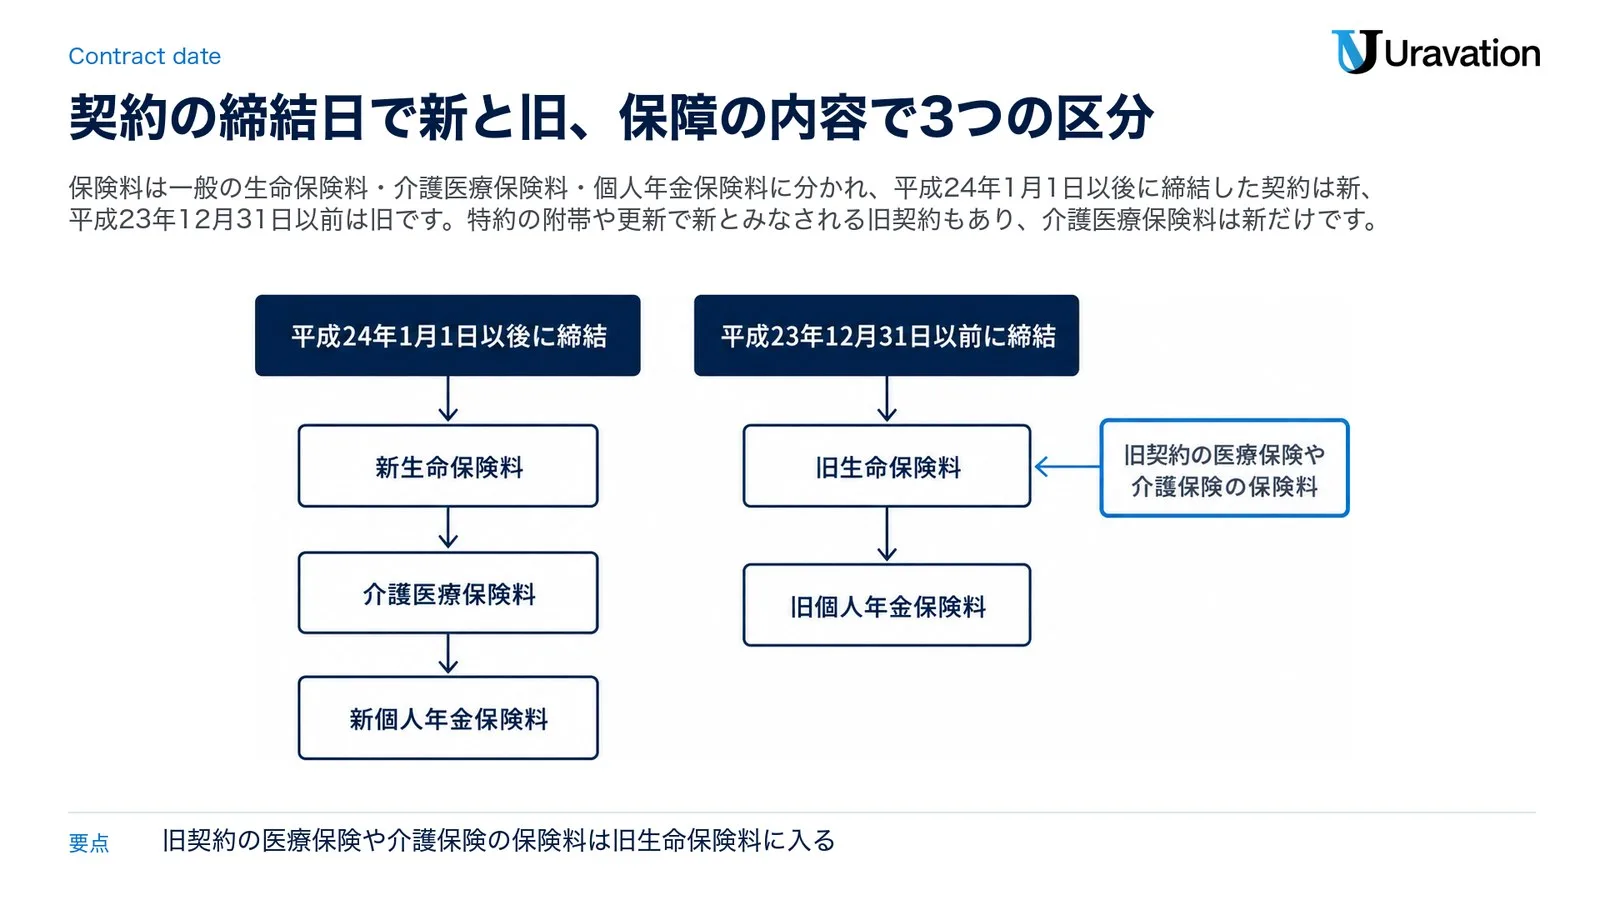
保険料は3つの区分に分かれ、さらに契約を結んだ日で新と旧に分かれます。分かれ目は平成24年1月1日です。それより前の契約でも、平成24年1月1日以後に特約などの新たな契約を附帯して結んだり、主契約や特約を更新したりすると、新契約とみなされます。区分は証明書で確かめます(下の【要注意】1)。
| 区分 | 平成23年12月31日以前に締結(旧保険料等) | 平成24年1月1日以後に締結(新保険料等) |
|---|---|---|
| 一般の生命保険料 | 旧生命保険料 | 新生命保険料 |
| 介護医療保険料 | - | 介護医療保険料 |
| 個人年金保険料 | 旧個人年金保険料 | 新個人年金保険料 |
出典:保険料控除申告書の裏面「控除の対象となる保険料の範囲等」、年末調整のしかた21ページ。
介護医療保険料に旧はありません。旧契約の医療保険や介護保険の保険料は、旧生命保険料として一般の生命保険料の段に入ります(No.1140の旧契約の注1)。また、保険期間が5年未満の契約で、いわゆる貯蓄保険や貯蓄共済は含まれず、傷害保険契約や財形貯蓄契約なども対象になりません(No.1141 生命保険料控除の対象となる保険契約等)。
区分ごとの最高額と合計の上限
| 区分 | 旧契約だけ | 新契約だけ | 新旧の両方 |
|---|---|---|---|
| 一般の生命保険料 | 最高50,000円 | 最高40,000円(年齢23歳未満の扶養親族がいる時は最高60,000円) | 合計で最高40,000円。旧だけで計算した額の方が大きい時は旧だけ(最高50,000円)。年齢23歳未満の扶養親族がいる時は、合計の方が旧だけより大きくなるので合計(最高60,000円) |
| 介護医療保険料 | - | 最高40,000円 | - |
| 個人年金保険料 | 最高50,000円 | 最高40,000円 | 合計で最高40,000円。旧だけで計算した額の方が大きい時は旧だけ(最高50,000円) |
| 3つの区分の合計 | 最高120,000円 | ||
出典:No.1140、国税庁「令和8年分 各種控除について(給与所得者用)」、年末調整のしかた4・24ページ。
区分ごとの最高額を足すと140,000円(特例を使う人は150,000円)になりますが、3つの合計は120,000円で止まります。申告書は、勤め先(給与の支払者)が年末調整をする時までに出します。提出時期は、その年最後に給与の支払を受ける日の前日までです(国税庁の手続の案内 A2-3、年末調整のしかた21ページ)。勤め先から期日の案内があれば、それに従ってください。
控除証明書のどこを見て、どの欄に写すか
生命保険料控除の欄は、保険料控除申告書の表面の左半分です。上から「一般の生命保険料」4行、「介護医療保険料」3行、「個人年金保険料」3行の段に分かれ、どの段も左から下の表の欄が並びます(2026年11月19日時点で取得した令和8年分の様式で確認)。
| 欄の名前(様式どおり) | 書くこと | 国税庁の記載例 |
|---|---|---|
| 保険会社等の名称 | 控除証明書を出した保険会社等の名前 | ●●生命 |
| 保険等の種類 | 証明書にある保険の種類 | 養老 |
| 保険期間又は年金支払期間 | 証明書にある保険期間など | 10年 |
| 保険等の契約者の氏名 | 契約者の名前 | 山川 太郎 |
| 保険金等の受取人の氏名 | 受取人の名前。個人年金保険料の段は「支払開始日」も書く | 山川 明子 |
| 新・旧の区分 | 「新」か「旧」の一方を○で囲む。介護医療保険料の段は網掛けで、○を付ける所がない | 新に○ |
| あなたが本年中に支払った保険料等の金額(分配を受けた剰余金等の控除後の金額)(a) | その年中に支払った保険料から、分配を受けた剰余金や割戻金を差し引いた額 | 80,000円 |
| 給与の支払者の確認 | 記載例では空欄 | - |
出典:令和8年分の様式の表面と裏面の注2、国税庁の記載例。
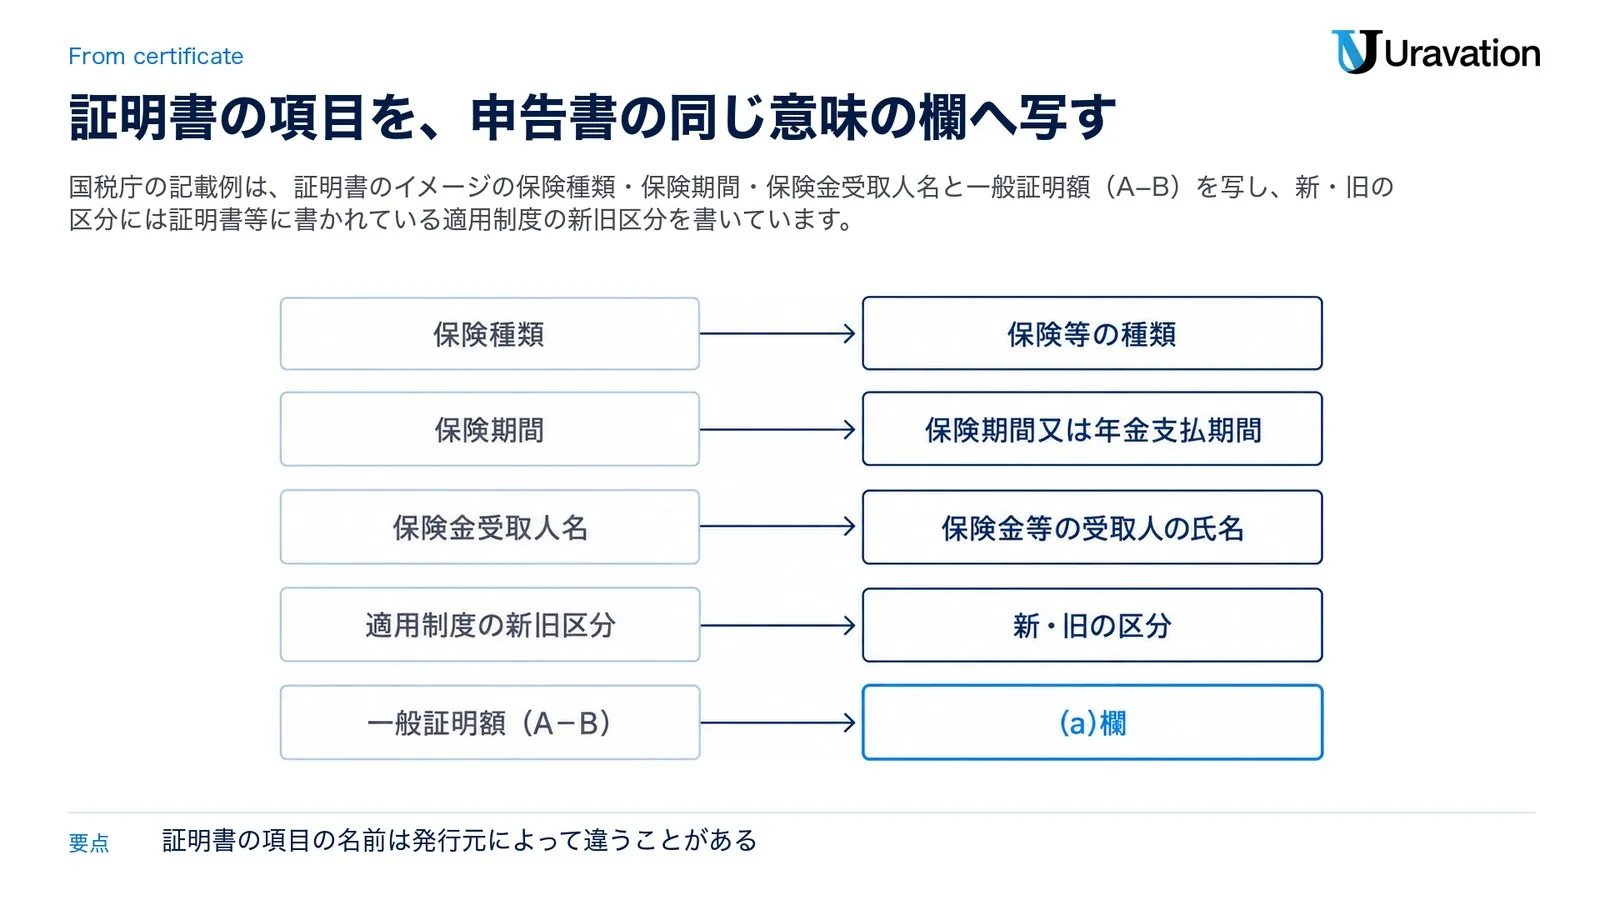
記載例は、国税庁が載せた証明書のイメージから「保険種類」(養老)・「保険期間」(10年)・「保険金受取人名」と、「一般証明額(A−B)」の80,000円を写しています。「新・旧の区分」には、証明書等に書かれている適用制度の新旧区分を書きます(記載例)。証明書の項目の名前は発行元によって違うことがあるので、迷う時は証明書の説明を見てください。
1枚の証明書に、区分の違う金額が並ぶこともあります。新契約は主契約や特約の保障内容に応じて、保険料がそれぞれの控除に当てられるためです(No.1140の注2)。なお、異なる複数の保障内容が一の契約で締結されている時は、その契約の主たる保障内容に応じて控除を適用します(同注3)。金額は区分ごとの段に分けて写し、新生命保険料を旧生命保険料に含めるような振り替えはできません(年末調整のしかた21ページ)。
(a)欄に書くのは「本年中に支払った」額
払込期日が来ていても、実際に支払っていない保険料は含みません。保険会社などが貸し付けて払込みに充てる、いわゆる「振替貸付」の額は含みます。翌年以後の分までまとめて払った前納保険料は、前納保険料の総額(前納で割引された時は割引後の金額)に、その年中に来る払込期日の回数を払込期日の総回数で割った割合を掛けた額です(年末調整のしかた21・22ページ)。月払の契約の証明書は、本年中に支払った額の代わりに、毎月の払込保険料の金額と本年1月から9月までの払込みの状況が分かればよいことになっています(同23ページ)。
欄の名前は「あなたが本年中に支払った」で、勤め先に入る前か後かでは分けていません。年の途中で入社した人の年末調整の流れは、前職の源泉徴収票と年末調整にまとめています。契約が多くて行が足りない時は、適宜の様式に書いて申告書に添付します(記載例)。
一般の生命保険料の書き方と計算式|新だけ・旧だけ・両方
一般の生命保険料の段は、4行に契約を写したら、(a)欄の金額を新と旧に分けて合計します。新保険料等の合計を「A」、旧保険料等の合計を「B」の欄に書き、そのあと「年齢23歳未満の扶養親族の有無」の無・有で、使う欄が変わります。この節は「無」の場合です。「有」の場合は次の節で書きます。
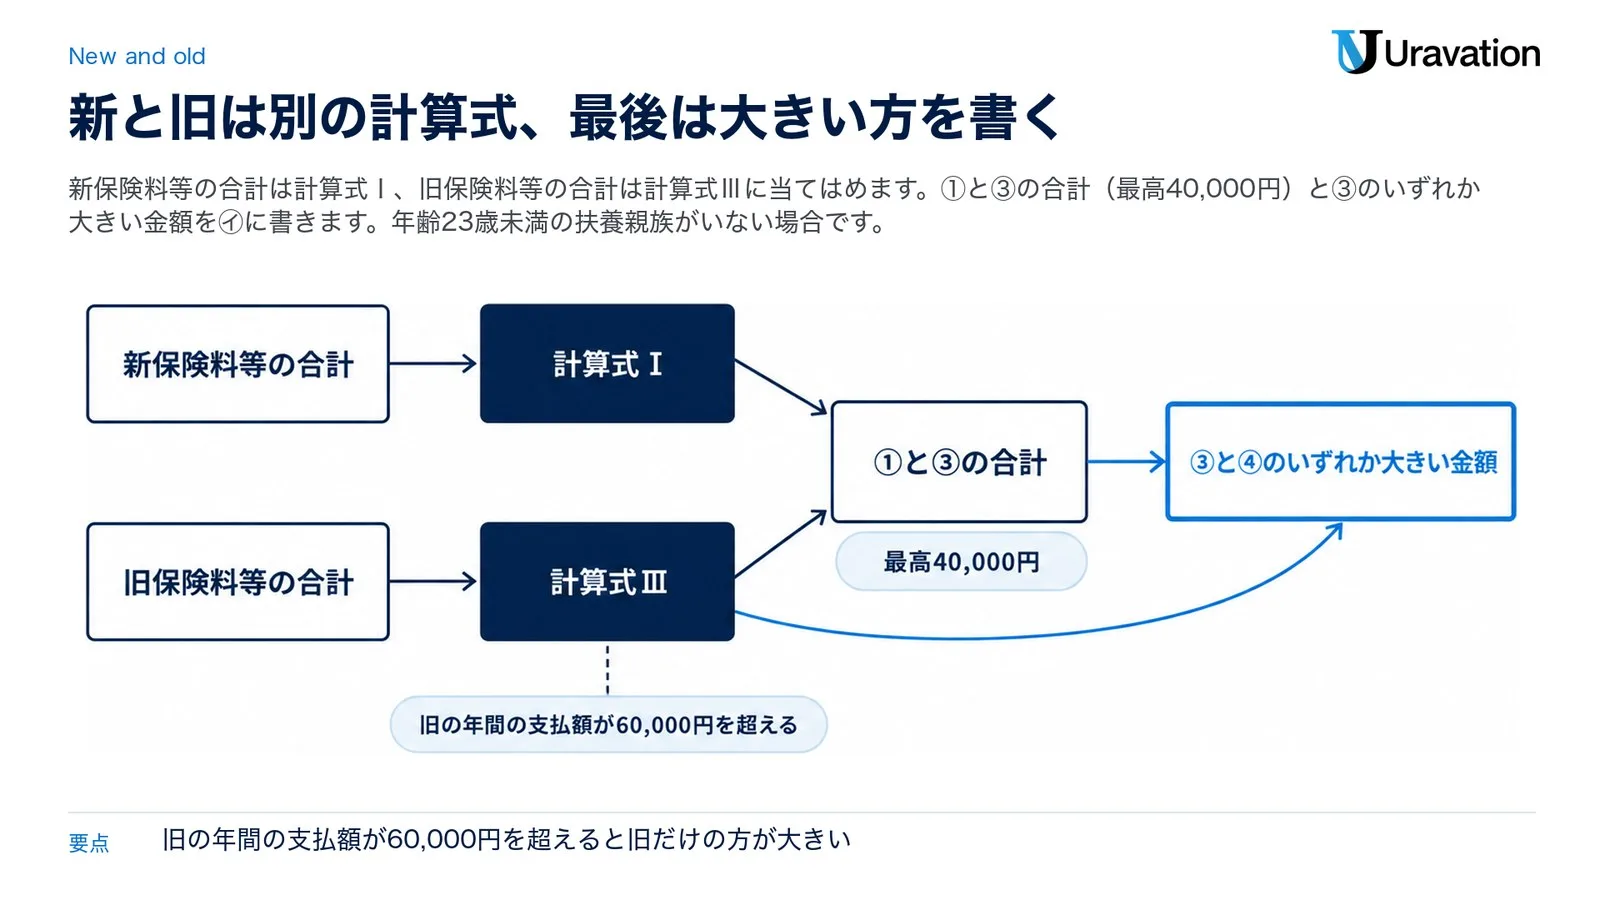
- Aを計算式Ⅰ(新保険料等用)に当てはめた金額を①に書く(最高40,000円)
- Bを計算式Ⅲ(旧保険料等用)に当てはめた金額を③に書く(最高50,000円)
- ①と③の合計を④に書く(最高40,000円)
- ③と④のいずれか大きい金額を㋑に書く
出典:令和8年分の様式の表面、裏面の「○年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例についてのご注意」2。
| 計算式Ⅰ(新保険料等用)A、C又はDの金額 | 控除額 | 計算式Ⅲ(旧保険料等用)B又はEの金額 | 控除額 |
|---|---|---|---|
| 20,000円以下 | A、C又はDの全額 | 25,000円以下 | B又はEの全額 |
| 20,001円から40,000円まで | (A、C又はD)×1/2+10,000円 | 25,001円から50,000円まで | (B又はE)×1/2+12,500円 |
| 40,001円から80,000円まで | (A、C又はD)×1/4+20,000円 | 50,001円から100,000円まで | (B又はE)×1/4+25,000円 |
| 80,001円以上 | 一律に40,000円 | 100,001円以上 | 一律に50,000円 |
出典:令和8年分の様式の表面の計算式Ⅰ・Ⅲ。計算した金額に1円未満の端数がある時は、その端数を切り上げます(同じく表面の※)。例えば計算式Ⅰで50,002円なら、50,002円×1/4+20,000円=32,500.5円なので、32,501円です。
想定例で計算すると
| 想定例(年間の支払額) | A | B | ① | ③ | ④ | ㋑ |
|---|---|---|---|---|---|---|
| 新契約だけ | 60,000円 | - | 35,000円 | - | 35,000円 | 35,000円 |
| 旧契約だけ | - | 100,000円 | - | 50,000円 | - | 50,000円 |
| 新旧の両方(旧が多い) | 30,000円 | 70,000円 | 25,000円 | 42,500円 | 40,000円 | 42,500円 |
| 新旧の両方(新が多い) | 60,000円 | 30,000円 | 35,000円 | 27,500円 | 40,000円 | 40,000円 |
金額は説明用の想定例で、年齢23歳未満の扶養親族がいない場合を、様式の計算式に当てはめて出しました。旧契約だけの時は、③の金額がそのまま㋑になります(様式の表面。年末調整のしかた24ページの表は番号の振り方が様式と違い、旧だけの控除額を②、新旧の両方の控除額を③としています)。新旧の両方の行の④は、①と③の合計(67,500円と62,500円)が最高の40,000円で止まった額です。
見てほしいのは3行目です。新と旧の両方を払っていても、旧の年間の支払額が60,000円を超えると、旧だけで計算した③の方が④より大きくなり、㋑は③の金額になります(No.1140、年末調整のしかた24ページの注1)。新旧のどちらで控除を受けるか、両方で受けるかは、納税者が有利な方を選べます。1枚の証明書に新旧の両方が書かれていても、旧の部分だけを控除の対象にして差し支えないとされています(国税庁の質疑応答事例「1枚の生命保険料控除証明書に旧生命保険料と新生命保険料の記載がある場合」。令和7年8月1日現在の法令・通達等に基づく事例です)。
令和8年分の特例|23歳未満の扶養親族がいる時の☆欄と計算式Ⅱ
一般の生命保険料のうち新保険料等の金額があり、かつ年齢23歳未満の扶養親族がいる人は、「年齢23歳未満の扶養親族の有無」で「有」に進みます。Aを計算式Ⅱに当てはめた金額を②に、②と③の合計を⑤に書き(最高60,000円)、㋑には⑤の金額を書きます。①と④は使いません。あわせて、表面の下の「☆年齢23歳未満の扶養親族」欄に、その扶養親族の氏名、個人番号、生年月日などを書きます(申告書の裏面の「○年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例についてのご注意」1、記載例)。
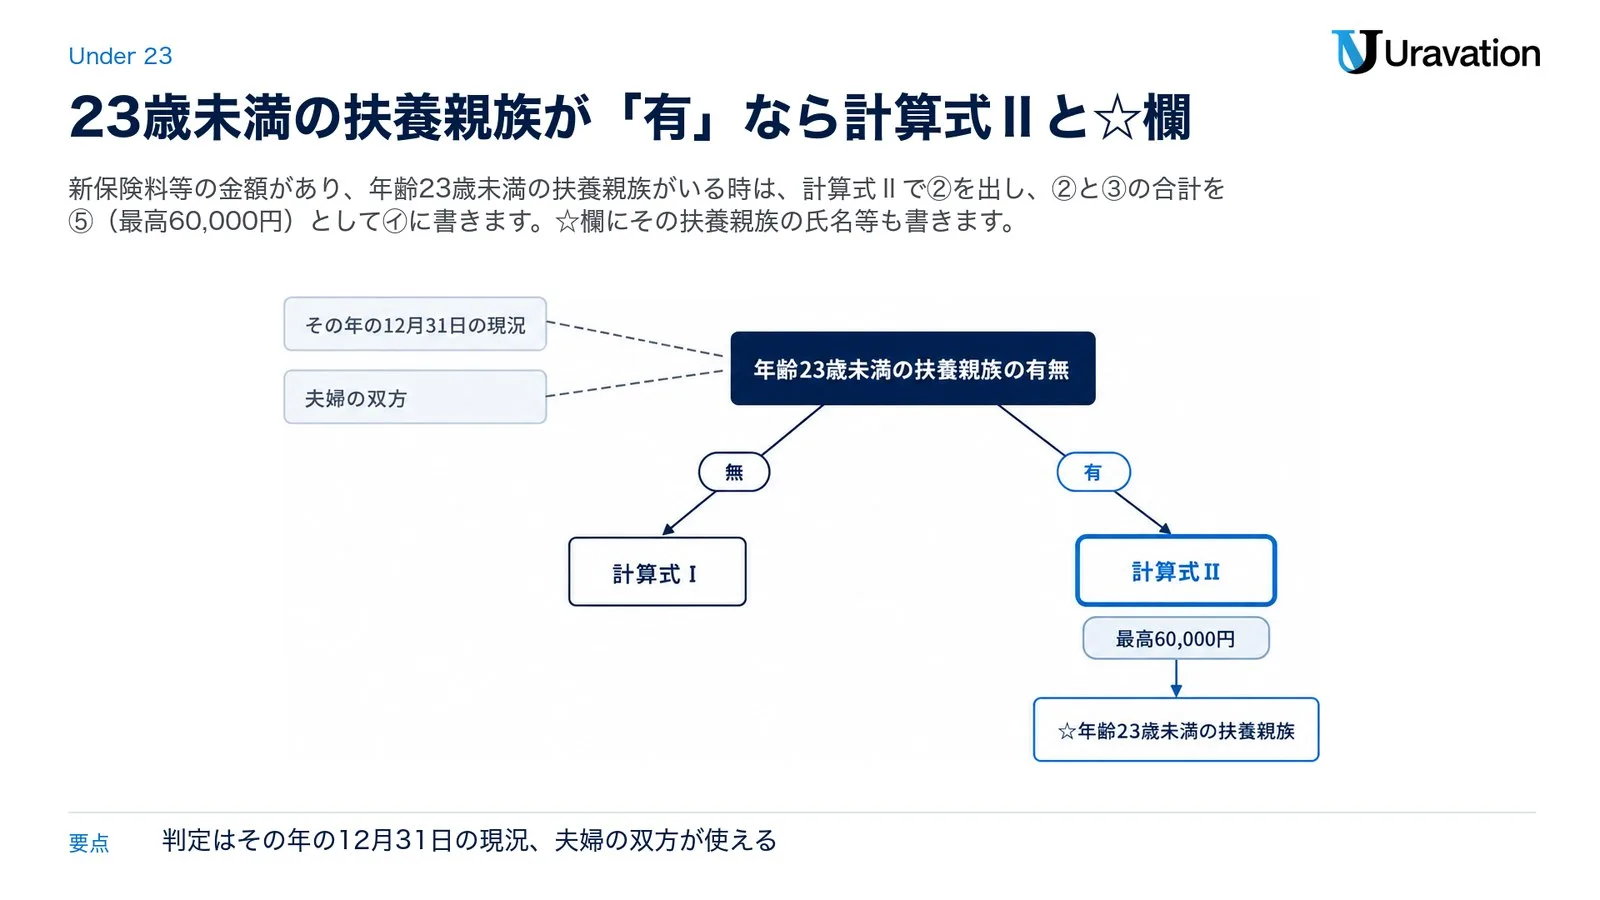
この特例は令和7年度の税制改正でできて令和8年分に適用され、令和8年度の税制改正で令和9年分まで延長されました(国税庁「源泉所得税の改正のあらまし(令和8年4月)」6・7ページ、租税特別措置法第41条の15の5)。年末調整のしかたも、令和8・9年分の一般生命保険料控除の控除額として説明しています(4ページ)。
| 計算式Ⅱ(年齢23歳未満の扶養親族を有する場合の新保険料等用)Aの金額 | 控除額 |
|---|---|
| 30,000円以下 | Aの全額 |
| 30,001円から60,000円まで | A×1/2+15,000円 |
| 60,001円から120,000円まで | A×1/4+30,000円 |
| 120,001円以上 | 一律に60,000円 |
出典:令和8年分の様式の表面の計算式Ⅱ。
「年齢23歳未満の扶養親族」に当たる人
申告書の裏面は、あなたと生計を一にする年齢23歳未満(平成16年1月2日以後生)の親族(児童福祉法の規定により養育を委託されたいわゆる里子を含み、配偶者、青色事業専従者として給与の支払を受ける人及び白色事業専従者を除きます。)で、本年中の合計所得金額の見積額が62万円以下(給与だけの場合は、給与の収入金額が136万円以下)の人、と定めています(裏面の注意3)。
- 16歳未満の子も入ります。年末調整Q&Aは、年末に生まれた子でもこの特例の適用要件を満たすとしています(令和8年分 年末調整Q&A 問11の注)。
- 当たるかどうかは、その年の12月31日の現況で判定します(本人が年の途中で死亡・出国した時はその時の現況。租税特別措置法第41条の15の5第2項)。年末調整が終わった後、その年の12月31日までに子が生まれた時は、保険料控除申告書を出して年末調整の再計算ができます(Q&A問11の注)。
- 夫婦共働きでも、子1人につきどちらか1人だけ、という制限はありません。夫婦の間に年齢23歳未満の扶養親族である子が1人いれば、夫婦の双方がこの特例を受けられます(裏面の注意4、Q&A問7の注)。
- 2人以上いる時は、☆欄にはいずれか1人を書けば差し支えありません(裏面の注意1)。
- ☆欄の個人番号は、一定の要件の下で書かなくてよい場合があるので、勤め先に確かめます(裏面の注意5)。
合計所得金額の見積額が62万円を超える子(給与だけの場合は、給与の収入金額が136万円を超える子)は、☆欄の扶養親族に当たりません。アルバイトの収入の額を、そのまま62万円と比べないよう注意してください。19歳以上23歳未満で合計所得金額が62万円超123万円以下(給与だけの場合は、給与の収入金額が136万円超197万円以下)の子は、特定親族特別控除申告書の対象になるかを確かめてください(各種控除について、年末調整のしかた4ページ)。その子は☆欄には書けませんが、ほかに条件に合う子がいれば、その子で特例を使えます。
令和8年11月30日以前に年末調整をする場合は、裏面の注意3の「62万円以下(給与だけの場合は、給与の収入金額が136万円以下)」を「58万円以下(給与だけの場合は、給与の収入金額が123万円以下)」に読み替えて使います(手続の案内 A2-3)。
想定例と国税庁の記載例
| 例(年間の支払額) | A | B | ② | ③ | ⑤ | ㋑ |
|---|---|---|---|---|---|---|
| 想定例:新契約だけ | 100,000円 | - | 55,000円 | - | 55,000円 | 55,000円 |
| 想定例:新旧の両方 | 30,000円 | 70,000円 | 30,000円 | 42,500円 | 60,000円 | 60,000円 |
| 国税庁の記載例 | 80,000円 | 35,000円 | 50,000円 | 30,000円 | 60,000円 | 60,000円 |
想定例は説明用で、様式の計算式に当てはめました。新契約だけの100,000円は、「無」なら計算式Ⅰで一律40,000円、「有」なら100,000円×1/4+30,000円=55,000円です。新旧の両方の例は前の節で㋑が42,500円だった人と同じ金額で、②と③の合計72,500円が最高の60,000円で止まります。記載例も②50,000円と③30,000円の合計80,000円を60,000円にしています。
旧保険料等(B)は、23歳未満の扶養親族がいても計算式Ⅲです。計算式Ⅱに当てはめるのはAだけです(様式の表面)。特例の条件は「一般の生命保険料(新保険料等に限ります。)の金額があり」なので、旧契約だけの人はこの特例の欄を使いません(裏面の注意1)。
介護医療保険料の書き方|新契約だけの区分
介護医療保険料の段は3行で、「新・旧の区分」の欄は網掛けです。この区分は平成24年1月1日以後に締結した契約だけで、疾病や身体の傷害などにより保険金等が支払われる保険契約のうち、医療費支払事由に基因して保険金等が支払われるもの、つまり疾病や身体の傷害により入院して医療費を支払ったことなどに基因して保険金が支払われる契約などが対象です(No.1141、申告書の裏面)。
旧契約の医療保険や介護保険の保険料は、ここではなく一般の生命保険料の段に「旧」として書きます(No.1140の旧契約の注1)。国税庁の記載例に載る証明書のイメージも、「一般」「介護」「年金」の行に分けて、区分ごとの額を書く作りです(記載例で額が入っているのは「一般」の行だけです)。介護医療保険料として証明された額を、この段に写します。
3行の(a)欄を足した額を「(a)の金額の合計額 C」に書き、Cを計算式Ⅰ(新保険料等用)に当てはめた金額を㋺に書きます(最高40,000円)。年齢23歳未満の扶養親族がいても、介護医療保険料は計算式Ⅰのままです(様式の表面)。
| 例(年間の支払額) | C | 計算 | ㋺ |
|---|---|---|---|
| 想定例 | 36,000円 | 36,000円×1/2+10,000円 | 28,000円 |
| 国税庁の記載例 | 80,000円 | 80,000円×1/4+20,000円 | 40,000円 |
想定例は説明用で、様式の計算式Ⅰに当てはめました。受取人については、介護医療保険料の対象になる契約も、保険金等の受取人の全てがあなた又はあなたの配偶者その他の親族であるものに限られます(裏面の注3)。
個人年金保険料の書き方|要件に当たる契約だけ
個人年金保険料の段に書けるのは、年金(退職年金を除きます。)を給付する定めのある契約のうち、次の要件の定めがある契約だけです。年金の出る保険なら何でも書けるわけではありません(No.1141)。
- 年金の受取人は、保険料もしくは掛金の払込みをする者、またはその配偶者となっている契約であること
- 保険料等は、年金の支払を受けるまでに10年以上の期間にわたって、定期に支払う契約であること
- 年金の支払は、年金受取人の年齢が原則として満60歳になってから支払うとされている10年以上の定期または終身の年金であること(被保険者等の重度の障害を原因として支払を始める10年以上の定期年金や終身年金も対象)
出典:No.1141の「対象となる個人年金保険契約等」。旧契約も、同じ要件の定めがあるものが対象です。控除の対象になるかどうかと区分は、保険会社などから送られてくる証明書で確かめられます(No.1141、申告書の裏面)。要件に当たらない契約の保険料は、この段に書けません。また、個人年金保険の契約に傷害特約や疾病特約などが付いている時、その特約部分の保険料は個人年金保険料に含めません(年末調整のしかた22ページ)。
欄の書き方と計算
3行に契約を写し、「保険金等の受取人の氏名」の欄には年金の支払開始日も書きます。新・旧の区分に○を付け、(a)欄の合計を新はD、旧はEに書きます。
- Dを計算式Ⅰに当てはめた金額を⑥に書く(最高40,000円)
- Eを計算式Ⅲに当てはめた金額を⑦に書く(最高50,000円)
- ⑥と⑦の合計を⑧に書く(最高40,000円)
- ⑦と⑧のいずれか大きい金額を㋩に書く
国税庁の記載例は、支払開始日を令和23年7月1日とした新契約30,000円と旧契約90,000円の2つを書き、⑥25,000円(30,000円×1/2+10,000円)、⑦47,500円(90,000円×1/4+25,000円)、⑧は合計72,500円を最高の40,000円にして、㋩は⑦の47,500円です(記載例)。一般の生命保険料(年齢23歳未満の扶養親族の特例を使わない時)と同じく、旧の支払額が60,000円を超えると旧だけの方が大きくなります(年末調整のしかた24ページの注1)。年齢23歳未満の扶養親族の特例は、個人年金保険料には関係しません。
3つの区分の合計と上限|最高120,000円
最後に、㋑・㋺・㋩を足して「生命保険料控除額 計(㋑+㋺+㋩)」に書きます。この欄の上限は120,000円で、合計が120,000円を超える時は120,000円を書きます(様式の表面、裏面の注1)。様式は、㋑・㋺・㋩を区分ごとに計算してから足し、最後の欄で120,000円に止める作りです。国税庁の記載例も、合計が上限を超える例でそれぞれの欄を埋めています。
| 区分 | 想定例の支払額 | 計算 | 控除額 |
|---|---|---|---|
| 一般の生命保険料(新契約・年齢23歳未満の扶養親族あり) | A 100,000円 | 計算式Ⅱ:100,000円×1/4+30,000円 | ㋑ 55,000円 |
| 介護医療保険料 | C 50,000円 | 計算式Ⅰ:50,000円×1/4+20,000円 | ㋺ 32,500円 |
| 個人年金保険料(新契約) | D 96,000円 | 計算式Ⅰ:80,001円以上は一律 | ㋩ 40,000円 |
| 生命保険料控除額 | - | 55,000円+32,500円+40,000円=127,500円 | 120,000円 |
金額は説明用の想定例で、様式の計算式に当てはめました。この想定例の個人年金保険料は新契約だけなので、⑧は⑥と同じ40,000円、㋩も40,000円です。国税庁の記載例も、㋑60,000円+㋺40,000円+㋩47,500円=147,500円を、最高の120,000円にしています。
証明書が届かない・なくした・電子の証明書の時
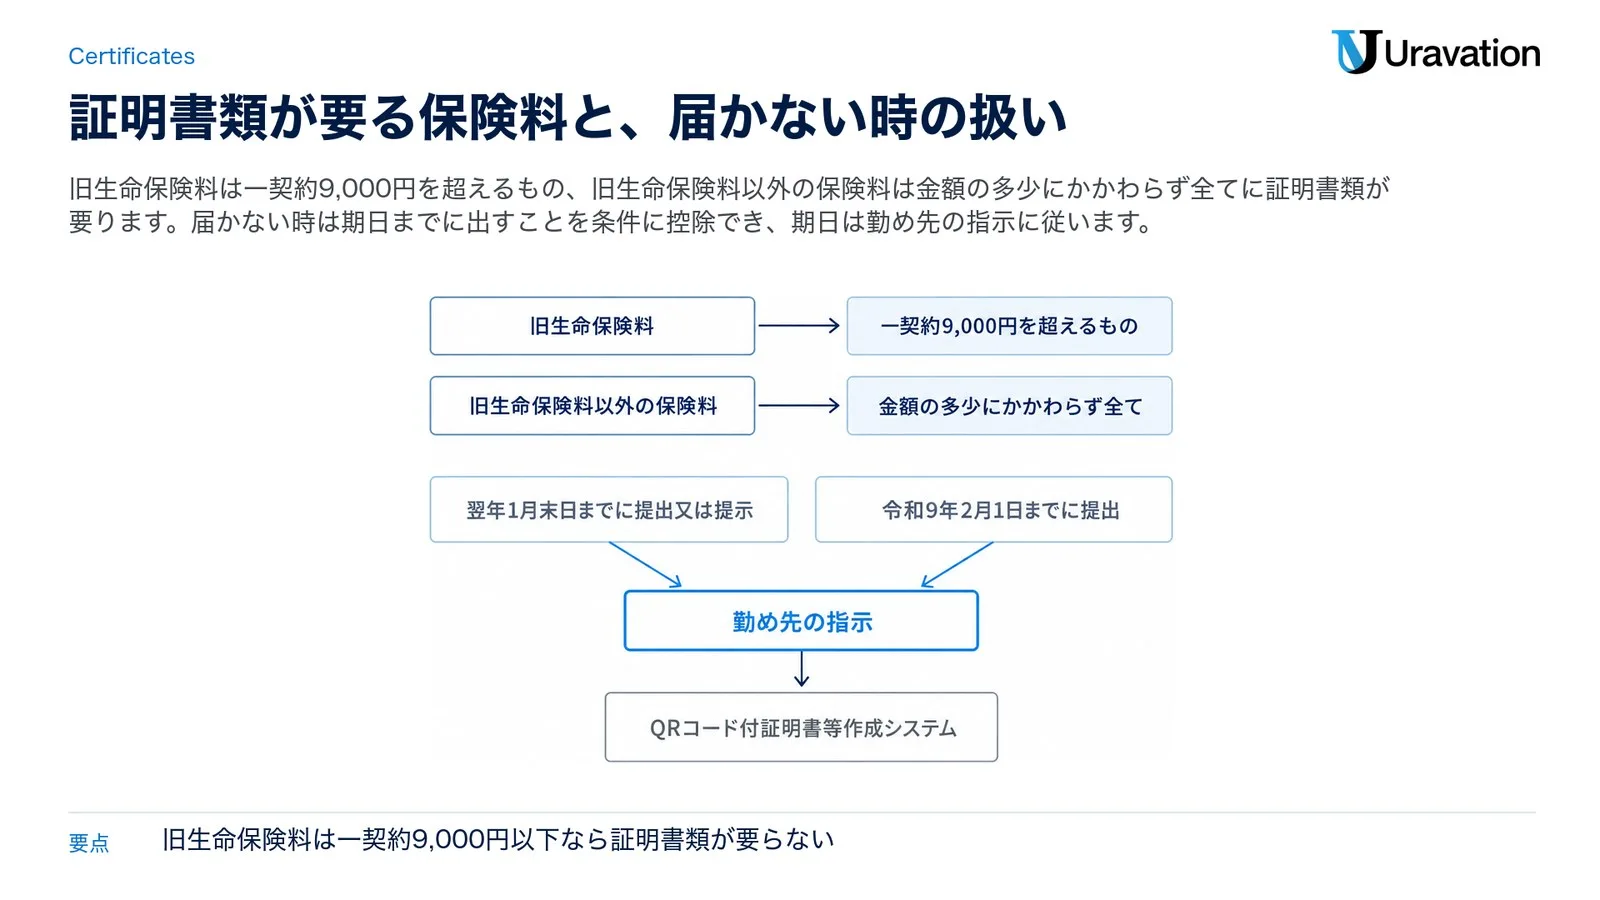
まず、証明書類を付けるのはどの保険料かです。旧生命保険料は、一契約の保険料(分配を受けた剰余金や割戻金を差し引いた残額)が9,000円を超えるものだけです。旧生命保険料以外の保険料(新生命保険料・介護医療保険料・個人年金保険料)は、金額の多少にかかわらず全てについて要ります(申告書の裏面、年末調整のしかた22ページ)。
勤務先を対象とする団体特約で払い込んだ生命保険料は、申告書に書いた「あなたが本年中に支払った保険料等の金額」「保険金等の受取人」などに誤りがないことについて、勤務先の代表者又はその代理人の確認を受けた時は、証明書類を添付する必要がありません(申告書の裏面)。確定給付企業年金に係る規約又は適格退職年金契約に基づいて支払った保険料も、勤務先で確認すれば証明書類を出さなくてよいことになっています(年末調整のしかた22ページ)。
届かない・なくした時
証明書類の交付を請求中などで確認できない時でも、翌年1月末日までに提出又は提示することを条件として、生命保険料の控除をして年末調整を行ってもよいことになっています(年末調整のしかた22ページ)。申告書の裏面の左端(「証明書類の添付箇所」)にも、交付が遅延したことなどで添付できない時は、令和9年2月1日までに提出することを条件として控除を受けることができる、と印刷されています。資料で日付の書き方が違うので、いつまでに出すかは勤め先の指示に従ってください。期日までに出さなかった時は、その保険料を除いて年末調整をやり直し、不足額を徴収することになります(年末調整のしかた43ページ)。
なくした時や届いていない時は、発行元の保険会社等に交付を請求したうえで、勤め先の担当に早めに知らせてください。年末調整で控除を受けなかった生命保険料は、確定申告で控除を受けることもできます(年末調整Q&A問12の注1)。確定申告でも、旧契約等で年間保険料が9,000円以下のものを除き、証明書類か電磁的記録印刷書面(電子証明書等に記録された情報の内容と、その内容が記録された二次元コードが付された出力書面)の添付か提示が要ります(No.1140)。
証明書類と電子の控除証明書
証明書類とは、保険会社や郵便局などが発行した保険料などの領収書や、支払った生命保険料の金額と保険契約者などの氏名を証明するために特に発行した書類です(年末調整のしかた23ページ)。平成31年1月以後は、保険会社等が控除証明書を電子データで出せるようになり、年末調整でも給与の支払者に電子的に出せます。勤め先が年末調整で電子の控除証明書を受け付けていない時などは、国税庁の「QRコード付証明書等作成システム」で書面に出力して出します。マイナポータルから電子の控除証明書をまとめて取得する「マイナポータル連携」もあります(国税庁「控除証明書等の電子的交付について」)。
保険料控除申告書そのものを電子データで出す時は、証明書類の提出又は提示に代えて、証明書類に記載されるべき事項が記録された電子データで、発行者(保険会社等)の電子署名とその電子証明書(電子証明書等)が付いたものを勤め先に提供できます(申告書の裏面の※、年末調整のしかた22ページ)。
妻や子の名義の保険|保険料を払った人の控除
控除を受けるのは保険料を支払った人で、契約者が誰かは要件ではありません。例えば妻や子が契約者でも、その妻や子に所得がなく、夫が保険料を支払っているなら、夫の生命保険料控除の対象になります(年末調整Q&A問8、No.1140 Q&A Q1)。反対に、自分の給与から自分で払った保険料は、払った本人の申告書に書きます。控除の対象は所得者本人が支払ったものに限られるからです(年末調整のしかた21ページ)。
国税庁の質疑応答事例にも、妻が契約者の生命保険の保険料を夫が払い、妻名義の生命保険料控除証明書を付けて夫が保険料控除申告書を出した例があります(被保険者と満期保険金の受取人は妻、死亡保険金の受取人は夫)。夫がその保険料を支払ったことを明らかにした場合は、生命保険料控除の対象として差し支えない、という答えです(「妻名義の生命保険料控除証明書に基づく生命保険料控除」。令和7年8月1日現在の法令・通達等に基づく事例)。
受取人の要件は、名義が誰でも同じです。保険金の受取人の全てが、給与の支払を受ける人又はその配偶者その他の親族でなければなりません。個人年金保険契約等なら、年金の受取人の全てが給与の支払を受ける人又はその配偶者です(Q&A問8)。要件に当たるかは、保険料を支払った時の現況で判定します(No.1140 Q&A Q3)。
なお、保険料を誰が負担するかで、将来受け取る保険金の課税関係が異なります(同じ質疑応答事例)。Q&A問8も、保険料を負担していない人が満期や解約、被保険者の死亡で保険金を受け取った場合は、贈与税や相続税の対象になると注記しています。名義と払う人が違う保険で迷う時は、税務署か税理士に確かめてください。
年末調整で書かなかった・書き間違えた時
保険料控除申告書を出し忘れて、生命保険料控除なしで年末調整が終わった時も、後から申告書を出せば、勤め先は翌年1月の「給与所得の源泉徴収票」を交付する時まで年末調整の再計算をすることができます。再計算によらず、本人が確定申告で、減ることになる税額の還付を受けることもできます(年末調整Q&A問12とその注1)。
年末調整が終わった後に、その年の生命保険料を支払った時も、保険料控除申告書で申告を受けて保険料控除額を再計算し、年末調整のやり直しができます。やり直しができるのは、源泉徴収票を交付することとなる翌年1月末日までです(年末調整のしかた43ページ)。年末調整の後、その年の12月31日までに年齢23歳未満の扶養親族に当たる子が生まれた時も、保険料控除申告書を出して再計算ができます(Q&A問11の注)。
確定申告で受ける時は、確定申告書の生命保険料控除の欄に書き、証明書類か電磁的記録印刷書面を添付するか、出す時に提示します。ただし、平成23年12月31日以前に締結した保険契約(旧契約)等で年間保険料が9,000円以下のものと年末調整の際に控除を受けたものは、その必要がありません(No.1140)。給与から源泉徴収された税額が納め過ぎになっている人の還付申告は、確定申告期間とは関係なく、その年の翌年1月1日から5年間出せます(No.2030 還付申告)。
書いた金額や計算の誤りに気づいた時は、まず勤め先の担当に申し出てください。勤め先は、申告書の生命保険料の控除額が区分ごとに正しく計算されているかを確かめることになっています(年末調整のしかた24ページ)。
【要注意】生命保険料控除の欄で読み違えやすい4点
国税庁の「年末調整を受ける際の注意事項」と、会社向けの「令和8年分 年末調整チェック表」は、どちらも、一般の生命保険料の控除額が年齢23歳未満の扶養親族の有無に応じて正しく計算されているかを確かめる項目に挙げています。そこも含めて、取り違えやすい所を4つ並べます。
1. 新・旧を、入った時期の記憶で決めてしまう
❌ 「10年以上前に入ったはずだから旧」と、思い出で○を付ける
⭕ 「新・旧の区分」には、証明書等に書かれている適用制度の新旧区分を書きます(記載例)。分かれ目は契約の締結日で、平成24年1月1日以後が新です(申告書の裏面)。ただし、平成23年12月31日以前に結んだ契約でも、平成24年1月1日以後にその契約に附帯して新たに契約(特約など)を結んだ時や、主契約・特約を更新した時は、新契約とみなされます(国税庁の質疑応答事例「傷害特約付生命保険契約の特約の更新」。令和7年8月1日現在の法令・通達等に基づく事例です)。入った時期の記憶では決めず、証明書の区分を写してください。
2. 配当金などを引く前の額を書いてしまう
❌ 証明書の保険料の額をそのまま(a)欄に写し、配当金を引き忘れる
⭕ (a)欄は「分配を受けた剰余金等の控除後の金額」です。国税庁の記載例に載る証明書のイメージでは、「一般の生命保険料(A)」から「配当金(相当額)(B)」を引いた「一般証明額(A−B)」を写しています(この例は配当金が0円で80,000円)。このAとBは証明書の中の記号で、申告書のA・Bの欄とは別です。項目の名前は発行元で違うので、迷う時は証明書の説明か発行元に確かめます。
3. 年金の出る保険や特約を、個人年金保険料の段に書いてしまう
❌ 年金が受け取れる保険だから、特約の分も含めて個人年金保険料の段に書く
⭕ 個人年金保険料の段はNo.1141の要件に当たる契約だけで、傷害特約や疾病特約などの特約部分の保険料は含めません(年末調整のしかた22ページ)。区分を別の区分に振り替えることもできません(同21ページ)。
4. 23歳未満の特例を、旧生命保険料にも使ってしまう
❌ 子が10歳なので、旧生命保険料も計算式Ⅱで計算する
⭕ 計算式Ⅱに当てはめるのは、一般の生命保険料の新保険料等の合計(A)だけです。旧(B)はいつも計算式Ⅲ、介護医療保険料と個人年金保険料も計算式Ⅰ・Ⅲのままです(様式の表面)。
よくある質問
年末調整の生命保険料控除はいくらまでですか?
3つの区分の合計で最高120,000円です。区分ごとの最高は、一般の生命保険料が50,000円(新契約だけなら40,000円、年齢23歳未満の扶養親族がいて新契約の保険料がある時は60,000円)、介護医療保険料が40,000円、個人年金保険料が50,000円(新契約だけなら40,000円)です(No.1140、各種控除について)。迷う時は勤め先の担当か税務署に確かめてください。
上限を超えたら全部書かなくてもいいですか?
控除額は区分ごとに、書いた保険料の合計を計算式に当てはめて決まります。例えば新契約だけの一般の生命保険料は、年齢23歳未満の扶養親族がいない時は、合計が80,001円以上なら一律40,000円で、それより多く書いても控除額は増えません(計算式Ⅰ)。年齢23歳未満の扶養親族がいて計算式Ⅱを使う時は、合計が120,000円までは書いた額に応じて控除額が増え、120,001円以上で一律60,000円です(計算式Ⅱ)。新旧の両方を払っている時に、旧の部分だけで控除を受けてもよいとした国税庁の質疑応答事例もあります(1枚の生命保険料控除証明書に旧生命保険料と新生命保険料の記載がある場合。令和7年8月1日現在の法令・通達等に基づく事例です)。ただし、年齢23歳未満の扶養親族がいて新契約の保険料がある時は、新旧の合計(申告書の⑤・最高60,000円)の方が旧だけの額より大きくなり、申告書も㋑に⑤の金額を書く作りです(申告書の裏面のご注意1、年末調整のしかた24ページの注1)。書いた保険料のうち証明書類が要る物は、証明書類も付けます。どの契約まで書くかで迷う時は、勤め先の担当か税務署に確かめてください。
生命保険料控除をしないとどうなりますか?
年末調整の生命保険料控除は、出された保険料控除申告書に基づいて行います(年末調整のしかた21ページ)。申告書を出さなければ、その年末調整では生命保険料控除が差し引かれません。後から申告書を出せば、勤め先は翌年1月の源泉徴収票を交付する時まで再計算ができます。本人が確定申告で還付を受けることもできます(年末調整Q&A問12とその注1)。還付申告は翌年1月1日から5年間出せます(No.2030)。迷う時は勤め先の担当か税務署に確かめてください。
年末調整と確定申告の両方でする必要はありますか?
基本は年末調整だけで済みます。生命保険料の控除は年末調整の際に控除することとされていて(年末調整のしかた5ページ)、大部分の給与所得者は年末調整で所得税額が確定し、確定申告の必要はありません(No.1900)。医療費控除などで確定申告をする時は、確定申告書の生命保険料控除の欄にも記入します。その場合も、年末調整の際に控除を受けた生命保険料は、証明書類の添付や提示が要りません(No.1140)。迷う時は勤め先の担当か税務署に確かめてください。
生命保険料控除でいくら戻りますか?
控除額がそのまま戻るわけではありません。控除額は所得から差し引く額で、所得税は課税される所得金額に税率を当てはめて計算します。所得税の税率は、課税される所得金額に応じて5%から45%の7段階です(No.2260 所得税の税率)。同じ控除額でも、少なくなる税額は人によって違うので、この記事では個別の額を出していません。迷う時は勤め先の担当か税務署に確かめてください。
生命保険料控除の欄に書ききれない場合は?
記載欄が足りない場合は、適宜の様式に記載して、保険料控除申告書に添付します(国税庁の記載例)。迷う時は勤め先の担当か税務署に確かめてください。
年の途中で解約した保険も書けますか?
書けます。年の途中で解約しても、解約までに支払った保険料について控除を受けられます。解約一時金は原則として一時所得になるので、支払保険料の金額から差し引く必要はありません(No.1140 Q&A Q2)。迷う時は勤め先の担当か税務署に確かめてください。
書く順番のまとめ|証明書を分けてから㋑㋺㋩へ
- 控除証明書を集め、一般の生命保険料・介護医療保険料・個人年金保険料と、新・旧に分けます。旧生命保険料で一契約9,000円以下の物は、証明書類の添付が要りません。
- 各段の行に、保険会社等の名称・保険等の種類・保険期間・契約者・受取人(個人年金保険料は支払開始日も)を写し、一般の生命保険料と個人年金保険料の段は新・旧に○を付けます(介護医療保険料の段は網掛けです)。
- (a)欄に、本年中に支払った額から剰余金や割戻金を差し引いた額を書きます。
- 一般の生命保険料はAとBを出し、年齢23歳未満の扶養親族の有無で、①と④か、②と⑤を使って㋑を出します。「有」なら☆欄も書きます。
- 介護医療保険料はCから㋺を、個人年金保険料はDとEから㋩を出します。
- ㋑・㋺・㋩を足し、120,000円を超えたら120,000円を「生命保険料控除額」に書きます。
- 証明書類を付けて、勤め先が年末調整をする時までに出します(提出時期は、その年最後に給与の支払を受ける日の前日まで。勤め先から期日の案内があれば、それに従います)。電子で出す時は、勤め先の方法に合わせます。
会社側の流れは令和8年分 年末調整のやり方に、同じ時期に出す別の書類は基礎控除申告書の書き方にまとめています。同じ保険料控除申告書の地震保険料控除・社会保険料控除・小規模企業共済等掛金控除の欄は、この記事では扱っていません。用紙全体は「保険料控除申告書の書き方」、社会保険料控除の欄は「年末調整の社会保険料控除の書き方」の記事で取り上げています。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- タックスアンサー No.1140 生命保険料控除・No.1140 Q&A・No.1141 生命保険料控除の対象となる保険契約等 — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-19)
- 令和8年分 給与所得者の保険料控除申告書(PDF)・同 記載例(PDF)・手続の案内 A2-3 給与所得者の保険料控除の申告 — 国税庁(欄の名前と並び、計算式Ⅰ〜Ⅲ、☆欄、裏面の注意、記載例の数字、提出時期、令和8年11月30日以前の読み替え、参照日: 2026-11-19)
- 令和8年分 年末調整のしかた(4ページ・5ページ・21〜24ページ・43ページ) — 国税庁(参照日: 2026-11-19)
- 令和8年分 年末調整Q&A — 国税庁(問7・問8・問11・問12、参照日: 2026-11-19)
- 令和8年分 各種控除について(給与所得者用)・年末調整を受ける際の注意事項・令和8年分 年末調整チェック表 — 国税庁(参照日: 2026-11-19)
- 源泉所得税の改正のあらまし(令和8年4月) — 国税庁(6・7ページ、参照日: 2026-11-19)
- 質疑応答事例「1枚の生命保険料控除証明書に旧生命保険料と新生命保険料の記載がある場合」・「傷害特約付生命保険契約の特約の更新」・「妻名義の生命保険料控除証明書に基づく生命保険料控除」 — 国税庁(令和7年8月1日現在の法令・通達等に基づく事例、参照日: 2026-11-19)
- 控除証明書等の電子的交付について — 国税庁(参照日: 2026-11-19)
- No.1900 給与所得者で確定申告が必要な人・No.2030 還付申告・No.2260 所得税の税率 — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-19)
- 租税特別措置法(第41条の15の5) — e-Gov法令検索(2026年11月1日施行の版、参照日: 2026-11-19)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月22日時点の国税庁の公表資料と法令に基づく参考情報です。税制や様式は変わる場合があります。個別の控除の可否や控除額は、勤め先の担当、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。