2026年11月19日時点の国税庁の様式では、扶養する家族がいない学生は、令和9年分の扶養控除等申告書の上の欄(勤め先の名称・自分の氏名・個人番号・住所など)を書いてアルバイト先に出せば足ります(本人が障害者・寡婦・ひとり親に当たる時はC欄も書きます)。勤労学生に当たる人だけが、「□勤労学生」にチェックし、「障害者又は勤労学生の内容」の欄に、学校名と入学年月日、令和9年中の所得の種類とその見積額を書きます。様式の表面にも「以下の各欄に記載する親族がなく、かつ、あなた自身が障害者、寡婦、ひとり親又は勤労学生のいずれにも該当しない場合には、上記の各欄を記載して給与の支払者に提出してください。」とあります(国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」)。
令和9年分の勤労学生の所得の線は、所得の見積額89万円以下(給与所得だけなら給与の収入金額163万円以下)です(様式の裏面4⑮)。出す期限は令和9年の最初の給与の支払を受ける日の前日までで(同1⑴)、アルバイト先が2か所以上あっても出せるのは1か所だけです。
最終更新:2026年11月19日。この記事は、国税庁の様式・記載例・タックスアンサー・年末調整の資料を読んで整理したもので、資料はいずれも2026年11月17日時点で取得した版で確認しています。個別の判定で迷う時は、勤め先の担当か税務署に確かめてください。
学生が扶養控除等申告書を出す理由|甲欄になる・出さない2つの場合
学生でも、アルバイト先から給与を受けるなら、この申告書は原則として出す書類です。国税庁の手続の案内は、源泉控除対象配偶者や扶養親族の有無にかかわらず原則としてこの申告を行わなければならないとし、出さない場合は「月々(日々)の源泉徴収の際に受けることのできる諸控除が受けられず、また年末調整も行われないことになります。」と書いています(国税庁「給与所得者の扶養控除等の(異動)申告」)。学生だから出さなくてよい、という扱いはこの案内にありません。
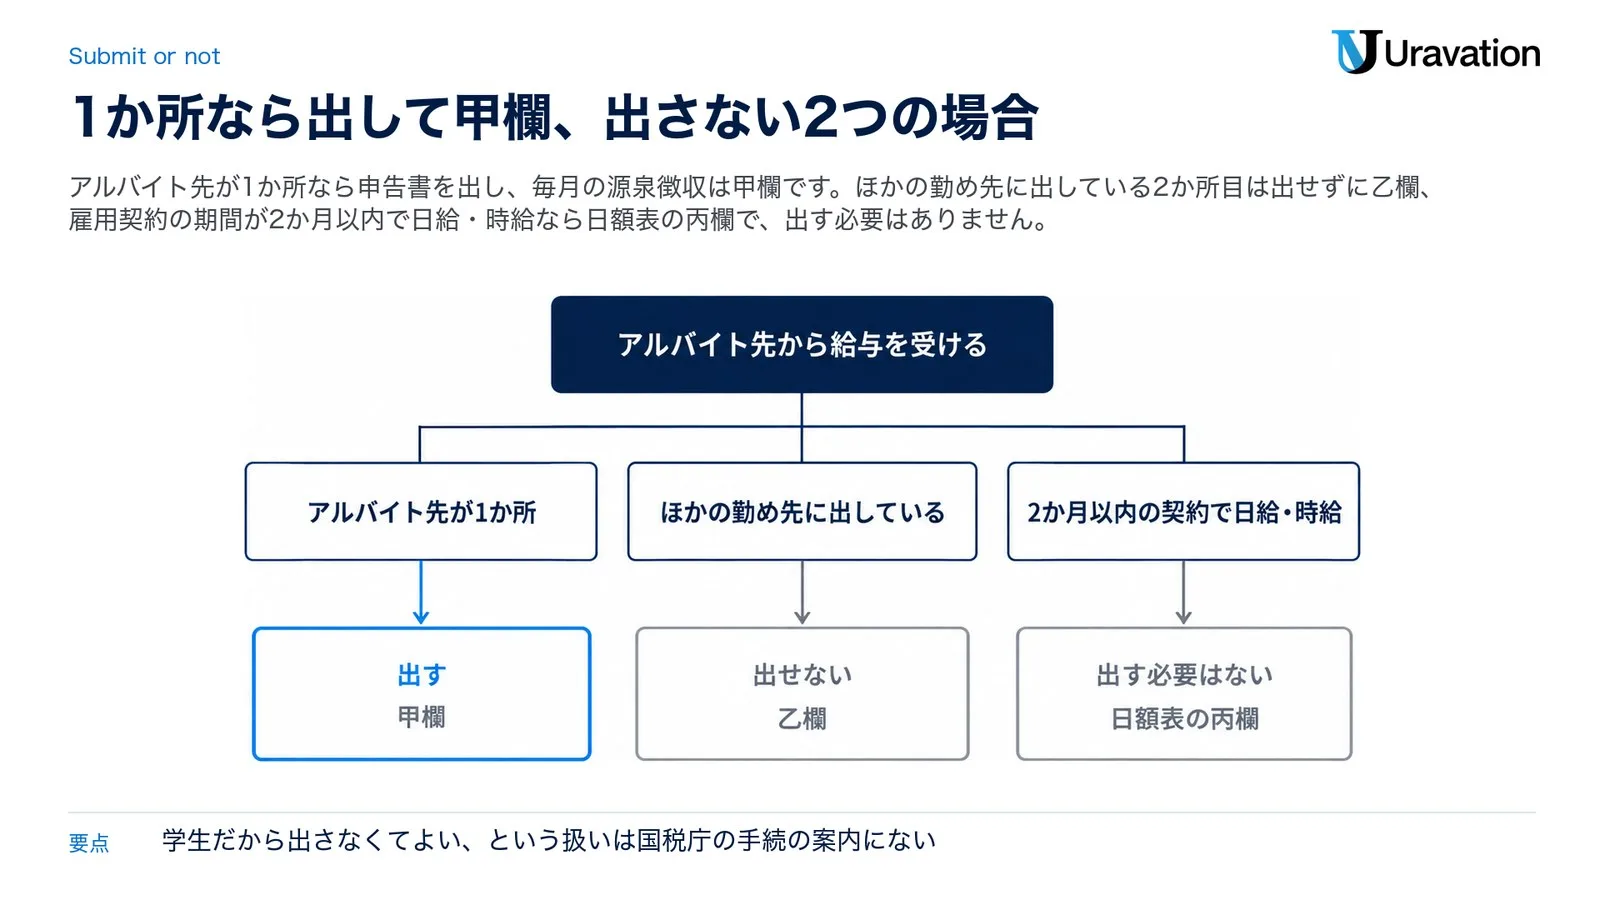
違いは、毎月の源泉徴収で使う税額表の欄に出ます。申告書を出している人に支払う給与は「甲欄」、その他の人に支払う給与は「乙欄」で税額を求めます(タックスアンサー No.2511)。令和9年分の月額表で、社会保険料等を引いた後の月の給与が111,000円未満の段を見ると、甲欄は扶養親族等の数が0人でも0円、乙欄はその金額の3.063%に相当する金額です(国税庁「令和9年分 源泉徴収税額表」の月額表)。年末調整も、原則として申告書を出している人について行われます(国税庁「令和8年分 年末調整のしかた」5ページ)。
| 働き方 | この勤め先への申告書 | 毎月の源泉徴収 | この勤め先での年末調整 |
|---|---|---|---|
| アルバイト先が1か所 | 出す | 甲欄 | 原則として受ける |
| 2か所以上で、ほかの勤め先に出している | 出せない | 乙欄 | 受けない(乙欄適用者) |
| 雇用契約の期間が2か月以内と決められ、日給・時給で働く | 出す必要はない | 日額表の丙欄 | 受けない(丙欄適用者) |
出典:手続の案内の備考、No.2511、タックスアンサー No.2514、年末調整のしかた5・6ページ。
出さない場合は2つです。掛け持ちの2か所目は、様式の表面に「2か所以上から給与の支払を受けている場合には、そのうちの1か所にしか提出することができません。」とあります(後の「掛け持ちのアルバイトの時」)。もう1つは短い契約で、給与を勤務した日や時間で計算し、あらかじめ決められた雇用契約の期間が2か月以内なら日額表の丙欄を使い(No.2514)、手続の案内は「適用される税額表が日額表の丙欄とされる人は、この申告書を提出する必要はありません。」としています。契約の延長や再雇用で2か月を超えると、超えた日から丙欄は使えず、申告書を出していれば甲欄、出していなければ乙欄になります(No.2514・No.2511)。
年の途中で働き始めた人は、就職後最初の給与の支払を受ける日の前日までに出します(手続の案内)。
学生が書く欄・書かない欄|家族の欄は空欄のまま
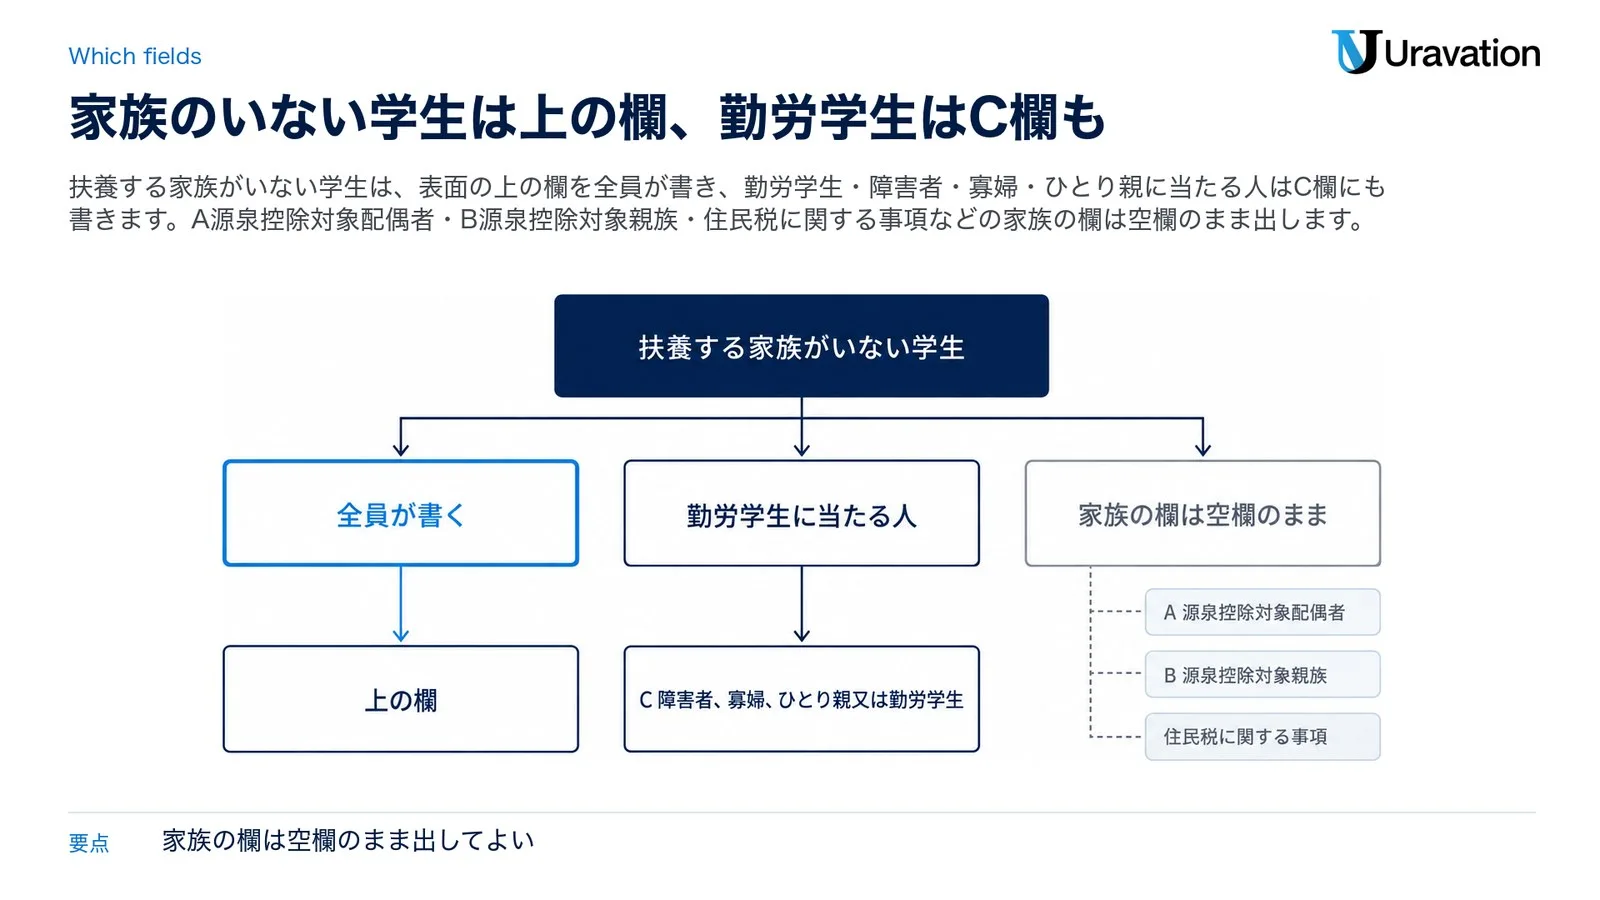
扶養する家族がいない学生が書くのは、表面の上の欄と、本人が勤労学生(又は障害者・寡婦・ひとり親)に当たる時のC欄だけです。表面のほかの欄は、配偶者や扶養する親族がいる人のための欄なので、空欄のまま出します。
| 欄 | 何を書く欄か | 扶養する家族がいない学生 |
|---|---|---|
| 上の欄(所轄税務署長等・給与の支払者・あなたの氏名・個人番号・住所など) | 勤め先と本人のこと | 全員が書く |
| A 源泉控除対象配偶者 | 生計を一にする配偶者 | 空欄 |
| B 源泉控除対象親族 | 16歳以上の扶養親族など | 空欄 |
| C 障害者、寡婦、ひとり親又は勤労学生 | 本人や家族が当たる区分 | 勤労学生に当たる人は「□勤労学生」と内容の欄(本人が障害者・寡婦・ひとり親に当たる時もC欄に書く) |
| D 他の所得者が控除を受ける扶養親族等 | 同じ生計の家族を、ほかの所得者の扶養親族等とする時 | 空欄 |
| 住民税に関する事項 | 16歳未満の扶養親族、退職手当等を受ける配偶者・扶養親族・特定親族など | 空欄 |
出典:令和9年分の様式の表面と裏面2⑽⑾、国税庁「令和9年分 給与所得者の扶養控除等申告書」の記載例。
C欄の右の「異動月日及び事由」は、令和9年中に異動があった場合に書く欄です(様式の表面)。最初に出す時は空欄で構いません。
欄ごとの書き方|上の欄から勤労学生の欄まで(想定例)
国税庁の記載例を横に開いて、上の欄から順に埋めます。下の想定例は、令和9年のアルバイトの給与の見込みが120万円の大学生を置いた説明用のもので、実在の人の例ではありません。
| 欄 | 書くこと | 想定例 |
|---|---|---|
| 所轄税務署長等 | 給与の支払者の所在地等の所轄税務署長と、あなたの住所地等の市区町村長(記載例❶) | ◯◯税務署長、◯◯市区町村長 |
| 給与の支払者の名称(氏名) | 給与を支払う会社などの名称 | 株式会社◯◯ |
| 給与の支払者の法人(個人)番号 | 書かない。受け取った給与の支払者が書く欄(記載例❷、様式の裏面2⑶) | (空欄) |
| 給与の支払者の所在地(住所) | 給与の支払者の所在地 | ◯◯市◯◯町1-2-3 |
| (フリガナ)あなたの氏名 | 本人の氏名とフリガナ | 本人の氏名 |
| あなたの個人番号 | 本人のマイナンバー。一定の要件の下で記載を要しない場合があるので、給与の支払者に確認(記載例❸) | 12桁の番号 |
| あなたの生年月日 | 元号に○を付けて年月日 | 平成18年5月10日 |
| 世帯主の氏名・あなたとの続柄 | 下の「世帯主の欄で迷った時」 | — |
| あなたの住所又は居所 | 郵便番号と住所 | 〒000-0000 ◯◯市◯◯町4-5-6 |
| 配偶者の有無 | 「有・無」のどちらかに○ | 無 |
| 従たる給与についての扶養控除等申告書の提出 | ほかの勤め先に「従たる給与についての扶養控除等申告書」を出している場合だけ○(記載例❹) | (空欄) |
| C欄の「□勤労学生」 | 勤労学生に当たる場合にチェック(記載例) | チェックする |
| 障害者又は勤労学生の内容 | 学校名と入学年月日及び令和9年中の所得の種類とその見積額(様式の裏面2⑼ロ) | ◯◯大学 令和7年4月1日入学 給与所得 460,000円 |
想定例の460,000円は、給与の収入の見込み120万円から74万円を引いた額です(計算は後の「所得の見積額の書き方」)。収入の120万円をそのまま書く欄ではありません。
世帯主の欄で迷った時
様式にも記載例にも、世帯主の欄の書き方の注意書きはありません。記載例が示すのは、本人が世帯主で、世帯主の氏名に本人の氏名、あなたとの続柄に「本人」と書く例だけです。実家で親が世帯主の場合などは、勤め先の担当に確かめてください。
勤労学生の3つの条件|令和9年分は所得の見積額89万円以下
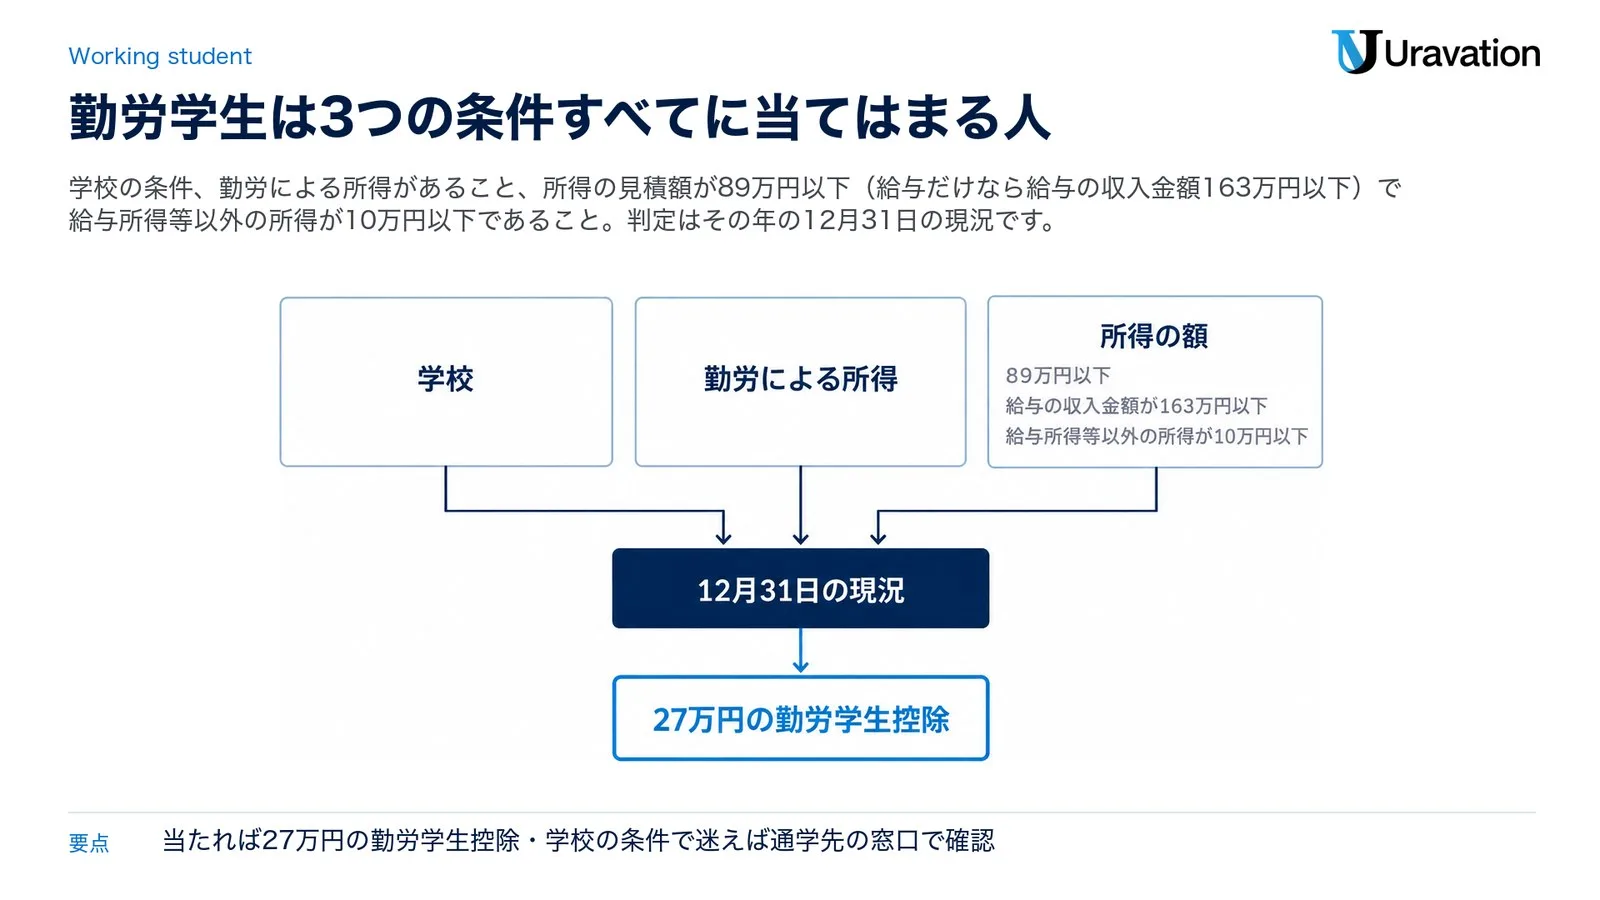
勤労学生は、本人が次の3つの条件のすべてに当てはまる人です。判定はその年の12月31日の現況で行い、当たれば27万円の勤労学生控除を受けられます(タックスアンサー No.1175、所得税法第82条)。令和9年分の様式の裏面4⑮の言葉で並べます。
| 条件 | 令和9年分の様式の言葉 |
|---|---|
| 学校 | 大学・高等学校などの学生、生徒若しくは児童、一定の要件を備えた専修学校若しくは各種学校の学生若しくは生徒又は職業訓練法人の行う認定職業訓練を受ける訓練生であること |
| 勤労による所得 | 自分の勤労に基づいて得た事業所得、給与所得、退職所得又は雑所得(給与所得等)があること |
| 所得の額 | 令和9年中の所得の見積額が89万円以下(給与所得だけの場合は、給与の収入金額が163万円以下)であって、そのうち給与所得等以外の所得が10万円以下であること |
出典:令和9年分の様式の裏面4⑮、No.1175、年末調整のしかた14ページ。
アルバイト代は給与所得です(国税庁「合計所得金額の計算について(令和8年分)」)。給与だけの学生なら、給与の収入金額が163万円以下かどうかで所得の額の条件を見られます。
学校の条件で迷った時
高等学校・大学などは、学校教育法に規定する学校として学校の条件に入ります。専修学校・各種学校・職業訓練法人は、設置する者や課程に一定の要件があり(No.1175)、令和8年度の税制改正で専修学校の課程の要件の一部が見直されました(国税庁「源泉所得税の改正のあらまし(令和8年4月)」6ページ)。国税庁は「以上のいずれかの学校に当てはまるかどうか分からないときは、通学している学校の窓口で確認してください。」としています(No.1175)。
専修学校・各種学校の学生・生徒や職業訓練法人の訓練生が勤労学生として申告する時は、文部科学大臣又は厚生労働大臣の証明書の写しと、学校長又は職業訓練法人の代表者の証明書を添付します(様式の裏面3⑶)。大学・高校の学生・生徒は、この添付の対象ではありません。
No.1175の「85万円」と「89万円」
タックスアンサー No.1175(令和8年4月1日現在法令等)の本文は「合計所得金額が85万円以下」のままで、注に「令和8年12月1日に施行され、令和8年分から適用される金額は「89万円以下」です。」とあります。令和8年度の税制改正が令和8年12月1日に施行され、令和8年分以後の所得税に適用されるためです(国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」Q1-1)。令和9年分の様式も、令和8年分の年末調整のしかたも89万円です。なお、令和2年分から令和6年分までは75万円以下でした(No.1175)。
「103万円」で探している人へ|今の線は136万円と163万円
先に数字の意味を分けます。136万円は、親が扶養控除を受けられる子の給与収入の線、163万円は、学生本人が勤労学生に当たる給与収入の線です(どちらも給与だけの場合)。103万円は、令和2年分から令和6年分までの親の扶養控除の線でした。国税庁の No.1180 は扶養親族の要件を「給与のみの場合は給与収入が123万円以下(令和2年分から令和6年分までは103万円以下)」と書き、注で令和8年分からは合計所得金額62万円以下としています(タックスアンサー No.1180)。
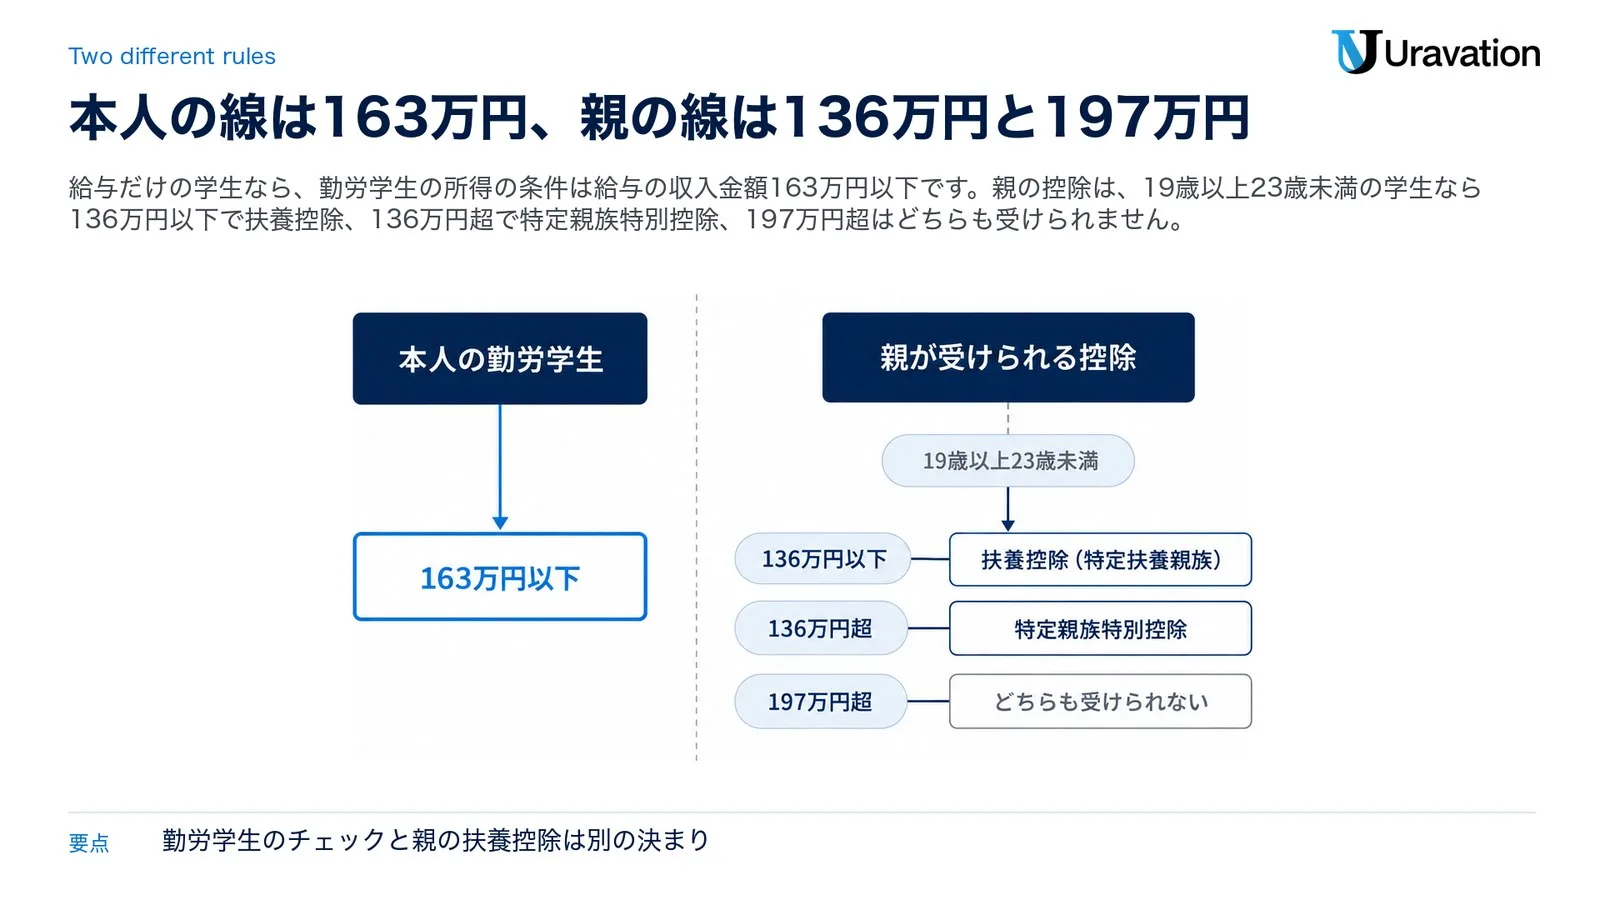
令和8年分・令和9年分の線を、給与だけの学生の給与の収入金額で並べると次のとおりです(どちらの年分も同じ線です)。親の欄は、学生が親と生計を一にしていて、その年12月31日に19歳以上23歳未満の場合です。
| 学生の給与の収入金額 | 学生の合計所得金額 | 本人の勤労学生(所得の条件) | 親が受けられる控除 |
|---|---|---|---|
| 136万円以下 | 62万円以下 | 満たす | 扶養控除(特定扶養親族) |
| 136万円超163万円以下 | 62万円超89万円以下 | 満たす | 特定親族特別控除 |
| 163万円超197万円以下 | 89万円超123万円以下 | 満たさない | 特定親族特別控除 |
| 197万円超 | 123万円超 | 満たさない | どちらも受けられない |
出典:改正のあらまし2ページ(令和8・9年分における収入が給与だけの場合の収入金額)、令和9年分の様式の裏面4④⑥⑧⑮。特定支出控除の適用がある場合は、収入金額が表と異なります。
勤労学生の欄にチェックするかどうかと、親が扶養控除を受けられるかどうかは別の決まりです。親の側は学生の合計所得金額で決まり、勤労学生かどうかは条件に入っていません(様式の裏面4④⑥⑧)。親が書く申告書と控除の額は、特定親族特別控除申告書の書き方にまとめています。
健康保険の扶養(被扶養者)や住民税は、所得税とは別の決まりです。健康保険の被扶養者の年間収入の要件は日本年金機構の案内に、被保険者(親など)の側の届け出は被扶養者異動届の書き方にあります。住民税は、お住まいの市区町村に確かめてください(手続の案内)。
所得の見積額の書き方|給与だけなら収入から74万円を引く
内容の欄の「令和9年中の所得の見積額」には、収入ではなく所得を書きます。様式の裏面2⑹のとおり、給与なら収入金額から給与所得控除額を差し引いた金額が給与所得の金額です。
令和8年分・令和9年分の給与所得控除額は、給与等の収入金額が220万円までなら74万円です。給与等の収入金額が74万1,000円以上219万1,000円未満なら、給与所得の金額は「その収入金額-74万円」とされています(タックスアンサー No.1410、Q&A Q3-1)。74万1,000円未満なら給与所得の金額は0円です(No.1410、合計所得金額の計算について)。
| 想定例:令和9年の給与の収入の見込み(給与だけ) | 所得の見積額 | 勤労学生の所得の条件 |
|---|---|---|
| 120万円 | 46万円 | 満たす |
| 150万円 | 76万円 | 満たす |
| 163万円 | 89万円 | 満たす(「89万円以下」に入る) |
| 170万円 | 96万円 | 満たさない |
金額は想定例を No.1410 の式に当てはめたものです。国税庁の記載例の参考の表も、給与の収入金額1,740,000円の所得金額を1,000,000円、1,360,000円を620,000円としています(特定支出控除の適用がある場合を除く)。
見積もる時の2つの注意
1つは、どの年の給与として数えるかです。給与の収入をどの年の分にするかは、支給日が定められていればその支給日で決まります(所得税基本通達36-9)。令和9年12月の勤務分でも、支給日が令和10年1月なら令和9年の分には入りません。
もう1つは掛け持ちです。勤め先が2か所以上あれば全部の給与を合わせて見積もり、源泉徴収票が2枚以上ある時は支払金額の合計額で給与所得控除の表を当てはめます(No.1410の注4)。給与以外の所得も合計所得金額に入り、給与所得等以外の所得は10万円以下でなければなりません(様式の裏面4⑮、合計所得金額の計算について)。
掛け持ちのアルバイトの時|申告書は1か所・2か所目は乙欄
アルバイト先が2か所以上あっても、扶養控除等申告書を出せるのはそのうち1か所だけです。手続の案内は「そのいずれか一の給与の支払者に対してのみ提出することができます。」と書き、所得税法第194条も、支払者が二以上ある場合は「主たる給与等の支払者」に出すと定めています。様式の裏面2⑷は、申告書を出した勤め先から受ける給与を「主たる給与」、それ以外を「従たる給与」と呼びます。どちらを選ぶかの基準は、手続の案内と様式には書かれていません。
| 申告書を出した勤め先(主たる給与) | もう1か所(従たる給与) | |
|---|---|---|
| 毎月の源泉徴収 | 甲欄 | 乙欄(2か月以内の契約で日給・時給なら日額表の丙欄) |
| 年末調整 | 受ける | 受けない |
| 勤労学生のチェック | この申告書でする | 申告書を出さないので、しない |
出典:No.2511、No.2514、年末調整のしかた5・6ページ。
2か所目の給与は年末調整されません。国税庁の No.1900 は、給与を2か所以上から受けていて、かつ、給与の全部が源泉徴収の対象となる場合に、年末調整されなかった給与の収入金額と各種の所得金額(給与所得・退職所得を除く)との合計額が20万円を超える人を、確定申告が必要な人に挙げています(確定申告をすれば税金が還付される人は除きます)。ただし、給与の収入金額の合計額から所得控除の合計額(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた金額が150万円以下で、各種の所得金額の合計額が20万円以下の人は、申告は不要です(タックスアンサー No.1900)。
源泉徴収された税額が、年間の所得金額について計算した税額より多い時は、確定申告の義務がない人でも還付申告で戻せます。還付申告書は、その年の翌年1月1日から5年間出せます(タックスアンサー No.2030)。自分がどちらに当たるかは、勤め先の担当か税務署に確かめてください。
年の途中で変わった時|勤労学生でなくなった・アルバイト先を変えた
出した後に書いた内容が変わったら、別に異動申告書を出すか、出した申告書の該当する項目を異動後の内容に直します(様式の裏面1⑶)。出す時期は、その異動の日の後、最初に給与の支払を受ける日の前日までです(手続の案内)。C欄の右の「異動月日及び事由」に、変わった日と理由を書きます。
勤労学生かどうかは、その年の12月31日の現況で決まります(No.1175)。卒業や退学で学生でなくなった時、所得の見積額が89万円を超えそうな時、逆に年の途中で勤労学生に当たることになった時は、勤労学生の欄の内容が変わるので、勤め先に異動を申告します。年末調整のしかたも、本人が年の中途で勤労学生に該当することとなった場合を、異動申告を確かめる事情に挙げています(9ページ)。
アルバイト先を変えた時
新しい勤め先には、就職後最初の給与の支払を受ける日の前日までに申告書を出します(手続の案内)。年の途中で就職した人で前職のある人は、前の勤務先から交付を受けた源泉徴収票などを添付します(様式の裏面3⑴)。就職前に前の勤め先へ申告書を出して受けていた給与がある人は、新しい勤め先がその給与を含めて年末調整をし、源泉徴収票などで確認できるまでは、その人の年末調整を見合わせます(年末調整のしかた36ページ)。手順は前職の源泉徴収票と年末調整にまとめています。
辞めた後に働かない場合、令和8年分の年末調整のしかたでは、パートタイマーとして働いている人などが退職し、その年中の給与の総額が136万円以下なら、退職後その年中に他の勤務先等から給与を受けると見込まれる場合を除いて、退職の時に年末調整を行います(5・6ページ)。年末調整を受けずに源泉徴収税額が納め過ぎになっている時は、還付申告ができます(No.2030)。
令和8年分の年末調整で、新たに勤労学生に当たる人
令和8年度の税制改正は令和8年分から適用されるので、給与だけで令和8年の給与の収入金額が150万円超163万円以下の学生は、改正前の線では当たらなかった勤労学生に当たり得ます(改正のあらまし2ページ)。令和8年分の様式の裏面は改正前の「85万円以下(給与所得だけの場合は、給与の収入金額が150万円以下)」のままで、Q&A も様式裏面の注意事項等が改正前の内容となっている場合があると注意しています(Q2-1)。勤労学生控除を受けるには扶養控除等申告書に勤労学生の事項を書いて勤め先に出し(No.1175)、年末調整を行う時までに申告があれば、その申告に基づいて年末調整が行われます(年末調整のしかた9ページ)。令和8年分の年末調整では基礎控除申告書も出すので(令和8年分の様式の裏面1⑸)、基礎控除申告書の書き方もあわせて確かめてください。
店の担当が確かめること|学生の申告書の見る所
学生のアルバイトを多く雇う店では、令和9年分の用紙をあらかじめ各人に渡し、書き終わったら確実に回収します。受け取ったら、記載が正しく行われているかを確かめ、源泉徴収簿の「扶養控除等の申告・各種控除額」欄に必要な記入をして、左肩の「甲欄」を○で囲みます(年末調整のしかた45ページ)。
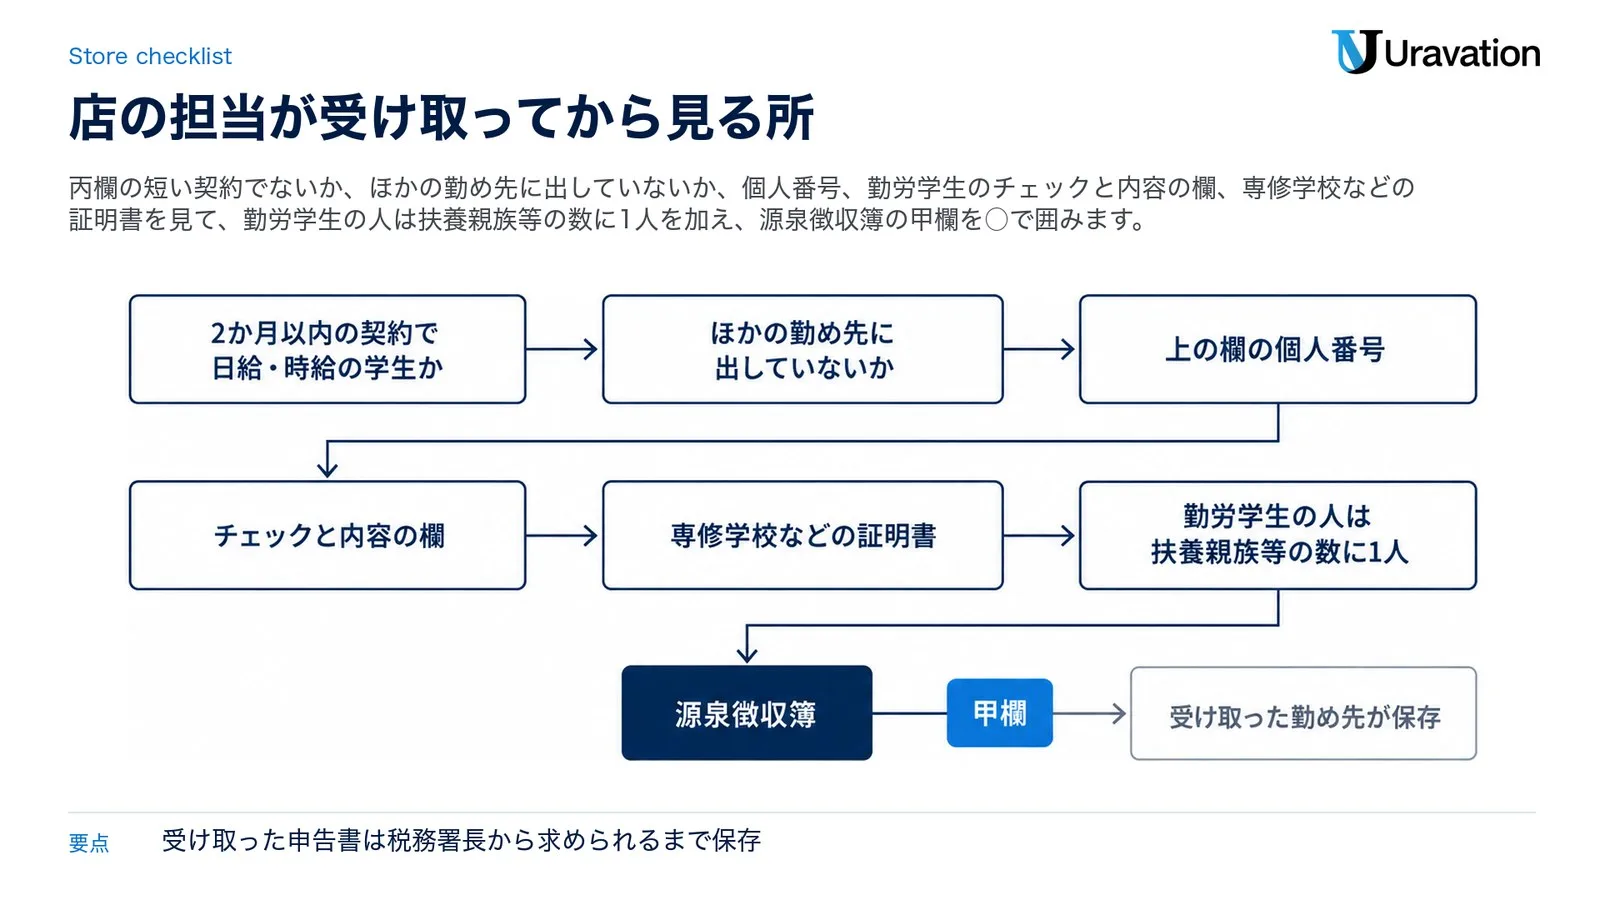
- 2か月以内の契約で日給・時給の学生か。そうなら日額表の丙欄で、申告書は要りません(No.2514、手続の案内)。契約が延びて2か月を超えた日からは丙欄が使えず、申告書を出している人は甲欄、それ以外の人は乙欄になります(No.2514・No.2511)。
- ほかの勤め先に出していないか。2か所以上から給与を受ける人が出せるのは1か所だけです(様式の表面)。
- 上の欄の個人番号。マイナンバーが書かれた申告書を受けたら本人確認(番号確認と身元確認)が要り、一定の帳簿を備えている時は記載を省けます(年末調整のしかた44・45ページ)。
- 「□勤労学生」のチェックと内容の欄。学校名・入学年月日・令和9年中の所得の種類とその見積額がそろっているか、見積額に収入をそのまま書いていないか(様式の裏面2⑼ロ)。
- 専修学校・各種学校・職業訓練法人の学生・生徒なら、証明書2種の添付か提示が要ります。勤労学生に当たるかどうかは、これらの証明書の有無により判定します(年末調整のしかた14ページ)。
- 勤労学生に当たる人は、甲欄を使う時の扶養親族等の数に1人を加えます(No.2511、令和9年分 源泉徴収税額表「給与所得の源泉徴収税額の求め方」19ページ)。
受け取った申告書は、税務署長から提出を求められるまで、受け取った勤め先が保存します(年末調整のしかた45ページ、手続の案内)。1か所から給与を受けていて、年末調整の時までに出していない人には、出すよう伝えます(年末調整のしかた6ページの注意事項)。年末調整全体の流れは年末調整のやり方にまとめています。
一定の要件の下で、書面に代えて電磁的方法で受け取ることもできます(年末調整のしかた45ページ)。手続の案内には、入力用のPDFと外国語の様式もあります。
【要注意】学生の扶養控除等申告書で読み違えやすい4点
1. 掛け持ちの2か所ともに出す
❌ アルバイト先が2か所あるので、両方に扶養控除等申告書を出す
⭕ 出せるのは1か所だけです。もう1か所の給与は乙欄で源泉徴収され、年末調整されません(様式の表面、No.2511、年末調整のしかた5・6ページ)。
2. 勤労学生にチェックすれば親の扶養のままでいられると思う
❌ アルバイト代が増えても、勤労学生にチェックしておけば親の扶養控除はそのまま
⭕ 親の扶養控除や特定親族特別控除は、学生の合計所得金額で決まります。令和8年分・令和9年分は、給与だけなら給与の収入金額136万円以下で扶養控除、136万円超197万円以下なら(19歳以上23歳未満の時)特定親族特別控除です(様式の裏面4、改正のあらまし2ページ)。
3. 「103万円」のままの数字で判断する
❌ 103万円を超えたら、勤労学生にも親の扶養にも当たらなくなる
⭕ 103万円は、令和2年分から令和6年分までの親の扶養控除の線です(No.1180)。令和9年分の様式では、勤労学生の線は所得の見積額89万円以下(給与だけなら給与の収入金額163万円以下)です。
4. 収入を「所得の見積額」に書く
❌ 内容の欄に、アルバイト代の見込み120万円をそのまま書く
⭕ 給与だけなら、74万円を引いた46万円を書きます。収入の線は163万円、所得の線は89万円で、数字が別です(様式の裏面2⑹・4⑮、No.1410)。
よくある質問
学生は扶養控除等申告書を出さないといけない?
アルバイト先から給与を受けるなら、原則として出します。出さないと、月々の源泉徴収の際の諸控除が受けられず、年末調整も行われません(手続の案内)。出さないのは、掛け持ちの2か所目と、日額表の丙欄とされる短い契約の場合です。迷う時は、勤め先の担当か税務署に確かめてください。
扶養する家族がいなくて書くことがない時は?
上の欄(所轄税務署長等、勤め先の名称・所在地、氏名、個人番号、生年月日、世帯主の氏名と続柄、住所、配偶者の有無)だけを書いて出します(様式の表面)。勤労学生に当たる時や、本人が障害者・寡婦・ひとり親に当たる時は、C欄もあわせて書きます。迷う時は、勤め先の担当か税務署に確かめてください。
勤労学生にチェックすると何が変わる?
勤労学生控除は、所得から27万円を差し引く控除です(No.1175)。毎月の源泉徴収では甲欄の扶養親族等の数に1人が加わり(No.2511)、令和9年分の月額表の、社会保険料等を引いた後の給与が111,000円以上113,000円未満の段なら、0人の140円が1人では0円になります。年間の所得税の額がどう変わるかは基礎控除などほかの控除との関係で決まり、住民税の扱いはお住まいの市区町村へ。迷う時は、勤め先の担当か税務署に確かめてください。
世帯主の欄には誰の名前を書く?
国税庁の記載例は、本人が世帯主の例で、世帯主の氏名に本人の氏名、あなたとの続柄に「本人」と書いています。様式と記載例には、それ以外の場合の書き方の注意書きはありません。親が世帯主の場合などで迷う時は、勤め先の担当か税務署に確かめてください。
掛け持ちの時は、どちらのアルバイト先に出す?
どちらか1か所です。手続の案内と様式には、どちらを選ぶかの基準は書かれていません。出した先の給与が主たる給与になり、もう1か所の給与は乙欄で源泉徴収されます。年末調整されなかった給与などの合計が20万円を超える時は、確定申告が必要になる場合があります(No.1900)。迷う時は、勤め先の担当か税務署に確かめてください。
高校生のアルバイトでも勤労学生になる?
高等学校は、学校の条件に入っています(No.1175)。所得の見積額などのほかの条件は、大学生と同じです。親の側は年齢で決まりが変わり、特定扶養親族と特定親族は19歳以上23歳未満の人が対象です(様式の裏面4⑥⑧)。迷う時は、勤め先の担当か税務署に確かめてください。
令和9年分を出すまでの段取り|学生と店の担当
学生の段取り
- 勤め先から令和9年分の用紙を受け取り、扶養する家族がいるかを確かめます。いなければ、上の欄を書き、家族の欄は空欄のままにします(本人が障害者・寡婦・ひとり親に当たる時は、C欄にも書きます)。
- 令和9年中に支給日が来る給与を見込み、全部の勤め先の分を合わせて、74万円を引いた所得の見積額を出します。
- 見積額が89万円以下(給与だけなら給与の収入金額が163万円以下)で、学校などの条件にも当てはまれば「□勤労学生」にチェックし、学校名・入学年月日・所得の種類と見積額を書きます。専修学校・各種学校・職業訓練法人の人は証明書を付けます。
- アルバイト先が2か所以上なら、1か所にだけ出します。
- 令和9年の最初の給与の支払を受ける日の前日までに出し、内容が変わったら異動を申告します。
店の担当の段取り
- 2か月以内の契約で日給・時給の丙欄の人を分け、それ以外の学生に令和9年分の用紙を渡します。
- 受け取ったら、2か所目でないか、個人番号と本人確認、勤労学生の内容と見積額、専修学校などの証明書を見ます。
- 源泉徴収簿の甲欄を○で囲み、勤労学生の人は扶養親族等の数に1人を加えて、令和9年分の源泉徴収税額表で毎月の税額を求めます。
- 出された申告書は、税務署長から提出を求められるまで保存します。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、勤め先の担当、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 令和9年分 給与所得者の扶養控除等(異動)申告書(PDF)・同 記載例(PDF)・令和8年分 給与所得者の扶養控除等(異動)申告書(PDF) — 国税庁(表面の欄と文、裏面の1・2・3・4の注意、記載例の❶〜❹と参考の表、参照日: 2026-11-17)
- 給与所得者の扶養控除等の(異動)申告(手続の案内) — 国税庁(提出時期・提出先・添付書類・備考、参照日: 2026-11-17)
- タックスアンサー No.1175 勤労学生控除・No.1180 扶養控除・No.1410 給与所得控除 — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-17)
- タックスアンサー No.2511 税額表の種類と使い方・No.2514 パートやアルバイトの源泉徴収 — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-17)
- タックスアンサー No.1900 給与所得者で確定申告が必要な人・No.2030 還付申告 — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-17)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)・令和8年度税制改正による所得税の基礎控除の引上げ等について・源泉所得税の改正のあらまし(令和8年4月) — 国税庁(Q1-1・Q2-1・Q3-1、あらまし1・2・6ページ、参照日: 2026-11-17)
- 令和8年分 年末調整のしかた(一括PDF)・合計所得金額の計算について(令和8年分) — 国税庁(年末調整のしかた5・6・9・14・36・44・45ページ、参照日: 2026-11-17)
- 令和9年分 源泉徴収税額表(月額表・給与所得の源泉徴収税額の求め方) — 国税庁(月額表1ページ、求め方19ページ、参照日: 2026-11-17)
- 所得税基本通達36-9(給与所得の収入金額の収入すべき時期) — 国税庁(参照日: 2026-11-17)
- 所得税法(第82条・第194条) — e-Gov法令検索(2026年11月17日に取得した条文、参照日: 2026-11-17)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります — 日本年金機構(参照日: 2026-11-17)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月19日時点の国税庁・日本年金機構の公表資料と法令に基づく参考情報です。税制や様式は変わる場合があります。個別の控除の可否や申告の要否は、勤め先の担当、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。