2026年11月19日時点の国税庁の様式で見ると、配偶者も扶養する家族もいない会社員は、令和9年分の扶養控除等申告書は上の欄だけ、令和8年分の基礎控除申告書は同じ用紙のうち「給与所得者の基礎控除申告書」の欄だけを書き、保険料を自分で払っていれば令和8年分の保険料控除申告書も書きます。扶養控除等申告書の表面には「以下の各欄に記載する親族がなく、かつ、あなた自身が障害者、寡婦、ひとり親又は勤労学生のいずれにも該当しない場合には、上記の各欄を記載して給与の支払者に提出してください」とあります(国税庁「令和9年分 給与所得者の扶養控除等(異動)申告書」)。基礎控除申告書の裏面にも、配偶者控除等申告書を書く場合に当たらず、合計所得金額の見積額が2,500万円以下であれば「「基礎控除申告書」のみ記載してください」と書かれています(国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」)。
最終更新:2026年11月19日。この記事は、国税庁の様式・記載例・「令和8年分 年末調整のしかた」などを読んで整理したものです。様式と資料は2026年11月17日時点で国税庁のサイトから取得して確認しました。個別の判断で迷う時は、勤め先の担当か税務署に確かめてください。
なお、「独身」という言葉は様式にありません。扶養控除等申告書には「配偶者の有無」の欄があり、ひとり親の説明では「現に婚姻をしていない人」という言い方をします。この記事では、配偶者がいない(結婚していない)人で、扶養する家族もいない会社員を想定して書きます。
独身の会社員が出す書類|3枚の年分と役割
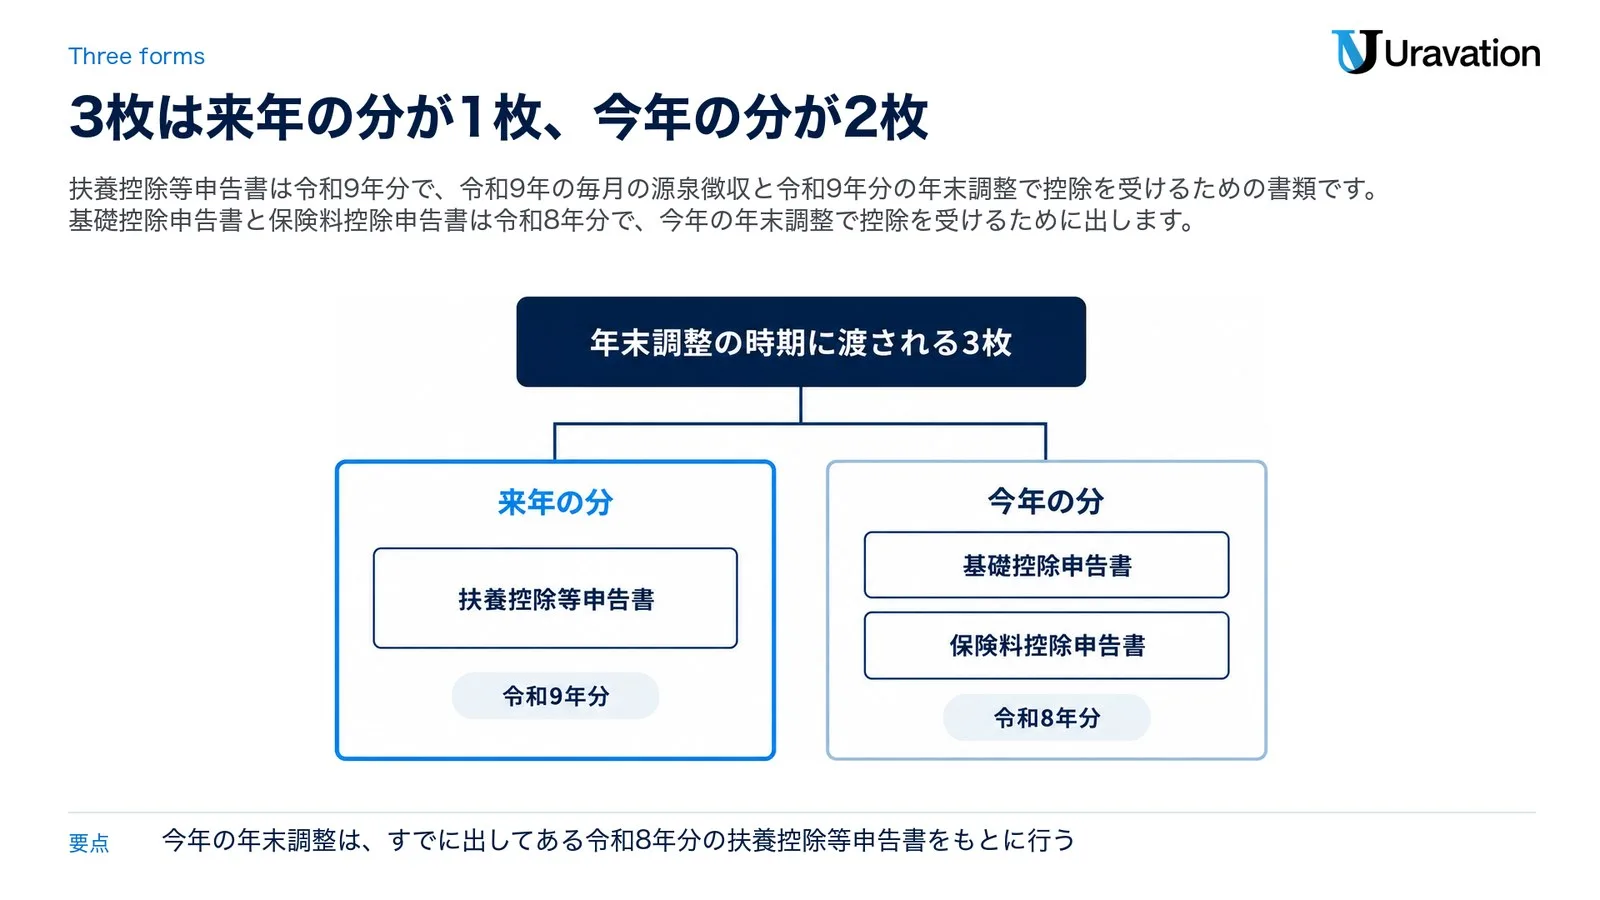
年末調整の時期に渡される3枚は、年分がそろっていません。来年の分が1枚、今年の分が2枚です。
| 書類 | 年分 | 何のための書類か | 配偶者も扶養する家族もいない人が書く所 | 出す期限 |
|---|---|---|---|---|
| 扶養控除等(異動)申告書 | 令和9年分 | 令和9年の給与の源泉徴収(毎月の税額と令和9年分の年末調整)で控除を受けるため | 上の欄(氏名・住所・世帯主・個人番号など) | 令和9年の最初の給与の支払を受ける日の前日まで |
| 基礎控除申告書(配偶者控除等申告書などとの兼用様式) | 令和8年分 | 令和8年分の年末調整で基礎控除を受けるため | 上の欄と「給与所得者の基礎控除申告書」の欄 | 令和8年の最後に給与の支払を受ける日の前日まで |
| 保険料控除申告書 | 令和8年分 | 年末調整で生命保険料控除・地震保険料控除・社会保険料控除(申告分)・小規模企業共済等掛金控除(申告分)を受けるため | 上の欄と、自分で払った保険料や掛金の欄 | 令和8年の最後に給与の支払を受ける日の前日まで |
出典:国税庁「令和8年分 年末調整のしかた」5・8・44ページ、各様式の表面と裏面、国税庁の手続の案内(基礎控除申告書等・保険料控除申告書)。
出さなくてよい場合があるかは、書類ごとに違います。扶養控除等申告書は、扶養親族や源泉控除対象配偶者などがいない人でも提出が必要です。基礎控除申告書も、年末調整で基礎控除を受けるために出します。保険料控除申告書は、国税庁の手続の案内が手続対象者を「年末調整において保険料控除を受けようとする給与所得者」としています(くわしくは「保険に入っていない時」の節で説明します)。
今年(令和8年分)の年末調整そのものは、すでに出してある令和8年分の扶養控除等申告書をもとに行われます。年末調整は原則として扶養控除等申告書を出している人の全員について行い(年末調整のしかた5ページ)、扶養控除や勤労学生控除などはこの申告書で確かめる決まりだからです(同8ページ)。扶養控除等申告書の提出時期は、その年の最初に給与の支払を受ける日の前日まで(年の途中で就職した人は、就職後最初の給与の支払を受ける日の前日まで)とされています(国税庁の手続の案内「給与所得者の扶養控除等の(異動)申告」)。つまり、秋に渡される扶養控除等申告書は来年の分です。
住宅借入金等特別控除(住宅ローン控除)を受けて2年目以降の人は、税務署から届いた住宅借入金等特別控除申告書が4枚目になります。最初の年分は確定申告で受け、2年目以降は年末調整の時までに勤め先へ出します(国税庁「給与所得者(従業員)の方へ(令和8年分)」)。
用紙の年分は勤め先の指示どおりに
令和8年分の基礎控除申告書等の様式は、令和8年12月1日以後に行う年末調整で使うものです。勤め先が令和8年11月30日以前に年末調整を行う場合は、令和7年分の様式を補正して使用する等とされています(手続の案内)。基礎控除の額は令和8年分で変わったので、手元の用紙の年分を見て、勤め先の指示どおりに書いてください。
扶養控除等申告書(令和9年分)の書き方|上の欄だけ・世帯主の欄
扶養する家族がいなくても、この申告書は出します。国税庁は「この申告書は、扶養親族や源泉控除対象配偶者などがいない人でも提出しなければならないこととされており」、出していない人の給与には税額表の「乙」欄が適用され、出した場合よりも高い税率になると説明しています(国税庁「給与所得者(従業員)の方へ(令和8年分)」)。書くのは表面の上の欄です。国税庁の令和9年分の記載例を横に開いておくと楽です。
| 欄 | 書くこと | 想定例(一人暮らしの会社員) |
|---|---|---|
| 所轄税務署長等 | 給与の支払者の所在地等の所轄税務署長と、あなたの住所地等の市区町村長(記載例の注) | 勤め先に聞いた税務署名と、住んでいる市区町村名 |
| 給与の支払者の名称(氏名)・所在地(住所) | 勤め先の名称と所在地 | 会社の名称と所在地 |
| 給与の支払者の法人(個人)番号 | 受け取った勤め先が書く欄。あなたが書く必要はありません | 空欄 |
| (フリガナ)あなたの氏名・あなたの生年月日 | 自分の氏名と生年月日 | 自分の氏名と生年月日 |
| 世帯主の氏名・あなたとの続柄 | 次の見出しで説明します | 自分の氏名・本人(自分が世帯主の場合) |
| あなたの個人番号 | 自分のマイナンバー。一定の要件の下で記載を要しない場合があるので、勤め先に確認します | 12桁の番号 |
| あなたの住所又は居所 | 郵便番号と、住んでいる所 | 今住んでいる部屋の住所 |
| 配偶者の有無 | 「有・無」のどちらか | 無 |
| 従たる給与についての扶養控除等申告書の提出 | ほかの勤め先に「従たる給与についての扶養控除等申告書」を出している時だけ○ | 空欄 |
出典:令和9年分の様式の表面・裏面、同 記載例。想定例は説明用で、実在の人の例ではありません。
その下のA〜Dの欄と「住民税に関する事項」の欄は、書く親族がいなくて、あなた自身が障害者・寡婦・ひとり親・勤労学生のどれにも当たらなければ空欄のままです。どれかに当たる人は、Cの欄にチェックを付けて書きます。要件は裏面の「4 扶養親族等の範囲」にあり、当たるかどうか迷う時は、勤め先の担当か税務署に確かめてください。
前年に同じ勤め先へ出した申告書から書く事項が変わっていない人は、「異動がない」旨を書いた簡易な申告書を出すこともできます(裏面の1⑵・2⑴)。使い方は国税庁の「記載のしかた」と勤め先の案内を見てください。扶養控除等申告書の記入例は、補助金ナビの「令和9年分 扶養控除等申告書の書き方」の記事でも扱っています。
世帯主の氏名とあなたとの続柄
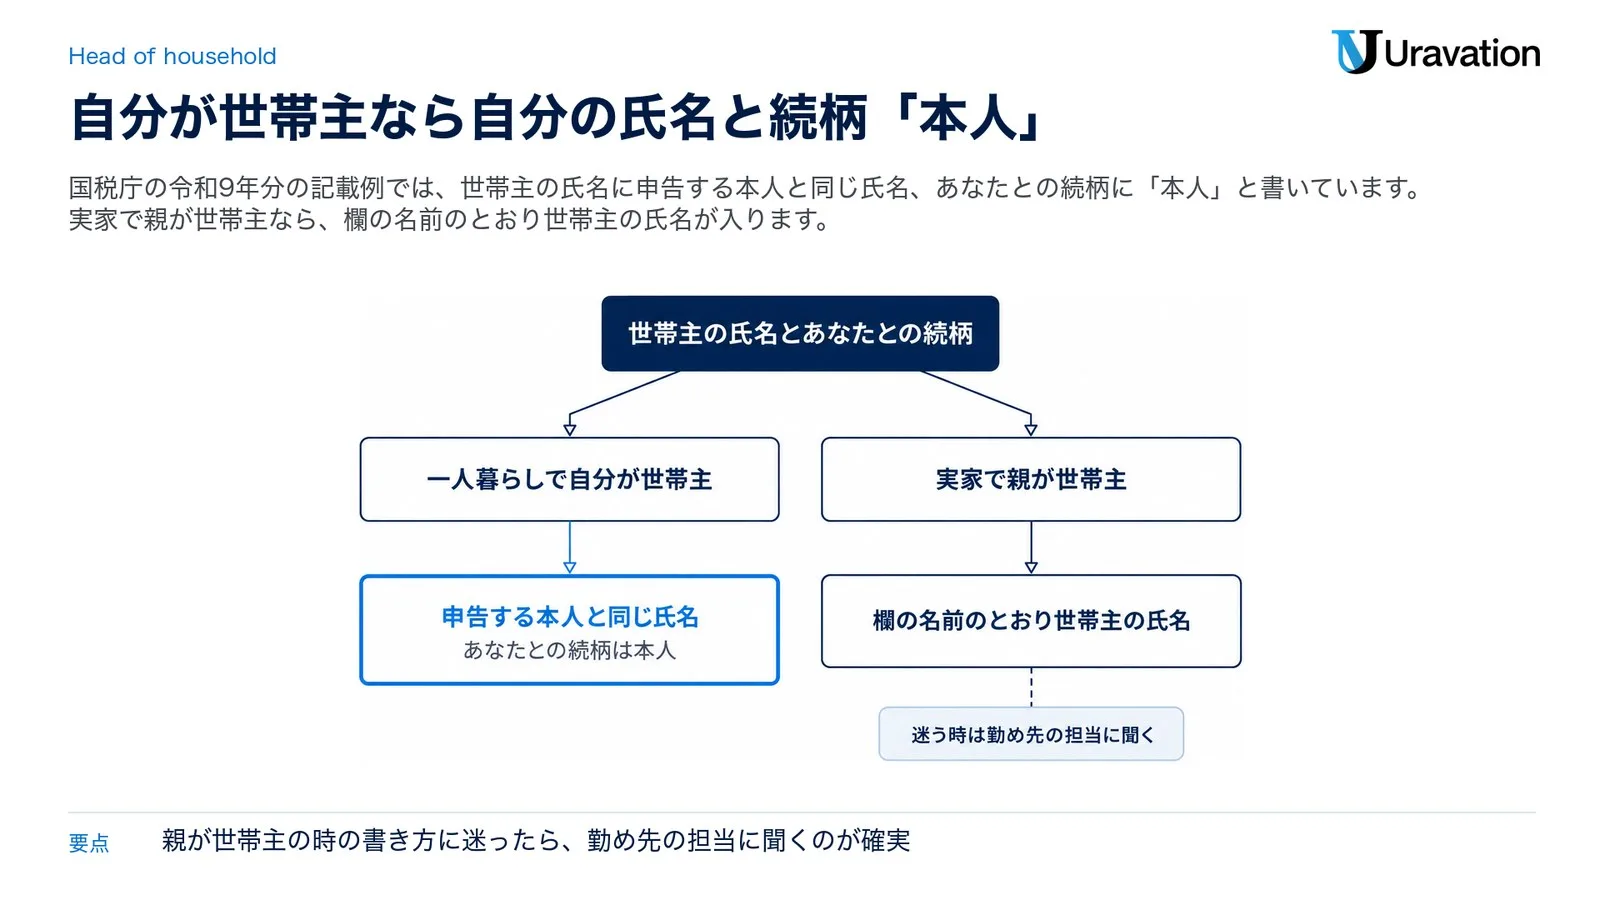
国税庁の令和9年分の記載例では、「世帯主の氏名」の欄に申告する本人と同じ氏名を書き、「あなたとの続柄」の欄に「本人」と書いています。一人暮らしで自分が世帯主なら、記載例と同じ書き方です。
この欄は、欄の名前のとおり、世帯主の氏名と、その人とあなたとの続柄を書く欄です。実家で親が世帯主のように、世帯主が自分でない時は、自分ではなく世帯主の氏名が入ります。同じ用紙の家族の欄の記載例では、続柄を「子」「父」のように書いています。ただ、世帯主の欄に限った書き方の説明は、読んだ国税庁の様式と記載例では確かめられませんでした。迷う時は勤め先の担当に聞くのが確実です。
誰が世帯主かは住民票で確かめられます。住民票には、世帯主である人はその旨が、世帯主でない人は世帯主の氏名と世帯主との続柄が記載されます(住民基本台帳法第7条第4号)。住民票の続柄は「世帯主との続柄」で、様式の欄の名前は「あなたとの続柄」です。住民票の続柄をそのまま写してよいか迷う時は、勤め先の担当に確かめてください。
基礎控除申告書(令和8年分)の書き方|収入・所得・控除額の順
2枚目は、配偶者控除等申告書などと1枚になった兼用様式です。独身でも出す理由ははっきりしています。年末調整の基礎控除は、この申告書に書いた合計所得金額の見積額をもとに計算されるからです(所得税法第190条第2号ヘ・第195条の4)。国税庁も「申告書の提出漏れにより基礎控除を受けることができないこととならないようご注意ください」と呼びかけています(給与所得者(従業員)の方へ)。
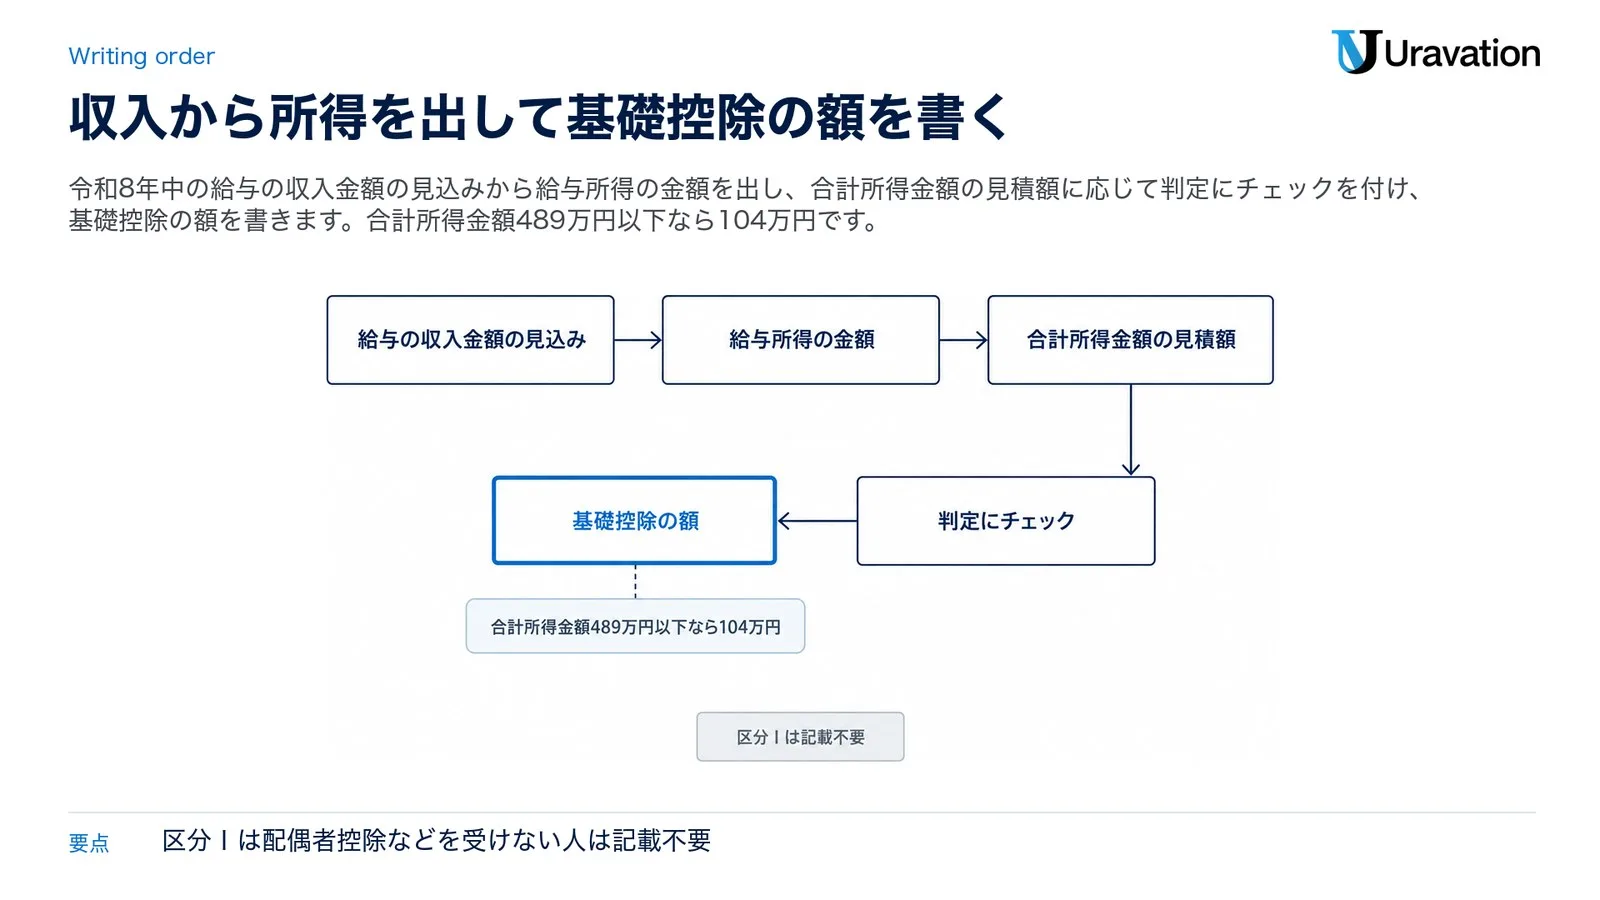
上の欄には、所轄税務署長(給与の支払者の所在地等の所轄税務署長)、給与の支払者の名称と所在地、あなたの氏名と住所又は居所を書きます。給与の支払者の法人番号は、受け取った勤め先が書く欄です(国税庁の記載例)。そのあと、左側の「◆給与所得者の基礎控除申告書◆」の欄を次の順に書きます。
- 「⑴給与所得」の「収入金額」に、令和8年中の給与の収入金額の見込みを書きます。直近の源泉徴収票や給与支払明細書を参考に見積もり、給与を2か所以上から受けているならその合計額です(記載例の注)。
- 同じ行の「所得金額」に、収入金額から求めた給与所得の金額を書きます。計算のしかたは裏面の「給与所得金額の計算方法」にあります。
- 給与以外の所得がある人は「⑵給与所得以外の所得の合計額」に書きます。給与以外の所得がない人は、⑴の所得金額がそのまま合計所得金額の見積額です。
- 「あなたの本年中の合計所得金額の見積額(⑴と⑵の合計額)」を書きます。
- 「控除額の計算」の「判定」で当てはまる□にチェックを付け、その控除額を「基礎控除の額」の欄に書きます。
- 「区分Ⅰ」は、配偶者控除又は配偶者特別控除の適用を受けようとする人が書く欄で、それ以外の人は記載不要です(記載例の注、年末調整のしかた17ページ)。
| あなたの合計所得金額 | 基礎控除の額(令和8年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
出典:年末調整のしかた56ページ「令和8年分の基礎控除額の表」、令和8年分の様式。合計所得金額が2,500万円を超える人は基礎控除を受けられません。給与だけの人なら、給与の収入金額が665万5,556円以下で104万円、665万5,556円超850万円以下で67万円、850万円超2,545万円以下で62万円です(年末調整のしかた3ページ。特定支出控除や所得金額調整控除の適用がある場合は異なります)。年末調整の対象となる給与の収入金額が2,000万円を超える人は、年末調整が行われません(令和8年分の様式の裏面1の注)。
想定例で見る給与所得と控除額
| 想定例 | 令和8年中の給与の収入金額(見込み) | 給与所得の金額の計算 | 合計所得金額の見積額 | 基礎控除の額 |
|---|---|---|---|---|
| 4月に入社した新卒 | 240万円 | 2,400,000÷4=600,000、600,000×2.8−80,000 | 160万円 | 104万円 |
| 一人暮らしの会社員 | 420万円 | 4,200,000÷4=1,050,000、1,050,000×3.2−440,000 | 292万円 | 104万円 |
| 給与が多めの会社員 | 700万円 | 7,000,000×90%−1,100,000 | 520万円 | 67万円 |
想定例は説明用の架空の数字で、給与のほかに所得がない人を置いています。計算式は様式の裏面と国税庁の「合計所得金額の計算について(令和8年分)」の表のとおりで、「÷4」の結果は千円未満を切り捨てます。欄ごとの細かい書き方は、基礎控除申告書の書き方にまとめています。
書かなくてよい欄|配偶者控除等・特定親族特別控除・所得金額調整控除
兼用様式の残りの3つは、条件に当たる人だけが書く欄です。右側の「配偶者控除等申告書」、下の段の「特定親族特別控除申告書」、いちばん下の「所得金額調整控除申告書」がそれに当たります。書かなくてよい理由は、用紙の裏面と表面にそのまま書いてあります。
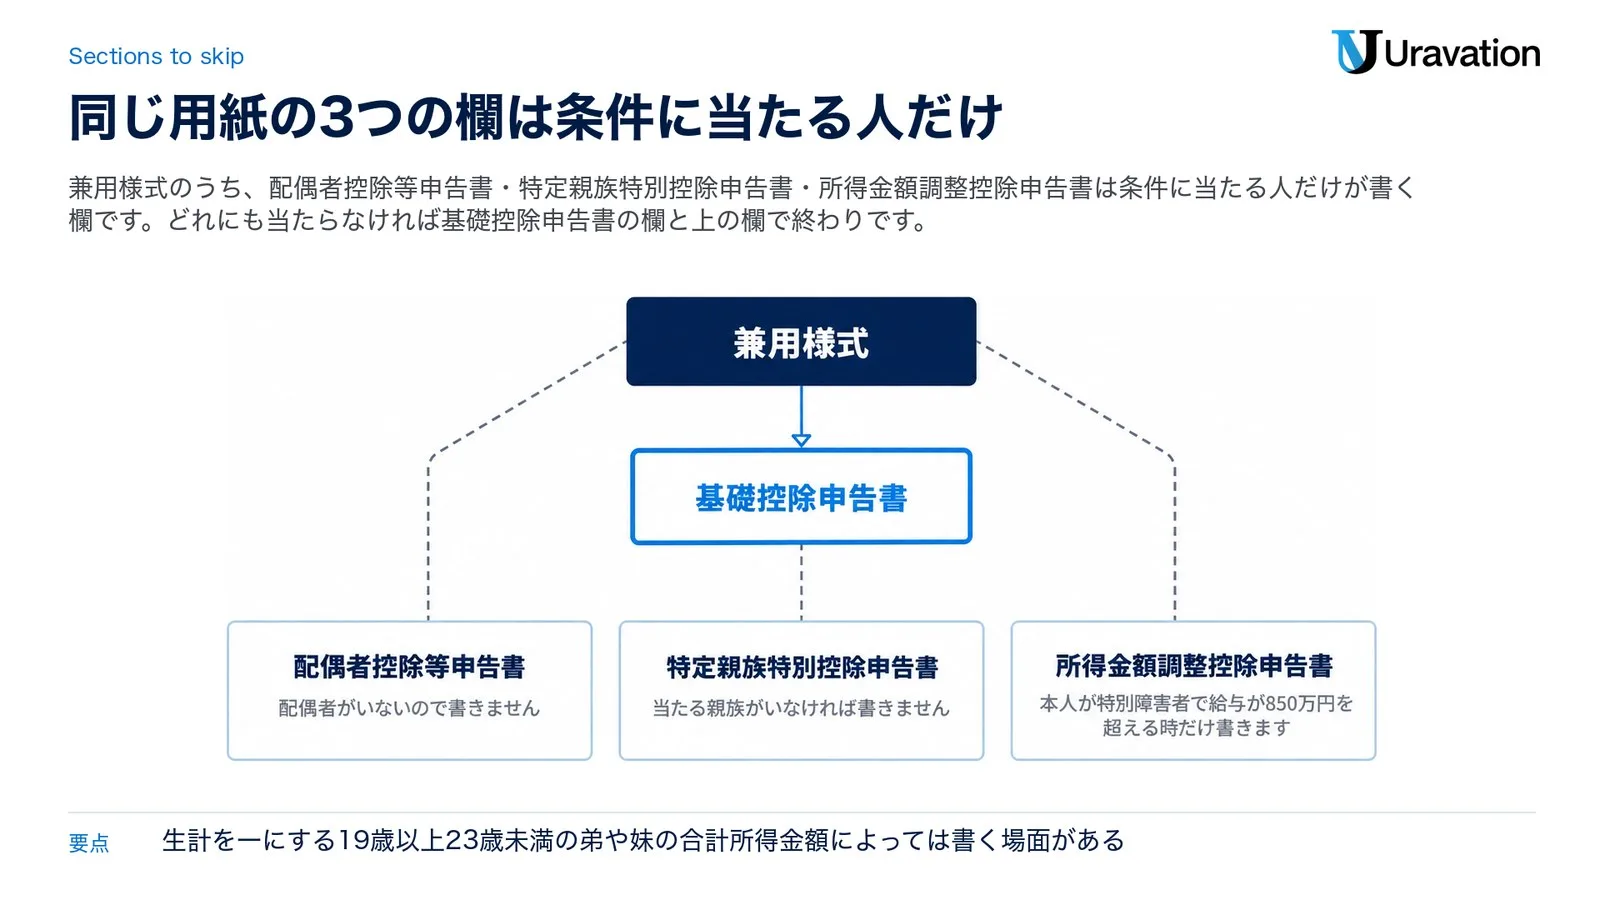
| 同じ用紙の欄 | 様式に書かれていること | 配偶者も扶養する家族もいない人 |
|---|---|---|
| 配偶者控除等申告書(右側) | あなたの合計所得金額の見積額が1,000万円以下で、配偶者の合計所得金額の見積額が133万円以下なら、基礎控除申告書・配偶者控除等申告書の順に記載。それ以外の場合で2,500万円以下なら「「基礎控除申告書」のみ記載してください(「配偶者控除等申告書」を記載する必要はありません。)」(裏面の2) | 配偶者がいないので書きません |
| 特定親族特別控除申告書(下の段) | 「年末調整において特定親族特別控除の適用を受けようとする場合に記載してください」(裏面の3)。特定親族は、生計を一にする年齢19歳以上23歳未満の親族(配偶者などを除く)で、合計所得金額が62万円超123万円以下の人(裏面の3−1) | 当たる親族がいなければ書きません |
| 所得金額調整控除申告書(いちばん下) | 「あなたの本年中の年末調整の対象となる給与の収入金額が850万円以下の場合は、記載する必要はありません」(表面)。850万円を超えても、本人が特別障害者などの要件のどれにも当たらなければ適用を受けられません(裏面の4) | 給与が850万円以下なら書きません。850万円を超えても、本人が特別障害者でなければ書きません |
出典:令和8年分の兼用様式の表面と裏面。
気をつけたいのは、「独身だから全部書かない」ではない点です。たとえば、生計を一にする19歳以上23歳未満の弟や妹がいて、その合計所得金額が62万円超123万円以下なら、独身でも特定親族特別控除申告書の欄を書く場面があります(書き方は特定親族特別控除申告書の書き方)。本人が特別障害者で、給与の収入金額が850万円を超える人も、所得金額調整控除申告書を書く対象です。どれにも当たらない人は、基礎控除申告書の欄と上の欄を書いたら、この用紙は終わりです。
保険料控除申告書(令和8年分)の書き方|自分で払った保険料だけ
3枚目は、生命保険料・地震保険料と、給与から差し引かれずに自分で払った社会保険料や掛金を書く用紙です。国税庁は、社会保険料や小規模企業共済等掛金のうち「毎月の給与から差し引かれていない保険料等で、従業員ご本人が直接支払った保険料等」も、この申告書に基づいて控除すると説明しています(給与所得者(従業員)の方へ)。上の欄を書いたら、払った物の欄だけを埋めます。
| 欄 | 書くもの | 証明書類 |
|---|---|---|
| 生命保険料控除(一般の生命保険料・介護医療保険料・個人年金保険料) | 本年中に支払った保険料。区分は生命保険会社等の証明書類で確かめます | 旧生命保険料で一契約の保険料が9,000円以下のものを除き、添付等が必要 |
| 地震保険料控除 | 自分や生計を一にする親族が所有して常に住んでいる家屋や、これらの人が所有している生活に通常必要な家財を対象にした契約の地震等損害部分の保険料 | 金額にかかわらず必要 |
| 社会保険料控除 | 国民年金保険料など、自分が直接支払った社会保険料。給与から差し引かれた社会保険料は記載しません | 国民年金の保険料と国民年金基金の掛金は必要。それ以外は不要 |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)の掛金など、自分が直接支払った掛金。給与から差し引かれた掛金は記載しません | 全てのものに必要 |
出典:令和8年分 給与所得者の保険料控除申告書の裏面、同 記載例、年末調整のしかた21〜28ページ。
毎月の給与から差し引かれている健康保険・厚生年金保険・雇用保険などの保険料は、勤め先が年末調整でそのまま控除します(年末調整のしかた26ページ)。だから書かなくていいのです。4月に入社した人が、入社前の月の国民年金保険料を令和8年中に自分で払っていたなら、その額は社会保険料控除の欄に書きます。社会保険料の欄は「社会保険の種類」「保険料支払先の名称」「保険料を負担することになっている人の氏名」「あなたが本年中に支払った保険料の金額」の4つで、国民年金の分は厚生労働省が発行した証明書類を付けます。証明書類の交付を請求中などで間に合わない時は、翌年1月末日までに出すことを条件に控除して年末調整してよいことになっています(同27ページ。令和8年分の保険料控除申告書の裏面の注では「令和9年2月1日までに提出することを条件として控除を受けることができます」)。
生命保険料の欄の想定例
用紙の「年齢23歳未満の扶養親族の有無」は、扶養親族がいなければ「無」です。令和8年分からできた年齢23歳未満の扶養親族がいる場合の特例(一般の生命保険料の控除の上限が6万円)は使わず、新契約の保険料は「計算式Ⅰ」で計算します(年末調整のしかた4ページ)。
| 想定例(新契約) | 年間の保険料 | 控除額の計算(計算式Ⅰ) | 控除額 |
|---|---|---|---|
| 一般の生命保険料 | 36,000円 | 20,001円から40,000円までなので、2分の1に10,000円を足す | 28,000円 |
| 介護医療保険料 | 24,000円 | 同じく、2分の1に10,000円を足す | 22,000円 |
| 生命保険料控除額(3つの区分の合計・最高120,000円) | 50,000円 | ||
想定例は説明用の架空の金額です。区分は証明書類の表示で決まり、新生命保険料を旧生命保険料に含めるような振り替えはできません(年末調整のしかた21ページ)。勤め先を対象とする団体特約に基づいて払った生命保険料は、申告書に書いた金額や受取人などに誤りがないことを勤め先で確かめれば、証明書類を出さなくてよいことになっています(同22ページ)。区分ごとの記入例は、補助金ナビの「保険料控除申告書の書き方」の記事でも扱っています。
保険に入っていない時|保険料控除申告書の扱い
生命保険にも地震保険にも入っていない。国民年金保険料やiDeCoの掛金なども自分で直接払っていない。そんな人は、保険料控除申告書に書く控除がありません。
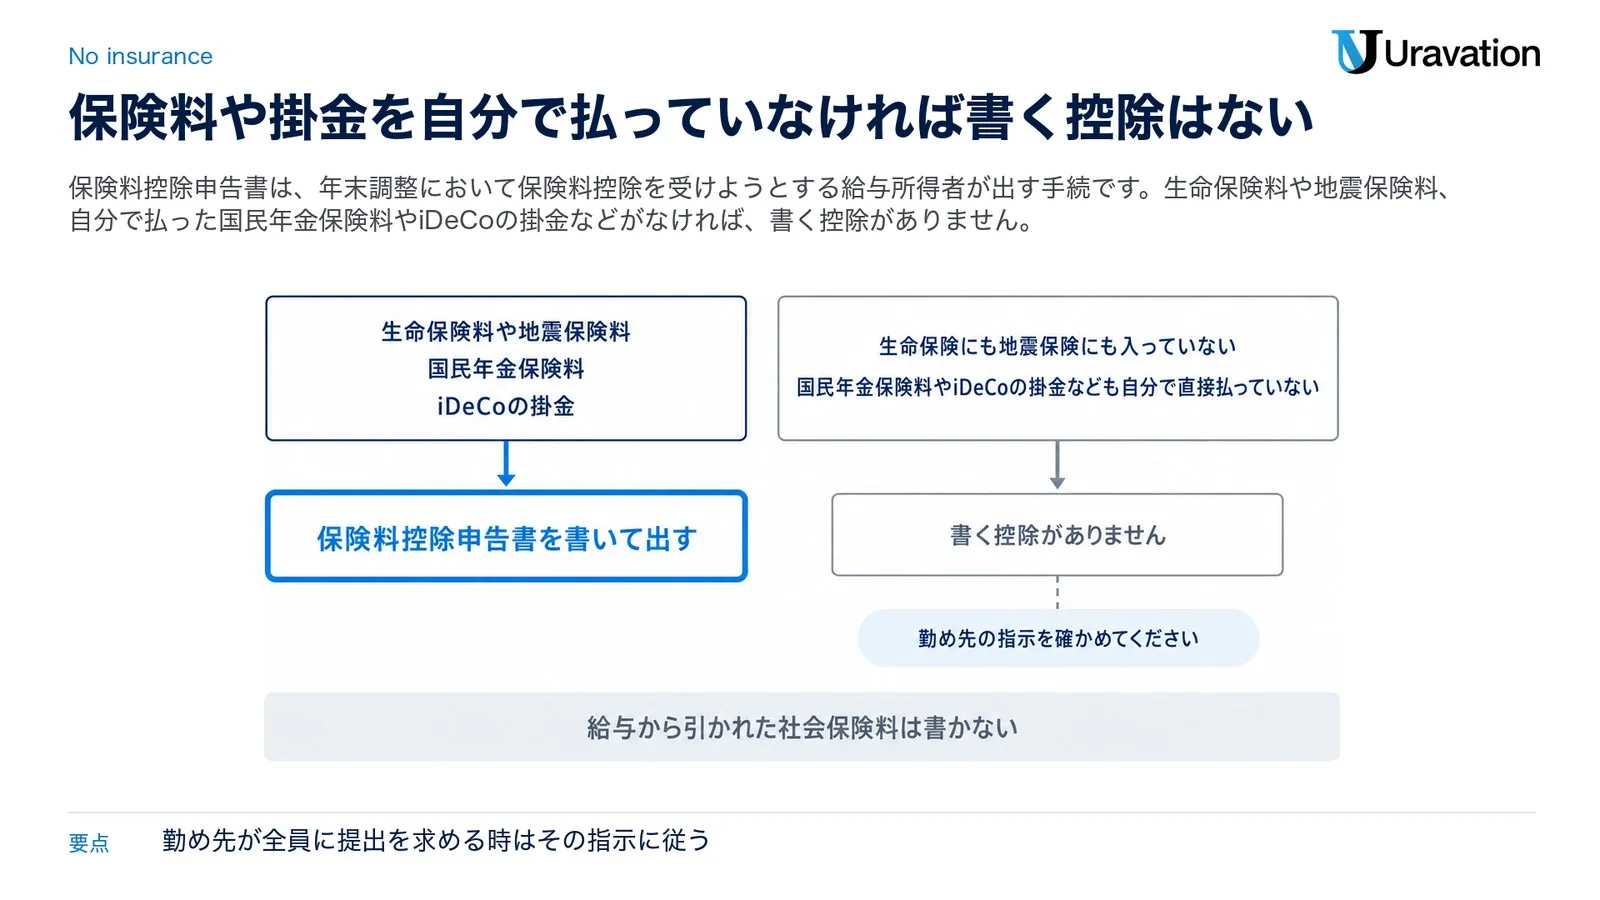
国税庁の手続の案内は、この申告書の手続対象者を「年末調整において保険料控除を受けようとする給与所得者」としています(給与所得者の保険料控除の申告)。所得税法第196条も、生命保険料や地震保険料などの「控除を受けようとする場合には」出すものとして定めています。従業員向けの資料でも、「社会保険料や生命保険料、地震保険料を支払っている場合には」保険料控除申告書を書いて勤務先に出すよう案内しています(国税庁「令和8年分 各種控除について(給与所得者用)」)。
給与から引かれた社会保険料は書かない決まりなので、健康保険料や厚生年金保険料が給与から差し引かれているだけの人も、この用紙に書く金額はありません。それらは申告書がなくても年末調整で控除されます(年末調整のしかた26ページ)。
ただし、勤め先によっては、書く控除がない人にも氏名などを書いて出すよう求めることがあります。電子で申告を受け付ける勤め先でも、保険の項目の進め方は勤め先ごとに違います。迷ったら勤め先の指示を確かめてください。
見落としやすいのが、賃貸の部屋の火災保険などに付けた地震保険です。生活に通常必要な家財を対象にした契約の地震等損害部分の保険料は、地震保険料控除の対象になることがあります。対象かどうかは損害保険会社等が発行した証明書類で確かめます(保険料控除申告書の裏面)。iDeCoの掛金を自分の口座から払っている人も、小規模企業共済等掛金控除の欄に書きます。
親と同居・実家暮らしの時|世帯主の欄と親の保険料
実家暮らしで迷いやすいのは2か所です。1つは扶養控除等申告書の世帯主の欄です。親が世帯主なら、欄に入るのは世帯主である親の氏名です。書き方は扶養控除等申告書の節の「世帯主の氏名とあなたとの続柄」のとおりで、迷う時は住民票と勤め先の案内で確かめます。
もう1つは、親の保険料を自分が払った時です。国税庁は「納税者が自己または自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合には、その支払った金額について所得控除を受けることができます」と説明しています(タックスアンサー No.1130 社会保険料控除)。生計を一にする親の国民年金保険料や国民健康保険の保険料(税)をあなたが払ったなら、保険料控除申告書の社会保険料控除の欄に書けます。「保険料を負担することになっている人の氏名」の欄には親の氏名を書き、国民年金保険料の分は証明書類を付けます。
| 場面 | 誰の社会保険料控除になるか |
|---|---|
| 生計を一にする親の国民年金保険料や国民健康保険の保険料をあなたが払った | 払ったあなた(年末調整のしかた26ページ、No.1130) |
| 生計を一にする親の後期高齢者医療制度の保険料を、あなたの口座から口座振替で払った | 払ったあなた(国税庁「年末調整Q&A」問9) |
| 親の年金から介護保険料や後期高齢者医療制度の保険料が差し引かれている(特別徴収) | 年金を受け取る親(年末調整のしかた26ページ、Q&A問9) |
出典:年末調整のしかた26ページ、年末調整Q&A問9、タックスアンサー No.1130。
「生計を一にする」は、必ずしも同居を要件としない言葉です(年末調整のしかた10ページ)。同居しているかどうかだけでは決まらないので、当てはまるか迷う時は税務署に確かめてください。また、生計を一にする親の令和9年中の所得の見積額が62万円以下なら、その親は扶養親族に当たり、扶養控除等申告書の家族の欄を書く場面があります(令和9年分の様式の裏面4)。その場合は「家族の欄は空欄」が当てはまらないので、勤め先の担当に相談しながら書いてください。今年の年末調整は令和8年分の扶養控除等申告書で扶養控除を確かめるので、生計を一にする親の令和8年中の合計所得金額が62万円以下なら、令和8年分の扱いも勤め先の担当に確かめてください。令和8年分は扶養親族の所得要件が58万円以下から62万円以下に改正され、新たに要件を満たすことになった親族について扶養控除を受けるには、扶養控除等(異動)申告書などの提出が必要とされています(年末調整のしかた4・10ページ)。
年の途中で就職・転職した時|前の勤め先の源泉徴収票
今年の途中で入社した人は、前の勤め先の分も今の勤め先の年末調整に入るかを確かめます。就職前にほかの勤め先へ扶養控除等申告書を出して給与を受けていた人は、その前職分の給与を含めて年末調整をします。前職分の給与と税額は、前の勤め先から受け取った「給与所得の源泉徴収票」などで確かめることになっていて、確かめられるまでは年末調整を見合わせる決まりです(年末調整のしかた36ページ)。前の勤め先で給与から差し引かれた社会保険料も、同じ源泉徴収票で合算します(同27ページ)。
やることは2つです。
- 前の勤め先から交付を受けた源泉徴収票を、今の勤め先に出します。今の勤め先は、これで前職分の給与と税額を確かめます。
- 基礎控除申告書の「収入金額」に、前の勤め先の給与も足した見込みを書きます。給与を2か所以上から受けている場合はその合計額です(記載例の注)。国税庁の注意事項も、ほかの勤務先から受けている給与があれば合計しているかを確かめるよう挙げています(年末調整を受ける際の注意事項)。
扶養控除等申告書を出していなかったアルバイト先の給与のように、年末調整に入らない給与がある人は、確定申告が必要になる場合があります(タックスアンサー No.1900)。前の勤め先の源泉徴収票が届かない時の動き方は、前職の源泉徴収票と年末調整にまとめています。
書き間違えた・出し忘れた時|源泉徴収票の交付まではやり直せる
慌てなくて大丈夫です。直す道は国税庁の資料に書かれています。
書き間違えに気づいた時は、まず勤め先の担当に伝えます。基礎控除申告書の収入金額などに誤りがある場合、国税庁は、勤め先が従業員に記載内容の訂正を依頼するなどして、正しい控除額で年末調整を行うよう案内しています(国税庁「年末調整Q&A」問13)。書き直した用紙を出すのか、直して出すのかといった訂正のしかたは、読んだ様式と記載例では確かめられませんでした。勤め先の指示に従ってください。
出し忘れた時も、年末調整が終わった後で基礎控除申告書や保険料控除申告書を出せば、翌年1月に源泉徴収票を交付する時まで、勤め先は年末調整の再計算を行うことができます。再計算によらず、自分で確定申告をして税額の還付を受けることもできます(同Q&A問12とその注1)。年末調整の後で保険料を払った場合なども、やり直しができるのは源泉徴収票を交付する翌年1月末日までです(年末調整のしかた43ページ)。
確定申告で受ける場合、生命保険料控除なら確定申告書の欄に書き、証明書類を添付するか提示します(タックスアンサー No.1140)。還付を受けるための申告書は、その年の翌年1月1日から5年間出せます(No.2030 還付申告)。
扶養控除等申告書を出した後で結婚したなど、書いた内容が変わった時は、別に異動申告書を出すか、その申告書の該当項目を異動後の内容に補正します(令和9年分の様式の裏面の1⑶)。
【要注意】独身の年末調整で読み違えやすい4点
1. 家族がいないから扶養控除等申告書は出さない
❌ 扶養する家族も配偶者もいないので、書くことがない扶養控除等申告書は出さずにおく
⭕ 扶養親族や源泉控除対象配偶者などがいない人でも提出が必要です。出さないと給与の源泉徴収に税額表の「乙」欄が使われ、年末調整の対象にもなりません(国税庁「給与所得者(従業員)の方へ」、年末調整のしかた5ページ)。
2. 独身だから基礎控除申告書は要らない
❌ 配偶者控除等申告書と同じ用紙なので、配偶者がいない自分には関係ないと思って出さない
⭕ 年末調整で基礎控除を受けるには、基礎控除申告書の提出が必要です。国税庁も提出漏れで基礎控除を受けられないことにならないよう注意を呼びかけています(国税庁「給与所得者(従業員)の方へ」)。
3. 給与から引かれた社会保険料を書く
❌ 給与明細に載っている健康保険料や厚生年金保険料を、保険料控除申告書の社会保険料の欄に書く
⭕ 給与から差し引かれた社会保険料は記載しません。書くのは国民年金保険料など、自分が直接支払った分だけです(保険料控除申告書の記載例、年末調整を受ける際の注意事項)。
4. 所得の欄に収入をそのまま書く
❌ 基礎控除申告書の「合計所得金額の見積額」に、給与の総額をそのまま書く
⭕ 「収入金額」と「所得金額」は別の欄です。給与なら、収入金額から裏面の計算方法で給与所得の金額を出し、それを合計所得金額の見積額にします。控除額も令和8年分の額で、昨年分とは金額が異なります(基礎控除申告書の裏面、年末調整を受ける際の注意事項)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
独身でも年末調整の書類は出しますか?
出します。扶養控除等申告書は、扶養親族や源泉控除対象配偶者などがいない人でも提出が必要で、出さないと給与の源泉徴収に税額表の「乙」欄が使われます。基礎控除申告書は、年末調整で基礎控除を受けるために出します。保険料控除申告書は、生命保険料などの控除を受ける人が出す書類です。迷う時は勤め先の担当か税務署に確かめてください。
独身なら名前だけ書けばいいですか?
名前だけでは足りません。扶養控除等申告書は上の欄(氏名・生年月日・世帯主の氏名・あなたとの続柄・個人番号・住所・配偶者の有無など)を書きます。前年に同じ勤め先へ出した申告書から変わりがなければ、氏名・住所又は居所・個人番号と「異動がない」旨を書いた簡易な申告書も出せます。基礎控除申告書は、氏名と住所に加えて、給与の収入金額・所得金額・合計所得金額の見積額・基礎控除の額を書きます。迷う時は勤め先の担当か税務署に確かめてください。
保険に入っていない時、保険料控除申告書はどうしますか?
生命保険にも地震保険にも入っておらず、国民年金保険料やiDeCoの掛金なども自分で直接払っていなければ、書く控除がありません。国税庁の手続の案内は、この申告書の手続対象者を「年末調整において保険料控除を受けようとする給与所得者」としています。勤め先が全員に提出を求めている時は、その指示に従ってください。迷う時は勤め先の担当か税務署に確かめてください。
世帯主の欄には何を書きますか?
国税庁の記載例は本人が世帯主の例で、「世帯主の氏名」に本人の氏名、「あなたとの続柄」に「本人」と書いています。一人暮らしで自分が世帯主なら同じです。親が世帯主なら、欄の名前のとおり世帯主の氏名が入ります。誰が世帯主かは住民票で確かめられます。迷う時は勤め先の担当か税務署に確かめてください。
基礎控除申告書の書き方は?
令和8年中の給与の収入金額の見込みを書き、裏面の計算方法で給与所得の金額を出して合計所得金額の見積額にし、「判定」にチェックを付けて基礎控除の額を書きます。給与だけの人なら、給与の収入金額が665万5,556円以下で104万円です。「区分Ⅰ」は、配偶者控除や配偶者特別控除を受けない人は書きません。迷う時は勤め先の担当か税務署に確かめてください。
「配偶者の有無」の欄は、どちらに○を付けますか?
令和9年分の扶養控除等申告書の「配偶者の有無」は「有・無」から選ぶ欄で、配偶者がいなければ「無」です。結婚の予定がある人は、提出した後で結婚した時に異動申告書を出すか、該当項目を補正します。迷う時は勤め先の担当か税務署に確かめてください。
書く順番のまとめ|独身の会社員が3枚を出すまで
- 渡された3枚の年分を確かめます。扶養控除等申告書は令和9年分、基礎控除申告書と保険料控除申告書は令和8年分です。
- 扶養控除等申告書(令和9年分)の上の欄を書きます。世帯主の氏名とあなたとの続柄を書き、配偶者の有無は「無」。家族の欄は、書く親族がいなくて、あなた自身が障害者・寡婦・ひとり親・勤労学生のどれにも当たらなければ空欄のままです。
- 基礎控除申告書(令和8年分)の上の欄と基礎控除の欄を書きます。給与の収入金額の見込み、給与所得の金額、合計所得金額の見積額、基礎控除の額の順です。区分Ⅰと、配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書の欄は、当たらなければ書きません。
- 保険料控除申告書(令和8年分)は、自分で払った生命保険料・地震保険料・国民年金保険料・iDeCoの掛金などがある時に書き、証明書類を付けます。給与から差し引かれた社会保険料は書きません。
- 今年の途中で入社した人は、前の勤め先の源泉徴収票も出します。
- 勤め先が決めた回収日までに出します。国税庁の様式と手続の案内に書かれた期限は、令和8年分の2枚が令和8年の最後に給与の支払を受ける日の前日まで、扶養控除等申告書(令和9年分)が令和9年の最初の給与の支払を受ける日の前日までです。
書類を受け取って年末調整をする会社側の手順は、年末調整のやり方(会社の手順と書類)にまとめています。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、勤め先の担当、税務署、税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
参考・出典(参照日はすべて2026-11-17)
- 令和9年分 給与所得者の扶養控除等(異動)申告書(PDF)・同 記載例(PDF)・手続の案内「給与所得者の扶養控除等の(異動)申告」 — 国税庁(上の欄の名前、表面の注意書き、裏面の1〜4、記載例の注と世帯主の欄の例、提出時期)
- 令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書(PDF)・同 記載例(PDF)・手続の案内「給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」 — 国税庁(欄の並び、裏面の1〜4と給与所得金額の計算方法、区分Ⅰ、様式を使う年末調整の時期)
- 令和8年分 給与所得者の保険料控除申告書(PDF)・同 記載例(PDF)・手続の案内「給与所得者の保険料控除の申告」 — 国税庁(欄の名前、計算式Ⅰ、控除の対象と添付書類、手続対象者)
- 令和8年分 年末調整のしかた(一括PDF) — 国税庁(3・4・5・8・10・17・21〜28・36・43・44・56ページ)
- 給与所得者(従業員)の方へ(令和8年分)・年末調整Q&A — 国税庁(扶養控除等申告書と基礎控除申告書の提出、保険料控除申告書の説明、住宅借入金等特別控除申告書、問9・問12・問13)
- 令和8年分 各種控除について(給与所得者用)・年末調整を受ける際の注意事項・合計所得金額の計算について(令和8年分) — 国税庁
- タックスアンサー No.1130 社会保険料控除・No.1140 生命保険料控除・No.1900 給与所得者で確定申告が必要な人・No.2030 還付申告 — 国税庁(令和8年4月1日現在法令等)
- 所得税法(第190条・第194条・第195条の4・第196条)・住民基本台帳法(第7条) — e-Gov法令検索
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月19日時点の国税庁の公表資料と法令に基づく参考情報です。税制や様式は変わる場合があります。控除を受けられるかなどの個別の判断は、勤め先の担当、税務署、税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。