2026年11月1日時点で、賃金台帳は労働基準法第108条で会社(使用者)が事業場ごとに作ることになっている帳簿で、賃金を払うたびに遅れずに、労働者各人別に氏名・性別・賃金計算期間・労働日数・労働時間数・延長・休日・深夜の労働時間数・賃金の種類ごとの額・控除した額を書き込みます。ただし、日々雇い入れられる者(1か月を超えて引き続き使用される者を除く)は賃金計算期間、法第41条各号の労働者と法第41条の2第1項により働く労働者は労働時間数と延長・休日・深夜労働時間数の記入が不要です。最後に書き込んだ日(支払期日の方が遅ければその日)から当分の間は3年間残します(e-Gov法令検索「労働基準法」第108条・第109条・第143条、同「労働基準法施行規則」第54条・第56条)。
書き方で迷いやすいのは3点です。様式は厚生労働省の様式第20号(常時使用される労働者)と第21号(日日雇い入れられる者)がありますが、施行規則第59条の2は様式を「必要な事項の最少限度」を定めたものとしていて、異なる様式も使えます。エクセルや給与ソフトで電子管理する場合は、第54条の記載事項をそろえるだけでなく、事業場ごとに台帳を画面表示・印字でき、労働基準監督官の臨検時に必要事項を直ちに明らかにして写しを提出できる状態にします。保存期間は退職の日からではなく、最後に記入した日から数えます。毎月社員に渡す給与明細は所得税法の書類で、賃金台帳とは根拠の法律が違います。
最終更新:2026年11月1日。この記事は、労働基準法・労働基準法施行規則・所得税法の条文(e-Gov法令検索)、厚生労働省の主要様式ダウンロードコーナーの賃金台帳の様式、記録の保存期間のリーフレット、労働局の案内を2026年11月1日に取得して読み、整理したものです。賃金台帳の2つの様式は、2026年11月1日時点で取得して欄を確認しました。
賃金台帳とは|労働基準法第108条の帳簿
第108条の条文はこうです。「使用者は、各事業場ごとに賃金台帳を調製し、賃金計算の基礎となる事項及び賃金の額その他厚生労働省令で定める事項を賃金支払の都度遅滞なく記入しなければならない」。
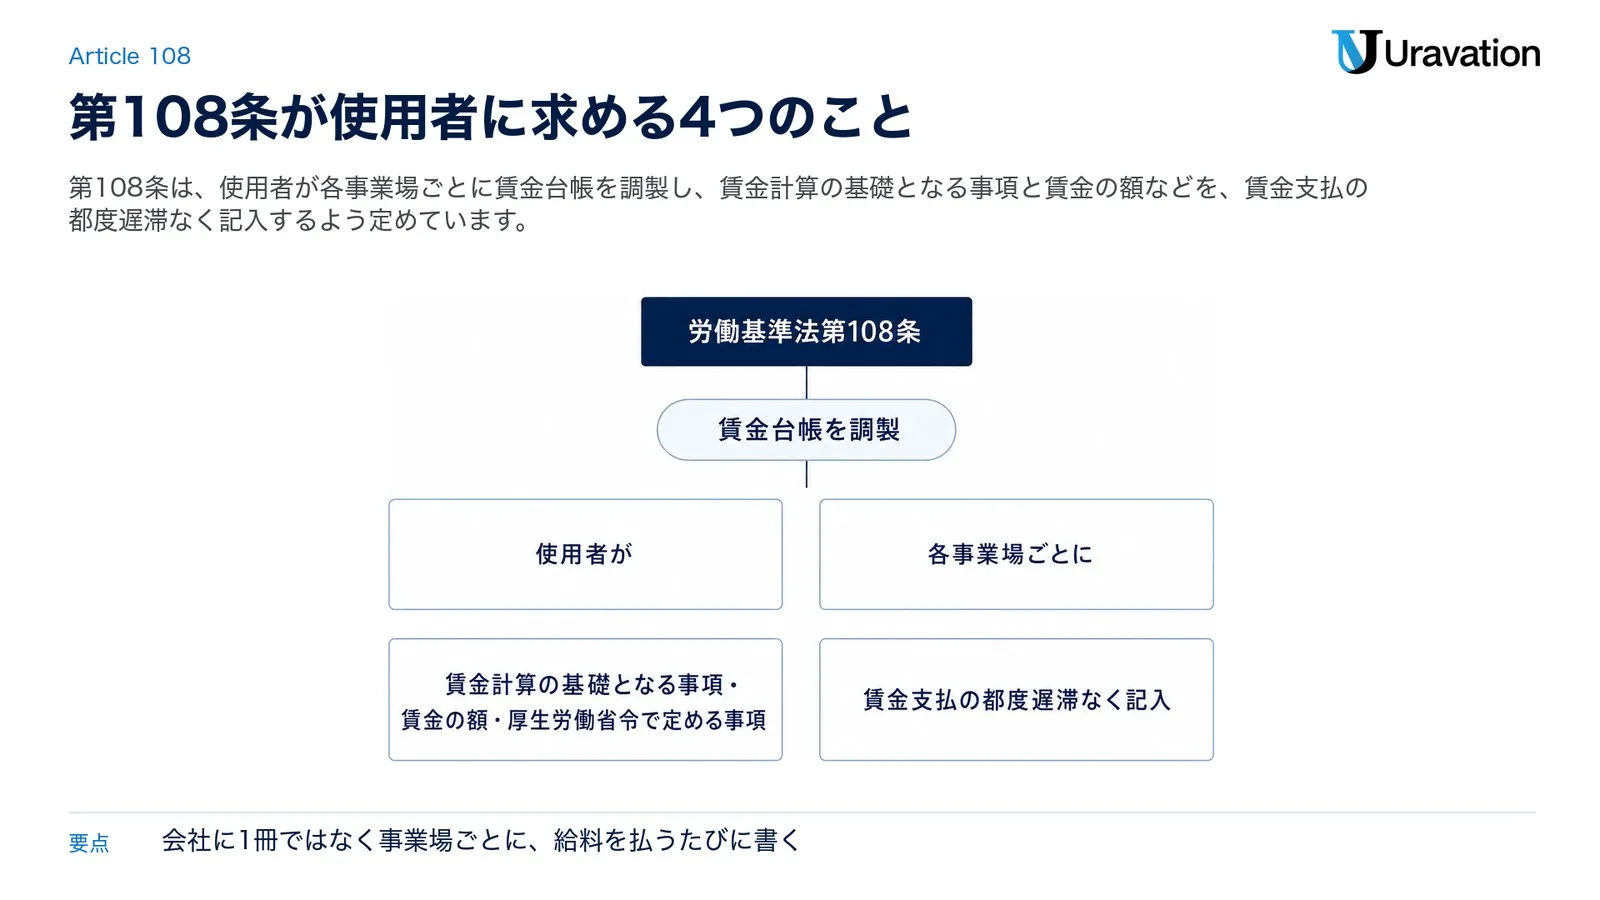
この1文に、賃金台帳の決まりの大事なところがほぼ入っています。分けて読むと次のとおりです。
| 条文の言葉 | 意味すること |
|---|---|
| 使用者は | 作る義務があるのは会社の側です。第10条は「使用者」を、事業主や事業の経営担当者など、労働者に関する事項について事業主のために行為をするすべての者と定めています。 |
| 各事業場ごとに | 会社に1冊ではなく、事業場(工場・支店などの職場)ごとに作ります。 |
| 賃金計算の基礎となる事項及び賃金の額その他厚生労働省令で定める事項 | 支払った額だけでなく、その額を計算した元(日数・時間数など)と、施行規則第54条が定める項目も書きます(次の節)。 |
| 賃金支払の都度遅滞なく | 年に1回まとめて作るのではなく、給料を払うたびに書き込みます。 |
「事業場ごと」は、本社で給与計算をまとめている会社が気をつけたい点です。佐賀労働局(武雄労働基準監督署)の案内は、小規模の工場や支所でも、管理責任者を置いて勤務時間などを管理している場合は事業場として扱うとし、システムで管理する場合も、事業場ごとに賃金台帳を画面に出して印字できる装置を置くなどの措置や、労働基準監督官の臨検の時にすぐ写しを出せる仕組みが要るという通達(平成7年3月10日付け基収第94号)を紹介しています(佐賀労働局・武雄労働基準監督署「本社(本店)において労務管理をしている事業主の皆様へ」)。
賃金台帳は、第107条の労働者名簿とは記録する内容が違います。労働者名簿は氏名・生年月日・履歴などを記録する一方、賃金台帳は賃金計算の基礎と賃金の額などを記録する帳簿です。出勤簿やタイムカードも、厚生労働省の保存期間のリーフレットでは賃金台帳とは別の保存対象として挙げられています(厚生労働省「未払賃金が請求できる期間などが延長されています」)。
賃金台帳の記載事項|施行規則第54条の8項目
何を書くかは、労働基準法施行規則第54条第1項が決めています。条文は「次に掲げる事項を労働者各人別に賃金台帳に記入しなければならない」として、8つの号を挙げています。
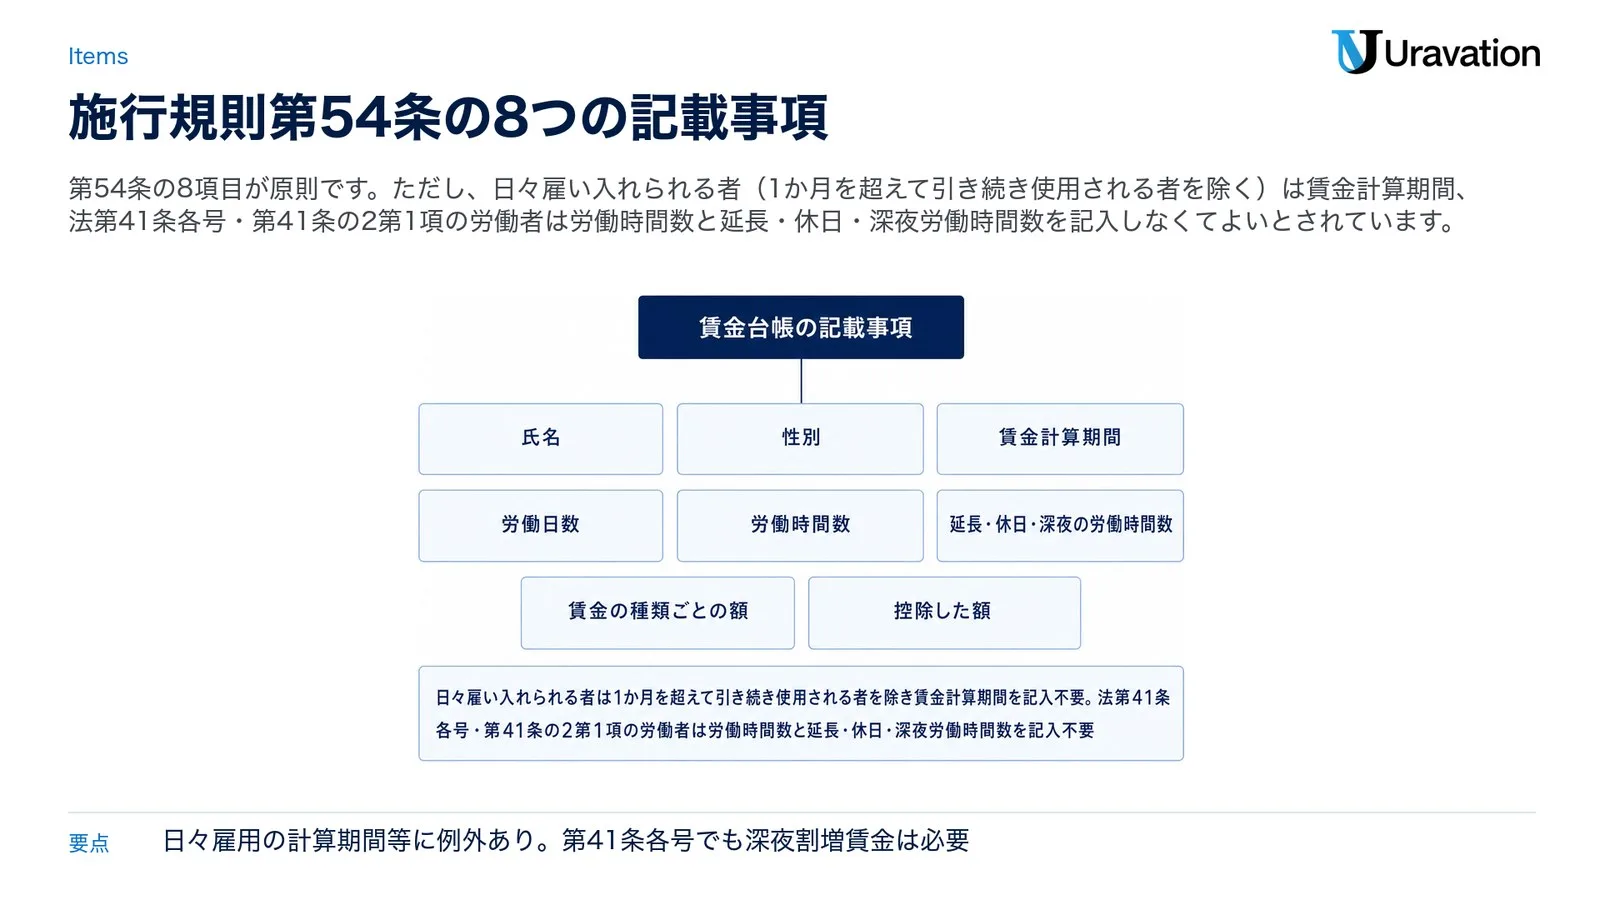
| 号 | 記載事項(条文の言葉) | 補足(同じ条の第2項〜第5項) |
|---|---|---|
| 一 | 氏名 | 様式第20号の記載心得では、事業場で使う労働者番号で代えられます。 |
| 二 | 性別 | ― |
| 三 | 賃金計算期間 | 日々雇い入れられる者(1か月を超えて引き続き使用される者を除く)は記入しなくてよい(第4項)。 |
| 四 | 労働日数 | ― |
| 五 | 労働時間数 | 法第41条各号に当たる労働者と、法第41条の2第1項により働く労働者は、第5号・第6号を記入しなくてよい(第5項)。これは賃金台帳の記入省略で、労働時間の状況の把握や深夜割増賃金の取扱いとは別です(後述)。 |
| 六 | 法第33条・第36条第1項により労働時間を延長し、もしくは休日に労働させた場合、または午後10時から午前5時までの間に労働させた場合の、延長時間数・休日労働時間数・深夜労働時間数 | 就業規則で法と異なる所定労働時間や休日を決めている場合は、就業規則に基づいて計算した時間数で代えられる(第2項)。法第41条各号などの労働者については、第5号の行の記入省略と同じ(第5項)。 |
| 七 | 基本給、手当その他賃金の種類ごとにその額 | 通貨以外のもの(現物)で支払った賃金があれば、その評価総額を書く(第3項)。 |
| 八 | 法第24条第1項により賃金の一部を控除した場合は、その額 | ― |
出典:労働基準法施行規則第54条(e-Gov法令検索、2026年4月1日施行の版、参照日: 2026-11-01)。第6号の深夜の時間帯は、条文では厚生労働大臣が必要と認める場合に午後11時から午前6時とできる例外も書かれています。
第8号の「控除」は、第24条第1項の賃金の全額払いの例外として差し引いたものです。第24条第1項は、法令に別段の定めがある場合と、労働者の過半数で組織する労働組合(ない場合は労働者の過半数を代表する者)との書面による協定がある場合に、賃金の一部を控除して支払えると定めています。社会保険料や所得税のように法令で差し引くものと、労使協定に基づいて差し引くものがここに当たります。
第5項の「法第41条各号」は、別表第一の第6号(林業を除く農林の事業)・第7号(畜産・養蚕・水産の事業)に従事する者、事業の種類にかかわらず監督もしくは管理の地位にある者または機密の事務を取り扱う者、行政官庁の許可を受けた監視・断続的労働に従事する者です(労働基準法第41条・別表第一)。管理職の名前が付いていれば当たる、というものではありません。なお、施行規則第54条第5項は、法第41条各号の労働者について第5号・第6号の賃金台帳への記入を不要とする規定です。厚生労働省の労務管理担当者向けQ&Aは、法第41条各号の労働者にも深夜割増賃金の支払が必要と説明しています。支払った深夜割増賃金は、第7号の「賃金の種類ごとの額」に記入します。また、佐賀労働局の案内は、管理監督者などを含むすべての労働者について、労働時間の状況を把握して記録を作る必要があるとしています。自社の誰が管理監督者に当たるか、深夜労働をどう記録するかで迷う場合は、労働基準監督署か社会保険労務士に確かめてください。
様式第20号と第21号の違い|厚生労働省の様式の入手先
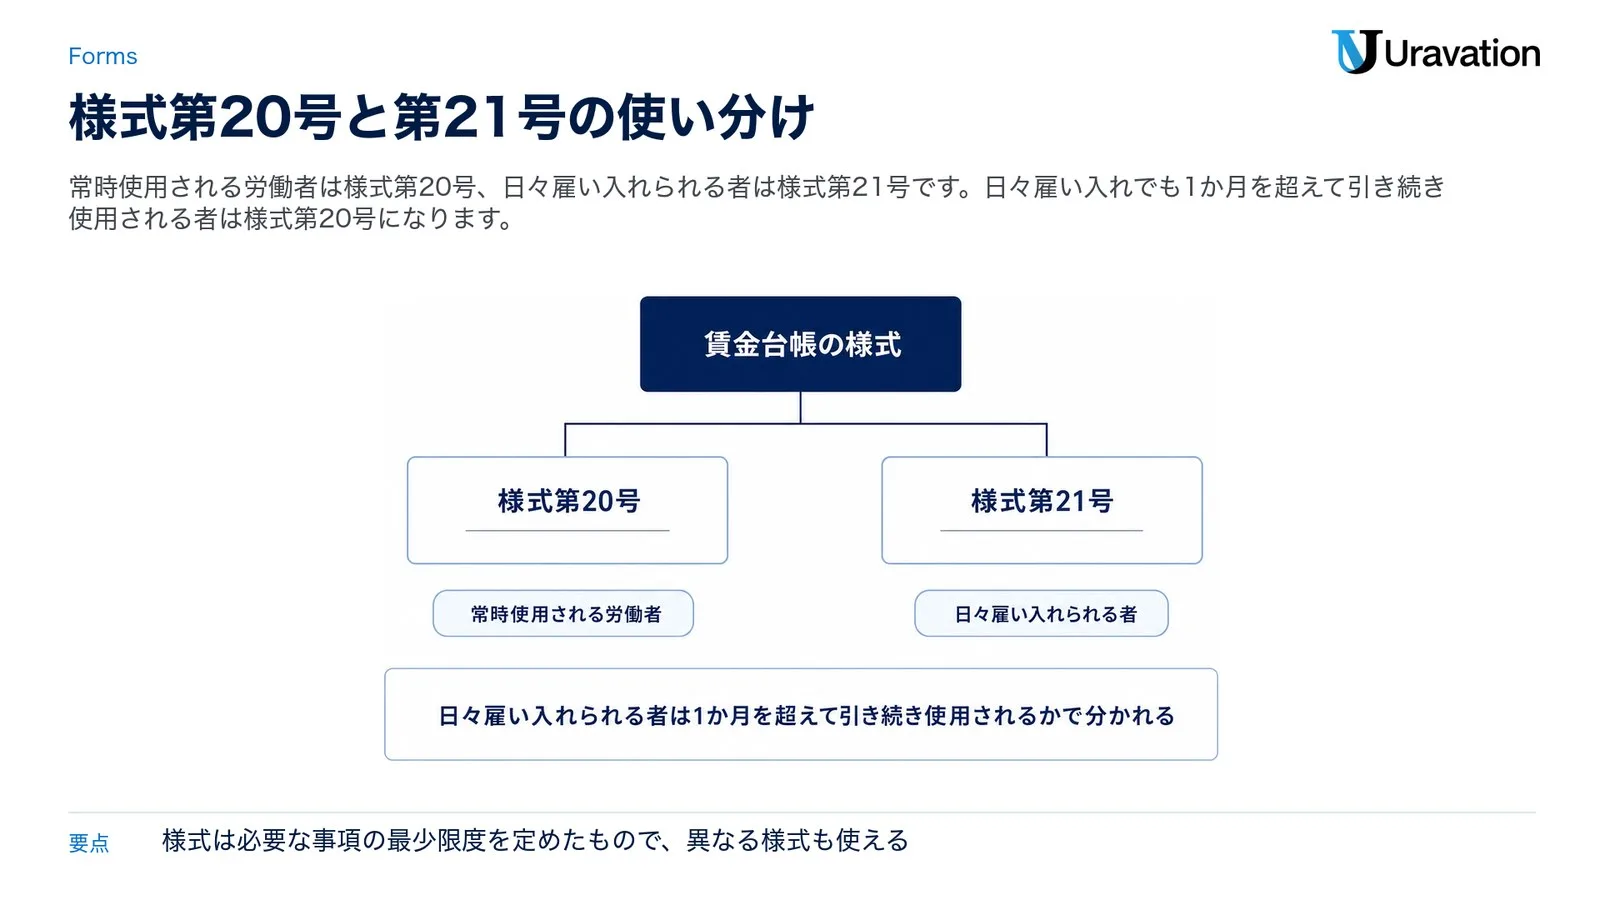
施行規則第55条は、賃金台帳を次の様式で作ると定めています。
| 様式 | 対象(第55条の言葉) | 主な欄(様式の表記) |
|---|---|---|
| 様式第20号 | 常時使用される労働者(1か月を超えて引き続き使用される日々雇い入れられる者を含む) | 氏名・性別、賃金計算期間、労働日数、労働時間数、休日労働時間数、早出残業時間数、深夜労働時間数、基本賃金、所定時間外割増賃金、手当、小計、臨時の給与、賞与、合計、控除金、実物給与 |
| 様式第21号 | 日々雇い入れられる者(1か月を超えて引き続き使用される者を除く) | 支払月日、氏名、性別、労働日数、労働時間数、早出残業時間数、深夜労働時間数、基本賃金、所定時間外割増賃金、手当、合計、控除額、実物給与 |
出典:労働基準法施行規則第55条、厚生労働省「様式第20号(第55条関係)」「様式第21号(第55条関係)」(PDF、参照日: 2026-11-01)。欄の名前は様式の表記をそのまま写しています。
違いは対象だけではありません。第21号は1行に1人分を書く横長の一覧で、氏名と支払月日が行ごとに入ります。第20号は1枚が1人分で、上に氏名と性別を書き、行ごとに賃金計算期間を書いていきます。第21号には賃金計算期間の欄がありませんが、これは第54条第4項で日々雇い入れられる者は賃金計算期間を書かなくてよいとされていることと合っています。
様式は、厚生労働省の「雇用・労働主要様式ダウンロードコーナー(労働基準法等関係主要様式)」に「賃金台帳(常用労働者)」と「賃金台帳(日々雇い入れられる者)」としてPDFで載っています(2026年11月1日に確認)。ほかの会社のテンプレートを探す前に、まずこの2つを開くと欄の全体が分かります。
決まった様式でなくてもよい理由
施行規則第59条の2第1項は、労働者名簿や賃金台帳に用いるべき様式は「必要な事項の最少限度を記載すべきことを定めるもの」で、横書・縦書その他異なる様式を用いることを妨げない、と定めています。長崎労働局の案内も、記載事項を満たしていれば紙の台帳でも電子の台帳でもどちらでも構わないとしています(長崎労働局「労働法の基礎講座 第12回」)。
また第55条の2は、年次有給休暇管理簿・労働者名簿・賃金台帳をあわせて作ることを認めています。1つの表に名簿と台帳の項目をまとめる形も、条文の上では可能です。
賃金台帳の書き方|様式第20号の欄ごとの記入例
ここでは様式第20号を例に、欄ごとに書く中身を並べます。金額と時間は説明のための想定例で、実在の会社や人のものではありません。想定は、月給制で毎月末締め・翌月支払いの正社員、2026年10月分です。
| 様式の欄 | 書く中身 | 想定例 |
|---|---|---|
| 氏名・性別 | 台帳の上に1回書く。氏名は労働者番号で代えられる(記載心得一) | 社員番号 0012・男 |
| 賃金計算期間 | その回の賃金を計算した期間 | 10月1日〜10月31日 |
| 労働日数 | その期間に働いた日数 | 21日 |
| 労働時間数 | その期間に働いた時間数 | 168時間 |
| 休日労働時間数 | 休日に働かせた時間数 | 0時間 |
| 早出残業時間数 | 時間外に働かせた時間数 | 12時間 |
| 深夜労働時間数 | 深夜に働かせた時間数。残業や休日労働が深夜に及んだ部分は、ここにも書く(記載心得二) | 0時間 |
| 基本賃金 | 基本給の額 | 250,000円 |
| 所定時間外割増賃金 | 時間外労働などに払った割増賃金の額 | (自社の計算方法で出した額) |
| 手当 | 手当の種類ごとに欄を分けて額を書く | 通勤手当 10,000円 |
| 小計・臨時の給与・賞与・合計 | 毎月の賃金の小計と、臨時に払った給与・賞与を分けて書き、合計を出す | 賞与を払った月は賞与の欄に書く |
| 控除金 | 差し引いた種類ごとの額 | 健康保険料・厚生年金保険料・雇用保険料・所得税・住民税など |
| 実物給与 | 現物で払った給与の評価額を種類ごとに(記載心得三) | なければ空欄 |
出典:欄の名前と記載心得は厚生労働省「様式第20号(第55条関係)」、書く中身は労働基準法施行規則第54条(参照日: 2026-11-01)。想定例は説明用の数字です。
割増賃金の額の出し方は、就業規則と労働基準法の決まりで会社ごとに違うため、この記事では扱いません。賞与を払った月に社会保険の届が要る場合の書き方は賞与支払届の記入例にまとめています。
手書き・エクセル・給与ソフトのどれで作るか
前の節のとおり、様式は最少限度の事項を定めたもので、紙でも電子でも構いません。手書きでも、厚生労働省のPDFを印刷して書き込んでも、エクセルで同じ欄を作っても、給与ソフトの出力でも、その労働者に適用される第54条の項目がそろっていれば足ります。電子で持つ場合は、上の佐賀労働局の案内にある通達のとおり、事業場ごとに画面に出して印字でき、臨検の時にすぐ写しを出せることを確かめておきます。
給与ソフトの帳票の名前が「賃金台帳」でも、その労働者に適用される第54条の項目が出るとは限りません。特に労働日数・労働時間数・残業や深夜の時間数が出力対象になっているかを確認してください。出力した1人分を、上の8項目と例外の表に照らして1行ずつ見比べます。
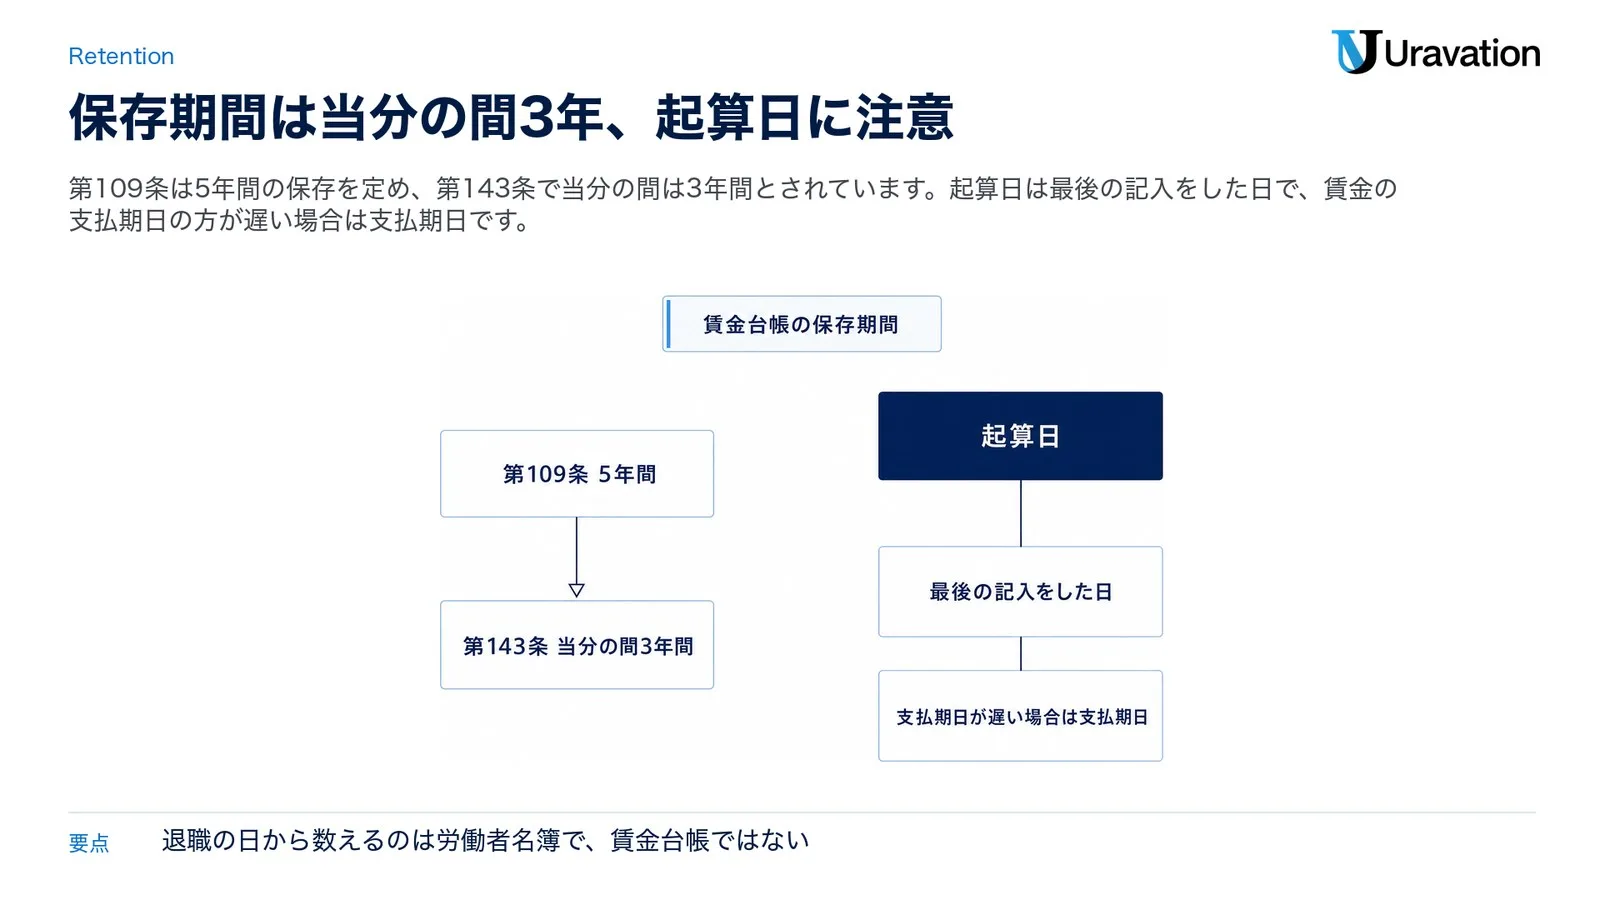
賃金台帳の保存期間|当分の間3年と起算日
保存期間は、第109条と第143条をあわせて読みます。
| 条文 | 書かれていること |
|---|---|
| 労働基準法第109条 | 使用者は、労働者名簿、賃金台帳及び雇入れ、解雇、災害補償、賃金その他労働関係に関する重要な書類を5年間保存しなければならない |
| 労働基準法第143条第1項 | 第109条の適用については、当分の間、「五年間」とあるのは「三年間」とする |
| 施行規則第56条第1項第2号 | 賃金台帳の保存期間の起算日は「最後の記入をした日」 |
| 施行規則第56条第2項 | 賃金の支払期日が最後の記入をした日より遅い場合は、その支払期日を起算日とする |
出典:労働基準法第109条・第143条、労働基準法施行規則第56条(e-Gov法令検索、参照日: 2026-11-01)。
厚生労働省のリーフレットは、この改正を「賃金台帳などの記録の保存期間を5年(旧法では3年)に延長しつつ、当分の間はその期間が3年とされています」と説明し、2020年4月1日以降に支払われる賃金に適用されているとしています。あわせて記録の保存期間の起算日が明確化されたとし、4月分の賃金を5月15日に払う例で、支払期日が起算日になる図を載せています(厚生労働省「未払賃金が請求できる期間などが延長されています」)。
実務で気をつけたいのは「当分の間」という言葉です。条文上の原則は5年で、3年は経過措置です。厚生労働省のリーフレットも、特定求職者雇用開発助成金のリーフレットも、まず5年と書いたうえで経過措置として3年と注記しています。いつまで3年なのかは条文に期限が書かれていないため、社内の保存ルールを決める時は、5年に変わりうることを前提にしておくと手戻りが少なくなります。
退職した社員の分はいつまで残すか
賃金台帳の起算日は「最後の記入をした日」です。退職した社員の台帳なら、最後の給料を書き込んだ日(支払期日の方が遅ければ支払期日)から数えます。労働者名簿は起算日が「労働者の死亡、退職又は解雇の日」(第56条第1項第1号)なので、同じ人の帳簿でも数え始める日が違います。
なお、長崎労働局の案内は、雇用関係助成金を受給している場合などは保存期間が別に定められているため注意が必要としています。助成金を受けた会社は、その助成金の支給要領で保存の期間を確かめてください。
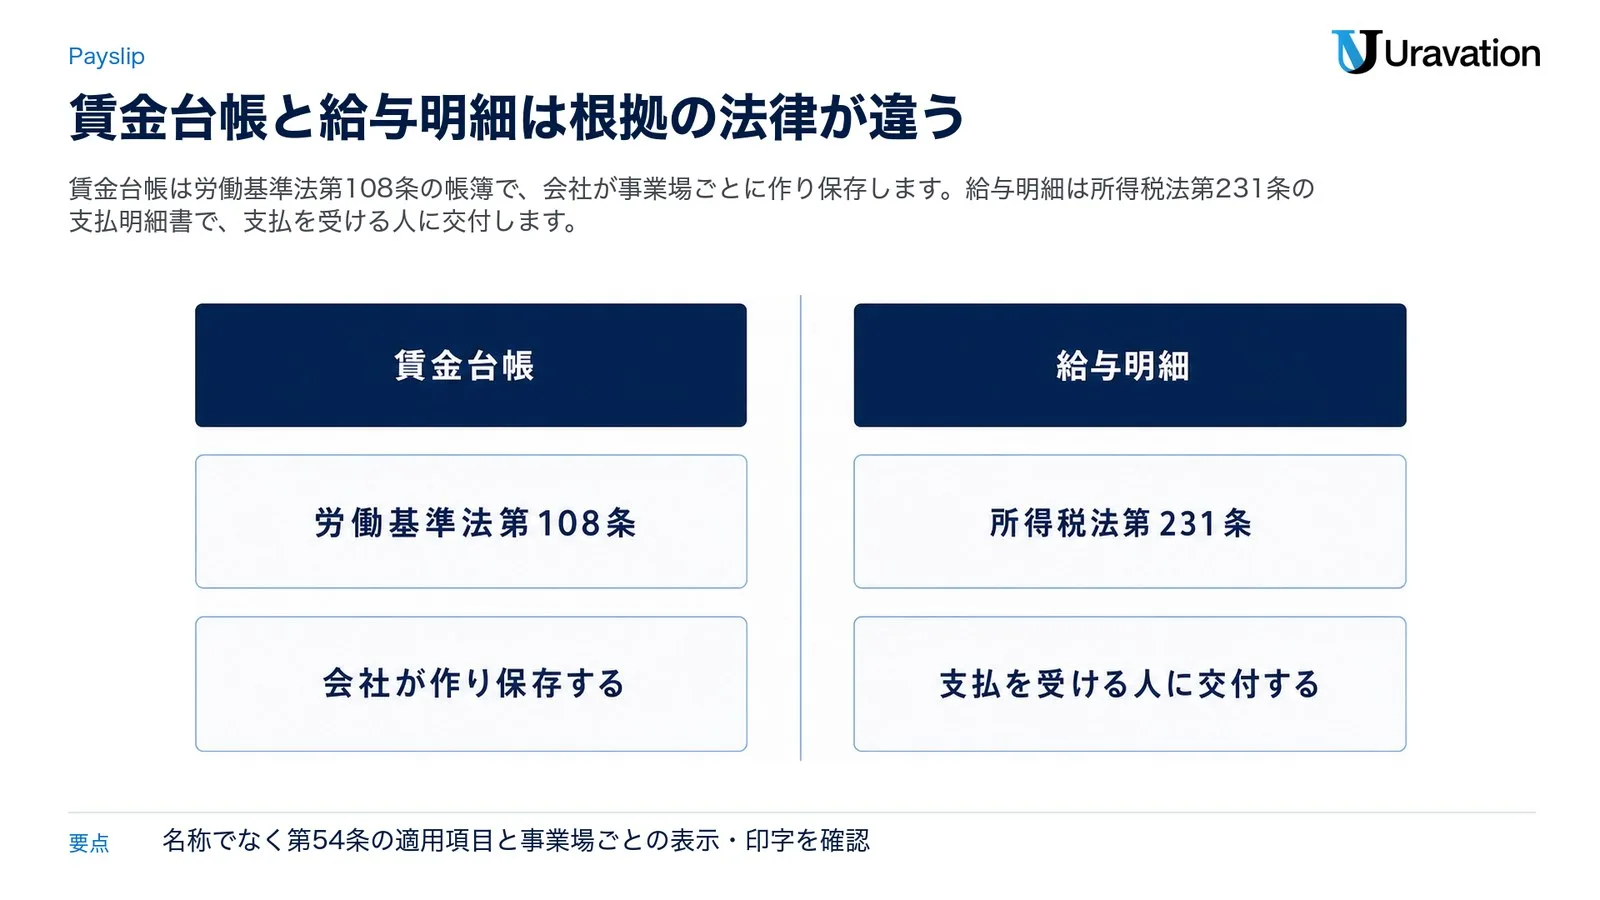
賃金台帳と給与明細の違い|根拠の法律と相手
「給与明細を毎月出しているから賃金台帳は要らない」と考える方がいますが、2つは根拠の法律も、誰のための書類かも違います。
| 比べる点 | 賃金台帳 | 給与明細(給与等の支払明細書) |
|---|---|---|
| 根拠 | 労働基準法第108条、施行規則第54条・第55条 | 所得税法第231条 |
| 条文が求めること | 使用者が事業場ごとに調製し、賃金支払の都度遅滞なく記入する | 給与等の支払をする者が、金額その他必要な事項を記載した支払明細書を、支払を受ける者に交付する |
| 誰の手元に残るか | 会社(事業場) | 支払を受ける社員 |
| 書く単位 | 労働者各人別(第54条) | 支払のたび、受け取る人ごと |
| 保存 | 第109条・第143条により当分の間3年 | 第231条は交付を定める条文で、保存期間は定めていない |
| 電子の扱い | 適用される記載事項をそろえ、事業場ごとに表示・印字し、臨検時にすぐ写しを出せる状態で管理(長崎労働局・佐賀労働局の案内) | 受け取る人の承諾を得て電磁的方法で提供できる。請求があれば書面で交付(第231条第2項) |
出典:労働基準法第108条、労働基準法施行規則第54条、所得税法第231条(e-Gov法令検索「所得税法」、参照日: 2026-11-01)。
給与明細の控えを綴じておけば賃金台帳の代わりになるか、という問いには、条文と公式の案内の範囲では「名前ではなく中身で決まる」としか言えません。控えにその労働者に適用される第54条の項目(労働日数・労働時間数・残業などの時間数を含む)がそろっていなければ、賃金台帳としては足りません。給与明細の控えを使う場合は、労働時間数が載っているかも見比べ、事業場ごとの調製・保存などの要件を満たすかは、労働基準監督署か社会保険労務士に確かめてください。
源泉徴収簿も賃金台帳とは別の記録です。国税庁は、源泉徴収簿の「給料・手当等」欄、「賞与等」欄から「年末調整」欄へ記入する手順を案内しています(国税庁「源泉徴収簿を使用した年末調整の手順」)。一方、賃金台帳は労働基準法第108条・施行規則第54条の帳簿です。1つの帳票で兼ねる場合も、源泉徴収簿の欄だけで足りると決めず、その労働者に適用される第54条の項目がそろい、事業場ごとに表示・印字してすぐ写しを出せるかを確かめてください。個別の帳票で兼用できるか迷う場合は、労働基準監督署か社会保険労務士に確かめてください。
パート・アルバイト・役員の賃金台帳
第54条は「労働者各人別に」記入すると定めていて、第55条の様式の区分も「常時使用される労働者」と「日々雇い入れられる者」です。条文は正社員かパート・アルバイトかで分けていません。第9条は「労働者」を、職業の種類を問わず事業に使用される者で賃金を支払われる者と定めています。パートやアルバイトもこれに当たれば賃金台帳に書きます。
様式第21号は、日々雇い入れられる者のうち、1か月を超えて引き続き使用される者を除く人に用います。日々雇い入れられる者でも1か月を超えて引き続き使用される場合は様式第20号です(第55条)。単に雇用期間が1か月以内というだけで、様式第21号になるわけではありません。判断に迷う場合は、労働基準監督署か社会保険労務士に確かめてください。
なお、助成金の要件で出てくる「常時使用する従業員」は、助成金ごとに数え方が決まっている言葉で、様式第20号の「常時使用される労働者」とは使われる場面が違います。助成金の側の数え方は常時使用する従業員の数え方にまとめています。
役員の分は書くか
役員を賃金台帳に書くかどうかは、その役員が第9条の「労働者」に当たるかで変わります。役員として報酬だけを受けている人と、役員でありながら部長などとして働いて賃金を受けている人では扱いが違いうるため、一律には言えません。迷う場合は、労働基準監督署か社会保険労務士に確かめてください。
賃金台帳を作っていない・残していない時|第120条の罰則
第120条第1号は、第106条から第109条までの規定に違反した者を「三十万円以下の罰金に処する」と定めています。第108条(賃金台帳の調製と記入)と第109条(保存)の違反はここに当たります。また第121条は、違反行為をした者が事業主のために行為した代理人・使用人などの従業者である場合に、事業主にも罰金刑を科すと定めています(事業主が違反の防止に必要な措置をした場合を除く)。
第120条第4号は、労働基準監督官の臨検を拒んだり妨げたりした者、帳簿書類の提出をしなかった者、虚偽の記載をした帳簿書類を提出した者も同じ罰則の対象としています。佐賀労働局の案内が、システムで管理する場合も臨検の時にすぐ写しを出せることを求めているのは、この場面を想定したものです。
実際にどう扱われるかは、事案ごとに労働基準監督署が判断します。台帳が無い、項目が欠けている、と気づいた時は、第54条の項目を確認し、過去分を含めた整え方を事業所を管轄する労働基準監督署に相談してください(厚生労働省「都道府県労働局(労働基準監督署、公共職業安定所)所在地一覧」)。
助成金の申請で賃金台帳を出す時
助成金の支給申請では、賃金台帳を添付書類として求められることがあります。たとえば特定求職者雇用開発助成金について、都道府県労働局・ハローワークのリーフレットは、支給を申請する際には添付書類として賃金台帳の提出が必要で、令和8年4月以降の申請分からは賃金台帳の提出が確認できない場合は不支給になると案内しています。同じリーフレットは賃金台帳を「労働基準法第108条で定められた法定帳簿」と紹介し、記載項目として氏名・賃金計算期間・労働日数・労働時間数・時間外労働の労働時間数・休日労働と深夜労働の労働時間数・基本給や手当等の種類とその金額を挙げています(厚生労働省「特定求職者雇用開発助成金の支給申請には賃金台帳の提出が必須です」)。
特定求職者雇用開発助成金の申請書の書き方は特定求職者雇用開発助成金 支給申請書の記入例にまとめています。ほかの助成金で何を出すかは、その助成金の支給要領と申請書の添付書類の欄で確かめてください。支給申請で賃金台帳のどこが見られるか、出す前に整えておく点と不備の例は、助成金の支給申請で賃金台帳はどう見られるかで扱っています。
【要注意】賃金台帳で読み違えやすい4点
1. 給与明細を出していれば賃金台帳は要らない
❌ 毎月の給与明細の控えがあるので、賃金台帳は作っていない。
⭕ 給与明細は所得税法第231条の書類で、賃金台帳は労働基準法第108条の帳簿です。控えを使うなら、その労働者に適用される第54条の項目がそろっているかを確かめます。
2. 厚生労働省の様式でなければいけない
❌ 様式第20号の紙に手で書かないといけないと思い込み、給与ソフトの出力を捨てている。
⭕ 施行規則第59条の2により、様式は必要な事項の最少限度を定めたもので、異なる様式も使えます。記載事項がそろっていれば紙でも電子でも構いません(長崎労働局の案内)。電子管理では、事業場ごとに表示・印字し、臨検時に写しをすぐ提出できる状態も確かめます(佐賀労働局の案内)。
3. 保存期間を退職の日から数える
❌ 退職の日から3年たったので、その人の賃金台帳を捨てた。
⭕ 賃金台帳の起算日は最後の記入をした日で、支払期日の方が遅ければ支払期日です(施行規則第56条)。退職の日から数えるのは労働者名簿です。
4. 本社で1冊あれば足りる
❌ 支店の分も本社の給与ソフトにあるので、支店では何も見られない。
⭕ 第108条は「各事業場ごとに」作るよう定めています。電子で管理する場合は、事業場ごとに画面に出して印字でき、臨検の時にすぐ写しを出せるようにしておきます(佐賀労働局の案内)。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
よくある質問
賃金台帳は会社が自分で作成できますか?
できます。第108条は使用者に作って書き込むことを求めていて、作り方の決まりは記載事項と様式です。様式は最少限度の事項を定めたものなので(施行規則第59条の2)、厚生労働省の様式を印刷しても、エクセルや給与ソフトで作っても構いません。電子管理する場合は、その労働者に適用される第54条の項目に加え、事業場ごとに表示・印字してすぐ写しを出せる状態も確かめてください。
賃金台帳の様式はどこで入手できますか?
厚生労働省の「雇用・労働主要様式ダウンロードコーナー(労働基準法等関係主要様式)」に、賃金台帳(常用労働者)と賃金台帳(日々雇い入れられる者)のPDFがあります。特定求職者雇用開発助成金のリーフレットには、賃金台帳の様式例としてPDFとExcelの表示があります。
賃金台帳は社員が会社からもらうものですか?
第108条と第109条が定めているのは、会社が作り、書き込み、保存することです。社員に渡すことを定めた条文ではありません。社員に毎回渡すのは給与明細(所得税法第231条の支払明細書)です。
アルバイトでも賃金台帳は必要ですか?
第54条は労働者各人別に記入すると定め、正社員かアルバイトかで分けていません。アルバイトも労働者に当たれば書きます。日々雇い入れられる者のうち1か月を超えて引き続き使用される者を除く人は様式第21号、日々雇い入れでも1か月を超えて引き続き使用される人は様式第20号です。
賃金台帳がない会社はどうなりますか?
第108条・第109条の違反は第120条で30万円以下の罰金の対象です。助成金では、特定求職者雇用開発助成金のように令和8年4月以降の申請分から賃金台帳の提出が確認できないと不支給になると案内しているものもあります。気づいた時点で第54条の項目を確認し、過去分を含めた整え方を労働基準監督署に相談してください。
賃金台帳の保存期間は5年ですか、3年ですか?
第109条の原則は5年で、第143条の経過措置により当分の間は3年です。起算日は最後の記入をした日(支払期日の方が遅ければ支払期日)です。
賃金台帳を整える段取り|作成から保存まで
- 事業場ごとに、誰の賃金台帳が要るかを洗い出す(常時使用される労働者は様式第20号、日々雇い入れられる者のうち1か月を超えて引き続き使用される者を除く人は様式第21号)。
- 厚生労働省の様式か自社の給与ソフトの出力を、施行規則第54条の8項目と第4項・第5項の例外に照らして1行ずつ見比べ、その労働者に適用される項目で欠けているものがあれば足す。
- 給料を払うたびに、遅れずに書き込む。賞与・臨時の給与・現物の給与も欄を分けて書く。
- 電子で持つ場合は、事業場ごとに画面に出して印字でき、求められた時にすぐ写しを出せるかを確かめる。
- 最後に記入した日(支払期日の方が遅ければ支払期日)から当分の間3年保存する。原則が5年であることを社内の保存ルールに書いておく。
- 助成金を受けた会社は、その助成金の支給要領で別の保存期間や提出書類がないかを確かめる。
給与計算や労務の仕組みをAIやITツールで見直したい場合は、お問い合わせフォームからご相談いただけます(賃金台帳の作成や申請の代行はお受けしていません)。
参考・出典
- 労働基準法(第9条・第10条・第24条・第41条・第107条〜第109条・第120条・第121条・第143条・別表第一) — e-Gov法令検索(参照日: 2026-11-01)
- 労働基準法施行規則(第54条・第55条・第55条の2・第56条・第59条の2) — e-Gov法令検索(2026年4月1日施行の版、参照日: 2026-11-01)
- 所得税法(第231条) — e-Gov法令検索(参照日: 2026-11-01)
- 雇用・労働主要様式ダウンロードコーナー(労働基準法等関係主要様式)・様式第20号(PDF)・様式第21号(PDF) — 厚生労働省(参照日: 2026-11-01)
- 未払賃金が請求できる期間などが延長されています(PDF) — 厚生労働省・都道府県労働局・労働基準監督署(参照日: 2026-11-01)
- 特定求職者雇用開発助成金の支給申請には賃金台帳の提出が必須です(PDF) — 都道府県労働局・ハローワーク(参照日: 2026-11-01)
- 年俸制と割増賃金に関する労務管理担当者向けQ&A — 厚生労働省(深夜労働の割増賃金、参照日: 2026-11-01)
- 源泉徴収簿を使用した年末調整の手順(PDF) — 国税庁(参照日: 2026-11-01)
- 本社(本店)において労務管理をしている事業主の皆様へ(PDF) — 佐賀労働局・武雄労働基準監督署(参照日: 2026-11-01)
- 労働法の基礎講座 第12回(PDF) — 長崎労働局(参照日: 2026-11-01)
- 都道府県労働局(労働基準監督署、公共職業安定所)所在地一覧 — 厚生労働省(参照日: 2026-11-01)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月1日時点の法令(e-Gov法令検索)と厚生労働省・都道府県労働局の公表資料に基づく参考情報です。法令、様式、経過措置の扱いは変わる場合があります。個別の事案で賃金台帳の作り方や保存の扱いに迷う場合は、事業所を管轄する労働基準監督署か社会保険労務士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。