2026年11月18日時点の国税庁の様式で、所得金額調整控除申告書は、年末調整で所得金額調整控除を受けるために勤め先(給与の支払者)へ出す申告書です。書くのは、年末調整の対象となる給与の収入金額が850万円を超え、かつ「特別障害者に該当する場合又は年齢23歳未満の扶養親族、特別障害者である同一生計配偶者若しくは特別障害者である扶養親族を有する場合」に当たる人です(国税庁「令和8年分 年末調整のしかた」19ページ)。850万円以下の人は、様式の表面にあるとおり「記載する必要はありません」。
控除額は申告書に書きません。主たる給与の支払者が年末調整の中で計算し、最大15万円です(様式の裏面4-1)。夫婦ともに給与の収入金額が850万円を超えていれば、扶養親族に当たる年齢23歳未満の同じ子について夫婦の双方が受けられる点が扶養控除と違います(様式の裏面4-1、国税庁「令和8年分 年末調整Q&A」問7)。給与と公的年金の両方がある人向けの型は、年末調整では受けられません(タックスアンサー No.2676)。
最終更新:2026年11月18日。この記事は、国税庁の令和8年分の様式・記載例・「年末調整のしかた」・年末調整Q&A・タックスアンサーと、租税特別措置法第41条の3の11・第41条の3の12(e-Gov法令検索)を読んで整理したものです。資料はすべて2026年11月17日時点で公式サイトから取得しました。
所得金額調整控除申告書とは|1枚の兼用様式のいちばん下の段
国税庁のホームページに載っている所得金額調整控除申告書は、基礎控除申告書などとの兼用様式です(「年末調整のしかた」16ページの注3)。様式は「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という1枚の用紙で、その4つ目、いちばん下の横長の段が「◆ 所得金額調整控除申告書 ◆」です(国税庁の手続の案内 A2-4)。段の見出しの横にあるとおり、この段は年末調整の対象となる給与の収入金額が850万円以下なら書く必要がありません。
この申告書で受ける所得金額調整控除は、給与の収入金額が850万円を超える人の給与所得の金額から、一定の額を差し引く控除です(「年末調整のしかた」19ページ)。タックスアンサー No.1411によると「子ども・特別障害者等を有する者等の所得金額調整控除」と「給与所得と年金所得の双方を有する者に対する所得金額調整控除」の2種類があり、年末調整で使えるのは前者です。この記事で単に「所得金額調整控除」と書く時は前者を指します(「年末調整のしかた」16ページの注1も同じ使い方です)。
出す時期と出し先
期限は、その年最後に給与等の支払を受ける日の前日までです(手続の案内、租税特別措置法第41条の3の12第2項)。出し先は給与の支払者で、2か所以上から給与を受ける人は主たる給与の支払者、つまり扶養控除等申告書を出した勤め先です(様式の裏面1)。出された申告書は、税務署長から特に提出を求められた場合以外は税務署へ出す必要がなく、給与の支払者が保管します(手続の案内の注)。
給与の支払者が一定の要件を満たしていれば、紙の代わりに電磁的方法で出すこともできます(同条第4項)。
書く人と書かなくてよい人|850万円の線と4つの要件
最初の分かれ道は給与の額です。様式の段の見出しの横には「あなたの本年中の年末調整の対象となる給与の収入金額が850万円以下の場合は、記載する必要はありません。」とあります。裏面4も、850万円以下である場合や「要件」欄の各項目のいずれにも該当しない場合には、所得金額調整控除の適用を受けることはできないとしています。
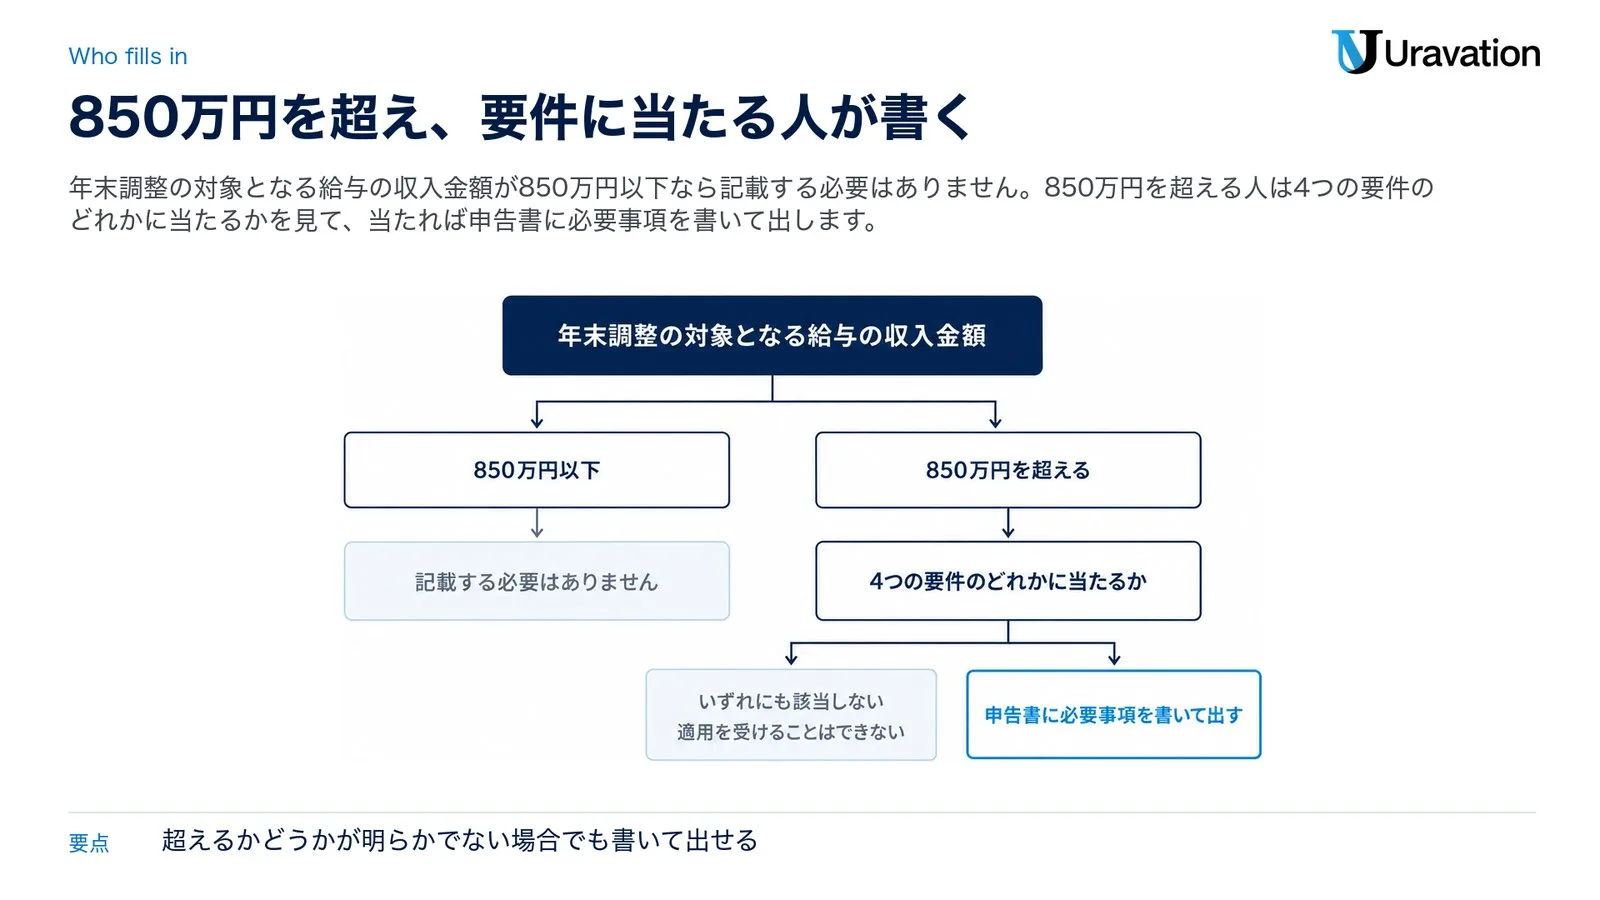
850万円を超える人は、次の4つの要件のどれかに当たるかを見ます。様式の「要件」欄の言葉と、チェックした時に書く欄は次のとおりです。
| 「要件」欄(様式の言葉) | 書く欄 |
|---|---|
| あなた自身が特別障害者 | 右の★欄のみ |
| 同一生計配偶者が特別障害者 | 右の☆欄及び★欄 |
| 扶養親族が特別障害者 | 右の☆欄及び★欄 |
| 扶養親族が年齢23歳未満(平16.1.2以後生) | 右の☆欄のみ |
出典:様式の表面。2つ以上に当てはまる時は、いずれか1つの要件にチェックを付けて書けば差し支えありません(表面の注1)。
要件の言葉の意味
用語は様式の裏面4-1の⑷で説明されています。
- 同一生計配偶者・扶養親族:あなたと生計を一にし、本年中の合計所得金額の見積額が62万円以下(給与所得だけの場合は、給与の収入金額が136万円以下)の人。青色事業専従者として給与の支払を受ける人と白色事業専従者は除かれ、扶養親族からは配偶者も除かれます。里子や養護老人で条件に合う人は扶養親族に含まれます
- 特別障害者:裏面に①〜⑧で挙げられた人。たとえば、身体障害者手帳に障害の程度が1級又は2級と記載されている人、精神障害者保健福祉手帳の障害等級が1級の人などです
特別障害者に当たるかどうかは、手帳などの記載と国税庁の説明(タックスアンサー No.1160 障害者控除)で確かめ、迷う時は税務署に聞いてください。
850万円を超えるか分からない時
申告書を集める時期には、賞与の額などで850万円を超えるかがはっきりしない人もいます。国税庁は、超えるかどうかが明らかでない場合でも、適用を受けようとするときは申告書に必要事項を書いて出すよう案内しています。結果として年末調整の対象となる給与の収入金額が850万円を超えなかった場合は、出していても適用されません(Q&A問6)。850万円を見る給与の範囲は、後の「会社の担当が確かめること」で説明します。
控除額の式と想定例|最高15万円・1円未満は切り上げ
控除額の式は、「年末調整のしかた」37ページで次のように示されています。
所得金額調整控除額=(本年分の給与の総額−850万円)×10%(最高15万円)
- 給与の総額が1,000万円を超える場合は、1,000万円で計算します(同ページの注1)。このため控除額は15万円が上限です
- 計算した金額に1円未満の端数があるときは、その端数を切り上げます(同ページの注2)
この段には控除額の欄がなく、年末調整での控除額は主たる給与の支払者が計算します(様式の裏面4-1)。この段に社員が書くのは、要件と対象になる人の情報までです。同じ用紙の基礎控除申告書の給与所得は控除後の額で書くので、その見積りでは社員も控除額を計算します(後の「基礎控除申告書・配偶者控除等申告書との関係」)。
| 給与の総額 | 計算 | 所得金額調整控除額 | 給与所得控除後の給与等の金額→調整控除後 |
|---|---|---|---|
| 8,765,432円(国税庁の例) | (8,765,432円−8,500,000円)×10%=26,543.2円 | 26,544円(切り上げ) | 6,815,432円→6,788,888円 |
| 8,970,000円(国税庁の設例) | (8,970,000円−8,500,000円)×10% | 47,000円 | 7,020,000円→6,973,000円 |
| 1,200万円(想定例) | (1,000万円−850万円)×10% | 150,000円(上限) | 1,005万円→990万円 |
| 850万円(想定例) | 850万円を超えていない | 受けられない | 655万円のまま |
出典:「年末調整のしかた」37・58ページ(タックスアンサー No.1411、租税特別措置法第41条の3の11第1項も同じ式)、様式の裏面の「給与所得金額の計算方法」(給与の収入金額が8,500,000円以上なら、収入金額−1,950,000円)。想定例は式に当てはめた説明用の数字で、実在の人の例ではありません。税額や戻る額は、ほかの控除などで変わるため計算していません。
欄ごとの書き方|要件・☆扶養親族等・★特別障害者
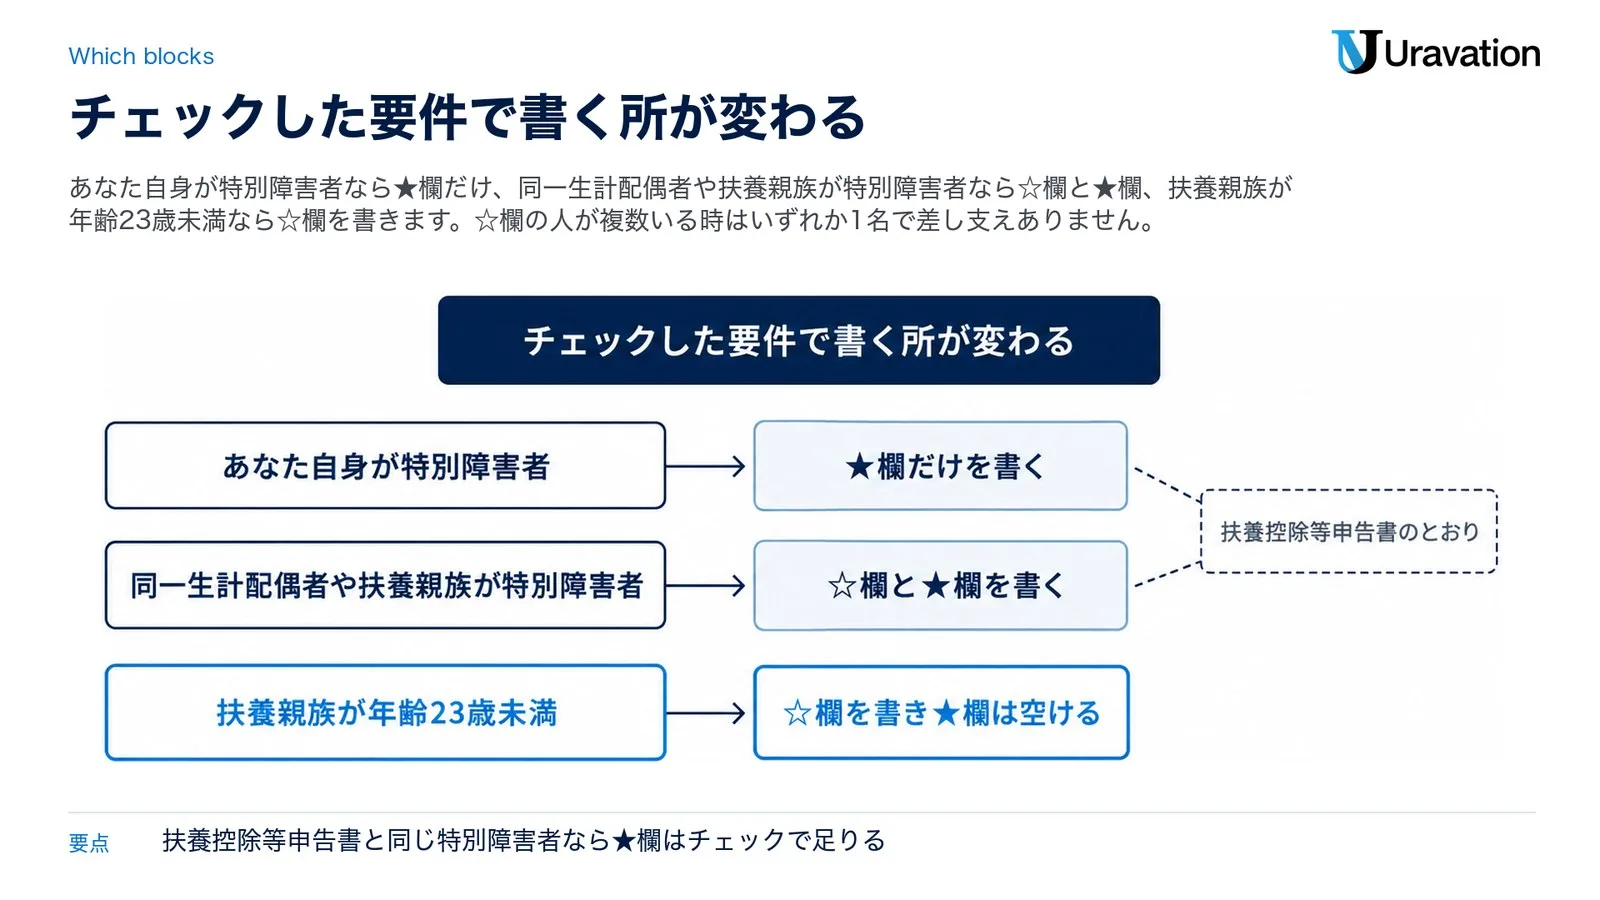
所得金額調整控除申告書の段は、兼用様式のいちばん下にあります。左から「要件」「☆扶養親族等」「★特別障害者」の3つに分かれ、チェックした要件によって書く所が変わります。国税庁の記載例(3ページ目の「5 所得金額調整控除申告書の記入」)を横に開いておくと楽です。
| 欄 | 書くこと | 想定例 |
|---|---|---|
| 要件 | 当てはまる項目の□にチェック。2つ以上に当てはまっても1つでよい | 「扶養親族が年齢23歳未満(平16.1.2以後生)」 |
| (フリガナ)同一生計配偶者又は扶養親族の氏名 | ☆の対象になる人の氏名。該当する人が複数いる時は、いずれか1名で差し支えない | 中学生の子の氏名 |
| 左記の者の個人番号 | その人のマイナンバー。一定の要件の下で記載を要しない場合があるので、勤め先に聞く | 12桁の番号 |
| 左記の者の生年月日 | 元号(明・大・昭・平・令)を選んで年月日 | 平成25年6月1日 |
| あなたと左記の者の住所又は居所が異なる場合の左記の者の住所又は居所 | 別居している時だけ、その人の住所 | 同居なので空欄 |
| 左記の者のあなたとの続柄 | あなたから見た続柄 | 子 |
| 左記の者の本年中の合計所得金額の見積額 | その人の合計所得金額の見込み。同一生計配偶者・扶養親族は62万円以下であることが前提 | 0円 |
| ★特別障害者に該当する事実 | 障害の状態又は交付を受けている手帳などの種類と交付年月日、障害の程度(障害の等級)など | (この想定例では書かない) |
| 扶養控除等申告書のとおり | ★の人が扶養控除等申告書に書いた特別障害者と同じ人なら、事実の記載に代えてチェックしてよい | (同上) |
出典:様式の表面と裏面4-2・5、記載例3ページ目。想定例は、中学生の子が1人いる社員を置いた説明用のもので、実在の人の例ではありません。
国税庁の記載例も同じ形です。要件の「扶養親族が年齢23歳未満」にチェックし、☆欄に平成22年生まれの子を1人(続柄「子」、合計所得金額の見積額0円)書いて、★欄は空けています。
特別障害者の要件で書く時
「あなた自身が特別障害者」にチェックした時は、☆欄は書かずに★欄だけを書きます。同一生計配偶者や扶養親族が特別障害者の時は、☆欄にその人の氏名などを、★欄に特別障害者に該当する事実を書きます。その人を扶養控除等申告書に特別障害者として書いているなら、「扶養控除等申告書のとおり」にチェックを付けることで差し支えありません(裏面4-2)。☆欄のマイナンバーは、給与の支払者が一定の帳簿を備えている場合などに記載を要しないことがあります(租税特別措置法第41条の3の12第6項、様式の裏面5)。
共働きは夫婦とも850万円超なら23歳未満の子で2人とも受けられる|扶養控除との違い・16歳未満の子
扶養控除では、同じ世帯の所得者が2人以上いると、扶養親族は「いずれか1人の者の扶養親族にのみ該当するものとみなされる」ため、1人の子の扶養控除は夫婦のどちらかで受けます。所得金額調整控除はそうみなされないので、共働きの世帯で扶養親族に当たる年齢23歳未満の子がいる場合、夫婦の双方で適用を受けることができます(Q&A問7)。様式の裏面4-1、「年末調整のしかた」20ページ、タックスアンサー No.1411 の注も同じ説明です。
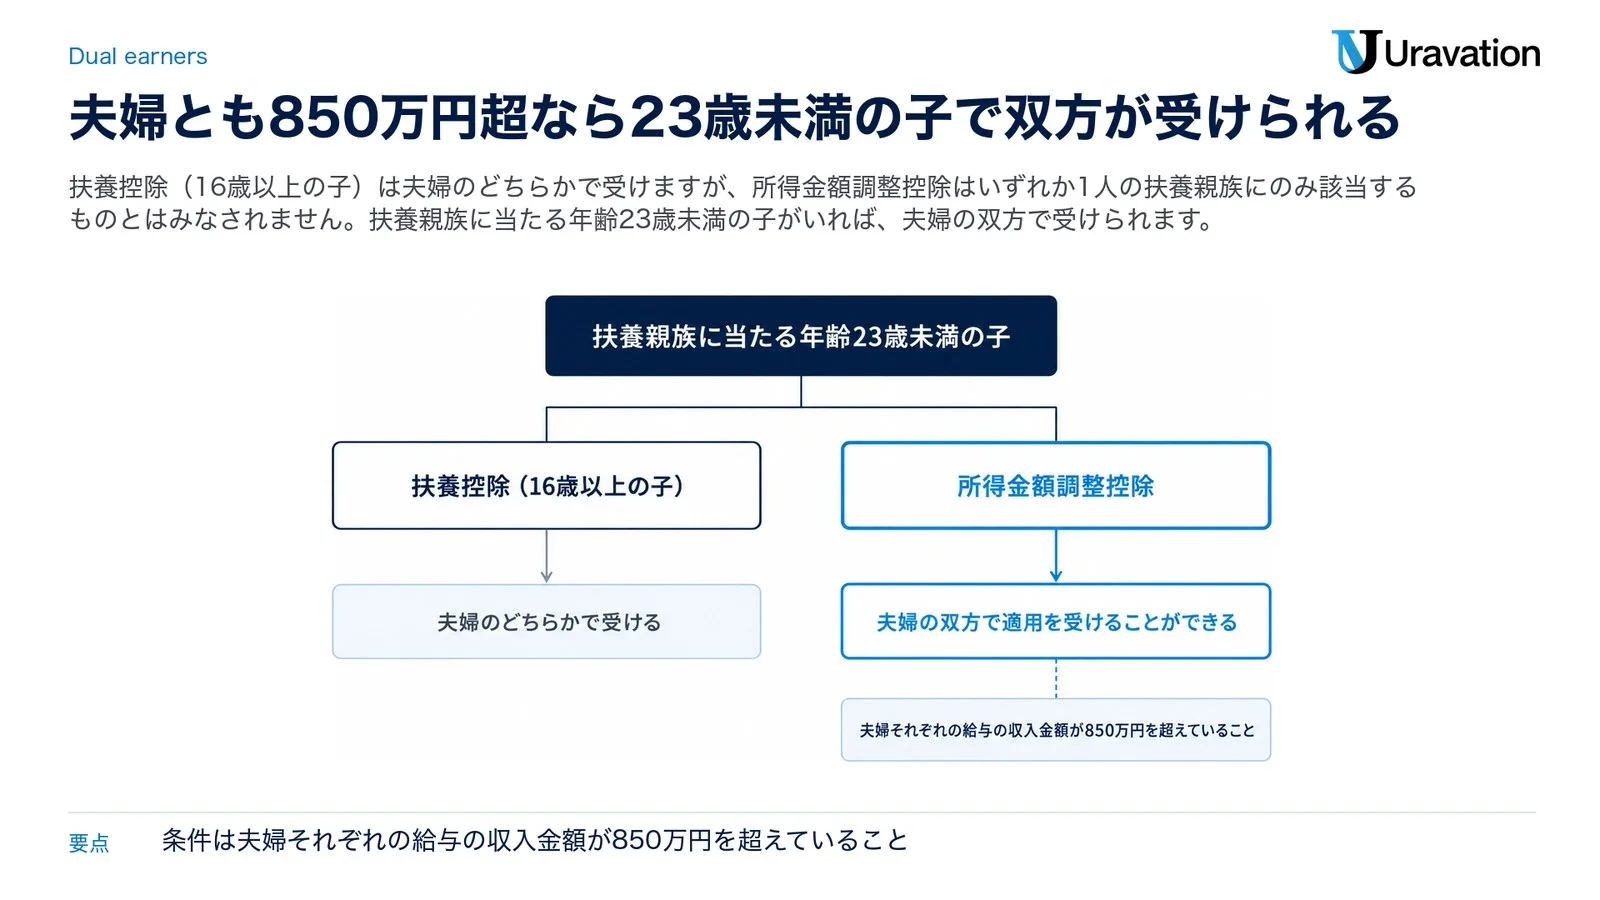
条件は、夫婦それぞれの給与の収入金額が850万円を超えていることです。片方だけが850万円を超えているなら、受けられるのはその人だけです。また、年末調整の控除は各人が出した申告書に基づいて行うので(「年末調整のしかた」16ページ)、2人とも受けるなら、それぞれが自分の勤め先に所得金額調整控除申告書を出します。
16歳未満の子も「23歳未満の扶養親族」に入る
16歳未満の扶養親族は扶養控除の対象になりません。それでも所得金額調整控除では、年齢23歳未満の扶養親族を有することが要件の一つなので、要件を満たします。国税庁は、年末に生まれた子でもこの要件を満たすと説明しています(Q&A問11)。様式の要件も「平16.1.2以後生」とあるだけで、下の年齢の区切りはありません。扶養親族に当たる小学生や中学生の子も☆欄に書けます。
扶養控除等申告書に書いていない子
要件で問われるのは、その子があなたの扶養親族(生計を一にし、合計所得金額の見積額が62万円以下)であることです。国税庁の「所得金額調整控除に関するFAQ(源泉所得税関係)」(令和2年6月)は、扶養控除等申告書の「控除対象扶養親族」欄等への記載の有無にかかわらず、所得金額調整控除申告書の提出がなければ適用は受けられないとしています(問13)。子の扶養控除を配偶者の側で受けている場合についても、Q&A問7は、所得金額調整控除では「これらの人はいずれも扶養親族を有することとなります」と説明しています。
基礎控除申告書・配偶者控除等申告書との関係|給与所得は控除後の額
同じ用紙の上の段にも関わります。基礎控除申告書の「⑴給与所得」の所得金額の欄の横には、「所得金額調整控除や特定支出控除の適用がある場合には、これらの控除の控除後の金額を記載してください。」という注があります。配偶者の所得を計算する欄の横にも同じ注があり、裏面の「給与所得金額の計算方法」にも同じ趣旨の説明があります。
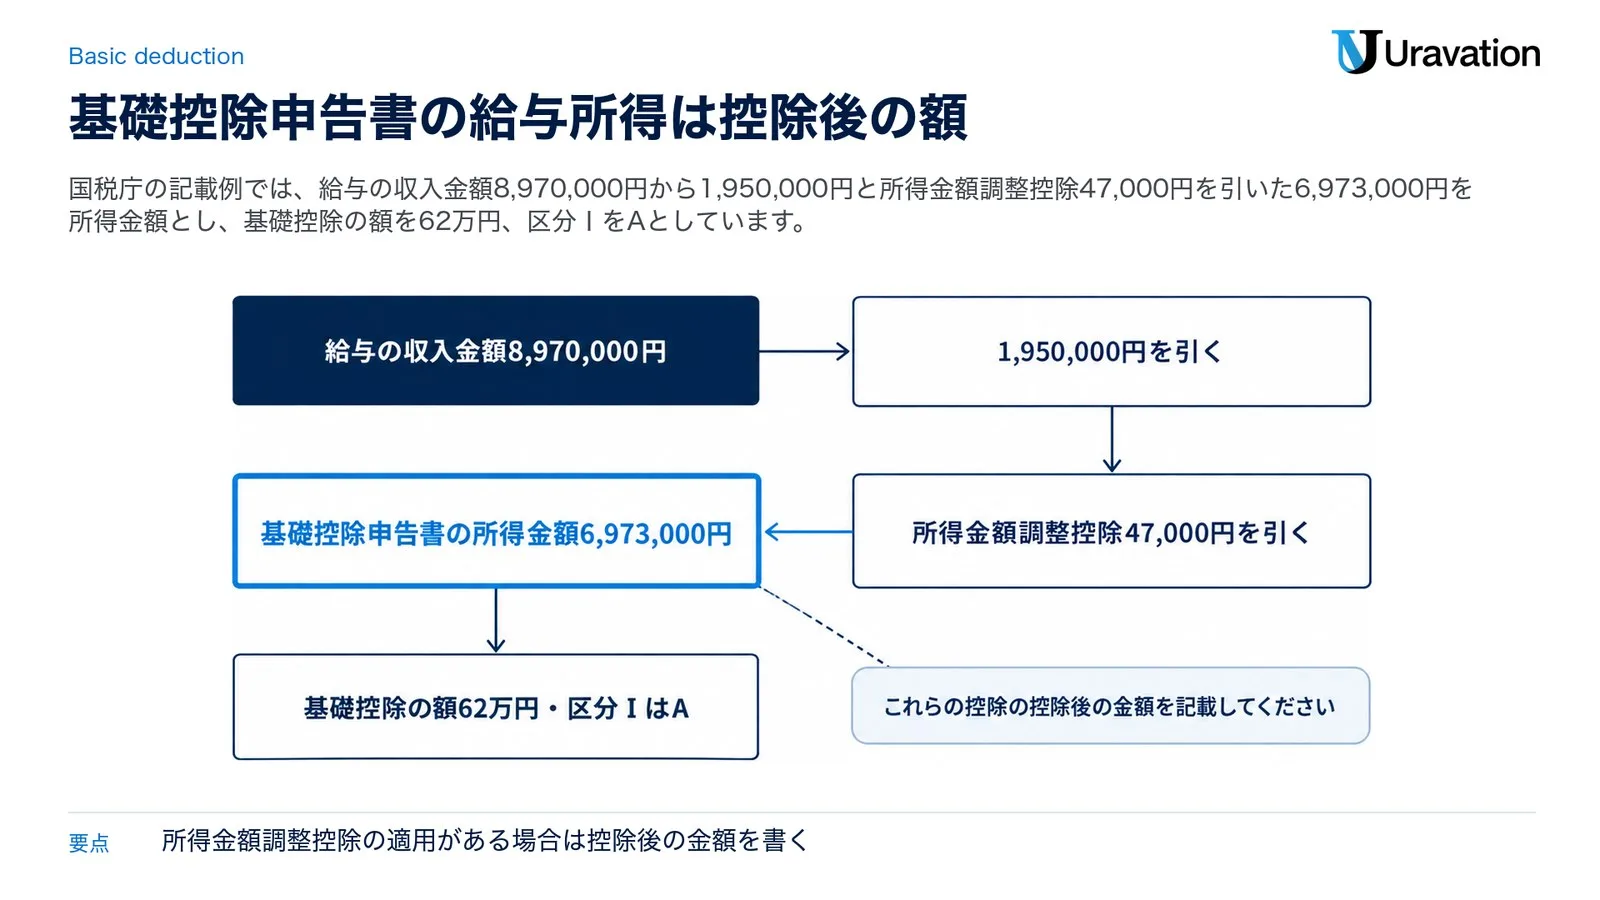
国税庁の記載例は「所得金額調整控除がある場合の記載例」です。給与の収入金額8,970,000円に対して、基礎控除申告書の所得金額は6,973,000円(8,970,000円−1,950,000円−47,000円)とし、この合計所得金額の見積額から基礎控除の額を62万円、区分ⅠをAとしています(記載例2ページ目)。基礎控除申告書の欄全体の書き方は基礎控除申告書の書き方にまとめています。
見積額の給与と、会社が計算する給与は範囲が違う
基礎控除申告書などで本人の合計所得金額を見積もる時は、2か所以上から給与を受けている場合はその総額で所得金額調整控除を計算し、給与と年金の両方がある人向けの控除も差し引きます(合計所得金額の計算について(令和8年分)、「年末調整のしかた」20ページの注2)。一方、会社が年末調整で計算する控除額は、従たる給与を含めず、年末調整の対象となる給与だけを基にします。このため両者の額が違うことがあると、国税庁のFAQ(令和2年6月)は注意を促しています(問17)。
配偶者控除の1,000万円の線に当たる給与の額も動く
本人の所得が給与所得だけの場合、給与の収入金額が1,195万円(所得金額調整控除の適用がある場合は1,210万円)を超えると、合計所得金額が1,000万円を超え、配偶者控除・配偶者特別控除は受けられません(「年末調整のしかた」17ページの注2)。同じ資料の「令和8年分の配偶者控除額及び配偶者特別控除額の一覧表」も、所得金額調整控除の適用がある場合は括弧内の給与の収入金額に15万円を加えるよう注で書いています(55ページ)。
令和8年分の様式を使う時期と変わった点|扶養親族は62万円以下
令和8年分の様式は、令和8年12月1日以後に行う年末調整で使います。令和8年分の所得税について令和8年11月30日以前に年末調整を行う場合は、令和7年分の様式を補正して使用する等するよう、国税庁の手続の案内に書かれています。
令和7年分と令和8年分の様式の裏面を並べると、所得金額調整控除の段で中身が変わったのは「同一生計配偶者」と「扶養親族」の所得の線です(特別障害者の⑧の生年月日は、年齢65歳以上の区切りが1年ずれただけです)。
| 項目(裏面4-1) | 令和7年分の様式 | 令和8年分の様式 |
|---|---|---|
| 同一生計配偶者・扶養親族の合計所得金額の見積額 | 58万円以下 | 62万円以下 |
| 同じく給与所得だけの場合の給与の収入金額 | 123万円以下 | 136万円以下 |
| 受けられない給与の収入金額・控除の上限 | 850万円以下・最大15万円 | 850万円以下・最大15万円(同じ) |
出典:令和7年分の様式と令和8年分の様式の裏面4-1、「年末調整のしかた」4ページ。
令和8年分では、給与だけの子なら給与の収入金額から74万円を引いた額が合計所得金額なので、収入136万円までが62万円以下です(様式の裏面の「給与所得金額の計算方法」)。令和7年分の基準では外れていた、給与の収入金額が123万円超136万円以下の子も、令和8年分では扶養親族に当たり、23歳未満なら要件に入ります。この改正は令和8年12月1日以後に支払う給与等から適用されます(「年末調整のしかた」4ページ)。
会社の担当が確かめること|850万円を見る給与と源泉徴収簿・源泉徴収票
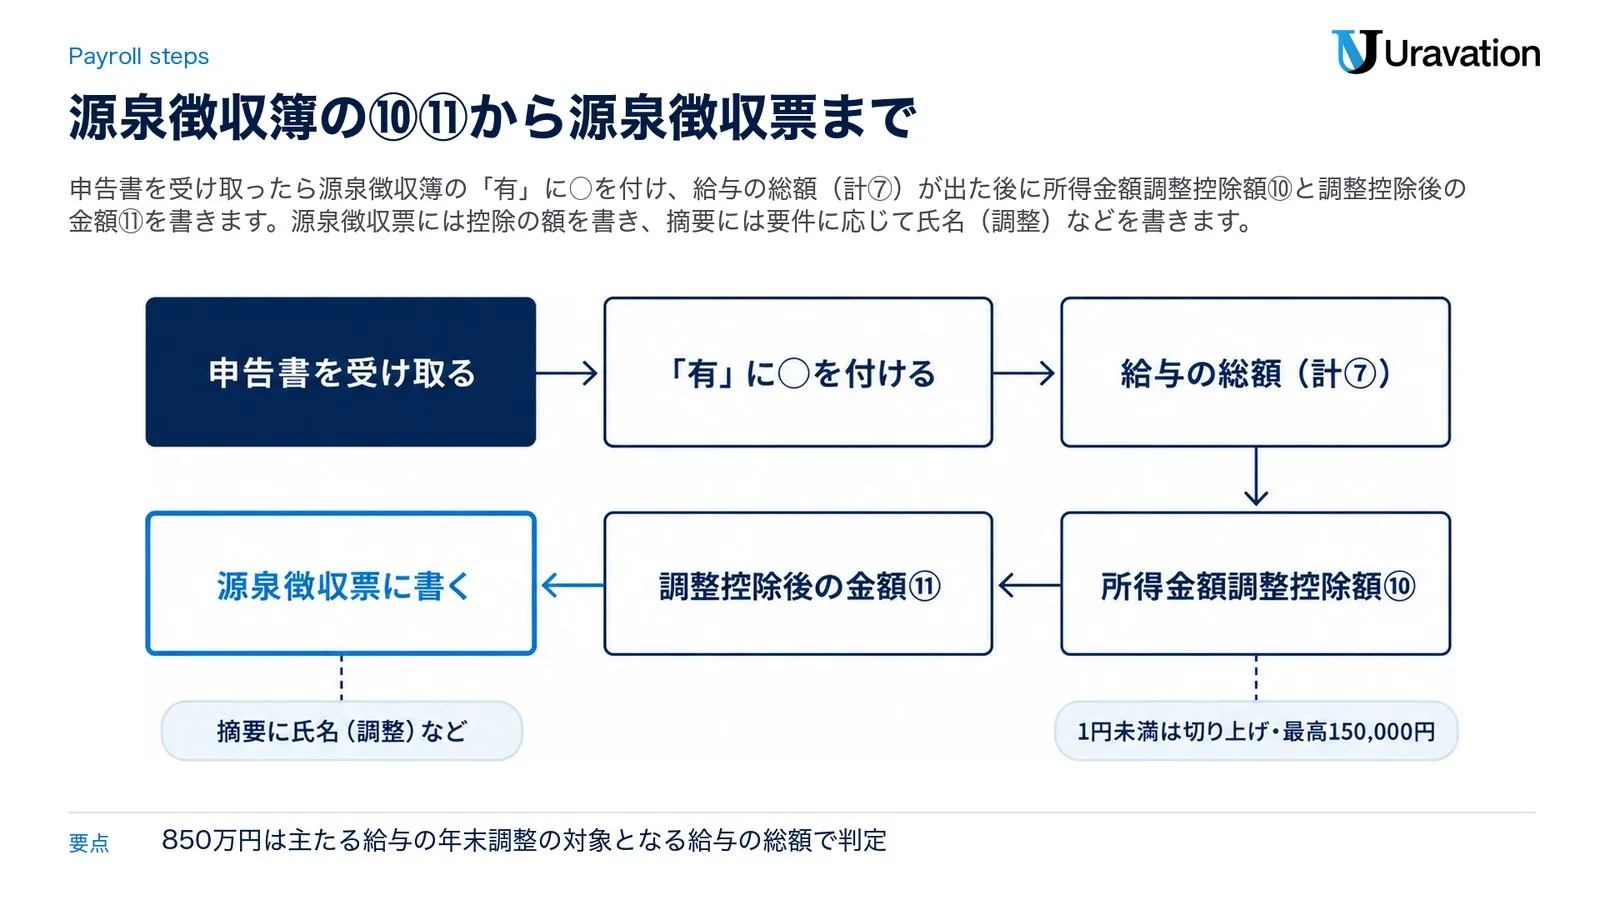
年末調整で850万円を超えるかどうかは、主たる給与の支払者(扶養控除等(異動)申告書の提出先)から受ける給与などの、年末調整の対象となる給与の総額で判定します(「年末調整のしかた」19〜20ページ)。ほかの勤め先が払う従たる給与は含めません(FAQ問6・令和2年6月)。
年末調整の対象となる給与には、本年中に支給日が来て支払の確定した給与(未払のものも含む)や、課税の対象になる現物給与が入ります。年の途中で就職した人は、前の勤め先で扶養控除等申告書を出して受けた給与も含めます(「年末調整のしかた」35・36ページ)。前職分の扱いは前職の源泉徴収票と年末調整にまとめています。一方、12月の勤務分を翌年1月10日に支給する給与規程なら、その給与は本年の年末調整の対象になりません(Q&A問2)。
受け取った申告書では、次の点を見ます。
- 令和8年分の様式か(令和8年12月1日以後に行う年末調整の場合)
- 要件のどれかにチェックがあるか
- ☆の人の合計所得金額の見積額が62万円以下か。要件が「扶養親族が年齢23歳未満」なら、生年月日が平成16年1月2日以後か
- ☆に書いた子が、特定親族特別控除の段にも書かれていないか
- その年最後の給与の支払日の前日までに出されたか
源泉徴収簿の⑩と⑪の欄
- 申告書を受け取ったら、源泉徴収簿の右側の「所得金額調整控除の適用 有・無」の「有」に○を付けます。控除額は給与の総額を出した後に計算するので、印を付けておくと便利です(「年末調整のしかた」20ページ)
- 給与の総額(源泉徴収簿の「計⑦」)が出たら、「所得金額調整控除額⑩」欄に(⑦−8,500,000円)×10%を書きます。1円未満は切り上げ、最高150,000円です(同37ページ)
- 「給与所得控除後の給与等の金額⑨」から⑩を引いた額を、「給与所得控除後の給与等の金額(調整控除後)⑪」欄に書きます。適用がない人は⑨と同じ額です(同37・60ページ)
源泉徴収票の書き方
国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」では、次のように書きます。
| 源泉徴収票の欄 | 書くこと |
|---|---|
| 給与所得控除後の金額(調整控除後) | 所得金額調整控除の額を控除した後の金額(5ページ) |
| 所得金額調整控除額 | 所得金額調整控除の額(9ページ) |
| 摘要 | 要件が本人の特別障害者なら記載不要(「本人が障害者」欄の「特別」欄に「1」、受給者交付用は「○」)。同一生計配偶者が特別障害者なら「氏名(同配)」、扶養親族が特別障害者か年齢23歳未満なら「氏名(調整)」。その人の氏名が控除対象配偶者・控除対象扶養親族等・16歳未満の扶養親族の欄にあれば省略できる(11ページ) |
受け取った申告書は会社で保管し、税務署長から求められた時に出します(手続の案内の注)。年末調整全体の流れは年末調整のやり方にまとめています。
年末調整で受けられない時|出し忘れは再計算か確定申告・年金もある人は確定申告
申告書を出し忘れたまま年末調整が終わっても、道はあります。国税庁のQ&Aは、配偶者控除等申告書を出し忘れた例で、後から申告書を出してもらえば翌年1月の「給与所得の源泉徴収票」を交付する時まで年末調整の再計算を行うことができ、再計算によらず確定申告で税額の還付を受けることもできるとしています。所得金額調整控除申告書も同様とされています(Q&A問12とその注1)。
年末調整の後、その年の12月31日までに子が生まれた場合も、源泉徴収票を作成するまでに申出があれば、申告書の提出を受けて、翌年1月の源泉徴収票を交付する時まで再計算ができます(Q&A問11)。逆に、子のアルバイト収入が見込みより多く、扶養親族に当たらなくなった場合は、その子では要件に当たらないので、申告書の記載内容の訂正を依頼するなどして再計算します。ほかに年齢23歳未満の扶養親族がいるなど要件を満たしていて、その人の内容に訂正するなら、所得金額調整控除の再計算は要りません(FAQ問19・令和2年6月)。
年末調整の対象となる給与の収入金額が2,000万円を超える人は、年末調整が行われません(様式の裏面1の注)。確定申告で受ける時は、判定が年末調整と少し違います。2か所以上から給与を受けている場合の850万円の判定は全部の給与を合計した金額で行い(FAQ問6の注)、要件に当たるかはその年12月31日の現況で判定します(租税特別措置法第41条の3の11第3項)。年末調整では、年齢23歳未満の扶養親族を有するかどうかなどを、申告書を出す日の現況に基づいて、見込みで判定します(Q&A問11、FAQ問19)。申告書を出した後に子が生まれた時や、見込みが外れて扶養親族に当たらなくなった時の扱いは、上の段落のとおりです。
給与と公的年金の両方がある人
もう1つの所得金額調整控除は、給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額の両方があり、その合計額が10万円を超える人が対象です。控除額は、それぞれの金額(10万円を超える場合は10万円)の合計額から10万円を引いた額です(タックスアンサー No.1411)。想定例として、給与所得控除後の給与等の金額が30万円、公的年金等に係る雑所得の金額が20万円なら、どちらも10万円で頭打ちになり、控除額は10万円です。
この控除は年末調整では受けられず、受けるには確定申告が必要です(タックスアンサー No.2676 の注3)。ただし、基礎控除申告書などで合計所得金額の見積額を出す時は、この控除も差し引いて計算します(「合計所得金額の計算について(令和8年分)」)。年金の額などで迷う時は、税務署か税理士に確かめてください。
【要注意】所得金額調整控除申告書で読み違えやすい4点
1. 850万円以下でも書かなければならないと思う
❌ 23歳未満の子がいるので、給与が700万円でも申告書のこの段を書く
⭕ 年末調整の対象となる給与の収入金額が850万円以下なら「記載する必要はありません」(様式の表面)。超えるかどうか分からない時は、書いて出しておけます(Q&A問6)。
2. 夫婦の片方しか受けられないと思う
❌ 子の扶養控除を受けていない側は、所得金額調整控除も受けられない
⭕ 扶養親族に当たる年齢23歳未満の子なら、夫婦ともに給与の収入金額が850万円を超えていれば、その子について双方が受けられます(Q&A問7、様式の裏面4-1)。
3. 年金の分も年末調整で受けられると思う
❌ 給与と年金の両方がある人向けの控除も、この申告書で年末調整してもらう
⭕ 年末調整で受けられるのは子ども・特別障害者等の型だけです。給与と年金の型は確定申告で受けます(タックスアンサー No.2676 の注3)。
4. 特定親族の子を☆欄にも書く
❌ 特定親族特別控除の段に書いた20歳の子を、23歳未満だからと☆欄にも書く
⭕ 合計所得金額の見積額が62万円を超える子は扶養親族ではないので、この要件には当たりません(様式の裏面4-1、「年末調整のしかた」9ページの注)。特定親族の欄は特定親族特別控除申告書の書き方にまとめています。
よくある質問
所得金額調整控除申告書とは何ですか?
年末調整で所得金額調整控除を受けるために勤め先へ出す申告書で、基礎控除申告書などと1枚にまとまった兼用様式のいちばん下の段にあります。迷う時は税務署か税理士に確かめてください。
所得金額調整控除の対象者は誰ですか?
年末調整の対象となる給与の収入金額が850万円を超え、本人が特別障害者に該当するか、年齢23歳未満の扶養親族、特別障害者である同一生計配偶者若しくは特別障害者である扶養親族を有する人です(「年末調整のしかた」19ページ)。給与と公的年金の両方がある人向けの所得金額調整控除は要件が別で、年末調整では受けられません(タックスアンサー No.2676)。迷う時は税務署か税理士に確かめてください。
所得金額調整控除申告書を出さないとどうなりますか?
年末調整は出された申告書に基づいて行うので(「年末調整のしかた」16ページ)、年末調整では所得金額調整控除が差し引かれません。後から出せば、勤め先は翌年1月の源泉徴収票を交付する時まで年末調整の再計算を行うことができ、確定申告で還付を受ける道もあります(Q&A問12の注1)。迷う時は税務署か税理士に確かめてください。
共働きの時はどちらが書きますか?
給与の収入金額が850万円を超え、要件に当たる人が書きます。扶養親族に当たる年齢23歳未満の子がいて、夫婦とも給与の収入金額が850万円を超えていれば、その子について2人とも申告書を出して控除を受けられます(Q&A問7、様式の裏面4-1)。迷う時は税務署か税理士に確かめてください。
所得金額調整控除申告書の記入例はどこにありますか?
国税庁の記載例(PDF)の3ページ目「5 所得金額調整控除申告書の記入」にあります。様式と入力用のPDFは手続の案内から取れます。迷う時は税務署か税理士に確かめてください。
中学生や小学生の子でも対象になりますか?
扶養親族に当たる年齢23歳未満の子なら、16歳未満でも要件に入ります。16歳未満の子は扶養控除の対象になりませんが、所得金額調整控除の要件は別に決まっています(Q&A問11)。迷う時は税務署か税理士に確かめてください。
書く人と会社の担当の段取り|提出から源泉徴収票まで
書く人(社員)の段取りです。
- 年末調整の対象となる給与の収入金額が850万円を超えそうかを見ます。分からなければ書いて出します
- 要件を1つ選んでチェックし、その要件に応じて☆欄・★欄を書きます(本人が特別障害者なら★欄だけ、同一生計配偶者や扶養親族が特別障害者なら☆欄と★欄、23歳未満の扶養親族なら☆欄だけ)。23歳未満の子が何人いても☆欄は1人でかまいません
- 同じ用紙の基礎控除申告書の給与所得は、所得金額調整控除を引いた後の額で書きます
- その年最後に給与の支払を受ける日の前日までに、主たる給与の支払者へ出します
会社の担当の段取りです。
- 令和8年12月1日以後に年末調整を行うなら、令和8年分の様式を社員に渡します
- 受け取ったら、要件のチェック、☆の人の見積額と生年月日、特定親族の段との重なりを見ます
- 源泉徴収簿の「有」に○を付け、給与の総額が出たら⑩と⑪を書きます
- 源泉徴収票の「給与所得控除後の金額(調整控除後)」「所得金額調整控除額」「摘要」を書き、申告書を保管します
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 令和8年分 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(PDF)・同 記載例(PDF)・手続の案内(A2-4) — 国税庁(表面の段・要件・注、裏面1・4・5と4-1・4-2、記載例2・3ページ目、様式を使う年末調整の時期、申告書の保管、参照日: 2026-11-17)
- 令和7年分の同じ兼用様式(PDF) — 国税庁(裏面4-1の用語の比較、参照日: 2026-11-17)
- 令和8年分 年末調整のしかた(一括PDF) — 国税庁(4・9・16・17・19・20・35〜37・55・58・60ページ、参照日: 2026-11-17)
- 令和8年分 年末調整Q&A — 国税庁(問2・問6・問7・問11・問12、参照日: 2026-11-17)
- タックスアンサー No.1411 所得金額調整控除・No.2676 年末調整で所得金額調整控除の適用を受けるとき・No.1160 障害者控除 — 国税庁(令和8年4月1日現在法令等、参照日: 2026-11-17)
- 所得金額調整控除に関するFAQ(源泉所得税関係)(令和2年6月) — 国税庁(問6・問13・問17・問19の手続の説明だけを使用。所得の金額の基準は令和2年当時のものなので使っていません、参照日: 2026-11-17)
- 合計所得金額の計算について(令和8年分) — 国税庁(所得金額調整控除を差し引いた給与所得の求め方、参照日: 2026-11-17)
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(給与所得の源泉徴収票の節) — 国税庁(5・9・11ページ、参照日: 2026-11-17)
- 租税特別措置法(第41条の3の11・第41条の3の12) — e-Gov法令検索(参照日: 2026-11-17)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月18日時点の国税庁の公表資料と法令に基づく参考情報です。税制や様式は変わる場合があります。個別の控除の可否は、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。