補助金を受け取ると、原則としてその全額がいったん課税対象の収益になります。ただし固定資産の取得・改良に充てた分は、法人なら圧縮記帳(法人税法42条)、個人事業主なら総収入金額不算入(所得税法42条)で課税を先送りできます。どちらも引き金は「交付決定」ではなく、補助金等の額が確定して通知を受けたこと(補助金適正化法15条・法人税基本通達10-2-1注)です。ここを読み違えると、決算で使えるはずの繰り延べを取り逃がします。
先に答え|4つの型で見た補助金の税金(2026年9月26日に国税庁・e-Gov法令検索で条文を確認)
| 事業者 | 何に充てたか | 課税の扱い | 繰り延べの根拠 |
|---|---|---|---|
| 法人 | 固定資産の取得・改良(返還不要が期末までに確定) | 益金に算入。同額まで圧縮損を損金算入できる | 法人税法42条1項 |
| 法人 | 固定資産の取得・改良(返還不要が期末までに未確定) | 益金に算入。特別勘定を設けて同額を損金算入 | 法人税法43条1項 → 確定後に44条 |
| 法人 | 人件費・研修費・広告費などの経費 | 益金に算入。繰り延べる仕組みはない | (圧縮記帳の対象外) |
| 個人事業主 | 固定資産の取得・改良 | 充てた部分は総収入金額に算入しない。取得費はその分だけ減る | 所得税法42条/未確定なら43条 |
| 個人事業主 | 経費の補塡 | 事業所得などの総収入金額に算入 | (不算入の対象外) |
| 法人・個人とも | 消費税 | 補助金の受取は不課税。課税売上割合の分母にも分子にも入らない(国税庁 No.6157・No.6209) | |
上の表で「繰り延べ」と書いた欄は、いずれも税金が消える話ではありません。圧縮した分だけ帳簿価額が下がり、その後の減価償却費が減るので、将来の所得が増えます。動かせるのは納税のタイミングだけです。
補助金が採択されると、つい「もらえる金額=手元に残る金額」だと思いがちです。しかし補助金は後払いで、しかも受け取った額が利益に乗ります。補助率3分の2で900万円の設備を導入すれば600万円が入ってきますが、その600万円は原則として当期の収益です。納税資金を見ないまま設備の支払いだけを組むと、翌年の申告期に現金が足りません。
この記事では、補助金・助成金の税務処理を条文と通達のどこに書いてあるかまで遡って整理します。仕訳の切り方・勘定科目・会計ソフトへの入力は補助金の経理・税務処理の完全ガイドで、個人が事業以外で受け取った給付の所得区分は補助金の確定申告|個人は一時所得・事業者は圧縮記帳で扱っています。制度そのものの選び方は中小企業向け補助金5制度 早見表をご覧ください。
補助金が課税されるのはなぜか — 対価がなくても収益になる
「補助金は対価をもらっていないのだから売上ではない」という感覚は、消費税では正しく、法人税・所得税では通りません。消費税は「対価を得て行う取引」だけを課税対象にするので、補助金は課税の対象外(不課税)になります。一方で法人税は、資本等取引以外で純資産が増えた事実をそのまま益金として捉えます。補助金が入れば純資産は増えるので、益金です。
要するに、補助金を100万円受け取れば、その年の所得に100万円が乗ります。「非課税」という言葉が現場で飛び交いますが、非課税ではありません。国税庁が個人向けに用意した解説(No.2202 国庫補助金等を受け取ったとき)も、総収入金額に算入しないのは「固定資産の取得や改良に充てた部分」だけだと明記しています。裏を返せば、それ以外は総収入金額です。
税法が扱う「国庫補助金等」は範囲が決まっている
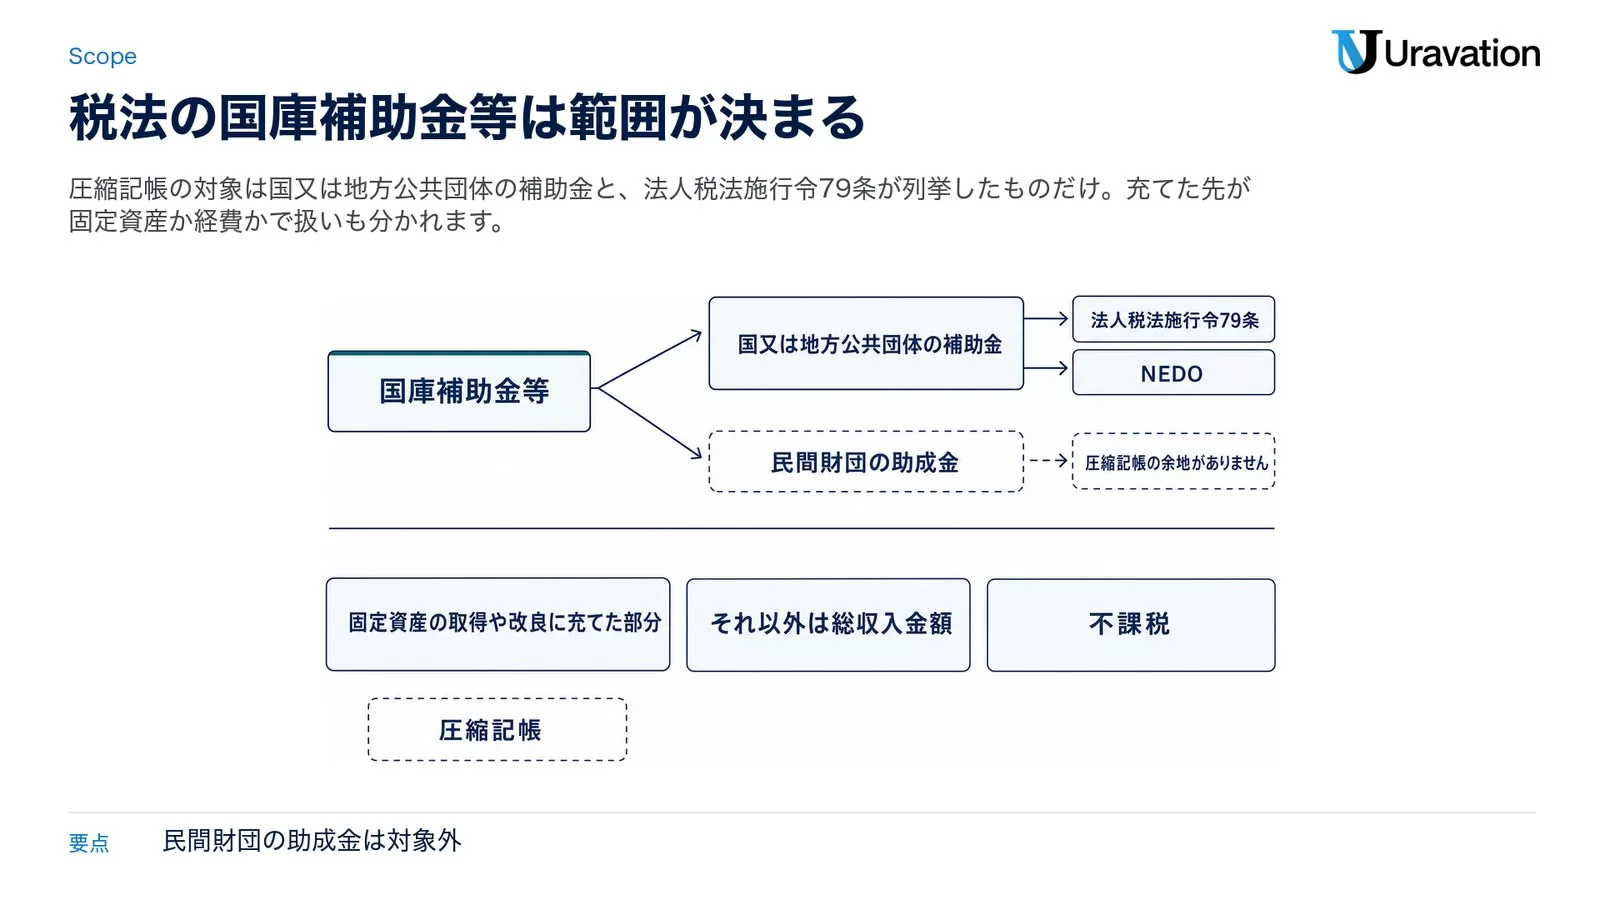
圧縮記帳の条文が対象にしているのは、どんな補助金でもありません。法人税法施行令79条は、法人税法42条1項の国庫補助金等を「国又は地方公共団体の補助金又は給付金」のほか、独立行政法人高齢・障害・求職者雇用支援機構の一部の助成金や国立研究開発法人新エネルギー・産業技術総合開発機構(NEDO)の助成金など、条文に列挙されたものに限って含めると定めています。
つまり民間財団の助成金や業界団体の独自給付は、国・地方公共団体の財源でなければ原則として国庫補助金等に当たらず、圧縮記帳の余地がありません。自社が受ける制度がどの財源から出ているかは、交付規程か公募要領の「根拠」の欄で確認してください。
圧縮記帳の引き金は「額の確定通知」。交付決定ではない
ここが実務でいちばん間違うところです。法人税法42条1項は、圧縮記帳ができる場合を「その国庫補助金等の返還を要しないことが当該事業年度終了の時までに確定した場合に限る」と限定しています。では「返還不要の確定」とは何を指すのか。答えは通達にあります。
(注) 補助金等に係る予算の執行の適正化に関する法律第15条《補助金等の額の確定等》の規定により交付すべき補助金等の額が確定し、その旨の通知を受けた国庫補助金等は、返還を要しないことが確定した国庫補助金等に該当する。
— 法人税基本通達 10-2-1(返還が確定しているかどうかの判定)(2026年9月26日参照)
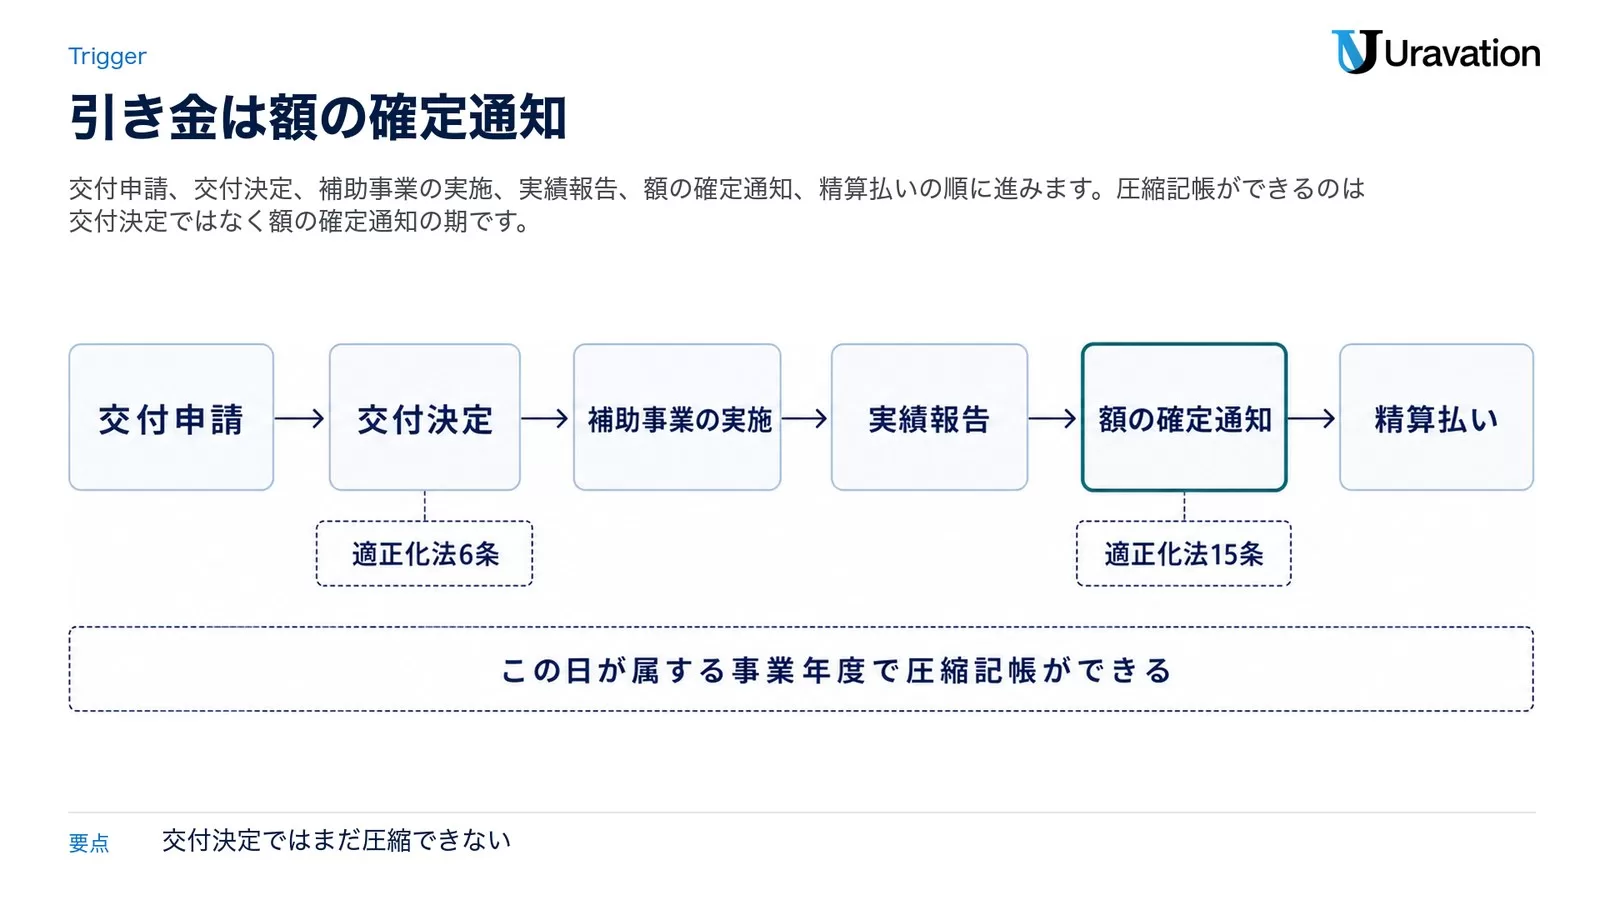
補助金適正化法15条は、実績報告を受けた各省各庁の長が内容を調査し、適合すると認めたときに交付すべき補助金等の額を確定して補助事業者に通知する手続です。一方、交付決定は同法6条の手続で、事業を始めてよいという合図に過ぎません。時系列で並べるとこうなります。
- 交付申請(公募)
- 交付決定(適正化法6条)— ここから発注してよい。まだ圧縮記帳はできない
- 補助事業の実施・支払い
- 実績報告(補助金の実績報告・事業化報告の書き方で詳述)
- 額の確定通知(適正化法15条)— この日が属する事業年度で圧縮記帳ができる
- 精算払い(入金)
- 取得財産の処分制限(適正化法22条/補助金で買った機器の処分制限)
同じ通達10-2-1は、交付条件に違反した場合に返還が必要という一般的条件や、一定期間内に相当の収益が生じた場合に返還が必要という条件が付いていても、それは「返還不要が確定しているかどうかの判定には関係がない」としています。つまりありがちな返還条項が付いているだけで圧縮記帳ができなくなるわけではないということです。
なお、入金が実績報告より数か月遅れるのは補助金では普通です。その間の資金繰りはつなぎ融資と補助金入金までの資金繰りで整理しています。
額の確定が期をまたぐときは特別勘定(法人税法43条・44条)
ラッコキーワードで「圧縮記帳 補助金 期をまたぐ」に月間110回の検索需要があるのは、この論点が公式解説でほとんど扱われていないからです。条文はきちんと用意されています。
法人税法43条1項は、固定資産の取得・改良に充てるための国庫補助金等の交付を受ける場合で、返還不要が期末までに確定していないときに、その額に相当する金額以下の金額を「確定した決算において特別勘定を設ける方法」で経理したときは、その金額を損金算入できると定めています。つまり、決算日までに額の確定通知が届かなくても、益金と同額を特別勘定に振って所得を中立にできます。
翌期以降に返還不要が確定したら、法人税法44条1項で改めて圧縮記帳をします。このときの圧縮限度額は法人税法施行令82条の計算式で、特別勘定の金額のうち、確定日の帳簿価額に「返還不要となった国庫補助金等の額 ÷ 固定資産の取得・改良に要した金額」を掛けた金額に相当する金額です。特別勘定は取り崩す義務があり(43条2項)、取り崩した金額はその事業年度の益金になります(43条3項)。
設備を先に買って、補助金が翌期に来る場合
もう一つの期またぎがこれです。法人税法42条1項のかっこ書きは、対象の固定資産が「当該事業年度前の各事業年度において取得又は改良をした減価償却資産である場合」は、圧縮限度額を国庫補助金等の額そのままではなく「政令で定めるところにより計算した金額」とします。すでに償却が進んだ分だけ圧縮できる額が目減りする、という趣旨です。金額の計算は決算の前提が絡むので、顧問税理士に計算してもらってください。
いずれの型でも、42条・43条・44条は確定申告書に損金算入の明細の記載がある場合に限り適用されます(42条3項、43条4項、44条2項)。明細を付け忘れたら適用されないのが原則で、やむを得ない事情があると税務署長が認めた場合だけ救済されます(各条の次項)。
直接減額と積立金 — 使える経理は法令で2つに絞られている
法人税法42条1項が認める経理は、条文の言葉でいえば次の2つだけです。
- 損金経理により帳簿価額を減額する方法(直接減額方式)。損金経理とは、確定した決算で費用または損失として経理することです(法人税法2条25号)
- 確定した決算において積立金として積み立てる方法(積立金方式)。法人税法施行令80条により、決算確定の日までに剰余金の処分により積立金として積み立てる方法も含まれます
会計処理と貸借対照表の表示については、国税庁が日本公認会計士協会の照会に回答した個別通達「圧縮記帳に関する会計処理及び表示について」(直法2-19・昭和51年5月15日)が今も生きています。直接減額型では、補助金の受入益と圧縮損をいずれも特別損益に計上し、貸借対照表では取得価額から圧縮額を控除する形式で示すか、圧縮後の残額だけを書く方法によるとされています。剰余金処分型では、圧縮相当額を利益に計上せず経過科目で処理し、貸借対照表の負債の部に表示する扱いです。
| 見る点 | 直接減額方式 | 積立金方式(剰余金処分を含む) |
|---|---|---|
| 固定資産の帳簿価額 | 補助金相当額を差し引いた金額になる | 取得価額のまま残る |
| 毎期の減価償却費 | 圧縮後の価額が基礎なので少ない | 取得価額が基礎なので多い |
| 繰り延べの解け方 | 減価償却費が減ることで少しずつ課税 | 積立金を毎期取り崩して課税 |
| 金融機関に見せる財務諸表 | 資産が小さく見える | 設備の規模が実額で見える |
| 事務の重さ | 軽い | 毎期の取崩と申告調整が必要 |
| 申告書の明細 | どちらも別表十三(一)に記載する | |
中小企業では直接減額方式が圧倒的に多いです。積立金方式は、設備の実額を貸借対照表に残したいとき——たとえば金融機関の格付けや設備投資の規模を見せたいとき——に選ばれます。どちらが有利かは減価償却費の出方と将来の課税所得の見込みで変わるので、決算前に顧問税理士と決めてください。
事務局経由の補助金でも圧縮記帳の対象になり得る
デジタル化・AI導入補助金やものづくり補助金は、国の予算を原資に民間の事務局が交付します。条文が「国又は地方公共団体の補助金」と書いているので、形式的には国からの直接交付ではありません。ここを国税庁が質疑応答事例で答えています。
本件のように間接交付される補助金であっても、補助金交付団体は国に代わって補助金の交付事務を行っているに過ぎず、実質的に国から直接交付を受けたものと認められる場合には、国庫補助金等に該当するものと考えられます。
— 国税庁 質疑応答事例「間接交付された国又は地方公共団体の補助金で取得した固定資産の圧縮記帳の適用について」(令和7年8月1日現在の法令・通達等に基づく/2026年9月26日参照)
この事例で「実質的に国からの直接交付」と判断された根拠は、次の4つの事実が確認できたことです。
- 国からの補助金を財源としていること
- 補助金の交付決定に、交付団体の裁量が入るものではないこと
- 国の監督の下に交付されるものであること
- 国から交付された補助金が遅滞なく対象法人に交付されるものであること
基金を通じて交付される場合は、これに加えて交付分と事務費分が区分されていること、資金の出入りを国が確実に管理していること、基金の運用収入や取崩収入は事務費等にしか充てられない規程になっていることが挙げられています。地方公共団体の財源を基にした間接交付も同じ考え方です。
ただしこれは照会の事実関係を前提にした一般的な回答で、自社が受ける制度がそのまま当てはまるとは限りません。交付規程と公募要領で財源と交付の仕組みを確認したうえで、適用の可否は顧問税理士に判断してもらってください。デジタル化・AI導入補助金の完全ガイドと省力化投資補助金の完全ガイドに、それぞれの交付の流れをまとめています。
ソフトウェアは圧縮記帳できるのか — 無形固定資産の扱い
AI・DXの補助金で入れるものはハードだけではありません。「ソフトウェアも圧縮記帳の対象か」はよく聞かれますが、条文をたどれば答えは出ます。
- 法人税法42条1項の対象は「固定資産」
- 固定資産とは、土地・減価償却資産・電話加入権その他政令で定めるもの(法人税法2条22号)
- 減価償却資産の範囲は法人税法施行令13条で、八号に無形固定資産が並び、その「ヌ」にソフトウエアが入っている
したがって、資産計上したソフトウェアは固定資産であり、交付の目的に適合していれば圧縮記帳の対象になり得ます。逆に、次のものは資産にならないので圧縮記帳の出口がありません。
- 月額のクラウド利用料・SaaSのサブスクリプション(期間対応の費用)
- 保守・運用のサポート費
- 研修費・コンサルティング費(ソフトウェアの取得価額に含める部分を除く)
- 広告宣伝費・販売促進費
補助金1件のなかに資産になる部分と経費になる部分が混ざるのが普通です。その場合は資産に充てた部分だけが圧縮記帳の対象で、経費に充てた部分は受け取った期に課税されます。按分の考え方は交付決定の経費区分に沿うのが基本ですが、実額の割り振りは顧問税理士に確認してください。
個人事業主は「圧縮記帳」ではなく総収入金額不算入
個人事業主にも同じ仕組みがある、と説明されることが多いのですが、条文の建て方は違います。所得税法42条の見出しは「国庫補助金等の総収入金額不算入」です。帳簿価額を圧縮して損を立てるのではなく、そもそも収入に入れない形をとります。
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 条文の見出し | 国庫補助金等で取得した固定資産等の圧縮額の損金算入(法人税法42条) | 国庫補助金等の総収入金額不算入(所得税法42条) |
| やること | 益金に入れたうえで、圧縮限度額まで帳簿価額を減額して損金算入 | 充てた部分を総収入金額に算入しない |
| 判定の期限 | その事業年度終了の時までに返還不要が確定 | その年12月31日までに返還不要が確定(死亡・出国はその時) |
| 未確定のとき | 特別勘定(法人税法43条)→ 確定後に44条 | 条件付国庫補助金等の総収入金額不算入(所得税法43条) |
| 経理の選択肢 | 直接減額/積立金(剰余金処分を含む) | 取得費から不算入額を控除する形のみ |
| 申告の要件 | 確定申告書に損金算入の明細の記載(42条3項) | 確定申告書に適用を受ける旨・不算入額等の記載(42条3項) |
| 添付書類 | 別表十三(一) | 国庫補助金等の総収入金額不算入に関する明細書 |
| その後の償却 | 圧縮後の帳簿価額が基礎 | 不算入額を控除した取得費が基礎(国税庁 No.2202) |
返還不要がその年12月31日までに確定していないときは、所得税法43条(条件付国庫補助金等の総収入金額不算入)でいったん総収入金額に入れません。その後に返還不要が確定したら、確定した部分のうち固定資産の取得・改良に充てられた金額(政令で定める金額)を除いて、確定した日の属する年分の総収入金額に算入します(43条2項)。返還すべきことが確定した場合は、その金額を必要経費や支出した金額に算入しません(43条3項)。
個人事業主が使える制度の全体像は個人事業主の補助金・助成金一覧(関連記事)にまとめています。事業と関係のない個人が受け取る給付(住宅の省エネ改修など)は所得区分そのものが変わり、一時所得(国税庁 No.1490)として扱う場合があります。その線引きは補助金の確定申告の記事で分けて整理しています。
いつの期の収益になるか — 経費補塡型と奨励金型で違う
「補助金は交付決定の期に計上する」と書いてある解説をよく見かけますが、助成金については通達が別の答えを出しています。
法人の支出する休業手当、賃金、職業訓練費等の経費を補塡するために雇用保険法、労働施策の総合的な推進並びに労働者の雇用の安定及び職業生活の充実等に関する法律、障害者の雇用の促進等に関する法律等の法令の規定等に基づき交付を受ける給付金等については、その給付の原因となった休業、就業、職業訓練等の事実があった日の属する事業年度終了の日においてその交付を受けるべき金額が具体的に確定していない場合であっても、その金額を見積り、当該事業年度の益金の額に算入するものとする。
(注) 法人が定年の延長、高齢者及び身体障害者の雇用等の雇用の改善を図ったこと等によりこれらの法令の規定等に基づき交付を受ける奨励金等の額については、その支給決定があった日の属する事業年度の益金の額に算入する。
— 法人税基本通達 2-1-42(法令に基づき交付を受ける給付金等の帰属の時期)(2026年9月26日参照)
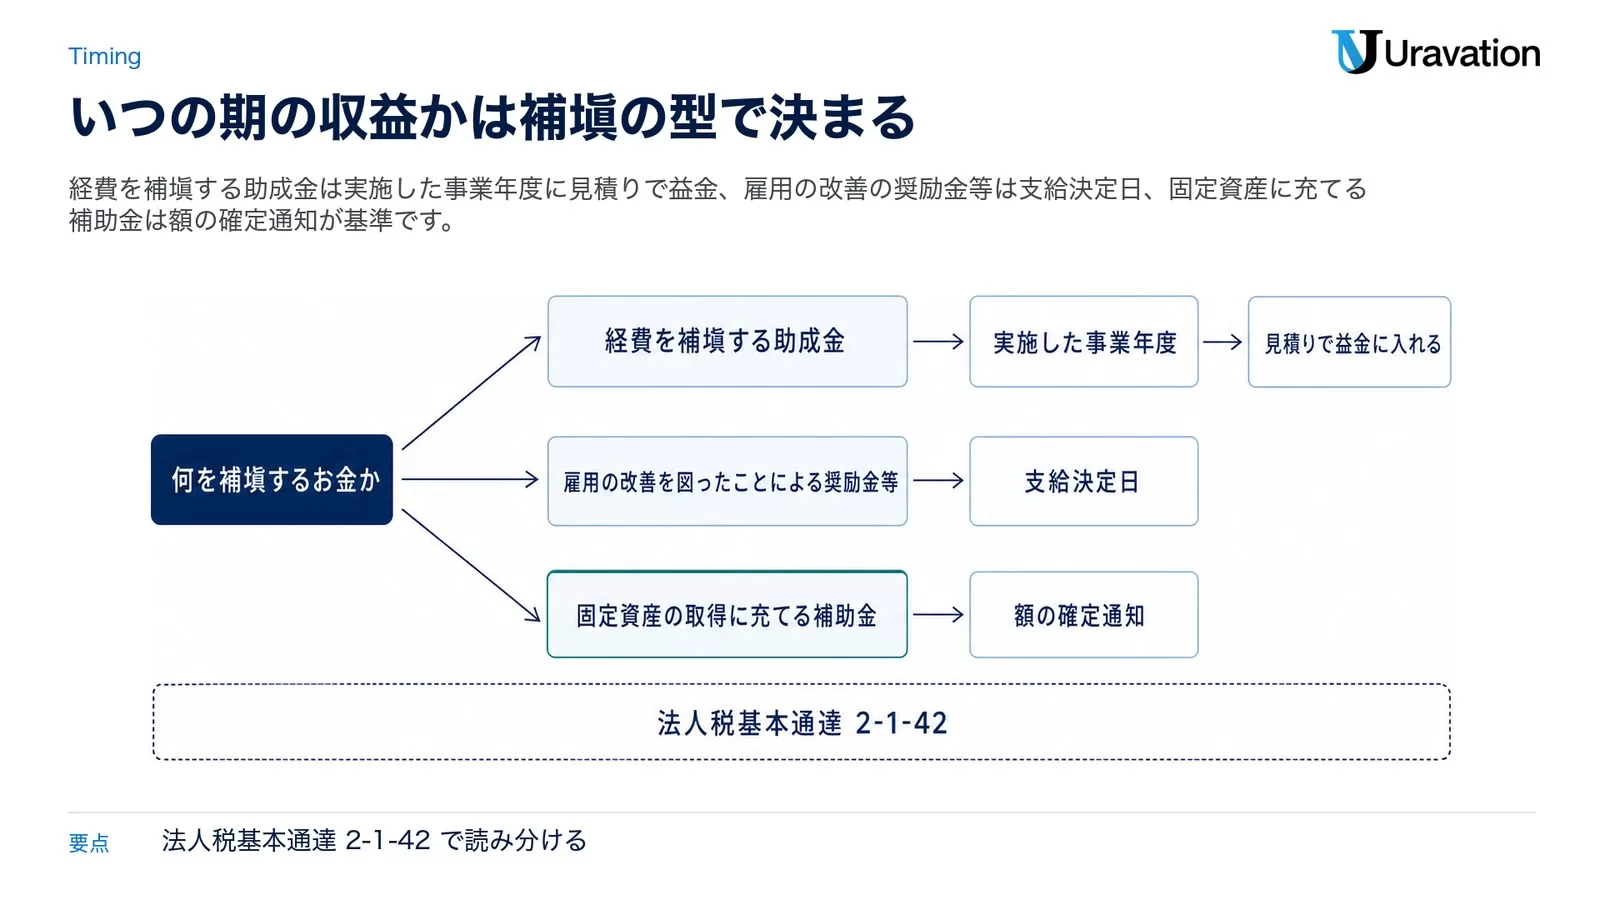
読み分けの起点は何を補塡するお金かです。ここで3つに分かれます。
- 賃金・休業手当・職業訓練費などの経費を補塡する助成金(人材開発支援助成金の訓練経費など)は、研修や休業を実施した事業年度に、金額が未確定でも見積りで益金に入れる
- 雇用の改善を図ったことによる奨励金等は、支給決定日の属する事業年度に益金に入れる
- 固定資産の取得に充てる補助金は、圧縮記帳の可否が額の確定通知で決まる(通達10-2-1注)
3月決算の会社が2月に研修を終えて、支給決定が6月に出た——というよくある形では、経費補塡型の助成金は3月期に見積計上する扱いになります。個別の制度がどちらに当たるかは支給要領の書き方で変わるため、金額が大きい年は顧問税理士に読み合わせを頼んでください。
消費税は不課税。ただし例外の対象になる法人がある
消費税の課税対象は「国内において事業者が事業として対価を得て行う資産の譲渡等」です。補助金・助成金の受取はこれに当たりません。国税庁は不課税の具体例として「寄附金、祝金、見舞金、国または地方公共団体からの補助金や助成金等」を挙げ、理由を「一般的に対価を得て行う取引ではないから」としています(No.6157 課税の対象とならないもの(不課税)の具体例)。
課税売上割合の扱いも押さえておきましょう。非課税取引は原則として分母だけに入りますが、不課税取引は分母にも分子にも入りません(No.6209 非課税と不課税の違い)。補助金が入ったからといって課税売上割合が下がり、仕入税額控除が目減りすることはありません。補助金で買った設備の課税仕入れも、通常どおり控除できます。
特定収入の調整が要るのは限られた法人だけ
ここに一つ例外があります。国もしくは地方公共団体の特別会計、公共法人、公益法人、公益信託受託事業者等、人格のない社団等などは、補助金・会費・寄附金といった対価性のない収入を「特定収入」として扱い、これで賄った課税仕入れ等の消費税額を仕入控除税額から差し引く調整が必要になります(No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整)。
調整が要るのは、一般課税で計算していて特定収入割合が5パーセントを超えるときです。簡易課税を適用している場合や特定収入割合が5パーセント以下の場合は、調整せずに通常の仕入控除税額を全額使えます。通常の株式会社・個人事業者はこの規定の対象外ですが、自社がここで挙げられた「国、地方公共団体、公共・公益法人等」や人格のない社団等に当たるかどうかは、顧問税理士に確認してください。
なお、補助金を返還することになった場合に事務局へ報告する「消費税及び地方消費税の仕入控除税額」は、この特定収入とは別の手続です。計算方法と報告期限は補助金の消費税仕入控除税額とは|返還額の計算と申告後の報告義務で扱っています。
申告書に付ける書類 — 別表十三(一)と個人の明細書
繰り延べは「書類を付けて初めて効く」制度です。どちらの様式も国税庁のサイトで公開されています。
| 区分 | 様式 | 入手先 |
|---|---|---|
| 法人 | 別表十三(一)「国庫補助金等で取得した固定資産等の圧縮額等の損金算入に関する明細書」 | 国税庁 法人税の申告書・別表等の様式一覧 |
| 個人事業主 | 「国庫補助金等の総収入金額不算入に関する明細書【令和5年分以降用】」 | 国税庁 申告書・申告書付表と税額計算書等 一覧(申告所得税) |
別表十三(一)の記載の仕方には、この明細書は「国庫補助金等の交付を受けた法人が、法第42条から第44条まで(国庫補助金等で取得した固定資産等の圧縮額の損金算入等)の規定の適用を受ける場合」に記載するとあります。特別勘定を使った年も、返還不要が確定して圧縮記帳をした年も、同じ別表で処理する設計です。個人側は、No.2202が手続として「『国庫補助金等の総収入金額不算入に関する明細書』を添付した確定申告書を所轄税務署長に提出してください」と案内しています。
電子申請の入口や事業者情報の準備はGビズIDプライムの登録手順から確認できます。
つまずくのはこの4パターン
1. 交付決定で圧縮記帳を切ってしまう
❌ 交付決定通知が届いた期に圧縮記帳を計上する
⭕ 額の確定通知(適正化法15条)を受けた期に圧縮記帳する。期末までに届かないなら法人税法43条の特別勘定を検討する
交付決定は「始めてよい」の合図、額の確定は「返さなくてよい金額が決まった」の通知です。通達10-2-1注が明示しているのは後者だけです。
2. 経費に充てた補助金まで圧縮しようとする
❌ 補助金の全額に圧縮記帳を当てる
⭕ 資産に充てた部分だけを圧縮し、研修費・広告費・人件費に充てた部分は受け取った期の収益として課税されると見込む
この按分を飛ばすと、税務調査で圧縮額の否認につながります。金額が大きいほど影響も大きくなります。
3. 別表・明細書を付けずに申告する
❌ 帳簿だけ圧縮して、申告書に明細を付けない
⭕ 法人は別表十三(一)、個人は総収入金額不算入の明細書を必ず添付する
法人税法42条3項・所得税法42条3項は、いずれも「記載がある場合に限り適用する」という書き方です。やむを得ない事情の救済はありますが、当てにする話ではありません。
4. 「圧縮記帳を使えば税金が消える」と考える
❌ 圧縮記帳をすれば補助金に税金はかからない
⭕ 圧縮した分だけ減価償却費が減り、将来の所得が増える。動くのは納税のタイミングだけ
将来に赤字が見込まれる年は、あえて圧縮記帳を使わず当期に課税を受けたほうが有利なこともあります。どちらが得かは、繰越欠損金の残りと今後の所得見込みを並べて判断します。
顧問税理士に渡す前に整理しておく5点
相談の前にこれだけ揃えておくと、判断が一度で終わります。
- 交付決定通知書と額の確定通知書(それぞれの日付。決算日との前後が分かれば十分)
- 交付規程・公募要領の経費区分(どの経費にいくら充てたか。資産と経費の内訳)
- 取得した資産の一覧(種類・取得日・取得価額・事業供用日。ソフトウェアは資産計上したかどうか)
- 補助金の財源(国・地方公共団体・独立行政法人・民間。事務局経由なら交付の仕組み)
- 繰越欠損金の残額と翌期以降の所得見込み(圧縮記帳を使うかどうかの判断材料)
とくに3と5がないと、直接減額方式と積立金方式のどちらを選ぶかも決められません。デジタル化・AI導入補助金やものづくり補助金で数百万円単位の補助を受ける年は、決算の2か月前に一度話しておくのが無難です。
圧縮記帳とは何か — 繰り延べの仕組みを図で確認する
圧縮記帳とは、補助金等を使って固定資産を取得した場合に、その固定資産の取得価額を補助金相当額だけ減額(圧縮)し、同額を圧縮損として当期の費用に計上することで、課税を将来に繰り延べる制度です。
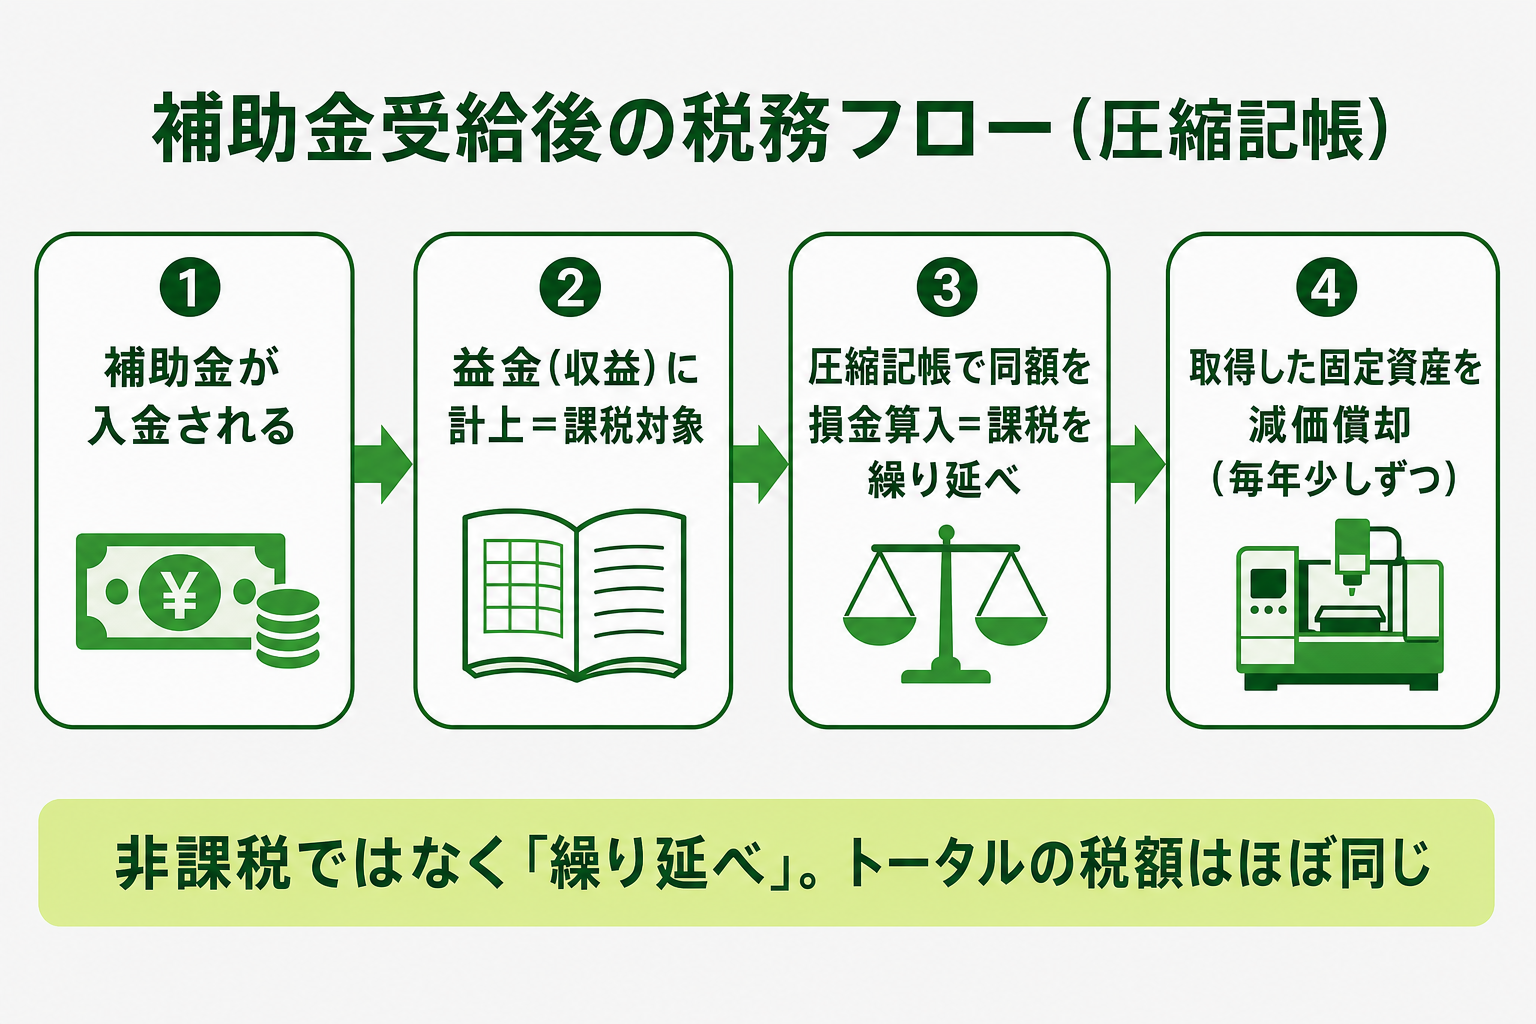
補助金を受け取った年に補助金額を益金計上しつつ、同額の圧縮損を損金計上することで、その年の税負担を抑えます。その代わり、固定資産の帳簿価額が下がるため、毎年の減価償却費が少なくなり、将来にわたって少しずつ課税されるという構造です。トータルの税負担はほぼ変わりません。圧縮記帳の値打ちは「入金の年に納税が集中するのを避けられる」点にあります。
よくある質問
Q1. 補助金は非課税ではないのですか?
非課税ではありません。法人税・所得税では原則として収益(益金または総収入金額)です。固定資産の取得・改良に充てた部分だけ、法人は圧縮記帳(法人税法42条)、個人は総収入金額不算入(所得税法42条)で課税を繰り延べられます。消費税については対価を得て行う取引でないため不課税です(国税庁 No.6157)。
Q2. 補助金に税金がかかるのはなぜですか?
法人税・所得税は、事業に入ってきた経済的な利益をもとに所得を計算します。対価があるかどうかは問いません。補助金が入れば純資産が増えるので、その分が所得を構成します。対価性の有無で課税対象を切るのは消費税の考え方で、税目によって物差しが違います。
Q3. 補助金の収益はいつの期に計上しますか?
制度の性格で変わります。賃金・休業手当・職業訓練費などの経費を補塡する助成金は、休業や訓練の事実があった事業年度に、金額が未確定でも見積りで益金に算入します。雇用の改善による奨励金等は支給決定があった日の属する事業年度です(法人税基本通達2-1-42)。固定資産に充てる補助金の圧縮記帳は、額の確定通知を受けた事業年度が基準になります(同10-2-1注)。個別の判断は顧問税理士に確認してください。
Q4. 圧縮記帳が期をまたぐ場合はどうしますか?
決算日までに返還不要が確定していないときは、法人税法43条1項の特別勘定を確定した決算で設ければ、同額を損金算入できます。翌期以降に返還不要が確定したら、法人税法44条1項で圧縮記帳をし、特別勘定を取り崩して益金に戻します。圧縮限度額の計算は法人税法施行令82条の式によります。
Q5. 資産を先に買って、補助金の入金が翌期になった場合は?
法人税法42条1項のかっこ書きで、前事業年度以前に取得した減価償却資産については、圧縮限度額が国庫補助金等の額そのままではなく政令の計算による金額になります。すでに償却した分だけ圧縮できる額が小さくなる趣旨です。金額は顧問税理士に計算を依頼してください。
Q6. ソフトウェアも圧縮記帳の対象になりますか?
資産計上したソフトウェアは対象になり得ます。法人税法施行令13条八号の無形固定資産に「ソフトウエア」が挙げられており、減価償却資産=法人税法2条22号の固定資産に含まれるためです。月額のクラウド利用料や保守費のように費用処理するものは対象外です。
Q7. 事務局が交付する補助金でも圧縮記帳できますか?
国税庁の質疑応答事例では、国の補助金を財源とし、交付決定に交付団体の裁量が入らず、国の監督の下で遅滞なく交付されるといった事実がある間接交付は、実質的に国から直接交付を受けたものとして国庫補助金等に該当すると考えられるとされています。ただし照会の事実関係を前提にした一般的な回答です。自社の制度について適用できるかは交付規程を確認し、顧問税理士に判断してもらってください。
Q8. 助成金と補助金で税務処理は変わりますか?
どちらも原則として課税対象の収益という点は同じです。違いが出るのは計上時期と繰り延べの可否です。厚生労働省系の助成金は人件費・研修費の補塡が中心で、固定資産を取得しないため圧縮記帳の出口がありません。計上時期は法人税基本通達2-1-42の読み分けになります。
Q9. 個人事業主が総収入金額不算入を使うには何をしますか?
確定申告書に適用を受ける旨と不算入額などを記載し、「国庫補助金等の総収入金額不算入に関する明細書」を添付して所轄税務署長に提出します(所得税法42条3項、国税庁 No.2202)。その資産の取得費は不算入額を控除した残額になり、減価償却もその金額を基礎に計算します。
Q10. 補助金が入っても消費税の納税額は変わりませんか?
通常の事業者であれば変わりません。補助金は不課税で課税売上割合の分母にも分子にも入らず、補助金で買った設備の課税仕入れも通常どおり控除できます。ただし国・地方公共団体の特別会計や公共法人・公益法人等、人格のない社団等は特定収入の調整が必要になる場合があります(国税庁 No.6495)。
Q11. 圧縮記帳を使わない選択はありますか?
あります。圧縮記帳は選択適用で、翌期以降に赤字が見込まれる場合や繰越欠損金が十分にある場合は、当期に課税を受けたほうが通算で有利になることもあります。減価償却費の出方と所得見込みを並べて、顧問税理士と決めてください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 法人税法 第42条(国庫補助金等で取得した固定資産等の圧縮額の損金算入)・第43条(国庫補助金等に係る特別勘定の金額の損金算入)・第44条(特別勘定を設けた場合の…圧縮額の損金算入)・第2条22号・23号・25号 — e-Gov法令検索(2026年8月12日施行版・参照日 2026-09-26)
- 所得税法 第42条(国庫補助金等の総収入金額不算入)・第43条(条件付国庫補助金等の総収入金額不算入) — e-Gov法令検索(2026年8月12日施行版・参照日 2026-09-26)
- 法人税法施行令 第13条(減価償却資産の範囲)・第79条(国庫補助金等の範囲)・第80条(圧縮記帳に代わる経理方法)・第82条(特別勘定を設けた場合の圧縮限度額) — e-Gov法令検索(2026年7月31日施行版・参照日 2026-09-26)
- 補助金等に係る予算の執行の適正化に関する法律 第6条(交付の決定)・第15条(補助金等の額の確定等)・第22条(財産の処分の制限) — e-Gov法令検索(参照日 2026-09-26)
- 法人税基本通達 第10章第2節 国庫補助金等で取得した資産の圧縮記帳(10-2-1、10-2-1の2) — 国税庁(参照日 2026-09-26)
- 法人税基本通達 2-1-42(法令に基づき交付を受ける給付金等の帰属の時期) — 国税庁(参照日 2026-09-26)
- 圧縮記帳に関する会計処理及び表示について(直法2-19・昭和51年5月15日) — 国税庁(参照日 2026-09-26)
- 質疑応答事例「間接交付された国又は地方公共団体の補助金で取得した固定資産の圧縮記帳の適用について」 — 国税庁(令和7年8月1日現在の法令・通達等/参照日 2026-09-26)
- No.2202 国庫補助金等を受け取ったとき — 国税庁(令和8年4月1日現在法令等/参照日 2026-09-26)
- No.1490 一時所得 — 国税庁(令和8年4月1日現在法令等/参照日 2026-09-26)
- No.6157 課税の対象とならないもの(不課税)の具体例 — 国税庁(令和8年4月1日現在法令等/参照日 2026-09-26)
- No.6209 非課税と不課税の違い — 国税庁(令和8年4月1日現在法令等/参照日 2026-09-26)
- No.6495 国、地方公共団体や公共・公益法人等に特定収入がある場合の仕入控除税額の調整 — 国税庁(令和8年4月1日現在法令等/参照日 2026-09-26)
- 法人税の申告書・別表等の様式一覧(別表十三(一)と記載の仕方) — 国税庁(参照日 2026-09-26)
- 申告書・申告書付表と税額計算書等 一覧(国庫補助金等の総収入金額不算入に関する明細書) — 国税庁(参照日 2026-09-26)
- jGrants(補助金の電子申請システム) — デジタル庁(参照日 2026-09-26)
補助金の活用計画や採択後のAI導入・DX推進について、計画策定の段階からお気軽にご相談ください。お問い合わせフォームからどうぞ。
あわせて読みたい:GビズID登録の完全ガイド/補助金の経理・税務処理の完全ガイド
この記事は補助金ナビ編集部がお届けしました。
免責事項:本記事の情報は2026年9月26日時点で国税庁のタックスアンサー・法令解釈通達・質疑応答事例およびe-Gov法令検索で確認した条文に基づく参考情報です。税制・通達は予告なく変更される場合があります。圧縮記帳や総収入金額不算入の適用可否、按分・計上時期の判断、経理方式の選択については、必ず顧問税理士または最寄りの税務署にご確認ください。本記事の情報に基づく申告・納税の結果について、当サイトは一切の責任を負いません。
補助金の実務シリーズ
関連記事: 補助金の確定申告|個人と事業者で「一時所得」か「圧縮記帳」かが違う(個人が住宅の省エネリフォームで補助金を受け取った場合の一時所得の扱いは、この記事とは別に整理しています)