2026年11月20日時点の国税庁の様式では、扶養控除等申告書の「生計を一にする事実」欄は、控除対象扶養親族(扶養控除の対象になる家族)が非居住者である場合に、年末調整の時に、その年中にその親族へ送金等をした金額の合計額を書く欄です。国内に住む家族だけなら、同居でも別居でもこの欄は書かず、空欄のまま出します。配偶者控除等申告書と特定親族特別控除申告書にも同じ名前の欄があり、非居住者の配偶者や特定親族について、本年中に送金等をした金額の合計額を書きます(国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」裏面の⑻、同「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」裏面。この4つの申告書をまとめた1つの様式を、以下「兼用様式」と書きます)。
ここでいう非居住者は、様式の裏面の注にある「国内に住所を有せず、かつ、現在まで引き続いて1年以上国内に居所を有しない人」です。海外にいる家族でも、継続して1年以上国外に住むことを通常必要としない留学(1年未満の短期留学など)なら、国外居住親族(非居住者である親族)には当たりません(国税庁「国外居住親族に係る扶養控除等Q&A(源泉所得税関係)」Q16。以下「国外居住親族Q&A」)。
最終更新:2026年11月20日。この記事は、国税庁の様式・記載例・所得税基本通達・Q&A・タックスアンサーを読んで整理したもので、資料はすべて2026年11月18日時点で取得したものを確認しています。「生計を一にするかどうか」の個別の判定で迷う時は、勤め先の担当か税務署に確かめてください。
「生計を一にする事実」欄はどこにある?|3つの書類と書く時期
同じ名前の欄は、年末調整で使う3つの書類にあります。扶養控除等申告書では、表面の「非居住者である親族(注1)」の下の段が「生計を一にする事実」です。B欄(源泉控除対象親族)の各行で、チェック欄の下にある段に金額を書きます。A欄(源泉控除対象配偶者)のこの段には斜線が引かれていて、配偶者の分は配偶者控除等申告書のほうに書きます(国外居住親族Q&A Q46)。
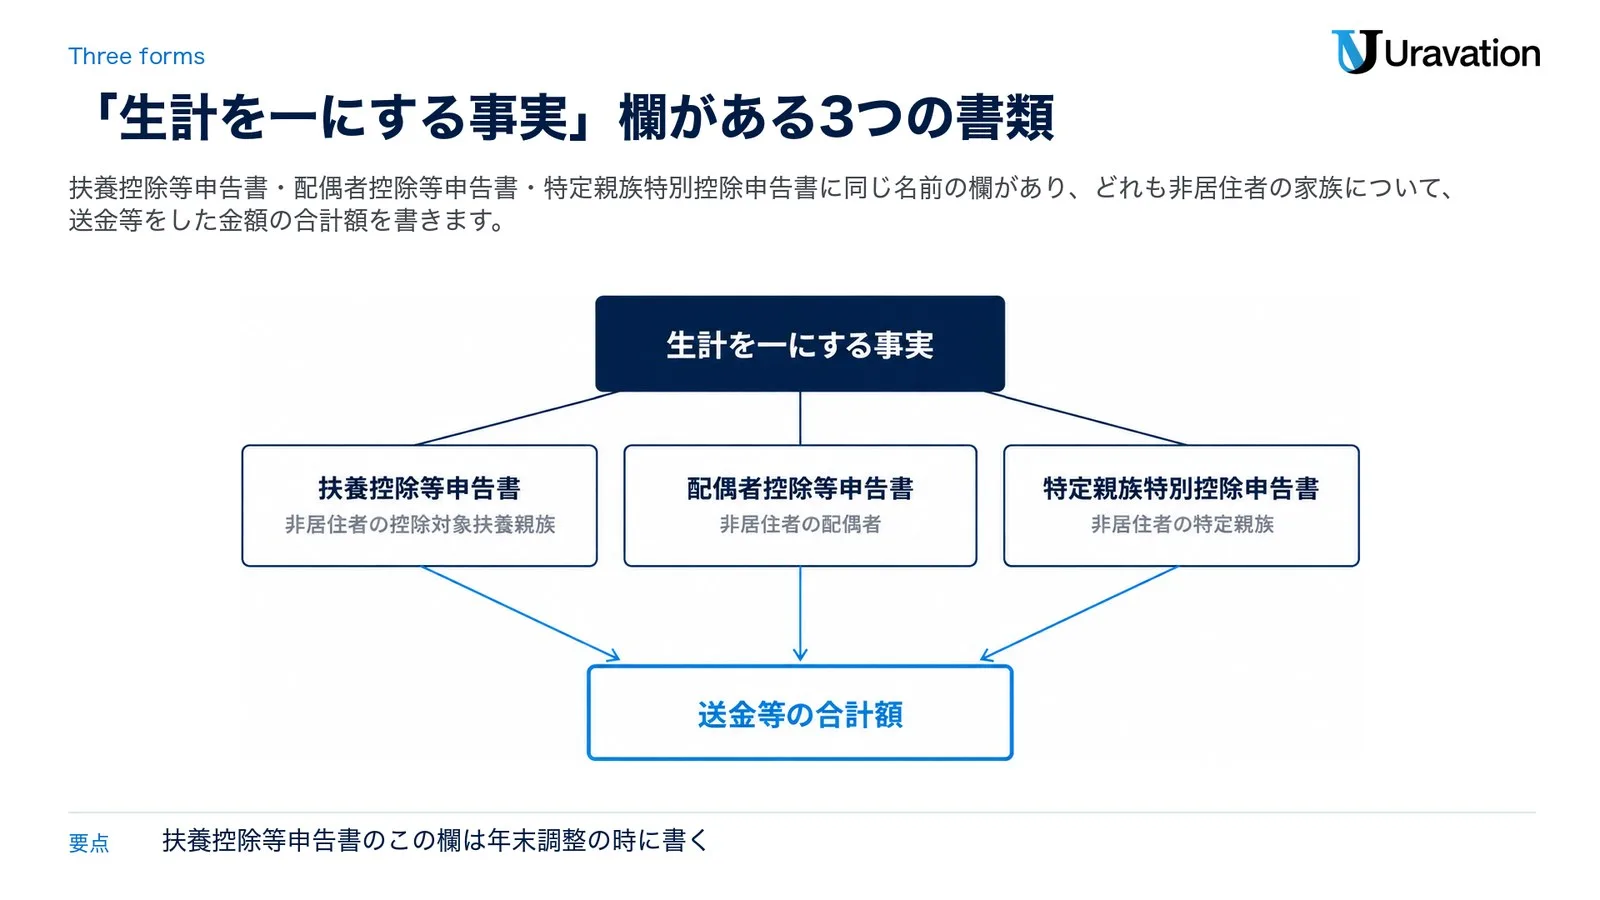
| 書類 | この欄に書く人 | 書く物 | 書く時期 |
|---|---|---|---|
| 令和8年分 扶養控除等申告書 | 非居住者の控除対象扶養親族がいる人(その親族が特定親族なら書かない) | 令和8年中にその親族へ送金等をした金額の合計額 | 令和8年分の年末調整の時(その年最後に給与の支払を受ける日の前日まで) |
| 令和9年分 扶養控除等申告書 | 同上 | 令和9年中にその親族へ送金等をした金額の合計額 | 令和9年分の年末調整の時。令和9年の最初の給与より前に出す時は空欄 |
| 配偶者控除等申告書(令和8年分の兼用様式) | 非居住者の配偶者について配偶者控除・配偶者特別控除を受ける人 | 本年中にその配偶者へ送金等をした金額の合計額 | 令和8年分の年末調整で出す時(令和8年の最後に給与の支払を受ける日の前日まで) |
| 特定親族特別控除申告書(同) | 非居住者の特定親族について特定親族特別控除を受ける人 | 本年中にその親族へ送金等をした金額の合計額 | 同上 |
出典:令和8年分・令和9年分の扶養控除等申告書の裏面⑴・⑻、兼用様式の裏面の1・2-2⑶・3-2⑵、国税庁の手続の案内「給与所得者の扶養控除等の(異動)申告」。表面の欄の並びは、2026年11月18日に取得した令和8年分と令和9年分の様式で確かめました。
気を付けたいのは年分と時期の組み合わせです。令和9年分の扶養控除等申告書は、令和9年の最初の給与の支払を受ける日の前日までに出す書類ですが(裏面の⑴)、この欄は令和9年分の年末調整の時に書くので(裏面の⑻)、出す時点では空けておきます。国税庁の令和9年分の記載例(PDF)でも、住所が米国の子の行はチェックだけで、金額の段は空いています。令和8年分の年末調整では、令和8年の初めに出した令和8年分の申告書に令和8年中の送金等の合計額を書き足すか、その金額を書いた令和8年分の申告書を別に出します(国外居住親族Q&A Q13)。
障害者控除を受ける非居住者の家族のうち、同一生計配偶者と、控除対象扶養親族に当たらない扶養親族の送金額は、この欄ではなく「障害者又は勤労学生の内容」欄に、年末調整の時に書きます(扶養控除等申告書の裏面の⑼、国外居住親族Q&A Q13の注)。
兼用様式の全体の書き方は基礎控除申告書の書き方、特定親族の段は特定親族特別控除申告書の書き方にまとめています。
国内の家族だけなら空欄|同居でも別居でも書かない
扶養控除等申告書の裏面の⑻が「生計を一にする事実」欄への記載を求めているのは、「控除対象扶養親族が非居住者である場合」です。扶養する家族が全員国内に住んでいるなら、この欄に書くことはありません。同居している家族はもちろん、進学で離れて暮らす子や、地方に住む親に仕送りしている場合でも、国内に住んでいれば欄は空けたまま出します。国税庁の令和9年分の記載例でも、国内に住む子や父の行のこの段は空欄です。
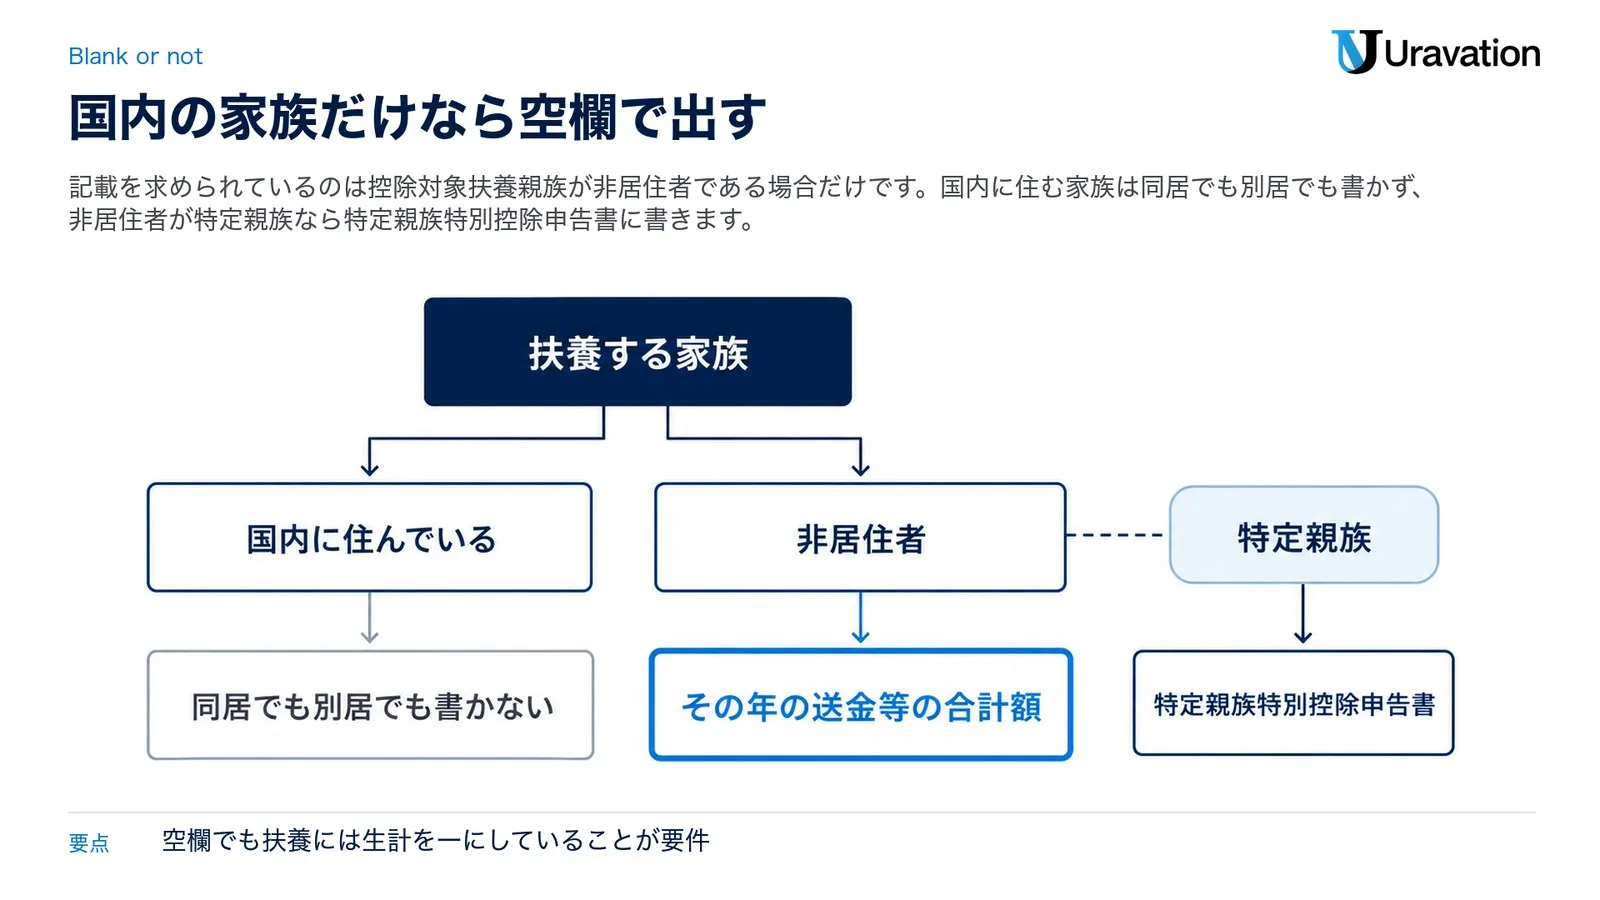
空欄でよいのは欄の書き方の話で、生計を一にしていなくてよいという意味ではありません。扶養控除の対象にするには、国内の家族でも「納税者と生計を一にしていること」が要件です(国税庁 タックスアンサー No.1180 扶養控除)。別居の家族の扱いは、この後の「別居の家族を扶養に入れる時」で説明します。
B欄(源泉控除対象親族)に書いた非居住者の家族は、年末調整の時にその年の送金等の合計額を書きます。例外は、その人が特定親族(19歳以上23歳未満で、令和8年分なら合計所得金額が62万円超123万円以下の親族)の時で、扶養控除等申告書のこの欄は書く必要がありません(⑻の括弧書き)。年末調整で特定親族特別控除を受ける時に、特定親族特別控除申告書の「生計を一にする事実」欄へ書きます(兼用様式の裏面3-1・3-2、国外居住親族Q&A Q46)。
生計を一にするとは|所得税基本通達2-47の2つの場合
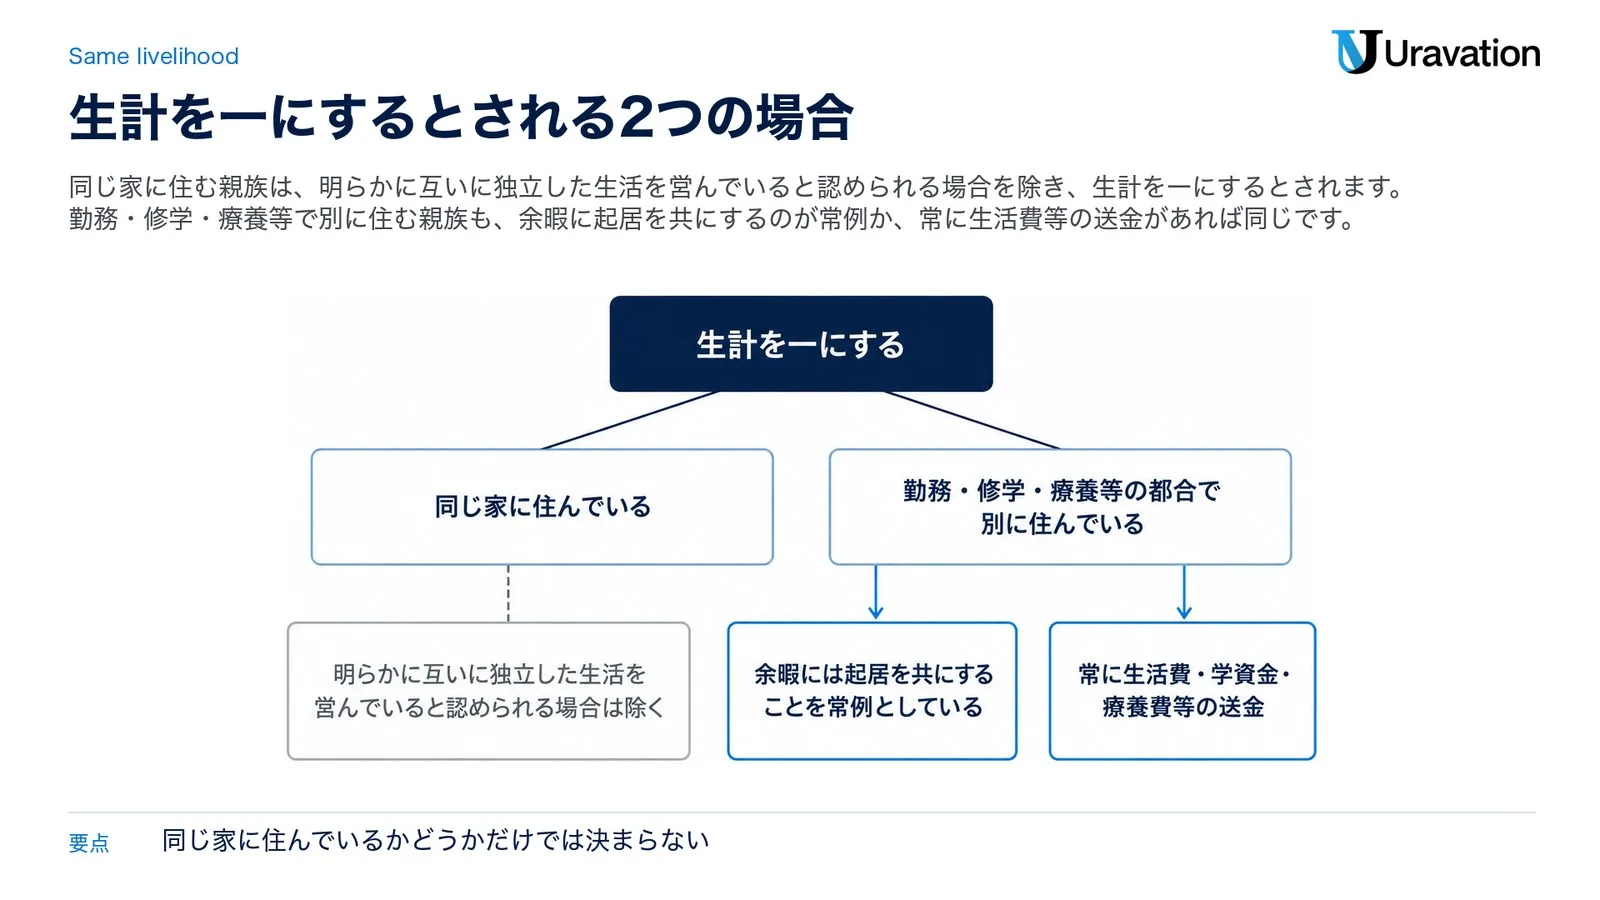
「生計を一にする」は所得税法に出てくる言葉で、読み方は「せいけいをいつにする」です。意味は国税庁の所得税基本通達2-47に書かれていて、同じ家に住んでいるかどうかだけでは決まりません。
原文は次のとおりです(国税庁「所得税基本通達2-47(生計を一にするの意義)」)。
法に規定する「生計を一にする」とは、必ずしも同一の家屋に起居していることをいうものではないから、次のような場合には、それぞれ次による。
(1) 勤務、修学、療養等の都合上他の親族と日常の起居を共にしていない親族がいる場合であっても、次に掲げる場合に該当するときは、これらの親族は生計を一にするものとする。
イ 当該他の親族と日常の起居を共にしていない親族が、勤務、修学等の余暇には当該他の親族のもとで起居を共にすることを常例としている場合
ロ これらの親族間において、常に生活費、学資金、療養費等の送金が行われている場合
(2) 親族が同一の家屋に起居している場合には、明らかに互いに独立した生活を営んでいると認められる場合を除き、これらの親族は生計を一にするものとする。
| 住まい | 生計を一にするとされる場合(通達2-47) | 住まいの例 |
|---|---|---|
| 同じ家に住んでいる | 原則として生計を一にする。明らかに互いに独立した生活を営んでいると認められる場合は除く | 同居の配偶者・子・親 |
| 勤務・修学・療養等の都合で別に住んでいる | 余暇には起居を共にすることを常例としている場合か、常に生活費・学資金・療養費等の送金が行われている場合 | 単身赴任中の家族、進学して下宿している子、入院して療養している親 |
国税庁のタックスアンサーも「「生計を一にする」とは、必ずしも同居を要件とするものではありません」と説明しています(No.1180 扶養控除の質疑応答 Q1)。個々の家族が当てはまるかは事実関係によるので、迷う時は勤め先の担当か税務署に確かめてください。
別居の家族を扶養に入れる時|欄は書かず送金の記録を残す
国内で離れて暮らす家族も、扶養控除の対象にできます。国税庁の年末調整Q&Aは、国内で離れて暮らす両親を控除対象扶養親族として扶養控除等申告書に書いた例に、「別居している親族に対して常に生活費、療養費等の送金が行われているなど、所得者本人と生計を一にしている必要があります」と答えています(国税庁「令和8年分 年末調整Q&A」問3)。仕送りしている大学生の子や、地方に住む親が、この場面に当たります。
この時も「生計を一にする事実」欄は書きません。代わりに残しておきたいのが送金の記録です。同じ問3の注は、扶養控除の計算を正しく行うため、銀行振込や現金書留で送金している事実を、振込票や書留の写しなどの提示を受けて確かめることを会社に勧めています。タックスアンサーでは、法令上、会社にこれを証明する書類等の提出までは必要とされていないとしたうえで、同じ確認を勧めています(No.1180 扶養控除の質疑応答 Q3)。会社から求められた時にすぐ出せるよう、振込の控えを手元に残しておくと安心です。
1年未満の短期留学のように国外居住親族に当たらない子も、国内の別居の家族と同じく欄は書きません。この場合も、法令上の手続きではないとしたうえで、送金等が分かる書類等を確かめるよう案内されています(国外居住親族Q&A Q16)。
兄弟で親に仕送りしている時は、扶養控除の対象にできるのは兄弟のうち1人だけです。均等に送金していても、兄弟がそれぞれ重ねて控除の対象にすることはできません(No.1180 扶養控除の質疑応答 Q5)。誰の扶養に入れるかを家族で先に決めておくと、年末調整の書類で迷いません。
国外に住む家族の書き方|年末調整の時に送金等の合計額を追記
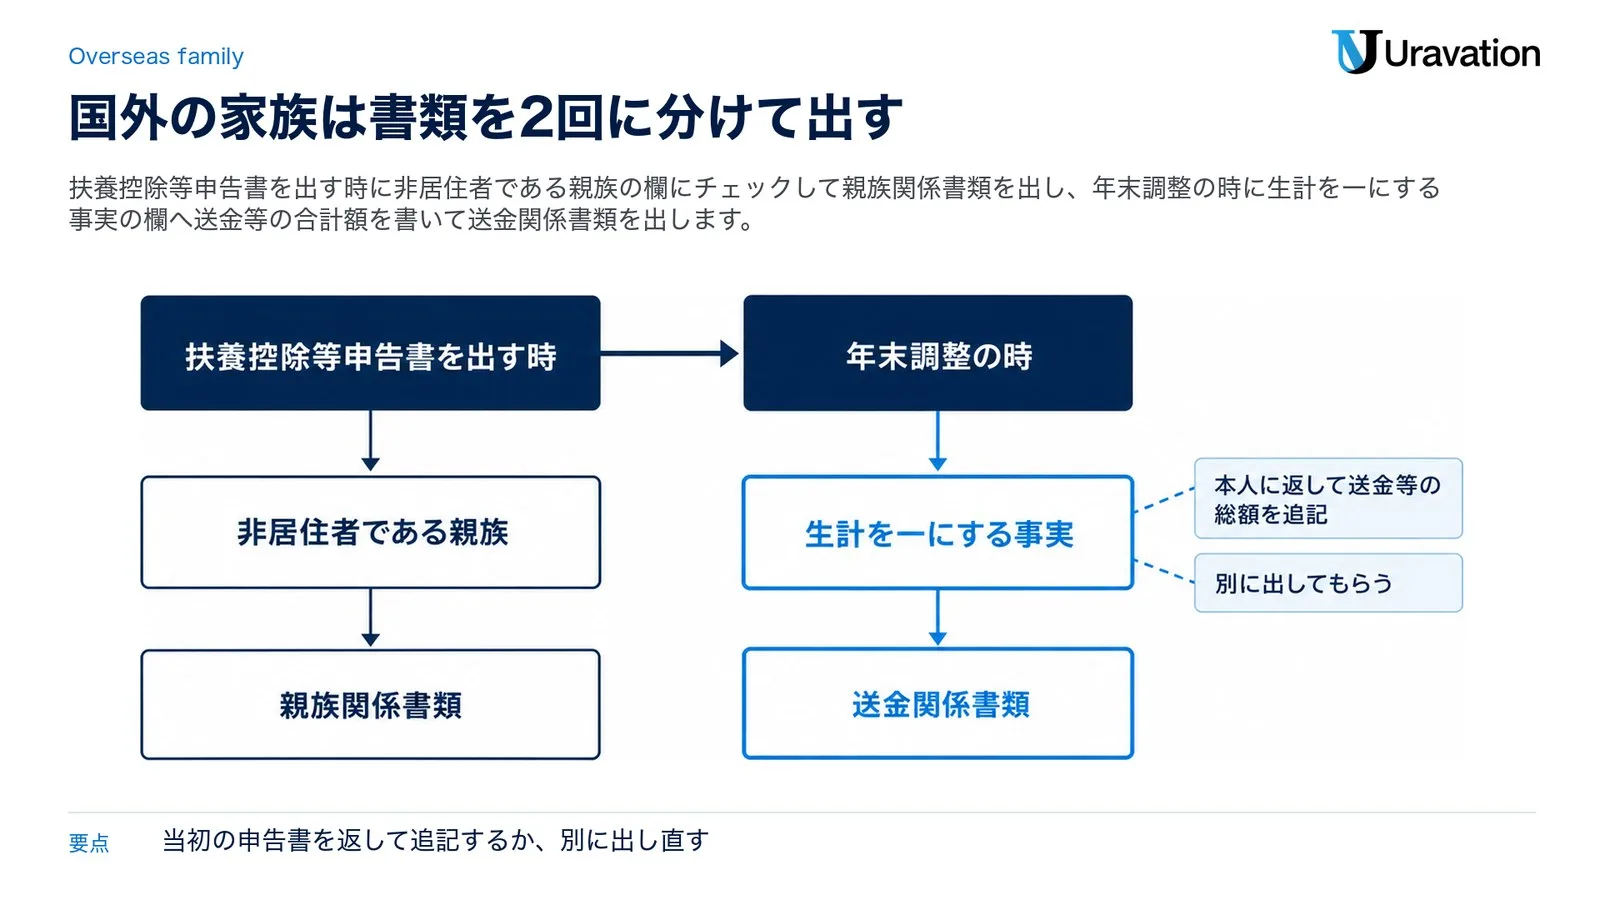
家族が非居住者なら、書類は2回に分けて出します。まず扶養控除等申告書を出す時に、「非居住者である親族」欄の該当する項目にチェックを付け、親族関係書類を出します。次に年末調整の時に、「生計を一にする事実」欄へその年の送金等の合計額を書き、送金関係書類を出します(国外居住親族Q&A Q2・Q46)。
| 非居住者の家族の区分(扶養控除) | 扶養控除等申告書を出す時 | 年末調整の時 |
|---|---|---|
| 16歳以上30歳未満か70歳以上 | 親族関係書類 | 送金関係書類 |
| 30歳以上70歳未満で、留学により国内に住所及び居所を有しなくなった人 | 親族関係書類と留学ビザ等書類 | 送金関係書類 |
| 30歳以上70歳未満で、障害者 | 親族関係書類 | 送金関係書類 |
| 30歳以上70歳未満で、あなたからその年に生活費又は教育費に充てるための支払を38万円以上受けている人 | 親族関係書類 | 38万円送金書類 |
| 30歳以上70歳未満で、上のどれにも当たらない人 | 扶養控除の対象外 | |
出典:国外居住親族Q&A Q2。年齢はその年12月31日の現況、非居住者に当たるかどうかは申告書を出す日の現況で判定します(Q4)。
当初出した申告書には、この欄の金額は書かれていません。年末調整の際に書く欄だからです。そこで会社は、記載内容に異動がなくても、①当初出された扶養控除等申告書を本人に返して送金等の総額を追記してもらい、出し直してもらう、②総額を書いた扶養控除等申告書を別に出してもらう、のどちらかで受け取ります(Q13)。
「38万円以上の支払」の区分で扶養控除を受ける人は、金額にも注意が要ります。この区分に当たるかは申告書を出す日に見積もったその年の支払金額で判定しますが、年末調整では実際にその年中に支払った金額を書きます。結果として38万円未満なら、年末調整でその家族の扶養控除は受けられません(Q4)。外貨で送った時の円への換算や送金手数料の扱いは、38万円の判定についてQ7に書かれています。
書類の細かな決まりもQ&Aにあります。親族関係書類は、その家族があなたの親族であることを証する書類で、戸籍の附票の写しなど国や地方公共団体が発行した書類とその家族の旅券の写しの両方か、外国政府又は外国の地方公共団体が発行した書類(その家族の氏名・生年月日・住所又は居所の記載があるもの)です(Q8・Q22)。この記事で「出す」と書いた親族関係書類や送金関係書類は、会社に提出するか、提示します(Q2)。親族関係書類は旅券の写しを除いて原本、送金関係書類は写しでもかまいません(Q12)。外国語の書類には翻訳文も付けます(Q14)。受け取った確認書類は、会社が申告書と一緒に保存します(Q17)。配偶者控除等申告書や特定親族特別控除申告書で控除を受ける時も、親族関係書類と送金関係書類が要ります(兼用様式の裏面の6)。様式の裏面は、国税庁のリーフレット「非居住者である親族について扶養控除等の適用を受ける方へ」で確かめるよう案内しています。
記入例(想定例)|国外に住む母へ年4回送金した場合
ここからは説明のための想定例で、実在の人の例ではありません。会社員のAさんは、国外に住む母(令和8年12月31日の現況で72歳・非居住者・収入なし)に、円の預金口座から令和8年中に4回送金しました。年末調整の書類は2026年11月下旬に出す想定です。
| 送金した月(想定) | 送金額 |
|---|---|
| 2026年3月 | 100,000円 |
| 2026年6月 | 100,000円 |
| 2026年9月 | 120,000円 |
| 2026年11月 | 80,000円 |
| 合計 | 400,000円 |
合計は100,000円+100,000円+120,000円+80,000円=400,000円です。母は70歳以上なので、チェックする項目は「16歳以上30歳未満又は70歳以上」です(扶養控除等申告書の裏面の⑺と4の⑤ロ)。令和8年分の扶養控除等申告書のB欄の母の行は、次のようになります。
| 欄 | 書くこと(想定例) | 書く時 |
|---|---|---|
| あなたとの続柄・住所又は居所 | 「母」、国外の住所 | 令和8年の初めに出した時 |
| 老人扶養親族 | 「その他」にチェック(「同居老親等」は同居を常況としている人の欄) | 同上 |
| 令和8年中の所得の見積額 | 0円 | 同上 |
| 非居住者である親族 | 「16歳以上30歳未満又は70歳以上」にチェック | 同上 |
| 生計を一にする事実 | 400,000円 | 年末調整の時に追記 |
金額は「400,000円」のように合計額だけを書きます。国外居住親族Q&AのQ46の記載例も、チェックを付けた段の下に「500,000 円」とだけ書いています。
年末調整の時に出す送金関係書類は、原則として4回分すべてです。ただ、同じ家族への送金が年3回以上なら、明細書と、その年最初と最後に送金した時の送金関係書類(この例では2026年3月と2026年11月の分)を出せば、ほかの分の提出を省けます。省いた書類はAさんが保管します(Q32、国税庁「国外居住親族に対する送金関係書類の明細書」)。明細書に書く事項は、居住者の氏名及び住所、支払を受けた国外居住親族の氏名、支払日、支払方法、支払額です。法令で決められた様式ではないので、同じ事項を書いた物を自分で作って出してもかまいません。
母が30歳以上70歳未満だった場合
仮に母が65歳で、「38万円以上の支払」の区分で扶養控除を受けるなら、扶養控除等申告書の「非居住者である親族」欄でチェックするのは「38万円以上の支払」で、「老人扶養親族」欄にはチェックしません(裏面の⑺ロ・4の⑦)。年末調整で出すのは38万円送金書類です。明細書を使う時、2026年3月と2026年11月の分の合計は100,000円+80,000円=180,000円で、38万円に届きません。この場合は380,000円−180,000円=200,000円以上の分の書類を足す必要があり、2026年6月と2026年9月の分(100,000円+120,000円=220,000円)を加えれば、示せる合計は400,000円になります(Q32)。
送金関係書類になる物・ならない物
送金関係書類は、その年に家族の生活費又は教育費に充てるための支払を、必要の都度、各人に行ったことを明らかにする書類です。金融機関の書類、クレジットカード発行会社の書類、電子決済手段等取引業者の書類(それぞれ写しを含む)が当たります(国外居住親族Q&A Q10)。外国送金依頼書の控え、インターネット送金の利用明細書や通帳の写し、電子決済手段の国外移転の依頼書の控えは、下の表の記載事項があり、生活費又は教育費に充てるための支払を必要の都度行ったことを確認できるものであれば当たります(Q37・Q38・Q43)。Q&Aに書かれた例を並べると、次のとおりです。
| 書類・送り方 | 扱い | Q&A |
|---|---|---|
| 外国送金依頼書の控え(送金者の氏名・送金受領者の氏名・送金日・送金額の記載があるもの) | なる | Q37 |
| インターネット送金の利用明細書や通帳の写し(同じ事項の記載があるもの) | なる | Q38 |
| 家族カード(本人が契約し、家族が使うために発行され、利用代金を本人が支払うカード)の利用明細書。利用日の年分として扱う | なる | Q40・Q42 |
| 電子決済手段の国外移転の依頼書の控え(依頼者・受領者の氏名、移転した日、価額の記載があるもの) | なる | Q43 |
| 知り合いを通じて現金で手渡しした(現金で渡した旨の申立書を含む) | ならない。その家族は扶養控除等を受けられない | Q39 |
| 複数の家族の分を代表者1人にまとめて送金した | 代表者の分だけ。ほかの家族の分にはならない | Q34 |
| 海外の共同名義口座へ送金し、各人への送金が明らかでない | ならない | Q35 |
| 複数年分をまとめて送金した | 送金した年の分だけ | Q36 |
送金額の決まりは、「38万円以上の支払」の区分以外にはありません。ただ、年間の送金額が少額と考えられる時は、会社が送金の目的(生活費又は教育費に充てるためのものか)を確かめるよう案内されています(Q33)。非居住者の家族が複数いる時は家族ごとの送金が要り、配偶者にまとめて生活費を送っていると、その書類は子の分になりません(Q34、国税庁のリーフレット)。
生計を一にすると「扶養」の違い|4つの要件の1つ
「生計を一にする」は、扶養親族に当たるための要件の一つです。
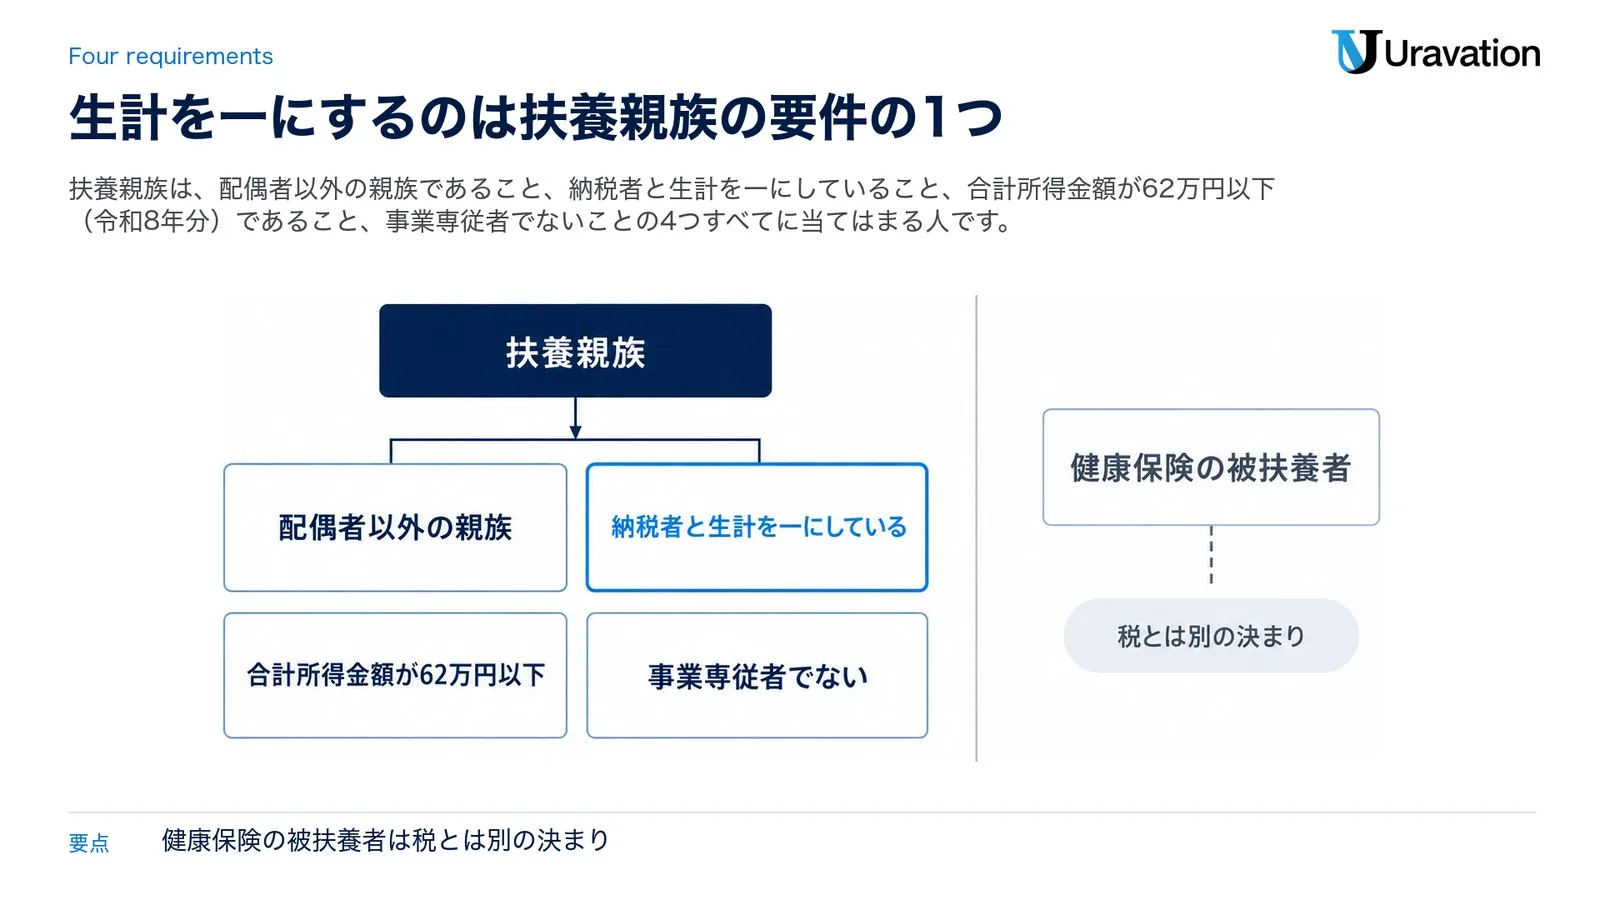
国税庁のタックスアンサーは、扶養親族を、その年の12月31日の現況で次の4つの要件すべてに当てはまる人としています(No.1180 扶養控除)。
- 配偶者以外の親族(6親等内の血族と3親等内の姻族)か、都道府県知事から養育を委託された児童(いわゆる里子)や市町村長から養護を委託された老人であること
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下であること(令和8年分。給与だけなら給与収入136万円以下)
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないこと
3番目の線は令和8年度税制改正で変わりました。令和8年12月1日に施行され、令和8年分から適用される金額が「62万円以下」です(No.1180 の注、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」Q1-1)。令和8年分の扶養控除等申告書の裏面には「58万円以下」と書かれていますが、同じQ&AのQ2-1の注は、令和8年分の扶養控除等申告書の様式裏面の注意事項等が改正前の内容になっている場合があると注意しています。給与だけの家族なら、給与収入136万円以下で合計所得金額62万円以下になります(No.1180 扶養控除の質疑応答 Q9)。
健康保険の扶養(被扶養者)は税とは別の決まりで、健康保険法第3条第7項は、被扶養者を「主としてその被保険者により生計を維持するもの」などと定めています(e-Gov法令検索「健康保険法」)。税の扶養に入れたからといって健康保険の被扶養者になるわけではなく、手続きも年末調整とは別です。健康保険の手続きは被扶養者異動届の書き方にまとめています。
共働きの夫婦と医療費控除の「生計を一にする」
共働きでも、同じ家に住む夫婦は、明らかに互いに独立した生活を営んでいると認められる場合を除き、生計を一にするものとされます(所得税基本通達2-47の(2))。ただ、扶養控除は夫婦がそれぞれ同じ子を対象にできるわけではありません。同じ世帯に所得者が2人以上いる場合、扶養親族はそのうち1人の扶養親族にだけ当たるものとみなされるので、子の扶養控除は夫婦のどちらかが受けます(令和8年分 年末調整Q&A 問7)。
医療費控除の対象は、「自己または自己と生計を一にする配偶者やその他の親族のために」支払った医療費です(国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除))。自分の分だけでなく、生計を一にする配偶者やその他の親族のために支払った医療費も、支払った納税者の医療費控除にまとめられる、という書き方です。
医療費控除は、確定申告書を出して受ける控除です(No.1120 の「手続き」)。No.1120 が挙げる提出書類は医療費控除の明細書などで、生計を一にすることを示す書類は挙がっていません。家族の医療費を誰の控除に入れるかで迷う時は、税務署に確かめてください。
書き間違えた・送金関係書類が間に合わない時
年末調整の時に送金関係書類が出せないと、その家族は控除対象扶養親族等に含めずに年末調整の計算をします。年末調整の後でも、その年分の源泉徴収票が作られるまでに書類が出れば、扶養控除等を入れて計算し直してかまいません。源泉徴収票を作った後なら年末調整はやり直さず、本人が確定申告をします(国外居住親族Q&A Q44)。
配偶者控除等申告書や特定親族特別控除申告書を出し忘れた時も、後から出してもらえば、翌年1月の源泉徴収票を交付する時まで年末調整の再計算ができます。本人が確定申告で還付を受ける道もあります(令和8年分 年末調整Q&A 問12とその注1)。
金額を書き間違えた時は、気付いた時点で勤め先の担当に伝えて、扱いを相談してください。年末調整の計算に関わる誤りは、税務署か税理士に確かめるのが確実です。
【要注意】「生計を一にする事実」で読み違えやすい4点
1. 国内に住む別居の家族への仕送り額を書く
❌ 地方の親に毎月仕送りしているので、その合計を「生計を一にする事実」欄に書く
⭕ この欄は、控除対象扶養親族が非居住者の時だけ書きます(扶養控除等申告書の裏面の⑻)。国内の家族なら空欄のまま出します。会社が振込票や書留の写しなどの提示を受けて送金の事実を確かめることが勧められているので(令和8年分 年末調整Q&A 問3の注)、仕送りの記録を手元に残しておくと安心です。
2. 令和9年分の申告書に令和8年の送金額を書く
❌ 令和9年分の扶養控除等申告書を出す時に、令和8年中の送金額を書いておく
⭕ 令和9年分の欄に書くのは令和9年中の送金額で、書くのは令和9年分の年末調整の時です。令和8年中の送金額は、令和8年分の扶養控除等申告書に書き足すか、金額を書いた令和8年分の申告書を別に出します(各年分の裏面の⑻、国外居住親族Q&A Q13)。
3. 生計を一にする=同居と思い込む
❌ 別居だから生計は別、同居だから当然生計を一にしている、と決めてしまう
⭕ 勤務・修学・療養等で別居していても、余暇には起居を共にすることを常例としている場合や、常に生活費・学資金・療養費等の送金が行われている場合は生計を一にするとされます。同居でも、明らかに互いに独立した生活を営んでいると認められる場合は除かれます(所得税基本通達2-47)。
4. 健康保険の扶養と同じと思い込む
❌ 税の扶養に入れたので、健康保険の被扶養者にもなっていると考える
⭕ 健康保険の被扶養者は健康保険法で決まる別の制度で、手続きも年末調整とは別です(健康保険法第3条第7項)。
よくある質問
「生計を一にする事実」欄には何を書きますか?
扶養する家族が非居住者の時に、その年中にその家族へ送金等をした金額の合計額を書きます。記載例は「500,000 円」のように金額だけです(国外居住親族Q&A Q46)。国内の家族だけなら書きません。迷う時は勤め先の担当か税務署に確かめてください。
国内に住む別居の親も、この欄に書きますか?
書きません。様式の⑻が記載を求めているのは非居住者の場合だけです。ただし扶養控除の対象にするには生計を一にしている必要があり、国税庁は、会社が振込票や書留の写しなどの提示を受けて送金の事実を確かめることを勧めています(令和8年分 年末調整Q&A 問3)。迷う時は勤め先の担当か税務署に確かめてください。
「生計を一にする事実」を空欄で出してもいいですか?
国内の家族だけなら空欄で出します。令和9年分の扶養控除等申告書を出す時点でも、国外の家族の欄はまだ空欄です。国外の家族について年末調整で扶養控除を受けるなら、年末調整の時に金額を書いた申告書を出す必要があります(国外居住親族Q&A Q13)。迷う時は勤め先の担当か税務署に確かめてください。
送金額はいつ書きますか?
年末調整の時です。国税庁の手続の案内は、その年最後に給与の支払を受ける日の前日までに、生計を一にする事実を記載したうえで提出するよう書いています。当初の申告書を返してもらって追記するか、金額を書いた申告書を別に出します(Q13)。迷う時は勤め先の担当か税務署に確かめてください。
共働きでも生計を一にしますか?
同じ家に住む夫婦は、明らかに互いに独立した生活を営んでいると認められる場合を除き、生計を一にするものとされます(所得税基本通達2-47)。子の扶養控除は夫婦のどちらか一方が受け(年末調整Q&A 問7)、医療費控除は、生計を一にする配偶者や親族のために支払った医療費も、支払った人の控除の対象になります(タックスアンサー No.1120)。迷う時は勤め先の担当か税務署に確かめてください。
生計を一にしていることは、どうやって示しますか?
国内の別居の家族は、法令上、会社に証明する書類等を出すことまでは求められていませんが、会社が振込票や書留の写しなどの提示を受けて送金を確かめることが勧められています(No.1180 扶養控除の質疑応答 Q3)。国外の家族は送金関係書類が必要で、知り合いを通じて現金で渡した場合は扶養控除等を受けられません(国外居住親族Q&A Q39)。迷う時は勤め先の担当か税務署に確かめてください。
まとめ|欄を書くかどうかの分かれ道
- 扶養する家族が全員国内に住んでいる(同居でも別居でも)なら、「生計を一にする事実」欄は空欄。別居の家族なら仕送りの記録を残す
- 非居住者の控除対象扶養親族がいるなら、令和8年分の扶養控除等申告書に、年末調整の時、令和8年中の送金等の合計額を書く。その家族が特定親族なら、特定親族特別控除申告書のほうに書く
- 非居住者の配偶者や特定親族について控除を受けるなら、兼用様式の配偶者控除等申告書・特定親族特別控除申告書の欄に、本年中の送金等の合計額を書く
- 令和9年分の扶養控除等申告書を出す時は、欄は空欄のまま。令和9年分の年末調整の時に令和9年中の送金額を書く
- 年末調整の時に送金関係書類(「38万円以上の支払」の区分なら38万円送金書類)を出す。同じ家族への送金が年3回以上なら、明細書と最初・最後の分でよい。ただし「38万円以上の支払」の区分で最初と最後の分の合計が38万円未満なら、その年の合計が38万円以上であることが明らかになる分の書類も出す
会社の担当の方は、年末調整全体の段取りを年末調整のやり方で確かめられます。
補助金ナビ(株式会社Uravation)は、申告書の作成・提出や個別の税務相談をお引き受けしていません。個別の判断は、税務署や税理士にご相談ください。総務・経理の定型業務へのAIの使い方を整理したい場合は、お問い合わせフォームからご相談ください。
運営元 Uravation より助成金を使ってAI研修を進める場合に、対象者の選び方・カリキュラム・効果測定・申請準備で確認しておく項目を、無料のチェックリストにまとめています。 AI研修導入40項目チェックリストを受け取る(無料)
参考・出典
- 令和8年分 給与所得者の扶養控除等(異動)申告書(PDF)・令和9年分(PDF)・令和9年分の記載例(PDF)・手続の案内「給与所得者の扶養控除等の(異動)申告」 — 国税庁(表面の欄の並び、裏面の⑴・⑸・⑺・⑻・⑼と4、提出の時期、参照日: 2026-11-18)
- 令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書(PDF) — 国税庁(裏面の1・2-2・3-1・3-2・4-1・6、参照日: 2026-11-18)
- 所得税基本通達2-47(生計を一にするの意義) — 国税庁(参照日: 2026-11-18)
- 国外居住親族に係る扶養控除等Q&A(源泉所得税関係)(最終改訂 令和8年8月・PDF)・国外居住親族に係る扶養控除等の適用について・国外居住親族に対する送金関係書類の明細書・非居住者である親族について扶養控除等の適用を受ける方へ(令和7年6月) — 国税庁(Q&AはQ2・Q4・Q7・Q8・Q10・Q12〜Q14・Q16・Q17・Q22・Q32〜Q40・Q42〜Q44・Q46、参照日: 2026-11-18)
- 令和8年分 年末調整Q&A — 国税庁(問3・問7・問12、参照日: 2026-11-18)
- タックスアンサー No.1180 扶養控除・同 質疑応答 — 国税庁(扶養親族の4つの要件と注、非居住者の範囲、Q1・Q3・Q5・Q9、令和8年4月1日現在法令等、参照日: 2026-11-18)
- タックスアンサー No.1120 医療費を支払ったとき(医療費控除) — 国税庁(医療費控除の対象となる医療費の要件・手続き、令和8年4月1日現在法令等、参照日: 2026-11-18)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月・PDF) — 国税庁(Q1-1・Q2-1、参照日: 2026-11-18)
- 健康保険法(第3条第7項) — e-Gov法令検索(2026年10月1日施行の版、参照日: 2026-11-18)
この記事は補助金ナビ編集部がお届けしました。
免責事項
本記事の情報は2026年11月20日時点の国税庁の公表資料と法令に基づく参考情報です(資料の取得は2026年11月18日)。税制や様式は変わる場合があります。個別の控除の可否や、「生計を一にする」かどうかの判定は、勤め先の担当、税務署や税理士にご確認ください。本記事の情報に基づく手続きの結果について、当サイトは一切の責任を負いません。